
Größe und Marktanteil des saudi-arabischen Kontraktlogistikmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.23 Milliarden US-Dollar |
| Marktgröße (2026) | 1.27 Milliarden US-Dollar |
| Marktgröße (2031) | 1.51 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.52 % |
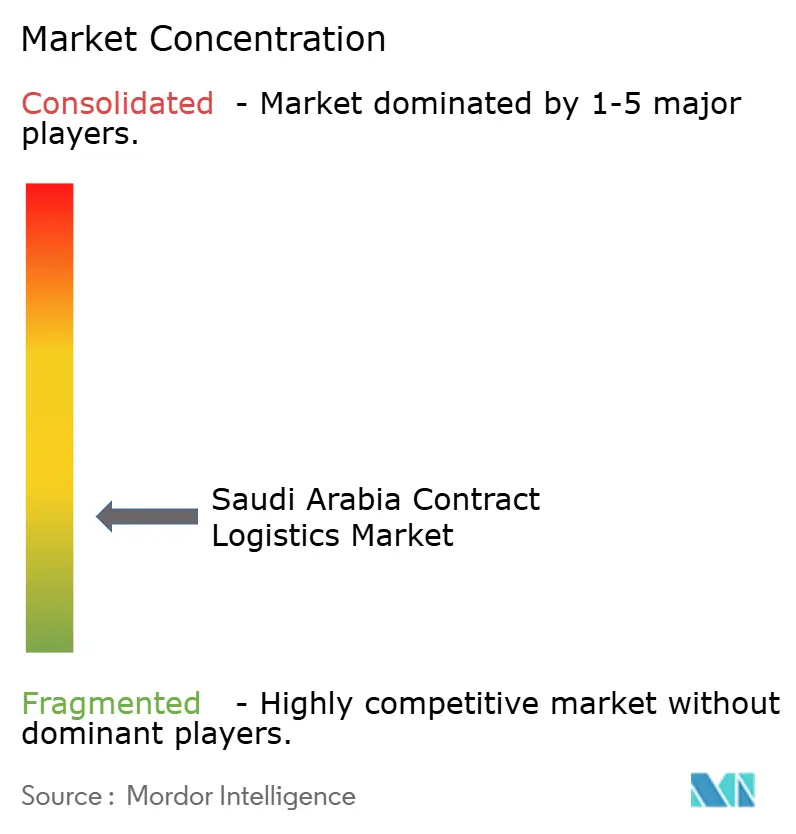
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des saudi-arabischen Kontraktlogistikmarkts durch Mordor Intelligence
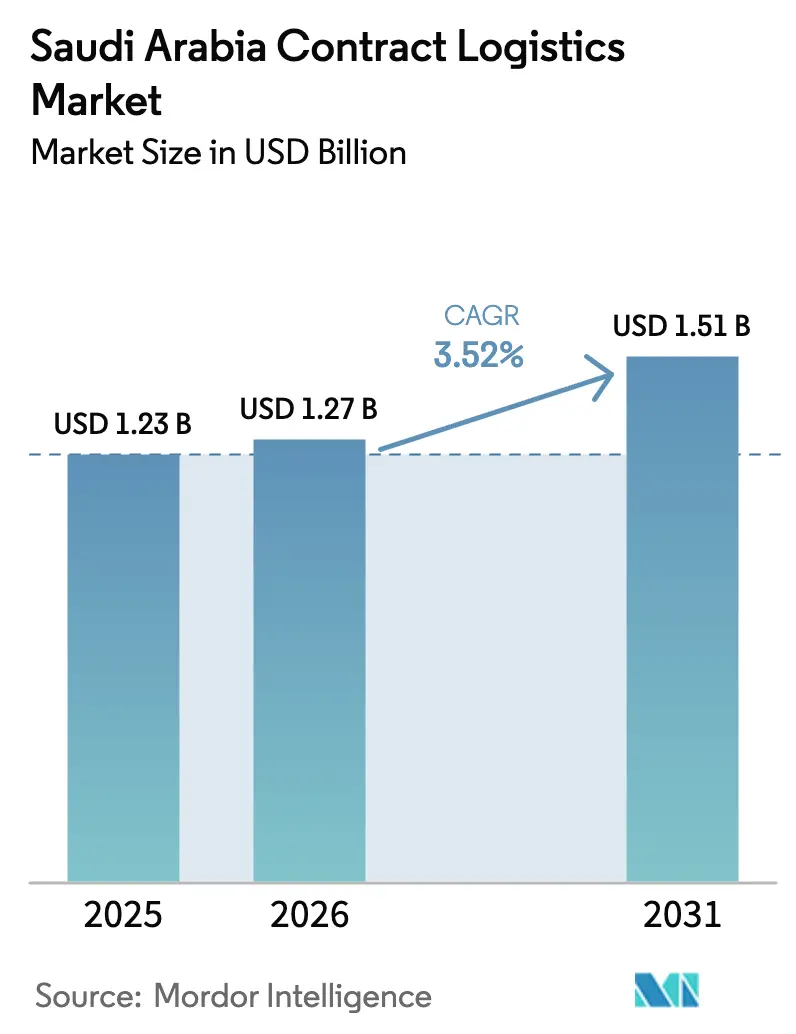
Der saudi-arabische Kontraktlogistikmarkt wurde im Jahr 2025 auf USD 1,23 Milliarden bewertet und wird voraussichtlich von USD 1,27 Milliarden im Jahr 2026 auf USD 1,51 Milliarden bis 2031 wachsen, mit einer CAGR von 3,52 % während des Prognosezeitraums (2026–2031).
Infrastrukturprogramme im Rahmen von Vision 2030, grenzüberschreitende E-Commerce-Ströme und Outsourcing-Strategien von Herstellern positionieren den saudi-arabischen Kontraktlogistikmarkt für eine stetige Expansion. Transportdienstleistungen bilden weiterhin das Rückgrat der Einnahmen, da der größte Teil des Inlandsgüterverkehrs noch immer auf der Straße entlang des Korridors Riad–Dammam–Dschidda abgewickelt wird; dennoch gewinnen Mehrwertdienste wie Kitting und Postponement an Dynamik, da Kunden schlankere Lagerbestände anstreben. Langfristige Verträge dominieren, weil Verlader Kontinuität in der Lieferkette wünschen, während neue Sonderwirtschaftszonen 50-jährige Steuerbefreiungen gewähren, die ausländische Hersteller anlocken und die Nachfrage nach Zolllagerung ankurbeln.
Wichtigste Erkenntnisse des Berichts
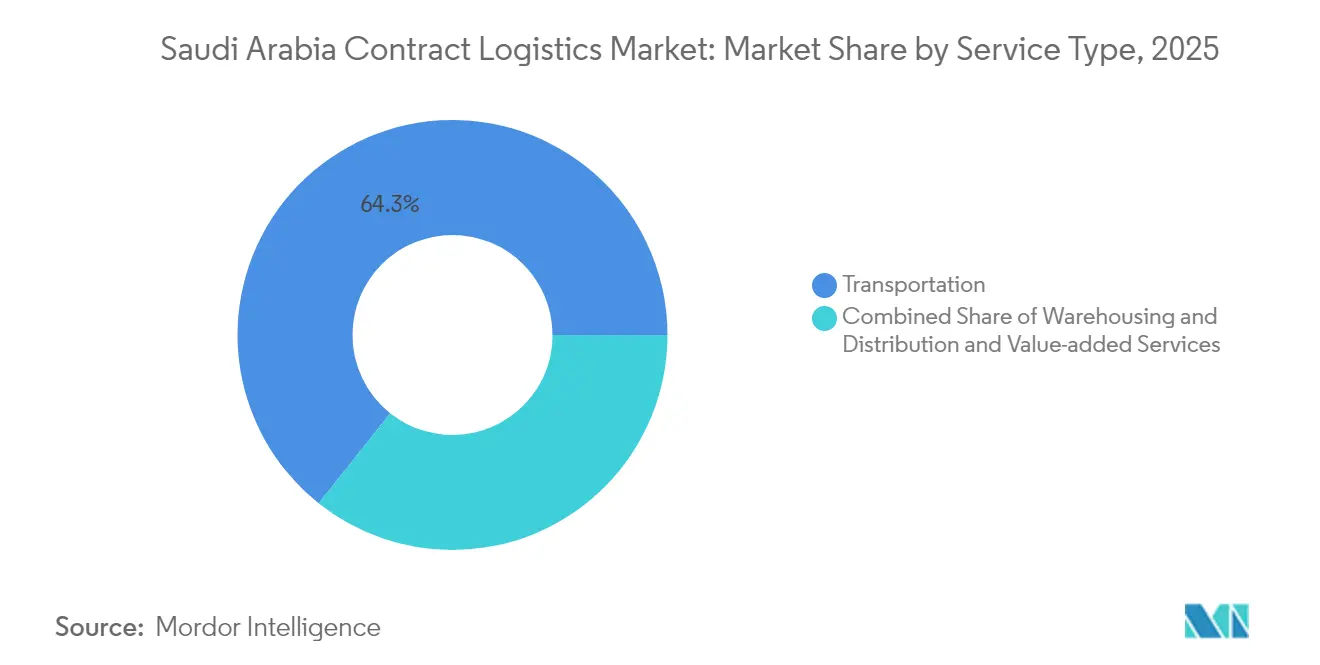
- Nach Serviceart entfiel im Jahr 2025 ein Marktanteil von 64,30 % auf Transportleistungen im saudi-arabischen Kontraktlogistikmarkt; Mehrwertdienste werden bis 2031 voraussichtlich mit einer CAGR von 3,05 % wachsen.
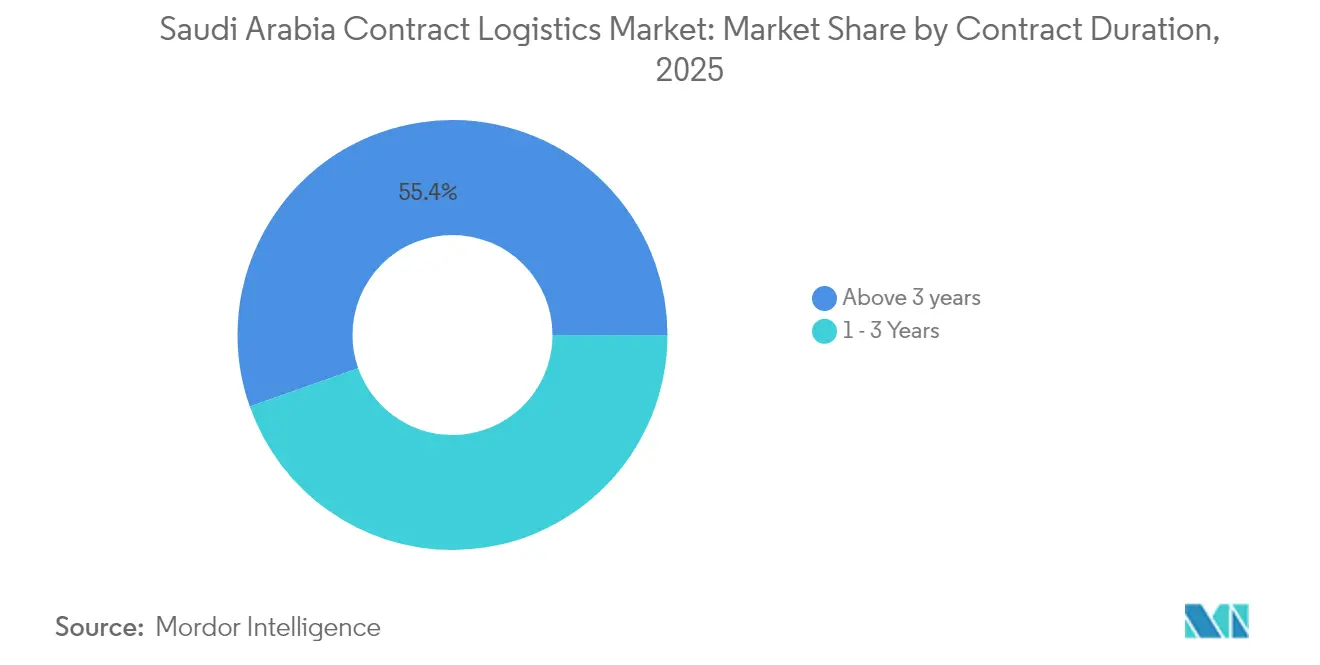
- Nach Vertragslaufzeit hielten Vereinbarungen mit einer Laufzeit von mehr als drei Jahren im Jahr 2025 einen Anteil von 55,40 %; bis 2031 wird ein Wachstum mit einer CAGR von 3,72 % prognostiziert.
- Nach Endnutzerbranche entfielen im Jahr 2025 26,60 % der Größe des saudi-arabischen Kontraktlogistikmarkts auf den Einzelhandel & E-Commerce; für das Gesundheitswesen & Pharmazeutika wird bis 2031 eine CAGR von 4,12 % erwartet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des saudi-arabischen Kontraktlogistikmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Vision-2030-Logistikinfrastruktur-Megaprojekte | +1.2% | Nationale Knotenpunkte in Riad, Östliche Provinz, NEOM | Langfristig (≥ 4 Jahre) |
| Rasante E-Commerce-Expansion & grenzüberschreitende Paketströme | +0.8% | Korridore Riad, Dschidda, Dammam | Mittelfristig (2–4 Jahre) |
| Verlagerung der Hersteller hin zu strategischem Outsourcing (3PL-Adoption) | +0.6% | Industriezonen landesweit | Mittelfristig (2–4 Jahre) |
| Sonder- und Logistikwirtschaftszonen mit 50-jährigen Steuerbefreiungen | +0.4% | SILZ, KAEC, Dschazan, Ras Al Khair | Langfristig (≥ 4 Jahre) |
| Einführung von Automatisierung & Kühlkettentechnologie | +0.3% | Wichtige städtische Ballungszentren | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Lieferkette für Gigaprojekte | +0.2% | NEOM, Rotes Meer, Qiddiya-Standorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision-2030-Logistikinfrastruktur-Megaprojekte
Umfangreiche Hafen-, Schienen- und Straßenprogramme konzentrieren Frachtströme in eigens errichtete Knotenpunkte, die integrierte Kontraktlogistiklösungen erfordern. Die saudi-arabische Hafenbehörde hat USD 4,5 Milliarden für die Modernisierung von Containerumschlagsplätzen, digitalen Toren und Schüttgutterminals bereitgestellt, um die Liegezeiten von Schiffen zu verkürzen und die Umschlagszuverlässigkeit zu steigern[1]Saudi-arabische Hafenbehörde, „Offizielle Website,” ports.gov.sa. Die Schienennetzlänge wird von 3.650 km im Jahr 2025 auf 8.000 km bis 2030 anwachsen, was Verlader dazu veranlasst, Einzelanbieterverträge zu suchen, die Schienen-, Straßen- und Lagerprozesse abdecken. Die Beteiligung des Privatsektors soll 80 % der Logistikkapitalausgaben abdecken, was sich in SAR 240 Milliarden (USD 64 Milliarden) an Möglichkeiten für Drittanbieter niederschlägt. Multimodale Knotenpunkte innerhalb der geplanten Logistikzentren sind mit Zolllagern, automatisierten Umschlagshallen und Zollabfertigungs-One-Stop-Shops konzipiert, die allesamt die Nachfrage nach End-to-End-Kontraktlogistikvereinbarungen intensivieren.
Rasante E-Commerce-Expansion & grenzüberschreitende Paketströme
Der Online-Einzelhandelsumsatz wächst weiterhin im zweistelligen Bereich, und der Paketverkehr stammt zunehmend aus dem Ausland. Die saudi-arabische Zollbehörde ZATCA hat im Oktober 2024 alle Exportdienstgebühren abgeschafft und damit die Kosten für die grenzüberschreitende Auftragserfüllung für einheimische Händler gesenkt[2]Saudi-arabische Zollbehörde (ZATCA), „Medienzentrum,” zatca.gov.sa. Eine pauschale Abfertigungsgebühr von SAR 15 (USD 4) für Sendungen unter SAR 1.000 (USD 266) verbessert die Wirtschaftlichkeit von Kleinsendungen und veranlasst 3PL-Anbieter, Zolldokumentationspakete in ihr Leistungsportfolio aufzunehmen. Der internationale Paketspezialist J&T Express trat 2024 in das Königreich ein, erhöhte den Wettbewerbsdruck und signalisierte Vertrauen in die lokale Infrastruktur. Kontraktlogistikanbieter haben reagiert, indem sie Multi-Channel-Fulfillment-Zentren in Flughafennähe eröffnet haben, in denen Bestandsverwaltungs-, Kommissionierungs- und Zollabfertigungsteams unter einem Dach arbeiten.
Verlagerung der Hersteller hin zu strategischem Outsourcing (3PL-Adoption)
Der industrielle Produktionsindex Saudi-Arabiens stieg im Juni 2025 um 7,9 % im Jahresvergleich, angeführt von einem Anstieg von 11,1 % in der Fertigung und einem Sprung von 18,7 % in der Chemiebranche. Da die Werkskapazitäten knapper werden, lagern Betriebsleiter Lagerhaltung, eingehende Materialplanung und Exportabwicklung an erfahrene 3PL-Anbieter aus. Die meisten Vereinbarungen überschreiten eine Laufzeit von drei Jahren, was den Anbietern den zeitlichen Rahmen gibt, in Flottentelematik, Kranautomatisierung und werksinterne Logistikzellen zu investieren. Lokale Wertschöpfungsanforderungen in öffentlichen Ausschreibungen motivieren Hersteller zusätzlich, Partnerschaften mit Logistikunternehmen einzugehen, die bereits über Saudisierungsprogramme und regulatorisches Fachwissen verfügen.
Sonder- und Logistikwirtschaftszonen mit 50-jährigen Steuerbefreiungen
Freizonen wie die Saudi-arabische Industrie- und Logistikzone gewähren bis zu fünf Jahrzehnte lang 0 % Einkommensteuer und locken damit multinationale Konzerne dazu, Golf-Distributionszentren innerhalb des Königreichs anzusiedeln[3]Investitionsministerium, „Sonderwirtschaftszonen,” invest.saudi.gov.sa. Lageroperateure innerhalb dieser Zonen verwalten Zolllagerbestände, Zollstundung und leichte Montagearbeiten und schaffen damit margenstarke Nischen für Kontraktlogistikspezialisten. Die Initiative für regionale Hauptniederlassungen, die für 30 Jahre eine Körperschaftsteuer von 0 % ermöglicht, festigt Riads Status als Schaltzentrale für Lieferketten im Nahen Osten zusätzlich.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Anhaltende Lücken bei der Sendungsverfolgbarkeit | -0.6% | Ländliche Strecken im gesamten Land | Kurzfristig (≤ 2 Jahre) |
| Inflation der Straßenfrachtkosten bei Kapazitätsengpässen | -0.4% | Interstädtische Korridore | Mittelfristig (2–4 Jahre) |
| Akuter Mangel an qualifizierten Lagerautomatisierungstechnikern | -0.3% | Industrieparks | Mittelfristig (2–4 Jahre) |
| Unvorhersehbarkeit der Zollabfertigung im grenzüberschreitenden E-Commerce | -0.2% | Häfen, Flughäfen, Grenzübergänge | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Lücken bei der Sendungsverfolgbarkeit im Inlandstransport
Die Echtzeit-Sendungsverfolgung bleibt außerhalb der Hauptverkehrsstraßen lückenhaft, was zu verpassten Lieferfenstern führt und das Vertrauen der Verlader untergräbt. Obwohl größere Spediteure IoT-Tags und Geofencing einsetzen, verlassen sich viele Subunternehmer-Lkw noch immer auf manuelle Statusaktualisierungen. Besonders gravierend ist der Mangel bei pharmazeutischen Kühlkettenprodukten, die für regulatorische Audits kontinuierliche Temperaturaufzeichnungen erfordern. Das Frescon-Dashboard von FSL Saudi, das 2025 eingeführt wurde, ist eine der wenigen lokal entwickelten Plattformen, die End-to-End-Multimodal-Transparenz bietet.
Akuter Mangel an qualifizierten Lagerautomatisierungstechnikern
Das saudi-arabische Arbeitsrecht fördert die lokale Einstellung, dennoch sind zertifizierte Techniker, die in der Lage sind, automatisierte Lager- und Bereitstellungssysteme (AS/RS), autonome mobile Roboter (AMR) und Sortierbänder zu installieren und zu warten, nach wie vor rar. Bahri Logistics hat 2024 eine Partnerschaft mit der Saudi-arabischen Logistikakademie geschlossen, um Mechatronik-Weiterbildungskurse anzubieten, doch wird es Jahre dauern, bis die Nachwuchspipeline die Nachfrage deckt. Kleinere 3PL-Anbieter haben Schwierigkeiten, Stipendien zu finanzieren, was die breite Einführung produktivitätssteigernder Automatisierung behindert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Dominanz des Transports prägt die Marktstruktur
Transportdienstleistungen generierten im Jahr 2025 64,30 % des Umsatzes und bestätigen damit ihren Status als Rückgrat des saudi-arabischen Kontraktlogistikmarkts. Der Straßengüterverkehr bleibt für die Ost-West-Ströme, die Bevölkerungszentren und Ölkomplexe versorgen, unverzichtbar. Die dem Transport zuzurechnende Größe des saudi-arabischen Kontraktlogistikmarkts wird sich moderat ausweiten, da Flottentelematik, Drop-and-Hook-Modelle und intermodale Schienen-Straßen-Strecken die Asset-Auslastung steigern. Mehrwertdienste werden zwar in absoluten Zahlen kleiner ausfallen, sind jedoch mit einer CAGR von 3,05 % bis 2031 als am schnellsten wachsende Kategorie prognostiziert, da Verlader nun bevorzugen, Postponement, Etikettierung und leichte Montage zusammen mit dem Kerntransport auszulagern.
Der Wandel spiegelt einen umfassenderen Übergang zu Komplettlösungen wider, bei denen 3PL-Anbieter das Bestandsrisiko in Multi-Client-Campus-Strukturen übernehmen. Obligatorische Palettierungsvorschriften gemäß Rundschreiben 6/2025 stimulieren die Nachfrage nach Pre-Stow-Engineering, während E-Commerce-Verkäufer Umschlagshallen mit spätem Annahmeschluss verlangen, die Paketsortierung mit Retourenabwicklung verbinden. Anbieter, die automatisierte Put-Wall-Stationen und cloudbasierte Lagerverwaltungssysteme einsetzen, können Prämienrenditen erzielen und damit die Wettbewerbslinien innerhalb des saudi-arabischen Kontraktlogistikmarkts schärfen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf erhältlich


Nach Vertragslaufzeit: Langfristige Partnerschaften spiegeln strategische Beziehungen wider
Verträge mit einer Laufzeit von mehr als drei Jahren kontrollierten 55,40 % der Abrechnungen im Jahr 2025 und werden voraussichtlich mit einer CAGR von 3,72 % bis 2031 ihren Vorsprung ausbauen. Die Tendenz zu längeren Laufzeiten unterstützt kapitalintensive Investitionen in dedizierte Fuhrparks, klimatisierte Kühlräume und IT-Integrationen, die unter kurzfristigen Vereinbarungen unwirtschaftlich wären. Daher verhandeln viele globale Verlader Gewinnbeteiligungsklauseln, die 3PL-Anbieter für kontinuierliche Verbesserungseinsparungen belohnen und beide Seiten in Partnerschaftsdenken statt in transaktionalen Ausschreibungszyklen einbinden.
Kürzere Verträge mit einer Laufzeit von 1–3 Jahren bestehen in Branchen mit stark schwankender Nachfrage oder in Pilotprojekten fort, bei denen Kunden die Servicequalität vor dem vollständigen Rollout testen. Dennoch signalisiert die strukturelle Präferenz für längere Laufzeiten das reifende Risikoprofil des saudi-arabischen Kontraktlogistikmarkts. Anbieter mit soliden Bilanzen und ISO-zertifizierten Prozessen sichern sich die größten Anteile, da sie Servicekontinuität über mehrjährige Konzessionen garantieren können, die auf die Bauzeitpläne von Gigaprojekten abgestimmt sind.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf erhältlich
Nach Endnutzerbranche: Transformation des Gesundheitswesens treibt das schnellste Wachstum
Einzelhandel und E-Commerce blieben der wichtigste Nachfragemotor und trugen im Jahr 2025 26,60 % des Gesamtumsatzes bei, da Smartphone-Verbreitung und digitale Geldbörsen die Online-Ausgaben ankurbeln. Gesundheitswesen und Pharmazeutika zeigen jedoch die steilste Wachstumskurve mit einer prognostizierten CAGR von 4,12 % bis 2031, begünstigt durch einen prognostizierten inländischen Pharmamarkt von USD 7,04 Milliarden bis 2028. Die dem Gesundheitswesen zuzurechnende Größe des saudi-arabischen Kontraktlogistikmarkts wird voraussichtlich schneller wachsen als jedes andere Segment, da Krankenhäuser GDP-Konformität, validierte Kühlbehälter und chargenweise Rückverfolgbarkeit vorschreiben.
Fertigungs-, Automobil-, Chemie- und Lebensmittel-&-Getränkesegmente liefern stabile Basisvolumina, die die Zyklizität der Konsumausgaben abfedern. Die Handhabung gefährlicher Güter und ISO-Tankreinigungsdienste erweitern die Erlösdiversifikation für chemische Verlader, während Halal-Lebensmittelexporteure HACCP-zertifizierte Lagerung benötigen. Die Vielzahl der Branchen verringert die Abhängigkeit von einem einzigen Kundenstamm und stärkt die Widerstandsfähigkeit des saudi-arabischen Kontraktlogistikmarkts.
Geografische Analyse
Riad und die umliegende Zentralprovinz generieren den höchsten Kontraktlogistikaufwand, begünstigt durch eine Bevölkerung von über 7 Millionen und ein wachsendes Cluster regionaler Hauptniederlassungen. E-Commerce-Volumina, die in die automatisierten Fulfillment-Zentren der Provinz geleitet werden, unterstreichen ihre Rolle als nationales Distributionszentrum. Dschidda verankert die Westprovinz mit dem König-Abdulaziz-Hafen, der Rotes-Meer-Handelsrouten, Pilgerströme und neue Hospitality-Bauprojekte abwickelt, die synchronisierte Lieferketten für Hotel-OS&E erfordern.
Die Ostprovinz profitiert von Ölfeld-Dienstleistungen, Petrochemie und Metallverarbeitung in der Nähe von Jubail und Ras Al Khair. Da Raffinerien in Spezialchemikalien diversifizieren, erweitern Lagerungs- und Abfülloperationen die Mehrwerterlöspools für Kontraktlogistikanbieter. Nördliche und südliche Grenzgebiete profitieren von neuen Lkw-Rastplätzen, Zolllagerplätzen und elektronischen Zollgateways, die den Handel mit Jordanien, Irak, Jemen und Oman vereinfachen und damit die geografische Reichweite des saudi-arabischen Kontraktlogistikmarkts erweitern.
Regulatorisches Umfeld
Saudi-Arabiens Kontraktlogistikbetrieb unterliegt einem Rahmenwerk mit mehreren Behörden. Die Transport General Authority (TGA) übernimmt die Führung bei der Lizenzierung und Compliance des gewerblichen Landtransports, einschließlich der Registrierung über die Wasl-Plattform und der Anforderungen an Fahrzeuginspektionen. Das Straßentransportgesetz (2025) prägt zudem, wie 3PL-Anbieter Logistikzentren, Terminals und Distributionszentren strukturieren, einschließlich der Art, wie dedizierte und Multi-Client-Standorte betrieben werden und wie ausgelagerte Kapazitäten verwaltet werden.
Die Vorschriften für Last-Mile- und grenzüberschreitende Paketsendungen werden verschärft. Ab dem 1. Januar 2026 müssen Paketzustelldienste Sendungen ohne gültige Nationaladresse ablehnen, was den Bedarf an verbesserter Adressdatenerfassung und Onboarding-Workflows sowohl bei Versendern als auch bei 3PL-Anbietern erhöht. Die TGA führte im April 2026 außerdem einen Regulierungsrahmen für das Testen und den Betrieb autonomer Fahrzeuge ein und setzte eine Frist bis zum 27. August 2026 zur Korrektur des Landtransportstatus. Dieser Zeitplan bringt kurzfristige Compliance- und Flottendokumentationsarbeit für Spediteure mit sich, die Kontraktlogistiknetzwerke unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei den Versendern, einschließlich Herstellern, Einzelhändlern/E-Commerce-Betreibern, Gesundheitsdienstleistern und Chemieunternehmen. Diese Kunden lagern integrierte Dienstleistungen an 3PL-Anbieter aus, die Transportmanagement, Lagerhaltung und Mehrwertdienste wie Etikettierung, Kitting und leichte Montage im Rahmen mehrjähriger Verträge bündeln. Eingehende Frachten gelangen typischerweise über Seehäfen ins Land, wobei der Jeddah Islamic Port als primärer Knotenpunkt fungiert, und hafennahe Logistikcluster rund um Jeddah (einschließlich des Gebiets Khumrah) versorgen anschließend Riad und die Ostprovinz über Straße und zunehmend intermodale Korridore.
Zu den vor- und nachgelagerten Ermöglichern zählen Hafenbetreiber und Entwickler von Industriezonen, die Zoll- und Multi-User-Anlagen bereitstellen. Technologieanbieter sitzen ebenfalls in der Mitte der Kette und liefern WMS/TMS-, Track-and-Trace- und Zolldokumentations-Toolsets, um schnellere Paketabfertigungsanforderungen und anhaltende Transparenzanforderungen zu erfüllen. Der Jeddah Islamic Port verfügt derzeit über 17 betriebsbereite Logistikzentren, was ein hafenzentriertes Netzwerk für Containerentladung, Cross-Docking und Bestandsverzögerung stärkt. Auf der Netzwerkebene unterstützt die Logistics Corridors Initiative (gestartet im März 2026) den Frachttransfer zwischen GCC-Häfen und Rotmeer-Gateways wie Jeddah und ergänzt aufstrebende Hubs wie Oxagon (NEOM) für hochkontrollierte, projektgetriebene Lieferketten.
Wettbewerbslandschaft
Der saudi-arabische Kontraktlogistikmarkt beherbergt eine Mischung aus globalen Integratoren, regionalen Champions und einheimischen Spezialisten. DHL, DSV und Maersk nutzen weltweite Netzwerke, standardisierte IT-Systeme und Compliance-Protokolle, um multinationale Kunden zu bedienen. DHLs Zusage aus dem Jahr 2025, EUR 500 Millionen (USD 520 Millionen) in den Golfstaaten zu investieren, zusammen mit dem Gemeinschaftsunternehmen mit Aramcos ASMO, zeigt das langfristige Vertrauen in den Wachstumskurs des Königreichs.
Regionale Betreiber wie Aramex und CEVA Logistics nutzen ihre tiefe Vertrautheit mit den Zollprozessen des Golfkooperationsrats und arabischsprachigen Servicedesks. CEVAs Partnerschaft mit Almajdouie im Jahr 2024 schuf eine hybride Einheit, die internationale Standardarbeitsanweisungen mit lokalen Ressourcenbasen verbindet und eine der größten Multi-Client-Plattformen innerhalb des saudi-arabischen Kontraktlogistikmarkts bildet. Inländische Gruppen, darunter NAQEL Express, Almajdouie und Bahri Logistics, zeichnen sich durch regulatorisches Know-how, Saudisierungs-Compliance und Flotteninstandhaltung unter Wüstenbedingungen aus und gewinnen beträchtliche Anteile an Verträgen im staatlichen und Energiebereich.
Die technologische Intensität differenziert Wettbewerber zunehmend. Marktführer setzen Robotik, KI-gestützte Slotting-Algorithmen und digitale Zwillinge ein, um zweistellige Produktivitätssteigerungen zu erzielen. Bahris Integration des Infor-Lagerverwaltungssystems erzeugte Echtzeit-Arbeitstransparenz und 30 % schnellere Dock-to-Stock-Zyklen und steigerte damit seine Attraktivität für Pharmazeutika-Importeure. Kleinere Akteure könnten zu Akquisitionszielen werden, wenn sie die Kapitalanforderungen für Automatisierung und ESG-Nachrüstungen nicht erfüllen können. Die aktuelle Konfiguration deutet auf eine schrittweise Konsolidierung hin, dennoch treten weiterhin Nischenspezialisten für Kühlketten- oder Gigaprojekt-Logistik in den Markt ein und erhalten eine moderate Marktfragmentierung aufrecht.
Marktführer der saudi-arabischen Kontraktlogistikbranche
Almajdouie Group
Aramex
GAC
Bahri Logistics.
NAQEL Express
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Sonderwirtschaftszonen (SWZ) schaffen klaren Freiraum für Kontraktlogistikanbieter, die Zolllager, Zollaufschub und leichte Fertigungslogistik im Rahmen langfristiger Vereinbarungen betreiben können. Saudi-Arabien hat fünf SWZ eingerichtet (einschließlich Riyadh Integrated, Jazan, Ras Al-Khair und KAEC), und diese Zonen begünstigen 3PL-Anbieter, die zollbezogene Dienstleistungen mit Mehrwertaktivitäten wie Etikettierung und Kitting für Re-Export und Inlandsvertrieb kombinieren können.
Der Ausbau von hafennahen Kapazitäten ist ein weiterer Chancenbereich, da er öffentliche und entwicklerseitige Investitionen in Multi-User-Logistiknachfrage umwandelt. Investitionen im Zusammenhang mit 34 Logistikzentren an Häfen übersteigen 15 Milliarden SAR, und Mawani hat 641 Millionen SAR (170 Millionen USD) für den Ausbau der Frachtabwicklung im Jeddah Islamic Port angekündigt, was die Anforderungen an Lager-, Depot- und Vertriebsverträge erhöht. Entlang des Wachstumskorridors am Roten Meer hat der Port of NEOM (Oxagon) über 7,5 Milliarden SAR (2 Milliarden USD) in nachhaltige Infrastruktur investiert, was Nachfrage nach Anbietern schafft, die sich auf Kühlketten, Projektlogistik und hochtransparente Control-Tower-Angebote konzentrieren. Parallel dazu unterstützt die compliance-getriebene Servicegestaltung, einschließlich der Nationaladressanforderung 2026 für die Paketannahme, differenzierte Angebote in den Bereichen Adressvalidierung, Rücksendeabwicklung und Multi-Channel-Fulfillment in der Nähe großer Flughäfen und urbaner Cluster.
Aktuelle Branchenentwicklungen
- Juli 2026: Die saudische Hafenbehörde Mawani unterzeichnete sieben Verträge im Wert von 1 Milliarde SAR (262 Millionen USD) zur Entwicklung und Erweiterung von Logistikzentren im Jeddah Islamic Port und in der Al Khumra Logistics Zone. Der Schritt erweitert die hafennahen Lager- und Containerhofkapazitäten und ermöglicht höhere Abfertigungsvolumen und eine regionale Clusterbildung von Logistikaktivitäten. Die Verträge signalisieren zudem eine Beschleunigung der öffentlich-privaten Zusammenarbeit zur Skalierung des saudischen Kontraktlogistik-Fußabdrucks in der Nähe wichtiger maritimer Gateways.
- Februar 2026: Investitionsvereinbarung zwischen Modon (Saudi Industrial Cities) und Medlog (Logistiksparte von MSC) für eine integrierte Logistikzone im Wert von 137 Millionen SAR (36,5 Millionen USD) in der Third Industrial City von Jeddah. Die Vereinbarung stärkt den Fußabdruck integrierter Logistikzonen in einem wichtigen hafennahen Gebiet Saudi-Arabiens. Die Partnerschaft beschleunigt die Präsenz von MSC Medlog sowie die regionale Lagerkonsolidierung und grenzüberschreitende Warenströme.
- Januar 2026: Das saudische Ministerium für Verkehr und Logistikdienstleistungen berichtete, dass der saudische Logistiksektor Investitionsverträge in Höhe von über 280 Milliarden SAR (74,6 Milliarden USD) gesichert hat. Die makroökonomische Investitionsdynamik im saudischen Logistiksektor unterstützt langfristiges Wachstum in der Kontraktlogistik, den Infrastrukturausbau und die branchenweite Kapazitätserweiterung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt ausgelagerte Kontraktlogistikdienstleistungen, die in Saudi-Arabien im Rahmen formeller Vereinbarungen erbracht werden, bei denen ein Anbieter alle oder einen Teil der Logistikaktivitäten eines Kunden gegen ein vereinbartes Honorar verwaltet.
Ausschlüsse des Anwendungsbereichs: Reine interne Logistikbetriebe, Anlagenverkäufe (wie Gabelstapler oder Regalsysteme) und der eigenständige Bau von Lagerhäusern werden nicht berücksichtigt, sofern sie nicht mit einem laufenden Logistikdienstleistungsvertrag verbunden sind.
Übersicht der Segmentierung
- Nach Serviceart
- Transport
- Straße
- Schiene
- Luft
- See
- Lagerhaltung & Distribution
- Mehrwertdienste (Montage, Etikettierung, Kitting)
- Transport
- Nach Vertragslaufzeit
- 1–3 Jahre
- Über 3 Jahre
- Nach Endnutzerbranche
- Fertigung & Automobil
- Lebensmittel & Getränke
- Einzelhandel & E-Commerce
- Gesundheitswesen & Pharmazeutika
- Chemikalien
- Weitere Branchen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wird genutzt, um den betrieblichen Kontext festzulegen und das Modell an messbare Logistikaktivitäten zu verankern. Wir stützen uns auf öffentliche Datenreihen, die die Nachfrage anzeigen, wie saudische Handels- und Zollveröffentlichungen, die General Authority for Statistics (GaStat) für Sektorleistung und Geschäftstätigkeit, Indikatoren der Saudi Central Bank (SAMA) sowie Transport- und Logistikaktualisierungen des Ministeriums für Verkehr und Logistikdienstleistungen, zusammen mit Verkehrsangaben zu Häfen und Flughäfen, soweit verfügbar.
Wir prüfen zudem Geschäftsberichte und Investorenpräsentationen von Unternehmen auf Hinweise zur Dienstleistungsmischung, Vertragslaufzeitmuster und Notizen zur Kapazitätserweiterung, die dazu beitragen, zu verfeinern, wie sich der Umsatz auf Transport, Lagerhaltung und Distribution sowie Mehrwertdienste aufteilt. Um kleinere Anbieter nicht zu übersehen, werden unterstützende Eingaben mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzen und -intelligenz, einer Datenbank auf Sendungsebene für Import und Export sowie einer Datenbank für Logistiklieferketten und Frachtraten überprüft, soweit anwendbar. Die hier aufgeführten Quellen sind beispielhaft, und es wurden viele weitere öffentliche Dokumente und Datensätze zur Erhebung, Überprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Annahmen aus der Sekundärforschung zu testen, die am schwersten aus öffentlichen Quellen zu beobachten sind, insbesondere die Grenzen des Leistungsumfangs, das Preisverhalten und das Ausmaß, in dem Arbeit tatsächlich ausgelagert versus intern verwaltet wird. Wir sprechen mit Logistikanbietern, großen Versendern und Branchenexperten in den zentralen Hubs wie Riad, Jeddah und der Ostprovinz, damit Preisbewegungen, Lagerauslastung und Vertragsverlängerungsverhalten validiert werden können, bevor das endgültige Modell festgelegt wird.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36% | CXOs: 13% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 38% |
| Kleinere Anbieter: 19% | Manager: 49% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, der saudische Logistiknachfragesignale nutzt, um den Pool der ausgelagerten Umsätze zu rekonstruieren, und wird anschließend nach Dienstleistungsart und Endnutzer auf kontraktverwaltete Aktivitäten eingegrenzt. Das Modell wird anschließend durch selektive Bottom-Up-Prüfungen bestätigt, wie beispielsweise stichprobenweise Preise pro Palettenstellplatz oder pro Quadratmeter für Lagerhaltung, streckenbasierte Transportpreise, soweit beobachtbar, sowie Umsatzaufteilungen der Anbieter aus Interviews und öffentlichen Unterlagen.
Einige praktische Eingaben halten das Modell verankert, einschließlich Import- und Exportdurchsatztrends, Wachstum der Industrieproduktion und des Einzelhandels, Proxys für die E-Commerce-Bestellintensität, Zunahme der Lagerkapazitäten und Belegungsmuster sowie die Vertragslaufzeitmischung (1 bis 3 Jahre gegenüber mehr als 3 Jahren), die den Zeitpunkt der Verlängerung und Preisanpassungen beeinflusst. Wenn die Bottom-Up-Sichtbarkeit für kleinere Anbieter begrenzt ist, werden Lücken durch Durchdringungsannahmen nach Endnutzer und durch die Anwendung konservativer Bandbreiten geschlossen, die mit Rückmeldungen von Versendern stresstestet werden.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, unterstützt durch Trendextrapolation, da makroökonomische Treiber, der Zeitplan von Infrastrukturprojekten und die Auslagerungsbereitschaft die Steigung von Jahr zu Jahr verändern können. Die Szenarien basieren auf erwarteten Veränderungen der Handelsaktivität, des Wachstums des Nicht-Öl-Sektors und der Erweiterungspipelines für Lagerkapazitäten, und anschließend wenden wir Plausibilitätsprüfungen an, damit das resultierende Wachstum mit bekannten Kapazitäts- und Dienstleistungsbeschränkungen übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt über mehrere Kontrollpunkte, sodass die endgültigen Zahlen nicht von einem einzigen Datensatz oder einem einzigen Interview abhängen. Die Modellergebnisse werden mit unabhängigen Signalen wie Handelsvolumina, Wachstumsindikatoren des Sektors und beobachteten Preisbewegungen verglichen, gefolgt von Abweichungsprüfungen, bei denen jede ungewöhnliche Stufenänderung markiert und erneut getestet wird. Falls eine Lücke bestehen bleibt, kontaktieren wir die Quellen erneut, um zu bestätigen, ob ein Vertragsgewinn, eine Preisanpassung oder eine Richtlinienänderung die Verschiebung erklärt.
Vor der endgültigen Freigabe wird die Arbeit schrittweise von Analysten überprüft, die nicht am ersten Entwurfsmodell mitgewirkt haben, was hilft, Einheitenprobleme, Doppelzählungen oder fehlende Umfangspunkte zu erkennen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage, Preisgestaltung oder Kapazität beeinflussen. Unmittelbar vor der Lieferung wird eine abschließende Durchsicht vorgenommen, damit Kunden eine aktuelle Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den saudi-arabischen Kontraktlogistikmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die saudi-arabische Kontraktlogistik stimmen oft nicht überein, da der zugrunde liegende Umfang nicht konsistent ist und die Umsatzgrenze zwischen ausgelagerter Kontraktarbeit und breiteren Logistikausgaben unterschiedlich behandelt wird. Unterschiede treten auch auf, wenn eine Schätzung nur Lager- und Distributionsverträge zählt, während eine andere allgemeine 3PL-, Spedition- oder Spot-Transportaktivitäten einbezieht, die nicht im Rahmen eines Vertrags verwaltet werden.
Die größten Unterschiede resultieren meist daraus, was als Kontraktlogistikumsatz gezählt wird, wie Mehrwertdienste innerhalb gebündelter Vereinbarungen bepreist werden und ob die Schätzung ein Basisszenario oder eine aggressivere Nachfrageprognose im Zusammenhang mit großen Projektzeitplänen verwendet. Auch der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus sind relevant, da sich Transportpreise und Lagerpreise innerhalb eines Jahres ändern können und ältere Annahmen länger im Modell verbleiben können, als es angemessen wäre.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,23 Mrd. USD (2025) | |
| Branchenverband A | 1,45 Mrd. USD (2025) | Diese Zahl scheint einen breiteren Pool ausgelagerter Logistikausgaben zu umfassen, bei dem Ad-hoc-Transport- und Speditionsaktivitäten mit kontraktverwalteten Dienstleistungen vermischt werden können, was den Gesamtwert im Vergleich zu einer reinen Kontraktbetrachtung erhöht. |
| Regionale Beratungsgesellschaft B | 1,05 Mrd. USD (2026) | Diese Schätzung erscheint im Hinblick auf den Dienstleistungsumfang enger gefasst und könnte Mehrwertdienste als Durchlaufkosten innerhalb von Verträgen behandeln, und sie geht zudem von einem späteren Jahr aus, was das Niveau senken kann, wenn angenommen wird, dass sich Preisanpassungen schnell normalisieren. |
Die Tabelle zeigt, dass sich der Großteil der Abweichung durch Entscheidungen zum Vertragsumfang und durch die Art und den Zeitpunkt der Preisgestaltung gebündelter Dienstleistungen erklären lässt. Indem Spot- und Speditionsumsätze außerhalb des Gesamtwerts gehalten werden, sofern sie nicht Teil einer vertraglich vereinbarten, verwalteten Dienstleistung sind, und indem Preis- und Auslagerungsannahmen durch erneute Überprüfungen im Zusammenhang mit Handels- und Kapazitätsindikatoren aktualisiert werden, bleibt die resultierende Zahl besser reproduzierbar, was dem von Mordor Intelligence verwendeten Ansatz entspricht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der saudi-arabische Kontraktlogistikmarkt im Jahr 2026?
Der Markt ist im Jahr 2026 USD 1,27 Milliarden wert und wird bis 2031 voraussichtlich USD 1,51 Milliarden erreichen.
Welche Serviceart erzielt den höchsten Umsatz?
Transportdienstleistungen machen 64,30 % des Umsatzes im Jahr 2025 aus und spiegeln die Dominanz des Straßen- und des aufstrebenden Schienengüterverkehrs wider.
Welches Endnutzersegment wächst am schnellsten?
Gesundheitswesen und Pharmazeutika werden bis 2031 voraussichtlich mit einer CAGR von 4,12 % wachsen, getrieben durch die steigende Nachfrage nach Kühlkettenlösungen.
Was treibt die Präferenz für langfristige Logistikverträge an?
Mehrjährige Vision-2030-Projekte und kapitalintensive Automatisierung veranlassen Verlader und 3PL-Anbieter, Vereinbarungen mit einer Laufzeit von mehr als drei Jahren abzuschließen.
Wie beeinflussen Sonderwirtschaftszonen die Logistiknachfrage?
Sonderwirtschaftszonen gewähren 50-jährige Steuerbefreiungen und Zolllagerverfahren und ziehen damit Hersteller an, die dedizierte Lagerhaltung, Zollabwicklung und Mehrwertdienste benötigen.
Seite zuletzt aktualisiert am:



