
Marktgröße und Marktanteil für Saucen, Würzmittel und Dressings
Marktanalyse für Saucen, Würzmittel und Dressings von Mordor Intelligence
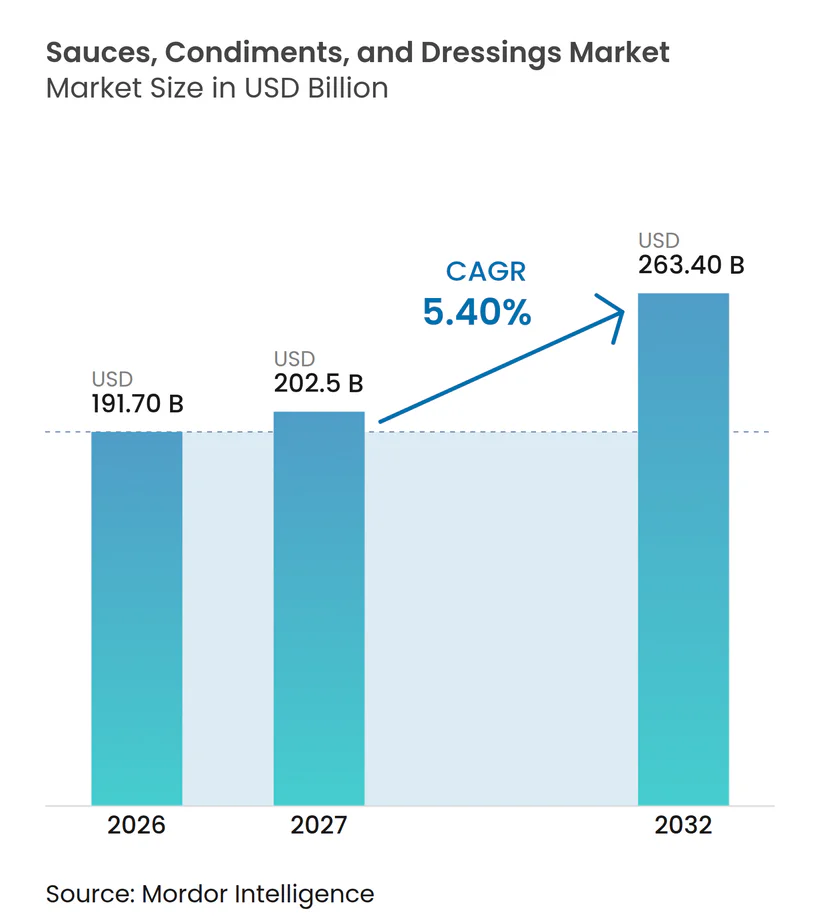
Die Marktgröße für Saucen, Würzmittel und Dressings wurde im Jahr 2026 auf 191,7 Milliarden USD geschätzt und wird voraussichtlich von 202,5 Milliarden USD im Jahr 2027 auf 263,4 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,4 % während des Prognosezeitraums (2027–2032).
Das Wachstum hängt davon ab, Geschmacksexperimente in gebrauchsfertige Saucen für den täglichen Bedarf zu übersetzen, wobei natürliche Formulierungen einen weiteren Differenzierungspunkt bieten. Im Vereinigten Königreich schaffen Geschmacksentdeckungen und Würzmittel mit natürlichen Zutaten komplementäre Wege zu den Verbrauchern. Schwankungen bei Zutatenpreisen und nährstoffbezogene Kennzeichnungspläne in Singapur erhöhen die Formulierungs- und Preisrisiken für betroffene Einzelhandels-Saucenhersteller. Der Wettbewerb begünstigt daher Lieferanten, die klare Verwendungsmöglichkeiten bei Mahlzeiten mit reproduzierbaren Formulierungen verbinden und so eine breitere Geschmacksauswahl in Produkte umwandeln, die für wiederkehrende Haushalts- oder Foodservice-Anlässe geeignet sind.
Wichtigste Erkenntnisse des Berichts
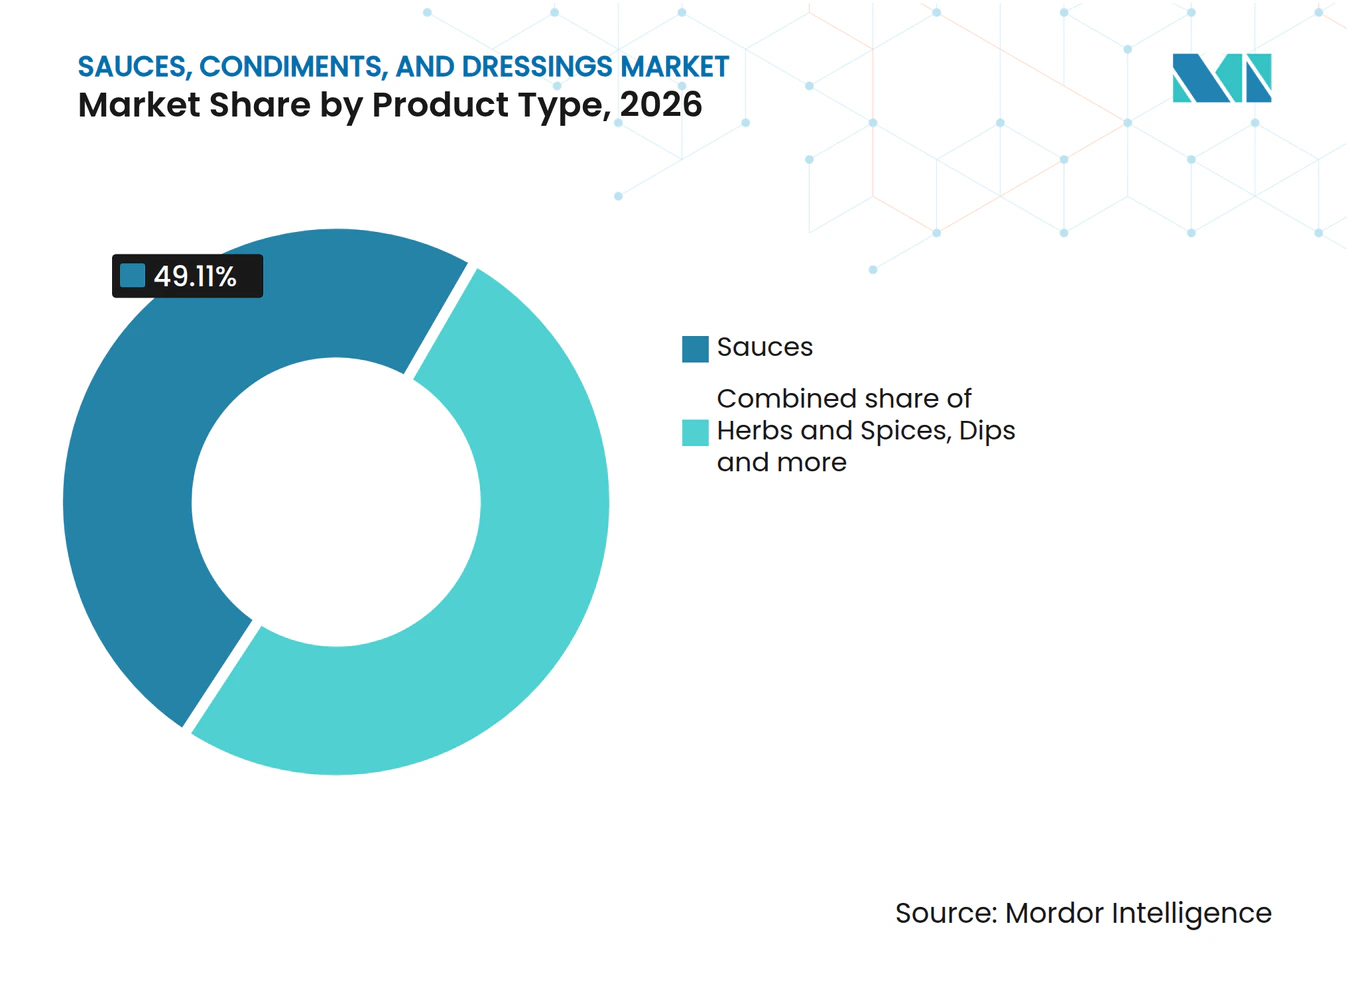
- Nach Produkttyp hielt Saucen im Jahr 2026 einen Marktanteil von 49,11 % am Markt für Saucen, Würzmittel und Dressings, während Dressings im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 6,4 % wachsen werden.
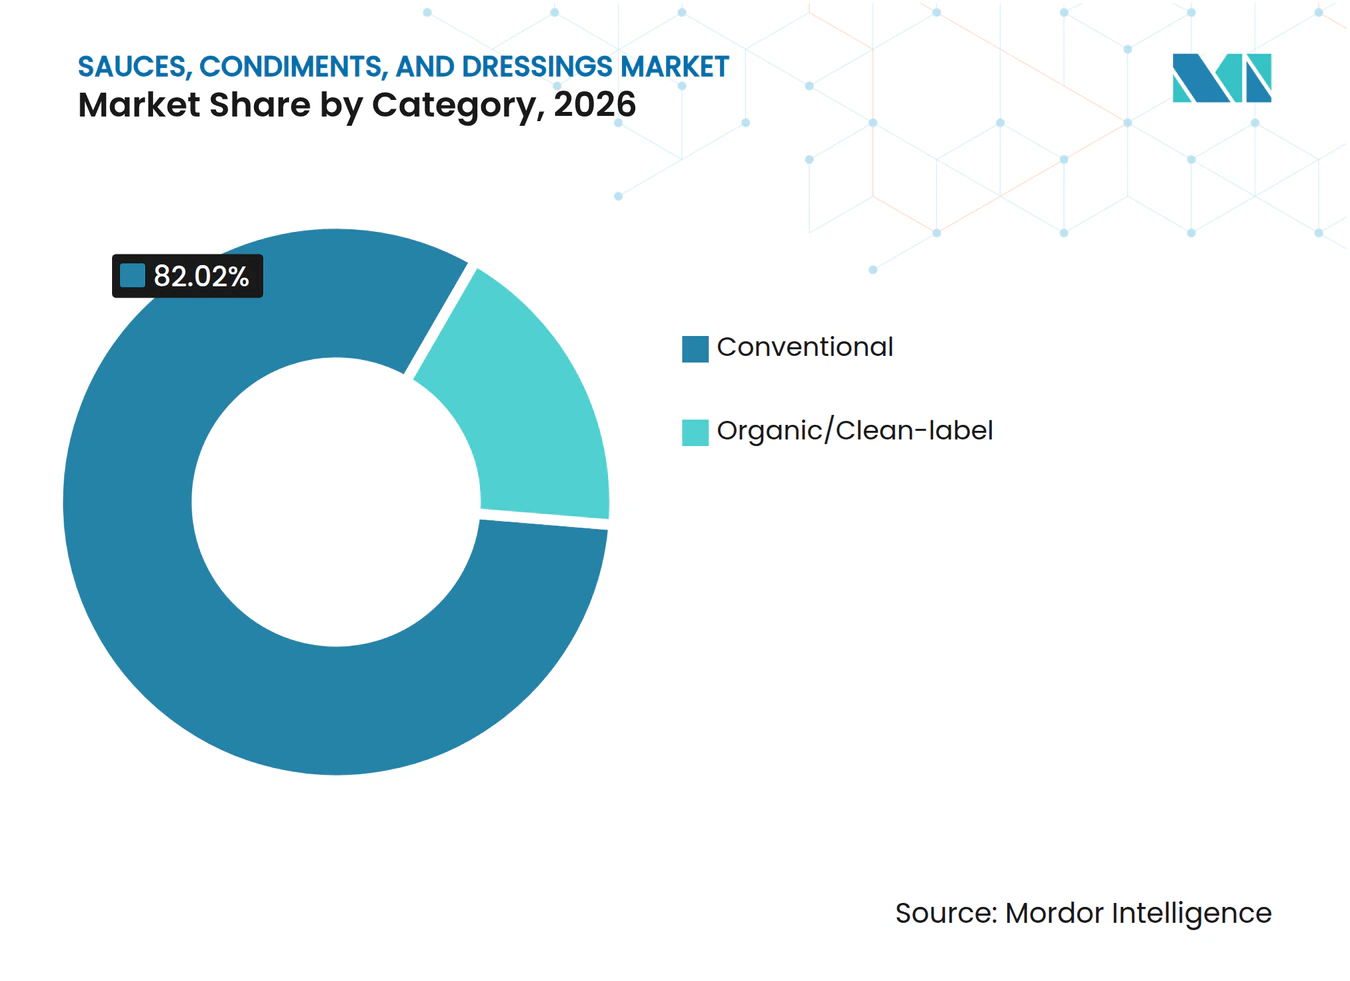
- Der Kategoriemix wurde von konventionellen Produkten mit einem Anteil von 82,02 % an der Marktgröße für Saucen, Würzmittel und Dressings im Jahr 2026 angeführt, und Bio-/Clean-Label-Produkte werden voraussichtlich im Zeitraum 2027–2032 einen CAGR von 5,85 % verzeichnen.
- Die Verpackungsnachfrage wurde von PET-/Glasflaschen mit 43,27 % des Marktes im Jahr 2026 angeführt, wobei Beutel/Standbeutel voraussichtlich mit einem CAGR von 5,65 % im Zeitraum 2027–2032 wachsen werden.
- Über alle Vertriebskanäle hinweg entfielen auf Supermärkte/Hypermärkte im Jahr 2026 58,63 % des Marktes, während Online-Einzelhandelsgeschäfte voraussichtlich einen CAGR von 6,45 % im Zeitraum 2027–2032 verzeichnen werden.
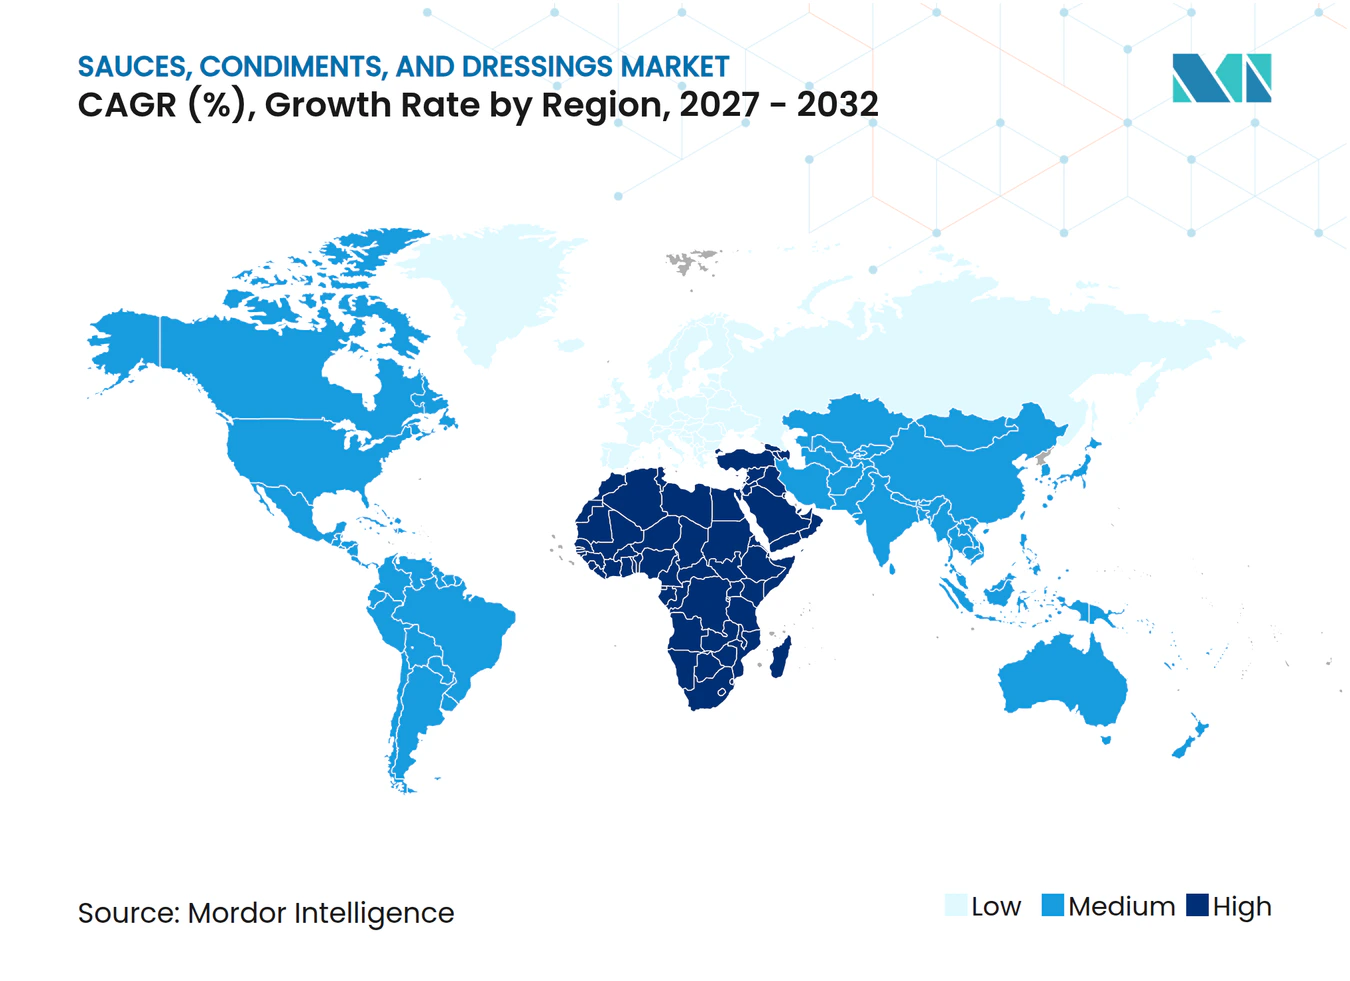
- Geografisch gesehen repräsentierte Asien-Pazifik im Jahr 2026 41,57 % des Marktes, und der Nahe Osten und Afrika wird voraussichtlich mit einem CAGR von 7 % im Zeitraum 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Produktinnovation und Geschmacksdiversifizierung | +2% | Vereinigte Staaten, Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Beliebtheit ethnischer und regionaler Küchen | +1.8% | Südkorea, Vereinigte Staaten und Europa | Mittelfristig (2–4 Jahre) |
| Premiumpreisige Clean-Label-Formulierungen | +1.5% | Vereinigtes Königreich, Europa | Mittelfristig (2–4 Jahre) |
| Einfluss von Esskultur und sozialen Medien | +1.3% | Vereinigtes Königreich, Europa | Kurzfristig (≤ 2 Jahre) |
| Zunahme des Kochens zu Hause und hybrider Mahlzeitanlässe | +0.9% | Vereinigte Staaten, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anreicherung von Würzmitteln mit funktionellen Zutaten | +0.4% | Japan, Asien-Pazifik-Region | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Produktinnovation und Geschmacksdiversifizierung
Produktinnovation kann die Saucennachfrage steigern, indem eine komplexe Geschmackskombination durch eine einzige gebrauchsfertige Formulierung nutzbar gemacht wird. Im April 2026 führte Nestlé USA Minor's Kitchen landesweit in den Vereinigten Staaten exklusiv auf Amazon ein, mit 4 Varianten, darunter Zitronen-Knoblauch-Aioli, Koreanisches BBQ, Chili-Trüffel und American Smokehouse. Die LA VICTORIA-Marke von Hormel Foods führte im August 2025 Chipotle-, Feurigen Jalapeño- und Süß-Scharfe Topping-Saucen sowie Verde Habanero Salsa für US-amerikanische Lebensmittelhändler ein. Amazon-Exklusivität und Verfügbarkeit im Lebensmittelhandel schaffen unterschiedliche Wege, um diese neuen Geschmacksrichtungen in Heimmahlzeiten zu integrieren. Diese Markteinführungen können zusätzliche Zubereitungsanlässe für verpackte Saucen schaffen, die über den bloßen Geschmackswechsel innerhalb einer bestehenden Mahlzeit hinausgehen.
Wachsende Beliebtheit ethnischer und regionaler Küchen
Die Nachfrage nach erkennbaren regionalen Geschmacksrichtungen eröffnet Saucenexporteuren eine Möglichkeit, die über die Versorgung mit vertrauten heimischen Rezepten hinausgeht. Südkoreas Saucenexporte in die Vereinigten Staaten erreichten im Jahr 2025 einen Wert von 92,2 Millionen USD, ein Anstieg von 5 % gegenüber dem Vorjahr.[1] Das Landwirtschaftsministerium des Landes verknüpfte den US-amerikanischen Konsum von Gochujang und anderen Saucen mit der wachsenden Nachfrage nach scharf-süßen Geschmacksrichtungen. Südkoreas Saucenexporte nach Europa erreichten im ersten Halbjahr 2026 einen Wert von 17,5 Millionen USD, ein Anstieg von 17,2 % gegenüber dem Vorjahr. Für Exporteure unterstützen diese unterschiedlichen Zielmärkte die Entwicklung geschmacksorientierter Sortimente mit Verwendungsmöglichkeiten, die Verbraucher bei verschiedenen Mahlzeitanlässen erkennen können.
Hochpreisige Clean-Label-Formulierungen
Eine Premium-Formulierung benötigt ein Zutatenversprechen, das dem Käufer einen konkreten Grund gibt, dieses Würzmittel zu wählen. Ocado Retail berichtete im Juni 2025, dass die Verkäufe der ungesüßten, natürlichen Würzmittel von Hunter & Gather auf Ocado.com um 90 % gegenüber dem Vorjahr gestiegen sind. Dies liefert ein konkretes Nachfragesignal für einen definierten Formulierungsansatz im britischen Online-Lebensmittelhandel. Für eine Marke, die eine Premium-Positionierung anstrebt, kann ein ungesüßtes Rezept die Zutatenwahl des Produkts zum Mittelpunkt seines Angebots machen. Die Produktentwicklung muss dann den beabsichtigten Geschmack liefern, ohne Süße zur Grundlage des Erlebnisses zu machen. Der gemeldete Anstieg gibt britischen Online-Lebensmittelhändlern einen umsatzbasierten Grund, diese ungesüßten natürlichen Linien im Sortiment zu behalten.
Einfluss von Esskultur und sozialen Medien
Online-Lebensmittelentdeckungen können die Würzmittelnachfrage steigern, indem sie vertrauten Mahlzeiten zusätzliche Geschmacksoptionen bieten. Savanta befragte im Mai 2025 für Ocado Retail 2.126 britische Erwachsene, wobei der Händler das Würzmittelexperimentieren jüngerer Verbraucher mit sozialen Medien und Online-Lebensmittelinhalten verknüpfte. Unter den Befragten im Alter von 25 bis 34 Jahren gaben 66 % an, deutlich mehr Würzmittel als noch vor 5 Jahren zu besitzen.[2] In derselben Altersgruppe gaben 75 % an, bei den meisten Mahlzeiten irgendeine Art von Sauce zu verwenden. Diese Erkenntnisse machen Demonstrationen wiederholbarer Mahlzeitverwendungen zu einer kommerziell relevanten Verbindung zwischen Online-Entdeckung und dem Esstisch. Ein online entdeckter Geschmack benötigt Verwendungsmöglichkeiten über seinen ersten Versuch hinaus, sodass alltägliche Mahlzeitdemonstrationen Marken einen Weg vom Experimentieren zur wiederholten Nutzung bieten können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hoher Zucker-/Salzgehalt und Bedenken hinsichtlich Konservierungsmitteln | -1% | Singapur, Asien-Pazifik-Region | Mittelfristig (2–4 Jahre) |
| Volatile Rohstoffpreise für Tomaten/Chili | -0.8% | Metro-Manila-Gebiet | Kurzfristig (≤ 2 Jahre) |
| Regionale Kennzeichnungskonformitätskosten für Exporteure | -0.4% | Vereinigte Staaten und Europa | Mittelfristig (2–4 Jahre) |
| Verbraucherskepsis gegenüber Zusatzstoffen und Konservierungsmitteln | -0.3% | Australien, Asien-Pazifik-Region | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Zucker-/Salzgehalt und Bedenken hinsichtlich Konservierungsmitteln
Einschränkungen im Zusammenhang mit Natrium und gesättigten Fettsäuren können die Marketingoptionen und Formulierungsentscheidungen einer Saucenmarke einschränken. Das Gesundheitsförderungsgremium Singapurs plant, Nutri-Grade im Jahr 2028 auf vorverpackte Einzelhandelssaucen auszuweiten und damit den zuvor angekündigten Zeitplan für Mitte 2027 zu ersetzen.[3] Das geplante System würde erfordern, dass Produkte der Klassen C und D das Etikett auf Verpackungen und Online-Einträgen anzeigen, während die Kennzeichnung der Klassen A und B freiwillig wäre. Werbung für Produkte der Klasse D wäre online und in physischen Umgebungen verboten. Die Spezifikationen unterliegen noch WTO-Konsultationen und der Veröffentlichung im Amtsblatt. Die Verschiebung der Umsetzung von Mitte 2027 auf 2028 gibt Marken mehr Zeit, aber betroffene Saucenhersteller stehen weiterhin vor Entscheidungen zur Neuformulierung, Neugestaltung der Etiketten für Klasse C oder D oder Werbebeschränkungen für Klasse D.
Volatile Rohstoffpreise für Tomaten/Chili
Plötzliche Preisbewegungen bei Zutaten können es schwieriger machen, ein festes Sauzenrezept zu einem stabilen Verkaufspreis anzubieten. Das offizielle philippinische Monitoring verzeichnete vom 17. August bis 9. September 2026 einen Anstieg der durchschnittlichen Einzelhandelspreise für grüne Chilis in Metro Manila um 32,09 %. Dieser lokale Einzelhandelspreisindikator veranschaulicht, wie schnell eine benannte Würzmittelzutat teurer werden kann. Eine Neuformulierung bietet eine weitere Reaktionsmöglichkeit, aber eine Änderung des Chiligehalts könnte das beabsichtigte Schärfe- und Geschmacksprofil gefährden. Wenn ein betroffener Hersteller einen vergleichbaren Anstieg auf die Endpreise für fertige Saucen überträgt, wird die Erschwinglichkeit zu einer zusätzlichen Einschränkung der Nachfrage.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Saucenvolumen und breitere Dressing-AnwendungenSaucen machten im Jahr 2026 einen Anteil von 49,11 % an der Marktgröße für Saucen, Würzmittel und Dressings aus und waren damit das größte Segment. Marzetti berichtete, dass Bachan's, die japanische Barbecue-Saucenmarke, die am 1. Mai 2026 übernommen wurde, in den 2 Monaten bis zum 30. Juni 2026 einen Nettoumsatz von 15,4 Millionen USD beitrug. Das Unternehmen berichtete auch Circana-Daten, die ein Umsatzwachstum von Bachan's um 8,7 % und ein Distributionspunktwachstum von mehr als 16 % in den 13 Wochen bis zum 28. Juni 2026 zeigen. Die Übernahme veranschaulicht einen Weg zur Saucenskalierung durch ein identifizierbares Produktangebot mit sowohl einer etablierten Nettoumsatzbasis als auch einer wachsenden Einzelhandelspräsenz.
Dressings sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,4 % im Zeitraum 2027–2032. Kewpie erweiterte seine Deep-Roasted Sesame Dressing-Reihe um neue Varianten, kalorienreduzierte Versionen und Saisonprodukte und schlug gleichzeitig Verwendungsmöglichkeiten für mehr Gerichte in Japan vor. Das Unternehmen gab an, dass diese Initiativen den Umsatz steigerten und die Dressing-Kategorie im ersten Halbjahr des Geschäftsjahres 2026, das am 31. Mai 2026 endete, belebten. Die Verknüpfung der Sortimentsentwicklung mit zusätzlichen Gerichten gibt dem Lieferanten mehr Möglichkeiten, dieselbe Produktfamilie weiterzuentwickeln. Eine einzige Sesamidentität, die auf kalorienreduzierte und saisonale Varianten ausgedehnt wird, ermöglicht es einem Lieferanten, Anlässe hinzuzufügen, ohne für jede eine neue Marke aufzubauen.


Notiz: Anteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Nach Kategorie:
Konventionelles Volumen und Bio-EntwicklungKonventionelle Produkte repräsentierten im Jahr 2026 einen Marktanteil von 82,02 % am Markt für Saucen, Würzmittel und Dressings und waren damit das größte Segment. Im Februar 2025 befand sich bei Heinz Qingdao, einer Produktionstochtergesellschaft von Kraft Heinz in China, die fünfte Ketchup-Linie in der abschließenden Inbetriebnahme mit einer Jahreskapazität von 20.000 Tonnen. Eine Linie dieser Kapazität ist auf ein stabiles Ketchupvolumen angewiesen, um sich zu rechtfertigen, was Mainstream-Formulierungen an den Fertigungsdurchsatz bindet.
Bio-/Clean-Label-Produkte sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,85 % im Zeitraum 2027–2032. Die US-amerikanischen Verbraucherverkäufe von Bio-Würzmitteln erreichten im Jahr 2025 618 Millionen USD, ein Anstieg von 2,1 % gegenüber 2024. Der Einzelhandelsvertrieb bietet einen Weg zur Expansion, indem eine Bio-Formulierung an mehr alltäglichen Einkaufsorten verfügbar gemacht wird. Ketchup Please's Bio-Ketchup expandierte von 7 Wisconsin Meijer-Filialen im Mai 2024 auf 67 Standorte im gesamten Bundesstaat bis April 2025. Die Ausweitung einer bestehenden Einzelhandelsbeziehung bietet einer Bio-Ketchup-Marke eine Möglichkeit, die Verfügbarkeit zu erweitern, ohne auf eine neue Produkteinführung angewiesen zu sein.


Nach Verpackung:
Flaschenmaterialien und BeutelwertversprechenPET-/Glasflaschen hielten im Jahr 2026 43,27 % des Marktes und waren damit das größte Segment. Kewpie verwendet Flaschen aus 100 % recyceltem PET für alle 10 in Japan hergestellten 380-Milliliter-Einzelhandels-Dressing- und Dressing-ähnlichen Würzmittelartikel. Der Plan für 2025 konzentrierte sich auf die 380-Milliliter-Größe, die ein höheres Verkaufsvolumen als die 180-Milliliter-Reihe aufwies. Da die 380-Milliliter-Größe mehr Kunststoff pro Flasche verwendet, bietet die Umstellung Kewpie die größte geschätzte jährliche Einsparung an neuem Kunststoff unter seinen recycelten PET-Initiativen für Dressings.
Beutel/Standbeutel sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,65 % im Zeitraum 2027–2032. National Foods berichtete von Ketchupwachstum in Pakistan von Juli bis Dezember 2025, unterstützt durch landesweite Beutelpreisaktionen und die Expansion von Ketchup Champs in Schulen. Eine Preisaktion kann das Beutelangebot leichter ausprobierbar machen, während das Schulprogramm einen separaten Weg zur Markenbindung bietet.
Nach Vertriebskanal:
Supermarktreichweite und Online-ProduktdynamikSupermärkte/Hypermärkte machten im Jahr 2026 58,63 % des Marktes aus und waren damit das größte Segment. Der gesamte US-amerikanische Supermarktumsatz erreichte im Jahr 2025 1 Billion USD. Separat kauften Tesco-Kunden im Vereinigten Königreich in den 12 Monaten vor der Bekanntgabe Mitte 2025 zusätzlich 2,5 Millionen Flaschen Hot Sauce. Tescos zusätzliche Hot-Sauce-Flaschen zeigen, wie ein spezialisiertes Würzmittel auf gewöhnlichen Supermarktregalen Volumen hinzufügt.
Online-Einzelhandelsgeschäfte sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,45 % im Zeitraum 2027–2032. Der durchschnittliche aktive Kundenstamm von Ocado.com, ohne Zoom by Ocado, stieg in den 26 Wochen bis zum 31. Mai 2026 um 10,6 % gegenüber dem Vorjahr auf 1,28 Millionen. Kunden gelten als aktiv, wenn sie innerhalb der letzten 12 Wochen auf Ocado.com eingekauft haben, und die gemeldete Zahl ist die durchschnittliche Anzahl aktiver Kunden über die 26 Wochen. Ocado Retail berichtete auch von einem Umsatzwachstum von 96 % gegenüber dem Vorjahr für M&S Oyster Sauce im Zeitraum vom 28. Juli 2025 bis zum 26. Juli 2026. Dies schafft eine Möglichkeit, ein fokussiertes Austernsoßenangebot innerhalb eines wachsenden Lebensmitteldienstleistungsanbieters zu entwickeln.
Geografische Analyse
Markt für Saucen, Würzmittel und Dressings in Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 einen Anteil von 41,57 % an der Marktgröße für Saucen, Würzmittel und Dressings aus. Innerhalb seines Auslandsgeschäfts berichtete Kewpie von einem Umsatzwachstum von 11 % in Asien-Pazifik im Geschäftsjahr 2025 auf Basis lokaler Währungen, was die regionale Geschäftstätigkeit eines Herstellers veranschaulicht. Erweiterte Fabriken in Thailand und Indonesien arbeiten in vollem Umfang neben Produktionsstätten in Malaysia und Vietnam und bilden ein 4-Länder-Netzwerk, das Kewpie mit einer rasch wachsenden regionalen Nachfrage verknüpft.
Markt für Saucen, Würzmittel und Dressings im Nahen Osten und Afrika
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 7 % im Zeitraum 2027–2032. Im März 2026 kündigte Rawa eine Hot-Sauce-Produktionslinie in Katar an und bietet 473-Milliliter- und 3-Kilogramm-Größen als Reaktion auf die wachsende Restaurant- und Foodservice-Nachfrage an. Die 473-Milliliter- und 3-Kilogramm-Größen geben der angekündigten Reihe 2 Bestellgrößen innerhalb des Foodservice-Kanals. Separat schloss Libstar bis August 2026 die südafrikanische Integration von Dickon Hall Foods in Montagu Foods ab, mit erwarteten Verbesserungen bei der Arbeitsproduktivität, den Raumkosten, der Fertigungseffizienz und der Servicekapazität. Die Restaurantnachfrage in Katar liefert eine kommerzielle Begründung für den Aufbau dedizierter Hot-Sauce-Kapazitäten, wie die angekündigte Linie von Rawa veranschaulicht.
Die Versorgungsbasis Nordamerikas umfasst Kalifornien, wo die USDA-Prognose vom August 2026 die vertraglich vereinbarte Verarbeitungstomatenproduktion für 2026 auf 10 Millionen Short Tons schätzte, 10 % unter dem Wert von 2025. Der EU27-Extra-EU-Exportwert für Würzmittel und Gewürze, ohne das Vereinigte Königreich, fiel im Zeitraum April 2025 bis März 2026 um 4 % gegenüber den vorangegangenen 12 Monaten. In Südamerika exportierte Kikkoman do Brasil im Juni 2025 5 Produkte nach Peru, darunter 2 Sojasoßengrößen, Tare, Austern- und Worcestershire-ähnliche Saucen, wobei die Verkäufe in Peru im September begannen. Jamaika verfügt über den Saucen-Lohnhersteller GK Manufacturing innerhalb von GraceKennedy Foods, Portugal über die von seinem Eigentümer-CEO im Februar 2026 beschriebene Verbraucheranpassung von Paladin und Ecuador über die Saucenproduktion des McCormick-Lizenznehmers ALIMEC. Kikkoman do Brasils Peru-Sortiment und Paladins portugiesische Positionierung zeigen Lieferanten, die Saucen auf einzelne nationale Märkte zuschneiden.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Herstellern, die verpackte Würzmittel auf Verbrauchermärkten platzieren. Nährwertinformationen verwandeln die Rezeptzusammensetzung in eine Verpackungsdesign- und Produktinformationsentscheidung für betroffene Lebensmittel. Eine bestehende Nährwertkennzeichnungspflicht und eine vorgeschlagene Front-of-Pack-Anforderung schaffen unterschiedliche kommerzielle Planungsanforderungen, da letztere eine separate Neugestaltungsentscheidung hinzufügen kann. Freiwillige Front-of-Pack-Leitlinien geben einem Hersteller eine weitere Präsentationsoption, ohne diese Wahl verbindlich zu machen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Japan | Brasilien |
|---|---|---|---|---|
| Zuständige Behörde | FDA | Staatliche Lebensmittelkontrollbehörden | Verbraucherangelegenheitsbehörde | ANVISA |
| Wichtige Instrumente oder Ausrichtung | 21 CFR 101.9; vorgeschlagenes Front-of-Pack-Nährwertfeld | Verordnung (EU) Nr. 1169/2011; Folgenabschätzung zur Lebensmittelinformation | Lebensmittelkennzeichnungsstandards; freiwillige Front-of-Pack-Nährwertleitlinie | RDC 429/2020 und IN 75/2020; Vorschlag zur Eröffnung einer Überprüfung, der im Juni 2025 erwogen wurde |
| Kommerzielle Auswirkung | Nährwertinformationen, sofern nicht ausgenommen; vorgeschlagenes Front-Etikett-Feld für die meisten mit Nährwertangaben gekennzeichneten Lebensmittel | Zutaten-, Allergen-, Betreiber- und Nährwertinformationen, vorbehaltlich Ausnahmen | Nährwertinformationen für betroffene verpackte verarbeitete Lebensmittel; freiwilliges Front-of-Pack-Nährwertformat | Nährwertkennzeichnungsregeln und Front-of-Pack-Kennzeichnungsbestimmungen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Verschärfend | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Alle 4 Rechtsordnungen erhalten mittlere Bewertungen, da etablierte Nährwertkennzeichnungspflichten eine definierte Grundlage bieten und gleichzeitig produktspezifische Etikettenarbeit für betroffene Lebensmittel erfordern. Die US-amerikanische Verschärfungsrichtung spiegelt prospektive zusätzliche Verpackungsdesignarbeit im Rahmen des vorgeschlagenen Nährwertfeldes wider, wobei die Regulierungsagenda eine endgültige Regel für Dezember 2026 vorsieht. Deutschlands und Brasiliens Urteile „Keine Änderung” spiegeln die fortgesetzte Anwendung ihrer operativen Rahmenbedingungen neben der Bewertung möglicher Überarbeitungen durch die Europäische Kommission und Brasiliens Erwägung im Juni 2025, eine Überprüfung zu eröffnen, wider. Japans Urteil „Keine Änderung” spiegelt obligatorische Nährwertdeklarationen in Verbindung mit freiwilliger Front-of-Pack-Leitlinie wider, wobei die Übernahme des zusätzlichen Formats dem Hersteller überlassen bleibt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Versorgung mit Dosierkomponenten, die Saucenformulierung und -herstellung sowie den Foodservice-Vertrieb. Im August 2025 schloss Marubeni eine Minderheitsbeteiligung an Win Chance Foods aus Thailand ab, einem Würzmittelhersteller, der große Lebensmittelunternehmen und Restaurantketten in Thailand und den Nachbarländern beliefert. Win Chance Foods nutzt eine Datenbank mit mehr als 2.000 Rezepten, um maßgeschneiderte Saucen zu entwickeln, und seine Fertigungstechnologie unterstützt eine flexible, stabile Kleinserienproduktion. Dies verbindet die Rezeptentwicklungskompetenz mit der kommerziellen Produktion und legt den Wert in die Fähigkeit, eine kundenspezifische Sauce konsistent zu liefern, und nicht nur in die Formulierung allein.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Versorgung mit Dosierkomponenten | Spezialisten für Saucenverschlüsse wie Aptar Closures | Verschlussverkäufe | Abstimmung des Dosierdesigns auf die Fließeigenschaften der Sauce | Verschluss und Sauce gemeinsam qualifizieren, bevor das Produktionsformat ausgewählt wird |
| Saucenformulierung und -herstellung | Würzmittelhersteller wie Win Chance Foods | Saucenverkäufe an Lebensmittelunternehmen und Restaurantketten | Abstimmung der Rezeptvielfalt mit reproduzierbarer Produktion | Rezepte innerhalb kontrollierter Chargen- und Qualitätsroutinen validieren |
| Foodservice-Vertrieb | Foodservice-Distributoren wie Sysco | Produktweiterverkauf an Foodservice-Kunden | Koordinierung der Saucenverfügbarkeit mit den Lieferfenstern der Betreiber | Routinemäßige Lieferrouten planen und Kapazitäten für Sonderbestellungen reservieren |
| Quelle: Mordor Intelligence | ||||
Die maßgeschneiderte Saucenentwicklung konzentriert den Wert auf die Übergabe von einem Rezept zur reproduzierbaren Produktion. Aptar Closures führte im Dezember 2025 4 Spezialverschlusstypen für Saucen ein und bietet Dosieroptionen, die ein Hersteller gegen die Fließeigenschaften jeder Sauce qualifizieren kann. Im Geschäftsjahr 2026 boten Syscos Betriebsstandorte bestimmten Kundenstandorten tägliche Lieferungen und kurzfristige Sonderbestellungskapazitäten an und stellten damit Vertriebsoptionen bereit, die für die Lieferung kundenspezifischer Saucen an Foodservice-Betreiber relevant sind.
Wettbewerbslandschaft
Marktkonzentration
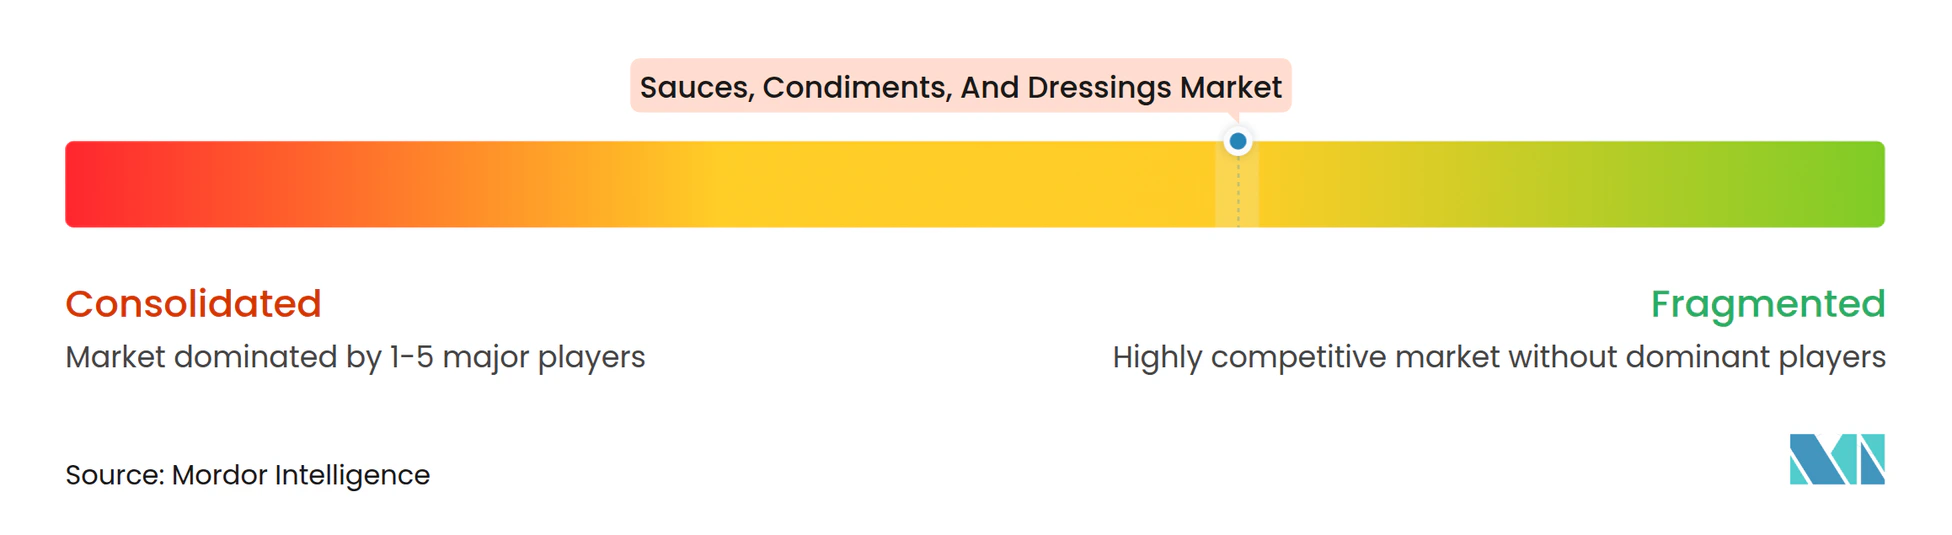
Der Wettbewerb kombiniert eine breite Lieferantenbasis mit etablierten internationalen Markeninhabern, die unterschiedliche Geschmacks- und Kundenanforderungen bedienen. McCormick & Co Inc bedient Einzelhändler über Consumer und Geschäftskunden über Flavor Solutions und verkauft Würzmittel und andere Geschmacksprodukte, wobei der globale Consumer-Umsatz im Jahr 2025 gegenüber 2024 um 2,6 % gestiegen ist. Weitere wichtige Akteure sind The Kraft Heinz Company und Unilever Plc, deren Foods-Geschäft Würzmittel und Saucen umfasst. Der Sojasoßenhersteller Kikkoman Corporation berichtete von einem konsolidierten Umsatzwachstum von 5,2 % im Geschäftsjahr 2026, während das nordamerikanische Pasta-Sauce-Geschäft von Mizkan Holdings Co. Ltd. RAGÚ und Bertolli umfasst. Diese Unternehmen konkurrieren in verschiedenen Produkt- und Kundenbereichen, was ein Einzelhandelsmarkenportfolio und die Belieferung von Lebensmittelherstellern zu unterschiedlichen Wettbewerbsdimensionen macht.
Am 2. Januar 2026 schloss McCormick die Übernahme eines zusätzlichen 25-%-Anteils an McCormick de Mexico von Grupo Herdez ab und erhöhte damit seinen Anteil auf eine kontrollierende 75 %. Das mexikanische Portfolio umfasst unter anderem Mayonnaise, Senf und Hot Sauce und gibt McCormick die Kontrolle über eine etablierte Reihe von Würzmittellinien. Kikkoman Foods, Inc., die US-amerikanische Fertigungstochtergesellschaft von Kikkoman Corporation, begann im Mai 2026 mit der Sojasoßenherstellung in Jefferson, Wisconsin, wobei die Ankündigung im September Lieferungen für Oktober vorsah. Kikkoman verknüpfte das Werk mit der wachsenden nordamerikanischen Sojasoßennachfrage und stetig steigenden Lieferungen aus seinem Walworth-Werk. Die zusätzliche US-amerikanische Braubasis bietet Käufern einen Weg zu lokal produziertem Angebot, das auf die Nachfrage zugeschnitten ist, wobei kommerzielle Lieferungen vom angekündigten Zeitplan abhängen.
Am 31. März 2026 vereinbarten McCormick und Unilever, McCormick mit Unilever Foods zusammenzuführen, mit Ausnahme von Indien und anderen bestimmten Unternehmen. Die vorgeschlagene Kombination würde Portfolios zusammenführen, die Kräuter, Gewürze, Würzmittel, Kochhilfen, Würzmittel und Saucen umfassen. Der Abschluss unterlag behördlichen Genehmigungen und anderen Abschlussbedingungen, was die Vereinbarung zu einem bedingten Weg zur Portfoliointegration macht. Die geografischen Ausschlüsse würden auch die Reichweite eines einzigen integrierten kommerziellen Angebots über Länder hinweg einschränken. Die Ankündigung bezifferte den kombinierten Umsatz der Unternehmen im Geschäftsjahr 2025 auf rund 20 Milliarden USD, und der Abschluss würde Portfolios von 2 der 5 wichtigsten Akteure in einem Unternehmen vereinen.
Marktführer für Saucen, Würzmittel und Dressings
-
McCormick & Co Inc
-
The Kraft Heinz Company
-
Unilever Plc
-
Kikkoman Corporation
-
Mizkan Holdings Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saucen-, Würzmittel- und Dressings-Markt Unternehmen in diesem Bericht
- Kikkoman Corporation
- The Kraft Heinz Company
- McCormick & Co Inc
- Unilever Plc
- Conagra Brands Inc.
- Lee Kum Kee Company Ltd.
- Nestle SA
- Foshan Haitian Flavouring & Food Ltd
- PepsiCo Inc
- Vilore Foods Company
- Kewpie Corp
- The Clorox Company
- Barilla Holding SpA
- The Campbell's Company
- Ajinomoto Co Inc
- Strauss Group Ltd
- Mizkan Holdings Co. Ltd.
- S Narendrakumar & Co
- S&B Foods Inc
- Ken's Foods Inc
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen Käuferöffnungen, die durch eine französische Schulverpflegungsausschreibung entstanden sind. Separat deckt Englands freiwillige Leitlinie kommerzielle Babynahrung für Kinder bis zu 36 Monaten ab, einschließlich Pasta-Saucen zum Einrühren, wobei die Umsetzung von Ernährung, Kennzeichnung und Marketing bis Ende Februar 2027 erwartet wird. Am 9. Oktober 2026 veröffentlichte das Lycée polyvalent international Robert Badinter in Blois eine Lebensmittelausschreibung einschließlich Saucen, Würzmitteln und Gewürzen für den Zeitraum 1. Januar 2027 bis 31. Dezember 2029. Angebote für Blois sind bis zum 10. November 2026 um 17:00 Uhr Pariser Zeit einzureichen, mit Zuschlagsgewichtungen von 50 % für Qualität, 45 % für Preis und 5 % für Umwelt.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer/Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Saucensortimente für institutionelle Mahlzeiten | Qualität führt die Zuschlagsgewichtung der Ausschreibung an | Französische Schulverpflegung | Ein fokussiertes Saucensortiment auf klar beschriebene Mahlzeitverwendungen abstimmen | Produktqualität im Rahmen eines wettbewerbsfähigen Angebots nachweisen | Qualifizierte Saucenhersteller und Catering-Distributoren |
| Kostenkontrollierte Gewürzversorgung | Preis hat neben Qualität erhebliches Gewicht | Institutionelle Käufer von Kräutern und Gewürzen | Gewürzformate mit transparenten vergleichbaren Kosten anbieten | Geschmackseignung bewahren und gleichzeitig den gelieferten Preis kontrollieren | Gewürzlieferanten für institutionelle Küchen |
| Würzmittelversorgung mit effizienten Lieferungen | Umweltleistung ist Teil der Zuschlagskriterien | Institutionelle Würzmittelkäufer | Ein geeignetes Würzmittelsortiment mit einem begründeten Liefervorschlag kombinieren | Umweltwert nachweisen, ohne die Preiswettbewerbsfähigkeit zu schwächen | Würzmittellieferanten mit konsolidiertem Vertrieb |
| Quelle: Mordor Intelligence | |||||
Englands Leitlinie schafft eine Saucenentwicklungsmöglichkeit, die über eine einzelne Catering-Ausschreibung hinausgeht. Unternehmen, die auf die Leitlinien reagierten, forderten mehr Umsetzungszeit für Rezepttests, Haltbarkeitsanalysen und Verpackungsänderungen. Eine Babynahrung-Pasta-Sauce, deren Rezept und Verpackung gemeinsam überarbeitet werden, kann die Ernährungs- und Kennzeichnungserwartungen der Leitlinie in einem einzigen Entwicklungsprogramm vor Ende Februar 2027 erfüllen.
Neueste Industrielle Entwicklungen in Saucen-, Würzmittel- und Dressings-Markt
- Oktober 2026: Das Gesundheitsförderungsgremium Singapurs revidierte die geplante Nutri-Grade-Erweiterung auf vorverpackte Einzelhandelssaucen von Mitte 2027 auf 2028, wobei die Spezifikationen WTO-Konsultationen und der Veröffentlichung im Amtsblatt unterliegen.
- Mai 2026: Kikkoman Foods, Inc., die US-amerikanische Fertigungstochtergesellschaft von Kikkoman Corporation, begann mit der Sojasoßenherstellung in seinem Werk in Jefferson, Wisconsin.
- Mai 2026: The Marzetti Company schloss die Übernahme von Bachan's, Inc. ab und integrierte die japanische Barbecue-Saucenmarke in sein US-amerikanisches Lebensmittelgeschäft.
Saucen-, Würzmittel- und Dressings-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Saucen, Würzmittel und Dressings misst die jährlichen globalen Ausgaben für bestimmte Lebensmittelprodukte, die zum Würzen oder Begleiten von Speisen über den Einzel- und Foodservice-Handel verkauft werden. Produktform, Formulierung, Kanal und Region klassifizieren dieselben Verkäufe.
Ausschlüsse aus dem Geltungsbereich: Frische, unverpackte hausgemachte Zubereitungen, im Laden zubereitete Lebensmittel, die nicht als eigenständige Saucen-, Würzmittel- oder Dressingprodukte verkauft werden, fertige Mahlzeiten und Restaurantgerichte, die gezählte Produkte enthalten, sowie frische Tomaten und Chilischoten, die als landwirtschaftliche Rohstoffe verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Saucen
- Würzsaucen
- Kochsaucen
- Kräuter und Gewürze
- Dips
- Dressings
- Andere Produkttypen
- Saucen
- Nach Kategorie
- Konventionell
- Biologisch/Clean-Label
- Nach Verpackung
- PET-/Glasflaschen
- Beutel/Pouches
- Sonstige (Tetra-Packs, Gläser, Becher und weitere)
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Indonesien
- Thailand
- Singapur
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Offizielle Datensätze wie die Food Expenditure Series des Economic Research Service des US-amerikanischen Landwirtschaftsministeriums verfolgen Lebensmittelausgaben nach Verkaufsstelle und Käufer, FAOSTAT-Lebensmittelbilanzen beschreiben Angebot und Nutzung in verschiedenen Ländern, die Klassifikationsdetails der Statistikabteilung der Vereinten Nationen klären die HS-2103-Kategorie für Saucen und Würzmittel, und UNdata-Handelsaufzeichnungen liefern Saucenhandelswerte und -mengen.
Unternehmenseinreichungen und Investorenmaterialien können gemeldete Produktverkäufe, Produktionskapazitäten, geografische Exposition sowie Preis- oder Mixveränderungen gegenprüfen, während seriöse Wirtschafts- und Fachpresse datierte Markteinführungen, Übernahmen und Kanalentwicklungen klären kann. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews mit Herstellern, Zutaten- und Verpackungslieferanten, Einzelhandelskäufern und Foodservice-Einkäufern auf dem globalen Markt können testen, wie gemeldete Produktverkäufe, Kanäle und Regionen zur definierten Transaktionsgrenze passen. Wo Sekundärquellen breite Produkt- oder Kanalkategorien verwenden, können Analysten Interviews nutzen, um zu prüfen, ob die gemeldeten Verkäufe dieser Grenze entsprechen, und Lücken in der Produkt- oder Kanalabdeckung zu klären. Wenn Berichte in Konflikt stehen, triangulieren Analysten diese gegen unabhängige öffentliche Indikatoren und Unternehmensoffenlegungen und dokumentieren dann ungelöste Lücken und Sensitivitätsprüfungen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 50 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den jährlichen globalen Wert für eigenständige kommerzielle Saucen-, Würzmittel-, Dressing-, Dip-, Kräuter- und Gewürzprodukte, die über den Einzel- und Foodservice-Handel verkauft werden, und verteilt dann die Gesamtsumme auf die akzeptierten Produkt-, Formulierungs-, Verpackungs-, Kanal- und regionalen Segmente. Eine Top-down-Schätzung beginnt mit Lebensmittelausgaben und Kategorienachfrage, angepasst an die Marktgrenze, während selektive Bottom-up-Prüfungen Lieferantenumsatz-Rollups und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit dem Produktvolumen verwenden. Relevante Indikatoren umfassen Lebensmittelausgaben nach Verkaufsstelle, Lebensmittelangebot und -nutzung, Handelswerte und -gewichte für saucenbezogene Zollkategorien, unternehmensseitig gemeldete Verkäufe sowie Produkt- und Mixpreise. Jeder hilft, die Marktrichtung oder einen bestimmten Kanal und eine Region zu testen. Die Szenarioanalyse projiziert den Wert, indem sie berücksichtigt, wie sich Bevölkerung und Einkommen, Einzel- und Foodservice-Aktivität, Handel sowie Produkt- und Mixpreise verändern können, wobei Segmentanteile aus Belegen zu Produktverkäufen, Kanalexposition, Formulierung sowie Verpackung aufgebaut und mit der Gesamtsumme abgestimmt werden. Primärexperten können die variablenspezifischen Annahmen und die Prognoserichtung überprüfen, und Lücken in einer selektiven Bottom-up-Prüfung können mit vergleichbaren öffentlichen Daten und Unternehmensoffenlegungen überbrückt werden, wobei verbleibende Differenzen für die Analystenprüfung aufbewahrt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung gegen unabhängige Ausgaben-, Handels-, Angebots- und Unternehmenssignale und prüfen dann Trends, Segmentgesamtwerte und Jahresveränderungen auf Anomalien oder unerklärte Abweichungen. Eine zweite Überprüfung verifiziert Quellzeiträume, Marktgrenzenbehandlung, Berechnungen und Segmentabstimmung, und Analysten lösen Anomalien vor der Freigabe auf, indem sie die zugrunde liegende Quelle prüfen oder bei relevanten Befragten Klärung suchen, wenn eine wesentliche Annahme mit neuen Belegen in Konflikt steht. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Markt- oder Regulierungsereignisse die Eingaben beeinflussen, und vor der Lieferung erneut gegen die neuesten verfügbaren Belege überprüft.
Vergleich der Marktgröße für Saucen, Würzmittel und Dressings von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für Saucen, Würzmittel und Dressings misst die jährlichen globalen Ausgaben für bestimmte Lebensmittelprodukte, die zum Würzen oder Begleiten von Speisen über den Einzel- und Foodservice-Handel verkauft werden.
Zu den wichtigsten Lücken in der Forschungsmethodik zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Relevante Indikatoren umfassen Lebensmittelausgaben nach Verkaufsstelle, Lebensmittelangebot und -nutzung, Handelswerte und -gewichte für saucenbezogene Zollkategorien, unternehmensseitig gemeldete Verkäufe sowie Produkt- und Mixpreise.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 202,5 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 178,6 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 11,8 % unter dem Wert dieses Berichts für 2027 von 202,5 Milliarden USD, ein Jahr später. Die Seite prognostiziert weiteres Wachstum über die Schätzung für 2026 hinaus. |
| Globales Beratungsunternehmen B | 189,2 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 6,6 % unter dem Wert dieses Berichts für 2027 von 202,5 Milliarden USD, ein Jahr später. Die Seite prognostiziert weiteres Wachstum über die Schätzung für 2026 hinaus. |
Die Analysten von Mordor Intelligence triangulieren die Schätzung gegen unabhängige Ausgaben-, Handels-, Angebots- und Unternehmenssignale und prüfen dann Trends, Segmentgesamtwerte und Jahresveränderungen auf Anomalien oder unerklärte Abweichungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Saucen, Würzmittel und Dressings?
Der Markt wird im Jahr 2027 auf 202,5 Milliarden USD geschätzt und soll bis 2032 einen Wert von 263,4 Milliarden USD erreichen, bei einem CAGR von 5,4 % im Zeitraum 2027–2032.
Welche Kräfte treiben die Nachfrage nach verpackten Würzmitteln an?
Regionale Geschmacksrichtungen, natürliche Formulierungen und Online-Lebensmittelentdeckungen unterstützen die Nachfrage. Der südkoreanische Saucenexportwert in die Vereinigten Staaten stieg im Jahr 2025 um 5 %.
Welcher Produkttyp hat den größten Anteil?
Saucen hielten im Jahr 2026 49,11 % des Marktes und waren damit das größte Produkttypsegment.
Welche Unternehmen sind wichtige Lieferanten von Saucen, Würzmitteln und Dressings?
Zu den wichtigsten Akteuren zählen McCormick & Co Inc, The Kraft Heinz Company, Unilever Plc, Kikkoman Corporation und Mizkan Holdings Co. Ltd.
Welche Herausforderungen prägen den Ausblick für verpackte Würzmittel?
Preisvolatilität bei Zutaten und prospektive nährstoffbezogene Marketingbeschränkungen schaffen kommerzielle Risiken. Singapur plant eine Nutri-Grade-Erweiterung für vorverpackte Einzelhandelssaucen im Jahr 2028, wobei die Spezifikationen WTO-Konsultationen und der Veröffentlichung im Amtsblatt unterliegen.
Welche Region führt die Branche an, und welche wächst am schnellsten?
Asien-Pazifik hielt im Jahr 2026 41,57 % des Marktes. Der Nahe Osten und Afrika wird voraussichtlich mit einem CAGR von 7 % im Zeitraum 2027–2032 wachsen.