
Marktgröße und Marktanteil für Rotatorenmanschetten-Behandlung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 790.30 Millionen US-Dollar |
| Marktgröße (2031) | 996.79 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Rotatorenmanschetten-Behandlung von Mordor Intelligence
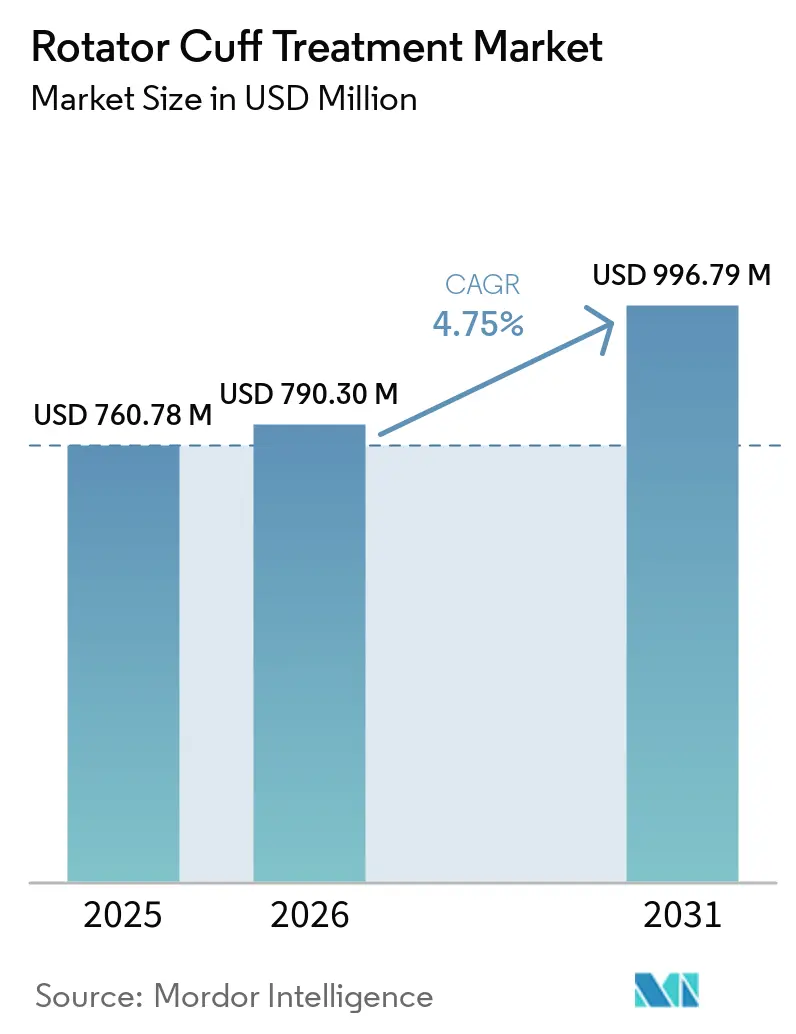
Die Marktgröße für Rotatorenmanschetten-Behandlung wird voraussichtlich von 760,78 Millionen USD im Jahr 2025 auf 790,30 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 996,79 Millionen USD bei einer CAGR von 4,75 % über 2026–2031 erreichen.
Robuste Eingriffszahlen, eine beschleunigte Einführung von Orthobiologika und die von Kostenträgern vorangetriebene Verlagerung hin zur ambulanten Versorgung bilden die Grundlage dieser stetigen Expansion. Orthopädische Großunternehmen bündeln Anker, Biologika und Navigationssysteme, um Marktanteile zu verteidigen, während venture-finanzierte Spezialisten ankerlose Reparaturtechniken verfolgen, die niedrigere Implantatkosten und eine schnellere Heilung versprechen. Die Medicare-Zahlungsaktualisierung 2025 erhöhte die Vergütungssätze für ambulante Operationszentren (ASC) für arthroskopische Manschettenreparaturen um 3,2 %, was die wirtschaftliche Attraktivität von Modellen mit Entlassung am selben Tag erhöhte und die krankenhausbasierten Volumina komprimierte. Gleichzeitig ließ die US-amerikanische Behörde für Lebens- und Arzneimittel (FDA) im Jahr 2024 14 neue Nahtanker- und biologische Pflastergeräte zu, was das regulatorische Vertrauen in knotenlose Fixierungstechnologien und allogene Augmentationstechnologien signalisiert, die die Operationszeit verkürzen und die Reparaturintegrität stärken.[1]
Wichtigste Erkenntnisse des Berichts
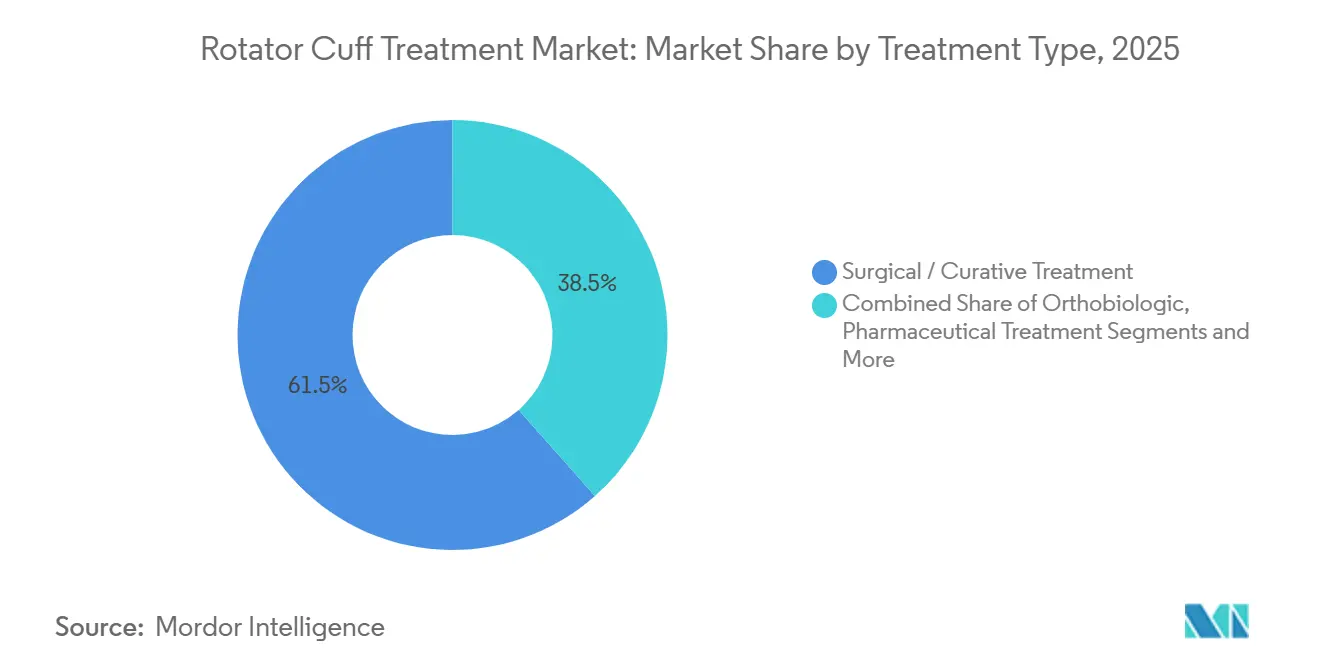
- Nach Behandlungsart hielten chirurgische und kurative Lösungen im Jahr 2025 einen Marktanteil von 61,53 % am Markt für Rotatorenmanschetten-Behandlung, während Orthobiologika bis 2031 voraussichtlich mit einer CAGR von 8,36 % wachsen werden.
- Nach Produktart entfielen Implantate und Fixierungsgeräte im Jahr 2025 auf 39,46 % der Marktgröße für Rotatorenmanschetten-Behandlung, während biologische Pflaster und Netze mit einer CAGR von 9,24 % bis 2031 die am schnellsten wachsende Produktklasse darstellen.
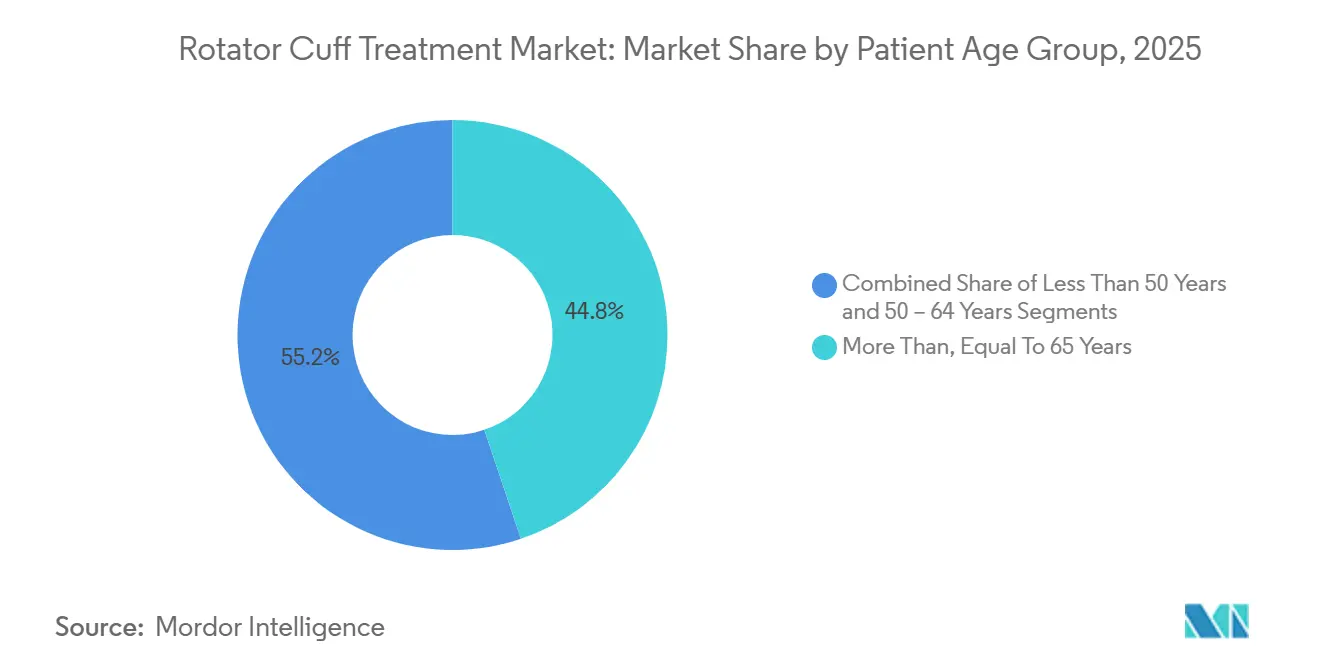
- Nach Patientenaltersgruppe entfielen auf Patienten ab 65 Jahren im Jahr 2025 44,84 % der Eingriffe, doch die Gruppe der unter 50-Jährigen expandiert am schnellsten mit einer CAGR von 7,35 % bis 2031.
- Nach Indikation entfielen auf altersbedingte Degeneration im Jahr 2025 46,24 % des Umsatzes, während Sportverletzungen im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 6,24 % zunehmen werden.
- Nach Verletzungsschwere erfassten vollständige Risse im Jahr 2025 53,73 % der Fälle, doch massive und nicht reparierbare Risse werden voraussichtlich mit einer CAGR von 8,43 % zunehmen und die Gerätenachfrage in Richtung umgekehrter Schulterarthroplastik und biologischer Augmentation verschieben.
- Nach Endnutzer erwirtschafteten Krankenhäuser im Jahr 2025 63,62 % des Endnutzerumsatzes; ambulante Operationszentren bilden den am schnellsten wachsenden Kanal mit einer CAGR von 6,61 % bis 2031, da Kostenträger das Volumen in kostengünstigere ambulante Einrichtungen lenken.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 39,54 %, während der asiatisch-pazifische Raum mit einer CAGR von 6,22 % bis 2031 die schnellste regionale Expansion verzeichnen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit von sport- und arbeitsbedingten Schulterverletzungen | +1.2% | Global, am höchsten in Nordamerika, Europa, städtischem asiatisch-pazifischem Raum | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung treibt degenerative Risse voran | +1.5% | Nordamerika, Europa, Japan, China | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte in der minimal-invasiven und robotergestützten Chirurgie | +0.9% | Nordamerika, Europa; Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Einführung von Orthobiologika und regenerativen Therapien | +1.3% | Nordamerika, Europa; aufstrebender asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Verlagerung zu ambulanten Operationszentren steigert Eingriffszahlen | +0.8% | Nordamerika dominant; frühes Europa, Golfkooperationsrat | Kurzfristig (≤ 2 Jahre) |
| Erstattungsaktualisierungen zugunsten ambulanter Manschettenreparaturen | +0.7% | Nordamerika; ausgewählte europäische Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit von sport- und arbeitsbedingten Schulterverletzungen
Die Teilnahme an Überkopfsportarten und manuellen Berufen erhöht die Verletzungsrate der Rotatorenmanschette bei Erwachsenen im erwerbsfähigen Alter und kehrt die Wahrnehmung um, dass Risse auf ältere Kohorten beschränkt sind. Das US-amerikanische Amt für Arbeitsstatistik verzeichnete im Jahr 2024 142.000 schulterbedingte Ansprüche auf Arbeitnehmerentschädigung, ein Anstieg von 9 % gegenüber 2023, wobei Bau, Lagerhaltung und Gesundheitswesen 61 % der Fälle ausmachten.[2] Freizeitsportler im Alter von 35–50 Jahren stellen sich 23 % häufiger mit partiellen Rissen vor als noch vor einem Jahrzehnt, angetrieben durch CrossFit, Pickleball und Hindernisläufe.[3] Frühzeitige chirurgische Eingriffe erhalten die Produktivität und sportliche Leistungsfähigkeit, verkürzen den Zeitraum von der Diagnose bis zur Reparatur und vergrößern den Pool der Kandidaten für minimal-invasive Reparaturen. Die Präventionsbemühungen der Arbeitgeber hinken dem Tempo der Verletzungen hinterher, was trotz sinkender Vergütung pro Fall nachhaltige Eingriffszahlen sicherstellt.
Alternde Bevölkerung treibt degenerative Risse voran
Die globale Alterung ist der dauerhafteste strukturelle Rückenwind. Personen über 65 Jahre repräsentieren bereits 44,84 % der Eingriffe, und Projektionen der Vereinten Nationen zeigen, dass diese Kohorte bis 2050 auf 1,6 Milliarden anwächst. Degenerative Risse schreiten oft still voran, bis Schwäche eine klinische Untersuchung erzwingt, was einen Rückstau latenter Fälle erzeugt, die sich mit zunehmendem Zugang zur Bildgebung zu konvertieren drohen. Japan verzeichnete 2025 einen Anstieg der Schulterarthroskopien bei Patienten über 70 um 12 %, ein Ergebnis der erweiterten ambulanten Abdeckung und des Wunsches älterer Menschen, ihre Unabhängigkeit zu erhalten. Die umgekehrte Schulterarthroplastik hat sich zur Standardsalvageoption bei massiven nicht reparierbaren Rissen entwickelt und die Hemiarthroplastik aufgrund überlegener Funktionswerte überholt.
Technologische Fortschritte in der minimal-invasiven und robotergestützten Chirurgie
Robotergestützte Plattformen standardisieren die Ankerplatzierung, verkürzen Lernkurven und reduzieren die Operationszeit. Strykers Mako-System erhielt 2024 die FDA-Zulassung für die Schulterarthroskopie. Eine multizentrische Studie aus dem Jahr 2025 verzeichnete eine Verkürzung der mittleren Operationszeit um 14 Minuten und einen Rückgang der Fluoroskopieexposition um 38 % bei robotergestützter Unterstützung im Vergleich zu konventionellen Techniken. Ankerlose Reparaturgeräte und Augmented-Reality-Navigation sprechen preissensible Regionen an, indem sie Metallimplantate eliminieren bzw. die Strahlenexposition senken, und erweitern so den Zugang zu fortschrittlichen Reparaturen außerhalb von Tertiärzentren.
Wachsende Einführung von Orthobiologika und regenerativen Therapien
Plättchenreiches Plasma, Stammzellkonzentrate und azelluläre dermale Matrizen entwickeln sich vom experimentellen Status zu Routineadjuvanzien bei großen und massiven Rissen. Eine randomisierte Studie im Lancet aus dem Jahr 2024 zeigte eine Reduktion der Wiederverletzungsrate um 42 % nach 24 Monaten, wenn Reparaturen mit azellulärer dermaler Matrix augmentiert wurden. Medicares Zusatzcode vom Januar 2025 erstattet zusätzliche 850 USD pro biologisch augmentiertem Fall und legitimiert die Einführung in ASC-Einrichtungen. Allogene PRP-Produkte verkürzen zudem die Operationszeit durch den Wegfall der Zentrifugation, was für Hochvolumenzentren mit engen Zeitplänen attraktiv ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Implantate und Biologika | -0.8% | Global; akut in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Risiko von Wiederverletzungen und variable chirurgische Ergebnisse | -0.6% | Global; ausgeprägt bei massiven Rissen | Mittelfristig (2–4 Jahre) |
| Strenge EU-MDR/FDA-Wege für neuartige Biologika | -0.5% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Qualifikationslücken bei Chirurgen in Schwellenmärkten | -0.4% | Asiatisch-pazifischer Raum, Naher Osten, Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Implantate und Biologika
Azelluläre dermale Matrizen kosten 2.500–4.500 USD, während PRP-Kits pro Fall 800–1.200 USD hinzufügen, was den Medicare-Zusatz von 850 USD übersteigt, insbesondere in preissensiblen Märkten. Chinesische und indische Patienten, die 40–60 % der orthopädischen Rechnungen selbst tragen, verzögern häufig Operationen oder wählen reine Nahtoptionen. US-amerikanische wertbasierte Verträge verstärken die Prüfung; 68 % der Chirurgen berichten von Druck, den Einsatz von Biologika mit Ergebnisdaten zu rechtfertigen.
Risiko von Wiederverletzungen und variable chirurgische Ergebnisse
Metaanalysen beziffern die Wiederverletzungsraten auf 11 % bei kleinen Rissen und bis zu 40 % bei massiven Läsionen. Revisionen verdoppeln die Gesamtepisodkosten im Rahmen gebündelter Zahlungen, was Versicherer wie Cigna dazu veranlasst, Anbieter mit überdurchschnittlichen Wiederverletzungsstatistiken auszuschließen. Biologische Augmentation verringert die Variabilität, hat jedoch noch nicht alle Hochrisikofehler eliminiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
Biologika gestalten chirurgische Standards neuOrthobiologika wachsen bis 2031 mit einem CAGR von 8,36 %. Chirurgische Reparaturen machten 2025 noch 61,53 % des Umsatzes aus, doch die Marktgröße für Rotatorenmanschetten-Behandlung im Bereich plättchenreiches Plasma, Stammzell-Scaffolds und azelluläre dermale Matrizen steigt stetig. Chirurgen integrieren inzwischen biologische Augmentation in die Reparatur großer und massiver Risse, um das Risiko erneuter Risse zu senken, was die Margen ankerbasierter Verfahren komprimiert und etablierte Anbieter dazu veranlasst, sich in der Gewebetechnik zu diversifizieren. Die Nachfrage nach Schulungen ist gestiegen, was Chirurgen in spezialisierte Kurse lenkt, die die Markentreue stärken und den Verbrauchsmaterialumsatz im Markt für Sehnenreparatur stabilisieren. Physiotherapie und palliative Behandlungsregimes bleiben die Erstlinientherapie bei Teilrissen und wenig aktiven älteren Patienten, während wiederholte Kortikosteroid-Injektionen aufgrund dokumentierter Sehnendegeneration und erhöhter Versagensraten zunehmend eingeschränkt werden.
Die Akzeptanz von Biologika geht einher mit einer robusten Pipeline an schaftlosen Reverse-Arthroplastik-Implantaten für massive, nicht reparierbare Pathologien. Das Register der American Shoulder and Elbow Surgeons verzeichnet einen jährlichen Anstieg von 19 % bei Reverse-Eingriffen im Zeitraum 2024–2025. Präventionsprogramme und exzentrisches Krafttraining verlangsamen die frühe Degeneration, können eine Operation jedoch selten abwenden, sobald ein funktioneller Rückgang eingetreten ist. Folglich verfolgt der Markt für Rotatorenmanschetten-Behandlung eine duale Entwicklung: elektive Arthroskopie, gestützt durch Biologika bei reparablen Rissen, und Arthroplastik für Salvage-Fälle.

Nach Produktart:
Biologische Pflaster überholen herkömmliche AnkerBiologische Pflaster und Netze wachsen mit einer CAGR von 9,24 % und sind damit die am schnellsten wachsende Produktkategorie. Im Gegensatz dazu entfielen auf Implantate und Fixierungsgeräte im Jahr 2025 39,46 % des Umsatzes, doch diese reifen, da der Druck durch gebündelte Zahlungen die Ankerzahlen begrenzt. Knotenlose Systeme kosten jeweils 450–650 USD – mehr als herkömmliche Anker –, doch ASCs nehmen den Aufpreis im Austausch für einen schnelleren Operationssaaldurchsatz in Kauf. Bildgebungs- und Navigationsplattformen, wie Strykers Augmented-Reality-Arthroskopiesuite aus dem Jahr 2024, reduzieren Fehlplatzierungen von Ankern um 22 % und unterstützen Premium-Preisgestaltung.
Die Amerikanische Akademie der Orthopädischen Chirurgen stufte Kortikosteroidinjektionen für chirurgische Kandidaten im Jahr 2025 herab. Diese Leitlinie verkleinert das Arzneimitteluntersegment und lenkt Kapital in Richtung regenerativer Gerüste. Minimal verarbeitete Allografts behalten 68 % der nativen Wachstumsfaktoren gegenüber 12 % bei stark vernetzten Alternativen, was die Sehnenintegration beschleunigt. Da Kostenträger Ergebnisdaten fordern, betonen Anbieter biomechanische Stärke und Heilungsprofile, um Premium-Preispunkte zu rechtfertigen.
Nach Patientenaltersgruppe:
Jüngere Kohorten treiben Volumenwachstum voranPatienten unter 50 Jahren expandieren bis 2031 mit einer CAGR von 7,35 % und beleben die Nachfrage nach fortschrittlichen Biologika und schnellen Rehabilitationswegen. Senioren über 65 Jahre halten noch einen Anteil von 44,84 %, doch das Wachstum verlangsamt sich, da die umgekehrte Arthroplastik mehrere Reparaturversuche ersetzt. Der Heilungserfolg bei 55–64-Jährigen entspricht dem jüngerer Kohorten, wenn er mit azellulärer dermaler Matrix augmentiert wird. Jüngere Patienten zeigen eine höhere Bereitschaft, biologische Upgrades selbst zu bezahlen, was Hersteller zu Premium-Tiering-Strategien veranlasst.
Generationelle Präferenzen steuern den Technologiemix: Jüngere Sportler bestehen auf minimal-invasiven Ansätzen und Entlassung am selben Tag, während ältere Erwachsene Schmerzlinderung und Unabhängigkeit schätzen. Chirurgen passen Implantdichte, Rehabilitationsintensität und Biologikaverwendung entsprechend an und verstärken die altersbedingte Segmentierung im Markt für Rotatorenmanschetten-Behandlung.
Nach Indikation:
Sportverletzungen gewinnen MarktanteileSportverletzungen steigen mit einer CAGR von 6,24 % und fressen sich in die 46,24-prozentige Dominanz altersbedingter Degeneration. Pickleball, CrossFit und Hindernisläufe trieben von 2019 bis 2024 einen Anstieg sportbedingter Risse um 34 % an. Diese Patienten tolerieren aggressive Rehabilitation und bevorzugen biologische Augmentation; 58 % der sportbedingten Reparaturen bei unter 50-Jährigen erhielten PRP oder dermale Matrix gegenüber 31 % bei degenerativen Fällen. Traumatische Risse bleiben volumenmäßig kleiner, treiben jedoch komplexe Rekonstruktionen an, die Implantate, Biologika und Navigation bündeln.
Altersbedingte Fälle durchlaufen eine gestufte Versorgung: Therapie, Injektionen, dann Operation. Im Gegensatz dazu schreiten Sportverletzungen schnell zur Arthroskopie voran und erhalten eine hohe Gerätenutzung aufrecht. Gerätehersteller differenzieren daher Evidenzpakete und Marketingnarrative nach Indikation, was die Marktanteilslandschaft für Rotatorenmanschetten-Behandlung weiter fragmentiert.
Nach Verletzungsschwere:
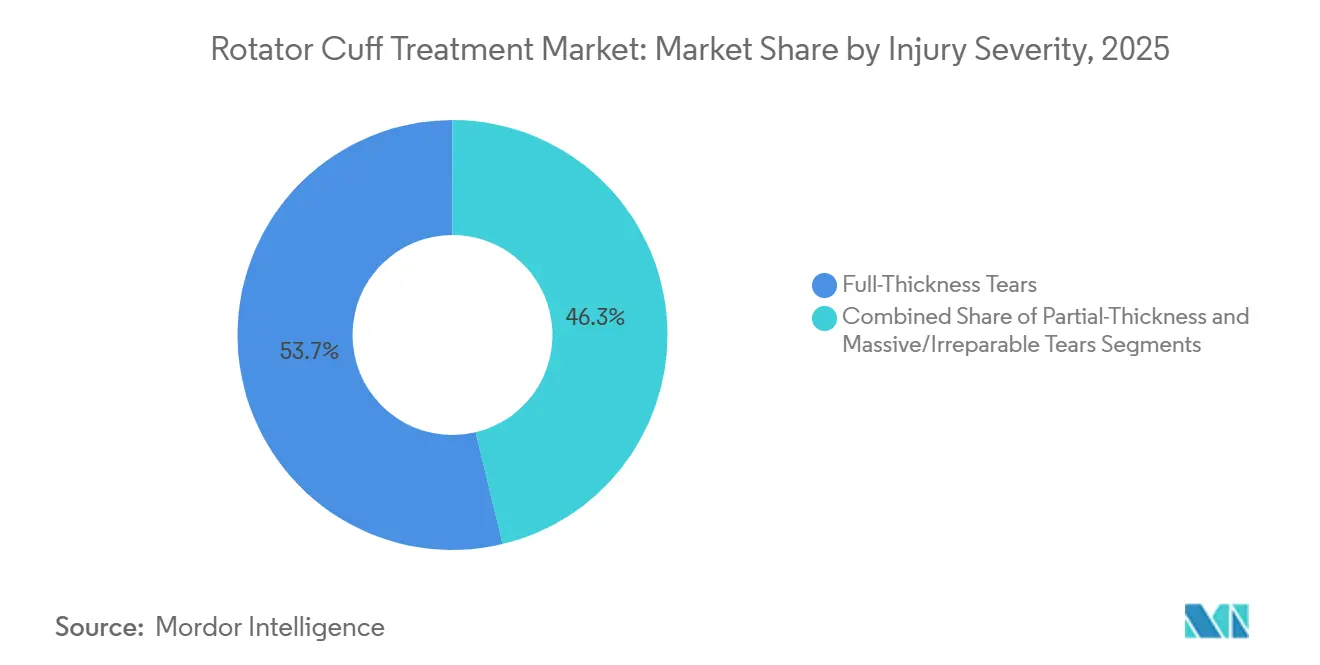
Massive Risse erfordern Premium-LösungenMassive und nicht reparierbare Risse wachsen jährlich um 8,43 %. Finite-Elemente-Analysen zeigen Spannungskonzentrationen jenseits konventioneller Ankerschwellen, sobald Risse 4 cm überschreiten, was biologische Augmentation oder die Umstellung auf umgekehrte Arthroplastik erfordert. Vollständige Risse bleiben der Volumenmotor und erfassten 2025 einen Anteil von 53,73 %. Partielle Risse werden konservativer behandelt, was die chirurgischen Volumina reduziert.
Stielfreie umgekehrte Systeme, wie Exactechs Equinoxe, erreichten bis zum ersten Quartal 2024 eine US-Marktdurchdringung von 14 % und erhalten den Knochenbestand für zukünftige Revisionen. Die superiore Kapselrekonstruktion mit Fascia-lata-Autograft entwickelt sich als Überbrückungsoption für jüngere Patienten mit nicht reparierbaren Sehnen und erweitert die Premium-Biologika-Nische weiter.
Nach Endnutzer:
Ambulante Zentren erfassen die ambulante VerlagerungASCs wachsen mit einer CAGR von 6,61 %. Obwohl Krankenhäuser im Jahr 2025 noch 63,62 % des Umsatzes repräsentierten, zahlt Medicare für CPT 29827 in ASCs 4.820 USD gegenüber 7.340 USD in ambulanten Krankenhausabteilungen – eine Differenz von 34 %, die die Migration fördert. Allein Anthems Strafpolitik leitete 2024 12.000 Fälle in Kalifornien in ASCs um.
Arztpraxen investieren in Point-of-Care-MRT, um Bildgebungseinnahmen zu sichern, während häusliche Pflegeunternehmen tragbare Sensoren und Tele-Rehabilitation bündeln, um die postakute Genesung zu managen. Hersteller reagieren mit kanalspezifischen Vertriebsteams und Preismodellen und verstärken die Fragmentierung im Markt für Rotatorenmanschetten-Behandlung.
Geografische Analyse
Markt für Rotatorenmanschetten-Behandlung in Nordamerika
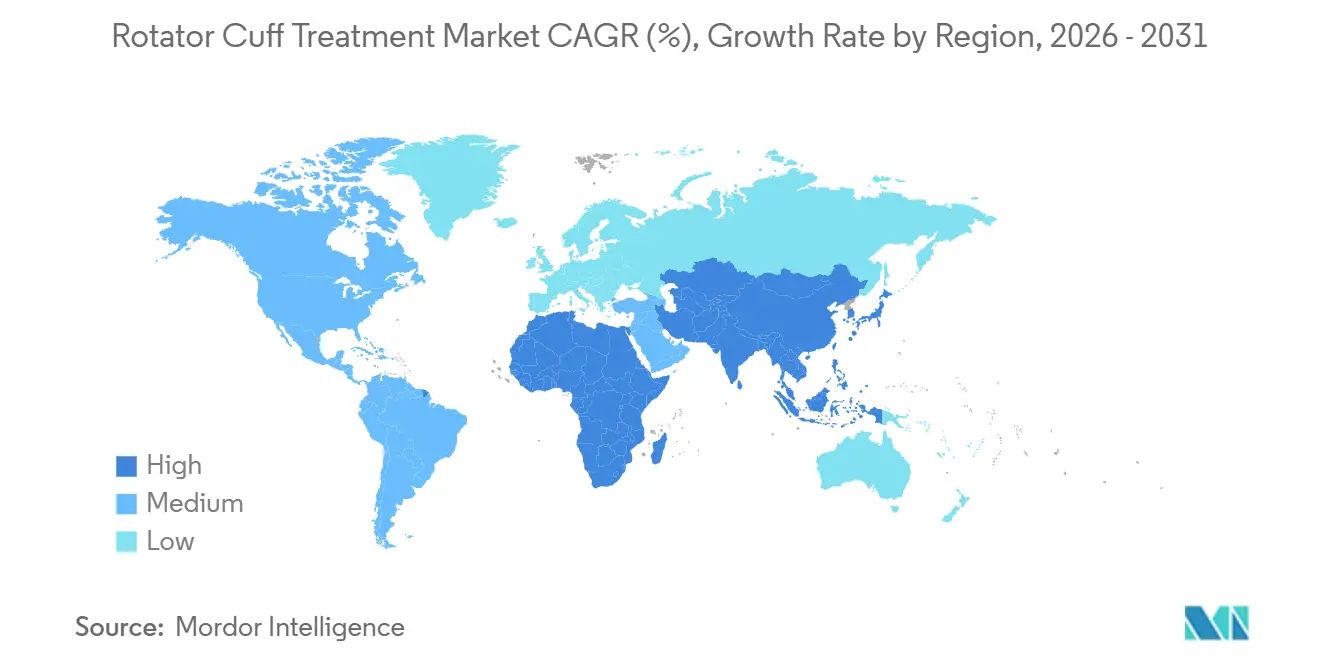
Nordamerika erwirtschaftete 39,54 % des Umsatzes im Jahr 2025, gestützt auf rund 450.000 jährliche Manschettenreparaturen und Kostenträgerrichtlinien, die ambulante, biologisch augmentierte Arthroskopien begünstigen. Kanadas Einzahler-System verlängert die Wartelisten, doch grenzüberschreitende Behandlungsreisen in US-amerikanische Zentren und eine wachsende Zusatzversicherungsabdeckung dämpfen den Patientenabfluss. Mexikanische Anbieter locken US-amerikanische Selbstzahler mit um 40–60 % niedrigeren Pauschalpreisen an, jedoch schreckt eine uneinheitliche Nachsorge eine breite Akzeptanz ab.
Markt für Rotatorenmanschetten-Behandlung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 6,22 %. China verzeichnete 2025 einen Anstieg der Schulterarthroskopien um 17 %. Indische Chirurgen nennen die Gerätekosten als größtes Hindernis, was inländische Ankersysteme zu Preisen von 80–120 USD begünstigt. Japans strenge PMDA-Prüfverfahren verzögern die Markteinführung von Hightech-Produkten um 18–24 Monate und begünstigen etablierte Anbieter. Südkorea und Thailand profitieren von Medizintourismus-Strömen; das Bumrungrad Hospital in Bangkok verzeichnete 2024 einen Anstieg der Schulterfälle von Patienten aus dem Nahen Osten und Australien um 22 %.
Markt für Rotatorenmanschetten-Behandlung in Europa, dem Nahen Osten und Südamerika
Europa sieht sich mit MDR-Hürden konfrontiert, die die CE-Kennzeichnung für neuartige Biologika um bis zu 18 Monate verlängern. Deutschland, Frankreich und das Vereinigte Königreich entfallen auf 55 % des regionalen Umsatzes. NHS-Wartelisten von über 12–18 Monaten haben 2024 zu einem Anstieg privater Schultereingriffe um 19 % geführt. Südeuropa hinkt beim Pro-Kopf-Volumen hinterher, nutzt jedoch den Medizintourismus, um inländische Engpässe auszugleichen. Die GCC-Länder führen die Akzeptanz im Nahen Osten dank hoher Einkommen und westlich ausgebildeter Chirurgen an, während Südamerika trotz Nischenwachstums in Brasilien und Argentinien durch makroökonomische Volatilität gehemmt bleibt.
Regulatorisches Umfeld
Vorrichtungen zur Rotatorenmanschettenreparatur und ergänzende biologische Patches unterliegen in den Vereinigten Staaten und Europa primär etablierten Zulassungspfaden für orthopädische Medizinprodukte, wobei die 510(k)-Freigabe häufige Iterationen bei Fadenankern, Fixationssystemen und Augmentationsprodukten unterstützt (der Bericht verweist auf 14 neue Zulassungen für Fadenanker- und Biologik-Patch-Produkte im Jahr 2024). Im Jahr 2025 veröffentlichte die American Academy of Orthopaedic Surgeons (AAOS) eine klinische Praxisleitlinie zur Behandlung von Rotatorenmanschettenverletzungen, die die Erwartungen an den Behandlungsstandard prägte und beeinflusste, wie Anbieter Evidenz für Implantate, bioinduktive Produkte und Augmentationsoptionen bei Prüfungen durch Kostenträger und Leistungserbringer präsentieren.
Bei neuartigen Therapien nimmt die regulatorische Prüfung zu, wenn Produkte sich von geräteorientierten Lösungen hin zu Biologika und zellbasierten Ansätzen bewegen. Das FDA Breakthrough Devices Program wurde eingesetzt, um Interaktionen für Technologien zu beschleunigen, die auf schwere Erkrankungen abzielen, darunter SupraSpacer für nicht reparierbare Rotatorenmanschettenrisse (Breakthrough-Device-Einstufung im Mai 2026). Parallel dazu bleiben Forschungspipelines aktiv, etwa erhielt Tego Science eine FDA-IND-Genehmigung (Februar 2025), um mit der klinischen Phase-2-Bewertung von TPX-115 für partielle Risse zu beginnen, was unterstreicht, dass der Markt sowohl zugelassene Vorrichtungen als auch längerfristige therapeutische Entwicklungen umfasst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Biomaterialien und textile Ausgangsstoffe (Nahtmaterial, UHMWPE-Fasern, Polymere), Metall- und Verbundkomponenten für Anker und Instrumente sowie die regulierte Verarbeitung von Allografts und biologischen Patches, gefolgt von Sterilisation, Verpackung und Distribution über orthopädische Fachkanäle. Große Hersteller und vertikal integrierte Zulieferer setzen Direktvertriebsteams ein, um Arthroskopie-Workflows in Krankenhäusern und ambulanten Operationszentren (ASCs) zu unterstützen, während Schulung, Instrumentenlogistik und Fallbetreuung angesichts steigender ambulanter Fallzahlen zentral bleiben.
Versorgungsresilienz und regionale Fertigungsstandorte sind zu sichtbareren Überlegungen für Sportmedizin- und Schulterreparatur-Portfolios geworden. Arthrex baut die US-Kapazität an seinem AMIE-Campus aus, einschließlich zusätzlicher Lagerkapazitäten für die Rohstofflagerung, und das Unternehmen hat außerdem einen langfristigen Mietvertrag mit der Lee County Port Authority für eine geplante Anlage mit 1 Million Quadratfuß in der Nähe des Southwest Florida International Airport (RSW) unterzeichnet. Dies deutet auf fortgesetzte Investitionen in Fertigung und Distribution im Inland hin. Costa Rica fungiert ebenfalls als Nearshoring-Standort für die orthopädische Produktion, wobei Smith+Nephew eine Fertigungsanlage im Wert von 55 Millionen USD in der Coyol Free Zone betreibt, die Sportmedizinprodukte und Instrumente herstellt, und Johnson & Johnson MedTech zuvor Pläne für eine 200.000 Quadratfuß große Anlage für orthopädische Implantate in Alajuela angekündigt hat. Zusammen spiegeln diese Schritte wider, wie Zollunsicherheit und das Management von Vorlaufzeiten Beschaffungs- und Fertigungsentscheidungen prägen.
Wettbewerbslandschaft
Zu den wichtigsten Anbietern zählen Arthrex, Stryker, Smith & Nephew, Zimmer Biomet und Johnson and Johnson, was auf eine moderate Konzentration hindeutet. Defensive Integrationsstrategien bündeln Anker, Biologika, Instrumente und Navigation, um Einzelanbieterverträge mit ASCs zu sichern. Strykers Übernahme von SERF im Jahr 2024 fügte proprietäre knotenlose Anker und HF-Geräte hinzu, die Arthrex' FiberTak-Suite herausfordern. Smith & Nephew erwarb im Januar 2026 das RCR-System von Integrity Orthopaedics für 225 Millionen USD und stärkte damit seine biologische Transplantatfranchise.
Disruptoren zielen auf weiße Flecken: Embody sammelte 2024 45 Millionen USD ein, um ein resorbierbares Kollagengerüst zu kommerzialisieren. Parcus Medical erhielt die FDA-Zulassung für einen knotenlosen Anker, der die Preise etablierter Anbieter um 30 % unterbietet und dabei die Ausreißfestigkeit erreicht. Patentanmeldungen konzentrieren sich auf Gewebeentzellung und Wachstumsfaktorerhalt, wobei Organogenesis, Integra LifeSciences und Anika Therapeutics IP-Schutzgräben verteidigen, die mechanische Stärke und Heilungsgeschwindigkeit bestimmen.
Regulatorische Agilität ist ein Vorteil; etablierte Anbieter nutzen bewährte 510(k)-Wege, um Produktlinien schnell zu erneuern, während aufkommende zellbasierte Therapien verlängerten Prüfzyklen gegenüberstehen. Da ergebnisbasiertes Einkaufen an Bedeutung gewinnt, übertreffen Daten zur rissfreien Überlebensrate und funktionellen Erholung inkrementelle Implantatmerkmale als primäre Grundlage für die Differenzierung im Markt für Rotatorenmanschetten-Behandlung.
Marktführer für Rotatorenmanschetten-Behandlung
-
Arthrex, Inc.
-
Smith & Nephew plc
-
Johnson & Johnson (DePuy Mitek)
-
Stryker
-
Zimmer Biomet
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rotatorenmanschetten-Behandlung Unternehmen in diesem Bericht
- 3S Ortho
- Aevumed
- Anika Therapeutics
- Arthrex
- Atreon Orthopedics
- Bioventus
- Conmed
- DJO Global
- Embody Inc.
- Exactech
- FH ORTHOPEDICS
- Integra LifeSciences
- Johnson & Johnson
- Karl Storz
- LimaCorporate
- Organogenesis
- Ossio
- Parcus Medical
- Shoulder Innovations
- Smiths Group
- Stryker
- Via Surgical
- Xiros Ltd.
- Zimmer Biomet
Lesen Sie die Analyse der Rotatorenmanschetten-Behandlung-Unternehmen
Marktchancen und Zukunftsaussichten
Massive und nicht reparierbare Risse schaffen Freiraum für Alternativen, die zwischen der Standard-Arthroskopiereparatur und der inversen Schulterendoprothetik positioniert sind, insbesondere da Kostenträger sich auf die durch erneute Risse und Revisionen bedingten Episodenkosten konzentrieren. Die FDA-Breakthrough-Device-Einstufung für den Capitan Orthopedics SupraSpacer (Mai 2026) bietet Unternehmen, die auf dieses Segment mit hohem Bedarf abzielen, einen klaren Weg, wobei die klinische Nachfrage durch steigende Fallzahlen komplexer Pathologien und die im Bericht festgestellte Ausweitung inverser Eingriffe 2024–2025 gestützt wird. Chancen bestehen auch bei bioinduktiven und Augmentationslösungen, die die Variabilität der Ergebnisse adressieren, gestützt durch die im Bericht zitierte klinische Evidenz für die Augmentation mit azellulärer Dermismatrix und den Medicare-2025-Zusatzcode für biologisch augmentierte Fälle.
Eine weitere Chance besteht in der Ausweitung und Standardisierung von Weichgewebe-Reparaturansätzen über verschiedene Versorgungsorte hinweg, da ASCs einen größeren Anteil der Eingriffe übernehmen und kürzere OP-Zeiten sowie reproduzierbare Techniken priorisieren. Die FDA-Zulassung für erweiterte klinische Indikationen des SINEFIX-Implantats (April 2026) veranschaulicht, wie Plattformen über eine einzelne Gelenkindikation hinausgehen können, um angrenzende Nachfrage nach Weichgewebe-Reparatur zu erschließen, während sie bestehende Vertriebs- und Schulungsinfrastruktur nutzen. Auf der Versorgungsseite unterstützen Arthrex' Investitionen in die Kapazität zur Chirurgenausbildung (neue Arthrex Academy, angestrebt für Ende 2026) und die groß angelegte Anlagenplanung nahe RSW Schulung und Logistik, die den ambulanten Durchsatz aufrechterhalten und mit der von Kostenträgern getriebenen Verlagerung der arthroskopischen Manschettenreparatur zu ASCs im Einklang stehen.
Neueste Industrielle Entwicklungen in Markt für Rotatorenmanschetten-Behandlung
- April 2026: Smith & Nephew veröffentlichte neue Daten aus einer randomisierten kontrollierten Studie (veröffentlicht im Orthopaedic Journal of Sports Medicine), die zeigten, dass das REGENETEN-Bioinductive-Implantat die postoperativen Erholungszeiten bei partiellen Rotatorenmanschettenrissen halbierte. Die Publikation stärkt die klinische Argumentation für bioinduktive Augmentation zu einem Zeitpunkt, an dem Kostenträger und ASCs zunehmend messbare funktionelle Ergebnisse und schnellere Wege zur Rückkehr zur Aktivität verlangen.
- Februar 2026: Arcuro Medical schloss die ersten Fälle seines SuperBall-RC-Systems ab und veröffentlichte unterstützende Whitepapers. Frühe klinische Anwendung und begleitende Dokumentation helfen, die Einführungshürden für neue Reparaturansätze zu senken, da Einrichtungen nach differenzierten Optionen für komplexe Risse und effizienzorientierte ambulante Workflows suchen.
- Januar 2026: Smith & Nephew stimmte zu, Integrity Orthopaedics für 225 Millionen USD zu übernehmen und fügte damit die Rotatorenmanschettenreparaturplattform des Unternehmens seinem Schulterreparatur-Portfolio hinzu. Der Deal stärkt die Position von Smith & Nephew bei Reparaturtechnologien, die mit biologiegestützten Angeboten und Instrumentensets gebündelt werden können, und untermauert Single-Vendor-Vertragsstrategien mit Krankenhäusern und ASCs.
Markt für Rotatorenmanschetten-Behandlung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für Rotatorenmanschetten-Behandlung Umsätze, die mit der Diagnose und Behandlung von Rotatorenmanschettenrissen und verwandten Schultersehnenverletzungen verbunden sind, einschließlich chirurgischer und nicht-chirurgischer Versorgung sowie der unterstützenden Produkte, die bei der Versorgung eingesetzt werden.
Ausschlüsse aus dem Umfang: Diese Größenschätzung schließt nicht verwandte Schultererkrankungen aus, die keine Rotatorenmanschetten-Pathologie beinhalten, sowie allgemeine Krankenhausgemeinkosten, die nicht direkt mit der Rotatorenmanschetten-Behandlung verbunden sind.
Segmentierungsübersicht
- Nach Behandlungsart
- Chirurgische / kurative Behandlung
- Arthroskopische Reparatur
- Offene Reparatur
- Mini-offene Reparatur
- Schulterarthroplastik
- Umgekehrte Schulterarthroplastik
- Stielfreie Schulterarthroplastik
- Physiotherapie / palliative Behandlung
- Präventives / konservatives Management
- Orthobiologika
- PRP und Wachstumsfaktortherapie
- Stammzelltherapie
- Biologische Netze und Pflaster
- Pharmazeutische Behandlung
- Nichtsteroidale Antirheumatika
- Kortikosteroidinjektionen
- Chirurgische / kurative Behandlung
- Nach Produktart
- Implantate und Fixierungsgeräte
- Nahtanker
- Knotenlose Fixierungssysteme
- Biologische Pflaster und Netze
- Sehnentransplantate und Gerüste
- Chirurgische Instrumente und Antriebssysteme
- Rehabilitationsgeräte
- Physiotherapiegeräte
- Orthesen und Stützen
- Bildgebungs- und Navigationssysteme
- Arzneimittel
- Sonstige
- Implantate und Fixierungsgeräte
- Nach Patientenaltersgruppe
- < 50 Jahre
- 50–64 Jahre
- ≥ 65 Jahre
- Nach Indikation
- Sportbedingte Verletzungen
- Altersbedingte Degeneration
- Traumatische Verletzungen
- Nach Verletzungsschwere
- Partielle Risse
- Vollständige Risse
- Massive / nicht reparierbare Risse
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Orthopädische Kliniken und Arztpraxen
- Häusliche Pflegeeinrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um den Krankheits- und Verfahrenskontext zu etablieren und anschließend regionale Nachfragesignale zu verankern, die mit den Beobachtungen aus der klinischen Praxis abgeglichen werden können. Die zentralen Eingaben sind öffentliche Gesundheitsstatistiken und klinische Evidenzquellen, darunter CDC-Daten zu Verletzungsmustern und Gesundheitsnutzungsverhalten, NIH- und NLM-Ressourcen für den klinischen Hintergrund sowie begutachtete orthopädische Fachzeitschriften zu Behandlungspfaden und Revisionsrisiken.
Um das Marktmodell geerdet zu halten, werden auch Quellen wie FDA-Datenbanken für regulatorische Aktivitäten bei Medizinprodukten und Biologika, OECD- und Weltbank-Indikatoren für den Kontext von Alterung und Gesundheitsausgaben sowie Verbandswebseiten aus der Orthopädie und Sportmedizin für Leitlinien- und Praxismusterhinweise herangezogen. Unternehmensberichte, Investorenpräsentationen und seriöse medizinische Fachpresse werden genutzt, um Preisentwicklungen und Produktmixverschiebungen über Therapien und Versorgungseinstellungen hinweg zu verstehen. Ausgewählte kostenpflichtige Abonnements werden nur dann genutzt, wenn sie zur Validierung von Unternehmensfinanzdaten, Patenten oder Versand- und Handelssignalen beitragen. Die hier aufgeführten Quellen sind illustrativ und nicht erschöpfend.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf orthopädische Chirurgen, Sportmediziner, Physiotherapie-Stakeholder, Krankenhaus- und ambulante Operationszentrum-Administratoren sowie Distributions- und Kanalexperten, die Bestellmuster beobachten. Da es sich um einen globalen Markt handelt, wurden Interviews über wichtige Versorgungssysteme hinweg durchgeführt, um den Verfahrensmix, typische Versorgungspfade und die praktische Auswirkung von Preisänderungen auf reale Budgets zu bestätigen.
Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um Lücken zu schließen, die Desk-Quellen selten klar benennen, darunter die Aufteilung zwischen konservativer Versorgung und Operation nach Schweregrad, typischer Implantat- und Adjuvanziengebrauch pro Reparatur sowie die praktische Auswirkung von Erstattung und Wartezeiten auf Eingriffszahlen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 13 % | APAC: 45 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 38 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 49 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der die wahrscheinlich behandelten Patienten nach Region rekonstruiert, unter Verwendung von Prävalenz- und Inzidenzkontext, orthopädischen Besuchsraten, Bildgebungs- und Diagnosepraktiken sowie dem Anteil, der in Physiotherapie, Injektionen oder Operationen übergeht. Für die chirurgische Versorgung wurden Eingriffszahlen mit Kapazitätssignalen von Krankenhäusern und ambulanten Operationszentren sowie typischen Versorgungseinstellungsaufteilungen abgeglichen und anschließend mithilfe von Stichproben-Durchschnittsverkaufspreisen für wichtige Behandlungskomponenten in Werte umgerechnet.
Um die Gesamtwerte realistisch zu halten, wurden Bottom-up-Näherungen als Kontrolle eingesetzt, darunter selektive Lieferantenzusammenfassungen, Kanalprüfungen zum Implantatverbrauch pro Fall sowie eine Plausibilitätsprüfung aus Volumen mal Durchschnittsverkaufspreis nach wichtigen Geographien. Wenn eine Variable nicht konsistent verfügbar war, wurde die Lücke durch mit Experten abgestimmte Bandbreiten geschlossen, gefolgt von einem konservativen Mittelpunkt, der in Sensitivitätsszenarien erneut getestet wurde.
Prognosen wurden mithilfe von Szenarioanalysen erstellt, die durch kurzfristige Zeitreihenglättung unterstützt wurden. Zu den Wachstumstreibern zählten Trends zur alternden Bevölkerung, Sportverletztungsexposition, Akzeptanz arthroskopischer Reparatur und adjuvanter Biologika, Erstattungsrichtung sowie die Verlagerung von Eingriffen in den ambulanten Bereich. Endprognosen wurden erst nach Validierung der angenommenen Volumen- und Durchschnittsverkaufspreispfade als plausibel durch Interview-Feedback angepasst.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben wurden anhand unabhängiger Signale überprüft, darunter erwartete Eingriffszahlen nach Versorgungseinstellung, beobachtete Mixverschiebungen zwischen konservativer Versorgung und Reparatur sowie Preisentwicklungen aus Beschaffungs- und Kliniker-Feedback. Ausreißer wurden frühzeitig markiert, und Annahmen wurden überprüft, wenn eine Region einen ungewöhnlichen Sprung zeigte, der nicht durch Demographie, Zugang oder Erstattung erklärt werden konnte.
Vor der Freigabe wird die Arbeit schrittweise überprüft, sodass Eingaben, Berechnungen und Logik über Geographien hinweg konsistent sind, und eine erneute Kontaktaufnahme wird ausgelöst, wenn eine Schlüsselannahme hohe Auswirkungen hat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die Preise oder Zugang verändern, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit der Kunde die aktuellste Einschätzung erhält.
Marktgröße für Rotatorenmanschetten-Behandlung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Rotatorenmanschetten-Behandlung können variieren, selbst wenn sie scheinbar dasselbe Thema beschreiben, da die erfassten Umsatzpositionen und die Zeitannahmen nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, wie Eingriffszahlen in Werte umgerechnet werden und ob ambulante Versorgung und Zusatzprodukte als Teil desselben Ausgabenpools behandelt werden.
Ein häufiger Treiber von Abweichungen ist der Aktualisierungsrhythmus und das Währungstiming. Wenn ältere Preispunkte und ältere Verfahrensmixanteile Schätzungen an der vergangenen Realität verankern, erklärt dies, warum die jährlich aktualisierten Durchschnittsverkaufspreise und Volumenprüfungen bei Mordor Intelligence näher am aktuellen Kaufverhalten liegen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 790,30 Mio. USD (2026) | |
| Branchenpublikation A | 1.013,65 Mio. USD (2023) | Verwendet ein früheres Basisjahr und eine Mehrwährungsdarstellung, die Gesamtwerte verschieben kann, wenn Wechselkurse unterschiedlich angewendet werden, und scheint zudem breitere Verletzungsbehandlungskategorien in denselben Bereich einzubeziehen. |
| Digitale Forschungsplattform B | 1.150,00 Mio. USD (2024) | Stützt sich auf eine übergeordnete CAGR-Projektion mit begrenzter Transparenz darüber, wie Eingriffszahlen, der Mix aus chirurgischer und konservativer Versorgung sowie die Entwicklung der Durchschnittsverkaufspreise nach Region validiert werden, was den kurzfristigen Wert aufblähen kann. |
Insgesamt lässt sich die Streuung in der Tabelle hauptsächlich durch Timing- und Umfangsentscheidungen erklären, gefolgt davon, wie Preisgestaltung und Versorgungseinstellungsmix modelliert werden. Indem der Wert auf behandelte Patientenströme zurückgeführt und dieselben Volumen-mal-Durchschnittsverkaufspreis-Prüfungen über Regionen hinweg wiederholt werden, bleibt die Schätzung auf klare Eingaben zurückführbar, die erneut getestet werden können, wenn sich der Markt verändert.
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Rotatorenmanschetten-Behandlung bis 2031 voraussichtlich erreichen?
Es wird prognostiziert, dass er bis 2031 bei einer CAGR von 4,75 % über 2026–2031 einen Wert von 996,79 Millionen USD erreichen wird.
Welche Region wächst bei Rotatorenmanschettenverfahren am schnellsten?
Der asiatisch-pazifische Raum führt mit einer CAGR von 6,22 %, angetrieben durch steigende Volumina in China und Indien.
Wie wirken sich ambulante Operationszentren auf die Verfahrensökonomie aus?
ASCs erfassen steigende Volumina aufgrund um 3,2 % höherer Medicare-Sätze und niedrigerer Einrichtungsgebühren als Krankenhäuser, was die Gesamtepisodkosten senkt.
Warum gewinnen Orthobiologika an Bedeutung?
Evidenz der Stufe I zeigt, dass azelluläre dermale Matrizen das Wiederverletzungsrisiko um 42 % senken, und Medicare erstattet zusätzliche 850 USD pro augmentiertem Fall.
Welche Herausforderungen hemmen die Kommerzialisierung biologischer Pflaster in Europa?
Die EU-MDR-Umklassifizierung auf Klasse III fügt 14–18 Monate und Compliance-Kosten in Millionenhöhe hinzu und verzögert Markteinführungen.
Welche Patientengruppe treibt das höchste Wachstum voran?
Patienten unter 50 Jahren expandieren jährlich um 7,35 % dank Sportverletzungen und der Bereitschaft, Premium-Biologika einzusetzen.