
Marktgröße und Marktanteil für künstliche Sehnen und Bänder
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
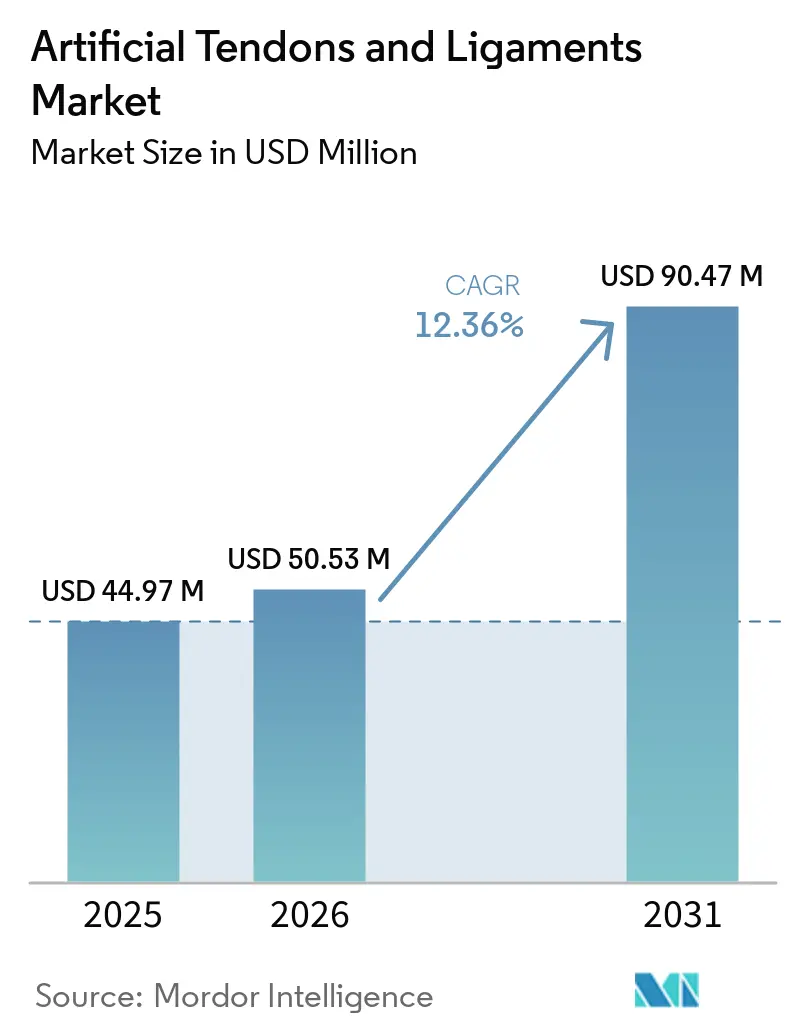
| Marktgröße (2026) | 50.53 Millionen US-Dollar |
| Marktgröße (2031) | 90.47 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.36 % |
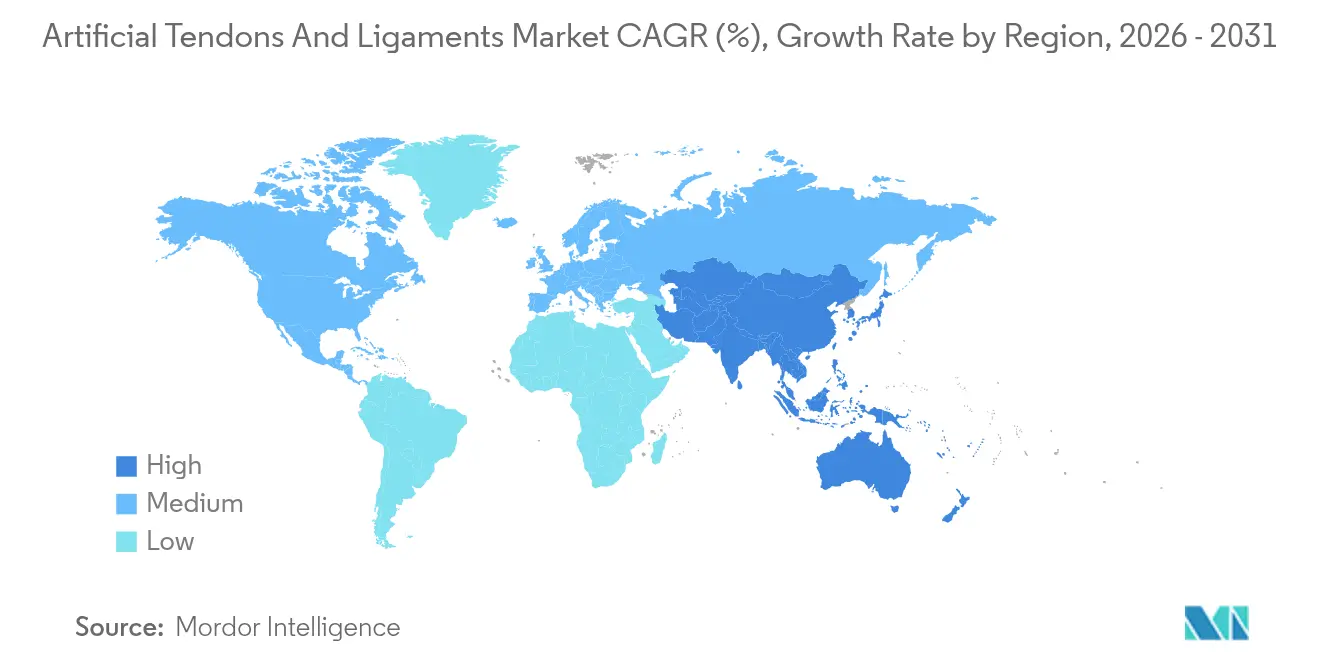
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
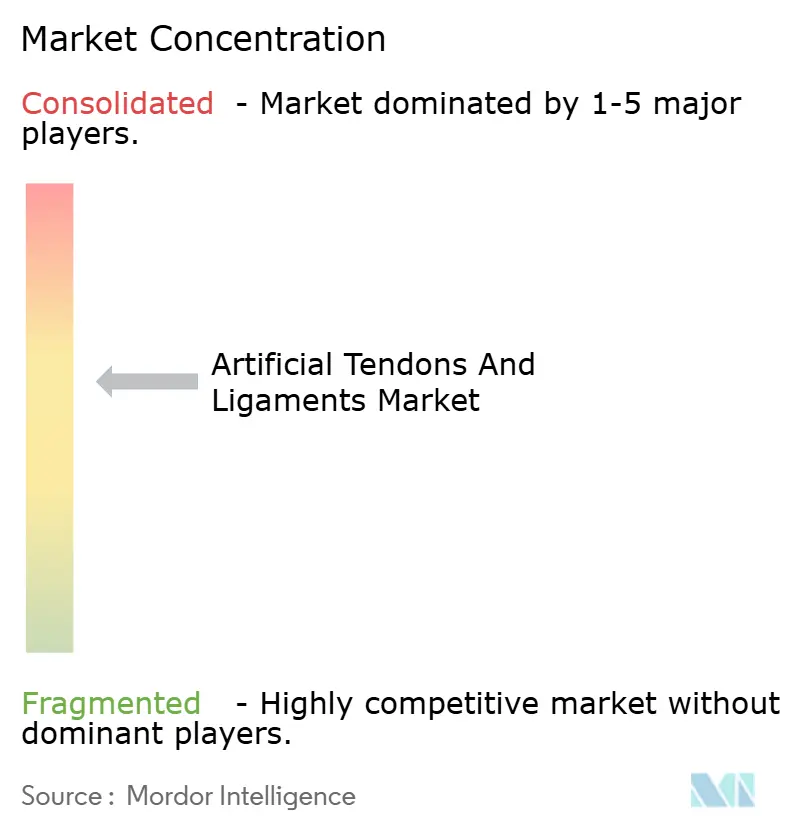
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für künstliche Sehnen und Bänder von Mordor Intelligence
Die Marktgröße für künstliche Sehnen und Bänder wird im Jahr 2026 auf USD 50,53 Millionen geschätzt, ausgehend vom Wert des Jahres 2025 von USD 44,97 Millionen, mit Prognosen für 2031 von USD 90,47 Millionen, was einem Wachstum von 12,36 % CAGR über den Zeitraum 2026–2031 entspricht. Die zunehmenden sportbedingten Bandtraumata, der Wandel hin zu minimalinvasiven Techniken und das rasche Wachstum ambulanter Operationen stärken die Nachfrage. Europa behauptet die Führungsposition mit einem Umsatzanteil von 38 %, während der asiatisch-pazifische Raum mit dem schnellsten CAGR von 13,1 % aufwartet, da die regionale Sportbeteiligung steigt. Knieverletzungen dominieren das Volumen mit einem Anteil von 58 %, während Fuß- und Sprunggelenkeingriffe mit 13,8 % beschleunigen. Der Wettbewerbsdruck konzentriert sich auf synthetische PET-LARS-Systeme, doch hybride 3D-gedruckte Gerüste – mit einem Wachstum von 17,2 % – signalisieren einen technologischen Wandel. Krankenhäuser führen heute die meisten Eingriffe durch, doch ambulante chirurgische Zentren erweitern ihre orthopädische Kapazität und verzeichnen das schnellste Wachstum unter den Endnutzern. Strategische Akquisitionen wie Strykers Übernahme von Artelon unterstreichen die Konsolidierung der Branche und das Streben nach differenzierten Biomaterialien.
Wichtigste Erkenntnisse des Berichts
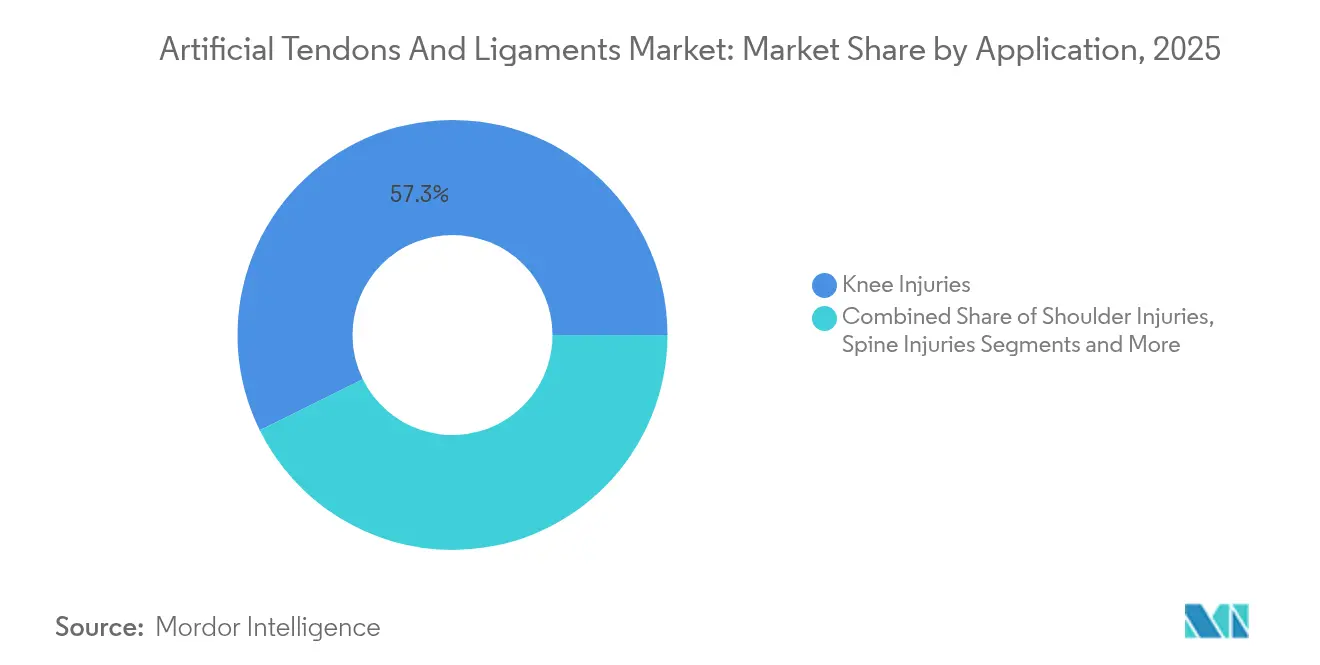
- Nach Anwendung hielten Knieverletzungen im Jahr 2025 einen Marktanteil von 57,30 % am Markt für künstliche Sehnen und Bänder; Fuß- und Sprunggelenk wird bis 2031 voraussichtlich mit einem CAGR von 13,62 % wachsen.
- Nach Implantattyp hielten synthetische PET-LARS-Systeme im Jahr 2025 einen Anteil von 63,20 % an der Marktgröße für künstliche Sehnen und Bänder, während hybride 3D-gedruckte Gerüste bis 2031 voraussichtlich mit einem CAGR von 16,85 % wachsen werden.
- Nach Material hielt PET im Jahr 2025 einen Umsatzanteil von 65,10 %; Seide wird bis 2031 voraussichtlich einen CAGR von 15,05 % verzeichnen.
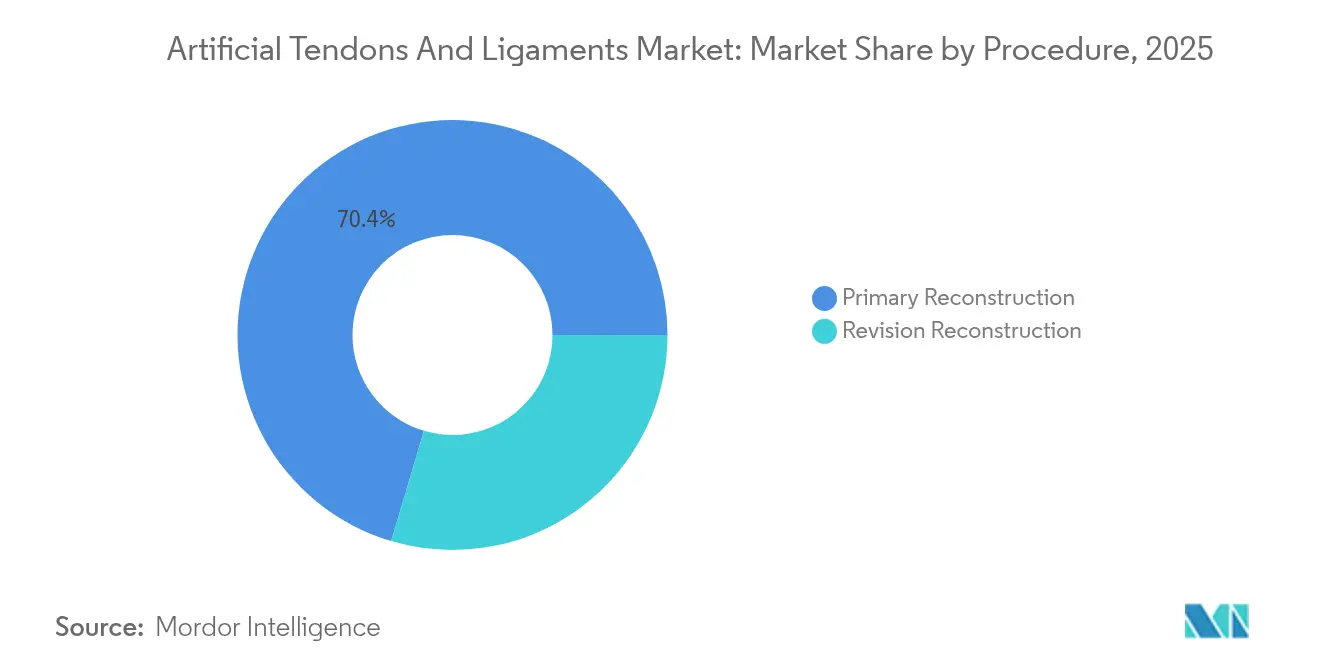
- Nach Verfahren entfiel im Jahr 2025 ein Anteil von 70,40 % der Marktgröße für künstliche Sehnen und Bänder auf die Primärrekonstruktion, während die Revisionsrekonstruktion mit einem CAGR von 13,67 % bis 2031 voranschreitet.
- Nach Endnutzer führten Krankenhäuser und spezialisierte orthopädische Zentren im Jahr 2025 mit einem Anteil von 61,10 %; ambulante chirurgische Zentren verzeichnen den höchsten prognostizierten CAGR von 13,54 % bis 2031.
- Nach Geografie führte Europa im Jahr 2025 mit einem Umsatzanteil von 37,60 %; der asiatisch-pazifische Raum wird voraussichtlich den schnellsten CAGR von 12,92 % bis 2031 erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg sportbedingter Bandtraumata | +3.2% | Global (Nordamerika, Europa am stärksten betroffen) | Kurzfristig (≤ 2 Jahre) |
| Präferenz für minimalinvasive Techniken | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau der ambulanten orthopädischen Chirurgieinfrastruktur | +1.9% | Nordamerika, Europa, entwickelter asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Akkumulierung klinischer Daten der nächsten Generation | +1.7% | Global | Mittelfristig (2–4 Jahre) |
| OEM-Investitionen in hybride Bio-Synthetika | +2.5% | Global (frühe Gewinne in Nordamerika, Europa) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Inzidenz sportbedingter Bandtraumata
Jährliche Rekonstruktionen des vorderen Kreuzbandes erreichen mittlerweile 400.000, was 18 Verletzungen pro 100.000 Einwohner entspricht, mit höherer Inzidenz bei Sportlern. Die wirtschaftliche Belastung erstreckt sich auf Rehabilitation und Produktivitätsverluste und treibt die Nachfrage nach Lösungen an, die die Genesungszeiten verkürzen. Nordamerika und Europa spüren den stärksten Nachfragesog aufgrund organisierter Sportbeteiligung und Versicherungsschutz, der Bandrekonstruktionen erstattet. Aufstrebende Sportligen im asiatisch-pazifischen Raum generieren neue Eingriffszahlen und Wachstum in der Fläche. Infolgedessen investieren Krankenhäuser und ambulante chirurgische Zentren in fortschrittliche Transplantatoptionen, die sofortige mechanische Stabilität und schnellere Rückkehr zum Sport bieten.
Wachsende Präferenz für minimalinvasive Techniken
Arthroskopische Methoden machen mittlerweile mehr als 85 % der Bandrekonstruktionen aus[1]. Klinische Belege aus dem Jahr 2024 zeigen höhere Funktionswerte bei 1- und 3-Monats-Kontrollen, wenn autologe Sehnen mit LARS-Geräten augmentiert werden, verglichen mit traditionellen Techniken. Chirurgen bevorzugen All-Inside-Ansätze, die die Weichteilschädigung verringern, den Opioidverbrauch reduzieren und eine Entlassung am selben Tag ermöglichen. Gerätehersteller reagieren mit dünneren, vorgeladenen synthetischen Transplantaten, die mit Einportal-Instrumentierung kompatibel sind und aktuelle Verfahrenstrends in hochvolumigen ambulanten chirurgischen Zentren unterstützen.
Ausbau der ambulanten orthopädischen Chirurgieinfrastruktur
Die Fallzahlen orthopädischer Eingriffe in ambulanten Operationszentren stiegen von 2022 bis 2023 um 84 %, und Prognosen zeigen, dass bis Mitte der 2020er Jahre 68 % der orthopädischen Eingriffe in ambulante Operationszentren verlagert werden. Die Kosten für eine bandrekonstruktive Operation in einem ambulanten Operationszentrum liegen 35–45 % unter den Krankenhauspreisen, was Kostenträger und selbstversicherte Arbeitgeber anzieht. Die CMS hat die Erstattungscodes für Bandreparaturen in ambulanten Operationszentren erweitert und beschleunigt damit die Volumenverlagerung weiter. Die dedizierten Medicare-Codes für ambulante Sehnenreparatur beschleunigen die Einführung hochwertiger Biologika und unterstützen die Nutzung von Pauschalzahlungsmodellen. Hersteller, die Einweg-Instrumentierungssets und vorsterilisierte Implantate anbieten, die auf die Arbeitsabläufe ambulanter Operationszentren abgestimmt sind, sichern sich bevorzugte Regalplätze und die Loyalität der Chirurgen.
Eine Metaanalyse aus dem Jahr 2025 zeigte, dass synthetische Augmentation das Odds Ratio für Rupturen auf 0,17 reduziert und das Odds Ratio für die Rückkehr zum Sport auf 1,58 gegenüber konventionellen Transplantaten anhebt. Das LARS-System berichtet von Lysholm-Scores von 90,61 und niedrigen Versagensraten von 3,8 % bei Patienten mittleren Alters. Von der FDA zugelassene BEAR-Implantate wurden seit 2020 bei mehr als 4.000 Patienten eingesetzt, wobei Registerdaten günstige Ergebnisse bestätigen. Solche Belege mildern jahrzehntelange Skepsis und eröffnen Erstattungswege für Premium-Geräte bei Kostenträgern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Skepsis der Chirurgen aufgrund historischer Misserfolge | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Implantat- und Verfahrenskosten | -1.4% | Asiatisch-pazifischer Raum, Lateinamerika, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Verschärfte regulatorische Anforderungen | -1.2% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Skepsis der Chirurgen aufgrund historischer Misserfolge
Frühe synthetische Transplantate wurden aufgrund mechanischer Versagen und Synovitis zurückgezogen, wie in Literaturübersichten aus dem Jahr 2024 beschrieben. In dieser Zeit ausgebildete Chirurgen bleiben vorsichtig und verzögern die Einführung, bis 10-Jahres-Nachsorgedaten verfügbar sind. Bildungssymposien und Registerberichte zielen darauf ab, die Vertrauenslücke zu schließen, doch die Skepsis verlangsamt die Kaufzyklen weiterhin, insbesondere in kommunalen Krankenhäusern.
Hohe Implantat- und Verfahrenskosten in kostensensiblen Volkswirtschaften
Premium-Hybridtransplantate können 3–5-mal mehr kosten als autologe Transplantatslösungen. Länder mit niedrigem bis mittlerem Einkommen sehen sich mit höheren Eigenbehaltsquoten konfrontiert, was die Patientenakzeptanz verringert und Chirurgen zwingt, Budgetoptionen zu wählen. Selbst in entwickelten Märkten fordern Kostenträger gesundheitsökonomische Dossiers zur Rechtfertigung einer Premium-Erstattung. Infolgedessen könnte der Preisdruck die Einführung außerhalb großer städtischer Zentren dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Knie dominiert, Fuß und Sprunggelenk beschleunigenDie Knierekonstruktion hielt im Jahr 2025 einen Marktanteil von 57,30 % am Markt für künstliche Sehnen und Bänder, da weltweit rund 400.000 Operationen am vorderen Kreuzband durchgeführt wurden. Die Marktgröße für künstliche Sehnen und Bänder im Bereich Kniebehandlungen wird auf der Grundlage des Volumens in der Sportmedizin, der zunehmenden Aktivität älterer Erwachsener und der Belege für die PET-LARS-Augmentation bei Revisionsszenarien stetig wachsen.
Fuß- und Sprunggelenkverletzungen wachsen am schnellsten mit einem CAGR von 13,62 %, unterstützt durch neue Implantate, die auf laterale Bandkomplexe zugeschnitten sind. Medlines ATFL-Augmentationsgerät aus dem Jahr 2025 demonstriert den kommerziellen Schwung des Sektors. Chirurgen suchen nach synthetischen Optionen, die die mechanische Stabilität verbessern, wo die Entnahme von autologen Transplantaten begrenzt ist. Krankenhäuser in hochvolumigen podiatrischen Zentren bündeln nun Sprunggelenkbandreparaturen mit tagesklinischen Rehabilitationsprotokollen und erweitern so den Umsatz pro Behandlungsepisode.
Schulterreparaturen profitieren von synthetischen Augmentationslösungen, die die Rissraten der Rotatorenmanschette adressieren, während Wirbelsäulen- und Hüftanwendungen eine Nische bleiben, aber durch spezialisierte 3D-gedruckte Designs an Dynamik gewinnen. Insgesamt erweitern Nicht-Knie-Anwendungen die Marktbreite für künstliche Sehnen und Bänder und verbessern die Rentabilität des Produktmix.

Nach Implantattyp:
PET-LARS führt, Hybridgerüste steigen stark anSynthetische PET-LARS-Implantate hielten im Jahr 2025 einen Anteil von 63,20 %, gestützt durch vier Jahrzehnte mechanischer Zuverlässigkeitsdaten. Die Marktgröße für künstliche Sehnen und Bänder im Bereich PET-Geräte skaliert mit breiter regulatorischer Zulassung und Vertrautheit der Chirurgen. Belege deuten auf ein Odds Ratio von 0,17 für Rupturen hin, wenn PET-LARS die Rekonstruktion des vorderen Kreuzbandes augmentiert.
Hybride 3D-gedruckte Konstrukte verzeichnen bis 2031 einen CAGR von 16,85 %, was die Nachfrage nach Geräten widerspiegelt, die sofortige Festigkeit mit biologischer Integration verbinden. OEMs setzen multiskalige Biomimetik ein – poröse Sehnenscheiden und nanohybride kollagenmimetische Fasern –, um das Gewebewachstum zu beschleunigen. Frühe Anwender positionieren Hybridtransplantate bei Revisions- und komplexen Primärfällen, bei denen sowohl mechanische Stabilität als auch Biologie eine Rolle spielen. Die rasche Expansion dieses Segments richtet Forschungs- und Entwicklungsbudgets sowie Akquisitionsziele auf Innovatoren in der Materialwissenschaft aus.
Nach Material:
PET bleibt Hauptwerkstoff, Seide tritt hervorPET behält die Führungsposition mit einem Marktanteil von 65,10 % dank seiner Zugfestigkeit und eines jahrzehntelangen klinischen Leistungsnachweises. Hersteller verfolgen Oberflächenätzung und bioaktive Beschichtungen, um die Zelladhäsion zu verbessern, ohne die Ermüdungsbeständigkeit von PET zu beeinträchtigen. Seide entwickelt sich als disruptiver Kandidat und wächst mit einem CAGR von 15,05 % inmitten von Durchbrüchen bei künstlicher Spinnenseide, die native Proteinmotive repliziert. Frühe Seidengeräte zeigen vielversprechende Elastizitäts- und Biodegradationsprofile und positionieren das Material für einen breiten orthopädischen Einsatz, vorbehaltlich regulatorischer Fortschritte.
Nach Verfahren:
Primärrekonstruktion dominiert, Revision überholtDie Primärrekonstruktion macht 70,40 % der Fälle aus, da Erstverletzungen in Kontakt- und Drehsportarten häufig bleiben. Der Marktanteil für künstliche Sehnen und Bänder bei Revisionsoperationen steigt rasch, da synthetische Transplantate Tunnelerweiterung und knappes autologes Transplantatangebot umgehen. Der CAGR der Revision von 13,67 % ist auf Einphasentechniken zurückzuführen, die schnell abbindende Knochenersatzstoffe verwenden und zweiphasige Operationen in einen einzigen Eingriff umwandeln. Kostenträger unterstützen die Einführung von Revisionen, wenn synthetische Transplantate die OP-Zeit und den Krankenhausaufenthalt verkürzen.
Nach Endnutzer:
Krankenhäuser dominieren, ambulante chirurgische Zentren wachsenKrankenhäuser behalten einen Anteil von 61,10 % aufgrund komplexer Mehrband-Arbeitslasten und des Zugangs zu bildgebenden Verfahren, doch die Volumina ambulanter chirurgischer Zentren wachsen mit einem CAGR von 13,54 %. Das Wachstum der Marktgröße für künstliche Sehnen und Bänder in ambulanten chirurgischen Zentren spiegelt den Druck der Kostenträger zur Kosteneindämmung am Versorgungsort und die Patientenpräferenz für kürzere Aufenthalte wider. Gerätehersteller optimieren Verpackung, Instrumentierung und Sterilisationszyklen, um dem Durchsatz und den Personalkapazitäten ambulanter chirurgischer Zentren gerecht zu werden.
Geografische Analyse
Europäischer Markt für künstliche Sehnen und Bänder
Europa führt mit einem Anteil von 37,60 %, begünstigt durch eine historische Offenheit gegenüber synthetischen Bändern und Erstattungsstrukturen, die Premiumimplantate finanzieren. Länder wie Frankreich und Deutschland implantieren LARS-Transplantate weit verbreitet, während die neue MDR-Konformität den regulatorischen Aufwand erhöht und die Markteinführung neuer Produkte verlangsamen kann. Sportarten wie Fußball und Skifahren, verbunden mit einer alternden Athletenpopulation, erhalten eine hohe Nachfrage nach Eingriffen aufrecht.
Nordamerikanischer Markt für künstliche Sehnen und Bänder
Nordamerika belegt den zweiten Platz, gestützt auf rund 200.000 VKB-Rekonstruktionen jährlich und eine zunehmende Verbreitung des BEAR-Implantats. Die Verlagerung in den ambulanten Bereich dominiert die strategische Planung, wobei ambulante Operationszentren 68 % der orthopädischen Eingriffe durchführen. Frühe Adoptionskanäle fördern die Nachfrage nach minimalinvasiven Hybridtransplantaten, die mit Einzelportal-Techniken kompatibel sind.
Asiatisch-pazifischer Markt für künstliche Sehnen und Bänder
Asien-Pazifik verzeichnet mit 12,92 % CAGR das stärkste Wachstum, getragen von einer breiteren Versicherungsabdeckung, dem Wachstum von Sportligen und einem robusten Medizintourismus. Chinesische Inlandsanbieter erhöhen den Preisdruck, während Japan mit Durchbrüchen bei seidenbasierten Biomaterialien zur globalen Pipeline-Innovation beiträgt. Indiens städtische Sportmedizinkliniken stärken die Schulter- und Fuß-Sprunggelenk-Märkte trotz anhaltender Preissensitivität.
Markt für künstliche Sehnen und Bänder in Nahost, Afrika und Südamerika
Südamerika sowie der Nahe Osten und Afrika verzeichnen ein moderates Wachstum, das sich auf große Ballungsräume konzentriert. Brasilien profitiert von einer leidenschaftlichen Fußballkultur, die das ACL-Volumen steigert, während GCC-Staaten Staatsfonds für Sportmedizinzentren bereitstellen, die sowohl Einwohner als auch einreisende Medizintouristen versorgen. Währungsschwankungen und ungleicher Versicherungszugang prägen die Kaufentscheidungen für Premiumimplantate.
Regulatorisches Umfeld
In den Vereinigten Staaten bleibt der FDA-510(k)-Zulassungsweg der primäre Zugangsweg für synthetische Sehnen- und Bänderimplantate, die in der orthopädischen Reparatur verwendet werden. Wesentliche Elemente des Einreichungsansatzes sind Nachweise der wesentlichen Äquivalenz, Bank-Leistungstests, Sterilisationsvalidierung und Biokompatibilitätsbewertungen, wobei die Anforderungen anhand von FDA-anerkannten Konsensstandards abgebildet werden.
In Europa verschärft die Medical Device Regulation (EU) 2017/745 die Erwartungen an klinische Nachweise und die Überwachung nach dem Inverkehrbringen, einschließlich PMS gemäß Artikel 83-86. Die daraus resultierenden MDR-Einschränkungen bei der Berufung auf Äquivalenz erhöhen die Belastung für neue Marktteilnehmer, da für Indikationen mit höherem Risiko und neuartige Biomaterialien klinische Prüfungen und laufende PMCF erwartet werden.
Wettbewerbslandschaft
Der Markt bleibt mäßig fragmentiert, konsolidiert sich jedoch. Strykers Übernahme von Artelon im Jahr 2024 fügt seiner Sportmedizinlinie differenzierte synthetische Fixationsprodukte hinzu[3]. Corins LARS-System bewahrt seinen Markenwert als das am längsten bestehende synthetische Transplantat. Zimmer Biomet und Smith+Nephew verfolgen Seiden- und Hybridtechnologien durch Universitätskooperationen, um sich über PET hinaus zu diversifizieren.
Innovatoren bei Hybridgerüsten gewinnen an Bedeutung, indem sie additive Fertigungs-IP an multinationale Unternehmen lizenzieren, die eine Portfolioerneuerung anstreben. Der Wettbewerbsdruck konzentriert sich darauf, in randomisierten Studien Nicht-Unterlegenheit gegenüber autologen Transplantaten nachzuweisen und bei höheren Anschaffungskosten eine Kostenträgererstattung zu sichern. Chancen im weißen Bereich liegen in Gesundheitssystemen des Verteidigungssektors, wo Bandverletzungen beim Training mit 0,42 pro 1.000 Expositionen auftreten. Der Markteintritt hängt oft davon ab, robuste, feldeinsatztaugliche Sets und schnelle Rehabilitationsergebnisse anzubieten. Akademisch-industrielle Partnerschaften beschleunigen Verbesserungen bei Biopolymeren und Oberflächenchemie mit dem Ziel, langfristige Ergebnisdaten zu sichern, die schließlich die Vorbehalte der Chirurgen ausräumen.
Marktführer im Bereich künstliche Sehnen und Bänder
-
Arthrex Inc.
-
Stryker Corp.
-
Corin Group
-
Xiros Ltd. / Neoligaments
-
Cousin Biotech
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für künstliche Sehnen und Bänder Unternehmen in diesem Bericht
- Arthrex
- Stryker
- Corin Group
- Xiros Ltd. / Neoligaments
- Mathys
- Orthomed
- FH Orthopedics (Enovis)
- Cousin Biotech
- FX Solutions
- Shanghai PINE & POWER Biotech
- Artelon
- Smith+Nephew plc
- Zimmer Biomet
- Integra LifeSciences
- Miach Orthopaedics
- Bioretec Ltd.
- AlloSource
- MTF Biologics
Lesen Sie die Analyse der künstliche Sehnen und Bänder-Unternehmen
Marktchancen und Zukunftsaussichten
Regulatorische Zulassungen und damit verbundene kommerzielle Maßnahmen im Jahr 2026 deuten auf Möglichkeiten für eine breitere Übernahme synthetischer Bandplattformen in den USA über das Knie hinaus hin. Movmedix gab seinen kommerziellen Markteintritt in den USA nach der FDA-510(k)-Zulassung am 10. Juni 2026 für sein LARS-ACJ-Bandsystem bekannt, was den fortgesetzten Ausbau der Vertriebskanäle für die Stabilisierung von Bändern der oberen Extremität widerspiegelt.
Gleichzeitig brachte AlloSource eine FDA-510(k)-zugelassene ReConnex Pre-Sutured Tendon für All-inside-ACL-Verfahren auf den Markt. Diese Positionierung steht im Einklang mit minimalinvasiven Techniken und den Prioritäten des ambulanten Durchsatzes, wo vorab vernähte Geräteformate besser zu den Workflow-Erwartungen von ASCs passen können.
Neueste Industrielle Entwicklungen in Markt für künstliche Sehnen und Bänder
- Juli 2026: AlloSource stellte die FDA-510(k)-zugelassene ReConnex Pre-Sutured Tendon für die All-inside-ACL-Rekonstruktion vor. Die vorab vernähte Konfiguration reduziert die intraoperative Vorbereitungszeit und unterstützt eine konsistente Technik in ambulanten Einrichtungen mit hohem Durchsatz, wodurch der praktische Nutzen von PET-basierten Bandkonstrukten erweitert wird.
- Juni 2026: Movmedix gab den kommerziellen Markteintritt in den USA nach der FDA-510(k)-Zulassung am 10. Juni 2026 für sein LARS-ACJ-Bandsystem bekannt. Die Ankündigung erweitert den US-amerikanischen Sportmedizinkanal für die Stabilisierung von Bändern der oberen Extremität und erhöht den Wettbewerbsfokus auf klinische Nachweise und Chirurgenschulung.
- Juni 2024: Stryker schloss die Übernahme von Artelon ab und ergänzte sein Sportmedizinportfolio um Fähigkeiten in der synthetischen Weichteilfixierung und Biomaterialien. Der Deal stärkte Strykers Fähigkeit, Implantate und Fixierungslösungen über Arbeitsabläufe der Sehnen- und Bandreparatur hinweg zu bündeln.
Markt für künstliche Sehnen und Bänder Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus künstlichen Sehnen- und Bandimplantaten, die zur Rekonstruktion oder Verstärkung von geschädigtem Weichgewebe bei orthopädischen Eingriffen eingesetzt werden, einschließlich Erst- und Revisionsoperationen in Krankenhäusern und ambulanten Operationszentren.
Ausschlüsse: Nicht enthalten sind biologische Transplantatentnahmedienste, allgemeine Naht- und reine Fixationsprodukte sowie physikalische Therapie- oder Rehabilitationsleistungen nach der Operation.
Segmentierungsübersicht
- Nach Anwendung
- Knieverletzungen (vorderes Kreuzband, hinteres Kreuzband)
- Schulterverletzungen (Rotatorenmanschette, SLAP)
- Fuß- und Sprunggelenkverletzungen (ATFL, Achillessehne)
- Wirbelsäulenverletzungen
- Hüftverletzungen
- Nach Implantattyp
- Synthetisch (PET-LARS, Kohlefaser, UHMWPE)
- Biologisch augmentiert (kollagenbeschichtetes PET, porzines SIS)
- Hybride 3D-gedruckte Gerüste
- Nach Material
- Polyethylenterephthalat (PET)
- Polypropylen
- Kohlefaser
- Seide und andere Biopolymere
- Nach Verfahren
- Primärrekonstruktion
- Revisionsrekonstruktion
- Nach Endnutzer
- Krankenhäuser und spezialisierte orthopädische Zentren
- Ambulante chirurgische Zentren
- Sportmedizinkliniken
- Gesundheitseinrichtungen des Verteidigungs- und Militärsektors
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Übriger Teil der Welt
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research begann mit der Erfassung des Operationsumfelds und des Implantatumfelds, um das Modell an realen Verfahrensabläufen und Adoptionsbeschränkungen zu verankern. Öffentliche Quellen wie die US-FDA-Gerätedatenbanken, die US-CDC-Verletzungs- und Verfahrensstatistiken, die OECD-Gesundheitsstatistiken sowie die Bevölkerungs- und Gesundheitsausgabenindikatoren der Weltbank wurden verwendet, um die grundlegenden Nachfragesignale zu ermitteln. Darüber hinaus wurden begutachtete orthopädische und sportmedizinische Fachzeitschriften herangezogen, um Revisionsraten, typische Indikationen (Knie, Schulter, Fuß und Sprunggelenk) und den Einfluss von Behandlungsergebnissen auf die Chirurgenpräferenz zu verstehen.
Anschließend wurden Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Websites medizinischer Fachverbände genutzt, um Preiskorridore und Kanalstrukturen zu ermitteln, die dann mit übergeordneten Gesundheitssystemsignalen abgeglichen wurden. Wo hilfreich, wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten sowie eine kostenpflichtige Patentdatenbank genutzt, um Zeitpläne für Produkteinführungen und Technologieverschiebungen zu validieren, die die durchschnittlichen Verkaufspreise beeinflussen können. Die hier aufgeführten Desk-Quellen sind nur illustrativ; viele weitere öffentliche Dokumente wurden zur Klärung, Querprüfung und abschließenden Validierung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um die Desk-Annahmen zu Eingriffsarten, Implantatadoption und Preisveränderungen zu überprüfen, die sich tendenziell verschieben, wenn Chirurgen zwischen synthetischen und neueren Gerüstansätzen wechseln. Wir sprachen mit orthopädischen Chirurgen, Sportmedizinspezialisten, Administratoren ambulanter Operationszentren und beschaffungsorientierten Fachkrften und validierten anschließend dieselben Themen mit Distributoren und gerätefokussierten Fachexperten in der Region Asien-Pazifik, EMEA und Amerika.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 18 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 30 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 52 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell basiert auf einem Top-down-Ansatz, bei dem Eingriffvolumina und behandelte Fallpools nach Ländern rekonstruiert und anschließend mithilfe von Penetrationsraten für künstliche Sehnen und Bänder in Implantatnachfrage umgerechnet werden. Sobald der behandelte Pool gebildet ist, werden regionsspezifische durchschnittliche Verkaufspreise angewendet, die die typischen Erstattungsrealitäten und den Versorgungsortmix widerspiegeln, und die Gesamtwerte werden zu regionalen und globalen Werten aggregiert.
Um das Modell geerdet zu halten, umfassen die wichtigsten Eingaben die Inzidenz von Sportverletzungen, die Anzahl orthopädischer Rekonstruktionseingriffe, den Anteil von Revisionsrekonstruktionen, die Aufteilung zwischen Krankenhaus und ambulantem Operationszentrum sowie beobachtete Preisbewegungen bei synthetischen Bandsystemen. Wo Daten dünn sind, werden Lücken durch Proxy-Indikatoren wie die Dichte orthopädischer Chirurgen, Erholungstrends bei elektiven Eingriffen und Gesundheitsausgaben pro Kopf geschlossen, gefolgt von einer sorgfältigen Normalisierung, damit kleine Länder nicht überbewertet werden.
Die Prognose wurde mithilfe einer Szenarioanalyse erstellt, die durch exponentielle Glättung der Eingriffvolumina unterstützt und anschließend durch Expertenmeinungen zu Adoption und Preisgestaltung angepasst wurde. Parallel dazu wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben von durchschnittlichen Verkaufspreisen aus Beschaffungsgesprächen und Multiplikation mit der impliziten Stücknachfrage aus Eingriffsprüfungen, wobei Annahmen dort angepasst wurden, wo Abweichungen konsistent beobachtet wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, beginnend mit der Querprüfung der Modelloutputs anhand unabhängiger Signale wie orthopädischer Eingriffstrends, Versorgungsortverschiebungen und regionaler Gesundheitsausgabenentwicklung. Erscheint eine Schätzung auf Länderebene ungewöhnlich hoch oder niedrig, werden die Annahmen hinter Penetration, Preisgestaltung und Revisionsanteil überprüft und gezielte Folgegespräche ausgelöst, um die Lücke zu schließen.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten geprüft, der Arithmetik, Einheitenlogik und die Übereinstimmung der Darstellung mit den quantifizierten Treibern überprüft. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. politische Änderungen, die elektive Eingriffe betreffen, oder bedeutende Technologieeinführungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für künstliche Sehnen und Bänder von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für künstliche Sehnen und Bänder können voneinander abweichen, selbst wenn sie denselben klinischen Bereich beschreiben, da Abgrenzungen und Einheit-zu-Umsatz-Umrechnungen nicht einheitlich sind. Unterschiede entstehen in der Regel dadurch, was als Implantat gezählt wird, welche Eingriffe einbezogen werden und wie die Preisgestaltung über Krankenhäuser und ambulante Einrichtungen hinweg gemittelt wird.
Durch die Verfolgung des Eingriffsartenmix und des Aktualisierungszeitpunkts verknüpft Mordor Intelligence den Markt mit der behandelten Rekonstruktionsnachfrage und wendet die Preisgestaltung nach Endnutzer an, was die Inflation durch angrenzende Weichgewebereparaturprodukte reduziert, die manchmal in denselben Bereich eingruppiert werden. Lücken können auch durch aggressive versus konservative Adoptionsannahmen für neuere Gerüstdesigns sowie durch Währungsumrechnungsentscheidungen entstehen, wenn regionale Zahlen zu einem globalen Gesamtwert zusammengefasst werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 50,53 Mio. USD (2026) | |
| Branchenverlag A | 49,34 Mio. USD (2026) | Verwendet ein längeres Prognosefenster und glättet möglicherweise die Preisgestaltung über Regionen hinweg, was den kurzfristigen Anstieg des durchschnittlichen Verkaufspreises unterschätzen kann, wo das ambulante Volumen schneller steigt. |
| Forschungsunternehmen B | 38,92 Mio. USD (2025) | Beginnt mit einem früheren Basisjahr und stützt sich stärker auf die historische Umsatzentwicklung, was den Stufenwechsel bei der Eingriffserholung und der Penetration nach der Normalisierung elektiver Eingriffe übersehen kann. |
Die Streuung in der Tabelle erklärt sich größtenteils durch das gewählte Jahr, die Art und Weise, wie die verfahrensgetriebene Nachfrage in Einheiten umgerechnet wird, und wie die Preisgestaltung über Versorgungseinrichtungen hinweg gemittelt wird. Wenn die Annahmen explizit gemacht und anhand von Operationsaktivitätssignalen überprüft werden, wird die resultierende Marktgröße leichter reproduzierbar und aktualisierbar, sobald neue klinische und Preisinformationen vorliegen.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für künstliche Sehnen und Bänder im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 USD 90,47 Millionen bei einem CAGR von 12,36 % erreichen.
Welches Anwendungssegment wächst am schnellsten?
Fuß- und Sprunggelenkbandreparaturen führen das Wachstum mit einem CAGR von 13,62 % für den Zeitraum 2026–2031 an.
Wie dominant ist PET-LARS beim Marktanteil nach Implantattyp?
PET-LARS-Systeme repräsentierten im Jahr 2025 63,20 % des Umsatzes und behaupten die Segmentführerschaft.
Warum sind ambulante chirurgische Zentren für das Marktwachstum wichtig?
Ambulante chirurgische Zentren bieten Kosteneinsparungen von 35–45 % und werden voraussichtlich bis Mitte der 2020er Jahre 68 % der orthopädischen Eingriffe übernehmen, was die Implantatnachfrage antreibt.
Welches Material zeigt nach PET das höchste Wachstumspotenzial?
Seidenbasierte Biomaterialien wachsen mit einem CAGR von 15,05 % aufgrund überlegener Biokompatibilität und biomimetischer Eigenschaften.
Welche Region wächst am schnellsten und warum?
Der asiatisch-pazifische Raum verzeichnet einen CAGR von 12,92 %, angetrieben durch steigende Sportbeteiligung, den Ausbau der Gesundheitsinfrastruktur und wachsenden Medizintourismus.