
Marktgröße und Marktanteil für Kreuzbandreparaturverfahren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 17.44 Milliarden US-Dollar |
| Marktgröße (2031) | 26.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
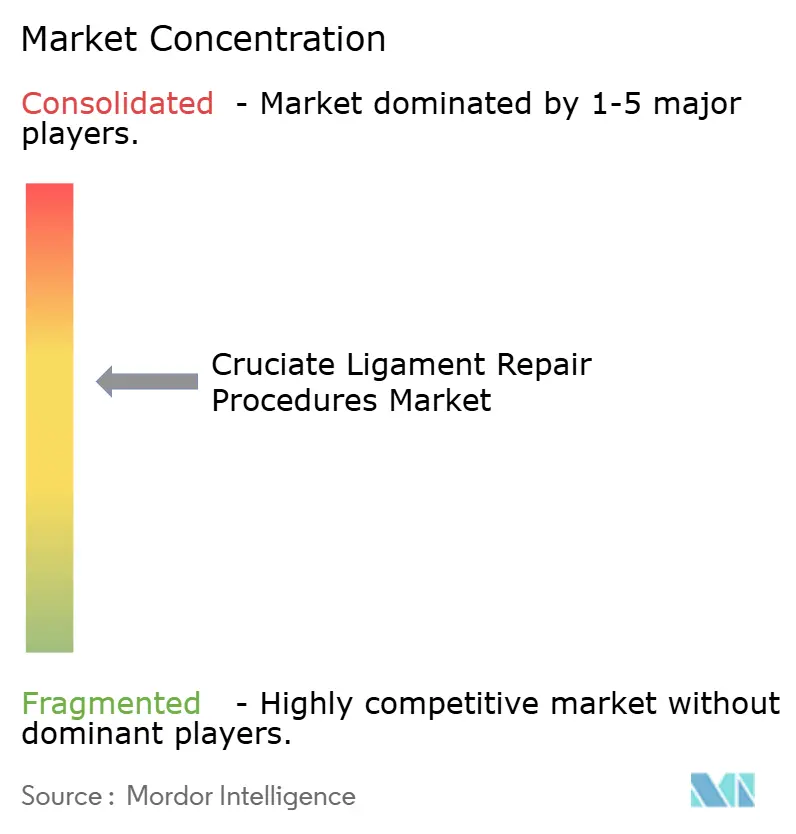
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kreuzbandreparaturverfahren von Mordor Intelligence
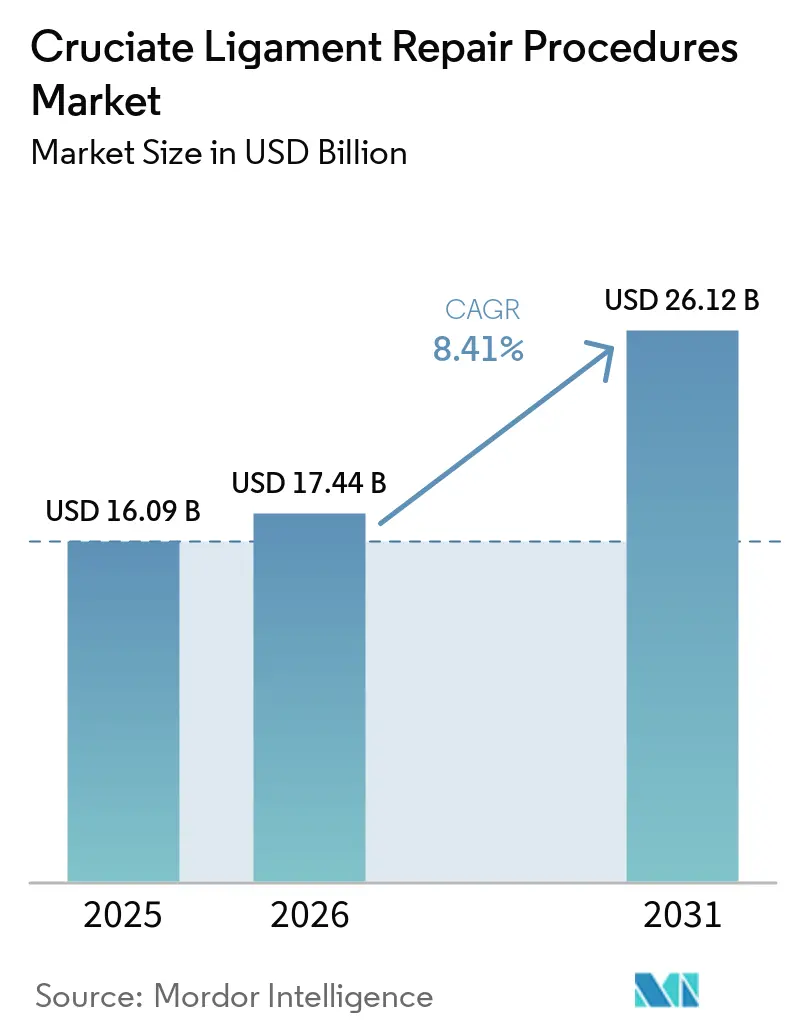
Die Marktgröße für Kreuzbandreparaturverfahren wird voraussichtlich von 16,09 Milliarden USD im Jahr 2025 und 17,44 Milliarden USD im Jahr 2026 auf 26,12 Milliarden USD bis 2031 wachsen, was einer CAGR von 8,41 % zwischen 2026 und 2031 entspricht.
Die Präferenz für chirurgische Eingriffe gegenüber konservativer Behandlung wächst weiter, obwohl epidemiologische Studien zwischen 2010 und 2020 einen Rückgang der jährlichen Vorfälle von Rissen des vorderen Kreuzbandes (ACL) um 3,43 % melden. Die im Januar 2026 von der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) aktualisierte Kennzeichnung des BEAR-Implantats, die ein reduziertes Risiko für posttraumatische Arthrose bestätigte, hat das Marktvertrauen in biologische Gerüste gestärkt. Die Ausweitung der ambulanten Kapazitäten, die durch die Streichung von 275 orthopädischen Verfahren von der Medicare-Liste für stationäre Eingriffe im Jahr 2024 belegt wird, treibt eine Verlagerung hin zu kosteneffizienten ambulanten Operationszentren voran. In China haben volumenbasierte Beschaffungsreformen die Preise für Knieimplantate um 82 % gesenkt, was die Zugänglichkeit verbessert, aber den Gewinnmargen multinationaler Unternehmen Druck bereitet. Um diesen Herausforderungen zu begegnen, nutzen führende Anbieter differenzierte Biologika, Planung mittels künstlicher Intelligenz (KI) und robotergestützte Assistenz, um technische Fehler zu minimieren, die nach wie vor die Hauptursache für 60 %–70 % der Transplantatrupturen sind.
Wichtigste Erkenntnisse des Berichts
- Nach Verfahren hielt die ACL-Rekonstruktion im Jahr 2025 einen Marktanteil von 54,84 % am Markt für Kreuzbandreparaturverfahren, während die ACL-Reparatur bis 2031 voraussichtlich mit einer CAGR von 10,53 % wachsen wird.
- Nach Transplantattyp entfiel im Jahr 2025 ein Anteil von 46,76 % der Marktgröße für Kreuzbandreparaturverfahren auf autologes Gewebe, und biologische Gerüste entwickeln sich mit einer CAGR von 10,87 % bis 2031 weiter.
- Nach Fixationsgerät behielten Interferenzschrauben im Jahr 2025 einen Segmentumsatzanteil von 41,32 %, während kortikale Knöpfe zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 11,21 % wachsen werden.
- Nach Endnutzer erzielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 60,32 %; ambulante Operationszentren entwickeln sich mit einer CAGR von 11,45 % bis 2031 weiter.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 42,65 %, und Asien-Pazifik wird voraussichtlich die schnellste CAGR von 9,54 % über 2026–2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit von Kniebandverletzungen | +1.8% | Global, Spitzenwerte in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für minimal-invasive orthopädische Verfahren | +2.1% | Nordamerika und EU, frühe Akzeptanz in Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Wachsende Verfügbarkeit ambulanter Operationszentren | +1.9% | Kernregion Nordamerika, Ausbreitung nach Westeuropa | Mittelfristig (2–4 Jahre) |
| Fortschritte bei biologischen und synthetischen Transplantattechnologien | +2.3% | Global, regulatorische Führung in Nordamerika und EU | Langfristig (≥4 Jahre) |
| Wachsende Belegschaft von Sportmedizinern in Schwellenmärkten | +1.2% | Kernregion Asien-Pazifik, Lateinamerika und Naher Osten & Afrika | Langfristig (≥4 Jahre) |
| Integration von künstlicher Intelligenz in die chirurgische Planung und Navigation | +1.5% | Frühe Anwender in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit von Kniebandverletzungen
ACL-Risse treten in den Vereinigten Staaten mit einer Rate von 75,19 pro 100.000 Personenjahre auf, was jährlich 100.000–200.000 neue Fälle ergibt[1]. Sportlerinnen erleiden Rupturen zwei- bis achtmal häufiger als Männer aufgrund anatomischer und hormoneller Faktoren, während die Altersgruppe der 16- bis 39-Jährigen die meisten Traumata verzeichnet. Obwohl die jährlichen Verletzungszahlen nach 2010 zurückgingen, stiegen die Volumina chirurgischer Rekonstruktionen weiterhin um 2,15 % pro Jahr, da Kostenträger die Erstattung ausweiteten und Patienten eine schnellere Rückkehr zum Sport forderten. Die Verlagerung ist am deutlichsten in Nordamerika und Westeuropa zu beobachten, wo die Deckung durch Dritte für Arthroskopie eine frühzeitige chirurgische Entscheidungsfindung begünstigt.
Wachsende Präferenz für minimal-invasive orthopädische Verfahren
Vollständig arthroskopische Techniken dominieren mittlerweile, da sie tibiale Tunnelaustrittspunkte vermeiden und postoperative Schmerzen reduzieren. Europäische Erhebungen zeigen, dass die transtibialen Bohrungen bei Chirurgen mit hohem Operationsvolumen zwischen 2016 und 2023 von 14,3 % auf 3,6 % zurückgingen, während anteromediale und vollständig arthroskopische Portale zunahmen. Quadrizepssehnenentnahmen, die die Patellasehne schonen, verbessern zudem die Morbidität an der Entnahmestelle. Arthrex erweiterte 2023 seinen verstellbaren TightRope-Schlingenknopf auf die pädiatrische ACL-Rekonstruktion, was eine vollständig epiphysäre Fixation ermöglicht, die die Wachstumsfuge schützt.
Fortschritte bei biologischen und synthetischen Transplantattechnologien
Die im Januar 2026 aktualisierte Kennzeichnung des BEAR-Implantats zeigte bei einer Zwei-Jahres-Nachbeobachtung eine geringere Arthroseprogression im Vergleich zur autologen ACL-Rekonstruktion. Mehr als 5.000 Patienten haben das Gerüst erhalten, seit die FDA im März 2025 die Indikationen auf Kinder und Teilrisse ausweitete[2]. Zwei-Jahres-Daten berichten von einer Wiederverletzungsrate von 15 %, die den Ergebnissen von Autotransplantaten entspricht, und zeigen eine frühere Erholung der Oberschenkelmuskelkraft. Synthetische Polymere erleben ebenfalls eine Renaissance: Stryker erwarb im Juni 2024 Artelon, um Zugang zu bioabsorbierbaren Fasern mit Zugfestigkeiten von über 2.000 N zu erhalten.
Integration von künstlicher Intelligenz in die chirurgische Planung und Navigation
Algorithmen des maschinellen Lernens erreichen bei der Diagnose von ACL-Rissen in der Magnetresonanztomografie eine Genauigkeit von bis zu 98 %, was den Bedarf an diagnostischer Arthroskopie reduziert. Planungsplattformen schlagen nun Tunnelplatzierung und Transplantatdurchmesser vor, die auf die Patientenanatomie zugeschnitten sind, und mindern so direkt die technischen Fehler, die die meisten Transplantatversagen verursachen. Zimmer Biomets OrthoGrid-Integration und die THINK Surgical-Allianz betten computergestützte Bildführung in Bandoperationsabläufe ein. Smith & Nephew ist eine Partnerschaft mit HOPCo eingegangen, um KI-Analysen in die Planungssoftware ambulanter Zentren einzuspeisen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtverfahrenskosten und begrenzte Kostenträgerdeckung | -1.4% | Nordamerika und EU, akut bei US-amerikanischen Privatversicherungen | Kurzfristig (≤2 Jahre) |
| Risiko des chirurgischen Versagens und Bedarf an Revisionsverfahren | -1.1% | Global, am höchsten bei jungen Sportlern | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Wege für neuartige biologische Implantate | -0.7% | Nordamerika und EU | Langfristig (≥4 Jahre) |
| Qualifikationslücke bei Chirurgen in Schwellenländern | -0.5% | Asien-Pazifik, Lateinamerika und Naher Osten & Afrika | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtverfahrenskosten und begrenzte Kostenträgerdeckung
Nicht versicherte US-amerikanische Patienten sehen sich mit Rechnungen von 20.000–50.000 USD konfrontiert, während versicherte Patienten häufig 2.000–6.000 USD aus eigener Tasche zahlen. Die Kosten für Jugendliche stiegen zwischen 2010 und 2022 um 70 %, was zu strengeren Richtlinien für die Vorabgenehmigung führte. Der Medicare-Erstattungsbetrag für CPT 27429 beträgt 1.172 USD, was viele ambulante Zentren als unter den Kosten liegend betrachten. Cignas Richtlinie vom August 2024 klassifiziert die primäre ACL-Reparatur weiterhin als experimentell, was die Erstattung für das BEAR-Gerüst einschränkt[3].
Risiko des chirurgischen Versagens und Bedarf an Revisionsverfahren
Die primäre Rekonstruktion schlägt in 3,2 %–11,1 % der Fälle fehl, bei jungen Sportlern, die innerhalb von neun Monaten zum Sport zurückkehren, steigt dieser Wert auf 34,2 %. Die Versagensrate von Allotransplantaten erreicht bei Patienten unter 25 Jahren 25 %, verglichen mit 9,6 % bei Autotransplantaten. Der Revisionserfolg liegt im Durchschnitt bei 70 %–75 %, und zweizeitige Revisionen verursachen zusätzliche Kosten von 10.000–15.000 USD. Nur die Hälfte aller rekonstruierten Patienten nimmt den Wettkampfsport wieder auf, was die Erwartungen dämpft und zu Rechtsstreitigkeiten führt, wenn die Ergebnisse hinter den Erwartungen zurückbleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verfahren:
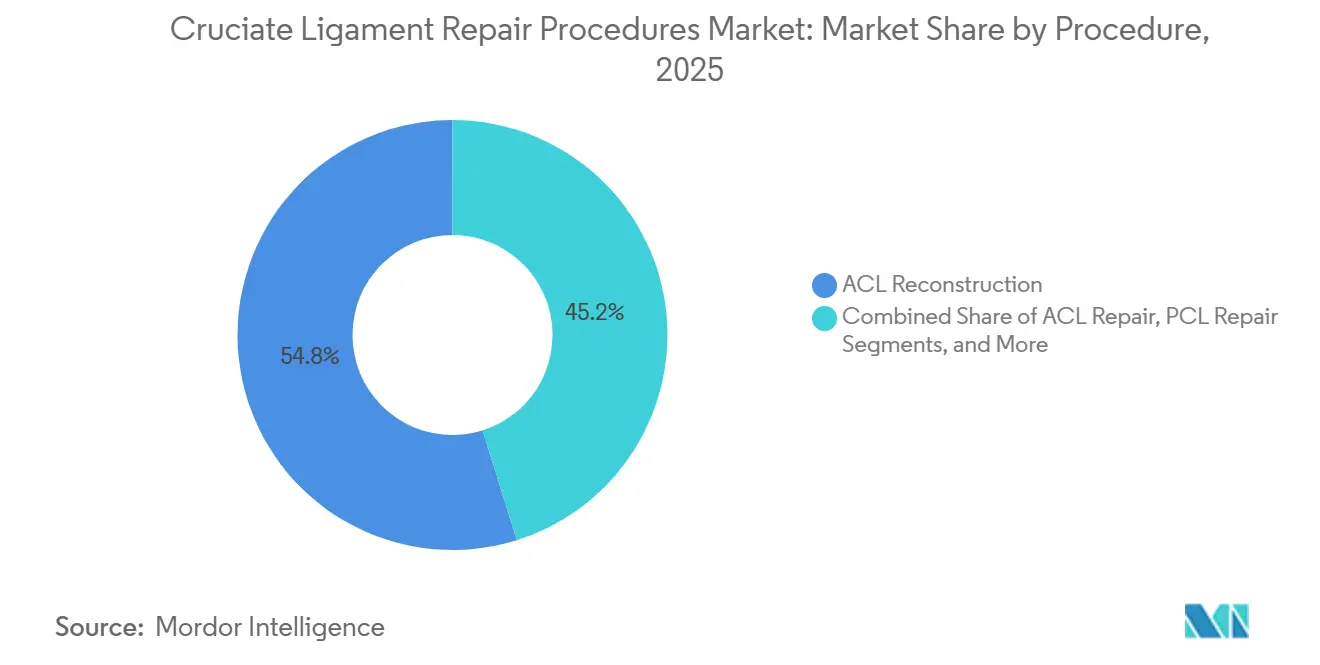
Reparatur gewinnt an Bedeutung durch biologische InnovationDie ACL-Rekonstruktion hielt im Jahr 2025 einen Anteil von 54,84 % am Markt für Kreuzbandreparaturverfahren. Die ACL-Reparatur wird jedoch bis 2031 voraussichtlich mit einer CAGR von 10,53 % wachsen, da das BEAR-Gerüst seine Indikationen ausweitet. Seit März 2025 wurden mehr als 5.000 BEAR-Verfahren durchgeführt, wobei frühe Daten eine Wiederverletzungsrate von 15 % nach zwei Jahren zeigen, die mit der von Autotransplantaten vergleichbar ist. Infolgedessen könnte die Reparatur bis 2031 15 %–20 % der primären Fälle ausmachen, insbesondere bei jüngeren Patientengruppen, die Wert auf den Erhalt der Oberschenkelmuskulatur und eine schnellere Rehabilitation legen. Eingriffe am hinteren Kreuzband (HKB) machen weniger als 10 % des Volumens aus, da HKB-Verletzungen nur 3 %–5 % der Knietraumata ausmachen. Die Revisionsrekonstruktion ist eine stabile, aber wachsende Nische, die durch alternde Transplantate und Wiederverletzungen angetrieben wird.

Nach Transplantattyp:
Dominanz von Autotransplantaten durch biologische Gerüste herausgefordertAutologes Transplantatgewebe erzielte 2025 einen Umsatzanteil von 46,76 %, gestützt durch Knochen-Patellasehnen-Knochen- und Hamstring-Transplantate, die bei Patienten unter 25 Jahren eine Versagensrate von 9,6 % aufweisen. Quadrizepssehnen-Optionen, die mit dem QUADTRAC-Führungssystem von Smith & Nephew kommerzialisiert wurden, liefern die niedrigste Einjahres-Revisionsrate von 2,4 % und unterstützen deren Einsatz bei Bandrekonstruktions- und Sehnenreparaturverfahren. Allografts bleiben bei älteren Patienten oder Revisionsoperationen bevorzugt, trotz einer Versagensrate von 25 % bei jungen Sportlern, teilweise weil sie die Operationszeit um 15–20 Minuten verkürzen. Biologische Gerüste, das am schnellsten wachsende Segment mit einem CAGR von 10,87 %, profitieren von den erweiterten Zulassungen des BEAR-Implantats und den synthetischen Integrationen von Stryker. Synthetische Transplantate der nächsten Generation könnten bis 2031 einen Anteil von 5 %–8 % erreichen, sofern ihre Haltbarkeit der von Autografts entspricht.
Nach Fixationsgerät:
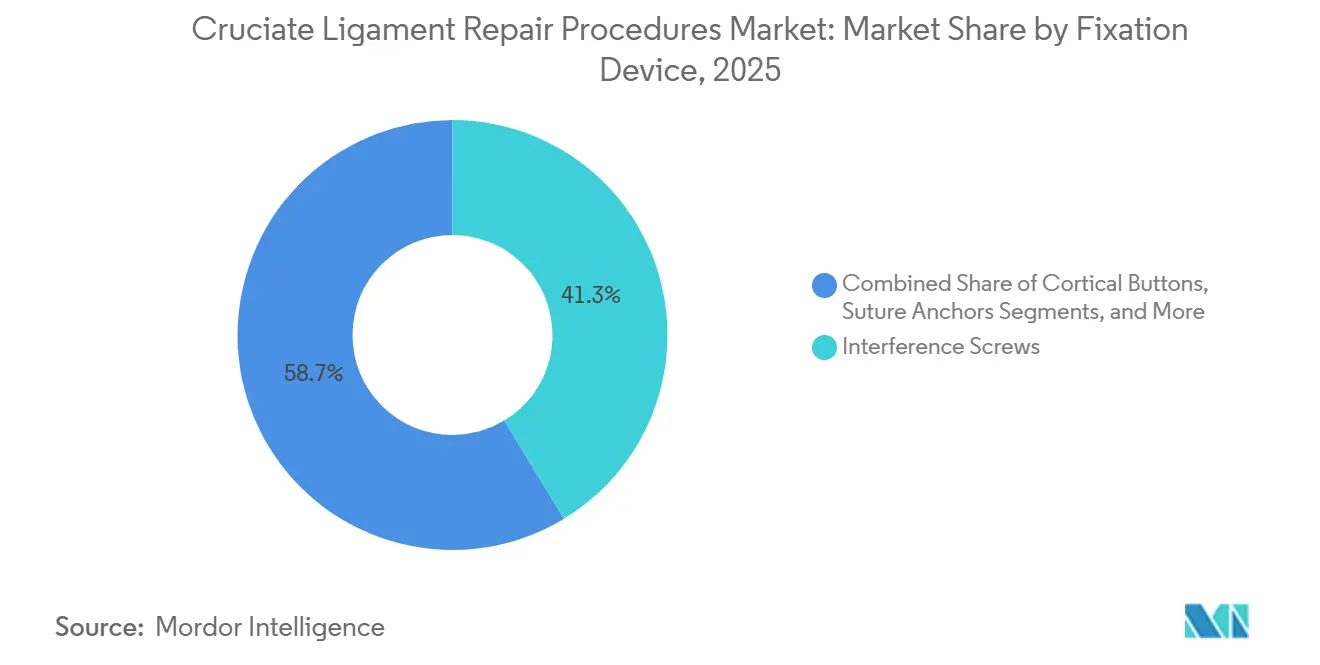
Kortikale Knöpfe steigen durch Einstellbarkeit aufInterferenzschrauben machten im Jahr 2025 noch immer 41,32 % des Umsatzes aus, dank niedrigerer Stückkosten, aber kortikale Knöpfe werden voraussichtlich jährlich um 11,21 % wachsen, da Chirurgen die verstellbare Schlingenspannung bevorzugen. Die europäische Nutzung stieg zwischen 2016 und 2023 von 52,9 % auf 69,3 %. Knöpfe reduzieren die Tunnelerweiterung und vereinfachen die vollständig epiphysäre pädiatrische Fixation, die 2023 die FDA-Zulassung erhielt. Bioabsorbierbare Schrauben machen mittlerweile 62,7 % der tibialen Fixation aus, geben jedoch weiterhin Anlass zu Bedenken hinsichtlich einer Fremdkörperreaktion, was das Interesse an Titanoptionen aufrechterhält. Nahtanker und Hybridgeräte werden in Nischenanwendungen eingesetzt, beispielsweise bei Revisionen.
Nach Endnutzer:
Ambulante Operationszentren gewinnen MarktanteileKrankenhäuser machten im Jahr 2025 60,32 % des Endnutzerumsatzes aus, was ihre Dominanz bei komplexen Revisionen, pädiatrischen Fällen und Mehrband-Verletzungen widerspiegelt. Dennoch expandieren ambulante Operationszentren mit einer CAGR von 11,45 %, da Medicares ambulante Regelung von 2024 unkomplizierte ACL-Fälle auf die tagesklinische Entlassung verlagert hat. Die Einrichtungsgebühren ambulanter Operationszentren sind 20 %–30 % niedriger als die ambulanter Krankenhausabteilungen, und Beteiligungsanreize für Chirurgen ziehen Talente an, angesichts eines drohenden orthopädischen Arbeitskräftemangels. Orthopädische Kliniken, obwohl wichtig für Überweisungen und Rehabilitation, tragen weniger als ein Fünftel des chirurgischen Umsatzes bei, da nur wenige über akkreditierte Operationssäle verfügen.
Geografische Analyse
Markt für Kreuzbandrekonstruktionsverfahren in Amerika, EMEA und APAC
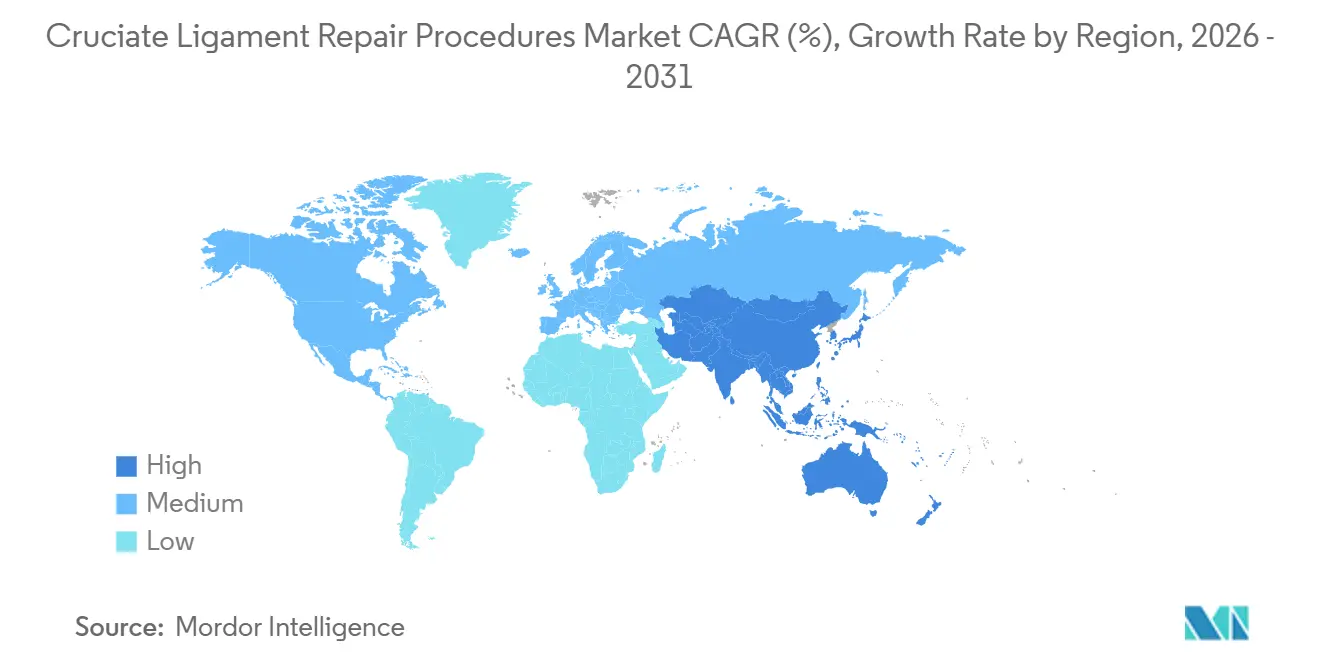
Nordamerika hielt im Jahr 2025 einen Anteil von 42,65 % am globalen Umsatz und führt jährlich 100.000–200.000 VKB-Eingriffe durch, doch das Wachstum verlangsamt sich, da die Inzidenz zurückgeht und die Interventionsraten stagnieren. Europa hielt etwa ein Viertel des Umsatzes und vollzieht den Übergang zur anatomischen Tunnelplatzierung und zur lateralen extra-artikulären Augmentation. Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich um 9,54 % wachsen, begünstigt durch Chinas Preissenkungen von 82 %, die den Zugang in ländlichen Gebieten erweitert haben, jedoch gleichzeitig den Druck auf die Margen der Anbieter erhöhen. Japan und Südkorea nutzen ihre hohe Bettendichte, um führende Eingriffszahlen aufrechtzuerhalten, während Indiens fragmentierte Versorgungsstruktur die Nutzung einschränkt. Der Nahe Osten & Afrika sowie Südamerika teilen sich etwa 12 %–15 % des Umsatzes; Investitionen in die Sportmedizin am Golf und Brasiliens schnellere Gerätezulassungen unterstützen schrittweise Zuwächse.
Regulatorisches Umfeld
In den Vereinigten Staaten folgen implantierbare Technologien, die bei der Reparatur und Rekonstruktion der Kreuzbänder verwendet werden, etablierten FDA-Zulassungswegen. Resorbierbare Implantate zur Reparatur des vorderen Kreuzbands (ACL) sind unter 21 CFR 888.3044 als Klasse II klassifiziert und unterliegen besonderen Kontrollen, einschließlich klinischer Leistungsbewertung (z. B. Kniefunktions- und Schmerzmetriken sowie Reoperationsraten).
In Europa müssen Hersteller die EU-Medizinprodukteverordnung (MDR) 2017/745 einhalten, die die Anforderungen an klinische Nachweise und technische Dokumentation für orthopädische Implantate verschärft hat. Dies führte zu einer Abkehr von Altzertifizierungen, die bis Mai 2024 ungültig wurden, wobei weitere Einschränkungen der Marktzulassung nach Mai 2025 galten. In China unterhält die National Medical Products Administration (NMPA) landesweite Prüfungs- und Registrierungsanforderungen für Hochrisikoprodukte, unterstützt durch technische Leitlinien wie die Richtlinie von 2020 für Sehnen- und Bandfixationssysteme, die die Zeitpläne und lokalen Markteinführungsstrategien multinationaler und einheimischer orthopädischer Anbieter prägen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Biomaterialien und Gewebebeschaffung (Autograft-/Allograft-Versorgung und -Verarbeitung, synthetische Polymere, Kollagen und andere Gerüstmaterialien), Geräteentwicklung und -herstellung (Fixationsvorrichtungen wie Schrauben, kortikale Knöpfe und knotenlose Systeme sowie die Herstellung biologischer Gerüste) sowie regulatorische und Qualitätssysteme, die die Rückverfolgbarkeit und Sterilisation implantierbarer Geräte unterstützen. Die Durchführung des Verfahrens hängt dann von der Infrastruktur von Krankenhäusern und ambulanten Operationszentren (ASC), Arthroskopie-Kapitalgeräten und geschulten Sportmedizin-Teams ab, während postakute Rehabilitation und Return-to-Sport-Programme die Nachfrage nach Revisionen und Nachsorge prägen.
Kosten- und Standardisierungsdruck konzentriert sich auf die Intraoperationsphase, in der Versorgungsentscheidungen (Grafttyp, Fixationskonstrukt und begleitende Biologika) einen großen Anteil der gesamten Verfahrensökonomie bestimmen. Aktuelle klinische Evidenz zeigt, dass Versorgungskosten die Kostenstruktur der ACL-Rekonstruktion dominieren (etwa 58,2 % der Gesamtkosten), wobei die intraoperative Phase den größten Teil der Kostenentstehung ausmacht (etwa 89,7 %). Dies verstärkt die Bemühungen der Gesundheitssysteme, chirurgische Präferenzabweichungen durch Implantat-Formulare, Sammelbeschaffung und ASC-Workflow-Optimierung zu steuern. Auf der Innovationsseite unterstützen FDA-510(k)-Zulassungen für neuere Fixationssysteme und Kennzeichnungserweiterungen für biologische Gerüste eine Pipeline von F&E über die regulatorische Zulassung bis hin zur von Distributoren und Krankenhäusern geführten Kommerzialisierung.
Wettbewerbslandschaft
Die fünf führenden Anbieter – Arthrex, Stryker, Smith & Nephew, Zimmer Biomet und DePuy Synthes – hielten im Jahr 2025 55 %–60 % des Umsatzes, was auf eine moderate Konzentration hindeutet. Strykers Artelon-Transaktion vom Juni 2024 fügt synthetische Weichteilgerüste hinzu, während Smith & Nephews Übernahme von CartiHeal für 330 Millionen USD seine Knorpellösungen erweitert. Zimmer Biomets Kauf von Embody im Jahr 2023 lieferte kollagenbasierte Implantate und half seiner Sportmedizinsparte, im Jahr 2024 um 13,1 % zu wachsen. Miach Orthopaedics sorgt mit dem BEAR-Gerüst für Disruption und hat seit 2025 mehr als 5.000 Patienten behandelt. Jeder Marktführer konvergiert auf Biologika, Robotik und KI-Navigation, um sich von Standardschrauben und -nähten abzuheben. Chinas volumenbasierte Beschaffung zwingt zu gestaffelten Produktportfolios und lokaler Fertigung, um Marktanteile gegenüber MicroPort und Meril zu verteidigen.
Marktführer im Bereich Kreuzbandreparaturverfahren
-
Zimmer Biomet
-
Smith & Nephew
-
Johnson & Johnson Services, Inc. (DePuy Synthes)
-
CONMED Corporation
-
Stryker Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kreuzbandrekonstruktionsverfahren Unternehmen in diesem Bericht
- Acuitive Technologies (Arthrosurface)
- Arthrex
- Bioretec
- Cayenne Medical
- Conmed
- Enovis (Mathys)
- Exactech
- Integra LifeSciences
- Johnson & Johnson
- Karl Storz
- Medtronic
- Miach Orthopaedics
- Orthocell
- Parcus Medical
- RTI Surgical
- Smiths Group
- Stryker
- Tissue Regenix
- Xiros Ltd (Neoligaments)
- Zimmer Biomet
Lesen Sie die Analyse der Kreuzbandrekonstruktionsverfahren-Unternehmen
Marktchancen und Zukunftsaussichten
Ein kurzfristiger Weißraum entsteht rund um ACL-Reparatur- und Rekonstruktionslösungen, die mechanische Fixation mit biologischer Heilung und längerfristigen Ergebnissen kombinieren. Die FDA-Kennzeichnungsaktualisierung vom Januar 2026 für Miach Orthopaedics BEAR, die einen reduzierten Anspruch auf posttraumatische Arthrose gegenüber der Autograft-Rekonstruktion enthält, verschiebt den Wettbewerbsfokus über die kurzfristige Stabilität hinaus auf krankheitsmodifizierende Endpunkte, die für Kostenträger und Patienten relevant sind.
Die Verlagerung von Verfahren in ambulante Einrichtungen sowie Bemühungen zur Kontrolle intraoperativer Versorgungsvariabilität schaffen Chancen für Systeme, die Schritte vereinfachen, die Bestandskomplexität reduzieren und die Technik über Chirurgen und Standorte hinweg standardisieren. Die Produktaktivität im Jahr 2026 spiegelt diese Richtung wider, einschließlich FDA-zugelassener knotenloser, spannungseinstellbarer Fixation (z. B. ABANZA QuadLock) und hardwarearmer Fixationsoptionen (z. B. Arthrex TightRope SB All-Suture-Soft-Button-Implantat) sowie biologischer Nebenbereiche, die die manuelle Vorbereitungszeit reduzieren (z. B. vorgenähte Sehnenkonstrukte). Gleichzeitig fördern die volumenbasierte Beschaffungsdynamik in China und starke Preissenkungen bei Knieimplantaten weiterhin gestufte Portfolios und lokalisierte Versorgungsstrategien, was Anbieter begünstigt, die ihre Margen durch differenzierte Biologika, Workflow-Tools und wertbasierte Vertragsgestaltung mit großen Krankenhausgruppen und ASC-Netzwerken schützen können.
Neueste Industrielle Entwicklungen in Markt für Kreuzbandrekonstruktionsverfahren
- Juli 2026: AlloSource stellte ReConnex Pre-Sutured Tendon vor, eine von der FDA nach 510(k) zugelassene Option, die für All-inside-ACL-Rekonstruktionsworkflows entwickelt wurde. Das vorgenähte Konstrukt zielt auf Effizienz im Operationssaal ab, indem es die intraoperativen Schritte zur Graftvorbereitung reduziert und Umgebungen mit höherem ambulantem Durchsatz unterstützt.
- Februar 2026: Arthrex brachte das TightRope SB All-Suture-Soft-Button-Implantat zur ACL-Fixation auf den Markt. Der metallfreie, schraubenfreie Ansatz erweitert die hardwarearmen Fixationsoptionen über verschiedene Grafttypen hinweg und entspricht der Nachfrage der Chirurgen nach minimalinvasiven Konstrukten, die Lagerbestand und Bildgebungsartefakte vereinfachen.
- Juni 2024: Stryker erwarb Artelon, um seinem orthopädischen Portfolio bioresorbierbare synthetische Weichgewebe-Gerüsttechnologie der nächsten Generation hinzuzufügen. Der Deal stärkte Strykers Position in angrenzenden Bereichen der Band- und Weichgeweberekonstruktion, indem synthetische Biomaterialkompetenzen integriert wurden, die traditionelle Fixations- und Graftangebote ergänzen.
Markt für Kreuzbandrekonstruktionsverfahren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie erfasst der Markt den Wert der chirurgischen Eingriffe zur Reparatur oder Rekonstruktion der Kreuzbänder des Knies, einschließlich der eigentlichen Eingriffe sowie der üblicherweise verwendeten Transplantat- und Fixierungselemente, die für deren Durchführung erforderlich sind.
Ausschlüsse aus dem Umfang: Nicht enthalten sind konservative Behandlungen ohne Operation, allgemeine Kniearthroskopien aus anderen Indikationen sowie langfristige Rehabilitations- und Physiotherapieleistungen.
Segmentierungsübersicht
- Nach Verfahren
- ACL-Reparatur
- ACL-Rekonstruktion
- HKB-Reparatur
- HKB-Rekonstruktion
- Revisionsverfahren
- Nach Transplantattyp
- Autotransplantat
- Allotransplantat
- Synthetisches Transplantat
- Biologische Gerüste
- Nach Fixationsgerät
- Interferenzschrauben
- Kortikale Knöpfe
- Nahtanker
- Andere Fixationsgeräte
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Orthopädische und sportmedizinische Kliniken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die klinischen und wirtschaftlichen Rahmenbedingungen vor Beginn der Modellierung festzulegen. Wir haben öffentliche Quellen ausgewertet, darunter Verletzungs- und ambulante Operationsstatistiken der CDC, OECD-Gesundheitsdaten, WHO-Gesundheitssystemindikatoren sowie Veröffentlichungen nationaler Gesundheitsdienste oder Ministerien, die orthopädische Eingriffszahlen ausweisen.
Um die Eingriffstätigkeit in Werte zu übersetzen, haben wir zudem Quellen wie begutachtete orthopädische Fachzeitschriften zu ACL- und PCL-Nutzung und Revisionsraten, Krankenhausabrechnungs- und Erstattungsreferenzen, soweit verfügbar, sowie Import-Export-Übersichten für orthopädische Geräte in wichtigen Ländern herangezogen. Wir haben Unternehmensberichte und Investorenpräsentationen geprüft, um Produktmixe im Zusammenhang mit der Bandrekonstruktion zu verstehen. Wo öffentliche Angaben spärlich waren, wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank als zusätzliche Validierung genutzt. Diese Beispiele sind nicht abschließend; weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls verwendet, um Datenpunkte zu erheben, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, was tatsächlich im Operationssaal verwendet wird und wie sich die Preisgestaltung in verschiedenen Versorgungsumgebungen entwickelt. Wir haben mit orthopädischen Chirurgen, Sportmedizinern, Krankenhauseinkaufsteams, Administratoren ambulanter Operationszentren und Gerätevertreibern in den wichtigsten Regionen gesprochen, um Annahmen zu Eingriffsmix, Transplantatpräferenz und Fixierungspaketen bei Bedarf korrigieren zu können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 13 % | APAC: 46 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 37 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 50 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Der Marktwert wurde zunächst mithilfe eines Top-down-Ansatzes rekonstruiert, bei dem die Eingriffszahlen nach Ländern auf Basis von Knieverletzungsinzidenzen, Signalen zur Sportbeteiligung, Mustern chirurgischer Raten und der Aufteilung nach Versorgungsumgebung aufgebaut und anschließend mithilfe typischer eingriffsbezogener Preise und Gerätepakete in Werte umgerechnet wurden. Wenn die Gesamtwerte zu weit von der Realität abwichen, wurden sie erst nach erneuter Überprüfung der Treiber angepasst.
Um das Modell geerdet zu halten, wurde es durch selektive Bottom-up-Prüfungen untermauert, wie z. B. Stichprobenverkaufspreise für wichtige Fixierungsgeräte, eine mixbasierte Hochrechnung der Transplantat- und Fixierungsnutzung pro Eingriff sowie Rückmeldungen aus dem Vertriebskanal zu Stückbewegungen. Die wichtigsten Eingangsgrößen sind der Anteil der ACL-Rekonstruktion gegenüber der Reparatur, Revisionseingriffssätze, die Aufteilung zwischen Krankenhäusern und ambulanten Operationszentren, Transplantatwahlmuster (Autograft gegenüber Allograft gegenüber synthetisch) sowie durchschnittlich verwendete Fixierungseinheiten pro Operation.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, um die Nachfrage unter verschiedenen Annahmen zu Sportverletzungstrends, der Einführung minimalinvasiver Techniken und der Erstattungsstabilität zu projizieren; anschließend wurde der endgültige Pfad auf das ausgerichtet, was Experten als realistisch erachteten. Wo Eingriffszahlen auf Länderebene fehlten, wurden Proxy-Indikatoren aus vergleichbaren Gesundheitssystemen angewendet und später durch Interviews korrigiert, bevor die endgültigen Gesamtwerte festgelegt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem modellierte Eingriffszahlen und implizierte Ausgaben mit unabhängigen Signalen wie dem Durchsatz orthopädischer Operationen, Gerätehandelsströmen und ausgewiesenem Umsatzengagement in Produktlinien für die Bandreparatur verglichen wurden. Wenn ein Ausreißer auftrat, wurde er bis auf die Eingangsebene zurückverfolgt und die Länder- oder Versorgungsaufteilung vor der Freigabe überarbeitet.
Eine zweite Analysten-Überprüfung wird durchgeführt, um sicherzustellen, dass Definitionen, Währungsbehandlung und Jahresausrichtung über alle Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse den Eingriffszugang oder die Preisgestaltung verändern. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für Kreuzbandreparaturverfahren von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Kreuzbandreparaturverfahren können stark variieren, da Gruppen unterschiedliche Komponenten zählen, unterschiedliche Ausgangsjahre verwenden und unterschiedliche Preislogiken für Krankenhäuser gegenüber ambulanten Zentren anwenden. Wir behandeln diese Unterschiede zunächst als Umfangs- und Rechenprobleme und testen sie dann durch Interviews, damit die endgültige Zahl der tatsächlichen Versorgungsrealität entspricht.
Die größte Lücke entsteht in der Regel dadurch, ob die Schätzung eher einer Eingriffs-Dienstleistungs-Sichtweise oder einer Eingriffs-plus-Geräte-Sichtweise entspricht und wie Revisionsfälle und Transplantatwahlen behandelt werden. Die Hauptlücke ergibt sich aus dem, was als Geräte- und Transplantatpakete innerhalb jedes Eingriffs gezählt wird. Mordor Intelligence behandelt diese konsistent über ACL-, PCL- und Revisionsfälle hinweg, unter Verwendung regionsspezifischer Mix- und Preisüberprüfungen, anstatt einen einheitlichen Mischpreis über alle Versorgungsumgebungen anzuwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,44 Milliarden USD (2026) | |
| Fachzeitschrift A | 14,10 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine engere Verfahrensgruppierung, die häufig auf ACL- und PCL-Reparaturbezeichnungen beschränkt ist, und kann den Wert unterschätzen, wenn Rekonstruktions- und Revisionsfälle je nach Versorgungsumgebung unterschiedlich bepreist werden. |
| Branchenpublikation B | 13,94 Milliarden USD (2024) | Ausgewiesen in Millionen USD für ein Basisjahr 2024 und stützt sich möglicherweise auf breite regionale Durchschnittswerte, was Unterschiede bei der Transplantatauswahl, den Fixierungseinheiten pro Eingriff sowie der Krankenhaus- gegenüber der ambulanten Preisgestaltung komprimieren kann. |
Die Streuung in der Tabelle erklärt sich größtenteils durch die Jahreswahl und das, was innerhalb eines typischen Eingriffs gezählt wird, insbesondere die Rekonstruktions- und Revisionsintensität sowie die Behandlung von Gerätepaketen. Indem der Wertaufbau an den Eingriffsmix, die Versorgungsaufteilung und praktische Preisspannen geknüpft wird, die mit Feldrückmeldungen gegengeprüft wurden, bleibt die endgültige Schätzung nachvollziehbar und kann bei Änderung der Annahmen wiederholt werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Kreuzbandreparaturverfahren?
Der Markt wird im Jahr 2026 auf 17,44 Milliarden USD geschätzt.
Wie schnell wird der Markt bis 2031 wachsen?
Der Umsatz wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 8,41 % steigen.
Welches Verfahrenssegment wächst am schnellsten?
Die ACL-Reparatur wird voraussichtlich jährlich um 10,53 % wachsen, da biologische Gerüste zunehmend eingesetzt werden.
Warum gewinnen ambulante Operationszentren Marktanteile?
Medicares Regeländerung von 2024 und 20 %–30 % niedrigere Einrichtungsgebühren lenken unkomplizierte ACL-Fälle in tagesklinische Zentren.
Welche Region verzeichnet das schnellste zukünftige Wachstum?
Asien-Pazifik wird voraussichtlich eine CAGR von 9,54 % verzeichnen, aufgrund eines breiteren Zugangs und regulatorischer Beschleunigung.
Welcher Fixationsgerätetyp wird am schnellsten eingesetzt?
Kortikale Knöpfe führen das Wachstum mit einer CAGR von 11,21 % an, dank verstellbarer Spannung und reduzierter Tunnelerweiterung.