
Marktgröße und Marktanteil für Blutdruckmanschetten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 620.88 Millionen US-Dollar |
| Marktgröße (2032) | 823.71 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Blutdruckmanschetten von Mordor Intelligence
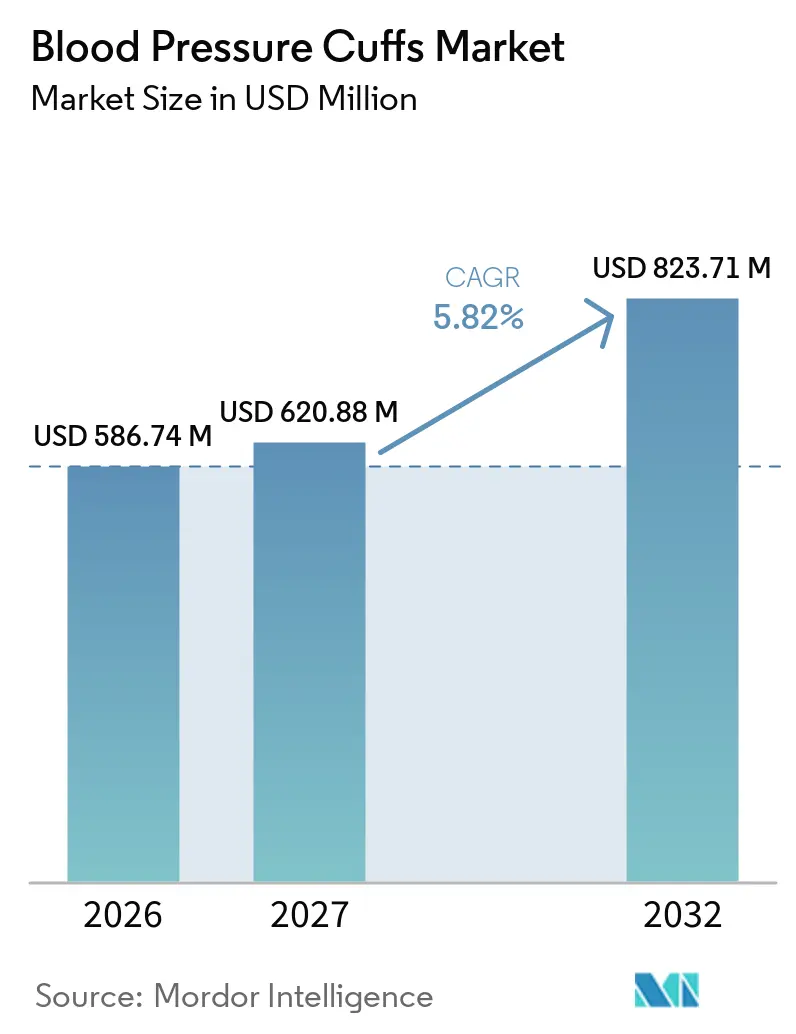
Die Größe des Marktes für Blutdruckmanschetten wird voraussichtlich von 586,74 Millionen USD im Jahr 2026 und 620,88 Millionen USD im Jahr 2027 auf 823,71 Millionen USD bis 2032 anwachsen, mit einer CAGR von 5,82 % zwischen 2027 und 2032.
Die Akzeptanz nimmt zu, da staatliche Behörden blutdruckbezogene Qualitätsmetriken in Erstattungspläne einbetten und Gesundheitssysteme von intermittierenden Messungen zu vernetztem, longitudinalem Monitoring übergehen. Die alternde Bevölkerung, die stetig steigende Inzidenz von Bluthochdruck und der Übergang zur wertbasierten Versorgung erweitern die installierte Basis automatisierter und Bluetooth-fähiger Manschetten, die elektronische Patientenakten speisen. Krankenhäuser verschärfen gleichzeitig ihre Infektionskontrollprotokolle und lenken die Beschaffung auf Einwegprodukte für einzelne Patienten. Neue CPT- und ASCVD-Codes ermöglichen es Ärzten, die Fernüberwachung des Blutdrucks abzurechnen, wodurch die Konnektivität der Manschetten zu einem zentralen Einkaufskriterium wird.
Wesentliche Erkenntnisse des Berichts
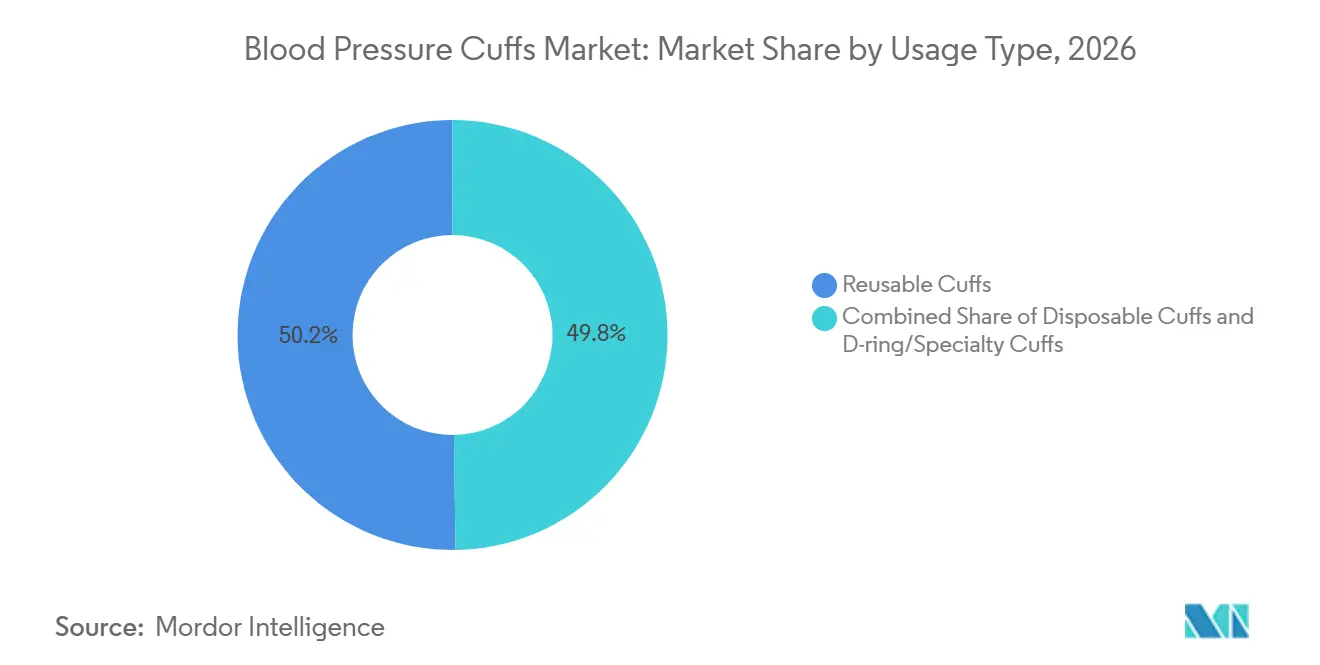
- Nach Verwendungsart hielten wiederverwendbare Manschetten im Jahr 2026 einen Marktanteil von 50,23 % am Markt für Blutdruckmanschetten, während Einwegmanschetten bis 2032 voraussichtlich mit einer CAGR von 6,51 % wachsen werden.
- Nach Altersgruppe erzielte das Erwachsenensegment im Jahr 2026 einen Umsatzanteil von 69,51 %; pädiatrische Manschetten werden bis 2032 voraussichtlich mit einer CAGR von 7,01 % wachsen.
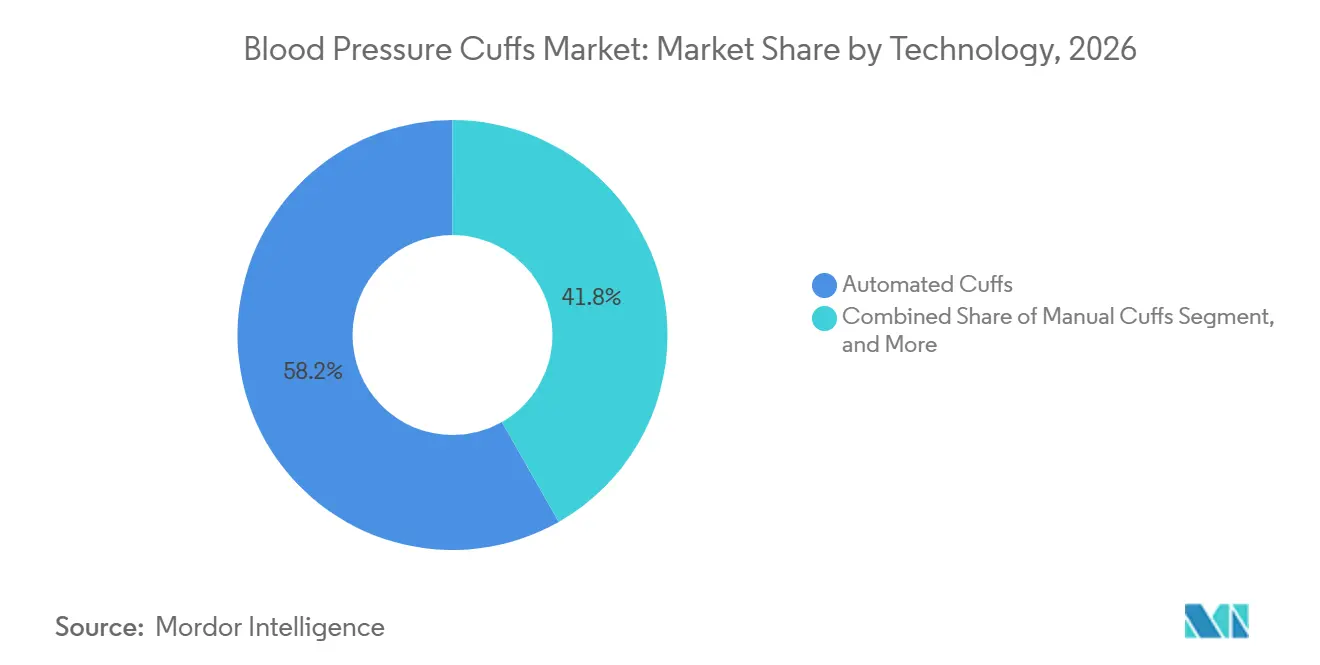
- Nach Technologie führten automatisierte Manschetten den Markt für Blutdruckmanschetten mit einem Anteil von 58,22 %, und Bluetooth-fähige Manschetten werden bis 2032 voraussichtlich mit einer CAGR von 9,18 % wachsen.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 36,17 % des Umsatzes, während häusliche Pflegeumgebungen mit einer CAGR von 7,79 % bis 2032 das stärkste Wachstum verzeichneten.
- Nach Geografie dominierte Nordamerika den Markt mit einem Marktanteil von 34,97 % im Jahr 2026; die Region Asien-Pazifik wird voraussichtlich mit einer regionalen CAGR von 7,66 % von 2027 bis 2032 das stärkste Wachstum aufweisen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Prävalenz von Bluthochdruck und Screening-Programme | +1.2% | Nordamerika und Europa führend | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung und Belastung durch chronische Erkrankungen | +0.9% | Entwickelte Märkte weltweit | Langfristig (≥ 4 Jahre) |
| Trend zu Einwegmanschetten zur Reduzierung von HAI | +0.8% | Global, Krankenhausumgebungen | Kurzfristig (≤ 2 Jahre) |
| Ausbau von häuslicher Gesundheitsversorgung und Telemonitoring | +1.1% | Nordamerika und EU führend, Asien-Pazifik folgend | Mittelfristig (2–4 Jahre) |
| KI-gestützte EMR-Analysen benötigen standardisierte Daten | +0.7% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Erstattungsförderung für Einpatientenmanschetten | +0.6% | Nordamerika, ausgewählte EU-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Prävalenz von Bluthochdruck und Screening-Programme
Die weltweit steigende Prävalenz von Bluthochdruck hat zu groß angelegten Screening-Initiativen geführt, wie etwa dem WHO-Programm SEAHEARTS, das bis 2025 eine Behandlungsabdeckung von 50 % anstrebt. Die US-amerikanische Qualitätsmaßnahme Nr. 317 verpflichtet Leistungserbringer, den Blutdruck aller Erwachsenen zu dokumentieren und Folgepläne für erhöhte Werte zu skizzieren, wodurch Blutdruckmanschetten-Kontrollen in Routineuntersuchungen integriert werden.[1] Die im Jahr 2024 aktualisierten europäischen Leitlinien empfehlen nun ein Monitoring außerhalb der Arztpraxis, was die Nachfrage nach klinisch validierten Heimgeräten steigert. Einheitliche Protokolle verringern diagnostische Variabilität und machen die Genauigkeit von Manschetten für Erstattungsansprüche entscheidend. Da Regulierungsbehörden longitudinale Daten bevorzugen, standardisieren Gesundheitssysteme ihre Geräteflotten, um vergleichbare Messwerte in verschiedenen Versorgungsumgebungen zu gewährleisten.
Alternde Bevölkerung und Belastung durch chronische Erkrankungen
Ältere Erwachsene machen bereits 20 % der Einwohner Hongkongs aus und werden bis 2041 32 % erreichen, was die Gesundheitsausgaben im Jahr 2025 auf 284,1 Milliarden HKD (36,4 Milliarden USD) treibt. Vergleichbare demografische Verschiebungen in Nordamerika und Europa stützen häusliche Überwachungsprogramme, die 30-Tage-Wiederaufnahmen um bis zu 76 % reduzieren, wobei der Blutdruck der am häufigsten überwachte Parameter ist. Benutzerfreundliche Manschetten mit großen Displays und geführten Inflationsabläufen reduzieren den Schulungsbedarf für Senioren, die mehrere chronische Erkrankungen verwalten. Anbieter, die Geräte für verlängerte Nutzungszyklen und nahtlose Datenübertragung zertifizieren können, sichern sich einen Vorzugslieferantenstatus im Rahmen von Verträgen zur Fernpatientenüberwachung.
Trend zu Einwegmanschetten zur Reduzierung von HAI
Die CDC klassifiziert Manschetten als nicht-kritische Artikel, dennoch wechseln viele US-amerikanische Krankenhäuser standardmäßig zu Einpatientenoptionen, um Kreuzkontaminationen zu begrenzen. Die CRITIKON-Linie von GE Healthcare veranschaulicht Einwegprodukte, die für Intensivstationsumgebungen optimiert sind. Gesamtbetriebskostenmodelle zeigen, dass höhere Stückpreise durch Einsparungen bei reduziertem Reinigungsaufwand und niedrigeren Infektionsraten ausgeglichen werden. COVID-19 hat diese Praxis weiter etabliert, und Infektionskontrollausschüsse setzen sich weiterhin für latexfreie Einwegdesigns ein, die mit den Akkreditierungsprüfungen der Joint Commission übereinstimmen.
Ausbau von häuslicher Gesundheitsversorgung und Telemonitoring
Die Partnerschaft von UC Davis Health mit Best Buy Health ermöglicht es, Manschettenmessungen direkt in Patientenakten zu übertragen, und verdeutlicht, wie verbraucherorientierte Schnittstellen klinische Standards erfüllen. Die Akzeptanz hängt von Bluetooth- oder WLAN-Modulen ab, die Messungen automatisch synchronisieren und manuelle Protokollierfehler eliminieren. Die Amerikanische Herzgesellschaft befürwortet nun die Fernüberwachung in Bluthochdruckleitlinien und stärkt die Beschaffung vernetzter Manschetten.
Hemmfaktor-Auswirkungsanalyse*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Versorgungsengpässe bei latexfreien Materialien | -0.4% | Global, akut bei Spezialpolymeren | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Manschettengrößenstandards | -0.3% | Global, betrifft pädiatrische und bariatrische Versorgung | Mittelfristig (2–4 Jahre) |
| Verschärfung der PVC-Abfallvorschriften | -0.2% | EU führend, andere entwickelte Märkte folgen | Langfristig (≥ 4 Jahre) |
| Aufstieg manschettenloser tragbarer Blutdrucktechnologien | -0.5% | Frühe Anwender in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche Manschettengrößenstandards verursachen Fehlmessungen
Die Protokolle der Amerikanischen Herzgesellschaft fordern eine Blasenbreite von 40 % des Armumfangs und eine Länge von 80 %, doch Herstellervorlagen variieren, was bei falscher Größenwahl zu Fehlern von über 10 mmHg führt. Pädiatrische und bariatrische Populationen sind am stärksten betroffen, sodass Leistungserbringer breite Größenlager vorhalten müssen. Die Beschaffungskomplexität erhöht den Schulungsbedarf und kann den Arbeitsablauf verlangsamen, wenn die richtige Manschette nicht sofort verfügbar ist. Von der Internationalen Organisation für Normung vorgeschlagene harmonisierte Größenmatrizen sind noch freiwillig, sodass Interoperabilitätslücken zwischen Marken bestehen bleiben.
Aufstieg manschettenloser tragbarer Blutdrucktechnologien
Aktiias CE-gekennzeichneter optischer Sensor und Nanowears FDA-zugelassenes SimpleSense-BP bieten kontinuierliche Blutdruckeinblicke ohne Aufblasblase. Erste Validierungen zeigen gemischte Genauigkeit im Vergleich zu oszillometrischen Manschetten, aber die Benutzerfreundlichkeit treibt Studien bei ambulanten Populationen voran. Sollte klinische Gleichwertigkeit nachgewiesen werden, könnten Krankenhäuser Investitionsbudgets eher auf Mehrparameter-Pflaster als auf herkömmliche Manschetten umlenken, was Wettbewerbsdruck auf etablierte Anbieter ausübt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Einwegblutdruckmanschetten treiben beschleunigtes Wachstum im Markt voran
Wiederverwendbare Geräte hielten im Jahr 2026 einen Marktanteil von 50,23 %, bedingt durch ihre Langlebigkeit und die geringeren Kosten pro Patient; Einwegeinheiten wachsen jedoch mit einer jährlichen Rate von 6,51 %, was dem doppelten Tempo des Gesamtmarkts für Blutdruckmanschetten entspricht. Krankenhäuser, die von COVID-19-Ausbrüchen betroffen waren, führten schnell Einwegmanschetten ein, um die Oberflächenkontamination zu minimieren. Die Marktgröße für Einwegblutdruckmanschetten wird voraussichtlich schneller wachsen als jede andere Produktkategorie, unterstützt durch Medicare-Qualitätskennzahlen, die Infektionsprävention finanziell belohnen.
Die Umsetzung ist am stärksten in Intensivstationen, wo das Risiko einer patientenübergreifenden Exposition am höchsten ist, und Beschaffungsteams bewerten zunehmend Gesamtbetriebskostenmodelle, die Sterilisationsaufwand und Reinigungschemikalien berücksichtigen. Lieferanten bieten nun biologisch abbaubare Polymere an, um PVC-Entsorgungsvorschriften zu erfüllen, wodurch Umweltbedenken reduziert werden, während die für den Patientenkomfort wichtige weiche Haptik erhalten bleibt. Hybridportfolios, die Massenlinien wiederverwendbarer Produkte mit hochwertigen Einzel-Patienten-SKUs kombinieren, ermöglichen es Anbietern, unterschiedlichen Budget- und Sicherheitsprioritäten in integrierten Versorgungsnetzwerken gerecht zu werden.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf erhältlich
Beschleunigung des Wachstums im Segment der pädiatrischen Blutdruckmanschetten
Erwachsene dominieren mit 69,51 % des Umsatzes, doch die pädiatrische Nachfrage steigt jährlich um 7,01 %, da Kliniker den Zusammenhang zwischen Bluthochdruck im Kindesalter und lebenslangem kardiovaskulärem Risiko erkennen. Neonatale Spezialprojekte, wie das vom NIH finanzierte „neoBP”, verdeutlichen den ungedeckten Bedarf an Mikro-Manschetten, die für Frühgeborene kalibriert sind. Im Jahr 2024 wies die American Heart Association auf die begrenzte pädiatrische Validierung kommerziell vermarkteter Geräte hin, was eine Wettbewerbschance für Hersteller schafft, die rigorose altersstratifizierte Studien durchführen.
Der Marktanteil der Blutdruckmanschetten, der auf Kinder entfällt, ist in absoluten Zahlen noch gering; höhere durchschnittliche Verkaufspreise für Spezialmanschetten steigern den Umsatz jedoch überproportional. Telemedizinprogramme ermöglichen es Eltern nun, häusliche Messwerte zu übermitteln, die gut mit Klinikwerten korrelieren, was die Nachfrage nach benutzerfreundlichen pädiatrischen Kits ankurbelt. Anbieter, die spielerisch gestaltete mobile Apps mit farbenfrohen Manschettendesigns bündeln, differenzieren sich durch Nutzerengagement – ein zunehmend wichtiges Kaufkriterium für Kinderkrankenhäuser.
Intelligente und vernetzte Blutdruckmanschetten gewinnen an Dynamik
Das Segment der automatisierten Manschetten macht 58,22 % der Lieferungen im Jahr 2026 aus, hauptsächlich aufgrund ihrer konsistenten Inflationsalgorithmen, die die Bedienvariabilität minimieren. Bluetooth-fähige Modelle verzeichnen jedoch einen CAGR von 9,18 %, was der Ausweitung von Heimüberwachungsverträgen entspricht. Omrons FDA-zugelassene Vorhofflimmererkennung veranschaulicht, wie KI-Funktionen eine handelsübliche Manschette in ein klinisches Entscheidungsinstrument verwandeln und höhere Erstattungsstufen rechtfertigen.
Die Marktgröße für Blutdruckmanschetten im Bereich intelligenter Geräte wächst, da Anbieter in Dashboards investieren, die Daten verschiedener Vitalzeichen aggregieren. Manuelle Aneroid- und Quecksilbersäulen bestehen in Nischenbereichen fort, etwa in Dialyseeinheiten, obwohl Umweltvorschriften die Ablösung von Quecksilber beschleunigen. Partnerschaften zwischen Hardwareunternehmen und Anbietern von Digital-Health-Software stehen nun im Mittelpunkt der Wettbewerbsstrategie, da Käufer schlüsselfertige Lösungen suchen, die prädiktive Analyse-Engines speisen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Adoption im häuslichen Gesundheitswesen und bei der Fernpatientenüberwachung treibt starkes Marktwachstum voran
Krankenhäuser halten dank zentraler Einkaufsvereinbarungen noch immer 36,17 % des Umsatzes, doch häusliche Pflegeumgebungen weisen mit einem CAGR von 7,79 % das stärkste Wachstum auf, da RPM-Codes (CPT 99453/54/57) die Gerätebereitstellung und Datenauswertung vergüten. Die Klarheit der Medicare-Richtlinien hat Versicherer dazu veranlasst, Zuzahlungen für qualifizierte selbstgemessene Blutdruckgeräte zu erlassen, was die Akzeptanz bei Senioren mit Komorbiditäten beschleunigt.
Vernetzte Manschetten mit Sprachansagen und automatischen Cloud-Uploads fügen sich nahtlos in telemedizinische Pflegeworkflows ein. Hersteller investieren in plattformunabhängige Begleit-Apps, um eine Plattformabhängigkeit zu vermeiden, was Gesundheitssysteme anspricht, die gemischte Geräteflotten betreiben. Kliniken und ambulante Zentren bleiben stabile Kunden und priorisieren kosteneffiziente automatisierte Einheiten, die hochvolumige Screening-Tage rationalisieren, ohne die Genauigkeit zu beeinträchtigen.
Geografische Analyse
Markt für Blutdruckmanschetten in Nordamerika
Nordamerika repräsentierte 35,27 % des Umsatzes im Jahr 2024, angetrieben durch die Medicare-Codes G0537 und G0538, die ASCVD-Risikobewertungen einschließlich des Blutdruckmanagements vergüten. Die weit verbreitete Nutzung elektronischer Patientenakten vereinfacht die Geräteintegration, während die FDA-Leitlinien der USA den Herstellern klare 510(k)-Zulassungswege bieten. Die harmonisierten Vorschriften Kanadas reduzieren die Markteintrittsbarrieren zusätzlich, und Mexikos wachsende Gesundheitsversorgung stärkt das Volumen im Niedrigpreissegment.
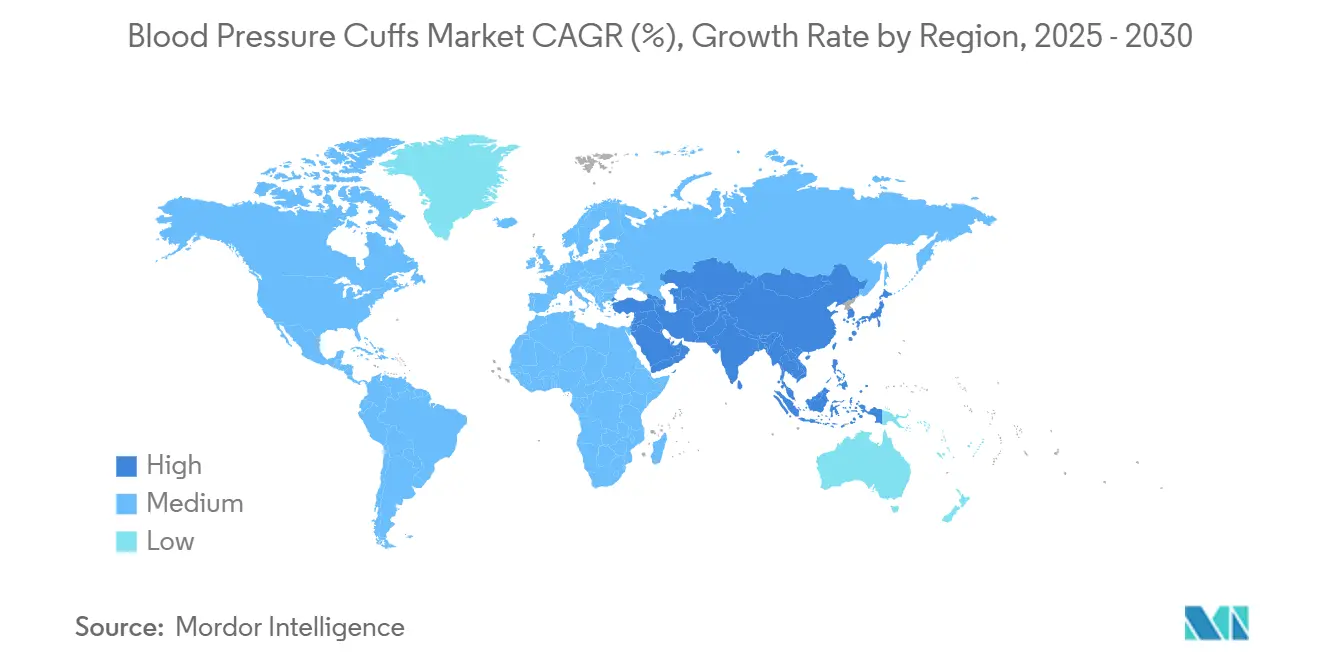
Markt für Blutdruckmanschetten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 7,89 %, unterstützt durch Indiens produktionsgebundenes Anreizprogramm, das bis 2030 einen inländischen Medizintechniksektor im Wert von 50 Milliarden USD anstrebt.[2] Die chinesische Nachfrage steigt parallel zur alternden Bevölkerung, und die regulatorische Angleichung in den ASEAN-Märkten ermöglicht nun länderübergreifende Produkteinführungen mit begrenztem Redesign-Aufwand. Die fortschrittlichen Telemedizin-Ökosysteme Japans und Südkoreas schaffen Nischen für hochwertige Bluetooth-Manschetten, während Australiens Medicare-Positionsnummern für die Fernüberwachung von Vitalzeichen die Beschaffung validierter Geräte fördern.
Markt für Blutdruckmanschetten in EMEA und Südamerika
Europa verzeichnet stetige Zuwächse, da die Frist der Medizinprodukteverordnung (MDR) höhere Sicherheitsstandards festschreibt und damit Anbieter mit robusten klinischen Nachweisen begünstigt. Der PVC-Ausstieg der nordischen Länder beschleunigt die Einführung umweltfreundlicher Manschettenmaterialien, während der europäische Green Deal wiederverwendbare Systeme in Beschaffungsrahmen der Kreislaufwirtschaft positioniert. Krankenhäuser in Osteuropa priorisieren kosteneffiziente automatisierte Geräte im Rahmen der EU-Strukturfondsfinanzierung, während Westeuropa auf vernetzte Manschetten umstellt, die an nationale eHealth-Infrastrukturen angebunden sind. Südamerika, der Nahe Osten und Afrika entwickeln weiterhin grundlegende Programme zur Blutdruckmessung, doch die Preissensibilität lenkt die Nachfrage auf langlebige Einstiegsgeräte.
Regulatorisches Umfeld
Blutdruckmanschetten werden als Medizinprodukte reguliert, wobei der Marktzugang an die Geräteklassifizierung und die Einhaltung anerkannter Leistungs- und Validierungsnormen gebunden ist. In den Vereinigten Staaten verweisen die FDA-Zulassungswege üblicherweise auf anerkannte Konsensnormen für nicht-invasive Blutdruckmesssysteme (einschließlich der ISO-81060-Reihe), und die FDA hat zudem spezifische Leitlinien zur klinischen Leistungsprüfung für manschettenlose, nicht-invasive Blutdruckmessgeräte veröffentlicht, wodurch die Anforderungen an Nachweise für aufkommende Alternativen steigen.
In Europa bildet die Verordnung (EU) 2017/745 (Medical Device Regulation, MDR) den primären Rahmen für das Inverkehrbringen von Manschetten, und der konsolidierte MDR-Text wurde mit Stand Januar 2026 aktualisiert. Hersteller, die automatisierte Systeme und deren Manschetten liefern, richten ihre technische Dokumentation und klinischen Nachweise zunehmend an Normen wie ISO 81060-2:2019+A2:2024 zur klinischen Prüfung intermittierender automatisierter nicht-invasiver Sphygmomanometer aus, ergänzt durch messtechnische Anforderungen wie OIML R 149-1:2020 für automatisierte nicht-invasive Sphygmomanometer, was die Verpflichtungen zur Marktüberwachung und Verifizierung bei globalen Einführungen verstärkt.
Wettbewerbslandschaft
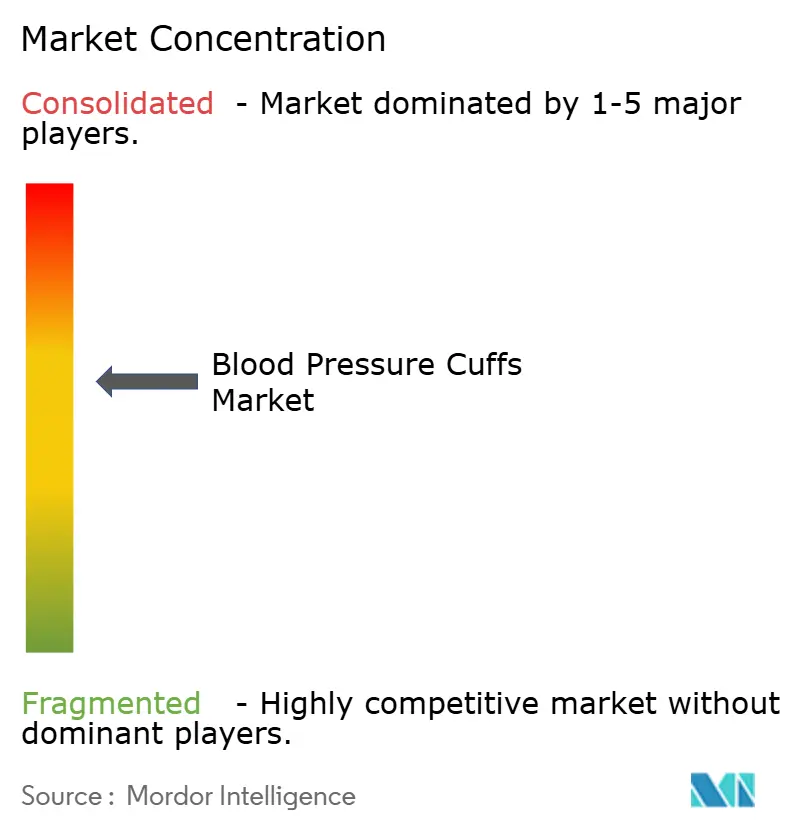
Der Markt für Blutdruckmanschetten ist mäßig fragmentiert. Multinationale Medizintechnikunternehmen nutzen Serienproduktion, umfangreiche behördliche Zulassungen und Außendienstteams, um Krankenhausverträge zu sichern. Aufstrebende Digital-Health-Anbieter konzentrieren sich auf softwarezentrierte Wertversprechen, wie KI-gestützte Arrhythmie-Erkennung oder Cloud-Analyse-Dashboards, was fruchtbaren Boden für Partnerschaften oder Übernahmen schafft.
Strategische Maßnahmen beinhalten zunehmend vertikale Integration. Omron integriert Vorhofflimmer-Algorithmen in seine Manschetten, während BDs HemoSphere-Alta-Plattform Sensoren und prädiktive Software vereint, um hämodynamische Stabilität zu optimieren. Withings positioniert sein BPM Vision zu Einzelhandelspreisen, integriert jedoch klinisch hochwertige Messabläufe, die sich mit Telemedizinportalen synchronisieren.
Die Konvergenz von Hardware und Software treibt Transaktionsaktivitäten an. Wipro GEs Investition von 960 Millionen USD in Indien umfasst lokale Forschung und Entwicklung mit dem Ziel, Entwicklungszyklen für regionsspezifische Manschettenvarianten zu verkürzen. Traditionelle Anbieter stehen auch durch manschettenlose Technologien vor Disruption; jedoch bleiben die Anforderungen an die klinische Validierung hoch, und frühe Anwender verfolgen eher Hybridportfolios als eine vollständige Substitution.
Marktführer der Branche für Blutdruckmanschetten
-
Cardinal Health
-
Baxter (Hillrom)
-
GE Healthcare
-
Omron Healthcare
-
SunTech Medical (Halma)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Blutdruckmanschetten Unternehmen in diesem Bericht
- Baxter
- GE Healthcare
- Cardinal Health
- Koninklijke Philips
- OMRON
- Smiths Group
- SunTech Medical (Halma)
- Welch Allyn
- Nihon Kohden
- Mindray
- Microlife Corp.
- American Diagnostic
- Spacelabs Healthcare
- Beurer
- Rossmax
- Midmark
- Vyaire Medical
- Riester GmbH
- Yuwell Jiangsu
- Contec Medical Systems
Marktchancen und Zukunftsaussichten
Die unmittelbarsten Chancen liegen an der Schnittstelle von Konnektivität, erstattungsgetriebenen Fernüberwachungsabläufen und klinisch validierter Leistung über verschiedene Populationen hinweg. Da Gesundheitssysteme Blutdruckmesswerte im Rahmen von Programmen zur Fernüberwachung von Patienten zunehmend in elektronische Patientenakten überführen, legen Beschaffungskriterien immer stärkeren Wert auf automatisierte Datenerfassung und Standardisierung. Gleichzeitig können uneinheitliche Praktiken bei der Manschettengrößenwahl bei einer Fehlanpassung der Manschette klinisch relevante Messfehler verursachen, insbesondere in der Pädiatrie und bei bariatrischer Versorgung. Dies fördert die Nachfrage nach Anbietern, die ihre Größenmatrix erweitern (einschließlich neonataler Mikromanschetten) und Produktangaben durch Validierungen gemäß den Anforderungen von ISO 81060 belegen, zusammen mit dokumentierter Materialverträglichkeit und Kompatibilität mit Infektionskontrollmaßnahmen für Einwegmanschetten zur Verwendung bei einem einzelnen Patienten im Rahmen von Akkreditierungs- und HAI-Präventionsprüfungen.
Fortschritte bei manschettenlosen Messmethoden werden zudem anhand derselben Genauigkeitsmaßstäbe bewertet, die für manschettenbasierte Validierungen verwendet werden, was beeinflusst, wie Manschettenanbieter ihren installierten Bestand verteidigen und ausbauen. Im Mai 2026 berichtete Nature Communications über die klinische Validierung eines Smartwatch-Ansatzes, der elektrische Bioimpedanz (BioZ) und physikbasierte neuronale Netze zur Blutdruckschätzung nutzt, und im Juni 2026 beschrieb das Journal of Clinical Monitoring and Computing die Validierung eines manschettenlosen Fingerclip-Geräts gegenüber intraarteriellen Kathetern, wobei die Leistung anhand der Genauigkeitsvorgaben von ISO 81060-2 in einer Operationssaalumgebung angegeben wurde. Diese Erkenntnisse erhöhen den Anreiz für Manschettenhersteller, sich durch integrierte Algorithmen (zum Beispiel in konventionelle Messabläufe eingebettete Arrhythmiefunktionen), Interoperabilität mit RPM-Plattformen und spezialisierte Manschetten für NICU- und Hochakuitätsumgebungen zu differenzieren, in denen Manschetten weiterhin der operative Standard sind.
Neueste Industrielle Entwicklungen in Markt für Blutdruckmanschetten
- April 2026: OMRON Healthcare und die University of California, San Francisco (UCSF) starteten die randomisierte kontrollierte Studie OMRON-AF, um die häusliche Blutdrucküberwachung zur frühzeitigen Erkennung von Vorhofflimmern bei etwa 1.900 Bluthochdruckpatienten ab 60 Jahren zu untersuchen. Das Programm verknüpft routinemäßige Manschettenmessungen mit KI-gestützten Screening-Zielen und verstärkt so den Wandel von einfachen Standardmanschetten zu klinisch differenzierter, softwaregestützter häuslicher Überwachung.
- Oktober 2025: GE HealthCare erhielt eine CE-Kennzeichnung für seinen Patientenmonitor Carevance, der Cardiac Output Insights für das perioperative Management von Hypotonie integriert. Die Zulassung stärkt das Premiumsegment des Vitalzeichen-Ökosystems, in dem proprietäre NIBP-Algorithmen und kompatible Manschetten Anwendungsfälle mit höherer Akuität sowie langfristige Plattformbeschaffung unterstützen.
- November 2024: Die FDA gewährte OMRON Healthcare die De-Novo-Zulassung für häusliche Blutdruckmessgeräte mit KI-gestützter IntelliSense-AFib-Erkennung. Die Zulassung formalisierte einen regulatorischen Weg zur Integration der Arrhythmieerkennung in Standardabläufe der Blutdruckmessung und ermutigte Wettbewerber, validierte Diagnosefunktionen in vernetzte manschettenbasierte Systeme zu integrieren.
Markt für Blutdruckmanschetten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Blutdruckmanschetten, die aufgepumpt werden, um den Blutfluss vorübergehend zu unterbinden und ein Drucksignal für ein manuelles Messgerät oder ein automatisiertes Monitor zu erfassen. Die Umsätze werden aus Manschetten gezählt, die für den klinischen und nicht-klinischen Einsatz verkauft werden, in gängigen Größen und Materialien.
Ausschlüsse aus dem Geltungsbereich: Dieser Geltungsbereich schließt manschettenlose tragbare Sensoren und vollständige Blutdruckmessgeräte aus, bei denen die Manschette als Teil eines vollständigen Geräteverkaufs gebündelt ist.
Segmentierungsübersicht
- Nach Verwendungstyp
- Wiederverwendbare Manschetten
- Einwegmanschetten
- D-Ring-/Spezialmanschetten
- Nach Altersgruppe
- Erwachsene
- Pädiatrisch
- Neonatal
- Nach Technologie
- Manuelle Manschetten
- Automatisierte Manschetten
- Bluetooth-/Vernetzte Manschetten
- Nach Endnutzer
- Krankenhäuser
- Kliniken
- Ambulante Operationszentren
- Häusliche Pflegesettings
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung der Einsatzbereiche von Manschetten und der typischen Treiber für Ersatz und Beschaffung, um das Modell anschließend an öffentlichen Gesundheits- und Handelssignalen zu verankern. Zu den herangezogenen Quellen zählen Leitlinien und Sicherheitshinweise von Behörden wie der US-amerikanischen FDA, Normen und Prüfreferenzen von Organisationen wie ISO sowie Gesundheitsstatistiken von Quellen wie der WHO und dem US-amerikanischen CDC, um Screening-Volumina für Bluthochdruck und Versorgungspfade zu verstehen.
Darüber hinaus wurden Beschaffungs- und Nutzungskontexte anhand von Krankenhaus- und öffentlichen Ausschreibungsbekanntmachungen geprüft, soweit verfügbar, sowie Import-Export-Statistiken und Zollkategoriehinweise zur Plausibilitätsprüfung der Versandrichtung nach Region. Unternehmensberichte, Produktkataloge und Investorenpräsentationen wurden verwendet, um Produktumfang und Preisspannen zu bestätigen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie Patentdatenbanken unterstützte Querprüfungen zu Innovationsthemen und Produkterneuerungszyklen. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden für die Erhebung, Validierung und Klärung während der Arbeit genutzt.
Primärinterviews und Umfragen
Primäre Eingaben wurden verwendet, um Annahmen aus der Desk Research zu überprüfen, insbesondere in Bezug auf typische Verkaufspreise, Ersatzhäufigkeit und die Aufteilung zwischen wiederverwendbaren und Einweg-Manschetten in verschiedenen Versorgungsumgebungen. Wir haben mit Teilnehmern aus Fertigung, Vertrieb und klinischer Beschaffung gesprochen und anschließend geprüft, ob die Einschätzungen in APAC, EMEA und Amerika konsistent blieben, bevor wir die endgültigen Annahmen festlegten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 15 % | APAC: 48 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 32 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 53 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell beginnt mit einem Top-down-Aufbau, der die Manschettennachfrage aus dem installierten Bestand an Blutdruckmessgeräten (Krankenhäuser, Kliniken, ambulante Versorgung und Heimüberwachung) sowie dem erwarteten Nutzungs- und Ersatzmuster je Versorgungsumgebung rekonstruiert. Sobald dieser Nachfragepool aufgebaut ist, werden durchschnittliche Verkaufspreise nach Manschettentyp und Nutzung angewendet und anschließend für regionale Zusammensetzung und Unterschiede im Beschaffungskanal angepasst.
Um die Zahlen realistisch zu halten, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie etwa die Stichprobenentnahme aus Lieferantenpreislisten, Kanalprüfungen bei gängigen SKUs und eine begrenzte Zusammenfassung sichtbarer Umsatzhinweise, bei denen Manschetten als klar ausgewiesene Einzelposition aufgeführt sind. Zu den Eingaben, die das Modell typischerweise beeinflussen, zählen das Volumen der Bluthochdruck-Screenings und Nachsorgebesuche, die Akzeptanz wiederverwendbarer gegenüber Einwegprodukten, der Anteil automatisierter Monitore, die weiterhin standardmäßige aufblasbare Manschetten verwenden, Reinigungs- und Infektionskontrollpraktiken, die den Ersatz beeinflussen, sowie regionale Preisunterschiede, die durch Beschaffungszyklen und Währungszeitpunkte bedingt sind. Für die Prognose verwendeten wir eine Szenarioanalyse, gestützt auf Expertenkonsens darüber, wie sich Krankenhausprotokolle, die Verlagerung in den ambulanten Bereich und die Durchdringung der Heimüberwachung voraussichtlich entwickeln werden. Wo partielle Lieferantenzusammenfassungen fehlten, wurden Lücken durch die Anwendung konservativer Abdeckungsfaktoren geschlossen und später in der Validierung erneut geprüft.
Datenvalidierung und Aktualisierungszyklus
Schätzungen werden durch schrittweise Querprüfungen validiert, sodass die endgültige Zahl mit mehr als einem unabhängigen Signal übereinstimmt. Wir vergleichen Ergebnisse mit der Import-Export-Richtung, der Beschaffungsaktivität und bekannten Trends bei der Gesundheitsversorgungsnutzung und untersuchen Ausreißer, wenn ein Land oder Segment außerhalb der erwarteten Bandbreiten liegt.
Vor der Freigabe wird das Modell von einem weiteren Analysten überprüft, der den mathematischen Ablauf, die wesentlichen Annahmen und die Übereinstimmung des Ergebnisses mit der angegebenen Marktdefinition prüft. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung verschieben. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Marktgröße für Blutdruckmanschetten von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Blutdruckmanschetten können weit auseinanderliegen, selbst wenn derselbe Produktname verwendet wird, was in der Regel darauf zurückzuführen ist, was gezählt wird und wie Preise und Volumina aufgebaut sind. Unterschiede darin, ob eine Studie gebündelte Monitorumsätze, manschettenlose Wearables oder nur eigenständige Manschetten einschließt, sowie Unterschiede im Basisjahr und im Währungszeitpunkt können den Gesamtwert erheblich verändern.
Die Tabelle macht die Streuung leicht erkennbar, und im Modell von Mordor Intelligence basiert der Wert für 2026 ausschließlich auf eigenständigen aufblasbaren Manschetten (wiederverwendbar und Einweg), die ein Drucksignal an ein manuelles Messgerät oder einen automatisierten Monitor liefern, wobei manschettenlose Sensoren und vollständige Monitorgeräte ausgeschlossen sind. Dies kann den Wert unter Studien ziehen, die angrenzende Geräteumsätze oder frühere Basisjahr-Inflationseffekte einschließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 586,74 Mio. USD (2026) | |
| Global Consultancy A | 988,06 Mio. USD (2024) | Verwendet ein früheres Basisjahr und scheint eine breitere Umsatzperspektive anzuwenden, ohne eigenständige Manschetten klar von gebündelten Blutdruckmessgeräte-Kits zu trennen, was den Ausgangswert anheben kann, wenn Geräteumsätze und Preisinflation nicht isoliert werden. |
| Research Firm B | 565,86 Mio. USD (2024) | Weist einen niedrigeren Wert für 2024 aus, was möglicherweise eine engere Erfassung der krankenhausorientierten Nachfrage und konservativere Preisannahmen für wiederverwendbare Manschetten widerspiegelt; das längere Prognosefenster kann kurzfristige Beschaffungszykluseffekte verschleiern. |
Betrachtet man die drei Zahlen, lässt sich der größte Teil der Differenz durch die Abgrenzung des Geltungsbereichs hinsichtlich gebündelter Geräteumsätze und durch die Wahl des Basisjahres erklären, die beeinflusst, wie Preise in das Modell einfließen. Indem die Eingaben an klaren Nutzungspunkten, einer Ersatzlogik und angemessenen Preisspannen verankert werden, die in Interviews überprüft werden können, ergibt sich eine Zahl, die leichter nachvollziehbar und reproduzierbar ist, wenn Annahmen aktualisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Blutdruckmanschetten?
Der Markt für Blutdruckmanschetten hat im Jahr 2027 einen Wert von 620,88 Millionen USD und wird voraussichtlich bis 2032 einen Wert von 823,71 Millionen USD erreichen.
Welches Segment wächst innerhalb des Marktes für Blutdruckmanschetten am schnellsten?
Einweg-Einpatientenmanschetten expandieren mit einer CAGR von 6,51 %, da Krankenhäuser der Infektionskontrolle Priorität einräumen.
Wie beeinflussen Erstattungsrichtlinien die Akzeptanz vernetzter Manschetten?
Neue Medicare-RPM- und ASCVD-Codes vergüten Leistungserbringer für die Fernüberwachung des Blutdrucks und treiben die Nachfrage nach Bluetooth-fähigen Geräten an, die Daten automatisch hochladen.
Welche Region weist das höchste Wachstumspotenzial auf?
Für die Region Asien-Pazifik wird eine CAGR von 7,66 % prognostiziert, unterstützt durch Indiens Fertigungsanreize im Medizintechnikbereich und die steigende Prävalenz chronischer Erkrankungen.