
Marktgröße und Marktanteil für RF-Frontend-Module
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
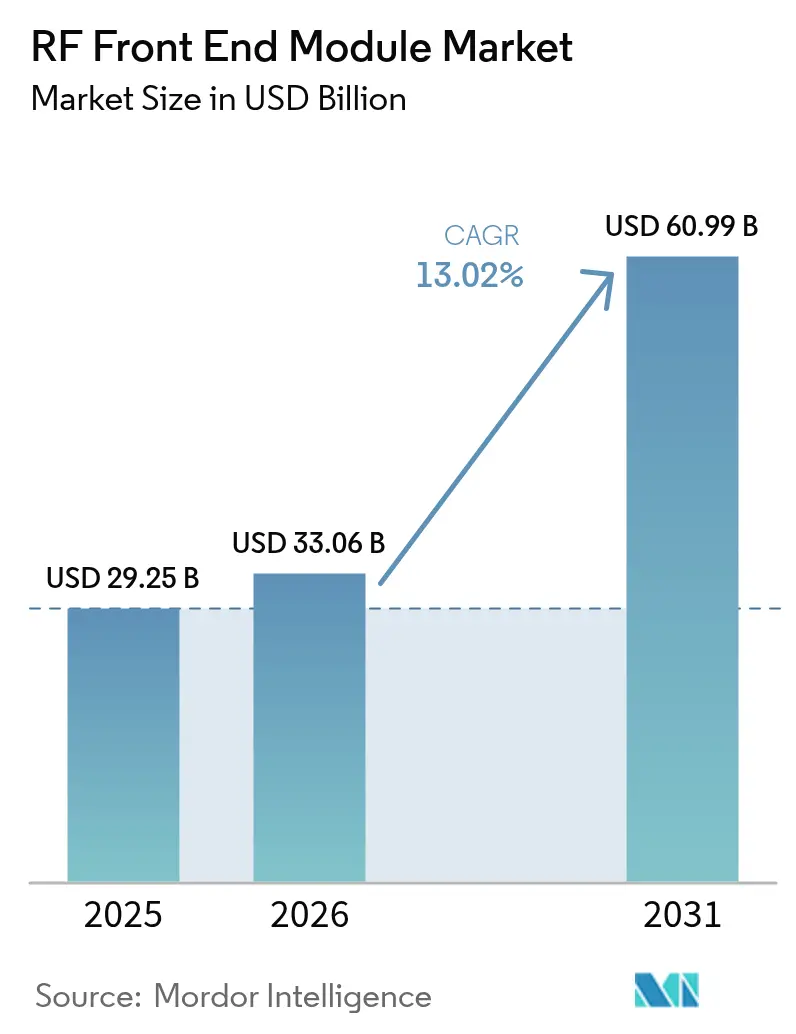
| Marktgröße (2026) | 33.06 Milliarden US-Dollar |
| Marktgröße (2031) | 60.99 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.02 % |
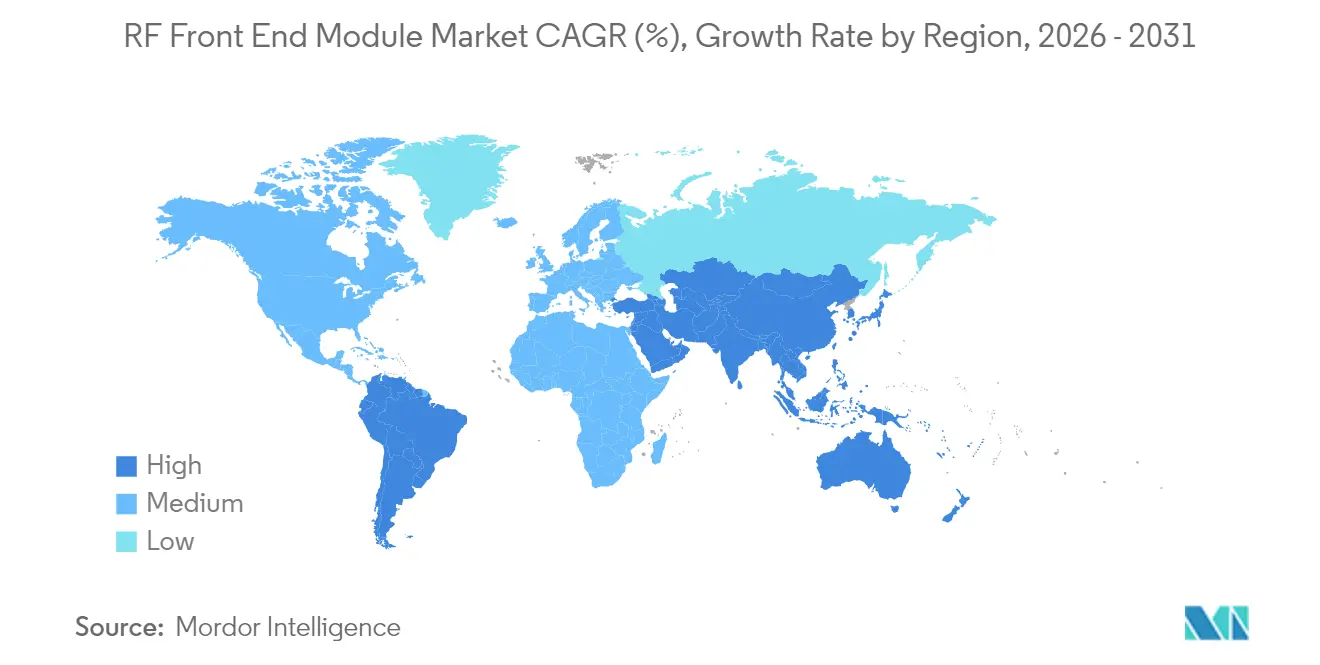
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für RF-Frontend-Module von Mordor Intelligence
Die Marktgröße für RF-Frontend-Module wird voraussichtlich von 29,25 Milliarden USD im Jahr 2025 auf 33,06 Milliarden USD im Jahr 2026 wachsen und bis 2031 eine Prognose von 60,99 Milliarden USD bei einer CAGR von 13,02 % über den Zeitraum 2026–2031 erreichen. Die Nachfragebeschleunigung ist darauf zurückzuführen, dass Smartphone-Hersteller auf RF-Einzelpaketlösungen bestehen, die Platinenplatz freigeben, während Netzbetreiber eine höhere Leistungsdichte anstreben. Die Konvergenz von 5G-Sub-6-GHz-Massenflächenabdeckung und den ersten kommerziellen mmWave-Festfunk-Rollouts verleiht dem Markt zusätzlichen Schwung. Integrierte Designs mindern zudem thermische Belastungen und verkürzen Entwicklungszyklen, was Lieferanten, die System-Co-Optimierung beherrschen, einen klaren Vorteil verschafft. Inzwischen fördern Kapazitätsengpässe bei Gallium und Wafern langfristige Lieferpartnerschaften und treiben regionale Investitionen in Verbindungshalbleiter-Fertigungsanlagen an.[1]Quelle: WIN Semiconductors, „Ankündigung der Kapazitätserweiterung 2024,” winsemi.com
Wichtigste Erkenntnisse des Berichts
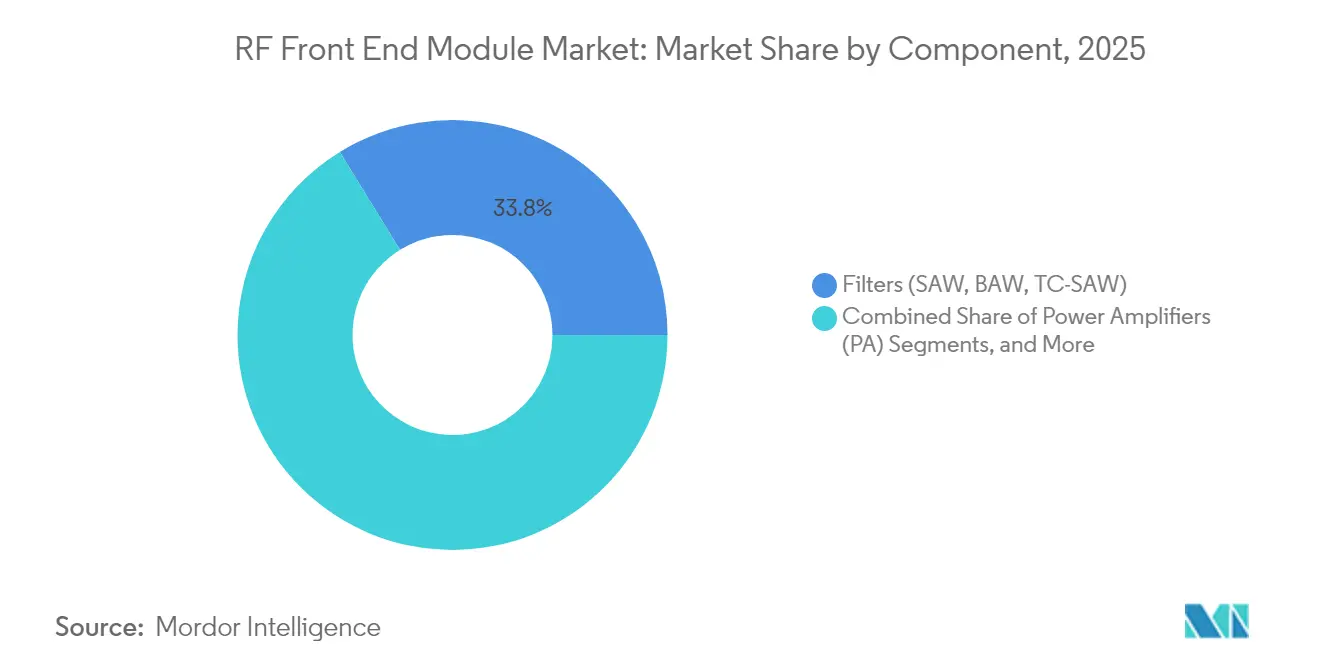
- Nach Komponente hielten Filter im Jahr 2025 einen Marktanteil von 33,78 % am RF-Frontend-Modul-Markt; Antennenabstimmer werden bis 2031 voraussichtlich mit einer CAGR von 13,98 % wachsen.
- Nach Anwendung führte Unterhaltungselektronik im Jahr 2025 mit einem Umsatzanteil von 67,35 %; der Automobilbereich wird bis 2031 voraussichtlich mit einer CAGR von 14,21 % wachsen.
- Nach Frequenzbereich entfielen im Jahr 2025 73,45 % der Marktgröße für RF-Frontend-Module auf Sub-6-GHz; mmWave (24–47 GHz, FR2) wird bis 2031 voraussichtlich mit einer CAGR von 13,72 % wachsen.
- Nach Geografie hatte Asien-Pazifik im Jahr 2025 einen Anteil von 56,88 %; der Nahe Osten und Afrika verzeichnen bis 2031 voraussichtlich die höchste CAGR von 13,95 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Explosives 5G-Design-Wachstum bei Sub-6-GHz-Smartphones | +3.2% | Global, angeführt von APAC und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Schnelle mmWave-Einführung bei Festfunk (FWA) CPE | +2.8% | Nordamerika und EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| OEM-Druck für integrierte Modem-bis-Antenne-Plattformen | +2.1% | Global, konzentriert auf Premium-Segmente | Mittelfristig (2–4 Jahre) |
| GaAs-Waferkapazitätserweiterung in Taiwan und China | +1.9% | APAC-Kern, Liefervorteile global | Langfristig (≥ 4 Jahre) |
| Verteidigungsnachfrage nach GaN-basierten AESA-Radarmodulen | +1.7% | Nordamerika, EU, ausgewählte APAC-Märkte | Langfristig (≥ 4 Jahre) |
| „Recht-auf-Reparatur”-Gesetze zur Verlängerung der Lebensdauer von Mobilgeräten | +0.8% | EU und ausgewählte US-Bundesstaaten, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosives 5G-Design-Wachstum bei Sub-6-GHz-Smartphones
Die Netzausbau-Rollouts der Netzbetreiber priorisieren eine flächendeckende Versorgung und machen Sub-6-GHz zum volumenstärksten Antrieb im Markt für RF-Frontend-Module. Samsungs Einführung der SKY5-Plattform reduzierte die Platinenfläche um 30 % und verbesserte gleichzeitig die Akkulaufzeit.[2]Quelle: Skyworks Solutions, „Skyworks gibt Zusammenarbeit mit Samsung bekannt,” skyworksinc.com Gerätehersteller bewerten nun die RF-Leistung gleichrangig mit der Kameraqualität bei der Definition von Premium-Segmenten. Geringe Formfaktoren, Mehrband-Carrier-Aggregation und strengere SAR-Grenzwerte begünstigen konsolidierte FEMs gegenüber diskreten Ketten. Lieferanten mit algorithmusgestütztem Envelope-Tracking steigern die Energieeffizienz – ein Aspekt, der mit Nachhaltigkeitszielen in Einklang steht. Das Ergebnis ist ein positiver Kreislauf, bei dem jeder Design-Gewinn die Produktionskapazität steigert, was wiederum die Kosten pro Einheit senkt.
Schnelle mmWave-Einführung bei Festfunk (FWA) CPE
Das Serviceangebot von Verizon wuchs 2024 auf 40 Millionen Haushalte und bestätigte damit die wirtschaftliche Logik des mmWave-FWA.[3]Quelle: Verizon, „Verizon 5G-Heiminternet-Expansion 2024,” verizon.com CPE-Geräte erlauben größere Antennen, sodass jede Installation vier bis acht mmWave-RF-Ketten enthält – bis zu 4× den Smartphone-Anteil. Der höhere Stücklistenwert pro Knoten steigert den RF-Frontend-Modul-Markt selbst bei moderaten Stückzahlen. Politische Entscheidungsträger weisen Spektrum bevorzugt festen Diensten zu, was Interferenzrisiken reduziert und strahlformende Antennen ermöglicht, die ortsfest bleiben. Lieferanten, die thermische Dissipation in Außengeräten beherrschen, erzielen erhebliche Margen, da mmWave-Leistungsverstärker nach wie vor Premium-ASPs erzielen.
OEM-Druck für integrierte Modem-bis-Antenne-Plattformen
Qualcomm und TDK gründeten RF360 mit einer Bewertung von 3 Milliarden USD und verbanden Baseband-IP und diskrete RF-Kompetenzen zu schlüsselfertigen Systemlösungen.[4]Quelle: Qualcomm, „Qualcomm-TDK RF360 Holdings Joint Venture,” qualcomm.com Mittelklasse-Mobilgerätemarken ohne eigene RF-Expertise tendieren zu solchen Plattformen und konzentrieren die Nachfrage damit auf Anbieter, die eine vollständige Abdeckung von Silizium bis Antenne bieten. Die Plattformkontrolle verlagert die Verhandlungsmacht weg von diskreten Spezialisten und drängt diese zum Kauf oder zur Lizenzierung fehlender Elemente. Die Integration verkürzt zudem Software-Validierungszyklen – ein Mehrwert, wenn Markteinführungsfenster schrumpfen. Der RF-Frontend-Modul-Markt tendiert daher zu Anbietern, die Firmware, Filter, Leistungsverstärker und Antennenabstimmer in einem Referenzdesign synchronisieren können.
GaAs-Waferkapazitätserweiterung in Taiwan und China
WIN Semiconductors und chinesische Mitbewerber bauen ihre Waferproduktion um 40 % aus, um Engpässe zu beseitigen. Erweiterte Fertigungsanlagen senken die Kosten pro Wafer und stabilisieren Bruttomargen trotz sinkender ASPs bei Leistungsverstärkern. Die geografische Streuung mindert das Einzelregionenrisiko, das bei jüngsten Lockdowns sichtbar wurde. Langfristige Lieferverträge beinhalten nun Auditklauseln für ESG-Praktiken, um die Kontinuität für Verteidigungs- und Telekommunikationskunden zu gewährleisten. Für die RF-Frontend-Modul-Branche verringert die Kapazitätsvisibilität das Projektrisiko und ermöglicht es OEMs, mehrjährige Plattformen mit Zuversicht zu planen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Bevorstehende IP-Engpässe bei BAW-Filterpatenten | -1.8% | Global, am stärksten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei mmWave-Packaging-Ingenieuren | -1.2% | Nordamerika und EU, Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Enge Gallium-Lieferkette infolge von Exportbeschränkungen | -2.3% | Global, am schwerwiegendsten für GaN-Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Geräteseitige KI reduziert RF-TX-Tastverhältnis | -0.9% | Premium-Smartphone-Segmente global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bevorstehende IP-Engpässe bei BAW-Filterpatenten
Grundlegende BAW-Patente nähern sich dem Ablaufdatum, während nachfolgende Innovationen stagniert haben. Wenige Lieferanten verfügen über das verbleibende Know-how für GHz-Bereich-Gütefaktor-Führerschaft, sodass Lizenzgebühren steigen. OEMs, die neue Bänder hinzufügen möchten, müssen entweder Aufpreise zahlen oder auf TC-SAW umsteigen, das bei Hochtemperaturanwendungen schlechter abschneiden kann. Patentabläufe motivieren defensive Rechtsstreitigkeiten, die F&E-Mittel umlenken. Kleinere Marktteilnehmer sehen sich mit hohen Einstiegshürden konfrontiert, was die Verhandlungsmacht bei etablierten Anbietern konzentriert und die Preisnachlässe im Filtersegment des RF-Frontend-Modul-Marktes verlangsamt.
Enge Gallium-Lieferkette infolge von Exportbeschränkungen
Chinas Einschränkungen beim Galliumexport verknappt den Rohstoff für GaN-Wafer, die für Hochleistungs-Leistungsverstärker unerlässlich sind. Die Spotpreise stiegen 2024 stark an und veranlassten OEMs zur Doppelbeschaffung oder zum Vorratskauf. Verteidigungs- und Satellitenprogramme, die keine Leistungsabstriche dulden, absorbieren höhere Kosten, während preissensible Infrastrukturprojekte Silizium-LDMOS-Alternativen in Betracht ziehen. Westliche Regierungen erwägen strategische Lagerbestände, doch die Anlaufzeiten für alternative Raffinerien überschreiten zwei Jahre. Diese Volatilität schlägt sich in Risikoaufschlägen bei langfristigen Liefervereinbarungen nieder und dämpft die CAGR des RF-Frontend-Modul-Marktes leicht, trotz anhaltendem Mengenwachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Integration konsolidiert WertepoolsFilter kontrollierten im Jahr 2025 einen Anteil von 33,78 % am RF-Frontend-Modul-Markt und bleiben für die Bandproliferation unverzichtbar. Antennenabstimmer verzeichnen jedoch mit einer kategorieanführenden CAGR von 13,98 % das stärkste Wachstum, da die Impedanzanpassung über ein fragmentiertes Spektrum zur unverzichtbaren Designanforderung wird. Die Marktgröße für RF-Frontend-Module im Bereich hybrider FEMs wird voraussichtlich stetig steigen, da die Integration von Schaltern, rauscharmen Verstärkern und Duplexern den Einfügungsverlust verringert und das thermische Layout vereinfacht. Leistungsverstärker sehen sich einem ASP-Druck ausgesetzt, da OEMs sie mit Reglern bündeln, obwohl GaN-Prozesse in Hochleistungsnischen Margen erhalten. Schalter profitieren von einem stetigen Nachfrageschub durch Carrier-Aggregation, insbesondere da 3-CC-Downlink in Midband-Geräten zum Mainstream wird.
Rauscharme Verstärker profitieren von Abdeckungserweiterungskampagnen in ländlichen Gebieten, wo die Empfängerempfindlichkeit die Spitzendatenrate überwiegt. Diskrete Duplexer bleiben für ältere LTE-Bänder relevant, aber die nächste Generation der Zeitduplex-Division senkt ihre Anschaltquote bei ausgewählten 5G-Frequenzen. Qorvos FEM-Linie 2024 verkleinerte den PCB-Footprint um 40 % gegenüber früheren diskreten Bauformen und verdeutlicht, wie Formfaktorgewinne die reine Komponentenleistung ersetzen können. Als Ergebnis kalibrieren Komponentenanbieter ihre Roadmaps neu zugunsten hochintegrierter SIPs, die sich an OEM-Beschaffungsstrategien orientieren, die modulebene Kosten pro Funktion belohnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Automobil verändert die VerbrauchshierarchieUnterhaltungselektronik hielt im Jahr 2025 einen Anteil von 67,35 % und unterstreicht die zentrale Bedeutung von Smartphones für den RF-Frontend-Modul-Markt. Dennoch verzeichnen Automobilanwendungen eine CAGR von 14,21 %, da Regulatoren V2X-Fähigkeit vorschreiben und Infotainment-Bildschirme Wi-Fi 7 einführen. Fahrzeugformfaktoren ermöglichen dickere Platinen und aktiv gekühlte Leistungsverstärker, was den Leistungsbereich erweitert. Industrielle private-5G-Rollouts fördern maßgeschneiderte RF-Architekturen, die auf die Anforderungen von Fabrikhallen zugeschnitten sind, und leiten einen Teil der Nachfrage von Breitmarkt-Chipsätzen um. Luft-, Raumfahrt und Verteidigung erhalten Premium-ASPs durch GaN-basierte AESA-Module aufrecht – ein kleines Segment mit hohen Margen.
Drahtlose Infrastrukturmodule skalieren mit dem Ausbau von Mid-Band-Makro-Basisstationen, obwohl eine Rohstoffisierung bestehen bleibt, da OEMs RF-Linien regionsübergreifend standardisieren. Die Temperatur- und Zuverlässigkeitsanforderungen des Automobils erhöhen die Qualifizierungskosten, sichern aber auch mehrjährige Lieferverträge und stabilisieren so den Umsatz. Lieferanten, die in der AEC-Q100- und ISO-26262-Zertifizierung versiert sind, erzielen einen höheren Anteil an der für Fahrzeuge zugeteilten RF-Frontend-Modul-Marktgröße. Die Volatilität im Smartphone-Bereich hingegen erfordert Lagerbeweglichkeit und macht die Plattformwiederverwendung über Preissegmente hinweg zu einem Wettbewerbserfordernis.
Nach Frequenzbereich:
Sub-6-GHz behält die Masse, mmWave gewinnt an WertSub-6-GHz hielt im Jahr 2025 73,45 % des Marktanteils für RF-Frontend-Module und spiegelt damit die versorgungsgetriebenen 5G-Prioritäten wider. Die Einheitsdominanz wird anhalten, aber mmWave-Segmente wachsen bis 2031 mit einer CAGR von 13,72 % aufgrund städtischer Verdichtung und FWA. Lieferanten teilen ihre Produktlinien auf: kostengünstig optimiertes Silizium für Midband-Smartphones gegenüber Premium-GaAs oder SiGe für mmWave-CPE und Hotspots. Die Reife von Beamforming-ASICs senkt die Stückliste für Antennen-Arrays und verringert die Adoptionskostenbarriere für mmWave-Knoten. Forschung oberhalb von 47 GHz bleibt explorativ, doch frühe 6G-Versuche sichern Pipeline-Sichtbarkeit für Einnahmen im nächsten Jahrzehnt.
Die an Midband-Frequenzen gebundene RF-Frontend-Modul-Marktgröße profitiert von ertragreicheren Prozessen und günstigeren Substraten. Im Gegensatz dazu erzielen mmWave-Module 2×–3× ASPs dank fortschrittlicher Packaging-Technologien und Phased-Array-Komplexität. Anbieter mit frequenzübergreifenden Portfolios schützen sich vor Zyklen in einem einzelnen Band, während reine mmWave-Anbieter auf eine CAGR-Beschleunigung setzen, wenn die Spektrumnachfrage wächst.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC RF-Front-End-Modul-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 56,88 % am RF-Front-End-Modul-Markt, angetrieben durch Chinas Mobiltelefon-Produktion und Südkoreas dichten 5G-Ausbau. Integrierte Lieferketten umfassen die Rohgallium-Raffination, Wafer-Fertigung und Modul-Montage und bieten Kosten- und Durchlaufzeitvorteile, die nur wenige Regionen erreichen können. Japans Halbleiterprogramm im Wert von 10 Billionen USD stärkt die Resilienz des lokalen Ökosystems und finanziert Pilotlinien für Verbindungshalbleiter.
Nordamerika RF-Front-End-Modul-Markt
Nordamerika nutzt Verteidigungsbudgets und eine frühe 5G-Einführung, um seine Führungsposition im Bereich Hochleistungsdesign zu behaupten. MACOMs GaN-Erweiterung im Wert von 345 Millionen USD schließt sich mehreren Initiativen für fortschrittliche Verpackungstechnologien an, die darauf abzielen, den Fertigungsrückstand gegenüber Asien zu verringern. Allerdings dominieren Komponentenimporte nach wie vor das Volumen der Verbrauchergeräte, was OEMs einem grenzüberschreitenden Logistikrisiko aussetzt.
EMEA, Südamerika und APAC RF-Front-End-Modul-Markt
Der Nahe Osten und Afrika verzeichnen eine CAGR von 13,95 %, da Betreiber 4G überspringen und direkt zu Standalone-5G wechseln. Staatliche Strategien für die digitale Wirtschaft finanzieren Sendemasten und Spektrum, doch die Erschwinglichkeit von Geräten bestimmt den Fokus auf Sub-6-GHz. Europa profitiert von der Nachfrage aus der Automobil- und Industrie-4.0-Branche, wo die DSGVO und die Souveränität der Lieferkette Marken dazu veranlassen, lokal zu beschaffen. Südamerika und aufstrebende ASEAN-Märkte nehmen Technologietransfers auf, da Lieferanten unerschlossenes Abonnentenwachstum anstreben.

Regulatorisches Umfeld
Die regulatorische Compliance für RF-Frontend-Module wird durch Marktzugangsregeln für Funkanlagen und Konformitätsprüfanforderungen geprägt, die sich aus den Endgeräten ableiten. In der Europäischen Union legt die Funkanlagenrichtlinie (RED, 2014/53/EU) grundlegende Anforderungen fest, die über OEM-Typzulassungen und harmonisierte Prüfungen auf FEM-Designs durchschlagen, während die Vereinigten Staaten FCC-Rahmenwerke verwenden, einschließlich 47 CFR Teil 15, die Emissionen, Nebenaussendungsverhalten und Koexistenzverhalten innerhalb integrierter RF-Ketten beeinflussen.
Im Jahr 2026 fügt die Normungsaktivität weitere Prüfanker für OEM-Qualifizierungszyklen hinzu, darunter ETSI TS 138 161 V19.3.0 (Release 19), das TRP/TRS-Methoden für 5G-NR-Endgeräte definiert, sowie ETSI EN 302 326-2 mit einem nationalen Umsetzungsmeilenstein datiert auf den 12. März 2026 für feste Funksysteme. Neben der technischen Compliance beeinflussen politische Instrumente auch Beschaffung und Kosten, darunter eine US-Bundesregisterverkündung vom 20. Januar 2026, die einen Wertzoll von 25 % auf eine eng gefasste Kategorie fortschrittlicher Computerchips und Folgeprodukte erhebt, mit festgelegten Ausnahmen im Zusammenhang mit dem Aufbau der heimischen Lieferkette, sowie eine verstärkte Prüfung der Halbleiterexportkontrollen durch den US-Kongress mittels H.R. 8287 (Semiconductor Controls Effectiveness Act of 2026).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für RF-Frontend-Module beginnt mit spezialisierten Materialien und Substraten, einschließlich galliumbasierter Verbindungen und piezoelektrischer Filme, und geht dann in die Bauteilfertigung auf RF-spezifischen Prozessknoten über, die nicht mit Mainstream-Logikprozessen austauschbar sind. GaAs-HBT unterstützt Leistungsverstärker, RF-SOI unterstützt Schalter und Steuerung, und SAW/BAW-Prozesse unterstützen akustische Filter. Gefertigte Chips gehen dann in fortschrittliche Gehäusetechnik und Modulmontage (SiP, AiP für höhere Frequenzen) über, gefolgt von RF-Test, Kalibrierung und OEM-Qualifizierung, wobei die Typzulassung des Endprodukts (FCC/RED und Betreiberanforderungen) zu einem entscheidenden Schritt vor dem Hochlauf der Großserienfertigung wird.
Engpässe konzentrieren sich vorgelagert, insbesondere bei der Kapazität für akustische Filter, wo nur eine begrenzte Anzahl von Fabs SAW/BAW in Smartphone-Qualität in Volumen produzieren kann, was Filter zu einer zentralen Einschränkung und einem Bereich mit Anbietereinfluss macht. Die Dynamik im Midstream wird zunehmend von Integration und heterogener Gehäusetechnik geprägt, um Platinenfläche und Einfügeverlust zu reduzieren. So gab GlobalFoundries im Juli 2026 bekannt, dass seine SLATE-Wafer-zu-Wafer-Bondtechnologie auf seiner 9SW-RF-SOI-Plattform für zellulare Frontend-Module produktionsreif ist, was die Gehäusetechnik als Differenzierungsmerkmal hervorhebt, das Foundries, OSATs und Modulhersteller verbindet. Auf der Nachfrageseite verstärkt plattformartige Beschaffung, etwa schlüsselfertige Modem-zu-Antenne-Stapel, die Kopplung zwischen Komponentenauswahl und Software/Abstimmung, was die Wechselkosten erhöht, sobald ein Handy- oder CPE-Design festgelegt ist.
Wettbewerbslandschaft
Drei Dynamiken prägen nun den Wettbewerb. Erstens überwindet die Systemintegration die diskrete Komponentenspezifikation. Skyworks kooperierte mit Samsung, um Transceiver-bis-Antenne-Ketten einzubetten, die 30 % Platinenplatz einsparen – als Reaktion auf OEM-Forderungen nach schlüsselfertigen Systemlösungen. Zweitens wirkt die Kundenkonzentration in beide Richtungen: Apples Entscheidung, Skyworks-Bestellungen um bis zu 25 % zu reduzieren, offenbarte die Umsatzanfälligkeit, wenn Großkunden die Beschaffungsquellen wechseln. Drittens sichern Patentdepots bei BAW-Filtern und GaN-Epitaxie defensive Wettbewerbsvorteile, die die Rohstoffisierung verlangsamen.
Die fünf führenden Unternehmen – Broadcom, Skyworks, Qorvo, Qualcomm-TDK RF360 und Murata – kontrollierten 2024 etwa 60 % des RF-Frontend-Modul-Marktanteils. Dennoch gewinnen mittelständische Herausforderer in Automobil- und Industrienischen an Boden, wo etablierte Anbieter weiterhin smartphone-zentriert bleiben. Fusionen und Übernahmen prägen Kompetenzlandkarten neu: Qorvo übernahm Anokiwave für Beamforming-ASICs, Guerrilla RF erwarb ein GaN-Leistungsverstärker-Portfolio, und pSemi führte KI-abgestimmte Antennenmodule ein. Preiskriege verschärfen sich bei Sub-6-GHz-Buchsen, aber mmWave- und Verteidigungsplattformen verteidigen Margen durch technologische Differenzierung.
Die Nutzung von geistigem Eigentum bestimmt den Lizenzstrom, insbesondere bei Filtern. Anbieter mit alternden Portfolios beschleunigen die nächste Generation von TC-SAW- oder XBAR-F&E, um Lizenzeinnahmen zu sichern. Auftragsfertigungspartnerschaften, insbesondere in Taiwan, helfen reinen Designhäusern, die Produktion ohne Kapitalintensivierung zu skalieren. Nachhaltigkeitskennzahlen fließen in RF-Modul-Ausschreibungen ein und belohnen Fabriken, die ihren Energieverbrauch und recycelbare Verpackungen dokumentieren.
Marktführer in der RF-Frontend-Modul-Branche
Qualcomm Technologies, Inc.
Skyworks Solutions, Inc.
Murata Manufacturing Co., Ltd.
Qorvo, Inc.
Broadcom Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
RF-Front-End-Modul-Markt
- Skyworks Solutions, Inc.
- Qorvo, Inc.
- Murata Manufacturing Co., Ltd.
- Qualcomm Technologies, Inc.
- Broadcom Inc.
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Taiyo Yuden Co., Ltd.
- TDK Corporation
- Skyworks Aerolab Pte. Ltd.
- Wisol Co., Ltd.
- Akoustis Technologies, Inc.
- Resonant Inc.
- pSemi Corporation
- Maxscend Microelectronics Co., Ltd.
- Unisoc (Shanghai) Technologies Co., Ltd.
- Jiangsu Hengxin Technology Co., Ltd.
- Kyocera Corporation
- RFHIC Corporation
- MACOM Technology Solutions Holdings, Inc.
- WIN Semiconductors Corp.
- Silterra Malaysia Sdn. Bhd.
- Optimum Semiconductor Technologies Inc.
- Finwave Semiconductor, Inc.
- UMC RF Solution Business Unit
- Tower Semiconductor Ltd.

Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum liegt in der Sicherung und Regionalisierung von hochleistungsfähiger Kapazität für akustische Filter (SAW/BAW) sowie der zugehörigen Modulintegration für Premium-Smartphones und Multiband-Geräte. Das Angebot ist konzentriert, und die Umgestaltungskosten sind hoch, sobald Sockel gewonnen wurden. Ein konkretes Signal aus dem Jahr 2026 ist die mehrjährige Vereinbarung zwischen Apple und Broadcom über mehr als 30 Milliarden USD für in den USA hergestellte kundenspezifische Chips, einschließlich FBAR-Filter und drahtloser Konnektivitätskomponenten, sowie eine Erweiterung und Modernisierung der Broadcom-Anlagen in Fort Collins, Colorado, im Wert von 1,5 Milliarden USD. Diese Art von kapazitätsgebundenem Engagement verbessert die Chancen für Anbieter, die eine gesicherte Filterproduktion, Qualifizierungsunterstützung und langfristige Roadmaps über Sub-6-GHz- und aufkommende Bänder hinweg bieten können.
Ein weiterer Chancenbereich ist die Bereitschaft für höhere Frequenzen und neue Bänder, insbesondere FR3 (7-15 GHz) und mmWave-Module, die ein engeres Co-Design über PAs, LNAs, Filter und Antennen mit fortschrittlicher Gehäusetechnik erfordern. AiP ist ein gängiger Ansatz unterhalb von 60 GHz, während sich die Erforschung von AoC oberhalb von 60 GHz durchzusetzen beginnt. Im Jahr 2026 unterstützt die Ökosystemaktivität rund um FR3-Hardware, einschließlich der Daybreak-Beamforming-ICs von Sivers Semiconductors für 7-15 GHz und der öffentlichen FR3-Demonstrationen von Skyworks, aktive Entwicklungspfade, bei denen sich Modullieferanten durch Wärmemanagement, Kalibrierung und Antennenintegration für Fixed-Wireless-Access-CPE, Unternehmens-Gateways und frühe 5G-Advanced- und 6G-Testhardware differenzieren können.
Recent Industry Developments in RF-Front-End-Modul-Markt
- Juli 2026: Skyworks Solutions brachte ein Sky5-5G-NR-Frontend-Modul für US-Mid-Band-5G auf den Markt und meldete eine Betreiberzulassung. Die Einführung stärkt seine Position in eng qualifizierten Betreiber-Ökosystemen, in denen zugelassene RFFE-Designs zu Referenzsockeln für mehrere Geräteklassen werden können. Sie unterstreicht zudem den Trend zu Einzelpaketlösungen, die Platinenfläche sparen und das RF-Design-in für OEMs vereinfachen.
- März 2026: Skyworks Solutions und MediaTek demonstrierten auf dem Mobile World Congress 2026 frühe FR3- und Power-Class-1-RFFE-Innovationen, darunter einen FR3-LNA und ein PA-Modul mit integrierten Filtern. Die Demonstrationen bringen die RFFE-Roadmaps mit aufkommenden Banddiskussionen in Einklang und heben Integrationsansätze hervor, die zur Bewältigung von Verlust, Filterung und Linearität bei höheren Frequenzen erforderlich sind. Die Präsenz auf der MWC signalisiert zudem, welche Anbieter sich für vor-standardisierte Plattform-Engagements mit OEMs und Infrastrukturpartnern positionieren.
- Dezember 2024: Samsung Electronics und Skyworks Solutions gaben eine strategische Partnerschaft zur Integration von SKY5-Plattformen in Galaxy-Smartphones bekannt und nannten eine Reduzierung der RF-Platinenfläche um 30 %. Diese Zusammenarbeit zeigt, wie die Designbeschränkungen bei Flaggschiff-Handys Anbieter zu stärker integrierten FEM-Plattformen statt diskreter Ketten drängen. Die Vorteile bei Platinenplatz und Energieeffizienz erhöhen zudem die Wettbewerbshürde für Konkurrenten, denen die Modem-zu-Antenne-Co-Optimierung fehlt.


RF-Front-End-Modul-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die mit RF-Frontend-Modulen erzielt werden, die zwischen Antenne und Basisband sitzen und Verstärkung, Filterung, Schaltung, Duplexierung und Abstimmung kombinieren, um die drahtlose Konnektivität in Geräten und Systemen zu unterstützen.
Ausschlüsse des Anwendungsbereichs: Wir schließen Basisbandprozessoren, Antennen und vollständige Funkeinheiten aus, bei denen das RF-Frontend nicht als eigenständiger Modulwert abgegrenzt werden kann.
Übersicht der Segmentierung
- Nach Komponente
- Leistungsverstärker (PA)
- Duplexer und Diplexer
- Filter (SAW, BAW, TC-SAW)
- Schalter
- Rauscharme Verstärker (LNA)
- Antennenabstimmer
- Integrierte/hybride FEMs
- Nach Anwendung
- Unterhaltungselektronik (Smartphones, Wearables)
- Automobil (ADAS, V2X-Kommunikation)
- Drahtlose Kommunikation (5G, Wi-Fi 6/6E)
- Industrie
- Luft- und Raumfahrt sowie Verteidigung
- Weitere Anwendungen
- Nach Frequenzbereich
- Sub-6-GHz (FR1)
- mmWave (24–47 GHz, FR2)
- Mehr als 47 GHz (6G-F&E-Bänder)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Restliches Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Restliches Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Singapur
- Malaysia
- Restliches Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Restlicher Naher Osten
- Afrika
- Südafrika
- Nigeria
- Restliches Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung hilft dabei, die Grenzen dessen festzulegen, was als RF-Frontend-Modul gilt und was nicht. Sie liefert zudem Ausgangspunkte für Geräteauslieferungen und Netzausbauaktivitäten. Wir stützen uns hauptsächlich auf öffentliche Quellen wie ITU-Spektrum- und Technologiereferenzen, FCC-Gerätezulassungsdaten, OECD-Indikatoren zur digitalen Wirtschaft, Weltbank-Makroreihen und UN-Comtrade-Handelsstatistiken für relevante Elektronikkategorien.
Darüber hinaus prüfen wir Geschäftsberichte von Unternehmen, Transkripte von Telefonkonferenzen, Investorenpräsentationen und glaubwürdige Presseberichte, um Veränderungen im Produktmix, Kapazitätsverlagerungen und regionale Nachfragesignale zu verstehen. Patentdatenbanken und öffentliche Normendokumentation (zum Beispiel 3GPP-Releases) werden verwendet, um das Timing für Technologieübergänge wie die Einführung von Sub-6-GHz zu mmWave zu überprüfen. Für Unternehmensfinanzdaten und Nachrichtenkontext nutzen wir zudem eine kostenpflichtige Abonnementdatenbank, die Meldungen und Unternehmensmaßnahmen aggregiert. Die hier aufgeführten Sekundärquellen sind beispielhaft, und weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wird genutzt, um die Annahmen aus der Sekundärforschung zu überprüfen und Lücken zu schließen, etwa hinsichtlich der Preisentwicklung auf Modulebene, des typischen Anteils an der Stückliste und der Geschwindigkeit, mit der sich 5G- und Wi-Fi-Designzyklen in Auslieferungen umsetzen. Wir sprachen mit einer Mischung aus Komponentenherstellern, Modulintegratoren, OEM- und ODM-Ökosystemteilnehmern und nachgelagerten Käufern in den wichtigsten Regionen, damit Nachfragesignale nicht nur aus einer einzigen Geografie stammen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 19 % | APAC: 49 % |
| Mittleres Segment: 50 % | Funktions-/Bereichsleiter: 37 % | EMEA: 32 % |
| Kleinere Akteure: 22 % | Manager: 44 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Nachfragepools für Geräte und Systeme aus Auslieferungs- und Einführungsindikatoren rekonstruiert und dann mithilfe von Anbindungsraten und Preislogik, die zur jeweiligen Anwendung passt, in RF-Frontend-Modulwerte umgerechnet werden. Da sich der Designinhalt je nach Anwendungsfall unterscheidet, gliedern wir das Modell nach Smartphones und anderen Konsumgeräten, vernetzten Fahrzeugen, drahtloser Infrastruktur sowie industrieller und militärischer Nachfrage.
Zu den wichtigsten Eingaben zählen Auslieferungen von Smartphones und vernetzten Geräten, der Übergang vom 4G- zum 5G-Mix, der Frequenzbandmix (Sub-6 GHz gegenüber mmWave, soweit zutreffend), der durchschnittliche Modulinhalt pro Gerät und die beobachtete Preisentwicklung für Filter, Leistungsverstärker, Schalter und integrierte FEMs. Wenn die Top-down-Gesamtwerte zu hoch oder zu niedrig erscheinen, bestätigen wir sie durch selektive Bottom-up-Näherungen, etwa gemessene ASPs multipliziert mit Auslieferungsvolumen für eine Reihe häufig ausgelieferter Geräteklassen, sowie Kanalprüfungen zur Verfügbarkeit von Komponenten und Lieferzeiten. Wo die Modulpreisgestaltung nicht direkt sichtbar ist, werden Lücken mithilfe von Komponentenmix-Proxys und konservativen Bandbreiten behandelt, die anschließend durch Interviews eingeengt werden.
Für die Prognose wird zunächst eine Szenarioanalyse verwendet, um unterschiedliche Einführungsgeschwindigkeiten für 5G, Wi-Fi-Upgrades und Fahrzeugkonnektivität abzubilden, gefolgt von regressionsbasierten Prüfungen gegen makroökonomische Nachfrageindikatoren und Auslieferungskonsens. Der endgültige Pfad wird gewählt, nachdem der variable Ausblick mit den Erwartungen von Experten hinsichtlich Designzyklen und Bestandsnormalisierung abgeglichen wurde.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass kein einzelner Datenpunkt das Ergebnis bestimmt. Modellgesamtwerte werden mit unabhängigen Signalen wie regionalen Elektronikproduktionstrends, Handelsströmen für relevante Kategorien und dem implizierten Modulwert pro Gerät verglichen, und Ausreißer werden anschließend überprüft, bis die Annahmen erklärbar sind.
Vor der endgültigen Freigabe durchlaufen die Zahlen mehrstufige Analystenprüfungen, wobei erneute Kontaktaufnahmen ausgelöst werden, wenn sich eine Schlüsselvariable erheblich verändert, etwa bei einer plötzlichen Änderung des Smartphone-Mixes oder einem Ausschlag bei den Komponentenpreisen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn größere Ereignisse eintreten, die Nachfrage oder Preisgestaltung verändern können. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für RF-Frontend-Module von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für RF-Frontend-Module stimmen häufig nicht überein, da das Timing und die Mechanik hinter der Berechnung nicht gleich sind, selbst wenn der Themenname identisch erscheint. Unterschiede ergeben sich meist daraus, wie der Modulumfang definiert wird, welche Geräte- und Infrastruktur-Nachfragepools erfasst werden und wie die Preisgestaltung in USD für das angegebene Jahr umgerechnet wird.
Eine durch Aktualisierungen bedingte Lücke ist in diesem Markt ebenfalls üblich, da sich ASPs mit Veränderungen im Filtermix, Integrationsgraden und Bestandskorrekturen schnell verschieben können. Auch das für die Umrechnung verwendete Währungstiming kann einen angegebenen Wert um einen deutlichen Betrag verschieben. Durch die erneute Überprüfung der ASP-Richtung und der Wechselkursannahmen nahe am Veröffentlichungszeitpunkt und deren Kreuzvalidierung mit Auslieferungs- und Designzyklussignalen hält Mordor Intelligence den Marktwert für 2026 näher an dem, was Käufer und Anbieter in diesem Jahr tatsächlich erlebten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,06 Milliarden USD (2026) | |
| Branchenverlag A | 26,54 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine Empfängerketten-Definition, die einige integrierte Sendeseiten-Inhalte übersehen kann, wobei der USD-Wert empfindlich auf das für 2024 verwendete Umrechnungstiming reagiert. |
| Branchenverlag B | 28,40 Milliarden USD (2025) | Wendet einen engeren Komponentenkorb und einen anderen Ansatz für die Preisentwicklung bei Filtern und Verstärkern an, was den erwarteten Anstieg durch höhere 5G-Inhalte abschwächen kann. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch die Jahreswahl, die Frage, was als Modul gegenüber einer Reihe von Komponenten gilt, und die Behandlung von Preisgestaltung und Währung in schnell bewegten Zeiträumen erklärt wird. Wenn der Anwendungsbereich klar angegeben und der Wert an sichtbare Nachfrageindikatoren zurückgebunden wird, wird das Ergebnis leichter reproduzierbar und lässt sich aktualisieren, sobald neue Auslieferungs- und Preissignale eingehen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für RF-Frontend-Module im Jahr 2026?
Die Marktgröße für RF-Frontend-Module beträgt im Jahr 2026 33,06 Milliarden USD.
Wie lautet die prognostizierte CAGR für RF-Frontend-Module bis 2031?
Der Markt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,02 % wachsen.
Welche Region führt die Nachfrage nach RF-Frontend-Modulen an?
Asien-Pazifik hält mit 56,88 % den größten Anteil aufgrund seiner kombinierten Fertigungsbasis und des 5G-Ausbaustands.
Welches Segment ist die am schnellsten wachsende Anwendung?
Automobilanwendungen wachsen mit einer CAGR von 14,21 %, da V2X und Infotainment-Konnektivität zum Standard werden.
Warum wachsen Antennenabstimmer schneller als andere Komponenten?
Die adaptive Impedanzanpassung über fragmentierte 5G-Bänder steigert die Nachfrage nach Antennenabstimmern und treibt eine CAGR von 13,98 % an.
Was treibt die Einführung von mmWave-Modulen an?
Festfunk-Rollouts ermöglichen größere CPE-Einheiten, die mehrere mmWave-RF-Ketten integrieren und so den Modulwert pro Installation steigern.
Seite zuletzt aktualisiert am:



