
Marktgröße und Marktanteil für wiederverwendbare Trägerraketen
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
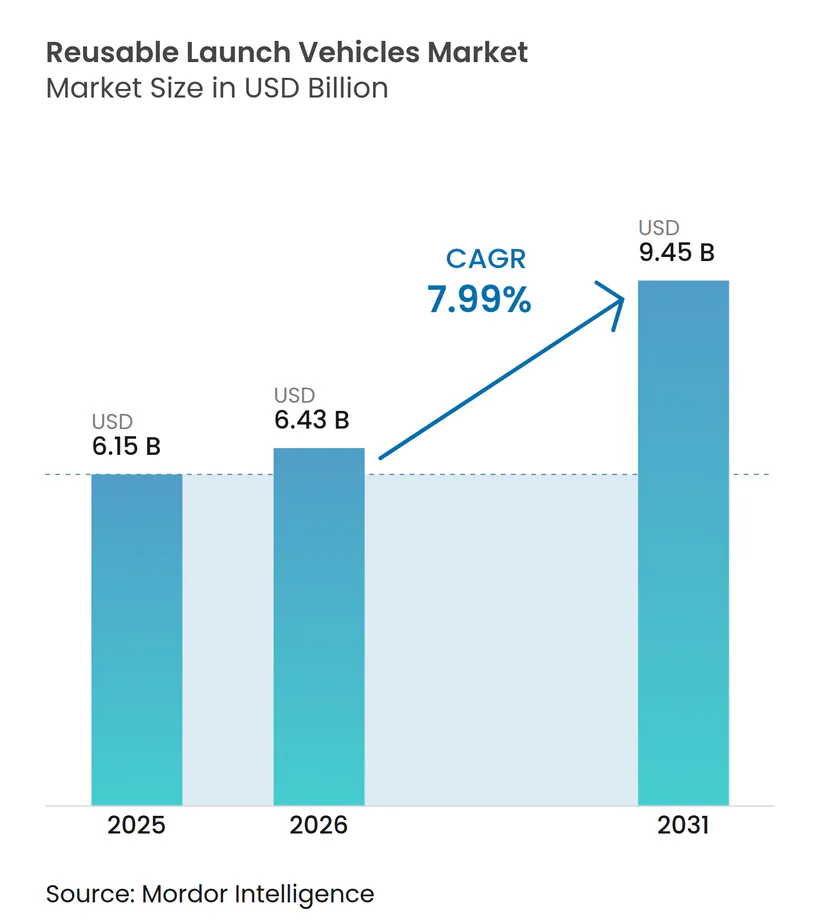
| Marktgröße (2026) | 6.43 Milliarden US-Dollar |
| Marktgröße (2031) | 9.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.99 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für wiederverwendbare Trägerraketen von Mordor Intelligence
Die Marktgröße für wiederverwendbare Trägerraketen wurde im Jahr 2025 auf 6,15 Milliarden USD geschätzt und wird voraussichtlich von 6,43 Milliarden USD im Jahr 2026 auf 9,45 Milliarden USD bis 2031 wachsen, mit einer CAGR von 7,99 % während des Prognosezeitraums (2026–2031). Das Wachstum resultiert daraus, dass Betreiber von Einwegraketen auf Hardware umsteigen, die geborgen, überholt und erneut gestartet werden kann. Nachgewiesene Booster-Lebenszyklen von bis zu 40 Missionen mit Überholungskosten von unter 10 % der Neubaukosten haben den wirtschaftlichen Vorteil bestätigt. Hochfrequente Konstellationsstarts, stetige staatliche Dienstleistungsverträge und frühe Nachfrage nach Weltraumtourismus schaffen anhaltenden Startbedarf, der Anlagen mit schneller Umrüstfähigkeit begünstigt. Die Fertigungskapazitäten verbessern sich, da Triebwerkswerke und Fahrzeugmontagelinien auf einen automobilähnlichen Durchsatz umgestellt werden, während schrittweise regulatorische Reformen die Genehmigungsfristen verkürzen.
Wichtigste Erkenntnisse des Berichts
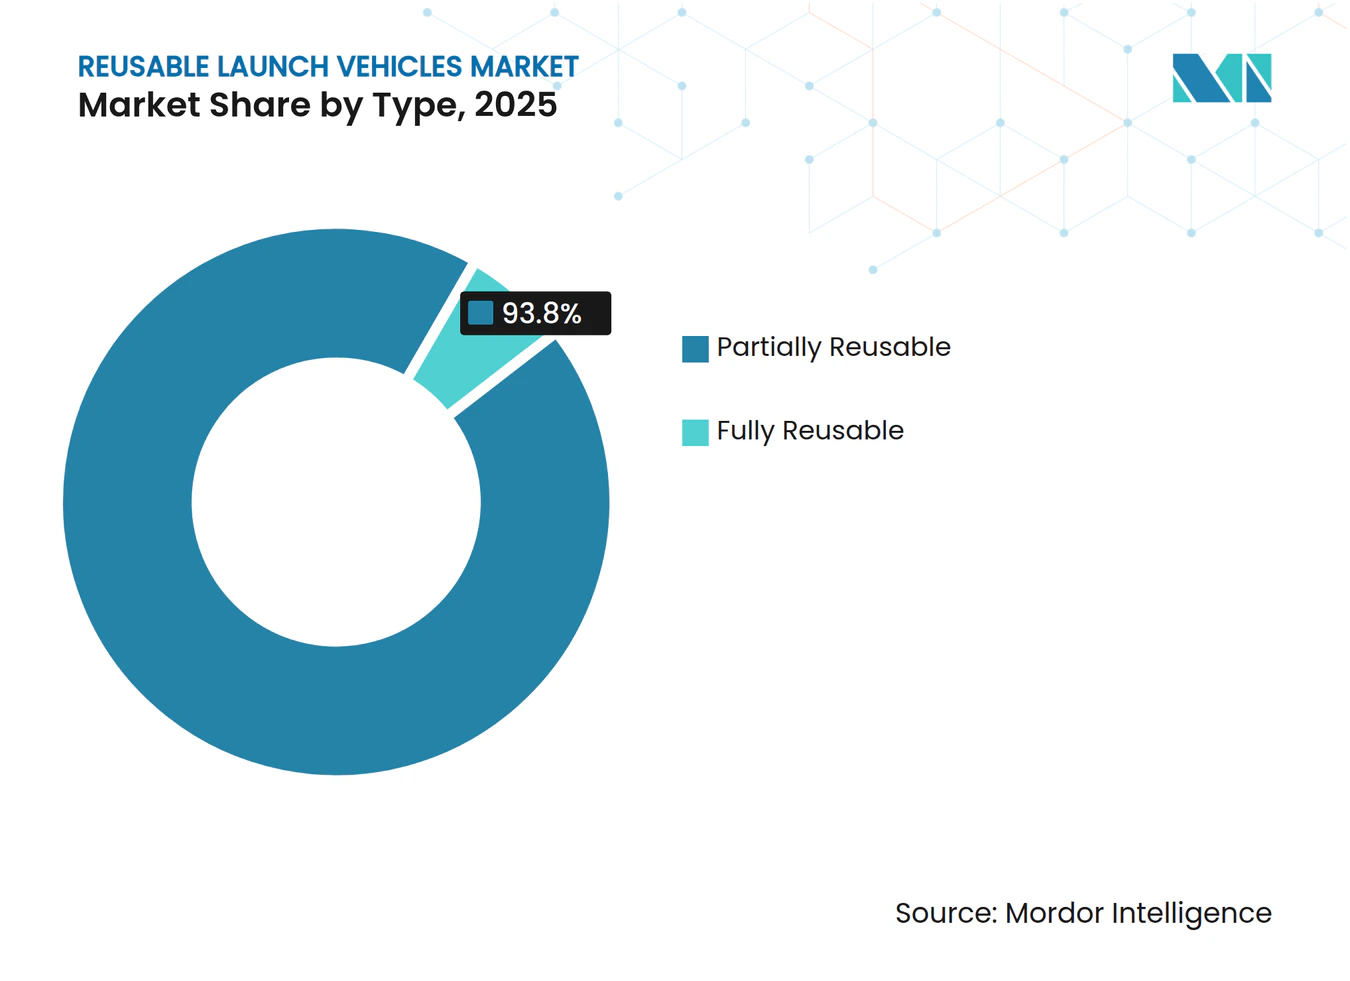
- Nach Typ hielten teilweise wiederverwendbare Systeme im Jahr 2025 einen Marktanteil von 93,80 % am Markt für wiederverwendbare Trägerraketen; vollständig wiederverwendbare Konfigurationen werden mit einer CAGR von 11,17 % bis 2031 das schnellste Wachstum verzeichnen.
- Nach Konfiguration erfassten zweistufige Erdumlaufbahnfahrzeuge im Jahr 2025 einen Umsatzanteil von 88,90 % und werden voraussichtlich bis 2031 mit der höchsten CAGR von 8,17 % wachsen.
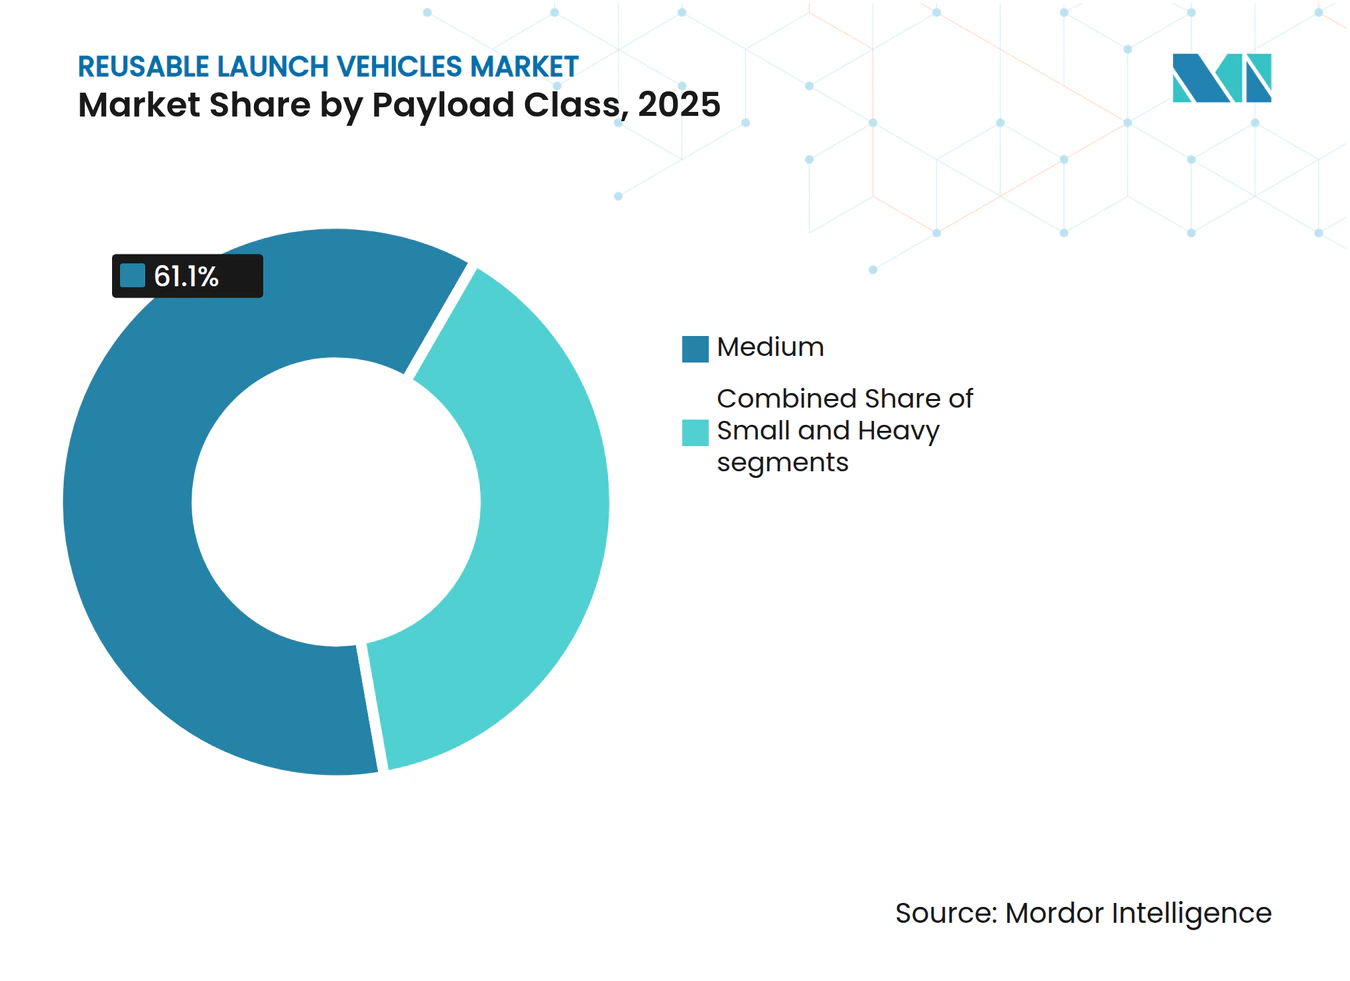
- Nach Nutzlastklasse entfielen im Jahr 2025 61,10 % des Marktes für wiederverwendbare Trägerraketen auf mittlere Nutzlasten, während Schwerlastmissionen über 20.000 kg voraussichtlich mit einer CAGR von 9,13 % wachsen werden.
- Nach Endnutzer führte das kommerzielle Segment im Jahr 2025 mit einem Umsatzanteil von 73,90 % und wird während des Prognosezeitraums voraussichtlich mit einer CAGR von 8,21 % wachsen.
- Nach Anwendung dominierte der Satelliteneinsatz den Markt für wiederverwendbare Trägerraketen mit einem Anteil von 72,05 % an der Marktgröße im Jahr 2025; das Segment der bemannten Raumfahrt wird voraussichtlich mit einer CAGR von 9,17 % wachsen.
- Nach Geografie beherrschte Nordamerika im Jahr 2025 mit einem Marktanteil von 83,61 % den Markt; der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 17,77 % bis 2031 das schnellste Wachstum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückgang der Kosten pro kg auf unter 2.500 USD durch Booster-Wiederverwendung | +3.2% | Global, angeführt von Nordamerika | Mittelfristig (2–4 Jahre) |
| Konstellationsboom mit Nachfrage nach hochfrequenten Starts | +2.8% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Mehrjährige Dienstleistungsverträge von Regierungen und dem Verteidigungsministerium | +2.1% | Nordamerika, mit Ausweitung auf verbündete Nationen | Mittelfristig (2–4 Jahre) |
| Entstehung vollständig wiederverwendbarer Schwerlastsysteme (weniger als 100 Tonnen) | +1.9% | Nordamerika, gefolgt vom asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Verlagerung von Risikokapital hin zu Geschäftsmodellen für bedarfsgerechte Starts | +1.4% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zertifizierung wiederverwendeter Booster für Nutzlasten der nationalen Sicherheit | +1.0% | Nordamerika, mit Ausweitung auf verbündete Nationen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückgang der Kosten pro kg auf unter 2.500 USD durch Booster-Wiederverwendung
Wiederverwendbare Booster-Flotten drücken die durchschnittlichen Startkosten unter die Schwelle von 2.500 USD pro Kilogramm, die einst viele kommerzielle Missionen einschränkte. Die Grenzpreise sinken, da Betreiber auf linienähnliche Triebwerksproduktion und standardisierte Überholungsverfahren umstellen. Diese Wirtschaftlichkeit eröffnet neue Anwendungsfelder wie Punkt-zu-Punkt-Frachtlieferung und Logistikdienste in der niedrigen Erdumlaufbahn, die mit Premiumluftfrachtpreisen konkurrieren. Geringere Hardwareemissionen fördern die Akzeptanz, indem sie mit aufkommenden Umweltstandards in Einklang gebracht werden, was einen doppelten wirtschaftlichen und nachhaltigkeitsbezogenen Vorteil schafft. Der Kostenwende-Punkt erweitert die adressierbare Nachfrage in den Bereichen Breitband, Fernerkundung und Weltraumlogistik.[1]
Konstellationsboom mit Nachfrage nach hochfrequenten Starts
Mehr als 400 kommerzielle Konstellationsprojekte befinden sich in verschiedenen Aufbauphasen, doch weniger als ein Fünftel davon startet aktiv. Jede Einführungsphase verdichtet sich auf ein Zeitfenster von 18 bis 36 Monaten, was Anbieter dazu zwingt, Fahrzeuge zu suchen, die wöchentlich oder sogar täglich fliegen können. Geplante Flüge für nationale Breitbandnetze und Erdbeobachtungsarrays übersteigen bereits die verfügbaren Slots auf Einwegraketen. Wiederverwendbare Flotten, die pro Booster mehrere Missionen pro Monat absolvieren können, bieten Betreibern sowohl Kostenentlastung als auch Planungssicherheit und sichern Startverträge mehrere Jahre im Voraus.
Mehrjährige Dienstleistungsverträge von Regierungen und dem Verteidigungsministerium
Langfristige Beschaffungsaufträge von Verteidigungsministerien und Raumfahrtbehörden sorgen für planbare Cashflows, die das Kapitalrisiko bei Investitionen in Wiederverwendungstechnologien mindern. So hat das US-Verteidigungsministerium beispielsweise 13,7 Milliarden USD für Starts zur nationalen Sicherheit bis 2029 bereitgestellt, wobei zertifizierte Anbieter strenge Missionssicherheitsstandards erfüllen müssen. Ähnliche mehrjährige Rahmenwerke entstehen in verbündeten Nationen, was auf eine breitere Verlagerung hin zur Wiederverwendung als akzeptiertem Element der strategischen Weltrauminfrastruktur hindeutet.
Entstehung vollständig wiederverwendbarer Schwerlastsysteme (mehr als 100 Tonnen)
Trägersysteme der nächsten Generation, die auf 150 Tonnen oder mehr in die niedrige Erdumlaufbahn abzielen, könnten Mehrfachmissions-Montagekampagnen überflüssig machen, indem sie gesamte Mond- oder Tiefraum-Nutzlaststapel in einem einzigen Flug platzieren. Das Zurückbringen beider Stufen zur Umrüstung verstärkt den Kostenhebel, erfordert aber auch neue Hochtemperaturmaterialien, schnelles Triebwerksgießen und automatisierte Bodenoperationen. Eine erfolgreiche Kommerzialisierung der Schwerlast-Wiederverwendung wird voraussichtlich das Design planetarer Missionen neu gestalten und es ermöglichen, Raumstationen, Depots und Oberflächenfracht fertig gebaut zu starten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Überholungsinfrastruktur | -2.4% | Global, besonders ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Sicherheitsbedingte regulatorische Verzögerungen | -1.8% | Global, am stärksten in Europa und Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Geringe inländische Nachfrage in Europa schränkt die Wirtschaftlichkeit der Wiederverwendung ein | -1.2% | Europa, mit Ausstrahlungseffekten weltweit | Langfristig (≥ 4 Jahre) |
| Umwelt- und Gemeinschaftswiderstände gegen Raumfahrtzentren | -0.9% | Global, konzentriert in entwickelten Nationen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Überholungsinfrastruktur
Hochvolumige Wiederverwendungsprogramme erfordern spezialisierte Prüfstände, zerstörungsfreie Prüflabore und kryogene Treibstoffhandhabungsanlagen, die alle die anfänglichen Investitionskosten in den dreistelligen Millionen-USD-Bereich treiben. Der Mittelabfluss erreicht seinen Höhepunkt Jahre vor den Starteinnahmen, was die Bilanzen von Neueinsteigern belastet. Etablierte Akteure mildern dies durch vertikal integrierte Triebwerkswerke und modulare Hangars, die Inspektionszyklen rationalisieren, doch die Eintrittsbarriere bleibt für Regionen mit aufstrebenden Startmärkten erheblich.
Sicherheitsbedingte regulatorische Verzögerungen
Zertifizierungsstellen, die auf Normen für Einwegstarts ausgerichtet sind, passen ihre Genehmigungsprotokolle noch an Stufen an, die auf Drohnenschiffen landen, Heißfeuertests durchlaufen und innerhalb von Tagen wieder in Betrieb genommen werden. Umweltverträglichkeitsprüfungen und Lärmschutzprüfungen in der Nachbarschaft verlängern die Genehmigungsfristen, insbesondere bei neuen Küstenraumfahrtzentren. Kleinere Unternehmen verfügen oft nicht über das Compliance-Personal, das für die Verwaltung behördenübergreifender Konsultationen erforderlich ist, was ihren Weg zum Erstflug verlangsamt und den kurzfristigen Marktanteil zugunsten etablierter Marktteilnehmer verschiebt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Teilweise Wiederverwendung verankert die heutige FlotteTeilweise wiederverwendbare Booster erwirtschafteten im Jahr 2025 93,80 % des Umsatzes und bestätigen damit, dass die Bergung der ersten Stufe den größten Teil der Kostenbasis eines Trägerraketen erfasst. Meilensteine der Wiederverwendbarkeit – beispielsweise 40 Flüge pro Falcon-9-Kern – unterstützen routinemäßige Wiederholungsflüge mit geringfügigen Hardwaretauschvorgängen.[2] Der Markt für wiederverwendbare Trägerraketen wird daher von Betreibern dominiert, die Booster-Umrüstzeiten auf weniger als zwei Wochen optimiert haben. Vollständig wiederverwendbare Architekturen verzeichnen jedoch mit 11,17 % die höchste CAGR, da Technologiedemonstratoren Fortschritte bei der intakten Rückführung von Oberstufen machen. Sobald die Hürden bei Wärmeschutz und Treibstoffmanagement überwunden sind, könnte die vollständige Wiederverwendung die Grenzstartkosten nahezu auf die reinen Treibstoffkosten senken.
Programme der zweiten Generation, die im Jahr 2025 finanziert wurden, unterstreichen den Investorenappetit: Ein vollständig wiederverwendbares Start-up sicherte sich 260 Millionen USD und buchte ein Orbital-Debüt für 2026. Etablierte Akteure testen Bauchflop-Wiedereintrittsprofile und Stufengriffe in der Luft, um Umrüstzeiten zu verkürzen. Mit der Reifung der Massenproduktionslinien wird der Markt für wiederverwendbare Trägerraketen wahrscheinlich eine weitere Biegung der Kostenkurve zugunsten der vollständigen gegenüber der teilweisen Wiederverwendung erleben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konfiguration:
Zweistufige Erdumlaufbahn behält den optimalen BereichZweistufige Erdumlaufbahnsysteme hielten im Jahr 2025 einen Anteil von 88,90 % und wachsen bis 2031 mit der höchsten CAGR von 8,17 %, was ein Gleichgewicht zwischen aerodynamischen Margen und Antriebsflexibilität widerspiegelt. Die Rückkehr der ersten Stufe verbraucht eine bescheidene Nutzlastmasse, während Oberstufen verbrauchbar bleiben oder für zukünftige Bergungsversuche vorgesehen sind. Unternehmen, die mit fortschrittlichen Aerospike-Triebwerken und leichten Verbundwerkstoffen experimentieren, verdeutlichen den Reiz – einfache Bodenoperationen und eine geringe Fahrzeuganzahl –, müssen jedoch nachweisen, dass Wiedereintrittslasten und Treibstoffreserven die kommerzielle Wirtschaftlichkeit nicht untergraben.
Die Erweiterung der Triebwerks-Schub-Gewichts-Verhältnisse und die Einführung hocheffizienter Kreislaufdesigns könnten die Leistungslücke bis Ende des Jahrzehnts verringern.[3] Wenn SSTO-Prototypen langlebige Hitzeschutzkacheln und schnelle Betankungs- und Startverfahren validieren, könnte der Markt für wiederverwendbare Trägerraketen eine zweite Welle architektonischer Disruption erleben.
Nach Nutzlastklasse:
Schwerlastmissionen beschleunigen sichKonstellationschargen und staatliche Überwachungsraumfahrzeuge sowie Starts mittlerer Klasse machten im Jahr 2025 61,10 % des Hebeeinnahmen aus. Fahrzeugportfolios sind innerhalb dieses Bereichs optimiert, was zu einer gesunden Startkadenz führt. Schwere Fracht mit mehr als 20.000 kg wächst jedoch mit einer CAGR von 9,13 %, da Breitbandbetreiber Satelliten in größere, leistungsfähigere Plattformen konsolidieren und Raumstationsmodule von der Mehrfachstart-Montage zu Einzelschiffslieferungen übergehen. Schwerlastbooster, die bis 2027 erwartet werden, versprechen Marktgrößengewinne im Markt für wiederverwendbare Trägerraketen neben Missionsarchitekturen, die die Konstruktion im Orbit überspringen.
Wiederverwendbare Designs, die auf 150–250 Tonnen in die niedrige Erdumlaufbahn skalieren, werden die Wettbewerbsvorteile für Unternehmen vergrößern, die Methan-Triebwerke und Edelstahltanks in Massenproduktion herstellen. Frühe Buchungen von Demonstrationsnutzlasten signalisieren, dass die Schwerlast-Wiederverwendung innerhalb des Prognosezeitraums vom Prototyp zum kommerziellen Dienst übergehen könnte.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Kommerzielle Nachfrage übertrifft institutionelle ProgrammeKommerzielle Betreiber erwirtschafteten im Jahr 2025 73,90 % des Umsatzes und sind auf eine CAGR von 8,21 % ausgerichtet, da vertikale Integration die Grenzen zwischen Startangebot und weltraumgestützten Diensten verwischt. Die Kopplung von Breitbandnetzen oder Erdbeobachtungseinnahmen mit eigenen Startflotten sichert Cashflow und Hardwareauslastung. Regierungen machen durch bemannte ISS-Rotationen, wissenschaftliche Sonden und Verteidigungsnutzlasten weiterhin eine robuste Grundnachfrage aus. Festpreisverträge und offene Wettbewerbe bedeuten jedoch, dass öffentliche Stellen zunehmend dieselben wiederverwendbaren Plattformen nutzen, was das private Wachstum antreibt.
Aufstrebende nationale Raumfahrtprogramme in Asien und dem Nahen Osten beschaffen Mitflüge auf kommerziellen Boostern, um die hohen Kapitalkosten einheimischer Fahrzeuge zu umgehen, was die Zugkraft des kommerziellen Segments im Markt für wiederverwendbare Trägerraketen verstärkt.
Nach Mission:
Bemannte Raumfahrt gewinnt an DynamikDer Satelliteneinsatz dominierte im Jahr 2025 mit 72,05 % des Umsatzes, doch die bemannte Raumfahrt expandiert mit einer CAGR von 9,17 %. Suborbitale Flüge zu Preisen unter 500.000 USD pro Sitz und neue Konzepte für orbitale Hotels untermauern eine wiederkehrende nicht-staatliche Nachfrage nach bemannter Raumfahrt. Geplante Flotten von Deltaklasse-Flügelfahrzeugen zielen bis 2026 auf wöchentlichen Betrieb ab und verdeutlichen, wie dedizierte Fahrzeuge neben frachtorientierten Raketen koexistieren können. Sollten die Sicherheitsbilanzen stark bleiben, könnten tourismusbezogene Hebekapazitätsanforderungen bis 2030 von einer Nische zum Mainstream übergehen.
Frachtversorgung und Weltraumfertigung bleiben stabil, während Mondlogistik und Tiefraum-Transport aufkommende Nischen sind, die von großen vollständig wiederverwendbaren Schiffen profitieren werden, die später im Jahrzehnt debütieren sollen.
Geografische Analyse
Markt für wiederverwendbare Trägerraketen in Nordamerika
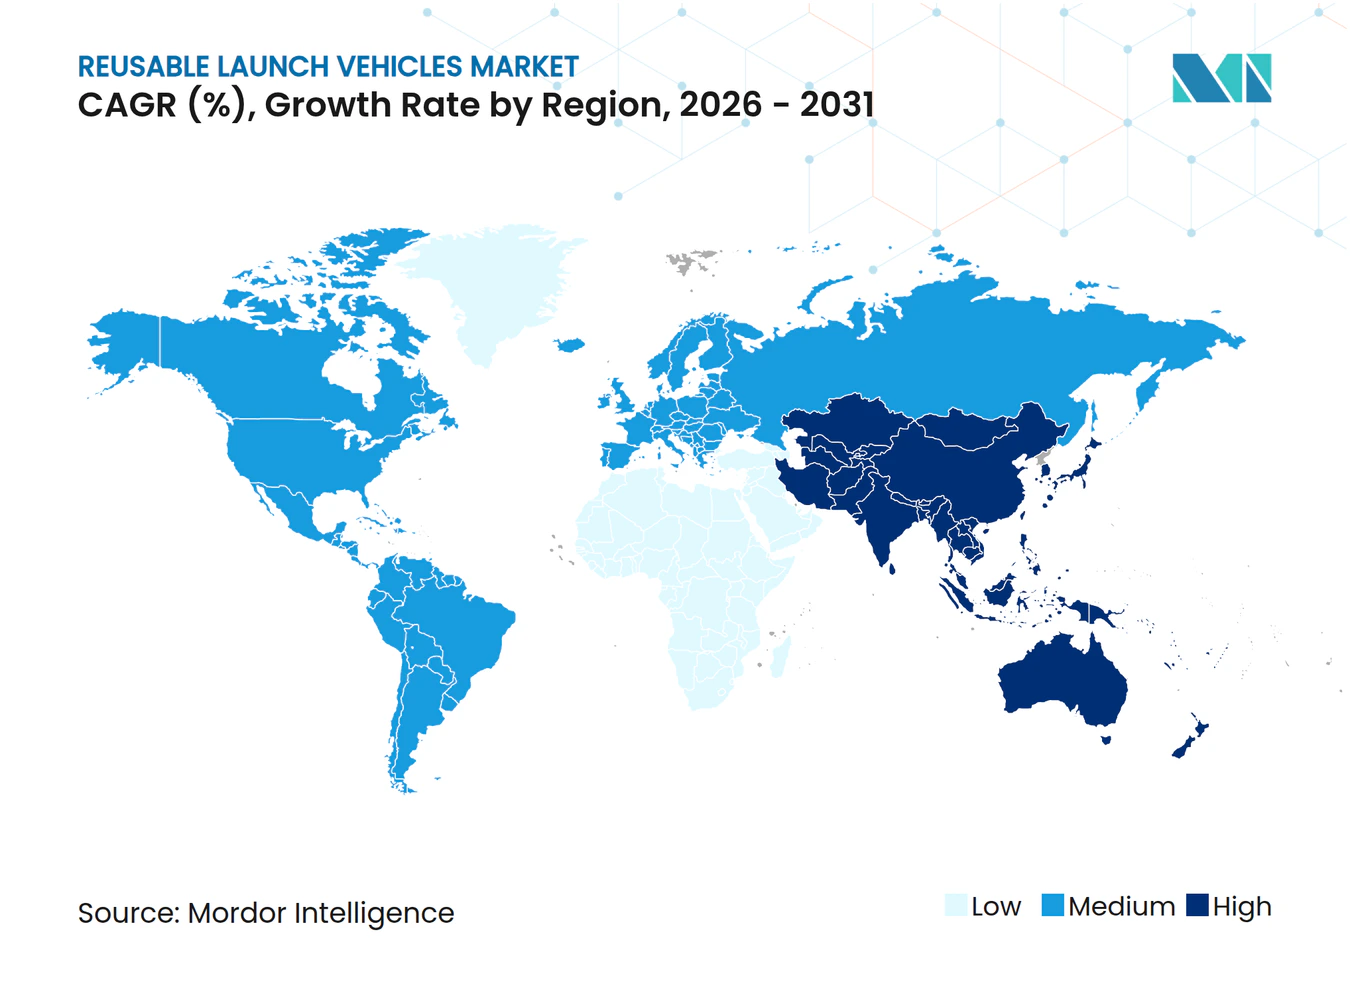
Nordamerika kontrollierte im Jahr 2025 83,61 % des Umsatzes, gestützt durch ausgereifte Startrampen, vertikal integrierte Triebwerkslinien und staatliche Startverträge im Wert von mehreren Milliarden USD. In der Region ansässige Betreiber machten mehr als die Hälfte der globalen Orbitalflüge aus und sicherten sich die Marktführerschaft durch nachweisbare Wiederflugstatistiken und schnelle Startrampen-Umrüstfähigkeiten. Exportkontrollvorschriften lenken verbündete Militärmissionen zurück zu US-Anbietern und verstärken einen inländischen Auftragsbestand, der die Fabrikauslastung aufrechterhält.
Markt für wiederverwendbare Trägerraketen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird mit einer CAGR von 17,77 % die am schnellsten wachsende Region sein. Chinesische kommerzielle Unternehmen testeten im Jahr 2025 Booster-Landungen und kombinierten inländische Megakonstellationspläne mit dem Ausbau von Küstenraumfahrtzentren. Indiens Programm für Trägerraketen der nächsten Generation übernimmt Bergung- und Wiederverwendungspläne, während private Start-ups kostengünstige Lieferketten nutzen, um Methan-Triebwerke im Inland zu bauen. Japan, Südkorea und Australien investieren in äquatoriale Startrampen und Treibstoffdepots und antizipieren die regionale Kundennachfrage nach Orbits mit geringer Inklination.
Markt für wiederverwendbare Trägerraketen in Europa
Europas Übernahme der Wiederverwendbarkeit verläuft langsamer. Geringe institutionelle Startvolumina und die Abhängigkeit von einem einzigen Schwerlastprogramm schränken die Skaleneffekte ein, die zur Rechtfertigung dedizierter Überholungsanlagen erforderlich sind. Neue Marktteilnehmer, die Mini-Trägerraketen mit ausklappbaren Hitzeschilden verfolgen, verdeutlichen technische Innovation, doch begrenzte inländische Nutzlast-Pipelines behindern die Wirtschaftlichkeit der Wiederverwendung. Politische Bemühungen, einschließlich der Wiederverwendbarkeitskampagnen der ESA und der öffentlich-privaten Kofinanzierung von Prüfständen, zielen darauf ab, den Rückstand zu verringern, doch bedeutende Marktanteilsgewinne könnten über 2030 hinaus verschoben werden.
Wettbewerbslandschaft
Marktkonzentration
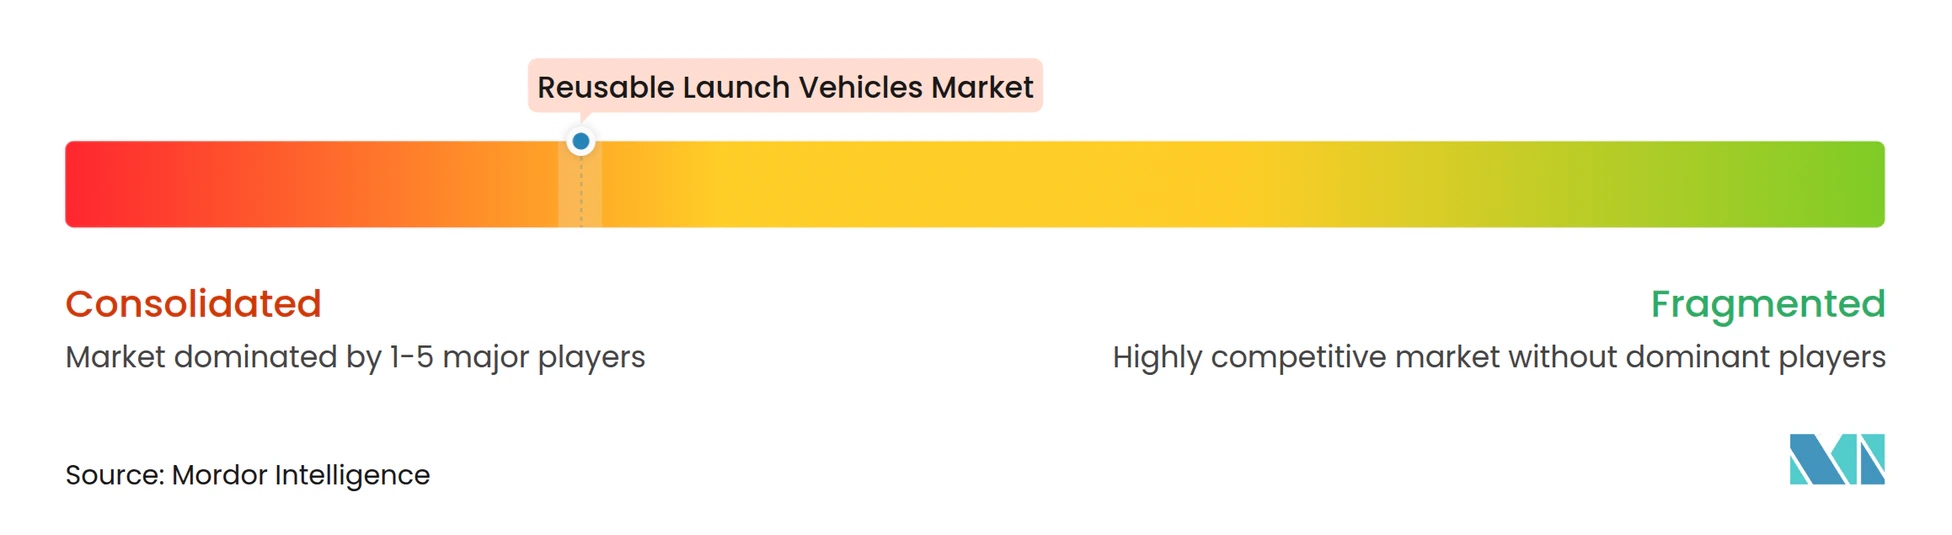
Wiederverwendbare Startdienste sind derzeit konzentriert, wobei ein Betreiber im Jahr 2024 mehr als 130 Orbitalflüge absolvierte und bis zu 40 Wiederverwendungen pro Kern erzielte. Proprietäre Triebwerksversorgung, integrierte Satellitenfabriken und autonome Drohnenschiff-Bergung schaffen einen Kostenvorteil, den Neueinsteiger überwinden müssen. Konkurrierende Schwerlastbooster absolvierten ihre ersten Orbitaleinschüsse und erhielten schnell die Zertifizierung für nationale Sicherheit, was die Ära des Einzelanbieters für klassifizierte Nutzlasten beendete und einen Ausschreibungspool im Wert von mehreren Milliarden USD eröffnete.
Strategische Schritte betonen die vertikale Integration: Ein neues Triebwerkswerk im Wert von 200 Millionen USD in Alabama versorgt zwei separate Fahrzeuglinien. Gleichzeitig zielt ein Unternehmen an der Golfküste, Gigabay, darauf ab, bis 2028 täglich einen Booster auszurollen. Partnerschaften zwischen Raketenstartups und Automobilherstellungsgruppen zielen darauf ab, schlanke Produktionsmethoden zu übernehmen, Stückkosten zu senken und die Startkadenz zu erhöhen. Finanzierungsmuster zeigen, dass Risikokapital zu differenzierten Technologien tendiert: einteilige regenerativ gekühlte Düsen, Vollstrom-Stufenverbrennungstriebwerke und treibstoffagnostische Avionik, die schrittweise Verbesserungen in Überholungszyklen versprechen.
Kapazitätsengpässe bleiben der kurzfristige Engpass. Die aggregierte Nachfrage nach Konstellationsstarts, Mondfrachtlieferungen und Weltraumtourismus übersteigt das prognostizierte Angebot bis mindestens 2028, was etablierten Anbietern starke Preissetzungsmacht verleiht, auch wenn neue Marktteilnehmer hochfahren. Regulatorische Vertrautheit, bewährte Landetelemetrie und Flottenlogistikerfahrung schaffen immaterielle Barrieren, die den Skalenvorteil ergänzen. Durchbrüche bei additiv gefertigten Triebwerken oder schneller Treibstoffdichtung könnten das Spielfeld für Herausforderer bis zum nächsten Jahrzehnt jedoch ebnen.
Marktführer im Bereich wiederverwendbare Trägerraketen
-
Space Exploration Technologies Corp.
-
Blue Origin Enterprises, L.P.
-
ArianeGroup SAS
-
United Launch Alliance, LLC
-
Rocket Lab USA, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für wiederverwendbare Trägerraketen Unternehmen in diesem Bericht
- Space Exploration Technologies Corp.
- ArianeGroup SAS
- United Launch Alliance, LLC
- Indian Space Research Organisation
- Rocket Lab USA, Inc.
- Mitsubishi Heavy Industries, Ltd.
- Blue Origin Enterprises, L.P.
- Hyundai Rotem Company
- Shanghai Academy of Spaceflight Technology
- Korea Aerospace Research Institute
- ispace, inc.
- LandSpace Technology Co., Ltd.
- Stoke Space Technologies, Inc.
- China Aerospace Science and Technology Corporation
- Innovative Rocket Technologies Inc. (iRocket)
Lesen Sie die Analyse der wiederverwendbare Trägerraketen-Unternehmen
Neueste Industrielle Entwicklungen in Markt für wiederverwendbare Trägerraketen
- Februar 2026: China hat seinen Fahrplan für wiederverwendbare Raumfahrt mit dem Start eines wiederverwendbaren experimentellen Raumfahrzeugs an Bord einer Langer Marsch-2F-Rakete vom Jiuquan-Satellitenstartgelände vorangetrieben.
- Februar 2026: Die CMSA führte einen integrierten Flugtest ihrer Mengzhou-Besatzungskapsel der nächsten Generation in Kombination mit der Langer Marsch-10 (CZ-10) wiederverwendbaren Trägerrakete durch. Dies markierte Chinas erste öffentlich demonstrierte Integration von Besatzungshardware der Mondklasse mit einer wiederverwendbaren Schwerlastarchitektur.
- März 2025: Die Organisation Assured Access to Space (AATS) des US Space Systems Command zertifizierte das Vulcan-Startsystem von United Launch Alliance für Missionen des National Security Space Launch. ULA ist nun berechtigt, NSSL-Missionen zu starten, nachdem 52 Kriterien erfüllt wurden, darunter 180 Aufgaben, 2 Flugdemonstrationen und 114 Audits.
Globaler Berichtsumfang des Marktes für wiederverwendbare Trägerraketen
Ein Weltraumstartsystem, das darauf ausgelegt ist, sich nach dem Einsatz eines Satelliten in eine Umlaufbahn ganz oder teilweise selbst zu bergen, wird als wiederverwendbare Trägerrakete (RLV) bezeichnet. Das primäre Ziel einer RLV ist es, die Startkosten von Satelliten zu senken, indem verbrauchte kritische Systeme und Komponenten geborgen werden. Um eine umfassende Perspektive zu bieten, umfasst die Studie eine detaillierte Analyse der jährlichen Satellitenstarts und der für den Orbitaleinsatz verwendeten Trägerraketen-Modelle. Die Studie berücksichtigt auch die laufenden F&E-Bemühungen der Marktteilnehmer zur Entwicklung neuer RLV-Varianten.
Der Markt für wiederverwendbare Trägerraketen ist nach Typ, Konfiguration, Nutzlastklasse, Endnutzer, Mission und Geografie segmentiert. Nach Typ ist der Markt in teilweise wiederverwendbar und vollständig wiederverwendbar segmentiert. Nach Konfiguration ist der Markt in einstufige Erdumlaufbahn, zweistufige Erdumlaufbahn und mehrstufig segmentiert. Nach Nutzlastklasse ist der Markt in klein, mittel und schwer segmentiert. Nach Endnutzer ist der Markt in kommerziell sowie Verteidigung und Regierungen segmentiert. Nach Mission ist der Markt in Satelliteneinsatz, Frachtversorgung und Weltraumlogistik sowie bemannte Raumfahrt segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Markt für wiederverwendbare Trägerraketen in den wichtigsten Ländern der verschiedenen Regionen. Für jedes Segment wird die Marktgröße in Werten (USD) angegeben.
Segmentierungsübersicht
| Teilweise wiederverwendbar |
| Vollständig wiederverwendbar |
| Einstufige Erdumlaufbahn (SSTO) |
| Zweistufige Erdumlaufbahn (TSTO) |
| Mehrstufig (nur Booster-Wiederverwendung) |
| Klein (weniger als 2.000 kg) |
| Mittel (2.000 kg bis 20.000 kg) |
| Schwer (mehr als 20.000 kg) |
| Kommerziell |
| Verteidigung und Regierungen |
| Satelliteneinsatz |
| Frachtversorgung und Weltraumlogistik |
| Bemannte Raumfahrt |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Europa | Vereinigtes Königreich |
| Frankreich | |
| Deutschland | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Rest der Welt | Naher Osten |
| Afrika | |
| Südamerika |
| Nach Typ | Teilweise wiederverwendbar | |
| Vollständig wiederverwendbar | ||
| Nach Konfiguration | Einstufige Erdumlaufbahn (SSTO) | |
| Zweistufige Erdumlaufbahn (TSTO) | ||
| Mehrstufig (nur Booster-Wiederverwendung) | ||
| Nach Nutzlastklasse | Klein (weniger als 2.000 kg) | |
| Mittel (2.000 kg bis 20.000 kg) | ||
| Schwer (mehr als 20.000 kg) | ||
| Nach Endnutzer | Kommerziell | |
| Verteidigung und Regierungen | ||
| Nach Mission | Satelliteneinsatz | |
| Frachtversorgung und Weltraumlogistik | ||
| Bemannte Raumfahrt | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Rest der Welt | Naher Osten | |
| Afrika | ||
| Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für wiederverwendbare Trägerraketen heute?
Der Markt für wiederverwendbare Trägerraketen erreichte im Jahr 2026 6,43 Milliarden USD und wird voraussichtlich bis 2031 auf 9,45 Milliarden USD expandieren, mit einer CAGR von 7,99 %.
Welches Segment des Marktes für wiederverwendbare Trägerraketen wächst am schnellsten?
Vollständig wiederverwendbare Fahrzeuge stellen den am schnellsten wachsenden Typ dar und wachsen bis 2031 mit einer CAGR von 11,17 %.
Warum gilt der asiatisch-pazifische Raum als Hochw achstumsregion?
Chinas kommerzielle Raketeninitiaven und Indiens Programm für Trägerraketen der nächsten Generation treiben eine CAGR von 17,77 % für den asiatisch-pazifischen Raum an, die höchste regionale Rate.
Welche Rolle spielen staatliche Verträge beim Marktwachstum?
Mehrjährige Aufträge für Starts zur nationalen Sicherheit im Wert von 13,7 Milliarden USD bieten stabile Einnahmen, die laufende Investitionen in wiederverwendbare Systeme unterstützen.
Was ist das größte Hindernis für neue Marktteilnehmer?
Hohe Anfangsinvestitionen für Startrampen, Triebwerksproduktion und Überholungsinfrastruktur bleiben das wichtigste Hindernis für den Markteintritt.