
Marktgröße und Marktanteil im Bereich der Behandlung seltener Krankheiten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 271.07 Milliarden US-Dollar |
| Marktgröße (2031) | 472.89 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
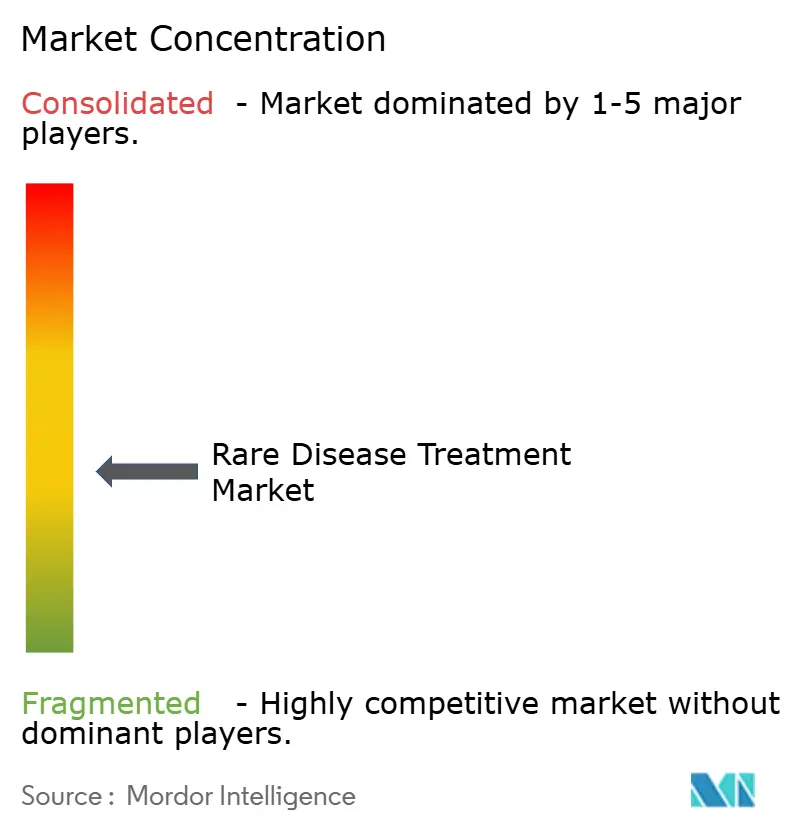
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für die Behandlung seltener Krankheiten von Mordor Intelligence
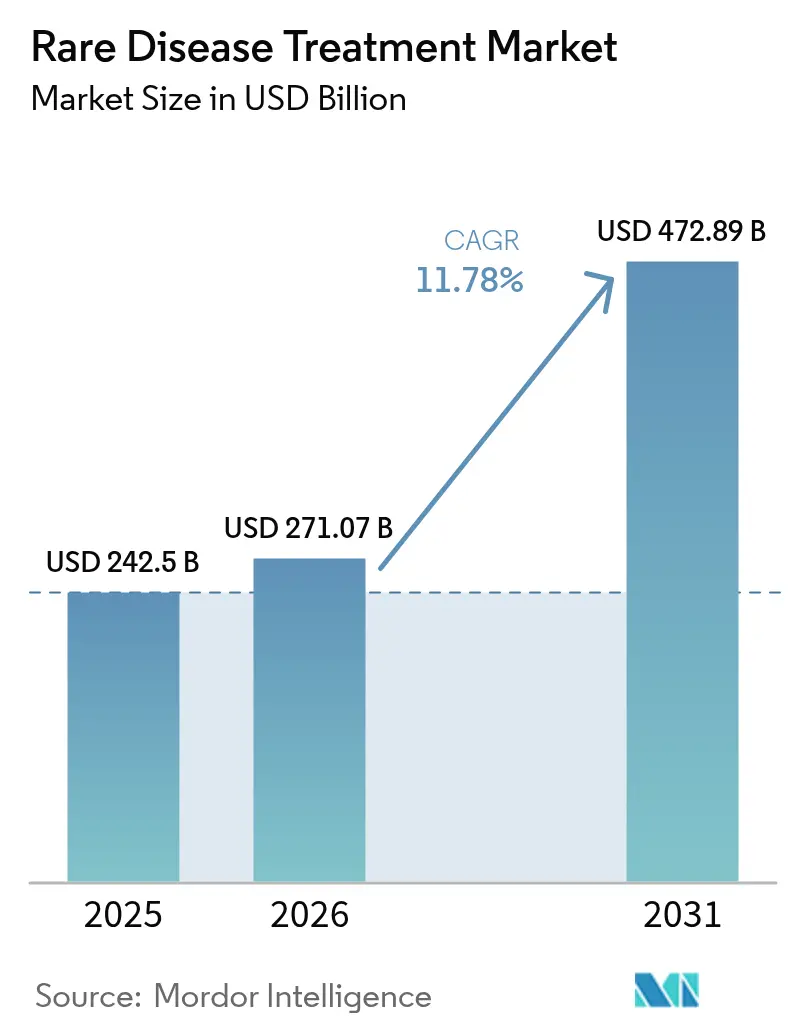
Die Marktgröße für die Behandlung seltener Krankheiten soll von 242,5 Milliarden USD im Jahr 2025 auf 271,07 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 11,8 % über den Zeitraum 2026–2031 einen Wert von 472,89 Milliarden USD erreichen.
Anhaltende globale Anreize, die rasche Reifung der Gentherapie und die Akzeptanz hochwertiger Durchbrüche seitens der Kostenträger tragen zu diesem Anstieg bei, auch wenn die Patientenpools klein bleiben. Fusionen zwischen multinationalen Pharmaunternehmen und spezialisierten Innovatoren verstärken die Wettbewerbspositionierung, während Pilotprojekte zur dezentralen Fertigung beginnen, Lieferengpässe bei viralen Vektoren zu beheben. Asiens erweiterte Listen seltener Krankheiten und beschleunigte Prüfverfahren ergänzen die nordamerikanische Führungsrolle und erweitern die geografische Reichweite. Neurologische Gentherapie-Einführungen unterstreichen den Wandel hin zu kurativen Modalitäten, und orale biologische Verabreichungstechnologien erweitern den Komfort bei chronischen Orphan-Indikationen. Die kombinierte Kraft aus regulatorischem Vertrauen und technologischem Fortschritt sichert die langfristige Marktdynamik.
Wesentliche Erkenntnisse des Berichts
- Nach Krankheitstyp entfielen im Jahr 2025 41,89 % des Marktanteils für die Behandlung seltener Krankheiten auf onkologische seltene Krankheiten; für neurologische Störungen wird bis 2031 eine CAGR von 12,62 % prognostiziert.
- Nach Therapietyp entfielen Biologika und monoklonale Antikörper im Jahr 2025 auf 50,74 % der Marktgröße für die Behandlung seltener Krankheiten. Im Gegensatz dazu wird für Gen- und Zelltherapien von 2025 bis 2031 eine CAGR von 12,88 % erwartet.
- Nach Verabreichungsweg entfielen parenterale Produkte im Jahr 2025 auf 60,63 % des Umsatzes, während orale Formulierungen zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 13,05 % wachsen werden.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 53,11 % der Marktgröße für die Behandlung seltener Krankheiten; häusliche Pflegeeinrichtungen verzeichneten für den Prognosezeitraum die höchste CAGR von 13,12 %.
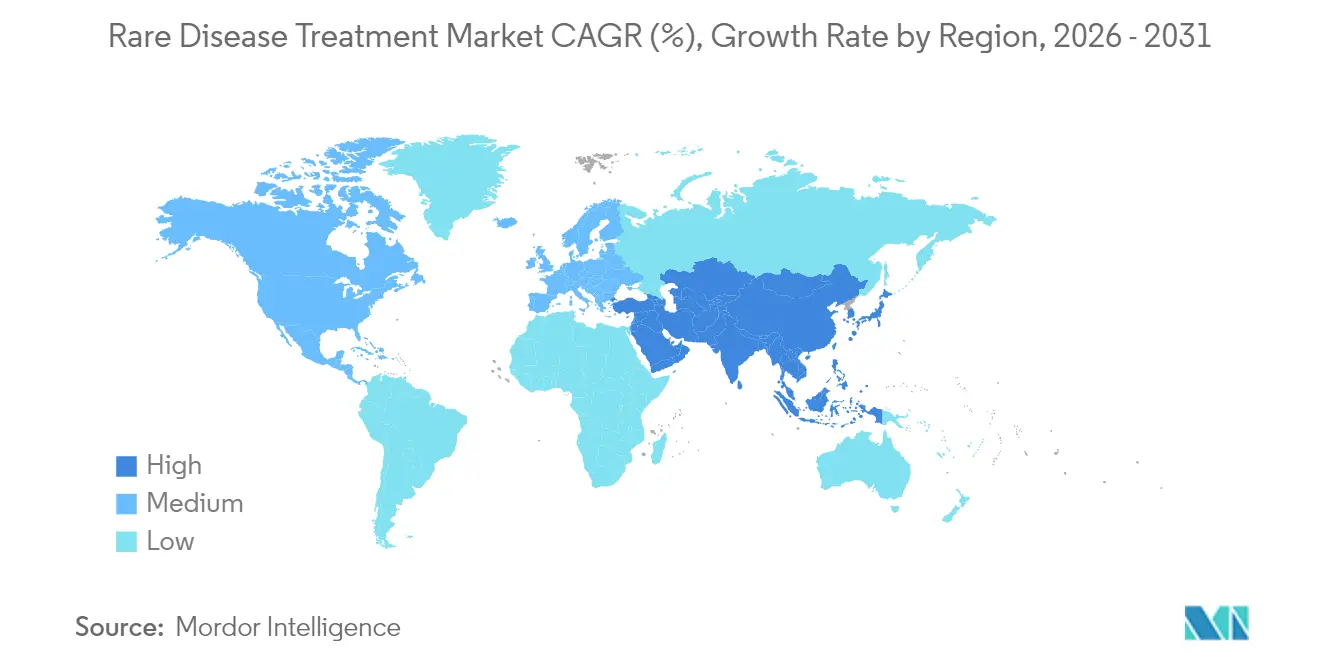
- Regional gesehen kontrollierte Nordamerika im Jahr 2025 einen Marktanteil von 41,86 % im Bereich der Behandlung seltener Krankheiten, und der asiatisch-pazifische Raum ist auf dem Weg zu einer CAGR von 13,29 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Anreize und globale Exklusivität für Orphan-Arzneimittel | +2.8% | Global, mit stärkstem Einfluss in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Wachsende Pipeline an FDA/EMA-Zulassungen für Orphan-Arzneimittel | +2.1% | Nordamerika und EU als Kernmärkte, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Premiumpreisgestaltung und günstige Erstattungsrahmen | +1.9% | Nordamerika und EU, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rasante Fortschritte in der Gen- und Zelltherapie | +2.4% | Global, mit frühen Gewinnen in Nordamerika, der EU und Japan | Langfristig (≥ 4 Jahre) |
| Dezentrale Fertigung für personalisierte Gentherapie | +0.8% | Nordamerika und EU, Pilotprogramme im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| KI-gestützte virtuelle Studien für ultra-seltene Kohorten | +1.2% | Global, mit früher Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize und globale Exklusivität für Orphan-Arzneimittel
Verlängerte Exklusivität und Steuergutschriften sichern weiterhin die Innovation im Markt für die Behandlung seltener Krankheiten. In den Vereinigten Staaten senken eine siebenjährige Exklusivität und Steuergutschriften für klinische Studien von 25 % das Nettorisiko, während die Europäische Union einen 10-jährigen Schutz gewährt, der bei pädiatrischer Einhaltung auf 12 Jahre verlängert werden kann. Priority Review Voucher im Wert von rund 150 Millionen USD bieten zusätzliches Renditepotenzial, wie der Verkauf nach der DAYBUE-Zulassung für das Rett-Syndrom zeigt. Solche Anreize helfen dabei, grundlagenwissenschaftliche Durchbrüche in kommerziell tragfähige Therapien zu überführen.
Wachsende Pipeline an FDA/EMA-Zulassungen für seltene Krankheiten
Die Regulierungsbehörden haben beschleunigte Mechanismen eingeführt. Die FDA genehmigte 2024 mehrere Gentherapien, darunter Kebilidi für den aromatischen L-Aminosäuredecarboxylase-Mangel. Die EMA vergab 2023 17 Orphan-Designierungen, was einen stetigen Kandidatenfluss belegt. Zusammen mit dem FDA START-Pilotprogramm und dem EMA PRIME-Programm reduzieren diese Rahmenbedingungen die Prüfunsicherheit und beschleunigen Markteinführungen, was die Marktexpansion ankurbelt.
Premiumpreisgestaltung und günstige Erstattungsrahmen
Jährliche Therapiekosten übersteigen häufig 500.000 USD, dennoch befürworten Kostenträger hochwertige Arzneimittel, die einen dauerhaften klinischen Nutzen belegen. Lenmeldy für metachromatische Leukodystrophie erhielt die Erstattung selbst bei einem Preis von mehreren Millionen USD. Das US-amerikanische Modell für den Zugang zu Zell- und Gentherapien (Cell and Gene Therapy Access Model) fördert Raten- und ergebnisbasierte Verträge, die den Budgetdruck mit dem Patientenzugang in Einklang bringen.
Rasante Fortschritte in der Gen- und Zelltherapie
Sieben AAV-Gentherapien haben bislang eine Zulassung erhalten, was Vektorplattformen validiert und Investitionen in mehr als 700 aktive Entwicklungsprogramme anregt. CRISPR-basierte In-vivo-Editierung bietet Potenzial für ultra-seltene Mutationen, wie einzelne Patientenprotokolle veranschaulichen, die 2024 von der FDA geprüft wurden.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Patientenpools für konventionelle randomisierte kontrollierte Studien | -1.4% | Global, am ausgeprägtesten bei ultra-seltenen Erkrankungen | Mittelfristig (2–4 Jahre) |
| Zunehmender Widerstand der Kostenträger gegen sechsstellige Preise | -2.1% | Nordamerika und EU, aufkommend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Engpässe in der Herstellung viraler Vektoren | -1.7% | Global, am schwerwiegendsten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Langfristige Sicherheitsrisiken nach der Gentherapie | -0.9% | Global, regulatorischer Fokus in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Patientenpools für konventionelle randomisierte kontrollierte Studien
Ultra-seltene Erkrankungen können weltweit nur Hunderte von Patienten betreffen, was standardisierte randomisierte Studien äußerst schwierig macht. Adaptive und Basket-Designs helfen, aber mehr als 50 % der Studien zu seltenen Krankheiten scheitern immer noch daran, Ergebnisse zu publizieren, da Rekrutierungslücken bestehen.
Zunehmender Widerstand der Kostenträger gegen sechsstellige Preise
US-amerikanische Gesetzgebung wie der Inflation Reduction Act hat die Wahrscheinlichkeit verringert, dass Unternehmen zusätzliche Indikationen anstreben, sobald die Exklusivität abnimmt, was die Sorge um künftige Preisverhandlungen widerspiegelt. Die aktuellsten Daten zeigen, dass die Ausgaben für Spezialarzneimittel im Rahmen von Medicare Teil D (zu denen viele Orphan-Arzneimittel gehören) von Anfang 2024 bis Anfang 2025 um 43 % gestiegen sind, wobei die Kosten für Nicht-Geringverdiener-Begünstigte von etwa 1.200 USD auf 1.700 USD pro Mitglied und Monat gestiegen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitstyp:
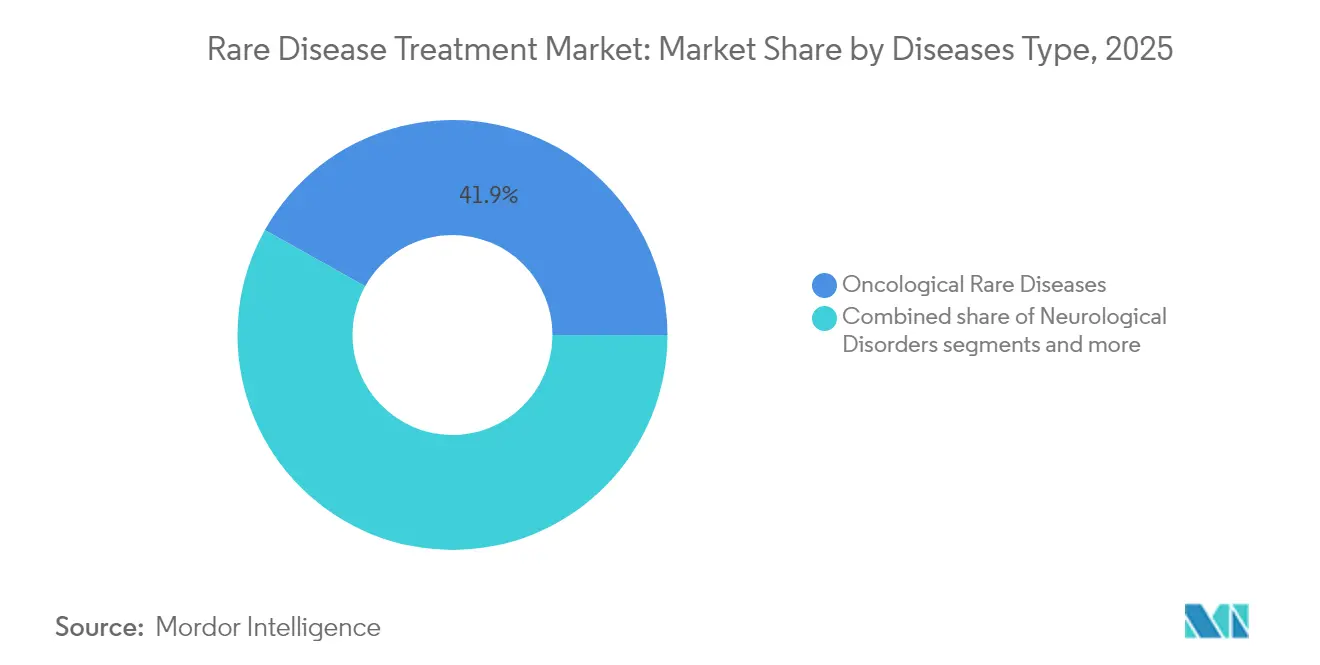
Onkologische seltene Krankheiten führen, neurologische Störungen holen aufOnkologische seltene Krankheiten erfassten im Jahr 2025 41,89 % des Marktanteils im Bereich der Behandlung seltener Krankheiten und unterstrichen damit ihre Umsatzdominanz innerhalb des Gesamtmarktes für die Behandlung seltener Krankheiten. Diese Führungsposition spiegelt den hohen klinischen Bedarf und die Premiumpreisgestaltung im Zusammenhang mit Nischen-Krebstherapeutika wider, insbesondere hämatologische Malignome, die von zielgerichteten Biologika und Immuntherapien profitieren. Die Marktgröße für die Behandlung seltener Krankheiten für onkologische Indikationen wird voraussichtlich ein moderates einstelliges Wachstum beibehalten, da weitere Präzisionsarzneimittel Zulassungen erhalten und adressierbare Unter-Kohorten erweitern. Neurologische Störungen hingegen werden bis 2031 voraussichtlich mit einer CAGR von 12,62 % wachsen, angetrieben durch Gentherapien wie Lenmeldy und Kebilidi, die die Blut-Hirn-Schranke durchdringen und potenziell kurative Vorteile bieten. Regulatorische Pilotprogramme, die Prüfzeiträume für neurodegenerative Indikationen verkürzen, verleihen zusätzlichem Schwung.
Das Wachstum außerhalb dieser beiden Säulen bleibt stetig, jedoch bedeutsam. Stoffwechselstörungen verlassen sich weiterhin auf den Enzymsatz und aufkommende Genbearbeitungsmodalitäten, die lebenslange Behandlungsoptionen erweitern. Immunologische Störungen hingegen profitieren von Fortschritten bei monoklonalen Antikörpern und konstruierten T-Zell-Plattformen. Infektionskrankheitsanwendungen, obwohl geringer im Wert, ziehen Interesse für antimikrobielle Resistenznischen an, wo Orphan-Anreize begrenzte Volumina ausgleichen. Die Pipeline-Analyse zeigt, dass rund 18 % der Phase-III-Assets nun auf neurologische Erkrankungen abzielen, was eine anhaltende Kapitalumverteilung in Richtung wachstumsstarker Kategorien signalisiert. Insgesamt reduziert die Diversifizierung nach Krankheitstyp das Portfoliorisiko für Hersteller und trägt dazu bei, dass der Markt für die Behandlung seltener Krankheiten eine ausgewogene langfristige Expansion erzielt.


Nach Therapietyp:
Biologika behalten ihr Gewicht, Gen- und Zelltherapien treiben den Schwung voranBiologika und monoklonale Antikörper entfielen 2025 auf 50,74 % des Umsatzes und behaupten damit ihre Position im Zentrum der Marktgröße für die Behandlung seltener Krankheiten, dank ihrer bewährten Wirksamkeit und der Vertrautheit der Kostenträger mit chronischen Infusionsmodellen. Dennoch überholen Gen- und Zelltherapien jede andere Modalität mit einer CAGR von 12,88 %, angetrieben von einer Pipeline mit mehr als 700 aktiven klinischen Programmen, die sowohl gut charakterisierte als auch ultra-seltene Mutationen adressieren. Jüngste Zulassungen in neurologischen und hämatologischen Kategorien validieren Adeno-assoziierte Virusvektoren und fördern Investitionen in Kapsidproteine der nächsten Generation mit verbessertem Gewebetropismus.
Das Wettbewerbsverhältnis zwischen den Modalitäten weitet sich aus. Niedermolekulare Arzneimittel bewahren Nischenrelevanz für Stoffwechselwege und allosterische Enzymmodulation und bieten Komfort und geringere Fertigungskomplexität. RNA-basierte Interventionen, insbesondere siRNA-Wirkstoffe, stehen trotz breiterer Versicherungsdeckung weiterhin vor Adoptionshürden, da die jährlichen Behandlungskosten von 375.000 USD für Erstgenerationsoptionen wie Patisiran (ONPATTRO) bis zu mehr als 1,6 Millionen USD für neuere, hochspezialisierte siRNA-Therapien reichen. Vutrisiran (Amvuttra), das vierteljährlich verabreicht wird, reduziert den Verwaltungsaufwand und die damit verbundene Gesundheitsversorgungsnutzung und verschafft ihm einen potenziellen Kosteneffizienzvorteil gegenüber Patisiran, ohne den klinischen Nutzen zu beeinträchtigen. Enzymersatztherapien bleiben zentral für lysosomale Speicherkrankheiten; Langzeit-Wechselstudien deuten jedoch auf eine schrittweise Verlagerung hin zu Einzelverabreichungs-Gentransfers hin. Insgesamt verwandeln diese Dynamiken den therapeutischen Mix und erhöhen den Innovationsdruck auf etablierte Biologika-Franchises im Markt für die Behandlung seltener Krankheiten.
Nach Verabreichungsweg:
Parenterale Dominanz sieht sich oralem und subkutanem Druck ausgesetztDie parenterale Verabreichung behielt 2025 mit 60,63 % des Umsatzes ihre Dominanz, was den Bioverfügbarkeitsbedarf von Biologika, Gentherapien und Enzymen mit hohem Molekulargewicht widerspiegelt. Krankenhausbasierte Infusionen dominieren die Einleitung der Gentherapie, während subkutane Formulierungen für chronische Antikörpertherapien zunehmend an Beliebtheit gewinnen. Dennoch werden orale Formulierungen bis 2031 voraussichtlich mit einer CAGR von 13,05 % wachsen, angetrieben durch Permeationsverstärker wie SNAC, die es Peptiden und kleinen Proteinen ermöglichen, den Magen-Darm-Trakt zu überstehen. Diese Innovationen bieten präzise Adhärenz und Lebensqualitätsvorteile für Langzeitbehandlungen.
Technologische Durchbrüche erweitern die Verabreichungsoptionen noch weiter. Transmukosale Wege und implantierbare Depots werden aktiv für ultra-seltene Stoffwechselerkrankungen untersucht, die stabile pharmakokinetische Profile erfordern. Nachmarktliche Präferenzerhebungen zeigen, dass 82 % der Patienten in der Immunologie und Hämatologie von Krankenhausinfusionen auf die häusliche subkutane Verabreichung wechseln würden, wenn Wirksamkeit und Sicherheit gleichwertig wären. Mit verbessertem Gerätedesign und reifenden Stabilitätsdaten wird erwartet, dass die parenterale Exklusivität nachlässt, was patientenorientiertere Therapieregime ermöglicht, die die Inanspruchnahme im Markt für die Behandlung seltener Krankheiten stärken.
Nach Endnutzer:
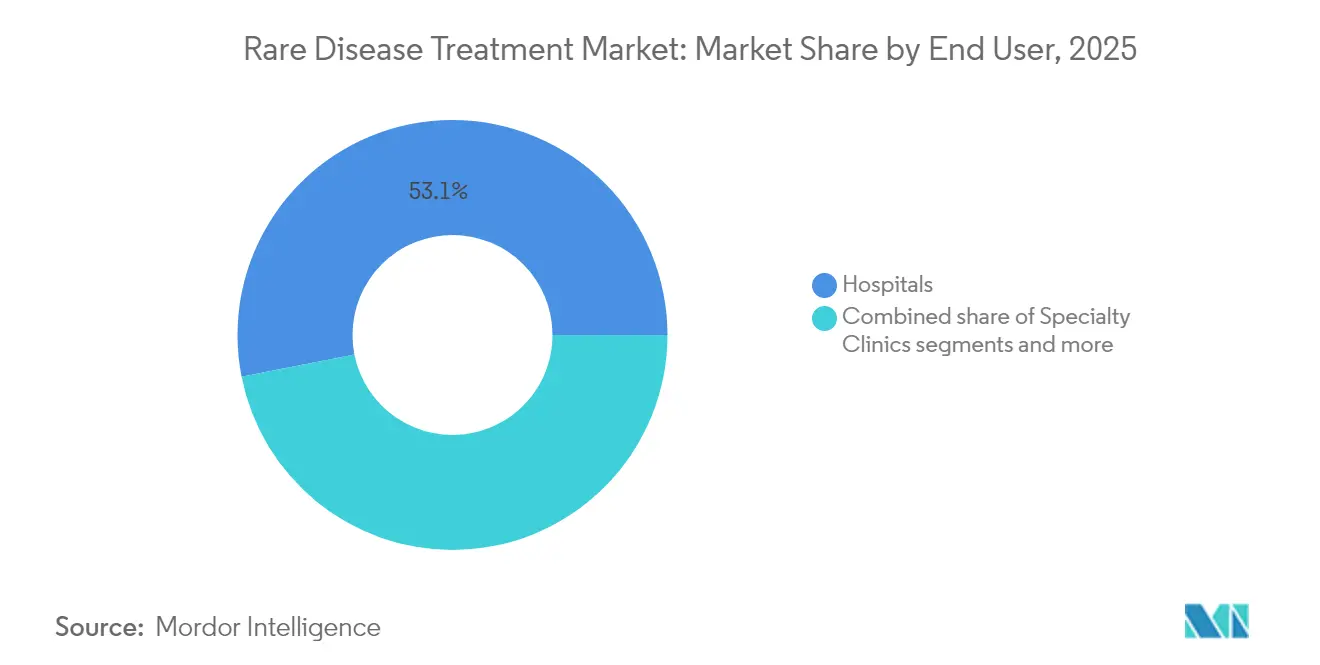
Krankenhausführerschaft weicht dezentraler VersorgungKrankenhäuser erwirtschafteten 2025 53,11 % des Umsatzes im Markt für die Behandlung seltener Krankheiten, da komplexe Gentherapie-Infusionen und die Überwachung der Erstdosis eine spezialisierte Infrastruktur erfordern. Dennoch wird für häusliche Pflegeeinrichtungen eine CAGR von 13,12 % prognostiziert, unterstützt durch Kostenträgerinitiativen, die dezentrale Infusionspflege und digitale Adhärenzüberwachung fördern. Kostenstudien zur Enzymersatztherapie bei lysosomalen Speicherkrankheiten zeigen eine Parität zwischen stationärer und häuslicher Versorgung, was wirtschaftliche Argumente für eine Zentralisierung untergräbt.
Fachkliniken und akademische Zentren bewahren eine wichtige Rolle in der Diagnostik, Eignungsbestätigung und der Beurteilung unerwünschter Ereignisse, insbesondere für First-in-Class-Modalitäten. Telemedizinische Nachsorge und die dezentrale Laborprobenentnahme vereinfachen das Langzeitmanagement weiter und stehen im Einklang mit breiteren Post-Pandemie-Trends. Versorgungskettenanbieter entwickeln schlüsselfertige Heiminfusionskapazitäten, um der wachsenden Nachfrage nach subkutanen Formulierungen gerecht zu werden. Mit der Skalierung dieser Serviceökosysteme steigt die Patientenautonomie, und Krankenhäuser verlagern sich hin zur hochakuten Gentherapie-Verabreichung, was die Nutzungsmuster im Markt für die Behandlung seltener Krankheiten insgesamt neu gestaltet.
Geografische Analyse
Nordamerika und Europa Markt für seltene Krankheiten Behandlung
Nordamerika hatte im Jahr 2025 einen Anteil von 41,86 % am Markt für seltene Krankheiten Behandlung und spiegelt damit die Kombination aus FDA-Schnellzulassungsverfahren, umfassender kommerzieller Krankenversicherungsabdeckung und starken akademischen Forschungsnetzwerken wider. Die durchschnittlichen Markteinführungszeiten für Orphan-Produkte sind zwei bis drei Jahre kürzer als in jeder anderen Region, was den Vereinigten Staaten einen dauerhaften First-Mover-Vorteil verschafft. Kanada spiegelt diesen Schwung durch sein Priority-Review-Programm wider, obwohl provinzielle Budgetobergrenzen einen einheitlichen Zugang um sechs bis neun Monate verzögern. Europa folgt dicht dahinter; die EMA erteilte im Jahr 2023 17 neue Orphan-Designierungen, was einen robusten zentralisierten Prüfprozess unterstreicht, der doppelte nationale Einreichungen reduziert. Dennoch bedeuten unterschiedliche Erstattungsregelungen, dass mittel- und osteuropäische Länder weniger als die Hälfte der zugelassenen Therapien abdecken, was ein zweistufiges Zugangsgefälle schafft.
Asien-Pazifik, Lateinamerika und Naher Osten und Afrika Markt für seltene Krankheiten Behandlung
Asien-Pazifik ist auf dem Weg zur schnellsten CAGR von 13,29 % bis 2031, angetrieben hauptsächlich durch Chinas regulatorische Reformen, die die nationale Liste seltener Krankheiten von 121 auf 207 Erkrankungen erweitert haben. Das NMPA-CARE-Programm verkürzt die Prüfzyklen für qualifizierende Arzneimittel auf 130 Arbeitstage, dennoch erhalten nur 38 % der von der FDA zugelassenen Orphan-Therapien später eine chinesische Zulassung, was auf anhaltende Lokalisierungshürden hinweist. Japan behauptet seine Führungsposition bei ultra-seltenen neuromuskulären Indikationen; die Zulassung von Aceneuraminsäure für die GNE-Myopathie im Jahr 2024 veranschaulicht den Wert gezielter Subventionsprogramme. Südkorea und Singapur führen Steuergutschriften und Fördermittel für klinische Studieninfrastruktur ein, die multinationale Studien anziehen, obwohl kleine inländische Bevölkerungen das Umsatzpotenzial weiterhin begrenzen. Insgesamt stützen eine wachsende Diagnosekapazität, die Ausweitung des Neugeborenenscreenings und steigende Haushaltseinkommen den langfristigen Beitrag von Asien-Pazifik zur Marktgröße für seltene Krankheiten Behandlung. Lateinamerika, der Nahe Osten und Afrika stellen noch junge, aber strategisch wichtige Grenzmärkte mit einer aktuellen einstelligen Durchdringungsrate dar. Die brasilianische Gesundheitsüberwachungsbehörde gewährt bis zu acht Jahre Exklusivität für prioritäre Orphan-Arzneimittel, die Erstattung erfolgt jedoch weiterhin fallweise, was zu einer unvorhersehbaren Akzeptanz führt. Saudi-Arabien hat im Jahr 2024 ein Register für seltene Krankheiten eingerichtet und damit die Grundlage für einen künftigen Markteintritt gelegt, sobald die lokalen pharmakoökonomischen Leitlinien ausgereift sind. Multilaterale Organisationen erproben gebündelte Beschaffungsmodelle, um Erschwinglichkeitshürden zu senken, obwohl Währungsvolatilität und Lücken in der Lieferkette das Wachstum weiterhin hemmen.

Regulatorisches Umfeld
Die Regulierung der Behandlung seltener Krankheiten wird zunehmend durch Orphan-Drug-Anreize und beschleunigte Prüfrahmen der großen Behörden geprägt. In den Vereinigten Staaten unterstützen die FDA-Orphan-Drug-Pfade und beschleunigten Programme einen hohen Anteil neuer Zulassungen mit Orphan-Status (23 von 46 neuen Arzneimitteln im Jahr 2025), und aktuelle, speziell auf seltene Krankheiten ausgerichtete Initiativen formalisieren zunehmend, wie Evidenz generiert wird, wenn randomisierte Studien für ultraseltene Kohorten nicht durchführbar sind.
Im Jahr 2026 veröffentlichte die FDA einen Leitlinienentwurf zur Beschleunigung der Entwicklung individualisierter Therapien für ultraseltene Krankheiten, was auf eine breitere Akzeptanz nicht-traditioneller Evidenzpakete für Zulassungen und Indikationserweiterungen hindeutet. In Europa umfasst eine im Dezember 2025 erreichte politische Einigung zur Reform der EU-Arzneimittelgesetzgebung Aktualisierungen der Vorschriften für Orphan-Arzneimittel, wobei die Umsetzung 2026 beginnen soll und eine Übergangsfrist bis 2028 vorgesehen ist. Dies dürfte ein stärker abgestuftes Anreizumfeld schaffen, das sich auf die Planung der Marktexklusivität und die Abfolge von Markteinführungen in den EU-Mitgliedstaaten auswirken kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für die Behandlung seltener Krankheiten reicht von der Entdeckung und translationalen Forschung über die klinische Entwicklung mit kleinen Patientenkohorten, CMC-Entwicklung bis hin zur spezialisierten Fertigung (einschließlich viraler Vektoren, Plasmide und Zellverarbeitung für fortgeschrittene Therapien). Da die Volumina gering und die Prozesse oft maßgeschneidert sind, sind Programme häufig auf Single-Source-Lieferanten für kritische Inputs wie Plasmide für die Gentherapie angewiesen, wodurch die Kontinuität der Versorgung und der Durchsatz bei Freigabetests zu zentralen Einschränkungen werden.
Nachgelagert erzeugen Vertrieb und Zugangsumsetzung zusätzliche operative Reibung durch Kostenträgerkontrollen, Datenanforderungen für ergebnisbasierte Vereinbarungen und die Einhaltung jurisdiktionsspezifischer Vorschriften, einschließlich sich weiterentwickelnder Regelungen auf US-Bundesstaatenebene, die begrenzte Vertriebsnetze beeinflussen können. Da Regulierungsbehörden eine frühere CMC-Reife fordern und Entwickler dezentrale Versorgungsmodelle verfolgen, richten Hersteller und CDMOs Prozessvalidierung, Kühlkettenlogistik und Patientendienste aufeinander aus, um die Zeit bis zur Therapie zu verkürzen und dabei die Identitäts- und Verwahrkette für personalisierte Modalitäten aufrechtzuerhalten.
Wettbewerbslandschaft
Der Markt für die Behandlung seltener Krankheiten umfasst bedeutende Akteure wie Pfizer, AstraZeneca, Novartis, Bristol-Myers Squibb und Bayer AG, die Innovation und Entwicklung vorantreiben. Diese Unternehmen konzentrieren sich zunehmend auf Durchbruchstherapien und Biologika für die Behandlung seltener genetischer Störungen und nutzen dabei fortschrittliche Forschungskapazitäten und umfangreiche Netzwerke für klinische Studien. Strategische Kooperationen mit Forschungseinrichtungen und kleineren Biotechnologieunternehmen sind zur Beschleunigung der Arzneimittelentwicklungszeiträume und zur Erweiterung therapeutischer Portfolios gängige Praxis geworden. Unternehmen investieren zudem stark in Gentherapieplattformen und Ansätze der Präzisionsmedizin und arbeiten gleichzeitig daran, den Patientenzugang durch spezialisierte Vertriebsnetzwerke zu verbessern. Die Branche hat eine deutliche Verlagerung hin zu patientenorientierten Entwicklungsstrategien erfahren, wobei Unternehmen dedizierte Einheiten für seltene Krankheiten einrichten und umfassende Unterstützungsprogramme für betroffene Bevölkerungsgruppen implementieren. Insbesondere spielen Unternehmen für Orphan-Arzneimittel eine entscheidende Rolle bei dieser Transformation und treiben die Entwicklung von Orphan-Arzneimitteln voran, um ungedeckten medizinischen Bedarf zu adressieren.
Marktführer im Bereich der Behandlung seltener Krankheiten
Amgen Inc.
Biomarin Pharmaceuticals
Bayer AG
Bristol-Myers Squibb Company
AstraZeneca (Alexion Pharmaceuticals Inc.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für seltene Krankheiten Behandlung
- Novartis
- Johnson & Johnson
- Roche
- AstraZeneca plc (Alexion)
- Amgen
- Pfizer
- Takeda Pharmaceutical Co.
- Sanofi
- Bristol-Myers Squibb
- Vertex Pharmaceuticals
- BioMarin Pharmaceutical
- CSL Behring
- Ultragenyx Pharmaceutical
- Regeneron Pharmaceuticals
- Bluebird bio
- Sarepta Therapeutics
- Horizon Therapeutics
- Genzyme (Sanofi)
- PTC Therapeutics

Marktchancen und Zukunftsaussichten
Die regulatorische Modernisierung für die Entwicklung ultraseltener Therapien schafft praktischen Freiraum für individualisierte Programme und Programme mit sehr kleinen Kohorten. Die FDA veröffentlichte 2026 einen Leitlinienentwurf zur Beschleunigung der Entwicklung individualisierter Therapien für ultraseltene Krankheiten, bei denen randomisierte Studien nicht durchführbar sind, ergänzend zu Behördeninitiativen wie den im September 2025 eingeführten Rare Disease Evidence Principles. Zusammen unterstützen diese Schritte Evidenzstrategien für Indikationen mit extrem begrenzten Patientenpopulationen.
Auch die Widerstandsfähigkeit von Fertigung und Versorgung stellt eine deutliche Chance dar, da sich der Markt hin zu komplexeren Modalitäten verschiebt. Kapazitätsinvestitionen und langfristige Fertigungsvereinbarungen deuten auf einen aktiven Ausbau hin: Kedrion Biopharma kündigte ein Erweiterungsprogramm in Höhe von 150 Millionen EUR in Italien an, um die Plasmaverarbeitungskapazität bis 2031 auf 3,3 Millionen Liter jährlich zu verdreifachen, und die groß angelegte Standorterweiterung setzt sich bei großen Biopharma-Unternehmen fort, einschließlich der von AstraZeneca angekündigten Investition von 2 Milliarden USD in eine Produktionsstätte in Maryland (November 2025), die die Produktionskapazität für sein Portfolio an Therapien für seltene Krankheiten abdeckt. Im Bereich fortgeschrittener Therapien spiegeln kommerzielle Lieferpartnerschaften und Kapazitätserweiterungen, darunter Minaris und Genetix Biotherapeutics für LYFGENIA sowie Lonza und Genetix Biotherapeutics für ZYNTEGLO, die anhaltende Nachfrage nach skalierbarer CGT-Fertigung wider. Dies verstärkt die Chancen für Entwickler, CDMOs und Anbieter unterstützender Technologien, die sich auf die Reduzierung von Chargenvariabilität und Durchlaufzeiten konzentrieren.
Recent Industry Developments in Markt für seltene Krankheiten Behandlung
- Juli 2026: BioMarin berichtete, dass die US-FDA den ergänzenden NDA-Antrag zur vollständigen Zulassung von VOXZOGO (Vosoritid) für Kinder mit Achondroplasie akzeptiert hat, mit einem PDUFA-Zieltermin am 28. Februar 2027. Der Antrag unterstützt den Übergang von einer beschleunigten zu einer vollständigen Zulassung und stärkt das Lebenszyklusmanagement bei Skelettdysplasien, wo langfristige Evidenzpakete zentral für Zugang und Verschreibungsvertrauen sind.
- April 2026: BioMarin schloss die Übernahme von Amicus Therapeutics im Wert von 4,8 Milliarden USD ab und fügte Galafold (Morbus Fabry) und Pombiliti + Opfolda (Morbus Pompe) seinem kommerziellen Portfolio hinzu. Der Zusammenschluss erweitert BioMarins Präsenz im Bereich seltener Krankheiten über lysosomale Speichererkrankungen hinweg und stärkt seine Größenordnung im Spezialvertrieb, bei Patientendiensten und bei der globalen Marktzugangsumsetzung.
- Dezember 2025: Amgen gab die Zulassung von UPLIZNA (Inebilizumab-cdon) durch die US-FDA für Erwachsene mit generalisierter Myasthenia gravis bekannt. Diese Indikationserweiterung erweitert ein bereits vermarktetes Biologikum um eine weitere seltene autoimmunneurologische Indikation, verschärft den Wettbewerb in der Spezialimmunologie und unterstreicht die Rolle der Vermarktungsfähigkeiten großer Pharmaunternehmen in Orphan-Kategorien.


Markt für seltene Krankheiten Behandlung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird definiert als Umsätze, die mit Therapien zur Behandlung seltener Krankheiten erzielt werden, erfasst auf Herstellerebene und über die wichtigsten Regionen für den Studienzeitraum verfolgt.
Umfangsausschlüsse: Wir schließen Diagnostik, Screening-Programme und reine Forschungstools aus, die keine Behandlungsumsätze generieren.
Übersicht der Segmentierung
- Nach Krankheitstyp
- Onkologische seltene Krankheiten
- Neurologische Störungen
- Stoffwechselstörungen
- Hämatologische Störungen
- Immunologische Störungen
- Infektionskrankheiten
- Sonstige
- Nach Therapietyp
- Niedermolekulare Arzneimittel
- Biologika und monoklonale Antikörper
- Gen- und Zelltherapie
- RNA-basierte Therapie
- Enzymersatztherapie
- Sonstige
- Nach Verabreichungsweg
- Oral
- Parenteral
- Sonstige
- Nach Endnutzer
- Krankenhäuser
- Fachkliniken
- Häusliche Pflegeeinrichtungen
- Forschungs- und akademische Einrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischforschung
Die Schreibtischforschung wurde genutzt, um die Marktgrenze festzulegen und den ersten Entwurf der Nachfrage- und Preisannahmen zu erstellen. Wir haben öffentliche Quellen wie die FDA-Listen zur Orphan-Drug-Zulassung und -Genehmigung, das NIH Genetic and Rare Diseases Information Center und das EMA-Gemeinschaftsregister für Orphan-Arzneimittel überprüft, um zu verstehen, welche Behandlungen aktiv vermarktet werden.
Zur Unterstützung der Volumen- und Zugangsannahmen haben wir uns außerdem auf Quellen wie die CDC für epidemiologischen Kontext, die OECD-Gesundheitsstatistiken für Ausgaben- und Nutzungssignale sowie die begutachtete klinische und gesundheitsökonomische Literatur für Behandlungsmuster und Persistenz gestützt. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung wurden verwendet, um den Zeitpunkt der Markteinführung, die geografische Expansion und die Richtung der Preisgestaltung zu validieren. Bei Bedarf wurden eine kostenpflichtige Datenbank für Unternehmensfinanzen, eine Patentdatenbank und eine Nachrichten- und Finanzplattform genutzt, um produktbezogene Signale abzugleichen und verpasste Ereignisse zu vermeiden. Diese Quellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche und Abonnementquellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Bestätigung der Behandlungsakzeptanz und des realen Preisverhaltens über verschiedene Regionen hinweg, da sich Märkte für seltene Krankheiten nach Indikationserweiterungen und Erstattungsentscheidungen schnell verändern können. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Kostenträgern, Klinikern in Spezialzentren und Experten mit Bezug zur Patientenvertretung in APAC, EMEA und Amerika, um Annahmen zu überprüfen und Lücken zu schließen, die öffentliche Daten offen lassen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 39 % | CXOs: 18 % | APAC: 43 % |
| Mid-Tier: 43 % | Funktions-/Bereichsleiter: 35 % | EMEA: 33 % |
| Kleinere Akteure: 18 % | Manager: 47 % | Amerika: 24 % |
Marktdimensionierung & Prognose
Die grundlegende Dimensionierungslogik beginnt mit einem Top-Down-Ansatz, der den behandelten Nachfragepool anhand der Prävalenz seltener Krankheiten, der Diagnoseraten und der Therapieeignung rekonstruiert, der dann anhand von Therapiemix und Preisgestaltung in einen Wert übersetzt wird. Die Ergebnisse wurden durch selektive Bottom-up-Näherungen bestätigt, etwa durch stichprobenartige Zusammenstellungen von Markenumsätzen aus öffentlichen Einreichungen, Kanalprüfungen zum Zeitpunkt der Markteinführung und Volumenproxys, wo Behandlungszyklen gut beschrieben sind.
Zu den wichtigsten Modelleingaben gehörten (beispielhaft) Anzahl der Orphan-Designationen und Zulassungen nach Jahr, das Tempo neuer Markteinführungen und Indikationserweiterungen, Trends bei Patientenidentifikation und -überweisung in Spezialzentren, Therapiedauer und Adhärenzmuster sowie Nettopreisentwicklungen nach Rabatten und Zugangsbeschränkungen. Wo die Daten für kleinere Indikationen dünn waren, wendeten wir konservative Akzeptanzkurven an, die an analogen Therapien verankert waren, und überprüften anschließend die implizierten Pro-Patient-Ausgaben mit Interview-Feedback.
Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, da einzelne Ereignisse (ein Studienerfolg, eine Sicherheitswarnung oder eine Änderung der Erstattung) den Verlauf schnell verändern können. Annahmen zum Zeitplan von Markteinführungen, zur Akzeptanzgeschwindigkeit und zur Nettopreisentwicklung wurden mit Primärbefragten überprüft und regional angepasst, um unterschiedliches Kostenträgerverhalten und unterschiedliche Zugangszeiten widerzuspiegeln.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir implizierte Patientenzahlen, Therapiemix und Pro-Patient-Ausgaben mit unabhängigen Signalen vergleichen und dann Sprünge untersuchen, die nicht mit beobachteten Zulassungs-, Zugangs- oder Epidemiologiemustern übereinstimmen. Wenn eine Abweichung wesentlich ist, überprüfen die Analysten die Annahmen erneut, kontrollieren die Schreibtischquellen nochmals und kontaktieren relevante Experten erneut, um zu bestätigen, ob die Veränderung real ist oder ein Artefakt der zeitlichen Einordnung darstellt.
Vor der Freigabe wird eine mehrstufige Überprüfung durchgeführt, einschließlich Peer-Prüfungen der Marktgrenze, der Einheitenlogik und der Konsistenz der Währungsumrechnung. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen, die durch wesentliche Zulassungen, Rückzüge, größere Indikationserweiterungen und bemerkenswerte Preis- oder Erstattungsentscheidungen ausgelöst werden. Vor der Auslieferung wird ein finaler Durchgang abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für die Behandlung seltener Krankheiten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Behandlung seltener Krankheiten können weit voneinander abweichen, selbst wenn sie ähnlich klingende Titel verwenden, da die zugrunde liegende Zeitplanung und Preisbehandlung nicht immer übereinstimmen. Unterschiede ergeben sich meist daraus, wie das aktuelle Jahr ausgewählt wird, wie der Listenpreis in den Nettopreis umgerechnet wird und ob einmalige Markteinführungen als Stufenveränderung behandelt oder geglättet werden.
Bei der Aktualisierung des Modells wird die Währungszeitplanung normalisiert und werden die Nettopreisannahmen rund um wichtige Erstattungsentscheidungen und Indikationserweiterungen erneut überprüft, und diese Validierungsprüfungen helfen zu erklären, warum der von Mordor Intelligence berichtete Wert von Schätzungen abweichen kann, die ältere Preispunkte fortführen oder Listenpreis-Proxys verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 271,07 Mrd. USD (2026) | |
| Fachzeitschrift A | 220,00 Mrd. USD (2025) | Verwendet einen reinen Arzneimittelrahmen mit begrenzter Klarheit hinsichtlich der Nettopreisanpassungen, und das Basisjahr liegt früher, was die Auswirkungen jüngster Markteinführungen und Indikationserweiterungen unterrepräsentieren kann. |
| Branchenportal B | 187,30 Mrd. USD (2025) | Wendet eine Projektion über einen längeren Zeithorizont mit übergeordneten Annahmen an und stimmt die Währungszeitplanung oder regionale Zugangsverzögerungen möglicherweise nicht vollständig ab, was den kurzfristigen Marktwert komprimieren kann. |
Die Spannbreite in der Tabelle spiegelt vor allem die Wahl des Jahres, die Preisbehandlung (Listen- versus Nettopreis) und die Frage wider, ob der Therapiemix nach wichtigen Zugangsereignissen aktualisiert wird. Indem das Modell nachvollziehbar an behandelte Patientenpools, Therapiemix und regionsspezifische Zugangszeitpunkte gebunden bleibt, lässt sich der resultierende Wert bei sich ändernden Bedingungen leichter reproduzieren und einem Stresstest unterziehen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für die Behandlung seltener Krankheiten?
Die Marktgröße für die Behandlung seltener Krankheiten beträgt 271,07 Milliarden USD im Jahr 2026 und soll bis 2031 einen Wert von 472,89 Milliarden USD erreichen.
Welcher Therapiebereich wächst im Markt für die Behandlung seltener Krankheiten am schnellsten?
Für neurologische Störungen wird bis 2031 eine CAGR von 12,62 % prognostiziert, angetrieben durch bahnbrechende Gentherapien.
Warum erzielen Therapien für seltene Krankheiten Premiumpreise?
Begrenzte Patientenpools und umfangreiche Entwicklungskosten, kombiniert mit Exklusivitätsanreizen und belegter klinischer Wirkung, halten die Preise aufrecht, die häufig 500.000 USD pro Jahr übersteigen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 13,29 % wachsen, bedingt durch Regulierungsreformen und erweiterte Register für seltene Krankheiten.
Seite zuletzt aktualisiert am:



