
Marktgröße und Marktanteil für Warteschlangenmanagementsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 43.67 Milliarden US-Dollar |
| Marktgröße (2031) | 77.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Warteschlangenmanagementsysteme von Mordor Intelligence
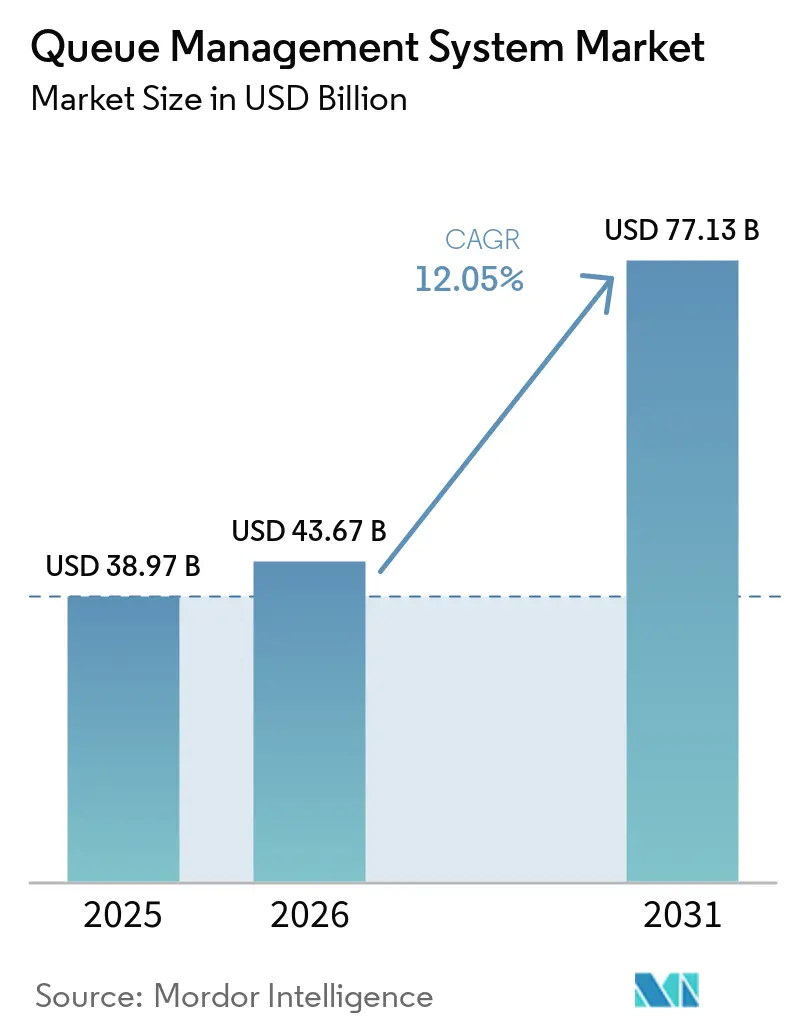
Die Marktgröße für Warteschlangenmanagementsysteme wird voraussichtlich von 38,97 Milliarden USD im Jahr 2025 auf 43,67 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 12,05 % über 2026–2031 77,13 Milliarden USD erreichen. Diese Expansion spiegelt einen beschleunigten Schwenk zu cloudnativen, KI-gestützten Plattformen wider, die Kundenpfadanalysen, virtuelle Warteschlangen und biometrische Authentifizierung vereinen. Organisationen modernisieren Filialnetze, Kliniken, Flughäfen und Behörden, um Überfüllung zu begrenzen, Vorschriften zur Menschenmengensteuerung einzuhalten und verwertbare Daten in Echtzeit bereitzustellen. Investitionen konzentrieren sich auf Edge-Analysen zur Wartezeit-Vorhersage im Sekundenbruchteil, während steigendes Besucheraufkommen in Einkaufszentren und Verkehrsknotenpunkten die Nachfrage nach flexiblem, mobilem Ticketing neu belebt. Im gesamten Markt für Warteschlangenmanagementsysteme kombinieren Anbieter Hardware, Software und Analysen unter Abonnementmodellen, um Kapitalausgaben zu senken und Bereitstellungszyklen zu verkürzen. Interoperabilitätslücken, Anforderungen an die Cybersicherheit und sich entwickelnde Datensouveränitätsregeln bleiben Hindernisse; strategische Allianzen zwischen Geräteherstellern, Softwarespezialisten und Cloud-Anbietern erleichtern jedoch die Integration und erschließen neue Anwendungsfälle in bisher unterversorgten Branchen.
Wichtigste Erkenntnisse des Berichts
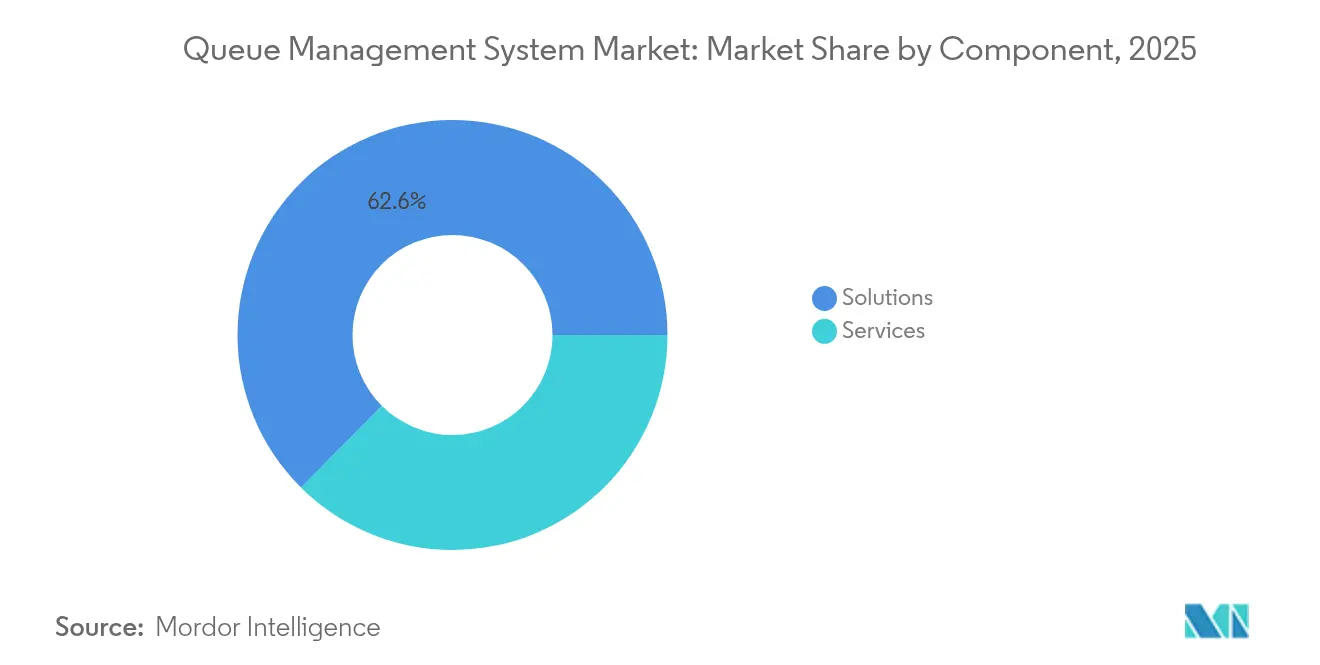
- Nach Komponente führten Lösungen mit einem Umsatzanteil von 62,55 % im Jahr 2025, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 12,41 % wachsen werden.
- Nach Bereitstellungsart hielten On-Premises-Systeme im Jahr 2025 einen Marktanteil von 54,10 % am Markt für Warteschlangenmanagementsysteme; cloudbasierte Plattformen werden voraussichtlich bis 2031 mit einer CAGR von 12,33 % expandieren.
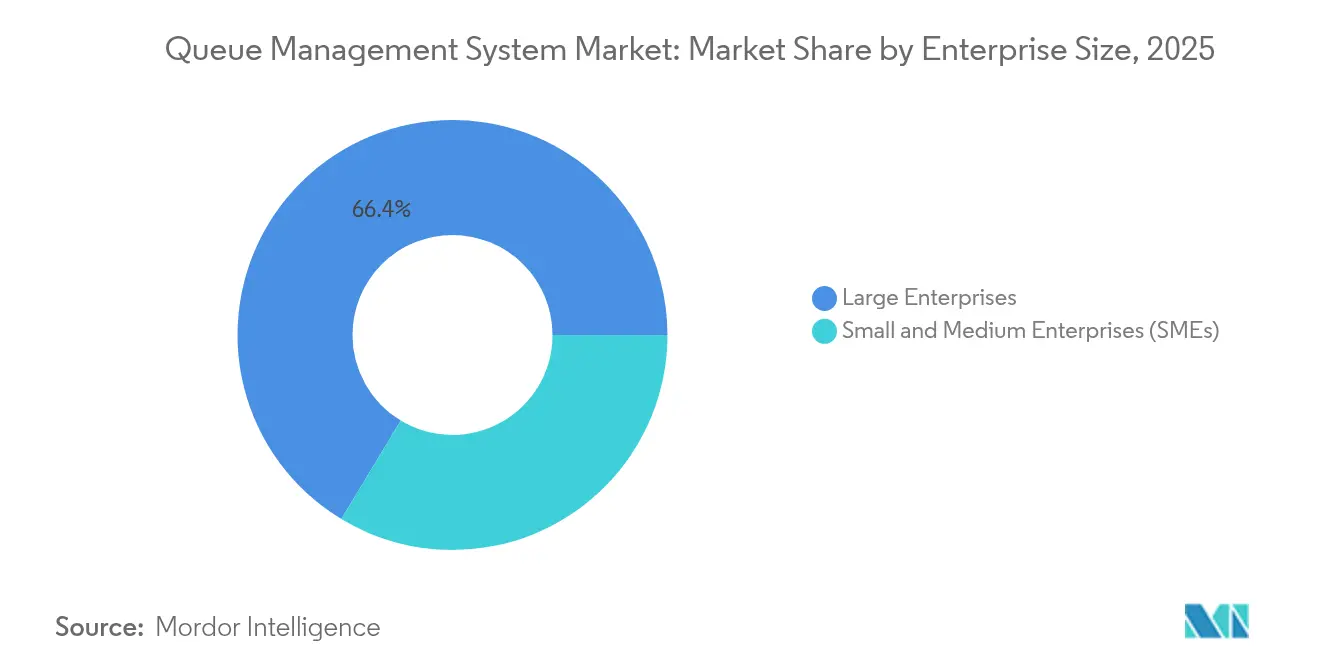
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2025 ein Anteil von 66,35 % an der Marktgröße für Warteschlangenmanagementsysteme, während KMU mit einer CAGR von 12,42 % wachsen.
- Nach Endnutzer dominierte der BFSI-Sektor mit 23,85 % des Umsatzes im Jahr 2025, während das Gesundheitswesen voraussichtlich mit einer CAGR von 12,31 % wachsen wird.
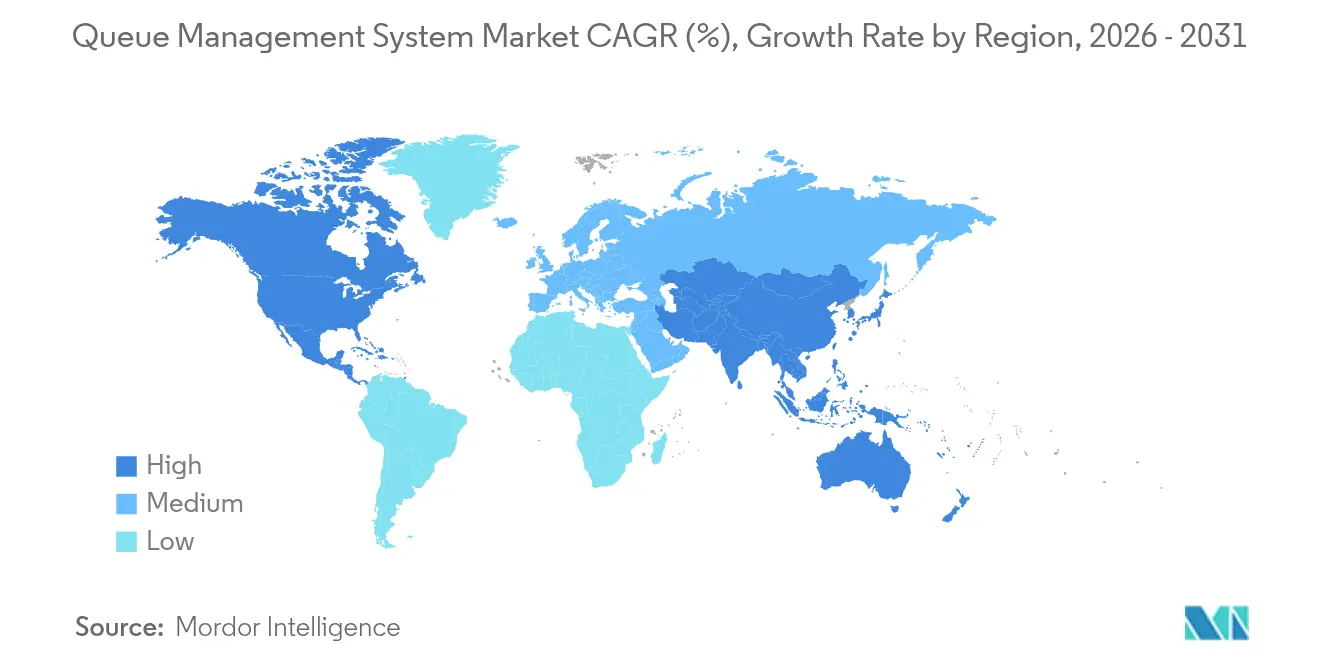
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 35,95 % am globalen Umsatz; Asien-Pazifik wird voraussichtlich die höchste CAGR von 12,66 % von 2026 bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung des Besucheraufkommens an stark frequentierten Standorten | +2.1% | Weltweit, insbesondere Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Cloudnative und KI-gesteuerte Warteschlangenmanagementsystem-Plattformen | +3.5% | Weltweit | Mittelfristig (2–4 Jahre) |
| Einführung von Echtzeit-Kundenpfadanalysen | +2.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Vorschriften zur Einhaltung von Menschenmengensteuerung | +1.7% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Edge-Analysen für Wartezeit-Vorhersagen im Sekundenbruchteil | +1.0% | Asien-Pazifik, Nordamerika | Langfristig (≥ 4 Jahre) |
| Integration von Computer-Vision-Personenzählung | +0.7% | Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung des Besucheraufkommens an stark frequentierten Standorten
Die persönliche Aktivität in Einkaufszentren, Flughäfen, Stadien und Behörden stieg im Jahr 2025 stark an, was Betreiber dazu veranlasste, veraltete Ticketkioske und Anzeigetafeln zu erneuern. Upgrades begünstigen virtuelle Warteschlangen, mobile Benachrichtigungen und KI-Routing, das Servicemitarbeiter spontan umverteilt. Ein führender US-amerikanischer Freizeitpark reduzierte die durchschnittlichen Wartezeiten um 28 %, nachdem er dynamische Warteschlangenanalysen installiert hatte, und steigerte den Durchsatz ohne zusätzliches Personal[1]. Ähnliche Verbesserungen werden an europäischen Flughäfen gemeldet, die Passagiere nun mithilfe prädiktiver Zähler zur kürzesten Sicherheitsspur umleiten. Die Erholung legt veraltete Engpässe offen und beschleunigt den zyklischen Austausch an stark frequentierten Standorten.
Cloudnative und KI-gesteuerte Warteschlangenmanagementsystem-Plattformen
Cloud-Architekturen bilden die Grundlage für Bereitstellungen der nächsten Generation, indem sie Daten von Kiosken, Sensoren und Apps vereinen und gleichzeitig Kapazitätsspitzen während Werbeaktionen automatisieren. Organisationen integrieren KI-Agenten, die Warteschlangenlängen prognostizieren, Schalter zuweisen und Compliance-Warnungen ausgeben. Ein multinationaler Einzelhändler migrierte 500 Filialen in weniger als sechs Monaten zu einem Cloud-Warteschlangenmanagementsystem und ermöglichte so Self-Service-Terminbuchungen und filialweite Analysen[2]. Die Cloud-Bereitstellung unterstützt auch nutzungsbasierte Preisgestaltung und ermutigt KMU, Funktionen auf Unternehmensebene ohne hohe Kapitalinvestitionen einzuführen.
Einführung von Echtzeit-Kundenpfadanalysen
Unternehmen streamen nun Warte-, Verweil- und Mitarbeiterproduktivitätsdaten in Dashboards, die sich alle paar Sekunden aktualisieren. Banken passen die Kassiererzahl an, wenn sich das Besucheraufkommen stündlich ändert, und Krankenhäuser überwachen Patientenengpässe von der Triage bis zur Entlassung. Eine nordamerikanische Bank reduzierte die Wartezeiten in der Filiale um 35 % und steigerte Cross-Selling-Konversionen, nachdem sie Warteschlangenintelligenz in ihre CRM-Plattform integriert hatte. Der Markt für Warteschlangenmanagementsysteme profitiert davon, dass sich Analysen von historischen Berichten hin zu präskriptiven Empfehlungen entwickeln, die Personal-Apps und Digital-Signage-APIs speisen.
Staatliche Vorschriften zur Einhaltung von Menschenmengensteuerung
Regulierungsbehörden in den Vereinigten Staaten, Kanada, der Europäischen Union und Teilen Asiens verlangen eine Live-Belegungsüberwachung in öffentlichen Gebäuden, was zu schnellen Einführungen von Warteschlangenmanagementsystemen führt. Neue kommunale Verordnungen schreiben klare Beschilderung, prüfbare Wartezeitaufzeichnungen und Datenschutzvorkehrungen für biometrische Daten vor. Anbieter integrieren automatische Berichtsmodule, die anonymisierte Kennzahlen direkt an Compliance-Portale senden und so den Prüfaufwand für Krankenhäuser und Finanzämter verringern[3]. Erhöhte Kontrolle steigert die Mindestanforderungen an die Funktionalität und erweitert die adressierbare Nachfrage bei Behörden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorabkosten für Hardware und Integration | -1.9% | Weltweit, insbesondere aufstrebendes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Cybersicherheit und Datensouveränität | -1.4% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken bei Altsystemen | -1.0% | Weltweit | Mittelfristig (2–4 Jahre) |
| Aufkommende Vorschriften zum Schutz biometrischer Daten | -0.8% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabkosten für Hardware und Integration
Fortschrittliche Warteschlangenmanagementsystem-Pakete kombinieren Ticketkioske, IoT-Sensoren, Displays, Kameras und Analyse-Gateways. Globale Halbleitermangel und Lieferverzögerungen trieben die Komponentenpreise im Jahr 2024 um zweistellige Beträge in die Höhe und verlängerten die Amortisationszeit von Projekten über die Budgetzyklen vieler Krankenhäuser und Behörden hinaus. Einige Anbieter führten hardwarearme „virtuelle Lobby”-Pakete ein, die Kioske durch QR-Codes und SMS-Benachrichtigungen ersetzen und die Anfangsinvestitionen um bis zu 45 % senken. Dennoch bleibt die Kapitalintensität in kostenempfindlichen Schwellenmärkten ein Hindernis.
Bedenken hinsichtlich Cybersicherheit und Datensouveränität
Aufsehenerregende Sicherheitsverletzungen im öffentlichen Sektor lösten Forderungen nach Ende-zu-Ende-Verschlüsselung, Multi-Faktor-Authentifizierung und strengen Datenspeicherungskontrollen aus. Europäische Kunden verlangen von Anbietern den Nachweis der DSGVO-Konformität und das Angebot regionaler Rechenzentren; ähnliche Anforderungen gelten im Rahmen des indischen Gesetzes zum Schutz digitaler personenbezogener Daten. Um Risiken zu mindern, bündeln Anbieter nun Zero-Trust-Frameworks, rollenbasierte Zugriffskontrolle und manipulationssichere Prüfprotokolle. Diese Schutzmaßnahmen verlängern Beschaffungszyklen und erhöhen den Compliance-Aufwand, sind jedoch für nachhaltiges Wachstum unverzichtbar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Cloud-Dienste treiben die Einführung der nächsten Generation voranLösungen erzielten im Jahr 2025 einen Umsatzanteil von 62,55 % und unterstreichen damit die fest verankerte Nachfrage nach konfigurierbaren Plattformen, die die Ticketausgabe, Routenoptimierung und Leistungsberichterstattung automatisieren. Innerhalb des Marktes für Warteschlangenmanagementsysteme wachsen Dienstleistungen mit einer CAGR von 12,41 % am schnellsten, da Unternehmen kontinuierliche Integration, Analyse-Optimierung und Mitarbeiterschulungen auslagern. Verwaltete „QMS-als-Dienstleistung”-Pakete bündeln Software, Hardware und Updates unter einer einzigen Gebühr, sodass Krankenhäuser die Nutzung während Impfkampagnen skalieren können, ohne zusätzliche Kioske kaufen zu müssen.
Innovationen bei Lösungen konzentrieren sich auf KI-gestützte Weiterleitung, Computer-Vision-basierte Belegungserkennung und hybrides physisch-virtuelles Warteschlangenmanagement. Betreiber im Einzelhandel erweitern Treueprogramm-Apps um mobile Check-in-Links, die Abbruchraten senken. Diese Fortschritte vergrößern den Markt für Warteschlangenmanagementsysteme, indem sie bisher manuelle Abläufe in Kliniken und Behörden bedienen.

Nach Bereitstellung:
Cloud wächst dank Flexibilität, On-Premises hält NischenpositionenOn-Premises-Bereitstellungen blieben im Jahr 2025 weit verbreitet und sicherten sich einen Anteil von 54,10 % bei Banken, Behörden und Verteidigungsstandorten, die eine strenge Datenverwaltung erfordern. Die Marktgröße für On-Premises-Plattformen im Bereich Warteschlangenmanagementsysteme wird voraussichtlich moderat wachsen, da Erneuerungszyklen die Kompatibilität mit Biometrie und Edge-Analysen in den Vordergrund stellen. Umgekehrt wird erwartet, dass Cloud-Installationen das Feld mit einer CAGR von 12,33 % übertreffen, da sie sofortige Skalierung, standortübergreifende Koordination und kontinuierliche Upgrades bieten.
Banken im asiatisch-pazifischen Raum migrierten Tausende von Filialen zu Cloud-basierten Warteschlangenmanagementsystemen, die Transaktionsdaten bündeln und so eine einheitliche Berichterstattung sowie filialspezifische Warteschlangenprognosen ermöglichen. Hybridmodelle entstehen ebenfalls: Lokale Server erfassen biometrische Daten, während anonymisierte Metadaten an Cloud-Analyse-Engines übertragen werden – so werden Datenschutzanforderungen erfüllt, ohne auf Erkenntnisse verzichten zu müssen.
Nach Unternehmensgröße:
KMU beschleunigen, Großunternehmen dominierenGroßunternehmen kontrollierten im Jahr 2025 einen Anteil von 66,35 % des Umsatzes und nutzen weiterhin ihre globale Reichweite, um Computer-Vision-basierte Ticketausgabe an Flughäfen und KI-gestützte Personalplanungs-Bots in stadtweiten Servicezentren zu erproben. Sie verhandeln Paketrabatte und schließen mehrjährige Verträge ab, die den Markt für Warteschlangenmanagementsysteme verankern.
KMU werden voraussichtlich mit einer CAGR von 12,42 % wachsen, da Abonnement-basierte Warteschlangenlösungen Einstiegshürden beseitigen. Lokale Kliniken setzen mobile Terminlinks ein, die sich in Kalender und Zahlungs-Wallets integrieren, während Boutique-Einzelhändler Papier-Anmeldelisten durch virtuelle Wartebereiche ersetzen. Die Marktgröße für Warteschlangenmanagementsysteme im KMU-Segment ist in absoluten Zahlen gering, wächst jedoch, da Cloud-Pakete die Gesamtbetriebskosten senken. Erschwingliche Pakete ermöglichen es KMU, ein Kundenerlebnis auf Unternehmensklasse ohne große IT-Teams zu realisieren.
Nach Endnutzer:
BFSI führt, Gesundheitswesen wächst am schnellstenBFSI-Institute behielten im Jahr 2025 die größte Nutzerbasis und trugen mit 23,85 % zum Umsatz bei, da sie eine sichere, prüfbare und hochverfügbare Koordination des Kundenflusses benötigen. Banken integrieren Warteschlangen-Widgets in mobile Apps, sodass Kontoinhaber Termine vor ihrer Ankunft reservieren können, was die Warteschlangenbildung in Filialen reduziert und den Verkauf kanalübergreifender Produkte fördert. Dieses Segment treibt auch die Nachfrage nach verschlüsselten Self-Service-Kiosken an, die Quittungen mit zeitgestempelten Token ausgeben.
Das Gesundheitswesen ist der am schnellsten wachsende Bereich mit einer CAGR von 12,31 %, da die Digitalisierung der Patientenreise den Durchsatz verbessert und die Einhaltung gesetzlicher Vorschriften unterstützt. Krankenhäuser vereinen Triage-, Labor- und Apothekenstationen unter einer einzigen Warteschlangenansicht und reduzieren Übergabeverzögerungen um zweistellige Prozentwerte. Ein Kinderzentrum in Estland setzte kinderfreundliche Beschilderung mit animierten Avataren ein, die Ängste abbauen, und steigerte die Familienzufriedenheitswerte um 22 %. Solche Erfolge verstärken die Akzeptanz in ambulanten Kliniken und Impfzentren.
Geografische Analyse
Markt für Warteschlangenmanagementsysteme in Nordamerika
Nordamerika erzielte 2025 den größten regionalen Umsatz und erfasste 35,95 % des Marktes für Warteschlangenmanagementsysteme. Bundes- und Landesbehörden schreiben die Anzeige von Wartezeiten in Echtzeit für Zulassungsstellen vor, während Gesundheitsdienstleister HIPAA-konforme virtuelle Wartebereiche einführen, die persönliche Daten verbergen. Eine US-amerikanische Kreisbehörde für Kraftfahrzeugzulassungen reduzierte die durchschnittliche Besuchsdauer nach einer Cloud-Migration von 90 Minuten auf 26 Minuten und steigerte den Net Promoter Score um 40 Punkte (Qless). Robuste Investitionen in KI-Analysen sowie die Bereitschaft, für Premium-Support zu zahlen, sichern die Führungsposition der Region.
Markt für Warteschlangenmanagementsysteme in Europa
Europa hält einen kleineren Marktanteil, zeichnet sich jedoch durch strenge Datenschutzvorschriften und eine rasche Einführung biometrischer Authentifizierung aus. Anbieter müssen DSGVO-konforme Einwilligungsabläufe, rollenbasierte Verschlüsselung und regionale Datenhaltung bereitstellen. Flughäfen setzen auf Computer-Vision-Zähler, die dem EU-Gesetz über künstliche Intelligenz entsprechen und Innovation mit dem Schutz der Privatsphäre der Passagiere in Einklang bringen. Öffentliche Krankenhäuser nutzen Warteschlangen-Dashboards, um die von nationalen Gesundheitsministerien vorgeschriebenen Servicezeit-Benchmarks zu erfüllen, was die Akzeptanz weiter steigert.
Markt für Warteschlangenmanagementsysteme in APAC, LATAM und MEA
Für den asiatisch-pazifischen Raum wird von 2026 bis 2031 die höchste CAGR von 12,66 % prognostiziert. China, Indien und die ASEAN-Staaten bauen ihre 5G- und Glasfasernetze aus und ermöglichen so eine Echtzeit-Warteschlangenkoordination über umfangreiche Filialnetze hinweg. Ein indisches Bürgerservicezentrum bearbeitete nach der Einführung von SMS-basierter Ticketausgabe in 12 Sprachen täglich 40 % mehr Anträge. Japanische und australische Flughäfen testen biometrisch gestützte Warteschlangenspuren, die Reisepässe und Bordkarten in Sekunden lesen und die Bearbeitungszeiten ohne manuelle Kontrollen verkürzen. Lokale Anbieter differenzieren sich durch mehrsprachige Oberflächen und Integrationen, die regionsspezifische digitale Identitätsrahmen berücksichtigen. In Lateinamerika sowie im Nahen Osten und Afrika befinden sich die Märkte in einer frühen Entwicklungsphase, in der Warteschlangenmanagementsysteme in Finanzämtern und Massenverkehrsknotenpunkten erprobt werden. Währungsbeschränkungen und ungleichmäßige Konnektivität dämpfen die Ausgaben, doch mobile virtuelle Warteschlangen zeigen schnelle Erfolge in Einzelhandelsketten. Mit zunehmender Reife der regulatorischen Rahmenbedingungen könnten diese Regionen direkt zu cloudnativen Architekturen übergehen und so eine Abhängigkeit von Altsystemen vermeiden.
Wettbewerbslandschaft
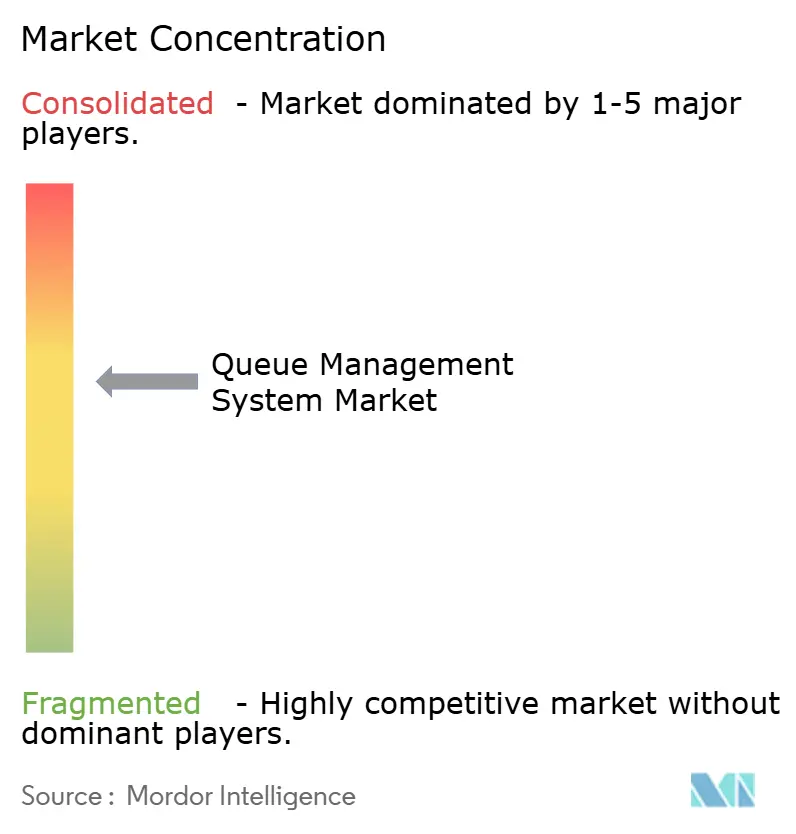
Der Markt für Warteschlangenmanagementsysteme ist mäßig fragmentiert: Die fünf größten Anbieter machen etwa 55 % des globalen Umsatzes aus, während Dutzende regionaler Anbieter sich auf Nischenbranchen konzentrieren. Die Wettbewerbsintensität steigt, da etablierte Anbieter wie QLess, ACF Technologies und Q-nomy KI-Copiloten integrieren, die Personalbesetzungsniveaus empfehlen und das Abbruchrisiko vorhersagen. Aufstrebende Herausforderer bündeln Low-Code-Integrationskits, die Warteschlangen innerhalb von Tagen mit CRM- und PoS-Terminals verbinden.
Technologie bleibt das primäre Differenzierungsmerkmal. Patentanmeldungen in den Bereichen verzögerungsbewusstes Scheduling, Multi-Access-Edge-Computing und virtuelle Lobbys stiegen im Zeitraum 2024–2025 stark an, was auf einen Wandel hin zu latenzempfindlichen Architekturen hindeutet, die Nachfragespitzen in Millisekunden prognostizieren (IBM). Anbieter arbeiten mit Kameraherstellern und Zahlungs-Gateways zusammen, um schlüsselfertige Pakete anzubieten, die die Integrationskomplexität reduzieren. Cloud-Hyperscaler unterstützen den Markteintritt durch vergünstigte Rechenkapazitätsguthaben und Marketplace-Sichtbarkeit.
Strategische Partnerschaften nehmen zu. Im April 2025 nahm Akamai Queue-it in sein Qualified Compute Partner-Programm auf und kombinierte virtuelle Wartezimmer mit CDN-gestützten Leistungsschutzmaßnahmen. Regionale Integratoren sichern sich exklusive Rechte zur Bereitstellung führender Plattformen in Gesundheits- oder Behördenvertikalen und passen Sprachpakete, Datenschutzvoreinstellungen und lokalen Support an. Regulierung bleibt ein unberechenbarer Faktor: Strengere Gesetze zum Schutz biometrischer Daten könnten die Compliance-Kosten erhöhen und Anbieter-Roadmaps umgestalten, was möglicherweise Anbieter mit interner Rechts- und Datenschutzkompetenz begünstigt.
Marktführer im Bereich Warteschlangenmanagementsysteme
-
Q-Matic AB
-
Wavetec FZ-LLC
-
Advantech Co. Ltd
-
QLess Inc.
-
Aurionpro Solutions Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Warteschlangenmanagementsysteme Unternehmen in diesem Bericht
- Q-Matic AB
- Wavetec FZ-LLC
- Advantech Co. Ltd
- QLess Inc.
- Aurionpro Solutions Ltd
- SEDCO
- AKIS Technologies
- ATT Systems
- AwebStar
- Lavi Industries
- Q-nomy Ltd
- JRNI Inc.
- WaitWell
- Skiplino
- Nemo-Q
- XIPHIAS Software
- SITA
- Engageware
- Qtrac
- Qwaiting
Neueste Industrielle Entwicklungen in Markt für Warteschlangenmanagementsysteme
- April 2025: Akamai Technologies und Queue-it schlossen eine Partnerschaft im Rahmen des Akamai Qualified Compute Partner-Programms, um skalierbare virtuelle Wartezimmer für stark frequentierte Veranstaltungen bereitzustellen.
- Oktober 2024: QLess führte Service Intelligence ein, ein Add-on für seine Tempo-Suite, das die Analysen zur Mitarbeiterleistung und zu betrieblichen Engpässen vertieft.
- Oktober 2024: Q-nomy veröffentlichte Virtual Lobby 3.2.0 mit vorab-Terminbestätigungslinks und QR-Code-basierten Check-ins, die den Bedarf an physischen Kiosken eliminieren.
- Juli 2024: Q-nomy aktualisierte Q-Flow 6.4 und verbesserte Online-Buchungs-, Terminplanungs- und Warteschlangenverwaltungsfunktionen.
Markt für Warteschlangenmanagementsysteme Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für Warteschlangenmanagementsysteme als Umsatz, der aus Softwareplattformen, unterstützender Hardware (Kioske, Ticketausgabegeräte, digitale Beschilderung und mobile virtuelle Warteschlangen-Apps) sowie damit verbundenen professionellen und verwalteten Dienstleistungen generiert wird, die den Kundenfluss in Banken, Krankenhäusern, Flughäfen, Einzelhandelsgeschäften, Behördenschaltern und ähnlichen öffentlich zugänglichen Einrichtungen überwachen, prognostizieren und steuern.
Ausschlüsse aus dem Geltungsbereich: Eigenständige Personalplanungstools, generische CRM-Suiten und einfache Terminbuchungs-Plugins, die keine Warteschlangen vor Ort berühren, liegen außerhalb dieses Geltungsbereichs.
Segmentierungsübersicht
- Nach Komponente
- Lösungen
- Lineare Warteschlange
- Virtuelle Warteschlange
- Dienstleistungen
- Lösungen
- Nach Bereitstellung
- Cloud
- On-Premises
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Endnutzer
- BFSI
- IT und Telekommunikation
- Einzelhandel und E-Commerce
- Gesundheitswesen und Biowissenschaften
- Regierung und öffentlicher Sektor
- Gastgewerbe, Flughäfen und Transport
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Australien
- Neuseeland
- Übriges Asien-Pazifik
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Telefoninterviews und Online-Umfragen mit Produktmanagern, Systemintegratoren, Leitern des Einzelhandelsbetriebs und Krankenhausadministratoren in Nordamerika, Europa, dem Golfraum und Asien lieferten aktuelle Durchdringungsquoten, Cloud-Migrationszeitpläne und Servicegebührenstrukturen. Nachfolgende E-Mail-Überprüfungen klärten Ausreißer, sodass unsere Annahmen fundiert blieben.
Sekundärforschung
Wir begannen mit der Erhebung aktueller Datenreihen zu Einzelhandelsbesucherzahlen, ambulanten Patientenbesuchen, Flugpassagieraufkommen und filialspezifischen Bankaktivitäten aus erstklassigen öffentlichen Quellen wie der National Retail Federation, der American Hospital Association, IATA und Eurostat. Jahresberichte, 10-K-Berichte und Investorenpräsentationen offenbarten anschließend die Umsatzaufteilung der Anbieter, während Patentanmeldungen auf neue Funktionen hinwiesen. Pressemitteilungen und Analystenberichte in Dow Jones Factiva signalisierten Preisbewegungen und Vertragsabschlüsse, und D&B Hoovers lieferte prägnante Finanzdaten für kleinere Anbieter. Dieser Datensatz ist illustrativ; viele weitere offene und lizenzierte Quellen flossen in die Evidenzbasis ein.
Ein zweiter Durchgang konzentrierte sich auf regulatorische Bekanntmachungen und Ausschreibungsportale, die Beschaffungen von Warteschlangenmanagementsystemen auflisten, was unserem Team half, durchschnittliche Verkaufspreise und Erneuerungszyklen zu benchmarken, bevor die primäre Validierung erfolgte.
Marktgrößenbestimmung und Prognose
Wir wenden einen Top-down-Nachfragepoolaufbau an: Servicestandorte und tägliche Besuchsvolumina werden in „Servicepunkte” umgerechnet, die mit verifizierten Durchdringungsraten, Lizenzanzahlen und Erneuerungszyklen multipliziert werden. Anbieter-Aggregationen und stichprobenartige Durchschnittspreis-mal-Einheiten-Prüfungen dienen als Bottom-up-Plausibilitätstest, bevor die Gesamtwerte fein abgestimmt werden. Zu den Schlüsselvariablen gehören aktive Bankfilialen, ambulante Check-in-Stationen, Flughafenschalter, Kiosk-Lebensdauer und das Verhältnis von Cloud- zu On-Premises-Lizenzen. Eine multivariate Regression, die BIP pro Kopf, Einzelhandelsflächen-Expansion und Ausgaben für die digitale Transformation kombiniert, bildet die Grundlage für den Fünfjahresausblick, ergänzt durch Szenarioanalysen, bei denen Pandemie-Erholung oder neue Vorschriften die Verkehrsmuster verändern.
Datenvalidierung und Aktualisierungszyklus
Jedes Modell durchläuft drei Varianzprüfungen, eine Peer-Review und die Freigabe durch einen leitenden Analysten. Wir aktualisieren den Datensatz einmal jährlich, wobei Zwischenaktualisierungen durch größere Fusionen, nationale Regulierungen oder bedeutende Vertragsabschlüsse ausgelöst werden. Ein abschließender Durchgang kurz vor der Veröffentlichung stellt sicher, dass Kunden die aktuellste Einschätzung erhalten.
Warum die Ausgangsbasis von Mordor für Warteschlangenmanagementsysteme Glaubwürdigkeit verdient
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Einschlüsse, Basisjahre und Preiskompressionsannahmen wählen – und erst wenn diese verborgenen Entscheidungen offengelegt werden, können Werte fair verglichen werden.
Wesentliche Treiber von Abweichungen sind hier, ob Feldhardware und Dienstleistungen einbezogen werden, ob mobile Apps in umfassendere CRM-Suiten eingerechnet werden, wie aggressiv Cloud-Rabattkurven angesetzt werden und wie häufig Modelle anhand neuer Anbieterangaben neu kalibriert werden.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Treiber der Abweichung |
|---|---|---|
| 38,97 Milliarden USD (2025) | Mordor Intelligence | - |
| 0,84 Milliarden USD (2024) | Globales Beratungsunternehmen A | Kioske und Dienstleistungen ausgeschlossen; konstante Durchschnittspreise; 24-monatiger Erneuerungszyklus |
| 0,75 Milliarden USD (2023) | Fachzeitschrift B | Nur Software; Stichprobe aus einer Region global hochgerechnet |
| 0,70 Milliarden USD (2023) | Branchenverband C | Zählt Installationen, nicht Umsatz; virtuelle Warteschlangen-Lizenzen nicht berücksichtigt |
Diese Vergleiche zeigen, dass Mordor Intelligence durch die Kombination klarer Geltungsbereichsgrenzen mit einem dualen Modellierungsansatz und zeitnahen Anbieterinputs eine ausgewogene, transparente Ausgangsbasis liefert, die Entscheidungsträger nachvollziehen und replizieren können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der globale Wert des Marktes für Warteschlangenmanagementsysteme im Jahr 2026?
Der Markt für Warteschlangenmanagementsysteme wird im Jahr 2026 auf 43,67 Milliarden USD geschätzt.
Wie schnell wird der Markt bis 2031 wachsen?
Der Umsatz wird voraussichtlich bis 2031 bei einer CAGR von 12,05 % auf 77,13 Milliarden USD steigen.
Welches Komponentensegment wächst am schnellsten?
Dienstleistungen wachsen mit einer CAGR von 12,41 % am schnellsten, da Unternehmen verwaltete Integration und Analyse-Unterstützung nachfragen.
Warum gewinnen Cloud-Bereitstellungen an Bedeutung?
Cloud-Warteschlangenmanagementsystem-Plattformen bieten schnelle Skalierung, Echtzeit-Analysen und standortübergreifende Steuerung, was zu einer CAGR von 11,05 % führt, die On-Premises-Systeme übertrifft.
Welche Region bietet die höchste Wachstumschance?
Für den asiatisch-pazifischen Raum wird von 2026 bis 2031 die stärkste regionale CAGR von 12,66 % prognostiziert, angetrieben durch Investitionen in die digitale Infrastruktur und mobile Nutzungsansätze.
Wie gehen Anbieter mit Datenschutzbedenken um?
Anbieter integrieren Zero-Trust-Sicherheit, regionale Rechenzentren und DSGVO-konforme Einwilligungsabläufe, um steigende Datensouveränitätsanforderungen zu erfüllen und eine langfristige Einführung zu sichern.