
Marktgröße und Marktanteil für Kundeninformationssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
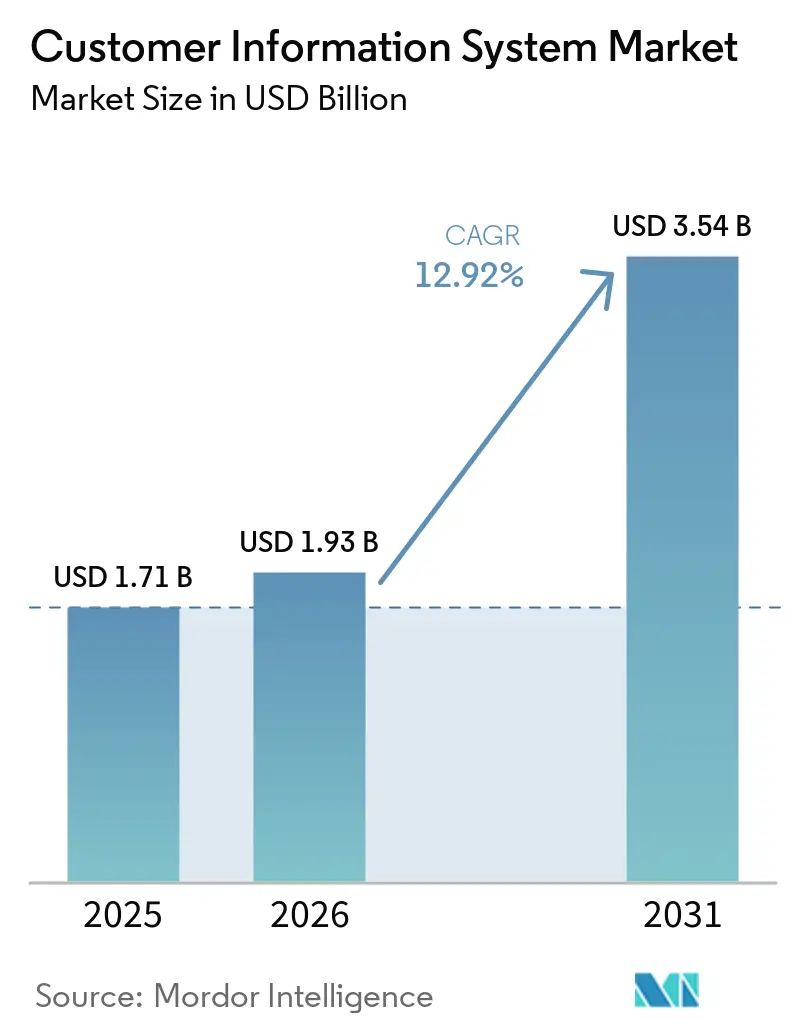
| Marktgröße (2026) | 1.93 Milliarden US-Dollar |
| Marktgröße (2031) | 3.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.92 % |
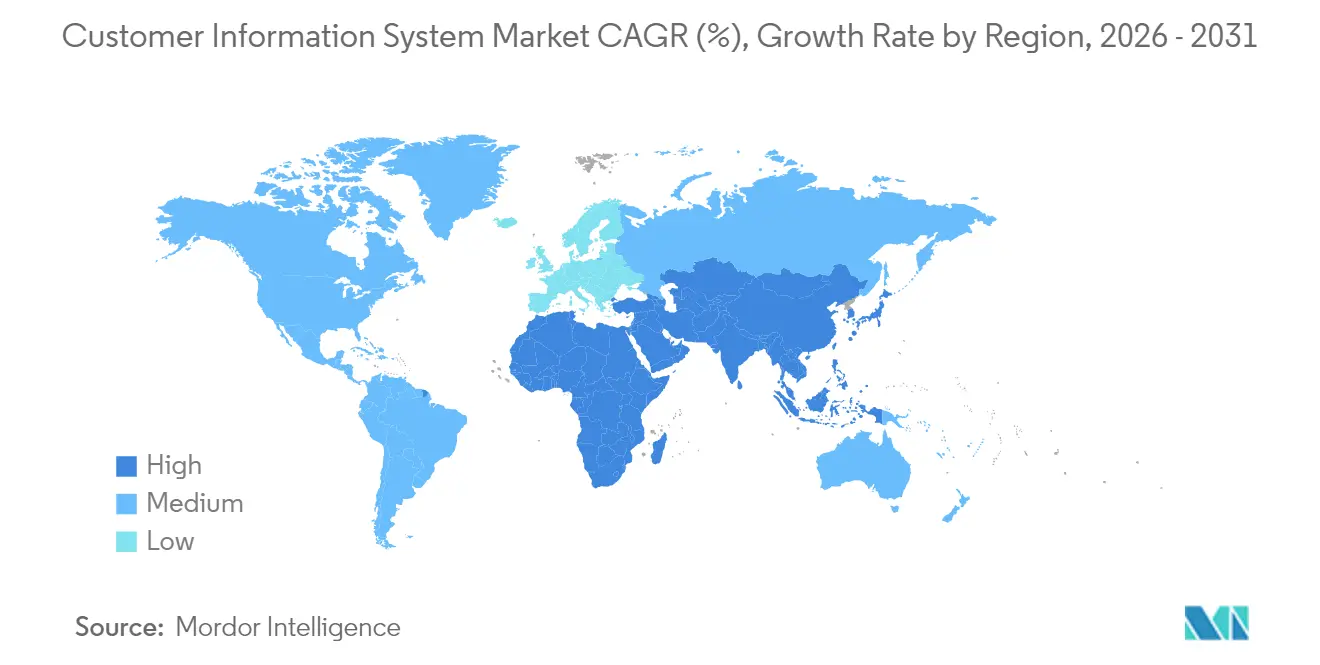
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kundeninformationssysteme von Mordor Intelligence
Die Marktgröße für Kundeninformationssysteme wird voraussichtlich von 1,71 Milliarden USD im Jahr 2025 auf 1,93 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 12,92 % über den Zeitraum 2026–2031 einen Wert von 3,54 Milliarden USD erreichen. Die Nachfrage steigt, weil Versorgungsunternehmen CIS-Plattformen als digitalen Kern betrachten, der Zählererfassung, Abrechnung und Kundenbindung miteinander verknüpft. Cloud-native Architekturen verändern das Kaufverhalten, und die Cloud-Bereitstellung wird bis 2031 voraussichtlich jährlich um 18,6 % wachsen – deutlich schneller als der Gesamtmarkt für Kundeninformationssysteme. Versorgungsunternehmen setzen CIS auch ein, um Echtzeit-Analysen für dezentrale Energieressourcen, Prepaid-Abrechnung und neue regulatorische Anforderungen an die Abrechnungsgenauigkeit zu unterstützen.[1] Diese Entwicklung vollzieht sich parallel zu kostenorientierten Migrationsstrategien, die darauf abzielen, stark angepasste On-Premises-Software abzulösen, ohne die Servicekontinuität zu gefährden.
Wichtigste Erkenntnisse des Berichts
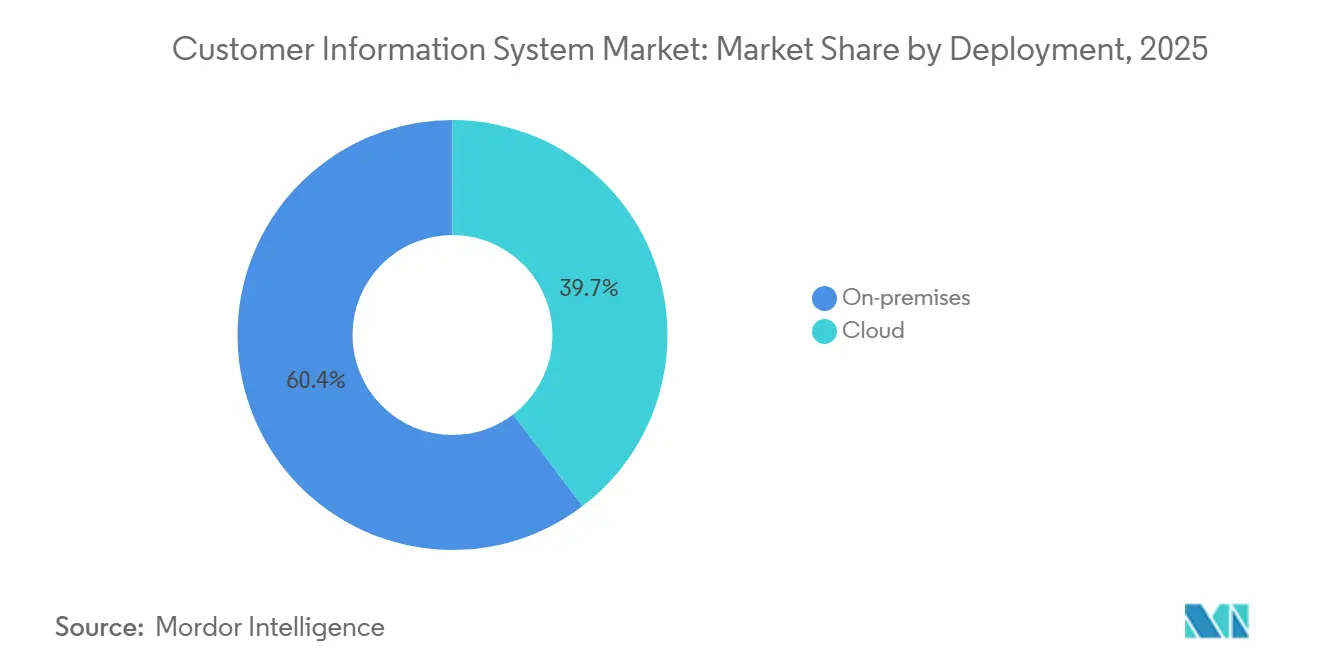
- Nach Bereitstellung hielten On-Premises-Installationen im Jahr 2025 einen Marktanteil von 60,35 % am Markt für Kundeninformationssysteme, während Cloud-Modelle bis 2031 voraussichtlich eine CAGR von 18,05 % erzielen werden.
- Nach Komponente entfielen im Jahr 2025 69,85 % des Umsatzanteils der Marktgröße für Kundeninformationssysteme auf Lösungen, während Dienste bis 2031 voraussichtlich mit einer CAGR von 14,52 % wachsen werden.
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 44,78 % der Marktgröße für Kundeninformationssysteme auf das Segment Energie und Versorgungsunternehmen; Einzelhandels-CRM wird voraussichtlich die schnellste CAGR von 16,11 % zwischen 2026 und 2031 verzeichnen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 34,22 % am Markt für Kundeninformationssysteme, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 15,23 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Transformationsinitiativen von Versorgungsunternehmen | +3.50% | Nordamerika, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Echtzeit-Kundenanalysen im Zusammenhang mit dem Wachstum dezentraler Energieressourcen | +2.80% | Global, frühe Schritte in Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Regulatorische Anforderungen an die Abrechnungsgenauigkeit | +2.10% | Europa, Einfluss auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Dynamik der CIS-AMI-Integration | +1.90% | Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Cloud-native CIS-Einführung durch mittelgroße Versorgungsunternehmen | +1.40% | Global, stärker in Nordamerika | Kurzfristig (≤2 Jahre) |
| Flexible und Prepaid-Abrechnung in Schwellenmärkten | +1.20% | Südamerika, Asien-Pazifik, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Transformationsinitiativen von Versorgungsunternehmen
Nordamerikanische Versorgungsunternehmen integrieren die CIS-Modernisierung in umfassendere digitale Transformations-Roadmaps, um das Kundenerlebnis zu verbessern und betriebliche Effizienz zu erschließen. Verbesserte Self-Service-Portale, integrierte Workflow-Engines und kanalübergreifende Kommunikation ermöglichen es Versorgungsunternehmen, Daten, Anlagen und Mitarbeiter in Echtzeit zu koordinieren. Der Programmerfolg zeigt sich in Fällen, in denen Versorgungsunternehmen gleichzeitig den Anteil erneuerbarer Energien und die Kundenzufriedenheit gesteigert haben, was belegt, dass ein CIS der nächsten Generation sowohl Nachhaltigkeits- als auch Serviceziele unterstützen kann. Budgetzuweisungen bevorzugen zunehmend modulare Upgrades, bei denen zunächst Abrechnungs-Engines ersetzt werden und anschließend Analyse- und Mobilitätsfunktionen hinzugefügt werden, um Investitionskosten zu verteilen und gleichzeitig den Nutzen zu beschleunigen.
Nachfrage nach Echtzeit-Kundenanalysen im Zusammenhang mit dem Wachstum dezentraler Energieressourcen
Da Dachsolaranlagen, Batteriespeicher und Elektrofahrzeuge zunehmen, benötigen Versorgungsunternehmen minutengenaue Einblicke, um das Netz auszubalancieren und Prosumenten einzubinden. Moderne CIS-Plattformen verarbeiten Smart-Meter-Datenströme, gleichen sie mit Tarifmaschinen ab und speisen Demand-Response-Algorithmen, die sowohl für das Netz als auch für Endkunden Mehrwert schaffen. Die Echtzeit-Abrechnung unterstützt auch neue Vergütungssysteme für virtuelle Kraftwerke und verknüpft CIS-Anmeldedatensätze mit der Teilnahme am Großhandelsmarkt. Versorgungsunternehmen, die KI-gestützte CIS-Module einsetzen, berichten von spürbaren Verbesserungen der Callcenter-Effizienz und weniger Außendiensteinsätzen, was zeigt, wie Analysen zu Ergebnissen am Ergebnis beitragen und gleichzeitig steigende Verbrauchererwartungen erfüllen.
Regulatorische Anforderungen an die Abrechnungsgenauigkeit
Europäische Richtlinien verpflichten Versorgungsunternehmen nun, zeitnahe, transparente Rechnungen auszustellen und Verbrauchsdaten jährlich offenzulegen. Compliance-Anforderungen lösen CIS-Upgrades aus, die in der Lage sind, Intervalldaten, komplexe Tarife und sofortige Zahlungsströme zu verarbeiten. Versorgungsunternehmen müssen auch regulatorische Vermögensbasisberechnungen und Renditeberechnungen in Abrechnungs-Engines abstimmen, um Prüfungsstandards zu erfüllen.[2] Das Streben nach Genauigkeit erweitert die CIS-Funktionalität von der Rechnungserstellung bis hin zu vollständigen Umsatzsicherungsanalysen und stellt sicher, dass Unstimmigkeiten erkannt werden, bevor Rechnungen die Verbraucher erreichen. Die Umsetzungszeitpläne richten sich nach bevorstehenden Berichtsfristen, was CIS-Projekte zu einer regulatorischen Priorität auf dem gesamten Kontinent macht.
Dynamik der CIS-AMI-Integration
Schnelle Smart-Meter-Einführungen in ganz Asien zwingen Versorgungsunternehmen dazu, AMI-Daten mit CIS-Workflows zu verknüpfen. Erfolgreiche Integrationen leiten Messwerte mit mehreren Protokollen über Edge-Gateways und IoT-Hubs, bevor sie zur Validierung und Abrechnung im CIS landen. Versorgungsunternehmen, die einheitliche CIS-AMI-Stacks verwenden, können Manipulationen schneller erkennen, technische Verluste reduzieren und Nutzungswarnungen über mobile Apps anbieten.[3] Länder, die mit hohen aggregierten technischen und kommerziellen Verlusten zu kämpfen haben, betrachten integriertes CIS als strategisches Gut, das Versorgungsunternehmen hilft, Einnahmen zurückzugewinnen und gleichzeitig die Zuverlässigkeit der Versorgung zu verbessern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Legacy-Migrationskosten für große Versorgungsunternehmen | -2.30% | Global, höher in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Datenschutz und Datensouveränität | -1.80% | Global, am stärksten in Europa | Langfristig (≥4 Jahre) |
| IT-Fachkräftemangel im Versorgungssektor | -1.20% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Risiken der Anbieterabhängigkeit, die die Flexibilität einschränken | -0.90% | Global | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Legacy-Migrationskosten für große Versorgungsunternehmen
Der Ersatz jahrzehntealter, stark angepasster CIS-Installationen erfordert Parallelbetrieb, rigorose Datenbereinigung und komplexe Systemintegration. Investitionsprogramme von über 200 Millionen USD verdeutlichen die finanzielle Hürde; auch die Betriebsbudgets steigen aufgrund von Doppelbetriebsumgebungen während der Umstellungen. Große Versorgungsunternehmen staffeln daher Projekte, beginnend mit risikoarmen Abrechnungsgebieten, während sie wiederverwendbare Migrations-Runbooks erstellen, um die Kosten späterer Phasen zu senken.
Bedenken hinsichtlich Datenschutz und Datensouveränität
Versorgungsunternehmen, die kritische Infrastrukturen verwalten, müssen persönliche Daten und Verbrauchsdaten gemäß einem wachsenden Flickenteppich regionaler Gesetze schützen. Anforderungen an Datenspeicherort, Verschlüsselung und souveränes Cloud-Hosting erschweren multinationale CIS-Einführungen, verlängern Anbieterbewertungen und erhöhen die Rechtskosten.[4] Anbieter reagieren mit regionalen Rechenzentren, konfigurierbaren Aufbewahrungsrichtlinien und prüfungsbereiten Sicherheitskontrollen, aber Versorgungsunternehmen stehen weiterhin vor laufenden Verpflichtungen, da sich die Vorschriften weiterentwickeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellung:
Cloud-Einführung übertrifft die Abhängigkeit von On-PremisesOn-Premises-Systeme behielten im Jahr 2025 einen Marktanteil von 60,35 % am Markt für Kundeninformationssysteme, da viele große Versorgungsunternehmen direkte Kontrolle und etablierte Integrationen schätzen. Dennoch wird die Marktgröße für Cloud-Bereitstellungen von Kundeninformationssystemen voraussichtlich mit einer CAGR von 18,05 % stark wachsen, was den Wunsch mittelgroßer Versorgungsunternehmen nach Agilität und Kostentransparenz widerspiegelt. Versorgungsunternehmen, die Cloud-CIS mit modernen CRM- und Personalmanagement-Tools verknüpfen, berichten von schnelleren Produkteinführungen und weniger ungeplanten Ausfällen, was den Geschäftsfall für die Cloud stärkt.
Die beschleunigte Cloud-Nutzung ist auf elastische Verarbeitung für Abrechnungsberechnungen, reduzierte Hardware-Erneuerungszyklen und integrierte Notfallwiederherstellung zurückzuführen. Finanzielle Bilanzierungsregeln, die es ermöglichen, Cloud-Gebühren als Betriebsausgaben zu verbuchen, machen die Einführung attraktiver, insbesondere in regulierten Märkten, in denen Investitionsbudgets streng geprüft werden. Versorgungsunternehmen, die ihre Investitionen zukunftssicher gestalten wollen, verfolgen zunehmend hybride Modelle – kritische Daten werden On-Premises gehalten, während nicht sensible Workloads in die Cloud verlagert werden –, um Souveränität und Innovation in Einklang zu bringen.


Nach Komponente:
Dynamik der Dienste wächst trotz Dominanz der LösungenLösungen erfassten im Jahr 2025 69,85 % des Umsatzes im Markt für Kundeninformationssysteme und bleiben die Grundlage für Abrechnungs-, Zahlungs- und Kundenbindungsprozesse. Anbieter integrieren KI-Chatbots und erweiterte Analysen, um Interaktionen zu personalisieren, die Abstimmung zu automatisieren und das Tarifdesign zu optimieren. Die Branche für Kundeninformationssysteme sieht dennoch, dass Dienste jährlich um 14,52 % wachsen, da Versorgungsunternehmen Expertise in Migration, Integration und verwalteten Diensten suchen.
Fachkräftemangel fördert das Outsourcing von Datenkonvertierung, Sicherheitshärtung und Compliance-Berichterstattung, was zu mehrjährigen Verträgen für verwaltete Dienste führt, die Service-Level-Ergebnisse garantieren. Beratungsunternehmen, die auf die CIS-AMI-Konvergenz spezialisiert sind, entwerfen Integrationspläne, die Risiken begrenzen und die Amortisation beschleunigen. Da sich die Kundenerwartungen in Richtung digitaler Self-Service verlagern, verlassen sich Versorgungsunternehmen zunehmend auf externe Partner für kontinuierliche UX-Verbesserungen und aktualisieren Portale alle paar Monate statt in mehrjährigen Zyklen.
Nach Endnutzer:
Versorgungsunternehmen behalten den größten Anteil, während Einzelhandels-CRM beschleunigtEnergie und Versorgungsunternehmen repräsentierten im Jahr 2025 44,78 % der Marktgröße für Kundeninformationssysteme aufgrund komplexer Tarifstrukturen, regulierter Abrechnungsregeln und der Notwendigkeit, umfangreiche Smart-Meter-Datensätze zu verarbeiten. Stromverteilungsunternehmen dominieren die Ausgaben, aber Wasserversorgungsunternehmen fügen nun CIS-Module hinzu, die Verbrauchsanomalien verfolgen und Leckmeldungen automatisieren.
Einzelhändler werden voraussichtlich bis 2031 eine CAGR von 16,11 % verzeichnen und sind damit die am schnellsten wachsenden Nutzer von CIS-ähnlichen CRM-Funktionen. Der Omni-Channel-Handel erfordert einheitliche Ansichten von Kundentransaktionen, was Einzelhändler dazu veranlasst, CIS-Engines einzuführen, die Produkt-, Bestands- und Aktionsdaten nahezu in Echtzeit synchronisieren. Telekommunikations- und BFSI-Organisationen folgen, übernehmen aber ähnliche Funktionen für nutzungsbasierte Abrechnung und Micro-Service-Bündelung.
Geografische Analyse
Markt für Kundeninformationssysteme in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 34,22 % der Markterlöse für Kundeninformationssysteme. Die frühe Durchdringung mit AMI (Advanced Metering Infrastructure) in Verbindung mit strengen Vorschriften zur Abrechnungsgenauigkeit sorgt für anhaltende Investitionen, während Pilotprojekte für virtuelle Kraftwerke CIS-Einschreibungsworkflows und nahezu echtzeitfähige Abrechnung erfordern. Versorgungsunternehmen in der Region integrieren aktiv Chatbots und Self-Service-Apps, um Anrufvolumen zu reduzieren und Kundenzufriedenheitskennzahlen zu verbessern. Hohe Migrationskosten und Datenschutzverpflichtungen verlangsamen das Projekttempo, weshalb viele Betreiber auf schrittweise Umstellungspläne setzen.
Markt für Kundeninformationssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 15,23 % wachsen – dem höchsten Wert aller Regionen –, da Versorgungsunternehmen umfangreiche Smart-Meter-Rollouts mit CIS-Upgrades kombinieren, die zeitvariable Tarife und Prepaid-Funktionen unterstützen. Nationale Programme zur Reduzierung technischer und kommerzieller Verluste machen die Modernisierung des Meter-to-Cash-Prozesses zur Priorität, während steigende Erwartungen der wachsenden Mittelschicht die Nachfrage nach digitalen Servicekanälen ankurbeln. Regionale Fachkräftemangel fördern das Outsourcing und schaffen Chancen für Systemintegratoren, die schlüsselfertige CIS-AMI-Lösungen anbieten.
Markt für Kundeninformationssysteme in EMEA und Südamerika
Der europäische Markt für Kundeninformationssysteme wird durch Vorschriften geprägt, die transparente Rechnungsstellung, sofortige Zahlungen und strenge Cybersicherheit vorschreiben. Versorgungsunternehmen richten ihre CIS-Investitionspläne an jährlichen Berichterstattungsfristen aus, um Strafen zu vermeiden. Richtlinien zur Nachfragesteuerung fördern flexible Abrechnung und erfordern Systeme, die granulare Zeitblock-Tarife verwalten können. In Schwellenländern Südamerikas sowie des Nahen Ostens und Afrikas werden CIS-Lösungen eingesetzt, um Prepaid-Strom- und Wasserprogramme zu unterstützen, die Einnahmenerhebung zu verbessern und den Zugang zu Versorgungsleistungen zu erweitern.
Markt für Kundeninformationssysteme in Europa
Europa stellt einen bedeutenden Markt für Kundeninformationssysteme dar und verzeichnet ein robustes Wachstum mit einer CAGR von rund 9,85 % im Jahr 2025. Das Vereinigte Königreich, Deutschland, Frankreich und Spanien sind die wichtigsten Länder, die das regionale Marktwachstum vorantreiben. Der Markt der Region ist durch zunehmende Umweltbedenken und günstige staatliche Maßnahmen zur Unterstützung von Initiativen zur digitalen Transformation gekennzeichnet. Europäische Versorgungsunternehmen konzentrieren sich zunehmend auf die Modernisierung ihrer Kundenprozesse durch fortschrittliche CIS-Lösungen, die Abrechnung, Kundenbetreuung und einheitliche Zählererfassung mit den Vorteilen einer gemeinsamen Datenbank und eines gemeinsamen Technologie-Stacks verbinden. Der Markt erlebt eine deutliche Verlagerung hin zu cloudbasierten Lösungen, wobei viele Anbieter mobile Anwendungen entwickeln, um Energieeinblicke und eine verbesserte Kundenbindung anzubieten. Der starke Fokus der Region auf Datenschutz- und Sicherheitsvorschriften hat zur Entwicklung ausgefeilterer und konformerer CIS-Lösungen geführt. Die Integration erneuerbarer Energiequellen und intelligenter Netztechnologien hat neue Möglichkeiten für CIS-Anbieter geschaffen, fortschrittlichere und flexiblere Lösungen zu entwickeln.
Markt für Kundeninformationssysteme in China und Indien
Die Region Asien-Pazifik entwickelt sich zu einem wachstumsstarken Markt für Kundeninformationssysteme mit einer prognostizierten CAGR von rund 13,92 % von 2026 bis 2031. Die Marktdynamik in dieser Region wird durch rasche Urbanisierung, Bevölkerungswachstum und steigende Investitionen in die Modernisierung der Versorgungsinfrastruktur geprägt. China und Indien sind die primären Wachstumstreiber, wobei beide Länder erhebliche Investitionen in intelligente Netztechnologien und Initiativen zur digitalen Transformation tätigen. Die Region erlebt eine bemerkenswerte Verlagerung von Legacy-Systemen hin zu fortschrittlichen CIS-Lösungen, insbesondere in den Bereichen Strom- und Energieversorgung. Die zunehmende Einführung intelligenter Zähler und fortschrittlicher Zählerinfrastruktur schafft neue Möglichkeiten für CIS-Lösungsanbieter. Der Markt profitiert auch von verschiedenen staatlichen Initiativen zur Förderung der digitalen Transformation und der Entwicklung intelligenter Städte. Die Versorgungsunternehmen der Region konzentrieren sich zunehmend auf die Verbesserung der Kundenerfahrung durch automatisierte Abrechnungsprozesse und verbesserte Kundenbindungsplattformen. Der wachsende Fokus auf die Reduzierung von Übertragungs- und Verteilerverlusten treibt die Einführung ausgefeilter CIS-Lösungen voran.
Markt für Kundeninformationssysteme in Lateinamerika
Der lateinamerikanische Markt für Kundeninformationssysteme verzeichnet ein stetiges Wachstum, das durch den zunehmenden Bedarf an der Modernisierung veralteter Stromnetzinfrastruktur und der Verbesserung der Kundenservicekapazitäten angetrieben wird. Die Versorgungsunternehmen der Region konzentrieren sich auf die Implementierung fortschrittlicher und automatisierter Systeme zur Optimierung ihrer Abrechnungskapazitäten, zur Echtzeit-Verwaltung von Verteilnetzen und zur Bereitstellung eines verbesserten Datenzugangs für Verbraucher. Der Markt ist durch wachsende Investitionen in Smart-City-Projekte und digitale Transformationsinitiativen in den wichtigsten Volkswirtschaften gekennzeichnet. Regierungen in der gesamten Region stellen Budgets bereit, um bestehende Städte zu modernisieren und neue Smart-City-Projekte zur Verbesserung der Gesamtwirtschaft zu etablieren. Die staatliche Unterstützung treibt auch die Einführung von Technologien voran, die den Betrieb intelligenter Netze und Systeme unterstützen. Die Versorgungsunternehmen der Region erkennen zunehmend die Bedeutung digitaler Engagement-Kanäle und Kunden-Self-Service-Plattformen zur Verbesserung der betrieblichen Effizienz und Kundenzufriedenheit.
Markt für Kundeninformationssysteme im Nahen Osten und Afrika
Die Region Naher Osten und Afrika bietet einzigartige Chancen für Anbieter von Kundeninformationssystemen, angetrieben durch den zunehmenden Fokus auf Energieeinsparung und den wachsenden Einsatz intelligenter Netztechnologien. Die Region des Nahen Ostens, deren Wirtschaft weitgehend auf Öl basiert, erlebt erhebliche Investitionen in gewerbliche, Wohn- und Industrieprojekte, die energieeffiziente und präzise Zählerlösungen erfordern. Staatliche Initiativen und Maßnahmen im Zusammenhang mit der Einführung intelligenter Zähler schaffen günstige Bedingungen für das Marktwachstum. In Afrika wird der Markt durch den wachsenden Bedarf an der Verbesserung der Versorgungsinfrastruktur und der Reduzierung nicht-technischer Verluste angetrieben. Die Region erlebt eine zunehmende Einführung intelligenter Zählerlösungen, insbesondere in städtischen Gebieten. Der Markt profitiert zudem von verschiedenen digitalen Transformationsinitiativen zur Verbesserung des Versorgungsbetriebs und der Kundenserviceerbringung. Die Integration erneuerbarer Energiequellen und der Bedarf an effizienten Abrechnungssystemen schaffen neue Chancen für CIS-Lösungsanbieter in der Region.
Regulatorisches Umfeld
Kundeninformationssysteme unterliegen überlappenden Vorschriften zur Versorgungsabrechnung, Datenschutzpflichten und Cybersicherheitsanforderungen für kritische Infrastrukturen, die je nach Region und Branche variieren. In Europa treiben verbindliche Transparenz- und Rechtzeitigkeitsanforderungen bei Abrechnungen und Offenlegungen des Kundenverbrauchs die Weiterentwicklung der CIS-Funktionalität in Richtung Intervalldatenverarbeitung, Prüfbarkeit und Umsatzsicherungskontrollen weiter voran. Die EU-Richtlinie NIS2 (Umsetzungsfrist: 17. Oktober 2024) verschärft die Anforderungen an Vorfallmeldungen und Risikomanagement für wesentliche Einrichtungen wie Telekommunikationsanbieter und prägt damit die CIS-Sicherheitsarchitektur und die Due-Diligence-Prüfung von Anbietern.
Sicherheits- und Resilienzanforderungen werden auch durch nationale Leitlinien und internationale Standards operationalisiert. Im Vereinigten Königreich wurde im Juli 2026 der Telecommunications Security Code of Practice 2026 (Version 1.1) im Rahmen des Telecommunications (Security) Act 2021 veröffentlicht, der die Kontrollen verstärkt, die die Sicherung und Verwaltung von Kundendatensystemen für betroffene Anbieter prägen. Auf Standardebene bieten die 2025 verabschiedeten ITU-T-Empfehlungen, darunter M.3111.1 (protokollneutrale Schnittstellen zwischen Telekom-Betriebssystemen und E-Commerce-Plattformen) und M.3389 (Anforderungen an KI-basiertes Kundenerlebnismanagement), zusammen mit F.748.71 (Dezember 2025, Architektur zur Generalisierung von KI-Modellen für intelligenten Kundenservice), einen Bezugspunkt für interoperable und KI-gestützte Kundenprozesse, die zunehmend mit CIS-Roadmaps zusammenwirken.
Wettbewerbslandschaft
Marktkonzentration
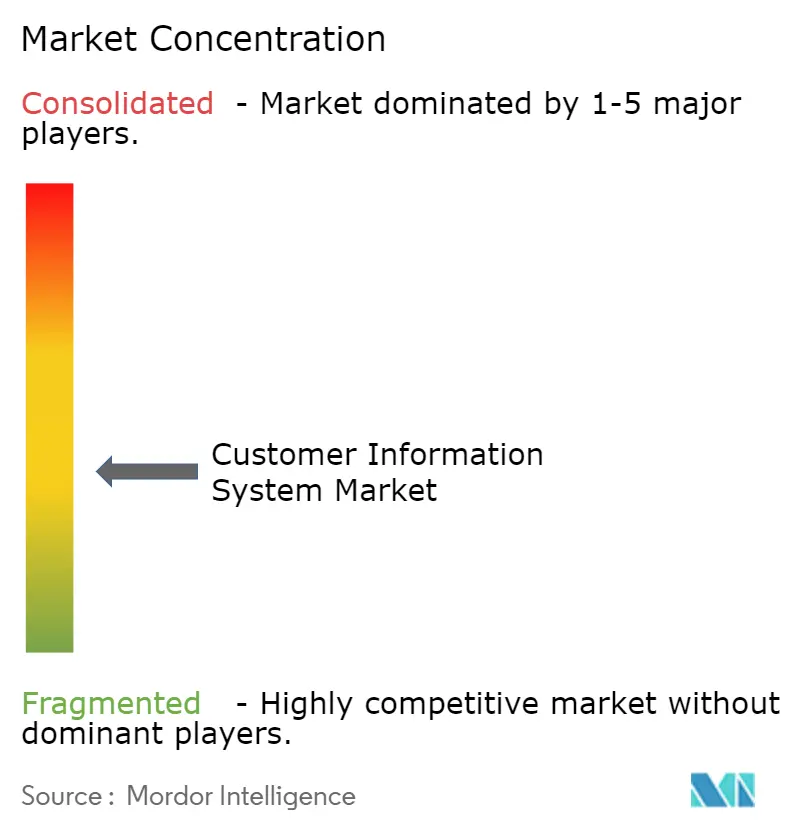
Der Markt für Kundeninformationssysteme weist eine moderate Konzentration auf: Globale Unternehmensanbieter wie Oracle, SAP und IBM konkurrieren mit auf Versorgungsunternehmen spezialisierten Anbietern wie Fluentgrid, Gentrack, Hansen Technologies, Vertex One und Open Smartflex. Unternehmensanbieter nutzen umfangreiche Forschungs- und Entwicklungsbudgets und angrenzende ERP-Suiten und sprechen damit große Mehrdienstleistungsunternehmen an, die Plattformkonsistenz anstreben. Spezialisierte Anbieter gewinnen Projekte, indem sie konfigurierbare Vorlagen anbieten, die auf Strom-, Wasser- und Gas-Workflows zugeschnitten sind, und so die Bereitstellungszeiten für mittelgroße Betreiber verkürzen.
Die strategische Differenzierung konzentriert sich nun auf Cloud-Bereitschaft, KI-gestützte Erkenntnisse und kompositionierbare Architekturen, die eine Anbieterabhängigkeit vermeiden. Anbieter führen Micro-Services und offene APIs ein, damit Versorgungsunternehmen Module austauschen können, ohne Kerncode neu schreiben zu müssen. Flexible Preismodelle, die auf der Kundenanzahl oder dem Transaktionsvolumen basieren, richten die Anbietereinnahmen am Wachstum der Versorgungsunternehmen aus und beeinflussen die Auswahlkriterien weiter.
Versorgungsunternehmen, die Lieferanten bewerten, berücksichtigen Produktreife, Cybersicherheitszertifizierungen und nachgewiesene Migrationsrahmen. Referenzprojekte mit großen Zählermengen, erfolgreicher Legacy-Datenkonvertierung und nachgewiesener regulatorischer Compliance beeinflussen häufig die Vergabe. Da dezentrale Energieressourcen zunehmen, gewinnen Anbieter, die hinter dem Zähler erzeugte Energie in Abrechnungs-Engines abrechnen können, einen weiteren Wettbewerbsvorteil.
Marktführer im Bereich Kundeninformationssysteme
-
Oracle Corporation
-
IBM Corporation
-
SAP SE
-
Gentrack Group Limited
-
Itineris NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kundeninformationssysteme Unternehmen in diesem Bericht
- Oracle Corporation
- Fluentgrid Limited
- IBM Corporation
- Wipro Limited
- Cayenta CIS (Harris Computer)
- Gentrack Group Limited
- SAP SE
- Itineris NV
- HydroComp Enterprises Ltd
- Open International LLC
- Hansen Technologies
- Vertex One
- Advanced Utility Systems
- National Information Solutions Co-op (NISC)
- OpenText Corporation
- Milestone Utility Services
- Salesforce Inc.
- SilverBlaze Solutions
- Cayenta
- Open Smartflex
Marktchancen und Zukunftsaussichten
Ein kurzfristiges Modernisierungsfenster öffnet sich rund um Ersatzzyklen und Übergänge zwischen Anbieterplattformen, insbesondere dort, wo Versorgungsunternehmen und Dienstleister stark angepasste Altsysteme ablösen. Ein konkreter Auslöser sind die nahenden Wartungsmeilensteine für SAP IS-U auf ECC (Ende der Mainstream-Wartung 2027, erweiterte Wartung bis 2030), die Organisationen im Bereich Meter-to-Cash, Abrechnung und Kundenservice in eine Planungsposition für S/4HANA Utilities-Pfade und alternative CIS-Plattformen sowie gestaffelte Migrationsdienste bringen. Dieses Umfeld begünstigt Angebote, die das Umstellungsrisiko verringern, hybride Datenresidenz unterstützen und wiederverwendbare Migrationsleitfäden für Versorgungsunternehmen mit mehreren Standorten und hohen Kosten für die Altsystemkonvertierung bereitstellen.
Produkt- und Implementierungsnachweise deuten zudem auf eine breitere Einführung von KI-gestützten Kundenprozessen und unternehmensweiten Serviceplattformen hin, die neben CIS bestehen oder eng damit integriert sind. Im Januar 2026 wählte EnBW Energie Baden-Württemberg AG BSI Software für die unternehmensweite Einführung einer Serviceplattform, was die Nachfrage nach einheitlichen Kundenservice-Schichten verdeutlicht, die Interaktionshistorien, Workflows und Serviceanfragen über Geschäftsbereiche hinweg konsolidieren. Im Juli 2026 führte Microsoft agentische KI-Funktionen in der öffentlichen Vorschau für Dynamics 365 Customer Insights ein und erweiterte damit das Toolkit zur Automatisierung von Journey-Design und Optimierung der Kundenansprache, das CIS-Anbieter und Systemintegratoren in Kundenbindungs- und Umsatzsicherungsprozesse einbetten können. Außerhalb des Versorgungssektors bestätigt die Akzeptanz im Finanzdienstleistungssektor weiterhin die Modernisierung von CIS-nahem CRM in großem Maßstab, wie die Implementierung von Salesforce Financial Services Cloud durch Alpha Bank Cyprus zeigt, die am 30. April 2026 vollständig betriebsbereit wurde und die Chancen für konfigurierbare, cloudbasierte Kundenstammdaten und Orchestrierung, die mit Abrechnungs- und Servicesystemen verbunden sind, weiter untermauert.
Neueste Industrielle Entwicklungen in Markt für Kundeninformationssysteme
- Mai 2026: Die Stadt Dallas nahm das Itineris UMAX Customer Information System (CIS) in Betrieb und markierte damit die abgeschlossene Umstellung auf eine moderne Meter-to-Cash-Plattform. Ein Live-Einsatz bei einem großen kommunalen Versorgungsunternehmen verdeutlicht den Wandel von veralteten CIS-Beständen zu konfigurierbaren Plattformen mit standardisierten Prozessen und Integrationsmustern. Der Meilenstein bestätigt zudem die Nachfrage nach Anbieter- und Systemintegrationsdienstleistungen rund um Datenkonvertierung, Tests und operative Stabilisierung.
- Mai 2025: Utility Warehouse ging eine Partnerschaft mit Gentrack ein, um seine Energieplattform weiterzuentwickeln. Die Vereinbarung unterstreicht die anhaltenden Investitionen in die Modernisierung von Kunden- und Abrechnungsplattformen bei wettbewerbsorientierten Energieversorgern, die Produktagilität, digitale Serviceerlebnisse und branchenspezifische Compliance-Anforderungen bewältigen müssen. Sie unterstreicht zudem die Rolle spezialisierter CIS-Anbieter bei der Modernisierung von Kundenprozessen, ohne sich ausschließlich auf universelle Unternehmenslösungen zu verlassen.
- August 2024: Die Water Authority of Fiji schloss im Rahmen eines Geschäftstransformationsprogramms die Einführung und Cloud-Migration von Gentrack auf AWS ab. Das Projekt signalisiert, dass cloudbasierte CIS-Modelle auch außerhalb Nordamerikas und Europas eingeführt werden, unter anderem von Versorgungsunternehmen, die schnellere Upgrades und verbesserte Skalierbarkeit anstreben. Es stärkt zudem die Argumente für vorkonfigurierte Cloud-Beschleuniger und Managed Services bei der Modernisierung von Versorgungsunternehmen in Schwellenländern.
Markt für Kundeninformationssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Software und zugehörige Dienstleistungen, die zur Erfassung, Speicherung, Verwaltung und Nutzung von Kundenkontoinformationen in kundenseitigen und abrechnungsbezogenen Arbeitsabläufen eingesetzt werden, einschließlich der Bereitstellung in Cloud- oder On-Premises-Umgebungen.
Ausschlüsse aus dem Umfang: Wir schließen generische CRM-Suiten und reine Abrechnungsprodukte aus, wenn diese ohne eine CIS-Schicht verkauft werden, die den Kundenstamm und die zugehörigen Betriebsabläufe pflegt.
Segmentierungsübersicht
- Nach Bereitstellung
- Cloud
- On-Premises
- Nach Komponente
- Lösungen
- Dienste
- Nach Endnutzer
- CRM
- BFSI
- Einzelhandel
- Telekommunikation
- CIS
- Wasser- und Abwassermanagement
- Energie und Versorgungsunternehmen
- Sonstige Endnutzer
- CRM
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriges Asien-Pazifik
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Nachfragepool zu kartieren und Annahmen zu Versorgungsbetrieben, digitalen Ausgabenmustern und der Cloud-Akzeptanz zu verankern. Wir haben öffentliche Einreichungen und Jahresberichte von Versorgungsunternehmen, staatliche Energie- und Wasserstatistiken sowie regulatorische Dokumente ausgewertet, die den Umgang mit Kundendaten und Abrechnungspraktiken regeln. Zu den Quellen gehörten auch Normen- und Politikreferenzen von Organisationen wie der U.S. Energy Information Administration, der U.S. Environmental Protection Agency, Eurostat und der Internationalen Energieagentur, ergänzt durch unterstützende Lektüre aus begutachteten Fachzeitschriften, die die IT-Modernisierung von Versorgungsunternehmen behandeln.
Um den Kontext in ein Größenmodell zu übersetzen, verwendeten wir auch Materialien wie Produktdokumentation, öffentliche Preishinweise, Fallstudien und Perspektiven von Implementierungspartnern, die in seriösen Fachpublikationen und Verbandswebsites geteilt wurden. Ausgewählte kostenpflichtige Abonnements wurden ausschließlich für Unternehmensfinanzdaten und für Import- und Exportprüfungen auf Lieferebene verwendet, soweit diese für die Validierung großer Systembereitstellungsaktivitäten relevant waren. Diese Liste ist illustrativ, und viele weitere öffentliche Quellen wurden konsultiert, um Datenpunkte zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was Käufer tatsächlich im Rahmen eines CIS-Programms erwerben und wie sich die Preisgestaltung bei Cloud- und On-Premises-Bereitstellung verhält. Wir sprachen mit Versorgungsunternehmen und anderen CIS-Nutzern, Systemintegratoren und Lösungsteams und überprüften anschließend die Annahmen zu Implementierungszeiträumen, der Intensität des laufenden Supports und dem Migrationstakt in Nord- und Südamerika, EMEA und APAC, damit regionale Akzeptanzmuster nicht gemittelt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 35 % | Führungskräfte (CXOs): 14 % | APAC: 45 % |
| Mittleres Segment: 47 % | Funktions-/Bereichsleiter: 42 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 44 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem die Kundenkonto-Bestände von Versorgungs- und Unternehmenskunden in einen realistischen adressierbaren CIS-Ausgabenpool übersetzt wurden, wobei Akzeptanz- und Ersatzzyklen als Hauptbrücke zwischen Betrieb und Softwarenachfrage dienten. Sobald dieser Nachfragepool definiert war, wurden die Ergebnisse durch selektive Bottom-up-Prüfungen wie Stichproben von Vertragswerten, typischen Abonnement- und Wartungsbereichen sowie Kanal-Feedback zu Implementierungs- und Support-Mixen abgeglichen und die Gesamtwerte angepasst, wenn große Abweichungen auftraten.
Zu den wichtigsten Eingaben im Modell gehörten das Cloud-Migrationstempo für Legacy-CIS, die durchschnittliche Implementierungsdauer, der typische Dienstleistungs-zu-Software-Mix, Erneuerungs- und Support-Bindungsraten sowie der Anteil der CIS-Programme, die mit Abrechnungs- und Kundenbindungs-Upgrades verbunden sind. Wo die Belege für kleinere Länder oder Nischenendzwecke dünn waren, wendeten wir Peer-Markt-Proxys an und validierten diese in Folgegesprächen, damit Lücken das Gesamtergebnis nicht stillschweigend aufblähen. Für die Prognose verwendeten wir eine Szenarioanalyse, gestützt auf Expertenmeinungen zu regulatorischem Druck, Modernisierungsbudgets von Versorgungsunternehmen und mehrjährigen Rollout-Zeitplänen, was dazu beitrug, die Prognose an das zu knüpfen, was Jahr für Jahr implementiert werden kann.
Datenvalidierung und Aktualisierungszyklus
Wir führten mehrere Prüfungen vor der Freigabe durch, damit die endgültigen Zahlen mit beobachtbaren Marktsignalen übereinstimmten. Modellergebnisse wurden mit unabhängigen Indikatoren wie der Richtung der digitalen Ausgaben von Versorgungsunternehmen, Programmankündigungen und dem Timing großer Ersatzzyklen verglichen, und Ausreißer wurden bis auf die Annahmeebene zurückverfolgt, bevor sie akzeptiert wurden.
Eine zweite Analystenprüfung wurde eingesetzt, um die Umfangsinterpretation, die Arithmetik und die Währungsbehandlung zu hinterfragen, und eine erneute Kontaktaufnahme wurde ausgelöst, wenn das Interview-Feedback mit den Desk-Signalen zu Preisgestaltung oder Akzeptanz in Konflikt stand. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Budgets, Bereitstellungsmodelle oder Regulierung verschieben. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Marktgröße für Kundeninformationssysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können abweichen, weil Unternehmen nicht immer dieselben Software- und Dienstleistungserlöse berücksichtigen und auch darin variieren, was sie als echtes CIS-Geschäft gegenüber angrenzenden Plattformen behandeln. Unterschiede können auch aus dem Währungszeitpunkt, der Annualisierung von Abonnementpreisen und der Annahme einer schnelleren oder langsameren Cloud-Migration resultieren.
Die Hauptlücke ergibt sich daraus, ob CRM-geführte Kundendatenplattformen und reine Abrechnungsanwendungen in denselben Topf geworfen werden, wobei Mordor Intelligence Erlöse nur dann zählt, wenn sie an ein CIS gebunden sind, das den Kundenstamm pflegt und Betriebsabläufe unterstützt (nicht nur Engagement-Oberflächen oder eigenständige Abrechnung).
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,93 Milliarden USD (2026) | |
| Fachzeitschrift A | 1,79 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und ein kürzeres Prognosefenster und scheint den Markt als softwarezentriert zu behandeln, mit begrenzter Einbeziehung von Implementierungs- und laufenden Supporterlösen, was das Gesamtergebnis im Vergleich zu einer vollständigen Programmwertbetrachtung komprimiert. |
| Branchenpublikation B | 2,18 Milliarden USD (2025) | Scheint eine breitere funktionale Definition zu verwenden, die CIS mit angrenzenden Kundendaten- und Engagement-Tools vermischen kann, und wendet möglicherweise glattere ASP-Eskalationsannahmen ohne explizite Prüfungen gegen Ersatzzyklen von Versorgungsunternehmen an. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Umfangs- und Zeitentscheidungen und nicht durch Rechenfehler. Wenn die gezählten Erlöse an eine klare CIS-Kaufentscheidung geknüpft sind und Abonnements und Dienstleistungen über Regionen und Währungsdaten hinweg konsistent behandelt werden, wird das Marktgesamtergebnis leichter nachvollziehbar und von einer Aktualisierung zur nächsten reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Kundeninformationssysteme?
Der Markt wird im Jahr 2026 auf 1,93 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 12,92 % auf 3,54 Milliarden USD wachsen.
Welche Region führt den Markt für Kundeninformationssysteme an?
Nordamerika hält mit 34,22 % den größten Anteil dank früher AMI-Einführung und strikter Anforderungen an die Abrechnungsgenauigkeit.
Warum verlagern Versorgungsunternehmen auf Cloud-basiertes CIS?
Die Cloud-Bereitstellung bietet schnellere Implementierung, elastische Verarbeitung und OpEx-freundliche Preisgestaltung und unterstützt eine CAGR von 18,05 % für Cloud-CIS bis 2031.
Welches Segment wird bis 2031 am schnellsten wachsen?
Einzelhandels-CRM-Anwendungen werden voraussichtlich mit einer CAGR von 16,11 % wachsen, da Einzelhändler CIS-Engines für die Omni-Channel-Personalisierung nutzen.
Wie wirken sich Legacy-Migrationskosten auf CIS-Projekte aus?
Große Versorgungsunternehmen können mit Investitionsprogrammen von über 200 Millionen USD und Kosten für den Doppelbetrieb konfrontiert sein, was schrittweise Migrationen und verwaltete Dienste zu attraktiven Minderungsmaßnahmen macht.
Was treibt CIS-Investitionen in Asien-Pazifik an?
Schnelle Smart-Meter-Einführungen und die CIS-AMI-Integration zur Eindämmung technischer Verluste treiben eine prognostizierte CAGR von 15,23 % in der Region voran.