
Marktgröße und Marktanteil Monoethylenglykol
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 38.41 Millionen Tonnen |
| Marktvolumen (2031) | 49.42 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 5.17 % |
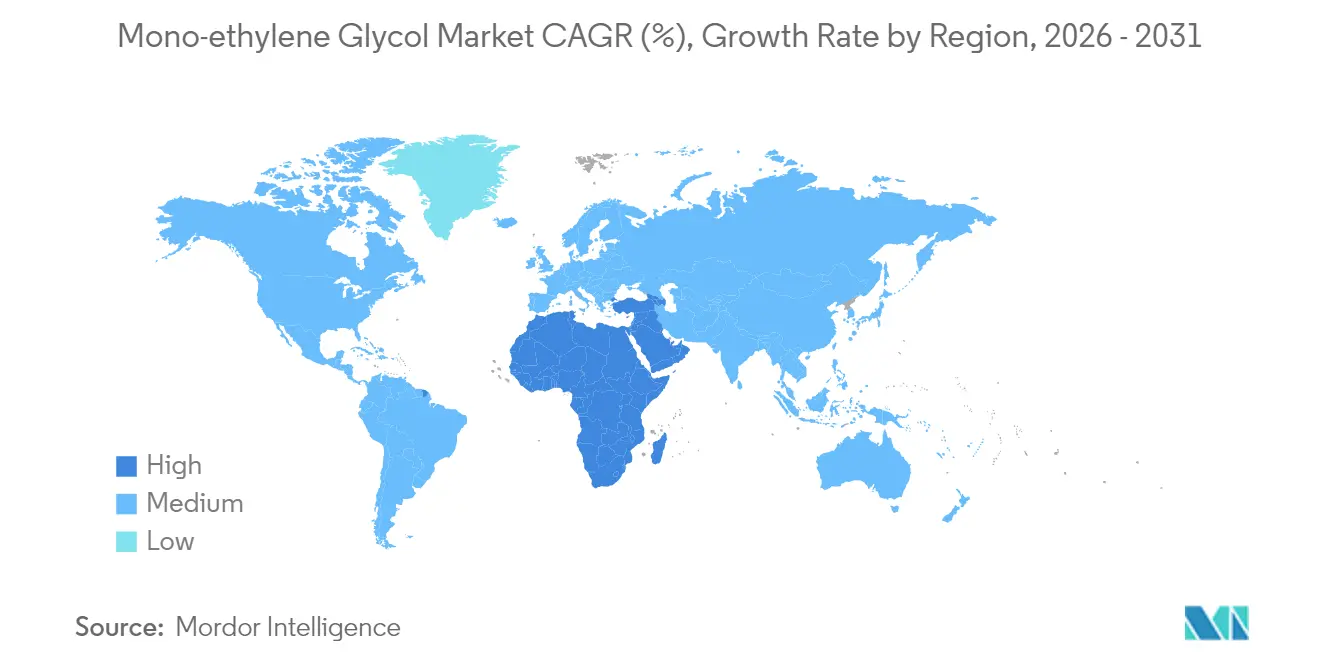
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
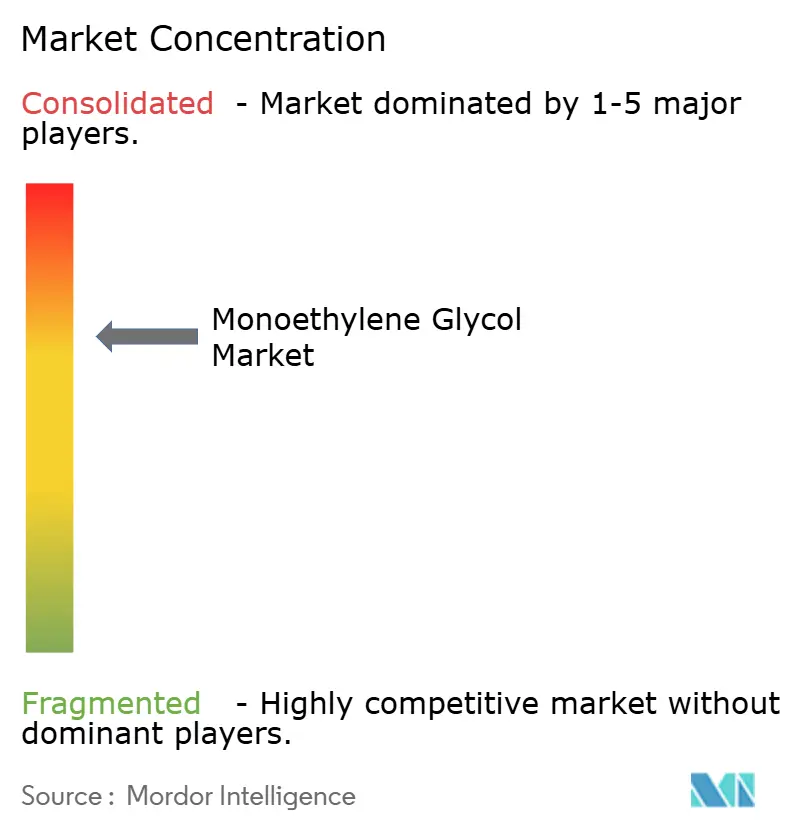
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Monoethylenglykol-Marktanalyse von Mordor Intelligence
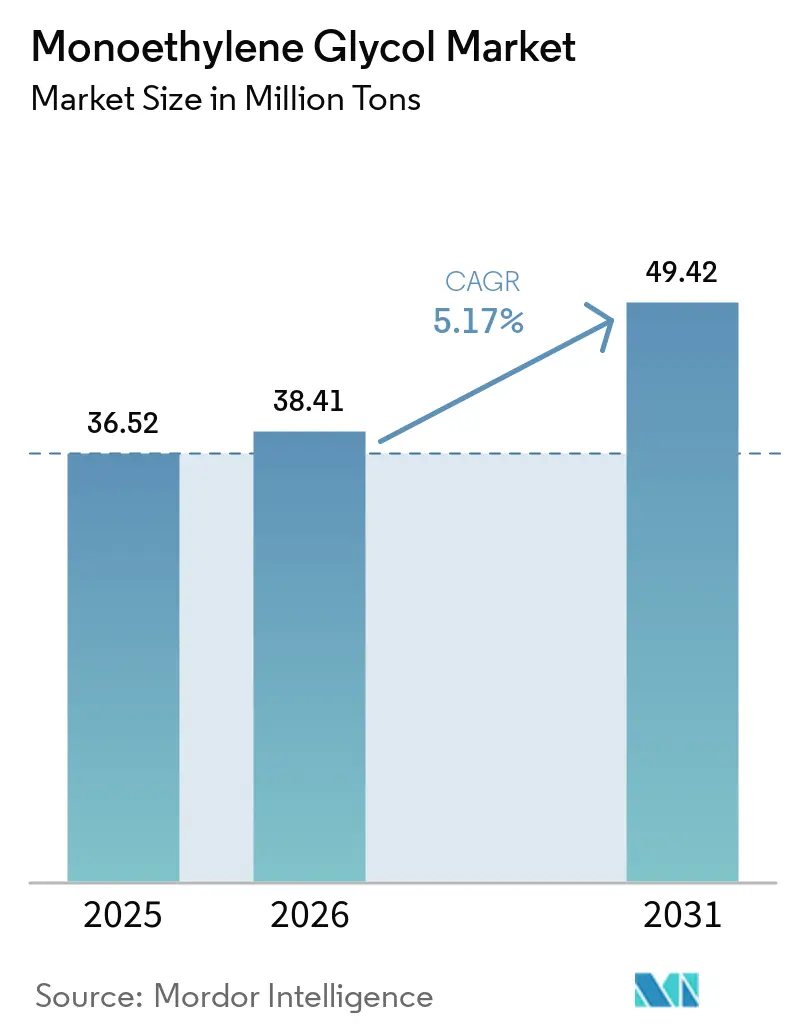
Die Marktgröße für Monoethylenglykol wurde im Jahr 2025 auf 36,52 Millionen Tonnen geschätzt und soll von 38,41 Millionen Tonnen im Jahr 2026 auf 49,42 Millionen Tonnen bis 2031 anwachsen, bei einer CAGR von 5,17 % während des Prognosezeitraums (2026–2031). Eine starke Nachfrage nach Polyesterfasern, die rasche Verbreitung des E-Commerce sowie der steigende Bedarf an Kühlmitteln für Elektrofahrzeuge stützen diese Wachstumstrajektorie. Produzenten im asiatisch-pazifischen Raum profitieren von integrierten Ethylen-Crackern und wettbewerbsfähigen Arbeitskosten, um ihre Kostenführerschaft zu behaupten, während Anlagen im Nahen Osten vorteilhafte Ethanpreise nutzen, um Exporte nach Europa und Afrika zu steigern. Auf der Nachfrageseite beschleunigen Nachhaltigkeitszusagen von Verbrauchermarken die Einführung hochwertiger, recycelbarer PET-Flaschen und -Folien, die auf Premium-MEG-Qualitäten angewiesen sind. Technologischer Wandel spielt ebenfalls eine Rolle; CO₂-zu-MEG-Verfahren im Pilotmaßstab könnten in den nächsten zehn Jahren die Rohstoffvolatilität dämpfen und den Scope-3-Fußabdruck verbessern. Gleichzeitig führen verschärfte CO₂-Bepreisung und Regulierungen zu Einwegkunststoffen in der EU und in Kalifornien zu Compliance-Kosten, die großen Akteuren mit diversifizierten Portfolios zugutekommen.
Wichtigste Erkenntnisse des Berichts
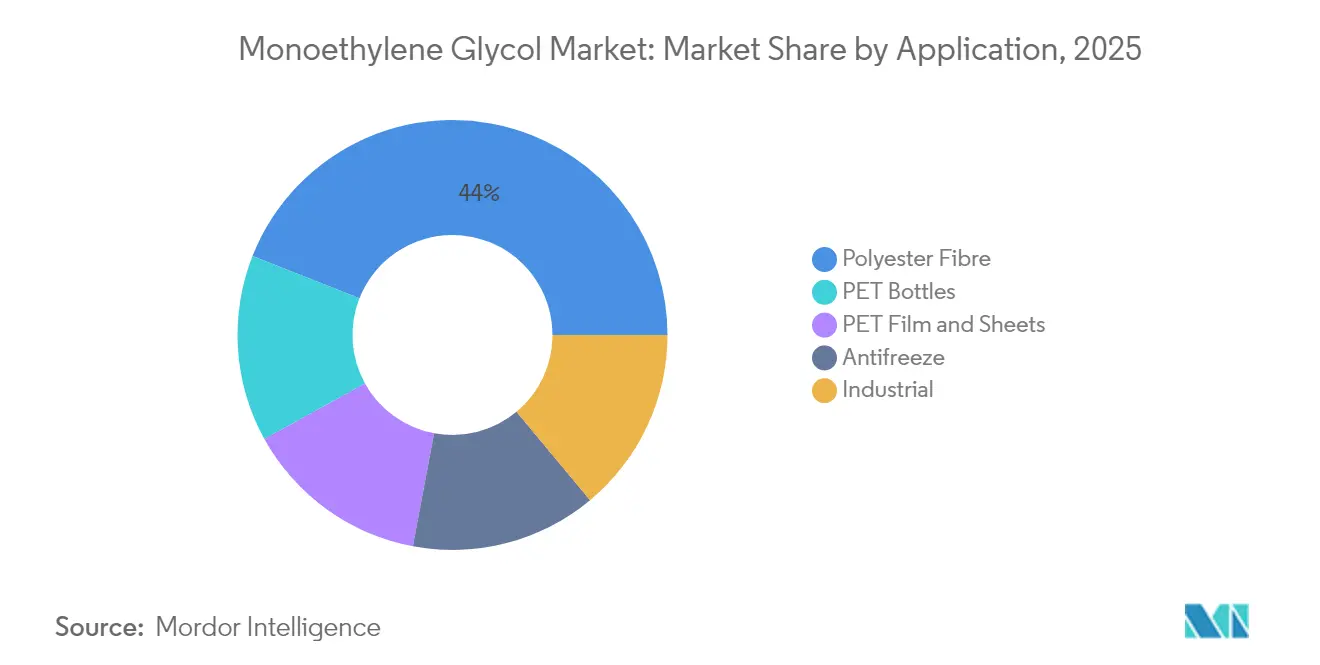
- Nach Anwendung führte Polyesterfaser im Jahr 2025 mit einem Monoethylenglykol-Marktanteil von 44,02 %. PET-Folie und -Platten werden voraussichtlich das stärkste Wachstum mit einer CAGR von 5,86 % bis 2031 verzeichnen.
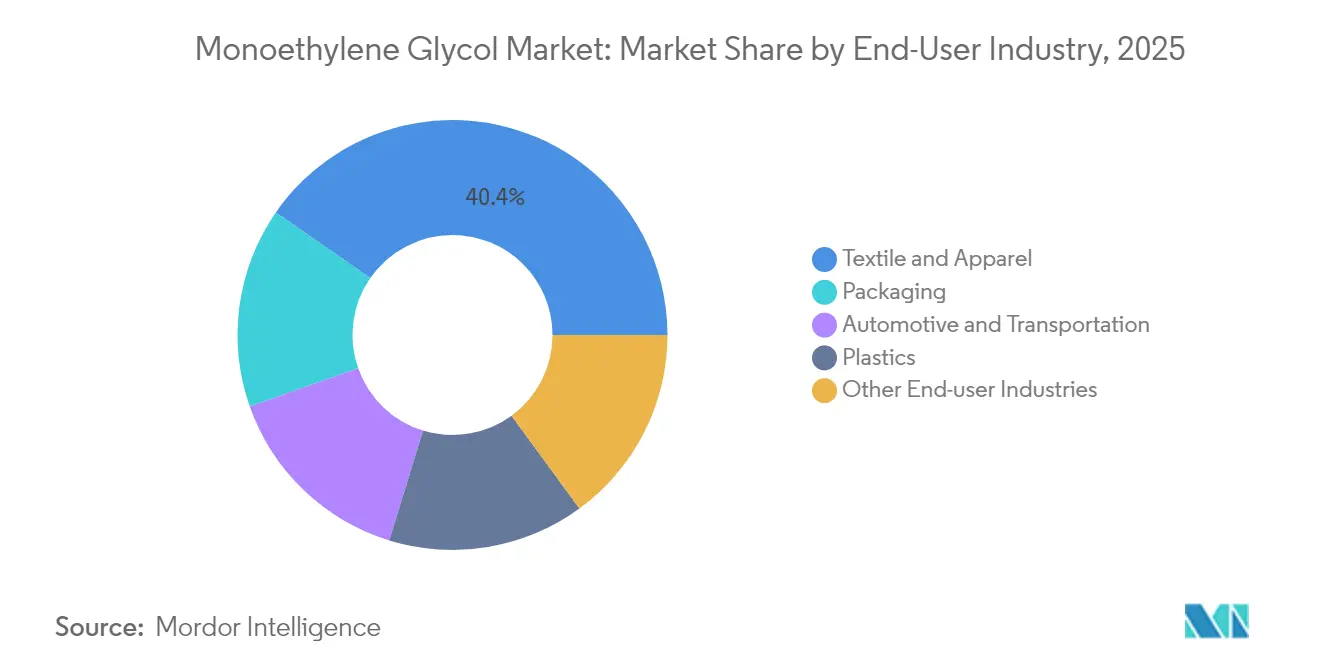
- Nach Endverbraucherbranche entfiel auf den Textil- und Bekleidungssektor im Jahr 2025 ein Anteil von 40,35 % an der Monoethylenglykol-Marktgröße. Verpackung wird voraussichtlich mit einer CAGR von 6,02 % zwischen 2026 und 2031 wachsen.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 53,10 % des Volumens, während Naher Osten und Afrika voraussichtlich bis 2031 mit einer CAGR von 5,98 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der PET-Verpackungsnachfrage | +1.8% | Global, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der Polyesterfaserkapazitäten im asiatisch-pazifischen Raum | +1.2% | Asien-Pazifik als Kern, Übertragung auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Umstieg der Automobilindustrie auf E-Kühlmittel und Flüssigkeiten für Elektrofahrzeuge | +0.9% | Global, Vorreiter in Europa und China | Mittelfristig (2–4 Jahre) |
| Zweckbestimmte MEG-Produktion im Nahen Osten aus günstigem Ethan | +0.7% | Naher Osten als Hauptmarkt | Langfristig (≥ 4 Jahre) |
| Kommerzialisierung der CO₂-zu-MEG-Technologie | +0.4% | Pilotprojekte in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der PET-Verpackungsnachfrage
Konsumgüterunternehmen setzen zunehmend auf leichte, recycelbare Verpackungen, was den MEG-Verbrauch über PET-Flaschen und -Behälter steigert. Coca-Colas Ziel, bis 2030 recycelte Inhalte zu verwenden, erhöht paradoxerweise die Nachfrage nach Neuware-PET, da die Verfügbarkeit von flaschentauglichem rPET hinter den steigenden Sammelzielen zurückbleibt[1]. Die Ausweitung des E-Commerce erhöht das Volumen, da Amazons Frustration-Free-Packaging-Programm PET-Hochbarrierefolien vorschreibt, die maximale Raumeffizienz und Fallsicherheit gewährleisten. Schwellenmärkte beschleunigen den Wechsel von Glas zu PET, und Premium-Getränkemarken in entwickelten Ländern bevorzugen klärungsgradige MEG-Qualitäten, die die optischen Eigenschaften verbessern. Spezielle Mehrschichtflaschen für Milch- und Saftprodukte erweitern den Anwendungsmix zusätzlich. Insgesamt wirken die Nachhaltigkeitsziele von Markeninhabern weniger als Nachfragedämpfer, sondern vielmehr als Katalysatoren für hochwertigere, MEG-intensive Qualitäten.
Ausbau der Polyesterfaserkapazitäten im asiatisch-pazifischen Raum
Die Konsolidierung im chinesischen Textilsektor treibt die Entwicklung von Polyesterkomplexen mit Millionen-Tonnen-Kapazitäten voran, die die MEG-Beschaffung optimieren und Strom-, Dampf- und Wasserversorgung integrieren, um niedrigere Stückkosten zu erzielen. Indiens Produktionsgebundenes Anreizprogramm setzt auf Synthesefasern und erschließt neue Abnahmemöglichkeiten für lokale Raffinerien sowie steigende MEG-Einfuhren aus dem Persischen Golf. Vietnams rasanter Aufstieg als Bekleidungszentrum, begünstigt durch die Handelsneuausrichtung, schafft Nachfrageknoten, die nahe gelegene Lieferanten in Singapur und Thailand begünstigen. Parallele Investitionen in das chemische Recycling eröffnen einen geschlossenen Kreislauf, der sowohl Neuware- als auch recyceltes MEG erfordert und so ein zweiströmiges Wachstum sicherstellt. Infolgedessen profitiert der Monoethylenglykol-Markt sowohl von Volumenzuwächsen als auch von Produktmix-Verbesserungen.
Umstieg der Automobilindustrie auf E-Kühlmittel und Wärmeträgerflüssigkeiten für Elektrofahrzeuge
Das Thermomanagement von Elektrofahrzeugen stützt sich auf fortschrittliche MEG-basierte Glykol-Kühlmittel, die über einen weiten Temperaturbereich eine niedrige Leitfähigkeit und eine stabile Viskosität aufrechterhalten. Teslas Model-Y-Programm verwendet MEG-basierte Kühlmittel. Fords F-150 Lightning und GMs Ultium-Plattform setzen auf ähnliche Formulierungen, während BYD und SAIC aus China MEG-Mischungen für Elektrofahrzeuge im Inland und für den Export standardisieren. Gewerbliche Flotten und stationäre Batteriespeicher replizieren die Chemie und erweitern die Marktchance über Personenkraftwagen hinaus. Zulieferer reagieren mit Additivpaketen für niedrige Leitfähigkeit, die höhere Margen als herkömmliches Frostschutzmittel erzielen. Infolgedessen bleibt der Monoethylenglykol-Markt widerstandsfähig, auch wenn die Kühlmittelnachfrage für Verbrennungsmotoren stagniert.
Zweckbestimmte MEG-Projekte im Nahen Osten unter Nutzung von günstigem Ethan
SABICs Plaschem Park und Tasnees Al-Waha fügen integriertes MEG hinzu und verbinden Gasfeedstocks mit der nachgelagerten Polyesterproduktion innerhalb eines einzigen Industrieparks. Die Nähe zu Häfen am Roten Meer verkürzt die Markteinführungszeit für europäische Verarbeiter, die sich mit den CBAM-Zöllen auseinandersetzen. Staatlich unterstützte Finanzierung und Versorgungssubventionen senken die Betriebskosten, verschärfen den Wettbewerb und veranlassen Grenzanbieter in Nordostasien und Europa, ihre Kapazitäten zu rationalisieren. Im Gegenzug halten steigende globale Angebote die Spotpreise auf Ethylenparitätsniveau, was Verarbeitern zugutekäme, jedoch Hochkostanlagen unter Druck setzt.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Ethylen-/Rohöl-Rohstoffpreise | -1.1% | Global, besonders akut in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Kunststoffbeschränkende Vorschriften, die Neuware-PET einschränken | -0.8% | EU und Nordamerika, mit globaler Ausbreitung | Mittelfristig (2–4 Jahre) |
| Prozesswasser- und Kohlenstoffintensitätssanktionen | -0.6% | China und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Ethylen-/Rohöl-Rohstoffpreise
Schwankungen bei den Ethylenkosten drücken die Margen, insbesondere bei älteren naphthabasierten Anlagen. Der Brent-Rohölpreis schwankte im Jahr 2024 erheblich und beeinflusste direkt die MEG-Barkosten-Kurven. Integrierte nahöstliche Komplexe genießen Feedstock-Stabilität, während importabhängige asiatische Anlagen anfällig für Fracht- und Währungsschocks sind, die die Volatilität verstärken. Das Timing der Lagerbestände wird entscheidend; Produzenten mit integrierter Cracker-Anlage können absichern, während eigenständige Käufer das Risiko negativer Spreads tragen. Kapitalpläne für Engpassbeseitigungen werden in Abschwungphasen zurückgestellt, was Effizienzverbesserungen möglicherweise verzögert. Infolgedessen sieht sich der Monoethylenglykol-Markt kurzfristigen Preisschwankungen gegenüber, die das Investitionsklima belasten.
Kunststoffbeschränkende Vorschriften, die Neuware-PET einschränken
Das Globale Plastikabkommen der Vereinten Nationen und Kaliforniens SB 54 verfolgen ambitionierte Ziele zur Reduzierung von Einwegkunststoffen, was die Planungssicherheit für künftige Neuware-PET-Verkäufe trüben könnte. Die EU-Richtlinie über Einwegkunststoffe weitet Materialverbote und -steuern auf weitere Kategorien aus und veranlasst Verarbeiter, auf rPET-Qualitäten oder alternative Polymere umzusteigen. Während Vorgaben zu recycelten Inhalten die Kreislaufwirtschaft fördern, erhöhen sie die Compliance-Kosten für kleine Verarbeiter und verkürzen Vertragslaufzeiten, was den Aufbau neuer MEG-Kapazitäten hemmen kann. Globale Markeninhaber sichern sich ab, indem sie auf biobasierte oder papierbasierte Verpackungslinien diversifizieren, was ein inkrementelles Verdrängungsrisiko schafft. Langfristig könnte regulatorischer Druck das Wachstum des Monoethylenglykol-Markts dämpfen, trotz kurzfristiger Bestandsaufstockungseffekte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Polyesterfaser bleibt WachstumsankerPolyesterfaser machte im Jahr 2025 44,02 % des Volumens aus und festigte damit ihre Rolle als primärer Abnahmekanal für den Monoethylenglykol-Markt. Chinesische Hochleistungsspinnereien und expandierende südostasiatische Betriebe sichern eine Grundlastnachfrage, selbst in Zyklen der Bekleidungsbranche. PET-Folie und -Platten verzeichnen trotz geringerem Volumen eine CAGR von 5,86 %, bedingt durch Elektronikverpackungen, die eng tolerierte Dicken und überlegene Barrierefolien erfordern. Technologische Upgrades beim Stranggussverfahren ermöglichen dünnere Stärken, die weiterhin mechanische Festigkeitsanforderungen erfüllen, wodurch der MEG-Verbrauch pro Folieneinheit steigt. Frostschutz- und Industrieanwendungen tragen stabiles, margensteigerndes Volumen bei, während PET-Flaschen einen stetigen Ersatz von Glas und Aluminium bei Getränken verzeichnen.
Spezialanwendungen erweitern die Wertschöpfung. Metallisierte PET-Folien für Snack-, Milch- und Nahrungsergänzungsverpackungen erzielen aufgrund verlängerter Haltbarkeitseigenschaften höhere Margen. In Fahrzeuginnenräumen helfen mit veganem Leder beschichtete PET-Substrate Fahrzeugherstellern dabei, Nachhaltigkeitsziele zu erfüllen. Diese Entwicklungen steigern den durchschnittlichen Verkaufspreis von Endprodukten, gleichen Rohstoffpreisschwankungen aus und stützen die langfristige Rentabilität des Monoethylenglykol-Markts. Darüber hinaus beliefern fehlerarme PET-Plattenlinien in Südostasien südkoreanische und japanische Elektronikhersteller und schaffen so integrierte regionale Wertschöpfungsketten, die MEG-Lieferverträge für bis zu drei Jahre sichern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Verpackung fordert die Dominanz der Textilindustrie herausDer Textil- und Bekleidungssektor hielt im Jahr 2025 einen Anteil von 40,35 % an der Monoethylenglykol-Marktgröße, angetrieben durch das rasche Wachstum der Fast-Fashion-Produktion in China, Bangladesch und Indien. Gleichwohl ist Verpackung mit einer CAGR von 6,02 % das am schnellsten wachsende Endverwendungsfeld, angetrieben durch die Paketisierung im E-Commerce und steigende verfügbare Haushaltseinkommen. Hochklare PET-Schalen und Blisterverpackungen verlängern die Haltbarkeit von Fertiggerichten, die bei städtischen Millennials in ASEAN-Märkten beliebt sind. Automobil und Transport, angetrieben durch Gewichtsreduzierungsvorgaben und Elektrofahrzeugdurchdringung, verwendet MEG-basierte Verbundwerkstoffe und Kühlmittel, die das Fahrzeuggewicht reduzieren und die Batteriereichweite verbessern. Kunststoffanwendungen im Bau- und Verbrauchsgüterbereich bieten Nachfragestabilität in Phasen schwacher Bekleidungsnachfrage, während das Elektroniksegment Nischenanforderungen für dielektrische Isolierfolien in 5G-Basisstationen abdeckt.
Die Nachfragediversifizierung ist von Bedeutung. Da Fast-Fashion-Marken geschlossene Bekleidungsrecyclingprogramme erproben, könnte ihre Abnahme von MEG in Faserqualität stagnieren; Verpackung und Wärmeträgersysteme für Elektrofahrzeuge dürften dies jedoch kompensieren. Das Ergebnis ist ein ausgewogeneres Verbrauchsportfolio, das den Monoethylenglykol-Markt gegenüber Einbrüchen in einzelnen Sektoren widerstandsfähiger macht. Unternehmen mit dualen Portfolios – Massen-MEG für Fasern und Hochreinheitsqualitäten für Elektronik – können Margenunterschiede arbitrieren und die Anlagenauslastung optimieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Monoethylenglykol-Markt
Asien-Pazifik kontrollierte im Jahr 2025 53,10 % des globalen Volumens, angetrieben durch Chinas Polyester-Cluster im Megamaßstab in Ningbo und Hainan sowie Indiens PLI-getriebenem Produktionsausbau. Integrierte Raffinerie-bis-Polyester-Parks optimieren Logistik und Versorgungsleistungen, was zu Kosten pro Tonne führt, die deutlich unter dem globalen Durchschnitt liegen. Vietnam, Indonesien und Thailand gewinnen schrittweise Investitionen von Marken, die China-plus-eins-Beschaffungsstrategien verfolgen, und schaffen so ein robustes regionales Netz von Nachfragezentren. Die Einhaltung des Emissionshandels erhöht die Betriebsschwellen und drängt kleinere chinesische Akteure zur Konsolidierung, was großen, energieeffizienten Komplexen zugute kommt. Somit profitiert der Monoethylenglykol-Markt in Asien-Pazifik von Skaleneffekten, die für andere Regionen schwer zu replizieren sind.
MEA-Monoethylenglykol-Markt
Der Nahe Osten und Afrika werden voraussichtlich das höchste prognostizierte Wachstum mit einem CAGR von 5,98 % verzeichnen, gestützt durch Saudi-Arabiens Vision-2030-Diversifizierung, die nachgelagerte Petrochemikalien priorisiert. Günstiger Ethan-Rohstoff, Zugang zu Tiefseehäfen und staatlich geförderte Infrastruktur verschaffen den Produzenten des Golf-Kooperationsrats einen Versandkostenvorteil in Europa und Afrika. Afrikanische Länder wie Äthiopien und Ägypten beginnen, Textilcluster aufzubauen, die MEG aus Saudi-Arabien und Oman importieren, und schließen damit den Kreislauf mit zollfreien Abkommen für fertige Kleidungsstücke, die für die EU bestimmt sind. Politische Stabilität und zuverlässige Energieversorgung bleiben Herausforderungen, doch frühe Erfolgsgeschichten belegen das Skalierungspotenzial der Region.
Monoethylenglykol-Markt Nordamerika und Europa
Nordamerika und Europa sehen sich strengeren CO₂-Bepreisungsregelungen und Vorschriften zu Einwegkunststoffen gegenüber, bleiben jedoch durch hochwertige Nischenanwendungen und eine ausgereifte Recyclinginfrastruktur relevant. US-amerikanisches Schiefergas erschließt wettbewerbsfähige Ethylen-Cracker, obwohl Wassernutzungsbeschränkungen in Bundesstaaten wie Texas künftige Debottlenecking-Maßnahmen einschränken könnten. Der CO₂-Grenzausgleichsmechanismus der EU, der ab 2026 in Kraft tritt, erhebt Abgaben auf eingebettete Emissionen und begünstigt potenziell lokale Glykolproduzenten, die Zertifikate für erneuerbare Energien erwerben. Diese Maßnahmen fördern inländische Investitionen in kohlenstoffarme MEG-Varianten, wie biobasierte und CO₂-abgeleitete Qualitäten, und schaffen so ein Premiumsegment innerhalb des Monoethylenglykol-Marktes.
Regulatorisches Umfeld
Monoethylenglykol (MEG, CAS 107-21-1) wird weltweit durch Rahmenwerke für Chemikaliensicherheit, Kennzeichnung und Umgang mit Umweltaspekten reguliert und nicht durch generelle Verbote. In der Europäischen Union wird MEG im Rahmen der Registrierungspflichten nach REACH (EG) Nr. 1907/2006 verwaltet und im Rahmen von CLP unter Verwendung GHS-konformer Klassifizierungen für die Gefahrenkommunikation eingestuft, einschließlich akuter oraler Toxizität und chronischer Wirkungen auf Zielorgane. Dies führt zu Anforderungen an Sicherheitsdatenblätter, Arbeitsplatzkontrollen und die Kommunikation mit nachgelagerten Anwendern in den PET-, Faser- und Frostschutzmittelketten.
Handelsmaßnahmen prägen zudem die Compliance und die Anlandekosten für den grenzüberschreitenden Warenverkehr. Im Oktober 2025 erließ die Europäische Kommission die Durchführungsverordnung (EU) 2025/2149 zur Änderung der Verordnung (EU) 2021/1976, mit der die Übertragung des TARIC-Zusatzcodes C682 von Equistar Chemicals, LP auf INEOS Americas LLC für Antidumpingzölle auf MEG-Importe mit Ursprung in den Vereinigten Staaten bestätigt wurde. Diese Art der zolltariflichen Kodifizierung ist für Käufer und Händler wichtig, um nach Unternehmensänderungen die korrekte Zollbehandlung anzuwenden. In den Vereinigten Staaten umfasst der Umgang mit MEG und die Produktverantwortung typischerweise die EPA (Abfall- und Umweltmanagement), OSHA (Arbeitsplatzexposition und Handhabung) sowie CPSC-bezogene Kennzeichnungspraktiken, was die Notwendigkeit konsistenter Gefahrenkommunikation und Entsorgungsverfahren für industrielle und verbrauchernahe Formulierungen unterstreicht.
Wertschöpfungskettenanalyse
Die MEG-Wertschöpfungskette beginnt mit Kohlenwasserstoff-Ausgangsstoffen (Erdgas/Ethan, Naphtha oder in einigen Regionen kohlebasiertes Synthesegas), die zu Ethylen umgewandelt, dann zu Ethylenoxid (EO) oxidiert und zu Monoethylenglykol hydratisiert werden. Die Integration zwischen Crackern, EO/MEG-Anlagen und nachgelagerten Polyester-/PET-Anlagen bleibt in Asien-Pazifik und im Nahen Osten ein struktureller Vorteil, der Logistik- und Betriebskosten senkt und höhere Auslastungsraten unterstützt, während eigenständige Anlagen stärker der Ethylen- und Energievolatilität ausgesetzt sind.
Nachgelagert fließt MEG zu Herstellern von Polyesterfasern sowie PET-Harz und -Folien, dann weiter zu Textil- und Bekleidungsherstellern, Verpackungsverarbeitern und Herstellern von Kühlmittelformulierungen für die Automobilindustrie. Der Vertrieb erfolgt über Bulk-Terminals, Tanklastwagen, Bahn und Seetransporte. Jüngste Entwicklungen deuten zudem auf alternative Ausgangsstoffe neben den konventionellen EO-basierten Routen hin, wobei Sustainea eine Partnerschaft mit Primient in Lafayette, Indiana (angekündigt im Oktober 2024) eingegangen ist und dort gemeinsam angesiedelt ist, um eine Bio-MEG-Anlage zu unterstützen – ein Beispiel für eine parallele Kette, die auf landwirtschaftlichen Zuckern sowie Fermentations- und Verarbeitungsschritten basiert. Handelspolitische und logistische Störungen haben Käufer zu längerfristigen Verträgen und regionaler Diversifizierung gedrängt, wodurch die Verbindung zwischen vorgelagerter Zuverlässigkeit (Revisionen, Ausfälle, Engpässe) und nachgelagerter Betriebskontinuität für Polyester- und PET-Anlagen enger wird.
Wettbewerbsumfeld
Der Monoethylenglykol-Markt ist moderat konsolidiert. SABIC nutzt vorteilhaften Feedstock, um Mengen nach Europa zu liefern, und gleicht Saisonalität durch mehrjährige Abnahmevereinbarungen auf dem Amsterdam-Rotterdam-Antwerpen-Korridor aus. Regionale Spezialisten schließen Nachfragelücken. Indorama Ventures zielt auf Faserqualitätsreinheit ab und beliefert ASEAN-Textilfabriken über eigene Logistikzentren. Strategisch verfolgen Bestandsunternehmen Feedstock-Flexibilität, CO₂-Minderung und Kundennähe. Mehrere Akteure integrieren mechanisches und chemisches Recycling, um sich gegen das Risiko sinkender Neuwarenachfrage abzusichern. Kapital fließt auch in zweckbestimmte MEG-Einheiten im Nahen Osten, die naphthabasierte Produktion in Europa und Nordostasien verdrängen. Die Patentaktivität bei Katalysatoren und der Prozessintensivierung nimmt zu, was auf einen Schwenk hin zu Innovation mit Nachhaltigkeitsnachweis hindeutet. Insgesamt bleibt Kostenführerschaft essenziell, doch Differenzierung hängt zunehmend von CO₂-Kennzahlen und Kreislaufwirtschaftspartnerschaften ab.
Marktführer der Monoethylenglykol-Branche
-
SABIC
-
Dow
-
Shell plc
-
Reliance Industries Limited
-
MEGlobal
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Monoethylenglykol-Markt Unternehmen in diesem Bericht
- BASF
- China Petrochemical Corporation
- Dow
- Eastman Chemical Company
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- Hengil Group Co., Ltd
- Huntsman International LLC
- India Glycols Limited
- Indorama Ventures Public Company Limited.
- LG Chem
- MEGlobal
- Mitsubishi Chemical Corporation
- NAN YA PLASTICS CORPORATION
- PTT Global Chemical Public Company Limited
- Reliance Industries Limited
- SABIC
- Shell plc
- Sustainea
Marktchancen und Zukunftsaussichten
Kohlenstoffarmes MEG und MEG aus alternativen Ausgangsstoffen bleiben ein aktiver Weißraumbereich, da sich Verpackungsverpflichtungen von Markeninhabern und Scope-3-Programme mit Entscheidungen zur Chemikalienversorgung überschneiden. Die im Juni 2024 geschlossene Technologietransfervereinbarung zwischen Technip Energies und Shell Catalysts and Technologies zur Kommerzialisierung von Bio-2-Glycols (biobasiertes MEG aus Glukose) sowie das 400-Millionen-USD-Bio-MEG-Projekt von Sustainea in Lafayette, Indiana (angekündigt im Oktober 2025, unterstützt durch eine Partnerschaft und gemeinsame Ansiedlung mit Primient) deuten darauf hin, dass drop-in-fähiges Bio-MEG vom Pilot- und Lizenzierungsstadium in den Anlagenbau übergeht. Dies schafft Beschaffungswege für Verpackungs- und Textil-Wertschöpfungsketten, die identische Leistung mit einer verbesserten CO2-Bilanz benötigen.
Versorgungssicherheit und Diversifizierung der Ausgangsstoffe schaffen ebenfalls Chancenbereiche, insbesondere dort, wo die Importabhängigkeit hoch ist oder sich das Logistikrisiko konzentriert. Die mit der Straße von Hormus verbundene Versorgungssensibilität im Nahen Osten hat sich in Störungen wie der Force-Majeure-Erklärung von SABIC für Ethylenglykol im März 2026 gezeigt, während China Meilensteine bei der Entwicklung von Kohle-zu-Ethylenglykol (CTEG) vorangetrieben hat (Projektgenehmigungen, Umweltverträglichkeitsprüfungen und Baubeginne wurden im März 2026 gemeldet) sowie Modernisierungen wie den im Juli 2026 abgeschlossenen technischen Umbau von Xinjiang Tianying Petrochemical für eine Anlage zur Umwandlung von Synthesegas in Ethylenglykol. Zusammen deuten diese Entwicklungen auf begünstigte, integrierte Hersteller hin, die um Zuverlässigkeit konkurrieren, während Käufer durch Beschaffung aus mehreren Ursprungsländern, längerfristige Verträge und die Qualifizierung biobasierter oder nicht ölgebundener Versorgungswege zusätzliche Optionen schaffen.
Neueste Industrielle Entwicklungen in Monoethylenglykol-Markt
- April 2026: SABIC erklärte höhere Gewalt für die Versorgung mit Ethylenglykol infolge logistischer Störungen im Zusammenhang mit der Straße von Hormus, die die Versandströme aus saudischen Anlagen beeinträchtigten. Die Ankündigung verdeutlichte die Anfälligkeit exportorientierter Volumina im Nahen Osten gegenüber Engpässen und erhöhte die Aufmerksamkeit der Käufer für alternative Beschaffungs- und Bestandsstrategien.
- Oktober 2025: Dow und MEGlobal erweiterten ihre strategische Ethylenlieferungsvereinbarung, wobei Dow zusätzliches Ethylen-Ausgangsmaterial (100 KTA) für die gemeinsam angesiedelte MEG-Produktionsanlage von MEGlobal in Oyster Creek bereitstellte. Dieser Schritt stärkte die Versorgungssicherheit bei Ausgangsstoffen und verbesserte die operative Widerstandsfähigkeit der zweckgebundenen MEG-Produktion im Zusammenhang mit der Infrastruktur an der US-Golfküste.
- Juni 2024: Technip Energies und Shell Catalysts and Technologies unterzeichneten eine Technologietransfervereinbarung zur Kommerzialisierung von Bio-2-Glycols zur Herstellung von biobasiertem Monoethylenglykol aus Glukose. Die Zusammenarbeit verbesserte die Verfügbarkeit von Lizenzen für nicht-fossile MEG-Routen und unterstützte nachgelagerte Anwender, die kohlenstoffärmere Rohstoffe für PET- und Polyesteranwendungen qualifizieren.
Monoethylenglykol-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Monoethylenglykol-Markt (MEG) als Angebot und Nachfrage von MEG als Basischemikalie definiert, erfasst anhand der MEG-Verbrauchsmengen in den wichtigsten nachgelagerten Anwendungsbereichen und Regionen während des Untersuchungszeitraums.
Ausschlüsse aus dem Umfang: Diese Marktgröße schließt die Werte nachgelagerter Produkte (wie fertige Polyesterfaser, PET-Harz oder verpackte Waren) aus und berücksichtigt ausschließlich MEG-Volumina.
Segmentierungsübersicht
- Nach Anwendung
- Polyesterfaser
- PET-Flaschen
- PET-Folie und -Platten
- Frostschutzmittel
- Industrie
- Nach Endverbraucherbranche
- Textil und Bekleidung
- Verpackung
- Automobil und Transport
- Kunststoffe
- Sonstige Endverbraucherbranchen (Elektronik, Farben)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und übriges Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, die erste Version der Marktkarte zu erstellen und das Modell an nachvollziehbaren Branchensignalen zu verankern. Wir stützen uns auf öffentliche Quellen wie nationale Statistikbehörden, Zoll- und Handelsstatistikportale, Energie- und Petrochemieverbände sowie begutachtete Fachzeitschriften für Chemie und Polymere, um Kontext zu Produktion, Handelsströmen und Nachfrageentwicklung zu gewinnen. Darüber hinaus werden Geschäftsberichte von Unternehmen, Investorenpräsentationen und anlagenspezifische Ankündigungen ausgewertet, um Kapazitätserweiterungen, Stilllegungen und die Integration in Polyester- und PET-Ketten zu verstehen.
Um die Zahlen zu präzisieren, haben wir außerdem kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz genutzt sowie Patentdatenbanken, um Prozessveränderungen zu verfolgen, die im Zeitverlauf Ausbeuten und Kosten beeinflussen können. Daten auf Ebene von Import- und Exportlieferungen wurden selektiv herangezogen, um regionale Bewegungsmuster gegenzuprüfen, wenn öffentliche Handelslinien zu breit gefasst waren. Die oben beschriebenen Sekundärquellen sind illustrativ und nicht abschließend; weitere öffentliche Dokumente und Datenbanken wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf, das Verhalten der MEG-Nachfrage zu verifizieren, wenn offizielle Datenreihen verzögert vorliegen oder in gemischten chemischen Gruppierungen ausgewiesen werden. Wir haben mit Teilnehmern aus den Bereichen Produzenten, Händler und nachgelagerte Abnehmer gesprochen, um Anwendungsaufteilungen, Muster beim Kauf auf Vertragsbasis gegenüber Spotbasis sowie die Weitergabe von Rohstoffschwankungen an MEG-Preise und Auslastungsraten zu bestätigen. Da es sich um einen globalen Markt handelt, wurden die Gespräche ausgewogen über APAC, EMEA und Amerika verteilt, sodass regionale Handelseffekte und Annahmen zur Kapazitätsauslastung mit praxisnahen Einschätzungen abgeglichen werden konnten.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 38 % | Führungskräfte der obersten Ebene (CXOs): 17 % | APAC: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 37 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 46 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt, indem zunächst der Nachfragepool aus nachgelagerten Indikatoren rekonstruiert und diese Indikatoren anschließend in MEG-Verbrauch in Tonnen umgerechnet werden. Die Top-down- und Bottom-up-Logik wird angewendet, indem Nachfragesignale aus dem Bereich Polyesterfaser und PET mit MEG-Verbrauchsfaktoren verknüpft werden, die dann um regionale Handelsbilanz und Lagerbewegungen bereinigt werden. Sobald dieser Gesamtwert gebildet ist, wird er durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Kapazitäts- und Auslastungsprüfungen, stichprobenartige Preis- und Volumenplausibilitätsprüfungen sowie Rückmeldungen aus den Vertriebskanälen zu Engpässen oder Überangebot.
Zu den wichtigsten Modelleingaben zählen die Entwicklungsrichtung der Polyesterfaserproduktion, Konversionstrends bei PET-Flaschen und -Verpackungen, Nachfragemuster bei Frostschutz- und Kühlmitteln in der Automobil- und Transportbranche, regionale Auslastungsraten und geplante Kapazitätserweiterungen sowie Import-Export-Ströme, die die Verfügbarkeit zwischen Regionen verschieben. Wenn eine Lieferantenzusammenführung Lücken aufweist (beispielsweise aufgrund begrenzter Offenlegung für kleinere Anlagen), werden diese mithilfe von Kapazitätsnäherungswerten und in Interviews bestätigten Auslastungsbandbreiten geschlossen; das Ergebnis wird anschließend mit Handels- und nachgelagerten Nutzungssignalen abgeglichen.
Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass unterschiedliche Ergebnisse für Kapazitätsinbetriebnahmen, Auslastungsraten sowie Wachstum der Polyester- und PET-Nachfrage abgebildet werden können, ohne begrenzte Daten zu überanpassen. Annahmen zu Auslastung, Handelsengpässen und dem Tempo der nachgelagerten Nachfrageentwicklung werden mit Expertenfeedback einem Stresstest unterzogen; anschließend wird ein einziger Basisszenario für die abschließende Prognosereihe ausgewählt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch eine Reihe von Prüfungen validiert, die darauf abzielen, Inkonsistenzen frühzeitig zu erkennen und Annahmen realistisch zu halten. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen wie Kapazitäts- und Auslastungsbandbreiten, regionaler Handelsrichtung und nachgelagerter Verbrauchslogik; größere Abweichungen werden vor der Freigabe von einem weiteren Analysten geprüft. Erscheint eine Annahme sensitiv, werden die Befragten erneut kontaktiert, um zu bestätigen, ob die Veränderung struktureller Natur ist (beispielsweise eine neue Anlageninbetriebnahme) oder vorübergehend (beispielsweise eine kurze Wartungsunterbrechung).
Der Bericht wird in einem jährlichen Zyklus aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, darunter größere Kapazitätserweiterungen, längere Stilllegungen oder starke Rohstoff- und Preisverschiebungen, die die Betriebsraten verändern. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden eine aktualisierte Sichtweise erhalten, die mit den neuesten öffentlichen Offenlegungen und primären Rückmeldungen übereinstimmt.
Mordor Intelligence – Monoethylenglykol-Marktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Monoethylenglykol stimmen häufig nicht überein, da jeder Herausgeber das Modell an unterschiedlichen Einheiten, Zeitpunkten und Nachfragesignalen verankert. Die Abweichungen treten in der Regel auf, wenn eine Schätzung auf Wert- und Preisannahmen basiert, während eine andere in Tonnen ausgewiesen und an nachgelagerte Verbrauchsfaktoren geknüpft ist.
Nachgelagerte Produktwerte wie Polyesterfaser, PET-Harz oder verpackte Waren liegen außerhalb des Umfangs von Mordor Intelligence; daher wird der Wert für 2025 als MEG-Volumen und nicht als implizierter Gesamtumsatz ausgewiesen, was gegenüber wertbasierten Veröffentlichungen zu einer sichtbaren Abweichung führen kann. Unterschiede entstehen auch dadurch, wie die Kohle-zu-MEG-Produktion im regionalen Angebot behandelt wird, ob Spotpreisanstiege annualisiert oder auf Spitzenmonate bezogen werden und wie schnell Annahmen nach Inbetriebnahme neuer Kapazitäten oder bei Verzögerungen aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 36,52 Mio. USD (2025) | |
| Globaler Herausgeber A | 27,48 Milliarden USD (2025) | Diese Schätzung ist wertbasiert in USD und hängt daher stark vom gewählten Preisrahmen, dem Währungszeitpunkt sowie davon ab, ob Vertrags- oder Spotpreise zur Darstellung des Jahres herangezogen werden, was eine Abstimmung mit einer volumenbasierten Betrachtung erschwert. |
| Branchenherausgeber B | 32,20 Milliarden USD (2024) | Diese Zahl verwendet ein anderes Basisjahr und einen umsatzorientierten Rahmen; zudem können gebündelte angrenzende Abdeckungsannahmen (wie eine breitere Endverwendungszuordnung) den effektiven Durchschnittsverkaufspreis und den impliziten Nachfragepool gegenüber einem tonnagebasierten Modell verschieben. |
Zusammengenommen deutet die Tabelle darauf hin, dass der größte Treiber eine Einheiten- und Umfangsdiskrepanz ist, gefolgt von Zeitpunkt- und Preisannahmen. Indem das Modell auf Verbrauchsindikatoren, Handelsbewegungen und Auslastungsprüfungen zurückführbar gehalten wird, bleibt die endgültige Marktgröße reproduzierbar und von Jahr zu Jahr leichter validierbar.
Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird der Monoethylenglykol-Markt bis 2031 voraussichtlich erreichen?
Es wird prognostiziert, 49,42 Millionen Tonnen zu erreichen, mit einer Expansion von 5,17 % CAGR.
Welche Region hält den größten Anteil am globalen MEG-Verbrauch?
Der asiatisch-pazifische Raum führt mit 53,10 % des Volumens im Jahr 2025 dank seiner integrierten Polyester-Wertschöpfungskette.
Warum ist PET-Folie und -Platten die am schnellsten wachsende Anwendung?
Elektronikverpackungen und Leichtbauanforderungen in der Automobilindustrie erfordern Spezial-PET-Folien, die höherwertige MEG-Qualitäten nutzen, was eine CAGR von 5,86 % ergibt.
Welche regulatorischen Trends könnten die Nachfrage nach Neuware-MEG einschränken?
Gesetze zur Reduzierung von Einwegkunststoffen, wie Kaliforniens SB 54 und die EU-Richtlinien, drängen Verarbeiter zur Verwendung von recycelten Inhalten.
Sind kohlenstoffarme MEG-Herstellungsverfahren bereits kommerziell rentabel?
CO₂-zu-MEG-Pilotanlagen zeigen vielversprechende Ergebnisse, und jüngste Abnahmevereinbarungen deuten darauf hin, dass skalierte Anlagen nach 2030 entstehen könnten.