
Polypropylen Marktanalyse von Mordor Intelligence
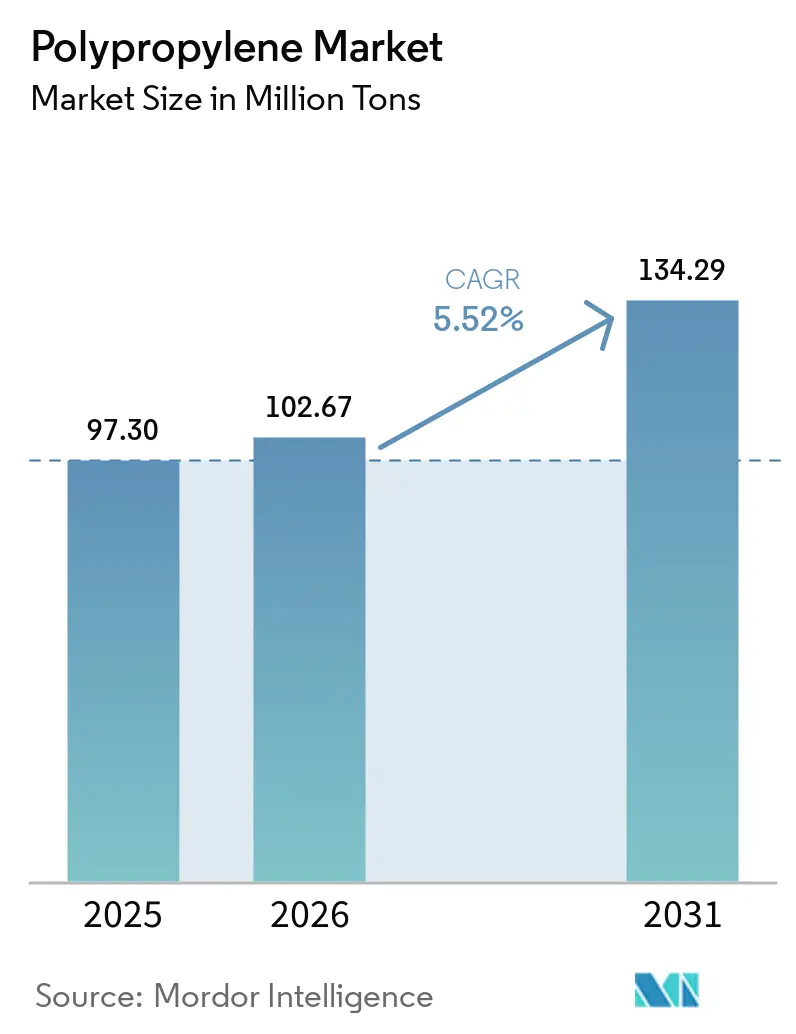
Die Polypropylen-Marktgröße wird voraussichtlich von 102,7 Millionen Tonnen im Jahr 2026 und 108,3 Millionen Tonnen im Jahr 2027 auf 139,2 Millionen Tonnen bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 5,14 % verzeichnen.
Monomaterial-Polypropylen-Beutel (PP) und die Gewichtsreduzierung von Fahrzeugen stützen die Nachfrage, indem sie Materialeigenschaften mit etablierten Anwendungen verbinden. Wettbewerbsreaktionen kombinieren die Fertigung in China mit Spezialformulierungen und der Zusammenarbeit mit Verarbeitern. Die Verarbeiternachfrage gerät unter Druck, wenn Kunden Kostenweitergaben ablehnen oder ein anderes Harz besser zum Gesamtpaket passt. Anforderungen an Recyclingmaterialien stellen eine kommerzielle Herausforderung dar, indem sie künftige Chancen an die Qualifizierung von Einsatzstoffen und produktspezifische Bedingungen knüpfen. Die Umwandlung von Fertigungskapazitäten in wiederkehrende Harznachfrage hängt davon ab, PP-Spezifikationen in Fertigprodukten zu sichern, insbesondere in Monomaterial-Beuteln und leichten Fahrzeuginnenräumen.
Wesentliche Erkenntnisse des Berichts
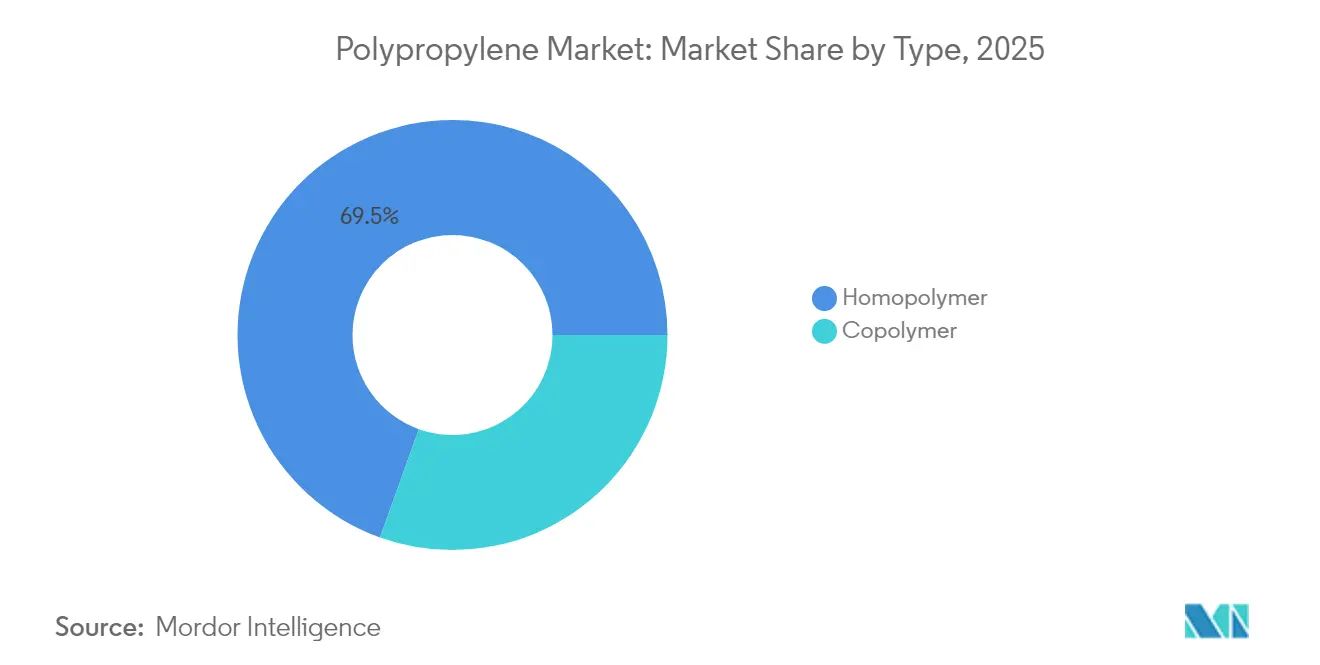
- Nach Typ hielt Homopolymer im Jahr 2026 einen Marktanteil von 69,65 % am Polypropylen-Markt und ist das am schnellsten wachsende Segment mit einem CAGR von 5,32 % im Zeitraum 2027–2032.
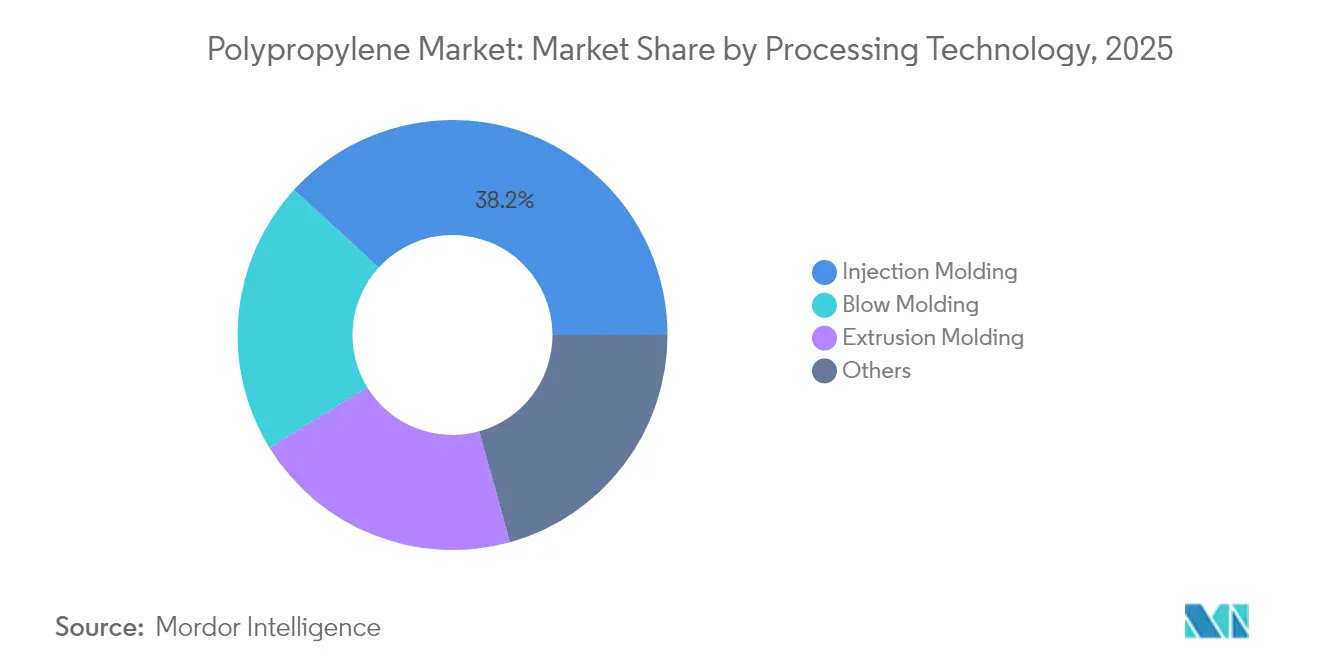
- Unter den Verarbeitungstechnologien entfiel auf das Spritzgießen im Jahr 2026 ein Anteil von 38,29 % am Polypropylen-Marktvolumen und es ist das am schnellsten wachsende Segment mit einem CAGR von 5,38 % für 2027–2032.
- Unter den Endverbraucherbranchen hielt Verpackung im Jahr 2026 einen Polypropylen-Marktanteil von 51,06 %, während die Automobilindustrie mit einem CAGR von 5,68 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment ist.
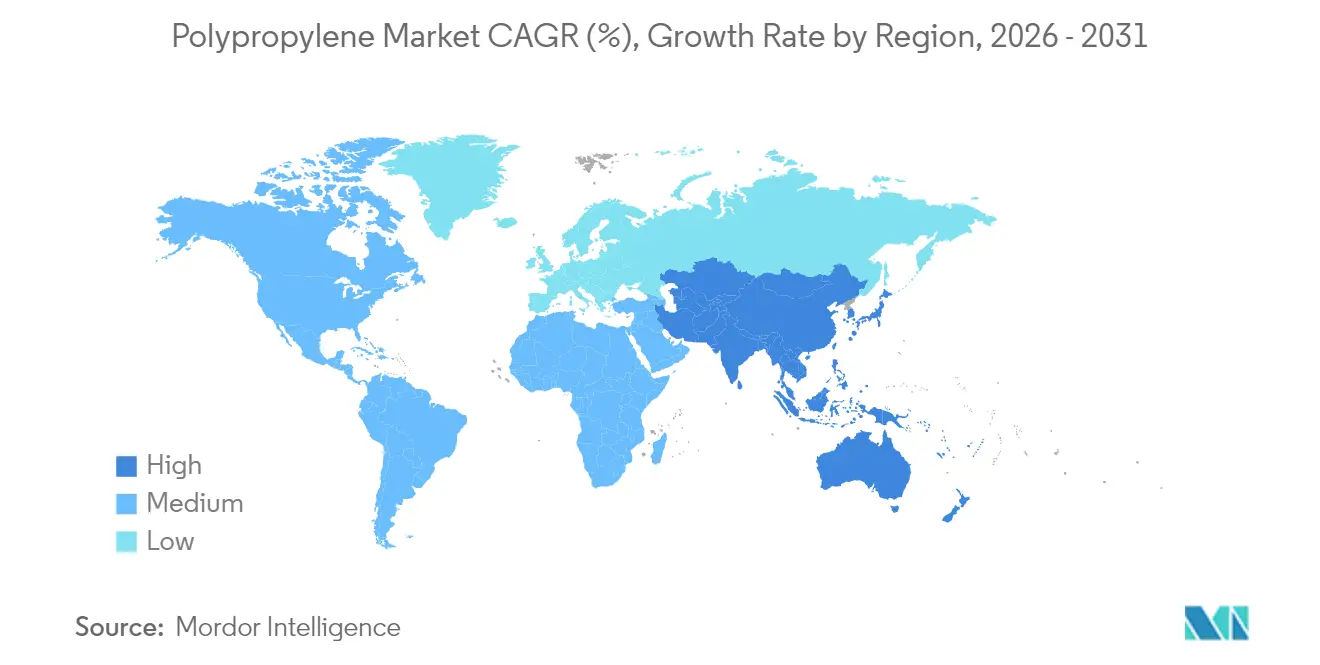
- Geografisch hielt Asien-Pazifik im Jahr 2026 den führenden Anteil von 59,11 % am Markt und ist mit einem CAGR von 5,72 % für 2027–2032 die am schnellsten wachsende Region.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbaudruck in der Automobil- und E-Mobilitätsbranche | +1.4% | Automobilproduktionsregionen Deutschlands | Mittelfristig (2–4 Jahre) |
| Explosionsartig steigende Nachfrage nach Monomaterial-Flexverpackungen | +2.1% | Vereinigtes Königreich und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Kapazitätssurge von Propan-Dehydrierungsanlagen (PDH) zur Senkung der Barkosten | +1.3% | Jubail in Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Hochschmelzfestes PP für geschäumte Anwendungen mit geringer Dichte | +1% | Südkorea und Deutschland | Mittelfristig (2–4 Jahre) |
| Schneller Ausbau von Chemikalien-Recycling-Liefervereinbarungen | +0.6% | Präfektur Ibaraki in Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gewichtsreduzierungsdruck in der Automobil- und Elektromobilitätsbranche
Das Design von Innenraumkomponenten bietet Polypropylen-Lieferanten eine Möglichkeit, dem an anderer Stelle im Fahrzeug hinzugefügten Gewicht entgegenzuwirken. Im Mai 2025 erklärte Porsche Engineering, dass Sicherheitstechnologie, Elektronik und Komfortanforderungen tendenziell das Fahrzeuggewicht erhöhten. Das Unternehmen stellte außerdem fest, dass Elektrofahrzeuge in der Regel schwerer als Fahrzeuge mit Verbrennungsmotor seien, was den Fall für den Leichtbau stärke. Das Unternehmen beschrieb PP als ein Material, das in den meisten Fahrzeuginnenräumen zur Gewichtsreduzierung eingesetzt wird. Schwerere Elektrofahrzeuge stärken die ingenieurtechnische Argumentation für Gewichtseinsparungen im Innenraum und verschaffen PP-Lieferanten eine etablierte Anwendung, durch die sie diesen Bedarf decken und das Wachstum in der Polypropylen-Industrie unterstützen können.
Explodierende Nachfrage nach Monomaterial-Flexibelverpackungen
Monomaterial-Flexverpackungen schaffen einen Weg für die Polypropylen-Nachfrage, wenn eine Marke eine Beutelspezifikation über kommerzielle Einzelhandelskanäle einführt. Im Jahr 2025 brachte Mars Mono-PP-Beutel für WHISKAS Nassfutter für Katzen auf den Markt, zunächst für die Tasty Mix Country Collection 12er-Packung. Der Rollout wurde über alle britischen Einzelhändler und Rewe-Supermärkte in Deutschland angeboten. Dieses Vertriebsmuster verleiht der Verpackungsänderung eine kommerzielle Anwendung über mehrere Einzelhandelskanäle hinweg und verbindet die Verwendung des Harzes mit einem wiederholbaren Markenverpackungsformat. Für PP-Lieferanten und Beutelverarbeiter kann die Gewinnung einer solchen Spezifikation die Materialentwicklung mit der laufenden Verpackungsproduktion in mehr als einem nationalen Einzelhandelssystem verbinden und so das Wachstum in der Polypropylen-Industrie unterstützen.
Kapazitätssurge von Propan-Dehydrierungsanlagen (PDH) zur Senkung der Barkosten
PP-Verarbeiter erhalten durch eine neue saudische Produktionsplattform eine zusätzliche potenzielle Harzquelle. Das Gemeinschaftsunternehmen Advanced Polyolefins Industry Company, oder APOC, nahm seinen Jubail-Komplex in Saudi-Arabien am 14. Juli 2025 in Betrieb. Seine PDH-Anlage hat eine Nennkapazität für Propylen von 843.000 Tonnen pro Jahr. Die 2 PP-Anlagen des Komplexes haben eine kombinierte Nennkapazität von 800.000 Tonnen pro Jahr. Diese vergleichbaren Größenordnungen verleihen dem Projekt eine substanzielle zweckgebundene Propylenbasis neben seiner Harzfertigungskapazität.
Hochschmelzfestigkeits-PP ermöglicht geschäumte Anwendungen mit geringer Dichte
Eine mikrowellengeeignete Instant-Nudelschüssel veranschaulicht, wie hochschmelzfestes (HMS) PP eine funktionale Verpackungsanwendung erschließen kann. Im Mai 2026 entwickelten Borouge International und das südkoreanische Unternehmen Amylum Systems Korea eine isolierte Schüssel aus monomaterialem Polypropylen-Schaum für die Mikrowellenerwärmung.[1] Sie wählten Daploy WB140HMS, dessen Eigenschaften eine kontrollierte mikrozelluläre Struktur und eine feinzellige Schaumfolie ermöglichten, die den Anforderungen der Schüssel entsprach. Der CEO von Amylum erklärte, die Partner hätten die Lösung erfolgreich zur Marktreife gebracht. Amylum strebte Mikrowellenleistung und verbesserte Recyclingfähigkeit in einer einzigen Monomaterial-Schüssel an, sodass HMS PP die Nachfrage erschließt, indem es Isolierung mit einem Einpolymersystem verbindet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit von Hochleistungs-Ersatzharzen (PE, PET, ABS) | -0.5% | Schweden und andere EU-Länder | Mittelfristig (2–4 Jahre) |
| Rohöl- und Propylenpreisvolatilität, die die Verarbeitungsmargen belastet | -0.6% | Europäische Polypropylen-Verarbeitungsregionen | Kurzfristig (≤ 2 Jahre) |
| EU-Kunststoffsteuer, die Verarbeiter in Richtung Mono-PE-Laminate lenkt | -0.2% | Spaniens Verpackungssteuergebiet | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit von Hochleistungs-Ersatzharzen (PE, PET, ABS)
Ersatzharze schränken Polypropylen ein, wenn die Leistung einer Komponente und die Wirtschaftlichkeit des Gesamtpakets ein anderes Material begünstigen. Emballators Zeitplan für 2025 sah eine Umstellung mehrerer Verschlüsse von Polypropylen auf Polyethylen vor, mit der Begründung niedrigerer Verpackungsgebühren sowie verbesserter Recyclingfähigkeit und Verschlussleistung. Das Unternehmen verband PE-Verschlüsse auf PE-Flaschen und -Kanistern mit einer besseren Klassifizierung und reduzierten Gebühren im Vergleich zu PP-Verschlüssen auf PE-Verpackungen. Es identifizierte auch gebrochene Scharniere und Schließschwierigkeiten als Probleme, die das Verschlussneuentwurf beheben könnte. Diese kombinierten Anreize machen die Substitution zu einer kommerziellen Entscheidung auf Paketebene, die PP-Verschlussanwendungen der Verdrängung aussetzt, selbst wenn das Harz die grundlegende Funktion der ursprünglichen Komponente erfüllen kann.
Rohöl- und Propylenpreisvolatilität, die Verarbeitungsmargen belastet
Verarbeiter in der Polypropylen-Industrie sehen sich einer Nachfragebeschränkung gegenüber, wenn höhere Produktionskosten die Erhöhungen übersteigen, die ihre Kunden für Fertigprodukte akzeptieren. Im Mai 2026 hatten viele europäische Polypropylen-Verarbeiter Schwierigkeiten, starke Kostensteigerungen an die Kunden weiterzugeben, und die daraus resultierende Kaufzurückhaltung dämpfte die Nachfrage. Die geringe Anzahl von Produktionstagen im Mai trug ebenfalls zur Nachfrageschwäche bei und verstärkte die kommerzielle Schwierigkeit, höhere Kosten über den Umsatz zu decken. Die Vertragspreise für den Vorläufer Propylen stiegen vier aufeinanderfolgende Monate lang, bevor sie nach unten angepasst wurden. Für betroffene Verarbeiter birgt eine Erhöhung der Verkaufspreise das Risiko, Aufträge zu verlieren, während das Absorbieren der Erhöhungen die Konversionskosten ungedeckt lässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Homopolymer-Handel schafft Skaleneffekte, während Copolymer Druckrohrleitungen bedientHomopolymer hatte im Jahr 2026 einen Anteil von 69,65 % am Polypropylen-Marktvolumen und ist das am schnellsten wachsende Segment mit einem für 2027–2032 prognostizierten CAGR von 5,32 %. International Trader Publications (ITP) schätzte den globalen Homopolymer-Handel im Jahr 2025 auf 22,7 Millionen Tonnen, ein Anstieg von 4 % gegenüber 2024, unter Verwendung eines Indikators, der Importe, Exporte und den intraregionalen Handel umfasst. Die Homopolymer-Exporte aus dem Nahen Osten beliefen sich im Jahr 2025 auf 5,5 Millionen Tonnen, fast die Hälfte der weltweiten Exporte von 11,5 Millionen Tonnen. Dieses Handelsvolumen verschafft Homopolymer-Lieferanten einen erheblichen grenzüberschreitenden Vertriebskanal, bei dem die Beteiligung des Nahen Ostens den Wettbewerb um Exportkäufer kommerziell bedeutsam macht.
Copolymer hat eine Hochtemperatur-Druckrohranwendung durch random copolymerisiertes Polypropylen, bekannt als PP-R, in der Sanitär- und Hydronik-Heizungs- und Kühltechnik. In Leitlinien zu gemischten Kupfer/PP-R-Sanitäranlagen empfiehlt das Plastics Pipe Institute (PPI), Warmwasser-Zirkulationssysteme bei oder unter 60 °C (140 °F) zu halten, vorbehaltlich von Ausnahmen. Das PPI verknüpft diese Empfehlung mit der Vermeidung von Kupferkorrosion, der Verbesserung der Energieeffizienz und der Reduzierung des Verbrühungsrisikos. Systemdesigner müssen außerdem kurze thermische Desinfektionsausnahmen innerhalb der Rohr- und Komponentenbewertungen beim Betriebsdruck halten, sodass das vollständige gemischte Kupfersystem den Betriebsbereich von PP-R festlegt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verarbeitungstechnologie:
Medizinische Verpackung unterstützt Investitionen in PräzisionsanlagenDas Spritzgießsegment hielt im Jahr 2026 den größten Polypropylen-Marktanteil von 38,29 % und ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,38 % im Zeitraum 2027–2032. Cosmos Machinery Enterprises Limited meldete steigende Verkäufe von PP-Serien-Elektrospritzgießmaschinen, die auf medizinische Verpackungen spezialisiert sind, im Jahr 2025.[2] Das Unternehmen verknüpfte diesen Anstieg mit kontinuierlichen Verbesserungen bei der Präzision und Stabilität der Geräte. Die Abstimmung von Harzqualitäten auf diese PP-spezifischen Maschinen für medizinische Verpackungen bietet Lieferanten einen Weg zu Verarbeitern, die in Gerätepräzision und -stabilität investieren.
Das Extrusionsformen hat eine eigenständige Rolle bei der Filmproduktion, die durch die Investition von Fernholz Verpackungen in Schkopau, Deutschland, veranschaulicht wird. Im März 2026 meldete der Verarbeiter die Inbetriebnahme eines Extruders, der sowohl für Polypropylen- als auch für Polystyrolfolien ausgelegt ist. Die spezifizierten Foliendicken des Systems reichten von 200 bis 2.000 Mikrometern, mit Breiten von 200 bis 1.200 Millimetern. Diese Kombination aus Polymer- und Dimensionsflexibilität ermöglicht es dem Gerät, unterschiedliche Folienanforderungen zu erfüllen und dem Verarbeiter Optionen bei seinem Produktionsmix zu geben. Gemeinsame PP- und Polystyrolausrüstung macht die Foliennachfrage an demselben Produktionsanlagegut wettbewerbsfähig, anstatt dessen Kapazität für PP zu reservieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Verpackung verankert das Volumen, während Automobilverbindungen voranschreitenVerpackung repräsentierte im Jahr 2026 mit 51,06 % den größten Polypropylen-Marktanteil. Im März 2025 unterzeichnete Gulf Packaging Industries Co. Verträge für 2 biaxial orientierte Polypropylen (BOPP)-Folienlinien. Die Linien sollten 2026 und 2027 die Produktion aufnehmen und die jährliche BOPP-Kapazität von 183.000 auf etwa 318.000 Tonnen erhöhen. Der Folienproduzent beliefert Verpackungsverarbeiter und positioniert diese Investition vorgelagert zur Fertigung von Fertigverpackungen. Die vertraglich vereinbarte Erweiterung der Folienlinien bietet einen Weg zu zusätzlicher Verpackungsharznachfrage, wobei die Produktionsstarts 2026 und 2027 bestimmen, wann diese Kapazität PP verbrauchen könnte.
Automobil ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,68 % im Zeitraum 2027–2032. Am 7. Juli 2026 meldete MATERI'ACT, dass seine PP-basierte IniCycled-P-Verbindung in der Serienproduktion für das Renault Master-Armaturenbrett eingesetzt wurde.[3] Für dieses Programm erklärte MATERI'ACT, dass die Verbindung mit dem Standard-Spritzguss kompatibel sei und keine Anlagenänderungen oder Prozessanpassungen erfordere. MATERI'ACT entwickelte das Material für Renault für sichtbare Anwendungen. Die Kompatibilität mit dem Standard-Spritzguss reduziert die für dieses Armaturenbrettmaterial erforderlichen Fertigungsänderungen und macht die Verbindung selbst zur Hauptänderung in Renaults bestehendem Prozess.
Geografische Analyse
Asien-Pazifik Polypropylen-Markt
Asien-Pazifik, die größte Region, hielt im Jahr 2026 einen Anteil von 59,11 % an der Polypropylen-Marktgröße und ist die am schnellsten wachsende Region, mit einem für 2027–2032 prognostizierten CAGR von 5,72 %. Der scheinbare PP-Verbrauch des chinesischen Festlands erreichte im Jahr 2025 39,83 Millionen Tonnen, verglichen mit 35,99 Millionen Tonnen im Jahr 2024, ein Anstieg von 10,7 %. Viva Energy stellt Polypropylen-Harz aus Propylen-Einsatzstoffen in seinem Viva Energy Hub in Geelong her. Der Cilegon-Komplex von PT LOTTE Chemical Indonesia, der im Mai 2025 fertiggestellt wurde, nahm am 15. Oktober 2025 den kommerziellen Betrieb mit einer jährlichen PP-Kapazität von 350.000 Tonnen auf. Chinas Verbrauchssteigerung schafft eine Verkaufschance für Harzlieferanten, die das Nachfragewachstum innerhalb des Asien-Pazifik-Raums bedienen.
Die etablierte Produktionsbasis Nordamerikas umfasst Braskem's US-Werke, die im Jahr 2025 1,55 Millionen Tonnen PP produzierten. Für Verarbeiter bietet die lokale Polymerproduktion eine kommerzielle Alternative zur Versorgung aus Regionen außerhalb des Gebiets. In Europa produzierte Braskem's deutsches Werk im Jahr 2025 410.000 Tonnen PP. Am 28. September 2026 nahm Borouge International den kommerziellen Betrieb seiner Spezialcompoundieranlage in Schwechat, Österreich, auf und kombiniert PP-Harz mit recyceltem PP und Leistungsadditiven. In Schwechat versorgt das Compoundieren europäische Verarbeiter mit Formulierungen mit Recyclinganteil und platziert die anwendungsspezifische Materialaufbereitung innerhalb der Fertigungsbasis der Region.
Südamerikas inländischer Vertriebskanal umfasst Braskem's Brasilien-Segment, das im Jahr 2025 1,12 Millionen Tonnen PP im Inland verkaufte. In Chile produziert Petroquim PP-Homopolymere in Hualpén für Verpackungs-, Agrarwirtschafts-, Möbel- und Fischereiwendungen. Die Region Naher Osten und Afrika umfasst Saudi-Arabiens Rohrleitungsanwendungskanal, wo SABIC im Januar 2025 das statistisch-copolymere VESTOLEN P9421 mit Al Koblan Thermopipe Factory Co. einsetzte. In Oman produzierte die OQ Group-Tochter OQ Refineries and Petroleum Industries im Jahr 2025 317.000 Tonnen PP in ihren PP1- und PP2-Anlagen, die höchste Jahresproduktion seit der Inbetriebnahme. Braskem's brasilianische Inlandsverkäufe und Petroquims chilenische Produktion veranschaulichen den Harzzugang, während Omans Rekordproduktion und SABICs saudische Einführung den Produktionsmaßstab von der anwendungsspezifischen Sortenwahl unterscheiden.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines Polypropylen-Verpackungsherstellers verglichen, der als rechtlich verantwortlicher Produzent für abgedeckte Produkte handelt. Produktdesignkontrollen und erweiterte Herstellerverantwortung (EPR) schaffen unterschiedliche Kombinationen aus Registrierungs-, Finanzierungs-, Berichterstattungs- und Materialmanagementverpflichtungen. Die Spalte Vereinigte Staaten deckt Kaliforniens SB 54-Rahmen ab, dessen abgedeckte Kategorien PP-Verpackungen und Einweg-Lebensmittelservicegeschirr umfassen.
Regulatorische Tabelle
| Entscheidungsfaktor | China | Vereinigte Staaten | Deutschland | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Primäre Behörde | Lokale Marktaufsichtsbehörden für übermäßige Verpackung | California Department of Resources Recycling and Recovery, oder CalRecycle | Zentrale Stelle Verpackungsregister, Produzenten-Registerbehörde | Ministerium für Umwelt und Klimawandel | Ministerium für Forstwirtschaft, Fischerei und Umwelt |
| Wichtige Instrumente oder Ausrichtung | Ökologischer und Umweltkodex, Artikel 973, in Kraft ab 15. August 2026 | California SB 54 dauerhafte Verordnungen, in Kraft ab 1. Mai 2026 | VerpackDG und EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR) Registrierung und Systembeteiligung | Dekret Nr. 12.688; Portaria GM/MMA Nr. 1.778 Berichterstattung und Rückverfolgbarkeit | Identifizierte Verpackungs-EPR-Vorschriften; Recyclinganteilsregeln für inländische Trägertaschen und Flachbeutel, mit zulässigen Ausnahmeanträgen |
| Kommerzielle Auswirkung | Produktbetreiber müssen verbindliche Standards einhalten, die übermäßige Verpackung begrenzen | Gesetzliche Produzenten benötigen einen Circular Action Alliance-Planantrag oder einen unabhängigen Produzentenantrag oder müssen eine Kleinproduzenten-Ausnahme erhalten | Verpackungen, die eine Systembeteiligung erfordern, müssen registriert werden, Recyclingfinanzierung und übereinstimmende Volumenberichte an das System und das LUCID-Verpackungsregister vorlegen | Betroffene Teilnehmer betreiben Rücknahmelogistik und erfüllen anwendbare Materialziele, vorbehaltlich der Dekretbedingungen und Zieljahreanpassungen | Betroffene Produzenten registrieren sich und finanzieren ein genehmigtes System oder richten ihr eigenes ein; nur für den Export bestimmte Produkte und Produzenten sind ausgeschlossen |
| Aktuelle politische Attraktivität | Mittel | Niedrig | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | |||||
Chinas Designstandard-Pflicht und breitere Kodex-Umsetzungsschritte unterstützen die Kontinuität in seinem Verpackungs-Compliance-Pfad. Deutschland fügt ab dem 1. Januar 2028 nach einem Übergang durch 2027 eine Genehmigung für Nicht-System-Verpackungen hinzu, während Kaliforniens Ziel zur Reduzierung von Einwegkunststoffen im Januar 2027 den Druck auf abgedeckte Produkte erhöht. Brasiliens Rückgewinnungs- und anwendbare Recyclinganteilsziele steigen bis 2040, wobei speziell regulierte Verpackungen, einschließlich Lebensmittelverpackungen, von den Recyclinganteilsanforderungen ausgenommen sind. Südafrika kombiniert Verpackungs-EPR-Kosten mit einer Anforderung ab dem 1. Januar 2027 für 100 % Post-Consumer-Rezyklat in abgedeckten Trägertaschen und Flachbeuteln für den Inlandsgebrauch, vorbehaltlich eines Ausnahmeantragswegs.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Propylenversorgung, die Polypropylenproduktion und die Folienverarbeitung und zeigt, wie die Integration die Wertschöpfung über aufeinanderfolgende Vorgänge hinweg verbindet. Im Jahr 2025 wurde HELLENiQ ENERGYs Thessaloniki PP-Werk hauptsächlich mit Propylen aus seiner Aspropyrgos-Raffinerie versorgt, während ein Teil der Harzproduktion seine DIAXON-Einheit in Komotini für BOPP- und Gussfolien speiste. Diese Struktur macht die Zuteilung von Harz zwischen externen Verkäufen und interner Verarbeitung zu einer wirtschaftlichen Entscheidung, die vorgelagerte Operationen mit der nachgelagerten Fertigung verbindet.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Propylenversorgung | Integrierte Raffinerieoperatoren wie HELLENiQ ENERGY | In nachgelagerten Produkterträgen eingebetteter Einsatzstoffwert | Koordination der Raffinerieproduktion mit dem Polymerisationsbedarf | Raffinerieversorgung und Polymerwerk-Betriebspläne aufeinander abstimmen |
| Polypropylenproduktion und -verkauf | Harzproduzenten wie HELLENiQ ENERGY | Polypropylen-Harzverkäufe | Harzmargen durch Überangebot gefährdet | Produktion gegen erzielbare Marge und internen Verarbeitungsbedarf abwägen |
| Folienverarbeitung | Integrierte Folienhersteller wie DIAXON | Wertschöpfung aus verarbeiteten Folienverkäufen | Abstimmung der Harzzuteilung auf BOPP- und Gussfolienprogramme | Harzverfügbarkeit mit jedem Folienproduktionsprogramm koordinieren |
| Quelle: Mordor Intelligence | ||||
HELLENiQ ENERGY verkaufte im Jahr 2025 222.000 Tonnen Polypropylen. In seinem Petrochemiesegment schwächten Überangebote die PP-Margen, und das bereinigte EBITDA sank trotz höherer Verkaufsvolumina in diesem Jahr. Dieser Kontrast macht die Margenerhaltung zum Kernwert der Integration, da ein höherer Durchsatz mit schwächeren Erträgen koexistieren kann.
Wettbewerbslandschaft
Marktkonzentration
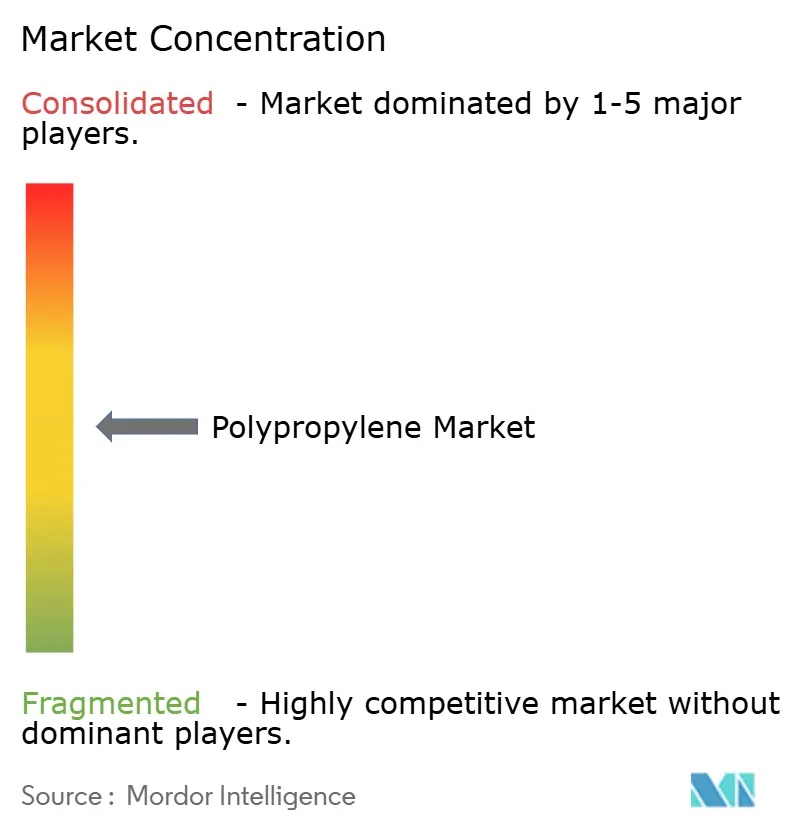
Die Branche verfügt über mehrere große Produzentenplattformen, wobei der Wettbewerb Fertigungsmaßstab und anwendungsspezifische Materialien umfasst. Exxon Mobil Corporation, SABIC, Sinopec und LyondellBasell Industries Holdings B.V. konkurrieren neben Borouge International, das am 31. März 2026 durch eine Kombination einschließlich Borealis AG gegründet wurde. LyondellBasell meldete für das Geschäftsjahr 2025 einen Polypropylen-Umsatz von 5,85 Milliarden USD. Die Europäische Kommission genehmigte AEQUITAs geplante Übernahme von SABIC Europe B.V. am 25. September 2026, die europäische PP-Werke und damit verbundene kommerzielle Funktionen im Rahmen von SABICs Verkaufsvereinbarung vom Januar abdeckt. Nach Abschluss würde AEQUITA die PP-Werke in Gelsenkirchen und Geleen sowie kommerzielle Funktionen für europäische Verarbeiter kontrollieren, während SABIC weiterhin Exporte aus dem Nahen Osten nach Europa und Amerika plante.
Im Jahr 2025 nahm Exxon Mobil Corporation seinen Huizhou-Komplex in China in Betrieb, mit 3 Polyethylen- und 2 Polypropylenlinien, die eine kombinierte Kapazität von über 2,5 Millionen Tonnen pro Jahr bieten. Das Unternehmen positionierte diesen Fertigungsstandort, um die chinesische Inlandsnachfrage zu bedienen, die durch Importe gedeckt wurde. Die Inbetriebnahme bietet Verarbeitern eine weitere Fertigungsoption innerhalb Chinas und setzt externe Lieferanten dem Wettbewerb durch neue lokale Kapazitäten aus. Da der Komplex auf Nachfrage abzielt, die durch Importe gedeckt wird, besteht sein kommerzieller Test darin, ob chinesische Verarbeiter seine Hochleistungssorten anstelle von importierten auswählen.
Borouge meldete im Geschäftsjahr 2025 eine PP-Preisprämie von 134 USD pro Tonne gegenüber Branchenbenchmarks, vor der Kombination, die Borouge International bildete. Genox LyondellBasell New Material Co., Ltd. (GXLYB) ist ein Recycling-Gemeinschaftsunternehmen zwischen LyondellBasell und Genox Recycling. Am 28. April 2025 erteilte die US-amerikanische Food and Drug Administration (FDA) dem Gemeinschaftsunternehmen einen Unbedenklichkeitsbrief für recyceltes PP-Verfahren. Der Brief deckt Lebensmittelartikel des Typs VIII unter den Verwendungsbedingungen E bis G ab, wobei Einsatzstoffe für Lebensmittelkontaktartikel und alle anwendbaren Genehmigungen erforderlich sind. Die Hochpreispositionierung unterstützt Borouge's gemeldete Prämie, während GXLYBs bedingte Prozessakzeptanz die Anwendungseignung zu einer separaten Differenzierungsgrundlage für recyceltes PP macht.
Branchenführer im Polypropylen Markt
-
Exxon Mobil Corporation
-
SABIC
-
Sinopec
-
LyondellBasell Industries Holdings B.V.
-
Borealis AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polypropylen-Markt Unternehmen in diesem Bericht
- Borealis AG
- Braskem
- China National Petroleum Corporation
- Ducor Petrochemicals
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- Hanwha TotalEnergies Petrochemical Co., Ltd.
- HMC Polymers Company Limited
- INEOS
- LG Chem
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals Inc.
- OQ SAOC
- PJSC SIBUR Holding
- Reliance Industries Limited
- SABIC
- Sinopec
- Sumitomo Chemical Co. Ltd.
- TotalEnergies
- Trinseo PLC
- Vioneo
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Recycling-PP-Versorgungswege für EU-Verpackungshersteller und chinesische Automobil- und Nicht-Lebensmittelkontakt-Verpackungskäufer. EU-Verpackungsregeln schaffen eine voraussichtliche obligatorische Recyclinganteilsanforderung, während Chinas Aktionsplan vom Dezember 2025 die Verwendung von Recyclingkunststoffen in bestimmten Anwendungen förderte. Die kommerzielle Öffnung liegt darin, recyceltes PP für die Materialanforderungen dieser Käufer geeignet zu machen, wobei die Politik einen Grund bietet, Anwendungen zu entwickeln und die Versorgung zu qualifizieren.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Recyceltes PP für förderfähige EU-Verpackungen | Abgedeckte Kunststoffteile unterliegen ab dem 1. Januar 2030 oder 3 Jahre nach Inkrafttreten des Durchführungsakts, je nachdem, was später eintritt, einem Mindestanteil von 35 % Post-Consumer-Rezyklat | EU-Verpackungsverarbeiter außerhalb kontaktsensitiver und Einweg-Getränkeflaschen-Kategorien, vorbehaltlich der Ausnahmen gemäß Artikel 7 | Recyceltes PP qualifizieren und Berechnungen nach Verpackungstyp und -format, gemittelt pro Werk und Jahr, unterstützen | Konsistente Materialeigenschaften über qualifizierende Post-Consumer-Einsatzstoffe hinweg | Integra Plastics innerhalb von Borealis, Teil von Borouge International |
| Recycelte PP-Verbindungen für Fahrzeugverkleidungen | Chinas Plan vom Dezember 2025 förderte Recyclingkunststoffe in Innen- und Außenbereichen | Chinesische Automobilhersteller und Innen-/Außenkomponentenhersteller | Verbindungen entwickeln, die Komponentenleistung, Gefahrstoffkontrollen und Recyclinganforderungen erfüllen | Erfüllung der kombinierten technischen und materialkontrollbezogenen Anforderungen der Komponente | Recycelte PP-Einsatzstofflieferanten wie GXLYB, das Gemeinschaftsunternehmen von LyondellBasell und Genox Recycling |
| Recyceltes PP für Nicht-Lebensmittelverpackungen | Chinas Plan vom Dezember 2025 förderte die Verwendung von Recyclingkunststoffen in Nicht-Lebensmittelkontakt-Verpackungen | Hersteller von förderfähigen Verpackungsbeuteln und anderen Nicht-Lebensmittelkontakt-Formaten | PP-kompatible Formate mit recyceltem Material anvisieren, das ihren Verarbeitungsanforderungen entspricht | Abstimmung der Recycling-Einsatzstoffeigenschaften auf das ausgewählte Verpackungsformat | Recycelte PP-Verarbeiter wie GXLYB |
| Quelle: Mordor Intelligence | |||||
Im März 2026 berichtete Borealis, dass seine Integra Plastics-Anlage in Bulgarien Post-Consumer-Abfälle in recycelte PP-Granulate umwandelt und eine Kapazität von 20.000 Tonnen pro Jahr hat. Dies bietet eine PP-spezifische Versorgungskapazität für die Verfolgung von Verpackungsanwendungen vor dem EU-Recyclinganteilsminimum, das frühestens 2030 beginnt. Für Verarbeiter, die abgedeckte PP-Verpackungen für die EU herstellen, besteht die Öffnung in recycelten Granulaten, die Verarbeitungsanforderungen erfüllen und förderfähigen Post-Consumer-Inhalt für die Kunststoffteile der Verpackung liefern.
Neueste Industrielle Entwicklungen in Polypropylen-Markt
- Sep 2026: Borouge International nahm den kommerziellen Betrieb seiner Spezial-Polypropylen-Compoundieranlage in Schwechat, Österreich, auf und kombiniert PP-Harz mit recyceltem PP und leistungssteigernden Additiven.
- Sep 2026: Die Europäische Kommission genehmigte AEQUITAs geplante Übernahme von SABIC Europe B.V., eine regionale Transaktion mit europäischen petrochemischen und Polymeranlagen einschließlich PP-Werken.
- Sep 2026: PJSC SIBUR Holding begann mit der Inbetriebnahme der Hauptausrüstung für seinen DGP-2-Polypropylen-Komplex bei seiner hundertprozentigen Tochtergesellschaft ZapSibNeftekhim in Tobolsk, Russland, mit geplanter Produktion für 2027.
Polypropylen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Polypropylen-Markt misst das jährliche Volumen von Polypropylen-Harz, das weltweit an Verarbeiter für die Verarbeitung zu Kunststoffprodukten verkauft wird. Die Gesamtmenge wird nach Harztyp, Verarbeitungstechnologie, Endverbraucherbranche und Region klassifiziert und in Tonnen angegeben.
Ausschlüsse aus dem Umfang: Propylenmonomer und andere separat verkaufte Einsatzstoffe, aus Polypropylen hergestellte Fertigprodukte, Polyethylen, Polyethylenterephthalat, Acrylnitril-Butadien-Styrol und andere Nicht-Polypropylen-Harze sowie separat verkaufte Verarbeitungsdienstleistungen, Additive und Umwandlungsanlagen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Homopolymer
- Copolymer
- Nach Verarbeitungstechnologie
- Spritzguss
- Blasformen
- Extrusionsformen
- Sonstige
- Nach Endverbraucherbranche
- Verpackung
- Automobilindustrie
- Verbraucherprodukte
- Elektro und Elektronik
- Sonstige
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Nordische Länder
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie die jährlichen Kunststoffdaten von Plastics Europe, die Comtrade-Datenbank der Vereinten Nationen, der Kunststoffindustrie-Statusbericht des Branchenverbands B und die Statistiken des internationalen Warenhandels von Eurostat helfen dabei, den globalen Polymerproduktionskontext, einen veröffentlichten Polypropylen-Nachfrageindikator und Handelsströme nach Produkt und Partnerland zu ermitteln. Diese Quellen werden zusammen mit nationalen Statistiken und relevantem technischen und regulatorischen Material gelesen, um zu überprüfen, wie Polypropylen von der Harzproduktion in die Verarbeitung und Endverwendung gelangt.
Jährliche Unternehmensberichte, regulatorische Einreichungen, Investorenmaterialien und seriöse Branchenpresse liefern zusätzliche Belege zu Produktionskapazitäten, Betriebsbedingungen, Preisen, geplanten Projekten und Anwendungsänderungen. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Polypropylen-Produzenten, Verarbeitern, Distributoren und Harzkäufern würden die Sekundärbefunde zu Nachfrage, Produktmix, Verarbeitungswegen, regionalen Bedingungen, Preisgestaltung und angekündigten Kapazitäten testen. Analysten würden die Aussagen der Befragten nutzen, um Lücken oder widersprüchliche Signale zu klären, und diese Erkenntnisse dann mit Handels-, Produktions- und Unternehmensangaben vergleichen, bevor eine Schätzung aufgenommen wird.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 20 % | APAC: 45 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 30 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 50 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt das globale jährliche Harzvolumen beim ersten Verkauf des Produzenten an einen Verarbeiter und überprüft die Gesamtmenge anhand von Nachfrage- und Handelsindikatoren. Eine Top-down-Schätzung verwendet Polypropylen-Produktion und Scheinbedarf, Nettoimporte und -exporte von Polypropylen in Primärform, Produzentenkapazität und Auslastungsraten sowie die Mischung aus Homopolymer und Copolymer über Verarbeitungswege und Endverwendungen hinweg. Diese Indikatoren verankern die Gesamtmenge und helfen dabei, Segment- und Regionalanteile aus dokumentierten Produktions-, Handels- und Anwendungsmustern zu entwickeln. Selektive Lieferanten- und Kanalprüfungen, einschließlich des stichprobenartigen durchschnittlichen Verkaufspreises multipliziert mit dem Volumen, wo geeignet, testen die resultierenden Gesamtmengen.
Eine multivariate Regression kann die historische Nachfrage mit der Verarbeiterproduktion, der Industrieaktivität, der Verpackungs- und Fahrzeugproduktion, der Einsatzstoffökonomie und Kapazitätserweiterungen in Beziehung setzen, während Szenarioanalysen das Timing wichtiger Projekte und regionale Wachstumsunterschiede testen. Prognosen werden in Tonnen über die Typ-, Verarbeitungs-, Endverwendungs- und Regionalschnitte des Berichts ausgedrückt. Analysten vergleichen Prognosen auf Variablenebene mit Interviewbelegen und unabhängigen Marktsignalen, untersuchen Lücken und verwenden dokumentierte Annahmen oder Bandbreiten, wenn einem Treiber eine konsistente Zeitreihe fehlt. Selektive Bottom-up-Prüfungen werden mit der Top-down-Gesamtmenge abgeglichen, anstatt als separates vollständiges Marktmodell behandelt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Produzentenoutput, Scheinbedarf, Handelsströme, Unternehmensangaben und nachfrageseitige Indikatoren und überprüfen dann Gesamtmengen und Segmentanteile auf unerklärliche Veränderungen, Inkonsistenzen oder Ausreißer. Sie verfolgen Abweichungen auf Quellenabdeckung, Timing, Einheiten oder Marktereignisse zurück, dokumentieren die Lösung und nehmen erneut Kontakt zu relevanten Befragten auf, wenn ein wesentlicher Widerspruch oder eine neu angekündigte Kapazitätsänderung die Schätzung verändern könnte. Ein zweiter Analyst überprüft die Berechnungen und den Quellennachweis vor der Freigabe. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen aktualisiert und erhält vor der Lieferung eine neue Quellen- und Berechnungsüberprüfung.
Vergleich der Polypropylen-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Polypropylen-Markt misst das jährliche Volumen von Polypropylen-Harz, das weltweit an Verarbeiter für die Verarbeitung zu Kunststoffprodukten verkauft wird.
Zu den wesentlichen Unterschiedstreibern zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Das Modell schätzt das globale jährliche Harzvolumen beim ersten Verkauf des Produzenten an einen Verarbeiter und überprüft die Gesamtmenge anhand von Nachfrage- und Handelsindikatoren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 108,3 Millionen Tonnen (2027) | |
| Global Consultancy A | 90,32 Millionen Tonnen (2024) | Auf Basis des Jahres 2024 liegt diese Schätzung 16,6 % unter dem Wert dieses Berichts für 2027 von 108,3 Millionen Tonnen, 3 Jahre später. Die Schätzung verwendet eine globale Marktvolumenbasis für 2024 und prognostiziert das Wachstum nach diesem Jahr. |
| Industry Association B | 86,8 Millionen Tonnen (2024) | Auf Basis des Jahres 2024 liegt diese Schätzung 19,9 % unter dem Wert dieses Berichts für 2027 von 108,3 Millionen Tonnen, 3 Jahre später. Der Bericht misst die globale Nachfrage im Jahr 2024 und prognostiziert das Nachfragewachstum bis 2030. |
Die Analysten von Mordor Intelligence triangulieren Produzentenoutput, Scheinbedarf, Handelsströme, Unternehmensangaben und nachfrageseitige Indikatoren und überprüfen dann Gesamtmengen und Segmentanteile auf unerklärliche Veränderungen, Inkonsistenzen oder Ausreißer.
Wesentliche im Bericht beantwortete Fragen
Wie groß ist die prognostizierte Polypropylen-Marktgröße?
Die Größe wird voraussichtlich bis 2032 von 108,3 Millionen Tonnen im Jahr 2027 auf 139,2 Millionen Tonnen anwachsen, mit einem CAGR von 5,14 % im Zeitraum 2027–2032.
Was stützt die Nachfrage nach Polypropylen?
Die Nachfrage profitiert von der Fahrzeuggewichtsreduzierung und Monomaterial-Beuteln. Mars' Einführung im Jahr 2025 umfasste zunächst WHISKAS Tasty Mix Country Collection 12er-Packungen im Vereinigten Königreich und in Rewe-Filialen in Deutschland.
Welcher Polypropylen-Typ hat den größten Marktanteil?
Homopolymer hielt im Jahr 2026 69,65 % des Marktes und ist der am schnellsten wachsende Typ, mit einem prognostizierten CAGR von 5,32 % für 2027–2032.
Welche Unternehmen sind wichtige Polypropylen-Lieferanten?
Exxon Mobil Corporation, SABIC, Sinopec, LyondellBasell Industries Holdings B.V. und Borouge International sind wichtige Lieferanten. Borealis AG ist nach der Kombination vom März 2026 innerhalb von Borouge International vertreten.
Was könnte den Ausblick für Polypropylen-Verarbeiter einschränken?
Im Mai 2026 hatten viele europäische PP-Verarbeiter Schwierigkeiten, starke Kostensteigerungen an Kunden weiterzugeben, und die daraus resultierende Kaufzurückhaltung dämpfte die Nachfrage. Die geringe Anzahl von Produktionstagen im Mai dämpfte die Nachfrage ebenfalls.
Welche Region führt die Polypropylen-Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 59,11 % und wird voraussichtlich die am schnellsten wachsende Region sein, mit einem CAGR von 5,72 % im Zeitraum 2027–2032.