
Marktgröße und Marktanteil für professionelle Lautsprecher
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
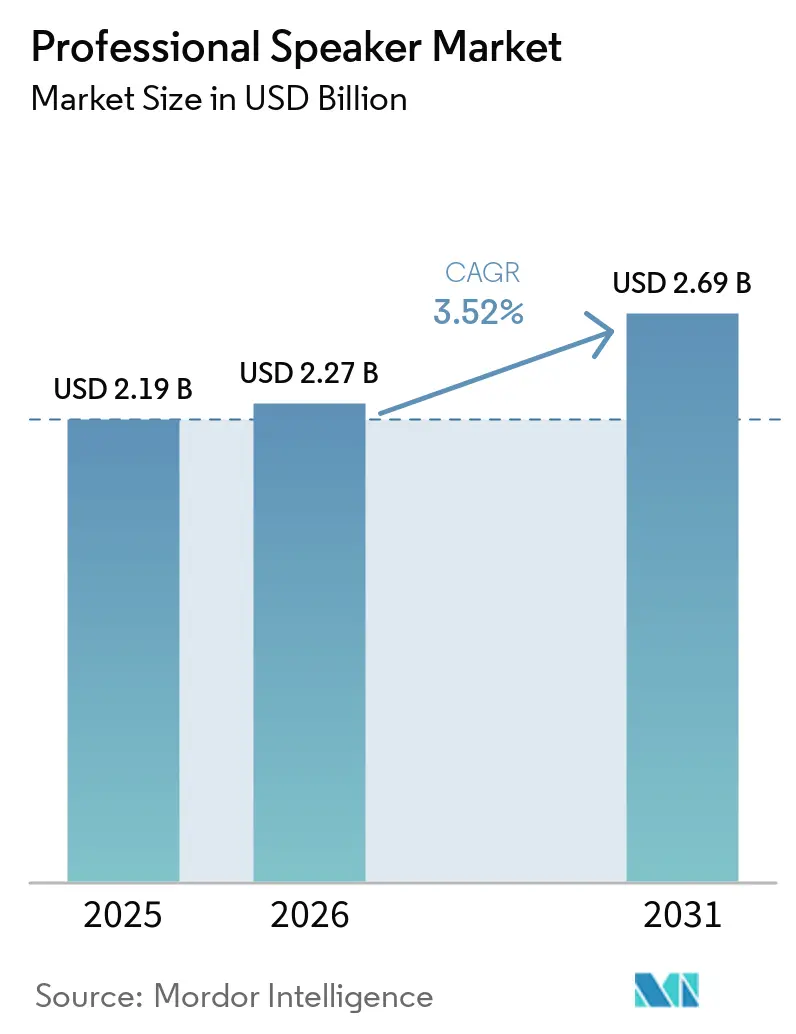
| Marktgröße (2026) | 2.27 Milliarden US-Dollar |
| Marktgröße (2031) | 2.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für professionelle Lautsprecher von Mordor Intelligence
Die Marktgröße für professionelle Lautsprecher wurde im Jahr 2025 auf USD 2,19 Milliarden bewertet und soll von USD 2,27 Milliarden im Jahr 2026 auf USD 2,69 Milliarden bis 2031 wachsen, bei einer CAGR von 3,52 % während des Prognosezeitraums (2026–2031). Das Wachstum bleibt moderat, da reife Unternehmens- und Touringsegmente in Nordamerika und Europa den stärkeren Schwung im asiatisch-pazifischen Raum und im Nahen Osten ausgleichen. Große Unternehmen erneuern weiterhin ihre Hybrid-Besprechungsräume und treiben die Nachfrage nach integrierten vernetzten Lautsprechern an, die Installation und Fernverwaltung vereinfachen. Veranstaltungsbetreiber priorisieren präzisionsgesteuerte Schallausbreitung, um strengeren Lärmvorschriften zu entsprechen, was Möglichkeiten für Kardioid- und Strahlsteuerungsdesigns schafft. Gleichzeitig veranlasst die Unsicherheit in der Lieferkette für Neodym-Magnete zu vertikal integrierten Beschaffungsstrategien, während KI-gestützte Verarbeitung als Premium-Differenzierungsmerkmal in immersiven Anwendungen und E-Sport-Anwendungen entsteht.
Wichtigste Erkenntnisse des Berichts
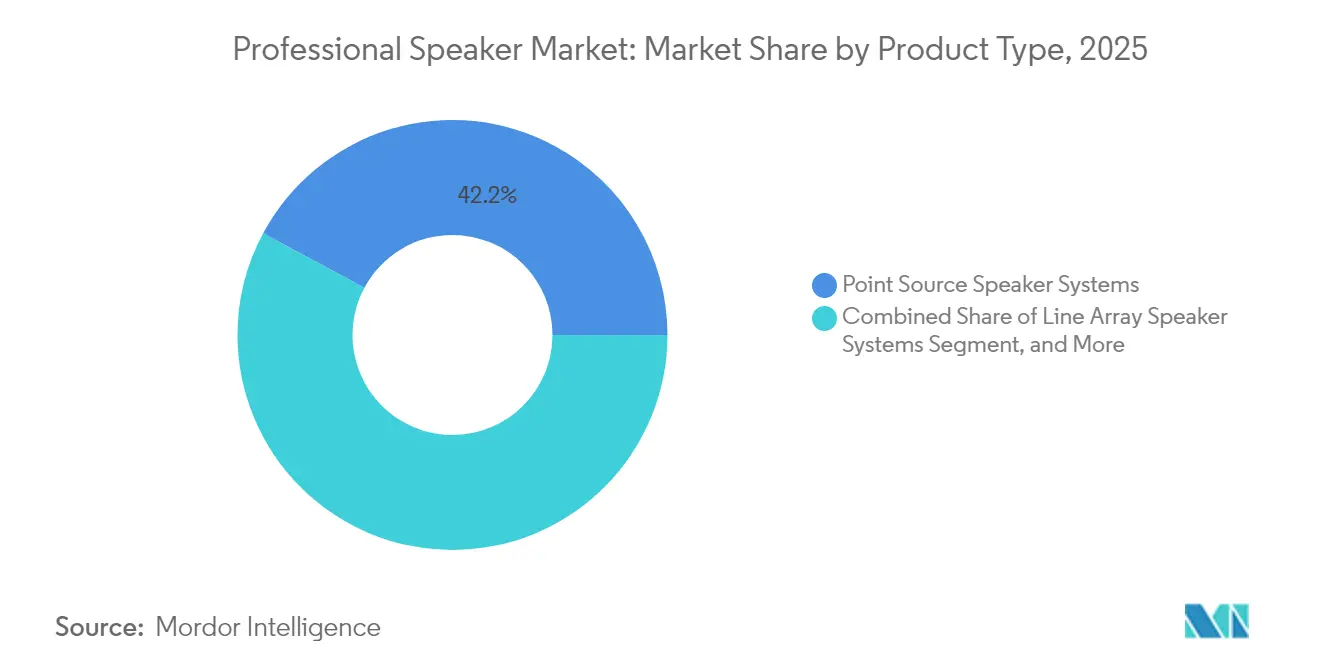
- Nach Produkttyp führten Zeilenarray-Lautsprechersysteme im Jahr 2025 mit einem Umsatzanteil von 57,85 % am Markt für professionelle Lautsprecher; Subwoofer sollen bis 2031 mit einer CAGR von 4,12 % wachsen.
- Nach Verstärkungsmethode hielten aktive Lautsprechersysteme im Jahr 2025 einen Marktanteil von 67,55 % am Markt für professionelle Lautsprecher; dasselbe Segment soll bis 2031 mit einer CAGR von 3,63 % wachsen.
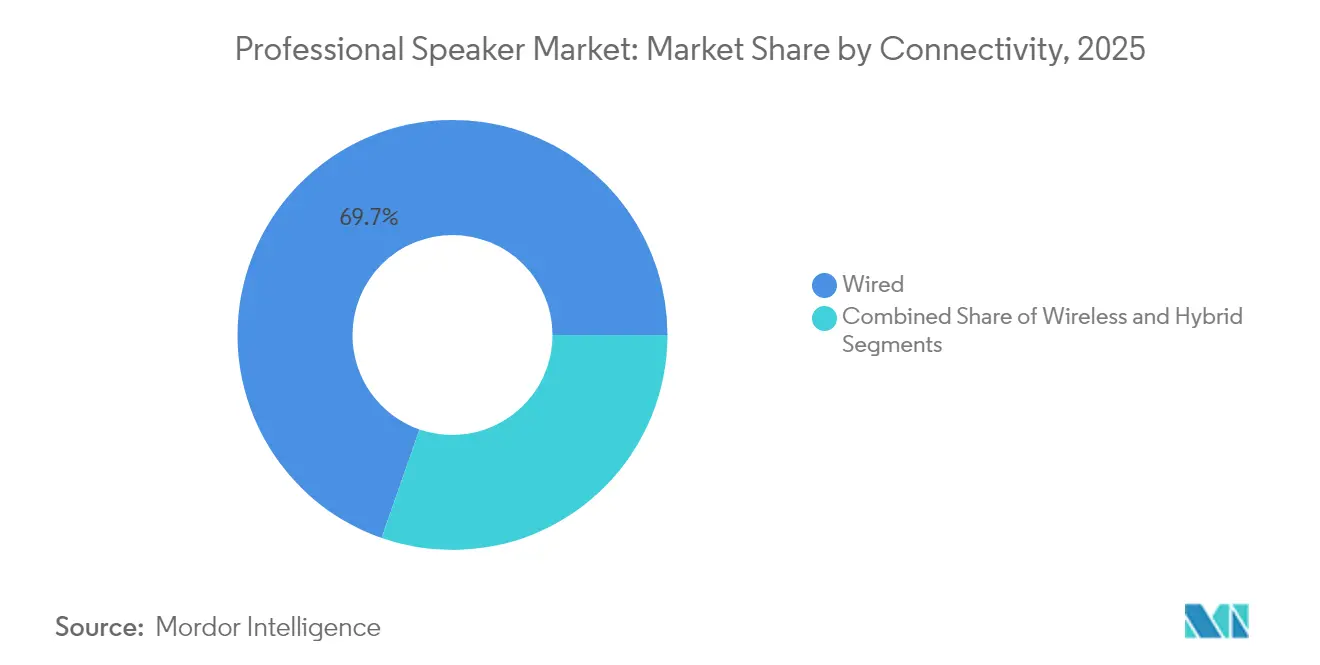
- Nach Konnektivität dominierten kabelgebundene Lösungen im Jahr 2025 mit einem Anteil von 69,65 % an der Marktgröße für professionelle Lautsprecher, während die drahtlose Konnektivität mit einer CAGR von 5,18 % voranschreitet.
- Nach Ausgangsleistung entfiel das Segment unter 500 W im Jahr 2025 auf 44,92 % der Marktgröße für professionelle Lautsprecher; die Kategorie 500–1.000 W soll zwischen 2026 und 2031 mit einer CAGR von 3,98 % wachsen.
- Nach Endnutzer erfassten Unternehmensinstallationen im Jahr 2025 30,12 % des Marktes für professionelle Lautsprecher; große Veranstaltungsorte und Events weisen die höchste prognostizierte CAGR von 3,66 % bis 2031 auf.
- Nach Vertrieb hielten spezialisierte Einzelhandelsgeschäfte im Jahr 2025 einen Anteil von 49,40 %, unterstützt durch persönliche Vorführungen und schlüsselfertige Integrationsdienstleistungen. Online-Kanäle werden bis 2031 eine CAGR von 3,98 % verzeichnen.
- Nach Geografie repräsentierte Nordamerika im Jahr 2025 einen Umsatzanteil von 33,95 %, während der asiatisch-pazifische Raum bis 2031 eine CAGR von 4,17 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung der Unternehmens-AV | +0.8% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Verbreitung von Hybrid- und virtuellen Veranstaltungen | +0.7% | Global (Schwerpunkt Nordamerika und Europa) | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur für Kongresszentren in Smart Cities | +0.6% | Asiatisch-pazifischer Raum (China, Indien, ASEAN) | Langfristig (≥ 4 Jahre) |
| Immersives Audio in E-Sport-Arenen | +0.5% | Global (frühe Einführung in Nordamerika, Ostasien) | Mittelfristig (2–4 Jahre) |
| Tourismusgetriebener Bau von Veranstaltungsorten | +0.4% | Naher Osten (VAE, Saudi-Arabien) | Mittelfristig (2–4 Jahre) |
| OEM-Nachfrage nach aktiven und vernetzten Lautsprechern | +0.3% | Global (Schwerpunkt Nordamerika und Europa) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung der Unternehmens-AV treibt die Einführung von Premium-Audio in Nordamerika voran
Unternehmen weisen ihren Besprechungsraum-Budgets 15–20 % mehr für Audio zu als im Jahr 2019, was den direkten Zusammenhang zwischen Klangqualität und Produktivität im hybriden Arbeitsumfeld widerspiegelt. Verteilte Decken-Arrays ersetzen Frontlautsprecher, um eine gleichmäßige Sprachverständlichkeit unabhängig von der Sitzposition zu gewährleisten. Finanzdienstleistungsunternehmen führen die Einführung an, wobei 78 % der Fortune-500-Banken campusweite Upgrades implementieren, die Sprachverständlichkeit und räumliche Audiofähigkeiten betonen. Der Trend steigert die Nachfrage nach netzwerkfähigen Lautsprechern, die sich nativ in UC-Plattformen und IT-Sicherheitsrichtlinien integrieren. Integratoren berichten von zweistelligem Wachstum bei Fernüberwachungsverträgen, die Betriebszeit ohne Vor-Ort-Besuche sicherstellen.
Rasche Verbreitung von Hybrid- und virtuellen Veranstaltungen erfordert leistungsstarke Lautsprecher-Arrays
Veranstaltungsorganisatoren spezifizieren Audiosysteme, die sowohl Präsenz- als auch gestreamte Zielgruppen ohne doppelte Signalketten bedienen können. Vernetzte Protokolle leiten Mehrkanal-Feeds an Broadcast-Encoder weiter und gewährleisten gleichzeitig eine latenzarme Verstärkung im Raum. KI-gesteuerte Mischpulte kompensieren automatisch akustische Veränderungen und Streaming-Codec-Verluste und reduzieren den technischen Aufwand. Die Einführung von VR und AR in Unternehmensshowcases beschleunigt die Nachfrage nach immersiven Arrays, die räumliche Audioobjekte unterstützen. Diese Anforderungen begünstigen skalierbare Zeilenarrays mit integriertem DSP und enger Phasenkohärenz über Abdeckungszonen hinweg.
Staatliche Investitionen in die Kongresszentrum-Infrastruktur von Smart Cities in Asien
China, Indien und ASEAN-Staaten leiten umfangreiche öffentliche Mittel in Mehrsaal-Kongresszentren, die von Anfang an vernetztes AV einbetten. Audiobudgets entsprechen 8–12 % der Technologiezuweisungen, wobei modulare Zeilenarrays für flexible Raumkonfigurationen bevorzugt werden. Singapur schreibt nun vor, dass neue staatlich finanzierte Veranstaltungsorte gleichzeitige physische und virtuelle Veranstaltungen unterstützen müssen, was die Ausschreibungsspezifikationen in Richtung redundanter IP-Audio-Backbones beeinflusst. Auftragnehmer bevorzugen Lieferanten, die End-to-End-Lösungen anbieten, einschließlich Software für vorausschauende Wartung und cloudbasierte Systemzustands-Dashboards.
Steigende Nachfrage nach immersivem Audio in E-Sport-Arenen weltweit
Zweckgebaute E-Sport-Veranstaltungsorte widmen bis zu 20 % ihrer Technologiebudgets Soundsystemen, die räumliche Hinweise für Spieler und kinematische Wirkung für Zuschauer erzeugen. Hybridarchitekturen kombinieren PA-Arrays zur Publikumsverstärkung mit Nahfeld-Lautsprechern und Head-Tracking-Monitoring für Wettkämpfer. Strahlgesteuerte Systeme konzentrieren den Schalldruckpegel auf Sitzbereiche und isolieren gleichzeitig Spielbereiche, was die Wettbewerbsintegrität und das Zuschauerengagement unterstützt. Die Nachfrage ist in Nordamerika und Ostasien am stärksten, wo E-Sport-Einnahmen jährlich USD 2 Milliarden übersteigen. Diese Veranstaltungsorte setzen KI-gestützte Abstimmung ein, die die Abdeckung in Echtzeit anpasst, wenn die Publikumsgrößen schwanken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Neodym-Magnet-Versorgung | -0.6% | Global (höchste Auswirkung in Nordamerika und Europa) | Mittelfristig (2–4 Jahre) |
| Lärmbegrenzungsvorschriften für Veranstaltungsorte in Europa | -0.5% | Europa (am strengsten in Deutschland, Vereinigtes Königreich, Skandinavien) | Langfristig (≥ 4 Jahre) |
| Lange Ersatzzyklen im Bildungsbereich | -0.4% | Asiatisch-pazifischer Raum, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Komplexität der drahtlosen Synchronisierung | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Versorgungsvolatilität bei Neodym-Magneten erhöht die Stücklistenkosten
Neodym-Preisschwankungen von 30–40 % im Jahr 2024 schmälerten die Margen und erzwangen rollende Preislisten. China kontrolliert etwa 85–90 % der gesinterten NdFeB-Magnetproduktion und setzt westliche Marken geopolitischen Risiken aus.[1] Das US-Verteidigungsministerium schreibt nun für Militärprojekte eine inländische Beschaffung vor und ermutigt Unternehmen wie MP Materials, eine Anlage in Fort Worth zu eröffnen, die 1.000 Tonnen jährlich produzieren kann. Hersteller verfolgen drei Absicherungsstrategien: Finanzierung von Recyclingprogrammen, die bis 2030 bis zu 19 % des Magnetbedarfs decken könnten, Investitionen in alternative Ferrit-Mischungen für Mittelklasseprodukte und Aushandlung langfristiger Verträge mit diversifizierten Lieferanten.
Lärmbegrenzungsvorschriften für Veranstaltungsorte schränken Hochschalldruckpegel-Installationen in Europa ein
Stadtverordnungen in Berlin, London und Stockholm begrenzen Outdoor-Veranstaltungen auf 96 dB(A) und zwingen Systemdesigner, der Richtungssteuerung Vorrang vor der Rohleistung zu geben. Präzisions-Strahlsteuerung und Kardioid-Arrays liefern den Ziel-Schalldruckpegel in Sitzbereichen und reduzieren gleichzeitig die Abstrahlung nach außen. Produkt-Roadmaps betonen nun einstellbare Wellenleiter und Echtzeit-Schallfeld-Modellierung. Hersteller, die eine klare Konformität dokumentieren können, verschaffen sich einen Vorteil bei der Ausschreibungsbewertung, insbesondere für öffentlich finanzierte Kulturveranstaltungsorte, die Publikumserwartungen mit kommunalen Lärmschutzzielen in Einklang bringen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Zeilenarray-Systeme behaupten die Führung, Hybridsysteme entstehenLine-Arrays machten 2025 57,85 % des Marktes für professionelle Lautsprecher aus, was ihre Skalierbarkeit und gleichmäßige Abdeckung bei unterschiedlichen Raumgeometrien widerspiegelt. Professionelle Line-Arrays sind ein Segment des breiteren Lautsprechermarkts. Ihr Einsatz hat sich vom Tournee-Bereich auf fest installierte Unternehmensauditorien ausgeweitet, in denen rekonfigurierbare Layouts eine anpassungsfähige vertikale Schallausbreitung erfordern. Subwoofer sollen bis 2031 mit einem CAGR von 4,12 % wachsen, da immersive Inhalte und EDM-orientierte Unterhaltung die Erwartungen an Tieffrequenzwiedergabe steigern. Point-Source-Lautsprecherboxen bleiben bei kleineren Installationen bevorzugt, die Einfachheit und niedrigere Kosten schätzen, während schlanke Säulenarrays Projekte mit strengen ästhetischen Anforderungen gewinnen.
Die Marktgröße für professionelle Lautsprecher im Segment Line-Arrays soll bis 2031 bei der aktuellen Wachstumstrajektorie annähernd 1,56 Milliarden USD erreichen. Hersteller verbinden die Richtwirkungssteuerung von Line-Arrays mit der Kohärenz von Point-Source-Systemen und schaffen kompakte Hybridlösungen für Mehrzweckhallen. Waveguide-Software simuliert Abdeckungszonen nun in Minuten und verkürzt Designzyklen. Engpässe bei Neodym-Treibern steigern die Attraktivität verbesserter Doppelspulen-Ferrit-Alternativen, die das Gewicht um 20 % reduzieren, ohne die Empfindlichkeit zu beeinträchtigen. Präzisionsfertigung, einschließlich 3D-gedruckter Phasenstecker, verbessert die Gleichmäßigkeit der Hochfrequenzwiedergabe.

Nach Verstärkungsmethode:
Aktive Modelle treiben die Integration voranAktive Lautsprechersysteme erfassten im Jahr 2025 einen Umsatzanteil von 67,55 % und werden mit der höchsten CAGR von 3,63 % bis 2031 wachsen. Nutzer profitieren von vereinfachter Verkabelung, werkseitig aufeinander abgestimmten Komponenten und nativem DSP, das die Leistung an die Raumakustik anpasst. Passive Gehäuse bleiben in großen Touring-Rigs bestehen, die von zentralisierter Rack-Verstärkung für schnellen Austausch profitieren, doch ihr Anteil schrumpft weiter, da aktive Pakete die Gewichts- und Kostenlücken schließen.
Die vom Markt für professionelle Lautsprecher durch aktive Modelle generierte Marktgröße überstieg im Jahr 2025 USD 1,48 Milliarden und soll bis 2031 USD 1,83 Milliarden übersteigen. Klasse-D-Module liefern über 1.000 W aus Gehäusen, die weniger als 15 kg wiegen, und erschließen mobile Anwendungsfälle, die früher LKW-beladene Racks erforderten. Batteriebetriebene Varianten decken nun Unternehmens-Breakouts und Straßenfestivals ab, unterstützt durch energiedichte Lithiumpacks und effiziente Schlafmodi. Powersofts Mehrheitsbeteiligung an K-Array veranschaulicht die strategische Bedeutung integrierter Verstärkungsplattformen, die End-to-End-Lösungen ermöglichen, die Lautsprecher, DSP und Netzwerküberwachung vereinen.
Nach Konnektivität:
Drahtlose Einführung beschleunigt sich in UnternehmensräumenKabelgebundene Verbindungen dominieren weiterhin mit einem Anteil von 69,65 % im Jahr 2025 dank ihrer deterministischen Latenz und Immunität gegenüber HF-Überlastung. Dennoch soll drahtloses Audio mit der stärksten CAGR des Segments von 5,18 % wachsen, angetrieben von Unternehmen, die übersichtliche Besprechungsräume anstreben. Hybridtopologien verwenden Ethernet-Backbones für die Taktverteilung und versorgen gleichzeitig drahtlose Endpunkte in architektonisch eingeschränkten Bereichen. Unternehmensnutzer berichten, dass 80 % der Mitarbeiter monatlich drahtlose Präsentationen nutzen, was IT-Teams dazu veranlasst, sichere Audio-Verschlüsselung zu standardisieren.
Der Marktanteil für professionelle Lautsprecher bei drahtlosen Endpunkten ist auf dem Weg, sich bis 2031 zu verdoppeln, da Wi-Fi 6 robuste Bandbreite und geringere Latenz bietet. Anbieter integrieren Spektrum-Scan-Radios, die automatisch Kanäle wechseln und Ausfälle in überlasteten städtischen Umgebungen minimieren. End-to-End-Authentifizierungsprotokolle richten sich nun nach unternehmensweiten Zero-Trust-Frameworks und mildern frühere Sicherheitsbedenken.
Nach Ausgangsleistung:
Mittelleistungsklasse führt den Wachstumspfad anModelle unter 500 W hielten im Jahr 2025 einen Anteil von 44,92 % und eignen sich für verteilte Unternehmens- und Gastgewerbesysteme, bei denen ein moderater Schalldruckpegel ausreicht. Das Segment 500–1.000 W ist das am schnellsten wachsende Band mit einer CAGR von 3,98 %, angetrieben von mittelgroßen Veranstaltungsorten, die dynamischere Multimedia-Inhalte einsetzen. Effizienzgewinne ermöglichen es modernen 700-W-Gehäusen, mit älteren 1-kW-Boxen bei der Ausgangsleistung zu konkurrieren und den Anwendungsbereich zu erweitern.
Die Marktgröße für professionelle Lautsprecher im Segment 500–1.000 W soll von USD 730 Millionen im Jahr 2025 auf USD 923 Millionen bis 2031 steigen. Fortschrittliche Begrenzeralgorithmen schützen Treiber bei höheren Einschaltdauern und ermöglichen einen verlängerten Hochleistungsbetrieb ohne thermische Abschaltungen. Touring-Unternehmen können Arenen nun mit weniger Gehäusen abdecken und so Frachtkosten senken. Gleichzeitig schätzen energiebewusste Veranstaltungsorte, dass Klasse-D-Umwandlungswirkungsgrade über 90 % liegen, was Stromrechnungen senkt und zur Erreichung von Nachhaltigkeitszielen beiträgt.
Nach Endnutzer:
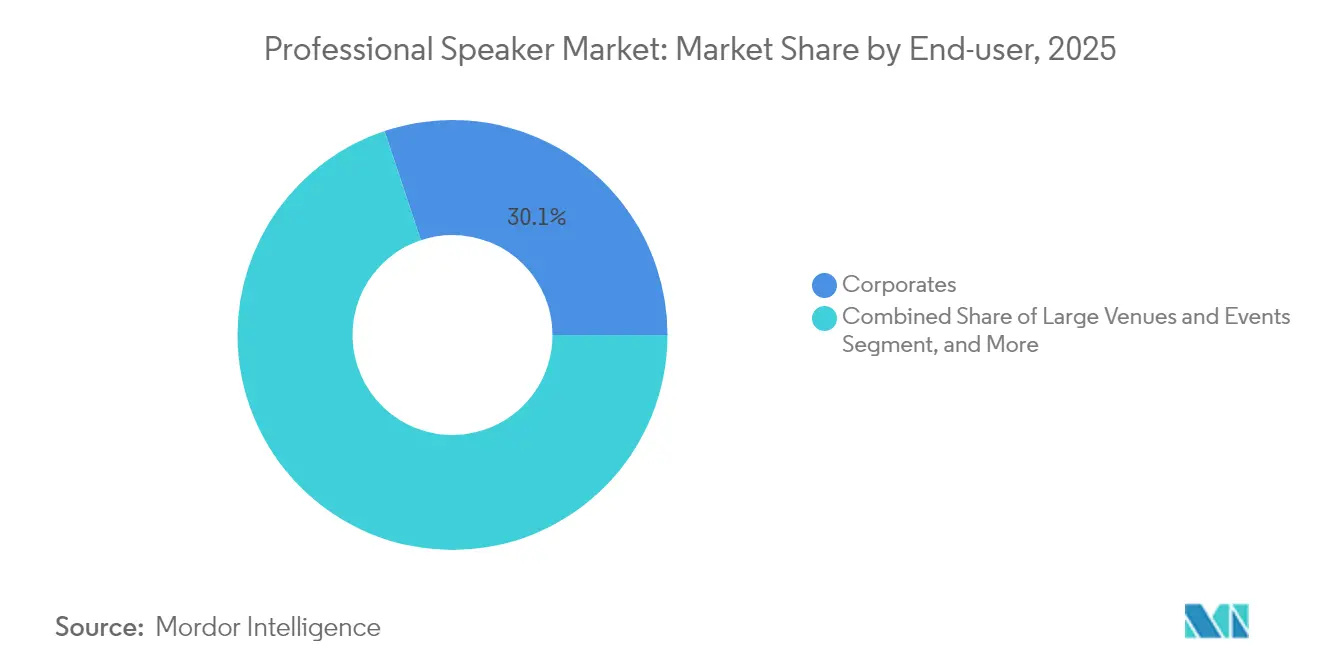
Unternehmen bleiben die größte Gruppe, Veranstaltungsorte erholen sich schnellUnternehmensinstallationen erzielten im Jahr 2025 30,12 % des Umsatzes, da Unternehmen Räume für hybride Zusammenarbeit umrüsten. Audio-Upgrades konzentrieren sich auf Sprachverständlichkeit, wobei Decken-Arrays und Beamforming-Mikrofone mit niedrigprofilierten Lautsprechern kombiniert werden, um lebensechte Remote-Meetings zu ermöglichen. Die Marktgröße für professionelle Lautsprecher in Unternehmensumgebungen soll bis 2031 USD 790 Millionen erreichen, unterstützt durch immergrüne Erneuerungszyklen, die an IT-Budgets gebunden sind.
Große Veranstaltungsorte und Events werden mit einer CAGR von 3,66 % wachsen, angetrieben durch aufgestaute Nachfrage nach Live-Unterhaltung und zweckgebauten E-Sport-Arenen. Stadionprojekte spezifizieren immersive Systeme, die die Vor-Ort-PA mit Mobile-App-Audio für synchronisiertes Fan-Engagement synchronisieren. Der Bildungsbereich verzeichnet eine stetige Nachfrage, zeigt jedoch längere Ersatzintervalle, während Rundfunk- und Studioumgebungen, obwohl kleiner, Produkt-Roadmaps durch fortschrittliche Funktionsanforderungen prägen. Gastgewerbe- und Tourismusveranstaltungsorte, insbesondere im Nahen Osten, betrachten Premium-Sound zunehmend als Markendifferenzierungsmerkmal und setzen verteilte Systeme ein, die Lobbys, Pools und Dachterrassen abdecken.
Nach Vertriebskanal:
Online-Verkäufe skalieren, aber Einzelhandels-Expertise bleibt bestehenSpezialisierte Einzelhandelsgeschäfte hielten im Jahr 2025 einen Anteil von 49,40 %, unterstützt durch persönliche Vorführungen und schlüsselfertige Integrationsdienstleistungen. Online-Kanäle werden bis 2031 eine CAGR von 3,98 % verzeichnen und dabei detaillierte 3D-Konfiguratoren, virtuelle Demos und transparente Preisgestaltung für Standardprodukte nutzen. Die direkte OEM-Integration bleibt für Großprojekte unerlässlich, die individuelle Gehäuseoberflächen oder Netzwerksicherheitszertifizierungen erfordern.
Verbraucher recherchieren Produkte häufig online und buchen dann Vorführungen im Geschäft, was einen hybriden Kaufpfad widerspiegelt. Einzelhändler reagieren darauf, indem sie Beratung, Installation und langfristige Wartung in Serviceverträge bündeln, die reine E-Commerce-Seiten nur schwer erreichen können. Hersteller setzen Augmented-Reality-Tools ein, mit denen Planer Abdeckung und Gehäuseästhetik in tatsächlichen Räumen visualisieren können, bevor sie bestellen, was Entscheidungszyklen verkürzt und das Vertrauen in Remote-Transaktionen stärkt.
Geografische Analyse
Nordamerika Professioneller Lautsprecher Markt
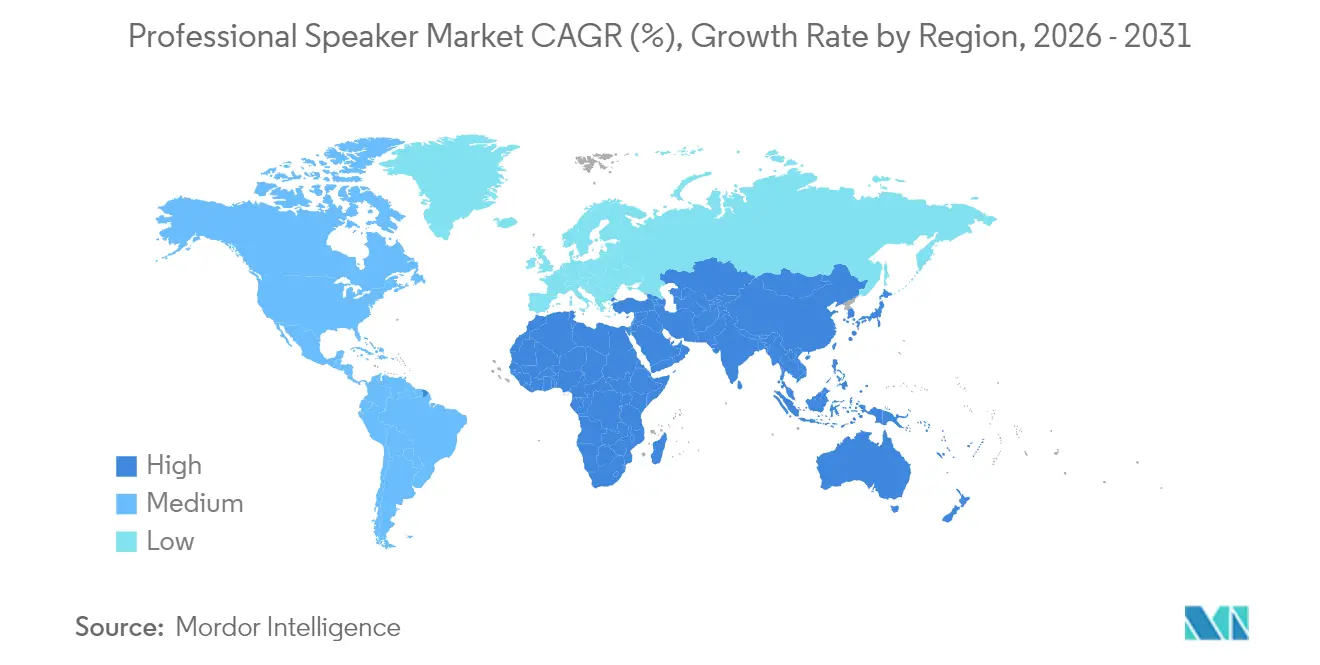
Nordamerika führte den professionellen Lautsprecher Markt mit einem Umsatzanteil von 33,95 % im Jahr 2025 an, da Unternehmen ihre Besprechungsräume modernisierten und die Live-Tournee-Aktivitäten wieder zunahmen. Die US-amerikanischen Stückverkäufe von Hochleistungssystemen für Tourneen und feste Installationen stiegen 2024 um 54 %, unterstützt durch die frühe Einführung vernetzter Audioprotokolle, die groß angelegte Installationen vereinfachen. Kanadische Veranstaltungsorte folgen ähnlichen Mustern und rüsten veraltete Anlagen auf, um strengere Normen zur beruflichen Schallbelastung zu erfüllen.
APAC Professioneller Lautsprecher Markt
Asien-Pazifik ist die am schnellsten wachsende Region und wird bis 2031 voraussichtlich eine CAGR von 4,17 % verzeichnen, da öffentliche Investitionen den Bau von Kongresszentren in China, Indien und Südostasien vorantreiben. China allein hat bis 2027 15 Milliarden USD für Kongresszentren in Städten der zweiten und dritten Kategorie bereitgestellt, wobei Audio bis zu 12 % der Technologiebudgets ausmacht. Der professionelle AV-Umsatz der Region wird bis 2029 voraussichtlich 66,44 Milliarden USD bei einer CAGR von 5,54 % erreichen. Indiens Boom im gewerblichen Immobiliensektor und der staatliche Vorstoß für internationale Messezentren bieten einen zusätzlichen Katalysator, während Japan und Südkorea sich auf immersive Systeme für Kulturstätten und Freizeitparks konzentrieren.
Europa Professioneller Lautsprecher Markt
Europa hält einen stabilen Marktanteil, kämpft jedoch mit strengen Lärmschutzvorschriften, die den Schalldruckpegel begrenzen und die Nachfrage nach gerichteter Schallverteilung ankurbeln. Deutschland, das Vereinigte Königreich und Skandinavien schreiben mittlerweile vor, dass Outdoor-Veranstaltungen unter 96 dB(A) bleiben müssen, was die beschleunigte Einführung von Beam-Steering-Arrays vorantreibt. Südeuropa investiert in Festival-Infrastruktur zur Förderung des Tourismus, doch müssen Installationen die Lautstärke mit der Akzeptanz der Anwohner in Einklang bringen.
Naher Osten und Afrika sowie Lateinamerika Professioneller Lautsprecher Markt
Der Nahe Osten weist trotz seiner geringeren Größe ein robustes Wachstum auf, da Saudi-Arabien und die Vereinigten Arabischen Emirate multifunktionale Unterhaltungskomplexe errichten, die integraler Bestandteil ihrer Wirtschaftsdiversifizierungspläne sind. Afrika und Lateinamerika sind noch frühe Märkte, doch Smart-City-Pilotprojekte in Kenia und Brasilien deuten auf eine latente Nachfrage hin, sobald sich die makroökonomischen Bedingungen stabilisieren.
Regulatorisches Umfeld
Hersteller und Integratoren professioneller Lautsprecher unterliegen Anforderungen im Bereich öffentliche Sicherheit, Frequenzspektrum und Umweltschutz, die das Systemdesign und den Einsatz prägen. In Europa treiben die im Berichtskontext genannten städtischen Lärmschutzverordnungen, einschließlich der 96 dB(A)-Außengrenzwerte in Berlin, London und Stockholm, die Nachfrage nach gerichteten Steuerungstechnologien wie Beam-Steering und kardioiden Subarrays voran, um die Vorgaben zu erfüllen, ohne die Publikumsabdeckung zu beeinträchtigen.
Auf die Digitalisierung ausgerichtete politische Maßnahmen bringen zusätzliche Einschränkungen mit sich, da vernetztes Audio und KI-gestützte DSP-Technik in installierten und Event-Umgebungen zunehmend verbreitet sind. Der Umsetzungsfahrplan der EU-KI-Verordnung der Europäischen Kommission sieht Durchsetzungsmeilensteine im Jahr 2026 vor, was die Anforderungen an Governance und Dokumentation für KI-gestützte Abstimmungs-, Überwachungs- und Entscheidungsfunktionen in professioneller Audio-Steuerungssoftware erhöht. In den Vereinigten Staaten hat die FCC 2026 Maßnahmen verabschiedet, die darauf abzielen, Hürden beim Übergang zu IP-basierter Infrastruktur zu senken, einschließlich Arbeitsstränge im Zusammenhang mit dem Emergency Alert System und den Vorschlägen zu Wireless Emergency Alerts, was die Branchenverschiebung hin zu vollständig IP-basierten, verwalteten und fernüberwachten AV-Einsätzen in regulierten Veranstaltungsorten und Projekten des öffentlichen Sektors verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Rohstoffen und Komponenten, darunter Neodym-Magnete, Schwingspulen, Membranen, Gehäuse sowie Class-D-Verstärker- und DSP-Chipsätze, und führt weiter über die Treiberfertigung, den Gehäusebau, die Systemmontage, akustische Prüfungen sowie die Firmware- und Softwareentwicklung für Vernetzung, Überwachung und Abstimmung. Das Versorgungsrisiko konzentriert sich auf Magnete und Elektronik: Der Berichtskontext weist darauf hin, dass China rund 85-90% der Produktion von gesintertem NdFeB kontrolliert, und hebt Preisschwankungen bei Neodym von 30-40% im Jahr 2024 hervor, was Lieferanten und OEMs zu Absicherungsmaßnahmen wie Recyclinginitiativen, alternativen Ferritmischungen für Produkte im mittleren Preissegment und längerfristigen Beschaffungsverträgen bewegt hat.
Nachgelagert werden professionelle Lautsprecher über direkte OEM-Integration für Großprojekte sowie über spezialisierte Vertriebs- und Integrationskanäle verkauft, die Inbetriebnahme und Managed Services, einschließlich Fernüberwachung und Wartung, bündeln. Systemintegratoren sowie Verleih- und Touring-Unternehmen fungieren als wichtige Spezifizierer, während standardbasierte Netzwerk-Ökosysteme wie Milan-AVB die Interoperabilitätsentscheidungen zwischen Verstärkern, Switches und Endpunkten beeinflussen. Breitere Kapazitätsengpässe in der Elektronik können sich auf die Lieferzeiten für aktive und vernetzte Lautsprecher auswirken, da die Verfügbarkeit von Verstärkermodulen, Netzwerk-Chips und fortschrittlicher Gehäusetechnik an globale Investitionszyklen und Regionalisierungstrends in der Halbleiterindustrie gekoppelt ist, wodurch Beschaffungsstrategie und Multi-Sourcing zu einem Differenzierungsmerkmal für Anbieter werden, die Unternehmens- und Modernisierungsprogramme für Veranstaltungsorte bedienen.
Wettbewerbslandschaft
Der Markt für professionelle Lautsprecher weist eine moderate Konzentration auf; die zehn größten Anbieter erwirtschaften etwa 65 % des globalen Umsatzes, was Raum für Nischenspezialisten lässt. Die Konsolidierung beschleunigt sich, da Marken technologische Breite und Vertriebsreichweite anstreben. Powersofts Kauf einer 51-%-Beteiligung an K-Array für EUR 50 Millionen veranschaulicht den Ehrgeiz, sich von Komponentenverstärkern zu ganzheitlichen Lösungen zu entwickeln. Harman Professional Solutions stellte auf der Prolight + Sound 2025 KI-gesteuerte Strahlsteuerungs-Lautsprecher vor und signalisierte damit den Wettbewerb um intelligente Schallausbreitung.
Die Differenzierung hängt nun von softwaregetriebenem Mehrwert ab. Anbieter integrieren Firmware, die Temperatur, Auslenkung und Impedanz überwacht und Cloud-Analysen für vorausschauende Wartung speist. Integratoren, die Managed-Service-Verträge verkaufen, nutzen diese Diagnosen, um Ausfallzeiten zu minimieren. Im E-Sport hat L-Acoustics eine Partnerschaft mit Arena-Entwicklern geschlossen, um standardisierte Spezifikationen zu kodifizieren und seine immersive Plattform als schlüsselfertige Referenz zu positionieren. Kleinere Unternehmen gewinnen durch Spezialisierung: eines konzentriert sich auf recycelbare Gehäuse zur Erfüllung europäischer Nachhaltigkeitsvorschriften, ein anderes entwickelt Roboter-Arrays, die die Abdeckung durch motorisierte Artikulation in Echtzeit anpassen.
KI zeichnet sich als aufkommendes Wettrüsten ab. Die Professional Audio Manufacturers Alliance hob hervor, dass Softwareintegration Fachkräftemangel bei der Systeminstallation abmildern kann. Anbieter, die Arrays für unterschiedliche Publikumsgrößen und Raumakustik automatisch abstimmen können, reduzieren die Einrichtungszeit und senken das Betriebsrisiko – Vorteile, die sich in Premium-Preisgestaltung niederschlagen. Marktteilnehmer mit Deep-Learning-Kompetenzen könnten etablierte Anbieter verdrängen, doch etablierte Marken verteidigen ihren Anteil durch globale Support-Netzwerke, proprietäre Steuerungs-Ökosysteme und vertikal integrierte Fertigung, die Lieferkettenschocks abpuffert.
Branchenführer für professionelle Lautsprecher
-
Bose Corporation
-
Harman International (Samsung)
-
D&B Audiotechnik
-
Yamaha Corporation
-
K-Array
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Professioneller Lautsprecher Markt Unternehmen in diesem Bericht
- Harman International (Samsung)
- Bose Corporation
- Yamaha Corporation
- L-Acoustics
- D&B Audiotechnik
- Music Tribe (Behringer, Midas)
- Loud Audio (Mackie, EAW)
- Meyer Sound Laboratories
- QSC, LLC
- RCF Group
- Adamson Systems Engineering
- Electro-Voice (Bosch)
- Bowers and Wilkins
- B&C Speakers
- Martin Audio
- K-Array
- Genelec
- Fohhn Audio
- Peavey Electronics
- Carlson Audio Systems
- Sony Corporation
- Nady Systems
- Renkus-Heinz
- Alcons Audio
Lesen Sie die Analyse der professioneller Lautsprecher-Unternehmen
Marktchancen und Zukunftsaussichten
Eine klare Chance liegt in der Überschneidung von reguliertem Schalleinsatz und hybriden Nutzungsszenarien. Veranstaltungsorte mit strengen Außenschallpegelgrenzen und Unternehmensräume, die hybride Besprechungsräume aufrüsten, spezifizieren Lösungen, die gerichtete Kontrolle mit vernetztem Management kombinieren. Da Unternehmen 30,12% des Endnutzerumsatzes im Jahr 2025 ausmachen und kabelgebundene Konnektivität 2025 einen Anteil von 69,65% hielt, können Anbieter und Integratoren den Wert steigern, indem sie konforme Abdeckungslösungen wie Beam-Steering und kardioide Tieffrequenzkontrolle mit sicheren, IT-konformen Überwachungs- und Lebenszyklus-Serviceverträgen bündeln, statt nur über die Hardware-Leistung zu konkurrieren.
Produkt-Roadmaps, die die Installationskomplexität reduzieren und die Interoperabilität verbessern, schaffen einen zusätzlichen Wachstumsweg, insbesondere da offene, standardbasierte Audio-Vernetzung zunehmend in Ausschreibungstexten für Mehrhallen-Kongresszentren und Großveranstaltungsorte auftaucht. Der Berichtskontext verweist auf staatlich finanzierte Kongressinfrastruktur in Asien, einschließlich der Anforderungen Singapurs an gleichzeitige physische und virtuelle Veranstaltungen sowie chinesischer Ausgaben, die bis 2027 vorgesehen sind, was die Nachfrage nach skalierbaren Line-Arrays mit einem Anteil von 57,85% im Jahr 2025 unterstützt, ebenso wie redundante IP-Audio-Backbones und vorausschauende Wartungssoftware. Auf der Angebotsseite schafft die Magnetvolatilität Spielraum für Hersteller, die diversifizierte NdFeB-Beschaffung sichern, ferritbasierte Alternativen dort einsetzen, wo die Leistung dies zulässt, oder wichtige Komponenten vertikal integrieren, um Stückkosten (BOM) und Lieferpläne für zeitgebundene Veranstaltungsortprojekte zu stabilisieren.
Neueste Industrielle Entwicklungen in Professioneller Lautsprecher Markt
- Juni 2026: Bose Corporation übernahm StreamUnlimited Engineering GmbH und erweiterte damit seine Streaming-Softwareplattformen und Hardware-Modulfähigkeiten. Der Deal stärkt Boses Kontrolle über vernetzte Audio-Stacks, was sich in einer tieferen Integration über drahtlose und vernetzte Audioprodukte hinweg niederschlagen kann. Er erhöht zudem die Erwartungen an Wettbewerber im Hinblick auf softwaredefinierte Funktionen, die die Hardware-Leistung ergänzen.
- Mai 2025: Powersoft S.p.A. schloss die Übernahme einer Beteiligung von 51% an K-Array S.r.l. für rund 50 Mio. EUR ab und erweiterte sich damit über Verstärkertechnik hinaus zu vollständigen Lautsprecher- und Systemlösungen. Der Schritt unterstützt eine engere Hardware-Software-Integration und erweitert das kombinierte Portfolio für installierte Beschallungsprojekte. Er spiegelt zudem die anhaltende Konsolidierung wider, da Anbieter End-to-End-Angebote für Unternehmens- und Veranstaltungsortkunden anstreben.
- Juni 2024: L-Acoustics und d&b audiotechnik stellten auf der InfoComm 2024 den Milan Manager vor, ein gemeinsames Verwaltungstool für Milan-AVB-Netzwerke. Die Einführung fördert die Interoperabilität und vereinfacht den Einsatz standardbasierter Audio-Vernetzung über Systeme mehrerer Hersteller hinweg. Eine einfachere Inbetriebnahme und Überwachung unterstützt den Marktwandel hin zu vernetzten, fernverwalteten professionellen Lautsprecherinstallationen.
Professioneller Lautsprecher Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus professioneller Audio-Lautsprecherhardware, die für die Schallverstärkung konzipiert und in fest installierten gewerblichen Umgebungen oder im portablen gewerblichen Einsatz verkauft und genutzt wird. Produkte werden erfasst, wenn sie als fertige Lautsprecherboxen (passiv oder aktiv) verkauft werden.
Ausschlüsse: Wir schließen verbraucherorientiertes Audio wie Heimkino-Soundbars, Smart Speaker und ausschließlich Bluetooth-fähige portable Lautsprecher aus.
Segmentierungsübersicht
- Nach Produkttyp
- Punktschallquellen-Lautsprechersysteme
- Zeilenarray-Lautsprechersysteme
- Subwoofer
- Sonstige Produkttypen
- Nach Verstärkungsmethode
- Passive professionelle Lautsprechersysteme
- Aktive Lautsprechersysteme
- Nach Konnektivität
- Kabelgebunden
- Drahtlos
- Hybrid (kabelgebunden und drahtlos)
- Nach Ausgangsleistung (Watt)
- Unter 500 W
- 500–1.000 W
- Über 1.000 W
- Nach Endnutzer
- Unternehmen
- Große Veranstaltungsorte und Events
- Bildungseinrichtungen
- Behörden und Militär
- Studio und Rundfunk
- Gastgewerbe
- Sonstige Sektoren
- Nach Vertriebskanal
- Direkte OEM-Fertigung und -Integration
- Einzelhandelsgeschäfte
- Online-Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder (Dänemark, Schweden, Norwegen, Finnland)
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Südostasien
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Golf-Kooperationsrat
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um Marktgrenzen festzulegen und eine erste Nachfragekarte zu erstellen, bevor das Modell finalisiert wurde. Wir haben öffentliche Quellen herangezogen, darunter Handels- und Produktionsdaten des US Census Bureau, UN Comtrade, makroökonomische Indikatoren der Weltbank, Aktualisierungen der International Trade Administration sowie Normen und Leitlinien von Organisationen wie der AES zur Klassifizierung professioneller Audioprodukte.
Zur Überprüfung des Unternehmensengagements und der geografischen Umsatzmischung haben wir außerdem Geschäftsberichte, Investorenpräsentationen und Ergebnistranskripte sowie Produktkataloge und Händlerpreislisten ausgewertet, die typische Preisstufen nach Format zeigen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenscreening genutzt, und eine Import- und Export-Sendungsdatenbank wurde verwendet, um die Richtungsbewegungen nach Land zu validieren. Diese Liste ist nicht abschließend; weitere Quellen wurden zur Datenerhebung, Validierung von Annahmen und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Primärinterviews konzentrierten sich darauf, zu bestätigen, was in realen Kaufsituationen als professionelle Lautsprecherhardware gilt, und anschließend Volumina, Preisbänder und Kanalmargen zu validieren. Wir sprachen mit Herstellern, Distributoren und Integratoren sowie mit Miet- und Veranstaltungskäufern und Veranstaltungsbetreibern in APAC, EMEA und Amerika, um regionale Preismuster und saisonale Nachfrageschwankungen vor der Fertigstellung der Prognose zu testen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 15 % | APAC: 46 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 30 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 55 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem Produktions- und Handelsströme rekonstruiert und anschließend anhand regionaler Installations- und Ersatznachfragemuster für professionelle Beschallungsanlagen angepasst wurden. Um die Gesamtwerte realistisch zu halten, wurden die Modelloutputs durch selektive Bottom-up-Überprüfungen bestätigt, darunter stichprobenartige durchschnittliche Verkaufspreise (ASP) nach Format, multipliziert mit der geschätzten Stücknachfrage für Veranstaltungsorte und Veranstaltungsaktivitäten, gefolgt von Distributionskanalprüfungen.
Zu den wichtigsten Modellinputs gehörten Indikatorsets, die Praktiker schnell erkennen, wie z. B. Aktivitätsniveaus bei Live-Events und Veranstaltungsorten, Ersatzzyklen des installierten Bestands, Verschiebungen zwischen passiven und aktiven Systemen, Line-Array- und Subwoofer-Anteile in großen Veranstaltungsorten sowie ASP-Entwicklungen nach Leistung und Konfiguration. Wo die direkte Volumensichtbarkeit schwach war, wurden Lücken durch regionale Bandbreiten aus Interviews geschlossen und konservative Marktanteilsannahmen angewendet, die anschließend gegen Handelsrichtungen und Unternehmenserlösmischungen erneut getestet wurden.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, um kurzfristige Nachfrageschwankungen aus Tourneeplanungen, Bau- und Renovierungszyklen sowie Währungsbewegungen zu erfassen, ohne das Modell zu überanpassen. Der endgültige Pfad ist auf die Konsensbreiten ausgerichtet, die aus dem Feld gehört wurden, und die Sensitivität der ASP- und Stückwachstumsannahmen ist im Arbeitsmodell dargestellt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Überprüfungen trianguliert, darunter Jahresvergleichsscans, Plausibilitätsprüfungen für implizite Stückzahlen und ASP sowie Vergleiche mit unabhängigen Signalen wie Handelsbewegungen und Segmentoffenlegungen börsennotierter Unternehmen. Wenn für ein Land oder ein Produktformat ein Ausreißer auftrat, wurde der Annahmestapel erneut geprüft und bei Bedarf wurden Branchenteilnehmer erneut kontaktiert, um zu bestätigen, ob die Verschiebung real war oder durch Modellierungsentscheidungen verursacht wurde.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige interne Überprüfung, damit Berechnungslogik und Umfangsbehandlung konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn eine wesentliche Änderung die Preisgestaltung, die Kanalverfügbarkeit oder die Nachfrageerwartungen beeinflusst. Unmittelbar vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen berücksichtigt wurden.
Vergleich der Marktgröße für professionelle Lautsprecher von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte können variieren, selbst wenn andere Publikationen ähnliche Marktnamen verwenden, da die Produktgrenzen und die Preisbasis nicht immer einheitlich behandelt werden. Unterschiede treten auch auf, wenn Aktualisierungen nicht auf denselben Währungsumrechnungszeitpunkt abgestimmt sind und wenn die Preisentwicklung angenommen statt anhand von Kanal- und Käufereingaben erneut überprüft wird.
Ein häufiger Treiber von Abweichungen in diesem Markt ist, ob veröffentlichte Zahlen Verbraucherlautsprecher mit professioneller Beschallungshardware vermischen oder ob Dienstleistungen und Vermietungen in den Geräteerlös eingerechnet werden. Ein weiterer Treiber ist die ASP-Logik, da die Vermischung von High-End-Touringsystemen mit installierten Gewerbeeinheiten ohne angemessene Gewichtung den Durchschnitt nach oben treiben kann. Durch die Aktualisierung der Devisenkursannahmen nahe am Messjahr und die erneute Validierung der ASP-Bänder mit Distributoren und Veranstaltungskäufern vermeidet Mordor Intelligence die Festschreibung älterer Wechselkurse, die regionale Gesamtwerte verzerren können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,27 Mrd. USD (2026) | |
| Global Consultancy A | 2,50 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint einen breiteren Umfang anzuwenden, der angrenzende Kategorien und gemischte Kanäle einbeziehen kann, was die Vergleichbarkeit von Jahr zu Jahr erschwert, wenn Devisenkurse und ASP nicht auf denselben Zeitpunkt aktualisiert werden. |
| Industry Statistics Portal B | 1,20 Mrd. USD (2022) | Spiegelt wahrscheinlich die Wirtschaft der Redner-Dienstleistungen wider und nicht professionelle Audiohardware; zudem stützt sie sich auf ein älteres Jahr, das die jüngsten Preis- und Mixveränderungen bei installierten und Touringsystemen nicht erfasst. |
Die Streuung in der Tabelle erklärt sich größtenteils durch Umfangsgrenzen und Timing, gefolgt davon, wie der ASP abgeleitet und aktuell gehalten wird. Sobald hardwarebezogene Umsätze von Dienstleistungen und Verbrauchergeräten getrennt werden und Preis- sowie Währungsannahmen in einem konsistenten Rhythmus aktualisiert werden, lässt sich die Marktgröße leichter auf wiederholbare Eingaben und Überprüfungen zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für professionelle Lautsprecher?
Die Marktgröße für professionelle Lautsprecher beträgt im Jahr 2026 USD 2,27 Milliarden und soll bis 2031 USD 2,69 Milliarden erreichen.
Welches Produktsegment hat den größten Anteil?
Zeilenarray-Lautsprechersysteme führen den Markt für professionelle Lautsprecher mit einem Umsatzanteil von 57,85 % im Jahr 2025 an.
Warum gewinnen aktive Lautsprecher gegenüber passiven Modellen an Beliebtheit?
Aktive Systeme integrieren Verstärkung und DSP, vereinfachen die Einrichtung, senken Verkabelungskosten und ermöglichen Fernüberwachung, was ihre CAGR-Wachstumsprognose von 3,63 % bis 2031 antreibt.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und soll bis 2031 eine CAGR von 4,17 % verzeichnen, bedingt durch Smart-City-Kongressprojekte und neue Unterhaltungsveranstaltungsorte.
Wie wirken sich Lieferkettenherausforderungen auf die Hersteller aus?
Die Volatilität der Neodym-Magnetpreise – verbunden mit Chinas Anteil von 85–90 % an der globalen Produktion – erhöht die Stücklistenkosten und regt Investitionen in Recycling und inländische Magnetproduktion an.
Welche Rolle spielt künstliche Intelligenz in neuen Lautsprechersystemen?
KI-Algorithmen steuern nun adaptive Strahlsteuerung, automatische Raumabstimmung und vorausschauende Wartung und helfen Veranstaltungsorten, die Akustik zu optimieren und Ausfallzeiten zu reduzieren.