
Marktgröße und Marktanteil für professionelle audiovisuelle Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
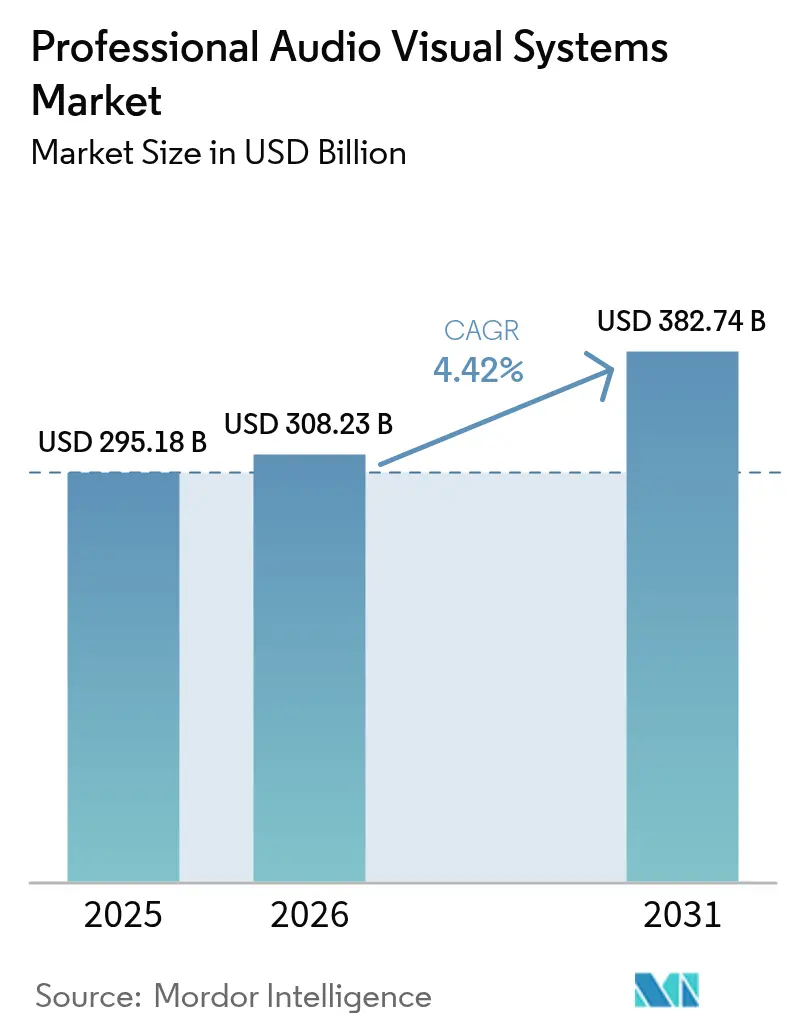
| Marktgröße (2026) | 308.23 Milliarden US-Dollar |
| Marktgröße (2031) | 382.74 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.42 % |
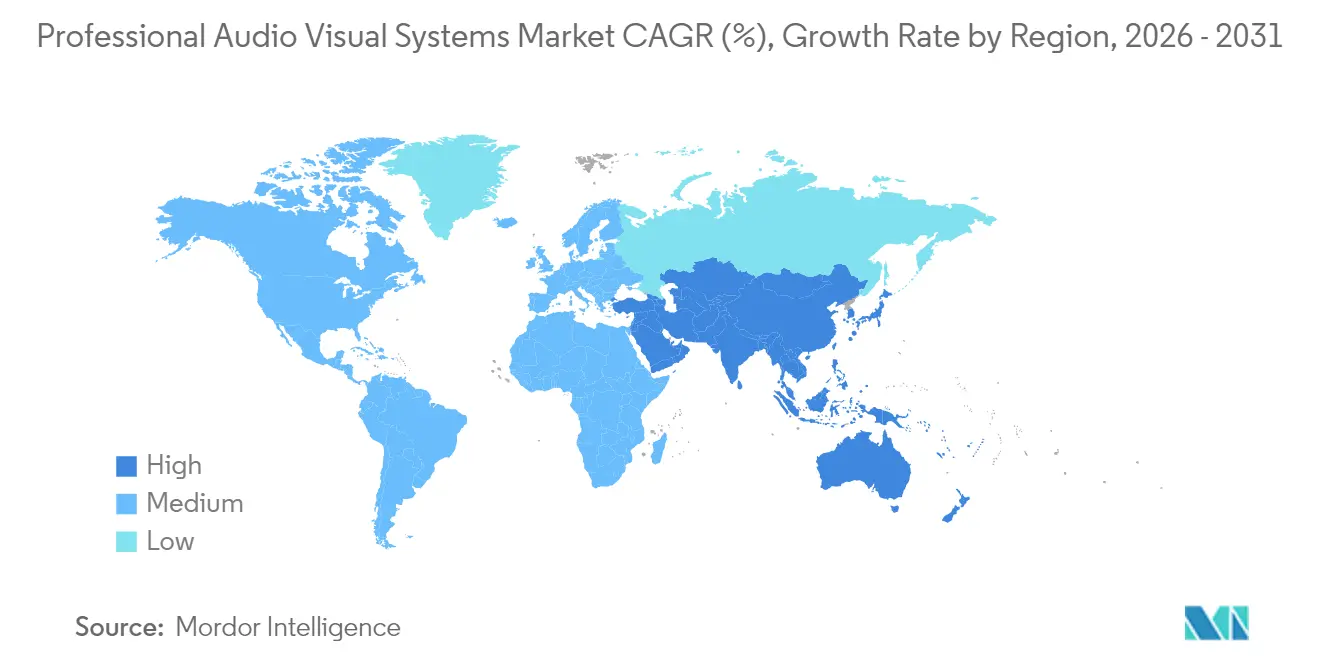
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
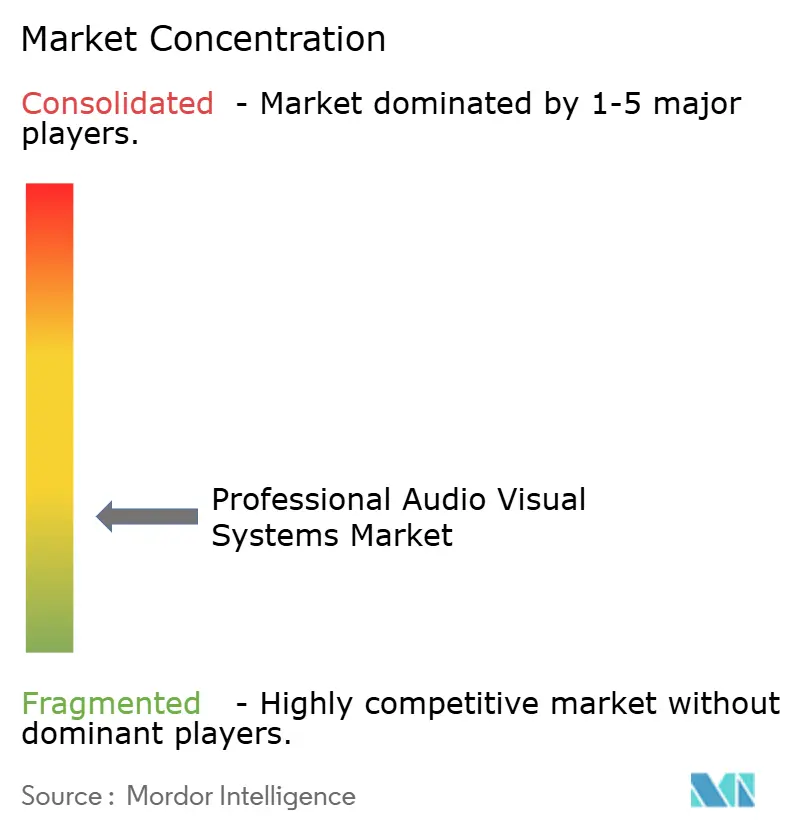
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für professionelle audiovisuelle Systeme von Mordor Intelligence
Die Marktgröße für professionelle audiovisuelle Systeme wurde im Jahr 2025 auf 295,18 Milliarden USD geschätzt und soll von 308,23 Milliarden USD im Jahr 2026 auf 382,74 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,42 % während des Prognosezeitraums (2026–2031). Anforderungen an hybrides Arbeiten, Investitionen in digitale Beschilderung sowie die Migration der AV-Verarbeitung in Cloud- und IP-Netzwerke stützen die Nachfrageresilienz. Der Ausgabenschwung ist in unternehmensweiten Kollaborationslösungen, großformatigen LED-Displays und KI-gestütztem Audio sichtbar, das integrative Meetings unterstützt. Der Wettbewerb unter Anbietern verschärft sich, da softwarezentrierte Neueinsteiger traditionelle Integratoren mit Abonnementmodellen und Ferngeräteverwaltung herausfordern. Lieferkettenprobleme im Zusammenhang mit Halbleitern bleiben ein Gegenwind, doch regulatorische Vorgaben zu Barrierefreiheit und Energieeffizienz eröffnen neue Umsatzwege für compliance-fähige Plattformen.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie führte Asien-Pazifik mit einem Marktanteil von 29,55 % im Markt für professionelle audiovisuelle Systeme im Jahr 2025, während die Region auch eine CAGR von 5,78 % bis 2031 prognostiziert wird.
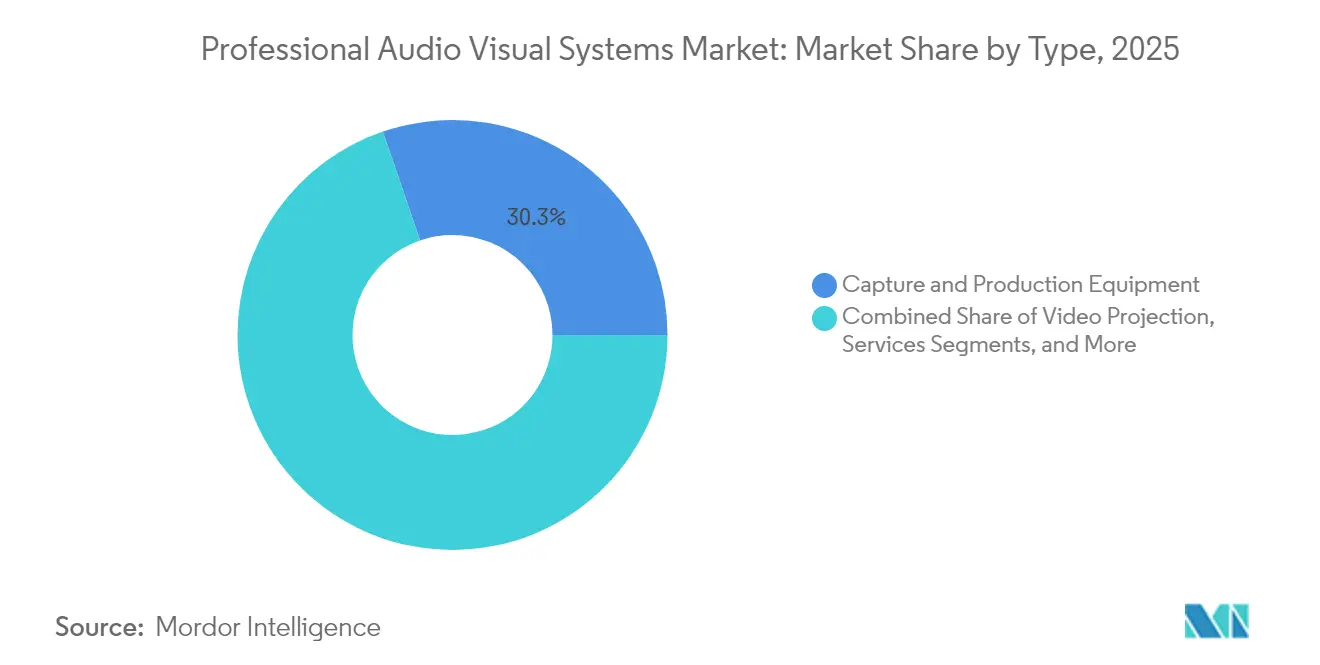
- Nach Typ hielt Aufnahme- und Produktionsgeräte im Jahr 2025 einen Umsatzanteil von 30,25 %; Streaming-Medien, Speicherung und Verteilung soll bis 2031 mit einer CAGR von 5,33 % wachsen.
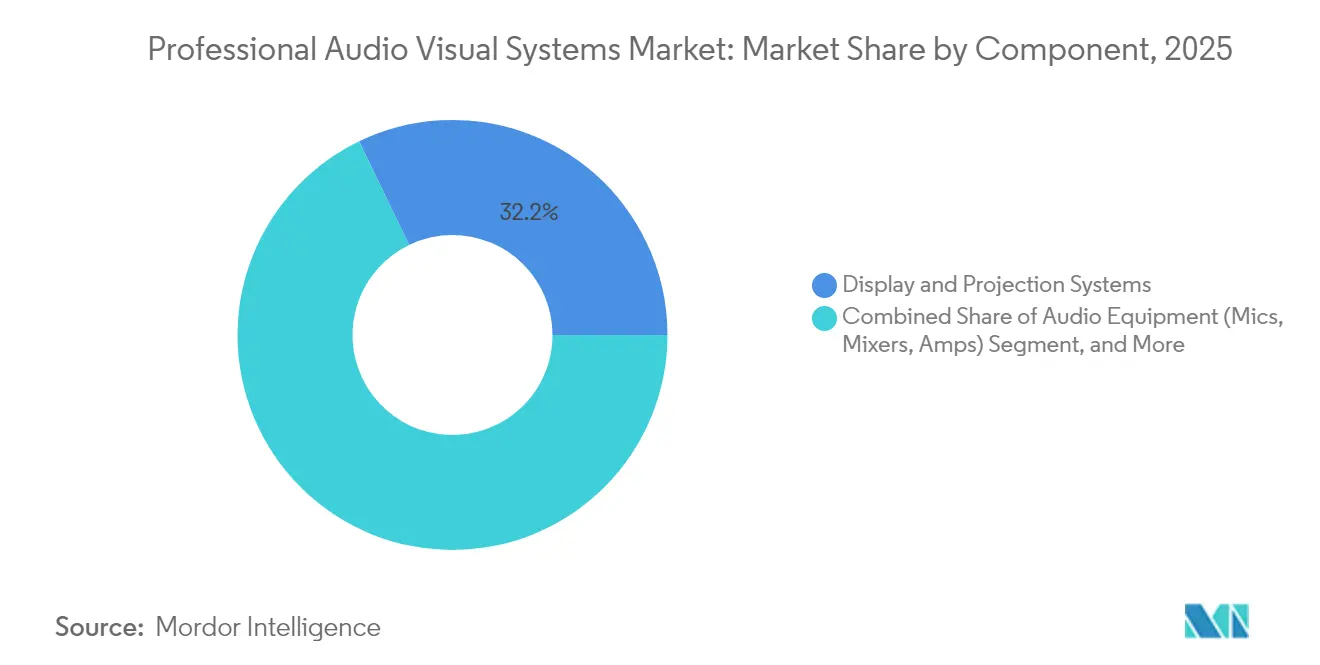
- Nach Komponente trugen Anzeige- und Projektionssysteme 32,15 % des Umsatzes im Jahr 2025 bei; Audiogeräte sollen während des Prognosezeitraums mit einer CAGR von 5,03 % wachsen.
- Nach Endnutzer-Vertikale entfielen 32,62 % der Ausgaben im Jahr 2025 auf Unternehmen, während der Einzelhandel mit der schnellsten CAGR von 4,71 % bis 2031 aufwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Anstieg von hybridem Arbeiten und Lernen | +1.2% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Erlebnisorientierter Einzelhandel und LED-Rollouts an öffentlichen Veranstaltungsorten | +0.8% | Schwerpunkt in Asien-Pazifik, Folgeinvestitionen in Nordamerika | Mittelfristig (2–4 Jahre) |
| Erholung von Live- und Hybridveranstaltungen nach der Pandemie | +0.7% | Global, Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Migration zu AV-über-IP-Architekturen | +0.9% | Nordamerika und Europa führend, Asien-Pazifik folgt | Langfristig (≥ 4 Jahre) |
| KI-gestützte Echtzeit-Barrierefreiheitslösungen | +0.5% | Global, regulatorisch getrieben in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Dekarbonisierungsvorschriften für energieeffiziente AV-Systeme | +0.4% | Europa und Nordamerika, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg von hybridem Arbeiten und Lernen
Die Unternehmensausgaben verlagerten sich von isolierten Konferenzraum-Upgrades hin zu unternehmensweiten Ökosystemen, die gleichwertige Erfahrungen für Mitarbeiter vor Ort und im Homeoffice bieten. Investitionen umfassen räumliche Audioanordnungen, Mehrkamera-Tracking und automatisiertes Content-Framing, das sich in führende Kollaborationsplattformen integriert.[1]Quelle: Extron, "Extron und Microsoft Teams," extron.com Das Bildungswesen spiegelt diese Nachfrage mit Vorlesungsaufzeichnung, Campus-Streaming und Geräteverwaltung wider, die gemischte Unterrichtsformen unterstützen. Der Markt für professionelle audiovisuelle Systeme profitiert davon, weil Unternehmen zertifizierte, vollständig verwaltete Lösungen bevorzugen, die sich in bestehende IT-Richtlinien einfügen. Schnelle Erneuerungszyklen werden durch Benchmarks zur Mitarbeitererfahrung angetrieben, was zu mehrjährigen Beschaffungs-Roadmaps führt. Infolgedessen haben sich Plattforminteroperabilität und Cloud-Dashboards als entscheidende Differenzierungsmerkmale für Anbieter herausgestellt.
Erlebnisorientierter Einzelhandel und LED-Rollouts an öffentlichen Veranstaltungsorten
Einzelhandelsketten verwandeln Geschäfte in immersive Medienorte, an denen feinpixelige LEDs markenbezogenes Storytelling, Wegeleitung und Echtzeit-Promotionen liefern. Der nationale Beschilderungs-Rollout von Scheels im Wert von 11 Millionen USD unterstreicht die Kapitalintensität und den Umfang.[2]Quelle: Chain Store Age, "Scheels bei einem digitalen Beschilderungs-Rollout im Wert von 11 Millionen USD," chainstoreage.com Öffentliche Gebäude und Verkehrsknotenpunkte installieren ähnliche Displays zur Steuerung von Passagierströmen und Sicherheitsmeldungen. Zentrales Content-Management ermöglicht es Betreibern, Kampagnen regionsübergreifend zu synchronisieren und dabei lokale Sprache und Angebote anzupassen. Der Markt für professionelle audiovisuelle Systeme wird gestärkt, weil Display-Hardware nun mit eingebetteten Analysetools ausgeliefert wird, die die CRM-Tools der Einzelhändler speisen. Steigende Erwartungen an Besucherfrequenz halten die LED-Nachfrage trotz zyklischer Einzelhandelsausgaben auf hohem Niveau.
Erholung von Live- und Hybridveranstaltungen nach der Pandemie
Messen, Konzerte und Unternehmens-Town-Halls bedienen nun gleichzeitig Präsenz- und virtuelle Zielgruppen und erfordern Kameras in Broadcast-Qualität, Mischpulte und Streaming-Encoder mit niedriger Latenz. Die Besucherzahl der NAB 2025 überstieg 55.000 und signalisiert erneutes Vertrauen der Aussteller.[3]Quelle: AV Network, "Pro AV 2025: Was liegt im Trend?" avnetwork.com Dauerinstallationen ersetzen Mietgeräte, da Veranstaltungsorte sich gegen künftige Störungen absichern. Veranstaltungsorganisatoren priorisieren flexible Infrastrukturen, die zwischen Vollkapazitätsshows und kleinen Hybridseminaren umkonfiguriert werden können. Infolgedessen verzeichnet der Markt für professionelle audiovisuelle Systeme anhaltende Aufträge für skalierbare Produktions-Switcher und Cloud-Content-Delivery.
Migration zu AV-über-IP-Architekturen
Unternehmen wechseln von Punkt-zu-Punkt-Verkabelung zu Ethernet-basiertem Audio- und Videotransport, der auf vorhandenen Switches läuft.[4]Quelle: AVIXA, "Leitfaden zu AV über IP," avixa.org Standards wie IPMX und Dante beschleunigen die Interoperabilität zwischen verschiedenen Anbietern, reduzieren Abhängigkeiten und ermöglichen schrittweise Upgrades. Zu den Vorteilen zählen dynamisches Routing, Fernüberwachung und vereinfachte Hinzufügungen, Verschiebungen und Änderungen, die die Gesamtbetriebskosten über die Systemlebensdauer senken. Der Wechsel begünstigt Anbieter mit Netzwerktechnik-Expertise und sicheren Firmware-Roadmaps. Langfristig wird erwartet, dass Softwarelizenzen und Analyseabonnements, die an AV-über-IP-Endpunkte geknüpft sind, die reinen Hardware-Margen im Markt für professionelle audiovisuelle Systeme übertreffen.
Analyse der Hemmnisauswirkungen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Gesamtbetriebskosten und Compliance-Kosten | -0.8% | Global, intensiv in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Volatilität in der Halbleiter- und Display-Lieferkette | -0.6% | Global, Produktion konzentriert in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Cyber-Versicherungsprämien für vernetzte AV-Systeme | -0.3% | Nordamerika und Europa, weltweite Ausweitung | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel und Lohninflation | -0.7% | Global, gravierend in entwickelten Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten und Compliance-Kosten
Barrierefreiheits-, Cybersicherheits- und Energievorschriften haben die Beschaffungskalkulation grundlegend verändert. Die FCC-Regeln, die ab Januar 2027 gelten, verlangen Untertitelung, Gebärdensprachunterstützung und barrierefreie Benutzeroberflächen in Videokonferenzplattformen. Parallele Energiestandards zwingen Hersteller dazu, Gehäuse und Netzteile mit effizienteren Komponenten neu zu gestalten. Compliance erhöht Test-, Zertifizierungs- und häufige Software-Update-Kosten und verdoppelt die Lebenszyklusausgaben für komplexe Installationen. Organisationen unterschätzen laufende Schulungs-, Überwachungs- und Prüfdokumentationskosten, was zu Budgetüberschreitungen führt, die kurzfristige Aufträge im Markt für professionelle audiovisuelle Systeme dämpfen.
Fachkräftemangel und Lohninflation
Installations- und Serviceteams müssen nun AV-Design, Netzwerktechnik und Cybersicherheit kombinieren. Der Talentpool hat nicht Schritt gehalten; die durchschnittlichen Löhne von AV-Technikern in den USA stiegen 2024 auf 59.260 USD und übertrafen damit den allgemeinen Beschäftigungsdurchschnitt. Projektlaufzeiten verlängern sich, während Integratoren nach Dante-zertifizierten Programmierern und IT-affinen Außendienstingenieuren suchen. Unternehmen investieren in interne Akademien und herstellergesponserte Zertifizierungen, doch die Einarbeitungszeiten strecken die Lieferpläne. Anhaltende Knappheit schränkt die Rollout-Geschwindigkeit ein und verlangsamt die Umsatzrealisierung im Markt für professionelle audiovisuelle Systeme trotz gesunder Nachfrage.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz der Inhaltserfassung trifft auf Streaming-DynamikDer Markt für professionelle audiovisuelle Systeme verzeichnete im Jahr 2025 bei Aufnahme- und Produktionsgeräten einen führenden Anteil von 30,25 %, was den hohen Stellenwert hochwertiger Quellinhalte unterstreicht. Kamerasysteme, PTZ-Controller und Produktions-Switcher dringen in den Massenmarkt vor, da Unternehmens- und Bildungsstudios Broadcast-Workflows replizieren. Gebündelte Abonnementmodelle, die Hardware, Software und Fernsupport umfassen, steigern den jährlichen wiederkehrenden Umsatz für Anbieter. Streaming-Medien, Speicherung und Verteilung, das am schnellsten wachsende Segment mit einer CAGR von 5,33 %, spiegelt die Nachfrage nach skalierbaren Cloud-Encodern und On-Demand-Inhaltsbibliotheken wider. Edge-Caching reduziert die Latenz für global verteilte Zuschauer und macht Medienserver zu strategischen Knotenpunkten in den Diskussionen zur Marktgröße für professionelle audiovisuelle Systeme.
Traditionelle Videoprojektion behält ihre Relevanz für Auditorien und Gotteshäuser, verliert jedoch in Umgebungen mit hoher Helligkeit Marktanteile an direkt sichtbare LED-Systeme. Dienstleistungen, einschließlich Design, Überwachung und Reparaturverträge, steigen, da Kunden das Lebenszyklusmanagement auslagern. Aufkommende Typen wie holografische Displays und räumliches Computing bleiben Nischenprodukte, beanspruchen jedoch Innovationsbudgets für Premium-Veranstaltungsorte. Jedes Teilsegment veranschaulicht eine Verlagerung, bei der die Wertschöpfung von isolierter Hardware zu integrierten Ökosystemen migriert, die Analysen und Inhalts-Workflows monetarisieren.


Nach Komponente:
Displays führend, während intelligentes Audio an Fahrt gewinntAnzeige- und Projektionssysteme beanspruchten im Jahr 2025 32,15 % des Umsatzes, da Unternehmen lampenbasierte Projektoren durch feinpixelige LED-Kacheln und interaktive Flachbildschirme ersetzten. Die Marktgröße für professionelle audiovisuelle Systeme in diesem Segment soll mit der Expansion von Veranstaltungsorten Schritt halten, doch der Margendruck wächst aufgrund von Kommoditisierung. Als Reaktion darauf bündeln Hersteller Kalibrierungssoftware und Energie-Dashboards. Audiogeräte weisen mit einer CAGR von 5,03 % das stärkste Wachstum auf, da verständliche Sprache für Meeting-Gleichberechtigung entscheidend ist. Fortschritte bei Beamforming-Mikrofonen, räumlichen Audioprozessoren und KI-gestützter Geräuschunterdrückung gestalten akustische Designnormen neu.
Steuerungs- und Verarbeitungseinheiten bilden das digitale Nervensystem und orchestrieren Quellen, Displays, Beleuchtung und Gebäudemanagement. Offene APIs ermöglichen es Integratoren, AV-Daten in Unternehmens-Dashboards einzubetten, die Raumauslastung und Energieverbrauch verfolgen. Speicher- und Verteilungshardware entwickelt sich zu hyperkonvergierten Knoten, die Dekodierung, Aufzeichnung und Analysen am Edge durchführen. Die Konvergenz der Komponenten bedeutet, dass zukünftige Marktanteilsmeilensteine im Markt für professionelle audiovisuelle Systeme weniger von Stücklieferungen und mehr von Software-Attach-Raten abhängen werden.
Nach Endnutzer-Vertikale:
Unternehmensmaßstab trifft auf EinzelhandelsagilitätUnternehmenskäufer behielten im Jahr 2025 einen Umsatzbeitrag von 32,62 %, da hybrides Arbeiten vom Pilotprojekt zur Dauerlösung wurde. Mehrzoniges Audio, Weitwinkelkameras und Belegungssensoren machen Meeting-Gleichberechtigung zur Beschaffungsgrundlage. Finanz- und Rechtsabteilungen verlangen strenge Verschlüsselung und Failover-Architekturen, was die durchschnittlichen Auftragsgrößen nach oben treibt. Parallel dazu liefert der Einzelhandel mit einer CAGR von 4,71 % das schnellste Wachstum dank dynamischer Preisschilder, intelligenter Regale und Einkäuferanalysen, die die Warenkorbkonversion verbessern.
Veranstaltungsorte und Events investieren Kapital in dauerhafte 4K-Switcher und Cloud-Streaming, um sich gegen Reiseunterbrechungen abzusichern. Das Bildungswesen investiert in Vorlesungsaufzeichnungssuiten, während das Gesundheitswesen Telemedizin-Wagen kauft, die in EMR-Systeme integriert sind. Staatliche Vorschriften zur Notfallkommunikation stimulieren kommunale Ausgaben für Outdoor-LED und Massen-Benachrichtigungs-Audioanlagen. Die Segmentdiversifizierung schützt den Markt für professionelle audiovisuelle Systeme vor branchenspezifischen Abschwächungen und belohnt Integratoren, die domänenspezifische Compliance beherrschen.
Geografische Analyse
Markt für professionelle audiovisuelle Systeme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hält mit 29,55 % den größten Marktanteil und verzeichnet eine führende CAGR von 5,78 %, angetrieben durch Megaprojekte in den Bereichen Verkehr, Gastgewerbe und Smart Cities. Nationale Digitalisierungsstrategien lenken Mittel in Campus-Netzwerke und immersive Klassenzimmer in China, Indien und Indonesien. Lokale Fertigungscluster verkürzen Lieferzeiten und optimieren Kostenstrukturen, was eine rasche Einführung von LED- und KI-Verarbeitungstechnologien der nächsten Generation ermöglicht. Japan und Südkorea ergänzen das Volumen durch Forschungs- und Entwicklungsdurchbrüche bei Micro-LED-Packaging und Sprach-KI, was die Exportwettbewerbsfähigkeit stärkt. Etablierte Integratoren schließen Joint Ventures, um regionale Beschaffungsanforderungen und sprachliche Vielfalt zu bewältigen – eine Taktik, die die Marktpräsenz im Bereich professionelle audiovisuelle Systeme ausbaut.
Markt für professionelle audiovisuelle Systeme in Nordamerika
Nordamerika verzeichnet stetige Modernisierungen, die durch Barrierefreiheitsvorschriften und die Normalisierung hybrider Arbeitsmodelle getragen werden. Die Untertitelungsvorschrift der FCC vervielfacht die Nachfrage nach KI-Transkriptionsmaschinen und adaptiven Benutzeroberflächenelementen. Unternehmen überarbeiten ihre Erneuerungszyklen alle drei bis fünf Jahre, um die Parität zwischen Büro- und Remote-Erfahrungen aufrechtzuerhalten. Kanada stärkt die Marktdynamik durch Investitionen in Rundfunkstudios und Fernlerninfrastruktur in weitlufigen Regionen. Mexikos Maquiladora-Zentren setzen AV-over-IP ein, um grenzüberschreitende Lieferketten zu koordinieren, und halten die Region damit als integralen Bestandteil des Marktes für professionelle audiovisuelle Systeme.
Markt für professionelle audiovisuelle Systeme in Europa
Europa entwickelt sich auf der Grundlage von Nachhaltigkeitsgesetzen weiter, die einen geringeren Energieverbrauch und ein Design nach den Grundsätzen der Kreislaufwirtschaft vorschreiben. Deutschland und Frankreich priorisieren passiv gekühlte Gehäuse und Firmware, die Niedrigleistungsmodi einplanen. Das Vereinigte Königreich beschleunigt die Einführung von KI-Analysen in Verkehrsknotenpunkten zur Steuerung der Passagierdichte. Osteuropäische Länder setzen Wiederaufbaufonds ein, um Stadttheater und regionale Universitäten zu modernisieren. Gesamteuropäische Datenschutzgesetze erheben die sichere Cloud-Steuerung zu einem Wettbewerbsvorteil unter Anbietern und prägen die Beschaffungsrichtlinien im gesamten Markt für professionelle audiovisuelle Systeme.

Regulatorisches Umfeld
Professionelle AV-Systeme, die für Unternehmen, Bildungseinrichtungen, Einzelhandel und Veranstaltungsorte verkauft werden, müssen die Produktsicherheits- und EMV-Anforderungen der wichtigsten Märkte erfüllen. Für die Sicherheit ist IEC 62368-1 eine zentrale Referenz für das risikobasierte Design von Audio-/Video- und IKT-Geräten und prägt die Zertifizierungsprüfungen und Dokumentation für OEMs und Handelsmarken. Für die EMV wird der Marktzugang in der EU weiterhin durch die EMV-Richtlinie (2014/30/EU) geregelt, während Großbritannien parallele Anforderungen gemäß den Electromagnetic Compatibility Regulations 2016 aufrechterhält. Aktualisierungen der Emissionsnormen für Multimedia, einschließlich prEN IEC 55032:2026 und verwandter IEC-EMV-Publikationen, unterstreichen die Notwendigkeit konformer Praktiken bei Abschirmung, Filterung und Firmware-Design für vernetzte Endgeräte.
Die Politik lenkt die Beschaffung zudem stärker in Richtung Zugänglichkeit, Sicherheit und Nachhaltigkeit. In den Vereinigten Staaten hat die FCC den 17. August 2026 als Stichtag für die Einhaltung der Anforderungen an die Anzeigeeinstellungen für Untertitel festgelegt und damit die Anforderungen an leicht zugängliche Untertitelungssteuerungen bei Konferenz- und Anzeige-Workflows in professionellen Umgebungen erhöht. Die FCC hat außerdem die Wege zur Gerätezulassung im Zusammenhang mit der Sicherheit der Kommunikationslieferkette verschärft, einschließlich Einschränkungen bei der Nutzung der Konformitätserklärung des Anbieters (Supplier's Declaration of Conformity) für bestimmte Geräte seit Dezember 2025, mit zusätzlichen Leitlinien, die im Januar 2026 veröffentlicht wurden. In Europa erweitert die Verordnung über die Ökodesign-Anforderungen für nachhaltige Produkte (EU) 2024/1781 den Rahmen für Langlebigkeit, Reparierbarkeit und Produktinformationen, und die Europäische Kommission hat Übergangsbestimmungen bis zum 31. Dezember 2026 für mehrere zuvor unter der Ökodesign-Richtlinie erfasste Produktgruppen festgelegt. Dies veranlasst AV-Anbieter dazu, Fahrpläne zur Kreislauffähigkeit und energiebezogenen Compliance parallel zu Leistungsupgrades zu formalisieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für professionelle AV beginnt mit vorgelagerten Komponenten, darunter Halbleiter, Sensoren, Optiken, Steckverbinder und Verkabelung, Netzteile sowie LED-/LCD-Displayelemente, bevor sie in die OEM-/ODM-Fertigung und die Softwareentwicklung für Steuerung, Zusammenarbeit und Gerätemanagement übergeht. Der Vertrieb erfolgt in der Regel über autorisierte Distributoren und spezialisierte Wiederverkäufer, während Systemintegratoren (zum Beispiel AVI-SPL, Diversified und AVI Systems) den primären Weg zum Markt für Unternehmen, Bildungseinrichtungen, Einzelhandel und Veranstaltungsorte durch Design, Installation, Inbetriebnahme und laufenden Support darstellen. Im Studienzeitraum hat sich der Wert hin zu softwaredefinierter Steuerung, AV-over-IP-Übertragung, Analytik und Fernbetrieb verschoben, was die Bedeutung von Interoperabilitätszertifizierungen und sicherem Firmware-Lifecycle-Management erhöht.
Die Dynamik in der Mitte und am Ende der Wertschöpfungskette wird durch Ökosystempartnerschaften und cloudbasierte Managed Services neu gestaltet. Multi-Vendor-Allianzen und zertifizierte Raumpakete verbinden Displays, Audio, Kameras und Collaboration-Workflows, darunter PPDS mit Shure, sowie Barco, das zertifizierte Pakete mit Partnern wie Sennheiser, Logitech und Huddly erweitert. Infrastrukturpartnerschaften unterstützen zudem AV-over-IP-Implementierungen, wie etwa NETGEAR mit Riedel bei der Abstimmung von Switching und Verarbeitung. Cloud-Plattformen integrieren Hardware-Portfolios in einheitliches Monitoring und Abonnementbetrieb, wie am Beispiel von Legrand AV zu sehen, das die Anbindung von Marken wie Vaddio, Luxul, Da-Lite und C2G an die Xyte-Cloud-Plattform ausweitet. Auf der Beschränkungsseite bleibt die Kette anfällig für Komponentenverfügbarkeit und Handelsmaßnahmen, einschließlich der zolltarifbedingten Kosten- und Lieferzeitbelastungen des Jahres 2025 bei Displays, Projektoren, Audioprozessoren und Konnektivität. Dies hat die Zweitquellenbeschaffung beschleunigt, die Lagerpufferung, wo praktikabel, gefördert und die geografische Diversifizierung von Montage und Beschaffung unterstützt.
Wettbewerbslandschaft
Der Wettbewerb ist moderat und tendiert zur Konsolidierung. Acuity Brands schloss im Januar 2025 eine Übernahme von QSC im Wert von 1,215 Milliarden USD ab mit dem Ziel, Beleuchtung, Steuerung und die Q-SYS-Cloud-Plattform zu einem einheitlichen Smart-Building-Angebot zu verschmelzen. Die Größe ermöglicht Kostenhebel bei der Halbleiterbeschaffung und beschleunigt die Roadmap-Umsetzung. Große Integratoren wie AVI-SPL und Diversified erweitern ihre globale Reichweite durch regionale Übernahmen, den Ausbau von Managed-Service-Annuitäten und die Stärkung von Beziehungen zu multinationalen Kunden.
Die Differenzierung verlagert sich von proprietärer Hardware hin zu Software-Erweiterbarkeit, Cybersicherheits-Compliance und KI-gestützter Diagnose. Anbieter betten Algorithmen des maschinellen Lernens ein, die Verstärkerausfälle oder Mikrofonmissbrauch vorhersagen und so Ausfallzeiten und Serviceanrufe reduzieren. Lieferanten, die niedrige Gesamtemissionen während des Produktlebenszyklus nachweisen können, gewinnen in Europa und Teilen von Asien-Pazifik an Bedeutung, da die Nachhaltigkeitsberichterstattung strenger wird. Der Markt für professionelle audiovisuelle Systeme begünstigt Markenportfolios, die Aufnahme, Verarbeitung, Anzeige und Analysen umfassen und eine Einzelanbieter-Erfüllung für komplexe Ausschreibungen ermöglichen.
Nischen-Disruptoren nutzen cloud-native Architekturen und Abonnementpreise, die Investitionsausgaben in Betriebsausgaben umwandeln. Ihre Plattformen integrieren APIs für Facility-Management und IoT-Sensoren und verwandeln AV-Endpunkte in Daten-Storyteller. Etablierte Hersteller reagieren mit offenen SDKs und Marktplatz-Ökosystemen, was auf eine Verlagerung hin zu kollaborativer Innovation hindeutet. Mittelfristig wird erwartet, dass der Softwareumsatzanteil schneller wächst als Hardware, was die Bewertungsmetriken für börsennotierte Unternehmen in der Branche für professionelle audiovisuelle Systeme verändert.
Marktführer in der Branche für professionelle audiovisuelle Systeme
AVI-SPL Inc.
Diversified
AVI Systems Inc.
Solotech Inc.
Kinly BV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für professionelle audiovisuelle Systeme
- AVI-SPL Inc.
- Diversified
- AVI Systems Inc.
- Ford Audio-Video LLC
- CCS Presentation Systems Inc.
- Solutionz Inc.
- Electrosonic Group
- Solotech Inc.
- Conference Technologies Inc.
- Vistacom Inc.
- Kinly BV
- Vega Global
- IDNS Ltd.
- Ricoh USA Inc.
- Midwich Group plc
- Wesco Anixter Inc.
- Audinate Group Ltd.
- NMK Electronics Enterprises
- Qvest Group
- ACTLD SA
- Almo Professional A/V (Exertis Almo)
- ClearOne Inc.
- Kramer Electronics Ltd.

Marktchancen und Zukunftsaussichten
Ein großer Freiraum besteht weiterhin bei standardbasierter Interoperabilität und der praktischen Einführung von AV-over-IP über Multi-Vendor-Umgebungen hinweg, insbesondere wenn Käufer eine Bindung an ein einzelnes Ökosystem vermeiden möchten. Im Juni 2026 hat AIMS IPMX auf der ISE 2026 offiziell als zertifizierbaren Standard für herstellerunabhängige Interoperabilität eingeführt, was einen klareren Zertifizierungsweg für Hersteller und eine modularere Designbasis für Integratoren beim Aufbau vernetzter Videoverteilungs-, Steuerungs- und Collaboration-Systeme schuf. Diese Richtung unterstützt Chancen für Anbieter, die IPMX-konforme Endgeräte mit sicherheitsgehärtetem Management bündeln, sowie für Integratoren, die Bereitstellungsvorlagen über Standorte hinweg standardisieren und dabei flexible Anbieterwahl behalten.
Serviceorientierte Betriebsmodelle und KI-gestützte Zugänglichkeit bieten zudem einen Monetarisierungsweg, der an Compliance-Anforderungen und die IT-gesteuerte Governance hybrider Arbeit gebunden ist. Die FCC-Zugänglichkeitsfrist für Anzeigeeinstellungen bei Untertitelungen (17. August 2026) und die anhaltende Migration der AV-Verarbeitung in Cloud- und IP-Netzwerke erhöhen die Nachfrage nach Softwarefunktionen wie Transkriptions-/Untertitelungssteuerungen, richtlinienbasierten Raumkonfigurationen und zentralisiertem Gerätemonitoring. Die Marktaktivität rund um diese Themen zeigt sich bei Branchenveranstaltungen, wobei AVIXA berichtet, dass die InfoComm 2026 in Las Vegas 28.132 verifizierte Teilnehmer aus 94 Ländern anzog, mit einem Programm, das sich auf KI-gestützte Zusammenarbeit und Arbeitsplatztransformation konzentrierte. Dies verstärkt den Fokus der Käufer auf nutzbare KI-Funktionen und Managed Operations. Für Anbieter und Integratoren unterstützt dies die Erschließung wiederkehrender Umsätze durch Fernverwaltung, sicherheitsbezogene Update-Services und ergebnisorientierte Frameworks für die Arbeitsplatzerfahrung, die über einmalige Hardware-Erneuerungszyklen hinausgehen.
Recent Industry Developments in Markt für professionelle audiovisuelle Systeme
- Juni 2026: AVI-SPL führte erweiterte Enterprise Managed Services ein, die Collaboration-Plattformen, Sprachdienste, Besprechungsräume und digitale Beschilderung umfassen. Dieser Schritt stärkt wiederkehrende Umsätze und positioniert den Integrator für Unternehmenskunden, die globale Collaboration- und Signage-Betriebe unter IT-verwalteten Servicemodellen standardisieren.
- April 2026: Diversified kündigte eine strategische Zusammenarbeit mit Comcast Technology Solutions an, um den Ausbau eines globalen Broadcast Operations Centers in Comcasts Dry-Creek-Anlage in Colorado zu unterstützen, das auf einer SMPTE-ST-2110-IP-Infrastruktur basiert. Das Projekt unterstreicht die Konvergenz von Broadcast-Engineering und professioneller AV-Integration und erhöht die Nachfrage nach IP-basiertem Design, Inbetriebnahme und laufender betrieblicher Unterstützung.
- Januar 2025: Acuity Brands schloss die Übernahme von QSC für 1,215 Milliarden USD ab und fügte damit Q-SYS-cloudfähige Audio-, Video- und Steuerungslösungen zu seiner Intelligent Spaces Group hinzu. Die Kombination erweitert die Tiefe der Smart-Building-Plattform und erhöht den Wettbewerbsdruck auf Integratoren und OEMs, einheitliche Steuerung, Analytik und Lifecycle-Software über AV-, Beleuchtungs- und Gebäudesysteme hinweg zu liefern.


Markt für professionelle audiovisuelle Systeme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst professionelle audiovisuelle Systeme, die für den geschäftlichen und institutionellen Einsatz verkauft und implementiert werden, bei denen Audio-, Video-, Steuerungs- und Verteilungsgeräte zusammenwirken, um Inhalte in Einrichtungen und an Veranstaltungsorten zu präsentieren, zu kommunizieren oder zu streamen.
Ausschlüsse des Anwendungsbereichs: Wir schließen reine Verbraucher-AV-Geräte aus, die hauptsächlich für den Heimunterhaltungsgebrauch und informelle persönliche Anwendungsfälle bestimmt sind.
Übersicht der Segmentierung
- Nach Typ
- Aufnahme- und Produktionsgeräte
- Videoprojektion
- Streaming-Medien, Speicherung und Verteilung
- Dienstleistungen
- Andere Typen
- Nach Komponente
- Audiogeräte (Mikrofone, Mischpulte, Verstärker)
- Anzeige- und Projektionssysteme
- Steuerung und Verarbeitung
- Speicher- und Verteilungshardware
- Nach Endnutzer-Vertikale
- Unternehmen
- Veranstaltungsorte und Events
- Einzelhandel
- Medien und Unterhaltung
- Bildung
- Regierung
- Gesundheitswesen
- Andere Endnutzer-Vertikalen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Abgrenzung der Produkt- und Einsatzgrenzen und der anschließenden Erfassung öffentlicher Signale, die zeigen, woher die Nachfrage kommt. Wir stützen uns auf Datensätze des US Census Bureau und des Bureau of Labor Statistics, Indikatoren der International Telecommunication Union, makroökonomische Reihen der Weltbank und Handelsstatistiken von UN Comtrade für relevante Elektronikkategorien.
Um das Marktmodell realistisch zu halten, prüfen wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Ergebnistranskripte und glaubwürdige Presseberichte, die Projektpipelines, den Zeitpunkt von Aufträgen und Preisbewegungen beschreiben. Patentdatenbanken und normbezogene Referenzen werden genutzt, um zu verstehen, welche Technologieverschiebungen schneller kommerzialisiert werden (zum Beispiel neuere Konferenz- und Signage-Workflows). Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Umsatzaufteilungen und Annahmen zum Produktmix zu überprüfen. Diese Quellen sind beispielhaft, und weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und -umfragen
Die Primärarbeit wird genutzt, um die Schreibtischannahmen zu testen, die die Gesamtsumme am stärksten beeinflussen, insbesondere Bereitstellungszyklen, Preisrichtung und was Käufer als vollständiges professionelles AV-System im Vergleich zu angrenzenden IT-Ausgaben zählen. Wir sprechen mit einer Mischung aus Experten auf OEM- und Komponentenseite, Distributoren und Integratoren sowie Endnutzern aus Unternehmen, Bildung, Gesundheitswesen, Einzelhandel und Veranstaltungsorten und validieren Muster über APAC, EMEA und Amerika hinweg.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 21% | APAC: 41% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 28% | EMEA: 36% |
| Kleinere Anbieter: 22% | Manager: 51% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mit einem Top-down-Ansatz, bei dem makroökonomische Nachfragepools aus professioneller Bereitstellungsaktivität rekonstruiert und dann anhand von Durchdringungs- und Mixfaktoren in AV-relevante Ausgaben gefiltert werden. Um eine Überzählung zu vermeiden, werden die Gesamtsummen durch selektive Bottom-up-Prüfungen bestätigt, wie zum Beispiel gemessene durchschnittliche Verkaufspreise multipliziert mit Stückzahlen für wichtige Geräteserien, zusammen mit Kanalprüfungen bei Integratoren und Distributoren.
Die Inputs werden gewählt, weil sie eng mit Kaufauslösern in diesem Markt verknüpft sind und im Zeitverlauf konsistent verfolgt werden können. Das Modell verwendet Indikatoren wie Aktivität bei Neu- und Umbaugewerbeflächen, die Intensität der Einführung von Unternehmens-Collaboration (Besprechungsräume und Schulungsräume), Aufrüstungszyklen für Veranstaltungen und Veranstaltungsorte, Modernisierungsbudgets für Bildungs- und Regierungseinrichtungen sowie Technologiewechselvariablen wie den Display- und Projektor-Mix und typische Erneuerungsintervalle. Wo bei Zulieferer-Aggregationen Lücken in der Abdeckung auftreten, wenden wir konservative Aufwertungsfaktoren an, die dann in Interviews geprüft werden, bevor sie in die endgültige Summe einfließen dürfen.
Für die Prognose wird eine Szenarioanalyse um eine zentrale Einschätzung angewendet, unterstützt durch eine einfache multivariate Regression auf die stärksten Nachfragetreiber, damit jährliche Veränderungen an tatsächliche Aktivität gebunden bleiben. Annahmen zur Preisentwicklung und zu Mixverschiebungen werden mit Experteneinschätzungen aktualisiert, sodass die Prognose die erwartete Bewegung beim Serviceanteil, beim Wert von Steuerung und Verarbeitung sowie bei Konferenz- und Signage-Implementierungen widerspiegelt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Vergleich der Modellergebnisse mit mehreren unabhängigen Signalen und anschließende Prüfung, ob die Richtung auf regionaler Ebene sinnvoll ist. Wenn sich die Marktgesamtsumme schneller als erwartet bewegt, werden die Treiber auf die veränderten Variablen zurückgeführt, und die Annahmen werden in einem zweiten Analystendurchgang vor der Freigabe überprüft.
Wird eine große Abweichung festgestellt, werden Folgegespräche mit der relevantesten Befragtengruppe ausgelöst, etwa mit Integratoren zum Projektzeitpunkt oder mit Endnutzern zum Erneuerungsverhalten. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden durchgeführt, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preise verändern können. Vor der Auslieferung wird ein aktueller Aktualisierungsdurchgang durchgeführt, damit Kunden die neueste Sicht erhalten, die dem aktuellen Datenstand entspricht.
Mordor Intelligences Marktgrößenbestimmung für professionelle audiovisuelle Systeme im Vergleich zu anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für professionelle audiovisuelle Systeme bedeuten nicht immer, dass sich das Nachfragebild verändert hat, da Studien unterschiedliche Produktbündel zählen, unterschiedliche Jahresabschnitte verwenden oder Dienstleistungen und Hardware unterschiedlich mischen können. Die Benchmark-Tabelle zeigt, wie diese Entscheidungen zu Umfang und Zeitpunkt sichtbare Spannen in den Zahlen erzeugen.
Wesentliche Unterschiede ergeben sich meist daraus, was als professionelles AV-System behandelt wird gegenüber angrenzenden IT- und Verbrauchergeräten, sowie daraus, wie Preis- und Mixveränderungen gehandhabt werden, wenn sich die Einführung in Richtung neuerer Konferenz-, Signage- und Steuerungs-Workflows verschiebt. Der Zeitpunkt der Währungsumrechnung, die Verwendung eines aggressiven gegenüber einem Basisszenario und wie oft Annahmen aktualisiert werden, können ebenfalls die angegebene Marktgröße für dasselbe Jahr verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 308,23 Milliarden USD (2026) | |
| Globale Beratungsgesellschaft A | 282,60 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und ein längeres Prognosefenster, und die Beschreibung des Anwendungsbereichs deutet auf eine breitere Bündelung von Softwareplattformen und Konferenzwerkzeugen hin, die sich mit allgemeinen Unternehmens-IT-Ausgaben überschneiden können. |
| Branchenverlag B | 253,54 Milliarden USD (2024) | Präsentiert eine Sicht für 2024 und gruppiert Hardware, Software und Dienstleistungen zusammen mit Technologie- und Auflösungsperspektiven, was den Wert zwischen AV-Systemen und umgebenden Netzwerk- und Rechenanschaffungen verschieben kann, je nachdem, was gezählt wird. |
Die Tabelle deutet eher auf einen Effekt durch Jahresabschnitt und Umfang hin als auf eine Uneinigkeit über die Nachfragerichtung, und im Modell von Mordor Intelligence ist der gezählte Wert an professionelle Bereitstellungen bei Display und Projektion, Audio, Steuerung und Verarbeitung sowie Verteilungskomponenten gebunden und nicht an breitere Unternehmens-IT-Stacks. Mit Prüfungen, die Schätzungen mit Bereitstellungszyklen, Mix und realistischer Preisentwicklung verknüpfen, bleibt die Gesamtsumme leichter nachvollziehbar und reproduzierbar, wenn das Modell aktualisiert wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für professionelle audiovisuelle Systeme im Jahr 2026?
Die Marktgröße für professionelle audiovisuelle Systeme beträgt im Jahr 2026 308,23 Milliarden USD.
Wie hoch ist die erwartete Wachstumsrate bis 2031?
Der Gesamtumsatz soll mit einer CAGR von 4,42 % wachsen und bis 2031 382,74 Milliarden USD erreichen.
Welche Region führt bei den Ausgaben für professionelle AV-Lösungen?
Asien-Pazifik hält den höchsten Ausgabenanteil von 29,55 % und verzeichnet auch die schnellste CAGR von 5,78 %.
Welcher Produkttyp erzielt den höchsten Umsatz?
Aufnahme- und Produktionsgeräte führen mit einem Umsatzanteil von 30,25 % und spiegeln den Boom bei der Inhaltserstellung wider.
Seite zuletzt aktualisiert am:


