
Marktgröße und Marktanteil Bluetooth Lautsprecher
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 21.93 Milliarden US-Dollar |
| Marktgröße (2031) | 53.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.65 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bluetooth Lautsprecher Marktanalyse von Mordor Intelligence
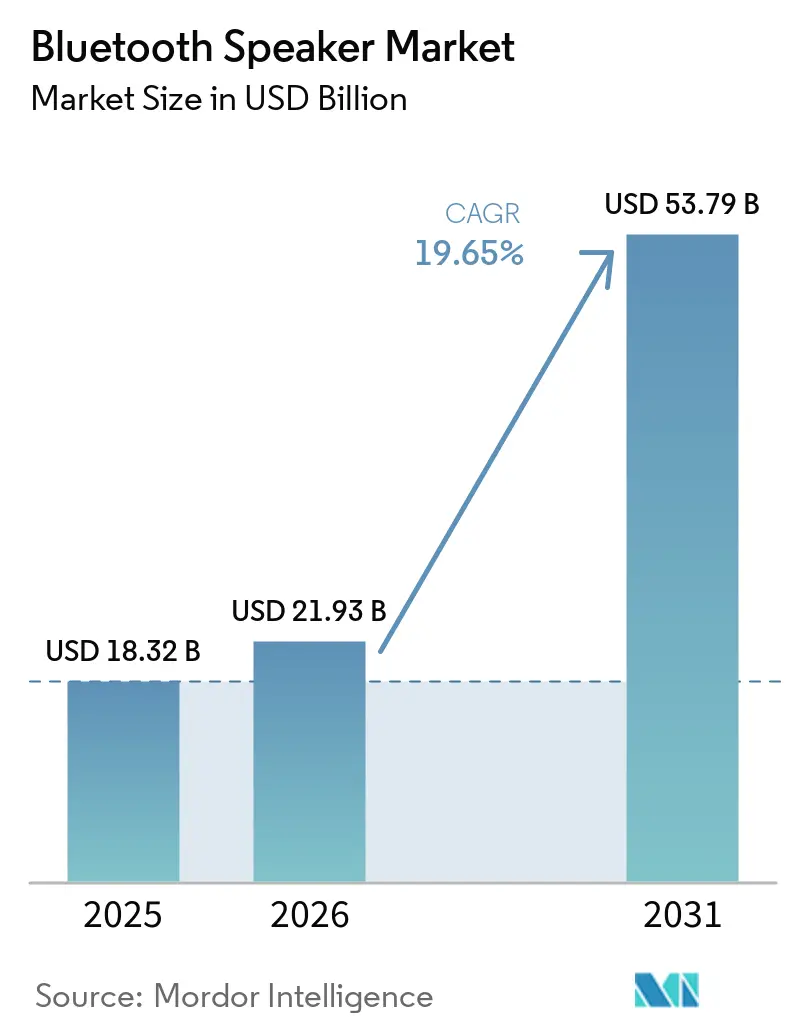
Der Bluetooth Lautsprecher Markt wurde im Jahr 2025 auf 18,32 Mrd. USD geschätzt und soll von 21,93 Mrd. USD im Jahr 2026 auf 53,79 Mrd. USD bis 2031 wachsen, bei einer CAGR von 19,65 % während des Prognosezeitraums (2026–2031).
Die robuste Nachfrage resultiert aus der Verbreitung von Smart-Home-Ökosystemen, der Massenadoption von Musik-Streaming-Diensten, sinkenden Batteriekosten und der Kommerzialisierung von Bluetooth LE Audio – jeder dieser Faktoren verbreitert die adressierbare Nutzerbasis und verkürzt gleichzeitig die Austauschzyklen. Asien-Pazifik führt die aktuellen Stückzahlen an, begünstigt durch wettbewerbsfähige Fertigungscluster und eine rasch wachsende Mittelschicht, während Nordamerika und Europa durch eine frühe Smart-Home-Durchdringung höhere durchschnittliche Verkaufspreise (ASPs) erzielen. Sprachassistenten-fähige Modelle sind die am schnellsten wachsende Kategorie; dennoch stellen Nur-Bluetooth Lautsprecher weiterhin das größte Teilsegment dar, da sie eine einfache, latenzarme Nutzererfahrung ohne WLAN-Abhängigkeit bieten. Die Wettbewerbsdynamik verlagert sich in Richtung Konsolidierung, da etablierte Marken Luxus-Audiohäuser aufkaufen, um patentierte Technologien und Markenprestige zu sichern und damit die Eintrittsbarrieren für Massenhersteller zu erhöhen.
Wichtigste Erkenntnisse des Berichts
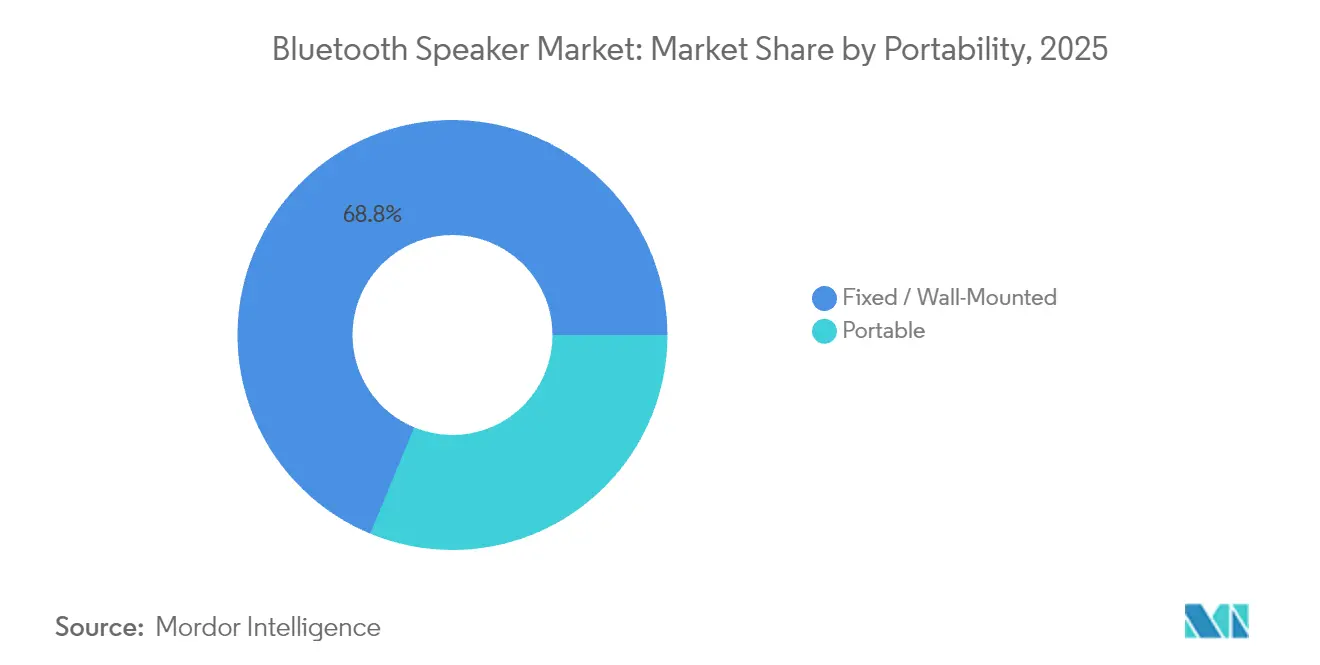
- Nach Mobilität entfielen auf fest installierte und wandmontierte Einheiten im Jahr 2025 68,75 % des Marktanteils am Bluetooth Lautsprecher Markt; tragbare Lautsprecher verzeichnen bis 2031 eine jährliche Wachstumsrate (CAGR) von 21,95 %.
- Nach Anwendung entfielen auf Wohnbereichslösungen im Jahr 2025 60,55 % der Marktgröße, mit einer CAGR von 21,85 % bis 2031.
- Nach Konnektivitätstechnologie hielten Nur-Bluetooth-Designs im Jahr 2025 einen Marktanteil von 57,10 % am Bluetooth Lautsprecher Markt, während intelligente Lautsprecher mit Sprachassistenten mit einer CAGR von 21,35 % bis 2031 das schnellste Wachstum verzeichneten.
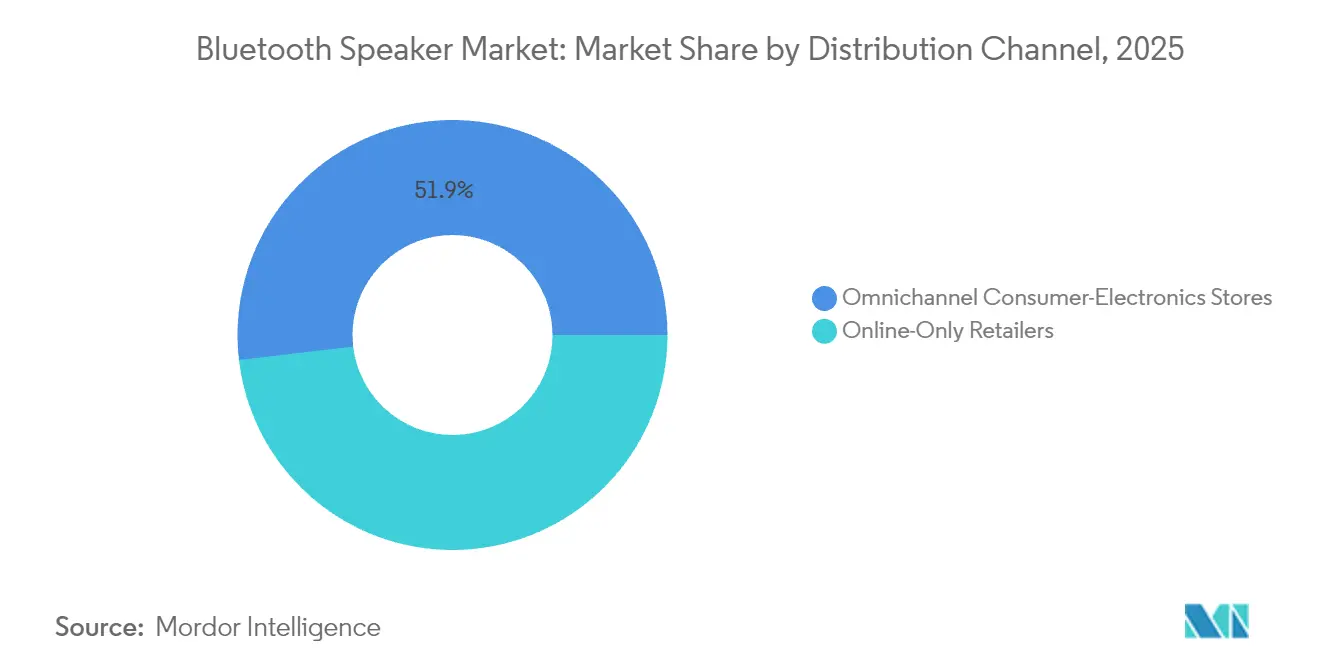
- Nach Vertriebskanal führten Omnichannel-Unterhaltungselektronikgeschäfte mit einem Umsatzanteil von 51,85 % im Jahr 2025; Nur-Online-Händler wachsen bis zum Ende des Jahrzehnts mit einer CAGR von 21,55 %.
- Nach Preissegment dominierte das mittlere Preissegment von 50–199 USD mit einem Marktanteil von 44,55 % am Bluetooth Lautsprecher Markt im Jahr 2025, während Economy-Modelle unter 50 USD die höchste CAGR von 21,25 % verzeichnen.
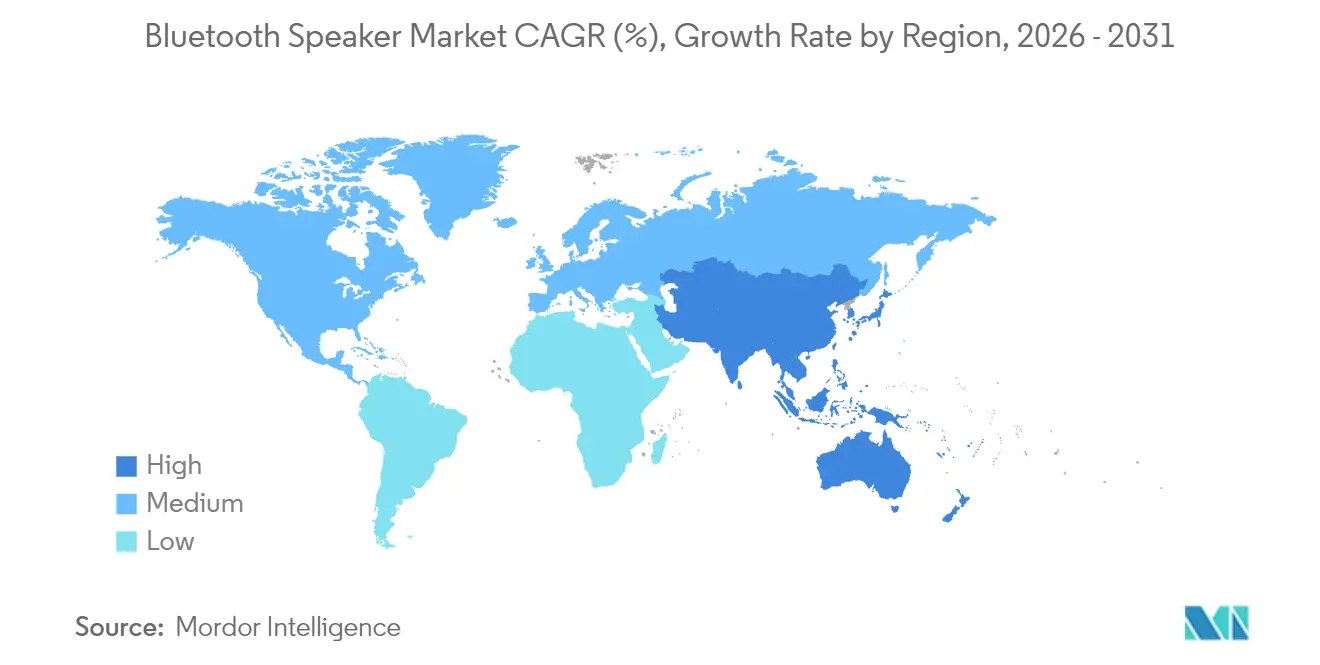
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 31,45 % und wird voraussichtlich eine CAGR von 21,15 % erzielen – die höchste aller Regionen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rasche Verbreitung von Smart-Home-Ökosystemen | +3.0% | Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Ausweitung von Musik-Streaming-Abonnements | +2.4% | Global, insbesondere Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Sinkende durchschnittliche Verkaufspreise für Lithium-Ionen-Batterien | +1.6% | Globale Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Outdoor-Freizeitboom und Van-Life-Trend | +2.0% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Einführung von Bluetooth LE Audio und Auracast | +2.8% | Entwickelte Märkte weltweit | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach immersivem Klassenzimmer-Audio | +1.8% | Global, am stärksten in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Verbreitung von Smart-Home-Ökosystemen
Die durch den Matter-Standard gewährleistete nahtlose Interoperabilität erhebt Bluetooth Lautsprecher von eigenständigen Unterhaltungsgeräten zu multifunktionalen Smart-Home-Hubs. Amazons Echo-Show-Reihe 2025 veranschaulicht diesen Wandel, indem sie Fire-TV-Dienste, automatisch ausgerichtete Videokommunikation sowie vollständige Matter-, Zigbee- und Thread-Unterstützung in einer einzigen Einheit vereint. Die markenübergreifende Kompatibilität senkt die Wechselkosten und treibt die Premium-Ersatznachfrage an, da Haushalte Beleuchtung, Heizung, Lüftung, Klimaanlage und Sicherheitssteuerung über sprachgesteuerte Lautsprecher vereinheitlichen. Chinesische ODM-Plattformen wie LegatoXP verkürzen die Produktentwicklungszyklen und ermöglichen es Marken der zweiten Reihe, mit kleineren Entwicklungsbudgets in den Smart-Home-Bereich einzutreten. Insgesamt beschleunigen diese Kräfte die Haushaltsdurchdringung, intensivieren den Markenwettbewerb und vergrößern die gesamte Volumenchance für den Bluetooth Lautsprecher Markt.
Ausweitung von Musik-Streaming-Abonnements
Musik-Streaming-Dienste überschritten im Jahr 2024 die Marke von 750 Millionen zahlenden Abonnenten und steigerten damit die Nachfrage nach Hardware, die hochauflösende und räumliche Audiowiedergabe ermöglicht. Da Codecs wie LC3, LDAC und aptX Lossless zunehmend ausgereift sind, erkennen Nutzer hörbare Qualitätsunterschiede zwischen älteren Geräten und Lautsprechern der nächsten Generation, was Ersatzkäufe anregt. Streaming-Plattformen fördern zudem Mehrstufentarife, die nativ Gruppenlistening unterstützen und dadurch Mehrraum-Lautsprecher gegenüber Einzellautsprechern bevorzugen. Das wiederkehrende Umsatzmodell des Streamings begünstigt Werbebündelungen, bei denen vergünstigte Lautsprecher als Kundengewinnungsinstrumente dienen und die Hardwarevolumen im gesamten Prognosezeitraum weiter ankurbeln.
Einführung von Bluetooth LE Audio und Auracast
Auracast-Broadcast-Audio wandelt die Punkt-zu-Punkt-Bluetooth-Verbindung in eine Eins-zu-Viele-Architektur um, sodass ein einzelnes Smartphone, ein Fernseher oder ein Kiosk mehrere Lautsprecher oder Ohrhörer gleichzeitig bedienen kann[1]Jason Marcel, "Auracast Broadcast Audio Will Deliver Life-Changing Audio Experiences," Bluetooth SIG, bluetooth.com. Samsung hat Auracast-fähige Galaxy-S24-Handsets und Neo-QLED-Fernseher ausgeliefert, während JBL, Marshall und Sennheiser Over-the-Air-Updates für kompatible Lautsprecher bereitgestellt haben. Die Massenadoption reduziert die Latenz, verlängert die Akkulaufzeit und erschließt Anwendungsfälle in öffentlichen Bereichen wie Stille-Konzerte, Flughafendurchsagen und Hörhilfen – alles Faktoren, die den adressierbaren Markt erweitern. Anbieter, die frühzeitig zertifizieren, gewinnen Erstmover-Reputationsvorteile und eine größere Preissetzungsmacht, was die Wachstumsdynamik des Bluetooth Lautsprecher Markts insgesamt stärkt.
Outdoor-Freizeitboom und Van-Life-Trend
Pandemiebedingter Lebensstiländerungen hin zu Camping, Geländefahrten und mobilem Arbeiten beschleunigen die Nachfrage nach IP67-zertifizierten, stoßfesten Lautsprechern mit mehr als 20 Stunden Akkulaufzeit. Die globale Mobilwohn-Wirtschaft überstieg im Jahr 2024 200 Milliarden SEK, da Verbraucher in hochbelastbare Zubehörteile für Freizeitfahrzeuge investierten[2]Dometic Group, "Annual and Sustainability Report 2023," dometic.com . Marken nutzen dies, indem sie robuste Produktlinien wie JBL PartyBox oder Marshall Willen II auf den Markt bringen, die beide Premium-ASPs erzielen und die Margenkompression an anderer Stelle abfedern. Social-Media-Communitys verstärken das Erlebnismarketing und wandeln Lifestyle-Bilder effektiver in Kaufabsichten um als traditionelle, funktionszentrierte Werbung. Da sich die Van-Life-Kultur auf Europa und Australien ausweitet, profitiert die Nachfrage nach robusten Bluetooth Lautsprechern von einem anhaltenden mehrjährigen Aufschwung.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Weitverbreitete Produktfälschung und Piraterie | -1.2% | Schwellenmärkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Margenerosion durch Preiskriege | -0.8% | Global, besonders im Einstiegspreissegment | Mittelfristig (2–4 Jahre) |
| Sicherheitsrückrufe aufgrund von Batteriebränden | -0.6% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Strengere EU-EMV-Grenzwerte für Modelle über 30 W | -0.4% | Europäische Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weitverbreitete Produktfälschung und Piraterie
Nicht autorisierte Fabriken kopieren beliebte Designs und überschwemmen E-Commerce-Kanäle mit minderwertigen Imitationen, die legitime Marken beim Preis unterbieten und das Verbrauchervertrauen untergraben[3]Sabine Carrell, "Counterfeiting in the Electronics Industry: A Threat to Innovation and Safety," Scribos, scribos.com. Fälschungen lassen häufig wesentliche Sicherheitsschaltkreise weg, erhöhen das Risiko von Batteriebränden und treiben die Ausgaben für Markenschutzmaßnahmen wie Authentifizierungstechnologien, Blockchain-Kennzeichnung und rechtliche Durchsetzung in die Höhe. Während Premium-Anbieter Sicherheitshologramme und Lieferkettenrückverfolgung einsetzen, fehlen kleineren Anbietern die Mittel für eine umfangreiche Überwachung, wodurch sie Umsatzeinbußen und Reputationsschäden ausgesetzt sind.
Sicherheitsrückrufe aufgrund von Batteriebränden
Lithium-Ionen-Zellen mit hoher Energiedichte können bei mangelhafter Konstruktion in einen thermischen Durchgang geraten, was zu geplanten US-amerikanischen Rechtsvorschriften geführt hat, die Aufsichtsbehörden ermächtigen, bundesweite Rückrufe bei nicht konformen Produkten anzuordnen. Hersteller sehen sich nun mit zusätzlichen Zertifizierungsanforderungen konfrontiert – UL 2272, IEC 62133 und UN 38.3 –, die die Entwicklungszyklen verlängern und die Compliance-Kosten erhöhen. Die Medienberichterstattung über Einzelfälle untergräbt das Verbrauchervertrauen, insbesondere im Economy-Segment, wo Zulieferer manchmal bei der Zellqualität Abstriche machen. Eine verschärfte Aufsicht kommt etablierten Marken mit robusten Qualitätssicherungsrahmen zugute, könnte aber die kurzfristigen Stückzahlverkäufe dämpfen, bis sich neue Standards stabilisiert haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mobilität:
Fest installierte Einheiten sichern den HaushaltsumsatzFest installierte und wandmontierte Einheiten machten im Jahr 2025 68,75 % des Marktanteils am Bluetooth Lautsprecher Markt aus, was die Präferenz der Verbraucher für netzgespeiste Systeme widerspiegelt, die sich nahtlos in Fernseher und Mehrraum-Plattformen integrieren lassen. Die stabile Umsatzbasis dieses Segments gibt Herstellern vorhersehbare Upgrade-Zyklen, die an Smart-Home-Renovierungsprojekte geknüpft sind. Tragbare Lautsprecher verzeichnen jedoch eine CAGR von 21,95 %, beflügelt durch urbane Outdoor-Aktivitäten und die Mobilität bei der Telearbeit.
Fest installierte Lösungen betonen Audioqualität, Basswiedergabe und Sprachassistentsteuerung – Merkmale, die höhere ASPs und die Bündelung mit Streaming-Diensten begünstigen. Tragbare Designs optimieren für robuste Bauweise, geringeres Gewicht und verlängerte Akkulaufzeit und sprechen damit Erstkäufer in Schwellenmärkten an. Die beiden Teilsegmente expandieren daher parallel, anstatt sich gegenseitig zu kannibalisieren, was eine diversifizierte Umsatzstruktur für den gesamten Bluetooth Lautsprecher Markt ergibt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Wohnbereiche dominieren das WachstumWohnumgebungen machten 2025 60,55 % der Marktgröße des Bluetooth-Lautsprecher-Markts aus und verzeichnen zugleich die höchste CAGR von 21,85 %, was die Dauerhaftigkeit der während der Pandemie-Lockdowns entstandenen heimzentrierten Unterhaltungsgewohnheiten unterstreicht. Kontinuierliche Smart-Home-Upgrades halten den Ersatzzyklus unter vier Jahren – weit kürzer als die historischen Durchschnittswerte für klassische Hi-Fi-Komponenten.
Die gewerbliche Nachfrage aus Restaurants, Hotels und kleinen Büros bleibt für hochwertige Installationssysteme in der Lautsprecherbranche bedeutsam, sieht sich jedoch mit verlängerten Beschaffungsprozessen und engeren Kapitalbudgets konfrontiert. Mit der zunehmenden Reife von Sprachassistenten dienen Wohnbereichslautsprecher immer häufiger als Steuerzentralen für Beleuchtung und Klimatisierung, wodurch funktionaler Nutzen und Freizeitgebrauch verschmelzen und ihre Vorrangstellung in den langfristigen Nachfrageprognosen für den Bluetooth-Lautsprecher-Markt gefestigt wird.
Nach Konnektivitätstechnologie:
Einfachheit vs. IntelligenzNur-Bluetooth-Modelle hielten im Jahr 2025 einen Marktanteil von 57,10 % und bieten zuverlässiges Pairing ohne Netzwerkkomplexität – insbesondere in Regionen mit eingeschränkter Breitbanddurchdringung. Diese Geräte werden bevorzugt für Reisen und Einstiegsanwendungen genutzt. Intelligente Lautsprecher mit Sprachassistenten übertreffen jedoch alle Kategorien mit einer CAGR von 21,35 %, da KI-Dienste die Befehls- und Steuerungsadoption für intelligente Haushaltsgeräte vorantreiben.
Premium-Mehrraum-Systeme, die Bluetooth, WLAN und proprietäre Mesh-Funkverbindungen kombinieren, verbinden beide Welten, indem sie verlustfreies Streaming im Innenbereich und grundlegendes Bluetooth unterwegs ermöglichen. Die Einführung von Auracast wird die Kategoriegrenzen weiter verwischen und den Übergang des Bluetooth Lautsprecher Markts von Einzweck-Geräten zu vernetzten Kommunikationsknoten beschleunigen.
Nach Vertriebskanal:
Ausstellungsraumerlebnis vs. digitaler KomfortOmnichannel-Unterhaltungselektronikeinzelhändler hielten im Jahr 2025 einen Umsatzanteil von 51,85 % und nutzten das menschliche Bedürfnis, die Klangqualität vor einer größeren Kaufentscheidung zu testen. Vorführungen im Geschäft, die Abholung am selben Tag und gebündelte Garantien bleiben entscheidende Faktoren für mittlere und Premium-Preissegmente. Nur-Online-Händler, die mit einer CAGR von 21,55 % wachsen, gewinnen preissensible und wiederkehrende Käufer, die mit dem Markenruf vertraut sind.
Stationär-und-digital-Modelle entwickeln sich weiter, da Handelsketten virtuelle Vorab-Anprobier-Tools integrieren und Rückgabefristen verlängern, wodurch sie haptische Sicherheit mit digitalem Komfort effektiv verbinden. Diese Konvergenz mindert Kanalkonkurrenz und gewährleistet eine breite Zugänglichkeit, was das anhaltende Mengenwachstum des Bluetooth Lautsprecher Markts unterstützt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Preissegment:
Das mittlere Preissegment bleibt der attraktivste BereichGeräte im Preisbereich zwischen 50 und 199 USD erzielten im Jahr 2025 44,55 % des Kategorieumsatzes und bieten eine ausgewogene Kombination aus Ausstattungsreichtum – IP67-Schutz, verlängerter Wiedergabe, Sprachassistenten-Kompatibilität – und Erschwinglichkeit. Niedrigere Komponentenkosten und vertikale Integration ermöglichen es diesen SKUs, Codecs und Batteriechemien zu übernehmen, die bisher Premium-Linien vorbehalten waren.
Economy-SKUs (unter 50 USD) verzeichnen mit 21,25 % die schnellste CAGR, da die Komponentenkommoditisierung die Materialkosten senkt und Erstkäufe in preissensiblen Regionen ermöglicht. Umgekehrt bedienen Luxusmodelle (über 200 USD) audiophile Käufer, die Holzgehäuse, hochauslenkende Treiber und manuelle EQ-Abstimmung fordern. Diese Segmentierung verbreitert die Verbraucherreichweite, ohne die Margen zu untergraben, und erhält die elastische Preisleiter des Bluetooth Lautsprecher Markts.
Geografische Analyse
APAC Bluetooth-Lautsprecher-Markt
Asien-Pazifik dominierte den Bluetooth-Lautsprecher-Markt im Jahr 2025 mit einem Marktanteil von 31,45 % und erzielte bis 2031 eine CAGR von 21,15 %, gestützt durch Fertigungskapazitäten, eine jugendorientierte Konsumkultur und eine rasch zunehmende Smartphone-Verbreitung. Chinesische OEMs nutzen die räumliche Nähe zu Lieferketten für Leiterplatten und Batterien, um Vorlaufzeiten zu verkürzen und die Inlandsnachfrage zu bedienen, die bis 2030 voraussichtlich 5,8 Billionen CNY für professionelle AV-Geräte übersteigen wird. Staatliche Anreize für IoT-Ökosysteme beschleunigen die Einführung intelligenter Lautsprecher zusätzlich und festigen die regionale Führungsposition sowohl in Bezug auf Volumen als auch auf Innovation.
Nordamerika Bluetooth-Lautsprecher-Markt
Nordamerika liegt bei den Stückzahlen zurück, erzielt jedoch die höchsten durchschnittlichen Verkaufspreise. Die frühe Einführung von Smart-Home-Technologien und die Zahlungsbereitschaft der Verbraucher für die Integration von Sprachassistenten halten die Bruttomargen der Region über dem globalen Durchschnitt. Trends im Bereich Outdoor-Freizeitgestaltung – vom Camping in Nationalparks bis hin zu Zusammenkünften auf Stadtdächern – stimulieren die Nachfrage nach robusten Modellen mit Mehrgerätekopplung. Die Markentreue ist ausgeprägt, was Kategorieführern wie Sonos ermöglicht, auch im Wettbewerb mit preisaggressiven Anbietern ihre Präsenz im Premiumsegment zu behaupten.
Europa Bluetooth-Lautsprecher-Markt
Europa verzeichnet ein stabiles Wachstum im mittleren zweistelligen Bereich, gestützt durch strenge Qualitäts- und Cybersicherheitsstandards, die etablierten Marken zugutekommen. Die aktualisierte Funkanlagenrichtlinie, die im August 2024 in Kraft trat, schreibt sicheres Booten und Netzwerksicherheitsvorkehrungen vor und filtert damit effektiv Billigimporte heraus, denen das Budget für die Zertifizierung fehlt. Verbraucher honorieren die Konformität mit Premiumpreisen, was lokale und internationale Hersteller dazu veranlasst, frühzeitig zu zertifizieren und CE-Kennzeichnungen als Marketingmerkmal einzusetzen, wodurch ein wertstarker Beitrag zu den globalen Bluetooth-Lautsprecher-Markterlösen aufrechterhalten wird.

Regulatorisches Umfeld
Bluetooth-Lautsprecher unterliegen Funk- und Produktsicherheitsregimen, die absichtliche Sender und Unterhaltungselektronik regeln, wobei die Europäische Union und die Vereinigten Staaten die am häufigsten referenzierten Compliance-Grundlagen setzen. In der EU gilt die Funkanlagenrichtlinie (RED) 2014/53/EU für Bluetooth-fähige Produkte, und die Cybersicherheitsbestimmungen gemäß Artikel 3.3 traten am 1. August 2025 in Kraft. Dies erhöhte die Erwartungen an sichere Implementierungen nach dem Prinzip "Security by Design" für vernetzte Audiogeräte, die mit CE-Kennzeichnung verkauft werden. Die EU-Regeln zur Vermarktung von Funkanlagen wurden ebenfalls über die Richtlinie (EU) 2024/2749 aktualisiert, mit einer nationalen Umsetzungsfrist bis zum 29. Mai 2026 und Anwendung ab dem 30. Mai 2026, was einen weiteren Compliance-Meilenstein für Marken und ODMs schafft, die den europäischen Markt bedienen.
In den Vereinigten Staaten müssen Bluetooth-Lautsprecher die FCC-Anforderungen gemäß 47 CFR Part 15 erfüllen, was typischerweise eine Geräteautorisierung vor der Vermarktung erfordert und sich auf HF-Testpläne, Kennzeichnung und Dokumentation auswirkt. Neben den staatlichen Vorschriften betreibt die Bluetooth Special Interest Group (Bluetooth SIG) ein obligatorisches Marken- und Interoperabilitätsprogramm: Anbieter, die die Bluetooth-Marke/das Logo verwenden, müssen den Bluetooth-Qualifizierungsprozess abschließen und einen Compliance Folder pflegen. Die Bluetooth SIG aktualisierte ihr Qualification Program Reference Document (QPRD) am 21. April 2026, wodurch die Notwendigkeit für Hersteller verstärkt wurde, eine zweigleisige Compliance zu managen, öffentliche Funkzulassung plus private Bluetooth-Qualifizierung, über Produkteinführungen in mehreren Märkten hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Bluetooth-Lautsprecher beginnt mit vorgelagerten Komponenten-Ökosystemen für akustische Teile (Treiber, Gehäuse, Mikrofone), drahtlose Konnektivität (Bluetooth-SoCs und HF-Module), Stromversorgungs-Subsysteme (Lithium-Ionen-Zellen, BMS, Lade-ICs) und Firmware/DSP-Stacks, die differenzierende Klangsignaturen prägen. Komponentenversorgung und Endmontage konzentrieren sich auf ostasiatische Fertigungsclusters, insbesondere Südchina, wobei Marken typischerweise ODM/OEM-Partner für die Ausführung des Industriedesigns, Werkzeugbau, HF-Integration und Skalenproduktion nutzen, während akustische Abstimmung, App-Ökosysteme und Markenmarketing intern verbleiben.
Im Mittelstrom schaffen Qualifizierung und Zertifizierung gatekeeping Schritte zwischen Entwicklung und Kommerzialisierung. Produkte erfordern üblicherweise Marktzugangsgenehmigungen, einschließlich der EU-RED- und US-FCC-Wege, sowie die Bluetooth-SIG-Qualifizierung, um die Bluetooth-Marke im Einzelhandel zu nutzen. Nachgelagert erstreckt sich der Vertrieb über Omnichannel-Einzelhändler für Unterhaltungselektronik und reine Online-Plattformen, wo Fälschungsrisiken und Rücksendelogistik die Kanalstrategie und Nachverkaufsprozesse beeinflussen. Die Fertigungsdiversifizierung zeigt sich auch durch Montageinitiativen in Indien im Zusammenhang mit Lokalisierung, darunter OnePlus, das die lokale Produktion von IoT-Audiogeräten mit Optiemus Electronics aufnimmt (Project Starlight, angekündigt Juni 2025), sowie das Joint Venture von EPACK Durable und Bumjin Electronics zur Herstellung von Soundbars und Bluetooth-Audiogeräten in Indien (angekündigt Juli 2025). Diese Schritte regionalisieren die Montage, während die Beschaffung der Kernkomponenten global bleibt.
Wettbewerbslandschaft
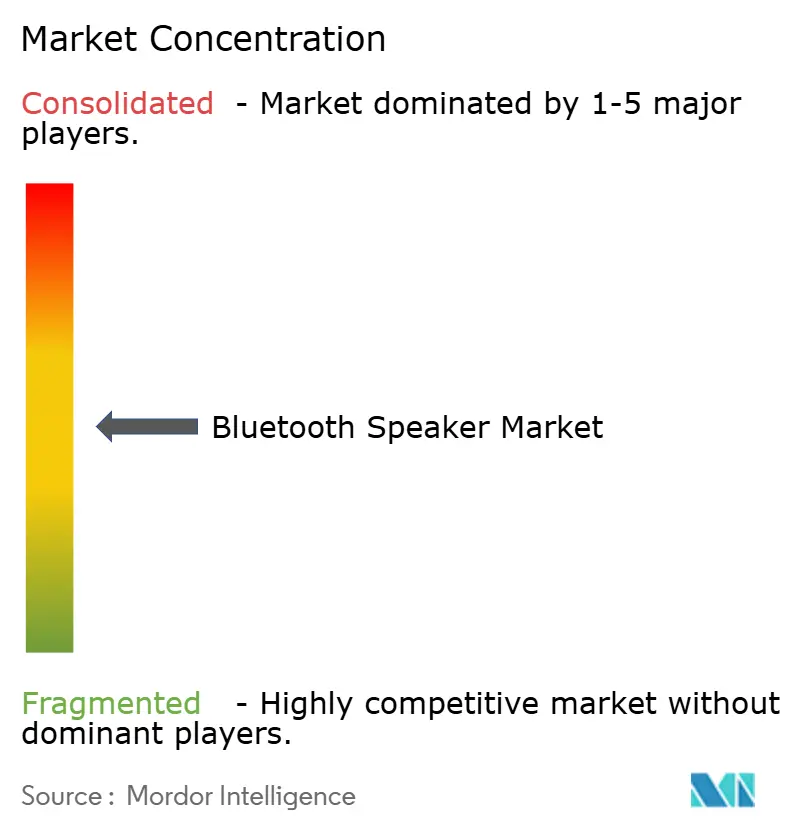
Die Marktfragmentierung ist moderat, wobei die fünf größten Marken rund 42 % der globalen Erlöse kontrollieren. Die Konsolidierung beschleunigt sich, da marktbeherrschende Unternehmen Nischen-Luxushäuser für geistiges Eigentum und Markenprestige übernehmen. Samsung Harman zahlte 350 Millionen USD für das Sound-United-Audioportfolio von Masimo, darunter Bowers & Wilkins, Denon und Marantz, und verschaffte sich damit Zugang zu Audiophilenkreisen, während das Technologie-Stack für Smartphones und Fernseher gestärkt wurde.
Bose reagierte mit der Übernahme von McIntosh Group und fügte die Traditionsmarken McIntosh Labs und Sonus Faber hinzu, um in das 2,8 Milliarden USD schwere Hochleistungslautsprechersegment vorzudringen. Diese Schritte verdichten die Lieferantenbasis, sodass Käufer weniger, aber stärker vertikal integrierte Partner haben, die in der Lage sind, End-to-End-Ökosysteme anzubieten – von Fahrzeug-Headunits bis hin zu Wohnzimmer-Heimkinos –, was die Wechselkosten für Verbraucher erhöht.
Die technologische Differenzierung konzentriert sich auf proprietäre DSP-Algorithmen, Strahlformungs-Mikrofone und auf maschinellem Lernen basierende Raumkalibrierung. Sonos allein hält über 4.300 aktive Patente und nutzt Rechtsstreitigkeiten zur Verteidigung seiner Plattform. Unterdessen schwenken Newcomer auf robuste Outdoor-Nischen, Klassenzimmer-Beschallungssysteme und Hörhilfegeräte um – Segmente, die von den Mainstream-Portfolios unzureichend bedient werden. Sobald Auracast die Massenverbreitung erreicht, dürfte die offene Standardinteroperabilität einige geschlossene Ökosystem-Vorteile unterhöhlen und die Innovationsrennen in den Bereichen KI-Akustik und Materialwissenschaften im Bluetooth Lautsprecher Markt intensivieren.
Marktführer im Bluetooth Lautsprecher-Bereich
Sony Corporation
Koninklijke Philips NV
Samsung Electronics Co. Ltd. (Harman International Industries)
Bose Corporation
Beat Electronics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bluetooth-Lautsprecher-Markt
- Sony Group Corporation
- Samsung Electronics Co., Ltd. (Harman International Industries, Inc.)
- Panasonic Holdings Corporation
- Bose Corporation
- Beats Electronics LLC (Apple Inc.)
- Koninklijke Philips N.V.
- LG Electronics Inc.
- Logitech International S.A.
- Sonos, Inc.
- Bang & Olufsen A/S
- Yamaha Corporation
- Altec Lansing LLC
- JVCKENWOOD Corporation
- Anker Innovations Technology Co., Ltd.
- Ultimate Ears (Logitech)
- Tribit Audio (Thesy Technology Co., Ltd.)
- Onkyo Home Entertainment Corporation
- Zebronics India Pvt. Ltd.
- AOMAIS Audio (Shenzhen Jin Wen Hua)
- SoundBot Inc.

Marktchancen und Zukunftsaussichten
Auracast-Broadcast-Audio verschiebt sich von einer Gerätefunktion zu einem Anwendungsfall für Veranstaltungsortsinfrastruktur und schafft damit Freiraum für Bluetooth-Lautsprecher, die auf öffentliche Audio- und Hörhilfe-Szenarien statt nur auf persönliche Unterhaltung ausgerichtet sind. Ein konkreter Nachweis ist die im Juli 2026 abgeschlossene permanente Auracast-Installation am Brighton Station im Vereinigten Königreich (Greater Thameslink Railway), um Ansagen an kompatible Hörgeräte und Unterhaltungselektronik-Audiogeräte zu übertragen, was Verkehrsknotenpunkte als adressierbaren Bereitstellungskanal unterstützt und die Nachfrage nach Auracast-fähigen Consumer-Lautsprechern erhöht. Parallel dazu reduziert die betriebssystemseitige Aktivierung im Android-Ökosystem, beispielsweise die in Branchenupdates referenzierte Android-16-Unterstützung, die Reibungsverluste für Anwendungsfälle mit mehreren Hörern und mehreren Lautsprechern und bevorzugt Marken, die zertifizierte, interoperable Implementierungen über Telefone, Fernseher und Lautsprecher hinweg bereitstellen.
Auf der Produkt- und Plattformseite verweist die Technologie-Roadmap der Bluetooth SIG auf Arbeitsströme, darunter höherer Datendurchsatz (Ziel bis zu 8 Mbit/s) und Verbesserungen des Bluetooth Channel Sounding. Diese Entwicklungen eröffnen Raum für hochauflösendere drahtlose Wiedergabe, engere Synchronisierung über Mehrlautsprecher-Setups hinweg und neue Formfaktoren, die Größe mit Leistung ausbalancieren. Die Compliance-Bereitschaft ist auch zu einem kommerziellen Hebel geworden, nicht nur zu einem Kostenfaktor, da die ab August 2025 geltenden EU-RED-Cybersicherheitsanforderungen und fortlaufende EU-Gesetzesaktualisierungen im Jahr 2026 die Mindestanforderungen für in Europa verkaufte vernetzte Audiogeräte anheben. Zusammen unterstützen öffentliche Auracast-Einsätze an Veranstaltungsorten, betriebssystemseitige Unterstützung und laufende Standardaktualisierungen ein differenziertes Wachstum über Premium-Portable-, feste Heimkino- und kommerzielle oder Bildungssegmente hinweg, die niedrige Latenz, Broadcast-Fähigkeit und sichere vernetzte Funktionen priorisieren.
Recent Industry Developments in Bluetooth-Lautsprecher-Markt
- Juli 2026: Harman (Samsung Electronics) erweiterte sein Portable-Sortiment mit den Einführungen von JBL Go 5 und PartyBox On The Go 2 Plus und stellte zudem den Harman Kardon Onyx Studio 9 tragbaren Heimlautsprecher vor. Die Veröffentlichungen verweisen auf schnellere Produkterneuerungszyklen im Zusammenhang mit neueren Bluetooth-Funktionen und stärken Skalenvorteile im Einzelhandelsregal sowohl in der Einstiegs-Portable- als auch in der Premium-Portable-Home-Kategorie.
- September 2025: Philips kündigte die aktiven drahtlosen Lautsprecher Fidelio FA3 mit Bluetooth 5.4, Auracast und LDAC-Unterstützung an, mit angekündigter Verfügbarkeit für Q1 2026. Das Update positioniert Philips, um direkter im Premium-Drahtloslautsprechersegment zu konkurrieren, wo Codec-Unterstützung und broadcast-fähige Konnektivität zunehmend Kaufentscheidungen beeinflussen.
- April 2025: Sony erweiterte seine ULT-POWER-SOUND-Serie mit der Einführung der Lautsprecher ULT TOWER 9, ULT TOWER 9AC, ULT FIELD 5 und ULT FIELD 3. Durch das Hinzufügen mehrerer Formfaktoren innerhalb einer markenbezogenen Familie stärkte Sony seine Präsenz in den Party-Lautsprecher- und Portable-Segmenten und erweiterte das Cross-Selling-Potenzial neben seinem breiteren Audio-Ökosystem.


Bluetooth-Lautsprecher-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Bluetooth-Lautsprecher-Markt kabellose Lautsprecher, die Bluetooth zur Audiowiedergabe nutzen, einschließlich tragbarer Geräte sowie fest installierter oder wandmontierter Geräte, die für den Einsatz in Wohn- und Gewerbebereichen verkauft werden.
Ausschlüsse aus dem Umfang: Ausgeschlossen werden rein kabelgebundene Lautsprecher sowie Heimaudiogeräte, die Bluetooth nicht als unterstützte Wiedergabeverbindung aufweisen.
Segmentierungsübersicht
- Nach Mobilität
- Tragbar
- Fest / Wandmontiert
- Nach Anwendung
- Wohnbereich
- Gewerblich
- Nach Konnektivitätstechnologie
- Nur Bluetooth
- Bluetooth + WLAN (Mehrraum)
- Intelligente Lautsprecher mit Sprachassistent
- Nach Vertriebskanal
- Nur-Online-Händler
- Omnichannel-Unterhaltungselektronikgeschäfte
- Nach Preissegment
- Economy (unter 50 USD)
- Mittleres Preissegment (50–199 USD)
- Premium (über 200 USD)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Rest von Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit dem Aufbau einer soliden Faktenbasis zu Gerätesendungen, der Nachfrage nach Unterhaltungselektronik und der Bluetooth-Funktionsadoption, damit das Modell auf realen Marktsignalen verankert werden konnte. Herangezogen wurden öffentliche Quellen wie Indikatoren der Internationalen Fernmeldeunion, makroökonomische Datenreihen der Weltbank sowie nationale Zoll- und Handelsstatistiken, die zur Nachverfolgung von Elektronikströmen und Preisentwicklungen beitragen.
Um diese Signale in einen adressierbaren Markt zu übersetzen, wurden zusätzliche Kontextinformationen aus Quellen wie öffentlichen Materialien der Bluetooth SIG, Gerätezulassungsdatenbanken der Federal Communications Commission sowie begutachteten Fachzeitschriften zu Audio- und Batterieleistung herangezogen. Jahresberichte von Unternehmen, Investorenpräsentationen, Produkteinführungsunterlagen und seriöse Pressemitteilungen wurden genutzt, um Produktmix und Preisentwicklung im Zeitverlauf zu plausibilisieren; ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde selektiv eingesetzt, um Lücken dort zu schließen, wo öffentliche Offenlegungen begrenzt waren. Diese Liste ist lediglich illustrativ; für die Datenerhebung, Gegenprüfung und Klärung wurden viele weitere Quellen gesichtet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und Kurzumfragen mit Personen entlang der Wertschöpfungskette des Bluetooth-Lautsprecher-Markts, darunter Produktmanager, Kanalverantwortliche, Distributoren und handelsseitige Kategorieteams, die Volumen-, Preis- und Mixverschiebungen verfolgen. Da es sich um einen globalen Markt handelt, wurden die Eingaben über die wichtigsten Nachfrageregionen hinweg abgeglichen, damit Annahmen zu ASP-Entwicklung, Tragbarkeitsmix und Ersatzzyklen bestätigt und anschließend zur Präzisierung der Modelloutputs verwendet werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 30 % | CXOs: 12 % | APAC: 37 % |
| Mittleres Segment: 56 % | Funktions-/Einheitsleiter: 28 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 60 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde durch eine Kombination aus Top-down- und Bottom-up-Logik aufgebaut, bei der Makro- und Nachfrageindikatoren für Unterhaltungselektronik zunächst in einen adressierbaren Pool überführt und anschließend anhand von Realitätschecks auf Anbieter- und Kanalebene korrigiert werden. Der Top-down-Ansatz nutzt Ausgabentrends für Unterhaltungselektronik, das Geräteerneuerungsverhalten und die Bluetooth-Funktionsdurchdringung zur Rekonstruktion der Nachfrage, die dann mit Stichproben zu Preisbändern und Volumensignalen aus Einzel- und Großhandel abgeglichen wird.
Zu den wesentlichen Modelleingaben zählen der Mix aus tragbaren und fest installierten Geräten, durchschnittliche Verkaufspreisbereiche nach Preisband, die Gewichtung von Online- und Offline-Kanälen, die regionale Adoptionsdynamik sowie die Häufigkeit von Produktauffrischungen und -ersatz. Wo direkte Volumendaten nicht konsistent verfügbar waren, stützte sich die Lückenbehebung auf Proxy-Indikatoren wie Handelsströme für relevante Produktkategorien und interviewbasierte Mixaufteilungen, die anschließend regionenübergreifend einem Stresstest unterzogen wurden.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit das Wachstum unter verschiedenen Ergebnissen für Preisgestaltung, Funktions-Upgrades und Konsumausgabendruck ausgedrückt werden konnte, bevor es mit dem in Interviews gewonnenen Expertenkonsens abgeglichen wurde. Die abschließende Zeitreihe wurde auf Glattheit gegenüber der erwarteten Saisonalität rund um wichtige Verkaufszeiträume sowie auf Realismus gegenüber bekannten Produktzyklusmustern geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, gefolgt von Varianzprüfungen auf Regions- und Produktmixebene, damit Ausreißer vor der Finalisierung erklärt werden konnten. Wenn große Schwankungen auftraten, wurden die Annahmen hinter ASP-Entwicklung, Mixaufteilungen und Kanalgewichtung erneut geprüft, und ausgewählte Befragte wurden erneut kontaktiert, um zu bestätigen, ob die Veränderung real oder modellbedingt war.
Vor der Freigabe durchlaufen das Modell und die Outputs eine mehrstufige Analystenprüfung, damit sowohl die rechnerische Integrität als auch die Annahmenlogik bestätigt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Preisgestaltung, Nachfrage oder Vertriebsmuster verschieben können. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Bluetooth-Lautsprecher-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Bluetooth-Lautsprecher können weit auseinanderliegen, da der Umfang häufig unterschiedlich definiert wird und die Preis- und Volumenannahmen nicht immer transparent sind. Unterschiede entstehen typischerweise dadurch, ob fest installierte oder wandmontierte Produkte einbezogen werden, wie Durchschnittsverkaufspreise über Premium- und Massensegmente hinweg behandelt werden und wie schnell die Dateneingaben aktualisiert werden.
Ein häufiger Treiber von Abweichungen in diesem Markt ist, dass einige Schätzungen ausschließlich tragbare Geräte zählen, was den Gesamtwert naturgemäß senkt, während andere angrenzende Kategorien wie Smart-Home-Lautsprecher einbeziehen, ohne die reine Bluetooth-Nachfrage klar abzugrenzen. Auch der Zeitpunkt der Währungsumrechnung spielt eine Rolle, da der Markt einen hohen Importanteil aufweist und Annahmen zu Rabatten bei großen Online-Verkaufsveranstaltungen den Wertoutput spürbar verschieben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,32 Milliarden USD (2025) | |
| Globaler Forschungsanbieter A | 12,90 Milliarden USD (2023) | Diese Zahl bezieht sich ausschließlich auf tragbare Geräte und verwendet das Basisjahr 2023, sodass fest installierte oder wandmontierte Bluetooth-Lautsprecher nicht erfasst werden und der Zeitrahmen nicht mit dem aktuellen Marktjahr übereinstimmt. |
| Branchenforschungsanbieter B | 20,33 Milliarden USD (2024) | Diese Schätzung ist ebenfalls auf tragbare Bluetooth-Lautsprecher und ein längeres Prognosefenster ausgerichtet und kann je nach Mittelung von Preisbändern und Rabatten über Regionen hinweg abweichen. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch den Produktumfang und die Basisjahranpassung, da portable Ansichten einen Teil der Nachfrage ausschließen und ältere Jahre aktuelle Mix- und Preisveränderungen nicht erfassen. Indem sowohl tragbare als auch fest installierte oder wandmontierte Geräte im Umfang verbleiben und ASP- sowie Mixannahmen mit Kanal-Feedback erneut geprüft werden, bleibt der Gesamtwert an den definierten Bluetooth-Lautsprecher-Nachfragepool gebunden, den Mordor Intelligence verwendet.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bluetooth Lautsprecher Markt im Jahr 2026?
Der Bluetooth Lautsprecher Markt wird im Jahr 2026 auf 21,93 Mrd. USD geschätzt.
Wie hoch ist die prognostizierte Wachstumsrate für Bluetooth Lautsprecher bis 2031?
Der Markt soll mit einer CAGR von 19,65 % wachsen und bis 2031 einen Wert von 53,79 Mrd. USD erreichen.
Welche Region führt die globale Nachfrage nach Bluetooth Lautsprechern an?
Asien-Pazifik hält einen Marktanteil von 31,45 % und verzeichnet die schnellste CAGR von 21,15 %.
Welche Konnektivitätsoption wächst am schnellsten?
Intelligente Lautsprecher mit integrierten Sprachassistenten weisen bis 2031 eine CAGR von 21,35 % auf.
Was treibt Verbraucher dazu an, ältere Lautsprecher zu ersetzen?
Zu den wichtigsten Treibern gehören die Integration in Smart-Home-Ökosysteme, Auracast-Broadcast-Audio und hochauflösendes Musik-Streaming.
Warum sind Batteriesicherheitsstandards für Hersteller entscheidend?
Strengere Gesetzgebung ermächtigt Aufsichtsbehörden, nicht konforme Geräte zurückzurufen, weshalb robuste Zellprüfung unerlässlich ist, um kostspielige Rückrufe zu vermeiden.
Seite zuletzt aktualisiert am:



