
Marktgröße und Marktanteil für Büro- und Kontaktcenter-Headsets
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
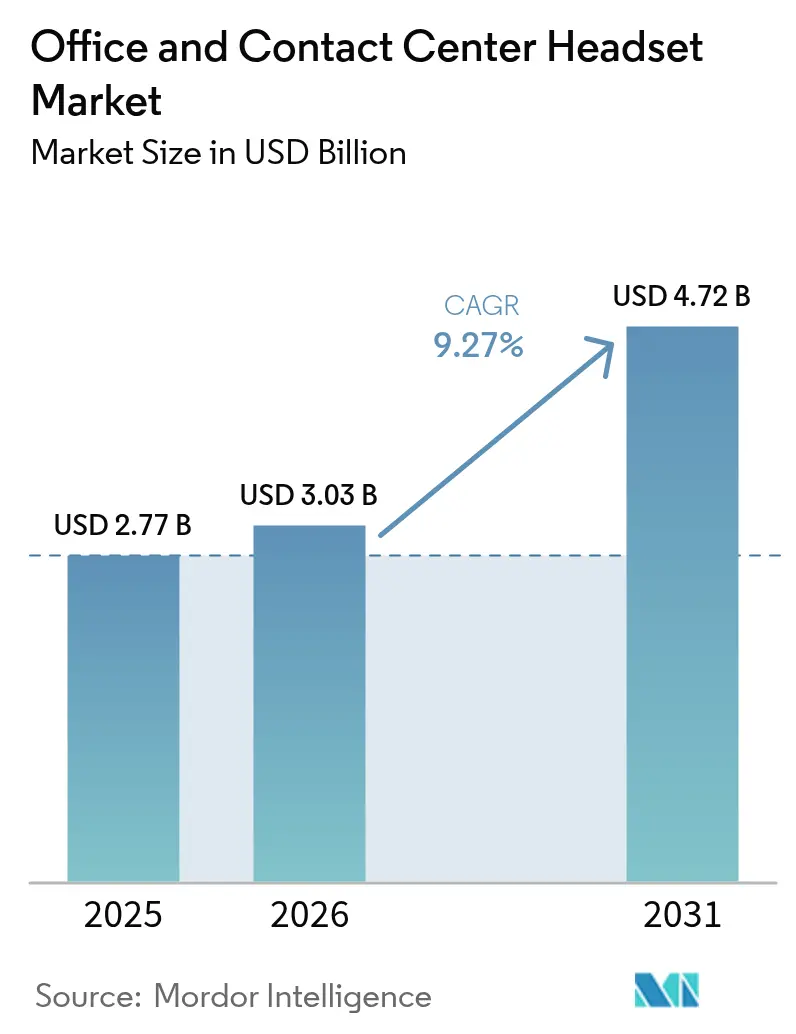
| Marktgröße (2026) | 3.03 Milliarden US-Dollar |
| Marktgröße (2031) | 4.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
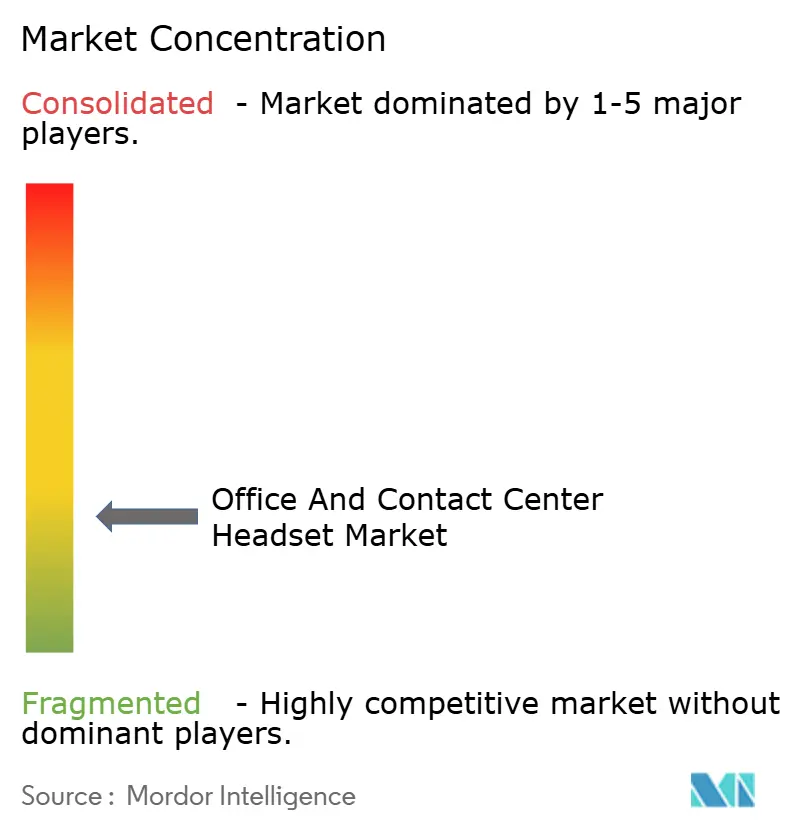
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Büro- und Kontaktcenter-Headsets von Mordor Intelligence
Die Marktgröße für Büro- und Kontaktcenter-Headsets wird voraussichtlich von USD 2,77 Milliarden im Jahr 2025 auf USD 3,03 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 9,27 % über den Zeitraum 2026–2031 USD 4,72 Milliarden erreichen. Diese Dynamik resultiert aus der Normalisierung hybrider Arbeitsmodelle, der Einführung cloudnativer Kontaktcenter sowie KI-gestützter Sprachverarbeitung, die Headsets von kostengünstigen Verbrauchsgütern zu strategischen Endpunkten aufwertet. Unternehmen integrieren nun Telemetriedaten von Headsets in die Belegschaftsanalyse, was die durchschnittlichen Verkaufspreise erhöht und gleichzeitig die Austauschzyklen verlängert. Die kabellose Konnektivität expandiert, da Bluetooth Low Energy die Akkulaufzeit auf über 30 Stunden verlängert, und Premium-Segmente gewinnen an Boden, weil adaptive Geräuschunterdrückung die Anrufbearbeitungszeit nachweislich verkürzt. Der Wettbewerbsdruck steigt, da zertifizierte kostengünstige chinesische OEMs die etablierten Anbieter unterbieten, während die Migration zu Softphones die Mehrgeräteanschlussraten senkt und die Differenzierung durch KI-Funktionen antreibt. Nordamerika bleibt der umsatzstärkste Markt, doch die Region Asien-Pazifik übertrifft alle anderen aufgrund ihres dichten Business-Process-Outsourcing (BPO)-Arbeitskräftepools und der raschen Cloud-Migration.
Wichtigste Erkenntnisse des Berichts
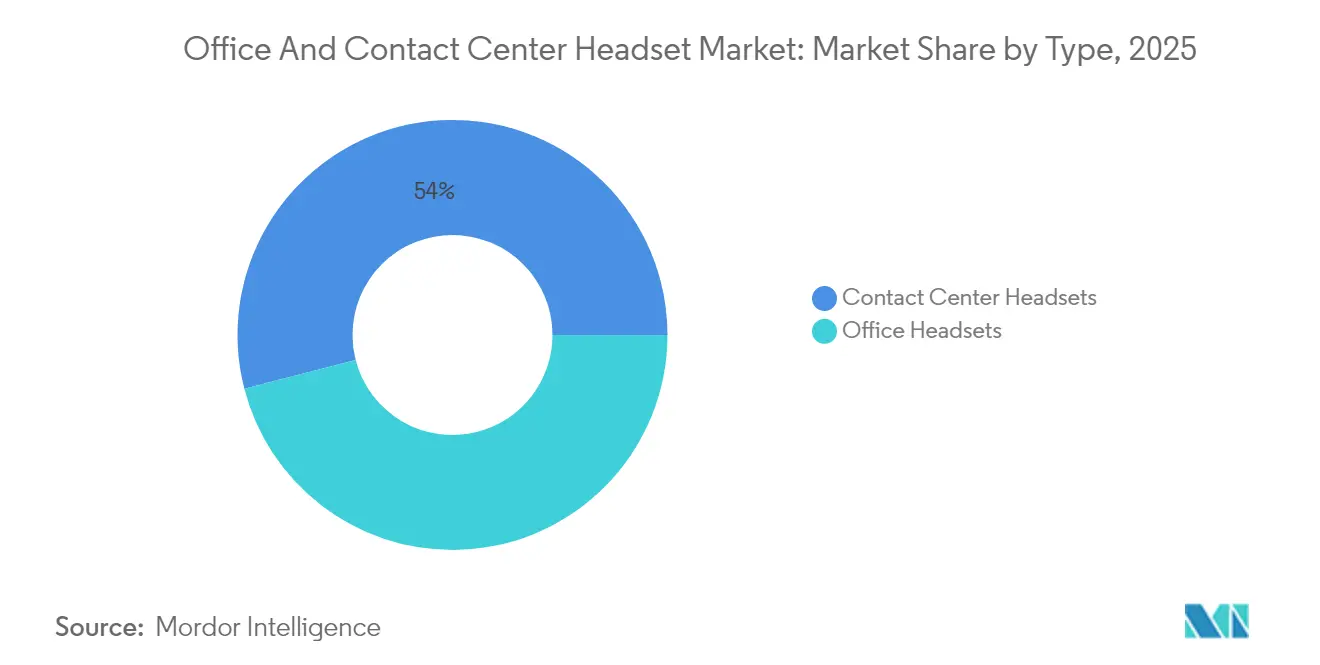
- Nach Typ trugen Kontaktcenter-Headsets im Jahr 2025 einen Anteil von 54,02 % zur Marktgröße für Büro- und Kontaktcenter-Headsets bei; Büro-Headsets wachsen bis 2031 mit einer CAGR von 10,55 %.
- Nach Konnektivität kontrollierten kabellose Modelle im Jahr 2025 einen Anteil von 63,55 % der Marktgröße für Büro- und Kontaktcenter-Headsets und werden voraussichtlich bis 2031 mit einer CAGR von 10,96 % wachsen.
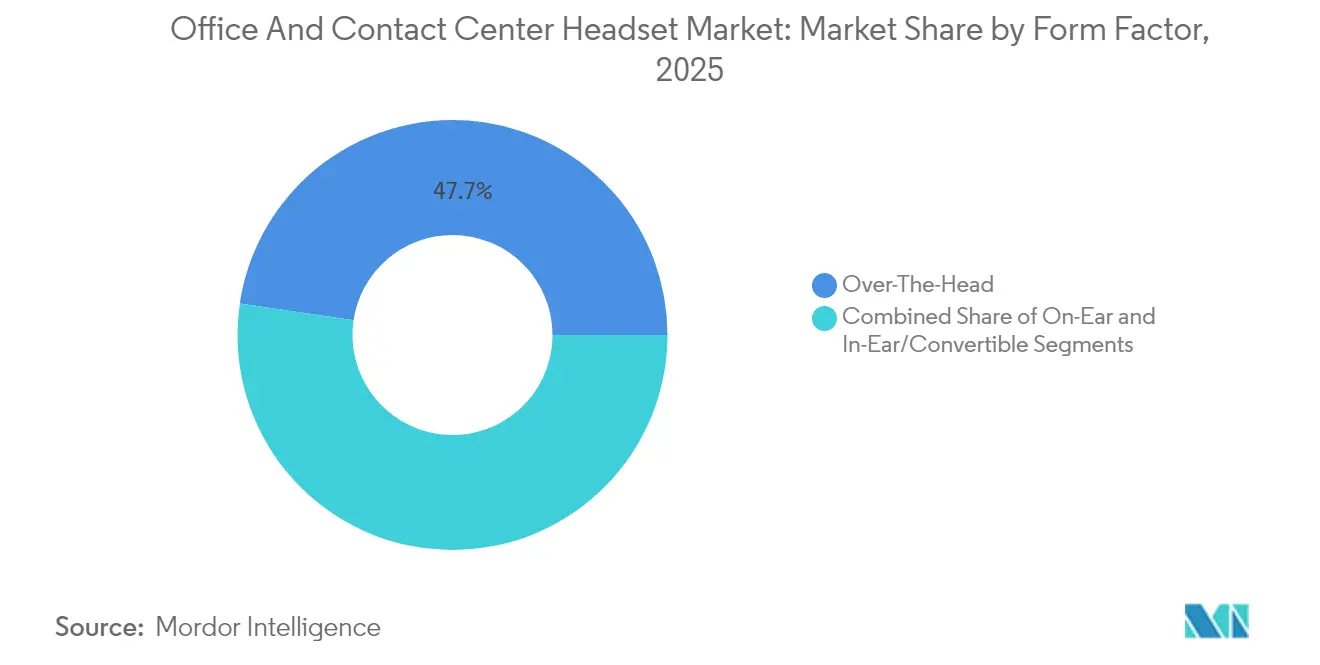
- Nach Formfaktor hielten Über-Kopf-Designs im Jahr 2025 einen Anteil von 47,66 % der Marktgröße für Büro- und Kontaktcenter-Headsets, während In-Ear- und konvertierbare Optionen bis 2031 mit 9,89 % expandieren.
- Nach Endnutzersektor beanspruchte IT und Telekommunikation im Jahr 2025 einen Anteil von 28,94 % der Marktgröße für Büro- und Kontaktcenter-Headsets; das Gesundheitswesen ist der am schnellsten wachsende Bereich mit einer CAGR von 11,08 % bis 2031.
- Nach Preisklasse erfasste das Segment 101–250 USD im Jahr 2025 einen Anteil von 41,35 % der Marktgröße für Büro- und Kontaktcenter-Headsets; das Premium-Segment über 250 USD steigt bis 2031 mit einer CAGR von 10,63 %.
- Nach Region repräsentierte Nordamerika im Jahr 2025 einen Anteil von 34,18 % der Marktgröße für Büro- und Kontaktcenter-Headsets, doch Asien-Pazifik wird auf der Grundlage seiner BPO-Belegschaft von 5,44 Millionen Mitarbeitern mit einer CAGR von 10,35 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltendes Wachstum der Fernarbeit und hybriden Arbeitskultur | +3.2% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung cloudbasierter Kontaktcenter | +2.8% | Global, Asien-Pazifik als Kern mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Fortschritte bei Geräuschunterdrückungs- und Sprach-KI-Algorithmen | +2.4% | Global, frühe Einführung in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von Unified-Communications-Plattformen in kleinen und mittleren Unternehmen | +2.1% | Nordamerika, Europa, städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Integration von Headset-Telemetriedaten in Belegschaftsanalyseplattformen | +1.6% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsender Absatz über Gerät-als-Dienstleistung-Beschaffungsmodelle | +1.4% | Nordamerika und Europa, Expansion nach Asien-Pazifik und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltendes Wachstum der Fernarbeit und hybriden Arbeitskultur
Hybride Arbeitsarrangements haben sich bei 53 % der globalen Erwerbsbevölkerung stabilisiert, und 16 % arbeiten im Jahr 2024 vollständig im Homeoffice.[1]Owl Labs, "State of Hybrid Work 2024," owllabs.com Arbeitgeber schreiben nun zertifizierte Headsets vor, um eine einheitliche Anrufqualität zu gewährleisten, insbesondere in professionellen Dienstleistungen und der Softwareentwicklung. Logitech berichtete, dass 68 % seiner Unternehmenskunden zugelassene Peripheriegeräte für alle kundenseitigen Mitarbeiter vorschreiben. Der Bedarf an Langlebigkeit in Heimarbeitsplätzen verlängert die Austauschzyklen auf bis zu fünf Jahre, doch höhere Bauanforderungen erhöhen den Stückpreis und treiben damit den Markt für Büro- und Kontaktcenter-Headsets weiter an.
Zunehmende Einführung cloudbasierter Kontaktcenter
Die jährlichen Ausgaben für Cloud-Kontaktcenter-Infrastruktur erreichten im Jahr 2024 USD 5,1 Milliarden. Asien-Pazifik führt die Migration an: NASSCOM prognostiziert, dass 73 % der 4 Millionen BPO-Agentenplätze in Indien bis 2026 cloudbasiert sein werden, gegenüber 41 % im Jahr 2024, NASSCOM.IN. Cloud-Architekturen erfordern IP-native Headsets, die mit Amazon Connect, Genesys Cloud und Five9 integriert werden, was eine Folgenachfrage nach zertifizierten kabellosen Geräten im gesamten Markt für Büro- und Kontaktcenter-Headsets erzeugt.
Fortschritte bei Geräuschunterdrückungs- und Sprach-KI-Algorithmen
Forscher der Universität Washington demonstrierten im Jahr 2024 ein semantisches Hörsystem, das das Signal-Rausch-Verhältnis um bis zu 4,62 dB verbesserte. Der Chiphersteller Airoha's AB1595 Bluetooth-System-on-Chip verfügt über eine neuronale Verarbeitungseinheit zur lokalen Echounterdrückung und Sprachaktivitätserkennung mit einer Latenz von unter 20 Millisekunden. Diese Fortschritte erheben Premium-Headsets von Zubehör zu kostensparenden Vermögenswerten, da jede 10-Sekunden-Reduzierung der durchschnittlichen Bearbeitungszeit pro 1.000 Agenten etwa USD 1,2 Millionen einspart und die Einführung von Premium-Headsets im gesamten Markt für Büro- und Kontaktcenter-Headsets beschleunigt.
Zunehmende Einführung von Unified-Communications-Plattformen in kleinen und mittleren Unternehmen
Microsoft Teams überschritt im Jahr 2024 320 Millionen monatlich aktive Nutzer, wobei kleine Unternehmen 62 % der inkrementellen Plätze ausmachten. Die native Gerätezertifizierung reduziert Support-Tickets und verkürzt die Einarbeitungszeit, was kleine und mittlere Unternehmen dazu motiviert, Consumer-Ohrhörer durch professionelle Headsets zu ersetzen. Mit zunehmender Verbreitung von Unified Communications erstreckt sich die Headset-Nachfrage über Fortune-500-Umgebungen hinaus, was kleine und mittlere Unternehmen zu einem zentralen inkrementellen Käufersegment macht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Consumer-Ohrhörern, die professionelle Verkäufe kannibalisieren | -1.8% | Global, am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Übergang von Tischtelefonen zu Softphones, der die Mehrgeräteanschlussraten reduziert | -1.3% | Nordamerika und Europa, schrittweise in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmender Preisdruck durch kostengünstige asiatische OEMs | -1.1% | Global, konzentriert in Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für Cybersicherheitszertifizierungen für Unternehmens-Headsets | -0.7% | Regulierte Branchen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Consumer-Ohrhörern, die professionelle Verkäufe kannibalisieren
Massenlieferungen von True-Wireless-Ohrhörern erzeugen bei Mitarbeitern die Wahrnehmung, dass persönliche Geräte für Arbeitsanrufe ausreichend sind. Unternehmen begegnen dem durch die Durchsetzung von Peripheriegeräterichtlinien, doch Preisklassen unter 100 USD verlieren weiterhin Marktanteile an Ohrhörer, die inzwischen Akkulaufzeit und grundlegende aktive Geräuschunterdrückung bieten. Anbieter reagieren mit unternehmensspezifischen Differenzierungsmerkmalen wie Beschäftigungsanzeigen und zentralisierten Firmware-Updates, um den Markt für Büro- und Kontaktcenter-Headsets zu verteidigen.
Übergang von Tischtelefonen zu Softphones, der die Mehrgeräteanschlussraten reduziert
Die weitverbreitete Softphone-Migration beseitigt den Bedarf an Headsets, die sowohl mit Tischtelefonen als auch mit Computern gekoppelt werden, was die Anschlussraten für höherpreisige Modelle reduziert. Anbieter betten zunehmend KI-Transkription, Telemetrie und erweiterte Garantien ein, um die durchschnittlichen Verkaufspreise aufrechtzuerhalten und ihren Anteil am Markt für Büro- und Kontaktcenter-Headsets zu sichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ – Büro-Headsets gewinnen in einer hybriden Welt an Dynamik
Büro-Headsets werden voraussichtlich bis 2031 mit 10,55 % wachsen und den Abstand zu Kontaktcenter-Geräten verringern, die noch immer mehr als die Hälfte des Umsatzes ausmachen. Fernarbeitende transportieren ihre eigenen Peripheriegeräte zwischen Flex-Desks und Heimarbeitsplätzen, was die Nachfrage nach faltbaren Mehrpunkt-Modellen wie dem Logitech Zone Wireless ankurbelt. Die Marktgröße für Büro- und Kontaktcenter-Headsets im Bürosegment wird voraussichtlich am schnellsten wachsen, da Telemetrie-Dashboards der Personalabteilung helfen, ergonomische oder Nutzungsprobleme zu identifizieren.
Das Wachstum im Kontaktcenter-Bereich bleibt in den Cloud-Migrationen des Asien-Pazifik-Raums verankert. Poly's Voyager 4320 UC zum Preis von USD 249 richtet sich an heimbasierte Agenten, die eine Akkulaufzeit von 50 Stunden und adaptive Geräuschunterdrückung benötigen. Premium-robuste Einheiten wie das EPOS IMPACT 1060 ANC zum Preis von EUR 549 (USD 586) erfüllen die Anforderungen des 24-Stunden-Betriebs, verlängern die Lebenszyklen auf fünf Jahre und stabilisieren den Marktanteil für Büro- und Kontaktcenter-Headsets in großen BPO-Einrichtungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Konnektivität – Kabellose Dominanz beschleunigt sich
Kabellose Geräte kontrollierten im Jahr 2025 einen Anteil von 63,55 % und werden voraussichtlich mit einer CAGR von 10,96 % expandieren. Bluetooth 5.2 und LE Audio liefern über 30 Stunden Gesprächszeit, während DECT auf weitläufigen Kontaktcenter-Flächen unverzichtbar bleibt. Die Marktgröße für Büro- und Kontaktcenter-Headsets im kabellosen Bereich wird bis 2031 voraussichtlich USD 3,12 Milliarden überschreiten, da Teams und Zoom natives Bluetooth-Pairing einführen und damit den Bedarf an proprietären Dongles eliminieren.
Kabelgebundene Produkte bleiben dort bestehen, wo Bluetooth verboten ist, insbesondere auf Handelsböden und in einigen staatlichen Callcentern. Audio-Technica's BPHS1 zum Preis von USD 199 bietet XLR-Konnektivität für analoge Backup-Leitungen und unterstreicht eine widerstandsfähige Nische, selbst wenn die kabellose Technologie global skaliert.
Nach Formfaktor – In-Ear-Konvertible führen das Wachstum an
In-Ear- und konvertierbare Designs werden voraussichtlich mit einer Rate von 9,89 % wachsen, da Pendler taschengroße Geräte bevorzugen. Die Jabra Evolve2 Buds zum Preis von USD 279 kombinieren IP57-Abdichtung mit Acht-Mikrofon-Geräuschunterdrückung und unterstützen die Expansion über Büros hinaus in Außenarbeitsumgebungen. Der Marktanteil für Büro- und Kontaktcenter-Headsets bei Über-Kopf-Modellen liegt noch bei 47,66 %, da Kontaktcenter Komfort und Akkumodularität schätzen.
Am-Ohr-Hybride sprechen Führungskräfte an, die während Reisen räumliche Audio-Videoanrufe führen möchten. Bose QuietComfort Ultra zum Preis von USD 429 bietet 24-Stunden-Autonomie und räumliches Bewusstsein, sodass leitende Mitarbeiter in Verhandlungen engagiert bleiben, ohne visuelle Ermüdung zu erleiden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche – Gesundheitswesen wächst stark, da Telemedizin sich stabilisiert
Telegesundheit hat sich zur Regelversorgung entwickelt und treibt die Nachfrage nach Headsets im Gesundheitswesen mit einer CAGR von 11,08 % bis 2031 an. Kliniker benötigen HIPAA-konforme Audiofunktionen und Beschäftigungsanzeigen, die Konsultationen in gemeinsam genutzten Räumen signalisieren. Geräuschisolierende Mikrofone verbessern auch die Ergebnisse in der Verhaltensgesundheit, da Therapeuten auf Stimmhinweise angewiesen sind.
IT und Telekommunikation behielten im Jahr 2025 28,94 % des Umsatzes, stagnieren jedoch in Nordamerika und Europa. Asiatische Shared-Service-Center helfen, eine gewisse Sättigung auszugleichen, und Banken im BFSI-Sektor rüsten auf KI-fähige Headsets um, die Skriptverstöße in Echtzeit erkennen und die Compliance im Markt für Büro- und Kontaktcenter-Headsets stärken.
Nach Preisklasse – Premium-Segment expandiert aufgrund des Produktivitäts-ROI
Das Segment über 250 USD wächst mit 10,63 %, da Unternehmen Zeiteinsparungen durch fortschrittliche Geräuschunterdrückung und Sprach-KI quantifizieren. Das Jabra Evolve2 85 zum Preis von USD 469 amortisiert seine Prämie innerhalb eines Jahres durch reduzierte Support-Anrufe, während das EPOS IMPACT 1060 ANC eine fünfjährige Servicelebensdauer bietet, die die Gesamtkosten senkt.
Das Segment 101–250 USD erfasst den höchsten Stückanteil mit 41,35 %, angetrieben durch BPO-Masseneinführungen, die Mengenrabatte aushandeln und dennoch zertifizierte Geräte fordern. Geräte unter 100 USD sind durch Ohrhörer gefährdet, es sei denn, Anbieter fügen unternehmensspezifische Firmware und Telemetrie hinzu, um ihre Beschaffung zu rechtfertigen.
Geografische Analyse
Markt für Büro- und Kontaktcenter-Headsets in APAC und Osteuropa
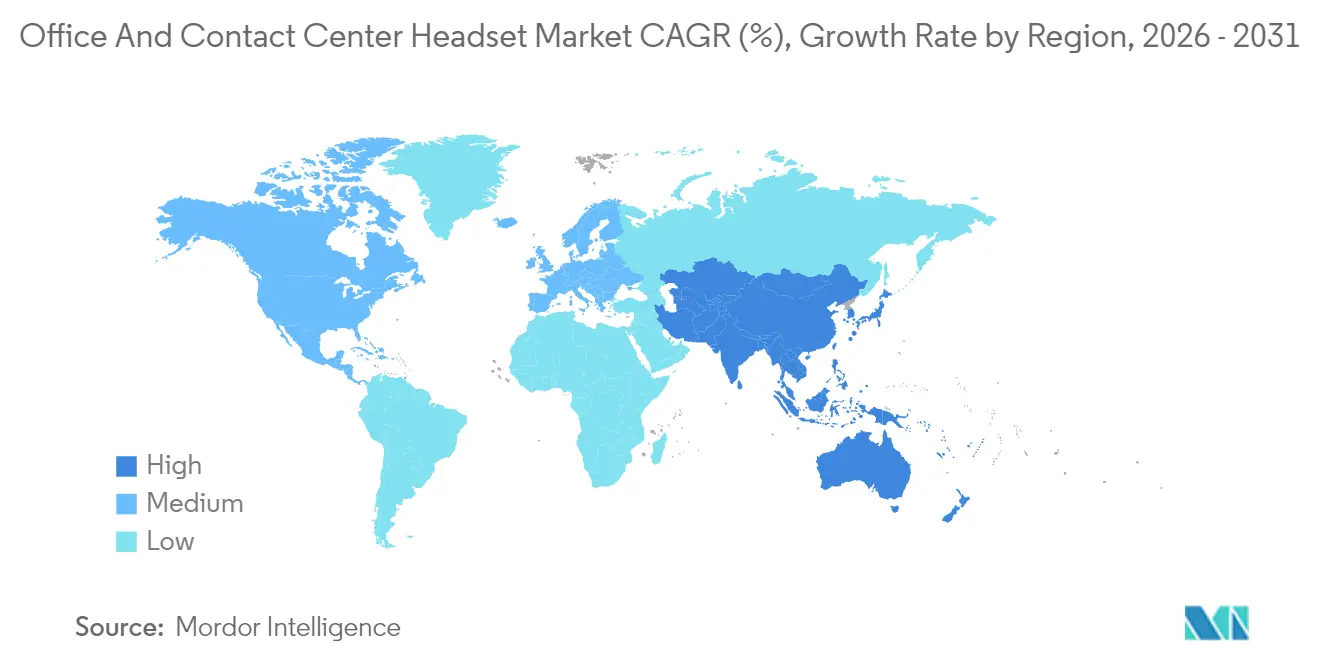
Die asiatisch-pazifische Region verzeichnet mit 10,35 % das höchste CAGR-Wachstum, angetrieben durch Indiens 4 Millionen Agenten und die 1,44 Millionen Mitarbeiter starke Belegschaft der Philippinen, die 71 % der globalen Sprach-BPO-Interaktionen abwickelt. NASSCOM bewertet Indiens BPO-Umsatz im Jahr 2024 auf 49,87 Milliarden USD, wobei die Cloud-Durchdringung bis 2026 voraussichtlich 73 % erreichen wird, was robuste Headset-Bestellungen aufrechterhält. Osteuropa entwickelt sich zu einem ergänzenden Standort, wobei Polen, Rumänien und die Ukraine zusammen über 700.000 Agenten beschäftigen und IP-Headsets für die Betreuung mehrsprachiger Kampagnen standardisieren.
Markt für Büro- und Kontaktcenter-Headsets in Nordamerika, Europa, Lateinamerika und Afrika
Nordamerika erzielte 34,18 % des Umsatzes im Jahr 2025 durch die frühe Einführung von Unified Communications und die Präsenz dichter Fortune-500-Kontaktzentren. Das Wachstum verlangsamt sich, da sich die Ersatzzyklen auf fünf Jahre ausdehnen, jedoch stützt die Finanzierung des nächsten Notruf-911-Systems der Vereinigten Staaten – eine Hardwarezuweisung von 442 Millionen USD über sieben Jahre – die Beschaffung sicherer, VoIP-fähiger Headsets. Kanadische Provinzen folgen ähnlichen Modernisierungspfaden und verschärfen Cybersicherheitsstandards, die zertifizierte Anbieter bevorzugen. Europa hinkt hinterher, da veraltete PSTN-Verbindungen in Deutschland und Frankreich weiterhin bestehen, während das Vereinigte Königreich und die nordischen Länder aggressiv auf Cloud-Plattformen migrieren. Lateinamerika und Afrika steigern das Volumen durch neue mehrsprachige BPO-Zentren in Brasilien und Südafrika, die Lohnkostenvorteile nutzen, indem sie kabellose Mittelklasse-Modelle einsetzen, die Budget und Zertifizierungsanforderungen in Einklang bringen. Insgesamt treiben diese Regionen die fortlaufende Diversifizierung des Marktes für Büro- und Kontaktcenter-Headsets voran.

Regulatorisches Umfeld
Die Compliance für Büro- und Contact-Center-Headsets wird durch Vorschriften für drahtlose Funkanlagen, Barrierefreiheitsanforderungen und Sicherheitserwartungen von Unternehmen in den wichtigsten Märkten geprägt. In den Vereinigten Staaten hat die Federal Communications Commission (FCC) den Markt im Januar 2026 auf 100%ige Hörgerätekompatibilität bei drahtlosen Endgeräten umgestellt und dabei die Zertifizierungsverfahren aktualisiert sowie einen jährlichen Einreichungszyklus (FCC Form 855) eingeführt. Dies stärkt den Ansatz der Barrierefreiheit durch Design bei Geräten, die in Sprachkommunikationsumgebungen eingesetzt werden.
In Europa geht die Funkanlagenrichtlinie (2014/53/EU) über die traditionelle Sicherheits- und HF-Konformität hinaus und umfasst auch cybersicherheitsorientierte grundlegende Anforderungen. Die Europäische Kommission unterstützt die Umsetzung durch harmonisierte Normen, einschließlich der EN-18031-Serie, auf die in einem Durchführungsbeschluss Anfang 2025 verwiesen wird. Für Headset-OEMs und Unternehmenskäufer erhöhen diese Änderungen die Bedeutung sicherer Firmware, von Datenschutzfunktionen und dokumentierter Konformitätswege für Teams- und Zoom-zertifizierte drahtlose Modelle, die im großen Maßstab eingesetzt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei elektronischen Vorprodukten (Bluetooth-/DECT-SoCs, Mikrofone, Batterien, Leiterplatten und passive Bauteile) und führt dann über akustisches und industrielles Design, Firmware und Sprachverarbeitungssoftware, regulatorische Prüfungen bis hin zur Großserienfertigung über ODM- und Vertragsfertigungspartner, die vorwiegend in Asien konzentriert sind. Endnutzer kaufen typischerweise über breit aufgestellten Distributionsvertrieb (zum Beispiel Ingram Micro und TD Synnex in etablierten Beschaffungskanälen), UC-Plattform-Storefronts und Zertifizierungsökosysteme (einschließlich Microsoft Teams Device Certification und Zoom-Programmen) sowie über den Direktvertrieb an Unternehmen in Verbindung mit Flottenmanagement-Software.
Die Wertschöpfung verlagert sich zunehmend zu plattformzertifizierten Paketen und Lebenszyklus-Dienstleistungen, bei denen sich Anbieter durch zentralisiertes Gerätemanagement, Sicherheits- und Firmware-Governance sowie Analytik-Anbindungen an IT-Serviceworkflows differenzieren. Auf der Angebotsseite hat der Druck bei der Komponentenverfügbarkeit, einschließlich knapperer Verfügbarkeit und längerer Lieferzeiten für fortschrittliche SoCs, integrierten Speicher und passive Bauteile, einige Produktstrategien in Richtung cloudgestützter Funktionen und einer engeren Abstimmung der Einführungszyklen neuer Produkte mit Fertigungspartnern gelenkt. Die Fertigungsstandorte konzentrieren sich weiterhin auf Zentren wie Vietnam und Indien, um Risiken zu diversifizieren und Lieferzeiten für Unternehmen zu unterstützen, während gleichzeitig die Compliance-Anforderungen mehrerer Märkte, einschließlich FCC- und CE-bezogener Vorgaben, erfüllt werden.
Wettbewerbslandschaft
Die wichtigsten Anbieter, darunter Logitech, GN Store Nord (Jabra), HP (Poly), EPOS und Sennheiser, erfassten im Jahr 2024 einen bedeutenden Anteil des Umsatzes. Logitech und Jabra nutzen den Status als bevorzugte Anbieter in den Beschaffungsportalen von Microsoft Teams und Zoom und stärken die Ökosystembindung. Jeder bietet Verwaltungs-Dashboards an, die mit ServiceNow integriert werden, um Akkuladezyklen und Firmware-Versionen zu kennzeichnen und so vorausschauende Wartung und bedarfsgerechte Ersetzungen zu ermöglichen.
Chinesische OEMs untergraben die Preismacht, indem sie Teams-zertifizierte Headsets für USD 49–79 liefern. Yealink allein lieferte kumulativ mehr als 140 Millionen Einheiten und erzielte im Jahr 2024 CNY 4,2 Milliarden (USD 580 Millionen), unterstützt durch ISO-9001-Fabriken und den Vertrieb über Ingram Micro und TD Synnex.[3]Ingram Micro, "2024 Distribution Announcements," ingrammicro.com Westliche etablierte Anbieter reagieren, indem sie ihre Montage in Vietnam und Indien konsolidieren und gleichzeitig KI-Analysen und geräteseitige Sicherheit einbetten, um ihre Premium-Positionierung zu rechtfertigen.
Zu den aufkommenden Herausforderern gehören Sony und Samsung, die Consumer-Ohrhörer-Lieferketten nutzen, um Mehrpunkt-Pairing und Beschäftigungsanzeigen zu etwa 20–30 % unter den etablierten Marken anzubieten. Zertifizierungskosten zwischen USD 50.000 und USD 150.000 pro Modell sowie Validierungszyklen von sechs bis zwölf Monaten schränken kleinere Anbieter ein und lenken den Marktanteil effektiv zu kapitalstarken Akteuren, was zur Stabilisierung des Marktes für Büro- und Kontaktcenter-Headsets beiträgt.
Marktführer für Büro- und Kontaktcenter-Headsets
GN Store Nord A/S
HP Inc. (Poly Inc.)
Logitech International S.A.
EPOS Group A/S
Yealink Network Technology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Büro- und Kontaktcenter-Headsets
- GN Store Nord A/S
- HP Inc. (Poly Inc.)
- Logitech International S.A.
- EPOS Group A/S
- Yealink Network Technology Co., Ltd.
- Shure Incorporated
- VXI Corporation
- Bose Corporation
- Audio-Technica Corporation
- Sony Corporation
- Panasonic Holdings Corporation
- Sennheiser electronic GmbH and Co. KG
- Cisco Systems, Inc.
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- Axtel Headsets Sp. z o.o.
- Alcatel-Lucent Enterprise International
- ClearOne Inc.
Lesen Sie die Analyse der Büro- und Kontaktcenter-Headset-Unternehmen

Marktchancen und Zukunftsaussichten
Die Nachfrage nach Unternehmens-Headsets ist zunehmend an KI-gestützte Kommunikationsworkflows gebunden statt an einfache Sprachverbindung, was Raum für Modelle schafft, die die Transkriptionsgenauigkeit verbessern, Hintergrundgeräusche unterdrücken und Sprachbefehl-Interaktionen unterstützen, während sie im Flottenmaßstab weiterhin verwaltbar bleiben. Jüngste Produktentwicklungen spiegeln diesen Wandel wider: Jabra kündigte im Januar 2026 seine Evolve3-Serie an, mit einem Mikrofonansatz ohne Ausleger, zentralisiertem IT-Management über Jabra Plus und auf Reparierbarkeit ausgerichteten Designentscheidungen wie austauschbaren Batterien. EPOS führte im Juni 2026 die IMPACT-1000-Serie ein und positionierte sie um hohe Worterkennungsgenauigkeit für Transkriptions- und Sprachassistenten-Anwendungsfälle.
Weiteres Potenzial liegt bei DECT- und Frontline-Einsätzen, bei denen sich Anforderungen an Abdeckung, Dichte und Zuverlässigkeit von der Bluetooth-Nutzung im Büro unterscheiden und bei denen workflow-orientierte Integrationen die Anschlussquote pro Nutzer erhöhen können. Mitel erweiterte diese Ausrichtung mit der Ankündigung des DECT-Headsets H60 im Juli 2026, einschließlich der Integration mit Mitel Workflow Studio für Sprache-zu-Text- und Text-zu-Sprache-Interaktionen. Dies verstärkt die Ausrichtung von Headsets auf Kommunikationsanwendungen und Contact-Center-Prozesse. Gleichzeitig zwingen die europäischen Cybersicherheitsanforderungen im Rahmen der Funkanlagenrichtlinie Anbieter dazu, Headset-Firmware und Datenschutz als Beschaffungshürden zu behandeln, was die Differenzierung für Anbieter unterstützt, die Zertifizierung, sicheres Management und KI-fähige Audio-Pipelines kombinieren.
Recent Industry Developments in Markt für Büro- und Kontaktcenter-Headsets
- Juni 2026: HP kündigte auf der InfoComm 2026 die Bluetooth-Headsets der HP Poly Focus 6 Series an und hob Funktionen wie Acoustic Fence 2.0 und räumlichen Klang hervor, mit geplanter Verfügbarkeit ab Juli 2026. Die Markteinführung stärkt das einheitliche Kollaborationsportfolio von HP und untermauert die Differenzierung von Headsets durch verwaltete, KI-gestützte Audioerlebnisse für hybride Arbeit und Contact-Center-Nutzer.
- November 2025: Logitech stellte die Headsets Zone Wireless 2 ES und Zone Wired 2 für laute Büroumgebungen vor, die KI-gestützte rauschunterdrückende Mikrofone und hybrides ANC nutzen, das sich an Hintergrundbedingungen anpasst. Die Auffrischung zielt auf höherwertige Unternehmens-Erneuerungszyklen ab, bei denen UC-Zertifizierung und gleichbleibende Anrufqualität die Standardisierung vorantreiben.
- Oktober 2024: Microsoft Teams überschritt 320 Millionen monatlich aktive Nutzer und erweiterte damit die installierte Basis vereinheitlichter Kommunikationsendpunkte, die in Büros und verteilten Belegschaften eingesetzt werden. Diese Skalierung erhöhte die Bedeutung der Teams-Gerätezertifizierung und IT-verwaltbarer Headset-Flotten, da Unternehmen konsistente Audioleistung und vereinfachten Support priorisieren.


Markt für Büro- und Kontaktcenter-Headsets Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen den globalen Markt für Büro- und Contact-Center-Headsets anhand der Umsätze, die mit Headsets für Unternehmenskommunikation erzielt werden, einschließlich kabelgebundener und drahtloser Modelle, bei Bürobenutzern und in agentengeführten Contact-Center-Umgebungen.
Ausgeschlossener Umfang: Consumer-Gaming-Headsets und universelle persönliche Audio-Kopfhörer werden nicht berücksichtigt, es sei denn, sie werden für den Büro- oder Contact-Center-Einsatz positioniert und verkauft.
Übersicht der Segmentierung
- Nach Typ
- Büro-Headsets
- Kontaktcenter-Headsets
- Nach Konnektivität
- Kabelgebunden
- Kabellos
- Nach Formfaktor
- Über-Kopf
- Am-Ohr
- In-Ear/Konvertibel
- Nach Endnutzerbranche
- BFSI
- Regierung und öffentlicher Sektor
- Gesundheitswesen
- IT und Telekommunikation
- Sonstige
- Nach Preisklasse
- Unter 100 USD
- 101 USD–250 USD
- Über 250 USD
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärforschung diente dem Aufbau der Marktkarte und half uns, Nachfragesignale zu identifizieren, die regionsübergreifend überprüft werden können. Wir nutzten öffentliche Quellen wie die Internationale Fernmeldeunion für Konnektivitätsindikatoren, die Internationale Arbeitsorganisation für Beschäftigungs- und Berufsstrukturen sowie OECD-Datensätze, die digitale Akzeptanz und Produktivitätsmuster abdecken.
Um das Umsatzmodell fundiert zu halten, haben wir zudem Quellen wie UN Comtrade für Handelsströme im Zusammenhang mit Headset-Kategorien, Veröffentlichungen des US Census und von Eurostat für den Kontext der Geschäftstätigkeit sowie von Fachgutachtern begutachtete Zeitschriften herangezogen, die Arbeitsplatzakustik und Geräteakzeptanz behandeln. Anschließend haben wir diese Eingaben mit Unternehmensberichten, Investorenpräsentationen, Produktkatalogen und vertrauenswürdiger Presseberichterstattung abgeglichen, um Markteinführungszeitpunkte und Preisentwicklungen zu verfolgen, wobei bei Bedarf kostenpflichtige Abonnements für Unternehmensfinanzen, Patente und Import-/Export-Sendungsdaten genutzt wurden. Die hier aufgeführten Quellen sind beispielhaft, und für die Datenerhebung, Gegenprüfung und Klärung von Annahmen wurden weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um die Erkenntnisse aus der Sekundärforschung in Bemessungsgrößen zu übersetzen, insbesondere dort, wo öffentliche Datensätze keine Ersatzzyklen für Unternehmens-Headsets oder Kanalpreise zeigen. Wir sprachen mit Headset-Anbietern, Verantwortlichen für Unternehmens-IT und Beschaffung, Führungskräften im Contact-Center-Betrieb sowie Distributoren in APAC, EMEA und Amerika und verglichen die Antworten anschließend mit dem Modell, damit inkonsistente Annahmen korrigiert werden konnten.
Verteilung der Befragten der primären Forschungsarbeiten vor Ort
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 13% | APAC: 48% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 37% | EMEA: 29% |
| Kleinere Akteure: 21% | Manager: 50% | Amerika: 23% |
Marktbemessung & Prognose
Der Markt wurde zunächst mit einem Top-down-Ansatz konstruiert, bei dem die Nachfrage nach Unternehmens-Headsets aus der installierten Basis von Büro- und Contact-Center-Nutzern, den erwarteten Erneuerungszyklen und der regionalen Verbreitung von kabelgebundener versus drahtloser Konnektivität rekonstruiert wird. Nachdem der Nachfragepool gebildet war, wurde der Umsatz anhand durchschnittlicher Verkaufspreisbänder abgeleitet, die dem typischen Beschaffungsverhalten von Unternehmen entsprechen, und die Ergebnisse wurden auf Plausibilität anhand von Handelsmustern und angekündigten Produktportfolios überprüft.
Zur Bestätigung der Gesamtwerte führten wir zudem selektive Bottom-up-Näherungen durch, etwa die Aggregation einer Stichprobe von Anbieterumsätzen, den Einsatz von Kanalprüfungen für Preis und Produktmix sowie die Anwendung von Volumenannahmen für wichtige Endnutzerbranchen. Zu den wichtigsten Eingaben gehörten die Anzahl der Contact-Center-Arbeitsplätze und Erwartungen zur Agentenfluktuation, Trends bei der Unternehmensbelegschaft, die Durchdringung mit drahtlosen Geräten, Verschiebungen im Preissegment-Mix zwischen unter USD 100 und Premiumklassen sowie die Aufteilung zwischen Büro- und Contact-Center-Nutzung. Prognosen wurden mittels Szenarioanalyse erstellt, die an Einstellungstrends, der Beständigkeit hybrider Arbeit und der erwarteten ASP-Entwicklung verankert ist, und nach Expertenfeedback angepasst, wenn die regionale Einführungsgeschwindigkeit schneller oder langsamer als im Basisszenario erschien. Wo ein Bottom-up-Proxy Lücken aufwies, wurden die fehlenden Teile mit konservativen Mix-Annahmen gefüllt und anschließend mit der Logik des Nachfragepools abgeglichen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit die endgültigen Zahlen nicht von einem einzigen Datensatz oder einer einzigen Interviewreihe abhängen. Die Modellergebnisse wurden mit unabhängigen Signalen wie Handelsrichtung, Bewegungen der Headset-Preisbänder und regionalen Indikatoren für die Unternehmensakzeptanz verglichen, gefolgt von Abweichungsprüfungen zur Identifizierung von Ausreißern, die eine genauere Betrachtung erforderten.
Vor der endgültigen Freigabe durchlaufen Annahmen und Berechnungen eine schrittweise Analystenprüfung, und Befragte werden erneut kontaktiert, wenn bei Preisgestaltung, Mix oder Wachstumserwartungen eine große Abweichung auftritt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße des globalen Marktes für Büro- und Contact-Center-Headsets von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Büro- und Contact-Center-Headsets stimmen oft nicht überein, da sich die einbezogene Geräteauswahl und das Nutzungsumfeld von Studie zu Studie unterscheiden können. Unterschiede zeigen sich auch, wenn ein Herausgeber nur die Nachfrage von Call Centern bemisst, während ein anderer breitere Peripheriegeräte für Unified Communications im Unternehmen einbezieht.
Die wesentlichen Unterschiede lassen sich meist darauf zurückführen, ob die Schätzung Business-Headsets einschließt, die außerhalb formeller Contact Center eingesetzt werden, wie der Mix aus kabelgebundenen und drahtlosen Geräten im Zeitverlauf bepreist wird, und ob Prognosen von einer raschen Verschiebung in Richtung Premiumklassen ausgehen. Manche Quellen verankern den Markt zudem an versandgetriebenen Kategorien oder einer engen Headset-Definition, was die Büronutzung unterschätzen kann, während andere den Umfang auf angrenzende UC-Hardware ausweiten, was die Gesamtwerte erhöhen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,03 Mrd. USD (2026) | |
| Regionaler Beratungsanbieter A | 4,42 Mrd. USD (2024) | Verwendet eine breitere Definition von UC- und Business-Headsets, die über die Büro- und Contact-Center-Nutzung hinausgeht, und das Basisjahr spiegelt einen anderen Preis- und Akzeptanzzeitpunkt wider. |
| Fachzeitschrift B | 1,62 Mrd. USD (2025) | Konzentriert sich eng auf Call-Center-Headsets, wodurch ein großer Teil der Nachfrage nach Büro-Headsets ausgeschlossen wird, und wendet versandgetriebene Annahmen an, die die Umsatzgesamtwerte komprimieren. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, was als Business-Headset im Gegensatz zu einem Contact-Center-Gerät gezählt wird, sowie durch das für Preisgestaltung und Mix verwendete Jahr. Die explizite Trennung von Büro- und Contact-Center-Nutzung sowie die Verknüpfung der ASP-Bänder mit dem Beschaffungsverhalten von Unternehmen trägt dazu bei, den Gesamtwert nachvollziehbar zu machen, was der von Mordor Intelligence angewandten Modellierungsentscheidung entspricht.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Büro- und Kontaktcenter-Headsets?
Der Markt steht im Jahr 2026 bei USD 3,03 Milliarden und wird bis 2031 voraussichtlich auf USD 4,72 Milliarden ansteigen.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird mit einer CAGR von 10,35 % wachsen, angeführt von Indien und den Philippinen mit ihren großen BPO-Belegschaften.
Warum gewinnen Premium-Headsets trotz höherer Preise Marktanteile?
Unternehmen quantifizieren Produktivitätsgewinne durch adaptive Geräuschunterdrückung und Sprach-KI, was die Amortisationszeiten auf unter ein Jahr verkürzt.
Wie bedeutend sind kabellose Modelle in der Gesamtnachfrage?
Kabellose Geräte halten bereits einen Umsatzanteil von 63,55 % und werden sich mit der Reifung von Bluetooth LE und DECT-Technologien rasch ausweiten.
Welcher Endnutzersektor zeigt das höchste Wachstumspotenzial?
Das Gesundheitswesen führt mit einer CAGR von 11,08 %, da Telemedizin zu einem dauerhaften Versorgungskanal geworden ist.
Welche Faktoren bedrohen das Marktwachstum am stärksten?
Die Kannibalisierung durch Consumer-Ohrhörer und sinkende Mehrgeräteanschlussraten durch das Verschwinden von Tischtelefonen üben Abwärtsdruck auf die Gesamtnachfrage aus.
Seite zuletzt aktualisiert am:



