
Marktgröße und Marktanteil im Bereich Privatjet-Charterdienstleistungen
Analyse des Marktes für Privatjet-Charterdienstleistungen durch Mordor Intelligence
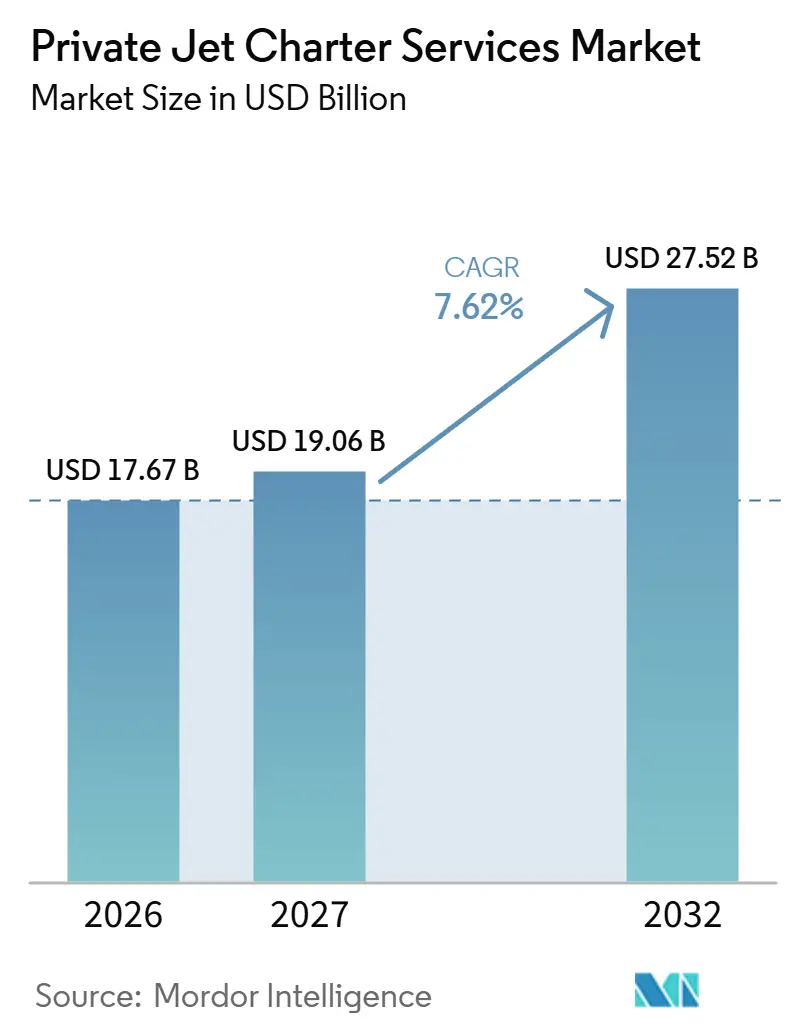
Das Marktvolumen für Privatjet-Charterdienstleistungen soll von 17,67 Milliarden USD im Jahr 2026 und 19,06 Milliarden USD im Jahr 2027 auf 27,52 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 7,62 % verzeichnen.
Die Expansion des Wohlstands und wiederkehrende Zugangsprogramme verbreitern die potenzielle Kundenbasis für das private Fliegen. In den Vereinigten Staaten verbinden Charteranbieter die Flexibilität von Reiserouten mit Flugzeugen, die zugelassene Betreiber bereitstellen können. Der US-israelische Krieg gegen den Iran, der im Februar 2026 begann, störte den Luftraum am Golf und erzeugte dringenden Abreisebedarf im Nahen Osten. Flottenengagements und digitale Buchungsreaktionen machen die bestätigte Flugzeugverfügbarkeit zum zentralen Element bei der Umwandlung dieser unterschiedlichen Bedürfnisse in Geschäfts- und Privatreisen. Betreiber, die Treibstoffkosten und europäischen CO₂-Vorschriften ausgesetzt sind, müssen Reisekosten decken, ohne Kunden abzuschrecken, sodass eine stärkere Reisenachfrage nicht automatisch in zusätzliche bezahlte Reisen umgewandelt wird.
Wichtigste Erkenntnisse des Berichts
- Nach Flugzeuggröße hielten Großraumjets im Jahr 2026 einen Marktanteil von 52,72 % am Markt für Privatjet-Charterdienstleistungen, während Leichtjets mit einer CAGR von 7,7 % zwischen 2027 und 2032 das stärkste Wachstum verzeichnen sollen.
- Bei den Servicemodellen entfiel im Jahr 2026 ein Anteil von 51,44 % am Marktvolumen für Privatjet-Charterdienstleistungen auf On-Demand-Charter, und abonnementbasierter Charter soll mit einer CAGR von 9,4 % zwischen 2027 und 2032 am schnellsten wachsen.
- Nach Flugtyp hielten internationale Flüge im Jahr 2026 52,93 % des Marktes und sollen ebenfalls mit einer CAGR von 9,3 % zwischen 2027 und 2032 am schnellsten wachsen.
- Bei den Endnutzern hielten Unternehmen und KMU im Jahr 2026 44,89 % des Marktes, wobei Sport und Unterhaltung mit einer CAGR von 8,85 % zwischen 2027 und 2032 das stärkste Wachstum prognostiziert wird.
- Unter den Regionen hielt Nordamerika mit 81,93 % den größten Marktanteil im Jahr 2026, während Südamerika mit einer CAGR von 9,55 % zwischen 2027 und 2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigtes Wachstum bei globalen ultrareichen Privatpersonen (UHNWIs) | +3% | Nordamerika, Europa und Asien | Mittelfristig (2–4 Jahre) |
| Erhöhte Nachfrage nach flexiblen Reisealternativen nach der Pandemie | +2.7% | Vereinigte Staaten, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Jet-Card-, Abonnement- und Mitgliedschaftsmodellen | +2.5% | Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einführung von KI-gestützten Echtzeit-Preis- und Buchungsalgorithmen | +1.4% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Kundenpräferenz für Charters mit nachhaltigem Flugkraftstoff (SAF) | +0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ausbau von Regionalflughäfen und FBO-Infrastruktur in Schwellenländern | +1.1% | Dominikanische Republik und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigtes Wachstum bei globalen ultrareichen Privatpersonen (UHNWIs)
Die Expansion der ultrawohlhabenden Bevölkerung verschafft Charteranbietern eine breitere potenzielle Kundenbasis in einer Kategorie, die eng mit der Privatluftfahrt verbunden ist. Altrata schätzte, dass die globale Bevölkerung mit einem Nettovermögen von 30 Millionen USD oder mehr im Jahr 2025 um 14,4 % auf 556.850 Personen gewachsen ist. Asien entfiel im Jahr 2025 auf 141.890 dieser Personen, wobei die Bevölkerung gegenüber 2024 um 15,8 % wuchs.[1] Altrata charakterisierte Privatluftfahrt und Superjachten ebenfalls als fast ausschließliche Domäne der Ultrawohlhabenden. Asien entfiel im Jahr 2025 auf einen Anteil von 25,5 % an der globalen UHNW-Bevölkerung. Asiens UHNW-Bevölkerung wuchs um 15,8 % gegenüber 14,4 % weltweit, sodass Anbieter, die neue ultrawohlhabende Kunden suchen, in Asien auf einen schneller wachsenden Pool treffen als im globalen Gesamtbild.
Erhöhte Nachfrage nach flexiblen Reisealternativen nach der Pandemie
Der kommerzielle Wert des On-Demand-Fliegens liegt in der Abstimmung eines individuellen Reiseplans mit einem zugelassenen, nicht planmäßigen Dienst. Die Bundesluftfahrtbehörde (FAA) ermächtigt Inhaber von Part-135-Zertifikaten, On-Demand-Flugdienste ohne festen Fahrplan in den Vereinigten Staaten anzubieten. WINGX meldete einen Anstieg der globalen Part-135-Geschäftsjet-Aktivität im Jahresverlauf vom 1. Januar bis zum 2. August 2026. Nordamerikanische Part-135-Charterflüge summierten sich laut WINGX-Daten im ersten Halbjahr 2025 auf 417.314 Abflüge, ein Anstieg von 4,2 % gegenüber dem ersten Halbjahr 2024 und von 27,4 % gegenüber dem ersten Halbjahr 2019. Die Aktivität oberhalb des Niveaus vor der Pandemie verschafft Zertifikatsinhabern eine nachhaltige Basis nicht planmäßiger Abflüge, die durch Einzelreisevereinbarungen bedient werden können.
Verbreitung von Jet-Card-, Abonnement- und Mitgliedschaftsmodellen
Abonnementmodelle erzeugen ein stärkeres Nachfragesignal, wenn eine wachsende Mitgliederbasis von zusätzlichem Flugbetrieb begleitet wird. Vista Global (Vista), die Privatluftfahrtgruppe, die ihr abonnementbasiertes Programm unter der Marke VistaJet anbietet, meldete im Jahr 2025 ein Wachstum der globalen Programmmitgliederbasis von 12 % im Jahresvergleich.[2] Vista meldete außerdem 16 % mehr gelebte Programmstunden weltweit im Jahr 2025 als im Jahr 2024. Der Stundenvergleich erfasst die tatsächliche Nutzung des über das Programm verkauften Zugangs. Da Vista selbst keine Flugzeuge betreibt und lizenzierte Betreiber seine Flüge durchführen, erhöht ein schnelleres Wachstum beim Fliegen als bei der Einschreibung das Volumen der Betreiberkapazität, die die Gruppe sichern muss.
Einführung von KI-gestützten Echtzeit-Preis- und Buchungsalgorithmen
Buchungstools auf Basis künstlicher Intelligenz (KI) können Charterdienstleistungen einfacher käuflich machen, wenn Live-Flugzeugoptionen direkt mit der bestätigten Betreiberverfügbarkeit verbunden sind. Im August 2025 startete PrivateJet.com Wilbur, um Kunden der Geschäftsluftfahrt Echtzeit-Preisschätzungen und Flugzeugoptionen bereitzustellen, wobei ein menschlicher Live-Assistent das Angebot bearbeitet. EnterJet berichtete, dass sein KI-Assistent Celeste eine Privatjet-Charterbuchung abschloss, nachdem ein Mitglied aus Live-Flugzeugoptionen ausgewählt hatte. Der Assistent bezog Verfügbarkeit und Preise in Echtzeit von Betreibern, wobei Buchungen gegen die vom Betreiber bestätigte Verfügbarkeit abgeglichen wurden. Celeste war vor einem breiteren Rollout einer ausgewählten Gruppe von Mitgliedern zugänglich gemacht worden. Wilburs Schätzungen und Celestes Live-Flugzeugoptionen können den Weg von der Anfrage bis zu einer nutzbaren Auswahl verkürzen, während Wilburs Angebote über einen Live-Assistenten laufen und Celestes Buchungen gegen die vom Betreiber bestätigte Verfügbarkeit abgeglichen werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Betriebskosten und Preisdruck im Charterbereich | -1.4% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Strengere Umweltauflagen und ausgeweitete CO₂-Abgaben | -1% | Länder der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Wachsender Mangel an qualifizierten Flugbesatzungen in der Geschäftsluftfahrt | -0.6% | Vereinigte Staaten und Europa | Mittelfristig (2–4 Jahre) |
| Mögliche Erhöhungen der Luftfahrtversicherungsprämien für von Verlusten betroffene Charterbetreiber nach Sicherheitsvorfällen | -0.4% | Nordamerika, Europa und Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Betriebskosten und Preisdruck im Charterbereich
Treibstoffkosten schränken die Charterpreisgestaltung ein, da Betreiber, die Treibstofferhöhungen an Kunden weitergeben, riskieren, Flugaktivitäten zu verlieren. Wheels Up Experience Inc. berichtete, dass die Flugzeugtreibstoffkosten im Jahr 2025 14 % seiner gesamten konsolidierten Umsatzkosten ausmachten.[3] Basierend auf dem Verbrauch im Jahr 2025 hätte ein hypothetischer Anstieg der durchschnittlichen Flugzeugtreibstoffpreise um 10 % die jährlichen Treibstoffkosten um etwa 9 Millionen USD erhöht. Wheels Up warnte, dass anhaltende Treibstoffpreiserhöhungen oder damit verbundene Rückgänge beim Fliegen die Mitgliederbindung, die Nutzung des Mitgliedschaftsfonds, die Charteraktivität und die Vertriebsbemühungen nachteilig beeinflussen könnten. Der Betreiber steht vor der Wahl, einen größeren Teil der Kostenlast zu tragen oder künftige Flugaktivitäten höheren Kundengebühren auszusetzen.
Strengere Umweltauflagen und ausgeweitete CO₂-Abgaben
Umweltauflagen schränken die Charterökonomie durch separate Emissionskosten und Einschränkungen der Flexibilität beim Treibstoffeinkauf ein. Die Europäische Kommission hat die kostenlosen Zuteilungen im Rahmen des Emissionshandelssystems der Europäischen Union (EU-ETS) für betroffene Flugzeugbetreiber bis 2026 nach Reduzierungen in den Jahren 2024 und 2025 auslaufen lassen. Für 2025 erfasste ReFuelEU Betreiber, die im Jahr 2024 mehr als 500 gewerbliche Passagier- oder 52 gewerbliche Vollfrachttransportabflüge von Flughäfen der Union überschritten. An jedem Flughafen der Union mussten qualifizierende Betreiber mindestens 90 % des dort jährlich benötigten Treibstoffs tanken. Für einen Charterbetreiber oberhalb der 500-Flug-Schwelle und im Geltungsbereich des EU-ETS muss die Preisgestaltung neben dem jährlichen flughafenspezifischen Mindestbetankungsanteil von 90 % auch den Erwerb von Emissionszertifikaten berücksichtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Flugzeuggröße:
Charterbetreiber erweitern Kapazitäten für unterschiedliche EinsatzzweckeGroßraumjets entfielen im Jahr 2026 auf einen Anteil von 52,72 % am Marktvolumen für Privatjet-Charterdienstleistungen. Im Jahr 2025 übernahm Qatar Executive 2 Gulfstream G700, womit die Gesamtflotte auf 24 Flugzeuge anwuchs. Gulfstream bezeichnet die G700 als sein Flugzeug mit der größten Kabine. Im Fall von Qatar Executive brachten 2 G700-Lieferungen die Flotte auf 24 Flugzeuge und zeigen, wie der Charterzugang zur größten Kabine von Gulfstream durch kleine Ergänzungen der Flotte eines Betreibers ausgebaut wird.
Leichtjets sollen das am schnellsten wachsende Segment sein und zwischen 2027 und 2032 eine CAGR von 7,7 % verzeichnen. Bis zum 11. Oktober 2026 hatte Waltzing Matilda Aviation einen 7-sitzigen Embraer Phenom 300 zu seiner On-Demand-Charterflotte am Hanscom Field in Bedford, Massachusetts, hinzugefügt. Das Flugzeug sollte Charterkunden an der Ostküste bedienen. Die Ergänzung brachte die Part-135-Flotte von Waltzing Matilda Aviation auf 5 Flugzeuge, sodass die Expansion im Leichtjet-Bereich den Service an einer bestehenden regionalen Basis vertiefen kann.


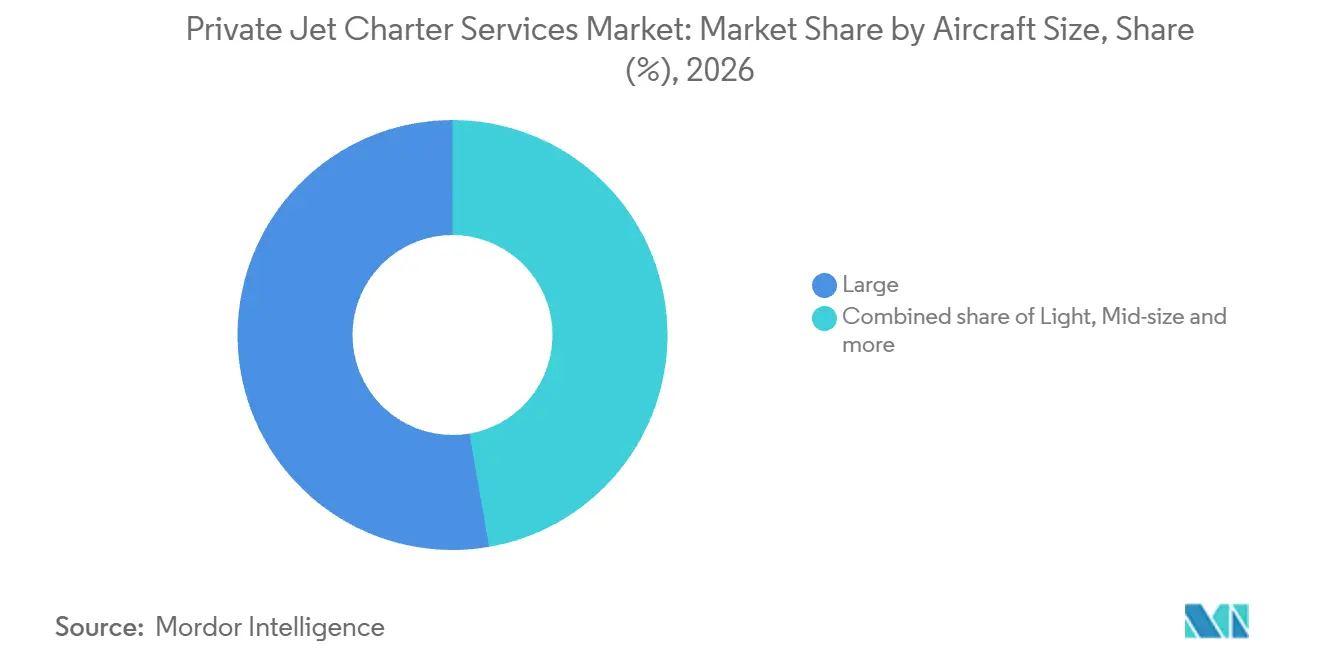
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicemodell:
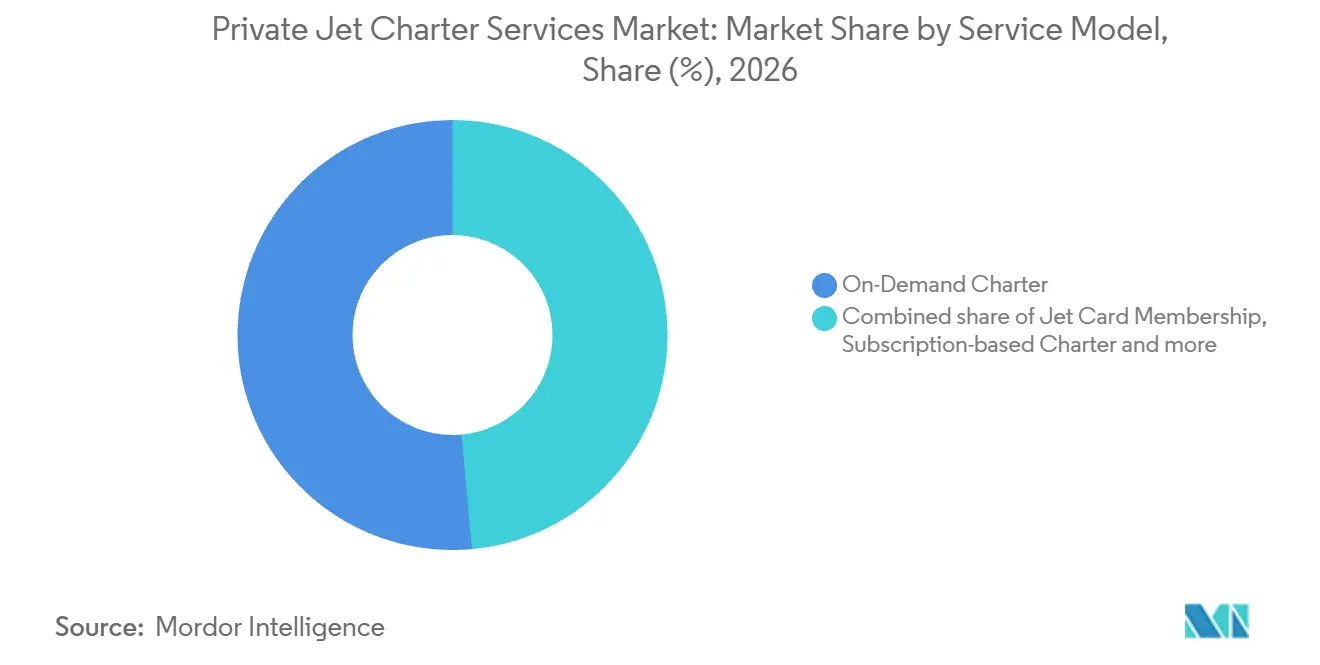
Einzelreisevermittlung und wiederkehrender Zugang schaffen unterschiedliche VerpflichtungenOn-Demand-Charter entfiel im Jahr 2026 auf einen Marktanteil von 51,44 % am Markt für Privatjet-Charterdienstleistungen. Air Charter Service vermittelte im Jahr 2025 mehr als 430 Charterflüge auf dem Phenom 300. Das Flugzeug war in diesem Jahr der beliebteste Privatjet-Typ des Unternehmens. Air Charter Service vermittelte diese Flüge für Kunden, wobei Partnerunternehmen das Flugzeug bereitstellten und betrieben. Die wiederholte Nutzung des Phenom 300 durch Air Charter Service macht den Zugang zu diesem Typ über Partnerunternehmen zu einer spezifischen Erfüllungsabhängigkeit.
Abonnementbasierter Charter soll das am schnellsten wachsende Segment sein und zwischen 2027 und 2032 eine CAGR von 9,4 % verzeichnen. Vista berichtete, dass die VistaJet-Programmabonnementmitgliedschaft in der Region Asien-Pazifik im ersten Halbjahr 2025 um 26 % im Jahresvergleich zunahm. VistaJet gibt an, dass sein Programm Mitgliedern garantierten Zugang zu seiner Flugzeugflotte für weltweite Reisen das ganze Jahr über bietet. Mitglieder erwerben eine Zugangssicherheit, sodass die Verpflichtung des Anbieters über die Einschreibung von Kunden hinaus bis zur Erfüllung ihrer Flugzeuganfragen reicht.


Nach Flugtyp:
Grenzüberschreitende Dienste verbinden Langstrecken- und RegionalroutenInternationale Flüge hielten im Jahr 2026 52,93 % des Marktes und sollen zwischen 2027 und 2032 eine CAGR von 9,3 % verzeichnen, was sie zum größten und am schnellsten wachsenden Segment macht. VistaJets Privatjet-Flüge von Afrika nach Asien stiegen im Jahr 2025 um 42 %. Im Mai 2026 berichtete VistaJet von einer wachsenden Nachfrage nach Langstreckenflügen, da malaysische Geschäftsführer und Unternehmer häufiger in Asien, Europa, dem Nahen Osten und Nordamerika unterwegs waren. Für einen Anbieter, der diese malaysischen Reisenden bedient, erstreckt sich die kommerzielle Chance über mehrere regionale Abschnitte ihrer Geschäftsreisen.
Regionalrouten bieten internationalen Dienstleistern auch die Möglichkeit, innerhalb eines breiteren Flugnetzwerks Tiefe aufzubauen. Vistas Flüge zwischen Hongkong und Shanghai zählten im gesamten Jahr 2025 zu seinen 3 verkehrsreichsten Regionalrouten, dicht gefolgt von Hin- und Rückflügen zwischen Hongkong und Tokio. Wiederkehrender Service auf etablierten Stadtpaaren gibt dem Anbieter eine Grundlage, um bei der Routenverfügbarkeit innerhalb seines breiteren internationalen Angebots zu konkurrieren.
Nach Endnutzer:
Unternehmenskonten und Sportprogramme erzeugen unterschiedliche ReisebedürfnisseUnternehmen und KMU hielten im Jahr 2026 44,89 % des Marktes und bildeten das größte Segment. Bei Wheels Up stiegen die Unternehmens-Mitgliedschaftsfonds-Verkäufe im vierten Quartal 2025 um 35 % im Jahresvergleich. Der Unternehmenskanal des Unternehmens wuchs im zweiten Quartal 2026 über Mitgliedschafts- und Charterangebote zusammen um mehr als 8 % im Jahresvergleich. Ein Anbieter, der Unternehmenskonten entwickelt, kann daher vorausbezahlten Zugang mit der Chartererfüllung verbinden.
Sport und Unterhaltung soll das am schnellsten wachsende Segment sein und zwischen 2027 und 2032 eine CAGR von 8,85 % verzeichnen. Mitglieder des Football-Programms der Texas A&M University unternahmen im Geschäftsjahr 2025 39 Privatjet-Reisen. Von diesen Reisen wurden 15 ausdrücklich für Recruiting, medizinische Zwecke oder Konferenzen wie Medientage eingereicht. Da 15 von 39 Reisen für Recruiting-, medizinische oder Konferenzzwecke eingereicht wurden, unterstützt ein Teil des privaten Fliegens dieses Programms Aktivitäten jenseits des Wettkampfreisens selbst.
Geografische Analyse
Markt für Privatjet-Charterdienstleistungen in Nordamerika
Nordamerika entfiel im Jahr 2026 auf einen Anteil von 81,93 % am Marktvolumen für Privatjet-Charterdienstleistungen. Im November 2025 kündigte das in Kalifornien ansässige Unternehmen Axis Jet einen zweiten Cessna Citation X für seine verwaltete Charterflotte an, die unter dem FAA-Part-135-Zertifikat des Schwesterunternehmens Modesto Executive Air Charter, Inc. betrieben wird. WINGX-Daten bezifferten den Anteil Nordamerikas am globalen Geschäftsjet-Verkehr im Jahr 2025 auf 72 %. Die angekündigte Expansion von Axis Jet veranschaulicht, wie verwaltete Flugzeuge über das Part-135-Zertifikat eines Schwesterunternehmens diese Flugbasis erreichen können.
Markt für Privatjet-Charterdienstleistungen in Südamerika
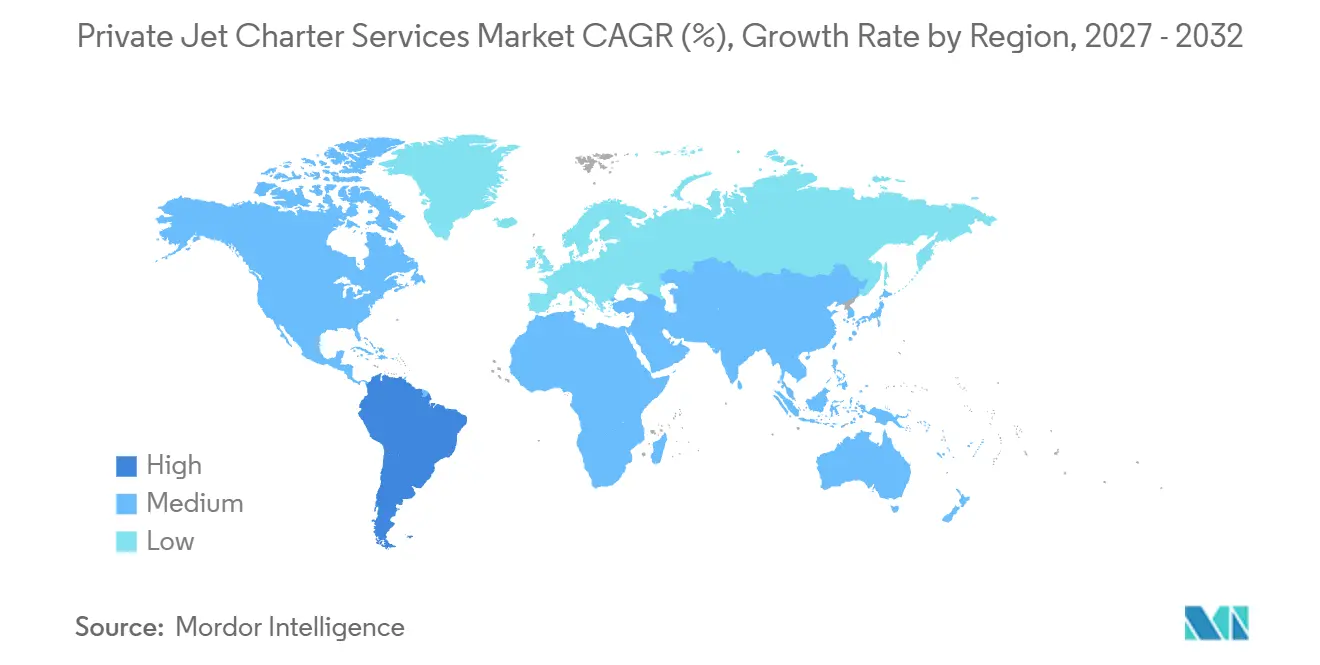
Südamerika soll die am schnellsten wachsende Region sein und zwischen 2027 und 2032 eine CAGR von 9,55 % verzeichnen. Der brasilianische Betreiber Líder Aviação fügte am 11. Februar 2025 eine Gulfstream G450 zu seiner charterberechtigten Flotte hinzu. Avi-Go berichtete, dass Geschäftsjet-Flüge in Brasilien um 45 % und in Kolumbien um 42 % von Januar bis August 2025 im Vergleich zum gleichen Zeitraum 2024 stiegen, über private, Charter- und Unternehmensoperationen hinweg. Die Chartermöglichkeit liegt darin, den bezahlten Charteranteil dieser wachsenden Flugbasis mit zugelassenen Flugzeugen zu bedienen.
In Europa erhielt Sparfell im Jahr 2025 ein luxemburgisches Luftverkehrsbetreiberzeugnis und stellte einen Gulfstream G500 für Charter ab Paris-Le Bourget zur Verfügung. Seine luxemburgische Zertifizierung und Pariser Charterverfügbarkeit veranschaulichen, wie ein Betreiber in verschiedenen Ländern regulatorische Präsenz und Kundenzugang entwickeln kann. Das Singapurer Büro von Air Charter Service vermittelte in den ersten 9 Monaten des Jahres 2025 mehr Charter in seinem gesamten Geschäft als ein Jahr zuvor und erhöhte damit die Vermittlungsarbeit dieses Asien-Pazifik-Kanals. Der US-israelische Krieg gegen den Iran störte den Golflufttraum ab Februar 2026, und Air Charter Service berichtete, dass die Anfragen nach Privatflugzeugen im März etwa 200 % bis 300 % über dem üblichen Niveau lagen, da Menschen den Nahen Osten verlassen wollten. Dringende Abflüge während Störungen machen einsatzbereite Flugzeugkapazität folgenreicher als das Volumen eingehender Anfragen.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines Betreibers verglichen, der in den Markt für Privatjet-Charterdienstleistungen eintritt und diesen bedient. Antragsteller für Part 135 in den USA müssen im Allgemeinen die ausschließliche Nutzung eines geeigneten Flugzeugs durch Eigentum oder einen Leasingvertrag nachweisen, der ab der Zertifizierung 6 aufeinanderfolgende Monate abdeckt. Dieses Ressourcenengagement veranschaulicht, warum Einstiegsrahmen die Kapazität beeinflussen, die ein Betreiber in den Flugbetrieb einbringen kann, neben den organisatorischen Pflichten, die er aufrechterhalten muss.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | Australien | Brasilien |
|---|---|---|---|---|
| Zuständige Behörde | Bundesluftfahrtbehörde (FAA) | Zivilluftfahrtbehörde (CAA) | Behörde für Zivilluftfahrtsicherheit (CASA) | Nationale Zivilluftfahrtbehörde (ANAC) |
| Wesentliche Instrumente oder Vorgaben | 14 CFR Part 135; Übergang des Erstantragsystems | UK-Verordnung (EU) Nr. 965/2012 sowie geltende Lizenzierungs- und Lufttüchtigkeitsvorschriften | Zivilluftfahrt-Sicherheitsvorschriften 1998 Teil 119; CASA EX17/26 bedingter Übergang | RBAC 135 Änderung 15, in Kraft getreten am 9. Januar 2026; RBAC 119 |
| Kommerzielle Auswirkung | Basis, geeignetes Flugzeug, Handbücher und anwendbare Schulungsressourcen vor der Zertifizierung | Betrieb begrenzt durch den genehmigten Umfang des Luftverkehrsbetreiberzeugnisses (AOC) sowie geltende Lizenzierungs- und Lufttüchtigkeitsgenehmigungen | Aufrechterhaltung von Sicherheitsmanagementsystemen und Schulungssystemen; bedingte Verfahrenserleichterung für berechtigte Managerzusätze | Zertifizierung für betroffene Flugzeuge mit bis zu 19 Passagiersitzen und bis zu 3.400 Kilogramm Nutzlast |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die mittlere Bewertung der Vereinigten Staaten spiegelt Flugzeug- und Organisationsverpflichtungen wider, wobei der Übergang des Antragssystems zum 30. September 2026 die Kontinuität des zugrunde liegenden Betriebsrahmens unterstützt. Die mittlere Bewertung des Vereinigten Königreichs und der Kontinuitätsausblick beruhen auf dem genehmigten Betriebsumfang des AOC sowie den geltenden Pflichten zur fortlaufenden Lufttüchtigkeit und Lizenzierung. Australiens mittlere Bewertung und der Ausblick „Keine Änderung” spiegeln fortlaufende Sicherheitsmanagementpflichten wider, mit ordentlicher Genehmigung, sofern berechtigte Sicherheitsmanagerzusätze die Frist des EX17/26 vom 1. Dezember 2026 für bestimmte Dokumente, das genehmigte Formular und den Inhalt der Sicherheitsmanagementdarstellung einhalten. Brasiliens mittlere Bewertung und Kontinuitätsausblick spiegeln einen aktuellen Zertifizierungsweg wider, der durch die Flugzeugkonfiguration begrenzt ist, was den genehmigten Flugzeugumfang zum zentralen Element des über diesen Weg angebotenen Dienstes macht.
Stufen der Wertschöpfungskette
Der Vergleich folgt der Flugzeugbereitstellung, der Chartervermittlung, der Reisevorbereitung und der Flugdurchführung, um zu zeigen, wo Anbieter Wert schöpfen. Jetex koordiniert Flugplanung, Genehmigungen und Abfertigungsdienste und unterhält Partnerschaften mit mehr als 600 zertifizierten Treibstofflieferanten. Die Flugzeugbereitstellung schafft das Kapazitätsgut, während Vermittlung, Unterstützungskoordination und Flugzeugbereitschaft dieses Gut mit der Reise eines Kunden verbinden.
Tabelle zur Wertschöpfungskettenanalyse
| Primäraktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Flugzeugbereitstellung und -lieferung | Flugzeughersteller wie Embraer und das Textron-Aviation-Segment von Textron Inc. | Flugzeugverkäufe | Lieferzeitpunkt vor der Indienststellung des Flugzeugs | Flotteneingliederung phasenweise gestalten und alternative Kapazitäten vorhalten |
| Chartervermittlung | Charterbroker wie Air Charter Service Group Limited | Chartermaklerprovision bei Flugbeginn gemäß der Richtlinie von 2025 | Betreiberverfügbarkeit zwischen Vermittlung und Abflug | Flugzeugträger und Reisebereitschaft bei der Koordination des Kundentransportplans bestätigen |
| Reisevorbereitung und -unterstützung | Flugunterstützungskoordinatoren wie Jetex | Gebühren für Flugunterstützungsdienste | Koordination von Genehmigungen, Abfertigung und Treibstoff vor dem Abflug | Einen gemeinsamen Reiseplan mit bestätigten Unterstützungsverantwortlichkeiten verwenden |
| Flugdurchführung und Flugzeugbereitschaft | Integrierte Flottenbetreiber wie NetJets Inc. | Flugdiensterlöse | Flugzeugzeit aufgeteilt zwischen Fliegen und Wartung | Wartungsaufenthalte an Service-Hubs rund um Flugroationen planen |
| Quelle: Mordor Intelligence | ||||
In seinen Jahresabschlüssen 2025 erfasste Air Charter Service Group Chartermaklerprovision bei Flugbeginn. NetJets betreibt seine Flugzeuge und Service-Hubs und veranschaulicht, wie ein Fluganbieter Bereitschaftsarbeiten in sein Betriebsnetzwerk integrieren kann. Für einen Vermittler mit diesem Meilenstein beeinflusst die Flugzeugbereitschaft den Weg von einer gebuchten Reise zu verdienten Maklerprovisionen. Wenn ein Broker auf ein anderes Unternehmen angewiesen ist, um die Reise durchzuführen, kann der an einer Stufe erzielte Wert von Vorbereitungsarbeiten abhängen, die an einer anderen Stufe durchgeführt werden.
Wettbewerbslandschaft
Marktkonzentration
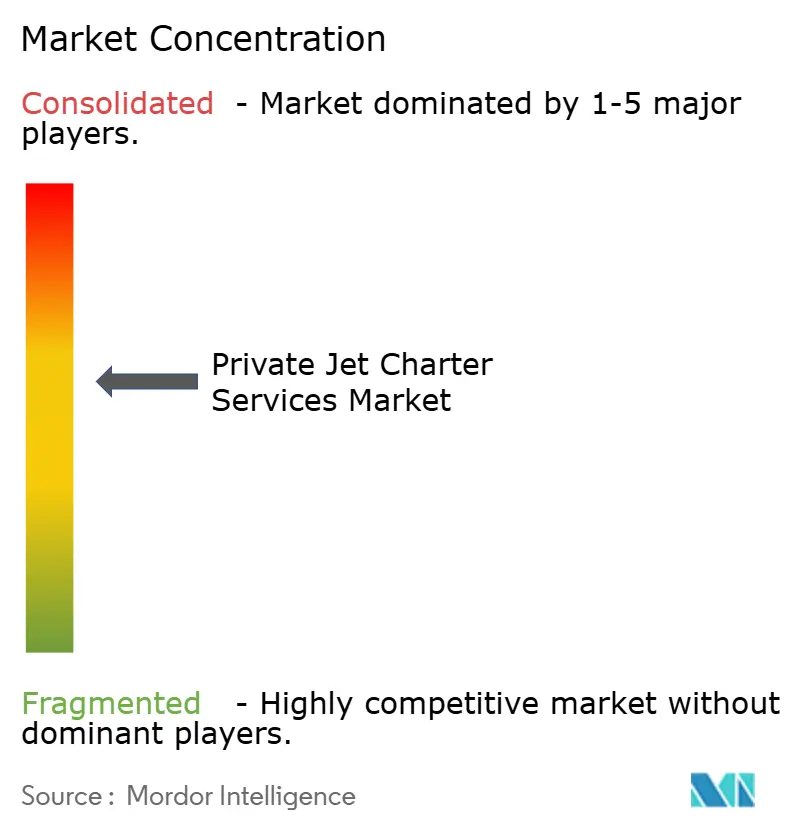
Der Wettbewerb ist mäßig konsolidiert und kombiniert flottenbasierte Anbieter mit Charterbrokern, die Kapazitäten von Drittbetreibern vermitteln. NetJets Inc. und VistaJet Group Holding Limited konkurrieren als Privatluftfahrtanbieter, wobei VistaJet im ersten Halbjahr 2025 ein Wachstum der in Europa verkauften Stunden von 39 % im Jahresvergleich meldete. Air Charter Service Group Limited vermittelt Flüge als Broker unter Nutzung von Drittbetreibern. Flexjet LLC kauft Geschäftsjets für seine Privatluftfahrtflotte und macht Flugzeugversorgungsverpflichtungen zu einem Teil seiner Wettbewerbsposition. Wheels Up Experience Inc. beschrieb seine Delta-Partnerschaft im Jahr 2025 als Verbindung von Privatluftfahrt mit gewerblichem Premiumreisen für Einzel- und Unternehmenskunden, sodass seine Vertriebsstrategie beide Arten des Fliegens umfasst.
Servicedifferenzierung und Flottenexpansion erfordern unterschiedliche Verpflichtungen von etablierten Anbietern. Im Dezember 2025 vereinbarte NetJets mit Starlink, etwa 600 Flugzeuge seiner globalen Flotte bis Ende 2026 mit Hochgeschwindigkeits-WLAN auszustatten. Am 18. September 2026 lieferte Embraer den ersten Praetor 600E an Flexjet und machte Flexjet damit zum Flotteneinführungskunden für den Super-Midsize-Geschäftsjet. Die Konnektivitätsvereinbarung zielt auf den Bordservice ab, während die Praetor-600E-Lieferung Super-Midsize-Kapazität zur Flotte hinzufügt, sodass Technologieintegration und Zugang zu Lieferungen unterschiedliche Anforderungen für Anbieter sind, die diese Angebote abbilden möchten.
Air Charter Service berichtete von wachsenden Privatjet-Chartervertragszahlen und einem Anstieg der Privatjet-Erlöse um 26 % im ersten Halbjahr seines am 1. Februar 2026 beginnenden Geschäftsjahres. Das Unternehmen führte den Erlösanstieg auf größere Durchschnittsflugzeuge und längere Strecken zurück. In den Vereinigten Staaten sind Part-135-Zertifikatsinhaber für die Betriebskontrolle verantwortlich und müssen die Namen und Titel der zur Ausübung dieser Kontrolle befugten Personen in ihren vorgeschriebenen Handbüchern aufführen. Luftcharterbroker müssen den Unternehmensnamen des ausführenden Luftfahrtunternehmens und ihre eigene Vertragskapazität offenlegen, bevor sie einen spezifischen Flugvertrag abschließen. Bei US-Chartern tragen Zertifikatsinhaber die Betriebsverantwortung, während Broker Trägerbeziehungen vor der Vertragsunterzeichnung explizit machen, sodass die beiden Modelle mit unterschiedlichen Verpflichtungen gegenüber dem Käufer konkurrieren.
Führende Unternehmen im Bereich Privatjet-Charterdienstleistungen
-
NetJets Inc.
-
VistaJet Group Holding Limited
-
Air Charter Service Group Limited
-
Flexjet LLC
-
Wheels Up Experience Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Privatjet-Charterdienstleistungen Unternehmen in diesem Bericht
- NetJets Inc.
- Flexjet LLC
- VistaJet Group Holding Limited
- Wheels Up Experience Inc.
- flyExclusive
- XO Global LLC
- Jet Linx Aviation, LLC
- GAMA Aviation Plc
- Air Charter Service Group Limited
- PrivateFly Limited
- Sentient Jet
- Paramount Business Jets
- GlobeAir AG
- Luxaviation Group
- Jetex FZE
- RoyalJet Group
- Deer Jet
- Club One Air
- Metrojet Limited
- Executive Jets Asia Pte. Ltd.
- Magellan Jets
- FXAIR
- Flapper Tecnologia S.A.
- Global Jet Centre
- InsiJets Ltd.
- OJets Pte. Ltd.
- Jettly Inc.
- Prime Jet LLC
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen selektiven Unternehmenscharter mit verschiedenen Formen wiederkehrender Missionsdienste, um zu zeigen, wie Flugzeugverpflichtungen den Bedürfnissen der Käufer entsprechen können. Honeywell berichtete im Jahr 2025, dass Unternehmensflugabteilungen Charter selektiv neben eigenen Flugzeugen und Bruchteilseigentum nutzten, während sie die Betriebskosten optimierten. Die ständige Interessensbekundung (EOI) der UN-Beschaffungsabteilung vom März 2026 lud Betreiber ein, sich für wiederkehrende Langzeit- und Bereitschaftscharter zu registrieren, einschließlich Leichtjets mit einer Kapazität für weniger als 20 Passagiere. Die direkte Betreibervertragsgestaltung erfordert sowohl eine unternehmerische/finanzielle als auch eine technische/operative Registrierung, und die ständige EOI ist bis zum 11. Januar 2027 offen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Ergänzung der Unternehmensflotte | Selektive Charternutzung im Rahmen der Unternehmenskostenoptimierung 2025 | Unternehmensflugabteilungen | Missionsspezifischen Charter als Ergänzung zu einer internen Flotte verkaufen | Nachweis des reisespezifischen Werts gegenüber eigenen und Bruchteilsalternativen | Charterbetreiber und -vermittler |
| Bereitschafts-Leichtjet-Missionskapazität | Bereitschaftsdienst und Leichtjets im UN-Registrierungsweg enthalten | UN-Feldmissionen, hauptsächlich in Afrika und dem Nahen Osten | Definierte Leichtjet-Verfügbarkeit für Missions-Bereitschaftsabrufe reservieren | Ausgleich zwischen Bereitschaftsbereitschaft und anderen bezahlten Missionen | Qualifizierte Leichtjet-Betreiber |
| Langfristige Leichtjet-Missionsdienste | Langfristiger Charter im ständigen UN-Lieferantenweg enthalten | UN-Missionen, die kontinuierlichen Luftdienst suchen | Einen Leichtjet mit Unterstützung für einen nachhaltigen Missionseinsatz anbieten | Aufrechterhaltung der Flugzeugverfügbarkeit über die Vertragslaufzeit | Qualifizierte Betreiber mit nachhaltiger Einsatzkapazität |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, qualifizierte Leichtjet-Kapazität für die wiederkehrenden Missionsbedürfnisse der UN zu positionieren. Jede Verfügbarkeitsverpflichtung reserviert Flugzeugzeit, die andernfalls einzelne Charterreisen unterstützen könnte. Die Dauer des Vertrags und das Leistungsversprechen bestimmen daher, wie viel der gleichen Flotte für andere Kunden verfügbar bleibt.
Neueste Industrielle Entwicklungen in Markt für Privatjet-Charterdienstleistungen
- September 2026: Embraer lieferte am 18. September den ersten Praetor 600E an Flexjet und machte Flexjet damit zum Flotteneinführungskunden für den Super-Midsize-Geschäftsjet.
- August 2026: Wheels Up berichtete, dass die Nachfrage nach seinen Phenom- und Challenger-Flugzeugen im Jahresvergleich mehr als verdoppelt wurde, während seine kontrollierte Flotte dieser Flugzeuge von 22 auf 40 anwuchs.
- April 2026: Vista begrüßte seinen ersten Bombardier Global 8000 in seiner Flotte und führte das Flugzeug über lizenzierte Betreiber in seine Privatluftfahrtdienste ein.
Markt für Privatjet-Charterdienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der Markt für Privatjet-Charterdienstleistungen misst die jährlichen Kundenausgaben für die Vermittlung und Durchführung privater Charterflüge auf Starrflügler-Geschäftsflugzeugen, einschließlich Einzelreisebuchungen und vorausgekaufter Flugzugangsprogramme. Er umfasst diese Dienste weltweit.
Ausschlüsse vom Umfang: Flugzeugverkäufe, reines Flugzeugleasing oder Bruchteilseigentumsanteile ohne Charterflugdienst, eigenständige Flughafen- und FBO-Dienste sowie eigenständige Wartung und Schulung, die separat von der Charterflugdurchfhrung verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Flugzeuggröße
- Leicht
- Mittelgroß
- Groß
- Nach Servicemodell
- Bedarfsgesteuerter Charter
- Jet-Card-Mitgliedschaft
- Abonnementbasierter Charter
- Integration von Bruchteilschartern
- Leerflug/Geteilter Charter
- Nach Flugtyp
- Inland
- Kurzstrecke
- Langstrecke
- International
- Kurzstrecke
- Langstrecke
- Inland
- Nach Endnutzer
- Unternehmen und KMU
- HNWI/Privatpersonen
- Sport und Unterhaltung
- Regierung und Nichtregierungsorganisationen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest von Asien-Pazifik
- Südamerika
- Brasilien
- Rest von Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Bundesluftfahrtbehörde (FAA) erläutert, dass Part 135 On-Demand-Flugdienste ohne festen Fahrplan genehmigt und die Betriebs- und Sicherheitsanforderungen beschreibt, die zur Unterscheidung genehmigter Charteraktivitäten verwendet werden. Die Europäische Agentur für Flugsicherheit (EASA) stellt Material zur Luftverkehrsbetreiberzertifizierung und zu Betriebsvorschriften bereit, während die Nationale Vereinigung der Geschäftsluftfahrt (NBAA) Geschäftsluftfahrtskontext liefert, der bei der Interpretation der Flugzeugnutzung und des Kundenbetriebs hilft. Diese Quellen, wie FAA-Zertifizierungsmaterial, EASA-Luftbetriebsvorschriften, NBAA-Veröffentlichungen und Betreibermitteilungen, helfen dabei, berechtigte Flugdienste zu definieren und Markttreiber gegen Flotten- und Betriebsbedingungen zu prüfen.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Luftfahrtpresse können Chartererlöse, Zugangsprogrammbedingungen, Flottenergänzungen und regionale Aktivitäten klären, wobei gemeldete Unternehmenskennzahlen von marktweiten Gesamtwerten getrennt gehalten werden. Solche Belege werden mit öffentlichen Luftfahrtaktivitäts- und Regulierungsinformationen abgeglichen, um Abdeckungsunterschiede zu identifizieren und ungewöhnliche Bewegungen zu erklären. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und eine kurze Umfrage würden Charterbetreiber, Broker und Mitgliedschaftsprogrammanbieter, Flugzeug- und Flottenmanager sowie Unternehmensreiseeinkäufer in der Region Asien-Pazifik, EMEA und Amerika abdecken. Die Befragten würden die Sekundärquelleninterpretation von Flugzugangsmodellen, Flugzeugverfügbarkeit, Preisgestaltung und Nachfrage nach Flugzeuggröße, Servicemodell, Flugtyp, Endnutzer und Region überprüfen. Widersprüchliche oder fehlende Eingaben würden mit relevanten Funktionsleitern nachverfolgt und gegen unabhängige Aktivitäts-, Flotten- und Finanzkennzahlen abgeglichen, bevor sie in die Schätzungen einfließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Vorstandsmitglieder: 20 % | Asien-Pazifik: 28 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 40 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung der globalen jährlichen Kundenausgaben für private Charterflugdienste würde auf Flugzeuggröße, Servicemodell, Inlands- und Internationalflugtyp, Endnutzer und Region aufgeteilt. Das Modell würde bezahlte Chartersektoren und Flugstunden als Aktivitätsindikatoren, durchschnittliche Erlöse pro Sektor und Flugzeugklasse als Ertragsindikator, Flottenverfügbarkeit und -auslastung als Kapazitätsindikatoren sowie Mitgliedschaft in wiederkehrenden Zugangsprogrammen und Fliegen als Nachfrageindikatoren verfolgen. Regionale Geschäftsjet-Aktivitäten und Flotteneinätze würden helfen, die resultierenden Erlöse zu verorten. Segmentanteile würden aus der Mischung dieser beobachteten Dienst- und Kundenkennzahlen aufgebaut und dann gegen gemeldete Betreiber- und Vermittlererlöse geprüft, ohne Zahlungen zwischen ihnen doppelt zu zählen. Eine multivariate Regression könnte Chartererlöse mit Aktivitäts-, Ertrags-, Kapazitäts- und wiederkehrenden Programmkennzahlen in Beziehung setzen, wobei Szenarioanalysen für Treibstoff- und Betriebskosten, Zugangsmodell-Adoption und regionale Nachfrage den Ausblick 2027–2032 gestalten. Selektive Bottom-up-Prüfungen würden das erfasste Chartervolumen mit dem beobachteten Tarif oder Erlös pro Sektor multiplizieren und offengelegte Chartererlöse von repräsentativen Betreibern zusammenfassen. Lücken in vergleichbaren Flug-, Preis- oder Programmdaten würden mit regionalen Aktivitten und dokumentierten Unternehmensergebnissen eingegrenzt und dann mit primären Befragten auf Variablenebene geprüft.
Datenvalidierung und Aktualisierungszyklus
Analysten würden modellierte Erlöse mit unabhängigen Flugaktivitäts-, Flotten-, Preis- und Unternehmenserlössignalen triangulieren, Segment- und Regionalsummen auf arithmetische Konsistenz prüfen und Ausreißer oder wesentliche Abweichungen von historischen Bewegungen untersuchen, bevor sie freigegeben werden. Eine Diskrepanz würde Quellenüberprüfungen auslösen und, wo der verantwortliche Betreiber, Broker oder Käufer eine Definition oder einen Zeitraum klären kann, eine erneute Kontaktaufnahme mit dem Befragten. Ungelöste Eingaben würden nur dann überarbeitet, wenn unterstützende Belege eine Änderung stützen. Der Datensatz würde jährlich aktualisiert, zwischen Veröffentlichungen nach wesentlichen Flotten-, Regulierungs- oder Nachfrageereignissen überprüft und vor der Lieferung einer frischen Überprüfung auf Quelldaten, Berechnungen und Konsistenz unterzogen.
Vergleich der Marktgröße für Privatjet-Charterdienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Der Markt für Privatjet-Charterdienstleistungen misst die jährlichen Kundenausgaben für die Vermittlung und Durchführung privater Charterflüge auf Starrflügler-Geschäftsflugzeugen, einschließlich Einzelreisebuchungen und vorausgekaufter Flugzugangsprogramme. Das Modell würde bezahlte Chartersektoren und Flugstunden als Aktivitätsindikatoren, durchschnittliche Erlöse pro Sektor und Flugzeugklasse als Ertragsindikator, Flottenverfügbarkeit und -auslastung als Kapazitätsindikatoren sowie Mitgliedschaft in wiederkehrenden Zugangsprogrammen und Fliegen als Nachfrageindikatoren verfolgen.
Wesentliche Lücken in der Forschungsmethodik werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen in der gesamten Studie adressiert. Analysten würden modellierte Erlöse mit unabhängigen Flugaktivitäts-, Flotten-, Preis- und Unternehmenserlössignalen triangulieren, Segment- und Regionalsummen auf arithmetische Konsistenz prüfen und Ausreißer oder wesentliche Abweichungen von historischen Bewegungen untersuchen, bevor sie freigegeben werden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,06 Mrd. USD (2027) | |
| Globaler Marktforschungsverlag A | 27,88 Mrd. USD (2026) | Auf Basis seines Basiswerts für 2026 liegt diese Schätzung 46,3 % über dem Wert dieses Berichts für 2027 von 19,1 Mrd. USD, 1 Jahr später. |
| Globale Unternehmensberatung B | 15,02 Mrd. USD (2025) | Auf Basis seines Basiswerts für 2025 liegt diese Schätzung 21,2 % unter dem Wert dieses Berichts für 2027 von 19,06 Mrd. USD, 2 Jahre später. Die veröffentlichte Prognose steigt vom Basiswert 2025 bis 2032, was mit einem niedrigeren Wert in früheren Jahren übereinstimmt. |
Mordor Intelligence verknüpft die Schätzung mit dem definierten Abdeckungsbereich und dem Nachfragemodell der Studie. Analysten würden modellierte Erlöse mit unabhängigen Flugaktivitäts-, Flotten-, Preis- und Unternehmenserlössignalen triangulieren, Segment- und Regionalsummen auf arithmetische Konsistenz prüfen und Ausreißer oder wesentliche Abweichungen von historischen Bewegungen untersuchen, bevor sie freigegeben werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Privatjet-Charterdienstleistungen und wie ist der Wachstumsausblick?
Das Marktvolumen soll 2027 19,06 Milliarden USD und bis 2032 27,52 Milliarden USD erreichen und dabei zwischen 2027 und 2032 eine CAGR von 7,62 % verzeichnen.
Was treibt die Nachfrage nach Privatjet-Charterdienstleistungen an?
Wohlstandsexpansion und wiederkehrende Zugangsprogramme stützen die Nachfrage. Altrata berichtete von einem Wachstum der globalen ultrawohlhabenden Bevölkerung um 14,4 % im Jahr 2025, und die Programmmitgliederbasis von Vista wuchs in diesem Jahr um 12 %.
Welche Flugzeuggröße führt die Nachfrage nach Privatjet-Charter an?
Großraumjets hielten im Jahr 2026 52,72 % des Marktes. Leichtjets sollen mit einer CAGR von 7,7 % zwischen 2027 und 2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im Bereich Privatjet-Charterdienstleistungen?
NetJets Inc., VistaJet Group Holding Limited, Air Charter Service Group Limited, Flexjet LLC und Wheels Up Experience Inc. sind wichtige Marktteilnehmer.
Was ist eine wesentliche Einschränkung für Privatjet-Charterdienstleistungen?
Betriebskosten können die Preisgestaltung einschränken. Wheels Up berichtete, dass Treibstoff im Jahr 2025 14 % seiner gesamten konsolidierten Umsatzkosten ausmachte.
Welche Region führt bei Privatjet-Charterdienstleistungen, und wo ist das Wachstum am stärksten?
Nordamerika hielt im Jahr 2026 81,93 % des Marktes. Südamerika soll mit einer CAGR von 9,55 % zwischen 2027 und 2032 am schnellsten wachsen.