
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.34 Milliarden US-Dollar |
| Marktgröße (2026) | 3.5 Milliarden US-Dollar |
| Marktgröße (2031) | 4.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.88 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Geschäftsreiseflugzeugmarkts im asiatisch-pazifischen Raum von Mordor Intelligence
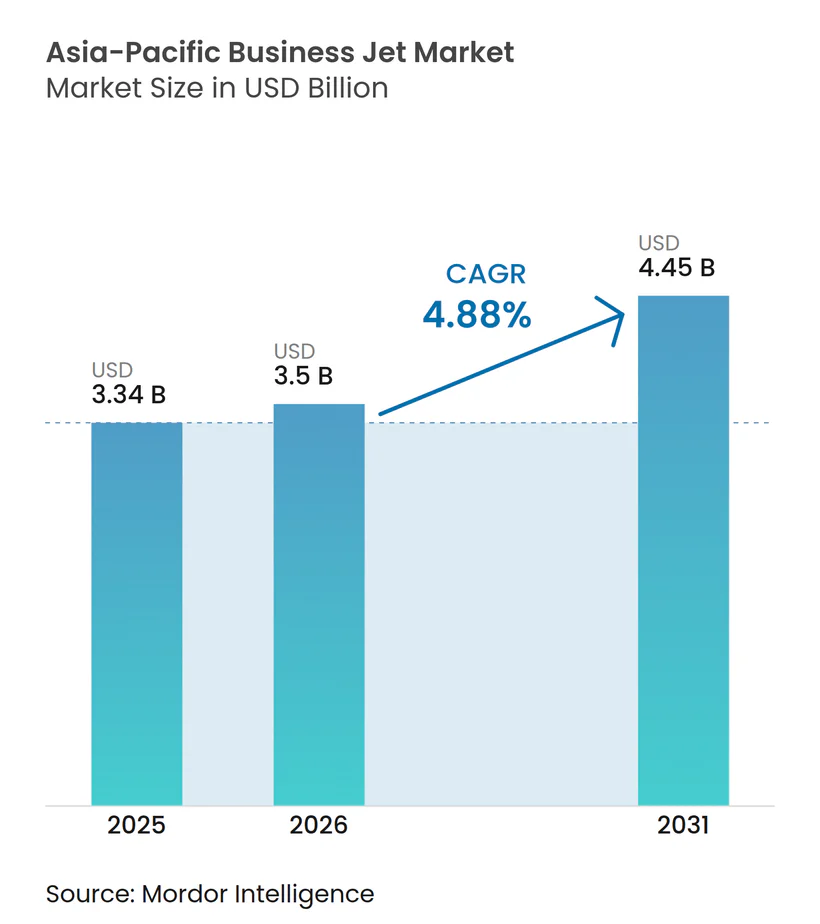
Die Marktgröße des Geschäftsreiseflugzeugmarkts im asiatisch-pazifischen Raum wird voraussichtlich von 3,34 Milliarden USD im Jahr 2025 auf 3,50 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 4,45 Milliarden USD bei einer CAGR von 4,88 % über den Zeitraum 2026–2031 erreichen. Die Nachfrage konsolidiert sich rund um Zeitersparnisse für Unternehmen, anhaltende Charternachfrage und schrittweise Kapazitätserweiterungen bei regionalen FBO- und MRO-Einrichtungen. Betreiber richten ihre Flotten auf kürzere regionale Missionen aus, während Großraumkapazitäten für interkontinentale Verbindungen weiterhin unverzichtbar bleiben. Erhöhte OEM-Auftragsbestände und Angebotsdynamiken für Modellvarianten führen zu niedrigeren Betriebskosten und verbesserter Zuverlässigkeit. Strukturelle Engpässe bei der Verfügbarkeit von Piloten und dem Zugang zu Flughäfen beeinflussen weiterhin die Routenplanung und die Auslastung von Flugzeugen, was wiederum die Preisgestaltung und Servicemodelle im gesamten Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum beeinflusst.
Wichtigste Erkenntnisse des Berichts
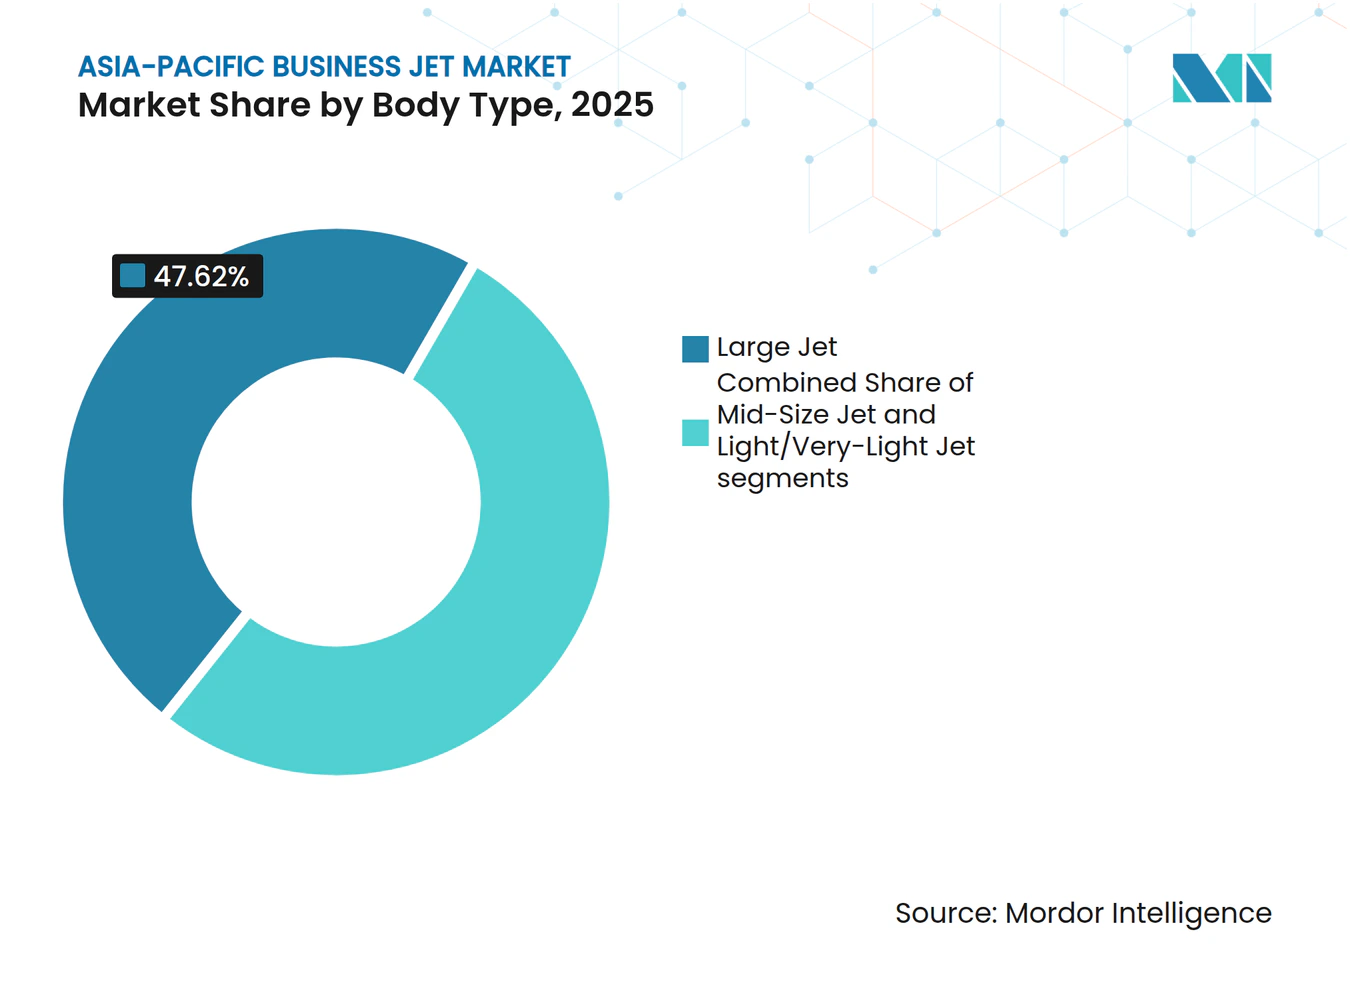
- Nach Flugzeugtyp führten Großraumjets mit einem Umsatzanteil von 47,62 % im Jahr 2025, während Leicht- und Sehr-Leichtjets bis 2031 voraussichtlich mit einer CAGR von 6,12 % wachsen werden.
- Nach Endnutzer hielten Unternehmen und Konzerne im Jahr 2025 einen Marktanteil von 50,31 %, und Charter- sowie Lufttaxi-Betreiber werden bis 2031 voraussichtlich eine CAGR von 6,35 % verzeichnen.
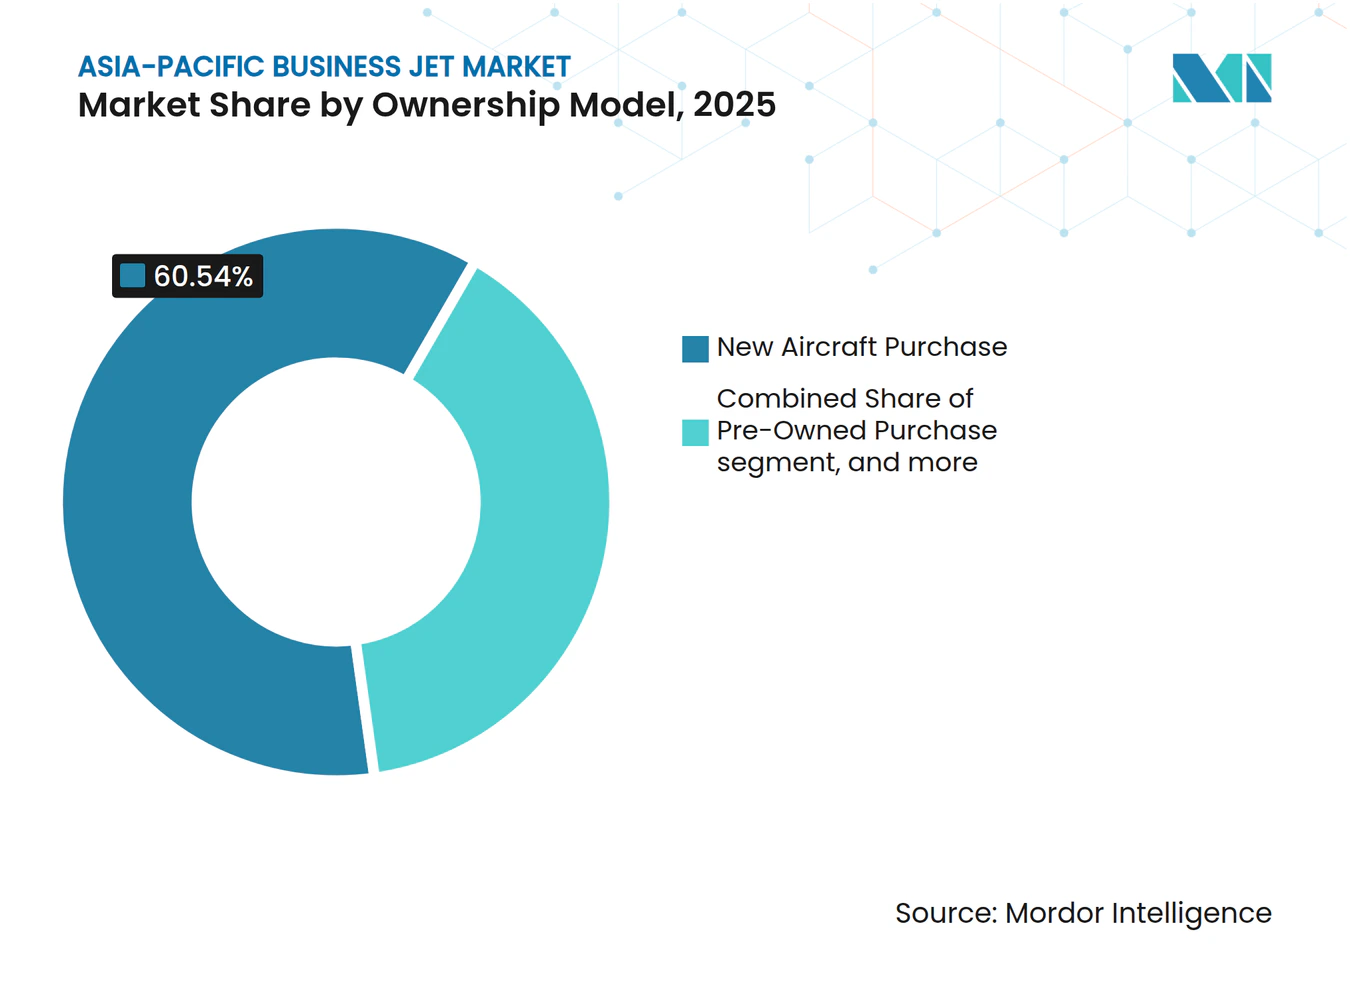
- Nach Eigentumsmodell entfielen Neukäufe von Flugzeugen auf 60,54 % der Transaktionen im Jahr 2025, während Jet-Cards und Mitgliedschaftsprogramme bis 2031 voraussichtlich mit einer CAGR von 8,37 % wachsen werden.
- Nach Geografie entfiel auf China im Jahr 2025 ein Anteil von 33,67 %, während Indien bis 2031 voraussichtlich mit einer CAGR von 7,18 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung | |
|---|---|---|---|---|
| Wachsende Zahl von vermögenden Privatpersonen (HNWI) und Unternehmensvermögen im asiatisch-pazifischen Raum | +1.8% | Global, mit Schwerpunkt in China, Indien, Singapur | Mittelfristig (2–4 Jahre) | |
| Post-COVID-Anstieg der Nachfrage nach Punkt-zu-Punkt-Charter | +1.2% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Südostasien | Kurzfristig (≤ 2 Jahre) | |
| Ausbau der FBO- und MRO-Infrastruktur | +0.9% | Singapur, Malaysia, Indien, China | Langfristig (≥ 4 Jahre) | |
| Flottenmodernisierungsprogramme von Charter-Betreibern | +0.7% | Indien, Australien, Südostasien | Mittelfristig (2–4 Jahre) | |
| Liberalisierung von Nachtslots an Sekundärflughäfen (ASEAN) | +0.4% | Thailand, Vietnam, Indonesien, Malaysia | Kurzfristig (≤ 2 Jahre) | |
| Zeitkritische grenzüberschreitende Geschäftsreisen im E-Commerce-Bereich | +0.3% | China, Südostasien, Australien | Langfristig (≥ 4 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Wachsende Zahl von vermögenden Privatpersonen (HNWI) und Unternehmensvermögen im asiatisch-pazifischen Raum
Unternehmens- und Privatkundreisemuster in der gesamten Region sind zunehmend auf Zeitersparnis und Terminplanung ausgerichtet. Eine Umfrage unter asiatischen Organisationen ergab, dass 63 % der Unternehmensführungskräfte die Geschäftsluftfahrt für Dienstreisen nutzen, wobei dieser Anteil bei Private-Equity-Gesellschaften, Hedgefonds und Family Offices auf 69 % steigt.[1] Nutzer nannten Zeitersparnisse von 2 bis 3 Stunden pro Reise im Vergleich zum kommerziellen Reisen, was den Produktivitätsaspekt für die Erweiterung der Flotte und die Nutzung von Charterflügen unterstreicht. Diese Verhaltensänderungen decken sich mit dem prognostizierten Wachstum des Geschäftsreiseflugzeugmarkts im asiatisch-pazifischen Raum, da immer mehr Unternehmensnutzer den Punkt-zu-Punkt-Zugang in ihre regulären Reisepläne integrieren. Da privates Kapital und Unternehmensfinanzen Zuverlässigkeit priorisieren, entwickeln sich Flugabteilungen und Charter-Anbieter weg von diskretionären Ausgabenzyklen hin zu integrierten Lösungen. Das Ergebnis ist eine widerstandsfähigere Nachfragebasis, die die Auslastung und Erneuerung im gesamten Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum unterstützt.
Post-COVID-Anstieg der Nachfrage nach Punkt-zu-Punkt-Charter
Die Charternachfrage hat sich von der Erholung zur Strukturbildung entwickelt, wobei Betreiber Netzwerke für kurze regionale Missionen gestalten, die Airline-Hubs umgehen. Die Flughäfen Changi und Seletar in Singapur verzeichneten im Jahr 2023 Abflüge von Geschäftsreiseflugzeugen, die fast 28 % höher waren als im Jahr 2019, was auf eine dauerhafte Verlagerung hin zu privatem Lufttransport für zeitkritische Reisen in überlasteten Korridoren hindeutet.[2] Digitale Programme erhöhen ebenfalls die Flexibilität, mit Mitgliedschaftswachstum in Asien und höheren Transaktionsvolumina auf App-basierten Marktplätzen, die Reisende mit global verteilten Flotten verbinden. Zusammen haben diese Veränderungen den praktischen Nutzen von Bedarfsflügen für Unternehmensteams erhöht, die Planbarkeit gegenüber veröffentlichten Airline-Fahrplänen schätzen. Dieser Verhaltenswandel unterstützt einen breiteren Trend zur erhöhten Auslastung im Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum, da die Netzwerkdichte zwischen sekundären Stadtpaaren zunimmt.
Ausbau der FBO- und MRO-Infrastruktur
Die Serviceinfrastruktur wird ausgebaut, um dem Flottenwachstum gerecht zu werden und Wartungsarbeiten zu lokalisieren, die zuvor lange Überführungsflüge erforderten. Der Luftfahrtdienstleistungsmarkt der Region wird bis 2044 voraussichtlich 138,7 Milliarden USD erreichen, unterstützt durch eine nachhaltige jährliche Expansion von 5,2 %, was die Rentabilität neuer Investitionen in Einrichtungen und Arbeitskräfte unterstreicht.[3] Wichtige Hubs bauen Kapazitäten aus, darunter das größte Geschäftsluftfahrtzentrum im asiatisch-pazifischen Raum am Flughafen Peking Daxing und ein neues erstklassiges Terminal am Hong Kong Business Aviation Centre, wobei letzteres durch ein Kapitalprogramm in Höhe von 500 Millionen HKD (64 Millionen USD) unterstützt wird. OEMs und Triebwerksanbieter erweitern ebenfalls regionale Reparatur- und Überholungsressourcen, um Ausfallzeiten zu verkürzen und Logistikkosten für Teile und Schwerwartungen zu reduzieren. Diese Projekte verkürzen die Außerbetriebnahmeintervalle von Flugzeugen und ermöglichen es Betreibern, die Auslastung kleinerer Flotten zu maximieren. Insgesamt reduziert der Infrastrukturausbau die Gesamtbetriebskosten und unterstützt eine gleichmäßigere Aufnahme neuer und gebrauchter Flugzeuge im Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum.
Flottenmodernisierungsprogramme von Charter-Betreibern
Charter-Flotten werden mit Plattformen erneuert, die niedrigere Stundenkosten und verbesserte Missionsflexibilität bieten. Neue Leicht- und Super-Mittelklasse-Flugzeuge der nächsten Generation bieten Leistung, Reichweite und Kabinenausstattung, die die Auslastung erhöhen und das Kundenerlebnis verbessern, während die variablen Kosten unter Kontrolle gehalten werden.[4] OEM-Roadmaps heben schrittweise Vorteile beim Kraftstoffverbrauch und bei der Wartung sowie verbesserte Konnektivität und reduzierte Pilotenarbeitsbelastung hervor, was zuverlässigere Flugpläne unterstützt. Neue Auslieferungen und Upgrades ermöglichen es Betreibern auch, Missionsmixe über inländische und transkontinentale Profile hinweg zu diversifizieren, ohne übermäßig in ultragroße Reichweitentypen zu investieren. Dieser Modernisierungszyklus stärkt die Wettbewerbsposition, da die Nachfrage nach Lösungen mit garantierter Verfügbarkeit im Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum wächst. Er stimmt auch mit aufkommenden Schulungs- und Personalstrategien überein, die Flotten mit gemeinsamer Avionik und gemeinsamen Supportstrukturen bevorzugen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Betriebskosten sowie Wechselkursvolatilität | -0.9% | Aufstrebende Märkte im asiatisch-pazifischen Raum (Indien, Indonesien, Malaysia) | Mittelfristig (2–4 Jahre) |
| Pilotenmangel als Engpass im asiatisch-pazifischen Raum | -0.6% | China, Indien, Südostasien | Langfristig (≥ 4 |
| Einfuhrzölle und Luxussteuern in aufstrebenden Märkten des asiatisch-pazifischen Raums | -0.5% | Indien, Indonesien, Malaysia, Thailand, Philippinen | Mittelfristig (2–4 Jahre) |
| Umweltwiderstand und potenzielle Slot-Beschränkungen | -0.3% | Australien, Japan, Singapur, entwickelte Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Betriebskosten sowie Wechselkursvolatilität
Flugzeugkauf- und Lebenszykluskosten werden hauptsächlich in USD denominiert, während viele Betreibereinnahmen in lokalen Währungen anfallen, was das finanzielle Risiko bei Beschaffung und Betrieb erhöht. Versicherungen, Ersatzteile und Wartungsprogramme sind ebenfalls an USD-Benchmarks gebunden, was die Möglichkeit zur Lokalisierung von Kosten einschränkt und die Planung anfällig für Währungsschwankungen macht. Fiskalische Maßnahmen wie Einfuhrzölle und Luxussteuern in bestimmten Märkten erhöhen die Lieferpreise, was das bilanzielle Eigentum bei mittelgroßen Unternehmen abschrecken kann. Diese Dynamiken haben den Aufstieg von kapitalleichten Zugangsmodellen unterstützt, die Kapital- und Restrisiken auf Betreiber verlagern. Sie fördern auch den Gebrauchtkauf, bei dem der niedrigere Preis höhere Wartungskosten im späteren Lebenszyklus des Flugzeugs ausgleichen kann. Zusammengenommen bremsen diese Gegenwindfaktoren das Tempo der Aufnahme neuer Flugzeuge in Teilen des Geschäftsreiseflugzeugmarkts im asiatisch-pazifischen Raum.
Pilotenmangel als Engpass im asiatisch-pazifischen Raum
Arbeitskräfteengpässe sind struktureller Natur und bleiben eines der hartnäckigsten Hindernisse für höhere Auslastung und Wachstum. Die Region wird voraussichtlich in den nächsten 10 Jahren etwa 3.000 neue Piloten benötigen, was die aktuelle Ausbildungskapazität übersteigt und den Vergütungsdruck erhöht, da Airlines und Unternehmen um denselben Talentpool konkurrieren. Auch die Verfügbarkeit von Technikern ist knapp, was die Komplexität der Wartungsplanung erhöht und die Durchlaufzeiten für einige Wartungsarbeiten verlängert. Regionale und internationale Ausbildungspartnerschaften erweitern die Kapazitäten und führen moderne Lehrpläne ein, einschließlich Mehrbesatzungs-Ausbildungswege, die die Zeit bis zur Einsatzbereitschaft verkürzen sollen. Trotz dieser Bemühungen deuten die meisten Prognosen darauf hin, dass es mehrere Jahre dauern wird, bis sich das Angebots-Nachfrage-Gleichgewicht normalisiert, was die Besatzungsverfügbarkeit als bindende Einschränkung für den Flotteneinsatz beibehält. Betreiber, die Modernisierung mit Ausbildungsinvestitionen verbinden, sind am besten positioniert, um Flugpläne und Kundenserviceniveaus zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Flugzeugtyp:
Großraumjets dominieren die LangstreckenverbindungenGroßraumjets machten im Jahr 2025 47,62 % aus und spiegeln den anhaltenden interkontinentalen Missionsbedarf von Unternehmen und Eigentümern mit extrem hohem Nettovermögen im Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum wider. Plattform-Roadmaps stärken dieses Segment weiterhin mit Kabinen-, Reichweiten- und Konnektivitätsfortschritten, die Langstreckenreisen für Führungsteams produktiv halten. Kauf- und Besatzungsökonomie begünstigen einen diversifizierten Ansatz in Märkten, in denen inländische und kurze regionale Missionen dominieren.
Leicht- und Sehr-Leichtjets werden bis 2031 voraussichtlich am schnellsten mit einer CAGR von 6,12 % wachsen, unterstützt durch kürzere Streckenlängen und die Notwendigkeit, Sekundärflughäfen mit engeren Betriebsfenstern zu erreichen. Avionik und Kabinensysteme der neuen Generation helfen auch dabei, die Arbeitsbelastung der Besatzung zu reduzieren, was ein praktischer Vorteil auf einem angespannten Arbeitsmarkt ist. Die Geschäftsreiseflugzeugbranche im asiatisch-pazifischen Raum balanciert daher Kapazitäten am oberen Ende der Reichweite mit häufigeren Einsätzen auf kürzeren Strecken. Erneuerungszyklen in den Leicht- und Super-Mittelklasse-Kategorien bieten Margenvorteile durch niedrigeren Kraftstoffverbrauch und optimierte Wartungsereignisse. Da Betreiber Flotten auf diese Missionen ausrichten, verbessern sich Zuverlässigkeit und Zugang auf stark frequentierten Routen zwischen sekundären Stadtpaaren.
Das Adoptionsprofil in den Leicht- und Super-Mittelklasse-Kategorien spiegelt einen konsistenten Drang nach besserer Wirtschaftlichkeit wider, ohne Komfort oder Konnektivität zu opfern. Schrittweise Upgrades der OEM-Portfolios unterstützen diese Ziele, indem sie die direkten Betriebskosten senken und moderne Kabinen liefern, die den Kundenerwartungen entsprechen. Für Charter verbessert die Möglichkeit, Flugzeuge an die Missionslänge anzupassen, die Preisgestaltung und erweitert die adressierbare Kundenbasis. Für Unternehmensflugabteilungen reduziert die Flexibilität bei inländischen und regionalen Reisen die Abhängigkeit von Airline-Fahrplänen und verbessert die Terminplanung. Diese Dynamiken unterstützen die schnellste Wachstumsprognose für Leicht- und Sehr-Leichtjets im Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum. Gleichzeitig bleibt Großraumkapazität für transkontinentale und transpazifische Missionen unverzichtbar. Die Geschäftsreiseflugzeugbranche im asiatisch-pazifischen Raum wird weiterhin Mischungen optimieren, da Betreiber ältere Flugzeugzellen ersetzen und die neuesten Plattformfunktionen nutzen.



Nach Endnutzer:
Unternehmenseinheiten bilden das MarktfundamentUnternehmen und Konzerne hielten im Jahr 2025 einen Anteil von 50,31 % und unterstreichen damit die Rolle der Privatluftfahrt als zeitkritisches Produktivitätswerkzeug im Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum. Reisemanager und Finanzvorstände legen großen Wert auf Terminplanung für grenzüberschreitende und mehrstädtische Reisepläne, die auf einen Betriebstag komprimiert werden können. Plattformerneuerungen liefern auch überlegene Bordkonnektivität und Kabinenergonomie, die die Produktivität während des Fluges steigern und sensible Gespräche unterwegs unterstützen. Parallel dazu werden Charter- und Mitgliedschaftsmodelle für Unternehmen, die Kapitalbindung und Restwertrisiken vermeiden möchten, zum Mainstream. Da Betreiber den digitalen Zugang und die Routenabdeckung ausbauen, wird die Konvertierung von Ad-hoc-Charter zu Programmen mit garantierter Verfügbarkeit einfacher. Diese Entscheidungen erhöhen die Auslastung auf Kernstrecken und verbessern die Wirtschaftlichkeit der Netzwerkplanung für Betreiber.
Charter- und Lufttaxi-Betreiber werden bis 2031 voraussichtlich mit einer CAGR von 6,35 % wachsen, was auf eine stetige Migration hin zu kapitalleichten Zugangslösungen hindeutet. Digitale Marktplätze, die globales Angebot mit bedarfsgerechter Nachfrage verbinden, sind wichtige Enabler dieses Übergangs. Für Kunden erhöhen transparente Preisgestaltung und zuverlässige Servicefenster das Vertrauen und vereinfachen interne Genehmigungen für häufige Reisen. Für Betreiber verbessert aggregierte Nachfrage das Ertragsmanagement und unterstützt Investitionen in neuere Flugzeuge, die die Kosten pro Stunde senken. Die Geschäftsreiseflugzeugbranche im asiatisch-pazifischen Raum erlebt daher eine Neuausrichtung hin zu programmbasiertem Zugang, verstärkt durch Unternehmensreiserichtlinien, die Flexibilität und Kostenprediktabilität bevorzugen. Da diese Modelle reifen, wird die Serviceschicht in mehreren Märkten weiterhin einen größeren Anteil der Aktivitäten im Vergleich zum direkten Eigentum absorbieren.
Nach Eigentumsmodell:
Traditionelle Kaufmodelle stehen im Wettbewerb mit ServiceangebotenNeukäufe von Flugzeugen machten im Jahr 2025 60,54 % der Transaktionen aus, unterstützt durch Unternehmensupgrades und Privatkäufer, die sich für moderne Typen mit niedrigeren Lebenszykluskosten im Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum entscheiden. Käufer schätzen die Effizienzgewinne durch verbesserte Avionik, bessere Konnektivität und Kabinendesign, die zusammen eine höhere Auslastung bei inländischen und internationalen Missionen unterstützen. Verbesserte OEM-Supportstrukturen in der Region stärken auch den Fall für neue Auslieferungen, wo der Servicezugang die Betriebszeit beeinflusst. Gleichzeitig vergleichen Unternehmensverantwortliche Kapitalintensität und Finanzierungskosten mit der Planbarkeit des Programmzugangs. Dies motiviert eine schrittweise Verlagerung hin zu Lösungen, die Verfügbarkeit ohne komplexe Eigentumsaufwände sichern. Gebrauchtkauf bleibt wichtig, wo Preispunkte und Missionseignung übereinstimmen, insbesondere wenn Betreiber Wartungsabdeckung bündeln können.
Jet-Cards und Mitgliedschaftsprogramme werden bis 2031 voraussichtlich mit einer CAGR von 8,37 % expandieren, der schnellsten Rate unter den Eigentumsmodellen, was einen strukturellen Wandel hin zu betreibergesteuertem Risiko und flexiblem Zugang widerspiegelt. Digitale Plattformen erleichtern diesen Weg, indem sie die Flugzeugverfügbarkeit über Flotten und Geografien hinweg in einem einzigen Kundenerlebnis konsolidieren. Unternehmensreiseteams können dann interne Prozesse auf einem planbaren Zugangsmodell standardisieren, das dennoch mit der Reiseintensität skaliert. Da die Preistransparenz verbessert wird, werden die Kompromisse zwischen direktem Eigentum und Programmen klarer, was mehr Reisen zu diesen Angeboten führt. Der Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum wird voraussichtlich wachsen, angetrieben durch programmbasierten Zugang, da Mitgliedschaftslösungen während saisonaler Spitzen konsistente Serviceniveaus liefern. Da OEM-Portfolios Funktionen hinzufügen, die die Einsatzzuverlässigkeit verbessern, stärkt sich das gesamte Kundenerlebnis bei Programmflügen weiter.

Geografische Analyse
Geschäftsreiseflugzeugmarkt China
China hielt im Jahr 2025 einen Anteil von 33,67 % und unterstreicht damit das Ausmaß des privaten Kapitals und der Unternehmensnachfrage im Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum. Die Serviceinfrastruktur wird mit großen neuen Zentren ausgebaut, die mehr Flugzeugbewegungen abwickeln und Vor-Ort-Wartung zur Reduzierung von Ausfallzeiten anbieten können. Verbesserungen der Flughafenterminals verbessern auch den Passagierfluss und unterstützen einen höheren Durchsatz für Spitzenereignisfenster. Das Betriebsumfeld bleibt sensibel gegenüber Makropolitik und Kapazitätsengpässen an wichtigen Hubs, was Betreiber auf Zuverlässigkeit und Besatzungsverfügbarkeit fokussiert hält. OEM-Servicestrukturen werden im Land und in nahe gelegenen Hubs ausgebaut, um die Teilverfügbarkeit zu erhalten und Zykluszeiten bei ungeplanten Ereignissen zu verkürzen. Diese Veränderungen stärken die Grundlage für die Auslastung, da die Netzwerkdichte zunimmt.
Geschäftsreiseflugzeugmarkt Indien
Indien wird bis 2031 voraussichtlich mit einer CAGR von 7,18 % wachsen, unterstützt durch Unternehmensreiseintensität und schrittweise Verbesserungen der Serviceinfrastruktur. Ausbildungspartnerschaften und Simulatorkapazitäten in der weiteren Region werden ebenfalls ausgebaut, was Besatzungspipelines für Betreiber unterstützt, die indische Routen bedienen. Während Flughafenslot- und Nachtbetriebsbeschränkungen an wichtigen Metropolen bestehen bleiben, helfen programmbasierte Lösungen Unternehmen dabei, Reisebedürfnisse mit Verfügbarkeitsfenstern abzustimmen. OEM- und Betreiberinvestitionen in Einrichtungen und Personalentwicklung in Süd- und Südostasien werden Wartungskapazitäten unterstützen, die von Indien aus zugänglich sind. Diese Elemente erhalten die Aussichten für Auslastungswachstum, insbesondere für kurze inländische Reisen und regionale Routen, die Geschäftszentren verbinden. Die Marktgröße des Geschäftsreiseflugzeugmarkts im asiatisch-pazifischen Raum, die mit diesem Wachstum verbunden ist, wird voraussichtlich steigen, da Mitgliedschaften skalieren und die Abdeckung verbessert wird.
Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum
Südostasien und entwickelte pazifische Märkte fügen komplementäre Stärken hinzu, die die regionale Netzwerkresilienz stärken. Die Hubs Changi und Seletar in Singapur verzeichneten im Jahr 2023 Flugaktivitäten, die das Vor-Pandemie-Niveau deutlich übertrafen, obwohl enge Parkplätze und Nachtflugverbote weiterhin die Planung beeinflussen. Malaysia und andere südostasiatische Länder erhalten OEM- und Triebwerksanbieterinvestitionen, die den MRO-Zugang für regionale Betreiber verbessern. Australien bleibt ein stabiler Beitragszahler mit Langstrecken-Medevac- und Unternehmensbewegungen, während Japans Programminitiativen und Unternehmensreisewachstum die Nachfragemuster neu gestalten. In diesen Märkten richten Betreiber Flugzeugtypen und Programmzugang auf die Bedürfnisse häufiger Reisender aus, die Terminplanung schätzen. Da Infrastruktur- und Arbeitskräfteprogramme skalieren, werden diese Strecken eine höhere Auslastung und stärkere Servicezuverlässigkeit im gesamten Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum unterstützen.
Regionale Ausgaben
Alle Regionen
Wettbewerbslandschaft
Marktkonzentration
Der Wettbewerb konzentriert sich auf Portfolioeignung, regionale Unterstützung und die Fähigkeit, durch Programme und verwaltete Flotten vorhersehbaren Service zu liefern. OEMs erneuern Leicht- und Super-Mittelklasse-Modelle mit besserer Wirtschaftlichkeit und Funktionen, die auf häufige regionale Missionen ausgerichtet sind. Aktualisierungen für ultragroße Reichweiten verbessern auch weiterhin das Erlebnis für interkontinentale Reisen, bei denen Non-Stop-Kapazität und Kabinenproduktivität am wichtigsten sind. Betreiber und Programmanbieter vertiefen digitale Kanäle, die Reisen mit verfügbarer Kapazität in verschiedenen Regionen abgleichen. Diese Maßnahmen verbessern das Ertragsmanagement für Anbieter und den Komfort für Kunden, die garantierten Zugang benötigen. Da das Flottenalter durch Ersatz und Upgrades sinkt, verbessern sich Einsatzzuverlässigkeit und Wartungsplanung im gesamten Kernnetzwerk.
Programm- und Mitgliedschaftsanbieter skalieren in Asien, da Unternehmensnutzer flexiblen Zugang statt direktem Eigentum standardisieren. Transaktionsvolumina auf App-basierten Marktplätzen steigen, und das Mitgliedschaftswachstum breitet sich von frühen Hubs auf angrenzende Märkte aus. Diese Welle schöpft Kraft aus dem Zusammenspiel von digitalem Buchen, garantierter Verfügbarkeit und verbesserten regionalen Servicestrukturen. OEM-geführte und unabhängige MRO-Erweiterungen unterstützen die Zuverlässigkeit, indem sie Überführungszeiten und Teilverzögerungen reduzieren. Im Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum definieren diese Elemente zusammen neu, wie Kapazitäten beschafft werden und wie Kunden bei routinemäßigen Reisebedürfnissen mit privatem Lufttransport interagieren. Betreiber, die Flottenmodernisierung mit Ausbildungspipelines integrieren, bauen widerstandsfähigere Servicemodelle für das kommende Jahrzehnt auf.
Regionale Verpflichtungen von OEMs und Partnern stärken das langfristige Vertrauen in die Nachfrage im asiatisch-pazifischen Raum. Neue Büroöffnungen, Einrichtungserweiterungen und strategische Partnerschaften schaffen lokale Präsenzpunkte für Vertrieb, Support und Schulung. Ausgewählte Programmstarts sind mit diesen Investitionen verknüpft und erweitern den Zugang für Kunden, die zuverlässige transpazifische Kapazitäten benötigen. Produkteinführungen und Upgrades konzentrieren sich auf sichereren Betrieb, bessere Kabinenerlebnisse und optimierte Cockpit-Arbeitsbelastungen, die sowohl Auslastung als auch Komfort verbessern. Diese Initiativen richten kommerzielle Angebote an den sich entwickelnden Anforderungen von Unternehmensreisemanagern und Privatkunden im Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum aus. Da Partnerschaften reifen, wird das Ökosystem Kapazitäten und Resilienz entlang der gesamten Wertschöpfungskette hinzufügen.
Marktführer der Geschäftsreiseflugzeugbranche im asiatisch-pazifischen Raum
-
Bombardier Inc.
-
Gulfstream Aerospace Corporation (General Dynamics Corporation)
-
Textron Inc.
-
Embraer S.A.
-
Dassault Aviation S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Airbus SE
- Bombardier Inc.
- Cirrus Design Corporation (Aviation Industry Corporation of China)
- Dassault Aviation S.A.
- Embraer S.A.
- Gulfstream Aerospace Corporation (General Dynamics Corporation)
- Honda Aircraft Company (Honda Motor Co., Ltd.)
- Pilatus Aircraft Ltd.
- Textron Inc.
- The Boeing Company
Neueste Industrielle Entwicklungen in Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum
- Mai 2026: Airbus Corporate Jets hat seinen Einstand im asiatisch-pazifischen Raum gemacht, indem das Unternehmen seinen ersten ACJ TwoTwenty ausgeliefert hat, was den vierten Inbetriebnahmeeintrag des Flugzeugs weltweit markiert. Dieses Flugzeug, das an ein namhaftes Unternehmen (Name nicht bekannt gegeben) übergeben wurde, markiert den ersten ACJ TwoTwenty, der im Rahmen eines umfassenden Vertrags abgeschlossen wurde, wobei Comlux die Innenausstattung überwacht. Jet Aviation, mit Unterstützung seiner Singapur-Einrichtung (ein stolzes Mitglied des ACJ Service Centre Network seit März 2025), wird die Verwaltung und Wartung des Flugzeugs übernehmen. Zwischen 2023 und 2025 fanden drei ACJ TwoTwenty-Flugzeuge ihre Heimat bei Kunden im Nahen Osten. Mit Blick auf die Zukunft erwartet das Unternehmen Auslieferungen an zwei weitere asiatische Kunden, die die fünfte und sechste Position in der Reihenfolge markieren und für 2026 bzw. 2027 geplant sind.
- Oktober 2024: Sojitz Corporation bestellte zwei Flugzeuge: den leistungsstarken Global 6500 und das Flaggschiff Bombardier Global 8000, die in Betrieb genommen werden sollen. Diese neu erworbenen Flugzeuge werden für Sojitz von zentraler Bedeutung sein, wenn das Unternehmen das Share Jet Program (SJP) startet, das Japans erste Initiative für gemeinsames Eigentum an großen Geschäftsreiseflugzeugen mit ultragroßer Reichweite markiert, die für transpazifische Flüge geeignet sind. Die Flugzeuge im SJP verfügen über maßgeschneiderte Innenausstattungen, die sorgfältig gestaltet wurden, um die unverwechselbare Vision und hohen Standards des Unternehmens zu verkörpern.
- Januar 2024: Die Adani Group bestellte sechs Pilatus PC-24-Flugzeuge, um die Transporteffizienz für ihre Geschäftsleute zu verbessern. Mit dieser Akquisition wird die Flotte der Adani Group an Geschäftsreiseflugzeugen auf 12 erweitert. Dieser strategische Schritt unterstreicht das Engagement des Unternehmens für eine reibungslose Beförderung seiner Topführungskräfte und Geschäftsleute auf Flugzeugen. Karnavati Aviation, die Luftfahrtsparte des Konglomerats von Gautam Adani, das alle Geschäftsreiseflugzeuge beaufsichtigt, leitete die Akquisition dieser neuen Flugzeuge.
Berichtsumfang des Geschäftsreiseflugzeugmarkts im asiatisch-pazifischen Raum
Der Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum umfasst die Herstellung, Montage, Auslieferung und damit verbundene Supportdienstleistungen für neue Geschäftsreiseflugzeuge, die von Originalgeräteherstellern an Kunden in der Region geliefert werden. Diese Studie konzentriert sich auf primäre Flugzeugverkäufe und werkseitige Direktauslieferungen und umfasst die Basisflugzeugproduktion, den Kabinenausbau auf OEM-Ebene, integrierte Avionik und Systeminstallation.
Der Markt ist nach Flugzeugtyp, Endnutzer, Eigentumsmodell und Land segmentiert. Nach Flugzeugtyp ist der Markt in Großraumjets, mittelgroße Jets und Leicht-/Sehr-Leichtjets unterteilt. Nach Endnutzer umfasst er Privatbesitzer, Unternehmen und Konzerne, Charter-/Lufttaxi-Betreiber, Ausbildungs- und akademische Einrichtungen sowie Regierungs- und Sondermissionsbetreiber. Nach Eigentumsmodell umfasst die Segmentierung Neukäufe von Flugzeugen, Flottenverkaufsvereinbarungen, Bruchteilseigentumsprogramme über OEM-verbundene Einheiten sowie Jet-Card-/mitgliedschaftsgestützte Flottenbeschaffung, bei der Flugzeuge direkt von Herstellern bezogen werden. Der Bericht deckt auch die Marktgrößen und Prognosen für den Geschäftsreiseflugzeugmarkt im asiatisch-pazifischen Raum in 10 Ländern der Region ab. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
Nach Flugzeugtyp
| Großraumjet |
| Mittelgroßer Jet |
| Leicht-/Sehr-Leichtjet |
Nach Endnutzer
| Privatbesitzer |
| Unternehmen und Konzerne |
| Charter-/Lufttaxi-Betreiber |
| Ausbildungs- und akademische Einrichtungen |
| Regierungs- und Sondermissionsbetreiber |
Nach Eigentumsmodell
| Neukauf von Flugzeugen |
| Gebrauchtkauf |
| Bruchteilseigentum |
| Jet-Cards/Mitgliedschaft |
Nach Geografie
| China |
| Japan |
| Indien |
| Singapur |
| Australien |
| Malaysia |
| Südkorea |
| Indonesien |
| Thailand |
| Philippinen |
| Übriger asiatisch-pazifischer Raum |
| Nach Flugzeugtyp | Großraumjet |
| Mittelgroßer Jet | |
| Leicht-/Sehr-Leichtjet | |
| Nach Endnutzer | Privatbesitzer |
| Unternehmen und Konzerne | |
| Charter-/Lufttaxi-Betreiber | |
| Ausbildungs- und akademische Einrichtungen | |
| Regierungs- und Sondermissionsbetreiber | |
| Nach Eigentumsmodell | Neukauf von Flugzeugen |
| Gebrauchtkauf | |
| Bruchteilseigentum | |
| Jet-Cards/Mitgliedschaft | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Singapur | |
| Australien | |
| Malaysia | |
| Südkorea | |
| Indonesien | |
| Thailand | |
| Philippinen | |
| Übriger asiatisch-pazifischer Raum |
Marktdefinition
- Flugzeugtyp - Leichtjets, mittelgroße Jets und Großraumjets entsprechend ihrer Kapazität zur Beförderung von Passagieren und ihren Flugdistanzbereichen wurden in diese Studie einbezogen.
- Unterflugzeugtyp - Geschäftsreiseflugzeuge, bei denen es sich um Privatjets handelt und die für den Transport kleiner Personengruppen konzipiert sind und für verschiedene Zwecke eingesetzt werden, sind in dieser Studie enthalten.
| Schlagwort | Begriffsbestimmung |
|---|---|
| IATA | IATA steht für die Internationale Luftverkehrsvereinigung, eine Handelsorganisation, die sich aus Fluggesellschaften aus aller Welt zusammensetzt und Einfluss auf die kommerziellen Aspekte des Flugverkehrs hat. |
| ICAO | ICAO steht für die Internationale Zivilluftfahrtorganisation, eine Sonderorganisation der Vereinten Nationen, die die Luftfahrt und Navigation weltweit unterstützt. |
| Luftfahrtbetreiberzeugnis (AOC) | Ein von einer nationalen Luftfahrtbehörde ausgestelltes Zeugnis, das die Durchführung kommerzieller Flugaktivitäten erlaubt. |
| Lufttüchtigkeitszeugnis (LTZ) | Ein Lufttüchtigkeitszeugnis (LTZ) wird für ein Flugzeug von der Zivilluftfahrtbehörde des Staates ausgestellt, in dem das Flugzeug registriert ist. |
| Bruttoinlandsprodukt (BIP) | Das Bruttoinlandsprodukt (BIP) ist ein monetäres Maß für den Marktwert aller in einem bestimmten Zeitraum von Ländern produzierten Endgüter und Dienstleistungen. |
| RPK (Umsatzpassagierkilometer) | Der RPK einer Fluggesellschaft ist die Summe der Produkte, die durch Multiplikation der Anzahl der zahlenden Passagiere auf jeder Flugstrecke mit der Streckendistanz erhalten werden – es ist die Gesamtzahl der von allen zahlenden Passagieren zurückgelegten Kilometer. |
| Auslastungsfaktor | Der Auslastungsfaktor ist eine in der Luftfahrtbranche verwendete Kennzahl, die den Prozentsatz der verfügbaren Sitzkapazität misst, der mit Passagieren belegt wurde. |
| Originalgerätehersteller (OEM) | Ein Originalgerätehersteller (OEM) wird traditionell als ein Unternehmen definiert, dessen Waren als Komponenten in den Produkten eines anderen Unternehmens verwendet werden, das dann den fertigen Artikel an Nutzer verkauft. |
| Internationale Transportsicherheitsvereinigung (ITSA) | Die Internationale Transportsicherheitsvereinigung (ITSA) ist ein internationales Netzwerk von Leitern unabhängiger Sicherheitsuntersuchungsbehörden. |
| Verfügbare Sitzkilometer (ASK) | Diese Kennzahl wird berechnet, indem die verfügbaren Sitze (AS) in einem Flug, wie oben definiert, mit der zurückgelegten Distanz multipliziert werden. |
| Abfluggewicht | Das vollbeladene Gewicht eines Flugzeugs, auch als „Startgewicht” bekannt, das das kombinierte Gewicht von Passagieren, Fracht und Treibstoff umfasst. |
| Lufttüchtigkeit | Die Fähigkeit eines Flugzeugs oder anderer Luftfahrtgeräte oder -systeme, im Flug und am Boden ohne erhebliche Gefährdung von Flugbesatzung, Bodenpersonal, Passagieren oder anderen Dritten zu betreiben. |
| Lufttüchtigkeitsstandards | Detaillierte und umfassende Design- und Sicherheitskriterien, die für die Kategorie des Luftfahrtprodukts (Flugzeug, Triebwerk oder Propeller) gelten. |
| Festbasisoperator (FBO) | Ein Unternehmen oder eine Organisation, die an einem Flughafen tätig ist. Ein FBO bietet Flugzeugbetriebsdienstleistungen wie Wartung, Betankung, Flugausbildung, Charterdienste, Hangarbetrieb und Parken an. |
| Vermögende Privatpersonen (HNWI) | Vermögende Privatpersonen (HNWI) sind Personen mit mehr als 1 Million USD an liquiden Finanzanlagen. |
| Extrem vermögende Privatpersonen (UHNWI) | Extrem vermögende Privatpersonen (UHNWI) sind Personen mit mehr als 30 Millionen USD an liquiden Finanzanlagen. |
| Bundesluftfahrtbehörde (FAA) | Die Abteilung des Verkehrsministeriums ist für die Luftfahrt zuständig. Sie betreibt die Flugsicherung und reguliert alles von der Flugzeugherstellung über die Pilotenausbildung bis hin zum Flughafenbetrieb in den Vereinigten Staaten. |
| EASA (Europäische Agentur für Flugsicherheit) | Die Europäische Agentur für Flugsicherheit ist eine Agentur der Europäischen Union, die 2002 mit der Aufgabe gegründet wurde, die Sicherheit und Regulierung der Zivilluftfahrt zu überwachen. |
| Luftgestütztes Warn- und Kontrollsystem (AW&C)-Flugzeug | Ein Flugzeug mit luftgestütztem Warn- und Kontrollsystem (AEW&C) ist mit einem leistungsstarken Radar und einem bordeigenen Befehls- und Kontrollzentrum zur Führung der Streitkräfte ausgestattet. |
| Die Nordatlantikvertragsorganisation (NATO) | Die Nordatlantikvertragsorganisation (NATO), auch Nordatlantisches Bündnis genannt, ist ein zwischenstaatliches Militärbündnis zwischen 30 Mitgliedstaaten – 28 europäischen und zwei nordamerikanischen. |
| Gemeinsames Kampfflugzeugprogramm (JSF) | Das Gemeinsame Kampfflugzeugprogramm (JSF) ist ein Entwicklungs- und Beschaffungsprogramm, das darauf abzielt, eine breite Palette bestehender Jagd-, Angriffs- und Erdkampfflugzeuge für die Vereinigten Staaten, das Vereinigte Königreich, Italien, Kanada, Australien, die Niederlande, Dänemark, Norwegen und früher die Türkei zu ersetzen. |
| Leichtes Kampfflugzeug (LCA) | Ein leichtes Kampfflugzeug (LCA) ist ein leichtes, multifunktionales Jet-/Turboprop-Militärflugzeug, das häufig aus fortgeschrittenen Trainerdesigns abgeleitet wird und für leichte Kampfeinsätze konzipiert ist. |
| Stockholmer Internationales Friedensforschungsinstitut (SIPRI) | Das Stockholmer Internationale Friedensforschungsinstitut (SIPRI) ist ein internationales Institut, das Daten, Analysen und Empfehlungen zu bewaffneten Konflikten, Militärausgaben und Rüstungshandel sowie zu Abrüstung und Rüstungskontrolle bereitstellt. |
| Seeaufklärungsflugzeug (MPA) | Ein Seeaufklärungsflugzeug (MPA), auch als Seeaufklärungsflugzeug bekannt, ist ein Starrflügelflugzeug, das für lange Einsätze über Wasser bei Seeaufklärungsaufgaben konzipiert ist, insbesondere bei der U-Boot-Abwehr (ASW), der Schiffsbekämpfung (AShW) und der Such- und Rettungsoperation (SAR). |
| Mach-Zahl | Die Mach-Zahl ist definiert als das Verhältnis der wahren Fluggeschwindigkeit zur Schallgeschwindigkeit in der Höhe eines gegebenen Flugzeugs. |
| Tarnkappenflugzeug | Tarnung ist ein gebräuchlicher Begriff, der für Technologie und Doktrin mit geringer Beobachtbarkeit (LO) verwendet wird, die ein Flugzeug für Radar-, Infrarot- oder visuelle Erkennung nahezu unsichtbar macht. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten bereitgestellt. Für die Umsatzumrechnung in Volumen wird der durchschnittliche Verkaufspreis (ASP) für jedes Land während des gesamten Prognosezeitraums konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




