
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 28.64 Milliarden US-Dollar |
| Marktgröße (2026) | 30.07 Milliarden US-Dollar |
| Marktgröße (2031) | 37.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.75 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nahost-Luftfahrtmarktanalyse von Mordor Intelligence
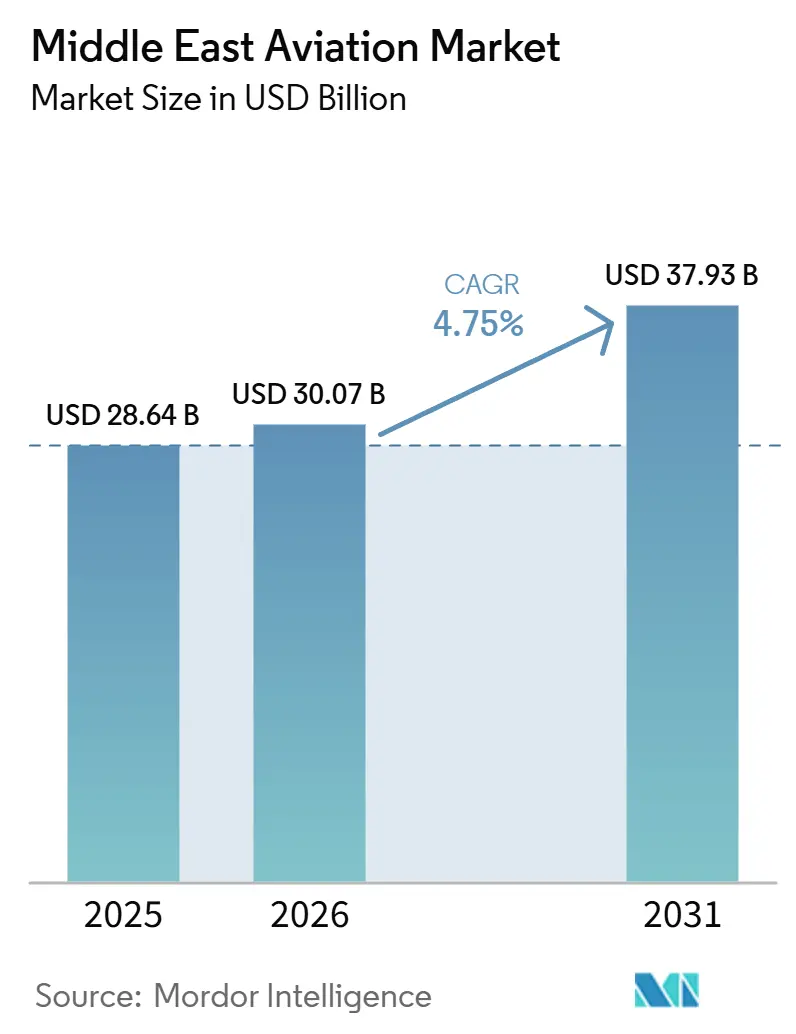
Die Größe des Naher Osten Luftfahrtmarkts wird voraussichtlich von 28,64 Milliarden USD im Jahr 2025 auf 30,07 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,75 % über den Zeitraum 2026–2031 einen Wert von 37,93 Milliarden USD erreichen. Die moderate Wachstumsrate im Vergleich zum Anstieg des Passagieraufkommens um 9,4 % im Jahr 2024 signalisiert eine Verlagerung der Wertschöpfung von reinem Volumen hin zu ertragsstärkeren Flotten, wachsenden Frachtrenditen und Premium-Zusatzeinnahmen. Erhöhte Flottenneuerungsaktivitäten, die rasche Expansion von Sixth-Freedom-Hubs und die beschleunigte Durchdringung durch Billigfluggesellschaften (LCC) prägen weiterhin die Wettbewerbsintensität. Staatliche Verpflichtungen zur Produktion von nachhaltigem Flugkraftstoff (SAF) und zur Entwicklung von Flughafeninfrastruktur der nächsten Generation festigen die Rolle des Naher Osten Luftfahrtmarkts als Konnektivitätsbrücke und schützen Fluggesellschaften gleichzeitig vor künftigen CO2-Bepreisungsregimen. Dennoch bleiben geopolitische Risikoprämien, Fachkräftemangel und eine uneinheitliche Liberalisierung des Luftverkehrs erhebliche Hemmnisse für die Margenausweitung. Die Monetarisierung von Frachtkapazitäten, insbesondere zeitkritische E-Commerce-Ströme, bietet kurzfristige Aufwärtspotenziale, setzt die Renditen jedoch auch schnellen Kapazitätserweiterungen aus.
Wichtigste Erkenntnisse des Berichts
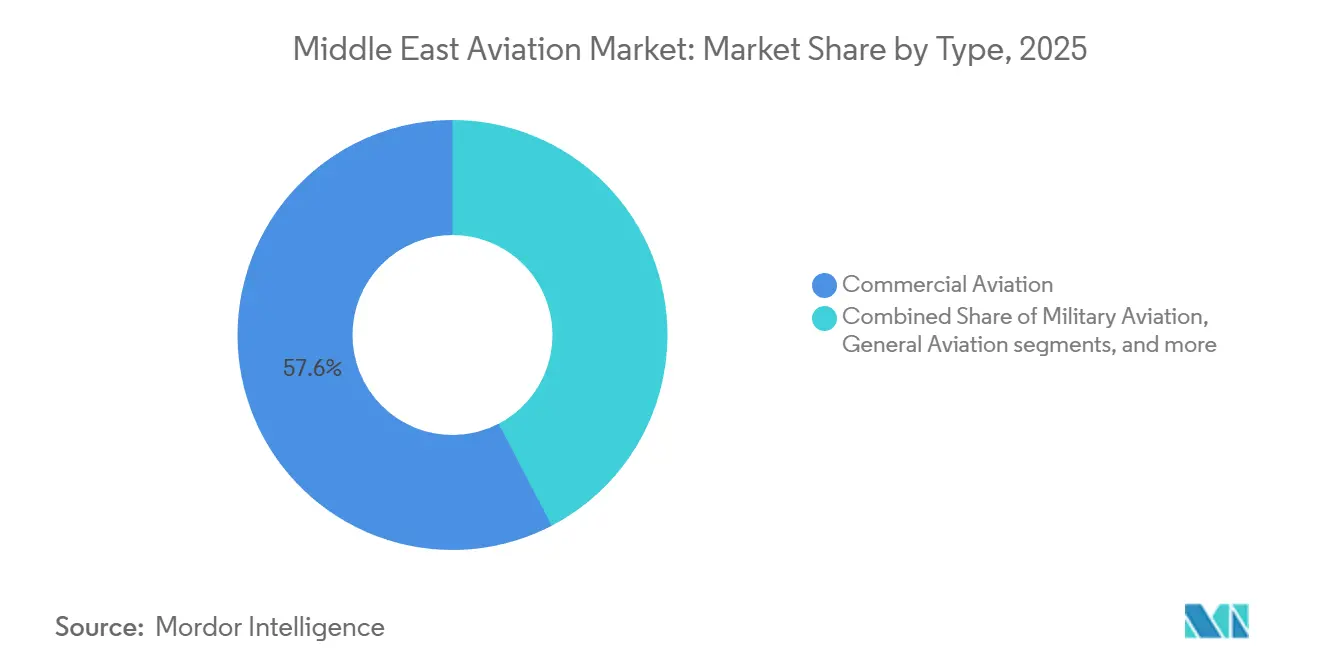
- Nach Typ führte die kommerzielle Luftfahrt mit einem Anteil von 57,64 % am Naher Osten Luftfahrtmarkt im Jahr 2025. Fortgeschrittene Luftmobilität wird voraussichtlich bis 2031 mit einer CAGR von 8,45 % wachsen.
- Nach Antrieb entfielen Turbofan-Triebwerke auf 66,42 % der Größe des Naher Osten Luftfahrtmarkts im Jahr 2025, während hybrid-elektrische Systeme voraussichtlich bis 2031 mit einer CAGR von 7,21 % wachsen werden.
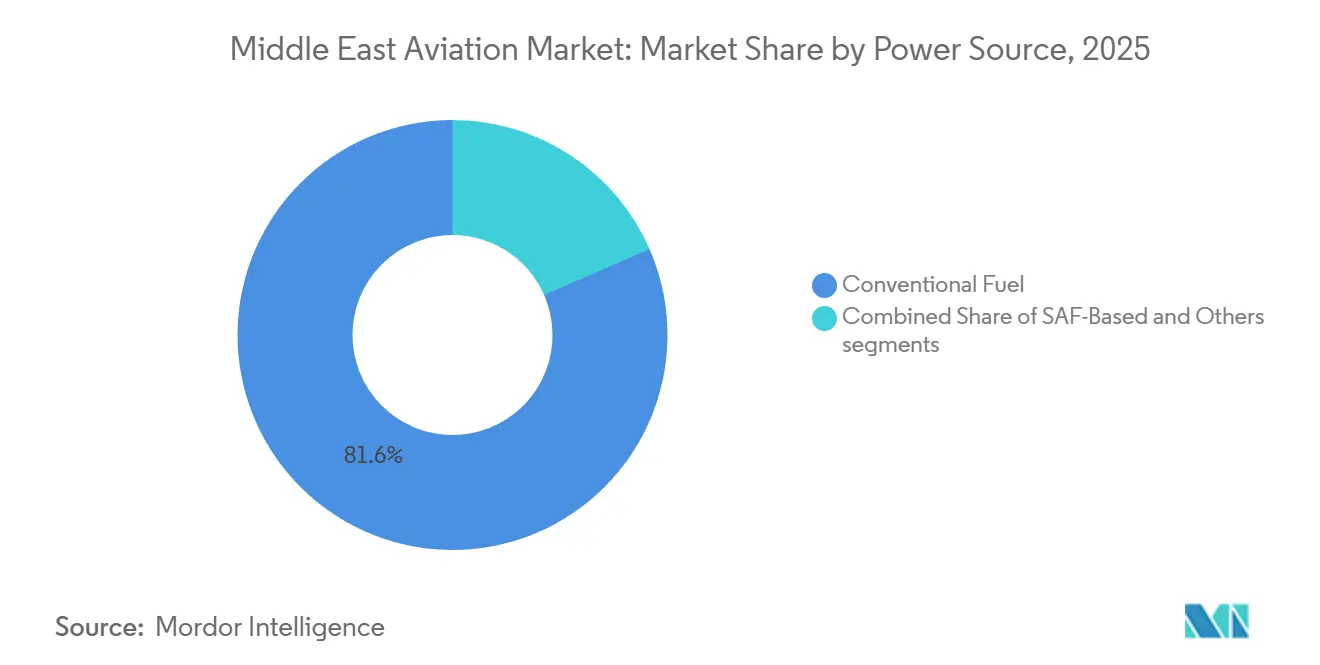
- Nach Energiequelle behielt konventioneller Düsentreibstoff im Jahr 2025 einen Anteil von 81,55 %; SAF-basierte Lösungen werden voraussichtlich bis 2031 mit einer CAGR von 8,12 % wachsen.
- Nach Einbauart entfiel die Werksausstattung (Linefit) auf einen Marktanteil von 67,32 % im Jahr 2025; Nachrüstung (Retrofit) wird voraussichtlich bis 2031 mit einer CAGR von 6,56 % wachsen.
- Nach Geografie entfiel Saudi-Arabien auf 27,22 % des Naher Osten Luftfahrtmarkts im Jahr 2025, während Katar voraussichtlich bis 2031 mit einer CAGR von 6,74 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Robuste Erholung des internationalen Passagieraufkommens, die die regionale Nachfrage stützt | +1.2% | VAE, Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Flottenneuerungsstrategien mit Fokus auf Kraftstoffeffizienz und Emissionsoptimierung | +0.9% | VAE, Katar, Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Strategische Expansion von Sechste-Freiheit-Drehkreuzen durch Golfstaaten-Megacarrier | +0.8% | VAE, Katar, Oman, Kuwait | Langfristig (≥ 4 Jahre) |
| Beschleunigte Übernahme von Billigfluggesellschafts-Geschäftsmodellen | +0.7% | Saudi-Arabien, VAE, Kuwait | Mittelfristig (2–4 Jahre) |
| Staatlich unterstützte Investitionen in Flughafeninfrastruktur der nächsten Generation | +1.0% | Saudi-Arabien, VAE, Katar | Langfristig (≥ 4 Jahre) |
| Wachstum der Luftfracht durch regionale E-Commerce- und Logistikintegration | +0.6% | VAE, Saudi-Arabien, Katar | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Robuste Erholung des internationalen Passagieraufkommens, die die regionale Nachfrage stützt
Die Auslastungsfaktoren erreichten im Jahr 2024 80,8 % und übertrafen damit den globalen Durchschnitt von 78,2 %, da sich internationale Strecken über die Benchmarks von 2019 hinaus erholten. Hub-Fluggesellschaften profitieren von Sixth-Freedom-Strömen, die Reisende zwischen Europa, Asien und Afrika umleiten. Ein einheitliches GCC-Visum, das 2026 eingeführt werden soll, wird voraussichtlich 12 Millionen zusätzliche Freizeit- und Geschäftsreisen freisetzen und die Planung von Mehrländer-Reiserouten erleichtern.[1] Der Umsatz pro Passagier muss dennoch jährlich um 3–4 % steigen, um die CAGR von 4,75 % zu erreichen, da die Verkehrsdynamik allein nicht ausreicht. Geopolitische Störungen, wie Zwischenfälle im Roten Meer, leiten Fracht vorübergehend auf den Luftweg um; die Nachfragespitze lässt jedoch nach, sobald die Seewege wieder normalisiert sind. Fluggesellschaften setzen daher auf Premium-Kabinen und Zusatzleistungen, um die Renditesteigerung aufrechtzuerhalten.
Flottenneuerungsstrategien mit Fokus auf Kraftstoffeffizienz und Emissionsoptimierung
Emirates erhöhte seinen B777-9-Auftragsbestand im Dezember 2025 auf 270 Einheiten mit dem Ziel, gegenüber älteren Großraumflugzeugen Kraftstoffeinsparungen von 20–25 % zu erzielen.[2] Etihad investierte 1 Milliarde USD in die Nachrüstung der A320- und B787-Flotten und reduzierte damit den Kraftstoffverbrauch um 15 % pro Sitzkilometer. Diese Maßnahmen stehen im Einklang mit der Anforderung des CORSIA-Programms der ICAO nach kohlenstoffneutralem Wachstum ab 2027. Die regionale Abhängigkeit von konventionellem Düsentreibstoff setzt die Betreiber jedoch der Brent-Rohölvolatilität aus, die im Jahr 2024 durchschnittlich 95–105 USD pro Barrel betrug. SAF kostet zwei- bis viermal so viel wie Jet A-1, weshalb vorgeschriebene Beimischungsziele und staatliche Produktionsanreize entscheidend sind, um die Preislücke zu schließen.
Strategische Expansion von Sechste-Freiheit-Drehkreuzen durch Golfstaaten-Megacarrier
Dubais 35-Milliarden-USD-Erweiterung des Flughafens Al Maktoum International wird die jährliche Kapazität bis 2033 auf 260 Millionen Passagiere erhöhen, verteilt auf fünf Start- und Landebahnen und 400 Gates. Der 150-Einheiten-A321neo-Vertrag von Flydubai diversifiziert seine Schmalrumpfplattform und zielt auf dünnere innerasiatische Strecken ab. Qatar Airways plant, bis 2030 190 Städte zu bedienen, gestützt auf 188 Großraumflugzeuge in seinem Auftragsbuch. Liberale bilaterale Abkommen innerhalb des GCC unterstützen diesen Maßstab, doch protektionistische Regelungen in Ägypten, Jordanien und dem Irak schränken die Fifth-Freedom-Reichweite ein und begrenzen das Potenzial für Transferverkehr. Die Infrastruktur überholt daher die regulatorische Offenheit in benachbarten Märkten.
Beschleunigte Übernahme von Billigfluggesellschafts-Geschäftsmodellen
Billigfluggesellschaften machten im April 2025 29 % der regionalen Sitzplatzkapazität aus, was einem Anstieg des Marktanteils um 8,1 % im Jahresvergleich entspricht. Flynas hat seine Flotte auf 80 Flugzeuge ausgebaut und strebt bis 2027 105 Flugzeuge an, um von der Inlandsnachfrage im Zusammenhang mit den Tourismuszielen der Vision 2030 zu profitieren. Air Arabias Vorstoß nach Zentralasien zeigt, dass Billigfluggesellschaften Tarife erzielen, die 30–50 % unter den Vollservicetarifen liegen. Die Rentabilität hängt von einer täglichen Auslastung von über 11 Stunden und Zusatzerlösen ab, die sich 22 % des Gesamtumsatzes annähern. Slot-Engpässe in Riad und Dschidda begünstigen nach wie vor die nationale Fluggesellschaft und schränken die Expansion der Billigfluggesellschaften in der Hochsaison ein.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte geopolitische Risikoprämien, die die betrieblichen Versicherungslasten erhöhen | -0.6% | Irak, Jemen, iranischer Luftraum und angrenzende Gebiete | Kurzfristig (≤ 2 Jahre) |
| Regionaler Mangel an qualifizierten Piloten und zertifiziertem Wartungspersonal | -0.5% | VAE, Saudi-Arabien, Katar | Mittelfristig (2–4 Jahre) |
| Begrenzte bilaterale Luftverkehrsliberalisierung über innerhalb des GCC hinaus | -0.3% | Ägypten, Jordanien, Irak, Libanon | Langfristig (≥ 4 Jahre) |
| Düsentreibstoffpreisvolatilität und eingeschränkter Zugang zu wirksamen Absicherungsinstrumenten | -0.4% | Regional, kleinere Fluggesellschaften | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte geopolitische Risikoprämien, die die betrieblichen Versicherungslasten erhöhen
Kriegsrisikoprämien stiegen im Jahr 2024 um 150–200 %, nachdem Spannungen im Roten Meer und zwischen dem Iran und Israel zu Umwegen führten, die 200–400 USD pro Flugstunde zusätzlich kosteten.[3] Rumpf- und Haftpflichtpolicen laufen über 12–18 Monate, was mittelgroße Fluggesellschaften zwingt, die Konditionen doppelt so häufig neu zu verhandeln. Versicherer verlangen Sicherheiten in Höhe von 20–30 % des Rumpfwerts für ältere Flotten, was das Betriebskapital von Fluggesellschaften wie Iraqi Airways und Mahan Air belastet. Höhere Prämien schlagen sich in Ticketaufschlägen nieder, doch die preissensible Freizeitnachfrage begrenzt die Weitergabe und drückt die Margen.
Regionaler Mangel an qualifizierten Piloten und zertifiziertem Wartungspersonal
Boeing prognostiziert, dass bis 2042 in der Region 60.000 Piloten benötigt werden, doch die Ausbildungsakademien produzierten im Jahr 2024 lediglich 1.200 Absolventen.[4] Die Ausbildungszentren von Emirates und Qatar erweitern ihre Kapazitäten, doch Simulator- und Ausbilderengpässe bestehen weiterhin. Vakanzen in der Wartung in den Bereichen Avionik und Triebwerke nähern sich 20 %, trotz der Erweiterung von Lufthansa Technik um 200 Techniker in Abu Dhabi. Kleinere Fluggesellschaften werben Besatzungen mit Lohnprämien von 20–30 % ab, was die Kostenvorteile von Billigfluggesellschaften untergräbt und das Flottenwachstum verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Zivilluftfahrt verankert den Umsatz, fortgeschrittene Luftmobilität gewinnt an DynamikKommerzielle Dienste machten 57,64 % des Umsatzes im Jahr 2025 aus, unterstützt durch Golf-Mega-Carrier, die Großraumflugzeuge mit hoher Kapazität betreiben. Dies stellt den größten Anteil am Naher Osten Luftfahrtmarkt dar. Das Wachstum verlangsamt sich, da reife Langstreckenströme unter dem Renditedruck durch den Vordringen von Billigfluggesellschaften und volatile Treibstoffkosten leiden. Dennoch sichern Premium-Kabinen-Nachrüstungen und die Monetarisierung von Frachtraumkapazitäten die Rentabilität.
Fortgeschrittene Luftmobilität (AAM), die mit einer CAGR von 8,45 % wächst, definiert städtische Reisen unter 100 Kilometern neu. Saudi-Arabiens Hajj-Pilotprojekt transportierte 12.000 Pilger mit EHang EH216-S eVTOLs zu einem Preis von 80–100 USD für einen 50-Kilometer-Flug und bestätigte damit das kommerzielle Potenzial der Technologie. NEOMs Beteiligung in Höhe von 175 Millionen EUR (204,52 Millionen USD) an Volocopter und Archers Saudi-Joint-Venture-Plan schafft inländische Fertigungsökosysteme. Diese Initiativen verbessern die Konnektivität vernetzter Städte und diversifizieren den künftigen Naher Osten Luftfahrtmarkt.



Nach Antriebstechnologie:
Turbofan führt, Hybrid-Elektro-Nachrüstungen beschleunigen sichTurbofan-Triebwerke machten 2025 66,42 % des Nahost-Luftfahrtmarkts aus, dank der Pratt & Whitney GTF- und CFM LEAP-Plattformen, die den Kraftstoffverbrauch im Vergleich zu früheren Modellen um 15–20 % senken. Diese Dominanz verankert den Nahost-Luftfahrtmarktanteil im Antriebsbereich. Rolls-Royce und Saudia werden bis 2027 Hybrid-Elektro-Systeme an 10 B787-Flugzeugen testen und dabei auf 10–12 % Kraftstoffeinsparungen auf Mittelstrecken abzielen. Die CAGR von 7,21 % der Hybrid-Elektro-Technologie wird durch Nachrüstungsökonomie und strengere CO₂-Ziele angetrieben.
Turboprops bedienen noch immer 22 % der Flotten mit weniger als 100 Sitzen, insbesondere an Omans Regionalflughäfen. Turbowellen dominieren Offshore- und Rettungshubschrauber, während Turbostrahltriebwerke in älteren Geschäftsreiseflugzeugen fortbestehen. Kolbenmotoren rüsten Schulungsflugzeuge an saudi-arabischen Akademien aus. Vollelektrischer Antrieb bleibt experimentell, obwohl das EH216-S-Taxiflugzeug eine frühe Nischentauglichkeit zeigt. Die 2024 von der ICAO veröffentlichten Zertifizierungsstandards schreiben 10.000-Stunden-Ausdauertests vor, was die Markteinführung von Hybrid-Elektro-Schmalrumpfflugzeugen auf 2028–2030 verzögern wird.
Nach Energiequelle:
Konventioneller Kraftstoff dominiert, SAF-Skalierung erfordert KostenentlastungKonventioneller Kraftstoff hielt 2025 einen Anteil von 81,55 %, gestützt durch eine ausgereifte Raffinerieversorgung und Brent-gebundene Preise nahe USD 2,80–3,20 pro Gallone. SAF wuchs jährlich um 8,12 %, angetrieben durch Emirates' 3-Millionen-Gallonen-Neste-Abnahmevertrag mit 30 % Beimischung und Qatar Airways' 25-Millionen-Gallonen-Gevo-Deal ab 2028. Die VAE streben bis 2030 eine jährliche Produktion von 700 Millionen Litern an und zielen auf eine Versorgung von 8–10 % des nationalen Bedarfs ab.
Der Preisaufschlag von SAF von 60–90 % schreckt die freiwillige Nutzung ab; die Übernahme hängt daher von Vorschriften oder CO₂-Bepreisungen ab. Wasserstoff und synthetische Kraftstoffe befinden sich noch in der Entwicklung, wobei Airbus vor 2035 kein kommerzielles wasserstoffbetriebenes Flugzeug erwartet. NEOMs USD 5 Milliarden schwere Grünwasserstoffanlage strebt an, bis 2030 Flugkraftstoff zu produzieren, doch Verteilungs- und Zertifizierungshürden bestehen weiterhin.

Nach Einbauart:
Linefit dominiert, Retrofit verlängert die Lebensdauer von Anlagen bei LieferverzögerungenWerksausstattungsoptionen (Linefit) machten 67,32 % des Umsatzes im Jahr 2025 aus, da OEMs neue Flugzeuge mit GE9X-Triebwerken, Verbundstoffflügeln und leichten Kabinen auslieferten. Diese Kategorie erfasst den Löwenanteil der Größe des Naher Osten Luftfahrtmarkts auf der Installationsstufe. Die Nachrüstungsnachfrage (Retrofit) wächst jährlich um 6,56 %, da die Lieferwarteschlangen für Schmalrumpfflugzeuge typischerweise sechs bis acht Jahre betragen. Das Programm von Etihad installiert Sharklet-Winglets an A320-Jets, was den Kraftstoffverbrauch um 4 % senkt und die Reichweite um 100 Seemeilen verlängert.
Die Nachrüstungswirtschaftlichkeit funktioniert gut bei 12 Jahre alten A320s, deren Aufrüstungskosten deutlich geringer sind als die eines neuen A320neo. Compliance-Vorgaben treiben ebenfalls Aufrüstungen voran; 450 Regionalflugzeuge sollen bis 2025 gemäß den EASA-Anforderungen ADS-B-Out-Ausrüstung nachrüsten. Der Standort von Lufthansa Technik in Abu Dhabi führt 120 schwere Wartungschecks pro Jahr durch, gegenüber zuvor 80, und profitiert von diesem Auftragsrückstand. Dennoch bleibt die Kraftstoffeffizienz von Neubauten überlegen, sodass die Werksausstattung gefragt bleibt, sobald sich die Lieferengpässe auflösen.
Geografische Analyse
Markt für Luftfahrt in Saudi-Arabien
Saudi-Arabien trug 27,22 % des Umsatzes im Jahr 2025 bei und hält damit den größten nationalen Anteil am Luftfahrtmarkt im Nahen Osten. Vision 2030 zielt darauf ab, bis 2030 150 Millionen Besucher anzuziehen, unterstützt durch eine Bestellung von 121 Flugzeugen von Saudia sowie die Expansion von Flynas. Regulatorische Slot-Präferenzen für Saudia an wichtigen Flughäfen schränken jedoch das Spitzenwachstum von Billigfluggesellschaften ein.
Markt für Luftfahrt im Nahen Osten
Die Vereinigten Arabischen Emirate stützen sich auf die 35 Milliarden USD umfassende Erweiterung von Al Maktoum sowie auf das Midfield Terminal in Abu Dhabi, um ihren Hub-Status zu festigen. Emirates verfügt über einen Auftragsbestand von 270 Einheiten der B777X, während Etihad 32 Großraumflugzeuge hinzufügt und gemeinsam bis 2028 18 Millionen zusätzliche Sitzplätze einbringen. Katar verzeichnet mit 6,74 % die am schnellsten prognostizierte CAGR und nutzt dabei die Kapazität des Hamad International Airport für 53 Millionen Passagiere sowie eine Bestellpipeline von 188 Großraumflugzeugen. Ein Abkommen über 25 Millionen Gallonen nachhaltigen Flugkraftstoffs und ein neues Ausbildungszentrum adressieren gleichzeitig Kraftstoff- und Arbeitskräfteengpässe. Israel festigt seine Verteidigungsposition durch die Erweiterung seiner F-35-Flotte, trotz erhöhter Versicherungsprämien. Kuwait, Oman und der übrige Nahe Osten liefern gemeinsam 28 % des Umsatzes, wobei neue Bestellungen für Schmalrumpfflugzeuge und Turboprop-Strecken Lücken in der Anbindung von Sekundärstädten schließen, auch wenn Sanktionen einige Betreiber behindern.
Regulatorisches Umfeld
Die zivile Luftfahrtaufsicht im Nahen Osten stützt sich auf nationale Regulierungsbehörden, die sich eng an den ICAO Standards and Recommended Practices (SARPs) orientieren. In den VAE betreibt die General Civil Aviation Authority (GCAA) das System über die Civil Aviation Regulations (CARs), Saudi-Arabiens General Authority of Civil Aviation (GACA) verwaltet die GACARs, und die Qatar Civil Aviation Authority (QCAA) regelt die nationale Zertifizierung und den Betrieb. Auf regionaler Ebene bietet der ICAO Middle East Regional Aviation Safety Plan (MID-RASP 2023-2025) einen gemeinsamen Rahmen zur Sicherheitsverbesserung, der die Konvergenz der Aufsichtsprioritäten unterstützt, während Lizenzierung, Genehmigungen und tägliche Betriebsanforderungen weiterhin staatsspezifisch bleiben.
Die jüngste Regelsetzung in den VAE zeigt, wie schnell sich Compliance-Anforderungen durch Safety Decisions und Rundschreiben ändern können. Im Februar 2026 erließ die GCAA die Safety Decision 2026-03, um den Betrieb von unbemannten Luftfahrzeugsystemen (Drohnen) und Leichtflugzeugen im Luftraum der VAE aufgrund nationaler Sicherheitsbedenken vorübergehend auszusetzen, was zivile UAS-Aktivitäten betrifft. Die GCAA erließ zudem die Safety Decision 2026-06 mit Flexibilitätsbestimmungen zur Lufttüchtigkeit (bis zum 4. Mai 2026) für gestrandete Luftfahrzeuge sowie damit verbundene Änderungen bei Audits und Verfahren, die AMOs und CAMOs betreffen. Im April 2026 stellte eine Richtlinie klar, dass KI-basierte Pseudo-Piloten, die in der ATC-Simulation verwendet werden, im Rahmen der bestehenden Sicherheits- und Ausbildungsstruktur eingesetzt werden können, ohne dass eine neue, maßgeschneiderte behördliche Genehmigung erforderlich ist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Luftfahrt im Nahen Osten reicht von Flugzeug- und Triebwerks-OEMs über Zulieferer verschiedener Ebenen, Komponentenvertrieb und Logistik, Linienwartung und schwere MRO bis hin zu Flughafen- und Flugsicherungsdiensten, mit Endnutzern wie Fluggesellschaften, Verteidigungsbetreibern, Geschäftsluftfahrt sowie aufkommenden UAS- und AAM-Betreibern. Die regionale Nachfrage stützt sich weiterhin stark auf importierte Flugzeuge, Triebwerke und hochwertige rotierbare Teile, während Lokalisierungsbemühungen durch Freizonen-Cluster und Industriebeteiligungsprogramme voranschreiten. Der Mohammed bin Rashid Aerospace Hub (MBRAH) von Dubai South hat eine Aerospace Supply Chain-Zone (1,29 Millionen Quadratfuß) entwickelt, um MRO, Ausbildung und Fertigung zusammenzulegen, und saudische Industrieentwickler haben Luftfahrtcluster wie den 1,2 Millionen Quadratmeter großen Modon Oasis Aviation Hub von MODON in Jeddah in der Nähe des King Abdulaziz International Airport eingerichtet.
Die nachgelagerte Wirtschaftlichkeit wird durch die Verfügbarkeit von Ersatzteilen und den Reparaturdurchsatz bestimmt, insbesondere für Fluggesellschaften und unabhängige MRO-Betriebe. Anfang 2026 verlängerten sich die Beschaffungszyklen im Aftermarket, da Teilehersteller die OEM-Produktion gegenüber Ersatzteilen priorisierten, was regionale MRO-Betriebe veranlasste, ihre Beschaffung über traditionelle OEM-Kanäle hinaus zu erweitern und digitale Bestandsplattformen zu nutzen, um knappe Avionik und Werkzeuge aufzuspüren. Die Lokalisierung dringt zudem über benannte Arbeitspakete in Verteidigungs- und missionsspezifische Plattformen vor. Dazu gehört die Vereinbarung zwischen dem Tawazun Council und Airbus zur Herstellung abnehmbarer Frachtraumtanks für den C295 in den VAE (mit EPI/EDGE Group als alleinigem Lieferanten), sowie Rahmenvereinbarungen zur Zusammenarbeit zwischen Airbus und Mubadala für industrielle Arbeitspakete des A400M, die lokale Fähigkeiten im Bereich Luftfahrzeugstrukturen und Instandhaltung aufbauen.
Wettbewerbslandschaft
Marktkonzentration
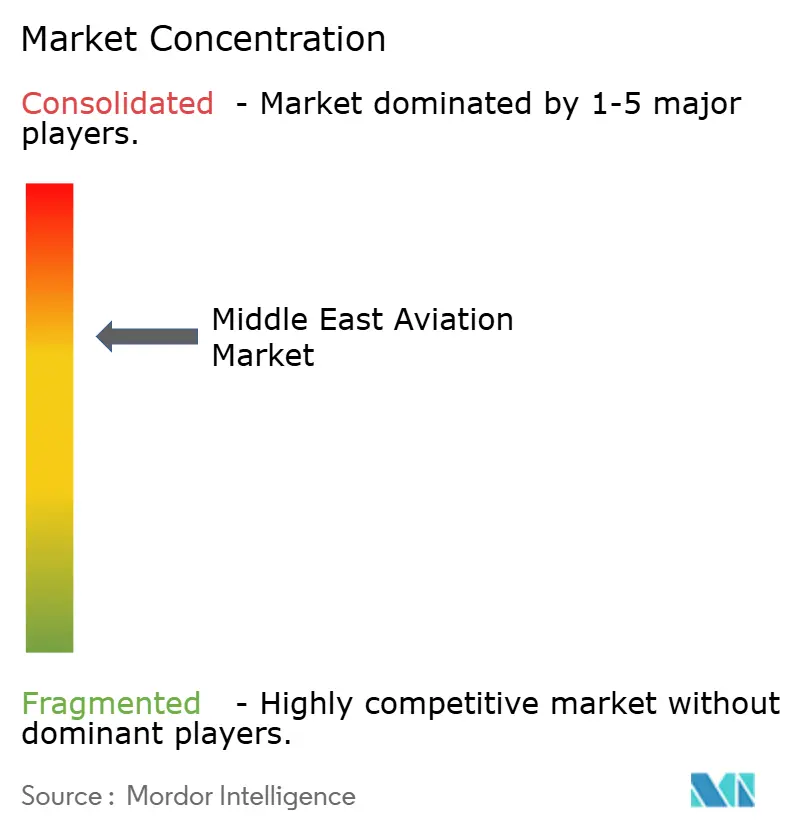
Airbus SE und The Boeing Company sichern sich gemeinsam eine erhebliche Anzahl von Verkehrsflugzeugaufträgen. Dennoch erodiert die Preismacht des Duopols, da Emirates 40–45 % Rabatte auf seinen B777-9-Deal aushandelte, ein Niveau, das normalerweise Erstkunden vorbehalten ist. Im Geschäftsreiseflugzeugbereich teilen sich Bombardier, Dassault und Textron die Auslieferungen an vermögende Privatkunden, obwohl noch kein regionaler Hersteller in das Segment vorgedrungen ist, trotz seiner industriellen Ambitionen im Rahmen der Vision 2030.
Der Verteidigungswettbewerb divergiert. Lockheed Martin und Boeing dominieren hochwertige Kampfflugzeugverträge, doch regionale Unternehmen wie das türkische Baykar und die EDGE Group aus den VAE kontrollieren nun 30–35 % der Beschaffung von unbemannten Systemen, Trainingsflugzeugen und leichten Angriffsflugzeugen. Baykars 60-prozentiger globaler UCAV-Anteil basiert auf bewährten TB2-Einsätzen in Konfliktgebieten, und sein unbemanntes Kampfflugzeug Kizilelma erzielte im November 2025 den ersten Raketenabfang jenseits der Sichtweite durch ein UCAV. EDGE integriert Präzisionswaffen auf importierten Plattformen, was den Wunsch signalisiert, durch Technologietransfer in der Wertschöpfungskette aufzusteigen.
Marktlücken bestehen für Regionalflugzeuge mit 100–150 Sitzen, die für 2.000–3.000 km-Strecken optimiert sind, Hybrid-Elektro-Antrieb für Flugzeuge mit weniger als 100 Sitzen sowie autonome Frachtdrohnen für 500–1.000 km-Missionen. Triebwerkslieferanten wie GE Aerospace, Rolls-Royce plc und Pratt & Whitney können sich durch 100 % SAF-fähige Architekturen differenzieren, während OEMs sich auf Verbundstoff-Flugzeugzellen konzentrieren, um den Kraftstoffverbrauch zu senken. Insgesamt fördert der Nahost-Luftfahrtmarkt ein zweigeteiltes Wettbewerbsfeld: konzentriert bei kommerziellen OEMs, aber zunehmend umkämpft in Verteidigung und aufkommenden Technologien.
Marktführer der Nahost-Luftfahrtbranche
-
The Boeing Company
-
Lockheed Martin Corporation
-
Bombardier Inc.
-
Israel Aerospace Industries Ltd.
-
Airbus SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Luftfahrt im Nahen Osten Unternehmen in diesem Bericht
- Airbus SE
- The Boeing Company
- Embraer S.A.
- Avions de Transport Régional GIE
- General Dynamics Corporation
- Bombardier Inc.
- Dassault Aviation SA
- Textron Inc.
- Leonardo S.p.A.
- Turkish Aerospace Industries Inc.
- Israel Aerospace Industries Ltd.
- EDGE Group PJSC
- Baykar Makine Sanayi ve Ticaret A.S.
- Calidus, LLC
- Pilatus Aircraft Ltd.
- Cirrus Design Corporation
- Lockheed Martin Corporation
Lesen Sie die Analyse der Luftfahrt im Nahen Osten-Unternehmen
Marktchancen und Zukunftsaussichten
Ein wichtiger Ansatzpunkt ist die Lokalisierung großer MRO-Kapazitäten und Triebwerksreparaturen, da die Flotten am Golf wachsen, Lieferverzögerungen die Einsatzdauer der Flugzeuge verlängern und die höhere Auslastung die Intensität der Werkstattbesuche erhöht. Im Mai 2026 begann Emirates mit dem Bau eines Engineering-Komplexes im Wert von 5,1 Milliarden USD in Dubai South. Sanad kündigte zudem ein Repair Center of Excellence für Flugzeugtriebwerke in Al Ain im Wert von 480 Millionen AED (130 Millionen USD) an, was den Vorstoß hin zu regionalen Kapazitäten für schwere Wartung und Triebwerksinstandhaltung für Großraumflugzeuge und Triebwerksfamilien der nächsten Generation untermauert. Zusammen schaffen diese Investitionen Raum für Komponentenreparatur, Prüfstandkapazität, Werkzeuge und lizenzierte Fähigkeiten, die Durchlaufzeiten verkürzen und die Abhängigkeit von außerregionalen Reparaturnetzwerken verringern können.
Chancen bestehen auch bei der betrieblichen Digitalisierung und dem Ausbau der Infrastruktur der nächsten Generation. Die Modernisierung des Flugverkehrsmanagements mithilfe von KI und datengestützten Tools wird vorangetrieben, um die Luftraumkapazität zu erhöhen und Verspätungskosten an großen Drehkreuzen zu senken. Auch die AAM-Infrastrukturplanung wird zunehmend strukturiert, unter anderem durch die Veröffentlichung eines auf den GCC ausgerichteten AAM Concept of Operations durch LYNEports im Juni 2026, um Arbeitsströme zur Vertiport- und Betriebsbereitschaft zu unterstützen. Nachhaltigkeitsbezogene Nachfrage zeigt sich zunehmend in Verträgen, etwa im Mai 2026, als DHL Express einen 10-jährigen Abnahmevertrag über 250.000 Tonnen SAF aus einer geplanten SAF One-Anlage in Bahrain unterzeichnete (Lieferungen ab 2028). Dies schafft einen klareren Weg für Dienstleistungen in der SAF-Lieferkette, Mischlogistik und Book-and-Claim-Angebote für Nutzer aus Luftfahrt und Expresslogistik.
Neueste Industrielle Entwicklungen in Markt für Luftfahrt im Nahen Osten
- Juni 2026: Boeing lieferte die ersten beiden Passagierflugzeuge des Typs 787-9 Dreamliner an Riyadh Air aus. Die Übergabe treibt den Aufbau der saudischen Fluggesellschaft voran und fügt kurzfristig Großraumkapazität mit kraftstoffeffizienten Flugzeugen hinzu, die den Ausbau des Langstreckennetzes und die Drehkreuzanbindung unterstützen können.
- Mai 2026: Emirates begann mit dem Bau eines Engineering-Komplexes im Wert von 5,1 Milliarden USD in Dubai South. Das Projekt erweitert die regionale Kapazität für schwere Wartung und unterstützt schnellere Durchlaufzeiten sowie tiefere interne Fähigkeiten für große kommerzielle Flotten, während Auslastung und Nachrüstaktivitäten zunehmen.
- Juli 2024: Saudi-Arabien bestellte vier zusätzliche Airbus A330 Multi Role Tanker Transport (MRTT)-Flugzeuge für die Royal Saudi Air Force, wobei die Umrüstarbeiten 2026 beginnen sollen. Die Bestellung stärkt die Pipeline der Verteidigungsluftfahrt und unterstützt die Nachfrage nach Instandhaltung und Integration von Missionssystemen neben der Modernisierung der kommerziellen Flotte.
Markt für Luftfahrt im Nahen Osten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Luftfahrt im Nahen Osten als der Wert der Verkäufe von Luftfahrzeugen und luftfahrtbezogenen Technologien in der Region definiert, einschließlich Starrflügler- und Drehflügelplattformen sowie unbemannter Luftfahrtsysteme und Luftfahrzeuge für fortschrittliche Luftmobilität.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind der Ausbau der Flughafeninfrastruktur, Einnahmen aus Flugdienstleistungen sowie Wartungs-, Reparatur- und Überholungsleistungen und sonstige Luftfahrtdienstleistungen, die außerhalb des Verkaufs von Luftfahrzeugen und bordeigener Technologie liegen.
Segmentierungsübersicht
- Nach Typ
- Zivilluftfahrt
- Schmalrumpfflugzeuge
- Großraumflugzeuge
- Regionalflugzeuge
- Militärluftfahrt
- Kampfflugzeuge
- Transportflugzeuge
- Spezialauftragsmissionen
- Hubschrauber
- Allgemeine Luftfahrt
- Geschäftsreiseflugzeuge
- Kommerzielle Hubschrauber
- Unbemannte Luftfahrtsysteme
- Zivil und kommerziell
- Verteidigung und Regierung
- Fortgeschrittene Luftmobilität (AAM)
- eVTOL
- Urbane Luftmobilität (UAM)
- Zivilluftfahrt
- Nach Antriebstechnologie
- Turboprop
- Turbofan
- Kolbenmotor
- Turbowelle
- Turbostrahl
- Hybrid-Elektro
- Elektrisch
- Nach Energiequelle
- Konventioneller Kraftstoff
- SAF-basiert
- Sonstige
- Nach Einbauart
- Linefit
- Retrofit
- Nach Geografie
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Israel
- Kuwait
- Oman
- Übriger Naher Osten
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlich zugänglichen Daten, die Aufschluss darüber geben, wie viel Flugaktivität vorhanden ist, wie sich die Flotten verändern und wie die politische Ausrichtung im Nahen Osten aussieht. Wir haben Quellen wie ICAO- und IATA-Veröffentlichungen, Mitteilungen nationaler Zivilluftfahrtbehörden, Verkehrsstatistiken von Flughafenbetreibern sowie Flotten- und Bestellmeldungen aus Jahresberichten und Investorenpräsentationen von Fluggesellschaften herangezogen.
Um diese Signale in Modelleingaben umzuwandeln, wurden ältere Zeitreihen bereinigt und angeglichen, sodass über die Jahre hinweg einheitliche Definitionen verwendet wurden, und anschließend mit glaubwürdigen Medien- und Verbandsaktualisierungen abgeglichen. Wo verfügbar, wurden Patentdatenbanken ausgewertet, um Verschiebungen bei Antrieb und Energiequellen zu verstehen, und eine Datenbank auf Sendungsebene für Import und Export wurde selektiv genutzt, um Bewegungen von Luftfahrzeugen und wichtigen Teilsystemen nach Ländern zu plausibilisieren. Diese Sekundärforschungsquellen sind lediglich illustrativ, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Abgrenzung des Geltungsbereichs sowie die Preis- und Lieferannahmen zu überprüfen, die Sekundärquellen selten klar offenlegen. Wir haben mit Stakeholdern aus Fluggesellschaften und Leasinggesellschaften, verteidigungsorientierten Käufern sowie Lieferanten entlang der Wertschöpfungskette für Luftfahrzeuge und bordeigene Technologie gesprochen. Die Eingaben wurden über die wichtigsten Nachfragezentren im Nahen Osten hinweg ausgewogen, bevor die endgültigen Eingaben festgelegt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 29 % | CXOs: 15 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 46 % |
Marktgröße und Prognose
Die Marktgröße wurde mithilfe eines Top-down-Ansatzes ermittelt, bei dem Flottenergänzungen, Ersatzzyklen und Lieferpipelines anhand regionsspezifischer Durchschnittspreise und Mixannahmen in Werte umgerechnet und anschließend um den Anteil der im Nahen Osten tatsächlich beschafften Starrflügler, Drehflügler, unbemannten Luftfahrtsysteme und Luftfahrzeuge für fortschrittliche Luftmobilität bereinigt wurden. Die Gesamtwerte wurden durch selektive Bottom-up-Überprüfungen bestätigt, beispielsweise durch Stichprobenpreise für Luftfahrzeugprogramme, Lieferanten- und Kanalprüfungen sowie eine einfache Volumen-mal-Durchschnittspreis-Hochrechnung für eine begrenzte Anzahl von Plattformkategorien.
Zu den wichtigsten Modelleingaben zählten die Kapazitäts- und Verkehrsrichtung der Fluggesellschaften, die aktive Flottengröße und das Altersprofil, feste Auftragsbestände und Lieferpläne, der Beschaffungsrhythmus im Verteidigungsbereich sowie Verschiebungen im Antrieb und Energiequellenmix (einschließlich des Tempos der SAF-basierten Einführung, soweit diese den Nachrüstungs- und Serieneinbauinhalt beeinflusst). Wenn ein Bottom-up-Kontrollpunkt Lücken aufwies, wurden diese mit konservativen Mixannahmen gefüllt und anschließend in Folgegesprächen erneut überprüft, bis sich der Bereich verengte.
Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, da sich der Zeitpunkt von Luftfahrzeuglieferungen und Beschaffungsentscheidungen mit den politischen und Finanzierungsbedingungen verschieben kann. Die Szenariogewichtungen wurden durch den Expertenkonsens zur kurzfristigen Lieferrealisierbarkeit geleitet, mit Sensitivitätsläufen zu Durchschnittspreisverläufen, Plattformmix und Nachrüstungsraten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, beginnend mit Aufschlüsselungen auf Länder- und Typebene, die mit dem regionalen Gesamtwert in Einklang gebracht werden müssen. Große Abweichungen lösten einen zweiten Durchgang der zugrunde liegenden Treiber aus, gefolgt von einer gezielten Nachprüfung mit ausgewählten Gesprächspartnern, wenn Annahmen nicht durch öffentliche Signale gestützt werden konnten.
Vor der Freigabe wird das Modell von einem weiteren Analysten überprüft, um inkonsistente Definitionen, Währungszeitprobleme und Stufenänderungsfehler in Trendlinien zu erkennen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für Luftfahrt im Nahen Osten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Luftfahrt im Nahen Osten stimmen häufig nicht überein, da jede Quelle die Marktgrenze auf ihre eigene Weise zieht und dann unterschiedliche Zeitpunkt- und Preisannahmen verwendet. Unterschiede zeigen sich in der Regel darin, was als Luftfahrtwert gezählt wird, wie angrenzende Dienstleistungen behandelt werden und welches Jahr für die Währungs- und Inflationsanpassung herangezogen wird.
Durch die Verfolgung von Lieferpipelines, dem Zeitpunkt des Flottenersatzes und dem Plattformmix auf Länderebene hält Mordor Intelligence die Schätzung an den Verkäufen von Luftfahrzeugen und bordeigener Technologie fest, während einige Quellen Flughafen- oder Fluggesellschaftsdienstleistungswerte einbeziehen oder eine breitere Definition von Luftfahrtdienstleistungen verwenden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 28,64 Milliarden USD (2025) | |
| Regionaler Berater A | 23,70 Milliarden USD (2025) | Verwendet einen engeren Nachfrageaufbau, der Verteidigungs- und aufkommende Segmente wie unbemannte Luftfahrtsysteme und Luftfahrzeuge für fortschrittliche Luftmobilität untererfassen kann, und wendet möglicherweise konservativere Annahmen zur Lieferrealisierung für das Jahr an. |
| Branchenpublikation B | 26,73 Milliarden USD (2025) | Folgt häufig einem breiteren Luftfahrtrahmen, der Werte zwischen Luftfahrzeugverkäufen und Dienstleistungen verschieben kann, und kann bei der Durchschnittspreisprogressionierung und dem für die Umrechnung verwendeten Basisjahr-Währungszeitpunkt abweichen. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch Abgrenzungen des Geltungsbereichs sowie dadurch, wie Lieferzeitpunkt und Durchschnittspreise in das Basisjahr übertragen werden. Unser Ansatz bleibt reproduzierbar, da jeder Gesamtwert auf klare Volumentreiber, Mixannahmen und eine kleine Anzahl von Validierungsprüfungen zurückgeführt werden kann, die praktisch erneut durchgeführt werden können, sobald neue Daten verfügbar sind.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nahost-Luftfahrtmarkt im Jahr 2026?
Der Nahost-Luftfahrtmarkt beläuft sich im Jahr 2026 auf USD 30,07 Milliarden und wird bis 2031 voraussichtlich USD 37,93 Milliarden erreichen, was einer CAGR von 4,75 % entspricht.
Welches Segment expandiert am schnellsten am nahöstlichen Luftfahrthimmel?
Fortgeschrittene Luftmobilität (AAM) weist bis 2031 die höchste CAGR von 8,45 % auf, da Saudi-Arabien autonome Lufttaxis skaliert.
Welchen Anteil am regionalen Umsatz hält konventioneller Düsentreibstoff noch?
Konventioneller Kraftstoff macht 81,55 % des Energiequellenmix 2025 aus, trotz der Fortschritte von SAF.
Warum gewinnen Hybrid-Elektro-Nachrüstungen an Aufmerksamkeit?
Hybrid-Elektro bietet 10–12 % Kraftstoffeinsparungen und unterstützt die CORSIA-Compliance, während es gleichzeitig Lieferverzögerungen bei neuen Flugzeugen abmildert.
Welches Land ist der am schnellsten wachsende Luftfahrtmarkt in der Region?
Katar wird voraussichtlich bis 2031 eine CAGR von 6,74 % verzeichnen, angetrieben durch die Erweiterung des Hamad International und eine Bestellpipeline von 188 Großraumflugzeugen.