
Pulverbeschichtungen Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 13.59 Milliarden US-Dollar |
| Marktgröße (2031) | 17.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Pulverbeschichtungen Marktanalyse von Mordor Intelligence
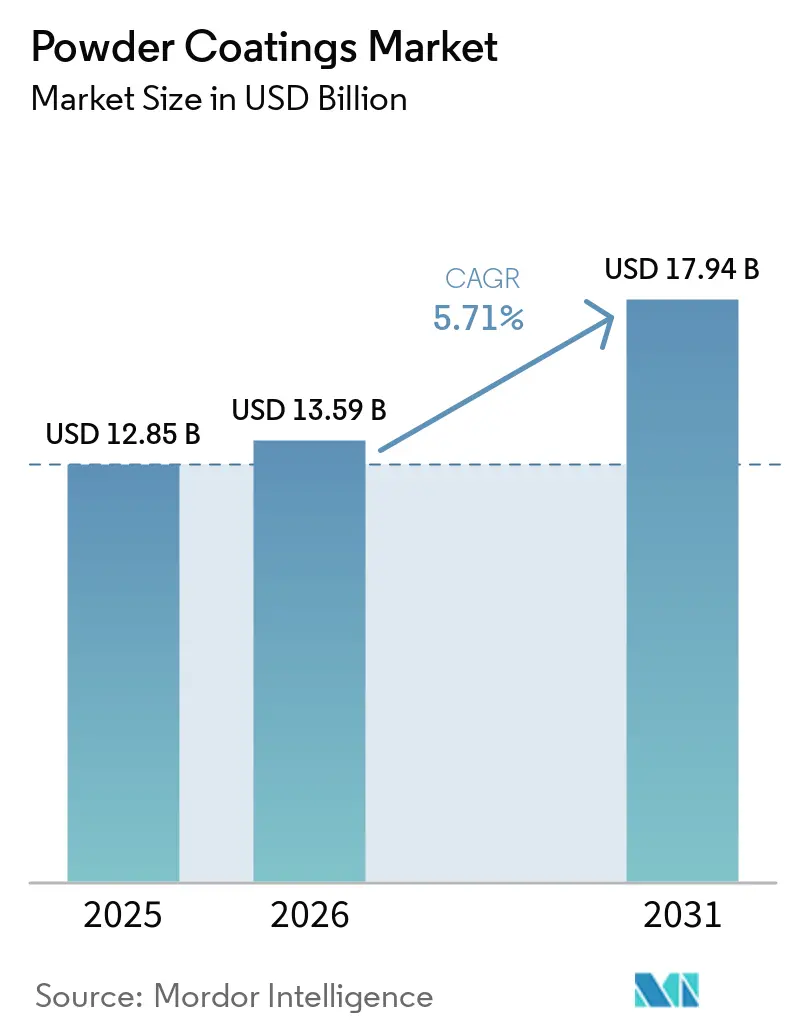
Die Marktgröße für Pulverbeschichtungen wird voraussichtlich von 12,85 Milliarden USD im Jahr 2025 und 13,59 Milliarden USD im Jahr 2026 auf 17,94 Milliarden USD bis 2031 wachsen und dabei zwischen 2026 und 2031 eine CAGR von 5,71 % verzeichnen. Der Schwung resultiert aus regulatorischen Rückenwinden, die die Kostenlücke gegenüber flüssigen Beschichtungen verringern, einer robusten Haushaltsgeräteproduktion in Südostasien sowie dem erweiterten Einsatz von mitteldichten Faserplatten (MDF), der durch Niedertemperaturchemien ermöglicht wird. Polyesterformulierungen bleiben das Arbeitspferd für Außenbeständigkeit, während Thermoplastqualitäten Nischen erschließen, in denen Recyclingfähigkeit an erster Stelle steht. Kapazitätserweiterungen in Vietnam, China und den Vereinigten Staaten verdeutlichen eine Branchenverlagerung hin zu regionalen Zentren, die Lieferzeiten verkürzen und eingebettete Emissionen reduzieren. Rohstoffpreisinflation und Herausforderungen bei der Dünnschichtapplikation dämpfen das Wachstum, haben jedoch die Kapitalausgaben für neue automatisierte Spritzlinien nicht zum Erliegen gebracht.
Wichtigste Erkenntnisse des Berichts
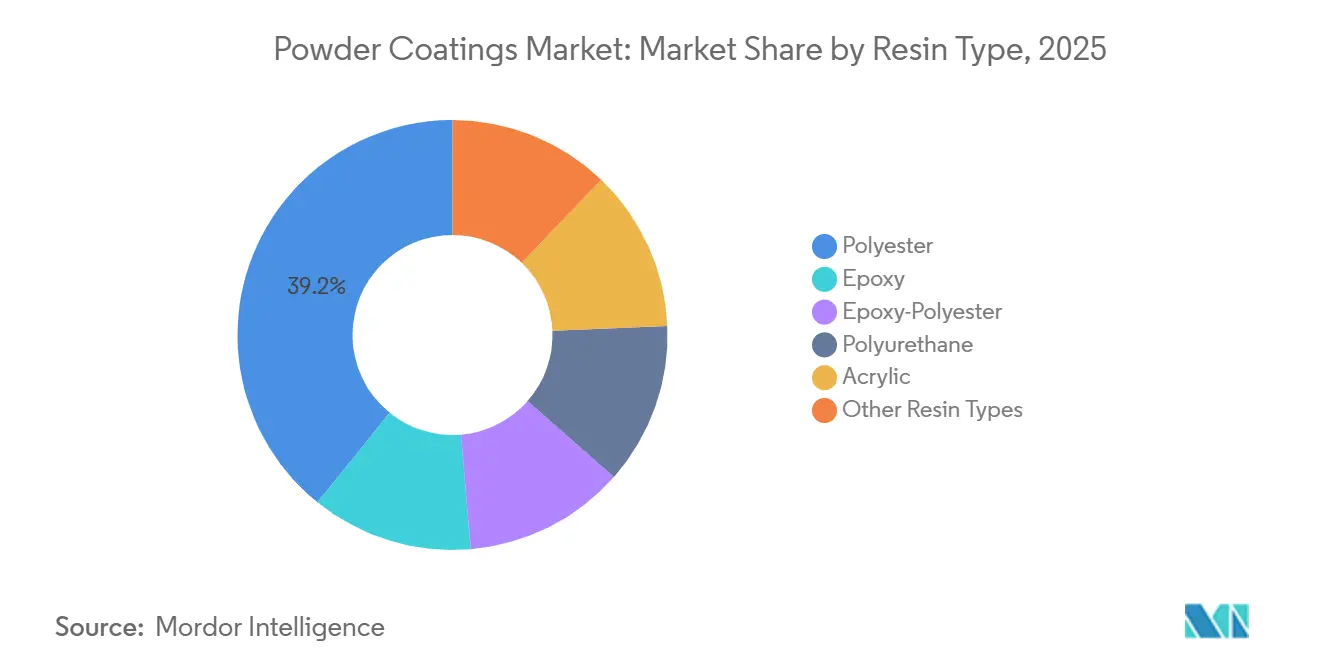
- Nach Harztyp führte Polyester mit einem Marktanteil von 39,18 % am Pulverbeschichtungen Markt im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 6,29 % wachsen.
- Nach Beschichtungstyp erzielten duroplastische Chemien im Jahr 2025 einen Umsatzanteil von 91,05 %, während thermoplastische Qualitäten bis 2031 mit einer CAGR von 6,17 % wachsen.
- Nach Endverbrauchsbranche hielt das Industriesegment im Jahr 2025 einen Nachfrageanteil von 44,46 % und verzeichnet mit einer CAGR von 6,42 % bis 2031 das stärkste Wachstum.
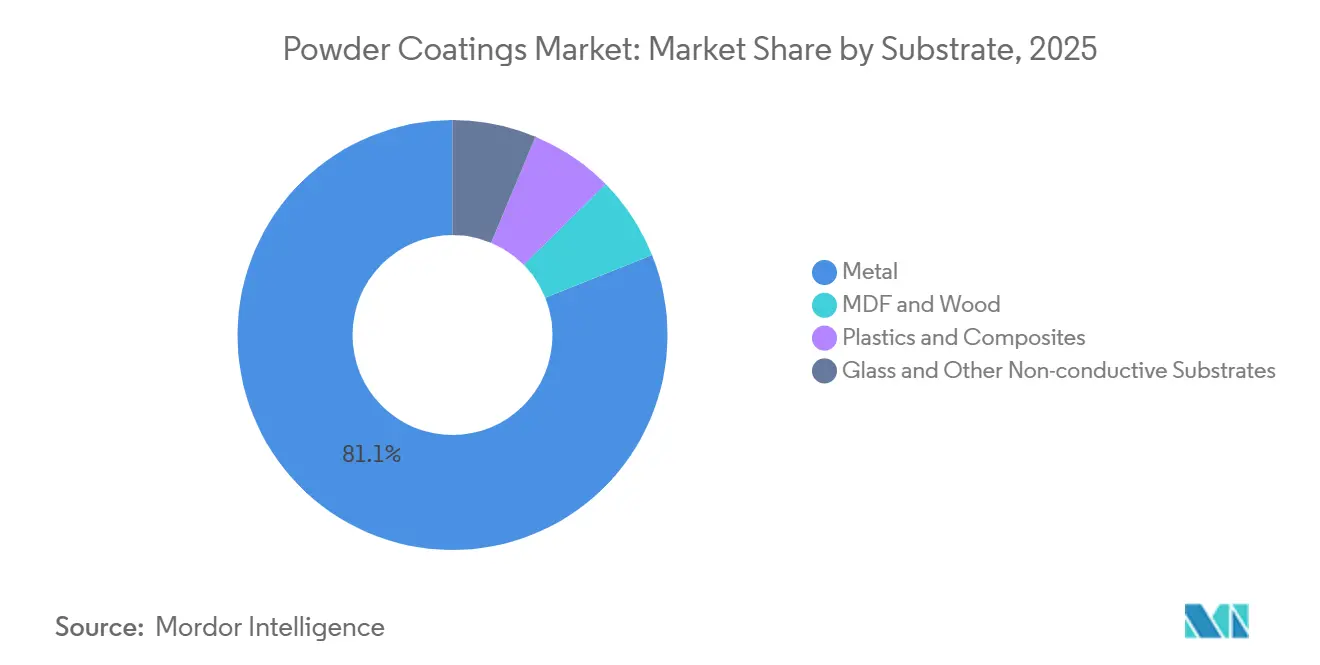
- Nach Substrat entfiel im Jahr 2025 ein Volumenanteil von 81,08 % auf Metall, während MDF und Holz mit einer CAGR von 6,16 % bis 2031 vorauseilen.
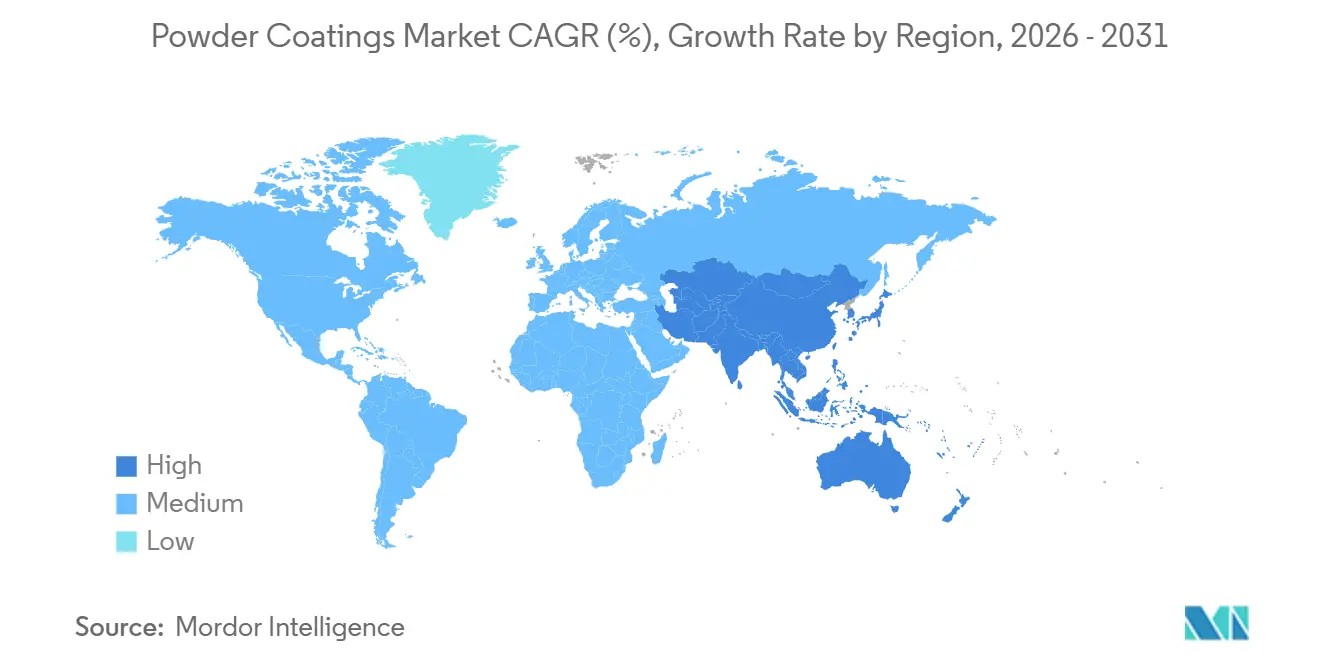
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 55,65 % und verfolgt über den Prognosezeitraum eine CAGR von 5,91 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge VOC- und CO₂-Bepreisungsvorschriften beschleunigen lösemittelfreie Beschichtungen | +1.4% | Europa, Nordamerika, China | Mittelfristig (2–4 Jahre) |
| Niedertemperaturchemien erschließen MDF und wärmeempfindliche Substrate | +0.9% | Global, mit früher Einführung in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| ASEAN-Haushaltsgeräteausbau durch ausländische Direktinvestitionen angetrieben | +1.2% | ASEAN-Kernregion (Vietnam, Thailand, Indonesien), Ausstrahlungseffekte auf Indien | Kurzfristig (≤ 2 Jahre) |
| Rückverlagerung von Automobil-OEM-Linien | +0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| GCC-Gigaprojekte fördern die Nachfrage nach Architekturaluminium | +0.6% | Naher Osten (Saudi-Arabien, VAE), Ausstrahlungseffekte auf Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge VOC- und CO₂-Bepreisungsvorschriften beschleunigen lösemittelfreie Beschichtungen
Vorschriften begünstigen zunehmend Pulverlinien gegenüber Flüssigkabinen, was zu einer Senkung der Gesamtbetriebskosten führt. Im Dezember 2024 legte die US-amerikanische Umweltschutzbehörde (EPA) einen VOC-Gehaltsobergrenzwert von 350 g/L fest. Dieser Schritt hat Verarbeiter dazu veranlasst, die Kosten für Abgasreinigungsanlagen gegen die Option der Installation von Pulverkabinen abzuwägen. In Europa wird der CO₂-Grenzausgleichsmechanismus, der im Januar 2026 in Kraft treten soll, den EU-ETS-CO₂-Preis auf importierte Metallwaren anwenden. Dies hat Exporteure in der Türkei und Indien dazu veranlasst, auf Pulverlösungen umzuschwenken, um Zölle zu umgehen. In China decken Provinzsubventionen in Jiangsu und Guangdong einen Teil der Pulverausrüstungskosten. Diese Initiative steht im Einklang mit Chinas 10-%-VOC-Reduktionsziel im Rahmen seines 14. Fünfjahresplans. Dank dieser konzertierten Bemühungen wurde die Amortisationszeit für mittelgroße Pulveranlagen erheblich verkürzt. Darüber hinaus setzen OEMs auf lösemittelfreie Beschichtungen, um ihre unternehmerischen Netto-Null-Verpflichtungen zu stärken und die Einführung von Pulverbeschichtungen in der Möbel-, Haushaltsgeräte- und Transportbranche voranzutreiben.
Niedertemperaturchemien erschließen MDF und wärmeempfindliche Substrate
Neue Formulierungen härten nun bei Temperaturen zwischen 110 °C und 130 °C aus, was ihre Anwendung als Pulverbeschichtung bei niedriger Temperatur auf Holzwerkstoffen und ausgewählten Kunststoffen ermöglicht, ohne Substratverformungen zu verursachen. BASFs Ultradur High Speed Polyester erreicht bei 130 °C eine vollständige Vernetzung und haftet gemäß ISO 2409 auf MDF ohne den Einsatz von Grundierungen[1]BASF, "Ultradur High Speed Powder Coating Launch," basf.com. Ebenso funktioniert Axaltas AquaEC-System auf Polypropylen-Stoßfängern bei 110 °C und besteht erfolgreich die ASTM D3359-Klebebandtests[2]Axalta Coating Systems, "AquaEC Low-Bake Technology," axalta.com. Möbelhersteller passen sich schnell an: IKEA setzte die Niedrigtemperatur-Pulverbeschichtung bei seinen Schrankrahmen ein und hob dabei Energieeinsparungen hervor sowie die Lösung von Quellproblemen, die bei wasserbasierenden Flüssiglacken typisch sind. Obwohl die Harzkosten höher sind als bei Standard-Polyestern, sprechen die erheblichen Energie- und Arbeitseinsparungen klar für das langfristige Wachstumspotenzial dieser Technologie bei Dekorpaneelen, Büromöbeln und Fahrzeuginnenräumen.
ASEAN-Haushaltsgeräteausbau durch ausländische Direktinvestitionen angetrieben
In den Jahren 2024–2025 zogen Vietnam und Thailand erhebliche Investitionen in den Haushaltsgeräte- und Elektroniksektor an. Dieser Aufschwung hat einen dedizierten Markt für Pulverbeschichtungen entstehen lassen, der speziell auf Kühlschrank- und Waschmaschinengehäuse zugeschnitten ist. Insbesondere Erweiterungen durch Branchenriesen wie Samsung, LG und Haier haben dieses Wachstum vorangetrieben. Diese Unternehmen profitieren von einem Beschichtungskostenvorteil durch Pulverbeschichtungen, insbesondere wenn man die Abfallentsorgung und Lösemittelrückgewinnung berücksichtigt. In Indonesien wird der Drang nach Energieeffizienz durch die obligatorische SNI-8000-Kennzeichnung unterstrichen. Diese Vorschrift hat die Attraktivität von Pulverbeschichtungen erhöht, da ihre gleichmäßigen Dünnschichten die Wärmedämmung in Kühlschrankauskleidungen erheblich verbessern. Während die regionale Kapazität versucht, Schritt zu halten, bleiben Herausforderungen bestehen. PPGs neues Werk in Binh Duong, das im April 2025 eingeweiht wurde, kämpft in Spitzensaisons mit langen Lieferzeiten.
Rückverlagerung von Automobil-OEM-Linien
Nordamerikanische und europäische Automobilhersteller lokalisieren ihre Elektrofahrzeug (EV)-Plattformen zunehmend, wobei die Pulvertechnologie eine zentrale Rolle in ihren erneuerten Lackierwerken spielt. General Motors rüstet im Rahmen einer bedeutenden, im August 2024 angekündigten Investition drei US-Werke um, um pulverbeschichtete Batteriegehäuse und Hilfsrahmen zu integrieren. Fords Werk in Oakville, das Ende 2025 mit der EV-Produktion begann, übernahm eine Zweischicht-Pulversequenz. Diese Innovation ersetzt das traditionelle wasserintensive Elektrotauchlackierverfahren und trägt zur Wassereinsparung bei. Auf der anderen Seite des Atlantiks hat Volkswagen einen erheblichen Teil seiner Emder Unterbodenbearbeitung auf Pulver umgestellt. Dieser Schritt steht nicht nur im Einklang mit den verschärften VOC-Grenzwerten der Industrieemissionsrichtlinie, sondern unterstreicht auch das Engagement der Branche für Nachhaltigkeit. Die Einführung kürzerer Aushärtezyklen und reduzierter Einbrenntemperaturen unterstreicht die zentrale Rolle von Pulver bei der Modernisierung von Automobillackierlinien und steht im Einklang mit übergeordneten Lean-Manufacturing-Zielen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grenzen der Dünnschichtapplikation (unter 25 µm) | -0.7% | Global, am stärksten bei Automobil-Class-A-Oberflächen | Mittelfristig (2–4 Jahre) |
| UV-härtende Pulver noch geometriebeschränkt | -0.5% | Global, insbesondere bei komplexen Automobil- und Industrieteilen | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Polyester-/Epoxid-Rohstoffen | -1.1% | Global, mit höchster Auswirkung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Grenzen der Dünnschichtapplikation unter 25 Mikrometer
Partikelgrößenbeschränkungen behindern die Herstellung gleichmäßiger Schichten und verhindern den Einsatz von Pulver bei hochwertigen Außenkarosseriepaneelen und Gehäusen von Unterhaltungselektronik. Pulver haben Probleme mit der Fluidisierung und der elektrostatischen Aufladung, was zu höheren Ausschussraten bei Automobilprüfungen im Vergleich zu flüssigen Gegenstücken führt. Sherwin-Williams' Harzverbesserung im Jahr 2025 hat die realisierbare Schichtdicke weiter reduziert, bleibt jedoch noch hinter den von Automobilherstellern gesetzten Zielen zurück. Bis Fortschritte bei der Dünnschichtabscheidung erzielt werden, werden flüssige Decklacke weiterhin bei Class-A-Oberflächen dominieren und den Einsatz von Pulver in Kategorien einschränken, in denen das Erscheinungsbild an erster Stelle steht.
UV-härtende Pulver noch geometriebeschränkt
Während schnell härtende UV-Pulver den Durchsatz steigern, haben sie Schwierigkeiten mit abgeschatteten Vertiefungen, in denen Licht die Fotoinitiatoren nicht gleichmäßig aktivieren kann. IGPs Technologie wird hauptsächlich für flache oder leicht gekrümmte Bauteile wie Innenverkleidungen und Regale eingesetzt. Komplexe Automobilrahmen, Kühlkörper und Gitterstrukturen sind jedoch noch nicht kompatibel, was das Volumenpotenzial für das nächste Jahrzehnt begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Polyesterdominanz verankert durch AußenbeständigkeitPolyesterharze generierten im Jahr 2025 39,18 % des Marktanteils der Pulverbeschichtungen für Harze und verzeichnen bis 2031 einen CAGR von 6,29 %, was deutlich vor Epoxid- und Acrylharzen liegt. Insbesondere Polyester-TGIC-Systeme erfüllen durchgängig die AAMA-2605-Witterungsbeständigkeitsstandards und widerstehen einem Jahrzehnt floridianischer Sonneneinstrahlung ohne nennenswerte Kreidebildung.
Architektonische Aluminiumstrangpressprofile, Landmaschinen und Gartenmöbel – allesamt mit hohen Anforderungen an UV-Stabilität bei wettbewerbsfähigen Preisen – treiben die stärkste Nachfrage an. Während Epoxidharze für ihren Korrosionsschutz geschätzt werden, ist ihr Einsatz aufgrund ihrer Neigung zur Verfärbung unter Sonnenlicht weitgehend auf Geräteinnenbereiche und Fahrzeugunterböden beschränkt. Epoxid-Polyester-Hybride dienen als Mittelweg für Metallmöbel im Innenbereich und HLK-Schränke, wo eine ausgewogene Leistung ausreichend ist. Nischenprodukte auf Polyurethanbasis für Öl- und Gaspipelines bieten eine Abriebfestigkeit, die einen Preisaufschlag rechtfertigt. Acrylpulver, die zwar den Glanz für Zierräder erhalten, können in Oberflächenveredelungsanwendungen durch Polierpulver ergänzt werden, sehen sich jedoch Kostenbeschränkungen gegenüber. Mit dem Aufstieg von Offshore-Windkraft- und Solaranlagen werden Doppelschicht-Epoxidgrundierungen mit aufgesetzten Polyestersystemen, die der ISO 12944 C5-M entsprechen, in anspruchsvollen Meeresumgebungen zunehmend bevorzugt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Beschichtungstyp:
Duroplastische Plattformen sichern Marktanteil durch VernetzungsdichteDuroplastische Qualitäten dominierten im Jahr 2025 mit einem Umsatzanteil von 91,05 %, und obwohl ihr Wachstum hinter Thermoplasten zurückbleibt, wird der absolute Volumenvorteil bestehen bleiben. Überlegene Lösemittel- und Abriebfestigkeit durch irreversible kovalente Bindung eignet sich für Fahrgestelle, Batteriewannen und Weißwarengehäuse, die Reinigungs- und Salzbelastungen standhalten müssen. Die Marktgröße für thermoplastische Pulverbeschichtungen ist kleiner, wächst jedoch mit einer CAGR von 6,17 %, da Elektronik und Fahrzeuginnenräume Recyclingziele verfolgen, die im EU-Aktionsplan für die Kreislaufwirtschaft festgelegt sind.
BASFs Relest-Versuche zeigen, dass Polyolefin-Thermoplaste neu gemahlen und erneut aufgetragen werden können. Diese Thermoplaste hinken jedoch in Härte und chemischer Beständigkeit hinterher, was ihre Anwendungen auf wenig beanspruchte Szenarien beschränkt. Der Schritt von BASF und Covestro, ihre Portfolios um biobasierte Polyester zu erweitern, deutet auf eine Zukunft hin, in der Leistung auf Nachhaltigkeit trifft. Dieser Wandel könnte zu einer erheblichen Marktanteilsverschiebung führen, insbesondere sobald Kostenparität erreicht ist.
Nach Endverbrauchsbranche:
Industriesegment verzeichnet durch Diversifizierung das stärkste WachstumIndustriemaschinen absorbierten im Jahr 2025 44,46 % der Nachfrage, und ihre CAGR von 6,42 % bis 2031 übertrifft andere Branchen, da Pulver in Baumaschinen, Materialhandhabungssysteme und landwirtschaftliche Geräte vordringt. Die Umstellung von Caterpillar und John Deere auf Einschicht-Epoxidsysteme verdeutlicht Haltbarkeitsgewinne, die Garantieansprüche und Feldausfälle reduzieren.
Die Architektur folgt dicht dahinter, angeführt von Hochhausfassaden im Nahen Osten und Sanierungsprojekten in Europa, die AAMA-konforme Beschichtungen anstreben. Die Automobilanwendung beschleunigt sich bei EV-Unterböden und Batteriegehäusen, während Außenpaneele noch überwiegend Flüssigbeschichtungen verwenden. Haushaltsgeräte- und Möbelhersteller setzen weiterhin auf Pulver, um VOC-freie Mandate zu erfüllen und die Aushärteenergie zu reduzieren. Die Diversifizierung über diese Sektoren hinweg schützt Lieferanten vor zyklischen Schwankungen in einem einzelnen Markt.
Nach Substrat:
Metalldominanz hält an, während MDF an Bedeutung gewinntMetall blieb im Jahr 2025 mit einem Volumenanteil von 81,08 % das Arbeitspferd, gestützt durch die leitfähige Natur von Stahl und Aluminium, die die elektrostatische Abscheidung erleichtert. Der Marktanteil für Pulverbeschichtungen bei MDF und Holz steigt jedoch schnell auf einem CAGR-Pfad von 6,16 %, ermöglicht durch Chemien, die bei oder unter 120 °C aushärten. Tiger Coatings' Niedertemperatur-Polyester liefert nun Klasse-1-Möbeloberflächen gemäß EN 12720 ohne Grundierung und eliminiert damit Schritte und Emissionen im Vergleich zu Lösemittelbeizen.
Kunststoffe und Verbundwerkstoffe bleiben experimentell, eingeschränkt durch den Bedarf an leitfähigen Grundierungen oder Flammenbehandlung, doch OEM-Initiativen im Bereich Kreislaufdesign könnten Versuche beschleunigen. Glas und andere nichtleitende Substrate sind vernachlässigbar und auf Dekortrennwände und Spezialbeleuchtung beschränkt, wo Pulver einzigartige Texturen bietet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Pulverbeschichtungsmarkt
Asien-Pazifik dominierte im Jahr 2025 mit einem Anteil von 55,65 % den Pulverbeschichtungsmarkt und verzeichnet bis 2031 eine CAGR von 5,91 %. Vietnamesische Haushaltsgeräteexporte erforderten einen erheblichen jährlichen Pulverbedarf für Weißwarengehäuse. Die Automobilproduktion in Thailand setzte auf Pulverbeschichtungen für Unterböden und ermöglichte OEMs die Einhaltung der Emissionsnormen der Phase 4. Um bis 2025 eine höhere Marktdurchdringung im Möbel- und Haushaltsgerätebereich zu erreichen, fördert China dieses Ziel durch Subventionen für Pulverbeschichtungsanlagen in Jiangsu und Guangdong. Unterdessen treibt Indiens Ambition, die Fahrzeugproduktion zu steigern, den Ausbau inländischer Pulverbeschichtungskapazitäten voran, insbesondere in der Nähe von Pune und Chennai.
Nordamerika Pulverbeschichtungsmarkt
Nordamerika profitiert von rückgesiedelten Elektrofahrzeuglinien und den Ursprungsregeln des USMCA. GM, Ford und Stellantis investierten erheblich in ihre Werke in den USA und Kanada, mit einem Schwerpunkt auf dem Einsatz von Pulverbeschichtungen für Batteriegehäuse und Rahmen. Mexikos Einsatz von Pulverbeschichtungen stieg deutlich an, während kanadische Strangpressbetriebe Pulverbeschichtungen für Vorhangfassaden nutzten und dabei die Einhaltung der AAMA-2605-Normen sicherstellten.
Europa Pulverbeschichtungsmarkt
Die Industrieemissionsrichtlinie beeinflusst den europäischen Pulverbeschichtungsmarkt maßgeblich und schreibt die Förderung einer Kreislaufwirtschaft vor. Um die CAFE-Ziele zu erfüllen, setzten deutsche Automobilhersteller auf Pulverbeschichtungen für Batteriewannen. Französische Bauunternehmen, die die CO₂-armen RE2020-Vorschriften einhalten, verwendeten Pulverbeschichtungen für den Großteil ihrer Aluminiumrahmen. Das britische Umweltgesetz von 2021 drängt Haushaltsgerätehersteller zu VOC-freien Beschichtungen. In Italien erreichten Möbelproduzenten in der Lombardei einen bedeutenden Meilenstein, indem sie den Lösungsmitteleinsatz durch den Wechsel zu Pulverbeschichtungen reduzierten.
MEA und Südamerika Pulverbeschichtungsmarkt
Obwohl kleiner in ihrem Umfang, verzeichnen Südamerika und die Region Naher Osten-Afrika ein rasantes Wachstum im Pulverbeschichtungsmarkt. Brasilien steigerte den Einsatz von Pulverbeschichtungen bei Nutzfahrzeugen, angetrieben durch Steueranreize zur Förderung emissionsarmer Fertigung. Dank Saudi-Arabiens ambitionierter Gigaprojekte stiegen die Importe erheblich an. In den Vereinigten Arabischen Emiraten schrieben Vorschriften für nachhaltiges Bauen den Einsatz von Pulverbeschichtungen für den Großteil der Vorhangfassaden vor. Südafrikas Automobilwerke, die vorwiegend auf den Export ausgerichtet sind, stellen auf Pulverbeschichtungen um, um den Euro-6-äquivalenten Normen zu entsprechen.

Wertschöpfungskettenanalyse
Die Wertschöpfung bei Pulverbeschichtungen beginnt vorgelagert mit petrochemisch gewonnenen Monomeren und Additiven, die zur Herstellung von Epoxid-, Polyester-, Acryl- und Polyurethanharzen sowie Pigmenten, Füllstoffen und Härtern verwendet werden. Formulierer compoundieren und produzieren Pulver durch Wiegen und Vormischen, Schmelzextrusion (typischerweise bei etwa 90–120 °C), Kühlen und Brechen, Mikronisieren auf etwa 30–80 Mikrometer, Sieben und Verpacken. Die Qualitätskontrolle legt typischerweise Wert auf Partikelgrößenverteilung, Fließverhalten und Aushärteverhalten, während die Rohstoffvolatilität in Polyester- und Epoxidketten ein Kostenrisiko darstellt. Niedertemperatur- und Spezialchemien erhöhen zudem die Anforderungen an die Rohstoffqualifizierung.
Nachgelagert werden Pulver über regionale Netzwerke an OEM-Beschichter und Lohnbeschichtungsbetriebe verteilt, die automatisierte Spritzlinien, Rückgewinnungssysteme und Aushärteöfen betreiben. Applikationsausrüstungslieferanten und Systemintegratoren beeinflussen die Linienleistung und den Transferwirkungsgrad, was sich auf Umrüstungskosten und Durchsatz auswirkt. Logistik- und Bestandsplanung ist zunehmend mit der Reduzierung von Lieferzeiten für Sonderfarben und der Just-in-time-Versorgung von Haushaltsgeräte-, Automobil-, Architekturaluminium-, Möbel- und allgemeinen Industrielinien verknüpft, was mit der Verlagerung hin zu regionalen Zentren in Asien-Pazifik und Nordamerika übereinstimmt. Prozess- und Energieinnovationen finden ebenfalls Eingang in die Wertschöpfungskette, darunter das im März 2026 gestartete Pilotprojekt von PPG, IPG Photonics und Whirlpool in Strongsville, Ohio, das laserbasiertes Aushärten in Beschichtungsvorgänge integriert, um den Energieverbrauch zu senken und die Durchsatzwirtschaftlichkeit zu verbessern.
Wettbewerbslandschaft
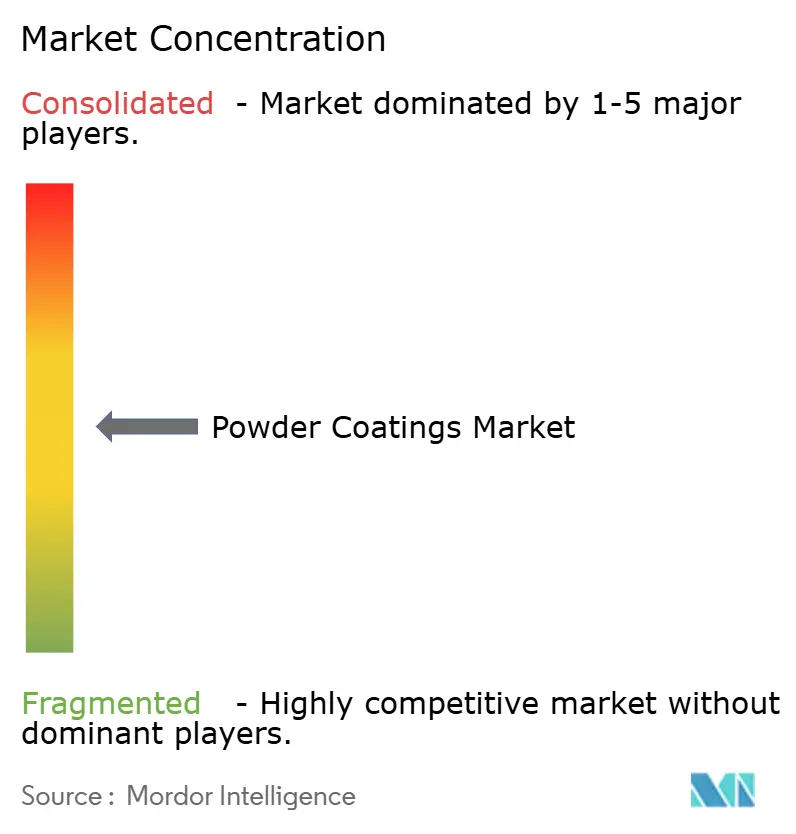
Der Pulverbeschichtungen Markt ist mäßig fragmentiert. Akzo Nobels Übernahme von Huaruns Pulversparte hat seine Reichweite in Chinas Haushaltsgeräte- und Möbelsektor ausgeweitet. PPGs Werk in Vietnam, strategisch günstig neben OEM-Clustern gelegen, hat die Lieferzeiten für Sonderfarben erfolgreich verkürzt. Um sich abzuheben, setzen Spezialanbieter auf innovative Technologien: IGPs UV-härtende Pulver bieten nun eine schnelle Aushärtezeit für flache Teile. Unterdessen hat Sherwin-Williams ein Patent für leitfähige Grundierungen erhalten, das die Pulverapplikation auf Polypropylen-Stoßfängern ermöglicht. Dieser Durchbruch könnte den Weg für bedeutende neue Anwendungen ebnen.
Führende Unternehmen im Pulverbeschichtungen Markt
-
Akzo Nobel N.V.
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
-
Axalta Coating Systems, LLC
-
Jotun
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pulverbeschichtungen Markt
- Advanced Powder Coatings
- Akzo Nobel N.V.
- Asian Paints PPG Pvt. Ltd.
- Axalta Coating Systems, LLC
- BASF
- Berger Paints India
- Cardinal
- Hempel A/S
- IFS Coatings
- IGP Pulvertechnik AG
- Jotun
- Kansai Paint Co.,Ltd.
- NATIONAL PAINTS FACTORIES CO. LTD.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc. (TCI Powder Coatings)
- SAK Coat
- ST POWDER COATINGS S.P.A.
- Teknos Group
- The Sherwin-Williams Company
- TIGER Coatings GmbH & Co. KG

Marktchancen und Zukunftsausblick
Niedertemperatur-Aushärtesysteme (etwa 110–130 °C) schaffen inkrementelle Nachfrage über Metall hinaus, indem sie die Beschichtung von MDF und anderen wärmeempfindlichen Substraten bei Möbeln und Innenkomponenten ermöglichen. Dies steht im Einklang mit OEM-Bemühungen, Lösemittel zu reduzieren und Prozessschritte zu komprimieren, und unterstützt spezifische kommerzielle Anwendungsfälle, die bereits im Markt sichtbar sind, darunter die Leistung von BASF-Niedertemperatur-Polyester auf MDF (ausgerichtet an ISO-2409-Haftvorgaben) und die Einführung in der Möbelproduktion. In der Praxis bietet dies einen Weg für Pulver, flüssige Beschichtungen dort zu ersetzen, wo Energie- und Emissionsbeschränkungen am akutesten sind.
Eine zweite Chance konzentriert sich auf nachhaltigkeitsgetriebene Produktdifferenzierung, mit einer Verlagerung von Marketingaussagen hin zu verifizierbarer Dokumentation und kohlenstoffärmeren Formulierungen. Sherwin-Williams' Veröffentlichung einer Umweltproduktdeklaration für POWDURA ECO TGIC-Free (November 2025) und AkzoNobels Einführung biobasierter Harze in seiner Interpon-D-Architekturpulverkollektion an europäischen Standorten (März 2026) zeigen, wie Lieferanten Umweltproduktdeklarationen und Massenbilanz-Inputs nutzen, um Beschaffungsanforderungen in Architektur- und Industrielieferketten zu erfüllen. Auf der Prozessseite unterstützen Technologien, die die Aushärteenergie und Einbrennschritte reduzieren, Linienumrüstungen und Nachrüstungen, verstärkt durch das Pilotprojekt von PPG, IPG Photonics und Whirlpool im März 2026 für laserbasiertes Pulveraushärten und Sherwin-Williams Industrial, das im Juni 2026 OneCure einführte, um Grundierung und Decklack in einem einzigen Einbrennzyklus zu kombinieren. Diese Änderungen zielen auf Kosten-, Flächen- und Produktivitätsbeschränkungen ab, die die Einführung von Pulver typischerweise verlangsamen.
Recent Industry Developments in Pulverbeschichtungen Markt
- Juni 2026: Sherwin-Williams Industrial führte das OneCure-Pulverbeschichtungssystem ein, einen Nass-in-Nass-Ansatz, der Grundierung und Decklack aufträgt und in einem einzigen Einbrennzyklus aushärtet. Die Plattform zielt auf kürzere Zykluszeiten und geringeren Ofenenergieverbrauch ab und schafft gleichzeitig Linienkapazität für Industriebeschichter mit hoher Variantenvielfalt. Durch die Reduzierung der Anzahl thermischer Schritte beseitigt sie auch eine häufige Hürde beim Wechsel von Flüssigsystemen auf durchsatzbeschränkten Linien.
- März 2026: PPG kooperierte mit IPG Photonics und Whirlpool, um die Kommerzialisierung des laserbasierten Pulveraushärtens zu beschleunigen, und installierte eine Pilotbeschichtungslinie in Strongsville, Ohio. Das Pilotprojekt konzentriert sich auf das PhotoniCURE-Laseraushärtesystem, um den Beschichtungsenergieverbrauch und die Betriebskosten im Vergleich zu herkömmlichen Öfen zu senken. Die Zusammenarbeit bringt einen Haushaltsgeräte-OEM in die Prozessinnovation ein, was die Qualifizierung beschleunigen und die Einführung ausweiten kann, wenn sich die Produktionskennzahlen auf andere Hochvolumen-Beschichtungslinien übertragen lassen.
- März 2024: AkzoNobel kündigte eine Investition von über 28 Millionen EUR an, um die Pulverbeschichtungskapazität an vier nordamerikanischen Standorten – Reading, PA; Warsaw, IN; Nashville, TN; und Monterrey, Mexiko – aufzurüsten und zu erweitern. Das Mehrstandortprogramm stärkt die regionale Versorgungsresilienz und das Serviceniveau für die Automobil-, Architektur- und allgemeine Industrienachfrage. Es unterstützt auch kürzere Lieferzeiten für lokale OEM-Cluster und steht im Einklang mit der übergeordneten Verlagerung hin zu regionalen Fertigungszentren.


Pulverbeschichtungen Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Pulverbeschichtungsmaterialien, die als Trockenpulver verkauft, (meist durch elektrostatisches Sprühen) aufgetragen und anschließend ausgehärtet werden, um eine schützende und dekorative Oberfläche auf dem Zielsubstrat zu bilden.
Ausschlüsse: Flüssiglacke, Applikationsgeräte sowie reine Dienstleistungserlöse wie Lohn- oder Auftragsbeschichtungen sind nicht enthalten.
Segmentierungsübersicht
-
Nach Harztyp
- Epoxid
- Polyester
- Epoxid-Polyester
- Polyurethan
- Acryl
- Andere Harztypen (Polyvinylchlorid, Polyolefine)
-
Nach Beschichtungstyp
- Duroplastische Pulverbeschichtungen
- Thermoplastische Pulverbeschichtungen
-
Nach Endverbrauchsbranche
- Architektur und Dekor
- Automobil
- Industrie
- Sonstige (Möbel, Haushaltsgeräte usw.)
-
Nach Substrat
- Metall
- MDF und Holz
- Kunststoffe und Verbundwerkstoffe
- Glas und andere nichtleitende Substrate
-
Nach Geografie
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Übriges Europa
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
-
Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit der Erstellung einer Nachfragekarte für Pulverbeschichtungen nach Endanwendung und erheben anschließend öffentlich zugängliche Daten, die das Modell verankern können. Gängige Eingaben umfassen Handels- und Zolldaten für beschichtungsrelevante Materialien, Industrieproduktionsindikatoren sowie Bau- und Automobilproduktionsreihen, die die Beschichtungsnachfrage signalisieren.
Für diesen Markt greifen wir auf öffentliche Quellen wie das US Census Bureau, das US Bureau of Labor Statistics, Eurostat, UN Comtrade sowie technische Veröffentlichungen von Organisationen wie der American Coatings Association zurück, ergänzt durch begutachtete Fachzeitschriften zu Beschichtungschemien und Aushärtungsverhalten. Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Pressemitteilungen werden zur Gegenprüfung von Kapazitätserweiterungen, Preiskommentaren und regionalen Nachfrageverschiebungen herangezogen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patente und handelsdetaillierte Versanddaten genutzt, um Lücken zu schließen. Diese Desk-Research-Quellen sind lediglich illustrativ; weitere Referenzen werden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Im nächsten Schritt validieren wir, was die Desk Research nicht zuverlässig erklären kann – insbesondere die Verschiebungen im Endanwendungsmix, Preisentwicklungen und Auslastungsmuster bei Anlagen und Applikatoren. Die Interviews und Umfragen erfassen Beiträge von Rohstofflieferanten, Pulverproduzenten, Formulierern, Distributoren und großen Beschichtungsanwendern in APAC, EMEA und Amerika, was dabei hilft, Annahmen zu überprüfen und das Modell mit dem tatsächlichen Kauf- und Spezifikationsverhalten abzugleichen.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 13 % | APAC: 43 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 52 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt mittels eines Top-down-Nachfragerekonstruktionsansatzes, bei dem die Endanwendungsproduktion über Durchdringungsraten und typischen Beschichtungsverbrauch pro Flächeneinheit in Beschichtungsmengen umgerechnet und anschließend mithilfe regionaler Preise in Werte umgewandelt wird. Um die Zahlen zu erden, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von Lieferantenumsätzen, Kanalgespräche zu Volumina und eine einfache Plausibilitätsprüfung aus Volumen multipliziert mit dem durchschnittlichen Verkaufspreis nach wichtigen Endanwendungsgruppen.
Zu den wesentlichen Modelleingaben zählen Industrieproduktion und Investitionsgüterausstoß, Trends bei der Automobil- und Haushaltsgeräteproduktion, Bautätigkeit im Zusammenhang mit Architekturmetallkomponenten, Handelsströme für beschichtungsrelevante Materialien sowie beobachtbare Verschiebungen im Harzmix und die Verbreitung der Niedrigtemperaturhärtung (wichtig für MDF und wärmeempfindliche Substrate). Prognosen basieren auf Szenarioanalysen, gestützt durch Expertenmeinungen zu Endanwendungswachstum, Kapazitätserweiterungen und Preisüberwälzung; kurzfristige Schwankungen werden mithilfe aktueller historischer Laufraten geglättet, damit die Kurve nachvollziehbar bleibt. Fehlen Bottom-up-Referenzpunkte für ein Land oder eine Endanwendung, werden Lücken durch Proxy-Durchdringungsraten aus vergleichbaren Märkten geschlossen und diese Proxys anschließend durch Interviews überprüft, bis die impliziten Volumina übereinstimmen.
Datenvalidierung und Aktualisierungszyklus
Die Triangulation erfolgt durch den Vergleich von Modelloutputs mit unabhängigen Signalen wie Produktionstrends in der Endanwendung, Handelsrichtungen und den von Marktteilnehmern diskutierten Preisentwicklungen. Ausreißer werden gekennzeichnet, Annahmen werden überprüft, und Gegenprüfungen werden auf Länder- und Regionalebene wiederholt, bevor die Freigabe erfolgt, gefolgt von einem internen Prüfdurchgang zur Bestätigung von Mathematik, Logik und Konsistenz des Umfangs.
Berichte werden jährlich aktualisiert. Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Kapazitätserweiterungen, starke Rohstoffpreisbewegungen oder Nachfrageschocks in der Automobil-, Haushaltsgeräte- oder Baubranche. Vor der Auslieferung führen wir einen erneuten Validierungsdurchlauf durch, damit die Kunden eine aktualisierte Sichtweise erhalten, die weiterhin auf denselben wiederholbaren Schritten basiert.
Mordor Intelligence – Pulverbeschichtungsmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Pulverbeschichtungen variieren häufig, da die einbezogenen Erlösströme, Endanwendungsgrenzen und Jahreskennzeichnungen je nach Herausgeber unterschiedlich sind. Abweichungen entstehen auch, wenn Preisannahmen auf unterschiedliche Weise fortgeschrieben werden oder wenn ältere Kapazitäts- und Nachfragesignale nicht erneut validiert werden.
Erlöse aus Flüssiglacken und Nasslacken liegen außerhalb des Umfangs von Mordor Intelligence – dies ist ein häufiger Grund, warum einige veröffentlichte Gesamtwerte höher ausfallen, selbst wenn dieselben Endanwendungsbranchen referenziert werden. Darüber hinaus können Lücken entstehen, je nachdem, ob eine Quelle Applikationsdienstleistungen einbezieht, wie sie regionale Währungszeitpunkte handhabt und ob die Nachfrage aus Endanwendungsproduktionsprüfungen oder einem breiten Chemikalienausgabenansatz abgeleitet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,59 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 15,17 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann eine breitere Sichtweise auf Beschichtungsausgaben widerspiegeln, bei der Preise und Mix nicht gegen aktuelle Endanwendungsproduktionsverschiebungen und regionale Auslastungsänderungen neu validiert werden. |
| Branchenpublikation B | 11,50 Milliarden USD (2025) | Stützt sich auf eine engere Werterfassung, die die Nachfrage nach hochwertigen Industriepulvern unterschätzen kann, und die impliziten Preise erscheinen über die wichtigsten Endanwendungen hinweg konservativer. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus dem, was als umsatzrelevant gilt, sowie aus der Art und Weise, wie Preise und Mix zwischen den Jahren fortgeschrieben werden. Durch die Verknüpfung der Nachfrage mit Endanwendungsproduktionssignalen und die anschließende Überprüfung von Preisen und Durchdringung durch Interviews bleibt die endgültige Zahl transparent und lässt sich bei zukünftigen Aktualisierungen leichter reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Pulverbeschichtungen Markt bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 17,94 Milliarden USD erreichen und dabei ausgehend von 13,59 Milliarden USD im Jahr 2026 mit einer CAGR von 5,71 % wachsen.
Welches Harz hat den größten Anteil an Pulverformulierungen?
Polyester hatte im Jahr 2025 mit 39,18 % den größten Anteil dank seiner Außenbeständigkeit und Kosteneffizienz.
Warum sind Niedertemperaturpulver für MDF-Möbel wichtig?
Chemien, die bei 110 °C–130 °C aushärten, ermöglichen die Beschichtung von MDF ohne Verkohlung, senken den Energieverbrauch und eliminieren Lösemittelemissionen.
Wie setzen Automobil-OEMs Pulverbeschichtungen bei Elektrofahrzeugen ein?
Rückverlagerte EV-Linien tragen Pulver auf Batteriegehäuse, Hilfsrahmen und Unterböden auf, um VOC-freie Ziele zu erfüllen und den Wasserverbrauch in Lackierwerken zu optimieren.
Was schränkt die Einführung von Pulverbeschichtungen bei hochwertigen Fahrzeugaußenpaneelen ein?
Das Erreichen gleichmäßiger Schichten unter 25 µm bleibt eine Herausforderung, was zu Oberflächenfehlern führt, die Flüssigbeschichtungen bei Class-A-Paneelen dominant halten.
Welche Region bietet bis 2031 die am schnellsten wachsende Chance?
Asien-Pazifik behält die Führung, angetrieben durch die Haushaltsgeräteproduktion in Vietnam und Thailand sowie das anhaltende Wachstum der Automobilproduktion in China und Indien.
Seite zuletzt aktualisiert am:



