
Größe und Marktanteil des europäischen Pulverbeschichtungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.75 Milliarden US-Dollar |
| Marktgröße (2026) | 3.86 Milliarden US-Dollar |
| Marktgröße (2031) | 4.49 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.05 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Pulverbeschichtungsmarktes durch Mordor Intelligence
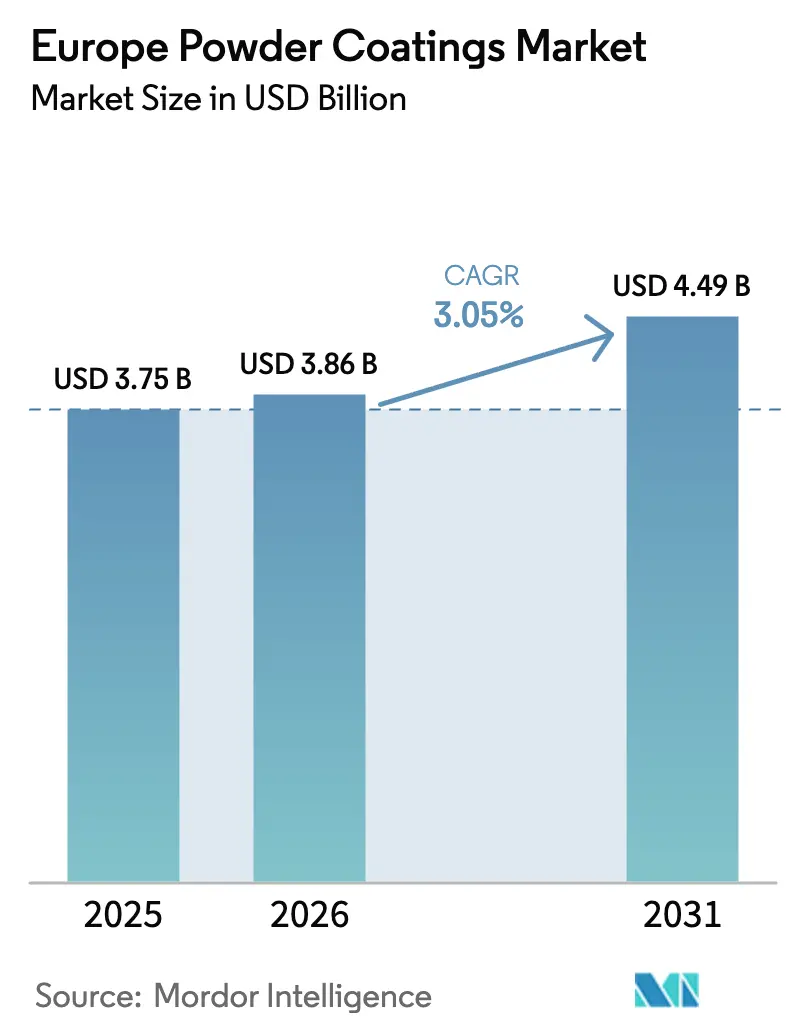
Die Größe des europäischen Pulverbeschichtungsmarktes wurde im Jahr 2025 auf 3,75 Milliarden USD geschätzt und wird voraussichtlich von 3,86 Milliarden USD im Jahr 2026 auf 4,49 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 3,05 % während des Prognosezeitraums (2026–2031). Anhaltend strengere regulatorische Anforderungen hinsichtlich der Emissionen flüchtiger organischer Verbindungen (VOC), schnelle Fortschritte bei Niedrigtemperatur-Aushärtechemien und die Modernisierung europäischer Industrieanlagen stützen diesen Wachstumspfad. Die Nachfrageausweitung ist breit aufgestellt: Architektur- und Infrastrukturprojekte setzen auf langlebige Polyesterpulver, Automobilhersteller spezifizieren neue Polyurethanqualitäten für Batteriegehäuse, und Maschinenbauer wechseln zu energieeffizienten Beschichtungslinien. Die Wettbewerbspositionierung hängt von nachhaltigen Formulierungen ab, die Per- und Polyfluoralkylsubstanzen (PFAS) ausschließen, von automatisierungsgerechten Applikationsanlagen sowie der Fähigkeit zur regionalen Rohstoffbeschaffung angesichts laufender Antidumpingzölle. Der Vorstoß zur kohlenstoffneutralen Fertigung stärkt Pulvertechnologien weiter als bevorzugte Wahl für Erstausrüster (OEMs), die bestrebt sind, die eingebetteten Emissionen über den gesamten Produktlebenszyklus hinweg zu reduzieren. Gleichzeitig veranlassen angebotsseitige Herausforderungen – von Titandioxid-Zollzuschlägen bis hin zu Preisanstiegen bei Epoxidharzen – weiterhin Kapazitätsanpassungen, regionale Beschaffungsstrategien und Absicherungsmechanismen zum Schutz der Rentabilität.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp hielt Polyester im Jahr 2025 einen Marktanteil von 42,01 % am europäischen Pulverbeschichtungsmarkt, während Polyurethan bis 2031 voraussichtlich mit einer CAGR von 3,62 % wachsen wird.
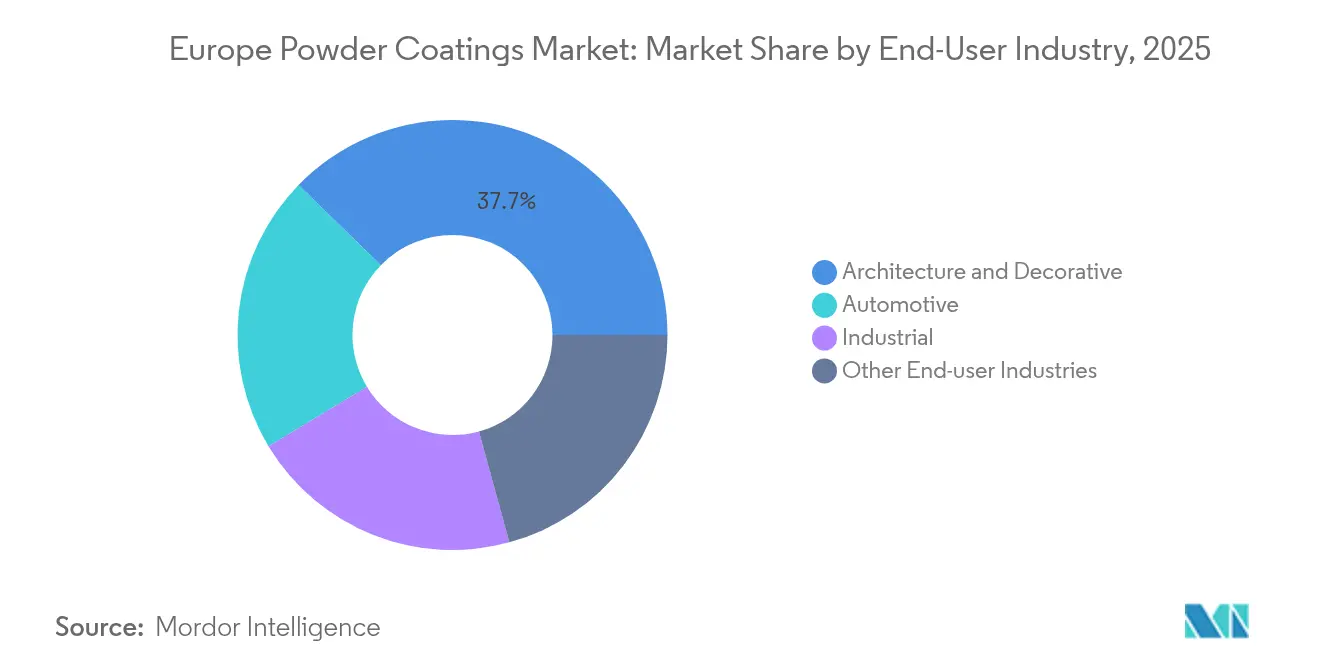
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Umsatzanteil von 37,70 % am europäischen Pulverbeschichtungsmarkt auf Architektur und Dekorative, während der Automobilbereich im Prognosezeitraum mit einer CAGR von 3,4 % zulegt.
- Nach Geografie führte Deutschland im Jahr 2025 mit einem Marktanteil von 21,08 % am europäischen Pulverbeschichtungsmarkt; das übrige Europa wird voraussichtlich mit der höchsten CAGR von 3,22 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum europäischen Pulverbeschichtungsmarkt
Wirkungsanalyse der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge EU-VOC- und Kohlenstoffneutralitätsvorschriften | +0.8% | EU-weit, am stärksten in Deutschland, Frankreich und nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Pulverbeschichtungen durch Automobil-OEMs und im Nachrüstungsmarkt | +0.6% | Deutschland, Tschechische Republik, Slowakei, Polen | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Nachfrage nach architektonischen Aluminium-Strangpressprofilen | +0.5% | Mittel- und Osteuropa, Italien, Spanien | Mittelfristig (2–4 Jahre) |
| Überlegene Recyclingfähigkeit und hohe Erstpass-Transfereffizienz | +0.4% | Global, frühe Einführung in nordischen Ländern | Langfristig (≥ 4 Jahre) |
| Niedrigtemperatur-Aushärtepulver ermöglichen Beschichtungen von MDF und Kunststoffen | +0.3% | Deutschland, Italien, Polen, Möbelfertigungszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge EU-VOC- und Kohlenstoffneutralitätsvorschriften
Die Richtlinie über Industrieemissionen und der europäische Grüne Deal begrenzen gemeinsam die VOC-Abgasemissionen für mehrere Oberflächenbehandlungskategorien auf 20 mg/m³ und priorisieren damit lösemittelfreie Pulververfahren. Anlagen, die jährlich mehr als 200 Tonnen Lösemittel emittieren, müssen die Compliance innerhalb von vier Jahren erreichen, was den Kapitaleinsatz für geschlossene Pulverkabinen und energieeffiziente Aushärteöfen beschleunigt[1]Europäische Kommission, "Richtlinie über Industrieemissionen: Schlussfolgerungen zu den besten verfügbaren Techniken für die Oberflächenbehandlung von Metallen," eur-lex.europa.eu. Neue PFAS-Grenzwerte für lebensmittelkontaktfähige Beschichtungen und überarbeitete Beschränkungen gemäß REACH-Anhang XVII verstärken den Übergang, indem fluorierte Chemien, die in vielen Flüssigsystemen üblich sind, mit Nachteilen belegt werden. Auf dem Automobil-Nachlackierungsmarkt ist nun eine VOC-Kennzeichnung vorgeschrieben; Dänemark begrenzt Reinigungsmittel auf 200 g/L und Speziallacke auf 840 g/L – eine Politikhaltung, die in anderen nordischen Staaten schnell übernommen wurde. ISO-14001-Audits schreiben zunehmend den Einsatz von Pulver als „beste verfügbare Technik” vor und verankern damit Umstellungsziele in den betrieblichen Umwelt-Roadmaps.
Zunehmende Verwendung von Pulverbeschichtungen durch Automobil-OEMs und im Nachrüstungsmarkt
Die Elektrifizierung verändert die Anforderungen an die Oberflächenveredelung: Batteriegehäuse, Kühlplatten und Hochspannungsgehäuse benötigen elektrisch isolierende und gleichzeitig thermisch leitfähige Beschichtungen. Automobilhersteller setzen daher auf Niedrigtemperatur-Pulver, die bei 80 °C aushärten – gegenüber den bisherigen 140 °C-Zyklen – was den Energieverbrauch im Lackierwerk um 11–13 % senkt und die Flexibilität bei der Verarbeitung gemischter Substrate verbessert. Die Lieferantenqualifizierung hängt von der Erfüllung der AAMA-Standards für Witterungsbeständigkeit und der OEM-Klasse-A-Lackierungskriterien ab, was die Wettbewerbsposition etablierter Flüssiglackhersteller schwächt. Felgenaufarbeiter, Nutzfahrzeugausrüster und Landmaschinenhändler wechseln ebenfalls zu Pulverbeschichtungen aufgrund ihrer Abriebfestigkeit und langen Gebrauchsdauer.
Wachstum der Nachfrage nach architektonischen Aluminium-Strangpressprofilen
EU-Verkehrs- und Energiekorridore – unterstützt durch mehr als 7 Milliarden EUR in genehmigten Projekten – treiben weiterhin die Nachfrage nach beschichteten Strangpressprofilen für Bahnhöfe, Hafenterminals und Photovoltaik-Montagesysteme an. AkzoNobels Interpon D Stone Effect-Linie verdeutlicht den Fokus des Segments auf leichte, naturgetreue Steinoptiken, die die Qualicoat-Klasse-1-Vorschriften erfüllen und gleichzeitig die Bewertungsanforderungen des Leadership in Energy and Environmental Design (LEED) erfüllen. Der südosteuropäische Strangpressgigant Alumil betreibt acht Pulverbeschichtungslinien mit einer Jahreskapazität von 57.500 Tonnen und unterstreicht damit die architektonische Bedeutung der Region. Leistungsspezifikationen wie AAMA 2605 (10.000-stündige Florida-Bewitterung) treiben die Nachfrage nach hochdauerhaften Polyesterformulierungen an.
Überlegene Recyclingfähigkeit und hohe Erstpass-Transfereffizienz
Geschlossene Rückgewinnungssysteme ermöglichen es Pulverkabinen, eine Transfereffizienz von mehr als 95 % zu erzielen, was das Volumen gefährlicher Abfälle im Vergleich zu lösemittelhaltigen Anlagen erheblich reduziert[2]AkzoNobel, "Interpon Pulverbeschichtungen Nachhaltigkeits-Whitepaper," akzonobel.com . Sherwin-Williams' Powdura ECO-Linie verkörpert das Versprechen der Kreislaufwirtschaft, indem sie 25 % Post-Consumer-PET (Polyethylenterephthalat) enthält, was 16 recycelten Wasserflaschen pro Pfund Beschichtung entspricht. PPG's Enviroluxe Plus eliminiert absichtlich hinzugefügte PFAS und enthält 18 % Post-Industriekunststoff, wodurch der Kohlenstoff-Fußabdruck von der Rohstoffgewinnung bis zum Werkstor um 30 % reduziert wird. Rückgewinnbarer Overspray und vereinfachte End-of-Life-Demontage stärken OEM-Rücknahme-Initiativen bei Haushaltsgeräten und Mobilitätsanlagen.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwierigkeit bei der Erzielung glatter Schichtdicken unter 30 µm | -0.4% | Deutschland, Italien, Präzisionsfertigung | Kurzfristig (≤ 2 Jahre) |
| Hoher Nachrüstungs-CAPEX für die Umstellung von Flüssig- auf Pulverbeschichtung | -0.6% | Südeuropa, KMU-starke Regionen | Mittelfristig (2–4 Jahre) |
| EU-Antidumpingzölle erhöhen die Epoxidharzpreise | -0.3% | EU-weit, stärkste Auswirkung auf preissensible Segmente | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwierigkeit bei der Erzielung glatter Schichtdicken unter 30 µm
Hochwertige Automobilinnenräume und Gehäuse für Unterhaltungselektronik erfordern eine nahezu perfekte Oberflächentopografie bei Schichtdicken von weniger als 30 µm. Aktuelle Pulverformulierungen sind auf enge Partikelgrößenverteilungen und spezielle Verlaufhilfsmittel angewiesen, doch die Aufrechterhaltung der Gleichmäßigkeit bei komplexen Geometrien bleibt eine Herausforderung. Allnex' Ultra-Niedrigtemperatur-Hybride härten bei 125 °C aus und verbessern den Verlauf, erfordern jedoch eine engere Feuchtigkeitskontrolle und fortschrittliche Applikationstechnik. Evonik's sphärische SPHERILEX AC 45-Pigmente verbessern die Dispersion, erfordern jedoch Reformulierungsarbeit entlang der Wertschöpfungskette. Bis schlüsselfertige Lösungen die Marktreife erreichen, behalten Flüssigsysteme in ausgewählten Hochglanzsegmenten einen technischen Vorteil.
Hoher Nachrüstungs-CAPEX für die Umstellung von Flüssig- auf Pulverbeschichtung
Der Tausch einer Lösemittellinie gegen Pulver erfordert typischerweise neue Kabinen, Zyklonabscheider, Infrarot- oder Konvektionsöfen sowie Druckluftaufrüstungen, wobei einfache Installationen ab 500.000 EUR aufwärts kosten; vollautomatische Linien liegen im mehrstelligen Millionenbereich. Daten der Europäischen Investitionsbank zeigen, dass eine Energiepreisinflation von 25 % zwischen 2023 und 2024 die Ermessensbudgets erheblich geschmälert hat, insbesondere für KMU in Südeuropa. Obwohl EU-Klimafördergelder etwa 36 % der förderfähigen Investitionsausgaben abdecken, schrecken die Komplexität der Antragsstellung und Ko-Finanzierungsanforderungen kleinere Betreiber ab. Leasingbeschränkungen und ungewisse Produktionsmengen dämpfen die Nachrüstungsbereitschaft trotz der langfristigen betrieblichen Einsparungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Polyester-Dominanz trifft auf Polyurethan-Innovation
Polyester hielt im Jahr 2025 einen Anteil von 42,01 % am europäischen Pulverbeschichtungsmarkt und damit den größten Anteil an der Marktgröße. Die Beliebtheit ergibt sich aus günstiger Wirtschaftlichkeit, breiter Farbauswahl und etablierten Lieferketten, die sowohl Fassadenplatten als auch allgemeine Industriemaschinen bedienen. Formulierer haben die Leistungsgrenzen durch die Einführung hochdauerhafter Qualitäten erweitert, die die Spezifikationen AAMA 2604 und Qualicoat Klasse 2 erfüllen. Umgekehrt wird für Polyurethanqualitäten eine CAGR von 3,62 % prognostiziert, da Automobilhersteller leichtere Strukturen und verlängerte Korrosionsgarantien anstreben. Niedrigtemperatur-Urethanchemien ermöglichen auch die Beschichtung von MDF-Einrichtungsgegenständen (mitteldichte Faserplatte) und eröffnen damit zusätzliche Möglichkeiten in europäischen Möbelzentren.
Technologische Fortschritte konzentrieren sich nun auf die Aushärteeffizienz. AkzoNobels Interpon D2525 Low-E-Polyester benötigt nur 150 °C, was die Kabinenverweildauer um 20 % verkürzt und die Anwendbarkeit auf wärmeempfindliche Legierungen ausweitet. Allnex' CRYLCOAT 4488-0 bietet jahrzehntelange Florida-Bewitterungsbeständigkeit, während TGIC-freie Systeme aufgrund bevorstehender toxikologischer Neuklassifizierungen neue Kapazitäten dominieren. Epoxidharze stützen weiterhin Rohrleitungsventile und Chemikalienreaktoren; Hybride überbrücken dekorative und funktionale Anforderungen; Acryle zielen auf ultra-witterungsbeständige Beschilderung; und Nischenthermoplaste bedienen Segmente für Haushaltsgeräte und Anti-Graffiti. Über diese Chemien hinweg rühmen Pulverlieferanten zunehmend Umweltproduktdeklarationen (EPDs) und bringen Formulierungen mit Kunden-Kohlenstoffaudits in Einklang.

Notiz: Segmentanteile aller Einzelsegmente sind nach Berichterwerb verfügbar


Nach Endverbraucherbranche: Architekturführerschaft trifft auf Automobil-Beschleunigung
Das Segment Architektur und Dekorative machte im Jahr 2025 37,70 % des europäischen Pulverbeschichtungsmarktes aus, gestützt durch Gebäudesanierungen der öffentlichen Hand, die 15-Jahres-Garantien und chromfreie Vorbehandlungen vorschreiben. Aluminium-Vorhangfassadensysteme, Metalldächer und Stadtmöbel treiben das Volumen an, während farbstabile Mattlackierungen bei Planern an Beliebtheit gewinnen. Die Einhaltung von EN 13523 beschleunigte die Umstellung von flüssigen Polyestern, da Kommunen nahezu VOC-freie Baumaterialien fordern.
Für Automobil-Anwendungen wird im Prognosezeitraum bis 2031 die stärkste CAGR von 3,4 % prognostiziert, da die Produktion von Elektrofahrzeugen steigt. Batteriepack-Gehäuse, Bremssättel und Leichtmetallfelgen weisen Zweischicht-Pulveraufbauten auf, die Epoxidgrundierungen mit Polyurethan-Decklacken kombinieren. Magna stellt fest, dass der Wechsel zu 80 °C-Aushärtezyklen den jährlichen Energieverbrauch im Lackierwerk seiner Anlage in Graz um 20 GWh reduziert hat. Auch die allgemeine Industrie – darunter Landmaschinen, Kompressoren und Werkzeugmaschinen – setzt auf Pulver, um verbesserte Salzsprühstandards zu erfüllen. Haushaltsgeräte-OEMs nutzen Einschichtsysteme, die Grundierungsstufen eliminieren und den Fabrikdurchsatz steigern, während europäische Möbelhersteller auf weiche Polyurethan-Pulverbeschichtungen auf MDF setzen, um lösemittelhaltige Lacke zu umgehen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichterwerb verfügbar
Geografische Analyse
Deutschland dominierte im Jahr 2025 mit einem Anteil von 21,08 % den europäischen Pulverbeschichtungsmarkt, gestützt durch einen Maschinenbausektor im Wert von 263 Milliarden EUR mit 955.000 Beschäftigten und einem Exportanteil von 81 % der Produktion. Vollautomatische Roboterlinien, wie die bei Hans Stork Oberflächentechnik, nutzen Dichtstrompistolen und geschlossene Rückgewinnungssysteme, um die Anforderungen des Bundesimmissionsschutzgesetzes zu erfüllen. Die duale Berufsausbildungslandschaft des Landes liefert qualifizierte Beschichter und ermöglicht hohe Erstdurchlaufquoten sowie reduzierte Stillstandzeiten beim Farbwechsel. Energieeffizienzsubventionen fördern zudem die Aufrüstung auf Öfen mit Frequenzumrichtern und modernisierte Luftbehandlungsanlagen.
Das übrige Europa stellt die am schnellsten wachsende Teilregion dar und soll bis 2031 mit einer CAGR von 3,22 % wachsen. EU-geförderte Infrastrukturausgaben – 7 Milliarden EUR für Eisenbahnkorridore und 850 Millionen EUR für Netzverbinder – treiben die Nachfrage nach Aluminium-Strangpressprofilen und Stahlbau an. Die Investitionsquoten erreichten 2024 unter mittel- und osteuropäischen Fertigungsunternehmen 78 %, wobei 33 % der Investitionsausgaben auf den Maschinenaustausch entfielen, zu dem häufig auch Pulverbeschichtungslinien gehören. Die Automatisierungseinführung schreitet zügig voran, wobei 45 % der befragten Betriebe IoT-Sensoren und Robotersprüher einsetzen, um die Beschichtungskonsistenz zu verbessern.
Westeuropa, bestehend aus dem Vereinigten Königreich, Frankreich, Italien und Spanien, verzeichnet eine stabile Ersatznachfrage. Das britische Verbot von sechswertigem Chrom im Jahr 2024 beschleunigte die Einführung von Titan-Zirkonium- und Silan-Vorbehandlungen, die mit Pulverbeschichtungen kompatibel sind; Powdertech Corby berichtet über eine vollständig chromfreie Verarbeitung bei Fassadenaufträgen. Italiens Möbelcluster in der Emilia-Romagna setzt zunehmend auf Niedrigtemperatur-Pulver für MDF, um die Exportwettbewerbsfähigkeit zu stärken. Nordische Märkte sind Vorreiter bei PFAS-freien Formulierungen, begünstigt durch strenge Umweltkennzeichnungssysteme und die Verbraucherpräferenz für Kreislaufprodukte. Der Benelux-Raum profitiert von der Nähe zu den Chemiehafen-Komplexen Antwerpen-Rotterdam, die eine sichere Rohstoffversorgung für Formulierer und Lohnbeschichter gewährleistet.
Regulatorisches Umfeld
EU-Chemikalien- und Produktvorschriften lenken Formulierer weiterhin in Richtung Pulversysteme, mit strengerer Kontrolle gefährlicher Stoffe und rigoroseren Dokumentationsanforderungen. Im Mai 2026 wurde Anhang XVII der REACH-Verordnung geändert, um Stoffe wie NMP, DMF und bestimmte Benzotriazole, die für Industriebeschichtungen relevant sind, einzuschränken, und die ECHA legte einen importbezogenen Grenzwert für NMP in Industriebeschichtungen von 0,1 Gewichtsprozent fest, der ab dem 1. August 2026 gilt und den Compliance-Druck auf die grenzüberschreitende Belieferung in die EU erhöht. Parallel dazu verstärken der Rahmen der Industrieemissionsrichtlinie und die Besten Verfügbaren Techniken für die Oberflächenbehandlung die Wahl lösungsmittelarmer Beschichtungen, die von Metallverarbeitern und OEM-Beschichtungsbetrieben genutzt werden.
Verpackungsvorschriften schaffen zusätzliche Compliance-Berührungspunkte für Beschichtungen, die in Verpackungswertschöpfungsketten eingesetzt werden. Die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle gilt ab dem 12. August 2026 und stuft Beschichtungsunternehmen in bestimmten Fällen als Verpackungshersteller ein, was den Bedarf an Materialoffenlegung, Konformitätsnachweisen und rückverfolgbaren Formulierungen erhöht. Separat eröffnete die ECHA im Juni 2026 eine öffentliche Konsultation zu einem Entwurf einer Änderung von Anhang XVII der REACH-Verordnung, die sehr niedrige Gesamt-PFAS-Grenzwerte in Industriebeschichtungen anpeilt, wodurch PFAS-freie Formulierungsfahrpläne und Lieferantenerklärungen für Pulverhersteller, die sensible Endanwendungen bedienen, zentral bleiben.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette für Pulverbeschichtungen beginnt mit vorgelagerten petrochemischen und mineralischen Inputs, einschließlich Harzen wie Polyester-, Epoxid- und Polyurethansystemen, Härtern, Pigmenten und Additiven. Compoundierung und Herstellung folgen dann über Schritte wie Vormischung, Schmelzextrusion, Kühlung und Schuppenbildung, Mahlung/Klassierung und Qualitätskontrolle. Fertige Pulver werden über Direktvertriebskanäle an OEMs und über regionale Distributoren an Lohnbeschichter und firmeneigene Beschichtungslinien vertrieben, die Architektur (Aluminiumstrangpressprofile und Fassadenpaneele), Industrieausrüstung, Haushaltsgeräte und Automobilkomponenten bedienen. Anbieter von Applikations- und Integrationslösungen, einschließlich Kabinen, Pistolen, Rückgewinnungssystemen und Öfen, bleiben wichtige Enabler, da Anlagenauslegung, Übertragungseffizienz und Aushärtungsenergie die gesamten angewandten Kosten prägen und beeinflussen, ob Kunden von Flüssigsystemen umsteigen können.
Die Differenzierung im Midstream-Bereich konzentriert sich zunehmend auf Compliance- und Nachhaltigkeitsdokumentation im Zusammenhang mit der Kundenbeschaffung und nicht allein auf die Beschichtungschemie. Europa weist eine hohe Konzentration von Umweltproduktdeklarationen (EPDs) für Farben und Beschichtungen auf, und eine Erneuerungswelle Ende 2026 dürfte die Nachfrage nach aktualisierten Lebenszyklusdaten von Harz-, Pigment- und Additivlieferanten bis hin zu Pulverherstellern erhöhen. Technologische Co-Entwicklung wird ebenfalls über die gesamte Kette zunehmend sichtbar, einschließlich Partnerschaften, die Beschichtungshersteller, Haushaltsgeräte-OEMs und Anbieter von Lasertechnologie verknüpfen, um Aushärtungsenergie und Anlagenfläche zu reduzieren. Diese Veränderungen fließen zurück in die Formulierungsanforderungen, einschließlich des Pulververhaltens bei alternativen Aushärtungsprofilen, und in die Qualifizierungszyklen an OEM-Beschichtungslinien.
Wettbewerbslandschaft
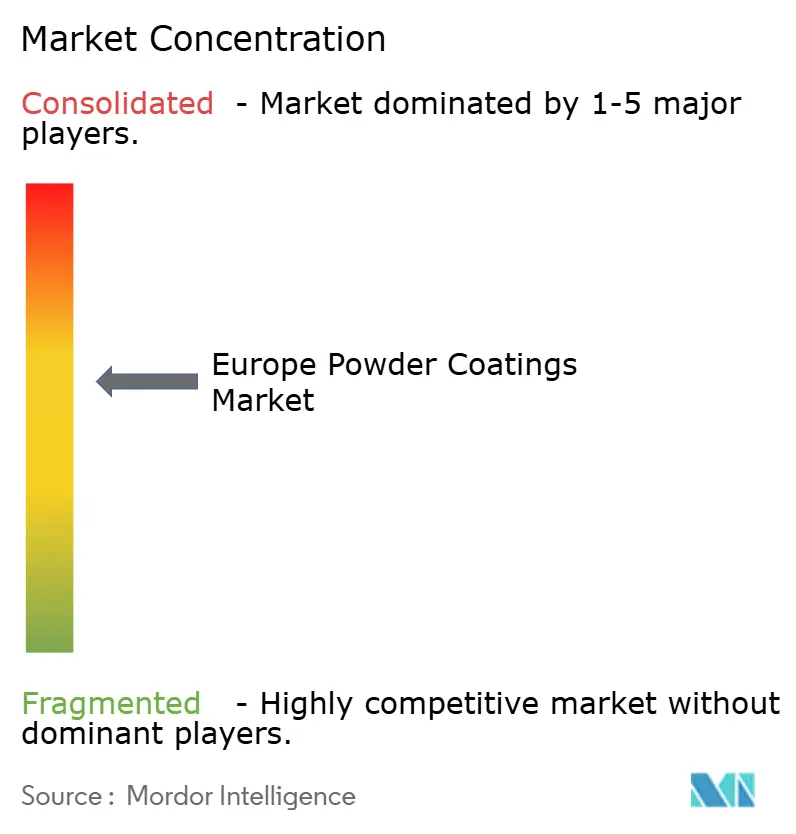
Der europäische Pulverbeschichtungsmarkt weist eine moderate Konzentration auf. AkzoNobel, PPG Industries, Sherwin-Williams, Axalta und BASF sichern sich Markenloyalität durch umfangreiche Vertriebsnetzwerke, ein breites Spektrum an Farbbibliotheken und lokalisierte technische Servicezentren. Ihre F&E-Pipelines priorisieren Niedrigtemperatur-Aushärtechemien, Bindemittel mit Recyclinganteil und PFAS-freie Additive. Rohstoffpreisinflation bleibt ein gemeinsamer Gegenwind: Die Titandioxid-Zölle von 0,25–0,74 EUR/kg ab Januar 2025 erhöhten die Herstellungskosten um 4–6 %, was Formulierer dazu veranlasst, alternative Pigmente in Betracht zu ziehen, wie etwa Venators TMP- und TME-freies TIOXIDE TR81. Epoxid-Antidumpingzölle von bis zu 40,8 % beschleunigen den Schwenk zu polyesterdominanten Portfolios und regionalen Harzlieferanten. Die Energiepreisvolatilität fördert die Einführung von Infrarot-Boostzonen und Regenerativbrennern zur Minderung der Abhängigkeit vom Erdgas.
Marktführer der europäischen Pulverbeschichtungsbranche
Akzo Nobel N.V.
Jotun
PPG Industries, Inc
The Sherwin-Williams Company
Axalta Coating Systems, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Reformulierung und compliancegetriebene Substitution schaffen Freiraum für Lieferanten, die PFAS-freie, weniger gefährliche Portfolios anbieten können, während sie die Finish-Qualität und Wetterbeständigkeit über architektonische und industrielle Anwendungen hinweg beibehalten. Der verschärfte REACH-bezogene Fokus auf Stoffe, die in Industriebeschichtungen verwendet werden, zusammen mit anhaltender PFAS-Prüfung, erhöht den Wert verifizierter Rohstofferklärungen und Produktdokumentation. Dies steht im Einklang mit der zunehmenden EPD-Nutzung in der europäischen Beschichtungsbeschaffung und dem EPD-Erneuerungszyklus Ende 2026, was Chancen bei Premium-Architekturpulvern unterstützt, die Qualicoat- und AAMA-Klassen erfüllen und stärkere Umweltdokumentation für öffentliche und gewerbliche Projekte tragen.
Prozessinnovation und Kapazitätsabstimmung auf OEM-Fertigungsbedürfnisse sind ebenfalls greifbare Chancenbereiche. AkzoNobels Ausbau der Pulverbeschichtungskapazität in Como (Italien) und Arnsberg (Deutschland) spiegelt Investitionen wider, die mit der Nachfrage nach Automobil- und Spezialpulvern in Europa verbunden sind. PPGs Zusammenarbeit mit IPG Photonics und Whirlpool zur Kommerzialisierung des laserbasierten Pulveraushärtens weist auf einen Weg hin, um Einschränkungen bei Aushärtungsenergie und Zykluszeit zu reduzieren, die die Pulveradoption begrenzen können. Bei den Inputs bewegen sich recyclinghaltige und kohlenstoffärmere Rohstoffe von Pilotarbeiten zu breiterer Kommerzialisierung, und Kooperationen wie die von AkzoNobel mit Arkema und BASF zu biobasierten Rohstoffen liefern ein Referenzmodell für Differenzierung in Architektur- und allgemeinen Industriesegmenten, in denen die Berichterstattung über gebundenen Kohlenstoff von Kunden zunehmend nachgefragt wird.
Aktuelle Branchenentwicklungen
- März 2026: PPG arbeitete mit IPG Photonics und Whirlpool zusammen, um die Kommerzialisierung von Lasersystemen zur Aushärtung von Pulverbeschichtungen zu beschleunigen, mit einer Pilot-Beschichtungslinie in seiner Anlage in Strongsville, Ohio. Die Zusammenarbeit stärkt PPGs Position bei fortschrittlichen Pulverbeschichtungslösungen und könnte die Markteinführungszeit für lasergehärtete Produkte verkürzen.
- Januar 2026: Jotun kündigte eine Investition von 113 Millionen Euro für eine neue Farben- und Beschichtungsfertigungsanlage in Abu Dhabi, VAE, über einen 50-jährigen Pachtvertrag mit KEZAD Group an. Die Investition erweitert Jotuns regionale Produktionskapazität und unterstützt die Versorgungssicherheit für Hochleistungsbeschichtungen im Nahen Osten.
- September 2025: AkzoNobel ging eine Partnerschaft mit Arkema und BASF ein, um biobasierte Rohstoffe für kohlenstoffärmere Architekturpulverbeschichtungen in Europa zu nutzen. Die Allianz treibt nachhaltige Formulierungen voran und könnte die Nachfrage nach umweltfreundlichen Beschichtungen in den europäischen Baumärkten stärken.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht ist der Markt der Wert der Pulverbeschichtungsmaterialien, die zur Verwendung in ganz Europa verkauft werden, gemessen an dem Punkt, an dem Beschichtungshersteller an Vertriebskanäle oder direkt an Endnutzer verkaufen, und ausgewiesen in USD.
Ausgeschlossene Bereiche: Diese Marktgrößenbestimmung erfasst nicht Applikationsausrüstung für Pulverbeschichtungen, Aushärtungsöfen, Kabinen oder Umsätze aus Beschichtungsdienstleistungen von Drittanbietern.
Übersicht der Segmentierung
- Nach Harztyp
- Epoxid
- Polyester
- Epoxid-Polyester (Hybrid)
- Polyurethan
- Acryl
- Sonstige Harztypen (Thermoplastisch (Polyvinylchlorid, Polyolefine usw.)
- Nach Endverbraucherbranche
- Architektur und Dekorative
- Automobil
- Industrie
- Sonstige Endverbraucherbranchen (Möbel, Haushaltsgeräte usw.)
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Benelux
- Nordische Länder
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um das grundlegende Nachfragebild für Pulverbeschichtungen in Europa aufzubauen und die länderspezifischen Annahmen realistisch zu halten, bevor wir mit dem Markt sprachen. Wir stützten uns auf öffentliche, wiederholbare Datensätze wie Eurostat-Industrieproduktionsreihen, UN-Comtrade-Handelsstatistiken für verwandte Chemikalien und Harze sowie Seiten der Europäischen Chemikalienagentur (ECHA) zu Beschränkungen, die Beschichtungsformulierungen und Lösungsmittelsubstitution betreffen.
Um die Beschichtungsnachfrage mit der Endnutzungsaktivität zu verknüpfen, verwiesen wir auch auf Quellen wie ACEA für Fahrzeugproduktionssignale, EU-Bau- und Renovierungsindikatoren, die über offizielle Statistiken verfügbar sind, und technische Arbeiten in Peer-Review-Fachzeitschriften, die Übertragungseffizienz und Aushärtungstrends bei Pulverbeschichtungen behandeln. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresse wurden ebenfalls überprüft, und ein kostenpflichtiges Abonnement für Unternehmensfinanzen, Patentrecherchen und Sendungsprüfungen auf Handelsebene wurde selektiv nach Bedarf verwendet. Die hier aufgeführten Quellen sind lediglich beispielhaft, und zusätzliche öffentliche und kostenpflichtige Referenzen wurden verwendet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Formulierern, Distributoren, Applikatoren und Beschaffungsteams in wichtigen Endnutzerbranchen, gefolgt von länderspezifischen Prüfungen in großen europäischen Fertigungszentren. Diese Diskussionen halfen, Mixverschiebungen zu bestätigen (zum Beispiel die Verwendung von Thermosets bei allgemeinen Industrieteilen), typische Preisbewegungen nach Harzfamilie und welche Endmärkte sich erholten oder abschwächten. Wir haben dann unsere Annahmen basierend auf dem, was die Befragten durchgängig auf Länder- und Anwendungsebene berichteten, geschärft.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 18% |
| Mittleres Segment: 47% | Funktions-/Bereichsleiter: 30% |
| Kleinere Anbieter: 18% | Manager: 52% |
Marktdimensionierung & Prognose
Das Dimensionierungsmodell beginnt mit einer Top-down-Rekonstruktion des europäischen Nachfragepools, bei der Industrieproduktion und Endnutzungsraten mithilfe typischer Beschichtungsgewichte, Adoptionsanteil von Pulver gegenüber Flüssigsystemen und länderspezifischem Fertigungsmix in Beschichtungsverbrauch übersetzt werden. Nachdem diese Gesamtsumme gebildet ist, wird sie mithilfe selektiver Bottom-up-Näherungen wie stichprobenartig erfassten Herstellerumsatzaufteilungen nach Europa, Prüfungen der Distributionskanäle und einem ASP-mal-Volumen-Plausibilitätstest an einer kleinen Gruppe hochvolumiger Endanwendungen überprüft.
Die wichtigsten Eingaben umfassten die Durchdringung von Pulverbeschichtungen bei allgemeinen Industrie- und Automobilteilen, Harzmix-Trends im Zusammenhang mit Leistungsanforderungen (Epoxid, Polyester und Hybride), die Entwicklung des durchschnittlichen Verkaufspreises unter Energie- und Rohstoffbewegungen sowie das Tempo der EU-Fertigungserholung nach Land. Prognosen wurden mithilfe von Szenarioanalysen erstellt, bei denen der Nachfragepfad unter verschiedenen Annahmen für Industrieproduktion, Bautätigkeit und Substitution hin zu lösungsmittelarmen Beschichtungssystemen angepasst wurde. Wenn Bottom-up-Ansichten für kleinere Länder unvollständig waren, wurden Lücken durch Vergleichsländerverhältnisse behandelt und dann anhand von Interview-Feedback korrigiert, bevor endgültige Summen festgelegt wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem die Modellgesamtsummen mit unabhängigen Signalen wie Harzimportmustern, Trends der Industrieproduktion und öffentlich zugänglichen Kommentaren zur Kapazität oder Anlagenauslastung großer Hersteller verglichen wurden. Ausreißer wurden gekennzeichnet, auf Länder- und Endnutzungsebene überprüft und anschließend von einem weiteren Analysten überprüft, bevor die Freigabe erfolgte.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie starke Rohstoffschocks oder größere regulatorische Maßnahmen, die Beschichtungen betreffen. Vor der Auslieferung führen wir einen erneuten Durchlauf über die wichtigsten Annahmen durch, überprüfen Umrechnungskurse und Währungszeitpunkte erneut und nehmen bei ungeklärten Abweichungen erneut Kontakt zu ausgewählten Ansprechpartnern auf.
Vergleich der Marktgröße für europäische Pulverbeschichtungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für europäische Pulverbeschichtungen können stark voneinander abweichen, selbst wenn das Thema gleich erscheint, da jeder Herausgeber seinen eigenen Umfang, seine eigene Preislogik und seinen eigenen Zeitpunkt für das Basisjahr verwendet. Unterschiede zeigen sich auch, wenn einige Studien Dienstleistungen oder anwendungsbezogene Umsätze einbeziehen, die außerhalb des Materialverkaufs liegen.
Einige externe Zahlen scheinen breitere beschichtungsbezogene Umsatzströme einzubeziehen oder wenden einen aggressiven Erholungspfad nach einem schwachen Industriezyklus an, was die Zahl schnell nach oben treibt. Bei Mordor Intelligence wird nur der Umsatz aus Pulverbeschichtungsmaterialien innerhalb der europäischen Länderauswahl erfasst, und die Preisgestaltung wird durch länderspezifische Prüfungen normalisiert, damit ein großer Markt die Gesamtsumme der Region nicht verzerrt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,75 Mrd. USD (2025) | |
| Regionale Beratungsfirma A | 4,19 Mrd. USD (2025) | Verwendet eine breitere Definition, die anscheinend angrenzende beschichtungsbezogene Umsätze über Pulvermaterialien hinaus einbezieht, und geht zudem von einer schnelleren Preisentwicklung ohne konsistente länderspezifische Validierung aus. |
| Branchenberatungsfirma B | 2,38 Mrd. USD (2023) | Verankert in einem älteren Basisjahr mit begrenzter Inflations- und Währungsnormalisierung, und erfasst wahrscheinlich kleinere Märkte zu niedrig, da es sich auf eine engere Reihe von Endnutzungsnachfrage-Proxys stützt. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Umfangsentscheidungen und die Behandlung des Basisjahres, gefolgt davon, wie die ASP-Änderung durch die Prognose getragen wird. Unsere Schätzung bleibt rückverfolgbar zu einer klaren, materialbezogenen Umsatzdefinition, praktischen Nachfrageindikatoren und wiederholbaren Prüfungen, die erneut durchgeführt werden können, wenn neue Industriedaten verfügbar werden.


Wichtige im Bericht beantwortete Fragen
Wie hoch ist der aktuelle Wert des europäischen Pulverbeschichtungsmarktes?
Der Markt hat im Jahr 2026 einen Wert von 3,86 Milliarden USD.
Wie schnell wird die Nachfrage nach Pulverbeschichtungen im Automobil-Bereich wachsen?
Die Nutzung im Automobilbereich wird im Zeitraum 2026 bis 2031 voraussichtlich eine CAGR von 3,4 % verzeichnen, da die Produktion von Elektrofahrzeugen skaliert.
Welcher Harztyp dominiert europäische Pulverformulierungen?
Polyesterharze führen mit einem Anteil von 42,01 % im Jahr 2025 aufgrund ihrer Kosteneffizienz und Witterungsbeständigkeit.
Warum stellen europäische Hersteller von Flüssig- auf Pulversysteme um?
Pulvertechnologien eliminieren VOC-Emissionen, senken den Energieverbrauch durch Niedrigtemperatur-Aushärtung und ermöglichen eine geschlossene Kreislauf-Recyclingfähigkeit – im Einklang mit den EU-Zielen zur Kohlenstoffneutralität.
Welche europäische Region wird das stärkste Wachstum verzeichnen?
Das übrige Europa wird im Zeitraum 2026 bis 2031 voraussichtlich eine CAGR von 3,22 % verzeichnen, angetrieben durch umfangreiche Infrastrukturinvestitionen.
Seite zuletzt aktualisiert am:



