
Marktanalyse für Farben und Beschichtungen von Mordor Intelligence
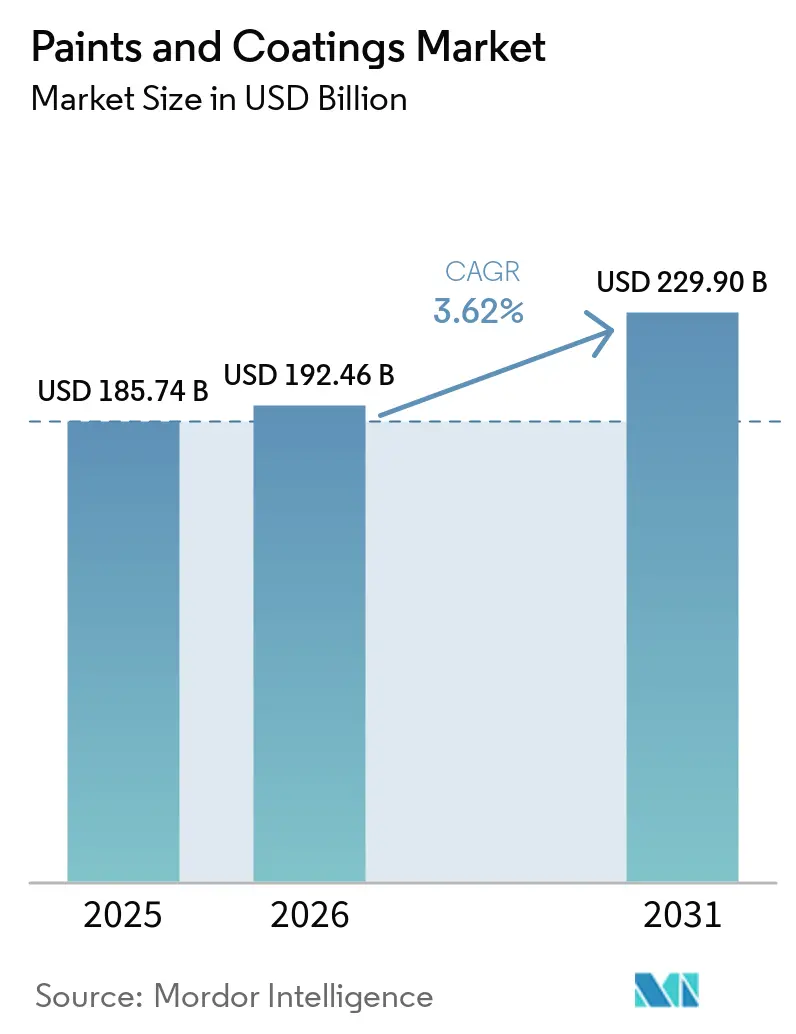
Die Größe des Farben- und Beschichtungsmarktes wird voraussichtlich von 192,5 Milliarden USD im Jahr 2026 und 199,4 Milliarden USD im Jahr 2027 auf 240,8 Milliarden USD bis 2032 wachsen, mit einem CAGR von 3,84 % zwischen 2027 und 2032.
Die baugebundene Nachfrage nach Oberflächenveredelung in Indien kann das Wachstum unterstützen, während die Fahrzeugproduktion eine separate Quelle für Beschichtungsanwendungen darstellt. Die Produktion wasserbasierter Automobillackierungen in Südostasien und schnellere Basislacke für die Fahrzeugreparatur verbinden Lieferanteninvestitionen mit spezifischen Fertigungs- und Anwendungsanforderungen. Singapurs bewertungsgebundene Anreize für grüne Gebäude können auch qualifizierende Farben mit niedrigen Emissionen flüchtiger organischer Verbindungen (VOC) für Gebäudesanierungen fördern. VOC-Grenzwerte für planmäßige Architekturfarben und EU-Zölle auf chinesischen Titandioxid fügen Formulierungsanforderungen und Beschaffungskosten hinzu. Die Bedienung dieser Nachfrage erfordert daher gleichzeitig Produkt- und Beschaffungsentscheidungen, da der Ersatz spezialisierter Pigmentqualitäten zusätzliche Test- und Neuformulierungsarbeiten verursachen kann.
Wesentliche Erkenntnisse des Berichts
- Nach Harz führte Acryl mit einem Marktanteil von 35,88 % im Farben- und Beschichtungsmarkt im Jahr 2026 und wird voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 4,16 % zwischen 2027 und 2032 sein.
- Wasserbasierte Beschichtungen führten die Technologiekategorien mit einem Anteil von 50,81 % an der Farben- und Beschichtungsmarktgröße im Jahr 2026 an und werden voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 4,22 % zwischen 2027 und 2032 sein.
- Unter den Endverbraucherbranchen hielten Architekturfarben den größten Anteil von 48,56 % des Marktes im Jahr 2026 und werden voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 4,51 % zwischen 2027 und 2032 sein.
- Geografisch führte Asien-Pazifik mit einem Anteil von 46,79 % am Markt im Jahr 2026 und wird voraussichtlich die am schnellsten wachsende Region mit einem CAGR von 5,13 % zwischen 2027 und 2032 sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberanalyse des Marktes für Farben und Beschichtungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der globalen Wohnbautätigkeit | +1.65% | Commonwealth of Australia | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Automobilproduktionsvolumina | +1.15% | Vereinigte Staaten und andere fahrzeugproduzierende Länder | Kurzfristig (≤ 2 Jahre) |
| Rasantes Wachstum der städtischen Bevölkerung im asiatisch-pazifischen Raum | +1.05% | Indien, Ost- und Südostasien | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize für grünes Bauen (Niedrig-VOC) | +0.75% | Republik Singapur | Kurzfristig (≤ 2 Jahre) |
| Aufkommen KI-gesteuerter Farbabgleichplattformen | +0.24% | Republik Korea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der globalen Wohnbautätigkeit
Der Wohnungsbau stützt die Nachfrage nach Beschichtungen sowohl durch neue Projektstarts als auch durch den Fortschritt der Arbeiten bis zur Fertigstellung. In Australien wurden im Quartal Juni 2026 saisonbereinigt 52.201 Wohnungsbaubeginne verzeichnet, ein Anstieg von 14,4 % gegenüber dem Quartal Juni 2025. Die saisonbereinigten Fertigstellungen in Australiens neuer privater sonstiger Wohnkategorie erreichten im Quartal Juni 2026 19.018 Einheiten, ein Anstieg von 58,6 % gegenüber dem Quartal Juni 2025. Für Lieferanten von Architekturfarben in der Farben- und Beschichtungsbranche ist die Unterscheidung wichtig, da Baubeginne eine künftige Fertigstellungspipeline begründen, während Fertigstellungen Projekte widerspiegeln, die weiter im Bauprozess fortgeschritten sind.
Ausweitung der Automobilproduktionsvolumina
Eine höhere Fahrzeugproduktion schafft einen zusätzlichen produktionsgebundenen Weg zur Nachfrage nach Automobillackierungen. Die weltweite Fahrzeugproduktion stieg von 92,7 Millionen Einheiten im Jahr 2024 auf 96,4 Millionen im Jahr 2025, ein Anstieg von 3,9 %.[1] Im Juli 2026 kündigte General Motors eine Investition von 157 Millionen USD in Lackier- und Modernisierungsarbeiten im Wentzville Assembly an, einschließlich Verarbeitungsanlagen und einer geschätzten Erweiterung der Lackierhalle um rund 2.600 Quadratmeter. Die Ankündigung von General Motors bindet Kapital in die interne Prozessstufe, in der Automobillackierungen aufgetragen werden. Der Anstieg der weltweiten Produktion um 3,9 % untermauert die Nachfrageentwicklung für Automobillackierungen, während das Wentzville-Projekt die Investitionsausgaben eines Herstellers in seine Lackierhalle zeigt und nicht einen messbaren Anstieg des Fahrzeugvolumens, was das Wachstum in der Farben- und Beschichtungsbranche unterstützt.
Rasantes Bevölkerungswachstum in städtischen Gebieten Asien-Pazifiks
Die städtische Nachfrage in Ost- und Südostasien sowie in Indien verbindet eine große Stadtbevölkerung mit städtischen Wohnungsbauprogrammen und unterstützt das Wachstum in der Farben- und Beschichtungsbranche. Im Jahr 2025 zählten die Städte in der UN-Gruppe Ost- und Südostasien mit Ozeanien (ohne Australien und Neuseeland) 1,1 Milliarden Stadtbewohner. Das indische Ministerium für Wohnungsbau und Stadtentwicklung genehmigte am 15. Oktober 2025 im Rahmen seines städtischen Wohnungsbauprogramms PMAY-U 2.0 zusätzliche 141.000 Wohneinheiten. Für Lieferanten von Architekturbeschichtungen bieten die genehmigten Wohneinheiten einen konkreten Weg, durch den städtische Unterkunftsbedürfnisse zu einem künftigen Fertigstellungsaufkommen werden können. Die kommerzielle Chance hängt davon ab, dass genehmigte Wohneinheiten in den Bau übergehen.
Staatliche Anreize für nachhaltiges Bauen (VOC-arm)
Singapurs Anreiz für grünes Bauen kann qualifizierende Niedrig-VOC-Farbspezifikationen durch sein Bewertungssystem fördern. Die Bau- und Konstruktionsbehörde Singapurs staffelt die Förderung des Green Mark Incentive Scheme for Existing Buildings 2.0 für verifizierte Energieeinsparungen durch Kohlenstoffreduktion nach erreichter Green Mark-Bewertung. Berechtigte privat genutzte Bestandsgebäude benötigen mindestens 5.000 Quadratmeter Bruttogeschossfläche, wobei die Verfügbarkeit endet, wenn die Mittel gebunden sind oder am 31. März 2027, je nachdem, was zuerst eintritt. Green Mark 2021 vergibt einen Punkt für qualifizierende Niedrig-VOC-Innenraummaterialien, einschließlich Farben, wenn mindestens 80 % der Gemeinschaftsbereiche entsprechen oder mindestens 3 Oberflächen eine Singapore Green Building Product 4-Sterne-Zertifizierung besitzen. Materialien qualifizieren sich durch diese Zertifizierung oder festgelegte Emissionsgrenzwerte. Eigentümer, die eine höhere Bewertung anstreben, haben daher einen kurzfristigen Grund, qualifizierende Farben zu spezifizieren, die zur Bewertung beitragen können, die ihre Förderstufe bestimmt.
Analyse der Hemmnisse des Marktes für Farben und Beschichtungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge globale VOC-Vorschriften | -0.45% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rohstoffpreise für Titandioxid | -0.35% | Europäische Union und China | Kurzfristig (≤ 2 Jahre) |
| Längere Trocknungs-/Aushärtezeiten fr wasserbasierte Systeme | -0.2% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge globale VOC-Vorschriften
Für Lieferanten von Architekturfarben in Kanada schränkt die VOC-Konformität ein, welche Formulierungen in normale Handelskanäle gelangen können. Die Vorschriften untersagen die Herstellung, Einfuhr oder den Verkauf von planmäßigen Beschichtungen oberhalb kategoriespezifischer VOC-Grenzwerte, mit vorgeschriebenen Verdünnungs- und Genehmigungsausnahmen. Eine qualifizierende Verdünnung muss schriftlichen Anweisungen folgen, die die Beschichtung innerhalb ihres Grenzwerts halten, und es gelten auch Kennzeichnungs- und zweisprachige Anweisungsbedingungen. Bestimmte Beschichtungsverwendungen und bestimmte Kleingebindeprodukte sind ausgenommen, wodurch die anwendbare Produktkategorie für die Compliance-Entscheidung zentral ist. Ein Lieferant muss daher Formulierungs-, Kennzeichnungs- und etwaige Verdünnungs- oder Genehmigungsanforderungen klären, bevor er eine abgedeckte Beschichtung in Kanada verkauft, was vor einem Verkauf zusätzliche Entwicklungs- und Verwaltungszeit erfordert.
Volatilität der Rohstoffpreise für Titandioxid
Handelsmaßnahmen können die Beschaffungsökonomie für Titandioxid unabhängig von Bewegungen des zugrunde liegenden Pigmentpreises verändern. Die Europäische Kommission verhängte im Januar 2025 endgültige Antidumpingzölle auf Titandioxid chinesischen Ursprungs, was einen in europäischen Farben und Beschichtungen verwendeten Rohstoff betrifft. Die Maßnahme gilt für herstellerspezifische Sätze, wobei die individuelle Behandlung von der vorgeschriebenen gültigen kommerziellen Rechnungserklärung abhängt. Für EU-Beschichtungshersteller bedeutet dies, dass die Quellenauswahl neben dem angebotenen Materialpreis auch einen handelsbedingten Kostenunterschied beinhaltet. Im Juni 2025 berichtete Teknos-CEO Paula Salastie, dass Schließungen europäischer Titandioxid-Standorte nach der Zolleinführung die Verfügbarkeit spezialisierter Qualitäten und die Lieferantenoptionen reduziert hatten, was zusätzliche Test- und Neuformulierungsarbeiten erforderte. Für betroffene EU-Formulierer umfasst die verbleibende Belastung neben dem Einfuhrzoll auch Test- und Neuformulierungskosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Farben und Beschichtungen
Nach Harz:
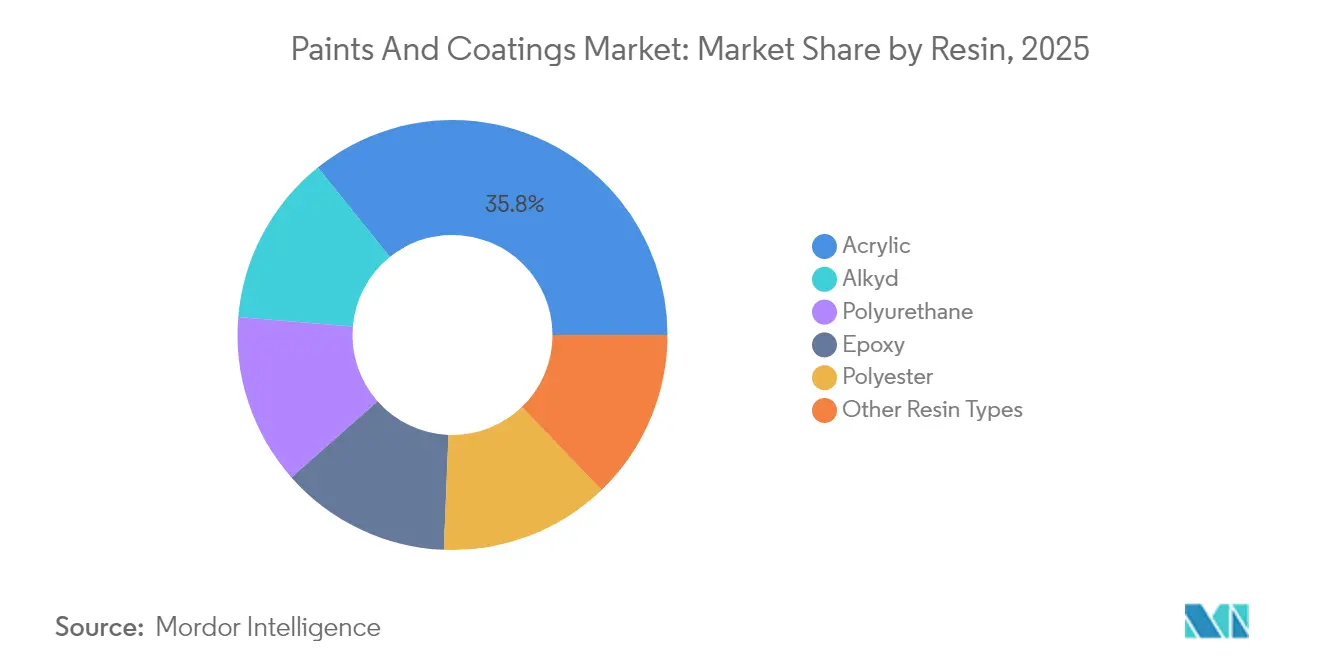
Acryl-Differenzierung erstreckt sich auf die BindemittelbeschaffungAcryl hatte im Jahr 2026 einen Anteil von 35,88 % an der Farben- und Beschichtungsmarktgröße und wird voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 4,16 % zwischen 2027 und 2032 sein. Im Mai 2026 gaben BASF und Cromology bekannt, dass Cromology BASFs Acronal Ccycled Acrylbindemittel für die Tollens Maxiline+ Innenraumwandfarbe beziehen wird, die ab März 2026 in Frankreich erhältlich sein soll.[1] Chemisch recycelter Rohstoff wird ausgewählten Produkten über einen Massenbilanzsatz zugerechnet. Für Hersteller im größten Segment bietet dies einen Weg zur Differenzierung des Bindemittelrohstoffs innerhalb einer etablierten Harzfamilie.
Regionale Zulieferkapazitäten schaffen eine andere kommerzielle Überlegung für Acrylformulierer, die afrikanische Kunden bedienen. BASFs Standort in Durban liefert Acryldispersionen für die Farbformulierung. Im März 2026 erweiterte BASF die breitere Dispersionsproduktionskapazität des Standorts zur Versorgung von Kunden für Architekturfarben, Baumaterialien und Papier. Für Acrylformulierer in Afrika fügt die Durban-Erweiterung Kapazität bei einer nahegelegenen Dispersionsquelle für Architekturfarben hinzu, eine Versorgungsoption, die von der Auswahl eines Bindemittels für eine bestimmte Farbe getrennt ist.



Nach Technologie:
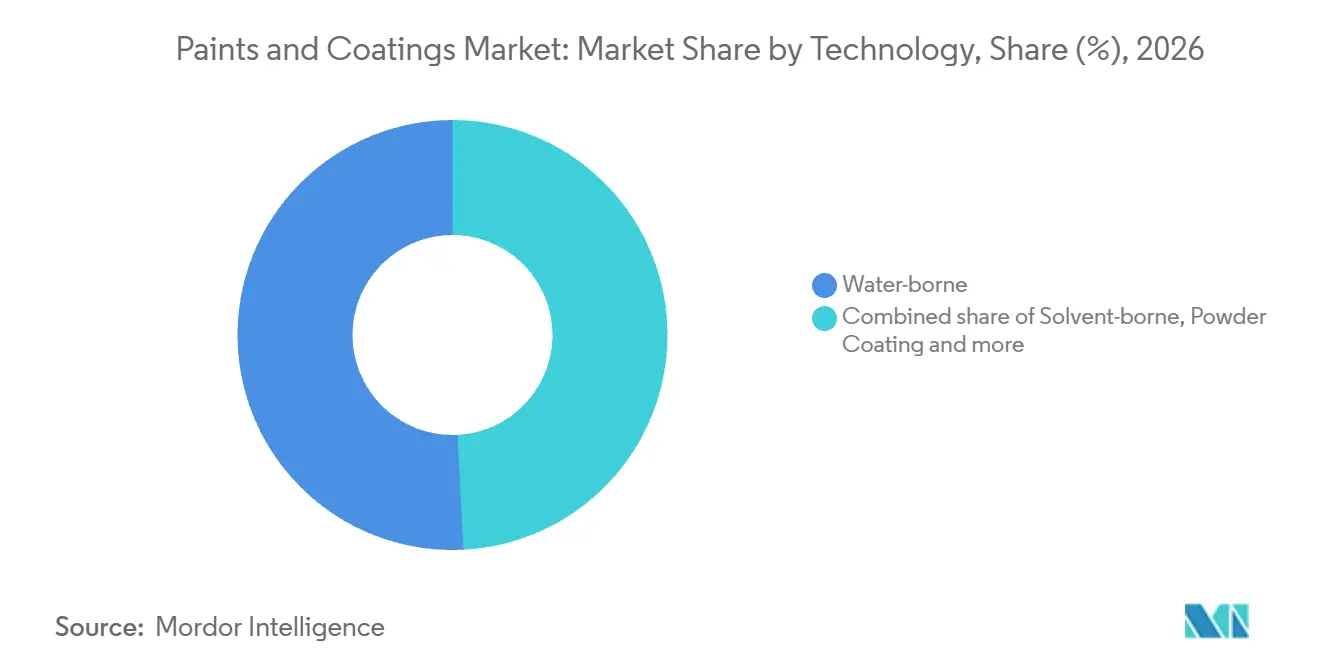
Wachstum wasserbasierter Beschichtungen verbindet Kapazität mit AnwendungsproduktivitätWasserbasierte Beschichtungen repräsentierten im Jahr 2026 einen Marktanteil von 50,81 % im Farben- und Beschichtungsmarkt und werden voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 4,22 % zwischen 2027 und 2032 sein. Akzo Nobel N.V. brachte 2025 eine wasserbasierte Holzbeschichtung mit 20 % biobasiertem Inhalt auf den Markt und erhöhte damit den Einsatz erneuerbarer Rohstoffe in diesem Produkt. Die Markteinführung verschafft Akzo Nobel N.V. ein Attribut für erneuerbare Inhalte, das im Bereich Holzbeschichtungen innerhalb seines wasserbasierten Sortiments angeboten werden kann.
Die Anwendungsproduktivität verschafft wasserbasierten Beschichtungen einen separaten Wettbewerbsvorteil bei der Fahrzeugreparatur. Akzo Nobel N.V. brachte 2025 Sikkens Autowave Optima auf den Markt, einen wasserbasierten Basislack für die Fahrzeugreparatur. Er erfordert nur einen Spritzkabinen-Besuch und ermöglicht laut Hersteller bis zu 50 % schnellere Prozesszeiten als herkömmliche Basislack-Auftragsmethoden. Wenn eine Spritzkabine die abgeschlossenen Reparaturarbeiten begrenzt, könnte ein kürzerer Basislackprozess mehr Arbeiten aus derselben Anlage ermöglichen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Architektonische Nachfrage belohnt klare LeistungsentscheidungenArchitekturbeschichtungen waren das größte Segment mit einem Marktanteil von 48,56 % im Jahr 2026 und werden voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 4,51 % zwischen 2027 und 2032 sein. Asian Paints verzeichnete im Geschäftsjahr 2025-26 ein Volumenwachstum von 8,7 % in seinem India Decorative-Geschäft. Im gesamten Beschichtungsgeschäft im Geschäftsjahr 2025-26 wuchs das Volumen um 9 %, während der Wert um 5,3 % wuchs, sodass das zusätzliche Volumen einen geringeren Umsatzzuwachs für das Unternehmen in der Farben- und Beschichtungsbranche mit sich brachte.
Lieferanten von Architekturbeschichtungen in der Farben- und Beschichtungsbranche können innerhalb desselben Unternehmens auf unterschiedliche Nachfragebedingungen in Projekt- und Einzelhandelskanälen stoßen. Das globale Segment Architekturbeschichtungen von PPG verzeichnete im vierten Quartal 2025 ein organisches Umsatzwachstum von 2 %. Projektbezogene Umsätze in Mexiko erholten sich sequenziell und der Einzelhandelsumsatz war stark, während die Nachfrage in Europa gemischt blieb. Das organische Wachstum von 2 % des Segments beruhte daher auf der Erholung der Projektumsätze in Mexiko und starken Einzelhandelsumsätzen, während die gemischte Nachfrage in Europa das Quartal daran hinderte, eine breitere Erholung zu zeigen.
Geografische Analyse
Asien-Pazifik Farben- und Beschichtungsmarkt
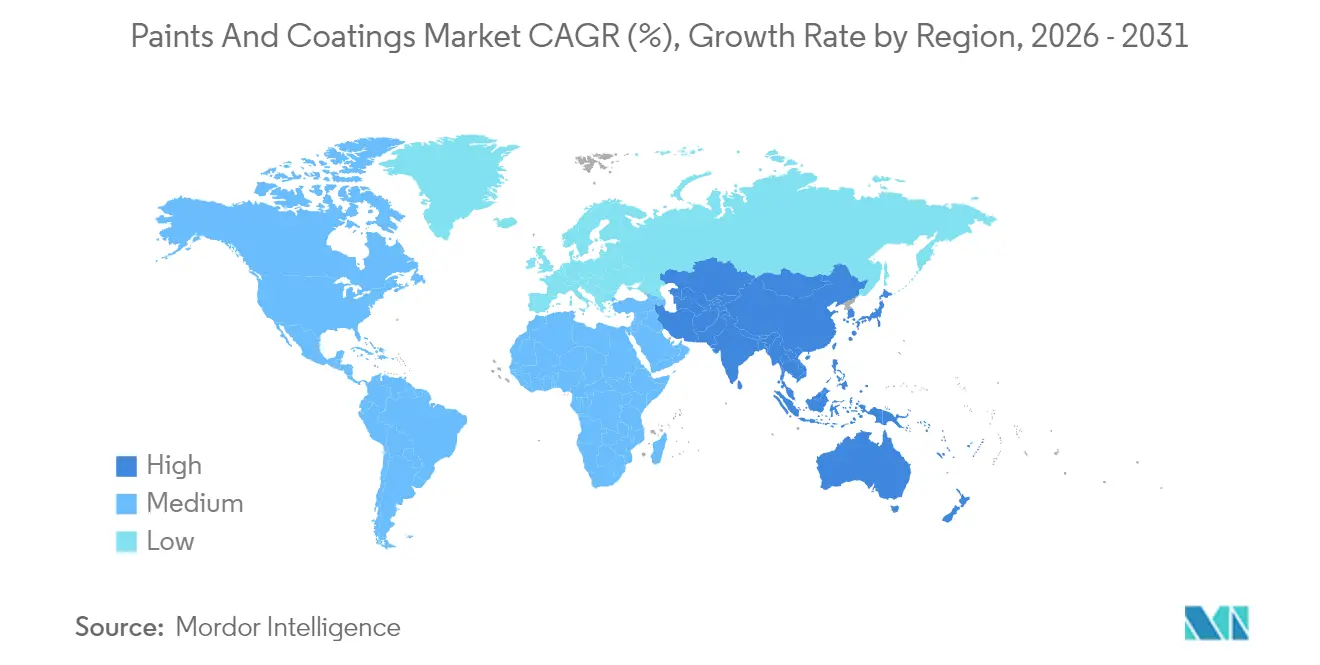
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 46,79 % an der Farben- und Beschichtungsmarktgröße und wird voraussichtlich die am schnellsten wachsende Region mit einem CAGR von 5,13 % zwischen 2027 und 2032 sein. Der China National Coatings Industry Association zufolge produzierte Chinas Beschichtungsindustrie im Jahr 2025 34,6 Millionen Tonnen, ein Rückgang von 7,1 % gegenüber 2024. Im Gegensatz dazu nahm PPG am 20. März 2025 ein Werk für wasserbasierte Automobillackierungen in Samut Prakan, Thailand, mit einer Jahreskapazität von 2.000 Tonnen für Basislacke und Grundierungen in Betrieb, die die wachsende südostasiatische Nachfrage bedienen. Lokale Basislack- und Grundierungskapazitäten geben südostasiatischen Automobilkäufern einen zusätzlichen Versorgungsweg innerhalb der Region.
Nordamerika und Europa zeigen, warum die globale Volumenentwicklung eines Lieferanten nicht einheitlich auf alle Regionen in der Farben- und Beschichtungsbranche angewendet werden kann. PPG meldete im Jahr 2025 ein höheres Umsatzvolumen in den Vereinigten Staaten und Kanada, während das europäische Umsatzvolumen zurückging. Südamerika bietet ein anderes Muster in Brasilien, wo die Farbverkäufe im Jahr 2025 bei Immobilienfarben um 0,4 % und in den anderen Segmenten um mindestens 3 % im Vergleich zu 2024 stiegen. Die langsamere Expansion bei Immobilienfarben in Brasilien bedeutet, dass ein auf diese Anwendung fokussierter Lieferant einem anderen Umsatzwachstumsumfeld gegenüberstehen würde als ein stärker diversifiziertes inländisches Farbunternehmen.
Produktionsinvestitionen im Nahen Osten und die Ausweitung afrikanischer Exporte veranschaulichen zwei verschiedene Wege, um zusätzliche Beschichtungskäufer in der Farben- und Beschichtungsbranche zu erreichen. Die Makkah Paint Company startete im Dezember 2025 in Saudi-Arabien eine Produktionslinie für Architekturbeschichtungen für Innen- und Außenanstriche für Wohn-, Gewerbe- und projektbasierte Anwendungen. Kansai Paint Co. Ltd berichtete im ersten Halbjahr des Geschäftsjahres 2025, dass Exporte nach Ghana und Angola aufgenommen worden waren. Das saudi-arabische Beispiel verknüpft die lokale Produktion mit mehreren Bauanwendungen, während das afrikanische Beispiel zeigt, wie ein Lieferant seine Reichweite durch unterschiedliche nationale Exportziele ausbaut.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen, deren Vorschriften zur Farbzusammensetzung und zum Marktzugang unterschiedliche Compliance-Aufgaben schaffen. Die politische Attraktivität wird für Hersteller und Importeure bewertet, die die abgedeckten fertigen Farben und Beschichtungen liefern. Diese Produkte sehen sich unterschiedlichen Kombinationen aus Formulierungsgrenzen, Tests und Kennzeichnungen gegenüber, wodurch die genaue Produktkategorie für den Compliance-Aufwand zentral ist. Brasiliens Ausnahmen umfassen qualifizierende industrielle oder marine Antifouling-Farben mit Kupferoxid-Biozid und Zinkpulver-Korrosionsschutzfarben bis zu 600 ppm sowie Produkte, die vor dem Inkrafttreten hergestellt, eingeführt oder in Einfuhrprozesse eingegangen sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Vereinigte Staaten | Vereinigtes Königreich | Brasilien | Saudi-Arabien | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Zentrales Umweltkontrollamt | US-Umweltschutzbehörde | Lokale Behörden in England, Schottland und Wales; Bezirksräte in Nordirland; Scottish Environment Protection Agency für bestimmte bereits regulierte Prozesse | Zuständige Exekutivbehörde gemäß Gesetz 15.441 | Saudi-Arabische Organisation für Normen, Metrologie und Qualität (SASO) | Nationales Gesundheitsministerium und provinzielle/hafeneingangs-Umweltgesundheitsbeauftragte |
| Wichtige Instrumente oder Richtlinien | Bleivorschriften für Haushalts- und Dekorfarben | 40 CFR Teil 59, Unterabschnitt E Aerosolbeschichtungsstandards | VOC-Grenzwerte und VOC-Kennzeichnungen für abgedeckte vermarktete Produkte gemäß den Farbenvorschriften 2012 für bestimmte Farben, Lacke und Fahrzeugreparaturprodukte | Gesetz 11.762/2008 und angenommenes Gesetz 15.441/2026 | Technische Vorschrift für Farben und Lacke; Umweltkennzeichnung ab dem 1. Oktober 2026 verpflichtend | GNR 4832 vom 17. Mai 2024, Blei-in-Farbe-Vorschriften |
| Kommerzielle Auswirkung | Jährliche Produktbleitests durch eine autorisierte Stelle vor der Vermarktung von Haushalts-/Dekorfarben | Reaktivitäts-Compliance-Tests und elektronische Berichterstattung | Kategorie-VOC-Grenzwerte und VOC-Kennzeichnungen für abgedeckte vermarktete Produkte | Laborgetesteter Bleigehalt unter 90 ppm nach Gewicht auf Trocken-/Nichtflüchtigkeitsbasis nach dem geplanten Übergang, vorbehaltlich gesetzlicher Ausnahmen | Konformitätszertifikat einer akkreditierten Stelle und SASO-Umweltkennzeichnungslizenz für abgedeckte Produkte | Kennzeichnungen zur Einhaltung von Bleigrenzwerten und Einfuhren über ausgewiesene Häfen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Indiens wiederkehrende Testpflicht unterstützt eine fortlaufende Compliance-Arbeitsbelastung, während aktualisierte US-amerikanische Aerosoltests und -berichterstattung am 17. Januar 2027 vollständig verpflichtend werden. Die britische Überprüfung empfahl, die wesentlichen VOC-Bestimmungen neben engeren Ausnahme- und Berichterstattungsänderungen beizubehalten, was die Kontinuität für gewöhnliche abgedeckte Farbprodukte unterstützt. Brasiliens überlappende Wohn- und Kinderprodukte sehen sich einem Bleiverbotsgrenzwert gegenüber, der 12 Monate nach der Veröffentlichung des neuen Gesetzes am 29. Juni 2026 von 600 ppm auf 90 ppm sinken soll. Saudi-Arabiens Konformitätszertifizierung und obligatorische Umweltkennzeichnungslizenz schaffen einen aufwändigeren Marktzugangsweg, während Südafrikas etablierte Bleikennzeichnungs- und Einfuhrhafen-Pflichten eine fortlaufende Compliance-Anforderung unterstützen.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht, wie Zulieferung von Inhaltsstoffen, Beschichtungsproduktion, Kundenzugang und Anwendungsdienstleistungen Lieferantenerlöse generieren. BASF liefert Dispersionen, Harze und Additive für Architektur-, Fahrzeug- und Industriebeschichtungsformulierungen. PPG kombiniert Herstellung und Vertrieb mit Beschichtungsanwendungsdienstleistungen und veranschaulicht, wie ein Hersteller über den Verkauf von Fertigmaterial hinaus teilnehmen kann.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Zulieferung von Inhaltsstoffen | Beschichtungszulieferer wie BASF | Verkauf von Dispersionen, Harzen und Additiven | Abstimmung von Inhaltsstoffen auf unterschiedliche Formulierungsanforderungen | Qualifizierte Alternativen für spezifische Anwendungen entwickeln |
| Beschichtungsherstellung | Integrierte Beschichtungshersteller wie PPG Industries, Inc. | Verkauf von Fertigbeschichtungen | Rohstoffe sind die größte Produktionskostenkomponente bei PPG | Verträge mit mehreren Quellen abschließen und alternative Materialien oder Technologien identifizieren, wo möglich |
| Einzelhandels- und Auftragnehmer-Zugang | Unternehmensbetriebene Farbeneinzelhändler wie The Sherwin-Williams Company | Verkauf von Markenbeschichtungen und verwandten Produkten | Aufrechterhaltung der lokalen Serviceabdeckung für Auftragnehmer und Hausbesitzer | Filialservicekapazität an lokale Kundenbedürfnisse anpassen |
| Anwendungs- und technischer Service | Vom Hersteller betriebene Beschichtungsdienstleister wie PPG Industries, Inc. | Erlöse aus Beschichtungsanwendung und Supportdienstleistungen | Koordinierung von Beschichtungsarbeiten mit der Kundenproduktion | Anwendungsplanung an Kundenproduktionsmeilensteine knüpfen |
| Quelle: Mordor Intelligence | ||||
Sherwin-Williams' Paint Stores Group betrieb am 31. Dezember 2025 4.853 Spezialfarbengeschäfte in den Vereinigten Staaten, Kanada und der Karibik.[2] Diese Größenordnung zeigt, warum die Kontrolle des Kundenzugangs Hersteller neben der Formulierungskompetenz unterscheiden kann. PPGs Anwendungsdienstleistungen fügen einen weiteren Ertragsweg hinzu, verknüpfen die Lieferung aber auch mit Arbeiten, die an Teilen und montierten Produkten der Kunden durchgeführt werden. Sherwin-Williams' unternehmensbetriebene Geschäfte und PPGs Anwendungsarbeiten an Kundenteilen machen eine ununterbrochene Beschichtungsversorgung zur Voraussetzung für die Erschließung nachgelagerter Erträge.
Wettbewerbslandschaft
Marktkonzentration
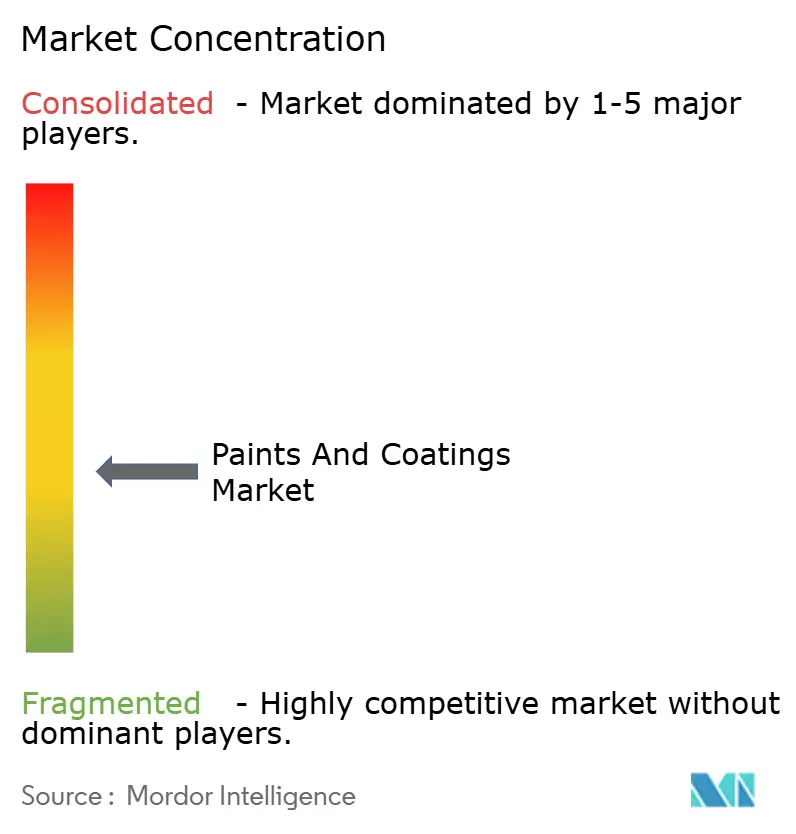
Multinationale Lieferanten kombinieren breite Geschäftstätigkeit mit regionalen Marken, wie die Consumer Brands Group von The Sherwin-Williams Company durch den Abschluss der Übernahme des brasilianischen Marktführers für Architekturfarben Suvinil im Jahr 2025 demonstrierte. Nippon Paint Holdings Co., Ltd. meldete im Geschäftsjahr 2025 im Vergleich zum Geschäftsjahr 2024 ein konsolidiertes Gesamtumsatzwachstum von 11 % und ein bereinigtes Betriebsgewinnwachstum von 38 %. PPG Industries, Inc. stellt Farben und Beschichtungen her und vertreibt diese, während Surventis (ehemals BASF Coatings) Beschichtungen und Oberflächenbehandlungen liefert. Akzo Nobel N.V. ist ein globaler Farben- und Beschichtungshersteller, der einen weiteren breiten Lieferanten neben Unternehmen mit unterschiedlichen Vertriebs- und Oberflächenbehandlungsrollen positioniert.
Am 1. Juli 2026 schloss Surventis seine Ausgliederung aus BASF ab, unterstützt von Carlyle und der Qatar Investment Authority, wobei BASF einen Anteil von 40 % behielt. Von Carlyle verwaltete Fonds, in Partnerschaft mit der Qatar Investment Authority, halten die Mehrheit des Unternehmens und platzieren die Mehrheitsbeteiligung außerhalb des ehemaligen Chemiekonzerns. Der Umsatz von Akzo Nobel N.V. im Geschäftsjahr 2025 fiel im Jahresvergleich um 5 %, während der organische Umsatz stagnierte, da höhere Preise und ein besserer Mix niedrigere Volumina ausglichen. Am 15. Oktober 2026 meldeten Akzo Nobel N.V. und Axalta unabhängige Geschäftstätigkeit, während der vorgeschlagene Zusammenschluss auf seinen Abschluss wartet, der voraussichtlich Anfang 2027 vorbehaltlich behördlicher Genehmigungen und üblicher Abschlussbedingungen erfolgen wird. Akzo Nobel N.V.s Volumendruck macht die Umsatzsicherung zu einer separaten Wettbewerbsherausforderung, während die vorgeschlagene Kombination ihren bedingten Weg zum Abschluss verfolgt.
Technologie kann den Wettbewerb gestalten, indem sie ein spezifisches Anwendungsproblem löst und gleichzeitig die Formulierungsanforderungen der Käufer erfüllt. Im April 2026 brachte PPG NUTRISHIELD MAX PPG7590 auf den Markt, die erste US-amerikanische PVC-NI-Einkomponenten-Bandbeschichtung für Aluminium-Tiefziehbehälter und Leichtöffnungsdeckel für nasses Tiernahrung. PVC-NI bedeutet Polyvinylchlorid ohne Absicht, und das System ist darauf ausgelegt, Mischen und Umrüstungen zu eliminieren. Tiernahrungsmarken, Bandbeschichter und Dosenhersteller haben das Produkt genehmigt, was die Akzeptanz über mehrere Rollen in der Verpackungskette hinweg zeigt. PPGs Manager für Lebensmittelverpackungsbeschichtungen präsentierte das Produkt als konform in einer sich schnell verändernden regulatorischen Landschaft, was das Einkomponentendesign neben der Anlagenvereinfachung auch mit der regulatorischen Positionierung verbindet.
Marktführer der Farben- und Beschichtungsbranche
-
The Sherwin-Williams Company
-
Nippon Paint Holdings Co., Ltd.
-
PPG Industries, Inc.
-
Surventis
-
Akzo Nobel N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Farben und Beschichtungen Markt Unternehmen in diesem Bericht
- Akzo Nobel N.V.
- Asian Paints
- Axalta Coating Systems Ltd.
- Surventis
- Beckers Group
- Benjamin Moore & Co.
- Berger Paints India
- Chugoku Marine Paints, Ltd.
- DAW SE
- Hempel A/S
- Jazeera Paints
- Jotun
- Kansai Paint Co. Ltd
- Masco Corporation
- NATIONAL PAINTS FACTORIES CO. LTD.
- Nippon Paint Holdings Co., Ltd.
- NOROO Paint & Coatings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Russian Paints Company
- SK Kaken Co. Ltd
- The Sherwin-Williams Company
Wichtige Chancen für Marktteilnehmer
Der Vergleich trennt 3 freiwillige Zertifizierungsmöglichkeiten nach beabsichtigter Beschichtungsverwendung und dem zum Qualifizieren erforderlichen Nachweis. Am 17. Dezember 2025 legte die Europäische Kommission EU-Umweltzeichen-Kriterien für Dekorfarben, Leistungsbeschichtungen und wasserbasierte Aerosolsprühfarben fest, die bis zum 31. Dezember 2032 gültig sind. Antragsteller müssen alle anwendbaren Anforderungen erfüllen und eine Bewertung und Überprüfung abschließen, um die Anerkennung für ein berechtigtes Produkt zu erhalten.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Zertifizierung berechtigter pigmentierter dekorativer Gebäudefarben | Definierter Dekorproduktweg im neuen Rahmen | Architekturfarben für Gebäude, Verkleidungen und Beschläge | Anwendbare Leistungstests und Lieferantenerklärungen für ausgewählte Farblinien zusammenstellen | Anwendbare Ausbreitungsraten- und Nassscheuerbeständigkeitstests sowie Pigmentgehaltsdokumentation | Dekorfarben-Hersteller, die die erforderlichen Testnachweise erbringen können |
| Zertifizierung berechtigter Gebäudeleistungsbeschichtungen | Separate Gruppe für bestimmte Einkomponenten- und Mehrkomponentenprodukte | Gebäudebeschichtungen innerhalb der Richtlinie 2004/42/EG Unterkategorien 1.1(i) und 1.1(j) | Qualifizierende Anwendungen auswählen und ein produktspezifisches Compliance-Dossier erstellen | Produktverifizierung, einschließlich Dokumentation für die Verwendung synthetischer Polymer-Mikropartikel ohne Filmbildung | Berechtigte Gebäudeleistungsbeschichtungsformulierer mit dokumentierten Produkten |
| Zertifizierte wasserbasierte Aerosole für gezielte Gebäudedekoration | Dedizierte Aerosolproduktgruppe im Rahmen | Verbraucher und professionelle Nutzer von gebrauchsfertigen Sprühfarben | Berechtigte ventilierte Metallverpackungsprodukte für Gebäudeverkleidungen und -beschläge entwickeln | Produktverifizierung, die die berechtigte Formulierung und das verpackte Sprühprodukt abdeckt | Wasserbasierte Aerosolfarben-Hersteller mit verifizierbaren berechtigten Produkten |
| Quelle: Mordor Intelligence | |||||
Diese Möglichkeiten stellen unterschiedliche Formulierungs- und Dokumentationsaufgaben hinter einen gemeinsamen Zertifizierungsweg, wodurch die Produktauswahl für die Umsetzung zentral wird. Die Aerosol-Berechtigung schließt lösemittelbasierte Produkte, bestimmte brennbare Aerosole und biozide Produkte, Straßenmarkierungsaerosole und Ersatzstoffe für herkömmliche Farben auf großen Wand- und Deckenflächen aus. Antragsteller, die synthetische Polymer-Mikropartikel für nicht filmbildende Zwecke verwenden, müssen deren Art, Menge und Zweck angeben und eine verbesserte Gesamtumweltleistung begründen, im Allgemeinen durch einen Vergleich mit dem Produkt ohne sie. Da Entscheidung 2025/2607 die Kriterien von 2014 ersetzt, haben Dekorfarben-Antragsteller einen konkreten Vorbereitungsweg, da die Checkliste der Kommission vom Januar 2026 anwendbare Ausbreitungsraten- und Nassscheuerbeständigkeitsprüfberichte sowie Erklärungen zu weißen Pigmenten mit hohem Brechungsindex identifiziert.
Neueste Industrielle Entwicklungen in Farben und Beschichtungen Markt
- Okt. 2026: Dörken übernahm am 15. Oktober den deutschen Farben- und Beschichtungshersteller J.W. Ostendorf von Fidelium Partners. Die Unternehmen werden unabhängig mit eigenen Managementteams und Organisationsstrukturen operieren.
- Okt. 2026: Henkel schloss am 1. Oktober seine Übernahme des niederländischen Unternehmens Stahl ab und fügte Spezialbeschichtungen für flexible Materialien hinzu, nachdem die Abschlussbedingungen, einschließlich behördlicher Genehmigungen, erfüllt worden waren.
- Sep. 2026: Sherwin-Williams eröffnete am 30. September sein erweitertes Farbwerk in Statesville, North Carolina. Die Verbesserungen umfassten fast 4.600 Quadratmeter, einschließlich zusätzlicher Produktionsfläche, Automatisierung und 4 neuer Gleisanschlüsse.
Farben und Beschichtungen Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Farben- und Beschichtungsmarkt misst die jährlichen Ausgaben für pigmentierte Farben und Beschichtungen, die weltweit zur Anwendung auf Substraten verkauft werden. Er bewertet fertige Beschichtungsprodukte nach Umsatzerlösen, wobei Harz und Anwendungstechnologie die Produkttypen beschreiben und Endverbraucherbranchen sowie Regionen diese Umsätze klassifizieren.
Ausschlüsse aus dem Geltungsbereich: Nicht pigmentierte Klarlackierungen und Lacke, die ohne Pigment verkauft werden, separat verkaufte Beschichtungskomponenten einschließlich Pigmente, Bindemittel oder Harze, Lösemittel und Additive sowie Arbeitskosten für die Farb- und Beschichtungsapplikation oder Auftragnehmergebühren sind ausgeschlossen.
Segmentierungsübersicht
- Harz
- Acryl
- Alkyd
- Polyurethan
- Epoxid
- Polyester
- Sonstige Harztypen
- Technologie
- Wasserbasiert
- Lösemittelbasiert
- Pulverbeschichtung
- UV-gehärtete Beschichtung
- Endverbraucherbranche
- Architektur
- Automobil
- Holz
- Schutzbeschichtung
- Allgemeine Industrie
- Transport
- Verpackung
- Geografie
- Asien-Pazifik
- China (einschließlich Taiwan)
- Indien
- Japan
- Indonesien
- Australien und Neuseeland
- Südkorea
- Thailand
- Malaysia
- Philippinen
- Bangladesch
- Vietnam
- Singapur
- Sri Lanka
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Benelux
- Russland
- Türkei
- Schweiz
- Skandinavische Länder
- Polen
- Portugal
- Spanien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Katar
- Vereinigte Arabische Emirate
- Kuwait
- Ägypten
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Algerien
- Marokko
- Übriges Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research nutzt Quellen wie die American Coatings Association und den World Coatings Council, um globale Beschichtungskategorien, regionale Abdeckung, Endverbrauchermärkte und Verbindungen zwischen Kundenproduktion und Beschichtungsnachfrage zu rahmen. Der Internationale Verband der Kraftfahrzeughersteller liefert Fahrzeugproduktionskennzahlen für Automobillackierungen, während die Kriterien der Europäischen Kommission für Farben und Lacke regulatorische Produktgruppen und Formulierungsanforderungen beschreiben.
Jährliche Unternehmensberichte, Investorenmaterialien, seriöse Wirtschaftspresse und öffentliche statistische Veröffentlichungen können diese Quellen ergänzen, indem sie Herstellerumsätze, Kapazitätsänderungen, Rohstoffexposition, Bautätigkeit und Fahrzeugproduktionstrends klären. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können Beschichtungshersteller, Distributoren, Formulierer sowie Einkaufs- oder Fachverantwortliche aus den Bereichen Architektur, Automobil und industrielle Endverwendungen in der Region Asien-Pazifik, EMEA und Amerika umfassen. Die Fragen überprüfen Sekundärbefunde zu Umsatzdefinitionen, Kanalabdeckung, Harz- und Technologiemix, realisierten Verkaufspreisen, regionaler Nachfrage und Prognosetreibern. Analysten gleichen widersprüchliche Antworten mit öffentlichen Belegen ab, dokumentieren ungelöste Lücken und triangulieren Schätzungen aus Hersteller-, Kanal- und Endverbraucherperspektiven.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung & Prognose
Die Schätzung beginnt mit einer Top-down-Betrachtung der weltweiten Herstellerumsätze für fertige pigmentierte Beschichtungen und überprüft dann ausgewählte Gesamtwerte durch Lieferantenumsatz-Zusammenfassungen, Distributionskanalprüfungen und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit dem Volumen. Harz-, Technologie-, Endverwendungs- und Regionalanteile werden aus veröffentlichten Kategorieeinteilungen, Hersteller-Produkt- und Anwendungsangaben, regionalen Umsatzmustern und Endmarkt-Nachfrageindikatoren aufgebaut, wobei überlappende Kategorien geprüft werden, um Doppelzählungen zu vermeiden. Zu den wichtigsten Indikatoren gehören Wohnungsbaubeginne und Renovierungsaktivitäten für Architekturfarben, Fahrzeugproduktion für Automobillackierungen, Industrieproduktion für Fertigungsanwendungen, Infrastrukturinvestitionen für Schutzbeschichtungen sowie Harz- und Pigmenteinsatzpreise für Verkaufspreis- und Mixveränderungen. Prognosen wenden Szenarioanalysen auf erwartete Endmarktaktivitäten, Technologieakzeptanz, regulatorische Änderungen und Preisgestaltung an, wobei regionale und segmentspezifische Annahmen separat überprüft werden. Interviews können testen, ob Richtung und Zeitpunkt jeder Variablen zu den Branchenbedingungen passen. Wo Lieferanten- oder Kanalnachweise unvollständig sind, verwenden Analysten verfügbare öffentliche Umsatz- und Handelsindikatoren, behalten Unsicherheiten in den Arbeitsannahmen bei und vergleichen selektive Bottom-up-Prüfungen mit dem Top-down-Gesamtwert.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Herstellerangaben, Verbands- und Regierungsindikatoren, Handelsdaten und Kanalnachweise und untersuchen dann große Abweichungen gegenüber früheren Perioden und unabhängigen Nachfragesignalen vor der Freigabe. Eine zweite Überprüfung kontrolliert Marktgrenzen, Währungs- und Einheitenkonsistenz, Segmentanteile, regionale Gesamtwerte und Prognosenannahmen. Ein wesentlicher Widerspruch oder ein unerklärlicher Ausreißer löst eine Quellenüberprüfung oder erneute Kontaktaufnahme mit Befragten aus. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn wesentliche Akquisitionen, regulatorische Änderungen oder Produktionsstörungen die Marktbedingungen verändern, und vor der Lieferung einer neuen Überprüfung unterzogen.
Mordor Intelligence's Farben- und Beschichtungsmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Farben- und Beschichtungsmarkt misst die jährlichen Ausgaben für pigmentierte Farben und Beschichtungen, die weltweit zur Anwendung auf Substraten verkauft werden.
Zu den wesentlichen Unterschiedstreibern gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Harz-, Technologie-, Endverwendungs- und Regionalanteile werden aus veröffentlichten Kategorieeinteilungen, Hersteller-Produkt- und Anwendungsangaben, regionalen Umsatzmustern und Endmarkt-Nachfrageindikatoren aufgebaut, wobei überlappende Kategorien geprüft werden, um Doppelzählungen zu vermeiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 199,4 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 279,58 Mrd. USD (2025) | Auf Basis seines Ausgangswerts für 2025 liegt diese Schätzung 40,2 % über dem Wert dieses Berichts für 2027 von 199,4 Mrd. USD, zwei Jahre später. Die angegebene Anwendungsabdeckung umfasst neben Bau- und Automobilanwendungen auch Luft- und Raumfahrt, Marine sowie Konsumgüteranwendungen, was Umsätze über engere Endverwendungsgruppen hinaus hinzufügen kann. |
| Globales Beratungsunternehmen B | 185,7 Mrd. USD (2025) | Auf Basis seines Ausgangswerts für 2025 liegt diese Schätzung 6,9 % unter dem Wert dieses Berichts für 2027 von 199,4 Mrd. USD, zwei Jahre später. Die veröffentlichte Reihe steigt von ihrem Ausgangswert für 2025 bis 2027, sodass das frühere Messjahr dem zusätzlichen Prognosewachstum vorausgeht. |
Die Analysten von Mordor Intelligence triangulieren Herstellerangaben, Verbands- und Regierungsindikatoren, Handelsdaten und Kanalnachweise und untersuchen dann große Abweichungen gegenüber früheren Perioden und unabhängigen Nachfragesignalen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Farben- und Beschichtungsmarktes bis 2032?
Der Markt wird voraussichtlich bis 2032 240,8 Milliarden USD erreichen, mit einem CAGR von 3,84 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach Farben und Beschichtungen an?
Wohnungsbau, Fahrzeugproduktion und städtische Wohnungsbauprogramme unterstützen die Nachfrage. Indien genehmigte am 15. Oktober 2025 im Rahmen von PMAY-U 2.0 141.000 zusätzliche städtische Wohneinheiten.
Welche Beschichtungstechnologie führt die Branche an?
Wasserbasierte Beschichtungen führten im Jahr 2026 mit einem Marktanteil von 50,81 % und werden voraussichtlich mit einem CAGR von 4,22 % zwischen 2027 und 2032 wachsen.
Welche Unternehmen sind wichtige Farben- und Beschichtungslieferanten?
Zu den wichtigsten Lieferanten gehören The Sherwin-Williams Company, Nippon Paint Holdings Co., Ltd., PPG Industries, Inc., Surventis und Akzo Nobel N.V.
Was ist eine wichtige Compliance-Herausforderung für Lieferanten von Architekturfarben?
Kanada schränkt planmäßige Architekturfarben oberhalb kategoriespezifischer VOC-Grenzwerte ein, mit vorgeschriebenen Verdünnungs- und Genehmigungsausnahmen.
Welche Region hat den größten Anteil am Farben- und Beschichtungssektor?
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 46,79 % und wird voraussichtlich die am schnellsten wachsende Region mit einem CAGR von 5,13 % zwischen 2027 und 2032 sein.