
Diamantbeschichtungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.62 Milliarden US-Dollar |
| Marktgröße (2031) | 4.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.08 % |
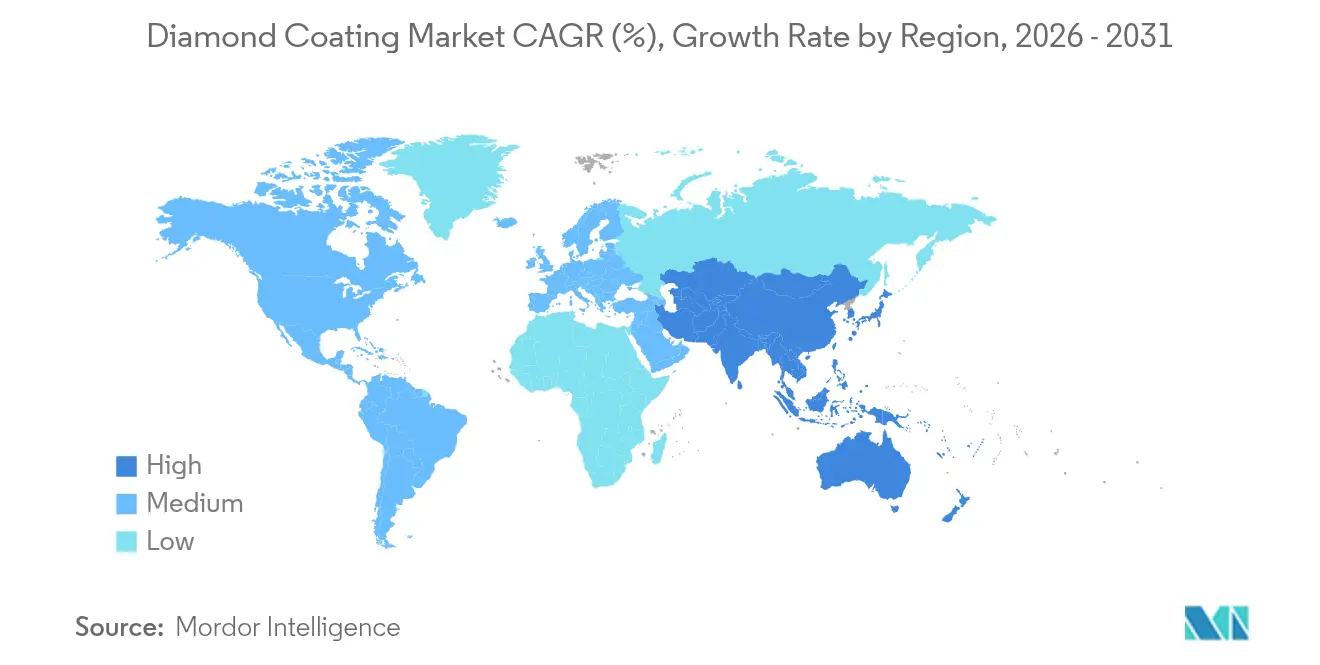
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Diamantbeschichtungsmarkt Analyse von Mordor Intelligence
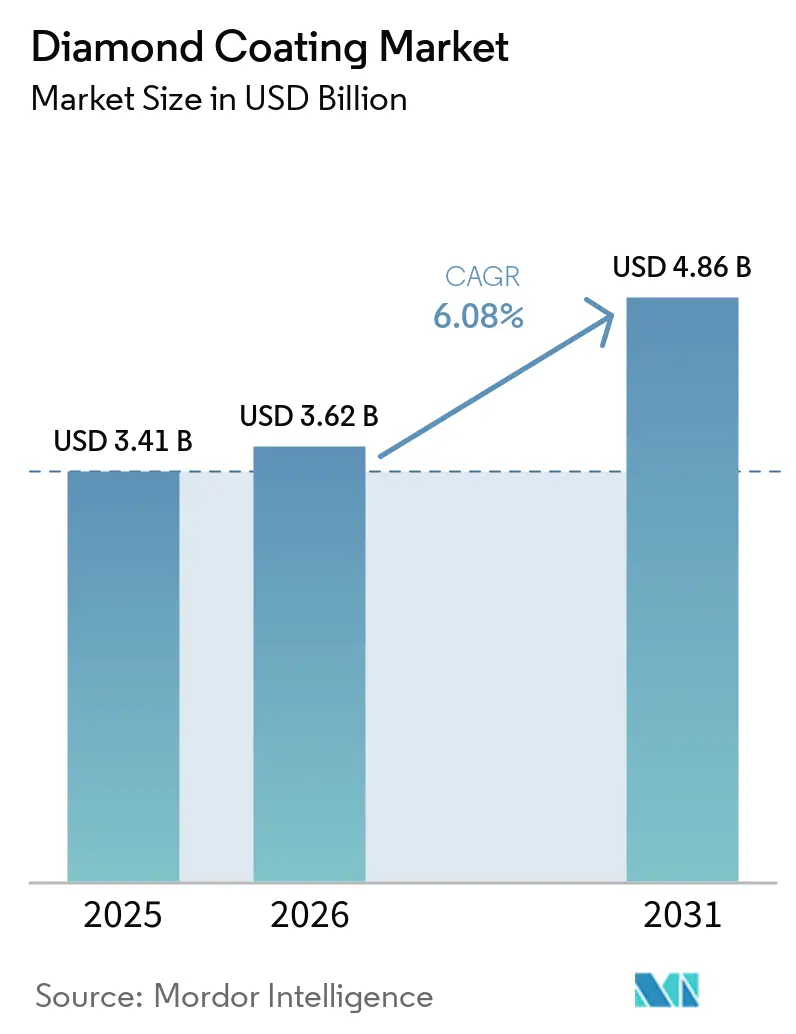
Die Größe des Diamantbeschichtungsmarktes wurde im Jahr 2025 auf 3,41 Milliarden USD geschätzt und wird voraussichtlich von 3,62 Milliarden USD im Jahr 2026 auf 4,86 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,08 % während des Prognosezeitraums (2026–2031). Nachhaltige Investitionen in die Modernisierung von Schneidwerkzeugen, Wärmemanagementmaterialien für KI-Hardware und biokompatible medizinische Instrumente stützen dieses Wachstum, auch wenn die Gesamtkapitalausgaben im verarbeitenden Gewerbe selektiv bleiben. Halbleiterhersteller setzen zunehmend auf metallisierte Diamant-Wärmespreizer, die Wärme vier- bis fünfmal schneller als Kupfer abführen und so die nächste Generation von GPUs innerhalb sicherer Betriebsfenster halten. Parallel dazu schreiben Chirurgen und Zahnärzte zunehmend diamantartige Kohlenstoff (DLC)-Beschichtungen vor, da diese wiederholte Autoklavierzyklen ohne Abblättern tolerieren – eine Eigenschaft, die die Resterilisierungskosten für Krankenhäuser senkt. Der politische Druck, Blei aus dem Löten in der Unterhaltungselektronik zu eliminieren, stärkt auch die Nachfrage nach diamantbeschichteten Lötspitzen, die den höheren Prozesstemperaturen bleifreier Legierungen standhalten. Zusammengenommen halten diese Entwicklungen den Diamantbeschichtungsmarkt trotz hoher Anlagenkosten und anhaltender Haftungsherausforderungen auf temperaturempfindlichen Substraten auf einem klaren Wachstumskurs.
Wichtigste Erkenntnisse des Berichts
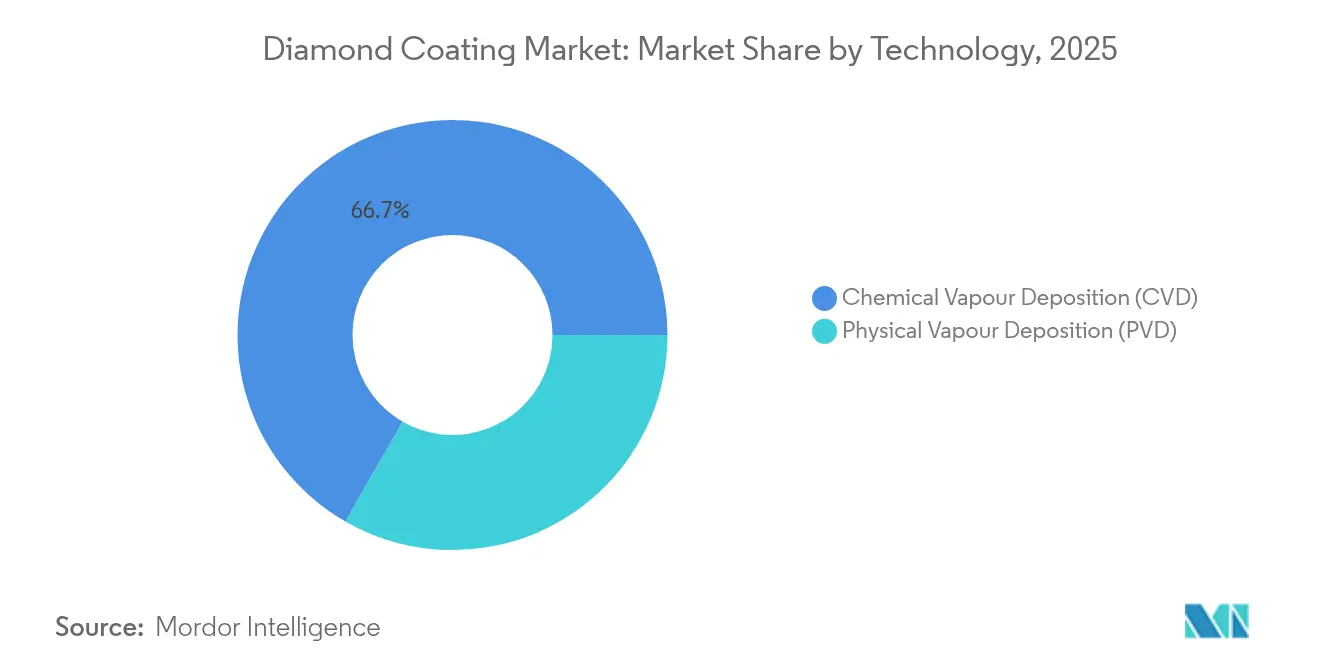
- Nach Technologie entfiel auf die Chemische Gasphasenabscheidung (CVD) im Jahr 2025 ein Umsatzanteil von 66,70 %, während die Physikalische Gasphasenabscheidung (PVD) bis 2031 die führende CAGR von 7,18 % verzeichnete.
- Nach Beschichtungstyp entfiel auf Diamantartigen Kohlenstoff im Jahr 2025 ein Marktanteil von 78,92 % am Diamantbeschichtungsmarkt, während Komposit-/dotierte Filme voraussichtlich bis 2031 mit einer CAGR von 6,9 % expandieren werden.
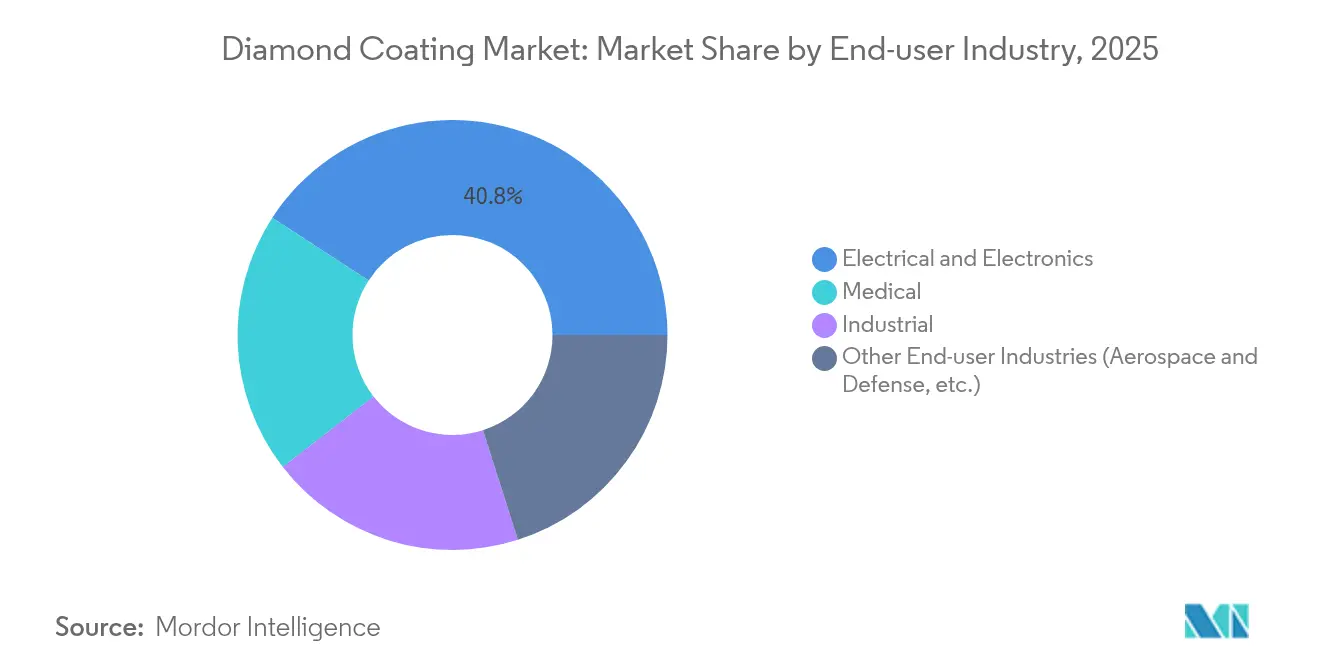
- Nach Endverbraucherbranche entfielen auf Elektrik und Elektronik im Jahr 2025 40,82 % des Umsatzes, während der Medizinbereich mit einer CAGR von 7,22 % bis 2031 wächst.
- Nach Geografie kontrollierte Asien-Pazifik 56,10 % des Umsatzes im Jahr 2025 und wird voraussichtlich die schnellste regionale CAGR von 6,79 % zwischen 2026 und 2031 erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Einführung in Schneidwerkzeugen für Leichtbauverbundwerkstoffe | +1.2% | Global, mit Schwerpunkt in der Luft- und Raumfahrt Nordamerikas und der EU | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Wärmemanagementlösungen in der Unterhaltungselektronik | +1.8% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz diamantbeschichteter Chirurgie- und Dentalwerkzeuge | +1.0% | Global, mit frühen Zuwächsen in Nordamerika, EU und Japan | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für bleifreie Präzisionslötgeräte | +0.7% | EU, Nordamerika, mit Übernahme in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Gestiegener Bedarf an Verschleißlebensdauer von EV-Batterieschweiß-Elektroden | +0.8% | China, Südkorea, mit Ausweitung auf globale EV-Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung in Schneidwerkzeugen für Leichtbauverbundwerkstoffe
Die Bearbeitung von kohlenstofffaserverstärkten Kunststoffen erzeugt abrasiven Staub, der konventionelle Hartmetallschneideinsätze nach wenigen Durchgängen abstumpft. CVD-diamantbeschichtete Fräser halten 15- bis 30-mal länger, was Werkzeugwechselausfallzeiten und Ausschuss bei Verbundwerkstoffstrukturen in der Luft- und Raumfahrt reduziert[1]. Doppellagige mikrokristalline/nanokristalline Stapel unterdrücken die Rissausbreitung weiter und senken das Delaminierungsrisiko bei Flügel- und Karosseriepanelen. Da Boeing und Airbus den Verbundwerkstoffanteil erhöhen, schreiben Zulieferer Diamantbeschichtungen vor, um saubere Kanten bei hohen Spindeldrehzahlen zu erzielen. Das Ergebnis ist eine steigende Stückzahlnachfrage nach diamantgeeigneten Bohrern, Fräsern und Schaftfräsern in Nordamerika und Europa. Das mittelfristige Wachstum bleibt gesichert, da die installierte Flotte von Verbundwerkstoffflugzeugen noch jung ist und die Volumina bei der Bearbeitung von Ersatzteilen erst beginnen zu skalieren.
Wachsende Nachfrage nach Wärmemanagementlösungen in der Unterhaltungselektronik
GPUs in Rechenzentren dissipieren heute mehr als 700 W pro Modul, was die Betreiber zwingt, Bodenplattenwerkstoffe zu überdenken. Kupfer-Diamant-Verbundwerkstoffe mit einer Wärmeleitfähigkeit von 800 W/mK senken die Kerntemperaturen in Pilot-KI-Servern, die von Akash Systems im Rahmen eines Liefervertrags über 27 Millionen USD eingesetzt werden, um bis zu 20 °C. Einkristalline Diamant-Wärmespreizer aus dem Labor erreichen 1.500–2.200 W/mK und übertreffen Kupfer mit 400 W/mK bei weitem, was eine klare Leistungslücke schafft, die die Einführung begünstigt. Fraunhofer USAs flexible Diamant-Nanomembranen versprechen eine fünfmal schnellere EV-Batterieladung, indem sie Wärme effizienter aus der Leistungselektronik ableiten. Das Zusammentreffen von Miniaturisierung und höherer Leistungsdichte hält Diamantbeschichtungen für das Wärmemanagement daher fest in den Beschaffungs-Roadmaps von Smartphone-, Laptop- und Rechenzentrum-OEMs. Der kurzfristige Sog ist in Asien-Pazifik am stärksten, wo die Massengerätemontage stattfindet.
Zunehmender Einsatz diamantbeschichteter Chirurgie- und Dentalwerkzeuge
Diamantartige Kohlenstoff-Skalpelle behalten ihre Schärfe nach wiederholten Autoklavierzyklen, was die Austauschfrequenz für Krankenhäuser reduziert, die bereits unter Personalkosten-Druck stehen. DLC weist eine Haftzugfestigkeit von 24 N gegenüber herkömmlichem Schwarzchrom mit ca. 9 N auf – ein Sprung, der Kantenabplatzungen während neurochirurgischer Eingriffe eliminiert. Studien der Universität Alabama Birmingham zeigen, dass orthopädische Implantate, die mit Nanodiamanten beschichtet sind, zwei- bis dreimal länger halten als Kobalt-Chrom-Geräte und potenziell einen postoperativen Horizont von 30 Jahren übertreffen. Die FDA-Zulassung von nanoskalierten Diamantoberflächen beruhigt OEMs hinsichtlich Zytotoxizität und erweitert den Anwendungsbereich auf kardiovaskuläre Stents und Dentalbohrer. Da alternde Bevölkerungen in den Vereinigten Staaten, Deutschland und Japan die Zahlen bei Hüft- und Kniegelenkersatz erhöhen, steigt die Nachfrage nach verschleißfesten Beschichtungen entsprechend.
Regulatorischer Druck für bleifreie Präzisionslötgeräte
RoHS- und REACH-Beschränkungen veranlassen Elektronikhersteller, Blei vollständig aus zinnbasierten Loten zu entfernen. Der Wechsel erhöht die Reflow-Temperaturen um 30–40 °C und beschleunigt den Verschleiß herkömmlicher Eisenbeschichtungen. Diamantbeschichtete Lötspitzen halten diesem Wärmeschock stand und behalten die Benetzungsleistung über verlängerte Betriebszyklen hinweg. Japanische Industrienormen kodifizieren nun DLC-Dicken- und Härteanforderungen und geben OEMs einen Leitfaden für die globale Beschaffung. Die ausstehenden Ökodesign-Updates der EU verstärken die Einführung weiter, indem sie frühzeitiges Versagen von Montageanlagen unter Strafe stellen. Die langfristige Auswirkung ist daher positiv, insbesondere für Auftragshersteller, die Automobil- und Medizingeräteleiterplatten bedienen, wo fehlerfreie Lötstellen obligatorisch sind.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Kapitalinvestitionen und lange Amortisationszeiten | -1.5% | Global, mit stärkerer Auswirkung in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Haftungsherausforderungen auf temperaturempfindlichen Substraten | -0.8% | Global, mit besonderer Betroffenheit medizinischer Anwendungen und Elektronikanwendungen | Mittelfristig (2–4 Jahre) |
| Konkurrierende kostengünstigere Beschichtungsalternativen | -0.6% | Preissensible Märkte in Asien-Pazifik und Schwellenländern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalinvestitionen und lange Amortisationszeiten
Eine einzelne Dreikchammeranlage CC800 Diamond von CemeCon kostet mehrere Millionen USD und erfordert individuelle Abgas-, Gashandhabungs- und Reinraum-Nachrüstungen[2]. KMUs haben daher Schwierigkeiten, Ausgaben zu rechtfertigen, wenn Schneidwerkzeugkunden Premiumpreise ablehnen. Selbst für große Gießereien erstreckt sich die Abschreibung über fünf Jahre hinaus, was die Rendite-Horizonte verlängert. Die Finanzierung ist selektiver geworden, da Kreditgeber die Auslastungsraten genau prüfen, bevor sie Leasingverträge genehmigen. In Schwellenmärkten ist die Hürde höher, da lokale Strom- und Facharbeitskosten die Betriebsmargen einengen. Diese Realitäten verringern die kurzfristige Einführung, insbesondere außerhalb erstklassiger Lieferanten.
Haftungsherausforderungen auf temperaturempfindlichen Substraten
Die DLC-Abscheidung überschreitet typischerweise 280 °C, ein Schwellenwert, der Restspannungen auf Aluminium und einigen chirurgischen Stählen induziert. Das Delaminierungsrisiko steigt, wenn thermische Ausdehnungsunterschiede Scherkräfte an der Grenzfläche erzeugen. Forscher erforschen nun Chromnitrid- oder Vanadiumkarbid-Zwischenschichten, um diese Spannungen zu puffern, doch jede zusätzliche Schicht erhöht Kosten und Prozessschritte. Niedertemperatur-Plasma-unterstützte CVD-Varianten zeigen Potenzial, aber die Skalierung bleibt begrenzt. Medizin- und Unterhaltungselektronik-OEMs warten daher auf umfangreichere Nachweise, bevor sie Hochvolumen-Bestellungen aufgeben, was das mittelfristige Wachstum dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
CVD festigt die MarktführerschaftCVD-Prozesse kontrollierten 66,70 % des Umsatzes im Jahr 2025, und dieser Anteil des Diamantbeschichtungsmarktes soll bis 2031 mit einer CAGR von 6,74 % wachsen. Die Fähigkeit der Technik, Korngrößen anzupassen, dichte Schichten aufzubauen und eine Dickengleichmäßigkeit von unter ±3 µm zu erreichen, macht sie zum Kern der Hochleistungsschneidwerkzeug- und Wärmespreizer-Produktion. Der 800-W/mK-Kupfer-Diamant-Verbundwerkstoff von Element Six veranschaulicht, wie CVD Diamantkörner ohne Hohlräume in Metallmatrizen einbetten kann, was einen schnellen Wärmefluss für KI-Prozessoren ermöglicht. Das durch Graphenoxid unterstützte Wachstum beschleunigt nun die Abscheidung um 35 %, was Zykluszeiten verkürzt und die Kosten pro Wafer senkt. PVD hält Nischenpositionen, wo 150–200 °C-Grenzen empfindliche Elektronikleiterplatten oder Polymersubstrate schützen. Dennoch werden inkrementelle Verbesserungen bei plasma-unterstützten Varianten erwartet, die die Leistungslücke verringern und PVD ermöglichen, medizinische OEMs zu gewinnen, die die höheren Temperaturen konventioneller CVD nicht tolerieren können. Zusammen sichern beide Methoden das technologische Fundament des Diamantbeschichtungsmarktes.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Beschichtungstyp:
DLC-Dominanz mit aufkommenden KompositenDLC-Schichten hielten im Jahr 2025 einen beherrschenden Anteil von 78,92 % am Umsatz, bedingt durch ihren niedrigen Reibungskoeffizienten und die kostengünstige Serienfertigung. Für molybdändotiertes DLC wurden Reibungskoeffizienten von bis zu 0,029 berichtet, was die Kapazität illustriert, die Leistung durch Elementzusätze weiter anzupassen. Komposit- und dotierte Strukturen, die mit einer CAGR von 6,9 % am schnellsten wachsen, verbinden Härte mit maßgeschneiderter elektrischer oder thermischer Leitfähigkeit für Nischenanwendungen in Quantengeräten und Hochfrequenz-RF-Verstärkern. Polykristalliner Diamant bleibt für mechanische Dichtungen in aggressiven Chemikalienpumpen unerlässlich, wo seine isotrope Zähigkeit spröde Keramiken übertrifft. Nano- und mikrokristalline Varianten bedienen die Optik und Präzisionsmesstechnik, die eine Oberflächenrauheit im Submikronbereich erfordert. Dieses vielfältige Portfolio ermöglicht es den Lieferanten, die Schichtchemie auf jede Anwendung abzustimmen, was die breite Attraktivität des Diamantbeschichtungsmarktes unterstützt.
Nach Endverbraucherbranche:
Elektronik verankert die Nachfrage, Medizin gewinnt an FahrtKäufer aus dem Bereich Elektrik und Elektronik generierten 40,82 % des Umsatzes im Jahr 2025 und spiegeln die unablässigen Wärmemanagementherausforderungen in Halbleitern, Leistungsmodulen und Verbrauchergeräten wider. Da die Größe des Diamantbeschichtungsmarktes für Elektronikkomponenten voraussichtlich jährlich um 6,47 % wächst, verzeichnen Beschichtungsanbieter eine stetige Nachfrage von Gießereien und Rechenzentrumserbauern. Die Medizintechnik wächst jedoch mit 7,22 % pro Jahr und übertrifft alle anderen Sektoren, da alternde Gesellschaften die Volumina bei Gelenkersatz und minimalinvasiven Operationen steigern. Industrielle Werkzeuge und Verschleißteile tragen weiterhin eine stabile Basisnachfrage bei, während Kunden aus der Luft- und Raumfahrt sowie Verteidigung superabrasive Schichten einsetzen, um Leichtbauverbundwerkstoffe in Produktionsraten zu fräsen, die vor einem Jahrzehnt noch unmöglich waren. Die Wechselwirkung von Techniken zwischen dem Elektronik- und dem Medizinsegment beschleunigt die Innovation weiter und verdeutlicht die vernetzten Strukturen der Diamantbeschichtungsbranche.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Diamantbeschichtungsmarkt im asiatisch-pazifischen Raum
Asien-Pazifik kontrollierte im Jahr 2025 56,10 % des globalen Umsatzes und führt das Feld mit einem CAGR von 6,79 % bis 2031 an. China nutzt langjährige „863”-Förderprogramme, um die Versorgung mit im Labor gezüchteten Diamanten mit der Herstellung von CVD-Reaktoren zu integrieren und lokalen Akteuren Kostenvorteile entlang der Wertschöpfungskette für Diamantbeschichtungen zu verschaffen. Japans Orbray hat 2-Zoll-Einkristall-Diamantwafer skaliert und strebt bis 2027 4-Zoll-Substrate an, womit die Grundlage für Breitbandlücken-Halbleiter und Quantenphotonik gelegt wird. Südkoreas Elektrofahrzeugbatterie-Boom erzeugt einen parallelen Anstieg bei diamantbeschichteten Schweißelektroden für das Laschenfügen.
Diamantbeschichtungsmarkt in Nordamerika
Nordamerika folgt als reifer Anwender, wobei die Sandia National Laboratories spannungsfreie amorphe Diamantfilme vorgestellt haben, die dick genug für eine großflächige Abdeckung ohne Rissbildung sind. CHIPS-Act-Zuschüsse im Wert von mehr als 80 Millionen USD sind bereits an Coherent und Akash Systems geflossen, um inländische Diamantmaterialtechnologien zu beschleunigen. Kanadas Luft- und Raumfahrtbearbeitungscluster sowie Mexikos Automobilmontagelinien setzen ebenfalls auf Diamantwerkzeuge, um Toleranzen bei Verbundwerkstoffteilen einzuhalten.
Diamantbeschichtungsmarkt in Europa
Europas Markt spiegelt ein Zusammenspiel aus strengen Umweltvorschriften und einem Erbe der Präzisionstechnik wider. Deutschlands OEMs verlassen sich auf Diamantfräser zur Bearbeitung von Karosserieteilen aus Kohlefaser, während Frankreichs Safran und Oerlikon gemeinsam über 8 Millionen USD in ein gemeinsames Oberflächenbehandlungslabor investiert haben, das sich auf die Effizienz von Turbinen konzentriert. Das Vereinigte Königreich hat über UKRI 5,2 Millionen USD für ein Programm von Element Six und der University of Warwick bereitgestellt, das synthetische Diamant-Wärmespreizer für die Raumfahrtelektronik entwickelt. Die Einhaltung der REACH-Verordnung lenkt europäische Unternehmen weiterhin in Richtung langlebiger und recycelbarer Werkzeugoptionen.
Diamantbeschichtungsmarkt in Südamerika und MEA
Südamerika sowie der Nahe Osten und Afrika sind heute noch kleinere Märkte, verzeichnen jedoch steigende Anfragevolumen von Bergbau-, Ölfeld- und Präzisionslandmaschinenproduzenten, die eine längere Lebensdauer der Komponenten unter abrasiven Bedingungen anstreben. Mit zunehmender regionaler Industrialisierung wird der Diamantbeschichtungsmarkt voraussichtlich eine Ausweitung von Händlernetzwerken und Lohnbeschichtungskapazitäten nach Brasilien, Saudi-Arabien und die Vereinigten Arabischen Emirate erleben.
Regulatorisches Umfeld
Die Regulierung von Diamant- und diamantähnlichen Kohlenstoffbeschichtungen (DLC) wird im Bereich Chemikalienmanagement, Nanomaterial-Dokumentation und anwendungsspezifischer Sicherheit zunehmend verschärft. In der Europäischen Union sind die REACH-Anforderungen für Nanoformen ein zentraler Anker für Anbieter von Nanodiamantpartikeln und Nano-Schleifmittelformulierungen, wobei ECHA-bezogene Aktualisierungen für 2026 angeführt werden, die nano-spezifische Registrierung und erweiterte Sicherheitsdokumentation (einschließlich Nano-SDB und Kennzeichnung) für Lieferungen in die EU betonen. Diese Pflichten erhöhen die Compliance- und Rückverfolgbarkeitsanforderungen für Nicht-EU-Hersteller, die nach Europa exportieren, und beeinflussen auch, wie Beschichtungsformulierer Partikelgrößenverteilungen und Kennzeichnung bei der Beschaffung festlegen.
Anwendungsgetriebene Normen und Zulassungen beeinflussen ebenfalls den Marktzugang. Beispielsweise wird die Verwendung im Lebensmittelkontakt über US-FDA-Verfahren wie Food Contact Notifications (FCNs) geregelt, wobei DLC-Beschichtungen für definierte Anwendungen durch einzelne Antragsteller freigegeben werden können, einschließlich einer FCN, die von Balzers Aktiengesellschaft gehalten wird. In Asien entstehen formalisierte Leistungsspezifikationen für DLC-Beschichtungen durch nationale Normen wie KS D 8353-2026 in Südkorea und technische Spezifikationen wie T/CSAE 103-2019 in China, was Käufer zu stärker standardisierten Tests auf Härte, Reibung und Verschleiß drängt. Umweltgenehmigungen betreffen auch vorgelagerte Betriebe für synthetische Diamanten und Beschichtungen, einschließlich der Genehmigungsanforderungen der UK Environment Agency für Anlagen, die Mikrowellen-Plasma-CVD-Prozesse mit Methan- und Wasserstoffgashandhabung betreiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Diamantbeschichtungen beginnt mit Ausgangsstoffen und Abscheidungsanlagen, einschließlich hochreiner Prozessgase wie Wasserstoff und Methan für CVD sowie, wo verwendet, Dotierstoffvorläufer wie siliziumhaltige Chemikalien. Reaktorplattformen und kritische Komponenten, einschließlich Vakuumsystemen, Plasma- oder Heißdraht-Baugruppen, Gashandhabung und Abscheidungstechnik, unterstützen die Kapazität der Beschichtungsdienste. Die Substrate umfassen Hartmetalle, Stähle, Keramiken und elektronikbezogene Materialien, die häufig eine streng kontrollierte Vorbehandlung und Keimbildung vor der Abscheidung erfordern.
Im Midstream-Bereich führen spezialisierte Beschichter und integrierte Werkzeuganbieter Vorbehandlung, Keimbildung, Abscheidung (CVD- und PVD-Varianten) und Nachbearbeitungskontrolle durch, um Schichtspannung und Haftung zu steuern, was weiterhin einen zentralen Engpass darstellt, insbesondere bei Hartmetallsubstraten, wo Kobaltdiffusion und thermische Fehlanpassung die Bindung schwächen können. Unternehmen wie Element Six und sp3 Diamond Technologies liefern Diamantmaterialien und Beschichtungsdienstleistungen, während Branchengruppen wie die Industrial Diamond Association of Japan die nachgelagerte Einführung unterstützen. Nachgelagerte Kanäle umfassen die direkte OEM- und Tier-Zulieferer-Qualifizierung in Schneidwerkzeugen, elektronischen Wärmemanagementkomponenten und medizinischen Instrumenten, wo Qualifizierungszyklen und Leistungsverifizierung Folgeaufträge antreiben und Anbieter mit stabiler Prozesskontrolle und Dokumentation für regulierte Endanwendungen belohnen.
Wettbewerbslandschaft
Marktkonzentration
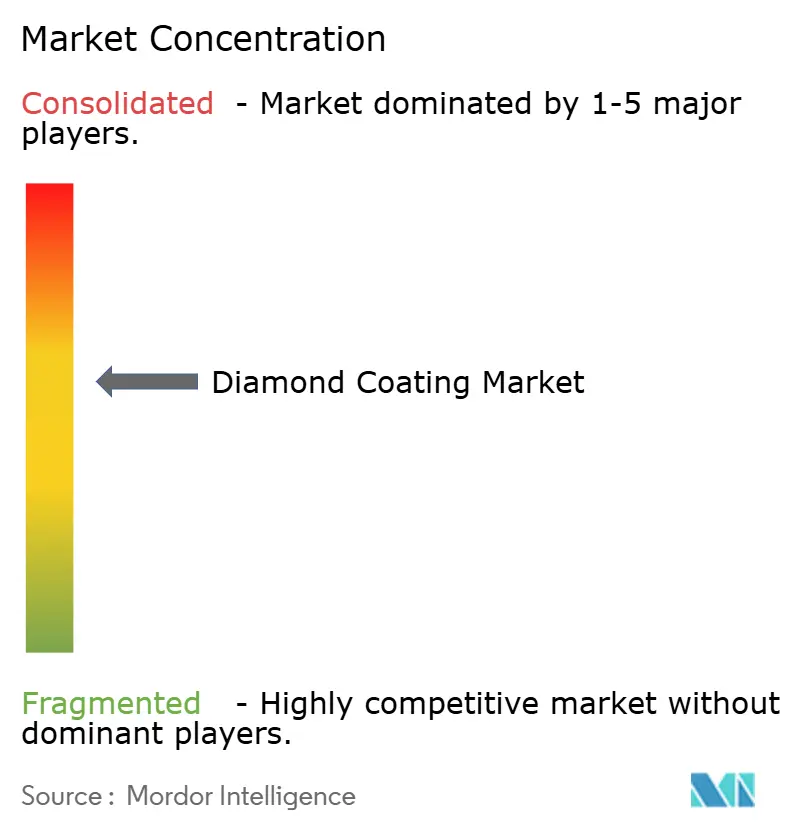
Der Diamantbeschichtungsmarkt ist mäßig konzentriert. Element Six behält seinen Vorsprung durch vertikale Kontrolle der Synthese-Diamant-Produktion und seinen Cu-Diamant-Verbundwerkstoff, der 2025 eine Wärmeleitfähigkeit von 800 W/mK erreichte. CemeCon differenziert sich mit seiner Multi-Kammer-CC800®-Plattform, die die gleichzeitige Abscheidung nanokristalliner und mehrlagiger Schichten auf mehr als 80 Substrattypen ermöglicht. Oerlikon, über Balzers, erweiterte seine Baldia Varia-Linie, um schwer zerspanbare Nickellegierungen anzugehen und Turbinenbauern eine Standzeiterhöhung der Werkzeuge um 20 % zu ermöglichen.
Störende Newcomer wie Akash Systems kanalisieren Fördergelder in diamantgekühlte KI-Server, die niedrigere Stromkosten für Hyperscale-Betreiber versprechen. Diamond Quanta, das 2024 aus der Stealth-Phase heraustrat, verfolgt ein einheitliches Diamant-Framework zur Herstellung hochreiner Wafer für die Quantenphotonik, einen Markt, der sich noch in seiner Anfangsphase befindet. Partnerschaften nehmen zu: Element Six hat mit Lummus zusammengearbeitet, um PFAS-Wasserverschmutzung mit borotierten Diamantelektroden anzugehen, während Orbray hochwertige Kristalle für optische Verbindungen der nächsten Generation liefert. Der Preisdruck ist gedämpft, da die Wechselkosten hoch sind und Käufer Leistung über den niedrigsten Stückpreis stellen – eine Dynamik, die gesunde Margen für Technologieführer aufrechthält.
Marktführer der Diamantbeschichtungsbranche
-
NeoCoat SA
-
Crystallume
-
OC Oerlikon Balzers
-
JCS Technologies Pte Ltd
-
SP3 Diamond Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Diamantbeschichtungen Unternehmen in diesem Bericht
- CemeCon AG
- Crystallume
- Diamond Product Solutions
- Diamond Technologies Inc. (DTI)
- Element Six UK Ltd.
- JCS Technologies Pte Ltd
- NeoCoat SA
- OC Oerlikon Balzers
- Pureon AG
- SP3 Diamond Technologies
- Surface Technology, Inc.
- United Protective Technologies, LLC.
- Vergason Technology, Inc
Marktchancen und Zukunftsaussichten
Das Wärmemanagement für fortschrittliche Elektronik schafft ein deutlicher erkennbares Chancenpotenzial für Diamantbeschichtungen und diamantbasierte Filme als Design-in-Materialien. Im Jahr 2026 berichtete Fraunhofer IST über eine Reflexionskartierungsmethode, die darauf abzielt, die Gleichmäßigkeit großflächiger Diamantbeschichtungen und deren Messung auf 300-mm-Siliziumwafern zu verbessern und damit eine praktische Hürde für die Skalierung diamantbeschichteter Halbleitersubstrate anzugehen. Daneben erforscht die Halbleiterverpackungs-F&E weiterhin diamantbasierte Filme für die Wärmeableitung bei Die-Stapeln und elektrische Konnektivität, einschließlich Intel-Patentanmeldungen im Jahr 2026, die diamantbezogene Filmkonzepte für die Wärmeableitung in gestapelten Architekturen beschreiben.
Prozess- und Materialchancen konzentrieren sich auch auf die Senkung der Abscheidungstemperaturen und die Erweiterung kompatibler Substrate, insbesondere für temperaturempfindliche Elektronikbaugruppen und medizinische Komponenten, bei denen Haftungs- und thermische Spannungsbeschränkungen die üblichen DLC/CVD-Fenster einengen können. Belege im aktuellen Marktumfeld deuten auf Arbeiten zu Niedertemperatur-Abscheidungsansätzen hin, einschließlich Heißdraht- oder Remote-Plasma-Techniken, die in Patentoffenlegungen genannt werden, sowie auf Zwischenschichttechnik wie carbidbildende Schichten wie TiC, VC oder CrC zur Verbesserung von Benetzung und Haftung in Diamant/Metall-Verbundsystemen. Diese Ansätze stehen im Einklang mit bestehenden Nachfrageankern in der breiteren Marktlandschaft, einschließlich metallisierter Diamant-Kühlkörper für KI-Hardware und langlebigkeitsgetriebenem DLC-Einsatz in sterilisierbaren medizinischen Instrumenten, und unterstützen zudem eine besser reproduzierbare Fertigung durch verbesserte Messtechnik und Ausschussreduzierung.
Neueste Industrielle Entwicklungen in Markt für Diamantbeschichtungen
- April 2026: Fraunhofer IST stellte einen Reflexionskartierungsansatz vor, der auf die präzise Messung der Gleichmäßigkeit großflächiger Diamantbeschichtungen auf 300-mm-Siliziumwafern abzielt. Die Arbeit zielt auf eine engere Prozesskontrolle und schnellere Erkennung ungleichmäßiger Bereiche ab, was die Skalierung von halbleitertauglichen diamantbeschichteten Komponenten unterstützt. Verbesserte Messtechnik verringert die Qualifizierungsreibung für Elektronikkunden, die Reproduzierbarkeit auf Waferebene verlangen.
- Juni 2025: Diamond Technologies Inc. (DTI) übernahm die Vermögenswerte von Akhan Semiconductor, um seine Fähigkeiten im Bereich elektronikgeeigneter Diamantmaterialien zu erweitern. Der Schritt stärkt den Zugang zu Diamantmaterial-Know-how, das auf die anspruchsvollen thermischen und Haltbarkeitsanforderungen in Elektronik- und Halbleiteranwendungen abgestimmt ist. Konsolidierung auf der Materialebene kann die Entwicklungszyklen zwischen Materiallieferung und nachgelagerter Beschichtungskommerzialisierung verkürzen.
- Juni 2025: Oerlikon Balzers brachte BALDIA VARIA auf den Markt, eine CVD-Diamantbeschichtung für Schneidwerkzeuge zur Bearbeitung von CFK, Verbundwerkstoffen, Graphit und fortschrittlichen Keramiken. Das Produkt positioniert progressives Verschleißverhalten und konstante Beschichtungsleistung über eine breite Palette von Werkzeuggeometrien, um die Standzeitplanung bei hochwertiger Bearbeitung zu verbessern. Diese Einführung unterstützt eine höhere Auslastung diamantbeschichteter Werkzeuge in der Luft- und Raumfahrt und anderen Sektoren, in denen abrasive, leichte Materialien einen schnellen Verschleiß herkömmlicher Werkzeugbeschichtungen verursachen.
Markt für Diamantbeschichtungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus diamantbasierten Beschichtungen, die auf ein Substrat aufgetragen werden, um Härte, Verschleißfestigkeit, thermisches Verhalten und Oberflächenleistung in industriellen, elektronischen und medizinischen Anwendungen zu verbessern. Wir bemessen den Markt in Wertgrößen, und die Ergebnisse werden in USD ausgewiesen.
Ausschlüsse aus dem Umfang: Wir schließen Diamant-Schüttgutmaterialien, die als eigenständige Komponenten verkauft werden, sowie alle nachgelagerten Fertigprodukte aus, bei denen der Beschichtungswert nicht vom Endproduktpreis getrennt werden kann.
Segmentierungsübersicht
- Nach Technologie
- Chemische Gasphasenabscheidung (CVD)
- Physikalische Gasphasenabscheidung (PVD)
- Nach Beschichtungstyp
- Polykristalliner Diamant (PCD)
- Nano-/Mikrokristalliner Diamant (NCD/MCD)
- Diamantartiger Kohlenstoff (DLC)
- Komposit-/dotierte Diamantbeschichtungen
- Nach Endverbraucherbranche
- Elektrik und Elektronik
- Medizin
- Industrie
- Sonstige Endverbraucherbranchen (Luft- und Raumfahrt sowie Verteidigung usw.)
- Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt damit, ein klares Bild davon zu gewinnen, wo Diamantbeschichtungen eingesetzt werden und was die Akzeptanz antreibt, bevor Zahlen modelliert werden. Wir stützten uns auf öffentliche Quellen wie USGS-Mineralieninformationen, UN-Comtrade-Handelsstatistiken, USPTO- und WIPO-Patentdatenbanken, NIST-Veröffentlichungen sowie begutachtete Fachzeitschriften, die Dünnschichtabscheidung und Tribologie verfolgen. Darüber hinaus haben wir Unternehmensberichte und -präsentationen, Verbandsmitteilungen und seriöse Presseberichte ausgewertet, um Kapazitätserweiterungen, Anwendungsnachfrage und Preisentwicklungen zu verstehen.
Um diesen Kontext in verwertbare Eingaben umzuwandeln, nutzten wir auch kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Patentanalysen sowie Import-Export-Daten auf Sendungsebene, wo diese zur Bestätigung grenzüberschreitender Ströme von Beschichtungsanlagen oder verwandten Materialien beitrugen. Diese Quellen wurden hauptsächlich verwendet, um realistische Bandbreiten festzulegen und wichtige Nachfragebereiche in Schlüsselländern nicht zu übersehen. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die aus öffentlichen Informationen gewonnenen Erkenntnisse zu überprüfen, insbesondere hinsichtlich der Akzeptanz durch Endnutzer, typischer Beschichtungswerte pro Teil und der Preisverschiebungen in Abhängigkeit von Beschichtungstyp und Abscheideverfahren. Interviews und Umfrage-Nachfassaktionen wurden mit Beschichtungsdienstleistern, Anlagen- und Prozessspezialisten sowie Beschaffungs- oder Ingenieursanwendern in der Region Asien-Pazifik, EMEA und Amerika durchgeführt. Wo wiederholtes Feedback auf eine konsistente Diskrepanz hindeutete, wurden die Modellannahmen angepasst, anstatt sie unverändert beizubehalten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 14 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 40 % | EMEA: 37 % |
| Kleinere Akteure: 17 % | Manager: 46 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung verwendet einen Top-down-Ansatz, bei dem Endverbrauchsnachfragepools rekonstruiert werden, indem beschichtete Teilevolumina mit Beschichtungsdurchdringungsraten verknüpft und diese Volumina dann mithilfe typischer Beschichtungswertbereiche in Umsätze umgerechnet werden. Um die Ergebnisse zu erden, werden die Gesamtwerte mit selektiven Bottom-up-Näherungen gegengeprüft – beispielsweise mit dem Produkt aus Stichproben-Durchschnittsverkaufspreisen und Volumen für eine Reihe gängiger beschichteter Komponenten – und dann mit Lieferanten- und Kanalfeedback verglichen, bevor die endgültigen Zahlen festgelegt werden.
Relevante Eingangsgrößen bei Diamantbeschichtungen umfassen den Abscheidungsmix zwischen CVD und PVD, den Beschichtungstypmix (wie polykristalline und nanokristalline oder mikrokristalline Formen), den Anteil beschichteter Schneid- und Verschleißteile an der Industrieaktivität, Indikatoren der Elektronikhersteller, die die Nachfrage nach beschichteten Komponenten beeinflussen, sowie Trends bei der Medizingeräteproduktion, wo beschichtete Werkzeuge und Komponenten eingesetzt werden. Wo sich eine Variable in den letzten Jahren schnell verändert hat, wurde sie mithilfe von Expertenbandbreiten anstelle einer einzelnen Punktschätzung geglättet, um zu verhindern, dass das Modell das Jahr-zu-Jahr-Rauschen überanpasst.
Für die Prognose wird eine Szenarioanalyse eingesetzt, unterstützt durch eine einfache regressionsartige Überprüfung einiger Nachfrageindikatoren, damit die Entwicklung konsistent mit dem bleibt, was der Markt praktisch aufnehmen kann. In Fällen, in denen Bottom-up-Überprüfungen kleinere Länder oder Nischenanwendungen nicht abdecken können, werden Proxy-Verhältnisse aus ähnlichen Märkten angewendet und die resultierenden Pro-Kopf- und Pro-Branche-Intensitäten anschließend mit Interview-Feedback revalidiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit der Endwert nicht von einem einzigen Datensatz oder einer einzigen Annahme abhängt. Modellergebnisse werden mit unabhängigen Signalen verglichen, wie regionaler Fertigungsaktivität, gemeldeten Trends bei der Werkzeug- und Elektronikproduktion sowie sichtbaren Veränderungen bei der Abscheidungskapazität oder Anlagenlieferungen, und Ausreißer werden überprüft, bis die Treiber plausibel sind.
Vor der Freigabe überprüft ein zweiter Analyst Eingaben, Einheiten und Umrechnungen, gefolgt von einem abschließenden Konsistenzcheck über Regionen und Segmente hinweg, damit die Gesamtwerte sauber aufgehen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis auftritt, wie eine plötzliche Kapazitätsänderung, eine bedeutende regulatorische Verschiebung in einem wichtigen Endverwendungsbereich oder eine anhaltende Preisbewegung. Unmittelbar vor der Lieferung werden die neuesten Daten erneut geprüft, damit die Kunden eine aktualisierte Sichtweise und keine ältere Momentaufnahme erhalten.
Mordor Intelligences Marktgröße für Diamantbeschichtungen im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Diamantbeschichtungen können je nach Quelle unterschiedlich aussehen, selbst wenn der Themenname identisch ist, da die gezählten Elemente und die Jahresbasis nicht aufeinander abgestimmt sind. Unterschiede entstehen auch dadurch, wie jedes Modell Abscheideverfahren, Beschichtungstypen und die Frage behandelt, ob Serviceumsätze in denselben Gesamtwert eingerechnet werden.
Diamant-Schüttgutmaterialien, die als eigenständige Komponenten verkauft werden, liegen außerhalb des Umfangs von Mordor Intelligence, was ein Grund dafür ist, dass der Wert für 2025 von Quellen abweichen kann, die benachbarte Diamantmaterialien mit Beschichtungsumsätzen bündeln. Weitere Abweichungen entstehen typischerweise durch die Verwendung eines Basisjahres 2024 mit anschließender Projektion auf der Grundlage aggressiver Akzeptanzannahmen oder durch die Anwendung eines einzigen Durchschnittspreises, der den Mixwechsel zwischen CVD und PVD sowie zwischen höherwertigen Beschichtungstypen nicht widerspiegelt. Auch der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus spielen eine Rolle, da sich Beschichtungspreise und Industrienachfrage innerhalb eines Jahres verschieben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,41 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 2,88 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 und wendet einen breiten globalen Durchschnitt über alle Endverwendungen an, was den Wert für 2025 unterschätzen kann, wenn Industrie- und Elektroniknachfrage neu berechnet und der Beschichtungstypmix aktualisiert wird. |
| Branchenpublikation B | 2,61 Milliarden USD (2024) | Stützt sich auf ein engeres Anwendungsspektrum und eine konservative Akzeptanzentwicklung und behandelt Abscheidungsmix und Preisentwicklung häufig als konstant, was den erfassten Umsatz reduzieren kann, wenn höherwertige Beschichtungen Marktanteile gewinnen. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was gezählt wird, welches Jahr als Ausgangspunkt verwendet wird und wie Preis und Mix fortgeschrieben werden. Indem die Eingaben an Abscheideverfahren, Beschichtungstypmix und Endverbrauchsnachfragesignale geknüpft bleiben, kann jeder Schritt erklärt und die Größenbestimmung wiederholt werden, wenn neue öffentliche Indikatoren oder Interview-Überprüfungen verfügbar werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Diamantbeschichtungsmarktes?
Die Größe des Diamantbeschichtungsmarktes beträgt 3,62 Milliarden USD im Jahr 2026.
Wie schnell wird der Markt voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 6,08 % wächst und bis 2031 einen Wert von 4,86 Milliarden USD erreicht.
Welche Region führt die Nachfrage an?
Asien-Pazifik kontrolliert 56,10 % des globalen Umsatzes und verzeichnet die schnellste CAGR von 6,79 %.
Warum bevorzugen Elektronikhersteller Diamantbeschichtungen?
Kupfer-Diamant-Verbundwerkstoffe leiten Wärme bis zu fünfmal schneller als reines Kupfer ab und halten so GPUs der nächsten Generation kühler und energieeffizienter.
Was ist das größte Hemmnis für eine breitere Einführung?
Hohe Kapitalinvestitionen für CVD-Anlagen und lange Amortisationszeiten verlangsamen die Einführung, insbesondere bei kleinen und mittleren Herstellern.