
Marktgröße und Marktanteil der Schutzbeschichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 16.5 Milliarden US-Dollar |
| Marktgröße (2031) | 20.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
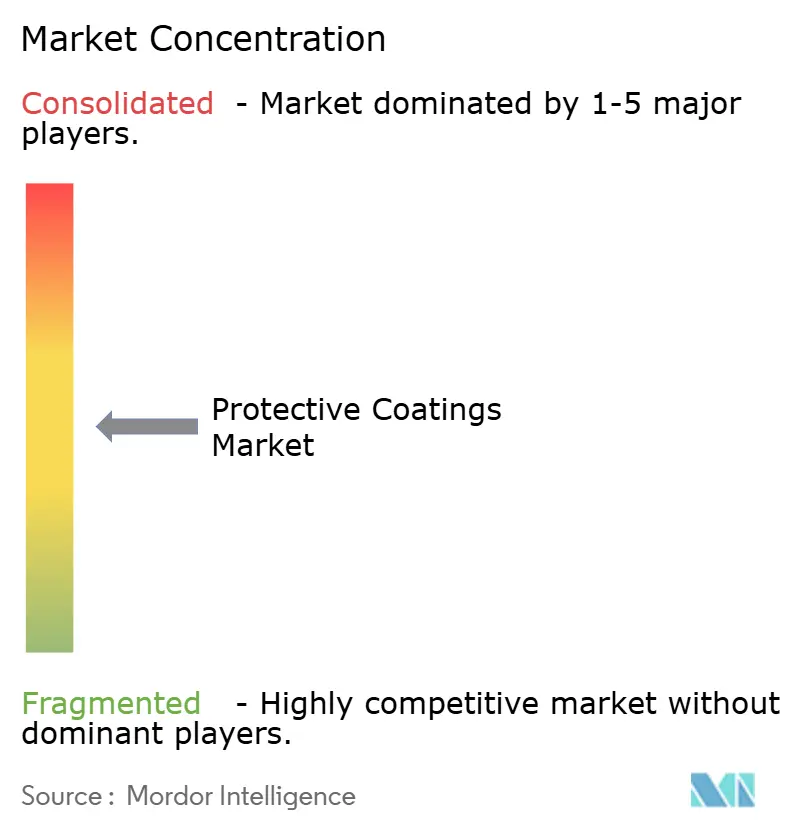
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Schutzbeschichtungen durch Mordor Intelligence
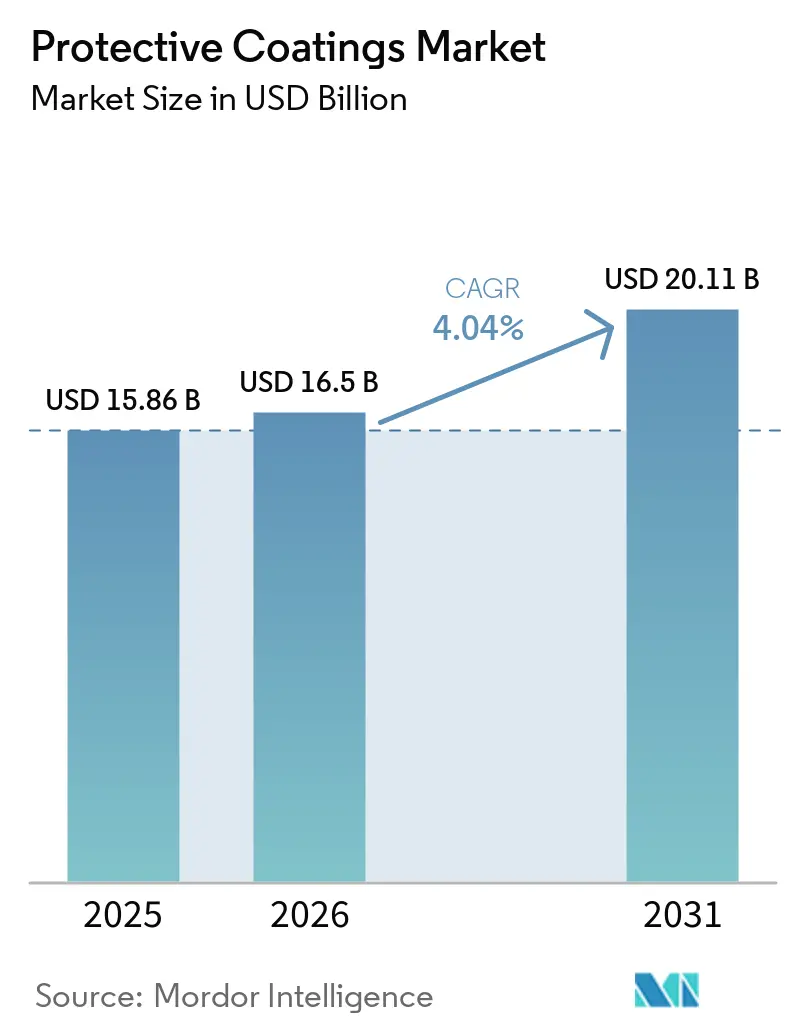
Die Größe des globalen Schutzbeschichtungen Marktes wird voraussichtlich von 15,86 Milliarden USD im Jahr 2025 auf 16,5 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 20,11 Milliarden USD erreichen, wobei ein CAGR von 4,04 % über den Zeitraum 2026–2031 erwartet wird. Die Nachfrage verlagert sich zunehmend auf wasserbasierte, Pulver- und High-Solids-Chemien, da Regulierungsbehörden den VOC-Gehalt begrenzen, während lösemittelbasierte Systeme im Jahr 2025 dennoch 71,39 % des Umsatzes generierten. Infrastrukturausgaben im asiatisch-pazifischen Raum und im Golf-Kooperationsrat (GCC), ein Anstieg bei Offshore-Windkraftfundamenten sowie der Bau von Gigafabriken für Elektrofahrzeugbatterien stützen das Mengenwachstum, während steigende Titandioxidkosten und Fachkräftemangel die Margen belasten und die Automatisierung beschleunigen. Formulierer, die die Einhaltung niedriger VOC-Werte mit Korrosionsschutz in Einklang bringen können, gewinnen Ausschreibungen für U-Bahn-Tunnel, Wasserstoffleitungen und Entsalzungsanlagen. Die Wettbewerbsintensität bleibt moderat, da die fünf größten Anbieter zusammen einen Marktanteil von 40 % halten, was Raum für regionale Spezialisten mit Nischenchemien und Anwendungsdienstleistungen lässt.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp hielt Polyurethan im Jahr 2025 einen Umsatzanteil von 30,44 %; es verzeichnet zudem den höchsten prognostizierten CAGR von 4,78 % bis 2031.
- Nach Technologie behielten lösemittelbasierte Beschichtungen im Jahr 2025 einen Marktanteil von 71,39 % am Markt für Schutzbeschichtungen, während wasserbasierte Systeme bis 2031 einen CAGR von 4,68 % erzielen dürften.
- Nach Substrat entfielen im Jahr 2025 49,08 % der Marktgröße für Schutzbeschichtungen auf Metall, während Kunststoff- und Verbundsubstrate zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 4,95 % wachsen werden.
- Nach Endverbraucherbranche entfielen im Jahr 2025 36,35 % des Marktanteils für Schutzbeschichtungen auf die Infrastruktur, mit einem prognostizierten CAGR von 4,34 % bis 2031.
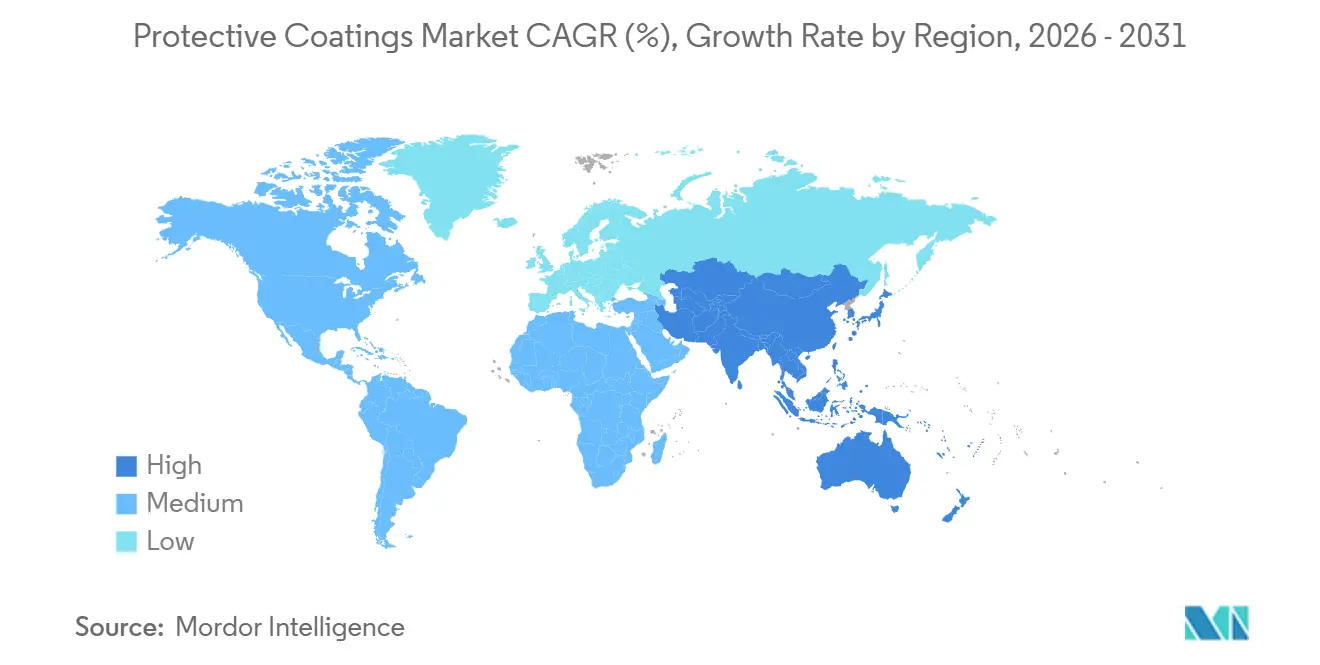
- Nach Region führte Europa im Jahr 2025 mit einem Umsatzanteil von 50,17 %; Asien-Pazifik ist die am schnellsten wachsende Region mit einem erwarteten CAGR von 5,33 % von 2026 bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber im Markt für Schutzanstriche*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Pipeline öffentlicher Megaprojekte in Asien-Pazifik und GCC | +1.20% | Asien-Pazifik als Kernregion, GCC mit Ausstrahlungseffekt auf Nordafrika | Mittelfristig (2–4 Jahre) |
| Beschleunigter Wandel von lösemittelbasierten zu Niedrig-/Null-VOC-Systemen | +0.90% | Global, mit EU und Nordamerika als Vorreiter | Langfristig (≥ 4 Jahre) |
| Anstieg der Nachfrage nach Fundamenten für Offshore-Windkraftanlagen | +0.70% | Europa, Küstenregionen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte vorausschauende Wartung treibt Vor-Ort-Neubeschichtung voran | +0.40% | Nordamerika, industrielle Korridore der EU, frühe Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anstieg beim Bau von Gigafabriken für Elektrofahrzeugbatterien | +0.60% | Asien-Pazifik, Nordamerika, ausgewählte EU-Standorte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Pipeline öffentlicher Megaprojekte in Asien-Pazifik und GCC
Regierungen in Asien-Pazifik und dem GCC haben bis 2030 USD 2,8 Billionen für Schienen-, Hafen- und Energieinfrastruktur bereitgestellt – ein Programm, das eine stetige Nachfrage nach Epoxid-Polyamid-Grundierungen, Zinksilikat-Grundierungen und Polyurethan-Deckschichten schafft, die Luftfeuchtigkeit über 85 % und Chloridgehalte über 500 ppm standhalten[1]Presseinfobüro, "Aktualisierung der nationalen Infrastrukturpipeline," pib.gov.in. Allein Indiens nationale Infrastrukturpipeline stellte USD 1,4 Billionen für U-Bahn-Erweiterungen in 16 Städten bereit, wobei Beschichtungen erforderlich sind, die den Küstendauerhaftigkeitsklassen gemäß IS 15489 entsprechen. Saudi-Arabiens NEOM und das Rote-Meer-Projekt umfassen mehr als 50 Millionen m² Baustahl, jeweils nach ISO 12944 C5-M spezifiziert, was Dreischicht-Zink-Epoxid-Polyurethan-Systeme begünstigt. Schienen-Korridore der Neuen Seidenstraße in Pakistan und Indonesien haben ebenfalls schmelzgebundenes Epoxid für Bewehrungsstahl und wasserbasierte Acrylate für Betontunnel standardisiert. GCC-Entsalzungsaufrüstungen mit 12 Millionen m³/Tag neuer Kapazität bis 2028 erfordern phenolische Epoxidauskleidungen, die nach NSF/ANSI 61 zertifiziert sind, was den Bedarf an chemischer Beständigkeit im Hypochloritbetrieb unterstreicht.
Beschleunigter Wandel von lösemittelbasierten zu Niedrig-/Null-VOC-Systemen
Die Europäische Union senkte die VOC-Obergrenzen für Anwendungen in geschlossenen Räumen im Januar 2024 auf 250 g/L, was langölige Alkyde ohne Nachoxidatoren faktisch vom Markt verdrängte. Californias South Coast Rule 1107 senkte die Grenzwerte für Metallbeschichtungen im Jahr 2025 auf 100 g/L, was die Einführung wasserbasierter Epoxide trotz 20 % längerer Ablüftzeiten katalysierte[2]South Coast Air Quality Management District, "Änderungen der Rule 1107," aqmd.gov. Pulverbeschichtungen, die keine VOC emittieren, eroberten 2025 8 % des Marktes für Schutzbeschichtungen, sind jedoch auf Substrate beschränkt, die Aushärtezyklen bei 180–200 °C tolerieren. Unterdessen schränkte eine Explosion in einem europäischen Esterwerk im Jahr 2025 die Verfügbarkeit von Koaleszenzmitteln ein und erschwerte den Übergang zu wasserbasierten Systemen. Hybrid-High-Solids-Epoxide mit weniger als 150 g/L VOC füllen Spezifikationslücken, wo die Feldtemperaturen unter 15 °C liegen.
Anstieg der Nachfrage nach Fundamenten für Offshore-Windkraftanlagen
Die globalen Offshore-Windkraftzubauten erreichten 2025 12 GW, wobei jedes Gigawatt 180 Monopfählen entspricht, die 12–15 t Beschichtungen im Markt für Schutzanstriche verbrauchen. Taiwans Changfang-Xidao-Rollout schreibt zinkreiche Epoxid-, Glasflockepoxid- und Polysiloxanschichten vor, die auf eine Salznebelbeständigkeit von 5.000 Stunden geprüft werden. Die fünfte Ausschreibungsrunde für die Nordsee in Europa vergab 2025 Rechte für 7 GW und stärkt die Nachfrage nach einer C5-M-Beständigkeit über 25 Jahre. Anbieter investieren in Glasflockepoxide, die die Wasserdurchlässigkeit im Vergleich zu älteren Systemen um 40 % reduzieren, die kathodischen Schutzintervalle verlängern und die Lebenszykluskosten senken. Japans Pilotprojekte für schwimmende Windkraftanlagen führten Polyurea-Elastomere für dynamische Kabelaufhängungen ein, die 10 Millionen Ermüdungszyklen standhalten, und erschließen damit eine Premiumnische für elastomere Chemien.
Anstieg beim Bau von Gigafabriken für Elektrofahrzeugbatterien
Im Jahr 2025 begannen 38 Gigafabriken mit dem Bau, was die globale Zellenkapazität erhöhte und antistatische, feuerhemmende Boden- und Wandsysteme im Markt für Schutzanstriche erforderte. Northvolts schwedische Erweiterung und Fords Tennessee BlueOval City zusammen benötigen 2,5 Millionen m² Beschichtungen, die NFPA 286 und die Beständigkeit gegen Lithiumsalzaustritte erfüllen müssen. Südkoreas LG Energy Solution und SK On verpflichteten sich zu 7 Milliarden USD für nordamerikanische Werke, wobei jedes einen Oberflächenwiderstand zwischen 10⁶–10⁹ Ω vorschreibt, um Lösemittelentzündungen während der Montage zu vermeiden. CATLs Gigafabrik in China setzte wasserbasierte Polyurethane ein, um den strengen lokalen VOC-Grenzwert von 50 g/L einzuhalten. Hohlglasmikrosphären-Pigmente mit hohen Lichtreflexionswerten senken zudem die HVAC-Lasten und den Titandioxidverbrauch.
Analyse der Hemmnisse im Markt für Schutzanstriche*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Preis-Volatilität bei Epoxid und TiO₂ | -0.80% | Global, besonders ausgeprägt in importabhängigen Märkten | Kurzfristig (≤ 2 Jahre) |
| Verschärfung globaler VOC- und PFAS-Verbote | -0.50% | EU, Nordamerika, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Anwendern in Schwellenmärkten | -0.40% | Südostasien, Naher Osten, Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Preis-Volatilität bei Epoxid und TiO₂
Die Spotpreise für Titandioxid stiegen im ersten Quartal 2025 um 12 %, nachdem Kapazitäten in Sichuan reduziert wurden, während die Epoxidpreise aufgrund von Propylenoxidengpässen im Markt für Schutzanstriche noch 18 % über dem Niveau von 2023 liegen. Kleinere regionale Formulierer verfügen nicht über ausreichende Absicherungsmöglichkeiten und sind quartalsweisen Preisschwankungen von 15 % ausgesetzt, was Endverbraucher dazu veranlasst, Festpreisverträge zu verhandeln, die an veröffentlichte Harzbenchmarks gekoppelt sind. Der Wechsel zu wasserbasierten Acrylaten oder Polyurethandispersionen bietet teilweisen Schutz, erfordert jedoch 0,5 Millionen USD pro Produktlinie und mehr als ein Jahr Feldvalidierung. Der Liquiditätsdruck zwingt bereits einige mittelgroße Anbieter dazu, lösemittelbasierte Alkydlinien aufzugeben.
Verschärfung globaler VOC- und PFAS-Verbote
Der Vorschlag der ECHA vom Februar 2025 würde PFAS-Additive in Schutzdeckschichten ab 2027 schrittweise abschaffen. Fluorierte Tenside, die die Oberflächenspannung auf 22 dyn/cm senken, stehen vor kostspieligen Silikonersatzstoffen, die bei der vertikalen Nivellierung schlechter abschneiden. Die US-amerikanische Umweltschutzbehörde bewegt sich darauf zu, PFOA und PFOS als gefährlich gemäß CERCLA einzustufen, was Anwender Sanierungshaftungen aussetzt, wenn Overspray das Grundwasser kontaminiert. Chinas GB 38507-2020 begrenzte industrielle VOC im Jahr 2024 landesweit auf 420 g/L, und Guangdong senkte die Obergrenze 2025 auf 250 g/L. Multinationale Unternehmen können Reformulierungskosten über Regionen hinweg amortisieren, aber Einzellandproduzenten riskieren Marktanteilsverluste ohne ein Compliance-Budget von USD 2–3 Millionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Schutzanstriche
Nach Harztyp:
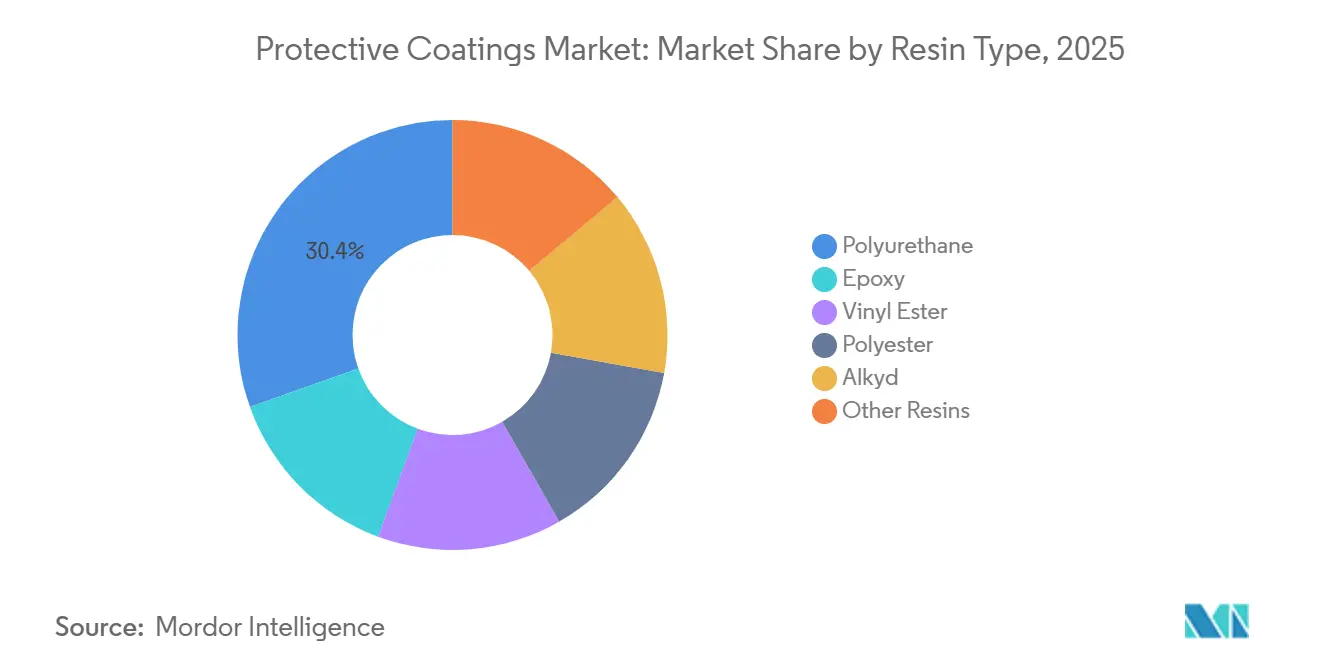
Polyurethan-Dominanz spiegelt Qualitätsprämien widerPolyurethan erzielte 2025 einen Marktanteil von 30,44 % im Markt für Schutzanstriche und ist auf dem Weg, bis 2031 mit einem CAGR von 4,78 % zu wachsen. Zweikomponentige aliphatische Qualitäten schützen Offshore-Türme, indem sie die Farbveränderung Delta E (ΔE) nach 5.000 Stunden QUV-A-Exposition unter 2,0 halten. Epoxide bleiben als Grundierungen unverzichtbar dank Haftungswerten nach Strahlreinigung, die Sa 2,5 erreichen, jedoch begrenzt UV-Kreidebildung ihren Einsatz als Deckschichten. Alkyde, durch VOC-Grenzwerte unter Druck gesetzt, ziehen sich in Nischen für Reparaturen in Trockenklimaten zurück. Vinylester schützen chemische Reaktoren gegen 98%ige Schwefelsäure bei erhöhten Temperaturen, während Polyestergelcoats die Lebensdauer in Verbundstoffkläranlagen verlängern, die ohne kathodischen Schutz auskommen. Hybride zinkreiche Epoxide unter Polyurethandeckschichten dominieren nun ISO-12944-C5-M-Spezifikationen und belohnen Formulierer, die mit Mehrchemiesystemen vertraut sind.
Das Wachstum innerhalb des Harzsortiments spiegelt auch die Rohstoffinflation im Markt für Schutzanstriche wider. Steigende Bisphenol-A- und Isocyanatkosten fördern High-Solids-Formulierungen, die das Lösemittelvolumen um 30 % reduzieren und den Titandioxidverbrauch senken. Anbieter, die Graphennanoplättchen in Epoxidmatrizen einbringen, berichten von einem um 25 % geringeren kathodischen Schutzstrombedarf, was bei Offshore-Nachrüstungen Mehrwert schafft. Das Innovationsrennen wird weiter durch Patentanmeldungen für mikrokapsulbasierte selbstheilende Systeme angeheizt, die Wartungsintervalle verlängern, indem sie 50-µm-Kratzer autonom versiegeln. Insgesamt halten diese Fortschritte Polyurethan an der Spitze, während Spezialchemien hochmargige Nischen beanspruchen können, in denen Korrosions- und chemische Beständigkeit zusammentreffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie:
Wasserbasierte Formulierungen gewinnen trotz AnwendungskompromissenLösemittelbasierte Systeme machten 2025 noch immer 71,39 % des Marktvolumens für Schutzbeschichtungen aus, da sie unter feuchten Bedingungen von 85 % schnell aushärten und eine bewährte Zuverlässigkeit im Feldeinsatz aufweisen. Regulierungsbehörden, die VOC-Obergrenzen unter 250 g/L durchsetzen, machen jedoch weitere Marktanteilsverluste unvermeidlich, weshalb die Nachfrage nach wasserbasierenden Systemen trotz 20 % längerer Überstreichintervalle bei kühlen 15 °C-Feldbedingungen mit einem CAGR von 4,68 % steigt. High-Solids-Epoxide, die unter sonstige Technologien fallen, erreichen einen VOC-Wert von <150 g/L durch Erhöhung des Molekulargewichts, während Hartbeschichtungen beheizte Mehrkomponenten-Spritzanlagen und qualifizierte Bediener erfordern, um Läufer auf vertikalem Stahl zu vermeiden.
UV-härtende Beschichtungen ermöglichen eine Durchhärtung in unter 60 Sekunden für Kleinteile, doch die Kosten für Fotoinitiatoren und Einschränkungen durch die Sichtlinienabhängigkeit begrenzen eine breite Akzeptanz im Markt für Schutzbeschichtungen. ISO 12944-5 hat wasserbasierte Systeme für C5-M-Standorte im Jahr 2024 schließlich anerkannt, sofern sie die Salzsprüh- und kathodischen Enthaftungs-Benchmarks lösemittelbasierter Systeme erfüllen. Diese Änderung erweitert das Spezifikationsfenster, insbesondere in Europa, wo REACH-Druck und unternehmerische ESG-Ziele zusammentreffen. Anbieter, die Hybridemulsionen mit lösemittelähnlichem Verlauf kombinieren, erzielen 5B-Gitterschnittadhäsion auf gestrahltem Stahl und eine Glanzbeständigkeit, die Polysiloxanen ebenbürtig ist – ein Beweis dafür, dass Produktionseffizienz und Compliance nebeneinander bestehen können.
Nach Substrat:
Kunststoff und Verbundwerkstoffe steigen aufgrund von LeichtbauvorschriftenMetallsubstrate generierten 2025 49,08 % der Nachfrage im Markt für Schutzanstriche, doch Nichtmetalle sind nun das am schnellsten wachsende Segment mit einem CAGR von 4,95 %. Die Einführung wird von Gehäusen für batterieelektrische Fahrzeuge, Wasserstoffspeicherzylindern und Glasfaserleitungen angeführt, die jeweils flammhemmende Barrieren ohne die Dichte von Kohlenstoffstahl erfordern. Beschichtungen für Polypropylen müssen chlorierte Polyolefin-Haftschichten einbetten, um die ASTM-D3359-5B-Haftung zu erreichen, und für Kohlefaserteile ist häufig eine Plasma- oder Flammenvorbehandlung erforderlich, um die Oberflächenenergie auf 38 dyn/cm zu erhöhen. Betonkonstruktionen in Parkhäusern, Entsalzungsanlagen und Abwasseranlagen nehmen wasserbasierte Acrylversiegelungen auf, die den Chlorideintrag gemäß ACI 318 auf unter 0,4 % des Zementgewichts begrenzen und damit die Lebensdauer der Bewehrung verlängern.
Holzverkleidungen an Küstenresorts benötigen Alkyd-Acryl-Hybride mit Lichtstabilisatoren, um Photodegradation zu vermeiden, während Niedrigemissionsglas in Vorhangfassaden silikonmodifizierte Beschichtungen verwendet, die nach 10.000 Stunden Xenonbogen-Bestrahlung klar bleiben. Leichtbauvorschriften in der Luft- und Raumfahrt fördern die Einführung von Einkomponenten-Feuchtigkeitshärtungspolyurethanen, die die Topfzeit auf acht Stunden verlängern und Mischungsfehler reduzieren, wo Fachkräfte knapp sind. Diese Substratverschiebungen zwingen Anbieter dazu, ihre Haftpromoter-Portfolios zu erweitern und die Leistung über unterschiedliche Materialien hinweg zu validieren, die in einzelnen Baugruppen im Markt für Schutzanstriche verbunden sind.
Nach Endverbraucherbranche:
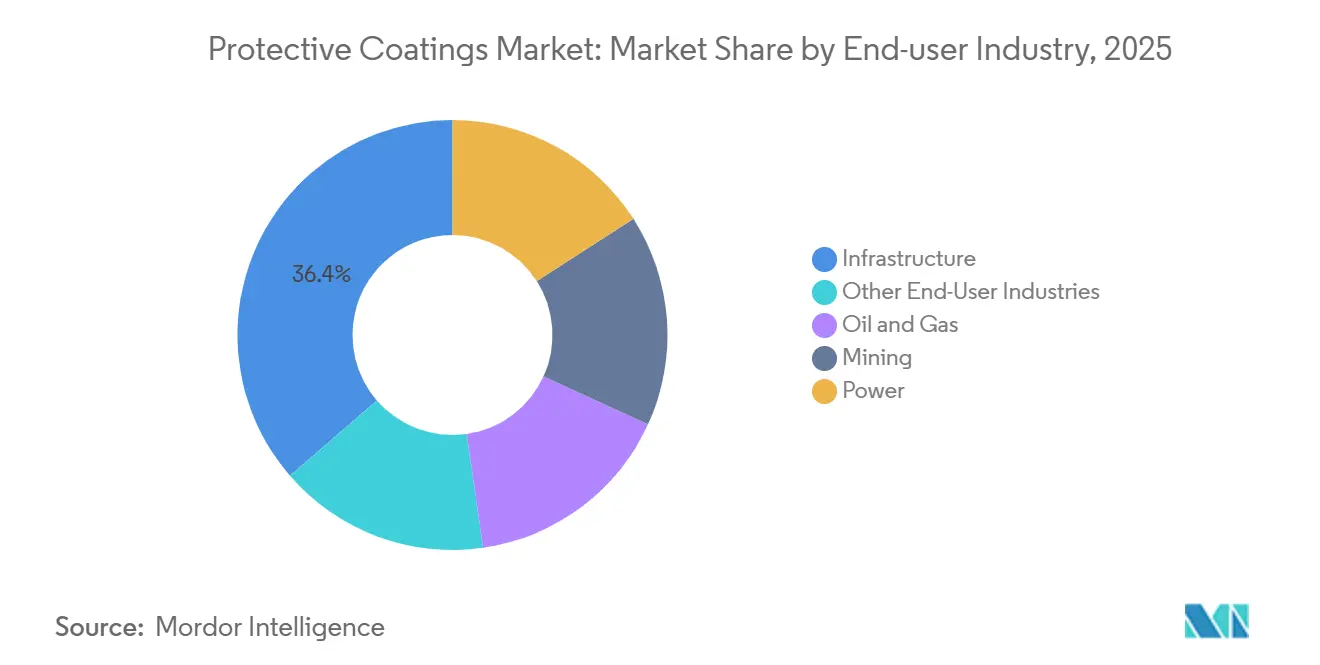
Infrastruktur führt aufgrund öffentlicher InvestitionszyklenInfrastruktur machte 2025 36,35 % des Umsatzes im Markt für Schutzanstriche aus und wächst mit einem CAGR von 4,34 % dank U-Bahn-, Brücken- und Entsalzungsprojekten im asiatisch-pazifischen Raum und im Nahen Osten. Allein die Mumbais Metro-Linie 3 verbrauchte 4.200 t Beschichtungen und kodifizierte zinkreiche Epoxidgrundierungen sowie Polyurethandeckschichten für erhöhte Abschnitte. Öl und Gas bleibt der zweitgrößte Endverbrauchsbereich, wobei Wasserstoffleitungen Permeabilitätskoeffizienten von <1 × 10⁻¹² cm²/s erfordern, um Versprödung zu vermeiden. Der Bergbau setzt auf Polyurethanauskleidungen, die einem Taber-Verschleiß von <50 mg pro 1.000 Zyklen standhalten und Schlammrohre in Erzkonzentratoren schützen.
Offshore-Wind-Monopfähle für 15-MW-Turbinen sind Wellenaufpralldrücken von über 200 kPa ausgesetzt und verwenden glasflockenverstärkte Epoxide mit einem Biegemodul von über 3 GPa, was die wachsende Innovation im Markt für Schutzanstriche widerspiegelt. Wasseraufbereitungsanlagen bevorzugen phenolische Epoxidauskleidungen, die nach NSF/ANSI 61 zertifiziert sind und 90-tägige Eintauch-Biofilmtests bestehen. Automobil, Marine und chemische Verarbeitung trugen zusammen 18 % des Volumens bei; allein Schiffsrümpfe verwendeten 2025 120.000 t Antifouling-Beschichtungen, während IMO-Regeln Eigentümer zu silikonbasierten Antifouling-Systemen drängen, die den Kraftstoffverbrauch um 4–6 % senken können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europäischer Markt für Schutzanstriche
Europa trug im Jahr 2025 50,17 % zum weltweiten Umsatz bei, da Instandhaltungsmaßnahmen an Nordsee-Anlagen, die Automobilproduktion der OEMs und strenge REACH-Vorschriften zusammenwirkten und den Markt für Schutzanstriche stärkten. Die überarbeitete Richtlinie über Industrieemissionen begrenzte VOC-Emissionen in geschlossenen Räumen auf 250 g/L, was die Verbreitung wasserbasierter Epoxidharze beschleunigte. Deutschlands Chemiesektor stellt auf PFAS-freie Tankbeschichtungen um, bevor ein Stichtag im Jahr 2027 greift, und verursacht dabei F&E-Ausgaben von 2 Millionen EUR pro Produktlinie. Die britische Offshore-Lizenzierungsrunde 5 löste eine Nachfrage nach 1.260 Monopfählen aus, die nach NORSOK M-501 beschichtet werden, wobei jeder bis zu 15 t Dreilagensysteme benötigt. Die U-Bahn-Erweiterungen in Frankreich und Italien schreiben ebenfalls wasserbasierte Acrylate mit weniger als 100 g/L vor und verdrängen damit lösemittelbasierte Konkurrenzprodukte.
Asiatisch-pazifischer Markt für Schutzanstriche
Der asiatisch-pazifische Raum wächst im Markt für Schutzanstriche mit einem CAGR von 5,33 %, gestützt durch Chinas Infrastrukturprogramm im Wert von 900 Milliarden USD, Taiwans 15-GW-Offshore-Wind-Roadmap sowie Gigafabrik-Pipelines in Südkorea und Indien. Investitionen in Eisenbahnprojekte der Neuen Seidenstraße ziehen 8.000 t schmelzgebundener Epoxid-Bewehrungsstabbeschichtungen auf der Strecke Shenzhen–Zhanjiang nach sich. Die taiwanesischen Monopfähle von Ørsted und Equinor erfordern Polysiloxan-Deckschichten, die nach 5.000 Stunden Salznebelexposition mehr als 80 % Glanz behalten. Indien erwartet einen CAGR von 6,2 % bei der Nachfrage nach Schutzanstrichen, da duktile Eisenrohrleitungen Epoxidauskleidungen erhalten und ihre Lebensdauer auf 50 Jahre verlängert wird. Japan und Südkorea verfolgen den Aufbau von Wasserstoffnetzen, die Barrierebeschichtungen mit einem Preisaufschlag von 30 % gegenüber atomarer Permeation erfordern.
Markt für Schutzanstriche in Amerika und MEA
Nordamerika, Südamerika sowie der Nahe Osten und Afrika liefern gemeinsam ein geringeres Volumen im Markt für Schutzanstriche. Im Bau befindliche LNG-Terminals an der US-amerikanischen Golfküste benötigen kryogen geeignete Phenol-Epoxidharze für Lagerkugeln bei -162 °C. Kanadas Ölsandgefäße werden bei 180 °C betrieben und erfordern Epoxidnovolak-Standards. Der Nearshoring-Boom in Mexiko steigert die Nachfrage nach Schutzanstrichen für Stanzwerkzeuge mit einem CAGR von 5,8 %. Brasiliens Schwimmeinheiten im Presalz-Bereich verwenden Glasflockenepoxyharze mit 20 MPa Druckfestigkeit. Saudi-Arabiens Stahlbau für NEOM bleibt ein wichtiger Abnehmer von Dreilagen-Systemen nach ISO 12944 C5-M, und Südafrikas Schlammrohrleitungen schreiben Polyurethan-Elastomere mit Shore A 85–95 zur Abrasionskontrolle vor.

Wettbewerbslandschaft
Der Markt für Schutzbeschichtungen ist mäßig konsolidiert. Strategische Hebel umfassen geografische Expansion, VOC-konforme Reformulierung und vertikale Integration in Anwendungsdienstleistungen, die Strahlen, Spritzen und Qualitätssicherungsprüfung bündeln. PPGs Akquisition von Pulverbeschichtungen im Jahr 2024 für USD 320 Millionen unterstreicht seine Null-VOC-Ausrichtung, während Sherwin-Williams' USD 500 Millionen Texas-Komplex die wasserbasierte Epoxidproduktion für LNG-Terminals steigert. Innovationspotenzial besteht bei Wasserstoffleitungen, wo permeationssichere Epoxid-Deckschichten flexibel sein und dennoch H₂-Diffusion blockieren müssen. Gigafabrikböden benötigen ebenfalls Beschichtungen, die ESD-Kontrolle mit NFPA 286-Brandkennzahlen verbinden.
Marktführer für Schutzbeschichtungen
Akzo Nobel N.V.
Hempel A/S
Jotun
PPG Industries, Inc.
The Sherwin-Williams Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Schutzanstriche
- Advanced Polymer Coatings
- Akzo Nobel N.V.
- Asian Paints PPG Pvt. Ltd.
- Axalta Coating Systems, LLC
- BASF
- Belzona International Ltd.
- Berger Paints India
- Chugoku Marine Paints, Ltd.
- DuluxGroup Ltd.
- Hempel A/S
- Jotun
- Kansai Paint Co.,Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- Teknos Group
- The Sherwin-Williams Company
- Tikkurila

Aktuelle Branchenentwicklungen im Markt für Schutzanstriche
- Oktober 2025: PPG Industries, Inc. stellte seine neueste Innovation vor: die PPG ENVIROCRON Extreme Protection Edge Plus Pulverbeschichtung. Dieses Produkt ist speziell dafür konzipiert, die Herausforderungen bei der Beschichtung scharfer Kanten, Winkel und Vertiefungen zu bewältigen, die häufig bei Schwermaschinen, HVAC-Systemen, elektrischen Komponenten und verschiedenen industriellen Anwendungen auftreten.
- April 2025: Akzo Nobel N.V. und IPG Photonics haben eine Partnerschaft geschlossen, um Lasertechnologie zum Aushärten von Pulverbeschichtungen zu nutzen. Die Zusammenarbeit optimiert AkzoNobels Interpon-Pulverbeschichtungsformulierungen für die Kompatibilität mit IPGs Laseraushärtungslösungen.


Schutzbeschichtungen Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie betrachtet den globalen Markt für Schutzbeschichtungen als Umsätze, die aus werkseitig hergestellten Epoxid-, Polyurethan-, Acryl-, Alkyd- und anorganischen Zinkformulierungen generiert werden, die speziell zum Schutz metallischer oder betonierter Substrate in den Bereichen Infrastruktur, Öl und Gas, Energie, Marine und schwere Industrie vor Korrosion, Abrieb oder chemischem Angriff entwickelt wurden. Applikationsmethoden wie Pinsel, Spritzen und Tauchen auf neu gefertigten oder zu wartenden Oberflächen sind eingeschlossen, während Nachmarkt-Neulackierungsvolumina nur dann gezählt werden, wenn das vollständige System abgetragen und neu aufgetragen wird.
Ausschluss aus dem Geltungsbereich: Architektonische Dekorfarben, Bandbeschichtungen und dekorative Dünnschichtlacke fallen außerhalb unserer Abgrenzung.
Segmentierungsübersicht
- Nach Harztyp
- Epoxid
- Polyurethan
- Vinylester
- Polyester
- Alkyd
- Sonstige Harze (Acryl, Zinkreiche usw.)
- Nach Technologie
- Lösemittelbasiert
- Wasserbasiert
- Pulver
- Sonstige Technologien (High-Solids, UV-gehärtet usw.)
- Nach Substrat
- Metall
- Beton
- Kunststoff und Verbundwerkstoffe
- Sonstige Substrate (Holz, Glas usw.)
- Nach Endverbraucherbranche
- Öl und Gas
- Bergbau
- Energie
- Infrastruktur
- Sonstige Endverbraucherbranchen (Wasseraufbereitung, Chemikalien und Petrochemikalien, Automobil, Marine)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Analysten befragten Beschichtungsformulierungsspezialisten, Anlagenintegritätsingenieure, Beschaffungsleiter bei EPC-Auftragnehmern sowie regionale Distributoren in der Asien-Pazifik-Region, Nordamerika, Europa und dem GCC. Diese Interaktionen validierten Harzpreisspreads, verifizierten zollbezahlte Importaufschläge und überprüften Annahmen zur Nutzungsdauer, die durch reine Schreibtischrecherche allein nicht ermittelt werden können.
Schreibtischrecherche
Wir haben die Grundlage der Schreibtischrecherche auf offene Datensätze aus Quellen wie dem United States Geological Survey, den PRODCOM-Ausgabetabellen von Eurostat, den Versandbulletins der japanischen JPaint Association, den HS-3208-Exportdateien des chinesischen Zolls sowie begutachteten Korrosionsfachzeitschriften aufgebaut, die Volumentrends bei wichtigen Harzchemien verdeutlichen. Unternehmens-10-K-Einreichungen, Investorenpräsentationen und regionale Infrastrukturausschreibungsportale liefern durchschnittliche Verkaufspreise, installierte Tankvolumina und Brückensanierungsflächen in Quadratmetern, was die Brücke zwischen Volumen und Wert bereichert. Kostenpflichtige Datenbanken, auf die Mordor-Analysten zugreifen, darunter D&B Hoovers für Unternehmensaufschlüsselungen und Dow Jones Factiva für pressebezogene Kapazitätsbewegungen, bieten zusätzliche Triangulation. Die hier zitierten Quellen sind illustrativ; viele weitere glaubwürdige Repositorien unterstützten Datenprüfungen und Klärungen.
Marktgröße und Prognose
Ein Top-down-Nachfragepoolansatz wandelt nationale Anlageinvestitionen, Stahltonnagedaten von Offshore-Plattformen und Pipelinekilometerzuwächse in voraussichtliche zu beschichtende Oberflächen um, die anschließend mit gewichteten durchschnittlichen Verkaufspreisen bewertet werden. Ausgewählte Bottom-up-Aggregationen führender Lieferantenumsätze und Distributionskanalprüfungen gleichen die Gesamtwerte ab oder passen sie an. Schlüsselvariablen wie rohölpreisgetriebene Investitionszyklen, Epoxidharz-Rohstoffdifferenziale, Stahlproduktion und Brückenwartungsbudgets fließen in eine multivariate Regression ein, die das Wachstum prognostiziert. Datenlücken aus kleineren Regionen werden durch regionale Intensitätsproxys aufgefüllt und mit Primärbefragten verifiziert.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse durchlaufen drei Ebenen von Anomalieprüfungen, Peer-Review und Freigabe durch leitende Mitarbeiter. Mordor aktualisiert die Datenbank jährlich und löst Zwischenaktualisierungen aus, wenn Rohstoffschocks, regulatorische Änderungen oder höhere Gewalt die Ausgangsbasis verändern. Ein abschließender Analystencheck wird unmittelbar vor der Veröffentlichung durchgeführt.
Warum unsere Ausgangsbasis für Schutzbeschichtungen Zuverlässigkeit verdient
Veröffentlichte Schätzungen weichen zwangsläufig voneinander ab; Werte schwanken, wenn Unternehmen unterschiedliche Harzkörbe wählen, partielle Wartungsbeschichtungen einbeziehen oder Prognosen mit optimistischen Adoptionskurven verlängern.
Wesentliche Treiber dieser Abweichungen sind die Einbeziehung dekorativer Anti-Graffiti-Folien durch Wettbewerber, die Verwendung veralteter durchschnittlicher Verkaufspreise aus dem Jahr 2021 oder Interviews in nur einer Region, während Mordors Geltungsbereich und aktuelle Preisrhythmen die statistische Abweichung verringern.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Treiber der Abweichung |
|---|---|---|
| 15,85 Milliarden USD (2025) | Mordor Intelligence | - |
| 16,90 Milliarden USD (Schätzung 2025) | Globales Beratungsunternehmen A | Breiterer Geltungsbereich erfasst 2K-Bodensysteme und Bandbeschichtungslinien |
| 16,04 Milliarden USD (2024) | Branchenpublikation B | Vorausschätzungen mittels linearem CAGR auf Basis des Ausgangswerts von 2020, begrenzte Primärprüfungen |
| 13,11 Milliarden USD (2023) | Fachzeitschrift C | Schließt Stromerzeugungsanlagen aus und wendet einen ausschließlich lösemittelbasierten Technologiefilter an |
Der Vergleich zeigt, dass nach Normalisierung unterschiedlicher Geltungsbereiche, veralteter Ausgangswerte und engerer Technologiefilter Mordors disziplinierter, jährlich aktualisierter Ansatz einen ausgewogenen, transparenten Benchmark liefert, den Kunden auf klar definierte Variablen zurückführen und mit Vertrauen reproduzieren können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Schutzbeschichtungen?
Die Größe des globalen Schutzbeschichtungen Marktes wird voraussichtlich von 15,86 Milliarden USD im Jahr 2025 auf 16,5 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 20,11 Milliarden USD erreichen, wobei ein CAGR von 4,04 % über den Zeitraum 2026–2031 erwartet wird.
Welches Harzsegment führt die Nachfrage an?
Polyurethan hatte im Jahr 2025 einen Marktanteil von 30,44 % und wächst schneller als Epoxide und Alkyde aufgrund seiner überlegenen UV- und Abriebbeständigkeit.
Warum gewinnen wasserbasierte Technologien an Bedeutung?
Verschärfte VOC-Grenzwerte in der EU, den Vereinigten Staaten und Teilen Chinas begünstigen wasserbasierte und High-Solids-Systeme, die weniger Lösemittel emittieren und dennoch die Anforderungen der ISO 12944 erfüllen.
Welcher Endverbrauchssektor treibt das größte Volumen an?
Infrastrukturprojekte, insbesondere U-Bahn-Strecken, Brücken und Entsalzungsanlagen, hatten im Jahr 2025 einen Anteil von 36,35 % an der Nachfrage und bleiben das am schnellsten wachsende Anwendungsfeld.
Welche Region bietet die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 5,33 % wachsen, getragen vom Ausbau der Belt-and-Road-Schieneninfrastruktur und Investitionen in Offshore-Windkraft.
Seite zuletzt aktualisiert am:



