
Polyvinylbutyral (PVB)-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.29 Milliarden US-Dollar |
| Marktgröße (2031) | 5.69 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyvinylbutyral (PVB)-Marktanalyse von Mordor Intelligence
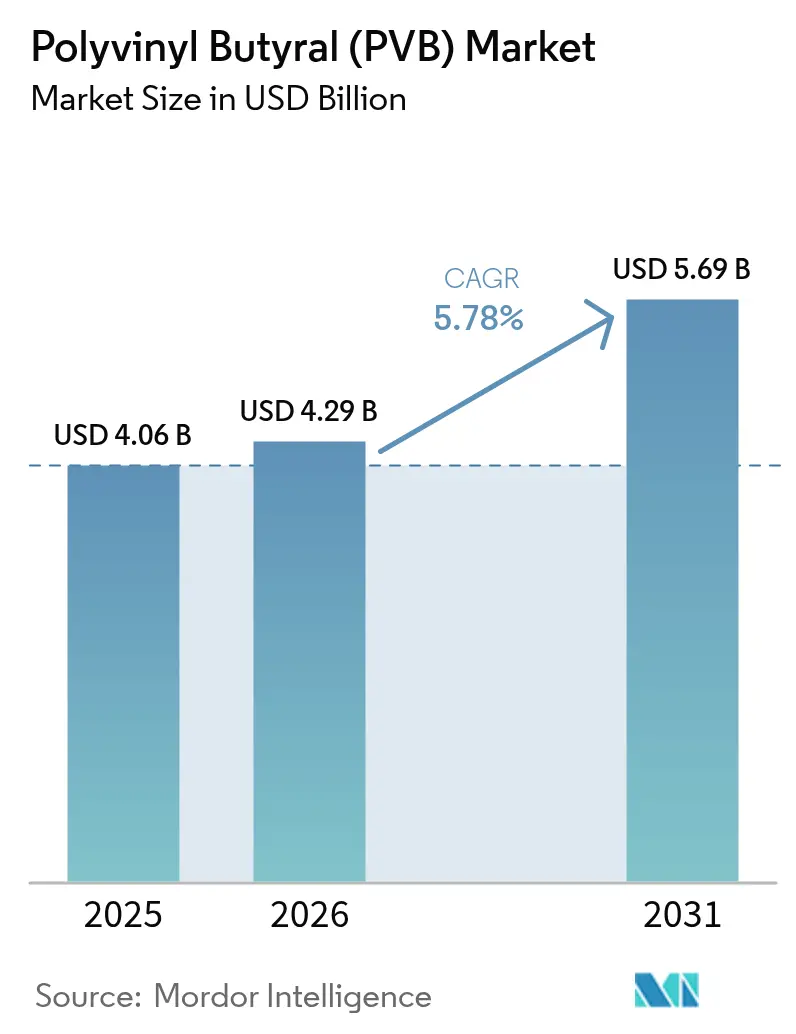
Die Polyvinylbutyral-Marktgröße wurde im Jahr 2025 auf 4,06 Milliarden USD geschätzt und wird voraussichtlich von 4,29 Milliarden USD im Jahr 2026 auf 5,69 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 5,78 % während des Prognosezeitraums (2026–2031). Zu den Wachstumstreibern zählen die nahezu universelle Akzeptanz des Materials für Verbundscheibensicherheitsglas, die steigende Durchdringung von Elektrofahrzeugen (EV), die der Kabinenschalldämmung Priorität einräumt, sowie die zunehmenden Investitionen in die Solarenergie (Photovoltaik), die nach langlebigen Einkapselungsmitteln suchen. Klebefolien dominieren die Nachfrage, da Regulierungsbehörden – von US-amerikanischen Straßenverkehrsbehörden bis hin zu asiatisch-pazifischen Bauinspektoren – nachgewiesene Zwischenschichtleistung vorschreiben. Unterdessen bauen die Hersteller die Kapazitäten in Europa und Asien aus, was das Vertrauen signalisiert, dass der Polyvinylbutyral-Markt zusätzliche Produktionsmengen absorbieren wird, ohne die Margen zu verringern. Die Markteintrittsbarrieren bleiben hoch, bedingt durch intensiven Kapitalbedarf, etablierte Qualifizierungszyklen in der Automobilindustrie und langjährige Kundenbeziehungen, die bestehende Anbieter begünstigen.
Wesentliche Erkenntnisse des Berichts
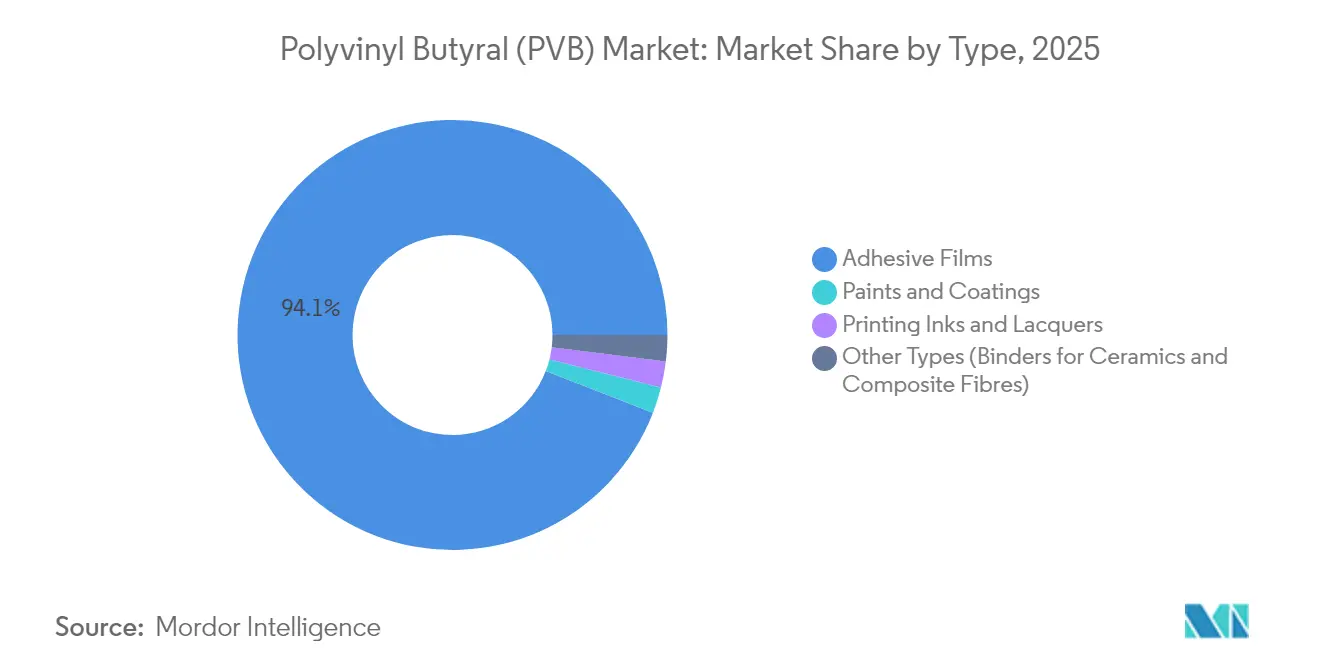
- Nach Typ entfielen im Jahr 2025 94,12 % des Polyvinylbutyral-Marktanteils auf Klebefolien, wobei für das Segment bis 2031 eine Expansion mit einer CAGR von 6,05 % prognostiziert wird.
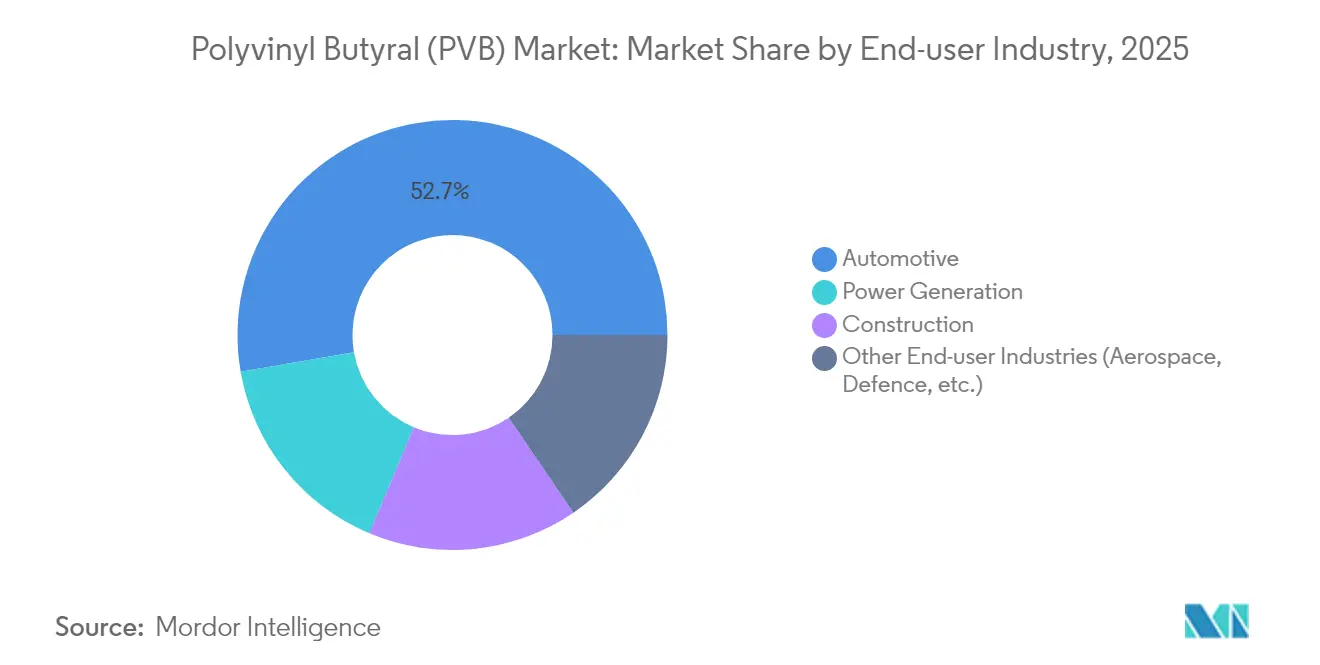
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 52,74 % der Polyvinylbutyral-Marktgröße auf die Automobilverglassung; Stromerzeugungsanwendungen verzeichnen bis 2031 eine CAGR von 7,95 %.
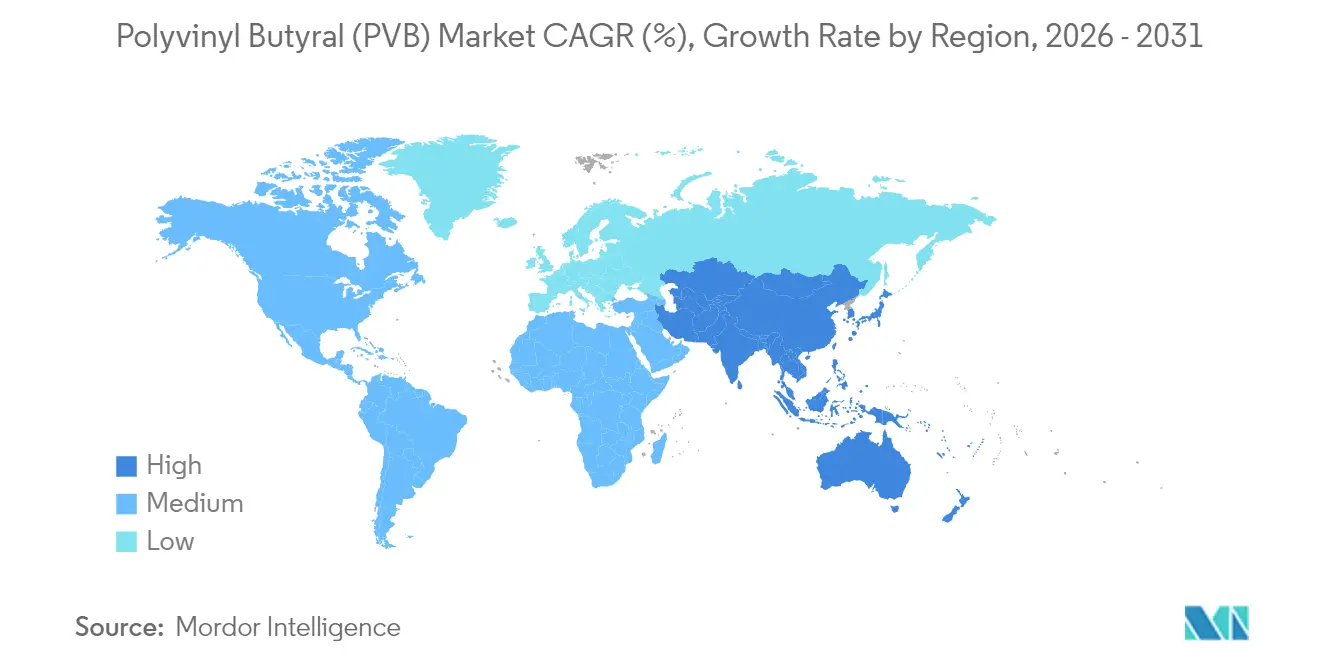
- Nach Geografie führte der Asien-Pazifik-Raum mit einem Anteil von 50,83 % am Polyvinylbutyral-Markt im Jahr 2025 und wird voraussichtlich mit der höchsten regionalen CAGR von 6,11 % bis 2031 weiterhin führend bleiben.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Bau- und Infrastrukturboom | +1.5% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Verbreitung von Verbundglas in der Automobilindustrie | +1.2% | Global, angeführt von Automobilzentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verbindliche Sicherheitsverglasung-Vorschriften | +0.8% | Nordamerika und EU, Ausweitung auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Ausbau der Solar-Photovoltaik unter Verwendung von PVB-Einkapselungsmitteln | +0.6% | Global, mit frühen Zuwächsen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| EV-bedingte Nachfrage nach akustischen Zwischenschichten | +0.4% | Kernbereich Asien-Pazifik, Ausweitung auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bau- und Infrastrukturboom
Verglasung, Vorhangfassaden und punktgestützte Fassaden werden zunehmend in mehreren US-Bundesstaaten und in Hongkong spezifiziert. Der Pennsylvania Building Code 2018 schreibt die Verwendung von Verbundglas in Bereichen mit hoher Personenbelegung vor, wodurch eine Basisnachfrage gesichert wird [1]Pennsylvania Department of Labor and Industry, "Uniform Construction Code," dli.pa.gov. Parallele Vorschriften in Hongkongs Praxisregeln für die strukturelle Verwendung von Glas erhöhen die PVB-Durchdringung in dicht besiedelten asiatischen Städten. Da sich die städtischen Silhouetten verdichten und Architekten größere Glasflächen bevorzugen, führen diese Vorschriften zu mehrjährigen, nicht aufschiebbaren Aufträgen, die den Polyvinylbutyral-Markt stützen. Bauträger schätzen auch die akustischen Vorteile von PVB bei verkehrsorientierten Projekten, bei denen Zwischenschichten den Außenlärm um 3–7 dB reduzieren können, ohne Gewicht hinzuzufügen. Insgesamt bilden diese Faktoren einen nachhaltigen baubedingten Rückenwind für das gesamte Jahrzehnt.
Verbreitung von Verbundglas in der Automobilindustrie
Automobil-Erstausrüster (OEMs) erweitern die Verwendung von Verbundglas über Windschutzscheiben hinaus auf Seiten-, Dach- und Heckscheiben, um die Insassensicherheit zu erhöhen und den Kabinenlärm zu reduzieren. Eastmans Saflex Horizon-Zwischenschicht zielt auf Klarheit von Head-up-Displays ab und erfüllt gleichzeitig dynamische Aufpralltests. Elektrofahrzeuge verstärken diesen Bedarf, da die Stille des Antriebsstrangs Wind- und Fahrbahngeräusche stärker hervortreten lässt; akustische PVB-Qualitäten liefern eine Dämpfung von bis zu 6 dB und verbessern die wahrgenommene Qualität. Die Einführungszeiträume der OEMs sind kurz – der durchschnittliche Modellauffrischungszyklus beträgt drei bis vier Jahre –, was kurzfristiges Volumenwachstum unterstützt. Die Zunahme der Glasfläche bei Panoramadachdesigns erhöht den Quadratmeterbedarf pro Fahrzeug, was den Stückverbrauch steigert, selbst wenn die globale Automobilproduktion nur moderat wächst.
Verbindliche Sicherheitsverglasung-Vorschriften
Regulierungsbehörden weltweit beziehen sich auf den US Federal Motor Vehicle Safety Standard Nr. 205 und die ANSI/SAE Z26.1-1996-Tests, wodurch PVB effektiv in Personenwagen-Windschutzscheiben festgeschrieben wird. Europäische Gesetzgeber weiten Recyclingziele im Rahmen der überarbeiteten Altfahrzeuge-Richtlinie aus, wobei Verbundglas-Baugruppen bevorzugt werden, da PVB höhere Rückgewinnungsquoten ermöglicht. OEMs stehen vor langen Validierungszyklen, um Zwischenschicht-Chemikalien zu wechseln, so dass verschärfte Vorschriften bestehende PVB-Volumina festigen. Ähnliche Entwicklungen zeichnen sich in Brasilien und Indien ab, wo Entwürfe für Kraftfahrzeugglas-Vorschriften nordamerikanische Spezifikationen widerspiegeln und damit das regulatorische Sicherheitsnetz für den Polyvinylbutyral-Markt ausweiten.
Ausbau der Solar-Photovoltaik unter Verwendung von PVB-Einkapselungsmitteln
Hersteller von Dünnschichtmodulen ersetzen zunehmend Ethylen-Vinylacetat (EVA) durch PVB-Einkapselungsmittel, die überlegene UV-Beständigkeit und Glasadhäsion bieten. Tests des Nationalen Labors für erneuerbare Energien zeigen, dass PVB nach 2.000 Stunden Feuchtwärmebelastung mehr als 95 % der Lichttransmission beibehält und damit EVA um mehr als 10 Prozentpunkte übertrifft. Die PV5200-Serie von DuPont nutzt diese Eigenschaften, und das Unternehmen erwartet ein jährliches Umsatzwachstum von mehr als 25 % für seine PVB-Folien, da die globalen Solarinstallationen voraussichtlich bis 2025 400 GW überschreiten werden. Neue Floatglas-Linien, die dem Photovoltaik-Glas in den Vereinigten Staaten und Europa gewidmet sind, schaffen einen synchronisierten vorgelagerten Nachfrageimpuls für Einkapselungsmittel und diversifizieren die Einnahmequellen der PVB-Hersteller.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Produktsubstitute (EVA, SGP, Ionoplast) | -0.7% | Global, stärkere Auswirkungen in preissensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Zunehmende PVB-Wiederverwertung | -0.5% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Volatile Versorgung mit dem Rohstoff Butyraldehyd | -0.3% | Global, konzentriert auf Produktionszentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Produktsubstitute (EVA, SGP, Ionoplast)
Kosten sensible Bau- und Automobilsegmente wägen zunehmend EVA- und Ionoplast-Zwischenschichten gegen PVB ab. In der Zeitschrift Materials veröffentlichte Forschungsarbeiten zeigen, dass EVA die erforderliche Aufprallleistung erbringt und dabei die Lagerlogistik durch geringere Feuchtigkeitsaufnahme vereinfacht. Der Ionoplast SentryGlas von Kuraray, der fünfmal stärker als herkömmliches PVB ist, verdrängt PVB trotz seines Premiumpreises in strukturellen Fassaden. Obwohl die Substitution in regulierten Windschutzscheibenanwendungen marginal bleibt, könnten preisbewusste Segmente das PVB-Volumen erodieren, insbesondere in Schwellenmärkten, die die Vorabkosten der langfristigen Haltbarkeit vorziehen.
Zunehmende PVB-Wiederverwertung in entwickelten Regionen
Tarketts französische Anlage recycelt jährlich 20.000 Tonnen post-verbrauchter PVB und mischt 24–33 % Recyclinganteil in hochwertigen Bodenbelag. Reife Märkte fördern Kreislaufwirtschafts-Merkmale und veranlassen Architekten und Automobilhersteller, recycelte Polymere zu bevorzugen, wo optische Klarheit nicht kritisch ist. Durch Ultraschall unterstützte Trennverfahren, die von akademischen Konsortien demonstriert werden, erhalten das Molekulargewicht und ermöglichen die Verwendung von Recyclat in Beschichtungen und Dichtungsmitteln. Das steigende Angebot an recyceltem PVB kann das Wachstum der Nachfrage nach Frischharz dämpfen, insbesondere in Europa, wo Gesetzgeber Quoten für Sekundärrohstoffe in Bauprodukten vorschreiben wollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Klebefolien dominieren durch SicherheitsanwendungenKlebefolien machten im Jahr 2025 94,12 % des Polyvinylbutyral-Marktanteils aus und spiegeln ihre zentrale Rolle in Verbundglas-Sicherheitssystemen in der Automobil- und Architekturbranche wider. Die Marktgröße der Klebefolien im Polyvinylbutyral-Bereich wird voraussichtlich bis 2031 5,43 Milliarden USD erreichen und dabei globale Bauzyklen mit einer CAGR von 6,05 % begleiten. Strenge Windschutzscheiben-Standards, städtische Lärmschutzvorschriften und das Wachstum bei Panoramadächern binden Klebefolien kollektiv in mehrjährige OEM-Programme ein. Hersteller differenzieren sich durch Spezialqualitäten – strukturelle, UV-schützende und vogelfreundliche Varianten –, die Aufschläge von 8–12 % gegenüber Standard-Harz erzielen.
Innovationen konzentrieren sich auf die Harzviskosität, die dünnere Zwischenschichten ohne Einbußen bei der Aufprallleistung ermöglicht und damit das Fahrzeuggewicht und die Verglasungskosten reduziert. Eastmans Saflex Structural-Serie erhöht die Laminatfestigkeit um 30 %, ermöglicht rahmenlose Geländer und reduziert Metallbeschläge in Fassaden. Optische PVB-Folien für Head-up-Displays sind eine entstehende Nische, mit Kuraray, das die japanische Kapazität ausbaut, um LCD- und Augmented-Reality-Windschutzscheiben zu bedienen. Solche Spezialisierung stützt eine solide Umsatzaussicht für Klebefolien, selbst wenn die Volumina reifen.
Farben, Beschichtungen, Druckfarben und Nischenanwendungen hatten im Jahr 2025 gemeinsam einen Anteil von 5,88 %, bewertet mit 0,24 Milliarden USD. Obwohl klein, bieten diese Segmente Margen-Puffer; die Hydroxyl-Funktionalität von PVB liefert hervorragende Pigmentdispersion und Haftung auf Metallsubstraten und erzielt höhere Preispunkte pro Kilogramm. Forscher mischen PVB mit Nanocellulose, um lösungsmittelfreie Bindemittel für 3D-gedruckte Verbundwerkstoffe zu schaffen, was auf inkrementelle Nachfragenischen jenseits der traditionellen Märkte hindeutet. Insgesamt wird für Nicht-Folien-Anwendungen eine CAGR von 4,03 % prognostiziert, die hinter dem Gesamtpolyvinylbutyral-Markt zurückbleibt, jedoch eine nischenspezifische Rentabilität bewahrt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
Automobilführerschaft steht vor Herausforderung durch die StromerzeugungDie Automobilverglassung machte im Jahr 2025 52,74 % des Polyvinylbutyral-Marktvolumens aus und wird voraussichtlich bis 2031 eine stetige CAGR von 5,62 % verzeichnen, angetrieben durch verbindliche Windschutzscheiben-Standards in über 100 Rechtsordnungen. Die zunehmende Glasfläche pro Fahrzeug, bedingt durch größere Infotainment-Displays und Dachlicht-Erweiterungen, erhöht den Quadratmeterverbrauch und gleicht eine moderate Verlangsamung der globalen Stückproduktion teilweise aus. Akustische Qualitäten, die etwa 15 % über Standardfolien liegen, gewinnen Marktanteile, da OEMs bei batteriebetriebenen Elektromodellen in Bezug auf NVH-Metriken (Geräusch, Vibration, Rauheit) konkurrieren.
Die Stromerzeugung, hauptsächlich Photovoltaik-Module, trug im Jahr 2025 nur 15,94 % des Verbrauchs bei und ist auf dem Weg zur schnellsten CAGR von 7,95 %, wodurch ihr Anteil bis 2031 auf 17,72 % steigt. Die Marktgröße des Polyvinylbutyral-Marktes im Bereich der Stromerzeugung für Einkapselungsmittel wird voraussichtlich bis 2031 1,02 Milliarden USD erreichen, angetrieben durch das Wachstum von großformatigen Dünnschicht-Solarprojekten und die zunehmende Einführung von bifazialen Glas-Glas-Paneelen. Die PV5200-Folien von DuPont demonstrierten in beschleunigten Alterungstests ein Potenzial für 40-jährige Nutzungsdauer, was für Versorgungsunternehmen im großen Maßstab attraktiv ist, die niedrigere normierte Stromgestehungskosten anstreben.
Das Bauwesen machte im Jahr 2025 15,83 % der Nachfrage aus, insbesondere in Asien, wo Wolkenkratzerverkleidungen und Balkongeländer weit verbreitet sind. Sanierungsprogramme in Europa und Nordamerika stimulieren die Ersatznachfrage, wobei einige Städte akustisch bewertete Zwischenschichten entlang von Verkehrskorridoren vorschreiben. Luft- und Raumfahrt, Verteidigung und Spezialoptiken runden die Kategorie „Sonstige” ab und verlassen sich auf PVB für aufprallbeständige Transparentteile in Drehflüglern und gepanzerten Fahrzeugen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Polyvinylbutyral (PVB) Markt
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 50,83 % am Polyvinylbutyral-Markt, gestützt durch integrierte Petrochemie-, Glasveredelungs- und Automobilmontagestandorte in China, Japan und Südkorea. Das regionale Volumen wird bis 2031 voraussichtlich mit einer CAGR von 6,11 % wachsen und damit seine Führungsposition festigen, da die Produktionszentren für Elektrofahrzeuge skalieren. Staatliche Anreize, wie Chinas NEV-Gutschriften und Japans Subventionen für umweltfreundliches Bauen, beschleunigen die Nachfrage nach akustischen und VOC-armen Zwischenlagen. Dennoch stört gelegentlich eine Rohstoffknappheit durch Drosselungen von Olefin-Crackern die Versorgung, was den Bedarf an Lagerbestandspuffern und Multi-Sourcing-Strategien unterstreicht.
Nordamerika Polyvinylbutyral (PVB) Markt
Nordamerika entfiel im Jahr 2025 auf 19,08 % der Nachfrage. Das Wachstum konzentriert sich auf die Sanierung alternder Infrastruktur und die verstärkte Nutzung laminierter Seitenscheiben in Premiumfahrzeugen. Die Bauvorschriften der Region schreiben für Überkopfverglasungen durchgängig PVB-Zwischenlagen mit 0,76 mm vor und sichern damit Basisvolumina. Die Kapazitätserweiterung von Eastman in Gent ermöglicht eine wohnortnahe Versorgung von US-amerikanischen und mexikanischen OEMs und mindert transatlantische Versandkosten sowie CO₂-Fußabdrücke. Kreislaufwirtschaftsprogramme, wie Glaslaminat-Recyclinghubs in Ohio, erproben geschlossene Rohstoffkreisläufe, die das Wachstum bei Primär-PVB nach 2028 dämpfen könnten.
Europa Polyvinylbutyral (PVB) Markt
Europa erzielte im Jahr 2025 einen Anteil von 16,46 % und weist eine ausgereifte, aber technologisch anspruchsvolle Nachfrage auf. Strenge CO₂-Vorschriften veranlassen Architekten, leistungsstärkere akustische und solarkontrollierende Zwischenlagen zu wählen, die den Betriebsenergieverbrauch senken. Kuraray und Everlam arbeiten mit EU-Glasherstellern an vogelfreundlichen und nachgespannten Laminatinnovationen zusammen, die mit den Biodiversitätsrichtlinien in Einklang stehen. In Deutschland diskutierte erweiterte Herstellerverantwortungsregelungen könnten PVB-Hersteller verpflichten, die Sammlung und das Recycling von Altwindschutzscheiben zu finanzieren, was die Kostenstrukturen nach 2027 beeinflussen würde.
LATAM und MEA Polyvinylbutyral (PVB) Markt
Lateinamerika, der Nahe Osten und Afrika repräsentierten im Jahr 2025 gemeinsam 13,63 % des globalen Volumens. Die Marktentwicklung hängt von neuen Floatglas-Investitionen im Golfraum und einer ausgeweiteten Automobilproduktion in Brasilien ab. Währungsvolatilität und Importzölle bleiben Hürden, doch multilaterale Infrastrukturfinanzierungen steigern die Nachfrage nach Verbundglas in Flughäfen und Stadien und schaffen inkrementelle Volumina für den Polyvinylbutyral-Markt.

Regulatorisches Umfeld
Die Einhaltung der Sicherheitsverglasungsvorschriften bleibt der wichtigste regulatorische Ankerpunkt für PVB-Zwischenschichten, wobei sich Automobil- und Baulieferketten häufig auf den US Federal Motor Vehicle Safety Standard No. 205 und die Prüfmethoden ANSI/SAE Z26.1 beziehen, die in vielen Rechtsräumen die Leistungsanforderungen an Verbundglas faktisch vorgeben. In Europa prägen die Regelwerke REACH und CLP das Stoffmanagement für Zwischenschichten und Additive. Glass for Europe veröffentlichte im Januar 2026 ein Papier zur SVHC-Bewertung in Verbundglas, das Laminierfolien im Rahmen von REACH als Gemische und nicht als Erzeugnisse einordnet, was Einfluss darauf hat, wie nachgelagerte Glashersteller ihre Melde- und Kommunikationspflichten interpretieren.
Zirkularität und Materialcharakterisierung nehmen zunehmend formalere Züge an. CEN-CENELEC veröffentlichte CWA 18174:2025 zur Standardisierung der Charakterisierung von mechanisch recyceltem PVB (rPVB) und liefert damit gemeinsame Parameter, die Beschaffungsteams bei der Qualifizierung von Rezyklat für nicht-optische oder leistungsbegrenzte Anwendungen nutzen können. Zugleich treiben die ECHA-Kandidatenliste und Beschränkungsdynamiken für bestimmte in Zwischenschichten verwendete Additive Formulierer zu Substitutionsarbeiten und einer strengeren Dokumentation entlang der Qualifizierungspfade in Automobil- und Architekturanwendungen.
Wertschöpfungskettenanalyse
Die PVB-Wertschöpfungskette beginnt mit vorgelagerten Petrochemikalien, die die Versorgung mit Polyvinylalkohol (PVA) und n-Butanal (Butyraldehyd) unterstützen, gefolgt von der Acetalisierung von PVA mit n-Butanal (säurekatalysiert). Der Prozess umfasst anschließend Neutralisation, Waschen und Trocknen zur Herstellung von PVB-Harz, das zu Zwischenschichtfolie compoundiert und extrudiert wird. Die Folie wird von Glasverarbeitern zu Verbundsicherheitsglas für Automobilverglasungen und architektonische Anwendungen verarbeitet, während kleinere Harzmengen auch in Beschichtungen, Farben und Spezialbindemittel fließen. Qualifizierungs- und Rückverfolgbarkeitsanforderungen steigen bei akustischen und HUD-bezogenen Automobilqualitäten deutlich an.
Die Marktmacht konzentriert sich auf integrierte Hersteller und etablierte Verarbeiter, da die Qualität von der Rohstoffreinheit, der Prozesskontrolle und der nachgelagerten Laminierleistung abhängt. OEM- und normgetriebene Zertifizierungen verlängern zudem die Wechselzyklen. Der Vertrieb verläuft typischerweise vom Hersteller zu Folien- und Glaslaminierern, dann zu OEMs, Tier-Zulieferern und Baufertigern, wobei Logistik- und Lagerpuffer eingesetzt werden, um periodische Rohstoffknappheit zu managen und sich an Just-in-Time-Automobilprogramme sowie projektbasierte Baunachfrage anzupassen.
Wettbewerbslandschaft
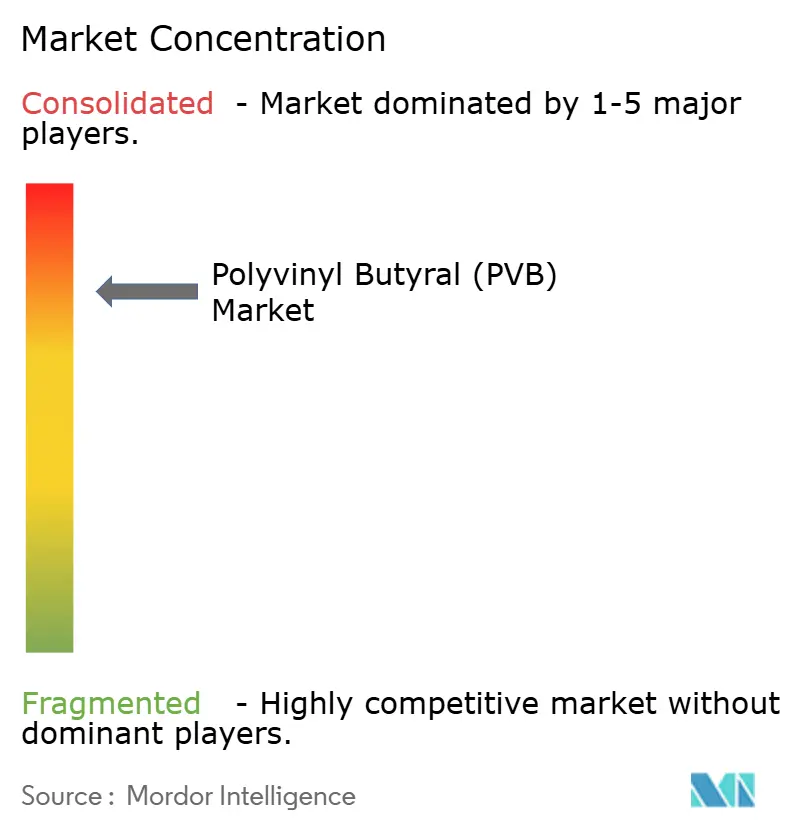
Der Polyvinylbutyral-Markt ist stark konzentriert, wobei Eastman, Kuraray und Sekisui schätzungsweise 80–85 % der globalen Kapazität auf sich vereinen und damit ein oligopolistisches Umfeld aufrechterhalten. Diese Marktführer betreiben rückwärts integrierte Wertschöpfungsketten, die Aldehydderivatisierung und Extrusion umfassen, und gewähren Kosten- und Versorgungssicherheitsvorteile. Der Kapitalintensität – mehr als 150 Millionen USD für ein Greenfield-Werk mit 50.000 t/a – schreckt Neueinsteiger ab. Langfristige Qualifizierungsprotokolle mit OEMs, die oft zwei Modellzyklen umfassen, festigen die Stellung der etablierten Anbieter weiter.
Die Marktteilnehmer suchen Wachstum über margenstarke Nischen und geografische Nähe. Eastmans Belgien-Renovierung 2024 erweitert die Saflex-Produktion für europäische akustische und Head-up-Display-Anwendungen und nutzt kürzere Vorlaufzeiten für deutsche OEMs. Kurarayas optische Folien-Erweiterung 2025 in Japan erschließt den boomenden Bedarf an LCD-Deckglas und Augmented-Reality-Windschutzscheiben. Sekisui zielt mit Thailand-Kapazitäten, die für 2026 geplant sind, auf Südostasien ab und erfasst EV-bedingtes Wachstum, während es außerhalb seiner Heimatbasis diversifiziert.
Strategische Schritte erstrecken sich auf Nachhaltigkeit. Everlam und Garland Glass entwickeln gemeinsam lösungsmittelfreies PVB-Recycling, das mit Architekturfolien kompatibel ist, mit dem Ziel, bis 2030 einen Recyclinganteil von 40 % zu integrieren. Patentanmeldungen zeigen Dynamik bei der Katalyse tiefer eutektischer Lösungsmittel für die Butyral-Synthese und bieten 15 % Energieeinsparungen gegenüber der herkömmlichen Säurekatalyse. Kleinere regionale Akteure wie Qingdao Jiahua, Huakai und Kingboard Special Resins konkurrieren über lokale Versorgung und Preisflexibilität, besitzen jedoch nicht die F&E-Stärke, um die Premiumnischen herauszufordern, die derzeit von den Top-Drei kontrolliert werden.
Marktführer der Polyvinylbutyral (PVB)-Branche
Chang Chun Group
Eastman Chemical Company
Sekisui Chemical Co., Ltd.
Kuraray Co., Ltd.
Kingboard (Fogang) Special Resins Co., Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyvinylbutyral (PVB) Markt
- BouLing Chemical Co., Limited
- Chang Chun Group
- Eastman Chemical Company
- Everlam
- Genau Manufacturing Company LLP (GMC LLP)
- Huakai Plastic (Chongqing) Co., Ltd.
- Kingboard (Fogang) Special Resins Co., Ltd
- Kuraray Co., Ltd.
- Qingdao Jiahua Plastics Co., Ltd.
- Sekisui Chemical Co., Ltd.
- WMC Glass

Marktchancen und Zukunftsaussichten
Die Premiumisierung bei Automobilverglasungen und Spezialoptiken schafft weiterhin Freiraum für margenstärkere PVB-Formulierungen, insbesondere akustische, HUD-kompatible und strukturelle Qualitäten, die zu OEM-Validierungszyklen und größeren Glasflächen pro Fahrzeug passen. Kapazitätsmaßnahmen etablierter Anbieter verstärken die Verschiebung hin zu fortschrittlicher Zwischenschichtleistung. Eastman modernisiert und erweitert die Saflex-Zwischenschicht-Extrusionskapazitäten in Gent, Belgien (angekündigt 2024, Fertigstellung für 2026 angestrebt), während Sekisui in die Produktion hochleistungsfähiger Zwischenschichten in Rayong, Thailand, investiert (angekündigt 2024, Betriebsaufnahme im zweiten Halbjahr 2026). Zusammen deuten diese Schritte auf einen Wettbewerb hin, der sich auf Spezial-Zwischenschichten statt auf Standardfolien konzentriert.
Auch die Zirkularität bewegt sich von Pilotaktivitäten hin zu standardisierter Beschaffung und hochwertigerer Wiederverwendung, unterstützt durch CEN-CENELEC CWA 18174:2025 zur Charakterisierung von recyceltem PVB und EU-geförderte Arbeiten wie das CORDIS-SUNRISE-Projekt der Europäischen Kommission, das sich auf die Multisensor-Sortierung von PVB nach Verbraucherende konzentriert. Diskutierte Technologiepfade für eine Rückgewinnung höherer Reinheit, einschließlich elektrochemischer Trennung und chemischer Ansätze zur Stabilisierung von Rückgewinnungsmaterial, verbessern den Weg für Rezyklat in anspruchsvollere Anwendungen, in denen Konsistenz bislang der begrenzende Faktor war. Mit Standardisierung, Sortierinfrastruktur und Verarbeitungs-Know-how können rPVB-Versorgungsmodelle auf Bau, Bodenbeläge, Beschichtungen und andere Segmente ausgeweitet werden, in denen die Anforderungen an optische Klarheit weniger streng sind als bei Windschutzscheiben-Zwischenschichten.
Recent Industry Developments in Polyvinylbutyral (PVB) Markt
- Juli 2026: Sekisui Chemical gab Gerichtsentscheidungen in Deutschland und Korea bekannt, die seine Patente in von Kuraray eingeleiteten Verfahren im Zusammenhang mit PVB-Zwischenschichttechnologie bestätigten. Die Ergebnisse stärkten Sekisuis Fähigkeit, seine Premium-Zwischenschichtpositionen in Schlüsselmärkten zu verteidigen, und schufen zusätzliche Einschränkungen für konkurrierende Produkte, auf die die bestätigten Ansprüche zutreffen.
- April 2026: Sekisui Chemical berichtete, dass sein Patent EP 2017 237 B2 aufrechterhalten wurde, was zu einer einstweiligen Verfügung führte, die Kuraray Europe die Herstellung, das Anbieten, die Verwendung, das Inverkehrbringen, die Einfuhr oder den Besitz der betroffenen Produkte untersagt. Das Urteil erhöhte das Durchsetzungsrisiko in Europa und kann die Verfügbarkeit der Versorgung sowie die Kundenqualifizierungsentscheidungen für bestimmte hochleistungsfähige Zwischenschichtqualitäten verändern.
- November 2024: Eastman Chemical Company gab eine Investition zur Modernisierung und Erweiterung seiner PVB-Zwischenschicht-Extrusionskapazitäten am Standort Gent, Belgien, für Saflex-Produkte bekannt, mit einer für 2026 geplanten Fertigstellung. Das Projekt erhöht die lokale Versorgungskapazität für europäische Automobil- und Architekturkunden und unterstützt die Verschiebung hin zu spezialisierten Zwischenschichten mit engeren Leistungsspezifikationen.


Polyvinylbutyral (PVB) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der mit Polyvinylbutyral (PVB)-Materialien erzielt wird, die als Folien, Harze und verwandte Formen verkauft werden und in Endanwendungen wie Verbundglas und anderen industriellen Verwendungen über die wichtigsten Regionen eingesetzt werden.
Umfangsausschlüsse: Wir schließen fertige Verbundglaseinheiten und andere nachgelagerte Glasverarbeitungsdienstleistungen aus, bei denen PVB nur eines von mehreren Ausgangsmaterialien ist.
Übersicht der Segmentierung
- Nach Typ
- Klebefolien
- Farben und Beschichtungen
- Druckfarben und Lacke
- Andere Typen (Bindemittel für Keramik und Verbundfasern)
- Nach Endverbraucherbranche
- Automobilindustrie
- Bauwesen
- Stromerzeugung
- Andere Endverbraucherbranchen (Luft- und Raumfahrt, Verteidigung usw.)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest des Asien-Pazifik-Raums
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit öffentlichen, wiederholbaren Datensätzen, um zu ermitteln, woher die PVB-Nachfrage stammt und wie sie sich in Handel und Fertigung widerspiegelt. Wir nutzten Quellen wie UN Comtrade für Handelsströme, den USGS für einen breiteren Materialkontext, die US International Trade Administration für Branchenhinweise, die Internationale Energieagentur für Makro-Mobilitäts- und Energiesignale sowie die Weltbank für Bau- und Fertigungsindikatoren, die als Nachfrageproxys dienen können.
Wir überprüften außerdem Unternehmensmeldungen, Investorenpräsentationen und Fachartikel in begutachteten Polymer- und Materialzeitschriften sowie seriöse Presseberichterstattung, um Anwendungsverschiebungen wie Sicherheitsverglasungsvorschriften und den PV-Ausbau zu verfolgen. Wo erforderlich, nutzten wir kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und Marktdaten, Patentdatenbanken sowie Import-Export-Aufzeichnungen auf Sendungsebene, um Kapazitäten und grenzüberschreitende Bewegungen plausibel zu prüfen. Die hier genannten Quellen sind beispielhaft, und wir stützten uns auch auf weitere öffentliche Dokumente zur Datenerhebung, Validierung und Klärung von Annahmen auf Anwendungsebene.
Primärinterviews und Befragungen
Primärinterviews und Befragungen wurden genutzt, um die aus öffentlichen Quellen gewonnenen Erkenntnisse zu überprüfen, insbesondere hinsichtlich der Nachfrage aus Automobilverglasung, Sicherheitsverglasung im Bauwesen und PV-bezogener Laminierung. Wir sprachen mit Herstellern, Vertriebshändlern, Compoundierern und nachgelagerten Käufern in APAC, EMEA und Amerika, um Auslastung, Preisentwicklung und Substitutionstrends anhand einheitlicher Begriffe während der Gespräche zu überprüfen.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 18% | APAC: 50% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 30% | EMEA: 31% |
| Kleinere Akteure: 18% | Manager: 52% | Amerika: 19% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung nutzte einen Top-down- und Bottom-up-Mix, wobei die Top-down-Sicht die Nachfrage aus Endverbrauchsaktivitäten und Handelssignalen rekonstruierte und die Ergebnisse anschließend durch selektive Aggregationen überprüft wurden. Produktions- und Handelsdaten wurden in einen regionalen Nachfragepool für PVB übersetzt, der dann anhand beobachteter Preisspannen nach Form und typischer Anwendungsmischung in Werte umgerechnet wurde.
Wichtige Eingaben in das Modell umfassten Trends in der Automobilproduktion, die Durchdringung von Verbundsicherheitsglas bei Neubauten und Nachrüstungen, Photovoltaikinstallationen mit Verkapselung und Laminierung, regionale Bauausgabenindikatoren sowie die Verschiebung zwischen Standard- und Spezialqualitäten, die die durchschnittliche Preisgestaltung verändert. Prognosen wurden mittels multivariater Regression erstellt, wobei die Vorausschau der Treiber mit den Erwartungen der Branchenteilnehmer für die nächsten Jahre abgeglichen und anschließend auf Ausreißer überprüft wurde. Bei unvollständiger Sichtbarkeit für kleinere Länder oder Nischenanwendungen nutzten wir Proxy-Verhältnisse aus ähnlichen Märkten, gefolgt von Abgleichen mit Import-Export-Richtungen und Kapazitätskommentaren.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, gefolgt von Abweichungsprüfungen auf Region- und Anwendungsebene, sodass ungewöhnliche Sprünge frühzeitig erkannt wurden. Bei Auffälligkeiten überprüften wir die zugrunde liegenden Annahmen erneut und kontaktierten relevante Branchenteilnehmer erneut, wenn die Abweichung anhand veröffentlichter Daten nicht erklärt werden konnte.
Vor der endgültigen Freigabe durchlaufen das Modell und die wichtigsten Annahmen mehrere Analystenprüfungen, wodurch Definitionen und Berechnungen über alle Kapitel hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenupdates werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere Kapazitätsänderungen, Handelsstörungen oder starke Rohstoffpreisbewegungen. Unmittelbar vor der Auslieferung wird ein erneuter Prüfdurchlauf durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Polyvinylbutyral von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für PVB stimmen nicht immer überein, da der Umfang und die Preislogik stärker variieren können, als es auf den ersten Blick scheint. Unterschiede können auch aus der Verwendung eines anderen Basisjahres, einer unterschiedlichen Handhabung der Wechselkursumrechnung oder einer zu einem anderen Zeitpunkt im Jahr erfolgten Aktualisierung der Annahmen resultieren.
Der Verkauf fertigen Verbundsicherheitsglases ist in einigen Publikationen ein häufiger Zusatzposten, doch diese Umsätze liegen außerhalb des Anwendungsbereichs von Mordor Intelligence für diesen PVB-Markt. Wir halten den Wert an die PVB-Materialnachfrage gebunden und nicht an die vollständige Rechnung für das Glassystem. Andere Abweichungen ergeben sich meist aus der Behandlung von recyceltem und zurückgewonnenem PVB, der Frage, ob Spezialqualitäten anhand von Spot-Bewegungen oder vertragsähnlicher Glättung bepreist werden, sowie der Geschwindigkeit, mit der Änderungen der Automobilproduktionsraten während der Modellaktualisierung berücksichtigt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,06 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 3,39 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet häufig eine breitere Preismittelung über die Qualitäten hinweg an, was den Wert unterschätzen kann, wenn sich der Anteil von Spezialfolien erhöht und Vertragspreise den Spot-Bewegungen hinterherhinken. |
| Branchenverleger B | 4,70 Mrd. USD (2026) | Geht von einem späteren Basisjahr aus und kann ein höheres kurzfristiges Niveau widerspiegeln, wenn Durchdringungsannahmen und Wechselkurszeitpunkte nicht konsistent über alle Regionen hinweg überprüft werden. |
Betrachtet man die Tabelle insgesamt, erklärt sich die Spanne größtenteils durch das, was erfasst wird und wann es erfasst wird, nicht durch eine unterschiedliche Einschätzung, ob die PVB-Nachfrage wächst. Indem die Eingaben nachvollziehbar an Endverbrauchsaktivitäten, Handelsrichtung und realistische Preisspannen gebunden bleiben, bleibt das Ergebnis reproduzierbar, wenn Kunden die Annahmen später erneut prüfen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Polyvinylbutyral-Markt derzeit?
Die Polyvinylbutyral-Marktgröße erreichte im Jahr 2026 4,29 Milliarden USD und wird voraussichtlich bis 2031 auf 5,69 Milliarden USD steigen, bei einer CAGR von 5,78 %.
Welches Segment hält den größten Polyvinylbutyral-Marktanteil?
Klebefolien dominieren mit einem Anteil von 94,12 % im Jahr 2025, hauptsächlich angetrieben durch Verbundscheibensicherheitsglas-Anwendungen.
Warum ist der Asien-Pazifik-Raum die führende Region für die Polyvinylbutyral-Nachfrage?
Integrierte Automobil- und Bau-Lieferketten in China, Japan und Südkorea verschaffen dem Asien-Pazifik-Raum einen globalen Anteil von 50,83 % und die höchste regionale CAGR von 6,11 % bis 2031.
Wie beeinflussen Elektrofahrzeuge den Polyvinylbutyral-Verbrauch?
Elektrofahrzeuge verstärken die Nachfrage nach akustischen PVB-Zwischenschichten, die den Kabinenlärm um bis zu 6 dB reduzieren, was Kapazitätserweiterungen in Thailand und Japan für diese Nische veranlasst.
Welche Herausforderungen könnten das Wachstum des Polyvinylbutyral-Marktes verlangsamen?
Rohstoffvolatilität, steigende Recyclingraten, die die Nachfrage nach Frischharz ausgleichen, sowie Wettbewerb durch Substitute wie EVA und Ionoplast-Materialien könnten die CAGR des Marktes um bis zu 1,5 Prozentpunkte dämpfen.
Seite zuletzt aktualisiert am:



