
Polyvinylalkohol-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 1.46 Millionen Tonnen |
| Marktvolumen (2031) | 1.67 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 2.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyvinylalkohol-Marktanalyse von Mordor Intelligence
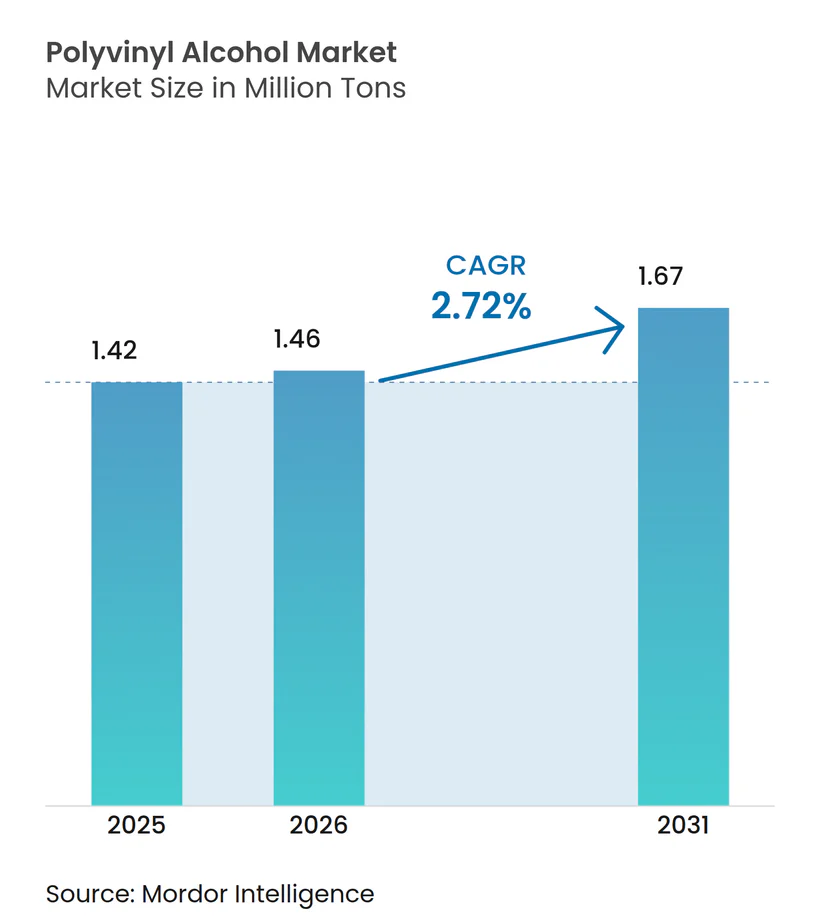
Die Größe des Polyvinylalkohol-Marktes wird voraussichtlich von 1,42 Millionen Tonnen im Jahr 2025 und 1,46 Millionen Tonnen im Jahr 2026 auf 1,67 Millionen Tonnen bis 2031 anwachsen, was einer CAGR von 2,72 % zwischen 2026 und 2031 entspricht. Die aktuelle Nachfrage ist in lebensmittelkontakttauglichen Folien, Baustofffugen und Waschmittelpods verankert, während Rohstoffpreisschwankungen das Gesamtwachstum dämpfen. Markeninhaber in Nordamerika und Europa honorieren Innovationen bei biologisch abbaubaren Folien, während Asien-Pazifik von integrierten Kohle-zu-Acetylen-Produktionswegen profitiert, die die Kosten senken. Neue Anwendungen in medikamentenfreisetzenden Stents, 3D-Biodruck und Saatgutbeschichtungen erweitern das Anwendungsspektrum und unterstützen die Preisgestaltung für Mehrwertprodukte. Wettbewerbsstrategien drehen sich um Kapazitätserweiterungen für Spezialqualitäten, vertikale Integration zur Absicherung gegen die Volatilität von Vinylacetatmonomer sowie Patentaktivitäten, die auf hybride PVA-Zellulose-Verbundwerkstoffe abzielen.
Wichtigste Erkenntnisse des Berichts
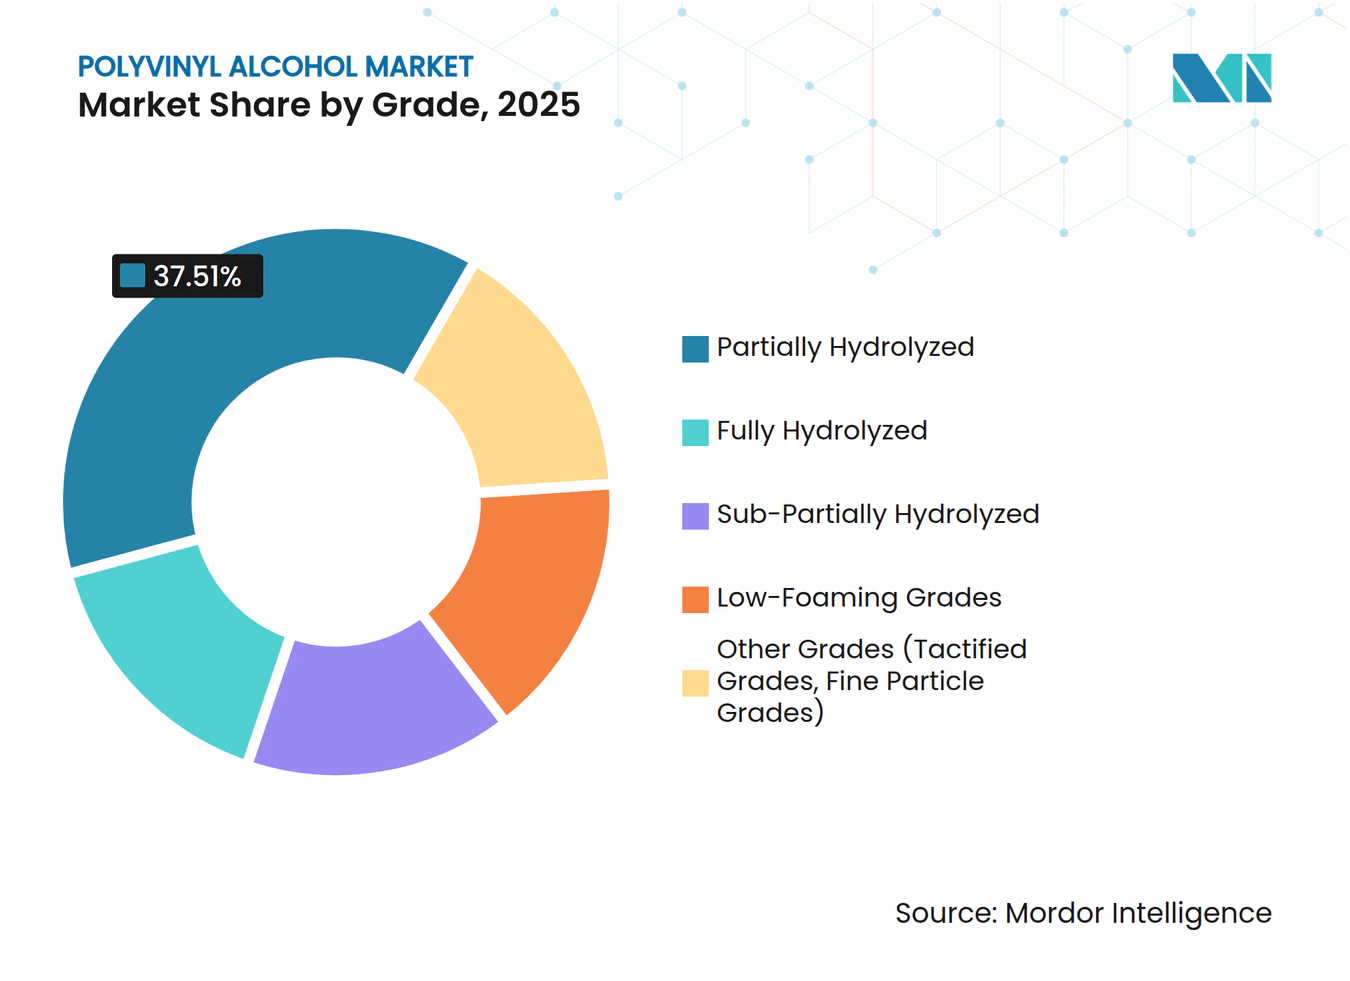
- Nach Qualitätsstufe erfasste teilhydrolysiertes PVA im Jahr 2025 einen Marktanteil von 37,51 % am Polyvinylalkohol-Markt und wächst bis 2031 mit einer CAGR von 3,01 %.
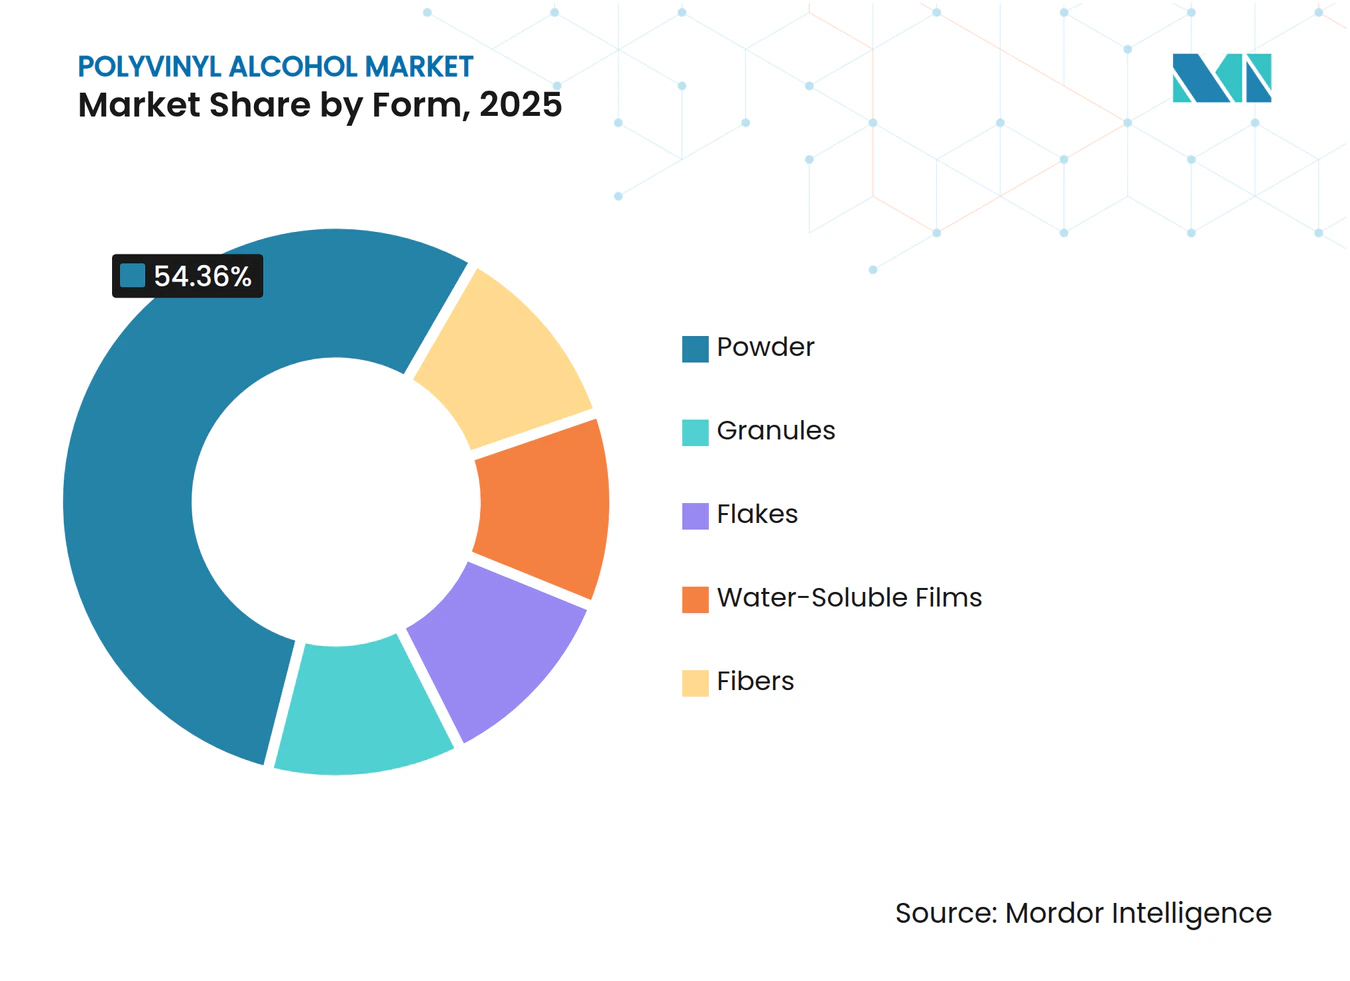
- Nach Form hielt Pulver im Jahr 2025 einen Volumenanteil von 54,36 %, während wasserlösliche Folien mit einer CAGR von 3,41 % bis 2031 das schnellste Prognosewachstum verzeichneten.
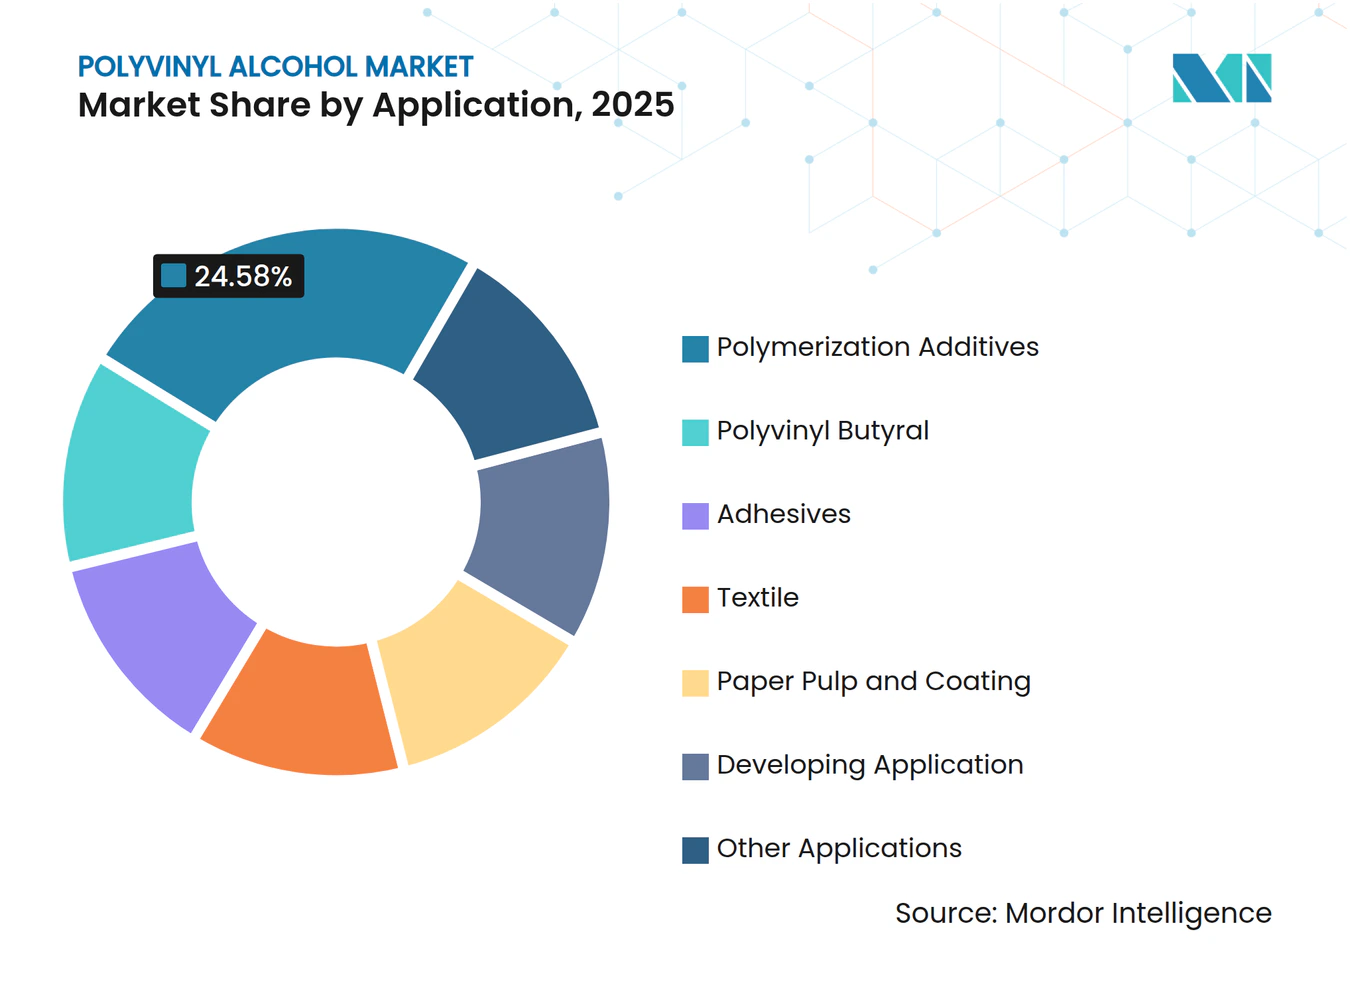
- Nach Anwendung führten Polymerisationsadditive mit 24,58 % im Jahr 2025, während die sich entwickelnde Anwendung bis 2031 voraussichtlich mit einer CAGR von 4,52 % wachsen wird.
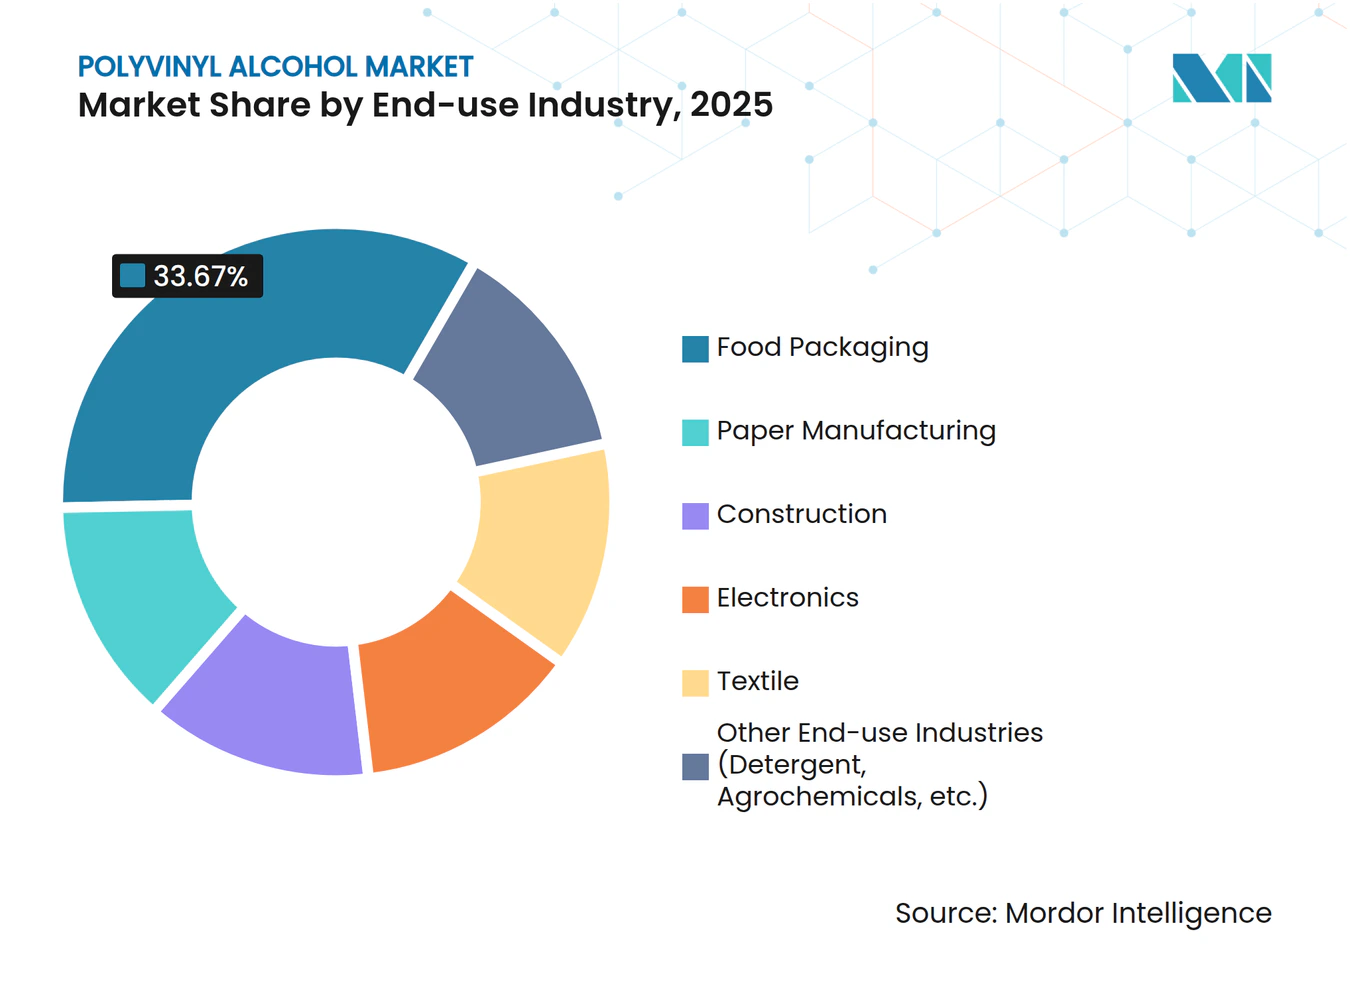
- Nach Endverbrauchsbranche führte Lebensmittelverpackung mit einem Anteil von 33,67 % im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 3,04 % wachsen.
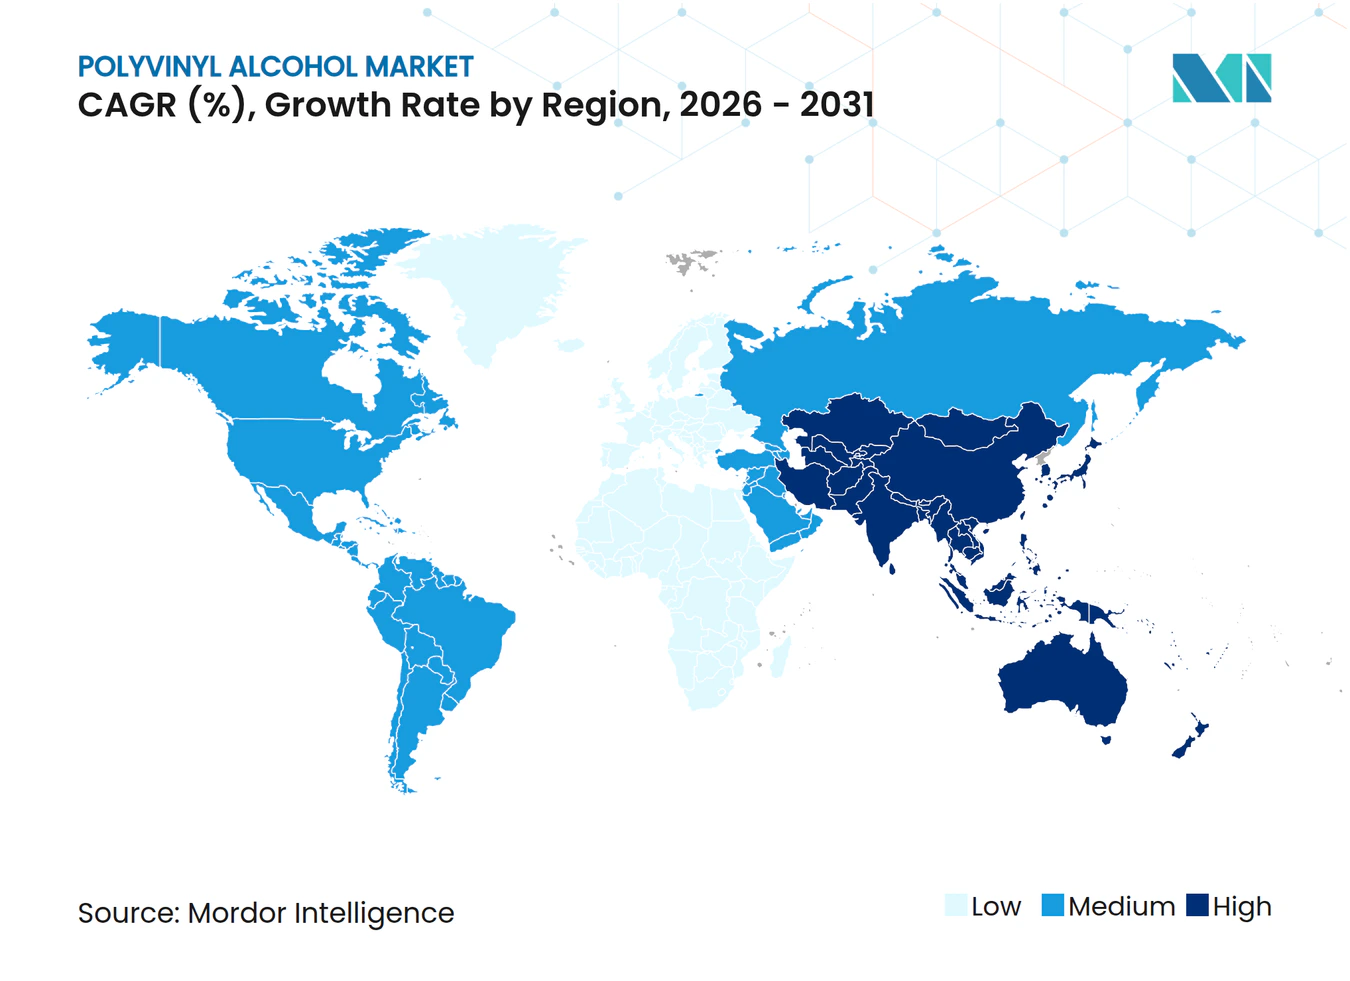
- Nach Geografie dominierte Asien-Pazifik mit einem Volumenanteil von 47,72 % im Jahr 2025 und wird bis 2031 voraussichtlich mit einer CAGR von 2,92 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage aus der Lebensmittelverpackungsbranche | +0.8% | Global, mit Schwerpunkt in städtischen Zentren Nordamerikas, der EU und des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung in Baustofffugen und Mörtel | +0.5% | Asien-Pazifik-Kernregion (China, Indien), Ausweitung auf Infrastrukturprojekte im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Stark steigende Akzeptanz in Waschmittelpods und wasserlöslichen Folien | +0.7% | Nordamerika und EU, aufkommend in Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Expansion von PVA-basierten Emulsionspolymeren für wasserbasierte Beschichtungen | +0.4% | Global, regulatorisch getrieben in der EU und Kalifornien | Mittelfristig (2–4 Jahre) |
| Entstehung von PVA-basierten biologisch abbaubaren Agrarfolien | +0.3% | Asien-Pazifik (Indien, Vietnam, Thailand), Pilotprogramme im mediterranen EU-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage aus der Lebensmittelverpackungsbranche
Einzelportions-Convenience-Formate haben die Kaufentscheidungen neu gestaltet. Geschirrspülertablettenverpackungen, Kaffeekapseln und Soßenbeutel hielten gemeinsam im Jahr 2025 einen Endverbrauchsanteil von 33,67 %. Aktualisierte US-amerikanische FDA-Protokolle für Lebensmittelkontakt im Jahr 2024 beschleunigten die Zulassungen für PVA-Folien mit antimikrobiellen Nanopartikeln und erhöhten die Behördeneinreichungen im Jahr 2025 um 22 %. Das japanische Gesundheitsministerium halbierte die Zulassungsvorlaufzeiten und förderte damit die inländische Nutzung in Bento-Box-Einlagen und Nudelpackungsfolien [1]. Deutsche und niederländische Lebensmittelhändler berichteten von einem Verbraucheraufpreis von 12–15 % für im Abfluss auflösbare Verpackungen, was die preiselastische Nachfrage bestätigt.
Zunehmende Verwendung in Baustofffugen und Mörtel
Teilhydrolysiertes PVA verbessert die Rheologie und Rissbeständigkeit in Fliesenkleber und selbstverlaufenden Verbindungen. Chinas Niedrig-VOC-Vorschrift für öffentliche Infrastruktur im Jahr 2024 steigerte den Absatz von PVA in Bauqualität im Jahr 2025 um 9 %. Indiens Programm für erschwinglichen Wohnungsbau setzte PVA-Fasern ein, um Bewehrungskosten zu senken, während nahöstliche Megaprojekte PVA-modifizierte Dichtungsmassen spezifizierten, die tägliche thermische Schwankungen von 50 °C bis 15 °C aufnehmen können.
Stark steigende Akzeptanz in Waschmittelpods und wasserlöslichen Folien
Wasserlösliche PVA-Folien ermöglichen vordosierte Mengen, die eine Überdosierung vermeiden. Procter & Gamble gab im Jahr 2025 einen US-Marktanteil von 34 % für Tide Pods bekannt und erprobt ähnliche Folien für Weichspüler. Europas Verpackungsabfallverordnung von 2025 befreit konforme PVA-Folien von Herstellergebühren und spart frühen Anwendern jährlich 120 Millionen EUR. Unilever stellte 40 % seines europäischen Waschmittelportfolios um und vermied damit 2.800 Tonnen Plastikmüll.
Expansion von PVA-basierten Emulsionspolymeren für wasserbasierte Beschichtungen
Strengere VOC-Obergrenzen zwangen Farbhersteller zu wasserbasierten Latexen. Die South Coast AQMD in Kalifornien halbierte die VOC-Grenzwerte im Jahr 2024; Formulierer kompensierten dies durch Erhöhung des PVA-Feststoffgehalts, um die Filmintegrität zu erhalten. Die EU-Aktualisierung der Industrieemissionsrichtlinie im Jahr 2025 veranlasste PPG und Axalta, schaumarme PVA-Grundierungen für Automobillackierlinien einzuführen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Vinylacetatmonomer (VAM)-Preise drücken die Margen | -0.6% | Global, besonders ausgeprägt in Regionen ohne integrierte VAM-PVA-Produktion (Europa, Nordamerika) | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von biobasierten und petrochemischen Substituten (PLA, EVOH) | -0.4% | EU und Nordamerika, markengetrieben in der Premiumverpackung | Mittelfristig (2–4 Jahre) |
| Begrenzte Recyclinginfrastruktur für PVA-Folien in Schwellenländern | -0.2% | Südostasien, subsaharisches Afrika, ländliches Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Vinylacetatmonomer-Preise drücken die Margen
Der Spot-VAM-Preis schwankte im Jahr 2025 um 18 %, was die Bruttomargen nicht integrierter Hersteller um 12–15 % verringerte und zu vorübergehenden Abschaltungen führte. Integrierte chinesische Unternehmen genossen einen Kostenvorteil von 180 USD pro Tonne und steigerten ihre Exporte um 23 %.
Verfügbarkeit von biobasierten und petrochemischen Substituten (PLA, EVOH)
Einzelhändler schreiben Bioanteils-Schwellenwerte vor, die PLA begünstigen, während EVOH bei Sauerstoffbarriere-Kennwerten besser abschneidet. Kuraray's EVAL hält einen Anteil von 40 % bei Barrierefolien, doch PVA behält einen Vorteil bei wasserlöslichen und Kaltwasseranwendungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Hydrolysegrade bestimmen LöslichkeitsprofileTeilhydrolysiertes PVA erfasste im Jahr 2025 37,51 % des Volumens und wächst bis 2031 mit 3,01 %, da Textilbetriebe seine duale Kalt- und Heißwasserlöslichkeit bevorzugten. Vollhydrolysierte Varianten bilden die Grundlage für Waschmittelpod-Folien; Kuraray's POVAL 205 mit 98,5 % Hydrolyse wurde im Jahr 2025 zur Referenzqualität. Spezialinnovationen umfassen besonders schaumarme Typen für Hochgeschwindigkeits-Tintenstrahldruck und thermisch reversible Gele für wiederverwendbare Kältepacks. Insgesamt erhöhen fortschrittliche Qualitäten die durchschnittlichen Verkaufspreise und stabilisieren die Margen.
Hersteller passen Viskosität, Molekulargewicht und funktionelle Gruppen an. Mitsubishi Chemical brachte im Jahr 2025 ein PVA mit einer Oberflächenspannung von 28 Dyn/cm für fehlerfreie optische Folienbeschichtung auf den Markt. Sekisuis thermisch reversible Gele verflüssigen sich oberhalb von 60 °C und erstarren dann wieder, was neue Anwendungen als thermische Puffer in Rechenzentren erschließt. Diese Entwicklungen sichern die Kundenbindung und unterstützen die Verlagerung des Polyvinylalkohol-Marktes hin zu Mehrwertnischen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Wasserlösliche Folien übertreffen traditionelle FormatePulver behielt im Jahr 2025 einen Anteil von 54,36 %, getrieben durch den Bedarf an Vor-Ort-Auflösung in Klebstoffen und Textilien. Wasserlösliche Folien werden jedoch bis 2031 eine CAGR von 3,41 % verzeichnen, da die Nachfrage nach Pods und Agrochemikalienbeuteln zunimmt. Japan VAM & Poval's dreilagige Folie aus dem Jahr 2025 löste sich in Kaltwasser 30 % schneller auf und verkürzte die Zykluszeiten für Waschmittelanlagen. Granulate dienen staubfreien Baustellen, während Fasern Beton und Asphalt verstärken; Kuraray's Kuralon-Faser ersetzte Stahl im Spritzbeton des japanischen Magnetschwebebahn-Tunnels und reduzierte das Gewicht um 40 %.
Folienhersteller steuern Weichmacherverhältnisse für ein Gleichgewicht zwischen Zugfestigkeit und Auflösung. Flockenformen, die durch Trommeltrocknung hergestellt werden, bedienen die automatisierte Dosierung in Papierfabriken. Die Wahl des physischen Formats bestimmt daher die erreichbaren Anwendungen und die Preissetzungsmacht innerhalb des Polyvinylalkohol-Marktes.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Sich entwickelnde Segmente bieten das höchste WachstumDie sich entwickelnde Anwendung wird mit 4,52 % wachsen, dem höchsten Wert unter den Segmenten. Abbotts PVA-beschichteter Koronarstent erzielte in Studien im Jahr 2025 eine 12-Monats-Durchgängigkeitsrate von 94 %. Organovo bezog hochreines PVA für opferfähige Biodruck-Stützen, die sich nach der Verarbeitung auflösen und empfindliche Gewebegerüste freisetzen. Polymerisationsadditive mit einem Anteil von 24,58 % im Jahr 2025 stabilisieren weiterhin Vinylacetat-Emulsionen, die für VOC-arme Farben unerlässlich sind.
Polyvinylbutyral-Zwischenschichten in Verbundglas verbrauchen moderate Mengen; die Gewichtsreduzierung im Automobilbereich stützt die Nachfrage. Klebstoffe und Textilschlichten verzeichnen aufgrund der Digitalisierung und des Vordringens synthetischer Fasern ein langsameres Wachstum, bleiben aber volumenmäßig bedeutend. Die Anwendungsmischung unterstreicht die Widerstandsfähigkeit des Polyvinylalkohol-Marktes durch Diversifizierung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Lebensmittelverpackung führt bei Volumen und WachstumLebensmittelverpackung führte im Jahr 2025 mit 33,67 % des Volumens und wächst bis 2031 mit 3,04 %. Die PVA-umhüllte Geschirrspülertablette der Marke Finish gewann innerhalb von sechs Monaten erhebliche europäische Marktanteile. Keurigs kompostierbarer Kaffeekapsel-Pilotversuch verzeichnete eine Verbraucherakzeptanz von 95 %. Das Bauwesen erfasste moderate Nachfrage, getrieben durch die Asien-Pazifik-Infrastruktur, während die Elektronik an die Displaypanel-Produktion gebunden war. Andere Endverbrauchsbranchen, darunter Agrochemikalien und Waschmittel, füllten den Rest.
Die vielfältige Endverbrauchsbasis puffert zyklische Schwankungen; regulatorische Rückenwinde in Verpackung und Bau gleichen reifende Segmente in Papier und Textilien aus und stützen die Entwicklung des Polyvinylalkohol-Marktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Polyvinylalkohol-Markt
Der asiatisch-pazifische Raum dominierte mit einem Volumenanteil von 47,72 % im Jahr 2025 und wird voraussichtlich mit einer CAGR von 2,92 % wachsen. Chinas integrierte Kapazität von 850.000 Tonnen genießt Kostenvorteile von 180 USD/t gegenüber Ethylen-Routen, was eine aggressive Rohstoffpreisgestaltung ermöglicht. Indiens Abnahme stieg 2025 aufgrund des Wohnungsbaus und der Textilschlichtung. Japan exportierte hochviskose Qualitäten für optische Folien. Südostasien verzeichnete ein Wachstum der Nachfrage nach Waschmittel-Pods, da multinationale Unternehmen die Produktion lokalisierten.
Nordamerika-Polyvinylalkohol-Markt
In Nordamerika beschleunigten vereinfachte FDA-Zulassungen die Foliengenehmigungen, und die Umstellung von Procter & Gamble auf Pods steigerte die Nachfrage. Kanada erprobte PVA-Saatgutbeschichtungen mit einer Keimungsverbesserung von 10 % in salzhaltigen Böden. Mexiko verzeichnete ein moderates Wachstum bei PVA-modifizierten Mörteln im Zusammenhang mit dem Near-Shoring-Bau.
EMEA- und Südamerika-Polyvinylalkohol-Markt
Europa priorisiert biologisch abbaubare Folien im Rahmen seiner Abfallverordnung von 2025, was das Importwachstum aus Japan antreibt[2]. Südamerika sowie der Nahe Osten und Afrika verzeichneten eine steigende Nachfrage, da Infrastrukturprojekte und landwirtschaftliche Versuche zunehmen. Petrobras testete PVA-Bohrlochflüssigkeitsadditive, während Saudi-Arabiens NEOM-Projekt PVA-Dichtungsmittel für Glasfassaden vorsah, was aufkommende regionale Nischen unterstreicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Polyvinylalkohol (PVA) beginnt mit der Beschaffung von Vinylacetat-Monomer (VAM) und dessen Umwandlung in Polyvinylacetat (PVAc), gefolgt von der Hydrolyse (Alkoholyse) zu PVA. In der industriellen Produktion werden überwiegend Trockenalkoholyse-Verfahren eingesetzt, um die Bildung von Nebenprodukten zu begrenzen. Hersteller müssen jedoch weiterhin Kosten und Qualität durch Katalysatorauswahl, Alkalihandhabung, Methanolrückgewinnung und Abwasserbehandlung ausbalancieren, was sich wiederum auf Reinheitsgrad, Viskosität und Hydrolysegrad-Anforderungen für Lebensmittelkontaktfolien, Waschmittelkapseln, Beschichtungen und Bauformulierungen auswirkt.
Im Midstream-Bereich beliefern große Hersteller wie Kuraray, SEKISUI Specialty Chemicals, Mitsubishi Chemical, Chang Chun, Anhui Wanwei und Sinopec Sichuan Vinylon den Markt mit PVA in Pulver-, Granulat- und Spezialfolienformaten, häufig begleitet von Anwendungsunterstützung für Löslichkeitsverhalten und Verarbeitungsfenster. Downstream wandeln Verarbeiter und Compoundierer das Harz in wasserlösliche Folien, Fasern, Klebstoffe, Mörtelmodifikatoren und Beschichtungszwischenprodukte um und vertreiben diese über Direktverträge und regionale Chemikalienhändler. Engpässe konzentrieren sich tendenziell auf die Volatilität der VAM-Preise (im RD-Kontext werden für 2025 Spot-Schwankungen von 18% genannt), Logistikstörungen, die die transkontinentalen Frachtkosten erhöhen, und die begrenzte Verfügbarkeit von Spezialqualitäten wie optischen Folien und schaumarmen Typen, was die Hersteller zu vertikaler Integration und stärker lokalisierten Produktionsstandorten drängt (zum Beispiel erweitert Kuraray 2025 die europäische Produktion bestimmter POVAL-Qualitäten in Frankfurt).
Wettbewerbslandschaft
Marktkonzentration
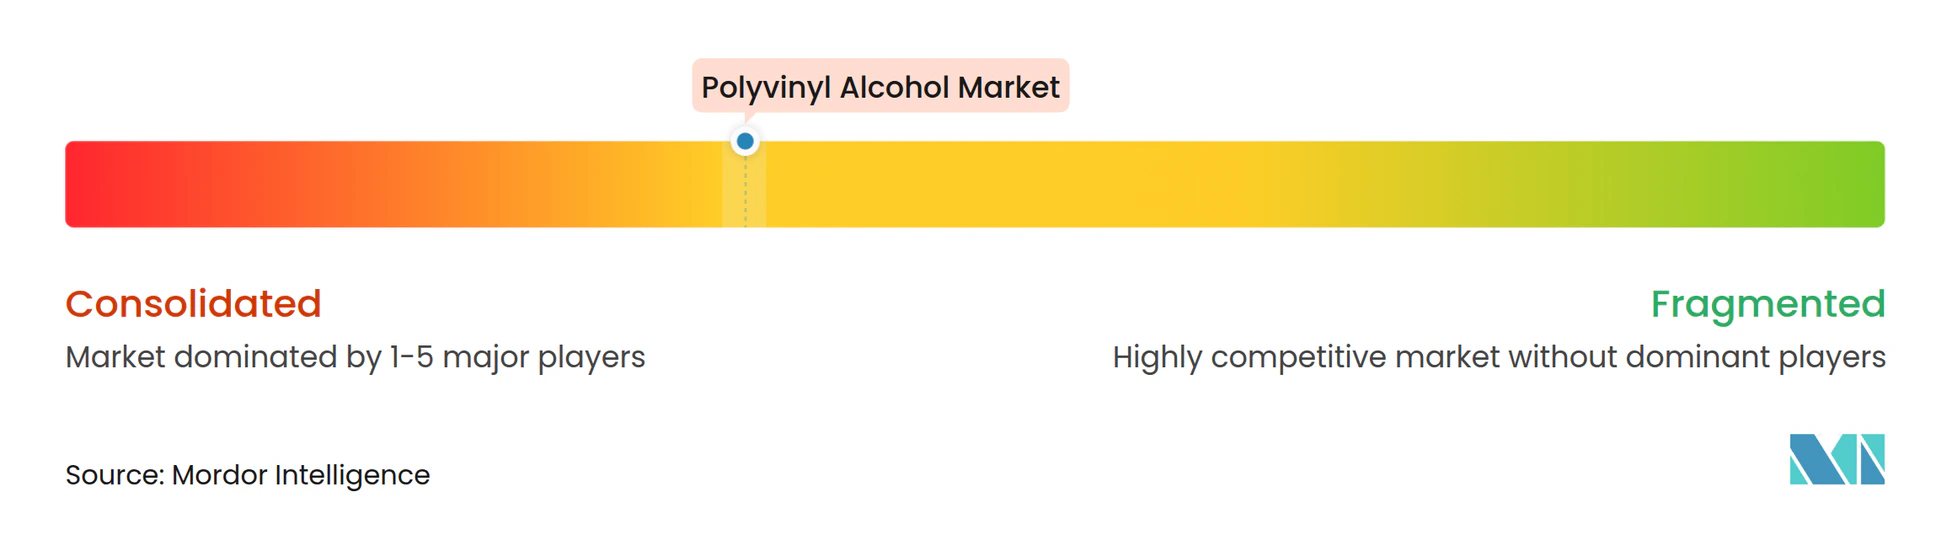
Die fünf größten Hersteller – Kuraray, SEKISUI CHEMICAL CO., LTD., Anhui Wanwei, Sinopec Sichuan Vinylon, Chang Chun – kontrollieren rund 72 % der Kapazität, was auf eine moderate Konzentration hindeutet. Kuraray's Patent aus dem Jahr 2025 für PVA-Zellulose-Nanokristall-Verbundwerkstoffe erhöht die Zugfestigkeit um 40 %, ohne die Löslichkeit zu beeinträchtigen, und zielt auf starre Verpackungen ab, die derzeit von PET dominiert werden. Mitsubishi Chemicals eigene VAM-Integration pufferte die Erträge inmitten der Rohstoffpreisanstiege im Jahr 2025.
Chinesische Anbieter nutzen die Kohle-Acetylen-Integration, um preissensible Kleb- und Textilaufträge zu gewinnen. Dow's vietnamesisches Kreislaufrecycling-Vorhaben aus dem Jahr 2025 demonstriert kostensparende Hydrolyse für Folienabfälle. Spezialanbieter wie Polysciences bedienen hochreine Nischen zu 180 USD/kg und gewinnen Gesundheitskunden, bei denen Chargenkonsistenz entscheidend ist.
Eine technologische Zweiteilung ist erkennbar: Marktführer setzen auf kontinuierliche Reaktoren, die den Energieverbrauch um 15 % senken, während Nachzügler noch Batchanlagen betreiben. ISO-50001-Zertifizierungen beeinflussen zunehmend die Beschaffung multinationaler Unternehmen. Insgesamt erzielen integrierte oder auf Spezialqualitäten ausgerichtete Innovatoren Premiummargen, während das Rohstoffangebot im gesamten Polyvinylalkohol-Markt anhaltendem Druck ausgesetzt ist.
Marktführer im Polyvinylalkohol-Bereich
-
SEKISUI CHEMICAL CO., LTD.
-
KURARAY CO., LTD.
-
Chang Chun Group
-
Anhui Wanwei Updated High Tech Material Industry Co Ltd
-
Sinopec Sichuan Vinylon Works
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyvinylalkohol-Markt Unternehmen in diesem Bericht
- Anhui Wanwei Updated High Tech Material Industry Co Ltd
- Astrra Chemicals
- Chang Chun Group
- JAPAN VAM & POVAL CO.,LTD.
- KURARAY CO., LTD.
- Mitsubishi Chemical Group Corporation
- Nippon Chemical Industrial CO., LTD.
- OCI COMPANY Ltd
- Polysciences
- SEKISUI CHEMICAL CO., LTD.
- Shandong Tiancheng Chemical Co., Ltd.
- Shuangxin PVA Tech Co., Ltd.
- Sinopec Sichuan Vinylon Works
Marktchancen und Zukunftsaussichten
Die Aufwertung durch Spezialqualitäten und anwendungsorientierte Entwicklung bietet die klarste Chance, da Käufer für vorhersehbares Löslichkeitsverhalten, schaumarmes Verhalten und hohe Reinheit zahlen und nicht für Massenware-Preise. PVA-Folien für optische Anwendungen in Display- und Panelbereichen stehen dabei besonders im Fokus: Kuraray gab einen Erweiterungsplan für sein Werk in Saijo, Japan, bekannt, mit dem 38 Millionen Quadratmeter pro Jahr hinzugefügt werden sollen (angekündigt 2025), und Mitsubishi Chemical kündigte zusätzliche Kapazitäten für optische PVOH-Folien in Ogaki City, Japan (Oktober 2024) an, mit geplanter Inbetriebnahme in der zweiten Hälfte des Geschäftsjahres 2027. Diese Ankündigungen spiegeln die Qualifizierungszeitpläne der Endnutzer und die Bedeutung hochviskoser, fehlerkontrollierter Leistung in Elektronik-Lieferketten wider.
Kosten- und Versorgungssicherheitslücken bleiben zudem in regionalen Produktionszentren und alternativen Produktionswegen relevant, die darauf abzielen, die Abhängigkeit von VAM-Schwankungen zu verringern. China baut weiterhin Kapazitäten aus und vertieft die Integration, und Finanzierungs- und Bauupdates für 2026 weisen in diese Richtung: Ningxia Shuangying New Material Technology begann im März 2026 mit dem Bau eines PVA-Projekts mit einer Kapazität von 100.000 Tonnen pro Jahr im Industriepark Pingluo, wobei die Testproduktion für Ende November 2026 geplant ist. Wanwei High-Tech überarbeitete im Juli 2026 einen Plan für eine Privatplatzierung (2,3 Milliarden Yuan) zur Unterstützung eines Ethylen-basierten funktionalen PVA-Harzprojekts mit 200.000 Tonnen Jahreskapazität sowie eines Projekts für optische PVA-Folien für Panels der hohen Generation mit 30 Millionen Quadratmetern. Auf der Nachfrageseite wird die Einführung wasserlöslicher Folien in Waschmitteln und Verpackungen durch den RD-Kontext gestützt, einschließlich der Ausnahmeregelung der europäischen Verpackungsabfallverordnung 2025 für konforme PVA-Folien und Umstellungen von Markeninhabern bei Waschmitteln, was Kapazitätserweiterungen bei Folienqualitäten, verbesserte Kaltwasserlöslichkeit und zertifizierte Massenbilanz-Lieferketten unterstützt, die dabei helfen, Beschaffungsaufträge in regulierten Märkten zu gewinnen.
Neueste Industrielle Entwicklungen in Polyvinylalkohol-Markt
- April 2026: Sekisui Specialty Chemicals kündigte eine weltweite Preiserhöhung für Selvol Polyvinylalkohol und verwandte Selvol-Produktlinien an, gültig ab dem 15. April 2026, mit regionsspezifischen Erhöhungen in Amerika, Asien und EMEA. Die Ankündigung deutete auf eine erneute Weitergabe von Input- und Betriebskostendruck an die Vertragspreise hin, was die wirtschaftlichen Bedingungen für Folienverarbeiter sowie Klebstoff- und Beschichtungsformulierer verschärft. Sie unterstrich zudem die Verhandlungsmacht der Lieferanten bei spezialisierten und servicelastigen PVA-Qualitäten, bei denen die Wechselkosten höher sind.
- Juni 2025: Kuraray kündigte eine Erweiterung der Produktionsanlagen für optische Poval-Folien in seinem Werk in Saijo, Präfektur Ehime, Japan, an, wodurch eine zusätzliche Kapazität von 38 Millionen Quadratmetern pro Jahr geschaffen wird; die Fertigstellung ist für Dezember 2027 geplant. Das Projekt bindet die PVA-Versorgung stärker an die Elektronik-Wertschöpfungskette, wo Qualität optischer Folien und stabile Qualifizierung entscheidend sind. Es unterstreicht zudem die Differenzierung weg von Massenharz hin zu spezifikationsgetriebenen, margenstärkeren Folienanwendungen.
- Februar 2024: Kuraray nahm die Produktion in einem neuen Polyvinylalkohol-Folienwerk in Polen auf und stärkte damit seine regionale Versorgungsposition für europäische Kunden. Die lokale Folienfertigung verkürzt Lieferzeiten und verringert die Anfälligkeit gegenüber Volatilität in der Langstreckenlogistik für Verarbeiter, die Waschmittelkapseln und Verpackungsformate beliefern. Die Anlage unterstützt zudem eine breitere Strategie lokalisierter Produktionsstandorte für PVOH-Folienanwendungen.
Polyvinylalkohol-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht ist der Polyvinylalkohol-Markt (PVA) definiert als die Nachfrage nach PVA-Harz, das in nachgelagerte Fertigungs- und Formulierungsanwendungen verkauft wird, erfasst als Marktvolumen für gehandeltes Material in den wichtigsten Verbrauchsregionen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung berücksichtigt keine internen Eigenbedarfstransfers innerhalb integrierter Hersteller, wenn dasselbe Material andernfalls erneut nachgelagert erfasst würde.
Segmentierungsübersicht
- Nach Qualitätsstufe
- Teilhydrolysiert
- Vollhydrolysiert
- Teilweise teilhydrolysiert
- Schaumarme Qualitäten
- Sonstige Qualitäten (taktifizierte Qualitäten, Feinstpartikelqualitäten)
- Nach Form
- Pulver
- Granulat
- Flocken
- Wasserlösliche Folien
- Fasern
- Nach Anwendung
- Polymerisationsadditive
- Polyvinylbutyral
- Klebstoffe
- Textil
- Papierstoff und Beschichtung
- Sich entwickelnde Anwendung
- Sonstige Anwendungen
- Nach Endverbrauchsbranche
- Lebensmittelverpackung
- Papierherstellung
- Bauwesen
- Elektronik
- Textil
- Sonstige Endverbrauchsbranchen (Waschmittel, Agrochemikalien usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Katar
- Vereinigte Arabische Emirate
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die grundlegende Nachfragekarte für PVA zu erstellen und realistische Grenzen für das zu setzen, was als Marktverbrauch gezählt wird. Wir haben öffentliche Quellen herangezogen, wie UN-Comtrade-Handelsstatistiken (für grenzüberschreitende PVA-Harzströme), USGS-Materialdaten (für einen breiteren Harz- und Chemikalienkontext), makroökonomische Indikatoren der Weltbank (für länderspezifische Nachfragetreiber) sowie Veröffentlichungen aus Chemie- und Materialzeitschriften, die PVA-Eigenschaften und Verwendungsmuster erörtern.
Um das Modell fundiert zu halten, haben wir auch Lieferanten- und Distributorenmaterialien wie Jahresberichte, Investorenpräsentationen, technische Produktdatenblätter und seriöse Presseberichte über Kapazitätsänderungen und Anlagenausfälle ausgewertet. In einigen Fällen wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine importexportdatenbank auf Sendungsebene verwendet, um den Unternehmensstandort zu bestätigen und die Richtung der Handelsströme zu überprüfen. Die hier aufgeführten Desk-Quellen sind illustrativ, und viele weitere öffentliche Dokumente wurden für Querprüfungen und Klarstellungen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie PVA von Herstellern zu Verarbeitern und Formulierern gelangt und wie sich Kaufmuster nach Qualitätsstufe und Endverwendung unterscheiden. Wir haben mit Teilnehmern aus Fertigung, Distribution und großen Endverbrauchern gesprochen, um Auslastungstrends, typische Vertragslaufzeiten und die häufigsten Substitutionspunkte zu bestätigen, die die tatsächliche Nachfrage beeinflussen.
Die Abdeckung erstreckte sich über APAC, EMEA und Amerika, sodass das Modell sowohl hochvolumige Produktionszentren als auch importabhängige Märkte widerspiegelt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | CXOs: 20 % | APAC: 37 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 36 % | EMEA: 37 % |
| Kleinere Akteure: 22 % | Manager: 44 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Produktion, Handel und scheinbarer Verbrauch nach Region rekonstruiert und dann durch PVA-spezifische Verlustfaktoren und nachgelagerte Verwendungsmuster gefiltert werden. Sobald die regionalen Gesamtwerte gebildet waren, wurden sie durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben von Lieferantenvolumenangaben, Kanalprüfungen für gehandeltes Material und einen Preis-pro-Tonne-Plausibilitätstest, um sicherzustellen, dass die Gesamtwerte in realistischen Bereichen bleiben.
Zu den wichtigsten Eingaben im Marktmodell gehörten Auslastungsraten und Kapazitätserweiterungen für PVA und vorgelagertes Vinylacetat-Monomer, Import-Export-Ströme für PVA-Harz, der Anteil der Nachfrage, der mit wasserlöslichen Folien- und Verpackungsanwendungen verbunden ist, Bau- und Textilaktivitätssignale in den wichtigsten Verbrauchsländern sowie beobachtete Preisbewegungen, die Wiederauffüllungszyklen beeinflussen. Wo Lieferantendetails begrenzt waren, wurden Lücken mithilfe regionaler Handelsbilanzen und expertengestützter Annahmen zu interregionalen Sendungen geschlossen.
Für die Prognose wurde eine Szenarioanalyse verwendet, mit einem Basisszenario, das an erwartete Kapazitätshochläufe, stetiges Endverbrauchswachstum und normalisierte Handelsmuster geknüpft ist. Die Bandbreitenszenarien wurden auf der Grundlage einer schnelleren oder langsameren Akzeptanz in Verpackungs- und Folienanwendungen sowie unterschiedlicher Annahmen zu Auslastungsraten erstellt, die dann mit dem abgeglichen wurden, was die Befragten als plausibel erachteten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, wie z. B. der regionalen Netto-Handelsrichtung, angekündigten Kapazitätszeitplänen und ob das implizierte Verbrauchswachstum mit dem Tempo der wichtigsten Endverwendungen übereinstimmt. Große Abweichungen wurden auf den spezifischen Eingabewert zurückverfolgt, der sie verursacht hat, und dann mit einer zweiten Analysten-Überprüfung vor der Freigabe überarbeitet.
Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Anlagenstilllegungen, neue Kapazitätsstarts oder starke Verschiebungen in der Handelspolitik. Vor der Lieferung führen wir einen abschließenden Durchgang der neuesten Nachrichten und öffentlichen Datenveröffentlichungen durch, damit die Kunden eine aktualisierte Sichtweise erhalten.
Mordor Intelligence Marktgröße für Polyvinylalkohol (PVA) im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für PVA zu sehen, da Herausgeber nicht immer dieselbe Abgrenzung verwenden und möglicherweise auch unterschiedliche Basisjahre und Einheitensysteme wählen. Einige Quellen veröffentlichen nur Wertangaben, während andere das Volumen priorisieren, was die Spanne vergrößern kann, wenn sich Preisannahmen schnell verschieben.
Durch die Verfolgung des gehandelten Verbrauchs in Tonnen und die anschließende Aktualisierung der Preis-pro-Tonne-Annahmen mit aktuellen Vertrags- und Spotprüfungen hält Mordor Intelligence den PVA-Gesamtwert an messbaren Angebots-Nachfrage-Signalen verankert, anstatt breite Umsatzzusammenführungen über benachbarte Polymere vorzunehmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,46 Mio. Tonnen (2026) | |
| Global Consultancy A | 1,21 Milliarden USD (2025) | In Wertangaben veröffentlicht und auf ein anderes Basisjahr verankert, was bedeutet, dass der implizierte Preis pro Tonne und der Zeitpunkt der Preiszyklen den Gesamtwert verschieben können, selbst wenn die Volumenachfrage ähnlich ist. |
| Industry Publisher B | 1,24 Milliarden USD (2025) | Verwendet eine wertbasierte Definition mit eigener Qualitätsstufen- und Endverwendungsgruppierung, und der Ausgangspunkt 2025 kann ein anderes Preisumfeld erfassen als ein volumenorientiertes Modell. |
Zusammenfassend lässt sich sagen, dass Jahrwahl, Einheitensystem (Wert versus Tonnen) und die Art und Weise, wie die Preisgestaltung über Qualitätsstufen hinweg angewendet wird, die Gesamtzahl verschieben können. Unser Ansatz bleibt reproduzierbar, da die Gesamtwerte anhand von Handels-, Kapazitäts- und Verbrauchslogik überprüft und nur dann angepasst werden können, wenn sich die zugrunde liegenden Signale ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Polyvinylalkohol-Markt im Jahr 2026?
Die Größe des Polyvinylalkohol-Marktes erreichte im Jahr 2026 1,46 Millionen Tonnen und wird bis 2031 voraussichtlich 1,67 Millionen Tonnen erreichen.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik beherrscht im Jahr 2025 47,72 % des Volumens dank Chinas integrierter Produktionskorridore und Japans Exporten von Spezialqualitäten.
Was ist die am schnellsten wachsende Anwendung für PVA?
Die sich entwickelnde Anwendung wächst bis 2031 mit einer CAGR von 4,52 %, getragen von Stents, Biodruck und Bindemittelrollen.
Wie beeinflussen Rohstoffschwankungen die Margen?
Die Vinylacetatmonomer-Preise bewegten sich im Jahr 2025 um 18 %, was die Margen nicht integrierter Hersteller um bis zu 15 % komprimierte, während integrierte Anbieter abgeschirmt blieben.