
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
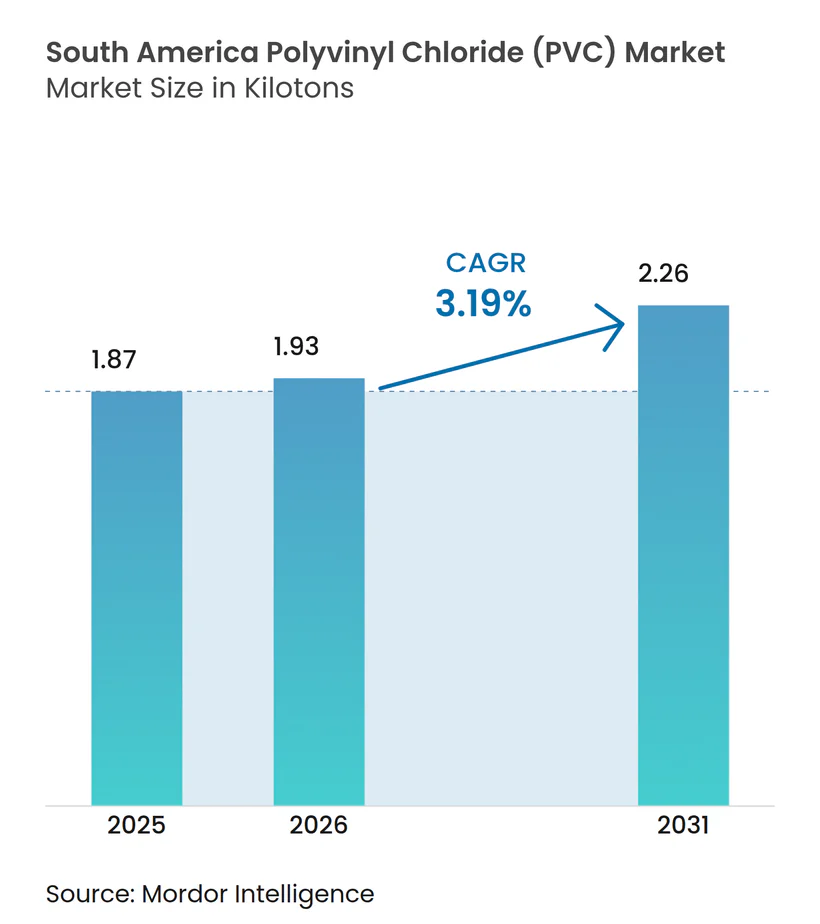
| Marktgröße im Basisjahr (2025) | 1.87 Kilotonn |
| Marktvolumen (2026) | 1.93 Kilotonn |
| Marktvolumen (2031) | 2.26 Kilotonn |
| Wachstumsrate (2026 - 2031) | 3.19 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südamerika Polyvinylchlorid (PVC) Marktanalyse von Mordor Intelligence
Die Marktgröße des südamerikanischen Polyvinylchlorid-Marktes wird im Jahr 2026 auf 1,93 Kilotonnen geschätzt, ausgehend vom Wert des Jahres 2025 von 1,87 Kilotonnen, mit Prognosen für 2031 von 2,26 Kilotonnen und einem Wachstum von 3,19 % CAGR über den Zeitraum 2026–2031. Robuste staatliche Ausgaben für Wasser- und Sanitärnetze, beschleunigte Urbanisierung und eine anhaltende Industrieproduktion bilden die Grundlage dieser Expansion. Brasiliens Sanierungsrechtsrahmen von 2020 verpflichtet zur universellen Wasserversorgung und nahezu vollständigen Abwasserversorgung bis 2033, was die Versorgungsunternehmen in Richtung hochleistungsfähiger PVC-Rohrleitungen drängt, die etwa drei Fünftel der Investitionsausgaben für den Leitungstransport ausmachen. Integrierte Rohstoff-Ökosysteme in Brasilien und Argentinien führen zu niedrigeren Kosten in der Vinylkette und verschaffen den etablierten Unternehmen einen Preispuffer gegenüber dem Importparitätsdruck. Gleichzeitig lenken Nachhaltigkeitsanforderungen die Compoundeure hin zu Calcium-Zink-Stabilisatoren und erneuerbaren Weichmachern, die den CO₂-Fußabdruck der Produkte um bis zu 80 % reduzieren, ohne die Materialeigenschaften zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
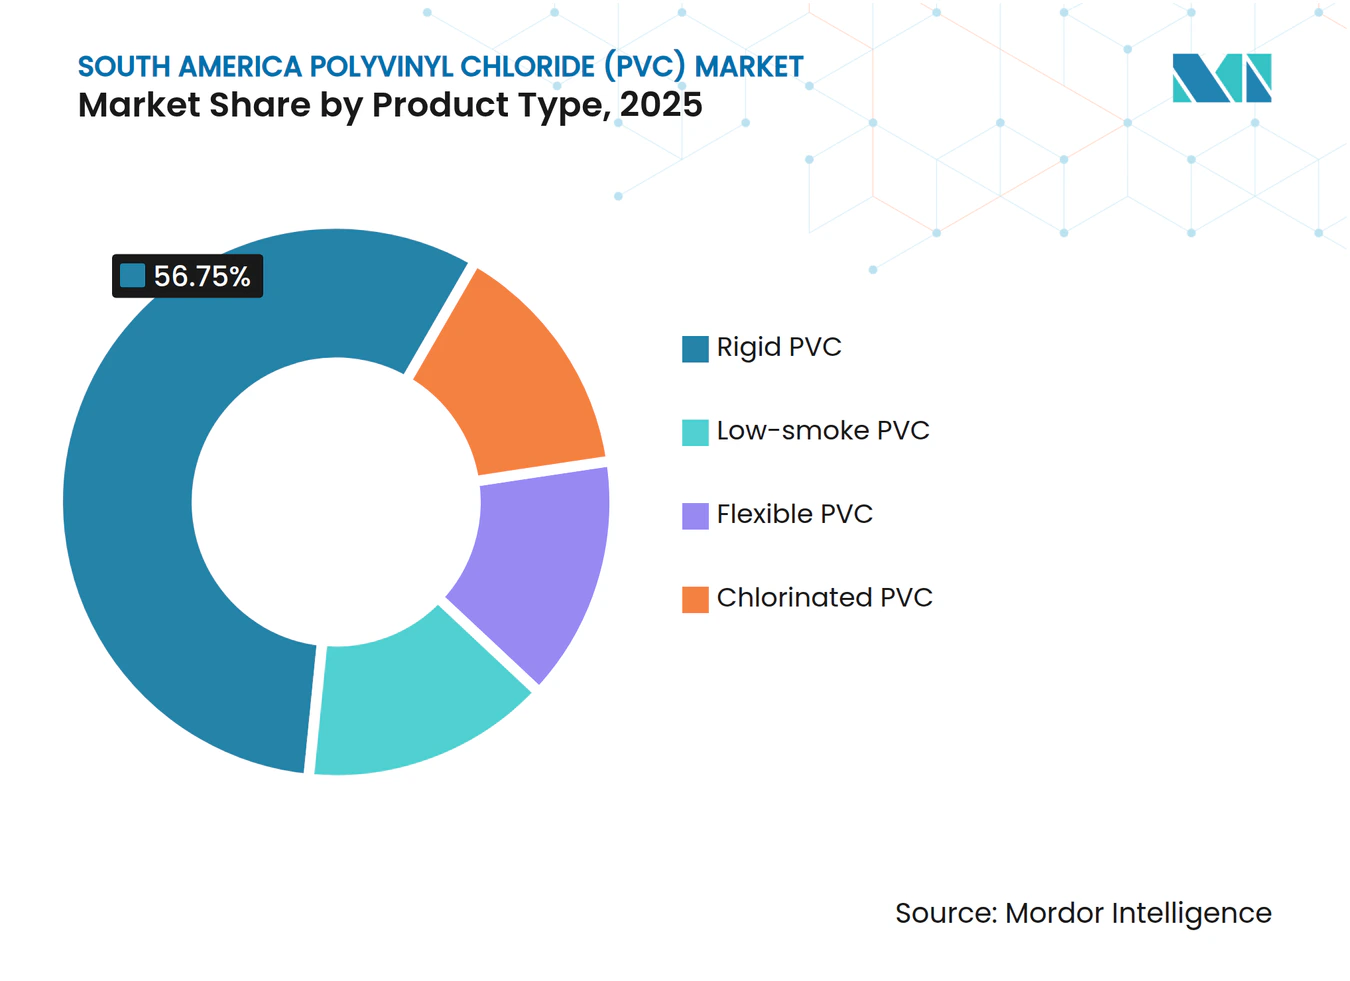
- Nach Produkttyp hielt Hart-PVC im Jahr 2025 einen Anteil von 56,75 % am südamerikanischen Polyvinylchlorid-Markt; Niedrauchentwicklungs-PVC wird voraussichtlich bis 2031 mit einem CAGR von 3,8 % wachsen.
- Nach Stabilisatortyp dominierten calciumbasierte Systeme im Jahr 2025 mit einem Marktanteil von 40,78 % am südamerikanischen Polyvinylchlorid-Markt, während Zinn/Organozinn-Stabilisatoren voraussichtlich den schnellsten CAGR von 3,55 % bis 2031 verzeichnen werden.
- Nach Anwendung entfielen 45,89 % der Marktgröße des südamerikanischen Polyvinylchlorid-Marktes im Jahr 2025 auf Rohre und Formstücke, während Drähte und Kabel voraussichtlich im Zeitraum 2026–2031 mit einem CAGR von 3,6 % wachsen werden.
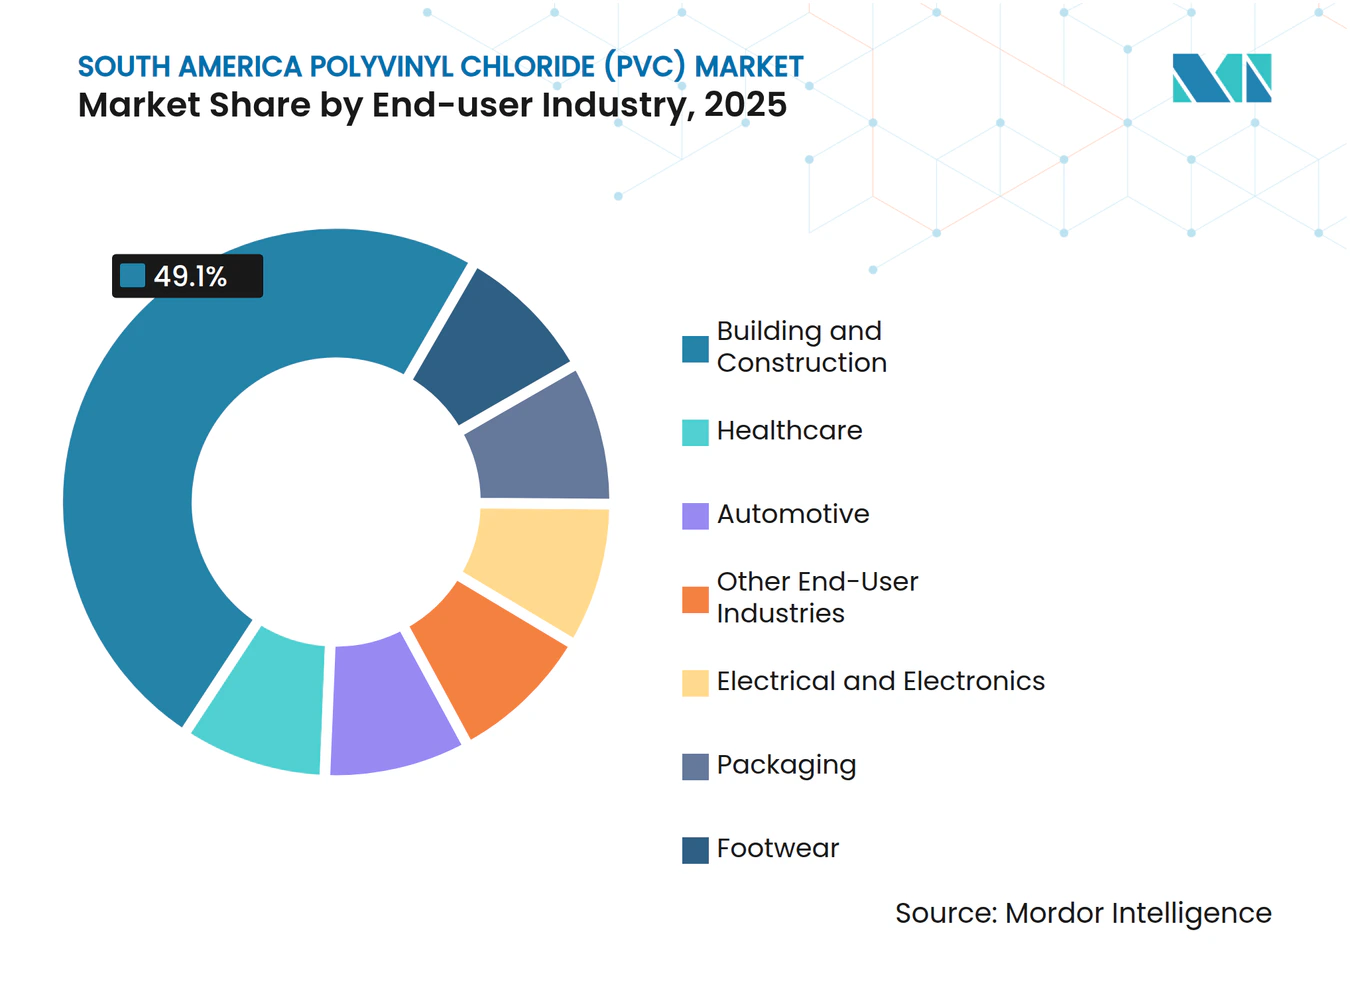
- Nach Endverbraucherbranche entfielen 49,10 % des südamerikanischen Polyvinylchlorid-Marktes im Jahr 2025 auf das Bauwesen und die Konstruktion; das Gesundheitswesen wächst mit einem CAGR von 3,95 % bis 2031.
- Nach Geografie kontrollierte Brasilien im Jahr 2025 52,85 % des regionalen Volumens, während Kolumbien auf dem Weg zum schnellsten CAGR von 3,45 % bis 2031 ist
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Baugetriebener Anstieg der Nachfrage nach Rohren und Formstücken | +0.8% | Brasilien, Kolumbien, Peru, Argentinien (Ausstrahlungseffekte) | Mittelfristig (2–4 Jahre) |
| Zunehmender Leichtbau in der südamerikanischen Automobilproduktion | +0.3% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Ausweitung PVC-basierter medizinischer Einwegartikel | +0.4% | Regional mit Schwerpunkt Brasilien | Mittelfristig (2–4 Jahre) |
| Programme zum Austausch von Bleileitungen in Brasilien und Peru | +0.5% | Brasilien, Peru | Langfristig (≥ 4 Jahre) |
| Inländische Chlor-Vinyl-Integration zur Senkung der Rohstoffkosten | +0.6% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Baugetriebener Anstieg der Nachfrage nach Rohren und Formstücken
Jährliche Ausgaben von BRL 27,6 Milliarden sind bis 2035 erforderlich, um die Versorgungslücken bei der Wasserversorgung zu schließen, von denen 100 Millionen Brasilianer ohne Kanalisation und 35 Millionen ohne aufbereitetes Wasser betroffen sind[1]. Der Sanierungsrechtsrahmen von 2020 verpflichtet zur 90%igen Abwasserversorgung im städtischen Bereich bis 2033, was die Versorgungsunternehmen dazu veranlasst, korrodierte Metallleitungen durch PVC-Systeme mit einer Lebensdauer von 50 Jahren und einem vierfachen Krankheitspräventionsertrag für jeden investierten Real zu ersetzen. Kolumbiens Konzessionen für Trinkwasser, Perus Bergbauwasserprogramme und ein durch IDB Invest gefördertes Projekt in Maranhão im Wert von USD 135 Millionen unterstreichen den regionalen Schwung für standardisierte PVC-Infrastruktur. Schnellere Installation, geringere Wartungskosten und Korrosionsbeständigkeit festigen das Wertversprechen von PVC in Verteiler-, Sammel- und Aufbereitungsnetzen.
Zunehmender Leichtbau in der südamerikanischen Automobilproduktion
In Brasilien und Argentinien montierte Fahrzeuge integrieren zunehmend Spezial-PVC-Compounds in Armaturenbretter, Kabelbäume und Motorraum-Dichtungen, um das Gewicht zu reduzieren, die Flammbeständigkeit zu verbessern und die Kabinenakustik zu optimieren. Brasiliens Automobilsektor, der 25 % des industriellen BIP ausmacht, strebt einen höheren lokalen Anteil im Rahmen von Programmen an, die eine effizienzgetriebene Materialauswahl begünstigen. Inländische Compoundeure haben hochfließfähige, emissionsarme PVC-Qualitäten eingeführt, die die Wärmemanagementsstandards für Elektrofahrzeuge erfüllen und gleichzeitig regionsspezifischen Kosten- und Logistikanforderungen entsprechen. Bevorzugte Handelsregeln im MERCOSUR erleichtern den grenzüberschreitenden Komponenten-Verkehr und fördern harmonisierte Spezifikationen, die die PVC-Nachfrage in der Verkabelung und im Innenausbau steigern.
Ausweitung PVC-basierter medizinischer Einwegartikel
Nationale Kostenträger erhöhen die Ausgaben für Einwegartikel, um krankenhauserworbene Infektionen zu reduzieren – ein Wandel, der durch die ANVISA-Prioritätenliste 2024–2025 verstärkt wird, die strengere Wiederaufbereitungsrichtlinien fordert. Der südamerikanische Polyvinylchlorid-Markt profitiert, da intravenöse Schläuche, Blutbeutel und Atemwegskomponenten die Klarheit, Knickbeständigkeit und Dampfsterilisationskompatibilität von PVC nutzen. Kolumbien und Peru lenken öffentliche Mittel in Krankenhausausbauten, die inländisch hergestellte, normkonforme PVC-Artikel bevorzugen. Hersteller, die mit nicht-phthalhaltigen, biokompatiblen Weichmachersystemen reagieren, erhalten Zugang zu Ausschreibungen multilateraler Kreditgeber, die die Einhaltung internationaler Qualitätsbenchmarks vorschreiben.
Inländische Chlor-Vinyl-Integration zur Senkung der Rohstoffkosten
Braslems Integration von Ethylen über PVC, unterstützt durch einen Entbottlenecking-Plan im Wert von USD 100 Millionen zur Erhöhung der Polymerkapazität um 139.000 Tonnen in drei brasilianischen Bundesstaaten, begrenzt die Abhängigkeit von der globalen Frachtvolatilität und schützt die Verarbeiter vor Importparitätspreisen. Die 82%ige Nennkapazitätsauslastung von Unipar Carbocloro unterstreicht den operativen Hebel durch interne Chloralkali-Anlagen. Während Logistikstörungen genossen lokale Produzenten Frachteinsparungen von USD 180–200 pro Tonne gegenüber gelandeten Importen, was wettbewerbsfähige Exporte und eine stabile Inlandsversorgung ermöglichte.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Toxizitätswahrnehmung und strengere Umwelt-, Gesundheits- und Sicherheitsvorschriften | -0.4% | Brasilien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Phthalafreie Anforderungen bei Spielzeug und Kinderpflegeprodukten | -0.2% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Volatile Stromtarife erhöhen die Betriebskosten der Elektrolyse | -0.3% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Toxizitätswahrnehmung und strengere Umwelt-, Gesundheits- und Sicherheitsvorschriften
Eine breitere Übernahme von Lebenszyklusbewertungen und verbindlichen Offenlegungsrahmen erhöht die Compliance-Kosten für kleine bis mittelgroße PVC-Verarbeiter. MERCOSUR-Lebensmittelkontaktvorschriften und ANVISA-Dossiers für Medizinprodukte verlangen nun granulare Rückverfolgbarkeit von Additiven und veranlassen Hersteller, in digitale Materialpass-Systeme zu investieren. Interessengruppen rücken Chlorprozesse und Additivrückstände in den Fokus und lenken institutionelle Käufer hin zu Ökolabels. Gegenmaßnahmen umfassen erneuerbare Weichmacher wie Pevalen Pro 100, die den CO₂-Fußabdruck der Produkte um 80 % senken und die Anmeldeinformationen für die Kreislaufwirtschaft stärken.
Volatile Stromtarife erhöhen die Betriebskosten der Elektrolyse
Die Chloralkali-Energiekosten in Brasilien und Argentinien können innerhalb eines Quartals um 30 % schwanken, was die Margen der Vinylkette verzerrt und kleine Chloralkali-Neueinsteiger abschreckt. Integrierte Akteure mildern die Volatilität durch Eigenerzeugung oder langfristige erneuerbare Strombezugsverträge, doch Handelsverarbeiter sehen Weitergabeverzögerungen, die die Margen schmälern. Aktuelle Energieintegrationsmodelle zeigen potenzielle Einsparungen von 28,54 % bei der Heizenergie und 5,91 % bei der Kühlenergie für Großanlagen beim Einsatz fortschrittlicher Wärmerückgewinnungsnetze und bieten damit einen Fahrplan zu stabileren Wirtschaftsbedingungen[2].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Hart-PVC dominiert InfrastrukturanwendungenHart-PVC machte im Jahr 2025 56,75 % des regionalen Volumens aus, da Trinkwasserprojekte und Bauprofile seine Langlebigkeit und Druckbeständigkeit priorisierten. Die Marktgröße des südamerikanischen Polyvinylchlorid-Marktes, die mit Hart-Formulierungen verbunden ist, wird voraussichtlich im Einklang mit Brasiliens jährlichen Wasserversorgungsausgaben von BRL 27,6 Milliarden wachsen und eine zuverlässige Grundlast für die Harznachfrage sichern. Niedrauchentwicklungs-PVC, obwohl es ein kleineres Tonnagevolumen repräsentiert, wird mit einem CAGR von 3,8 % aufgrund strengerer Brandschutzvorschriften im Hochhausbau wachsen.
Weich-PVC-Anwendungen umfassen Automobilummantelungen und Schläuche für das Gesundheitswesen, die von der Kälteflexibilität und Klarheit profitieren. Chloriertes PVC eignet sich für industrielle Förderleitungen und Warmwasserleitungssegmente und bietet zusätzliche Premiummargen. Klare Hart-Qualitäten, die für pharmazeutische Inspektionsfenster und Sichtgläser in der Lebensmittelverarbeitung unerlässlich sind, wachsen stetig, da GMP-Investitionen realisiert werden. Insgesamt stellt die Entwicklung des Produktmix sicher, dass der südamerikanische Polyvinylchlorid-Markt diversifiziert bleibt und in der Kerninfrastruktur verankert ist.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Stabilisatortyp:
Calciumbasierte Systeme führen den Umweltübergang anCalcium-Zink-Pakete sicherten sich im Jahr 2025 40,78 % des Stabilisatortonnagenvolumens, begünstigt durch Kostenparität mit herkömmlichen Bleiverbindungen und einfache Drop-in-Verarbeitung. Zinn/Organozinn-Alternativen werden trotz höherer Preise den breiteren südamerikanischen Polyvinylchlorid-Markt mit einem CAGR von 3,55 % übertreffen, aufgrund der überlegenen Wärmealterungsbeständigkeit, die bei Kabelmänteln und Medizinprodukten gefragt ist. Blei-Stabilisatoren ziehen sich unter schrittweisen Verboten zurück, während Barium-Zink-Flüssigkeiten Nischenextrusionen bedienen, die einen erhöhten Glanz erfordern.
Marktveränderungen begünstigen Additivlieferanten, die Leistungsansprüche mit Lebenszyklus-Datensätzen verbinden können, die von Regulierungsbehörden anerkannt werden. Integrierte Harzhersteller, die Stabilisatoren, Schmierstoffe und Farbkonzentrate in einer Rechnung bündeln, decken die Nachfrage der Verarbeiter nach vereinfachter Beschaffung und robuster technischer Fehlersuche.
Nach Anwendung:
Rohre und Formstücke sichern das MarktwachstumRohre und Formstücke machten im Jahr 2025 45,89 % des südamerikanischen Polyvinylchlorid-Marktanteils aus und behalten das höchste absolute Volumenwachstum bis 2031 bei, da Wasserversorgungsprojekte im Versorgungsmaßstab in Brasilien, Kolumbien und Peru ausgerollt werden. Drähte und Kabel – angetrieben durch die Digitalisierung des Stromnetzes und Upgrades der Datenzentrum-Vernetzung – verzeichnen den schnellsten CAGR von 3,6 %, unterstützt durch die dielektrische Festigkeit und flammhemmende Leistung von PVC.
Folien und Platten dienen der Gewächshausabdeckung und Schrumpfhülsenetiketten, während Flaschen Getränke- und Pharmaspülungen absorbieren, bei denen chemische Inertheit entscheidend ist. Profile, Schläuche und Rohrleitungen versorgen eine Vielzahl von Sektoren, von der Bewässerung bis zur industriellen Belüftung, und sorgen für eine breite Basis an Nachfragetreibern.
Nach Endverbraucherbranche:
Bauwesen und Konstruktion treiben die regionale Nachfrage an49,10 % der PVC-Harze im Jahr 2025 entfielen auf das Bauwesen und die Konstruktion, was den fest verankerten Status von PVC in Fensterrahmen, Leerrohren und Dachbahnen unterstreicht. Automobilkunden stellen den zweitgrößten Verbrauchsbereich dar und nutzen PVC für die Geräuschdämmung von Türdichtungen und das Innenraumgefühl. Das Gesundheitswesen ist mit einem CAGR von 3,95 % der am schnellsten wachsende Bereich, da Kliniken sterile Einweg-PVC-Sets spezifizieren, die gemeinsam mit multinationalen Medizingeräteherstellern entwickelt wurden. Elektro- und Elektroniksegmente profitieren von der Einführung erneuerbarer Energien, während Verpackung und Schuhwerk eine Basisnachfrage durch Konsumgüter und Lifestyle-Produkte aufrechterhalten.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Brasilien Polyvinylchlorid (PVC) Markt
Brasilien deckte 2025 52,85 % der regionalen Nachfrage ab, gestützt durch integrierte Ethylen-zu-PVC-Ketten und einen politischen Mix, der inländische Produzenten durch Zollschutz begünstigt. Automobilzulieferclusters in São Paulo und Minas Gerais setzen auf leichte PVC-Bauteile, um flottenweit geltende Effizienzauflagen zu erfüllen, und die strengeren Medizinvorschriften der ANVISA fördern Investitionen in die Reinraumextrusion für Blutbeutelfolien.
Südamerika Polyvinylchlorid (PVC) Markt
Kolumbien wird das Wachstum mit einer CAGR von 3,45 % bis 2031 anführen, da der 5G-Ausbau und Konzessionen für Trinkwasserversorgung die Nachfrage nach Drahtummantelung und Druckrohren steigern. Die makroökonomische Volatilität Argentiniens dämpft die kurzfristigen Aussichten, doch Energieintegrationsprojekte und Automobilexporte bilden eine stabile Verbrauchsbasis. Chiles Kupferminen erhalten die Nachfrage nach Spezialschläuchen und Auskleidungen, während Peru den bergbaugetriebenen Infrastrukturausbau mit städtischen Rohrleitungserneuerungsprogrammen verbindet, bei denen PVC sowohl für Trinkwasser- als auch für Abwassernetze eingesetzt wird. Kleinere Volkswirtschaften – Ecuador, Uruguay und Paraguay – verbrauchen Harz für die Landwirtschaft und den leichten Hochbau und tragen über regionale Distributoren schrittweise zusätzliche Tonnagen bei.
Regulatorisches Umfeld
PVC in Südamerika unterliegt einer Mischung aus Produktsicherheitsvorschriften, insbesondere für Verpackungs- und medizinische Anwendungen, sowie Handelsschutzmaßnahmen, die die Auswahl von Harzen und Additiven beeinflussen. Im MERCOSUR-Block werden Kunststoffe mit Lebensmittelkontakt durch technische Vorschriften geregelt, die auf Positivlisten zugelassener Stoffe (Monomere, Polymere und Additive) aufbauen, wobei nationale Regulierungsbehörden diese Beschlüsse in innerstaatliches Recht umsetzen.
Brasilien ist für die Region ein zentraler Ankerpunkt in Sachen Compliance, da ANVISA die Anforderungen an Kunststoffe mit Lebensmittelkontakt verwaltet und MERCOSUR-Aktualisierungen in die brasilianische Regulierung übernimmt, einschließlich RDC Nr. 961/2025 (in Kraft seit Februar 2025, Umsetzung des GMC-Beschlusses 28/2024) und RDC Nr. 979/2025 (veröffentlicht im Juni 2025, Einbindung des MERCOSUR-Beschlusses 2/2025). Auf der Handelsseite erhöhte Brasilien im Mai 2025 den Antidumpingzoll auf US-amerikanisches Suspensions-PVC auf 43,7%, was die Position inländischer Hersteller gegenüber dem Importdruck stärkt, während Verarbeiter angesichts verschärfter EHS-Prüfungen den Dokumentationsanforderungen zur Rückverfolgbarkeit von Additiven nachkommen müssen.
Wertschöpfungskettenanalyse
Die regionale PVC-Wertschöpfungskette reicht von kohlenwasserstoff- und salzbasierten Vorprodukten über integrierte Chlor-Alkali-, EDC/VCM- und Polymerisationsanlagen, die sich vor allem in Brasilien und Argentinien konzentrieren, bis hin zu Compoundeuren und Verarbeitern, die daraus Baustoffe, Kabel, Automobilteile und medizinische Einwegprodukte herstellen. Integrierte Hersteller wie Braskem und Unipar Carbocloro verbinden Chlor (aus der Elektrolyse) mit nachgelagerten Vinyl- und PVC-Produkten und unterstützen so eine höhere Versorgungsstabilität sowohl für die großvolumige Rohr- und Profilextrusion als auch für Spezialqualitäten.
Nachgelagert fließt ein Großteil des Verbrauchs in den Bau- und Infrastruktursektor, wodurch die Rolle lokaler Rohr- und Formstückhersteller sowie Distributoren an Bedeutung gewinnt. Der Handel wirkt dabei als Ausgleichshebel: Brasilien verzeichnete 2024 eine PVC-Produktion von 712.000 Tonnen (ein Rückgang von 3,6% gegenüber dem Vorjahr), während die Importe auf 554.000 Tonnen (ein Anstieg von 37,5%) stiegen, was den Preiswettbewerb verschärfte und die Bedeutung von Antidumpingmaßnahmen und Logistik erhöhte. Die grenzüberschreitende Dynamik zwischen Brasilien und Argentinien ist ausgeprägt: Brasilien machte 2024 wertmäßig 54% der argentinischen PVC-Importe aus und war Bestimmungsland für 74% der argentinischen PVC-Exporte, wodurch die MERCOSUR-Warenbewegungen und die Logistik vom Hafen zum Werk für die regionale Verfügbarkeit und das Working-Capital-Management zentral bleiben.
Wettbewerbslandschaft
Marktkonzentration
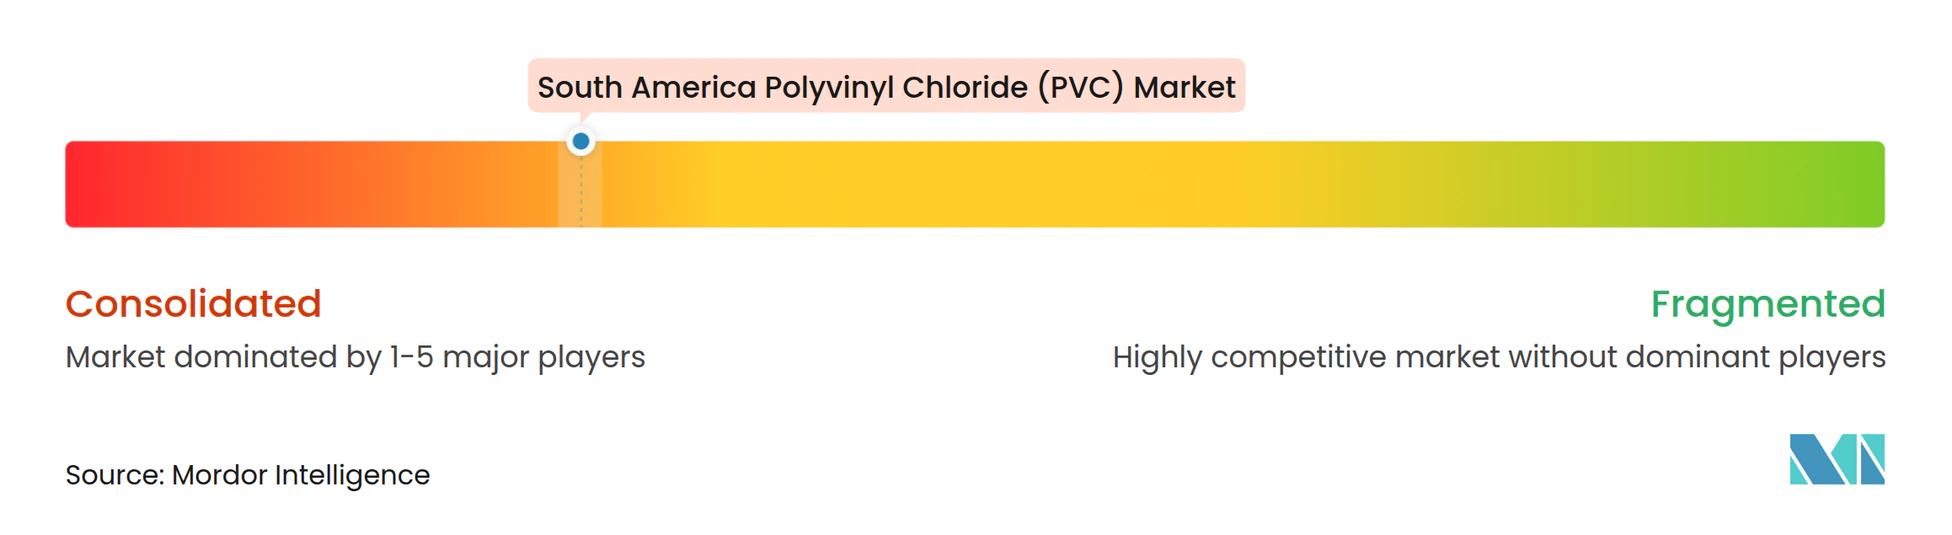
Der Markt ist konsolidiert. Integrierte petrochemische Großunternehmen führen die Harzproduktion an, wobei Braskem, Unipar Carbocloro und Orbia einen bedeutenden Anteil halten. Prozesseffizienz-Upgrades, wie fortschrittliche Wärmerückgewinnungs-Nachrüstungen, die nachweislich 28,54 % der Heizlasten einsparen, verbreiten sich unter erstklassigen Produzenten und werden wahrscheinlich über Shared-Savings-Verträge auf mittelgroße Verarbeiter übergehen. Auf der Downstream-Seite sichern sich Compoundeure, die auf nicht-phthalhaltige Weichmacher und Calcium-Zink-Stabilisatoren spezialisiert sind, OEM-Zulassungen von Medizin- und Automobilkunden und erschließen so beständige Umsatzströme. Antidumping-Maßnahmen isolieren das Inlandsangebot von volatilen Spotimporten und fördern langfristige Abnahmevereinbarungen zwischen Harzherstellern und Rohrextrudeuren.
Marktführer im südamerikanischen Polyvinylchlorid (PVC)-Sektor
-
Braskem
-
Formosa Plastics Corporation
-
Orbia
-
Unipar Carbocloro
-
Westlake Vinnolit GmbH& Co.KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Polyvinylchlorid (PVC) Markt Unternehmen in diesem Bericht
- Amanco Wavin
- Braskem
- Formosa Plastics Corporation
- Hanwha Solutions
- INEOS
- LG Chem
- Occidental Petroleum Corporation
- Orbia
- Pipelife Brasil
- Shin-Etsu Chemical Co., Ltd.
- Simona AG
- Unipar Carbocloro
- Westlake Vinnolit GmbH& Co.KG
- Xinjiang Zhongtai Chemical Co., Ltd
Lesen Sie die Analyse der Südamerika Polyvinylchlorid (PVC)-Unternehmen
Marktchancen und Zukunftsaussichten
Die Chancen konzentrieren sich auf die Aufwertung des regionalen Produktmixes und die Verbesserung der Kostenresilienz in den elektrointensiven Bereichen der Kette. In Brasilien unterstützt die mit dem Sanitationsrechtsrahmen von 2020 verbundene Investitionsoffensive im Sanitärbereich (Abdeckungsziele bis 2033) eine standardisierte Nachfrage nach Druckrohren und Formstücken und untermauert damit den Bedarf an einer beständigen Versorgung mit Hart-PVC sowie an Verarbeitungskapazitäten, die auf die Anforderungen der öffentlichen Beschaffung abgestimmt sind. Auf der Compliance-Seite eröffnen die 2025 von ANVISA aktualisierten Positivlisten für Lebensmittelkontakt (RDC 961/2025 und RDC 979/2025) Raum für Additivsysteme und Formulierungen, die die regulatorischen Unterlagen und die Rückverfolgbarkeit in Verpackungs- und Gesundheitsanwendungen vereinfachen können.
Die Hersteller arbeiten zudem an differenzierten Qualitäten und betrieblicher Flexibilität. Unipars Erweiterung der Emulsions-PVC-Produktion in Santo Andre, mit einem für April 2026 vorgesehenen Projektabschluss von 6.000 Tonnen pro Jahr, spiegelt eine Verschiebung hin zu höherwertigem PVC wider, das weniger direkt mit Commodity-Importen konkurriert. Modernisierungsschritte wie die Umstellung der Elektrolysetechnologie in Cubatao unterstützen die Positionierung im Bereich Energieeffizienz und Nachhaltigkeit für die an Chlor-Alkali gekoppelte PVC-Produktion. Diese Maßnahmen stehen im Einklang mit dem Interesse der Verarbeiter an phthalatfreien Weichmachern und Calcium-Zink-Stabilisatoren für medizinische und Konsumanwendungen, bei denen die Käuferspezifikationen und die Compliance-Dokumentation in der gesamten Region strenger werden.
Neueste Industrielle Entwicklungen in Südamerika Polyvinylchlorid (PVC) Markt
- Juli 2026: Unipar Carbocloro bestätigte, dass die Anlage in Camacari, Brasilien, zu 100% mit erneuerbarer Energie aus dem Tucano-Windpark betrieben wird, was die Strategie zur Senkung der Energiekosten und zur Dekarbonisierung der chlor- und PVC-bezogenen Betriebe stärkt. Das Unternehmen verwies zudem auf eine für die zweite Jahreshälfte 2026 geplante zweite Ausbauphase mit Schwerpunkt auf der Chlorreinigung, die eine höherwertige Produktflexibilität und Versorgungssicherheit für nachgelagerte Kunden unterstützt.
- Mai 2026: Brasilien meldete für das erste Quartal 2026 ein wiederkehrendes EBITDA von 1 Milliarde BRL, wobei die Ergebnisse durch verbesserte internationale Harz-Spreads im Segment Brasilien und Südamerika unterstützt wurden. Das Update verdeutlichte, wie schnell sich die Spread-Erholung und die operative Umsetzung auf die Fähigkeit integrierter Harzhersteller, die regionale PVC-Verarbeiter beliefern, zur Cash-Generierung auswirken können.
- Mai 2025: Brasilien erhöhte den Antidumpingzoll auf US-amerikanisches Suspensions-PVC von 8,2% auf 43,7%, nachdem inländische Hersteller entsprechende Anträge gestellt hatten. Die Maßnahme veränderte die Importökonomie für Commodity-PVC und beeinflusste die Beschaffungsstrategien von Rohr-, Profil- und Kabelverarbeitern in ganz Südamerika.
Südamerika Polyvinylchlorid (PVC) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Angebot und Nachfrage von Polyvinylchlorid (PVC) in Südamerika, gemessen in physischem Volumen, über die wichtigsten Anwendungsbereiche, in denen PVC zu Fertig- und Halbfertigwaren verarbeitet wird.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt die PVC-Nachfrage außerhalb Südamerikas aus und rechnet den Markt nicht in eine Wertschätzung in USD um.
Segmentierungsübersicht
- Nach Produkttyp
- Hart-PVC
- Klares Hart-PVC
- Nicht-klares Hart-PVC
- Weich-PVC
- Klares Weich-PVC
- Nicht-klares Weich-PVC
- Niedrauchentwicklungs-PVC
- Chloriertes PVC
- Hart-PVC
- Nach Stabilisatortyp
- Calciumbasiert (Ca-Zn)
- Bleibasiert (Pb)
- Zinn / Organozinn (Sn)
- Bariumbasiert und flüssige gemischte Metalle
- Nach Anwendung
- Rohre und Formstücke
- Folien und Platten
- Drähte und Kabel
- Flaschen
- Profile, Schläuche und Rohrleitungen
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Bauwesen und Konstruktion
- Automobil
- Elektro und Elektronik
- Verpackung
- Schuhwerk
- Gesundheitswesen
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Peru
- Übriges Südamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen und ein erstes Nachfragebild für PVC in Südamerika zu erstellen, bevor die Annahmen getestet wurden. Wir nutzten öffentliche Quellen wie nationale Statistikämter in wichtigen Ländern, UN-Comtrade-Handelstabellen, makroökonomische Indikatoren der Weltbank sowie Serien zur Industrieproduktion und Bautätigkeit, die von Zentralbanken und Ministerien veröffentlicht wurden.
Um sicherzustellen, dass die PVC-Entwicklung mit dem übereinstimmt, was in der Realwirtschaft beobachtbar ist, wurden Jahresberichte von Unternehmen, Investorenpräsentationen, Verbandswebseiten und seriöse regionale Wirtschaftspresse auf Kapazitätsveränderungen, Wartungsstillstände und nachgelagerte Verbrauchssignale – insbesondere bei Bauprodukten – geprüft. Parallel dazu wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine weitere kostenpflichtige Quelle für Import- und Exportdaten auf Sendungsebene selektiv genutzt, um Volumina gegenzuprüfen und zeitliche Verschiebungen zu identifizieren. Die hier aufgeführten Desk-Research-Quellen sind nur illustrativ; für die Datenerhebung, Klärung und Gegenprüfung wurden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Interviews und Umfragen umfassen PVC-Hersteller, Händler, Compoundeure, Verarbeiter, Beschaffungsspezialisten und Infrastrukturkäufer in Südamerika. Die Befragten helfen dabei, Importabhängigkeit, Auslastungsraten, Sortenstruktur, realisierte Preise und Baunachfrage zu klären, die zur Schließung von Sekundärdatenlücken und zur Überprüfung der regionalen Annahmen verwendet werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erste Ebene: 30 % | CXOs: 20 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde sowohl mit Top-down- als auch mit Bottom-up-Logik aufgebaut, wobei die Kernstruktur auf einem aus regionalen Verbrauchssignalen rekonstruierten Nachfragepool verankert und anschließend mit der Verfügbarkeit des Angebots abgeglichen wurde. In der Praxis wurde die Top-down-Perspektive durch länderspezifische Indikatoren, die mit dem PVC-Verbrauch verknüpft sind, geprägt und dann um Handelszuflüsse und -abflüsse bereinigt, sodass die regionale PVC-Bilanz schlüssig war.
Zu den wichtigsten Eingangsgrößen, die das Modell leiteten, gehörten der PVC-Verbrauch nach wichtigen Anwendungsgruppen – wobei baubezogene Verwendungen als die empfindlichsten behandelt wurden –, Trends bei der Bauleistung und Wohnbautätigkeit, die Richtung der Infrastrukturausgaben, die Fertigungsaktivität für relevante Verarbeitungskategorien sowie die zeitliche Entwicklung von Import- und Exportbewegungen. Für Plausibilitätsprüfungen wurden selektive Bottom-up-Näherungen verwendet, wie z. B. stichprobenartige Volumen-nach-Anwendungs-Aufstellungen sowie Lieferanten- und Kanalprüfungen zur Auslastung und Verfügbarkeit. Wo Datenlücken bestanden, wurden konservative Bandbreiten verwendet, die in Folgegesprächen erneut validiert wurden.
Prognosen wurden mittels Szenarioanalyse erstellt, bei der die Basisnachfrage mit dem erwarteten Tempo der Bau- und Industrietätigkeit verknüpft und anschließend anhand von Expertenmeinungen zu Auslastungsraten, Handelsverhalten und Substitution getestet wurde. Wo der Ausblick unsicher war, wurden die Annahmen einfach und nachvollziehbar gehalten, und die Sensitivität wurde überprüft, damit kein einzelner Eingabewert das Ergebnis dominiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten geprüft, damit die endgültigen Volumina mit unabhängigen Signalen übereinstimmen und nicht durch einen einzigen optimistischen oder konservativen Eingabewert verzerrt werden. Analysten vergleichen den endgültigen Verbrauchsverlauf mit Handelsmustern, makroökonomischen Indikatoren sowie bekannten Kapazitäts- und Auslastungsentwicklungen und prüfen dann Abweichungen, die außerhalb der erwarteten Bandbreiten liegen, vor der Freigabe.
Wenn eine wesentliche Diskrepanz auftritt, wird eine Nachfassaktion mit Branchenteilnehmern ausgelöst, um die zugrunde liegende Annahme und den Zeitpunkt von Änderungen erneut zu prüfen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. Anlagenausfälle, neue Kapazitätsstarts oder politische Änderungen, die die Baunachfrage beeinflussen. Vor der Auslieferung wird ein abschließender Prüfdurchgang durchgeführt, um sicherzustellen, dass die neuesten Informationen konsistent in Größenbestimmung, Beschreibung und Diagrammen berücksichtigt sind.
Mordor Intelligence's Südamerika Polyvinylchlorid (PVC) Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche PVC-Marktgrößen für Südamerika zu sehen, da Herausgeber nicht immer dasselbe messen und auch unterschiedliche Basisjahre und Umrechnungsschritte verwenden können. Die Unterschiede entstehen in der Regel durch die geografische Abdeckung, ob die Zahl ein Wert oder ein Volumen ist, und wie Handel und nachgelagerte Nutzung behandelt werden.
Die Tabelle zeigt eine große Bandbreite, hauptsächlich weil einige Quellen den PVC-Markt in USD-Wert für 2024 veröffentlichen, während die Basislinie hier als Volumen für 2025 bis 2026 angegeben wird, und im Rahmen des Umfangs von Mordor Intelligence wird der Markt in Kilotonnen auf Basis des regionalen PVC-Verbrauchs und nicht auf Basis einer preisgetriebenen Umsatzexpansion bemessen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,87 Kilotonnen (2025) | |
| Regionale Beratungsgesellschaft A | 4,70 Milliarden USD (2024) | Berichtet den Markt in USD-Wert und kann die Gesamtsummen erhöhen, wenn Preisannahmen, Währungszeitpunkt und Umsatzzuordnung über Anwendungen hinweg anders festgelegt werden als bei einem reinen Volumenansatz. |
| Branchenpublikation B | 2,25 Milliarden USD (2024) | Verwendet einen breiteren LATAM-Rahmen anstelle von ausschließlich Südamerika, und die Aufteilung nach Typen kann Handels- und Umrechnungsanpassungen übersehen, die den effektiven Nachfragepool verändern. |
Zusammengenommen verweist der Vergleich auf drei wiederkehrende Treiber von Abweichungen, nämlich die Maßeinheit, die geografische Grenze und die Art, wie Handel und nachgelagerte Verarbeitung abgeglichen werden. Indem die Schritte an beobachtbaren Verbrauchsindikatoren ausgerichtet und dann mit Angebots- und Handelssignalen gegengeprüft werden, bleibt die Schätzung transparent und von Jahr zu Jahr leichter reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die PVC-Nachfrage in Südamerika heute?
Der regionale Verbrauch erreichte 2026 1,93 Kilotonnen und wird bis 2031 voraussichtlich 2,26 Kilotonnen betragen, was einem CAGR von 3,19 % entspricht.
Welches Land treibt den größten PVC-Verbrauch in Südamerika an?
Brasilien hielt 2025 52,85 % des Gesamtvolumens, gestützt durch integrierte Harzkapazitäten und umfangreiche Wasserinfrastrukturprojekte.
Welches Anwendungssegment verbraucht das meiste PVC?
Rohre und Formstücke machten 2025 45,89 % der Nachfrage aus, dank laufender Aufrüstungen der Wasser- und Abwassernetze.
Welches PVC-Produkt zeigt das schnellste Wachstum?
Niedrauchentwicklungs-PVC wird bis 2031 mit einem CAGR von 3,8 % wachsen, da strengere Brandschutzanforderungen in den Bauvorschriften an Bedeutung gewinnen.
Was treibt die PVC-Nachfrage im Gesundheitswesen an?
Krankenhauserweiterungen und die Sterilitätsvorschriften der ANVISA steigern den Einsatz von PVC-Einwegmedizinprodukten und treiben einen CAGR von 3,95 % im Gesundheitswesen an.