
Polyvinylchlorid (PVC) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 55.89 Millionen Tonnen |
| Marktvolumen (2031) | 67.51 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyvinylchlorid (PVC) Marktanalyse von Mordor Intelligence
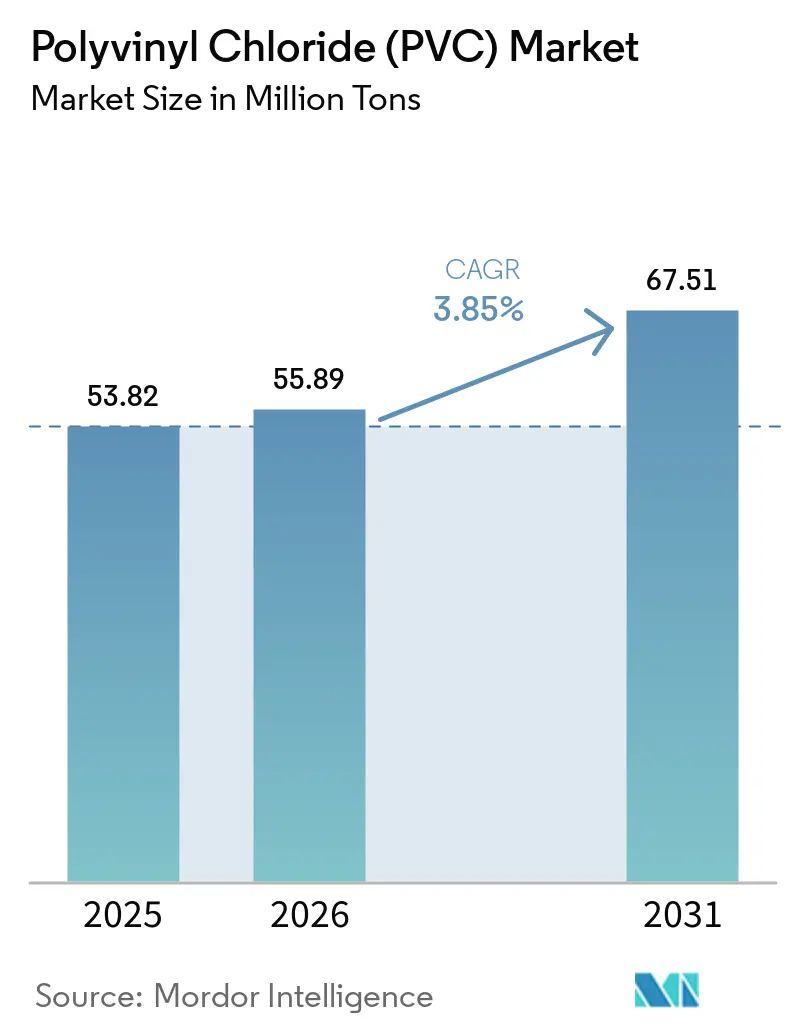
Die Polyvinylchlorid-Marktgröße soll von 53,82 Millionen Tonnen im Jahr 2025 auf 55,89 Millionen Tonnen im Jahr 2026 wachsen und wird voraussichtlich bis 2031 bei einem CAGR von 3,85 % über 2026–2031 67,51 Millionen Tonnen erreichen. Diese Expansion spiegelt die fest verankerte Rolle von PVC in der Wasserinfrastruktur, medizinischen Einwegprodukten und Elektrofahrzeugen der neuen Generation wider, auch wenn die Vorschriften für traditionelle Additive verschärft werden. Eine anhaltende Nachfrage ergibt sich aus einem günstigen Preis-Leistungs-Verhältnis, insbesondere in schnell urbanisierenden Regionen, in denen Substitute die Haltbarkeit, chemische Beständigkeit oder Verarbeitbarkeit von PVC noch nicht erreichen können. Großdurchmesserrohre für Regenwasser- und Trinkwassernetze, phthalatfreie medizinische Schläuche und leichte Fahrzeuginnenräume stärken allesamt den Wachstumskurs des Polyvinylchlorid-Marktes. Gleichzeitig sehen sich die Herstellermargen gemischten Drücken ausgesetzt: Chinesische Überkapazitäten belasten die globalen Preise, aber die vertikale Integration in Chlor-Alkali- und Recyclingbetriebe hilft führenden Unternehmen, Rohstoff- und Compliance-Kosten auszugleichen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp dominierte Hart-PVC im Jahr 2025 mit einem Marktanteil von 61,40 % am Polyvinylchlorid-Markt, während chloriertes PVC bis 2031 den schnellsten CAGR-Ausblick von 4,55 % verzeichnete.
- Nach Herstellungsverfahren trug Suspensions-PVC im Jahr 2025 74,30 % des Umsatzes bei, während Emulsions-PVC bis 2031 einen CAGR von 4,38 % erzielen soll.
- Nach Stabilisatortyp erfassten calciumbasierte Systeme im Jahr 2025 47,60 % der Polyvinylchlorid-Marktgröße, wobei Organozinn-Stabilisatoren bis 2031 mit einem CAGR von 5,05 % expandieren.
- Nach Anwendung hielten Rohre und Formstücke im Jahr 2025 49,40 % der Polyvinylchlorid-Marktgröße und sollen bis 2031 mit einem CAGR von 4,22 % wachsen.
- Nach Endverbraucherbranche führte Bauwesen und Konstruktion im Jahr 2025 mit einem Umsatzanteil von 69,30 % und soll bis 2031 mit einem CAGR von 4,02 % zulegen.
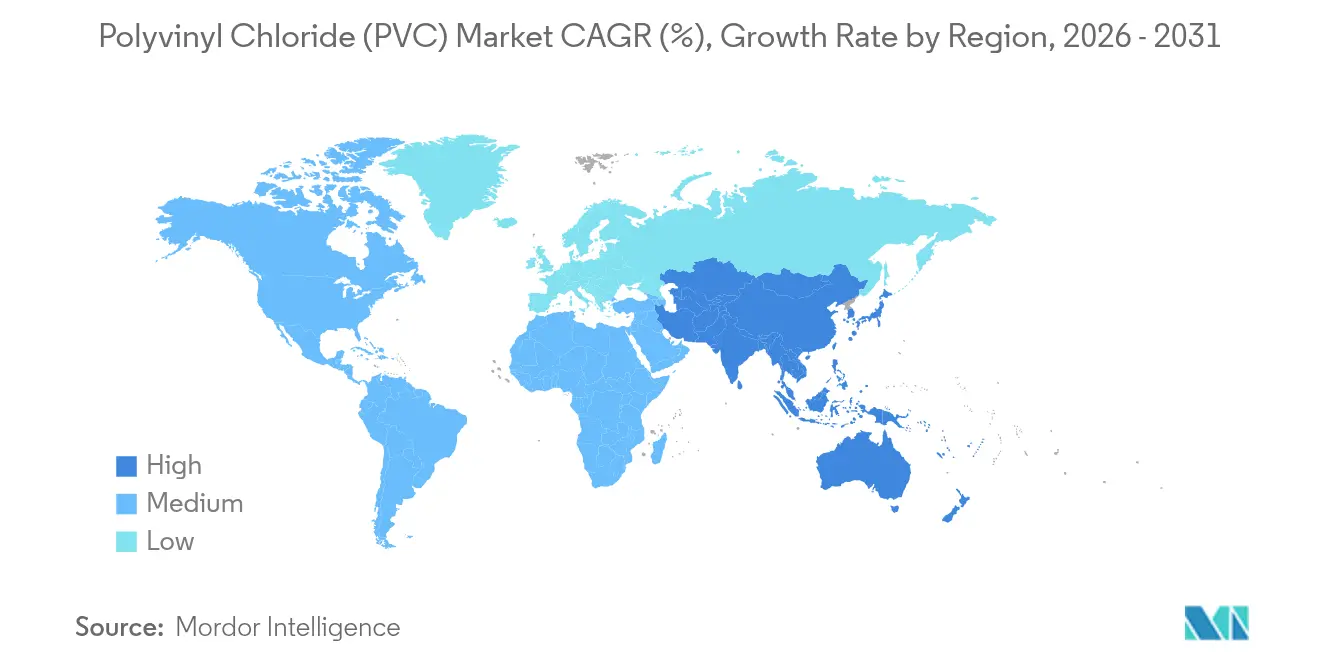
- Nach Region entfiel auf den Asien-Pazifik-Raum im Jahr 2025 ein Anteil von 59,40 % am Verbrauch und er soll den Polyvinylchlorid-Markt mit einem CAGR von 4,21 % bis 2031 anführen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Polyvinylchlorid (PVC) Marktes*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Expansion der städtischen Infrastruktur in SPAC-finanzierten Megastädten in Asien | +1.20% | Asien-Pazifik-Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Anstieg von Einweg-Medizinprodukten zugunsten von DEHP-freien PVC-Verbindungen in Nordamerika und Europa | +0.80% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach sauberer Wasserinfrastruktur | +0.90% | Global | Langfristig (≥ 4 Jahre) |
| OEM-Wechsel zu leichtem Weich-PVC für Fahrzeuginnenräume in produzierten Elektrofahrzeugen | +0.60% | Global, mit frühen Gewinnen in China, Deutschland, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Integration von Chlor-Alkali-Kapazitäten durch Hersteller in den USA und der EU zur Senkung der PVC-Produktionskosten | +0.70% | Nordamerika und EU, wettbewerbliche Auswirkungen global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Expansion der städtischen Infrastruktur in SPAC-finanzierten Megastädten
Anhaltende Ausgaben für Hochwasserschutz und Trinkwassernetze in Asiens Megastädten treiben die Spezifikation von Großdurchmesser-PVC-Rohren mit mehr als 2 m voran – eine Abkehr von den herkömmlichen Wohnbaubohrungsgrößen. Projekte in Indien und Indonesien veranschaulichen, wie in PVC-Rohrleitungen eingebettete akustische Leckerkennungstechnologie es Versorgungsunternehmen ermöglicht, nicht-umsatzwirksame Wasserverluste zu beheben und gleichzeitig die Lebensdauer der Anlagen zu verlängern. Regierungen verknüpfen auch Klimaresilienzfinanzierungen mit Materialien mit langen Nutzungsdauern, was PVC gegenüber duktilem Eisen oder Beton begünstigt. Infolgedessen erzielen Premiumqualitäten, die höhere Drücke und aggressive Bodenbedingungen bewältigen können, stärkere Margen als Standardrohre. Ähnliche Infrastrukturverpflichtungen in den Staaten des Golfkooperationsrats deuten auf eine Ausstrahlungsnachfrage in den Nahen Osten im nächsten Jahrzehnt hin.
Anstieg von Einweg-Medizinprodukten zugunsten von DEHP-freien PVC-Verbindungen
Californiens bevorstehendes DEHP-Verbot im Jahr 2030 veranlasste nordamerikanische Verarbeiter, DOTP-weichgemachtes PVC als Standardwahl für Blutbeutel, Infusionssets und Peritonealdialyse-Schläuche zu übernehmen[1]. Teknor Apex beispielsweise vermarktete extraktionsarme APEX-Medizinverbindungen, die Flexibilitätsziele ohne reproduktionstoxikologische Bedenken erfüllen. Gleichzeitig bietet die EU-Verschiebung ihres eigenen DEHP-Verbots bis Mitte 2030 einen Erstmover-Vorteil für Lieferanten, die sich bereits mit phthalatfreien Formulierungen neu qualifiziert haben. Höhere Compliance-Kosten werden von Krankenhausbeschaffungsbudgets problemlos absorbiert und runden eine Premiumnische ab, die Spezial-PVC-Qualitäten vor Rohstoffzyklen schützt.
Steigende Nachfrage nach sauberer Wasserinfrastruktur
Die Modernisierung alternder Wasserleitungen in den Vereinigten Staaten, Deutschland und Japan betont korrosionsbeständiges PVC, da die Wartungsbudgets knapper werden. Die Fähigkeit von CPVC, Betriebstemperaturen von 90 °C standzuhalten, hat es als bevorzugtes Material für die Warmwasserverteilung in Gewerbegebäuden positioniert und senkt die Lebenszykluskosten im Vergleich zu Kupfer. Smart-Grid-Ambitionen veranlassen Versorgungsunternehmen, sensorfertige PVC-Rohre zu spezifizieren, die Leck-, Druck- und Wasserqualitätsanalysen übertragen, und erheben damit Hersteller von Rohstofflieferanten zu Lösungspartnern. ESG-orientierte Kommunen bevorzugen zudem Rohre mit zertifiziertem Recyclinganteil und drängen PVC-Hersteller zu Investitionen in Post-Consumer-Harz.
OEM-Wechsel zu leichtem Weich-PVC für Fahrzeuginnenräume in Elektrofahrzeugen
Globale Automobilhersteller verlassen sich zunehmend auf Weich-PVC-Verbindungen, die Umgebungsbeleuchtung, geformte Narbung und kratzfeste Beschichtungen integrieren. Continentals Acella-Trimfolien der nächsten Generation liefern bis zu 20 % Gewichtseinsparungen gegenüber herkömmlichen Kunststoffen und tragen direkt zur verlängerten Reichweite von Elektrofahrzeugen bei. Tier-1-Lieferanten heben auch das niedrige VOC-Profil von PVC nach dem Übergang zu phthalatfreien Lösungen hervor und erfüllen damit Vorschriften zur Innenraumluftqualität. Die Integration von post-industriell recyceltem PVC in nicht sichtbare Teile, wie Unterbodenverkleidungen, hilft Automobilherstellern, Kreislaufwirtschaftsziele zu erreichen, ohne die Leistung zu beeinträchtigen.
Analyse der Hemmnisse des Polyvinylchlorid (PVC) Marktes*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Verbote bleibasierter Stabilisatoren gemäß EU-REACH und indischen BIS-Normen | -0.70% | Europa und Indien, Ausweitung auf andere Regionen | Kurzfristig (≤ 2 Jahre) |
| Druck der Markeninhaber auf phthalatfreie Verpackungen, der die konventionelle Weich-PVC-Nachfrage mindert | -0.50% | Global, mit Schwerpunkt in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Ethylenpreisvolatilität im Zusammenhang mit Rohölschwankungen, die Margen komprimiert | -0.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Verbote bleibasierter Stabilisatoren gemäß EU-REACH und indischen BIS-Normen
Die EU-Verordnung 923/2023 begrenzt den Gesamtbleigehalt in PVC-Artikeln ab Januar 2026 auf 0,1 Gew.%[2]. Derselbe Schwellenwert wird vom indischen Bureau of Indian Standards übernommen. Die Umformulierung auf Calcium-Zink-Stabilisatoren ist zwar ökologisch vorteilhaft, verringert jedoch die Verarbeitungsfenster und kann die dielektrische Festigkeit senken – was besonders bei Draht- und Kabelqualitäten problematisch ist. Unternehmen mit patentierten synergistischen Additivpaketen sichern sich einen Preisaufschlag, doch kleinere Extruder ohne F&E-Kapazitäten sehen sich Qualifizierungsverzögerungen gegenüber. Die Kostenweitergabe bleibt in preissensiblen Märkten schwierig, was die Margen komprimiert und die Konsolidierung fördert.
Druck der Markeninhaber auf phthalatfreie Verpackungen, der die konventionelle Weich-PVC-Nachfrage mindert
Multinationale FMCG-Unternehmen spezifizieren nun phthalatfreie Verbindungen für Blisterverpackungen und Schrumpffolien vor regulatorischen Vorgaben. Perstorps biobasiertes Pevalen Pro 100 erfüllt sowohl toxikologische als auch CO₂-Fußabdruckanforderungen, weist jedoch einen Preisaufschlag von 35 % gegenüber DEHP auf. Hochvolumige, margenarme Verpackungsverarbeiter wägen daher für kostenintensive SKUs eine Polymersubstitution ab und belasten die Nachfrage nach Weich-PVC in Nordamerika und der EU. Wachstum besteht in Anwendungen, bei denen Klarheit, Heißsiegelintegrität oder Durchstichfestigkeit Kostenüberlegungen überwiegen, doch eine allgemeine Zurückhaltung bei flexiblen Volumina ist durch Verträge bis 2027 erkennbar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Polyvinylchlorid (PVC) Marktes
Nach Produkttyp:
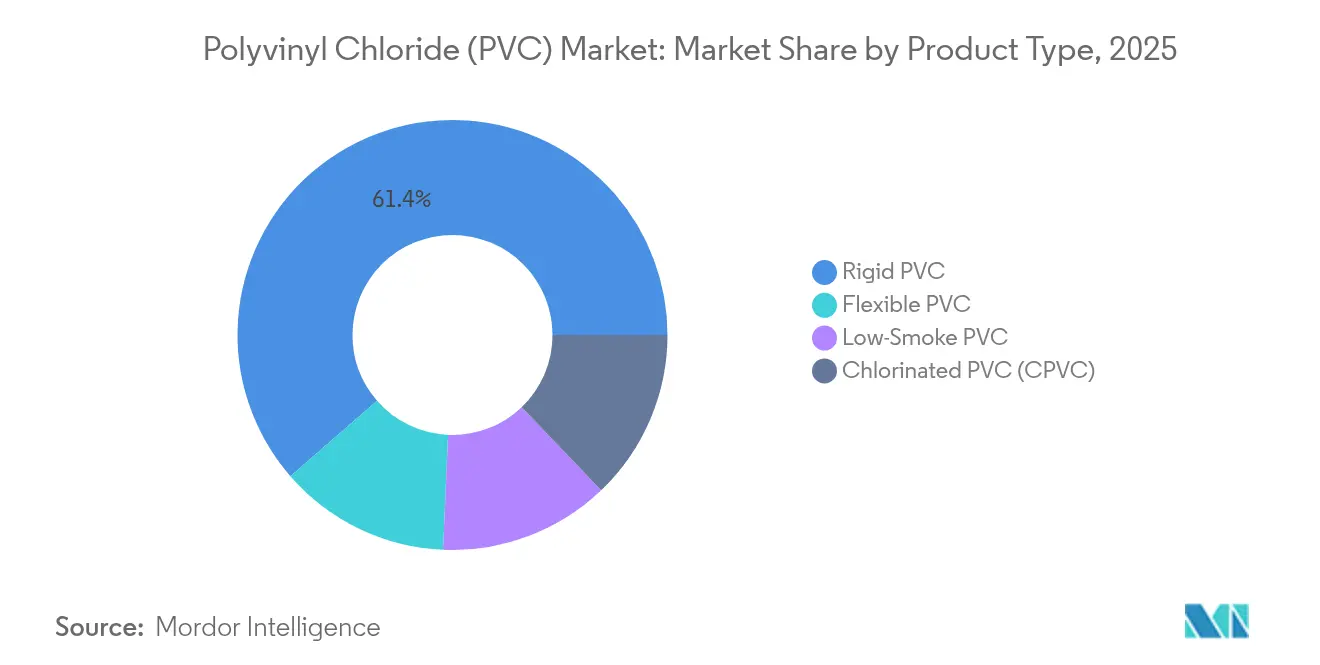
Spezialqualitäten gewinnen an DynamikHart-PVC entfiel im Jahr 2025 auf 61,40 % des Polyvinylchlorid-Marktanteils, gestützt durch Konstruktionsprofile, Fensterrahmen und Infrastrukturrohre. Die Volumenführerschaft beruht auf standardisierten Werkzeugen, breiter Rohstoffverfügbarkeit und kosteneffizienter Massenproduktion. CPVC – obwohl mit einem einstelligen Anteil vertreten – zeigt jedoch den stärksten CAGR von 4,55 % bis 2031 dank überlegener Temperaturtoleranz für Warm-Kalt-Trinkwassersysteme in Hotels, Krankenhäusern und Rechenzentren. Das Leistungspremium von CPVC erlaubt zweistellige Preisdifferenziale, die Hersteller vor Rohstoffschwankungen im Polyvinylchlorid-Markt schützen. Weich-PVC bedient weiterhin medizinische Beutel, Fahrzeuginnenräume und Verbraucherschläuche; Fortschritte bei DOTP- und Citrat-Weichmachern lösen regulatorische Bedenken und erhalten diese Anwendungen. Raucharme halogenfreie PVC-Varianten erschließen weiteres Wachstum in der Verkabelung von U-Bahn- und öffentlichen Veranstaltungsorten, wo Brandschutzvorschriften verschärft werden.
Ein bemerkenswerter Ausstrahlungseffekt betrifft CPVC-Mischungen, die in Rohr-in-Rohr-Installationen eine schrittweise Wärmebeständigkeit liefern, ohne die vollen Kosten von reinem CPVC zu verursachen. Hersteller nutzen diese Hybride, um Produktportfolios zu erweitern und Projekte jenseits der Standardtemperaturschwellen zu erschließen. Gleichzeitig kontern Hart-PVC-Lieferanten den Aufstieg von CPVC durch die Vermarktung von coextrudierten Rohren mit Schaumkernen oder schlagzähmodifizierten Oberflächen, die Gewicht und Harzverbrauch reduzieren. Diese Innovationen erhalten insgesamt den Wettbewerb im Polyvinylchlorid-Markt, auch wenn spezialisierte Nischen Premiumpreise anziehen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Herstellungsverfahren:
Suspensionsdominanz trifft auf EmulsionspotenzialDie Suspensionspolymerisation lieferte im Jahr 2025 74,30 % des Volumens und spiegelt unübertroffene Skaleneffekte und breite Additivkompatibilität wider. Die meisten Bauqualitätsharze stammen aus Suspensionslinien mit mehr als 300 kt/Jahr, was Kostenführerschaft im gesamten Polyvinylchlorid-Markt ermöglicht. Emulsions-PVC hingegen, obwohl mit einer bescheidenen Basis, wird mit einem CAGR von 4,38 % prognostiziert, angetrieben durch seine Feinteilchenmorphologie, die hochauflösende kalandrierte Folien und medizinische Schläuche unterstützt. Emulsionsanlagen sind von Natur aus kleiner und flexibler und ermöglichen schnelle Qualitätswechsel hin zu margenstarken Nischen wie transparenter Blutentnahmefolie oder Kunstleder für Elektrofahrzeuginnenräume.
Lieferanten nutzen Prozessvielseitigkeit als Differenzierungshebel. Integrierte Hersteller betreiben sowohl Suspensions- als auch Emulsionsanlagen und bündeln Lieferverträge und technische Dienstleistungen, um Verarbeiter zu binden, die zwischen Rohstoff- und Spezialanwendungen wechseln. Die Massepolymerisation ist zwar begrenzt, bedient jedoch Ultrahochreinsegmente wie Reinraumverkleidungen für Halbleiter, bei denen Extraktionsstoffe minimiert werden müssen. Da regulatorische und Endnutzeranforderungen anspruchsvoller werden, schützt Prozessdiversifizierung Einnahmequellen und dämpft Preisvolatilität im Polyvinylchlorid-Markt.
Nach Stabilisatortyp:
Regulatorische Compliance verschiebt WertpoolsCalcium-Zink-Systeme erfassten im Jahr 2025 47,60 % der Nachfrage, nachdem aufeinanderfolgende REACH-Aktualisierungen die Verwendung von Blei, Barium und Cadmium eingeschränkt hatten. Frühe Anwender berichten von reibungsloseren globalen Exportgenehmigungen und Markeninhaber-Empfehlungen, die Marktanteilsgewinne in der Polyvinylchlorid-Branche ermöglichen. Organozinn-Stabilisatoren wachsen trotz ihrer Kosten mit einem CAGR von 5,05 % in Hochtemperatur-, Trinkwasser- und Hartfolienanwendungen, wo überlegene Klarheit oder thermische Stabilität den Aufschlag rechtfertigt. Bleibasierte Varianten gehen in Europa und Indien am schnellsten zurück, behalten jedoch in Afrika Nachfragenischen, wo die Durchsetzung noch in den Anfängen steckt.
Stabilisatorlieferanten gleichen höhere Rohstoffkosten durch proprietäre Synergisten aus, die die Dosierungsraten um bis zu 20 % senken. Wissensintensives Formulieren erhöht zudem die Markteintrittsbarrieren und konzentriert die Marktmacht bei einer Handvoll multinationaler Additivunternehmen. PVC-Harzhersteller bilden zunehmend Joint Ventures oder strategische Beschaffungspartnerschaften, um eine konforme Stabilisatorversorgung zu sichern und sich vor künftigen regulatorischen Schocks zu schützen.
Nach Anwendung:
Rohrdominanz unter sanfter DiversifizierungRohr- und Formstückprodukte generierten im Jahr 2025 49,40 % der Polyvinylchlorid-Marktgröße, gestützt durch Wasserversorgungsinvestitionen und kommunale Regenwasseraufrüstungen. Das Segment soll mit einem CAGR von 4,22 % wachsen, da intelligente Leckerkennung und grabenlose Installationsmethoden leichtes, korrosionsbeständiges PVC begünstigen. Folien- und Plattenanwendungen, insbesondere bei Streck-Schrumpf- und schützenden Agrarfolien, profitieren von verbesserter Barrierchemie, die Haltbarkeit und Ernteerträge verlängert. Kabelisolierungen behalten einen stabilen Anteil, müssen jedoch Formulierungen anpassen, da ältere Bleistabilisatoren aus der Lieferkette ausscheiden. Flaschen und Blisterverpackungen sehen sich aufgrund von Verbraucher-Anti-Plastik-Kampagnen einem Rückgang gegenüber, finden jedoch Resilienz in der Pharma- und Medizinproduktverpackung, wo Sterilisationskompatibilität entscheidend ist. Profile, Schläuche und Rohre folgen jeweils den Bau- und Automobilnachfragezyklen und bieten einen Puffer gegen einen abrupten Rückgang der Baubeginne.
Nach Endverbraucherbranche:
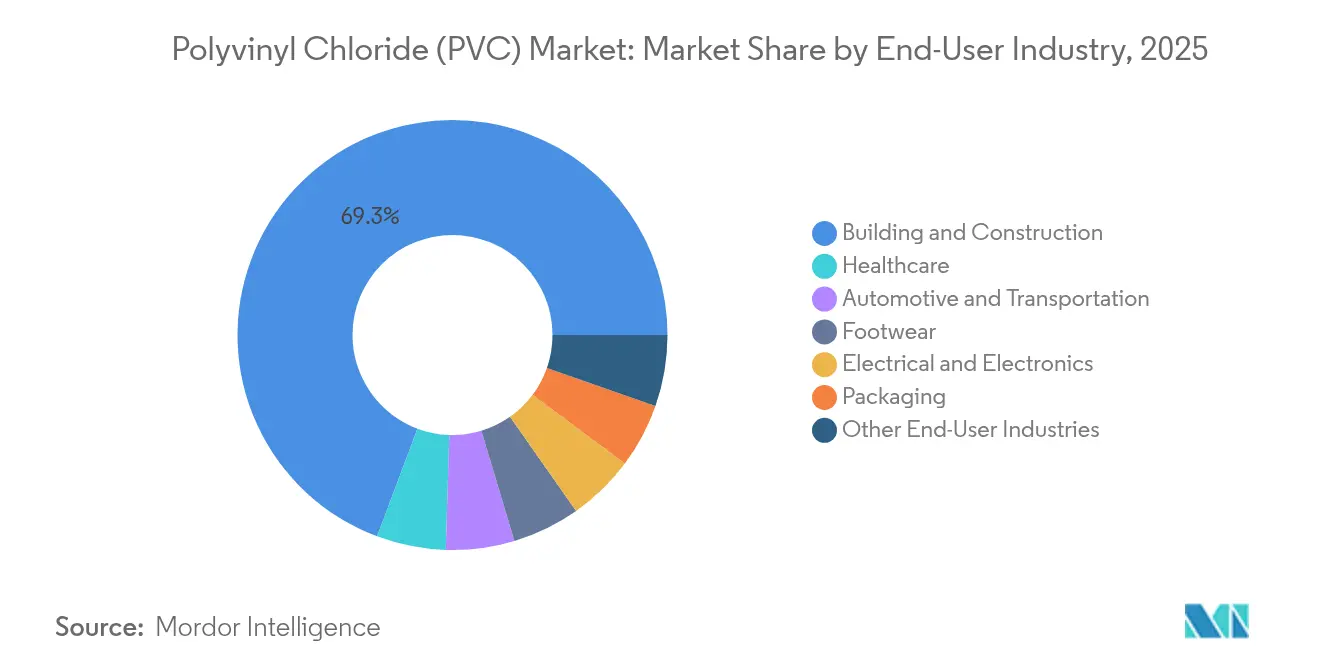
Bauführerschaft steht vor EV-getriebenem ReshoringDer Bausektor hielt im Jahr 2025 einen Anteil von 69,30 % am Umsatz des Polyvinylchlorid-Marktes und wird voraussichtlich mit einer CAGR von 4,02 % wachsen. Hocheffiziente Fensterrahmen, Polyvinylchlorid-Membranen und großkalibrige Abwasserrohre bleiben zentrale Anwendungen, doch das inkrementelle Wachstum resultiert aus normengetriebenen Sanierungsmaßnahmen mit Fokus auf Energieeinsparung und Klimaresilienz. Elektrofahrzeuge treiben die Nachfrage nach leichten Armaturenbrettern und Batteriegehäuseauskleidungen an, wo PVC gegenüber thermoplastischen Polyolefinen hinsichtlich Kosten und Werkzeugflexibilität vorteilhaft abschneidet. Der Gesundheitssektor mit phthalsäureesterfreien medizinischen Einwegprodukten behält seine Dynamik, da Krankenhäuser Einwegprotokolle einführen. Verpackungsvolumina stagnieren in reifen Volkswirtschaften, obwohl die Nachfrage nach medizinischen Blisterverpackungen dies teilweise kompensiert. Nischenmärkte wie Schuhwaren und Konsumgüter leisten stetige, wenn auch bescheidene Beiträge zum Polyvinylchlorid-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Polyvinylchlorid (PVC) Markt
Asien-Pazifik hielt im Jahr 2025 einen dominanten Anteil von 59,40 % am Polyvinylchlorid-Markt und prognostiziert bis 2031 einen CAGR von 4,21 %. Chinas Entscheidung, die PVC-Importzölle auf 5,5 % anzuheben, unterstreicht den politischen Fokus auf die Nutzung der inländischen Nennkapazität von 30 Millionen t/Jahr und fördert gleichzeitig technologische Upgrades in Suspensions- und Pastenlinien. Indiens Jal-Jeevan-Mission leitet Rekordinvestitionen in ländliche Trinkwassernetze, was die Nachfrage nach großkalibrigen PVC-Rohren sowie nach Leckageerkennungsinfrastruktur unterstützt. Thailands Rohstoffdiversifizierung, ermöglicht durch US-Ethan-Importe ab 2029, sichert die Kostenwettbewerbsfähigkeit für südostasiatische Verarbeiter. Parallel dazu investieren regionale Hersteller in Vinyl-Recyclinganlagen, die zertifiziertes Post-Consumer-Harz für exportkonforme Bauprodukte erzeugen.
Nordamerika Polyvinylchlorid (PVC) Markt
Nordamerika balanciert Ausgaben für die Infrastrukturerneuerung mit steigenden Investitionen in die Elektrofahrzeugmontage. Shin-Etsus Debottlenecking-Projekt in Louisiana im Wert von 1,25 Milliarden USD und Formosas Erweiterung in Baton Rouge fügen zwischen 2025 und 2027 über 800 kt/Jahr neue Suspensionskapazität hinzu. Die Umweltgenehmigungsverfahren bleiben streng und zwingen die Betreiber, Soleminenabbau und Technologien zur Reduzierung von Vinylchloridmonomer-Emissionen zu integrieren. Da staatliche Vorschriften DEHP schrittweise abschaffen, beschleunigen US-amerikanische Compoundierer ihre phthalsäureesterfreien Angebote, was den Wert pro Tonne steigert und den zyklischen Baumarkt abfedert.
Europa, Südamerika und Afrika Polyvinylchlorid (PVC) Markt
Europa unterliegt den weltweit strengsten Additivvorschriften, was Kapital in die Produktion von Calcium-Zink-Stabilisatoren lenkt und gleichzeitig die Forschung und Entwicklung an recycelbaren Monomaterial-Profilen beschleunigt. VinylPlus übertraf sein freiwilliges Recyclingziel für 2025 fünf Jahre früher als geplant und hob den Recyclinganteil in PVC-Profilen der Region auf über 20 %. Unterdessen betreiben regionale Hersteller bei Strompreisanstiegen mit reduzierter Auslastung und exportieren PVC aus Anlagen an der US-Golfküste, um europäische Vertragsverpflichtungen zu erfüllen. Jenseits der OECD-Märkte streben Südamerika und Afrika nach Polymer-Selbstversorgung; Brasiliens Ethylenprojekt auf Zuckerrohrbasis steht für einen differenzierten kohlenstoffarmen Weg zu PVC, während Nigeria Chlor-Alkali-Investitionen prüft, um die Importabhängigkeit zu verringern. Politische und währungsbedingte Volatilität bleibt ein Hindernis, doch Infrastrukturdefizite stellen einen unbestreitbaren adressierbaren Bedarf für den Polyvinylchlorid-Markt dar.

Regulatorisches Umfeld
PVC-Hersteller und -Verarbeiter passen sich an strengere Kontrollen bei Additiven, Emissionen und Verlustverhinderung in den wichtigsten Verbrauchsregionen an. In der Europäischen Union schränkt die Verordnung (EU) 2023/923 Blei in PVC-Erzeugnissen ein, verstärkt den Wandel weg von traditionellen Bleistabilisatoren und verschärft ab Mai 2026 die Bedingungen für bestimmte Verwendungen von recyceltem starrem PVC. Auch das Compliance-Umfeld für Verpackungen hat sich mit der Veröffentlichung der Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40 geändert, die neue Design- und Zusammensetzungspflichten für PVC in Verpackungsanwendungen einführt.
In den Vereinigten Staaten konzentriert sich die regulatorische Prüfung auf die vorgelagerte Vinylchemie und die Produktionsstandorte. Die EPA stufte Vinylchlorid als hochprioritären Stoff für die Risikobewertung im Rahmen des TSCA ein (Dezember 2024) und veröffentlichte einen Entwurf des Bewertungsumfangs (Januar 2025), wodurch der Compliance-Fokus weiterhin auf Expositionskontrollen und Dokumentation in der gesamten VCM-PVC-Kette liegt. Die EPA lehnte außerdem eine Petition ab, entsorgtes PVC gemäß RCRA als gefährlichen Abfall einzustufen (endgültige Entscheidung veröffentlicht im April 2024), während die Einhaltung der Luftemissionsvorschriften für die Produktion von PVC und Copolymeren weiterhin unter NESHAP erfolgt, einschließlich einer Informationserhebungseinreichung im Mai 2026 zur Prüfung durch das OMB, was auf eine anhaltende Aufmerksamkeit für Überwachungs- und Berichtsanforderungen auf Anlagenebene hinweist.
Wertschöpfungskettenanalyse
Die PVC-Wertschöpfungskette beginnt mit Salz, Ethylen (oder anderen Kohlenwasserstoffrouten) und Elektrizität zur Herstellung von Chlor über Chloralkali-Elektrolyse, das dann zu EDC und VCM umgesetzt wird, bevor es zu Suspensions-, Emulsions- oder Massen-PVC-Harzen polymerisiert wird. Die Integration über Ethylen, Chloralkali, EDC/VCM und Polymerisation ist ein strukturelles Merkmal, da die Chlor- und Energieintensität die Barkosten und die Versorgungssicherheit prägen. Nachgelagert wird das Harz mit Weichmachern und Stabilisatoren (insbesondere Calcium-Zink- und, wo zulässig, Organozinnsystemen) compoundiert und durch Extrusion, Spritzguss, Kalandrieren und Compoundierung zu Rohren, Profilen, Folien, Draht- und Kabelverbindungen sowie medizinischen Komponenten verarbeitet.
Jüngste Bewegungen in der Wertschöpfungskette deuten sowohl auf eine Rationalisierung in kostenintensiveren Knotenpunkten als auch auf Investitionen in integrierte Kapazitäten dort hin, wo Vorteile bei Rohstoffen und Infrastruktur bestehen. Westlake kündigte eine Rationalisierung der nordamerikanischen Chlorvinyl-Aktivitäten an (Dezember 2025), während Shintech (Shin-Etsu) eine Erweiterung in Louisiana im Wert von 3,4 Milliarden USD ankündigte (März 2026), um eine zweite Ethylenanlage sowie zusätzliche Chloralkali- und VCM-Kapazitäten hinzuzufügen und damit die vorgelagerte Integration für PVC und Ätznatron zu stärken. In Europa haben Energiekostendruck zu Schließungen und Rationalisierungen geführt, und Westlake schloss die Übernahme eines PVC- und VCM-Standorts in Wilhelmshaven, Deutschland, mit einer PVC-Kapazität von 380.000 Tonnen pro Jahr ab (Juni 2026), was den strategischen Wert der Sicherung regionaler Produktion und Logistik in der Nähe von Endmärkten und Verarbeitern unterstreicht.
Wettbewerbslandschaft
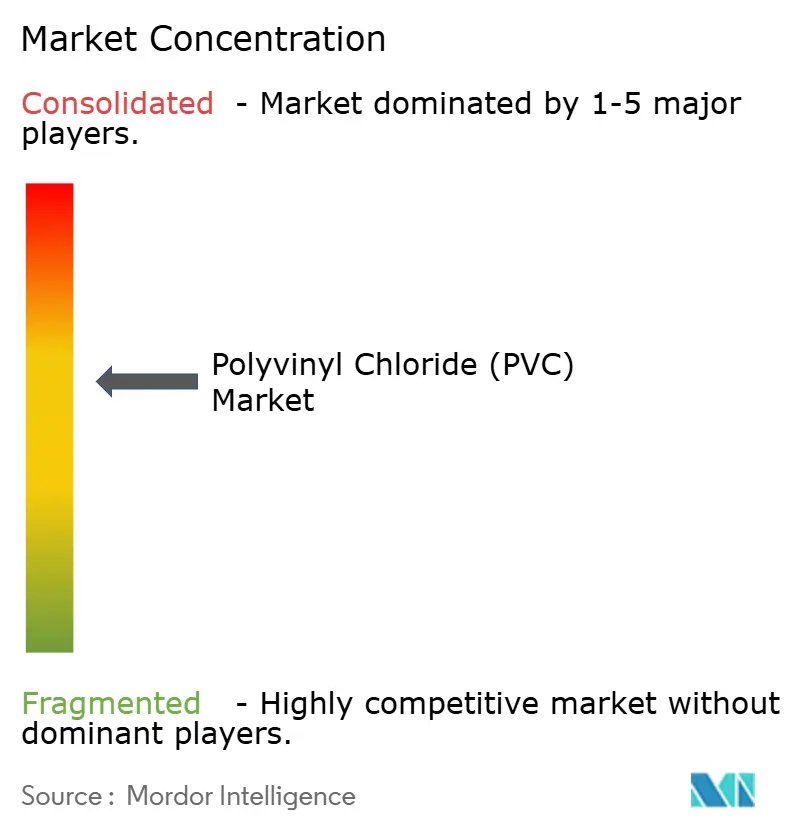
Der Polyvinylchlorid-Markt ist mäßig konzentriert, wobei die fünf größten Hersteller etwa 43 % der globalen Kapazität kontrollieren. Marktführer setzen auf vertikale Integration in Chlor, Natronlauge und Ethylendichlorid, um die Rohstoffvolatilität zu mindern. Shin-Eitsus Louisiana-Ausbau stützt sich auf reichlich vorhandene Schieferethan-Wirtschaftlichkeit und ermöglicht es, Margen auch bei chinesischem Überangebot zu verteidigen. Gleichzeitig wandelt Orbias Programm Vinyl in Motion Post-Consumer-PVC in Rohr- und Bodenbelagsgranulat um und adressiert damit Dekarbonisierungsziele der Markeninhaber, während die Harzerwerbskosten gesenkt werden.
Strategische Akquisitionen zielen auf Stabilisatoren, Weichmacher und Recyclingtechnologien ab, nicht auf rohe PVC-Kapazität. Westlake erwarb kürzlich eine Minderheitsbeteiligung an einem europäischen Calcium-Zink-Stabilisatorlieferanten und sichert damit die Additivversorgung für seine deutschen und französischen Compoundierstätten. Technologiekooperationen nehmen ebenfalls zu; die Partnerschaft des Vinyl Institute mit Cyclyx schafft einen Weg, die PVC-Post-Consumer-Sammlung von 10 % auf 90 % im nächsten Jahrzehnt zu steigern und das Angebot an Kreislaufharz für amerikanische Rohrhersteller zu stärken.
Die Wettbewerbspositionierung hängt von regulatorischer Bereitschaft und Spezialqualitätsportfolios ab. Unternehmen, die Produkte nach globalen Trinkwasser- und Medizinstandards zertifizieren können, erzielen Premiumpreise und langfristige Verträge. Umgekehrt sehen sich Hersteller, die ausschließlich auf Rohstoff-Suspensionsharz konzentriert sind, einer Margenerosion durch chinesischen Exportwettbewerb und steigende Compliance-Kosten gegenüber. Der Weg nach vorne begünstigt daher diversifizierte, vertikal integrierte Akteure mit nachgewiesener Anwendungsexpertise in Endmärkten.
Marktführer im Polyvinylchlorid (PVC) Bereich
-
Shin-Etsu Chemical Co., Ltd.
-
Westlake Corporation
-
Formosa Plastics Corporation
-
Orbia
-
INEOS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des Polyvinylchlorid (PVC) Marktes
- Aditya Birla Chemicals
- China National Bluestar (Group) Co,Ltd.
- Ercros, S.A.
- Formosa Plastics Corporation
- Hanwha Solutions
- INEOS
- Inner Mongolia Junzheng Energy & Chemical Group Co., Ltd.
- Kem One SAS
- LG Chem
- Occidental Petroleum Corporation
- Orbia
- Reliance Industries Limited
- SABIC
- Shaanxi Coal & Chemical Industry Group Co., Ltd.
- Shin-Etsu Chemical Co., Ltd.
- Tianye Group
- Westlake Corporation
- Xinjiang Zhongtai Chemical Co., Ltd.
Lesen Sie die Analyse der Polyvinylchlorid (PVC)-Unternehmen

Marktchancen und Zukunftsaussichten
Die Verschärfung der Vorschriften für Additive und Emissionen erweitert den Spielraum für konforme PVC-Formulierungen und eine besser dokumentierte Verantwortung in den Bereichen Baustoffe, medizinische Einwegprodukte sowie Draht und Kabel. Der EU-Rahmen zur Bleibeschränkung (Verordnung (EU) 2023/923) und der im Berichtskontext genannte Umsetzungszeitplan für Januar 2026 beschleunigen die Umstellung auf Calcium-Zink-Stabilisatoren und qualifizierte Additivpakete, was Harzhersteller und Compoundierer unterstützt, die validierte Formulierungen für Trinkwasser-, medizinische und exportorientierte Anwendungen anbieten können. Gleichzeitig zwingen sich entwickelnde Verpackungsvorschriften im Rahmen der Verordnung (EU) 2025/40 Verpackungsverarbeiter dazu, Materialwahl und Designs neu zu bewerten, wobei Anbieter bevorzugt werden, die konforme Lösungen liefern können, wenn PVC aus Leistungsgründen weiterhin spezifiziert wird.
Zirkuläres PVC entwickelt sich von freiwilligen Programmen hin zu skalierten Zielvorgaben und technologischen Entwicklungspfaden, was Investitionen in Sammel-, Sortier- und Recyclingkapazitäten sowie fortschrittliche Recycling-F&E unterstützt. VinylPlus hat sein überarbeitetes VinylPlus 2030 Commitment (Juni 2026) gestartet, das ein Ziel von einer Million Tonnen recyceltem PVC in neuen Produkten bis 2030 umfasst, was die Nachfrage nach zertifiziertem Harz mit recyceltem Inhalt für Rohre, Profile und Bodenbeläge verstärkt, da kommunale und markeneigene Anforderungen zunehmend expliziter werden. Das Oak Ridge National Laboratory berichtete über technische Validierungsarbeiten zur katalytischen Dechlorierung von PVC-Abfällen (Februar 2026), die einen Weg zur Wertgewinnung aus PVC-haltigen Abfallströmen und zur Reduzierung chlorbedingter Hürden im Recycling gemischter Kunststoffe aufzeigen. Handelsmaßnahmen verändern zudem die Versorgungsoptionen: Mexiko erließ eine vorläufige Entscheidung in seiner Antidumping-Untersuchung zu Suspensions-PVC aus den Vereinigten Staaten (März 2026), was das Interesse an diversifizierter Beschaffung, regionaler Compoundierung und Lieferkettenkonfigurationen erhöht, die die Exposition gegenüber grenzüberschreitenden Zollrisiken verringern.
Jüngste Branchenentwicklungen im Polyvinylchlorid (PVC) Markt
- Juni 2026: Westlake Corporation schloss die Übernahme eines PVC- und VCM-Produktionsstandorts in Wilhelmshaven, Deutschland, ab und fügte eine PVC-Kapazität von 380.000 Tonnen pro Jahr hinzu. Die Transaktion erweitert Westlakes europäische Fertigungspräsenz und bietet Verarbeitern, die mit sich verändernden Handelsströmen und Compliance-Anforderungen konfrontiert sind, einen zusätzlichen regionalen Versorgungspunkt.
- Mai 2025: Orbia startete eine PVC-Recycling-Initiative im Rahmen seines Programms Vinyl in Motion, die sich auf den Aufbau von Sammel- und Verarbeitungsinfrastruktur konzentriert, um PVC für neue Anwendungen umzuwidmen. Das Programm unterstützt Kunden, die Aussagen über recycelten Inhalt in Baustoffen anstreben, und hilft dabei, den Zugang zu Rohstoffen für Compoundierer zu stabilisieren, während die Verpflichtungen zur Kreislaufwirtschaft strenger werden.
- Juli 2024: Formosa Plastics Corporation kündigte eine bedeutende Erweiterung ihrer PVC-Anlage in Baton Rouge, Louisiana, Vereinigte Staaten, an. Das Projekt stärkt die nordamerikanische Versorgungsfähigkeit für Suspensions-PVC und unterstützt nachgelagerte Kunden in den Bereichen Rohre, Profile und andere baubezogene Anwendungen.


Polyvinylchlorid (PVC) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Polyvinylchlorid (PVC) Markt Angebot und Nachfrage nach PVC-Harz und -Verbindungen, die in der nachgelagerten Fertigung eingesetzt werden, verfolgt anhand des Materialflusses in die wichtigsten Anwendungsbereiche in den jeweiligen Regionen.
Ausschlüsse aus dem Umfang: Wir schließen Produkte aus, bei denen PVC nur als geringfügiger Zusatzstoff verwendet wird, sowie nicht verwandte Polymere, die PVC ersetzen können, aber nicht auf PVC basieren.
Segmentierungsübersicht
- Nach Produkttyp
- Hart-PVC
- Klares Hart-PVC
- Nicht-klares Hart-PVC
- Weich-PVC
- Klares Weich-PVC
- Nicht-klares Weich-PVC
- Raucharmes PVC
- Chloriertes PVC (CPVC)
- Hart-PVC
- Nach Herstellungsverfahren
- Suspensions-PVC
- Emulsions-PVC
- Massen-/Massepolymerisiertes PVC
- Nach Stabilisatortyp
- Calciumbasierte Stabilisatoren (Ca-Zn-Stabilisatoren)
- Bleibasierte Stabilisatoren (Pb-Stabilisatoren)
- Zinn- und organozinnbasierte Stabilisatoren (Sn-Stabilisatoren)
- Bariumbasierte und andere Stabilisatortypen (flüssige Mischmetalle)
- Nach Anwendung
- Rohre und Formstücke
- Folien und Platten
- Drähte und Kabel
- Flaschen
- Profile, Schläuche und Rohrleitungen
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Bauwesen und Konstruktion
- Automobil und Transport
- Elektro und Elektronik
- Verpackung
- Schuhwerk
- Gesundheitswesen
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung, wo PVC produziert, gehandelt und verbraucht wird, und verbindet diesen Fluss anschließend mit der nachfrageseitigen Endverwendung. Öffentliche Quellen wie USGS-Mineral- und Materialdaten, Handelsstatistiken des US Census Bureau und UN Comtrade, Eurostat-Industrieindikatoren sowie makroökonomische Datenreihen der Weltbank werden genutzt, um konsistente Nachfragesignale nach Region aufzubauen.
Wir prüfen außerdem Geschäftsberichte, Investorenpräsentationen, Verbandspublikationen und seriöse Pressemitteilungen, um Kapazitätsveränderungen, Auslastungsverschiebungen und Anwendungsmixbewegungen zu identifizieren, die den Verbrauch beeinflussen. Zur Überprüfung von Umsatz- und Produktmixdaten auf Unternehmensebene greifen wir auf ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen zurück; für Patentintensität und Formulierungsrichtungen nutzen wir eine kostenpflichtige Patentdatenbank. Diese Desk-Quellen sind nicht abschließend, und während der Datenerhebung, -klärung und -validierung werden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um unsere Annahmen zu PVC-Preisverhalten, Auslastungsraten und der Aufteilung der Anwendungsnachfrage zu überprüfen, da diese je nach Region und Qualitätsstufe variieren können. Wir haben mit Teilnehmern aus den Bereichen Harzproduzenten, Compoundierer, Verarbeiter, Distributoren und große Endverbraucher gesprochen; die Gespräche verteilten sich auf APAC, EMEA und Amerika, sodass regionale Angebots- und Nachfrageunterschiede nicht zu früh gemittelt wurden.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 12 % | APAC: 52 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 43 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 45 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Unser Kernmodell basiert auf einem Top-down-Nachfragepoolaufbau, bei dem der regionale PVC-Verbrauch anhand von Produktionskapazität, Auslastungsraten, Nettohandelsrichtung und nachgelagerten Aktivitätsindikatoren rekonstruiert wird. Sobald dieses Grundgerüst erstellt ist, gleichen wir die Gesamtwerte mit selektiven Bottom-up-Näherungen ab, beispielsweise durch Stichproben bei Lieferanten und Vertriebskanälen sowie einer einfachen Volumen-mal-Durchschnittsverkaufspreis-Logik für wichtige Qualitätsstufen, um sicherzustellen, dass der implizierte Wert den realen Preiszyklus widerspiegelt.
Wir verfolgen spezifische Volumenindikatoren genau, da sie PVC-Volumina auf sichtbare Weise beeinflussen – beispielsweise Wohnungsbau- und Infrastrukturaktivitäten, Rohr- und Fittingsnachfrage, Kabel- und Leitungsproduktion, Verbrauch von Verpackungsfolien und -platten sowie Verschiebungen im Spread zwischen Ethylen- und Chlorkettenökonomie, die Betriebsentscheidungen verändern können. Prognosen werden mittels Szenarioanalyse erstellt, gestützt auf kurzfristige Zyklusindikationen und Expertenmeinungen, was dabei hilft, normale Bauzyklen von Stufenveränderungen wie neuen Kapazitätsinbetriebnahmen oder Handelsunterbrechungen zu unterscheiden. Wenn Bottom-up-Informationen für kleinere Märkte unvollständig sind, schließen wir Lücken mithilfe regionaler Proxy-Verhältnisse, die durch Interviews validiert und konsistent über die Jahre hinweg angewendet werden.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. Konsistenz der Handelsrichtung, Plausibilität der Kapazitätsauslastung und ob die Nachfrage auf Anwendungsebene ohne versteckte Doppelzählungen zum Gesamtwert zurückführt. Wenn eine regionale Schätzung von Jahr zu Jahr stark schwankt, überprüfen wir die Treiber erneut und leiten Folgegespräche ein, um zu bestätigen, ob die Verschiebung auf Preise, Volumen oder Mix zurückzuführen ist.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, einschließlich Abweichungskontrollen gegenüber früheren Ausgaben und dokumentierten Annahmenhinweisen für wichtige Eingaben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie z. B. größeren Anlagenerweiterungen, längeren Ausfällen oder politischen Maßnahmen, die Importe betreffen. Unmittelbar vor der Auslieferung führen wir einen abschließenden Durchlauf durch, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Mordor Intelligence Polyvinylchlorid (PVC) Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte PVC-Marktzahlen stimmen häufig nicht überein, da die Definition variieren kann – entweder durch die Erfassung von Fertig-PVC-Produkten anstelle von Harz und Verbindungen oder durch die Vermischung von Wert- und Volumenberichten über verschiedene Basisjahre hinweg. Unterschiede entstehen auch durch die Art und Weise, wie jeder Herausgeber die Preisgestaltung behandelt, insbesondere wenn sich Rohstoff- und Energiekosten schnell verändern.
Einige Schätzungen scheinen nachgelagerte PVC-Produktumsätze zu vermischen und breitere Wertschöpfungskettenebenen einzubeziehen, die den Gesamtwert aufblähen. Bei der Größenbestimmung durch Mordor Intelligence liegt der Fokus auf dem PVC-Materialmarkt (Harz und Verbindungen), und der Wert wird mithilfe einer qualitäts- und regionsspezifischen Preislogik abgeleitet, die mit Interview-Feedback und handelsbezogenen Signalen abgeglichen wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 56,89 Mio. USD (2026) | |
| Branchenpublisher A | 86,93 Milliarden USD (2024) | Verwendet eine wertbasierte globale Schätzung, die wahrscheinlich breitere PVC-Wertschöpfungskettenebenen und ein anderes Basisjahr einschließt, was die Gesamtwerte erhöhen kann, wenn nachgelagerte Produktpreise eingebettet sind. |
| Globaler Publisher B | 89,45 Milliarden USD (2025) | Berichtet eine Wertzahl mit einem späteren Basisjahr und begrenzter Transparenz darüber, wie Durchschnittsverkaufspreise über Qualitätsstufen und Regionen hinweg aufgebaut werden, was die Gesamtzahl in einem volatilen Kostenzyklus verschieben kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Umfang und Einheitenkonsistenz, da ein Satz von Zahlen klar in USD-Wertangaben präsentiert wird und ein anderer in Materialvolumenangaben veröffentlicht wird. Indem die Modellschritte an messbare Produktions-, Handelsbilanz- und Anwendungsnachfrageindikatoren geknüpft und die Preisgestaltung auf transparente Weise einbezogen wird, bleibt das Endergebnis wiederholbar, auch wenn Annahmen hinterfragt werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Polyvinylchlorid-Markt?
Die Polyvinylchlorid-Marktgröße erreichte im Jahr 2026 55,89 Millionen Tonnen und soll bis 2031 bei einem CAGR von 3,85 % auf 67,51 Millionen Tonnen ansteigen.
Welche Region dominiert den Polyvinylchlorid-Markt?
Der Asien-Pazifik-Raum führt mit 59,40 % des globalen Verbrauchs, angetrieben durch groß angelegte Infrastrukturprogramme und lokale Produktionskapazitäten.
Warum wächst CPVC schneller als Standard-PVC?
CPVC toleriert höhere Temperaturen und aggressive Wasserbedingungen, was es ideal für Warm-Kalt-Trinkwassersysteme macht und damit bis 2031 einen CAGR von 4,55 % aufrechterhalten wird.
Wie wirken sich Vorschriften auf PVC-Additive aus?
Neue EU- und indische Grenzwerte für Bleistabilisatoren und globale Bestrebungen hin zu phthalatfreien Weichmachern beschleunigen die Einführung von Calcium-Zink- und DOTP-Systemen.
Welche Rolle spielt das Recycling in der Polyvinylchlorid-Branche?
Recyclinginitiativen wie Orbias Vinyl in Motion und die Partnerschaft des Vinyl Institute mit Cyclyx zielen darauf ab, Post-Consumer-PVC in neue Rohre und Bauprodukte umzuwandeln, Kreislaufwirtschaftsziele zu unterstützen und gleichzeitig die Harzversorgung zu sichern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
