
Marktgröße und Marktanteil der PVC-Stabilisatoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 1.61 Millionen Tonnen |
| Marktvolumen (2031) | 1.8 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 2.27 % |
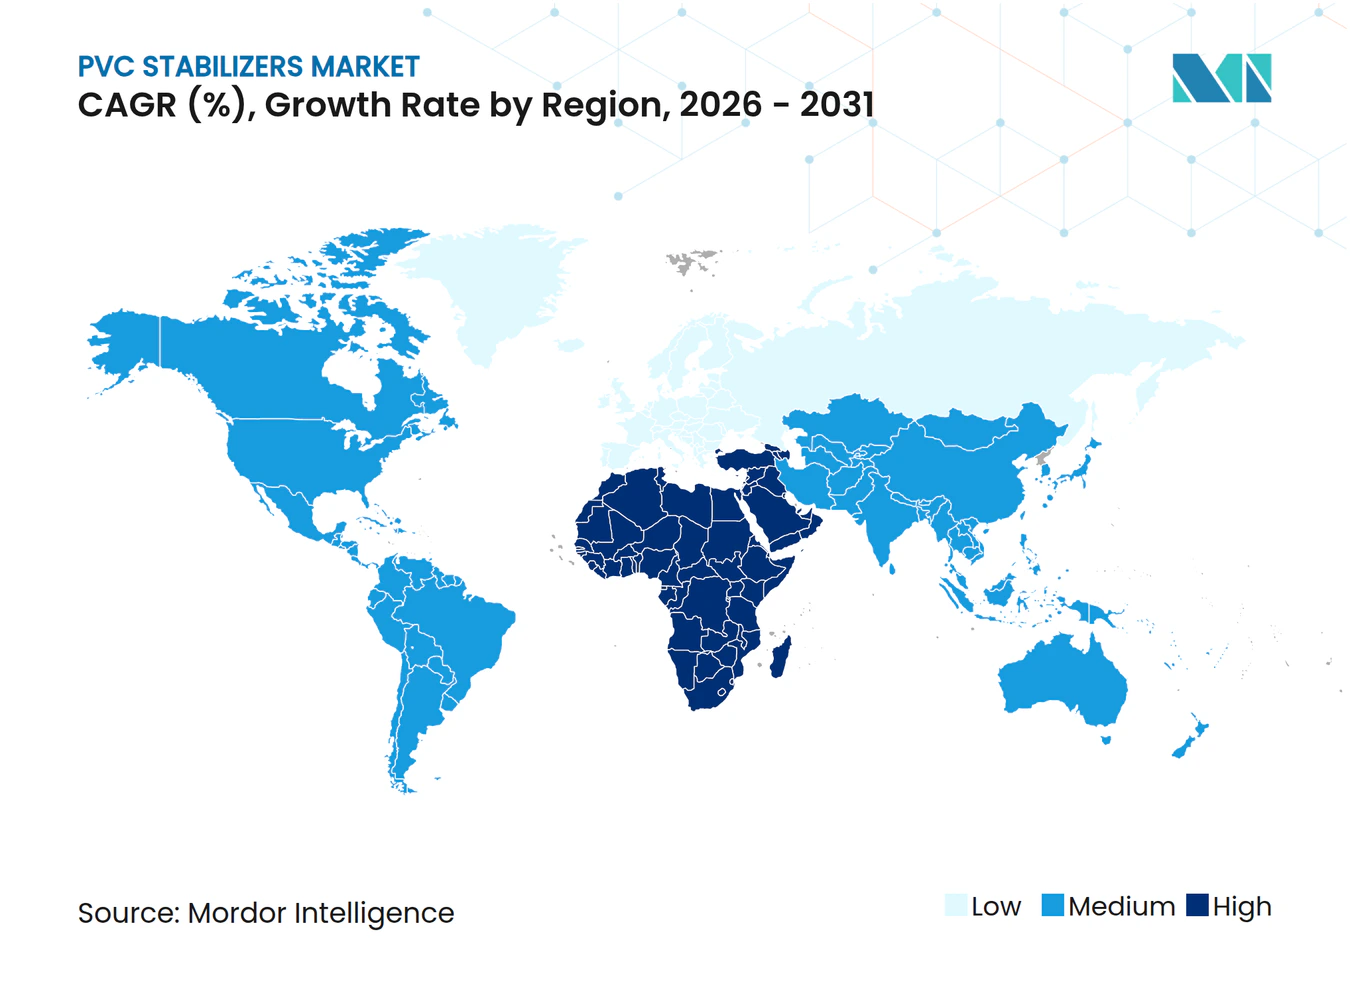
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für PVC-Stabilisatoren von Mordor Intelligence
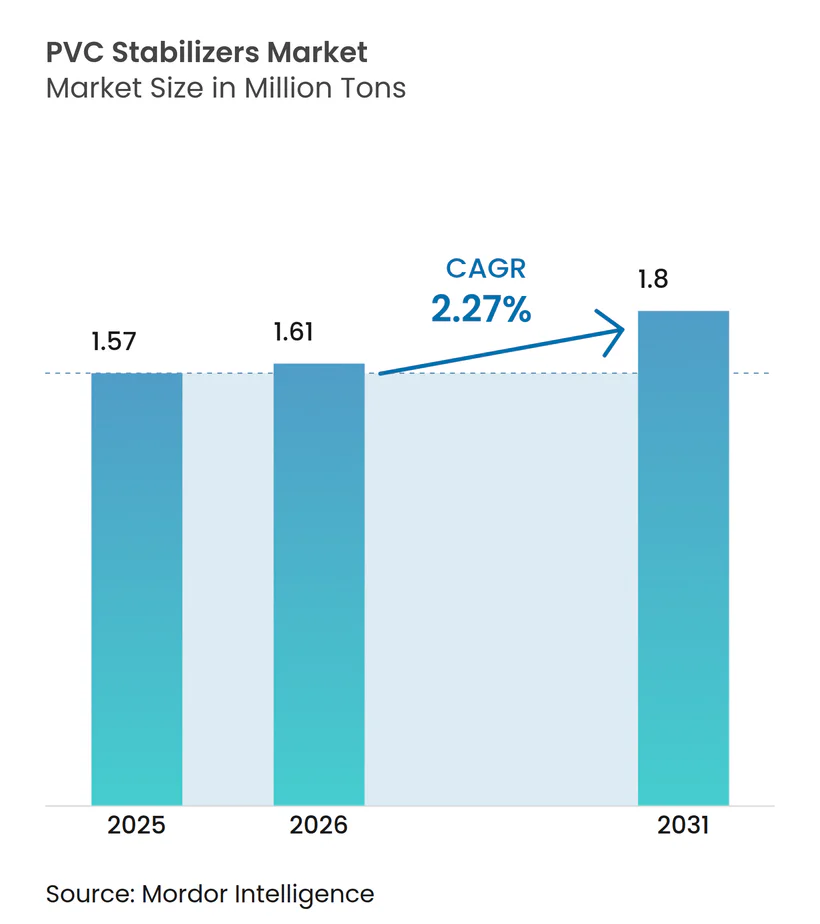
Die Marktgröße für PVC-Stabilisatoren wird voraussichtlich von 1,57 Millionen Tonnen im Jahr 2025 auf 1,61 Millionen Tonnen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 2,27 % über den Zeitraum 2026–2031 1,8 Millionen Tonnen erreichen. Regulatorische Vorgaben – und nicht das Wachstum des Gesamtvolumens – setzen nun die Wettbewerbsmaßstäbe, insbesondere die REACH- und RoHS-Richtlinien der Europäischen Union, die die globale Abkehr von bleihaltigen Additiven weiter beschleunigen. Hochleistungsfähige Kalzium-Zink-Systeme und aufkommende organische Systeme ermöglichen den Zugang zu Exportmärkten, medizinischen Geräten und hochwertigen Rohrprojekten, verursachen jedoch höhere Kosten pro Kilogramm, die die Margen belasten, wenn die Harzpreise nachgeben. Die Überkapazitäten im asiatisch-pazifischen Raum – 1,9 Millionen Tonnen, die 2025 in Betrieb genommen wurden, und weitere 600.000 Tonnen im 4. Quartal 2025 – trieben die Importpreise in Südostasien auf 17-Jahres-Tiefststände und drückten die Stabilisatormargen weiter, obwohl der absolute Verbrauch stieg. Die Zinnvolatilität (14,20 USD pro Pfund im Jahr 2024, +13 % im Jahresvergleich) vergrößerte die Kostenlücke zwischen Organozinn-Qualitäten und Mischmetall-Alternativen und beschleunigte die Substitution in Rohr-, Kabel- und Bodenbelagsanwendungen. Recycelte PVC-Ströme, die von VinylPlus gefördert werden, erfordern nun 15–25 % höhere Stabilisatordosierungen, um den thermischen Abbau auszugleichen, und schaffen damit einen sekundären Wachstumsvektor für Premiumblends.
Wichtigste Erkenntnisse des Berichts
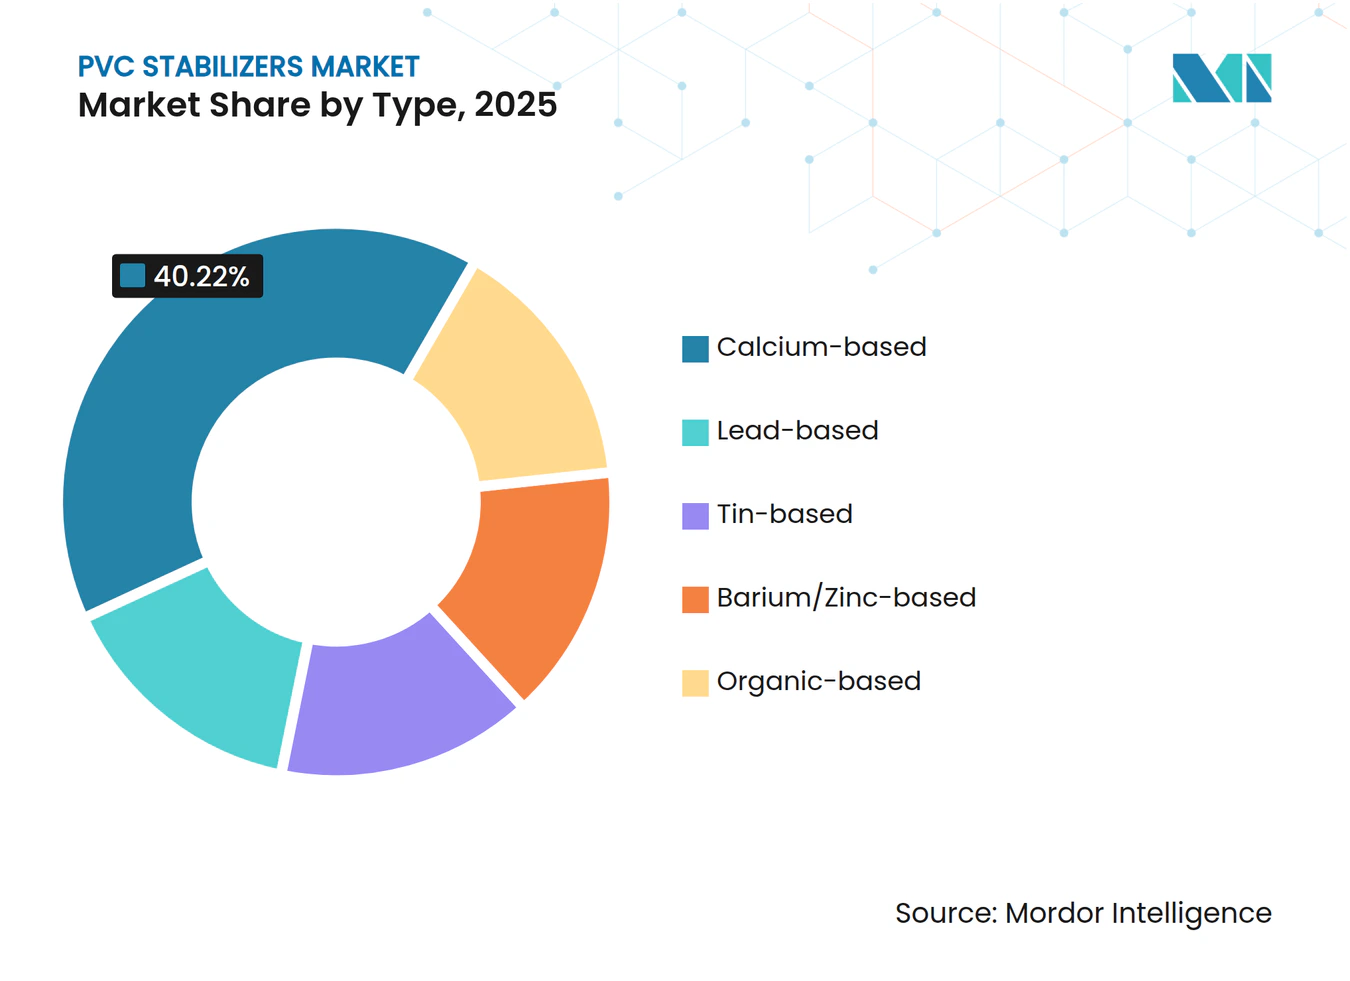
- Nach Typ führte Kalziumbasiert mit einem Marktanteil von 40,22 % bei PVC-Stabilisatoren im Jahr 2025, während organisch basierte Produkte mit einer CAGR von 2,77 % bis 2031 das schnellste Wachstum verzeichnen sollen.
- Nach Form entfiel auf Fest ein Anteil von 69,59 % an der Marktgröße für PVC-Stabilisatoren im Jahr 2025; Flüssig verzeichnet eine CAGR von 2,35 % bis 2031.
- Nach Anwendung hielten Rohre und Formstücke im Jahr 2025 einen Volumenanteil von 37,99 %, während Bodenbeläge und Wandverkleidungen bis 2031 mit einer CAGR von 2,51 % wachsen werden.
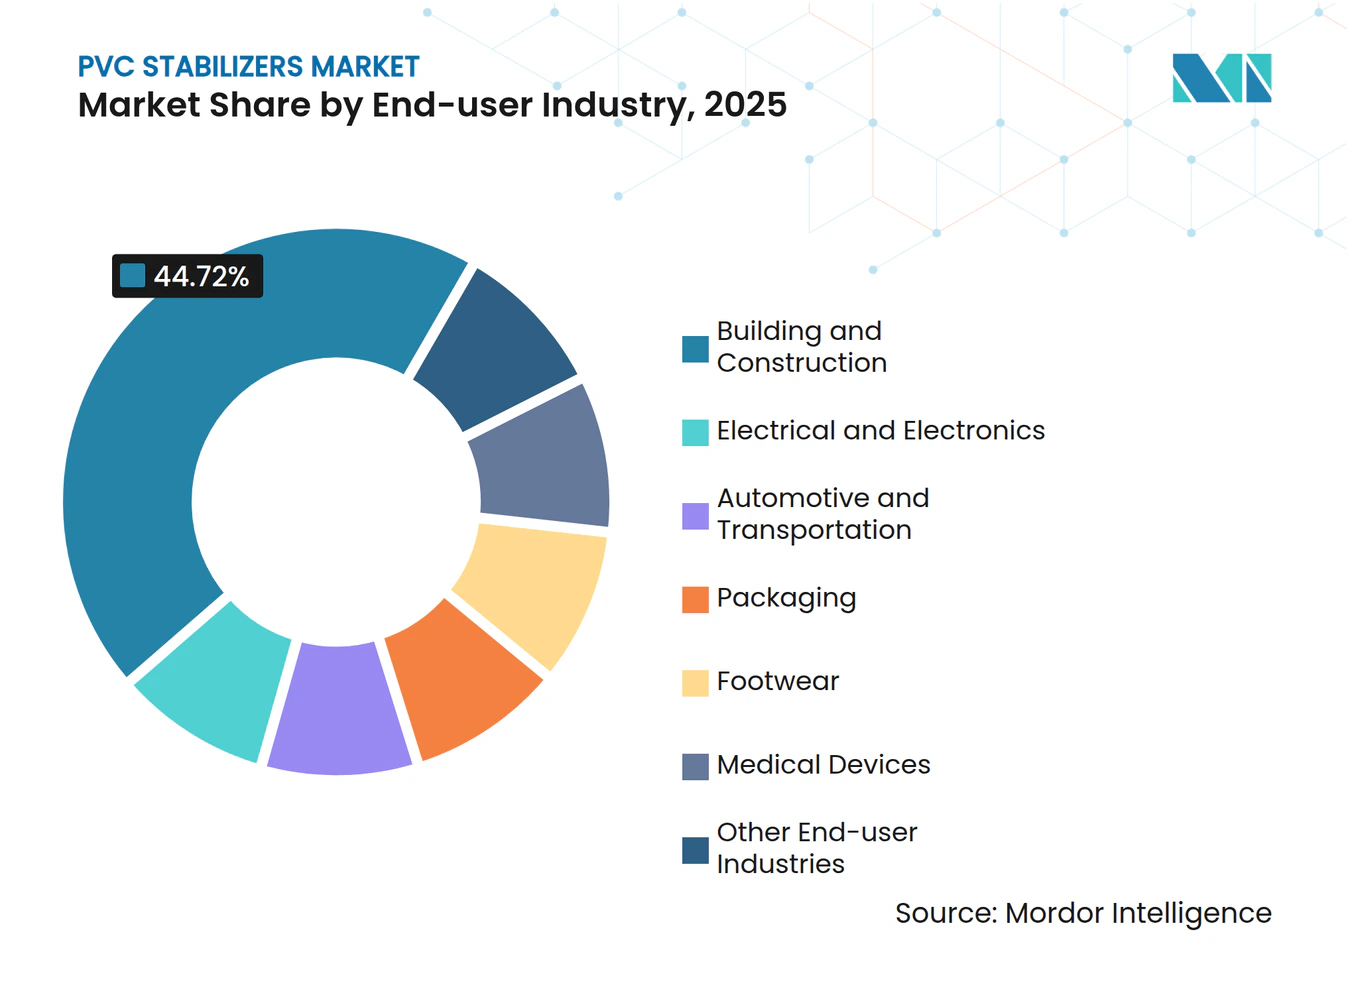
- Nach Endverbraucherbranche dominierte Bauwesen und Konstruktion mit 44,72 % im Jahr 2025; Medizinprodukte verzeichnen die höchste prognostizierte CAGR von 2,59 % bis 2031.
- Nach Geografie führte Asien-Pazifik mit 51,56 % im Jahr 2025; der Nahe Osten und Afrika verzeichnen die höchste prognostizierte CAGR von 2,36 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrageschub durch PVC-Rohre und Formstücke | +0.8% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Regulatorischer Wandel hin zu Ca/Zn-Stabilisatoren | +0.6% | Europa und Nordamerika, mit Ausstrahlungseffekten auf exportorientierte Produzenten in Asien | Langfristig (≥ 4 Jahre) |
| Zunehmende PVC-Nutzung in leichten Automobilteilen | +0.3% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Bauboom in aufstrebenden Volkswirtschaften | +0.5% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Recyceltes PVC erfordert höhere Stabilisatordosierungen | +0.2% | Kernregion Europa, Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrageschub durch PVC-Rohre und Formstücke
Die Modernisierung der Wasserinfrastruktur in Indien, Thailand, Katar und Ägypten steigert die Stabilisatorvolumina schneller als die Nachfrage nach Basisharzen. Die 350.000-Tonnen-pro-Jahr-Anlage von Qatar Vinyl, die 2025 in Betrieb genommen wurde, konzentriert sich auf Bewässerungs- und Entsalzungsrohre, die UV-beständige Kalzium-Zink- oder Organozinn-Blends benötigen, die Umgebungstemperaturen von 50 °C standhalten. Die 120.000-Tonnen-Erweiterung von Egyptian Petrochemicals, die für Januar 2026 geplant ist, stützt die nordafrikanische Rohrnachfrage, die nach ISO 1452-Druckstandards zertifiziert ist. Regionale Versorgungslücken positionieren lokale Stabilisatorkompoundierer, um Marktanteile zu gewinnen, da Fracht- und Vorlaufzeitvorteile marginale Kostenaufschläge überwiegen. Der Wechsel von Blei zu Kalzium-Zink erhöht die Stabilisatorkosten um 5–8 %, erschließt jedoch Trinkwasserzulassungen, die bei kommunalen Ausschreibungen Preisaufschläge von 10–15 % erzielen.
Regulatorischer Wandel hin zu Ca/Zn-Stabilisatoren
EU-REACH-Anhang XVII und RoHS 2011/65/EU haben Bleistabilisatoren bis 2024 effektiv verboten und zwingen globale Produzenten, ihre Portfolios neu zu gestalten oder Altlinien aufzugeben. Exportorientierte chinesische Verarbeiter haben Ca/Zn übernommen, um den Marktzugang zu erhalten, während inländische Rohre weiterhin auf Barium-Zink-Blends setzen, was eine zweigleisige Lieferkette schafft. Nordamerikanische Hersteller sehen sich weicheren Bundesvorschriften gegenüber, doch Proposition-65-Kennzeichnungen und Verpflichtungen des Vinyl Institute spiegeln den europäischen Druck mit einer Verzögerung von 3–5 Jahren wider. Die US-amerikanische FDA erlaubt weiterhin Organozinn für Lebensmittelkontakt gemäß 21 CFR 178.2650 und erhält damit eine Nische für Methylzinn in medizinischen Folien. Lange Entwicklungszyklen (18–24 Monate) und Investitionen in Pilotextrusionsanlagen erhöhen die Eintrittsbarrieren für schnelle Nachahmer, die Ca/Zn- oder metallfreie Alternativen in Betracht ziehen.
Zunehmende PVC-Nutzung in leichten Automobilteilen
Die Ziele für den durchschnittlichen Kraftstoffverbrauch von Fahrzeugflotten und die Euro-7-Emissionsvorschriften veranlassen Automobilhersteller, Metall durch Polymere zu ersetzen. Der PVC-Anteil betrug 2023 durchschnittlich 32 Pfund pro Fahrzeug, und Elektromodelle enthalten 450 Pfund Kunststoffe, was die Nachfrage nach raucharmen, halogenfreien Kabelbäumen antreibt. REACH-Phthalatbeschränkungen beschleunigen Versuche mit Ca/Zn- und organischen Stabilisatoren, die die Fogging-Werte gemäß ISO 6452 reduzieren. Avients 2024 eingeführtes PFAS-freies LubriOne-Produkt veranschaulicht den Marktbedarf an PFAS-freien Verarbeitungshilfsmitteln, die dennoch für PVC-Fenster bei 200 °C geeignet sind. Die chinesische Elektrofahrzeugproduktion von über 9 Millionen Einheiten im Jahr 2025 fördert die lokale Validierung von Magnesium-Molybdän-Phosphor-Stabilisatoren, die UL 94 V-0 ohne Brom erreichen. Diese Veränderungen begünstigen Lieferanten, die Wärme-, UV- und Flammschutzleistung in einem einzigen Additivpaket bündeln können.
Bauboom in aufstrebenden Volkswirtschaften
Die nationale Infrastrukturpipeline (1,4 Billionen USD bis 2025) weist 15 % für Wasser und Abwasser zu und steigert direkt die Nachfrage nach Starrrohr in Indien[1]. Vision-2030-Megaprojekte wie NEOM schreiben PVC-Rohrleitungen für nicht trinkbare Medien bei 60 °C vor und drängen Formulierer zu hochdosierten Ca/Zn-Lanthan-Blends. Brasiliens Minha Casa, Minha Vida-Neuauflage treibt die Nachfrage nach Fensterprofilen und Leerrohren an, obwohl Zinnzölle die inländische Ca/Zn-Übernahme fördern. Südostasiatische Wohnungsbaubeginne mit einem jährlichen Wachstum von über 3 % begünstigen Luxus-Vinyldielen und schaffen Nachfrage nach flüssigen Stabilisatoren, die enge Farbtoleranzen in bedruckten Folien gewährleisten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Verbote von Blei- und Phthalat-Additiven | -0.4% | Europa und Nordamerika, mit Ausstrahlungseffekten auf exportorientiertes Asien | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Zinn- und Barium-Rohstoffen | -0.3% | Global, akut bei asiatisch-pazifischen Zinnstabilisatorproduzenten | Kurzfristig (≤ 2 Jahre) |
| Formulierungsherausforderungen für medizinisches recyceltes PVC | -0.1% | Medizinproduktezentren in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Verbote von Blei- und Phthalat-Additiven
REACH-Eintrag 63 und RoHS-Schwellenwerte von 0,1 % haben Bleistabilisatoren bis 2024 aus der europäischen Elektro- und Bauanwendung entfernt. Der Wechsel zu Ca/Zn erhöht den Rohstoffaufwand um 200–400 USD pro Tonne, eine Belastung, die kleine regionale Kompoundierer in preissensiblen Rohrmärkten kaum ausgleichen können. Phthalatbeschränkungen für DEHP, DBP, BBP und DIBP erfordern die gemeinsame Entwicklung von phthalatfreien Weichmacherpaketen und verlängern die Produktentwicklungszyklen um bis zu zwei Jahre. US-amerikanische Staatsvorschriften (Prop 65, Safer Products WA) erhöhen die Komplexität des Bestandsmanagements für bundesweit liefernde Distributoren. Selbst Organozinn-Qualitäten, die von der FDA noch für Lebensmittelkontakt zugelassen sind, sehen sich zunehmendem toxikologischen Druck ausgesetzt, der einen frühzeitigen Wechsel zu metallfreien oder Ca/Zn-Alternativen anreizt.
Preisvolatilität bei Zinn- und Barium-Rohstoffen
Myanmars Erzbann reduzierte Chinas Importanteil von 80 % vor 2023 auf etwa 25 % im Jahr 2025, während Indonesiens Exportbeschränkungen den Preis für raffiniertes Zinn 2024 über 14 USD pro Pfund hielten[2]. Lötzinn macht 48 % der Zinnnachfrage aus und soll bis 2030 um 25 % steigen, was den Wettbewerb um begrenzte Rohstoffe verschärft. PT Timahs 10.000-Tonnen-pro-Jahr-Methylzinn-Einheit veranschaulicht die vertikale Integration, kann jedoch die globale Knappheit nicht absichern. Bariumkarbonate aus Guizhou und Shaanxi sind saisonalen Winterabschaltungen ausgesetzt, die die Preise innerhalb eines Jahres um 10–20 % schwanken lassen. Eine solche Volatilität zwingt Formulierer dazu, kostspielige Sicherheitsbestände anzulegen oder Rezepturen auf Ca/Zn umzustellen, was den Betriebskapitalbedarf erhöht und die Innovation verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Kalziumdominanz verdeckt organischen AufschwungKalziumbasiert hielt 2025 einen Marktanteil von 40,22 % bei PVC-Stabilisatoren dank der dualen REACH/RoHS-Konformität und attraktiver Preise von 1.800–2.200 USD pro Tonne. Bleisysteme sind nun auf Nischen-Batterieseparatoren beschränkt, mit praktisch keinem Wachstum in den Jahren 2026–2031. Zinnstabilisatoren behalten einen Platz in klarheitskritischen medizinischen Folien, stehen jedoch unter Kostendruck durch Metallpreisanstiege. Barium-Zink sichert die Nachfrage durch ausgewogene Kosten und elektrische Isolationsleistung, ist jedoch anfällig für chinesische Rohstoffunterbrechungen. Organische Stabilisatoren werden bis 2031 die schnellste CAGR von 2,77 % verzeichnen, da Verarbeiter für medizinische und lebensmittelkontaktbezogene Anwendungen metallfreie Formulierungen fordern, die Auswaschungen unter 1 ppm halten.
Die Nachfrage nach metallfreien Benzotriazol- und gehinderten Aminpaketen zeigt sich in IKAs 2024 eingeführtem GreenStab, das Preisaufschläge von 15–20 % erzielte. Clariants Portfolioneuausrichtung 2026 signalisiert die Migration hin zu hochwertigen phosphorbasierten Systemen. Solche Schritte erweitern die absolute Marktgröße für PVC-Stabilisatoren im organischen Bereich trotz höherer Stückkosten und schaffen verteidigungsfähige Nischen gegenüber Kalzium-Commodity-Blends.



Nach Form:
Flüssige Produkte nagen an der Vorherrschaft fester ProdukteFeste Stabilisatoren kontrollierten 2025 69,59 % des Marktes für PVC-Stabilisatoren, da Doppelschneckenlinien und Trockenmischzuführsysteme allgegenwärtig sind. Sie bleiben der Standard bei Rohren, Fensterprofilen und Drahtummantelungen, wo Dosiergenauigkeit und Staubreduzierung wichtig sind. Doch jeder Trichterwechsel verlängert die Ausfallzeit um 45 Minuten und erschwert die Farbkonsistenz.
Flüssige Qualitäten, die mit einer CAGR von 2,35 % wachsen, gewinnen Marktanteile bei Bodenbelägen, Automobilfolien und Spezialplatten. Die Einmaldosierung über Peristaltikpumpen reduziert den Arbeitsaufwand um 20–30 % und begrenzt die ΔE-Variation auf ±0,5, was für Holzmaserung-LVT und Armaturenbrettoberflächen entscheidend ist. Baerlochers 2025 eingeführtes flüssiges Ca/Zn-Produkt und BYKs plattenauslagerungsfreie Additive unterstreichen diesen Trend. Da Drucker auf digitale Tinten umsteigen, die selbst geringfügige Farbabweichungen sichtbar machen, wird der Anteil flüssiger Systeme weiter steigen und trotz höherer Kosten pro Kilogramm eine inkrementelle Nachfrage im Markt für PVC-Stabilisatoren schaffen.
Nach Anwendung:
Bodenbeläge überholen Rohre beim WachstumstempoRohre und Formstücke absorbierten 2025 37,99 % der Stabilisatoren und werden bis 2031 den größten Anteil behalten, gestützt durch Wasser- und Gasnetze in Asien-Pazifik und dem Golfkooperationsrat. Kalzium-Zink bei 2–4 phr bleibt Standard angesichts von Ansprüchen auf eine Nutzungsdauer von 50 Jahren.
Bodenbeläge und Wandverkleidungen sind mit einer CAGR von 2,51 % am schnellsten wachsend. Renovierungen im Einzel- und Gastgewerbe bevorzugen LVT aufgrund niedrigerer Installationskosten und besserer Schalldämmung gegenüber Keramik. Flüssige Stabilisatoren unterstützen die Einmaldosierung und unterdrücken Plattenauslagerungen, was die Ausbeute um 3–5 Prozentpunkte steigert und die Marktgröße für PVC-Stabilisatoren bei diesen visuell kritischen Produkten erweitert. Folien, Platten, Kabel und Nischenprodukte füllen den Rest, jedes beeinflusst durch branchenspezifische Sicherheits- oder Klarheitsanforderungen.
Nach Endverbraucherbranche:
Medizinprodukte eilen vorausBauwesen und Konstruktion behielten 2025 einen Anteil von 44,72 %, da urbanisierende Nationen Kapital in Wohnungsbau und Wassernetze investieren. Elektro und Elektronik nehmen etwa ein Fünftel ein, gestützt durch raucharme, halogenfreie Kabelbäume.
Medizinprodukte weisen jedoch die schnellste CAGR von 2,59 % auf. Einweg-IV-Beutel, Dialysegeräte und Schläuche steigen in indischen und ASEAN-Krankenhäusern stark an und erfordern USP-VI-konforme Stabilisatoren, die Gammasterilisation ohne Vergilbung überstehen. Organozinn- und Premium-Ca/Zn-Lanthan-Blends erzielen Margen, die 20–25 % über denen von Commodity-Rohrqualitäten liegen, und steigern die Wertkomponente des Marktes für PVC-Stabilisatoren. Automobil und Verpackung runden die Nachfrage ab, greifen jedoch auf differenzierte Pakete zurück – flammhemmend oder hochklar –, um sich entwickelnden OEM-Anforderungen gerecht zu werden.

Geografische Analyse
APAC PVC-Stabilisatoren-Markt
Asien-Pazifik dominierte 2025 mit einem Anteil von 51,56 % am globalen Volumen, angetrieben durch Chinas PVC-Exporte von 3 Millionen Tonnen und Indiens Anstieg auf 5,5 Millionen Tonnen inländischer Harzproduktion bis zum Geschäftsjahr 2026-27, da neue Kapazitäten von Adani und Reliance die Importabhängigkeit verringern. Das regionale Überangebot drückte die südostasiatischen Preise auf 17-Jahres-Tiefststände, was die Margen belastete, jedoch die Ca/Zn-Einführung bei hochwertigen Rohren ankurbelte. Thailands Produktion von 906.000 Tonnen macht es weiterhin zum Nettoimporteur, was lokalen Compoundeuren zugute kommt, während Sekisuis CPVC-Kapazitätserweiterung im Jahr 2026 die Nachfrage nach Warmwasserrohren in der gesamten ASEAN-Region bestätigt. Das reife Japan und Südkorea setzen auf Mischungen mit Recyclinganteil, die 15–25 % mehr Stabilisator benötigen, was die Volumina trotz stagnierender Bautätigkeit stützt.
Nordamerika PVC-Stabilisatoren-Markt
In Nordamerika halten die Sanierung von Wohngebäudedächern und Vinylverkleidungen in den USA sowie die wachsende Produktion von EV-Kabelbäumen das Basiswachstum aufrecht. Die FDA-Zulassung von Organozinn für Lebensmittelkontakt sichert eine Nische, während Proposition 65 den Ca/Zn-Anteil weiter erhöht. Kanadas CSA-B137-Rohrnormen für Kälteklima und Mexikos USMCA-Lokalisierungsvorschriften lenken Compounder zur inländischen Stabilisatorbeschaffung und erweitern die Perspektiven für US-amerikanische Hersteller.
Europa PVC-Stabilisatoren-Markt
In Europa sind die Bleiverbote vollständig umgesetzt, und Phthalatbeschränkungen belasten die Volumina bei Flexfolien weiter, was das Gesamtwachstum dämpft. Deutschland fördert PVC mit Recyclinganteil im Rahmen der EU-Verpackungsabfallvorschriften und erfordert Stabilisatoren, die 50 % Mahlgut tolerieren, ohne die Witterungsbeständigkeit zu verlieren. Werksschließungen in Osteuropa verknappen das regionale Harzangebot und begünstigen importierte Stabilisatorvolumina über Distributoren. Skandinaviens Innenraumluftstandards und die Kostensensibilität Südeuropas erhöhen die Komplexität und erfordern ein Angebot von emissionsarmen organischen Verbindungen bis hin zu einfachen Ca/Zn-Lösungen.
MEA PVC-Stabilisatoren-Markt
Der Nahe Osten und Afrika verzeichnen mit 2,36 % die höchste regionale CAGR. Megaprojekte von Qatar Vinyl und Saudi Vision 2030 steigern die PVC-Rohrnachfrage, die UV-beständige Stabilisatoren erfordert, die Betriebstemperaturen von 50–60 °C standhalten. Südafrika und Nigeria sind stark auf Importe angewiesen und bieten regionalen Formulierern Markteintrittsoptionen.
Südamerika PVC-Stabilisatoren-Markt
Südamerika stützt sich auf Brasiliens Wohnbauprogramm Minha Casa, Minha Vida und seinen Rückstand von zwei Millionen Einheiten. Währungsschwankungen und Zinnzölle beschleunigen die Ca/Zn-Substitution, doch die begrenzte lokale Kapazität für Zinnchemikalien hält die Importströme aus Indonesien und China aufrecht. Argentiniens fiskalische Einschränkungen begrenzen das Aufwärtspotenzial, während Kolumbiens Rohrsanierungen eine stetige, wenn auch bescheidene Nachfrage nach Stabilisatoren erzeugen.
Regulatorisches Umfeld
Das regulatorische Umfeld für PVC-Stabilisatoren wird zunehmend durch Stoffbeschränkungen und Anforderungen an die Lebensmittelkontaktkonformität geprägt, die die Stabilisatorauswahl und die Lieferantendokumentation beeinflussen. In der Europäischen Union haben REACH Anhang XVII und RoHS 2011/65/EU die Abkehr von bleibasierten Stabilisatoren beschleunigt. Die REACH-Beschränkung von Blei in PVC gemäß Verordnung (EU) 2023/923 gilt seit dem 29. November 2024, verschärft die Grenzwerte für PVC-Artikel und legt einen Compliance-Meilenstein am 28. Mai 2026 für bestimmte Ausnahmebedingungen für recyceltes starres PVC fest. Diese Anforderungen stärken die Calcium-Zink- und organische Stabilisierung als Standardpfade für Exporteure, die EU-bestimmte Anwendungen beliefern, insbesondere im Bau- und Elektrobereich.
Bei Kunststoffen mit Lebensmittelkontakt entwickeln sich die EU-Vorschriften durch Änderungen und Zulassungen weiter, die Additivpakete betreffen, die sowohl bei starrem als auch bei flexiblem PVC mit Stabilisatoren verwendet werden. Die Verordnung (EU) 2025/351 der Kommission aktualisierte den Unionsrahmen für Kunststoffmaterialien, die dazu bestimmt sind, mit Lebensmitteln in Berührung zu kommen (gemäß Verordnung (EU) Nr. 10/2011), und klärte Additivdefinitionen und Compliance-Erwartungen. Die Verordnung (EU) 2026/245 der Kommission genehmigte bestimmte Reiskleiewachs-Derivate als Additive in starrem PVC für Lebensmittelkontaktanwendungen innerhalb festgelegter Konzentrationsgrenzen. Separat korrigierte und verschärfte die Verordnung (EU) 2026/250 der Kommission die Bestimmungen zu Bisphenol A in Materialien mit Lebensmittelkontakt, mit Übergangsbestimmungen für bestimmte Artikel, die am 20. Juli 2026 auslaufen, wodurch die Compliance-Anforderungen für Formulierungen und Lieferantenerklärungen in Verpackungs- und medizinnahen Wertschöpfungsketten steigen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für PVC-Stabilisatoren beginnt mit vorgelagerten Metallen, Salzen und organischen Zwischenprodukten, insbesondere Calcium- und Zink-Inputs, Zinn-Derivaten für Organozinn-Qualitäten und Barium-/Zink-bezogenen Einsatzstoffen. Dies setzt sich fort mit der Stabilisatorsynthese und Mischung zu One-Pack-Systemen, gefolgt von PVC-Compoundierung und -Verarbeitung für Rohre, Profile, Folien, Kabel und Bodenbeläge. Die Volatilität und Verfügbarkeit von Einsatzstoffen, einschließlich Zinn und regional konzentriertem Bariumangebot, prägt die Formulierungsstrategie und Bestandsplanung. Qualifikationsanforderungen wie ISO 1452 für Druckrohre, UL 94 für Brandverhalten sowie Vorschriften zur Konformität bei Lebensmittelkontakt und medizinischen Anwendungen erhöhen zudem die Bedeutung von Anwendungslaboren und technischem Service zwischen Stabilisatorherstellern, Compoundeuren und OEMs.
Der nachgelagerte Vertrieb und die Lokalisierung haben an Bedeutung gewonnen, da Verarbeiter kürzere Lieferzeiten und lokale Unterstützung für bleifreie Umstellungen und Formulierungen mit Recyclinganteil priorisieren. Diese Verschiebung zeigt sich in Partnerschaften und regionalen Fertigungskooperationen, darunter die Zusammenarbeit von SONGWON mit Altek International FZE zum Vertrieb von PVC-Stabilisatoren im Nahen Osten sowie die Gründung des Joint Ventures PolyTek durch Teknor Apex mit Shriram Polytech (DCM Shriram) in Indien zur Lieferung fortschrittlicher Polymer- und Vinylverbindungen. Auf der vorgelagerten Seite deuten längerfristige Vereinbarungen über vinylbezogene Rohstoffe, wie der Abschluss eines langfristigen Liefervertrags für Ethylendichlorid zwischen Olin und Braskem (zur Unterstützung der Transformation der PVC-Anlagen in Brasilien), auf Bemühungen hin, die Wirtschaftlichkeit der Einsatzstoffe zu stabilisieren und die regionale Versorgungssicherheit zu verbessern. Diese vorgelagerten Entscheidungen wirken sich auf die Bedarfsplanung und das Kaufverhalten bei Additiven aus.
Wettbewerbslandschaft
Marktkonzentration
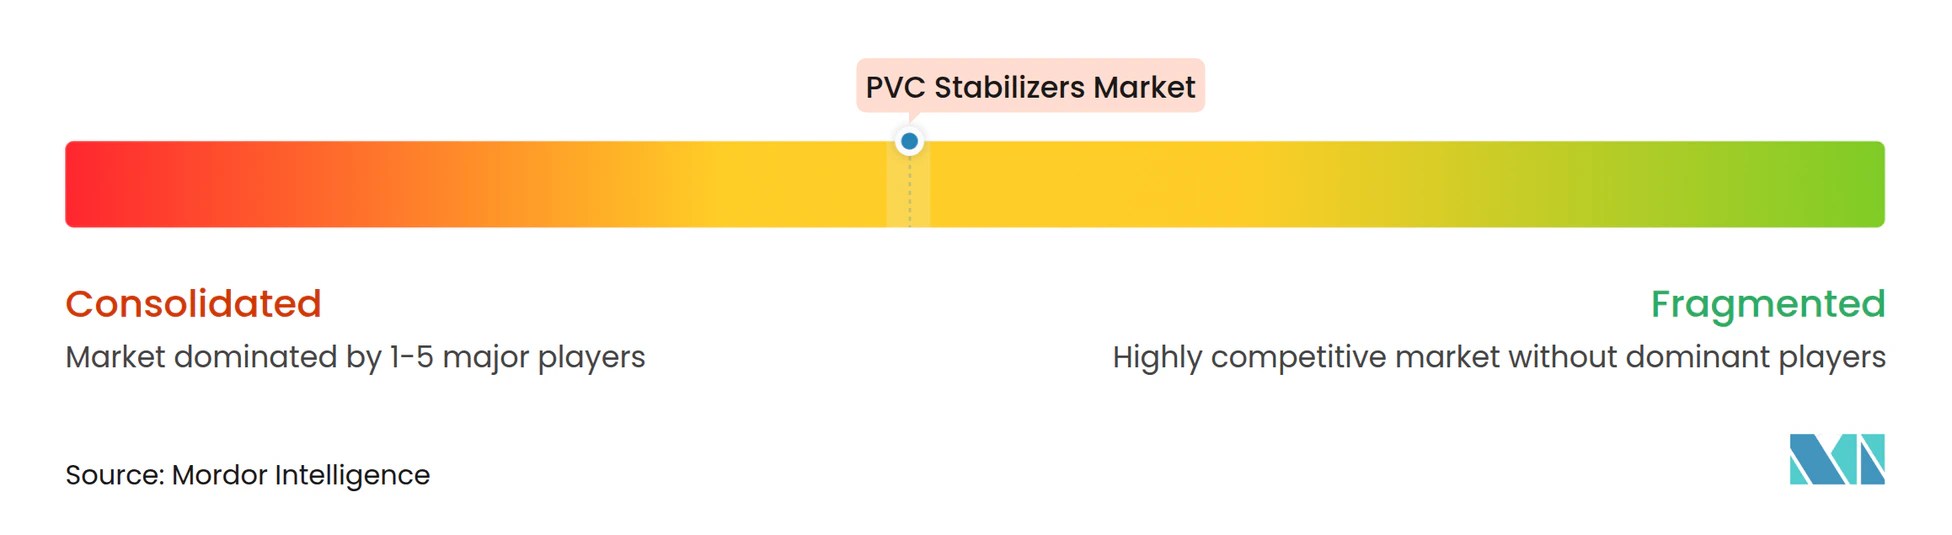
Der Markt für PVC-Stabilisatoren bleibt mäßig fragmentiert. Die fünf größten Akteure – Baerlocher, Valtris, Arkema, Avient und Adeka – kontrollieren etwa 55–60 % des globalen Volumens und lassen Raum für regionale Spezialisten. Baerlochers Präsenz in 13 Ländern und sowohl feste als auch flüssige Portfolios ermöglichen es globalen OEMs, Formulierungen aus einer Hand zu beziehen, die unterschiedlichen regionalen Normen entsprechen. Clariants strategische Neuausrichtung 2026 auf AddWorks und Exolit signalisiert eine Verlagerung hin zu margenstarken organischen Stabilisatoren, die Kreislaufansprüche unterstützen. Arkemas Verpflichtung zur Nutzung erneuerbarer Energie für US-amerikanische Werke und Massenbilanz-Rohstoffe positioniert das Unternehmen für kohlenstoffabdrucksensible Ausschreibungen.
Avients 2024 eingeführte PFAS-freie und PTFE-freie LubriOne-Formulierungen zeigen Agilität bei der Erfüllung automobiler Nachhaltigkeitskriterien. PT Timah nutzt vorgelagerte Zinnressourcen, um die Methylzinn-Stabilisatormargen über seine BANKASTAB-MT-Linie zu steigern und verdreifacht dabei den Metallwert bei der Umwandlung in Chemikalien. Mitsui Chemicals' Pyrolyseöl-Cracker und RePLAYER-Blockchain-Fähigkeiten bieten nachgelagerten Stabilisatorherstellern Transparenz von der Wiege bis zum Werkstor zu einem Preisaufschlag. Aufkommende Disruptoren erproben biobasierte Ca/Zn-Alternativen auf Basis von Tallölfettsäuren und Lignin-Phenolika, benötigen jedoch eine Skalierung über 5.000 Tonnen pro Jahr, um den Marktanteil der etablierten Anbieter zu beeinflussen.
Die Wettbewerbsdifferenzierung hängt nun weniger von der Rohkapazität als vielmehr von regulatorischer Weitsicht, Kreislaufwirtschaftsnachweisen und anwendungsspezifischem technischen Service ab. Lieferanten, die Formulierungen nach USP VI, ISO 4892 und UL 94 V-0 validieren und dabei recycelte oder bioattribuierte Inputs dokumentieren können, werden die margenstarken Verträge gewinnen, insbesondere in den Nischen Medizin, Automobil und LVT-Bodenbelag.
Marktführer der PVC-Stabilisatoren-Branche
-
Adeka Corporation
-
Baerlocher GmbH
-
Valtris Specialty Chemicals
-
Arkema
-
Avient Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
PVC-Stabilisatoren-Markt Unternehmen in diesem Bericht
- Adeka Corporation
- Akdeniz Chemson
- Arkema
- Avient Corporation
- Baerlocher GmbH
- Clariant
- Galata Chemicals
- Goldstab Organics Pvt. Ltd
- KD Chem Co. Ltd
- Kunshan Maijisen Composite Materials Co. Ltd
- Mitsubishi Chemical Group Corporation
- Pau Tai Industrial Corp.
- PMC Group Inc.
- Ra Chemicals Pvt. Ltd
- Reagens SpA
- Shandong Jinchangshu New Material Technology Co. Ltd
- SONGWON
- Timah
- Valtris Specialty Chemicals
- Vikas Ecotech Ltd
Marktchancen und Zukunftsaussichten
Ein klares Chancenpaket entsteht rund um compliance-getriebene Substitution und Dokumentation, insbesondere dort, wo Verarbeiter die Einhaltung der EU-Vorschriften nachweisen müssen und dabei die Verarbeitungsfenster bei hochvolumiger Extrusion und Kalandrierung beibehalten. Die EU-REACH-Beschränkung von Blei in PVC (Verordnung (EU) 2023/923, gültig seit 29. November 2024) und ihre Compliance-Meilensteine führen zu Neuformulierungsarbeiten bei starrem und flexiblem PVC. Dies betrifft auch Recyclingströme, bei denen der thermische Verlauf den Stabilisatorbedarf pro Tonne Compound erhöht. Infolgedessen verlagert sich die Nachfrage hin zu Calcium-Zink-Systemen und leistungsfähigeren organischen Co-Stabilisator-Paketen, die Recyclinganteilsziele unterstützen, ohne Farbstabilität, Plate-out-Verhalten oder langfristige Wärmestabilität zu beeinträchtigen.
Aktuelle Kapazitäts- und Markteinführungsschritte in aufstrebenden Zentren deuten auf Whitespace in Bezug auf regionale Versorgung, technischen Service und exportfähige Portfolios hin. Platinum Industries gab Fortschritte bei einer Produktionsanlage mit 60.000 MTPA in Ägypten bekannt, die die Produktion näher an die Nachfragezentren in MENA und Afrika bringen soll, die Rohr-, Profil- und Infrastrukturanwendungen ausbauen. Dieser Schritt positioniert die Lieferung zudem näher an EU-angrenzenden Handelsrouten für konforme Additivsysteme. Daneben spiegeln Additivlieferanten, die Effizienz- und Produktionssteigerungen hervorheben, wie etwa Akdeniz Chemson mit der Meldung erhöhter Zinkborat-Kapazität, einen breiteren Wandel hin zu multifunktionalen Paketen (Wärmestabilisierung plus Flamm-, Rauch- und Verarbeitungsleistung) für Draht und Kabel, Bau und Spezialfolien wider. Diese Dynamiken begünstigen Anbieter, die qualifizierte One-Pack-Lösungen für Rohre und Profile sowie Premiumqualitäten für Medizin- und Lebensmittelkontaktsegmente anbieten können, in denen Compliance-Dossiers und geringe Leaching-Eigenschaften die Auswahl bestimmen.
Neueste Industrielle Entwicklungen in PVC-Stabilisatoren-Markt
- Juni 2026: Baerlocher kündigte die Gründung der Baerlocher Germany GmbH & Co. KG in Lingen an, die ab dem 1. Juli 2026 wirksam wird, um das Geschäft mit PVC-Stabilisatoren und Spezialadditiven für europäische Märkte zu verwalten. Der Plan formalisiert eine dedizierte regionale Betriebsstruktur, die auf EU-Compliance-Anforderungen und Kundenunterstützungsbedürfnisse abgestimmt ist. Zudem stärkt er die Reaktionsfähigkeit bei bleifreien und auf Zirkularität ausgerichteten Additivprogrammen in Europa.
- Dezember 2025: Arkema kündigte eine geplante Veräußerung seiner Geschäftsbereiche für Schlagzähmodifikatoren und Verarbeitungshilfsmittel an die indische Gruppe Praana an, die Additive für PVC-Rohre, -Profile und -Verpackungen umfasst. Die Transaktion verändert die Lieferoptionen für PVC-Verarbeiter, die Modifikator- und Verarbeitungshilfsmittelpakete zusammen mit Stabilisatoren beziehen. Sie signalisiert zudem eine Portfolio-Neupositionierung bei großen Lieferanten, die Vinyl-Wertschöpfungsketten beliefern.
- Februar 2024: Galata Chemicals stellte Mark 2921 vor, einen flüssigen Methylzinn-Wärmestabilisator für großkalibrige PVC-Rohre, und meldete die Qualifizierung durch das Plastic Pipe Institute für die Anforderungen von NSF 14. Die Qualifizierung unterstützt die Einführung in regulierten Trinkwasser- und Druckrohranwendungen, in denen zertifizierte Leistung vorgeschrieben ist. Sie stärkt die anhaltende Nachfrage nach Organozinn-Lösungen in Nischen mit kritischer Klarheit und Leistung, auch wenn bleifreie Systeme expandieren.
PVC-Stabilisatoren-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst chemische Stabilisatorsysteme, die zum Schutz von PVC während der Verarbeitung und des Endgebrauchs eingesetzt werden, damit das Polymer die Anforderungen an Wärme, Licht und Gebrauchsdauer in gängigen PVC-Produkten erfüllen kann.
Ausschlüsse aus dem Umfang: Additive, die nicht zur PVC-Stabilisierung verwendet werden (wie Weichmacher, Füllstoffe, Pigmente und Schlagzähmodifikatoren), sind aus dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Kalziumbasiert
- Bleibasiert
- Zinnbasiert
- Barium/Zinkbasiert
- Organisch basiert
- Nach Form
- Fest
- Flüssig
- Nach Anwendung
- Rohre und Formstücke
- Kabel und Leitungen
- Profile und Rahmen
- Folien und Platten
- Bodenbeläge und Wandverkleidungen
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Bauwesen und Konstruktion
- Elektro und Elektronik
- Automobil und Transport
- Verpackung
- Schuhwerk
- Medizinprodukte
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Katar
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde zunächst eingesetzt, um die PVC-Stabilisator-Wertschöpfungskette zu kartieren und zu verstehen, wie regulatorische und formulierungsbezogene Veränderungen die Nachfrage nach Regionen verschieben können. Wir haben öffentliche Quellen ausgewertet, darunter die US-Umweltschutzbehörde (EPA), die Europäische Chemikalienagentur (ECHA), Eurostat, UN Comtrade sowie Veröffentlichungen von Branchenverbänden und Normungsgremien, die PVC-Verwendung, Additive und eingeschränkte Substanzen behandeln.
Darüber hinaus wurden Geschäftsberichte, Investorenpräsentationen, Produktkataloge und seriöse Presseberichte von Unternehmen genutzt, um Versorgungsstrukturen, Anlagenerweiterungen und Umstellungen weg von bleibasierten Systemen zu identifizieren. Bei Bedarf wurden auch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine kostenpflichtige Import- und Export-Datenbank auf Sendungsebene genutzt, um Handelsströme im Zusammenhang mit Stabilisator-Rohstoffen und Fertigmischungen zu plausibilisieren. Diese Desk-Research-Quellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Materialien wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Stabilisator-Dosierraten in typischen PVC-Anwendungen, das Tempo der Substitution zwischen Blei-, Calcium-Zink-, Organozinn- und organischen Systemen sowie realistische Preisentwicklungen nach Form und Qualität zu bestätigen. Wir haben mit einer Mischung aus Herstellern, Distributoren, Compoundeuren und großen PVC-Verarbeitern in der Region Asien-Pazifik, EMEA und Amerika gesprochen, damit die Annahmen aus der Desk-Research überprüft, angepasst und anschließend mit praktischen Nachfragesignalen verknüpft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Vorstandsebene (CXOs): 16 % | Asien-Pazifik: 50 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 30 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 54 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, bei dem PVC-Endverbrauchsaktivitäten und regionale Konversionsmuster genutzt werden, um den Stabilisatorverbrauch in Tonnen zu rekonstruieren. Das Modell wird anhand von Marktindikatoren verankert, wie dem PVC-Harzverbrauch nach Hauptanwendung, Stabilisator-Dosierungsbereichen nach Produkttyp (beispielsweise Rohre und Formstücke gegenüber flexiblen Folien), dem Anteilswechsel von Blei- zu Calcium-Zink-Systemen sowie sichtbaren regulatorischen Druckpunkten, die zulässige Chemikalien verändern.
Diese Gesamtwerte werden anschließend durch selektive Bottom-up-Prüfungen bestätigt, hauptsächlich durch Kapazitäts- und Produktionssignale der Lieferanten, Stichprobenpreise nach Stabilisatorklasse sowie Rückmeldungen aus den Vertriebskanälen zum typischen Verhalten bei Vertrags- gegenüber Spotgeschäften. Fehlen direkte Informationen für kleinere Märkte, werden Lücken durch die Anwendung validierter Nutzungsquoten und die Berücksichtigung der Importabhängigkeit geschlossen, was anschließend mit Expertenfeedback gegengeprüft wird.
Für die Prognose stützen wir uns auf eine Szenarioanalyse, die durch eine einfache multivariate Regression unterstützt wird, bei der die wesentlichen Treiber PVC-Nachfragewachstum, Bau- und Infrastrukturausgaben, Kabel- und Drahtaktivitäten sowie das Substitutionspotenzial zwischen Stabilisatorchemikalien sind. Die Annahmen werden mit den Interviewergebnissen abgeglichen, damit die Prognose realistische Einführungszeiträume widerspiegelt und keine glatte Kurve darstellt, die regulatorische und formulierungsbezogene Umstellungen ignoriert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale trianguliert, darunter die Entwicklung von PVC-Produktion und -Verbrauch, anwendungsbezogene Wachstumsprüfungen sowie beobachtete Mischungsverschiebungen nach Stabilisatortyp und -form. Große Abweichungen lösen einen zweiten Durchgang aus, bei dem Preis- und Volumenannahmen erneut getestet werden, und Folgegespräche werden geführt, wenn eine Region von der bekannten Aktivität abzuweichen scheint.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, damit Berechnungslogik, Einheiten und Umrechnungen über Regionen und Jahre hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten (beispielsweise regulatorische Maßnahmen oder größere Kapazitätsänderungen), gefolgt von einer abschließenden Überprüfung vor der Auslieferung, um die Aktualität der Zahlen zu gewährleisten.
Vergleich der PVC-Stabilisator-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte können erheblich voneinander abweichen, selbst wenn das Thema gleich klingt, da jeder Herausgeber seine eigene Maßeinheit, seinen eigenen Umfang und seine eigene Preislogik wählt. Bei PVC-Stabilisatoren entstehen die größten Abweichungen in der Regel dadurch, ob die Schätzung in Tonnen oder in US-Dollar angegeben wird und ob nur Stabilisatoren oder auch breitere PVC-Additive einbezogen werden.
Die Hauptlücke ergibt sich aus der Einheitenwahl und der Preisgestaltung: Mordor Intelligence bestimmt die Größe von PVC-Stabilisatoren in Volumen (1,57 Millionen Tonnen im Jahr 2025) und vermeidet eine Aufblähung der Gesamtwerte durch angenommene Durchschnittsverkaufspreise, die sehr unterschiedliche Chemikalien und Vertragsbedingungen in einer einzigen Zahl zusammenfassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,57 Mio. Tonnen (2025) | |
| Global Consultancy A | 5,60 Milliarden USD (2024) | Angabe in Wertgrößen, die stark von angenommenen gemischten Preisen über Blei-, Ca-Zn- und Organozinn-Systeme abhängt; die Mischung wird nicht immer mit der anwendungsbezogenen Volumennachfrage abgeglichen. |
| Industry Publisher B | 3,28 Milliarden USD (2024) | Die Wertschätzung scheint eine andere Umsatzabgrenzung und Durchschnittsmethode zu verwenden, bei der regionale Preisstreuung und Vertragszeitpunkte die Gesamtsumme verschieben können, selbst wenn die zugrunde liegenden Tonnen ähnlich sind. |
Die Tabelle zeigt, dass die Streuung hauptsächlich ein Mess- und Preisproblem ist und keine Meinungsverschiedenheit über die Nachfragerichtung darstellt. Indem das Modell an die PVC-Endverbrauchsaktivität, realistische Dosierungsbereiche und Mischungsänderungsprüfungen gebunden bleibt, ist die Schätzung auf klare Eingaben zurückführbar, die überprüft und wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Nachfrage nach PVC-Stabilisatoren bis 2031?
Der globale Verbrauch wird voraussichtlich bis 2031 1,80 Millionen Tonnen erreichen und sich dabei mit einer CAGR von 2,27 % von 2026 bis 2031 ausweiten.
Welcher Stabilisatortyp wird im Prognosezeitraum am schnellsten wachsen?
Organisch basierte Produkte werden voraussichtlich bis 2031 eine CAGR von 2,77 % verzeichnen, da medizinische und lebensmittelkontaktbezogene Anwendungen die Grenzwerte für Auswaschungen verschärfen.
Warum gewinnen flüssige Stabilisatoren bei Bodenbelagsanwendungen Marktanteile?
Die Einmaldosierung mit flüssigen Produkten reduziert die Farbvariation auf ±0,5 ΔE und verkürzt Umrüstzeiten, was für Luxus-Vinyldielen-Linien entscheidend ist, bei denen visuelle Gleichmäßigkeit die Akzeptanz bestimmt.
Wie beeinflussen recycelte PVC-Ströme den Stabilisatorverbrauch?
Mechanisches Recycling baut Polymerketten ab und erfordert 15–25 % mehr Stabilisator pro Tonne, um die Schmelzstabilität und langfristige Farbbeständigkeit wiederherzustellen, insbesondere im Rahmen der europäischen Kreislaufinhaltsvorgaben.