
Polyacrylamide-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
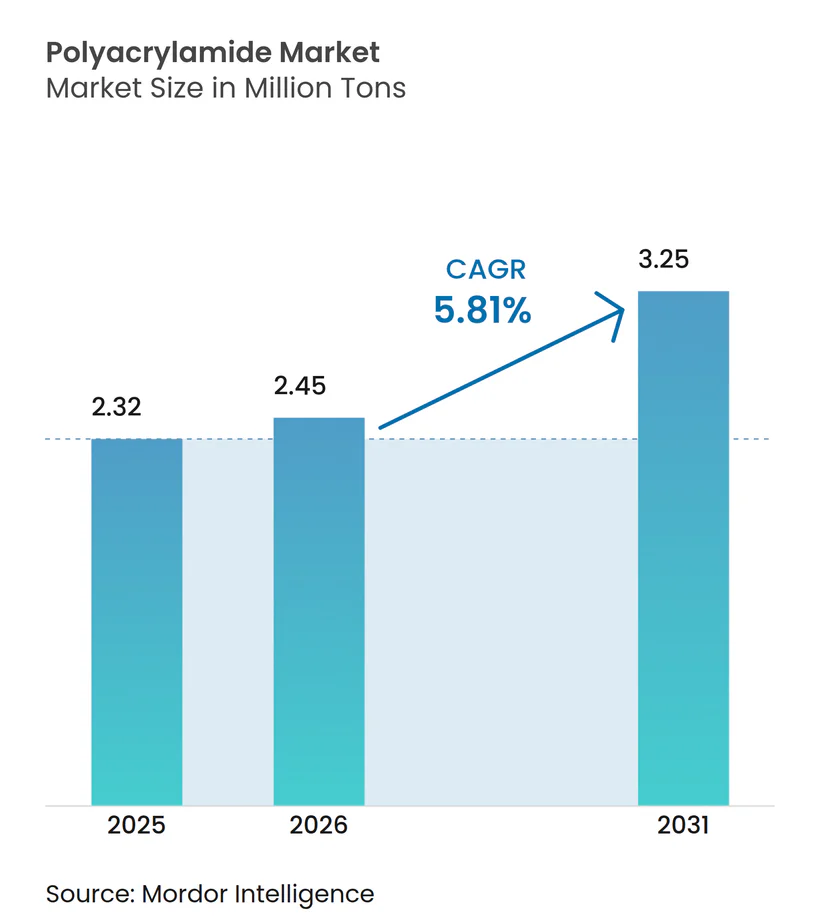
| Marktvolumen (2026) | 2.45 Millionen Tonnen |
| Marktvolumen (2031) | 3.25 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 5.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyacrylamide-Marktanalyse von Mordor Intelligence
Die Größe des Polyacrylamide-Marktes wird voraussichtlich von 2,32 Millionen Tonnen im Jahr 2025 auf 2,45 Millionen Tonnen im Jahr 2026 steigen und bis 2031 3,25 Millionen Tonnen erreichen, mit einer CAGR von 5,81 % über den Zeitraum 2026–2031. Die Nachfrage verlagert sich von Standardflockungsmitteln hin zu höherwertigen Spezialitäten, da die Enhanced Oil Recovery (EOR) zunimmt, Halbleiterabwässer strengere Reinheitsgrenzen erfordern und Rückstände aus der Batteriemetallgewinnung Qualitäten mit extrem hohem Molekulargewicht benötigen. Regulatorische Treiber – EPA-Grenzwerte für Restmonomere, die EU-Richtlinie zur Behandlung kommunaler Abwässer 2024/3019 sowie Vorschriften zur Schlammbehandlung im Asien-Pazifik-Raum – erhöhen die Qualitätsanforderungen und begünstigen zertifizierte Hersteller. Asien-Pazifik bleibt der volumenmäßige Anker, doch nordamerikanische Schieferöl- und europäische Nährstoffentfernungsprojekte verändern den Anwendungsmix in ihren jeweiligen Regionen. Die zunehmende Innovation rund um salztolerante Polymere, gepfropfte Bio-Derivate und geschlossene Dosiersysteme signalisiert, dass geistiges Eigentum – und nicht allein die Skalierung – künftige Marktführer differenzieren wird.
Wichtigste Erkenntnisse des Berichts
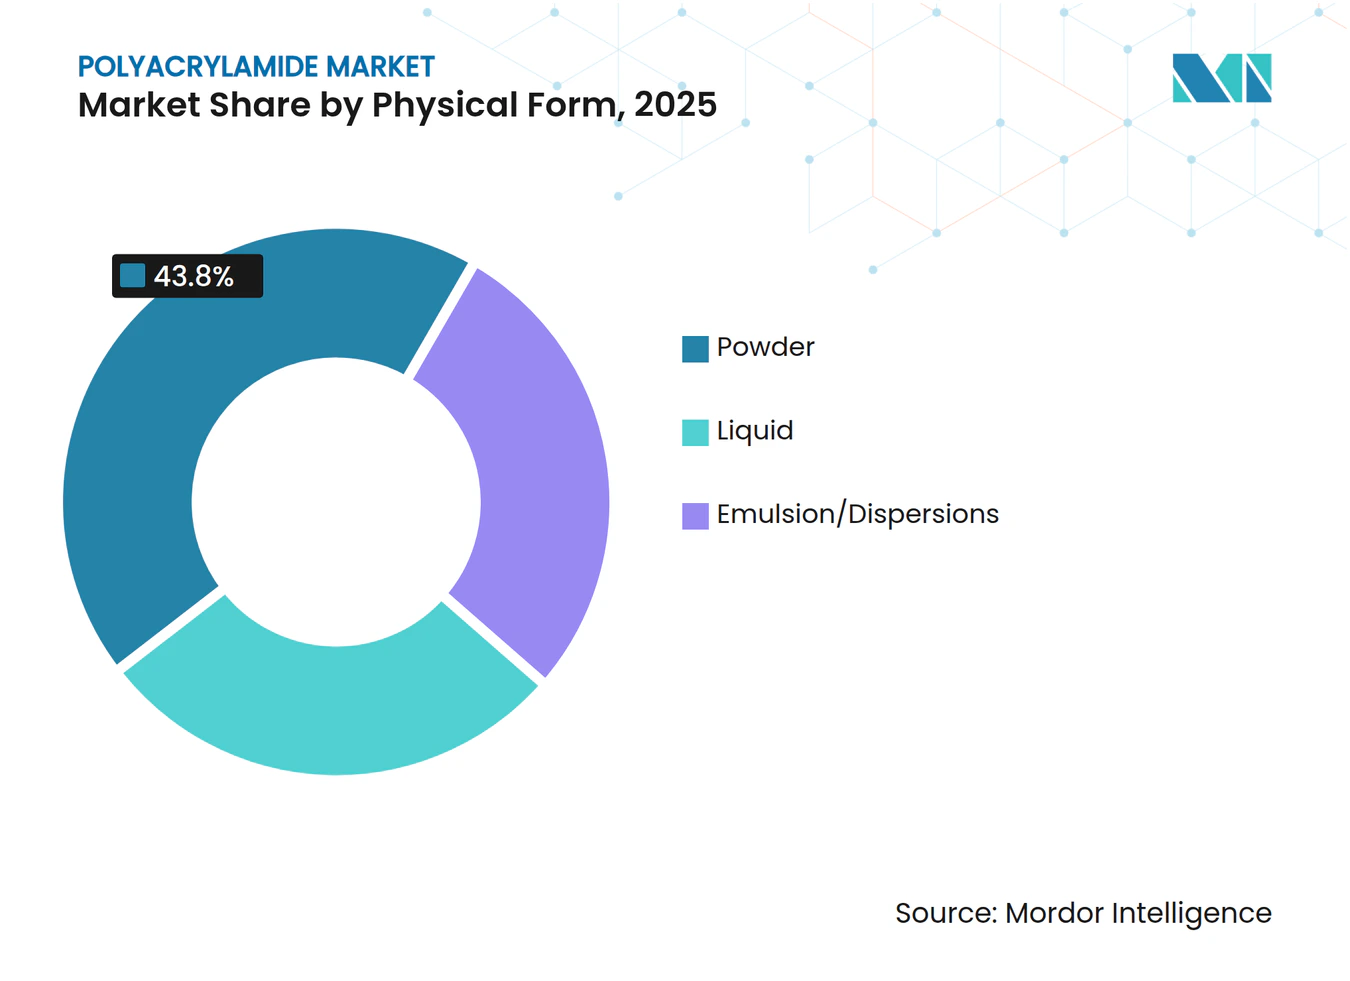
- Nach physischer Form entfiel im Jahr 2025 ein Marktanteil von 43,80 % auf Pulver im Polyacrylamide-Markt, während Emulsionen/Dispersionen bis 2031 voraussichtlich mit einer CAGR von 6,12 % wachsen werden.
- Nach Anwendung hielten Flockungsmittel für die Wasseraufbereitung im Jahr 2025 einen Umsatzanteil von 41,52 %; Enhanced Oil Recovery wird bis 2031 voraussichtlich mit einer CAGR von 6,24 % wachsen.
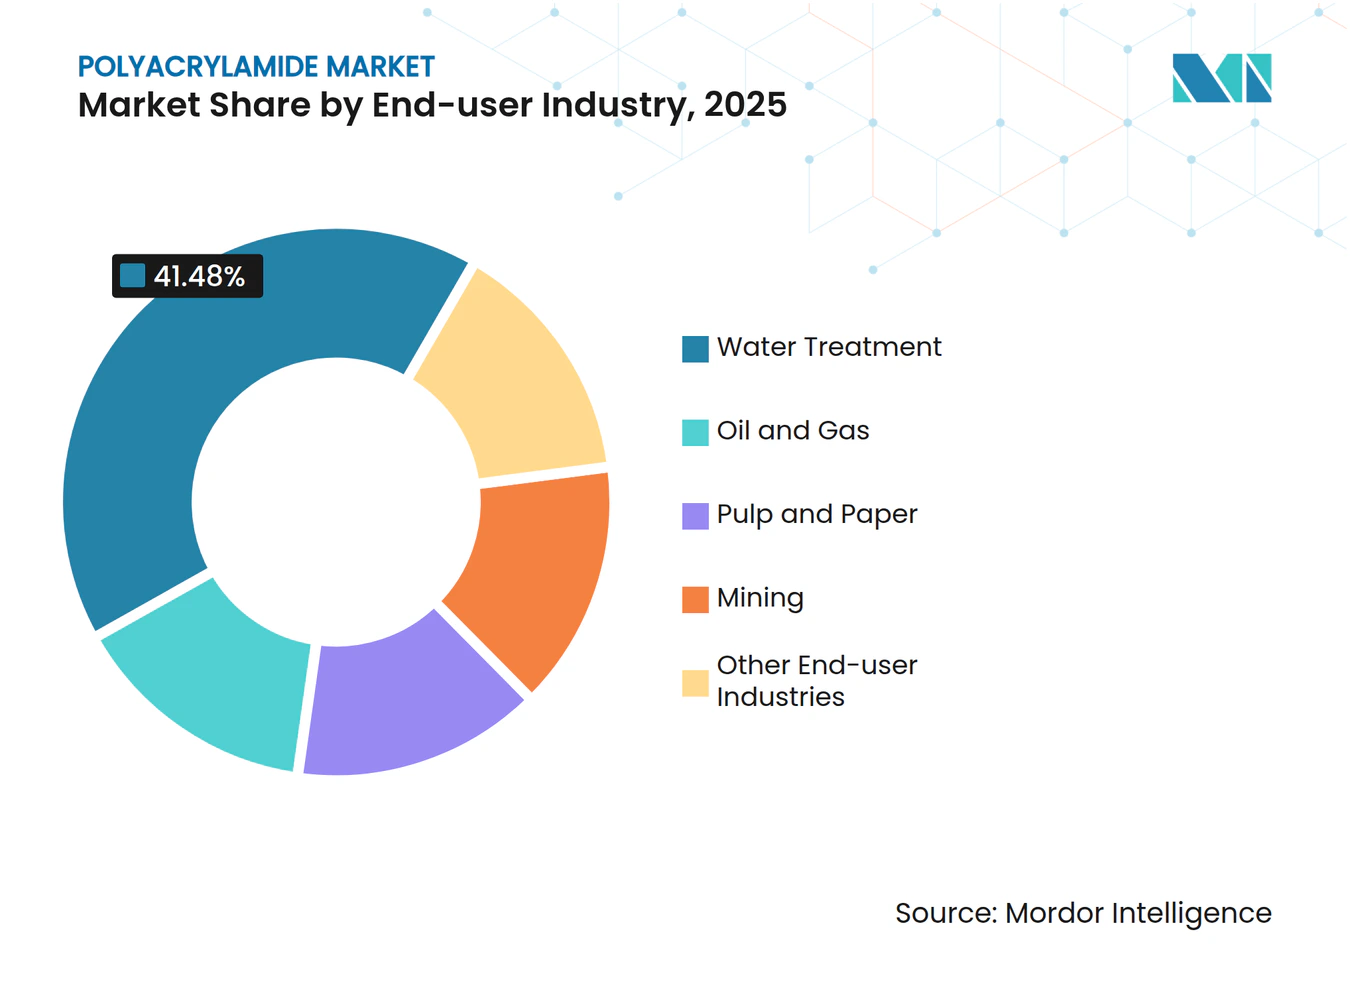
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 41,48 % der Polyacrylamide-Marktgröße auf die Wasseraufbereitung, während Öl und Gas mit einer CAGR von 6,20 % bis 2031 wächst.
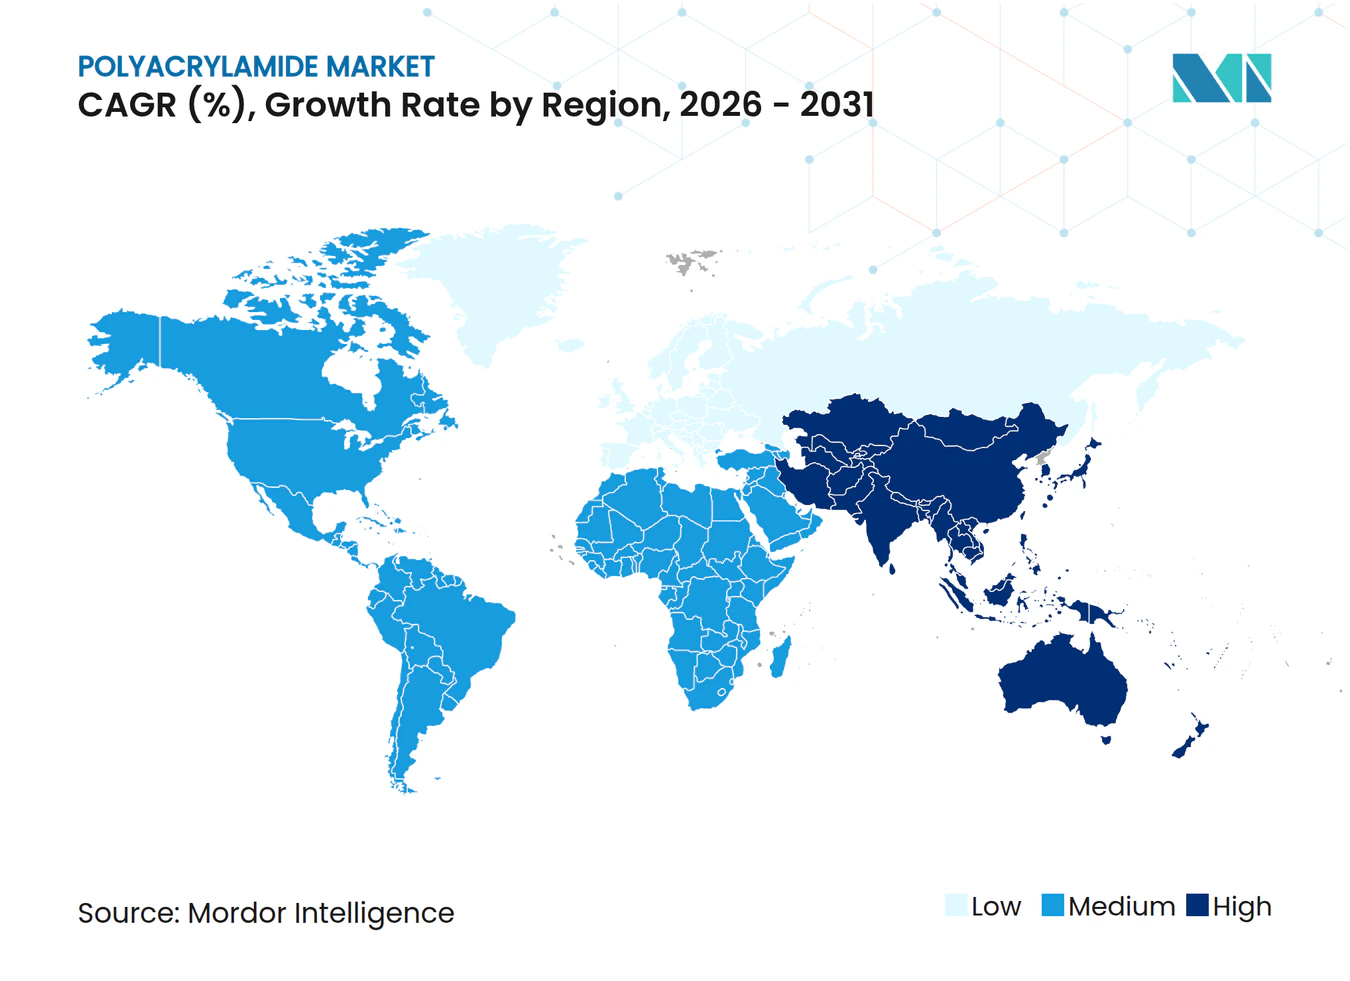
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Anteil von 49,95 % am Polyacrylamide-Markt und wächst bis 2031 mit einer CAGR von 6,25 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung bei der Enhanced Oil Recovery (EOR) | +1.2% | Naher Osten, Nordamerika (Permian, Bakken), Lateinamerika (Schweröl) | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Flockungsmitteln in der kommunalen und industriellen Abwasserbehandlung | +1.5% | Europa, Asien-Pazifik (China, Indien, ASEAN), Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung der Bergbauaktivitäten treibt Nachfrage nach Sedimentationshilfsmitteln | +1.3% | Asien-Pazifik (Indonesien, Philippinen), Lateinamerika (Chile, Peru, Brasilien), Australien | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Reibungsreduktionsmitteln mit extrem hohem Molekulargewicht für Schieferbohrungen | +0.9% | Nordamerika (US-Permian, Eagle Ford, Bakken; Kanada Montney) | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Nachfrage nach biologisch abbaubaren PAM-Qualitäten in der Präzisionslandwirtschaft | +0.7% | Europa, Nordamerika (US-Mittlerer Westen, Kalifornien), Asien-Pazifik (China, Indien) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung bei der Enhanced Oil Recovery
Polymerflutung zielt nun auf tiefere, heißere und salzhaltigere Reservoire ab, was einen Wechsel von Standard-hydrolysiertem Polyacrylamide zu ATBS-Copolymer-Mischungen erfordert, die bei über 120 °C und einem Salzgehalt von 200.000 ppm stabil sind. Nationale Ölgesellschaften bevorzugen EOR, da es die Gewinnungsfaktoren um 5 %–15 % steigert, ohne Grenzexploration zu erfordern. Selektive Gelplatzierungstechnologien, die Polyacrylamide mit Chrom- oder organischen Vernetzern kombinieren, reduzieren zudem den Wasseranteil, verlängern die Lebensdauer von Bohrlöchern und verschieben Stilllegungskosten. Diese beiden Wege werden voraussichtlich die Polymernachfrage pro gefördertem Barrel steigern und den Wert von Qualitäten mit extrem hohem Molekulargewicht stärken. Infolgedessen wächst der EOR-Anteil am Polyacrylamide-Markt schneller als jede andere Anwendung und verändert die Lieferantenportfolios hin zu margenstarken Spezialprodukten.
Steigende Nachfrage nach Flockungsmitteln in der kommunalen und industriellen Abwasserbehandlung
Die EU-Richtlinie zur Behandlung kommunaler Abwässer senkte die Schwelle für die Tertiärbehandlung von 10.000 auf 1.000 Einwohnergleichwerte, was weitreichende Aufrüstungen von Kläranlagen und Zentrifugen erforderlich macht[1]. Kommunale Klärschlämme stützen sich typischerweise auf kationisches Polyacrylamide mit einer Ladungsdichte von 40 %–60 %, während asiatische Textilabwässer eine Ladung von 80 % benötigen, um anionische Farbstoffe zu binden. Das Zentrale Umweltkontrollamt Indiens schreibt vor, dass Klärschlamm für die Mitverbrennung in Zementöfen bis 2026 einen Feuchtigkeitsgehalt von unter 20 % erreichen muss, was Polymerdosen von über 5 kg pro Tonne Trockenmasse erfordert. Chinas Bestreben, kommunalen Klärschlamm zu verbrennen oder zu pyrolysieren, hängt ebenfalls davon ab, 40 % Feststoffgehalt zu erreichen – ein Richtwert, der nur mit einer Hochdosis-Polyacrylamide-Behandlung erreichbar ist. Globale Beschaffungsstellen wechseln zu leistungsbasierten Verträgen und setzen Lieferanten unter Druck, Polymere zu liefern, die Entwässerungsziele ohne Überdosierungsstrafen erfüllen.
Ausweitung der Bergbauaktivitäten treibt Nachfrage nach Sedimentationshilfsmitteln
Batteriemetallprojekte haben die globalen Bergbauinvestitionen erhöht und die Kontrolle des Tailings-Managements verschärft. Anionisches Polyacrylamide bleibt unverzichtbar für die Eindickung von Schlämmen, die feine Tone und Silikate enthalten, die das Wasserrecycling verzögern. Laterit-Nickel- und Hochlagen-Kupferbetriebe in Indonesien, den Philippinen und Chile verwenden Polymerdosen, die 50 % höher sind als bei herkömmlichen Sulfiderzen, aufgrund von kolloidalem Siliziumdioxid und Eisenhydroxid-Interferenzen. Wasserarme Regionen erteilen Genehmigungen unter der Bedingung der Wasserrückgewinnungseffizienz, sodass Betreiber zunehmend Qualitäten mit extrem hohem Molekulargewicht spezifizieren, die schnelleres Absetzen und klareren Überlauf liefern. Dieser Nachfrageanstieg, gepaart mit strengeren Rückstandsgrenzen, verlagert den Polyacrylamide-Markt hin zu zertifizierten, hochreinen Bergbauqualitäten.
Verlagerung hin zu Reibungsreduktionsmitteln mit extrem hohem Molekulargewicht für Schieferbohrungen
US-Schieferbecken verbrauchten im Jahr 2025 etwa 75.000 Tonnen Polyacrylamide, wobei die Polymermenge pro Bohrloch mit zunehmender Laterallänge steigt. Slickwater-Formulierungen senken den Pumpdruck um bis zu 50 % und sparen im Vergleich zu Guargelen 20 %–35 % der Fertigstellungskosten. Die Wiederverwendung von Produktionswasser erhöht den Salzgehalt auf über 100.000 ppm, was anionische Polymere abbaut; kationische Reibungsreduktionsmittel sind zwar teurer, erhalten jedoch die Viskosität und mindern Formationsschäden in solchen Solen. Thermische Stabilität bis 240 °C ermöglicht zuverlässige Leistung in Haynesville- und Eagle-Ford-Bohrlöchern. Die Rückgewinnung von Restpolymeren wird zur Routine, wobei Aluminiumsulfat-Koagulation bis zu 90 % des Rückfluss-PAM vor dem Recycling entfernt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheits- und Karzinogenitätsbedenken hinsichtlich des Restacrylamid-Monomers | -0.8% | Global, mit strengerer Durchsetzung in Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Zunehmende Präferenz für biobasierte Flockungsmittel in Europa | -0.5% | Europa (Deutschland, Frankreich, nordische Länder), Nordamerika (Mandate für grüne Beschaffung) | Langfristig (≥ 4 Jahre) |
| Wachsender regulatorischer Druck auf die Einleitung von Polymer-Mikropartikeln in Oberflächengewässer | -0.4% | Europa, Asien-Pazifik (Japan, Südkorea, Singapur) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheits- und Karzinogenitätsbedenken hinsichtlich des Restacrylamid-Monomers
Die WHO stuft Acrylamid als wahrscheinliches menschliches Karzinogen ein, während die ATSDR Neurotoxizität bei chronischer Exposition oberhalb von 0,5 mg/kg Tag hervorhebt[2]. Die US-EPA begrenzt das Restmonomer auf 0,05 % in Polymeren, die für die Trinkwasseraufbereitung verwendet werden, und beschränkt die Dosis auf 1 mg/l. Die Einhaltung dieser Grenzwerte erfordert Vakuumdestillations- oder reaktive Fällungsstrippanlagen, die die Produktionskosten um 200–400 USD/t erhöhen. Premiumqualitäten, die nach NSF/ANSI 60 zertifiziert sind, erzielen nun Preisaufschläge von 10 %–20 %, was den Polyacrylamide-Markt zwischen zertifizierten und nicht zertifizierten Segmenten fragmentiert. Nicht konforme Lieferungen wurden bereits in Australien und Neuseeland abgelehnt, was Importeure dazu veranlasst, Lieferantenzertifizierungen zu fordern.
Zunehmende Präferenz für biobasierte Flockungsmittel in Europa
Begutachtete Studien zeigen, dass Chitosan-, Stärke- und Zellulose-Flockungsmittel bis zu 75 % der Effizienz von synthetischem PAM erreichen, obwohl sie die 1,5- bis 2-fache Dosis erfordern. Deutschland, Frankreich und die nordischen Länder haben Regelungen für grüne Beschaffung eingeführt, die Biopolymere trotz höherer Preise von 3.000–5.000 USD/t gegenüber 1.500–2.500 USD für synthetische Qualitäten bevorzugen. Kemiras Gemeinschaftsunternehmen mit IFF im Wert von 130 Millionen EUR, das auf einen Start im Jahr 2027 abzielt, veranschaulicht die Absicherung etablierter Anbieter gegen künftige Verdrängung. Die Kosten bleiben das primäre Adoptionshemmnis, doch die EU-CO₂-Bepreisung und ausstehende Mikroplastik-Einleitungsregeln verringern den Abstand. Lieferanten, die Leistung und biologische Abbaubarkeit in Einklang bringen können, werden an Bedeutung gewinnen, wenn die Vorschriften strenger werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach physischer Form:
Emulsionen gewinnen durch HandhabungseffizienzPulverqualitäten machten im Jahr 2025 43,80 % des Polyacrylamide-Marktanteils aus und bedienen preissensible kommunale und Bergbaukunden, die über vorhandene Auflösetanks verfügen. Emulsionsformate mit typischerweise 30 %–40 % aktivem Feststoffgehalt lösen sich in unter fünf Minuten auf und eliminieren die Staubexposition – ein entscheidender Vorteil, nachdem die OSHA den zulässigen Acrylamid-Staubgrenzwert im Jahr 2024 auf 0,03 mg m⁻³ gesenkt hat. Das Segment wird bis 2031 voraussichtlich jährlich um 6,12 % wachsen und seinen Anteil an der Polyacrylamide-Marktgröße erhöhen, da Automatisierung und Echtzeit-Dosierung sich in Bergbau und auf Offshore-Plattformen ausbreiten.
Emulsionen erzielen Preisaufschläge von 10 %–20 % gegenüber Pulvern, senken jedoch Arbeits-, Auflösungsenergie- und Überdosierungsverluste und verringern häufig die Gesamtbetriebskosten. SNFs Erweiterung im Jahr 2024 in Lara, Australien, fügte 5.000 t/Jahr Emulsionskapazität hinzu, um die Bergbaunachfrage zu decken, was die Wetten der Lieferanten auf diesen Wandel widerspiegelt. Flüssigqualitäten mit 10 %–15 % Feststoffgehalt bedienen Kosmetik- und kleine Abwasseranlagen, die Lagerungseinfachheit priorisieren. Traditionelle Pulvernutzer in Asien-Pazifik und Lateinamerika bevorzugen weiterhin Preise unter 2.000 USD/t, doch da Sicherheits- und Produktivitätskennzahlen strenger werden, wird die Dominanz von Pulver zugunsten sichererer, schneller verdünnbarer Formate abnehmen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
EOR übertrifft Wasseraufbereitung durch technische IntensitätFlockungsmittel für die Wasseraufbereitung machten im Jahr 2025 41,52 % des Volumens aus, doch EOR ist die am schnellsten wachsende Anwendung mit einer CAGR von 6,24 % bis 2031. Polymerflutung setzt Lösungen mit 500–2.000 ppm Polyacrylamide mit extrem hohem Molekulargewicht ein, um die Verdrängungseffizienz zu verbessern und 5 %–15 % zusätzliches Öl in ausgereiften Reservoiren zu erschließen. Diese technische Intensität steigert den Wert pro Einheit und erhöht den EOR-Beitrag zur Polyacrylamide-Marktgröße stärker als jede andere Anwendung.
Kommunale Entwässerung und industrielle Kläranlagen werden weiterhin den größten Einzelanteil absorbieren, da Versorgungsbudgets und Schlammbehandlungsvorschriften einen Basisverbrauch garantieren. Jedoch verlangsamt die stagnierende Infrastrukturerneuerung in reifen Volkswirtschaften das Volumenwachstum. Bergbau und Mineralverarbeitung mit 15 %–18 % der Nachfrage steigen weiter, da die Wiederaufbereitung von Tailings und die Einhaltung von Wasserknappheitsvorschriften zum Standard bei Batteriemetallprojekten werden. Bodenverbesserer und kosmetische Anwendungen liefern Nischen-, aber hochmargige Einnahmen, die von Spezialqualitäten mit engen Verunreinigungsspezifikationen abhängen.
Nach Endverbraucherbranche:
Öl und Gas gewinnt durch SchieferresilienzKommunale und industrielle Versorgungsunternehmen machten im Jahr 2025 41,48 % der Endverbrauchernachfrage aus, doch Öl und Gas werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 6,20 % wachsen. Schieferbohrungen setzen Reibungsreduktionsmittel bei 5,6–4.484 ppm ein, senken die Pumpleistung und ermöglichen die Wiederverwendung von Produktionswasser in hochsalinen Umgebungen. Die Praxis wandelt Polyacrylamide von einem Kostenfaktor in einen Hebel für Fertigstellungseffizienz um und stützt nachhaltige Volumina selbst in volatilen Bohrzyklus-Phasen.
Bergbau rangiert als nächstes, da Lithium-, Nickel- und Kupferproduzenten Polymere mit extrem hohem Molekulargewicht für die Eindicker-Leistung in wasserarmen Zonen skalieren. Die Nachfrage aus Zellstoff und Papier verlagert sich mit neuen Wellpappenmaschinen nach Asien-Pazifik, während Schließungen von Grafikpapiermühlen in Nordamerika den regionalen Absatz komprimieren. Die Kontrolle von Textilabwässern in Indien und Südostasien ist ein Lichtblick, da hochgeladene kationische Polymere Standardqualitäten ersetzen, um strengere Schlammfeuchtigkeits- und Farbentfernungsgrenzwerte zu erfüllen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Polyacrylamid-Markt
Asien-Pazifik hielt 2025 einen Marktanteil von 49,95 % am Polyacrylamid-Markt und wird bis 2031 mit 6,25 % wachsen, gestützt durch die Expansion der Halbleiterindustrie, 16 Millionen Tonnen neuer Wellpappenkapazität sowie Investitionen in die Batterielieferkette in Indonesien, Malaysia und Thailand. China produzierte 2025 55 Millionen Nasstonnen kommunalen Klärschlamms, was die Nachfrage nach Entwässerungspolymeren antreibt, während Indiens Swachh Bharat 2.0 bis 2026 eine vollständige Klärschlammverarbeitung anstrebt und kationische Dosierungen von über 5 kg/t fördert. Japan, Südkorea und Singapur erarbeiten Grenzwerte für den Austrag von Polymerpartikeln, die die Produktzertifizierungsanforderungen in der gesamten Region neu gestalten könnten.
Nordamerika Polyacrylamid-Markt
Nordamerika zeigt divergierende Muster: Die hydraulische Frakturierung verbrauchte 2025 75.000 Tonnen Polyacrylamid, und Lieferanten wie SNF haben die integrierte Monomer-Polymer-Kapazität in Louisiana ausgebaut, um Schiefergas- und kommunale Kunden zu bedienen. Die Polymermengen für Zellstoff und Papier gingen zurück, da Druckpapierwerke schlossen oder auf Verpackung umstiegen, doch industrielle Abwasser-Upgrades sowie Mikroplastik-Vorschriften in Kalifornien und Kanada konnten den Rückgang teilweise ausgleichen. Zertifizierte Qualitäten mit niedrigem Monomergehalt erzielen Aufpreise und segmentieren den Markt entlang der NSF-Akkreditierungslinien.
Europa Polyacrylamid-Markt
Das Wachstum in Europa ist an die Richtlinie 2024/3019 geknüpft, die bis 2029 eine Tertiärbehandlung und die Überwachung von Mikroplastik vorschreibt. Die Nachfrage nach kationischem Polyacrylamid zur Klärschlammenwässerung steigt, doch parallele Biologisch-Abbaubarkeits-Mandate lenken die Beschaffung in Richtung hybrider und biobasierter Alternativen. Kemira und Solenis investieren in Kapazitäten für erneuerbare Polymere, um Marktanteile zu halten, während regionale Anreize Lieferanten mit nachweisbaren Lebenszyklusvorteilen begünstigen.
Regulatorisches Umfeld
Die Nachfrage nach Polyacrylamid und die Produktspezifikationen werden durch strengere Grenzwerte für das Restmonomer Acrylamid sowie durch anwendungsspezifische Compliance-Anforderungen für Trinkwasser, Industrieabwässer und Bergbau geprägt. In den Vereinigten Staaten legt die EPA Grenzwerte für Restmonomere und Anwendungsbedingungen für Polymere in der Trinkwasseraufbereitung fest, die im Beschaffungswesen üblicherweise über NSF/ANSI-60-Zertifizierungen umgesetzt werden. In Europa ist der Rahmen in den REACH-Registrierungspflichten und einschlägigen Normen für die Wasseraufbereitung wie EN 1407:2023 verankert.
China aktualisiert seine nationalen Normen für Wasseraufbereitungspolymere und erhöht damit die Anforderungen an Dokumentation und Qualitätsschwellen für einheimische Hersteller und Importeure. GB/T 31246-2025 (Wasseraufbereitungschemikalien, kationische Polyacrylamide) trat im Mai 2026 in Kraft und ersetzt die Fassung von 2014, während GB/T 12005.3-2026 (Polyacrylamid, Teil 3: Allgemeine Produktanforderungen) im Mai 2026 veröffentlicht wurde und im Dezember 2026 wirksam wird, was ein Übergangsfenster für Umformulierung, Prüfung und Angleichung der Kennzeichnung schafft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Polyacrylamid beginnt mit petrochemischen Rohstoffen, wobei propylenbasierte Zwischenprodukte die Grundlage für die Acrylnitrilproduktion bilden, gefolgt von der Umwandlung in Acrylamid-Monomer (üblicherweise durch katalytische oder enzymatische Hydratation) und anschließend der Polymerisation zu PAM in Pulver-, Emulsions-/Dispersions- oder Flüssigform. Die Rohstoffabhängigkeit ist ein zentraler Kostentreiber, wobei Acrylnitril üblicherweise den größten Teil der Betriebskosten ausmacht. Die Versorgungssicherheit kann sich auch verschlechtern, wenn die Produktion in der Nähe von Raffineriezentren konzentriert ist, insbesondere an der US-Golfküste, was die Bedeutung von Logistikresilienz und Bestandsplanung erhöht.
Nachgelagert verkaufen Hersteller reine Polymere oder bieten Lösungsaufbereitung, Dosiertechnik und Leistungsservices im Einsatz für kommunale und industrielle Wasseraufbereitung, Bergbau und Mineralverarbeitung sowie Öl- und Gaskunden an. Compliance und Qualitätssicherung, einschließlich der Kontrolle des Restmonomers für Trinkwasser und Qualitäten mit geringem Verunreinigungsgrad für hochspezifizierte Abwässer und Industrieanwendungen, erhöhen die Anzahl der Prüf- und Zertifizierungsschritte, was integrierte Anbieter und etablierte regionale Mischbetriebe begünstigt. Die Distribution ist typischerweise um die direkte Schlüsselkundenversorgung für große Versorgungsunternehmen, Bergwerke und EOR-Projekte strukturiert, ergänzt durch lokale Chemikalienhändler für kleinere Abwasser- und Industriekunden, bei denen technische Vor-Ort-Unterstützung und schnelle Lieferung die Lieferantenauswahl beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
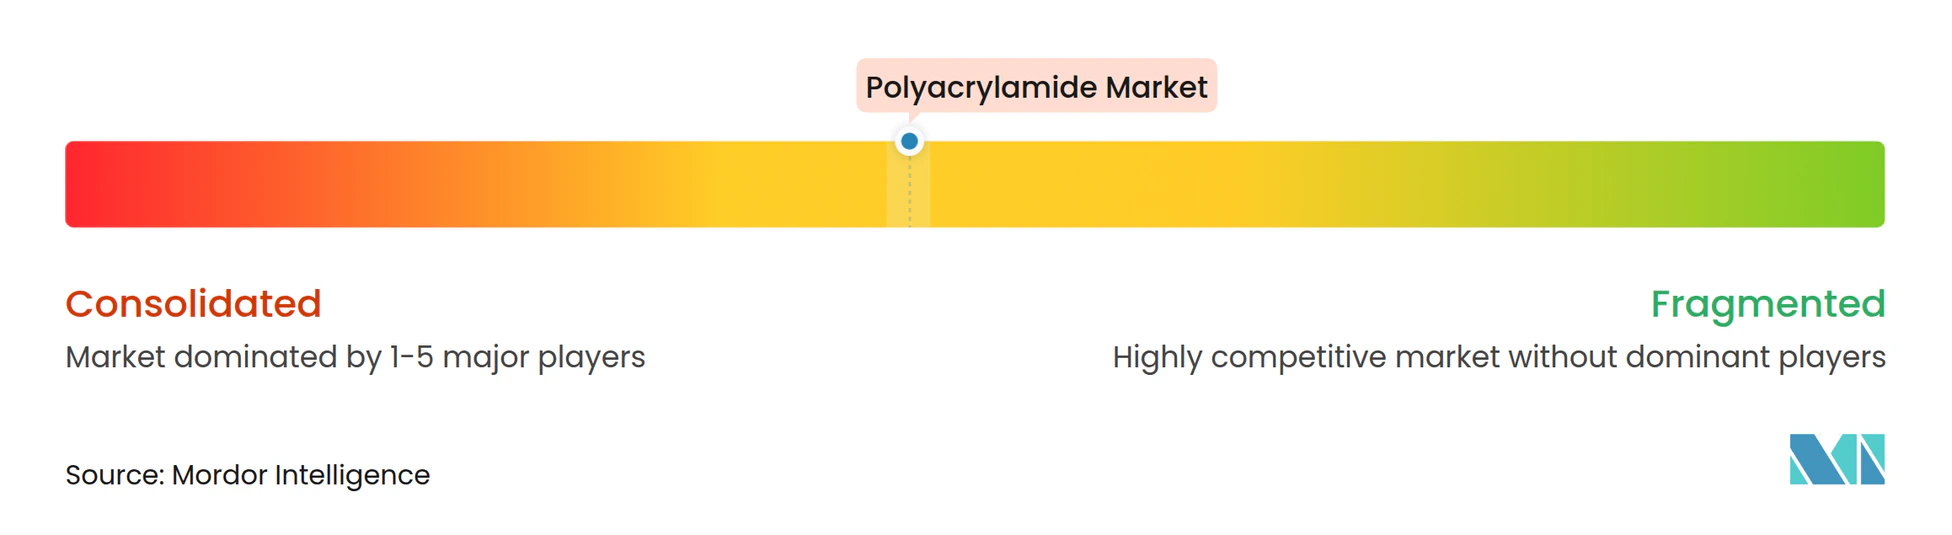
Der Polyacrylamide-Markt ist mäßig konzentriert. Solenis hat sich durch die Übernahme der Marken Magnafloc, Rheomax und Alclar von BASF im Jahr 2024 an die Spitze im Bergbaubereich gesetzt und seine Präsenz im Tailings-Management und bei der Kupferflotation gestärkt. SNF hat die Emulsionskapazität in Australien ausgebaut und die Monomerkapazität in den Vereinigten Staaten integriert, wobei vertikale Integration und logistische Nähe priorisiert werden. Disruptoren entstehen aus biobasierten Nischen: Stärke- und Chitosan-abgeleitete Flockungsmittel erreichen bis zu 75 % der synthetischen Effizienz und halten bereits 15 %–20 % der kommunalen Verträge in Nordeuropa.
Marktführer der Polyacrylamide-Branche
-
Kemira
-
Solenis
-
BASF
-
SNF
-
Ashland
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyacrylamid-Markt Unternehmen in diesem Bericht
- AnHui JuCheng Fine Chemicals Co. Ltd
- Anhui Tianrun Chemical Industry Co. Ltd
- Ashland
- BASF
- Beijing Hengju Chemical Group Co. Ltd
- Beijing Xitao Technology Development Co. Ltd
- CHINAFLOC
- Envitech Chemical Specialities Pvt. Ltd
- Kemira
- Liaocheng Yongxing Environmental Protection Science & Technology Co. Ltd
- Qingdao Oubo Chemical Co. Ltd
- Shandong Tongli Chemical Co. Ltd
- SNF
- Solenis
- Syensqo
- Universal Fine Chemicals SPC
- Yixing Cleanwater Chemicals Co. Ltd
Marktchancen und Zukunftsaussichten
Ein klareres Marktpotenzial entsteht rund um regionalisierte Versorgung und schneller qualifizierbare Produktion in der Nähe von Regionen mit hohem Verbrauch, insbesondere dort, wo Projekte in Wasseraufbereitung, Öl und Gas sowie Bergbau zuverlässige Lieferungen zertifizierter Qualitäten erfordern. In Nordamerika spiegelt die angekündigte Polyacrylamid-Anlage von Texas New Materials mit einer Kapazität von 200.000 Tonnen pro Jahr in Big Spring, Texas, mit geplantem Produktionsstart Ende 2026, die Nachfrage der Kunden nach heimischer Kapazität wider, die die Importabhängigkeit verringern und die Lieferzeiten für Reibungsminderer im Schiefergasbereich und kommunale Entwässerungspolymere verkürzen kann.
Chancen bei Spezialqualitäten sind auch mit strengeren Leistungs- und Sicherheitsschwellen verbunden, einschließlich Trinkwasserprodukten mit niedrigem Restmonomergehalt und fortschrittlichen Polymeren, die für aggressive Salzlösungen und hohe Temperaturen bei EOR und der Wiederverwendung von Produktionswasser entwickelt wurden. Im Nahen Osten meldete SNF Oman die Aufnahme des Betriebs von Phase 1 im Januar 2026 in Salalah mit einer Polymerverarbeitungskapazität von etwa 6.000 Tonnen pro Jahr, gefolgt von einer Investitionsankündigung im Mai 2026 für eine Polymerproduktionsanlage, was auf einen aktiven Kapazitätsaufbau im Einklang mit der regionalen Nachfrage aus Öl, Gas und Industrie hinweist. Auf der Nachfrageseite steigern regulatorische und beschaffungsbezogene Veränderungen wie die EU-Richtlinie über die Behandlung von kommunalem Abwasser 2024/3019 und strengere Vorgaben zur Klärschlammbehandlung in Asien die Nutzung leistungsbasierter Beschaffung, wodurch der Wert von Anwendungstechnik, geschlossenen Dosierkreisläufen und hochreinen Emulsionen steigt, bei denen Sicherheit und Auflösungsgeschwindigkeit als Beschaffungsdifferenzierungsmerkmale dienen.
Neueste Industrielle Entwicklungen in Polyacrylamid-Markt
- Mai 2026: SNF Oman kündigte eine strategische Investition für eine Polymerproduktionsanlage in Salalah, Oman, an, mit dem Ziel, in regionale Öl- und Gas- sowie Industriemärkte zu expandieren. Die Investition unterstützt die lokale Versorgungssicherheit und kürzere Lieferzeiten für Kunden, die auf konstante Polymerleistung und technische Unterstützung vor Ort angewiesen sind.
- Oktober 2025: Texas New Materials gab Pläne zum Bau einer Polyacrylamid-Produktionsanlage mit einer Kapazität von 200.000 Tonnen pro Jahr in Big Spring, Texas, USA, bekannt, mit geplantem Produktionsstart bis Ende 2026, wobei NNA Polymers als Vertriebskanal positioniert ist. Das Projekt spiegelt die anhaltende Regionalisierung der PAM-Versorgung für nordamerikanische Schiefergas-, Bergbau- und kommunale Anwendungen wider, bei denen Logistik und Versorgungssicherheit die Lieferantenvergabe beeinflussen.
- November 2024: BASF schloss die Veräußerung seines Flockungsmittelgeschäfts im Bergbau, einschließlich der Marken Magnafloc und Rheomax, an Solenis ab. Die Transaktion veränderte die Wettbewerbspositionierung bei Wasseraufbereitungschemikalien im Bergbau, indem sie die Präsenz von Solenis bei Anwendungen für Rückstände und Verdickung ausbaute und BASF stärker auf andere Bergbauchemikalien fokussierte.
Polyacrylamid-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Nachfrage nach Polyacrylamid (PAM), das für Endanwendungen verkauft wird, in denen es hauptsächlich als Flockungsmittel, Verdickungsmittel oder Viskositätsmodifikator wirkt, und wird als Gesamtverbrauch über die wichtigsten Regionen im Untersuchungszeitraum erfasst.
Abgrenzungen: Nachgelagerte Dienstleistungserlöse (wie der Betrieb von Wasseraufbereitungsanlagen) sind ebenso ausgeschlossen wie Anlagen und Nicht-PAM-Ersatzchemikalien, die in ähnlichen Prozessen eingesetzt werden können.
Segmentierungsübersicht
- Nach physischer Form
- Pulver
- Flüssigkeit
- Emulsion/Dispersion
- Nach Anwendung
- Flockungsmittel für die Wasseraufbereitung
- Enhanced Oil Recovery
- Bodenverbesserer
- Binder und Stabilisatoren in Kosmetika
- Sonstige Anwendungen (Bergbau und Mineralverarbeitung usw.)
- Nach Endverbraucherbranche
- Wasseraufbereitung
- Öl und Gas
- Bergbau
- Zellstoff und Papier
- Sonstige Endverbraucherbranchen (Chemikalien und Petrochemikalien usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Katar
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Ermittlung des grundlegenden Nachfragepools – wo Polyacrylamid tatsächlich verbraucht wird und wie sich die Nutzung je nach Branche verändert. Hierfür wurden öffentliche Quellen herangezogen, darunter der US Geological Survey für Signale zur Bergbauaktivität, die US Energy Information Administration für Trends in der Ölproduktion, die die EOR-Nachfrage beeinflussen, sowie die US EPA für den regulatorischen Kontext im Bereich Wasser und Abwasser, der die Polymerauswahl beeinflussen kann.
Um ein konsistentes regionales Bild zu gewährleisten, wurden zudem Quellen wie UN Comtrade für Handelsströme relevanter Chemikalienkategorien sowie Weltbank-Indikatoren für die Industrieproduktion und kommunale Infrastrukturausgaben herangezogen, die in der Regel das Volumen von Aufbereitungschemikalien beeinflussen. Auf Unternehmensseite wurden Geschäftsberichte, Einreichungen und Investorenpräsentationen sowie Verbandswebsites und seriöse Pressemitteilungen ausgewertet, um Kapazitätserweiterungen und Preiskommentare zu verstehen. Ergänzend wurden bei Bedarf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie sendungsgenaues Import- und Exporttracking zur Richtungsüberprüfung genutzt. Diese Desk-Quellen sind nicht abschließend; für die Datenerhebung, Validierung und Klärung wurden zahlreiche weitere öffentliche Dokumente und Datensätze herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Größenlogik zu testen und Volumensignale in realistische Wertaussagen umzuwandeln, insbesondere dort, wo öffentliche Preisangaben über Qualitätsstufen hinweg inkonsistent sind. Wir haben mit Teilnehmern entlang der gesamten Wertschöpfungskette gesprochen, darunter Hersteller, Händler und große Endverbraucher in den Bereichen Wasseraufbereitung, Öl und Gas sowie Zellstoff und Papier, und anschließend die Annahmen für den asiatisch-pazifischen Raum, EMEA und Amerika auf Basis lokaler Marktgegebenheiten verfeinert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 27 % | CXOs: 17 % | APAC: 46 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 38 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 45 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Wir haben den Markt zunächst vom Nachfragepool aus aufgebaut, wobei die kommunale und industrielle Wasseraufbereitung, die mit polymerbasierter EOR verknüpfte Ölfeld-Aktivität sowie die Zellstoff- und Papierproduktion zur Rekonstruktion des regionalen Verbrauchs herangezogen wurden. Nachdem diese Struktur festgelegt war, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen überprüft – beispielsweise durch Stichproben von Lieferantenvolumina in wichtigen Ländern und eine Plausibilitätsprüfung nach dem Prinzip Durchschnittspreis mal Volumen je Qualitätsstufe – und nur dann angepasst, wenn die Abweichung erklärt werden konnte.
Zu den im Modell verwendeten Eingangsgrößen zählten der Abwasserbehandlungsdurchsatz und die Intensität der Schlammtrocknung, die Rohölproduktion und die EOR-Aktivität in reifen Feldern, die Papier- und Verpackungsproduktionsvolumina sowie Handelsbewegungssignale für relevante Chemikalienströme, wo die lokale Produktion begrenzt ist. Da die Preise je nach Ionentyp, Konzentration und Form (Pulver gegenüber Emulsion) stark variieren, wurden Durchschnittspreispfade als Bandbreiten aufgebaut und anschließend mithilfe von Interview-Rückmeldungen zu Vertragsmustern und jüngsten Preisanpassungen eingegrenzt. Die Prognose erfolgte mittels Szenarioanalyse, unterstützt durch eine einfache Zeitreihenprüfung, sodass Veränderungen wie strengere Abwasservorschriften oder geringere Bohraktivitäten transparent abgebildet werden konnten. Wo Lücken in der Abdeckung kleinerer Länder bestanden, wurden Proxy-Indikatoren auf Basis der Industrieproduktion und der Aufbereitungskapazität verwendet; anschließend wurde der implizierte Verbrauch je Einheit vor der Festlegung der Schätzung erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem die endgültigen Marktgesamtwerte mit unabhängigen Signalen abgeglichen wurden, wie z. B. regionalen Erweiterungen der Abwasserkapazität, Trends bei der chemischen Intensität im Ölfeld sowie der Importabhängigkeit, wo die inländische Kapazität bekanntermaßen begrenzt ist. Ausreißer wurden markiert, Annahmen überarbeitet, und in einigen Fällen wurden Befragte erneut kontaktiert, wenn der implizierte Verbrauch je Anlage oder je Barrel ungewöhnlich erschien.
Vor der Freigabe durchläuft das Modell mehrstufige Prüfungen durch Analysten, darunter eine Überprüfung der Jahres-zu-Jahres-Varianz, Einheitenkonsistenzprüfungen sowie eine abschließende Kontrolle der Währungsumrechnungszeitpunkte und der Preislogik. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie z. B. bedeutenden Kapazitätsinbetriebnahmen, regulatorischen Änderungen oder starken Rohstoffpreisbewegungen. Unmittelbar vor der Auslieferung führt ein Analyst eine abschließende Überprüfung durch, damit die Kunden die aktuellste Einschätzung erhalten.
Schätzung des Polyacrylamid-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Polyacrylamid stimmen häufig nicht überein, da einige Studien den Umsatz bemessen, während andere sich auf das Volumen konzentrieren, und weil sie sich auch darin unterscheiden, welche Endanwendungen und Qualitätsstufen berücksichtigt werden. Weitere Unterschiede ergeben sich aus den Preisannahmen für Pulver-, Flüssig- und Emulsionsformen sowie aus dem für die Währungsumrechnung gewählten Jahr.
Die wesentliche Diskrepanz entsteht durch die Gegenüberstellung von Wert- und Tonnenmessung und der anschließenden Anwendung eines einzigen gemischten Preises über alle Qualitätsstufen hinweg. Mordor Intelligence hält die Prognose an der berichteten Volumentrajektorie fest (2,45 Millionen Tonnen im Jahr 2026 und 3,25 Millionen Tonnen im Jahr 2031) und rechnet diese nur mithilfe anwendungsbezogener, durch Interviews validierter Durchschnittspreisbandbreiten in USD um.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,45 Mio. Tonnen (2026) | |
| Fachzeitschrift A | 5,86 Milliarden USD (2024) | Verwendet eine umsatzbasierte Kennzahl, die eine breitere Qualitätsstufenabdeckung und gemischte Durchschnittspreisannahmen einschließen kann; das Basisjahr 2024 kann einen anderen Preiszyklus widerspiegeln als ein volumengeführtes Prognosejahr. |
| Globales Beratungsunternehmen B | 5,60 Milliarden USD (2024) | Präsentiert einen einzelnen Basiswert für 2024, der Produkttypen und Durchschnittspreise über Regionen hinweg vermischen kann, was die Gesamtwerte anheben kann, wenn angenommen wird, dass höherwertige Spezialqualitäten dominieren. |
Die Streuung in der Tabelle ist größtenteils durch die Messbasis und die Durchschnittspreisbehandlung erklärbar, nicht durch einen einzelnen Nachfrageschock. Indem die Größenbestimmungsschritte an klare Verbrauchstreiber geknüpft und anschließend mithilfe interviewgeprüfter Preisbandbreiten in Werte übersetzt werden, bleibt die endgültige Zahl nachvollziehbar und für die Entscheidungsfindung reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird der Polyacrylamide-Markt bis 2031 voraussichtlich erreichen?
Es wird erwartet, dass er bis 2031 3,25 Millionen Tonnen erreicht, was einer CAGR von 5,81 % ab 2026 entspricht.
Welche Anwendung wächst innerhalb der Polyacrylamide-Nachfrage am schnellsten?
Enhanced Oil Recovery wächst bis 2031 mit einer CAGR von 6,24 % aufgrund von Polymerflutung in ausgereiften Reservoiren.
Warum gewinnen Emulsionsformate gegenüber Pulverqualitäten an Marktanteil?
Emulsionen lösen sich in Minuten auf, reduzieren die Staubexposition und lassen sich in automatisierte Dosiersysteme integrieren, was bis 2031 eine CAGR von 6,12 % antreibt.
Wie wirkt sich die Regulierung auf Polyacrylamide-Lieferanten in Europa aus?
Die Richtlinie zur Behandlung kommunaler Abwässer und ausstehende Biologisch-Abbaubarkeits-Vorschriften steigern die Nachfrage nach Qualitäten mit niedrigem Restgehalt und biobasierten Qualitäten.
Welche Region führt den globalen Verbrauch an?
Asien-Pazifik hielt im Jahr 2025 49,95 % des Volumens und wird bis 2031 voraussichtlich mit 6,25 % wachsen, gestützt durch Elektronik-, Papier- und Batteriemetallprojekte.