
Größe und Marktanteil des Marktes für Koaleszenzmittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
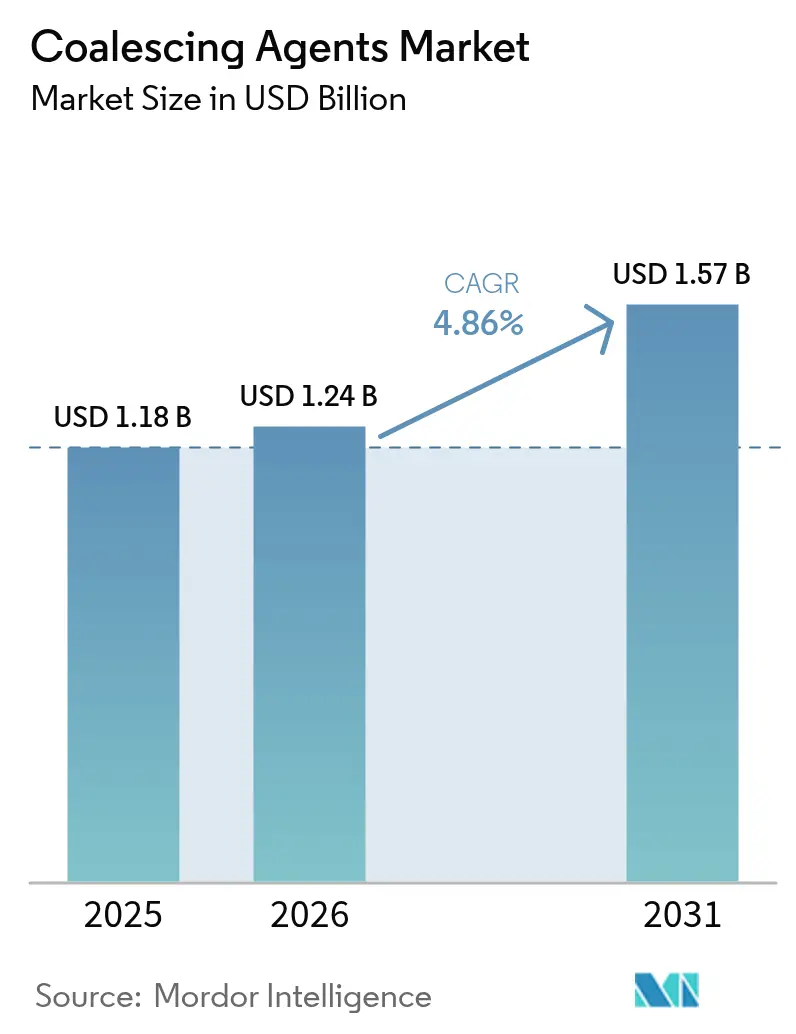
| Marktgröße (2026) | 1.24 Milliarden US-Dollar |
| Marktgröße (2031) | 1.57 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Koaleszenzmittel durch Mordor Intelligence
Die Marktgröße für Koaleszenzmittel wird voraussichtlich von USD 1,18 Milliarden im Jahr 2025 auf USD 1,24 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,86 % über 2026–2031 USD 1,57 Milliarden erreichen. Die aktuelle Nachfrage ist verankert in wasserbasierenden architektonischen, industriellen und Spezialbeschichtungssystemen, die Leistung mit strengen Umweltvorschriften in Einklang bringen müssen. Verschärfte Grenzwerte für flüchtige organische Verbindungen (VOC), eine breitere Einführung der Niedrigtemperaturhärtung und das Wachstum bei Körperpflegeemulsionen erhöhen gemeinsam den Verbrauch von Additiven der nächsten Generation. Die Hersteller verlagern weiterhin Kapazitäten nach Asien-Pazifik als Reaktion auf günstige Rohstoffökonomien und großangelegte Investitionen in Beschichtungsanlagen. Gleichzeitig zwingen Preisspitzen bei Glykolether-Zwischenprodukten und bevorstehende EPA-Fristen für Aerosolbeschichtungen die Formulierer, ihre Rohstoffportfolios zu diversifizieren und Innovationen für nullemissionsarme VOC zu beschleunigen.
Wichtigste Erkenntnisse des Berichts
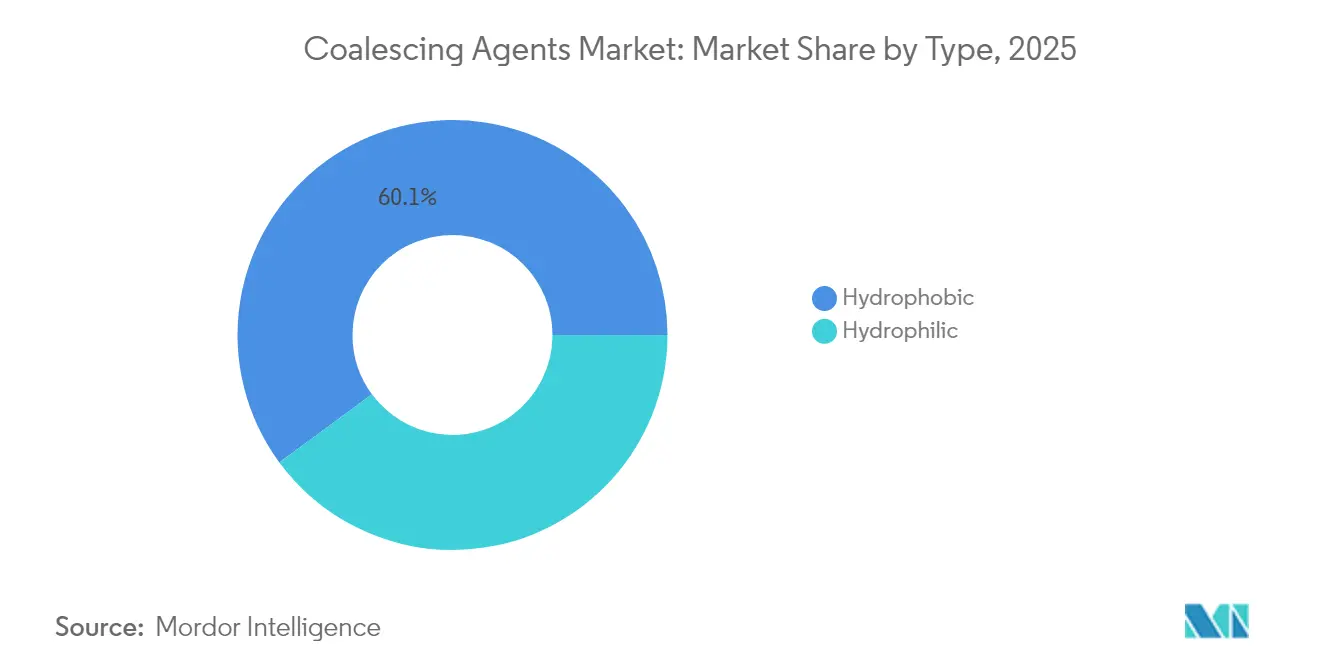
- Nach Typ führten hydrophobe Mittel mit 60,10 % des Marktanteils der Koaleszenzmittel im Jahr 2025, während hydrophile Mittel bis 2031 voraussichtlich eine CAGR von 5,51 % verzeichnen werden.
- Nach Chemie entfielen Alkohole auf einen Anteil von 40,88 % der Marktgröße für Koaleszenzmittel im Jahr 2025, während Ester bis 2031 eine CAGR von 5,34 % erzielen sollen.
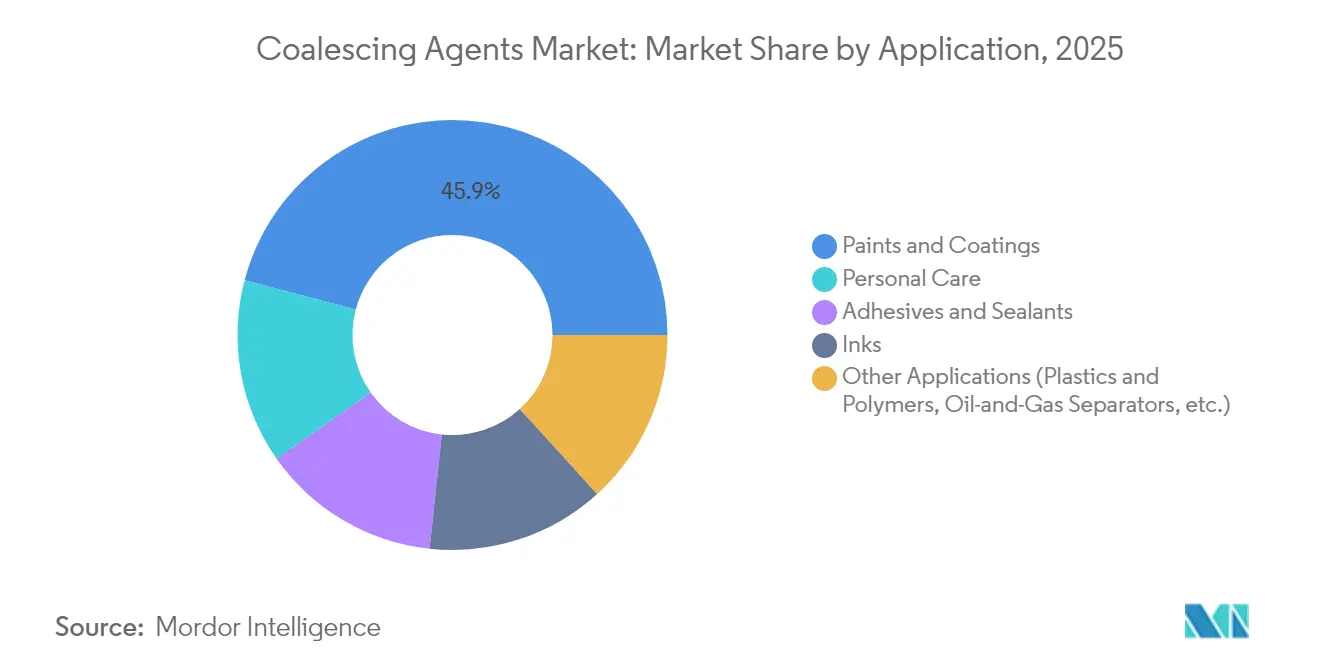
- Nach Anwendung entfielen auf Farben und Beschichtungen 45,90 % der Nachfrage im Jahr 2025 innerhalb des Marktes für Koaleszenzmittel, während Körperpflege bis 2031 voraussichtlich mit einer CAGR von 5,72 % wachsen wird.
- Nach Geografie erfasste Asien-Pazifik 38,40 % der Marktgröße für Koaleszenzmittel im Jahr 2025 und soll bis 2031 die schnellste CAGR von 5,29 % erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Erweiterung industrieller Beschichtungslinien in Entwicklungsländern | +1.2% | APAC-Kern, Ausweitung auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einführung von Niedertemperatur-Filmbildungsadditiven in der Fahrzeuglackreparatur | +0.8% | Global, mit Schwerpunkt in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Normen für die Innenraumluftqualität in Bauvorschriften | +0.6% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Kommerzialisierung reaktiver (VOC-freier) Koaleszenzmittel | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung reaktiver (VOC-freier) Koaleszenzmittel | +0.5% | Global, mit Schwerpunkt auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung industrieller Beschichtungslinien in Entwicklungsländern
Rekordartige Infrastrukturausgaben in China, Indien und Südostasien steigern den industriellen Beschichtungsdurchsatz und erzeugen einen Volumensog für den Markt für Koaleszenzmittel. Neue Ethylen- und Propylencracker, wie das USD 6,4 Milliarden schwere Fujian-Projekt von SABIC mit einer Kapazität von 1,8 Millionen t/Jahr, gewährleisten die Rückwärtsintegration für Acrylester und Glykolether-Derivate, die für die Additivproduktion unerlässlich sind. Da wasserbasierte Formulierungen in fabrikseitig aufgetragenen Metall-, Kunststoff- und Holzbeschichtungen obligatorisch werden, konzentriert sich die Nachfrage auf hydrophobe Qualitäten, die die Filmbildung bei Umgebungsfeuchtigkeit beschleunigen. Die regionale petrochemische Eigenversorgung begrenzt auch die Importabhängigkeit und ermöglicht es lokalen Lieferanten, Lieferzeiten zu verkürzen und gleichzeitig Produkte an unterschiedliche nationale VOC-Grenzwerte anzupassen. Insgesamt verbessern diese Faktoren die Versorgungssicherheit und stärken den Standortvorteil von Asien-Pazifik innerhalb des breiteren Marktes für Koaleszenzmittel.
Einführung von Niedertemperatur-Filmbildungsadditiven in der Fahrzeuglackreparatur
Elektrofahrzeugplattformen und strenge Luftdistriktsvorschriften drängen Lackreparaturwerkstätten zu niedrigeren Einbrennprofilen, um Energie zu sparen und empfindliche Batteriekomponenten zu schützen. Die überarbeitete Regel 1151 des South Coast Air Quality Management District, gültig ab Mai 2025, verschärft VOC-Grenzwerte für Grundierungs-, Basisschicht- und Klarlacksysteme und beschleunigt den Wechsel zu hochsiedenden, geruchsarmen Koaleszenzmitteln, die eine ordnungsgemäße Filmkoaleszenz unterhalb von 60 °C gewährleisten. Große Hersteller von Lackreparaturfarben integrieren Estergemische, die lange genug im Film verbleiben, um die Latexverschmelzung zu fördern, jedoch vor dem Einsatz verdunsten, und helfen Karosseriebetrieben, KPIs für Zykluszeiten zu erfüllen. Die weltweite Einführung ist schnell, da identische Niedertemperaturanforderungen bei der Kunststoffendbearbeitung, der Luft- und Raumfahrtnachbearbeitung und der Komposit-Reparatur bestehen. Diese sektorübergreifende Einführung vergrößert den Markt für Koaleszenzmittel und mindert zyklische Schwankungen, die ausschließlich an Automobilvolumina geknüpft sind.
Verschärfung der Normen für die Innenraumluftqualität in Bauvorschriften
Seit 2024 haben mehrere US-amerikanische Bundesbehörden und Gebäude-Zertifizierungsprogramme ihre Leitlinien synchronisiert, die die Benchmarks für die Innenraumluftqualität anheben und VOC-reiche Farbbestandteile untersagen. Europa folgt diesem Beispiel, indem es EN 16516 überarbeitet, um niedrigere Emissionen aus dekorativen Beschichtungen vorzuschreiben. Architekten schreiben daher Innenfarben vor, die VOC-freie oder chemisch reaktive Koaleszenzmittel enthalten, die in den Film polymerisieren. Lieferanten, die Emissionen durch UL GREENGUARD zertifizieren, gewinnen schnell Premiumstellungen, insbesondere in gewerblichen und Bildungsprojekten, bei denen Bewohnergesundheitskennzahlen in Förderentscheidungen einfließen. Im Prognosezeitraum fügt der Treiber dem Markt für Koaleszenzmittel inkrementelles Wachstum hinzu, indem er die Formulierungsüberarbeitung sowohl im Renovierungs- als auch im Neubausegment stimuliert.
Kommerzialisierung reaktiver (VOC-freier) Koaleszenzmittel
Reaktive Koaleszenzmitteltechnologie integriert Additivmoleküle kovalent in das Polymergerüst, eliminiert Verdunstungsemissionen und ermöglicht die Einhaltung vor den ausstehenden EPA-Grenzwerten für Aerosolbeschichtungen im Jahr 2027. BASFs bio-basiertes Ethylacrylat aus dem Jahr 2024, das 40 % zertifizierten erneuerbaren Anteil und einen um 30 % kleineren CO₂-Fußabdruck bietet, ist ein First-Mover in dieser Kategorie[1]BASF, "BASF stellt biobasiertes Ethylacrylat vor," basf.com . Parallele akademische Forschung zu Polyharnstoff-Acryl-Hybriden bestätigt die Machbarkeit für kratzfeste Klarlackmärkte. Kostenhürden bestehen fort, aber frühe Anwender in der Elektronik- und Luxuskosmetikbranche signalisieren, dass Premiumpreise akzeptabel sind, wenn sie mit einem nachweisbaren Grünen-Label kombiniert werden. Eine breite Skalierung wird mittelfristig erwartet und fügt technologiereiche Umsätze dem Markt für Koaleszenzmittel hinzu.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| REACH- und EPA-Beschränkungen für VOC-reiche Esteralkohole | -0.9% | Nordamerika und EU, weltweite Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Glykolether-Rohstoffpreisen | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Selbstkoaleszierende Polymerdispersionstechnologien | -0.4% | Global, mit früher Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
REACH- und EPA-Beschränkungen für VOC-reiche Esteralkohole
EU-REACH-Dossiers und die US-amerikanischen nationalen VOC-Emissionsstandards setzen progressiv hochreaktive Esteralkohole auf die schwarze Liste und verpflichten Formulierer, Rohstoffe neu zu überprüfen und Endanwendungsbeschichtungen neu zu qualifizieren. Compliance-Zeitpläne beanspruchen F&E-Budgets und verlangsamen Produkteinführungen, insbesondere für KMU. Da akzeptable Substitute oft mehr kosten und möglicherweise zusätzliche Tensidpakete zur Stabilisierung von Latexpartikeln erfordern, verschärft sich die gesamte Formulierungsökonomie. Regionale Regelabweichungen begrenzen darüber hinaus Skaleneffekte, fragmentieren Lagerbestände und fügen Logistikkomplexität hinzu, die den Markt für Koaleszenzmittel hemmt.
Volatilität bei Glykolether-Rohstoffpreisen
Dows Mitteilung vom Januar 2025 über USD 0,05/lb-Erhöhungen bei mehreren Glykolether-Qualitäten unterstreicht einen Trend der Angebotsverknappung, ausgelöst durch Propylenausfälle und eine robuste Nachfrage aus Haarpflege-Tensiden. Preisschwankungen komprimieren die Margen für Additivmischer ohne Rückwärtsintegration. Vertragsindexierungen bieten teilweise Entlastung, doch häufige Verhandlungen stören Kundenbeziehungen. Kleinere Produzenten, insbesondere in Lateinamerika, haben Schwierigkeiten, sich abzusichern, und könnten sich aus Ausschreibungen zurückziehen, was das Wachstum im Markt für Koaleszenzmittel dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz des Hydrophoben steht hydrophiler Innovation gegenüberDie hydrophobe Kategorie behielt 60,10 % des Marktanteils für Koaleszenzmittel im Jahr 2025 und profitierte von bewährten Haftungs- und Wasserbeständigkeitseigenschaften in Hochleistungsbeschichtungen. Baumaschinen, Offshore-Plattformen und Schiffsoberbauten verwenden alle hydrophobe Mischungen aufgrund der verlängerten Exposition gegenüber Feuchtigkeit und Lösungsmitteln. Dennoch ergänzen Formulierer diese Mittel zunehmend mit Hilfs-Netzmitteln, um die Glanzgleichmäßigkeit bei höheren Feststoffgehalten zu steuern. Margen bleiben attraktiv, weil Großvolumen-Farbenhersteller langfristige Verträge bevorzugen, die einen stetigen Absatz garantieren.
Hydrophile Qualitäten verzeichnen, obwohl heute kleiner, bis 2031 eine CAGR von 5,51 % auf der Grundlage strenger Innenraumluftqualitätsziele. Ihre molekulare Affinität zu Wasserpaketen ermöglicht Einsatzmengen, die 10–15 % niedriger sind als bei hydrophoben Pendants, was den gesamten VOC-Gramm-pro-Liter-Wert reduziert. Hersteller von kosmetischen Emulsionen nutzen diese Mittel zur Stabilisierung von Öl-in-Wasser-Formulierungen und verbessern so sensorische Eigenschaften ohne synthetische Tenside. Da die F&E-Abteilungen die Filmbildungsprofile verfeinern, wird die Einführung bei Innenraumlatexfarben und Klebstoffen der nächsten Generation zunehmen und den Markt für Koaleszenzmittel weiter diversifizieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Chemie:
Alkohole behalten die Führung, während Ester beschleunigenAlkoholbasierte Produkte erfassten 40,88 % der weltweiten Nachfrage im Jahr 2025 dank kosteneffizienter Synthesewege und ausgewogener Verdunstungsraten, die ideal für architektonische Latexfarben sind. Ihre Lieferkette ist eng mit Propylenoxid- und Acetaldehyd-Derivaten verknüpft, was integrierten Großunternehmen zugute kommt. Dennoch begrenzen Geruchs- und Toxizitätsbedenken die maximalen Einschlussniveaus in Anwendungen in geschlossenen Räumen.
Ester-Chemien verzeichnen die schnellste CAGR von 5,34 % bis 2031. Sie bieten niedrigere Geruchsschwellen, verbesserte Blockbeständigkeit und Kompatibilität mit Bio-Harzen. Hersteller nutzen Glycerin- und Fettsäure-Rohstoffe und richten sich damit an Netto-Null-Fahrplänen von Marken aus. Zum Beispiel bieten reaktive Glycerolformalestern eine doppelte Koaleszenz- und Vernetzungsfunktionalität, was die Additivanzahl in Hochleistungsbodenbelägen reduziert. Da der regulatorische Impuls deutlich auf VOC-arme Profile ausgerichtet ist, werden Ester ihren Anteil an der Marktgröße für Koaleszenzmittel für Premium-Innenraumausführungen und Hochwertigverpackungen ausbauen.
Nach Anwendung:
Farben und Beschichtungen als Anker der Nachfrage, während Körperpflege aufsteigtArchitektonische, industrielle und OEM-Farben verbrauchten zusammen 45,90 % des Volumens im Jahr 2025. Die Urbanisierung in Asien treibt den Neubau voran, während nordamerikanische Renovierungszyklen die Nachfrage im Aftermarket aufrechterhalten. Wasserbasierte Epoxygrundierungen und Polyurethanlacke sind auf sorgfältig abgestimmte Koaleszenzmittelpakete angewiesen, um mechanische und Korrosionsbeständigkeitsziele zu erfüllen, was die Zentralität dieses Segments innerhalb des Marktes für Koaleszenzmittel unterstreicht.
Körperpflege verzeichnet bis 2031 eine CAGR von 5,72 %, die höchste unter allen Anwendungen. Natürliche Emulgatoren, wie Saponine, benötigen Hilfs-Koaleszenzmittel zur Optimierung von Viskosität, Textur und Wirkstofflieferung. Clean-Beauty-Marken heben VOC-arme Ansprüche hervor, um Produkte im Einzelhandel zu differenzieren, was Additivlieferanten Spielraum bei der Preisgestaltung gewährt. Das Wachstum ist auch in funktionellen Hauttransferfilmen sichtbar, die in langlebiger Farbkosmetik verwendet werden. Da Indie-Marken weltweit skalieren, vergrößern sich ihre Beschaffungsabdrücke und leiten inkrementelle Einnahmen in den Markt für Koaleszenzmittel.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Koaleszenzmittel
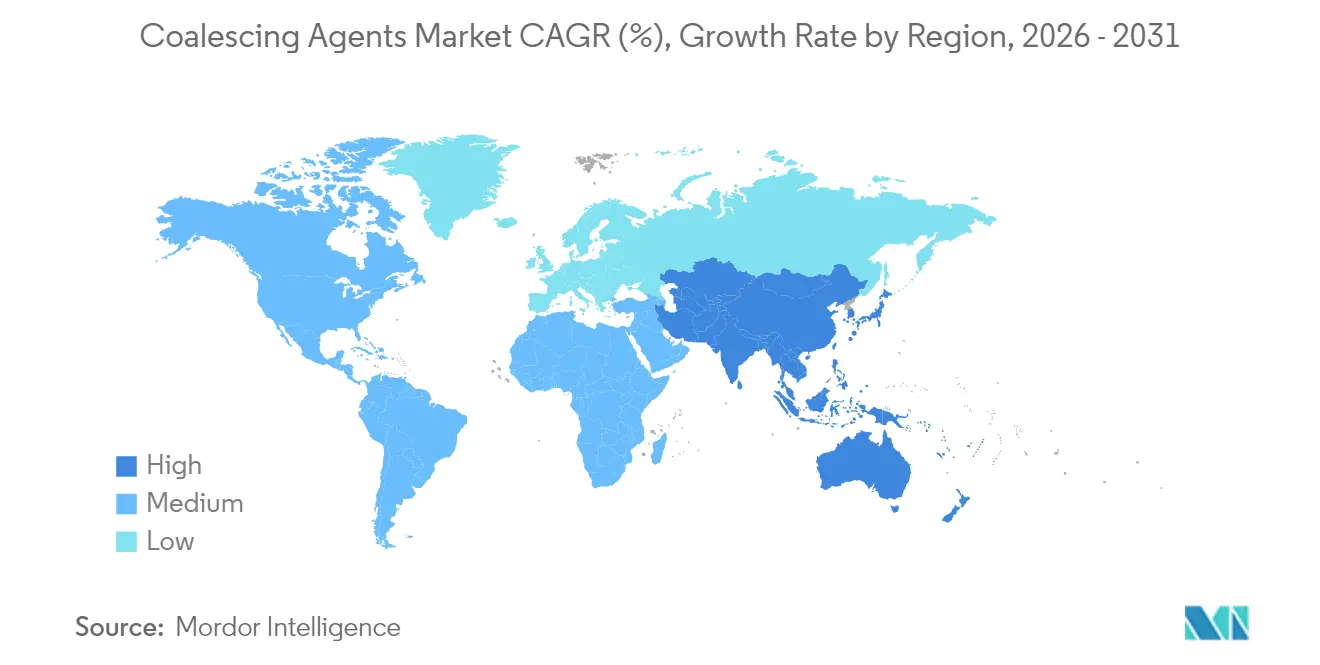
Asien-Pazifik dominierte 2025 mit einem Anteil von 38,40 % den Markt für Koaleszenzmittel. Neue Ethylen- und Acrylesterkapazitäten in den Küstenprovinzen Chinas sowie im Long-Son-Komplex in Vietnam sichern die Rohstoffversorgung und senken die Frachtkosten. Die Regierungen der Region harmonisieren ihre VOC-Maßnahmen weiterhin mit den OECD-Benchmarks und treiben damit die Einführung wasserbasierter Beschichtungen voran. Dieser politische Impuls, kombiniert mit steigendem Konsumniveau und dem Wachstum der E-Commerce-Verpackungen, ergibt eine CAGR von 5,29 % bis 2031 – die höchste weltweit.
Nordamerika-Markt für Koaleszenzmittel
Nordamerika entfällt auf etwa ein Viertel der Nachfrage, gestützt durch reife, aber innovationsreiche Beschichtungs- und Körperpflegesektoren. Die Verlängerung der EPA-Frist für Aerosolbeschichtungen bis Januar 2027 verschafft Spielraum für Formulierungsversuche und stabilisiert den kurzfristigen Absatz. Gleichzeitig steigert der Übergang zu Elektrofahrzeug-Montagelinien den Verbrauch von Koaleszenzmischungen für niedrige Temperaturen in der Nachlackierung und bei Kunststoff-Innenteilen. Die Volatilität der Rohstoffpreise bleibt der primäre regionale Gegenwind und veranlasst nachgelagerte Abnehmer, kürzere Verträge auszuhandeln.
Europa-Markt für Koaleszenzmittel
Europa spiegelt die nordamerikanische Technologieakzeptanz wider, kämpft jedoch mit erhöhten Erdgaskosten, die in die Produktion von Acrylsäure und Glykolethern einfließen. Hersteller gleichen den Kostenanstieg aus, indem sie VOC-freie Innovationen und Zertifizierungen zur Rückverfolgbarkeit von Bioeinsatzstoffen in den Vordergrund stellen. Die regulatorische Klarheit bei den Zielvorgaben für das Recycling von Post-Consumer-Kunststoffen stimuliert F&E-Partnerschaften, die europäische Unternehmen an die Spitze der Kreislaufchemie positionieren und damit einen stetigen Beitrag zum Markt für Koaleszenzmittel sichern.
LATAM- und MEA-Markt für Koaleszenzmittel
Lateinamerika, der Nahe Osten und Afrika bilden zusammen eine Hochwachstumsregion. Petrochemische Ausbauprojekte in Saudi-Arabien und Abu Dhabi sichern die Verfügbarkeit von Lösungsmitteln in Harzqualität und laden zu nachgelagerten Additivvorhaben ein. In Brasilien und Mexiko schaffen die Erholung des Wohnungsbaus und die exportorientierte Haushaltsgeräteproduktion vielfältige Verbrauchspunkte. Multinationale Unternehmen setzen in diesen Regionen technische Serviceteams ein, um Produkte an die Leistungsnormen für tropische Klimabedingungen anzupassen und damit den adressierbaren Markt für Koaleszenzmittel langfristig zu erweitern.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Koaleszenzmittel beginnt mit vorgelagerten petrochemischen Ausgangsstoffen (zum Beispiel Propylenoxid und n-Butanol), die zu Zwischenprodukten wie Glykolethern und Esteralkoholen verarbeitet und anschließend zu Spezialkoaleszenzmitteln für wasserbasierte Systeme formuliert werden. Die Produktion konzentriert sich häufig in der Nähe integrierter petrochemischer Zentren an der US-Golfküste, in Westeuropa (zum Beispiel im Rhein-Ruhr-Gebiet) und in China (Jangtse-Delta), was einen konstanten Zugang zu wichtigen Zwischenprodukten und Versorgungseinrichtungen sicherstellt.
Nachgelagert verkaufen Additivhersteller über eine Mischung aus Direktbelieferung großer Beschichtungs- und Körperpflegeformulierer sowie Vertriebskanälen, die Bulk- und ISO-Tank-Logistik für regionale und interkontinentale Bewegungen nutzen. Ein wiederkehrender Engpass ist die für ultra-VOC-arme oder geruchsarme Qualitäten benötigte hochreine Trenn- und Destillationskapazität, da vielen Standardanlagen die Fraktionierungstiefe fehlt, um strengere Zielvorgaben für die Innenraumluftqualität konstant zu erfüllen. Dies verlängert die Qualifizierungszeiten und erhöht die Abhängigkeit von Lieferanten mit fortschrittlichen Reinigungsanlagen. Branchenkoordination und regulatorischer Dialog (zum Beispiel über die American Coatings Association) prägen zudem Spezifikationen, Prüfnormen und Zeitpläne für Neuformulierungen entlang der Kette.
Wettbewerbslandschaft
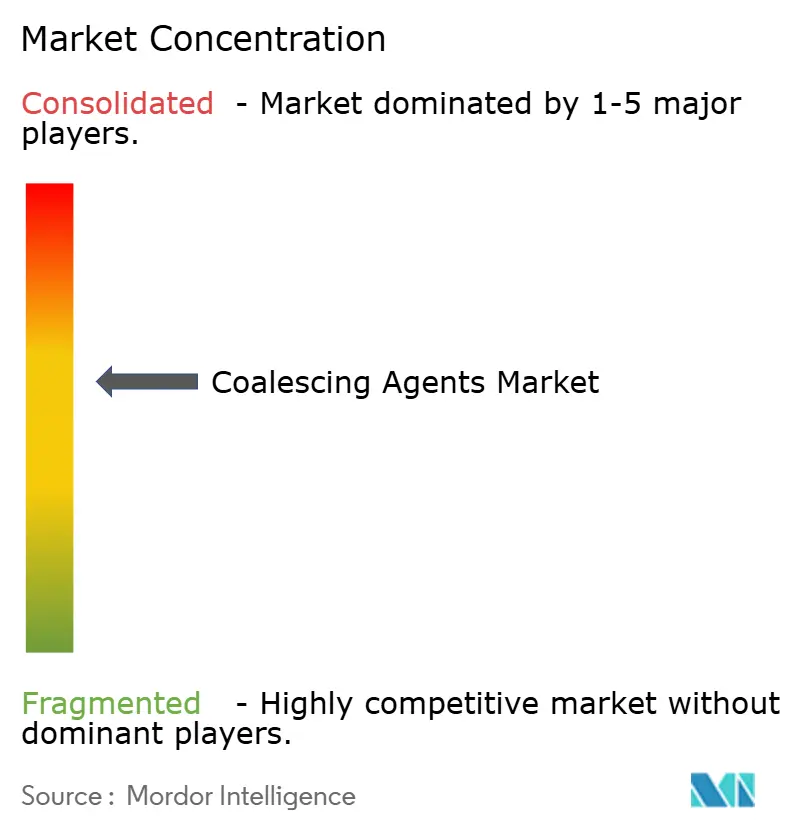
Der Markt für Koaleszenzmittel ist mäßig konsolidiert. Führende diversifizierte Chemiekonzerne – BASF, Dow, Eastman und Arkema – nutzen integrierte Rohstoffe und breite Additivlinien, um globale Farbgiganten im Rahmen mehrjähriger Liefervereinbarungen zu bedienen. BASFs 90-prozentig lokalisierter Produktionsstandort in Europa und Nordamerika schützt Kunden vor grenzüberschreitenden Frachtunterbrechungen. Dow nutzt seine Propylenoxid- und Epoxidketten, um Lösungsmittel mit verwandten Rheologiemodifikatoren zu bündeln und so den Wallet-Share zu steigern.
Strategische Fusionen und Übernahmen bleiben lebhaft. Millikens Erwerb der Borchers Group im Jahr 2025 vertieft das Know-how bei kobaltfreien Trockenstoffen und VOC-armen Dispergiermitteln und stärkt die kombinierten Fähigkeiten des Unternehmens in nachhaltigkeitsorientierten Beschichtungen[2]Milliken & Company, "Milliken schließt den Erwerb von Borchers ab," milliken.com . Regionale Spezialisten in Japan und Südkorea konkurrieren auf Nischenleistungen und betonen elektrolytstabile Ester für Batteriepackbeschichtungen und Anti-Beschlag-Folien.
Disruptionsrisiken entstehen durch neuartige selbstkoaleszierende Bindemittel, die die Additivmenge reduzieren. Um sich abzusichern, entwickeln etablierte Unternehmen gemeinsam Bindemittel-plus-Additiv-Pakete mit Harzlieferanten, wodurch Leistungssynergien eingebettet werden, die für unabhängige Herausforderer schwer zu replizieren sind. Digitale Formulierungsplattformen, bei denen prädiktive Algorithmen optimale Koaleszenzmittelgemische empfehlen, differenzieren darüber hinaus Lieferanten, die in Datenwissenschaft investieren können.
Die Beherrschung regulatorischer Anforderungen entwickelt sich zu einer Kernkompetenz. Unternehmen, die Lebenszyklusanalysen durchführen und durch Dritte verifizierte Produkt-CO₂-Fußabdrücke bereitstellen, genießen einen beschleunigten Status als bevorzugter Lieferant, da Farbenhersteller ihre Unternehmensziele der Netto-Nullemission verfolgen. Die konvergierenden Trends Nachhaltigkeit, Digitalisierung und Spezialdifferenzierung werden das Wettbewerbsranking im Markt für Koaleszenzmittel im nächsten Jahrzehnt prägen.
Branchenführer im Markt für Koaleszenzmittel
Eastman Chemical Company
Dow
BASF SE
Arkema
Evonik Industries AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Koaleszenzmittel
- Arkema
- BASF
- Cargill, Incorporated.
- Cristol
- Dow
- Eastman Chemical Company
- Elementis PLC
- Evonik Industries AG
- Indorama Ventures
- Perstorp
- Runtai Chemical Co., Ltd.
- Shell Plc
- Stepan Company
- Synthomer plc

Marktchancen und Zukunftsaussichten
Es entsteht eine Chance rund um Formulierungen, die die Abhängigkeit von konventionellen verdunstenden Koaleszenzmitteln reduzieren und dabei weiterhin die Anforderungen an die Filmbildung in wasserbasierten Architektur- und Industriebeschichtungen erfüllen. BASF stellte im Januar 2026 eine Dispersionstechnologie mit nahezu null SVOC für Innenbeschichtungen vor, was einen Wandel hin zu Lösungen aus Bindemittel plus Additiv verdeutlicht, die die Anforderungen an die Innenraumluftqualität durch Architekturen mit geringerem SVOC-Gehalt erfüllen, anstatt schrittweise Verbesserungen an herkömmlichen Koaleszenzmittelpaketen vorzunehmen.
Auch die regulatorische Terminierung treibt kurzfristige Neuformulierungs- und Qualifizierungsprogramme voran, die Lieferanten mit konformen Portfolios und lokaler technischer Unterstützung bevorzugen. China veröffentlichte GB 30981.1-2025 und GB 30981.2-2025 für Gefahrstoffe in Architektur- und Industriebeschichtungen mit Inkrafttreten im Juni 2026, während die Vereinigten Staaten in aktualisierten, im Januar 2025 eingeführten Standards zu VOC-Reaktivitätsbasierten Konformitätskennzahlen übergingen. Diese Änderungen erhöhen die Nachfrage nach VOC-freien und dauerhaften Koaleszenzansätzen, einschließlich reaktiver Koaleszenzmittel, die in die Polymermatrix integriert werden, sowie biobasierter Alternativen wie Citratestern. Sie schaffen zudem Raum für Distributoren und serviceorientierte Lieferanten, die regionsspezifische Prüfmethoden, Dokumentation und Substitutionslisten in Asien-Pazifik, Nordamerika und Europa unterstützen können.
Recent Industry Developments in Markt für Koaleszenzmittel
- Mai 2026: Univar Solutions kündigte eine erweiterte strategische Partnerschaft mit Dow zum Vertrieb von Dow-Silikonadditiven in der EMEA-Region an. Die breitere Vertriebspräsenz und die abgestimmte technische Unterstützung verbessern den Zugang zu Leistungsadditiven, die zusammen mit Koaleszenz- und Filmbildungspaketen verwendet werden, und helfen Formulierern, die Belieferung zu standardisieren und Neuformulierungsarbeiten in mehreren Endverbrauchssegmenten zu beschleunigen.
- Januar 2026: BASF erweiterte den Einsatz der Dispersionstechnologie mit nahezu null SVOC für Innenbeschichtungen auf mehrere regionale Testmärkte. Der Schritt minimiert den Bedarf an konventionellen SVOC erzeugenden Koaleszenzmitteln und signalisiert eine breitere Übernahme von Lösungen aus Bindemittel plus Additiv zur Adressierung der Positionierung bei der Innenraumluftqualität.
- Mai 2024: Dow stellte innerhalb seiner EcoDry-Produktlinie für wasserbasierte Farben und Beschichtungen ein Koaleszenzmittel vor, das die VOC-Emissionen reduzieren soll, ohne die Beschichtungsleistung zu beeinträchtigen. Dies erweitert die Optionen für wasserbasierte Formulierer, die Compliance und Anwendungsspielraum ausbalancieren, und stärkt die Produktdifferenzierung im Bereich geruchsarmer und VOC-armer Koaleszenz.


Markt für Koaleszenzmittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Koaleszenzmittel, die zur Verwendung in formulierten Produkten verkauft werden, in denen sie die Filmbildung unterstützen, hauptsächlich in wasserbasierten Systemen, und wird als Herstellerumsatz in USD über die wichtigsten Regionen hinweg gemessen.
Umfangsausschlüsse: Wir zählen nicht den Wert der nachgelagerten Farben- oder Klebstoffverkäufe, und wir schließen den Lösungsmittelwert in der Formulierung aus, sofern dieser nicht als Koaleszenzmittelprodukt verkauft wird.
Übersicht der Segmentierung
- Nach Typ
- Hydrophil
- Hydrophob
- Nach Chemie
- Ester
- Ketone
- Alkohole
- Diole und Glykolether
- Sonstige Chemien (Laktate, Zitrate, Siloxane)
- Nach Anwendung
- Farben und Beschichtungen
- Kleb- und Dichtstoffe
- Druckfarben
- Körperpflege
- Sonstige Anwendungen (Kunststoffe und Polymere, Öl-und-Gas-Separatoren, usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde genutzt, um die Ausgangsstruktur der Nachfrage aufzubauen und wichtige, jährlich beobachtbare Branchensignale zu verankern. Wir stützten uns auf öffentliche Quellen wie die VOC-Leitlinien der US EPA, Stoffinformationen der Europäischen Chemikalienagentur (ECHA), Eurostat-Reihen zur Industrieproduktion, UN-Comtrade-Handelsflüsse für relevante Chemikalienkategorien sowie Veröffentlichungen von Beschichtungs- und Chemieverbänden, die die Verbreitung wasserbasierter Systeme thematisieren.
Um diese Signale in ein nutzbares Marktmodell zu übersetzen, prüften wir zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen und technische Produktdatenblätter, um typische Nutzungsraten und Leistungsangaben über Anwendungsbereiche hinweg zu verstehen. Wo verfügbar, wurden kostenpflichtige Abonnementdaten zu Unternehmensfinanzen und -informationen genutzt, um Umsatzangaben zu standardisieren und Kapazitäts- oder Portfolioverschiebungen zu verfolgen, und eine Datenbank auf Sendungsebene für Import-Export wurde selektiv geprüft, um grenzüberschreitende Bewegungen zu validieren. Die hier aufgeführten Desk-Quellen sind nur beispielhaft, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie Koaleszenzmittel in Farben und Beschichtungen, Klebstoffen und Dichtstoffen, Tinten und Körperpflegeformulierungen spezifiziert, gekauft und substituiert werden. Wir sprachen mit einer Mischung aus Herstellern, Distributoren und Formulierern in APAC, EMEA und Amerika, sodass Annahmen zu Nutzungsraten, Preisentwicklung und dem Tempo der Umstellung auf VOC-arme Lösungen vor der Finalisierung der Ergebnisse mit tatsächlichem Kauf- und Substitutionsverhalten abgeglichen werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 17% | APAC: 47% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 33% | EMEA: 29% |
| Kleinere Akteure: 17% | Manager: 50% | Amerika: 24% |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem die Nachfrage nach Beschichtungen und verwandten Formulierungen anhand von Indikatoren für den Anteil wasserbasierter Systeme, der regulatorischen Ausrichtung beim VOC-Gehalt und beobachtbaren Produktions- und Handelssignalen rekonstruiert wird. Diese Nachfrage wird dann anhand typischer Dosierbereiche und des Anwendungsmixes in Koaleszenzmittelnachfrage umgerechnet.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich Umsatzaufteilungen der Lieferanten, stichprobenartig erhobenen Preisen pro Kilogramm nach Chemiefamilie und Kanalprüfungen zu Lagerbeständen und Lieferzeiten.
Zu den wichtigsten im Modell verwendeten Eingaben zählen die Anteilsverschiebung hin zu wasserbasierten Architekturfarben, Bau- und Renovierungsaktivität als Näherungswert für Beschichtungsvolumina, regionale Trends der Industrieproduktion, die Entwicklung des durchschnittlichen Verkaufspreises nach Chemie (zum Beispiel glykoletherbasiert versus esterbasiert) und der Substitutionsdruck durch VOC-arme und geruchsarme Formulierungen. Wenn die Datenlage in kleineren Ländern dünn ist, werden Lücken durch regionale Intensitätsfaktoren geschlossen, die an die Beschichtungsproduktion gekoppelt sind, und anschließend so ausgeglichen, dass sie mit den Angaben aus Interviews zur lokalen Beschaffung übereinstimmen.
Prognosen werden mittels Szenarioanalyse erstellt, gestützt durch eine leichte multivariate Regression auf die stabilsten Treiber, Bauaktivität, Industrieproduktion und die Verbreitung wasserbasierter Systeme, und das Ergebnis wird anschließend dort angepasst, wo Experten auf sprunghafte Veränderungen hinweisen, etwa bei der Regulierungsterminierung oder raschen Neuformulierungszyklen.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse werden anhand unabhängiger Signale wie Import-Export-Richtung, öffentlichen Kapazitätsankündigungen und der Frage geprüft, ob der implizite Verbrauch pro Tonne Beschichtung innerhalb praktikabler Formulierungsbereiche bleibt. Jede starke Schwankung bei Preisen, Nachfrage oder regionalem Mix wird markiert, von einem weiteren Analysten überprüft und anschließend auf eine bestimmte Eingabeänderung zurückverfolgt, bevor die Freigabe erfolgt.
Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Maßnahmen oder bemerkenswerte Kapazitätserweiterungen. Vor der Auslieferung wird ein abschließender Prüfdurchlauf durchgeführt, damit Kunden eine aktuelle Sichtweise erhalten, bei der die neuesten Annahmen und Umrechnungen konsistent angewendet wurden.
Vergleich der Marktschätzung von Mordor Intelligence für Koaleszenzmittel mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Koaleszenzmittel können unterschiedlich aussehen, selbst wenn das Thema identisch klingt, da der zugrunde liegende Umfang und der Zeitpunkt des Basisjahres nicht immer übereinstimmen. Unterschiede ergeben sich zudem daraus, wie Preise gemittelt werden, wie die Verbreitung wasserbasierter Systeme regional behandelt wird und ob die Validierung mit tatsächlichem Feedback zu Formulierung und Vertriebskanälen erfolgt.
Die größten Abweichungen entstehen meist dadurch, was als Koaleszenzmittel im Gegensatz zu benachbarten Lösungsmitteln gezählt wird, und ob das Modell die Nachfrage an Signale der Beschichtungsproduktion koppelt oder sich stärker auf breite Ausgaben für chemische Additive stützt. Wenn Währungsumrechnungen zu einem einzigen Zeitpunkt vorgenommen und Preissteigerungen gleichmäßig angewendet werden, können die Ergebnisse in schnell wechselnden Rohstoffzyklen überschießen, insbesondere im asiatisch-pazifischen Raum, wo sich das lokale Preisverhalten unterscheidet.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,24 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 1,45 Mrd. USD (2024) | Nutzt 2024 als Basisjahr und scheint die breitere Nachfrage nach Hochleistungsbeschichtungen zu betonen, was benachbarte Additive einbeziehen und einen schnelleren Preiswachstumspfad über die Regionen hinweg anwenden kann. |
| Branchenforschungsstelle B | 1,27 Mrd. USD (2024) | Hält den Umfang nach Typ und Anwendung breit, bietet jedoch nur begrenzte Einblicke darin, wie die regionale Durchdringung wasserbasierter Systeme und Preisunterschiede auf Chemieebene Jahr für Jahr validiert werden. |
Die Tabelle zeigt, dass ein Teil der Streuung auf das gewählte Basisjahr zurückzuführen ist und ein Teil darauf, was als im Umfang enthaltener Produktwert behandelt wird. Indem die Zahl für 2026 an Signale der Beschichtungsproduktion, typische Dosierbereiche und chemiespezifische Preisprüfungen gekoppelt wird, anstatt an eine einzige gemischte Kurve der Additivausgaben, wird die Abweichung im von Mordor Intelligence verwendeten Ansatz reduziert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Koaleszenzmittel?
Die Marktgröße für Koaleszenzmittel beläuft sich im Jahr 2026 auf USD 1,24 Milliarden.
Wie schnell wird der Markt für Koaleszenzmittel voraussichtlich wachsen?
Der Markt wird voraussichtlich mit einer CAGR von 4,86 % wachsen und bis 2031 USD 1,57 Milliarden erreichen.
Welche Region hält den größten Anteil am Markt für Koaleszenzmittel?
Asien-Pazifik führt mit 38,40 % des globalen Umsatzes und ist auch die am schnellsten wachsende Region.
Welcher Produkttyp dominiert den Markt für Koaleszenzmittel?
Hydrophobe Koaleszenzmittel haben einen Marktanteil von 60,10 %, während hydrophile Qualitäten das höchste Wachstumsmomentum zeigen.
Was treibt die Nachfrage nach Koaleszenzmitteln in Körperpflegeanwendungen an?
Innovationen bei nachhaltigen kosmetischen Emulsionen und texturverbessernden Formulierungen treiben die Körperpflegenachfrage mit einer CAGR von 5,72 % voran.
Seite zuletzt aktualisiert am:



