
Größe und Marktanteil des polnischen Hyperscale-Rechenzentrumsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 0.53 Milliarden US-Dollar |
| Marktgröße (2031) | 2.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 34.93 % |
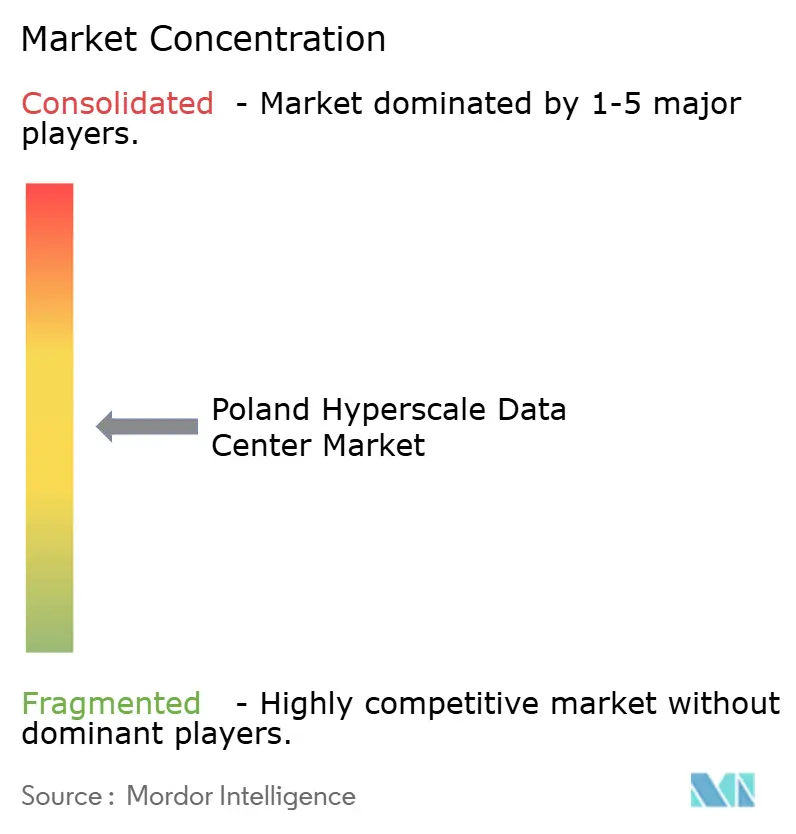
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des polnischen Hyperscale-Rechenzentrumsmarkts von Mordor Intelligence
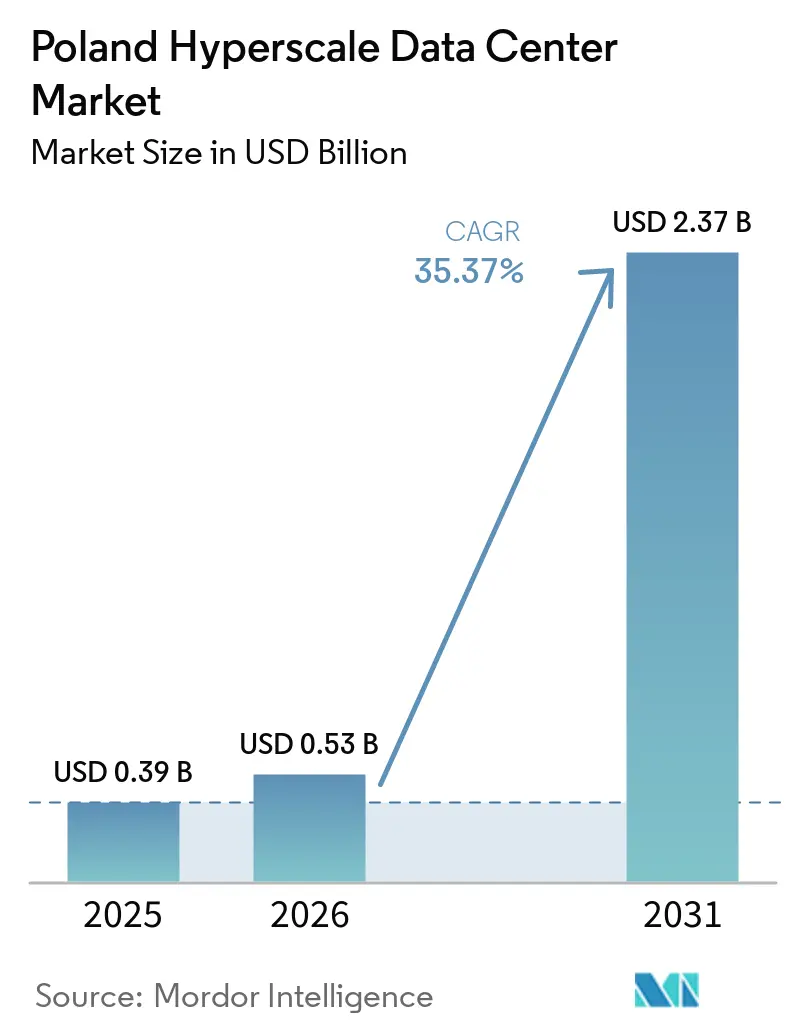
Die Größe des Polen Hyperscale-Rechenzentrum-Marktes wurde im Jahr 2025 auf 0,39 Milliarden USD geschätzt und soll von 0,53 Milliarden USD im Jahr 2026 auf 2,37 Milliarden USD bis 2031 wachsen, bei einer CAGR von 34,93 % während des Prognosezeitraums (2026–2031). In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 0,35 Tausend Megawatt geschätzt und soll von 0,38 Tausend Megawatt im Jahr 2026 auf 3,10 Tausend Megawatt bis 2031 wachsen, bei einer CAGR von 52,08 % während des Prognosezeitraums (2026–2031).
Steigende Anforderungen an souveräne Cloud-Lösungen, milliardenschwere Verpflichtungen von Hyperscalern und Polens vergleichsweise niedrige Betriebskostenbasis haben zusammen eine entscheidende Anziehungskraft für neue Bereitstellungen geschaffen. Betreiber priorisieren Erneuerbare-Energie-Stromabnahmeverträge (PPAs), Nachrüstungen für Flüssigkühlung und fortschrittliche Rechenzentrum-Infrastrukturmanagement-Suiten (DCIM), um steigende Leistungsdichten mit Nachhaltigkeitszielen in Einklang zu bringen. Das Colocation-Segment bleibt dominant, doch Eigenbauten von Hyperscalern beschleunigen sich am schnellsten, da Microsoft, Google und AWS darum wetteifern, regionale souveräne Cloud-Zonen zu etablieren. Erhöhte Kapazitätsmarktgebühren und Fachkräftemangel im Hochspannungsbereich dämpfen den Ausblick, haben jedoch die kurzfristige Standortakquisition nicht verlangsamt, insbesondere rund um Warschau, Krakau und Posen. Die Preissetzungsmacht verlagert sich hin zu KI-fähigen Einrichtungen, ein Trend, der durch Beyond.pl's 100-MW-souveräne KI-Fabrik für flüssiggekühlte GPU-Cluster unterstrichen wird.
Wichtigste Erkenntnisse des Berichts
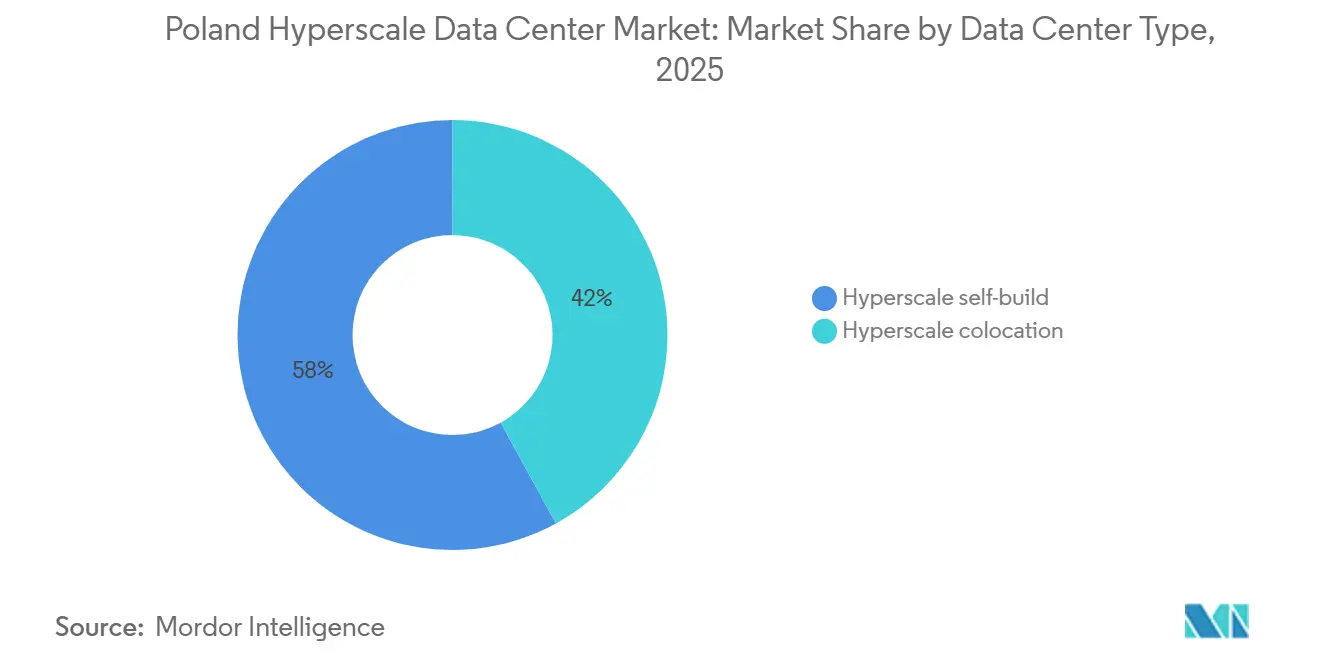
- Nach Rechenzentrumstyp entfielen 2025 58 % des Marktanteils am polnischen Hyperscale-Rechenzentrum-Markt auf Hyperscale-Colocation, während Hyperscaler-Eigenbauten bis 2031 voraussichtlich mit einem CAGR von 18,40 % wachsen werden.
- Nach Komponente entfielen 2025 42 % des Marktvolumens des polnischen Hyperscale-Rechenzentrum-Markts auf die IT-Infrastruktur, während Kühlsysteme bis 2031 voraussichtlich mit einem CAGR von 22,70 % expandieren werden.
- Nach Tier-Standard entfielen 2025 71 % der Kapazität auf Tier-III-Standorte; Tier-IV-Anlagen dürften bis 2031 mit einem CAGR von 19,10 % wachsen.
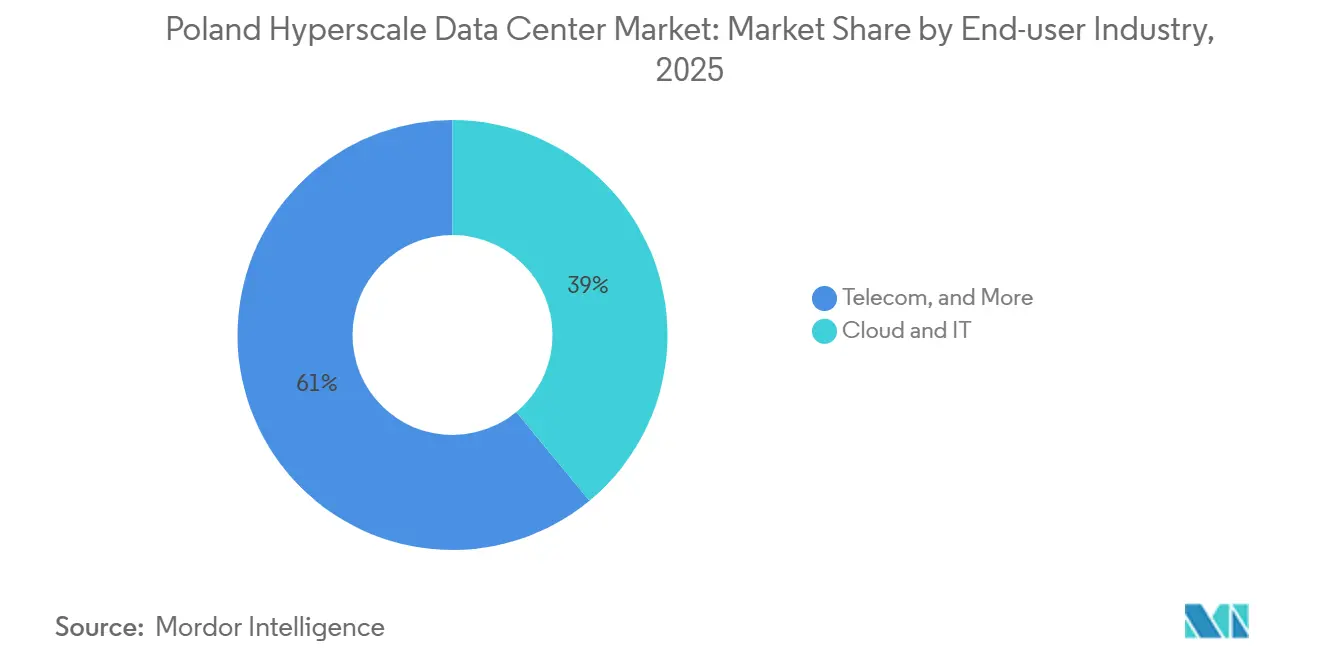
- Nach Endnutzerbranche erzielten Cloud und IT 2025 einen Umsatzanteil von 39 % und werden bis 2031 voraussichtlich einen CAGR von 24,30 % verzeichnen.
- Nach Rechenzentrumsgrößen kontrollierten massive Bereitstellungen (mehr als 25 MW und bis zu 60 MW) 2025 46 % des Marktvolumens des polnischen Hyperscale-Rechenzentrum-Markts, während Mega-Bauten (mehr als 60 MW) zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 20,80 % wachsen werden.
Trends und Erkenntnisse im polnischen Hyperscale-Rechenzentrumsmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-Regionen-Einführungen durch Hyperscaler | +8.20% | National; Korridore Warschau, Krakau, Posen | Mittelfristig (2-4 Jahre) |
| Souveräne Cloud-Mandate und DSGVO-Edge-Zonen | +6.80% | EU-weit mit Polen als strategischem Knotenpunkt | Kurzfristig (≤ 2 Jahre) |
| Erneuerbare PPAs, die Polens Solar-PV-Boom nutzen | +4.10% | National; stärkste Ausprägung in südlichen Woiwodschaften | Langfristig (≥ 4 Jahre) |
| DCIM/KI-Automatisierung senkt Betriebskosten und Ausfallrisiken | +3.70% | Globaler Trend mit lokaler Einführung | Mittelfristig (2-4 Jahre) |
| Flüssigkühlung für LLM/GPU-Cluster | +5.90% | National; KI-fähige Campusse | Kurzfristig (≤ 2 Jahre) |
| SMR-basierte Kleinst-Kernkraftpilotprojekte vor Ort | +2.10% | Pilotprojekte in Industriezonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-Regionen-Einführungen durch Hyperscaler
Microsofts Verpflichtung von PLN 2,8 Milliarden (USD 705 Millionen) im Februar 2025 markiert das bisher größte jemals in Polen angekündigte Hyperscaler-Projekt und umfasst Cloud-, KI- und Cybersicherheitsfähigkeiten [1]. Ähnliche Mehrмилliarden-Zloty-Programme von Google rücken Krakau und Posen in den Fokus der Hyperscale-Landkarte und spiegeln eine Strategie wider, Workloads jenseits von Warschaus überlasteten Stromnetzes zu diversifizieren. Amazons umfassender europäischer souveräner Cloud-Bauplan erhebt den polnischen Hyperscale-Rechenzentrumsmarkt weiter als sekundären, aber kritischen Knotenpunkt für Workload-Überlaufmengen aus FLAP-D-Hubs. Zusammen verschärfen diese Einführungen den Wettbewerb, beschleunigen die Grundstückssicherung und intensivieren die Nachfrage nach Greenfield-Campussen der 100-MW-Klasse.
Souveräne Cloud-Mandate und DSGVO-Edge-Zonen
Europäische Datensouveränitätsregeln zwingen dazu, Workloads innerhalb der EU-Gerichtsbarkeit zu halten; Polens doppelte EU-NATO-Mitgliedschaft und ein günstiges Kostenprofil machen es zu einem idealen Anker für souveräne Cloud-Lösungen. Microsofts Zusammenarbeit mit der polnischen Regierung im Bereich Cybersicherheit unterstreicht den regulatorischen Anreiz für konformes In-Country-Infrastruktur. Beyond.pls \"Souveräne KI-Fabrik\"hält Trainingsdatensätze innerhalb polnischer Grenzen, während sie gleichzeitig EU-weite Nachfrage bedient und zeigt, wie lokale Betreiber Compliance monetarisieren.
Erneuerbare PPAs, die Polens Solar-PV-Boom nutzen
PPA-Volumina steigen stark an, da Rechenzentrumsbetreiber mehrjährige Vereinbarungen mit Solar-Entwicklern wie BayWa r.e. abschließen, deren subventionsfreies 64,6-MWp-Witnica-Array einen Präzedenzfall für subventionsfreie Unternehmens-PPAs gesetzt hat [2]. Eine Projektpipeline von über 1 GW versetzt Hyperscale-Campusse in die Lage, Netto-Null-Ziele zu erreichen und sich gegen volatile Netzstrompreise abzusichern. Frühe Akteure sichern sich günstige Tarife, bevor die Industrienachfrage die PPA-Preisgestaltung verschärft, und bewahren so langfristiges Margenpotenzial.
Flüssigkühlung für LLM/GPU-Cluster
KI-Workloads haben die Rack-Leistungsdichten weit über 50 kW angehoben und machen Flüssigkühlung unverzichtbar. CoreWeaves polnische Ausbauprojekte konzentrieren sich auf Kühlmittelkreisläufe direkt zum Chip, die Wärme bei einem niedrigeren PUE als vergleichbare luftgekühlte Systeme abführen. Containerisierte Lösungen von Grando beherbergen 2.240 GPUs pro Modul und ermöglichen schnelle Kapazitätserweiterungen für Modell-Trainingsschübe. Betreiber mit technischer Tiefe erlangen einen dauerhaften Vorteil, da die Komplexität der Kühlung neue Marktteilnehmer abschreckt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzüberlastung und steigende Kapazitätsmarktgebühren | –4.3% | National; akut im Großraum Warschau | Kurzfristig (≤ 2 Jahre) |
| Mangel an HV/MV-Fachkräften und steigende Löhne | –2.8% | Großstädte landesweit | Mittelfristig (2-4 Jahre) |
| Wassernutzungsbeschränkungen in dürregefährdeten Gebieten | –1.9% | Südliche und zentrale Woiwodschaften | Langfristig (≥ 4 Jahre) |
| EU-Chip-Gesetz-gesteuertes GPU-Exportgefälle | –2.1% | EU-weit, Polen sekundär | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung und steigende Kapazitätsmarktgebühren
Die Übertragungswarteschlange in Warschau hat die verfügbare Kapazität überschritten, was den PSE-Netzbetreiber veranlasst hat, Vorauszahlungsregeln und höhere nicht erstattungsfähige Gebühren einzuführen, was die Anschlussvorlaufzeiten auf über 36 Monate verlängert [3]. Parallele Reformen in Deutschland deuten auf einen regionalen Trend hin, der metrozentrische Baustrategien herausfordert. Entwickler erkunden nun Sekundärstädte, doch Übertragungsausbaumaßnahmen hinken der Nachfrage hinterher und dämpfen die Wachstumskurve des polnischen Hyperscale-Rechenzentrumsmarkts.
Mangel an HV/MV-Fachkräften und steigende Löhne
Nur 8,33 % der polnischen Hersteller haben Industrie-4.0-Lösungen implementiert, was auf einen bevorstehenden Wettbewerb um dieselben Hochspannungsingenieure hinweist, die von Rechenzentren benötigt werden. Die Lohninflation für leitende Elektrodesignrollen überstieg im Jahr 2024 12 %, was kleinere Kolokationsanbieter unter Druck setzt, die nicht mit den Gehaltsgittern von Hyperscalern mithalten können. Flexs Entscheidung, seine polnische Stromanlagenproduktion zu verdoppeln, erhöht den Druck, indem Talente in die Ausrüstungsherstellung umgelenkt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Eigenbau-Dynamik beschleunigt sich
Das Segment verzeichnete 2025 den größten Zuwachs im polnischen Hyperscale-Rechenzentrum-Markt, da Hyperscaler-Eigenbauten auf KI-zentrierte Campusse ausgerichtet waren. Der Wert stieg mit einem CAGR von 18,40 %, obwohl Colocation 2025 einen Anteil von 58 % beibehielt. Microsoft passt Stromtopologien auf Rack-Ebene an, um GPU-Cluster zu versorgen, während Google seinen Fußabdruck zwischen selbst errichteten Anlagen in Krakau und gemieteten Hallen in Posen für latenzempfindliche Edge-Knoten aufteilt.
Colocation bleibt für unternehmensweite Lift-and-Shift-Workloads relevant, die ein souveränes Hosting ohne Investitionsaufwand benötigen. Beyond.pl bedient diese Nische, indem KI-Beschleuniger in Colocation-Service-Level-Agreements gebündelt werden, wodurch das Modell effektiv hybridisiert wird. Im Verlauf des Prognosezeitraums wird sich der polnische Hyperscale-Rechenzentrum-Markt voraussichtlich in zwei Richtungen entwickeln: Finanzstarke Hyperscaler werden strategische KI-Zonen besitzen, während Colocation-Spezialisten sich auf mittelgroße Unternehmensmieter konzentrieren werden, die DSGVO-konforme Flächen in mehreren polnischen Ballungsräumen benötigen.
Nach Komponente: Kühlsysteme treiben die Infrastrukturentwicklung voran
Kühlprodukte verzeichneten das schnellste Umsatzwachstum mit einem CAGR von über 22,70 %, obwohl die IT-Infrastruktur 2025 einen Wertanteil von 42 % hielt. Das Marktvolumen des polnischen Hyperscale-Rechenzentrum-Markts für Kühlung allein wird bis 2031 voraussichtlich mehr als dreimal so groß sein, da jedes neue GPU-Rack die PUE-Ziele der Anlage unter 1,2 drückt. Betreiber führen schrittweise Rear-Door-Wärmetauscher ein, bevor sie zu direkten Kaltplatten-Kühlkreisläufen auf Chip-Ebene wechseln, um so für Kabinettdichten von 100 kW pro Schrank zukunftssicher zu sein.
Elektrische Ausrüstung, unterbrechungsfreie Stromversorgungen, Schaltanlagen und Sammelschienensysteme werden entsprechend auf 415-V- und 800-V-Topologien aufgerüstet, um die Stromstärke zu reduzieren und gleichzeitig GPU-Systeme im Megawatt-Maßstab zu unterstützen. Die mechanische Grundfläche wird erweitert, um größere Pumpen und redundante Kühlmittelverteiler aufzunehmen. Grandos containerisierte flüssigkeitsgekühlte Module ermöglichen es Betreibern, die Zweiphasen-Immersionskühlung zu erproben, bevor sie Kapital für vollständige Umrüstungen im großen Maßstab einsetzen. Infolgedessen legt der polnische Hyperscale-Rechenzentrum-Markt zunehmend ebenso viel Wert auf technische Integrationsdienstleistungen wie auf Hardwareausgaben, was die Konsolidierung unter Anbietern beschleunigt.
Nach Tier-Standard: Tier-IV-Wachstum spiegelt KI-Zuverlässigkeitsanforderungen wider
Tier III hielt einen Anteil von 71 %, doch die Größe des polnischen Hyperscale-Rechenzentrumsmarkts für Tier-IV-Standorte wird mit einer CAGR von 19,10 % voraussichtlich überholen. Durch Stromausfälle ausgelöste KI-Trainingsausfälle können Millionen von GPU-Stunden verschwenden und machen 2N+1-Redundanz zu einem rationalen Kostenfaktor. Beyond.pls souveräner Campus und Atmans WAW-3-Projekt integrieren beide unabhängige Versorgungsleitungen und Kreislauf-Kaltwasserschaltkreise, um eine Verfügbarkeit von 99,995 % zu erreichen.
Tier III bleibt optimal für latenzausbalancierte Edge-Knoten und Inhaltsbereitstellungscluster, bei denen horizontale Redundanz das Risiko mindert. Die Zwei-Tier-Schichtung stärkt Design-Build-Unternehmen, die auf gleichzeitig wartbare Tier-III-Hüllen spezialisiert sind und optionale Tier-IV-Ausrüstungsgalerien umfassen, was Mietern einen Aufstiegspfad ohne neue Greenfield-Bauten bietet.
Nach Endnutzerbranche: Dominanz von Cloud und IT verstärkt sich
Cloud- und IT-Workloads machten 39 % des Umsatzes aus und werden voraussichtlich mit einer CAGR von 24,30 % wachsen, was sie zur größten Komponente des Polen Hyperscale-Rechenzentrum-Markts macht. Die Migration von Banken und fintech-Unternehmen zu SaaS-artigen Kernsystemen erzeugt Spitzenlasten; Alior Bank verlagerte seine Analysen 2024 auf Azure-natives VantageCloud, was weitere Hyperscaler-Erfolge begünstigte.
Telekommunikationsbetreiber sichern die Dichte des Verkehrsmanagements über Glasfaser-Gemeinschaftsunternehmen. Oranges PLN-2,75-Milliarden-FiberCo schuf 2,4 Millionen letzte-Meile-Verbindungen und stärkte die Edge-Konnektivität. Industrie-4.0- und E-Commerce-Segmente hinken in absoluten MW-Werten hinterher, wachsen jedoch relativ schnell, da maschinelle Sichtprüfung zur Qualitätskontrolle und Echtzeit-Inventar-Dashboards in Polens widerstandsfähiger Fertigungsbasis zum Standard werden.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Rechenzentrumsgröße: Mega-Einrichtungen gewinnen KI-Nachfrage
Massive Hallen (größer als 25 MW und kleiner oder gleich 60 MW) machten im Jahr 2025 46 % der Polen Hyperscale-Rechenzentrum-Marktgröße aus und bleiben das Kernmuster für multi-regionale Cloud-Verfügbarkeitszonen. Mega-Bauten werden jedoch mit einer CAGR von 20,80 % vorauseilen, angetrieben durch Einzelmieter-KI-Labore, die zusammenhängende Leistungsblöcke benötigen. Beyond.pl's 100-MW-souveräner Campus und Switch Datacenters' 30-MW-Warschau-Design veranschaulichen einen breiteren Schwenk hin zu größeren Greenfield-Grundstücken in der Nähe von Umspannwerken in Vororten.
Große Einrichtungen passen noch in latenzempfindliche Stadtgrundstücke, sehen sich jedoch mit abnehmenden Skaleneffekten konfrontiert, da Flüssigkühlung den mechanischen Flächenbedarf erhöht. Der nächste Zyklus wird wahrscheinlich modulare Megascale-Cluster umfassen, die durch dedizierte 110-kV-Einspeisungen verbunden sind, was die Verhandlungsposition bei Netzkapazitätsverhandlungen stärkt und gleichzeitig eine stufenweise Kapitalbereitstellung ermöglicht.
Geografische Analyse
Warschau ist der Ankerpunkt des polnischen Hyperscale-Rechenzentrum-Markts mit den meisten Sovereign-Cloud-Zugangspunkten, unterstrichen durch den Campus von Microsoft im Wert von 705 Millionen USD und den hochdichten Standort von Switch Datacenters. Krakau und Posen haben sich als satellitenförmige Wachstumsringe etabliert, in denen Grundstücke günstiger sind und erneuerbare PPAs in großer Zahl verfügbar sind, wie Googles KI-Supercomputer-Initiative belegt. Sekundäre Ballungsräume bieten Entlastung von Warschaus Engpässen und erschließen gleichzeitig den polnischen Pool von über 400.000 IT-Spezialisten, die in akademischen Zentren konzentriert sind.
Südliche Woiwodschaften wie Lebus und Schlesien verbinden hohe Sonneneinstrahlung mit industriellen Lasten; das Witnica-Kraftwerk von BayWa r.e. bietet eine anschauliche PPA-Vorlage, die Rechenzentrumsbetreiber replizieren können, um Scope-2-Emissionsreduzierungen zu erzielen. Längsschnittstudien zur Dürre im Einzugsgebiet der Lausitzer Neiße machen Betreiber auf künftige Wassernutzungsbeschränkungen aufmerksam und rücken Immersionskühlung-Konzepte in den Fokus, die den Verdunstungsverbrauch senken.
EU-Strukturfonds, die für die Netzresilienz vorgesehen sind, sowie ein nationaler Plan, bis 2035 fünf Prozent des BIP in die Transformation zu lenken, sichern den fortlaufenden Infrastrukturausbau; dennoch drängen Netzanschluss-Moratorien im Großraum Warschau Projektentwickler in Richtung Greenfield-Industrieparks mit schnelleren Netzanbindungszeiten, was zu einer Dezentralisierung führt, die die Edge-Computing-Abdeckung für Industrie-4.0-Cluster verbessert, die Polens Aufstieg als Fertigungsstandort nutzen.
Wettbewerbslandschaft
Die Branche der polnischen Hyperscale-Rechenzentren weist eine moderate Konzentration auf. Microsoft und Google führen das Feld durch souveräne Cloud-Privilegien und große Investitionsverpflichtungen an, während AWS breitere EU-Initiativen für Überlaufkapazität nutzt. Der lokale Champion Atman sicherte sich USD 344 Millionen in ESG-gebundener Finanzierung, um die Warschauer Kapazität zu verdreifachen, was Vertrauen in erstklassige KI-fähige Kolokation signalisiert. Beyond.pl differenziert sich durch einen souveränen KI-Campus und partnerschaftsgetriebene Flüssigkühlungsexpertise, die sowohl staatliche als auch regulierte Unternehmens-Workloads anzieht.
Markteintrittsbarrieren verschärfen sich, da Flüssigkühlung, höhere Tier-Designs und erneuerbare PPAs das Anfangskapital erhöhen. Ausrüstungshersteller wie Flex vertiefen die lokale Lieferkette, verkürzen die Vorlaufzeiten für Schaltanlagen und Sammelschienensysteme und stärken so die Widerstandsfähigkeit heimischer Cluster. Aufkommende modulare Kernkraftpilotprojekte unter der Leitung von KGHM-NuScale bieten zukunftssichere Grundlastleistung, ein potenzieller Wendepunkt für GPU-Farmen, die nach langfristiger kohlenstofffreier Elektrizität dürsten. Das übergreifende Thema ist Spezialisierung: Betreiber, die regulatorische Nuancen, KI-fähige Technik und Erneuerbare-Energie-Arbitrage beherrschen, werden überproportionalen Wert abschöpfen, während der polnische Hyperscale-Rechenzentrumsmarkt reift.
Marktführer in der polnischen Hyperscale-Rechenzentrumsbranche
-
Amazon Web Services Inc.
-
Google LLC
-
Meta Platforms, Inc.
-
Equinix, Inc.
-
Vantage Data Centers
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Mai 2025: Microsoft kündigte eine Investition von PLN 2,8 Milliarden (ungefähr USD 700 Millionen) in Cloud- und KI-Technologien in Polen an und erweitert damit seinen Rechenzentrums-Fußabdruck erheblich, um die wachsende Nachfrage nach digitalen Transformationsdiensten zu unterstützen und das Land als regionales KI-Zentrum zu etablieren.
- März 2025: Vantage Data Centers kündigte Pläne für einen 64-MW-Campus in Warschau an, der Hyperscale-Anforderungen mit fortschrittlichen Kühltechnologien und Integration erneuerbarer Energien unterstützen soll und Warschaus Position als Magnet für internationale Rechenzentrumsinvestitionen stärkt.
- Januar 2025: Polcom kündigte Pläne zum Bau von zwei neuen Rechenzentren in der Nähe von Krakau an und erweitert damit die Kapazität des Unternehmens, sowohl inländische als auch internationale Kunden zu bedienen, während es zur Entwicklung der sekundären Rechenzentrumsmärkte Polens jenseits von Warschau beiträgt.
- Februar 2025: Amazon nahm den Betrieb am Solarpark Miłkowice auf und sicherte sich 140 MW saubere Energie für lokale Einrichtungen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Polen Hyperscale-Rechenzentrum-Markt als alle Greenfield- oder größeren Erweiterungseinrichtungen in Polen, deren geplante IT-Last 4 MW pro Halle überschreitet und bei denen Eigentümerschaft oder langfristige Pacht bei globalen Cloud-Plattformen oder Einzelmieter-Digitalunternehmen liegt. Die Umsätze umfassen die anfänglichen Infrastrukturaufbaukosten, die in dem Jahr verbucht werden, in dem sie in Betrieb gehen, sowie die wiederkehrenden Serviceeinnahmen, die mit dem Hyperscale-Fußabdruck verbunden sind.
Ausschluss aus dem Geltungsbereich: Unternehmens-, Edge- und Retail-Colocation-Hallen unter 4 MW sowie kleinere Nachrüstungs- oder Geräteaustauschprojekte liegen außerhalb dieser Grundlage.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Kolokation
- Nach Komponente
- IT-Infrastruktur
- Serverinfrastruktur
- Speicherinfrastruktur
- Netzwerkinfrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheit
- Transferschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Kern- und Hüllenentwicklung
- Installations- und Inbetriebnahmedienste
- Entwurfstechnik
- Branderkennung, -unterdrückung und physische Sicherheit
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrumsgröße
- Groß (kleiner oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner oder gleich 60 MW)
- Mega (größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten strukturierte Interviews mit Design-Build-Auftragnehmern, Colocation-Führungskräften, Versorgungsplanern und Cloud-Regionsleitern in Warschau, Posen und Breslau. Die Gespräche klärten aktive gegenüber genehmigten MW, durchschnittliche Preise pro eingesetztem MW und Vertragsauslastungsrampen, was es uns ermöglichte, Lücken zu schließen, die öffentliche Daten allein hinterlassen.
Desk-Research
Wir begannen damit, Grundlagendaten aus offenen Quellen zu extrahieren, wie etwa Statistics Poland zu Festbreitband-Penetration, dem Amt für elektronische Kommunikation zu IP-Verkehrswachstum, PSE-Netzanschlussfreigaben, Eurostat-Strompreisindizes und Grundsatzpapieren des Polnischen Rechenzentrumsverbands. Unternehmenseinreichungen, Pressemitteilungen und Investorenpräsentationen ergänzten Zeitplanung und Umfang der Bauvorhaben. Unser Team durchsuchte außerdem D&B Hoovers nach Finanzdaten von Hyperscaler-Tochtergesellschaften, Dow Jones Factiva nach Projektnachrichten und Volza-Versandprotokollen für Rack- und Kühlimporte. Diese Quellen verankern den Nachfragepool und die Kostenkurven; viele weitere Referenzen wurden konsultiert und sind in den Unterlagen verfügbar.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell wandelt Polens zugesagte Hyperscale-Pipeline in einen jährlichen Marktwert um, indem der MW-Zeitplan jedes Campus durch die Benchmark-Kosten pro MW geführt und anschließend die aus ausgehandelten Leasingraten erfassten Serviceeinnahmen hinzugefügt werden. Die Ergebnisse werden durch selektive Bottom-up-Proxys, Lieferanten-Rack-Lieferungen und stichprobenartige Schätzungen aus Durchschnittspreis mal Volumen, auf Plausibilität geprüft, bevor Anpassungen vorgenommen werden. Zu den wichtigsten Variablen gehören installierte IT-Last, Capex-Ankündigungen von Hyperscalern, durchschnittliche Energieverbrauchseffizienz, Cloud-Adoptionswachstum, Energietariftrends und PLN-USD-Bewegungen. Prognosen stützen sich auf multivariate Regression, kombiniert mit Szenarioanalysen, um Schwankungen in der Energiepolitik oder bei Lieferketten-Vorlaufzeiten zu erfassen. Wo Bottom-up-Lücken verbleiben, wird eine konservative Interpolation angewendet, die durch den Konsens der primären Befragten geleitet wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden Anomalieprüfungen gegen unabhängige Kapazitäts-Tracker unterzogen, anschließend überprüft ein leitender Analyst jede Annahme. Wir aktualisieren das Modell jährlich und lösen Zwischenaktualisierungen aus, wenn Megawatt-Freigaben, politische Veränderungen oder größere Fusionen und Übernahmen die Grundlage wesentlich verschieben würden.
Warum Mordors Polen Hyperscale-Rechenzentrum-Grundlage Verlässlichkeit gebietet
Veröffentlichte Schätzungen unterscheiden sich, weil Unternehmen unterschiedliche Geltungsbereiche, Kennzahlen und Aktualisierungsrhythmen wählen.
Wechselkursentscheidungen und die Frage, ob angekündigte Investitionsausgaben oder realisierte Umsätze gezählt werden, vergrößern die Lücken zusätzlich.
Vergleichsbenchmark
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| 385,87 Millionen USD (2025) | Mordor Intelligence | - |
| 810 Millionen USD (2023) | Globales Beratungsunternehmen A | Vermischt Hyperscale mit großer Colocation, stützt sich auf Desktop-Extrapolation, begrenzte Expertenvalidierung |
| 1,15 Milliarden USD (2024) | Regionales Beratungsunternehmen B | Berichtet Investitionsausgaben für alle Rechenzentrumstypen anstatt gebuchter Umsätze, lässt Pipeline-Abschreibungsfaktoren außer Acht |
Zusammenfassend lässt sich sagen, dass Mordors disziplinierter Geltungsbereich, dual-bezogene Variablen und jährliche Aktualisierung Entscheidungsträgern eine nachvollziehbare, ausgewogene Grundlage bieten, die sie zuverlässig in Budgetierungs- und Standortstrategien einbinden können.
Im Bericht beantwortete Schlüsselfragen
Wie schnell baut Polen neue Hyperscale-Rechenzentrumskapazität auf?
Die installierte IT-Last soll von 0,35 GW im Jahr 2025 auf 3,10 GW bis 2031 steigen, eine CAGR von 52,08 %, die nachhaltige Infrastrukturausbauten unterstützt.
Was treibt das Hyperscaler-Interesse an Polen an?
Souveräne Cloud-Mandate, DSGVO-Durchsetzung, erneuerbare Energie-PPAs und niedrigere Grundstücks- und Stromkosten im Vergleich zu FLAP-D-Städten ziehen Microsoft, Google und AWS an.
Werden Flüssigkühllösungen in polnischen Einrichtungen zum Standard?
Ja; KI-Trainings-Racks, die 50 kW überschreiten, machen Flüssigkühlung unverzichtbar und treiben das Kühlsystemsegment mit einer CAGR von 22,70 % voran.
Welche polnische Stadt bietet das größte Hyperscale-Wachstumspotenzial jenseits von Warschau?
Krakau entwickelt sich zu einem führenden Sekundärstandort, der von Googles KI-Supercomputer-Investition und weniger überlasteten Netzverbindungswarteschlangen profitiert.
Wie bedeutsam sind erneuerbare PPAs für Rechenzentrumsbetreiber in Polen?
Solarverträge wie BayWa r.e.'s Witnica-PPA bieten langfristige Preisstabilität und helfen Betreibern, sich an den Netto-Null-Zielen von Hyperscalern auszurichten.
Welcher Tier-Standard passt am besten zu KI-Workloads in Polen?
Tier-IV-Einrichtungen, die mit einer CAGR von 19,10 % wachsen, liefern 2N+1-Redundanz, die kostspielige GPU-Trainingsunterbrechungen minimiert.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Globale Servernachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Polen Rechenzentrums-Netzwerkmarkt Netzwerktechnik in Polen, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Polen Rechenzentrums-Strommarkt Stromversorgungssysteme in Polen, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Naher Osten und Afrika Rechenzentrums-GPU-Markt GPUs im Nahen Osten und Afrika, unterteilt nach Einsatzart, GPU-Typ und Interconnect.
- Markt für logische Sicherheit in Rechenzentren Globale Nachfrage nach Netzwerksicherheit, unterteilt nach Lösung, Service und Endnutzer.
- Polnischer Rechenzentrums-Rack-Markt Racknachfrage in Polen, unterteilt nach Rackgröße, Racktyp und Tier.
- Spanien Rechenzentrums-Stromversorgungsmarkt Stromsysteme in Spanien, unterteilt nach Komponente, Anlagentyp und Anlagengröße.