
ポーランド ハイパースケール データセンター 市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 0.53 十億米ドル |
| 市場規模 (2031) | 2.37 十億米ドル |
| 成長率 (2026 - 2031) | 34.93 % |
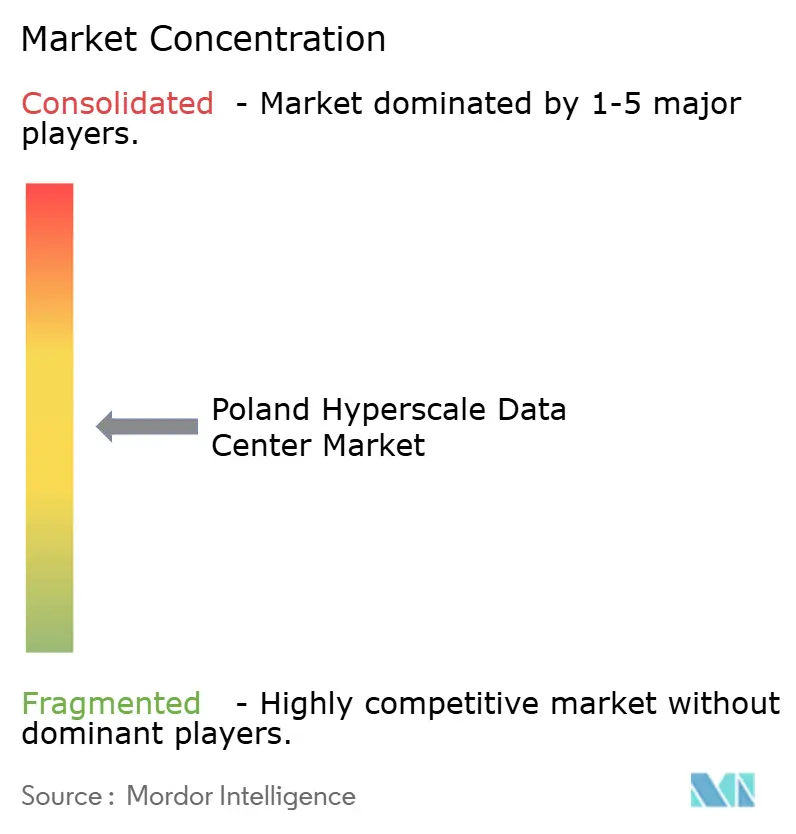
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポーランド ハイパースケール データセンター 市場分析
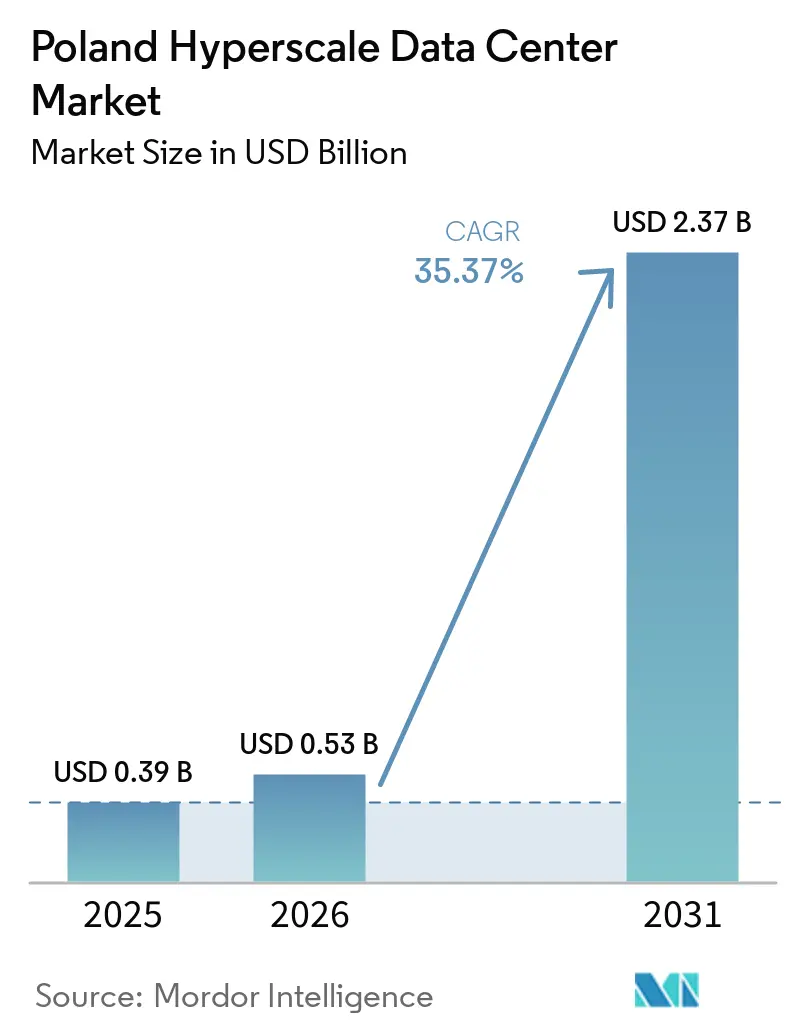
ポーランド ハイパースケール データセンター 市場規模は2025年に0.39 ビリオン 米ドルと評価され、2026年の0.53 ビリオン 米ドルから2031年には2.37 ビリオン 米ドルへと成長すると推定されており、予測期間(2026〜2031年)における年平均成長率(CAGR)は34.93%です。生産量の観点では、市場は2025年に0.35 サウザンド メガワットと評価され、2026年の0.38 サウザンド メガワットから2031年には3.10 サウザンド メガワットへと成長ると予測されており、予測期間(2026〜2031年)における年平均成長率(CAGR)は52.08%です。
ソブリンクラウドに関する規制要件の高まり、ハイパースケーラーによる数十億ドル規模のコミットメント、そしてポーランドの比較的低い運営コスト基盤が相まって、新規展開に向けた強力な需要が生まれています。事業者は、電力密度の上昇と持続可能性目標のバランスを取るため、再生可能エネルギー購入契約(PPA)、液体冷却の改修、および高度なデータセンターインフラ管理(DCIM)スイートを優先的に導入しています。コロケーションセグメントが引き続き優位を占めていますが、Microsoft、Google、AWSが地域ソブリンクラウドゾーンの確立を競う中、ハイパースケーラーによる自社建設が最も急速に加速しています。容量市場料の上昇と高電圧分野の人材不足が見通しを抑制しているものの、特にワルシャワ、クラクフ、ポズナン周辺では近期のサイト取得が鈍化していません。価格決定力は、AIに対応した施設へとシフトしており、この傾向はBeyond.plが液体冷却GPUクラスター向けに設計した100 MWのソブリンAIファクトリーによっても裏付けられています。
主要レポートの要点
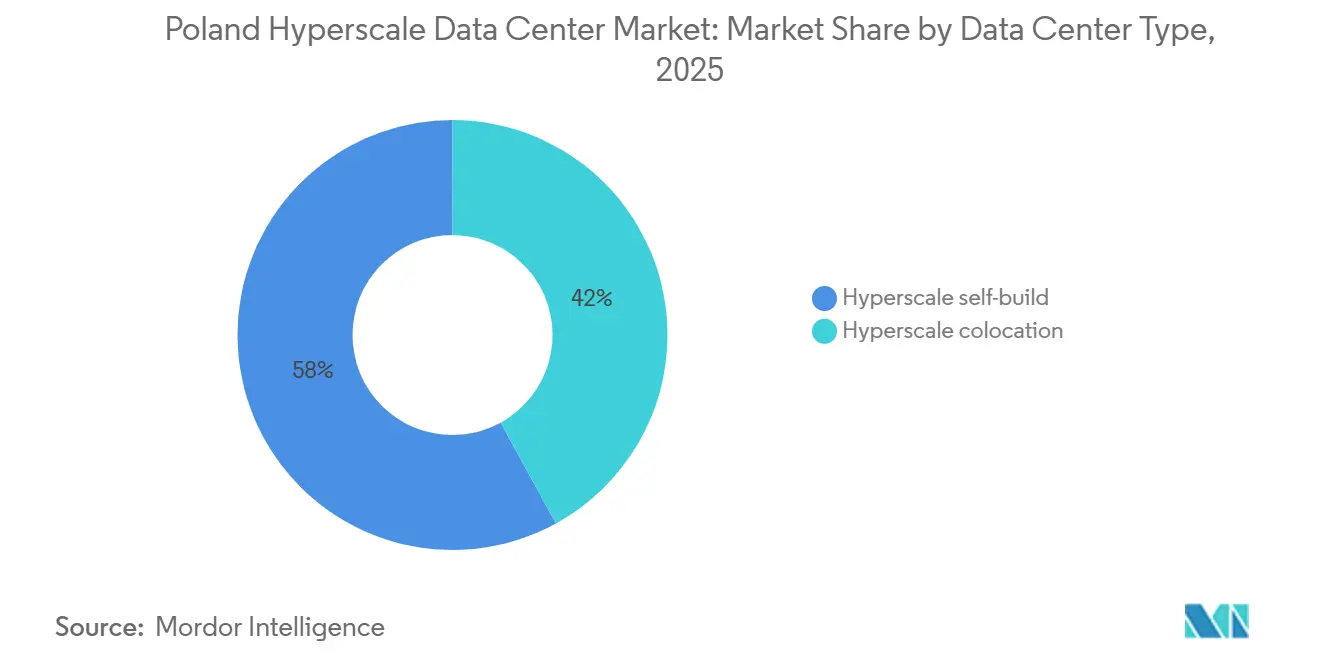
- データセンタータイプ別では、ハイパースケール コロケーションが2025年のポーランド ハイパースケール データセンター 市場シェアの58%を占め、一方でハイパースケーラーの自社建設施設は2031年までに18.40%のCAGRで成長すると予測されています。
- コンポーネント別では、ITインフラストラクチャが2025年のポーランド ハイパースケール データセンター 市場規模の42%を占め、冷却システムは2031年までに22.70%のCAGRで拡大すると予測されています。
- ティア標準別では、ティアIIIサイトが2025年の容量の71%を占め、ティアIV施設は2031年までに19.10%のCAGRで増加すると予測されています。
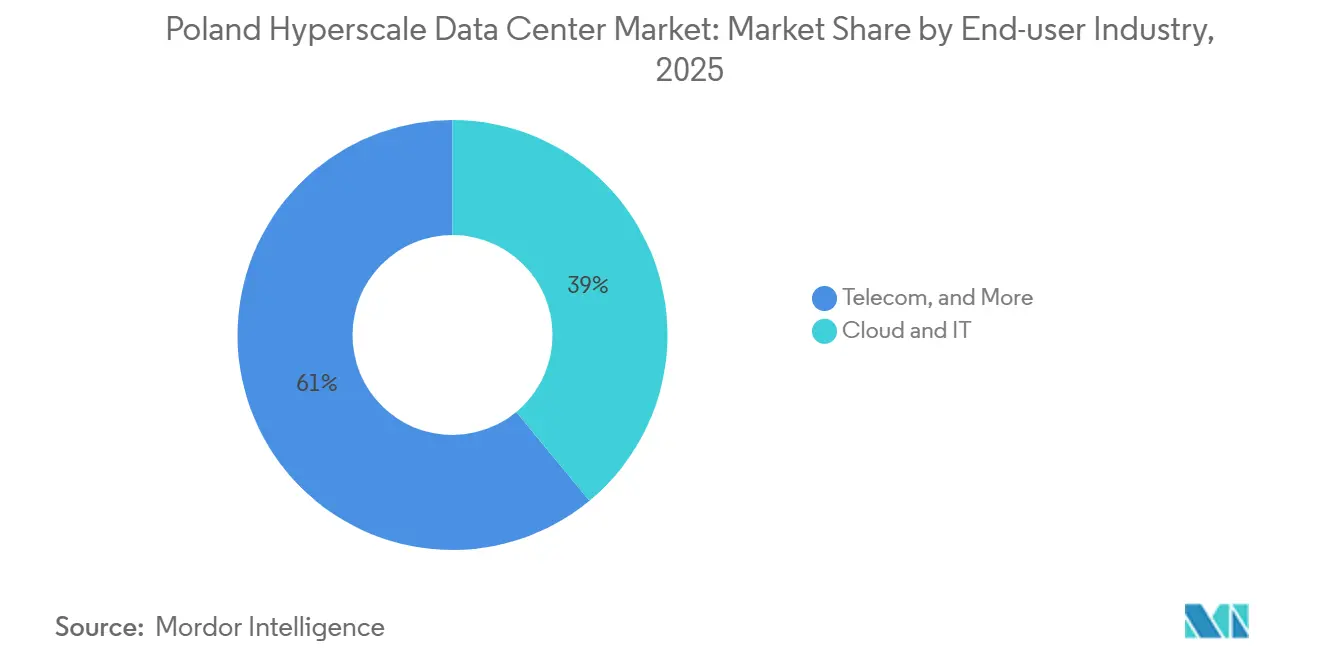
- エンドユーザー産業別では、クラウドおよびITが2025年に39%の収益シェアを獲得し、2031年までに24.30%のCAGRを達成する見込みです。
- データセンター規模別では、大規模展開(25 MW超60 MW以下)が2025年のポーランド ハイパースケール データセンター 市場規模の46%を支配し、一方でメガ(60 MW超)規模の建設は2026年から2031年にかけて20.80%のCAGRで進展する見込みです。
ポーランド ハイパースケール データセンター 市場のトレンドと展望
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケーラーによるクラウドリージョン展開 | +8.20% | 全国;ワルシャワ、クラクフ、ポズナン回廊 | 中期(2〜4年) |
| ソブリン・クラウド規制とGDPRエッジゾーン | +6.80% | EU全域(ポーランドを戦略的ハブとして) | 短期(2年以内) |
| ポーランドの太陽光発電ブームを活用した再生可能エネルギーPPA | +4.10% | 全国;南部県で最も顕著 | 長期(4年以上) |
| DCIM・AI自動化による運営費削減および停止リスク低減 | +3.70% | グローバルトレンド(ローカル採用を伴う) | 中期(2〜4年) |
| LLM・GPUクラスター向け液冷 | +5.90% | 全国;AI対応キャンパス | 短期(2年以内) |
| SMRベースのオンサイト小型核融合パイロット | +2.10% | 工業地帯のパイロットプロジェクト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーによるクラウドリージョン展開
2025年2月に発表されたMicrosoftによるPLN 28億(約7億500万米ドル)のコミットメントは、ポーランドで発表されたハイパースケーラープロジェクトとして過去最大規模であり、クラウド、AI、サイバーセキュリティ機能を包含しています[1]。Googleによるクラクフおよびポズナンをハイパースケールマップに位置づける数十億ズロチ規模のプログラムも同様で、ワルシャワの混雑したグリッドを超えてワークロードを分散させる戦略を反映しています。Amazonのさらなるヨーロッパにおけるソブリン・クラウドの青写真は、FLAP-Dハブからのワークロードのスピルオーバーに向けた二次的かつ重要なノードとして、ポーランド ハイパースケール データセンター 市場をさらに高めています。これらの展開が合わさることで、競争が激化し、土地の先行取得が加速し、100 MWクラスのグリーンフィールドキャンパスへの需要が高まっています。
ソブリン・クラウド規制とGDPRエッジゾーン
欧州のデータ主権規則により、ワークロードはEU管轄内に留めることが義務付けられており、ポーランドのEU・NATO二重加盟と有利なコストプロファイルにより、同国は理想的なソブリン・クラウドの拠点となっています。Microsoftとポーランド政府のサイバーセキュリティ分野での協力は、自国内コンプライアント・インフラへの規制的な牽引力を示しています。Beyond.plの「ソブリンAIファクトリー」は、EU全体の需要にも対応しながら学習データセットをポーランド国内に留め、地元オペレーターがコンプライアンスを収益化する方法を示しています。
ポーランドの太陽光発電ブームを活用した再生可能エネルギーPPA
データセンターオペレーターが、補助金なしの64.6 MWpのウィトニカアレイで補助金ゼロの企業向けPPAの先例を作ったBayWa r.e.のような太陽光発電デベロッパーと長期契約を締結することで、PPA量が急増しています[2]. 1 GWを超えるプロジェクトパイプラインにより、ハイパースケールキャンパスはネットゼロ目標の達成と不安定なグリッド電力価格へのヘッジが可能となります。先行参入企業は、産業需要がPPA価格を引き締める前に有利な料金を確保し、長期的な収益余地を維持します。
LLM・GPUクラスター向け液冷
AIワークロードにより、ラック電力密度は50 kWをはるかに超え、液冷が不可欠となっています。CoreWeaveのポーランドにおける構築はチップ直接冷却ループを中心とし、同等の空冷システムよりも低いPUEで熱を放散します。Grandoのコンテナ型ソリューションはモジュールあたり2,240基のGPUを収容し、モデル学習バーストに向けた迅速なスイング容量を実現します。エンジニアリングの深みを持つオペレーターは、冷却の複雑さが新規参入を阻む中で持続的な優位性を獲得します。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリッド混雑と容量市場手数料の上昇 | –4.3% | 全国;ワルシャワ都市圏で深刻 | 短期(2年以内) |
| 高圧・中圧技術者の不足と賃金上昇 | –2.8% | 主要都市・全国 | 中期(2〜4年) |
| 干ばつ多発地域における水使用制限 | –1.9% | 南部および中部県 | 長期(4年以上) |
| EU半導体法に起因するGPUの輸出偏在 | –2.1% | EU全域、ポーランドは二次的 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グリッド混雑と容量市場手数料の上昇
ワルシャワの送電キューは利用可能容量を超過し、PSEグリッドオペレーターは前払い規則と高い非返還可能手数料を課すことを余儀なくされ、接続のリードタイムが36カ月を超えるまでに延長されています[3]. ドイツにおける並行改革は、都市中心型の構築戦略に挑戦するリージョナルなトレンドを示唆しています。デベロッパーは現在、第二の都市を探索していますが、送電設備の拡充が需要に追いつかず、ポーランド ハイパースケール データセンター 市場の成長曲線を抑制しています。
高圧・中圧技術者の不足と賃金上昇
ポーランドの製造業者のうちインダストリー4.0ソリューションを導入しているのはわずか8.33%にとどまり、データセンターが必要とする高圧エンジニアに対する将来的な競合の激化を示しています。シニア電気設計職の賃金インフレは2024年に12%を超え、ハイパースケーラーの給与体系に対応できない小規模コロケーションプロバイダーを圧迫しています。Flexがポーランドの電力インフラ生産量を倍増する決定は、人材を機器製造に転用することでさらなるプレッシャーを加えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:自社構築モメンタムの加速
このセグメントは、ハイパースケーラーの自社建設がAI中心のキャンパスを象としたことにより、2025年のポーランド ハイパースケール データセンター 市場において最大の成長をもたらしました。コロケーションが2025年に58%のシェアを維持しているにもかかわらず、価値は18.40%のCAGRで上昇しました。Microsoft Azure はGPUクラスターに電力を供給するためにラックレベルの電力トポロジーをカスタマイズし、一方でGoogle Cloud Platform はクラクフの自社建設ファブリケーションとレイテンシに敏感なエッジノード向けにポズナンの賃貸ホールとの間でフットプリントを分割しています。
コロケーションは、設備投資リスクを負わずにソブリンホスティングを必要とするエンタープライズのリフトアンドシフトワークロードにとって引き続き重要です。Beyond.pl はAIアクセラレーターをコロケーションのサービスレベルアグリーメントにバンドルすることでこのニッチに対応し、モデルを効果的にハイブリッド化しています。予測期間にわたり、ポーランド ハイパースケール データセンター 市場は二極化する可能性が高く、資金力のあるハイパースケーラーが戦略的AIゾーンを所有する一方、コロケーション専門業者は複数のポーランド都市圏にわたるGDPR準拠のフットプリントを必要とする中密度エンタープライズテナントへとピボットするでしょう。
コンポーネント別:冷却システムがインフラ進化を牽引
冷却製品は最も速い収益成長率を記録し、22.70%超のCAGRをリードしました。一方、ITインフラストラクチャは2025年に42%の価値シェアを確保しました。冷却単体のポーランド ハイパースケール データセンター 市場規模は、新しいGPUラックがすべて施設のPUE目標を1.2未満に押し下げるため、2031年までに3倍以上になると予測されています。オペレーターはリアドア熱交換器を段階的に導入した後、ダイレクトトゥチップ コールドプレートループへと移行し、キャビネットあたり100 kWの密度に向けて将来対応を図っています。
電気機器、UPS、スイッチギア、およびバスウェイも同様に、メガワット規模のGPUをサポートしながら電流を低減するために415 Vおよび800 Vトポロジーにアップグレードされています。より大型のポンプと冗長な冷却剤マニホールドを収容するために機械的なフロアスペースが拡張されています。Grandoのコンテナ型液冷モジュールにより、オペレーターは本格的な改修に資本を投入する前に二相浸漬をテストベッドで試すことができます。その結果、ポーランド ハイパースケール データセンター 市場はハードウェア支出と同様にエンジニアリング統合サービスをますます重視するようになり、ベンダー統合が加速しています。
ティア標準別:ティアIVの成長がAI信頼性要件を反映
ティアIIIが71%のシェアを保持する一方、ティアIVサイトのポーランド ハイパースケール データセンター 市場規模はCAGR 19.10%で上回る見通しです。電力障害に起因するAI学習の失敗は数百万のGPU時間を無駄にする可能性があり、2N+1の冗長性が合理的なコストとなっています。Beyond.plのソブリンキャンパスとAtmanのWAW 3プロジェクトはいずれも独立したユーティリティフィードとループ冷水回路を統合し、99.995%の可用性を実現しています。
一方、ティアIIIは水平冗長性がリスクを軽減するレイテンシバランス型エッジノードおよびコンテンツデリバリークラスターに最適なまま維持されています。この二層構造は、オプションのティアIV機器ギャラリーを含む同時保守可能なティアIIIシェルを専門とする設計・建設会社を後押しし、新たなグリーンフィールド構築なしにテナントへのステップアップパスを提供します。
エンドユーザー産業別:クラウドおよびITの支配力が強化
クラウドおよびITワークロードは収益の39%を占め、CAGR 24.30%で成長する予測であり、ポーランド ハイパースケール データセンター 市場の最大コンポーネントとなっています。銀行およびfintech企業のSaaS型コアシステムへの移行がピーク負荷を増加させており、Alior Bankは2024年にAzureネイティブのVantageCloudへ分析基盤を移行し、ハイパースケーラーのさらなる受注を促進しました。
通信事業者は、光ファイバー合弁事業を通じてトラフィックエンジニアリング密度を維持しています。OrangeのPLN 27.5億のFiberCoは240万件のラストマイル接続を確立し、エッジ相互接続性を強化しました。インダストリー4.0およびeコマースセグメントは絶対的なMW規模では遅れをとっていますが、ポーランドの堅調な製造業基盤全体でマシンビジョンによる品質管理とリアルタイム在庫ダッシュボードが主流となるにつれ、相対的な成長率では急速に拡大しています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
データセンター規模別:メガスケール施設がAI需要を取り込む
大規模(25 MW超60 MW以下)のホールは2025年のポーランドのハイパースケール データセンター 市場規模の46%を占め、マルチリージョンクラウド可用性ゾーンの中核パターンとして引き続き機能しています。しかし、連続した電力ブロックを必要とするシングルテナントAIラボラトリーに牽引され、メガスケール建設はCAGR 20.80%で急速に拡大する見込みです。Beyond.plの100 MWソブリンキャンパスとSwitch Datacentersのワルシャワ30 MW設計は、郊外変電所近くのより大規模なグリーンフィールド用地への広範なシフトを示しています。
大規模施設は依然として遅延制約のあるメトロ用地に適合していますが、液体冷却が機械的フットプリントを拡大させるにつれ、規模の経済が縮小しています。次のサイクルでは、専用の110 kV送電線で接続されたモジュール型メガスケールクラスターが主流となり、系統容量交渉における交渉力を高めながら段階的な資本展開を可能にすると見られます。
地理的分析
ワルシャワは、最多のソブリンクラウド オンランプを擁し、ポーランド ハイパースケール データセンター 市場の中核を担っている。これは、Microsoft の 705 ミリオン 米ドル規模のキャンパスおよび Switch Datacenters の高密度サイトによって裏付けられている。クラクフとポズナンは、土地コストが低く再生可能エネルギー PPA が豊富なサテライト成長圏として台頭しており、Google の AI スーパーコンピューター構想がその証左となっている。第二次都市圏は、ワルシャワの過密状態を緩和しつつ、学術拠点に集中する 40 万人超の IT スペシャリストという人材プールを活用している。
ルブシュやシレジアなどの南部県は、太陽光照射量と産業負荷を組み合わせた立地条件を備えており、BayWa r.e. のヴィトニツァ発電所は、データセンター事業者がスコープ 2 排出量削減を達成するために複製可能な PPA の模範的テンプレートを提供している。ルサティア・ナイセ川流域における長期的な干ばつ研究は、将来的な水使用制限について事業者に警鐘を鳴らすとともに、蒸発消費量を低減する液浸冷却設計の重要性を浮き彫りにしている。
電力網の強靭化に充当される EU 構造基金、および 2035 年までに GDP の 5% を変革に向けて投じる国家計画は、継続的なインフラ整備を確実なものとしている。一方、ワルシャワ都市圏における接続モラトリアムは、エリア開発事業者をより迅速な相互接続タイムラインを持つグリーンフィールド工業団地へと誘導しており、その結果生じる分散化は、ポーランドの製造業優位性を活用する インダストリー 4.0 クラスターに向けたエッジコンピューティング カバレッジを強化している。
競合状況
ポーランド ハイパースケール データセンター 産業は中程度の集中度を示しています。MicrosoftとGoogleはソブリン・クラウドの優位性と大規模な設備投資コミットメントにより先頭に立ち、AWSはスピルオーバー容量のためにより広範なEUイニシアティブを活用しています。地元の主要プレーヤーであるAtmanはワルシャワの容量を3倍にするためにESGリンクファイナンスで3億4,400万米ドルを確保し、プレミアムなAI対応コロケーションへの自信を示しました。Beyond.plはソブリンAIキャンパスとパートナーシップ主導の液冷の専門知識によって差別化しており、政府および規制対象エンタープライズのワークロードの両方を引き付けています。
液冷、高ティア設計および再生可能エネルギーPPAが初期資本を押し上げるにつれ、市場参入障壁は高まっています。Flexのような機器メーカーはローカルサプライチェーンを深化させ、スイッチギアおよびバスウェイのリードタイムを短縮し、国内クラスターの耐障害性を強化しています。KGHM-NuScaleが主導する新興モジュール型原子炉パイロットは、長期の低炭素電力を渇望するGPUファームにとって潜在的なゲームチェンジャーとなる将来対応型ベースロード電力を提供します。全体的なテーマは専門化であり、規制上のニュアンス、AIグレードのエンジニアリング、再生可能エネルギー裁定取引を習得したオペレーターがポーランド ハイパースケール データセンター 市場の成熟とともに不均衡な価値を獲得するでしょう。
ポーランド ハイパースケール データセンター 産業のリーダー企業
-
Amazon Web Services Inc.
-
Google LLC
-
Meta Platforms, Inc.
-
Equinix, Inc.
-
Vantage Data Centers
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年5月:MicrosoftはポーランドにおけるクラウドおよびAI技術への PLN 28億(約7億米ドル)の投資を発表し、デジタルトランスフォーメーションサービスへの高まる需要に応えるとともに、同国を地域AIハブとして確立するためにデータセンターのフットプリントを大幅に拡大しました。
- 2025年3月:Vantage Data Centersはワルシャワに64 MWのキャンパスを建設する計画を発表し、先進的な冷却技術と再生可能エネルギー統合により、ハイパースケール要件への対応を設計し、国際的なデータセンター投資の磁石としてのワルシャワの地位を強化しました。
- 2025年1月:Polcomはクラクフ近郊に2つの新しいデータセンターを建設する計画を発表し、国内外のクライアントへのサービス提供能力を拡大するとともに、ワルシャワを超えたポーランドの二次的なデータセンター市場の発展に貢献しました。
- 2025年2月:Amazonはミウコビツェ太陽光発電所での運営を開始し、現地施設向けに140 MWのクリーンエネルギーを確保しました。
研究方法のフレームワークとレポートの範囲
市場の定義および主要対象範囲
本調査では、ポーランド ハイパースケール データセンター 市場を、ポーランド国内に所在するグリーンフィールドまたは大規模拡張施設であって、ホールあたりの設計ITロードが4 MWを超え、グローバルクラウドプラットフォームまたはシングルテナントのデジタル企業が所有または長期リースしているものと定義しています。収益は、稼働開始年度に計上される初期インフラ建設コストと、ハイパースケールフットプリントに関連する継続的なサービス収入を含みます。
対象外:4 MW未満のエンタープライズ、エッジ、およびリテールコロケーションホール、ならびに軽微な改修または機器更新プロジェクトは本基準の対象外です。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール 自社構築
- ハイパースケール コロケーション
- コンポーネント別
- ITインフラ
- サーバーインフラ
- ストレージインフラ
- ネットワークインフラ
- 電気インフラ
- 電力分配ユニット
- 転換スイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他の電気インフラ
- 機械インフラ
- 冷却システム
- ラック
- その他の機械インフラ
- 一般建設
- コアおよびシェル開発
- 設置・試運転サービス
- 設計エンジニアリング
- 火災検知・消火および物理セキュリティ
- DCIM・BMSソリューション
- ITインフラ
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- テレコム
- メディアおよびエンターテインメント
- 政府
- 金融・保険(BFSI)
- 製造業
- eコマース
- その他のエンドユーザー
- データセンター規模別
- ラージ(25 MW以下)
- マッシブ(25 MW超・60 MW以下)
- メガ(60 MW超)
詳細な調査方法論およびデータ検証
一次調査
Mordorのアナリストは、ワルシャワ、ポズナン、ヴロツワフにわたる設計・建設請負業者、コロケーション幹部、電力計画担当者、クラウドリージョン責任者と構造化インタビューを実施しました。これらの対話により、稼働中および許可済みのMW、展開MW当たりの平均価格、契約稼働率の推移が明確となり、公開データのみでは埋められないギャップを補完することができました。
デスクリサーチ
固定ブロードバンド普及率に関するポーランド統計局、IPトラフィック成長に関する電子通信局、PSEの系統接続リリース、ユーロスタットの電力価格指数、ポーランドデータセンター協会の政策文書など、オープンソースから基礎データを抽出することから始めました。企業の財務報告書、プレスリリース、投資家向け資料により、建設コミットメントの時期と規模が追加されました。また、ハイパースケーラー子会社の財務情報についてはD&B Hooversを、プロジェクトニュースフローについてはDow Jones Factivaを、ラックおよび冷却機器の輸入についてはVolzaの出荷ログをスクリーニングしました。これらのソースは需要プールとコスト曲線を裏付けるものであり、その他多数の参考資料も参照しており、ファイルにて確認可能です。
市場規模算定および予測
トップダウンモデルは、ポーランドのコミット済みハイパースケールパイプラインを年間市場価値に変換するため、各キャンパスのMWスケジュールをMW当たりのベンチマークコストに適用し、交渉済みリース料から得られるサービス収入を重ねています。結果は、サプライヤーのラック出荷量とサンプリングされたASP×数量推定値という選択的なボトムアップ代理指標によって妥当性が検証された後、調整が加えられます。主要変数には、設置済みITロード、ハイパースケーラーの設備投資発表、平均電力使用効率、クラウド導入成長、エネルギー料金トレンド、PLN-USD為替変動が含まれます。予測は、エネルギー政策またはサプライチェーンのリードタイムの変動を捉えるため、シナリオ分析と組み合わせた多変量回帰に依拠しています。ボトムアップのギャップが残る場合は、一次回答者のコンセンサスに基づく保守的な補間が適用されます。
データ検証および更新サイクル
アウトプットは独立した容量トラッカーとの異常値チェックを経た後、シニアアナリストがすべての前提を審査します。モデルは毎年更新され、メガワットリリース、政策変更、または大規模なM&Aが基準値を大きく動かす場合には中間更新を実施します。
Mordorのポーランド ハイパースケール データセンター 基準値が信頼性を持つ理由
各社がスコープ、指標、更新頻度を異なる形で選択するため、公表推計値には差異が生じます。
為替レートの選択、および発表済み設備投資と実現収益のどちらを計上するかによって、さらにギャップが広がります。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 一次ギャップ要因 |
|---|---|---|
| 385.87 ミリオン 米ドル(2025年) | Mordor Intelligence | - |
| 810 ミリオン 米ドル(2023年) | グローバルコンサルタントA | ハイパースケールと大規模コロケーションを混在させ、デスクトップ外挿に依存し、専門家による検証が限定的 |
| 1.15 ビリオン 米ドル(2024年) | 地域コンサルタントB | すべてのデータセンタータイプの投資支出を報告し、計上収益ではなく、パイプライン減少要因を省略 |
要約すると、Mordorの厳格なスコープ、デュアルソース変数、および年次更新により、意思決定者は予算策定および立地戦略に自信を持って活用できる、追跡可能でバランスの取れた基準値を得ることができます。
レポートで回答される主要な質問
ポーランドはどのくらいの速さで新しいハイパースケール データセンター容量を追加していますか?
設置済みITロードは2025年の0.35 GWから2031年には3.10 GWへと上昇する見込みであり、年平均成長率(CAGR)52.08%は継続的なインフラ整備を支える基盤となっています。
ハイパースケーラーがポーランドに関心を持つ理由は何ですか?
ソブリン・クラウド規制、GDPRの施行、再生可能エネルギーPPA、FLAP-D都市と比較した低い土地・電力コストが、Microsoft、Google、AWSを引き付けています。
液冷ソリューションはポーランドの施設で標準となっていますか?
はい。50 kWを超えるAI学習ラックにより液冷が不可欠となり、冷却システムセグメントをCAGR 22.70%で牽引しています。
ワルシャワ以外でハイパースケール成長の余地が最も大きいポーランドの都市はどこですか?
クラクフはGoogleのAIスーパーコンピュータ投資と混雑の少ないグリッド接続キューの恩恵を受け、主要な第二のハブとして台頭しています。
再生可能エネルギーPPAはポーランドのデータセンターオペレーターにとってどれほど重要ですか?
BayWa r.e.のウィトニカPPAなどの太陽光契約は長期的な価格安定性を提供し、オペレーターがハイパースケーラーのネットゼロ目標に沿って調整するのを支援します。
ポーランドのAIワークロードに最も適したティア標準は何ですか?
CAGR 19.10%で成長するティアIV施設は、高価なGPU学習の中断を最小化する2N+1の冗長性を提供します。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した世界市場における建設状況。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンターサーバー市場 グローバルサーバー需要を、ティア、施設規模、施設タイプ別に分類。
- ポーランドデータセンターネットワーキング市場 ポーランドのネットワーキングを、コンポーネント、エンドユーザー、データセンタータイプ別に分類。
- ポーランドデータセンター電力市場 ポーランドの電力システム市場を、コンポーネント、施設タイプ、施設規模別に分類。
- 中東・アフリカデータセンターGPU市場 中東・アフリカのGPU市場を、展開タイプ、GPUタイプ、インターコネクト別に分類。
- データセンター論理セキュリティ市場 世界のネットワークセキュリティ需要を、ソリューション、サービス、エンドユーザー別に分類。
- ポーランド データセンターラック市場 ポーランド全域のラック需要を、ラックサイズ、ラックタイプ、階層別に網羅。
- スペイン データセンター電力市場 スペインの電力システム(コンポーネント別、施設タイプ別、施設規模別)。