
Marktgröße und Marktanteil des malaysischen Rechenzentrums
Analyse des malaysischen Rechenzentrums-Marktes durch Mordor Intelligence
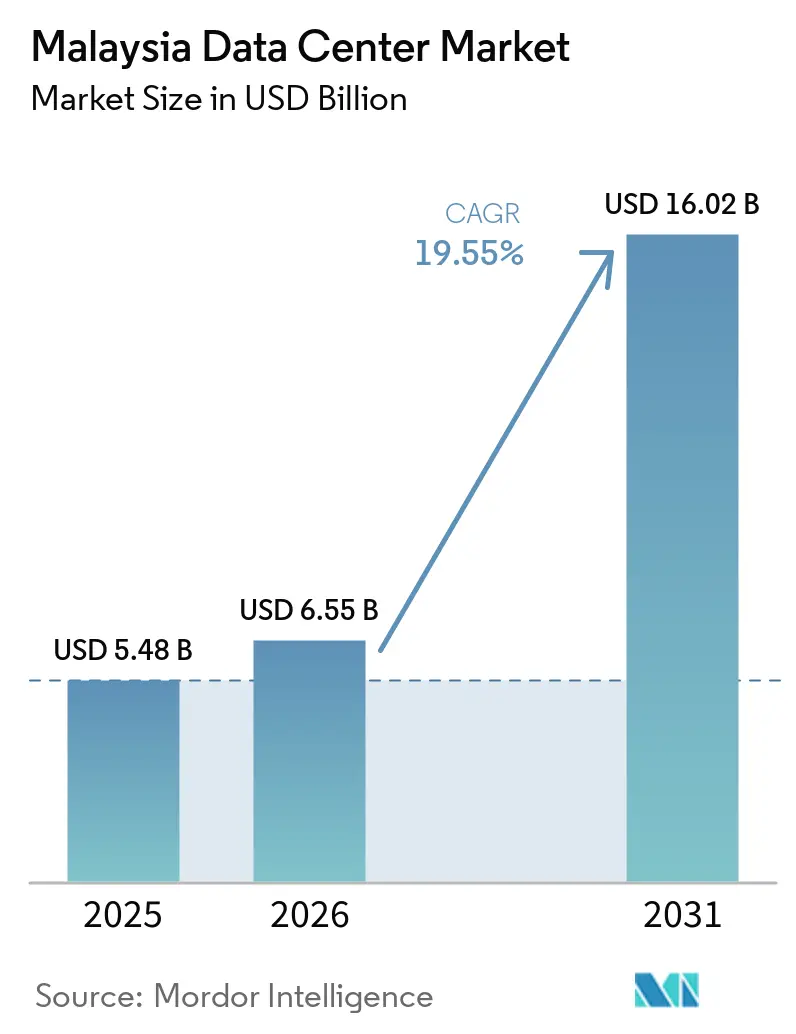
Die Malaysia Data Center Marktgröße wird voraussichtlich von 6,55 Milliarden USD im Jahr 2026 und 7,83 Milliarden USD im Jahr 2027 auf 19,32 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 eine CAGR von 19,8 % verzeichnen.
Malaysias lokale Cloud-Kapazität und digitale Zahlungsaktivität stützen die Nachfrage nach Einrichtungen, die regulierte Daten und kontinuierliche Transaktionsworkloads bedienen. Internationale Konnektivität stärkt dieses Angebot, während Steueranreize energieeffizientes und wassereffizientes Design für die Investitionswirtschaftlichkeit relevant machen. Betreiber können reagieren, indem sie Colocation-Kapazität mit erneuerbarer Energiebeschaffung und Wasseraufbereitungsvereinbarungen kombinieren und die Ressourcenausführung in das Kundenangebot einbringen. Schwankungen bei den Stromkosten und die Abfolge von Genehmigungsverfahren können die Bereitstellung zugesagter Kapazitäten verzögern, sodass Anbieter, die Strom und Genehmigungen frühzeitig sichern können, besser positioniert sind, um wiederkehrende Hosting-Einnahmen zu erzielen.
Wichtigste Erkenntnisse des Berichts
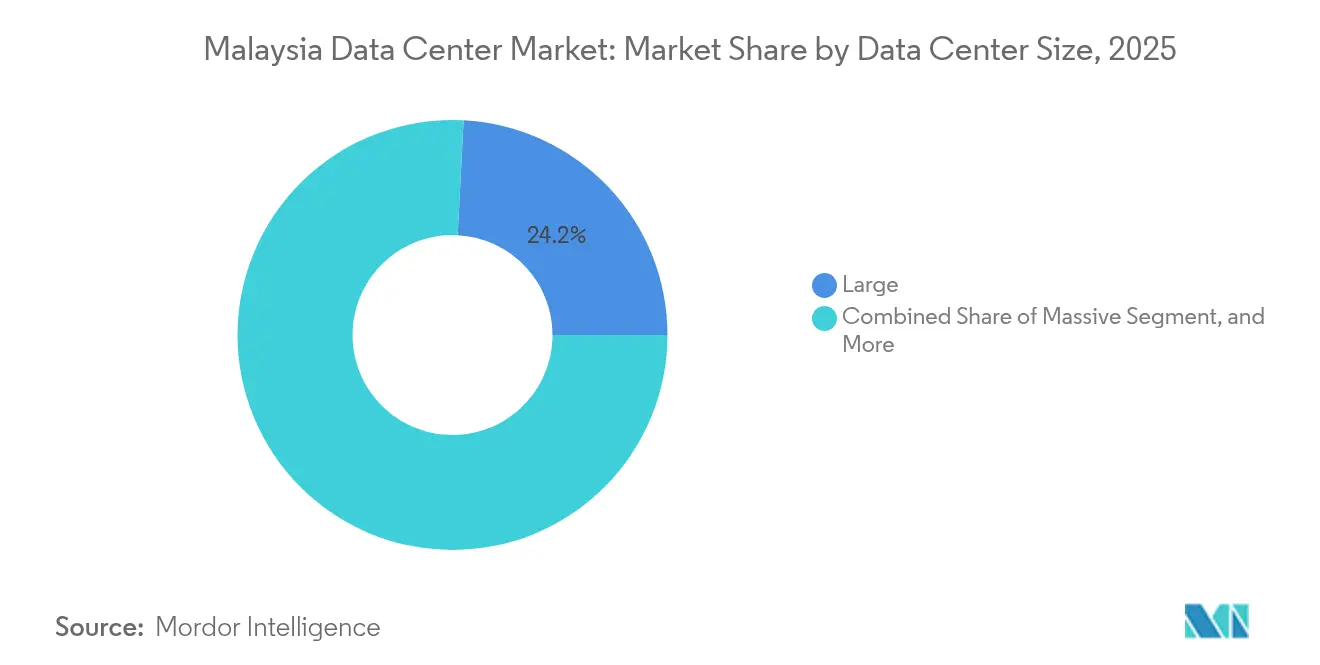
- Nach Rechenzentrumsgröße führten große Einrichtungen mit einem Marktanteil von 23,62 % am Malaysia Data Center Markt im Jahr 2026, während mittlere Einrichtungen mit einer prognostizierten CAGR von 30,5 % zwischen 2027 und 2032 am schnellsten wachsen dürften.
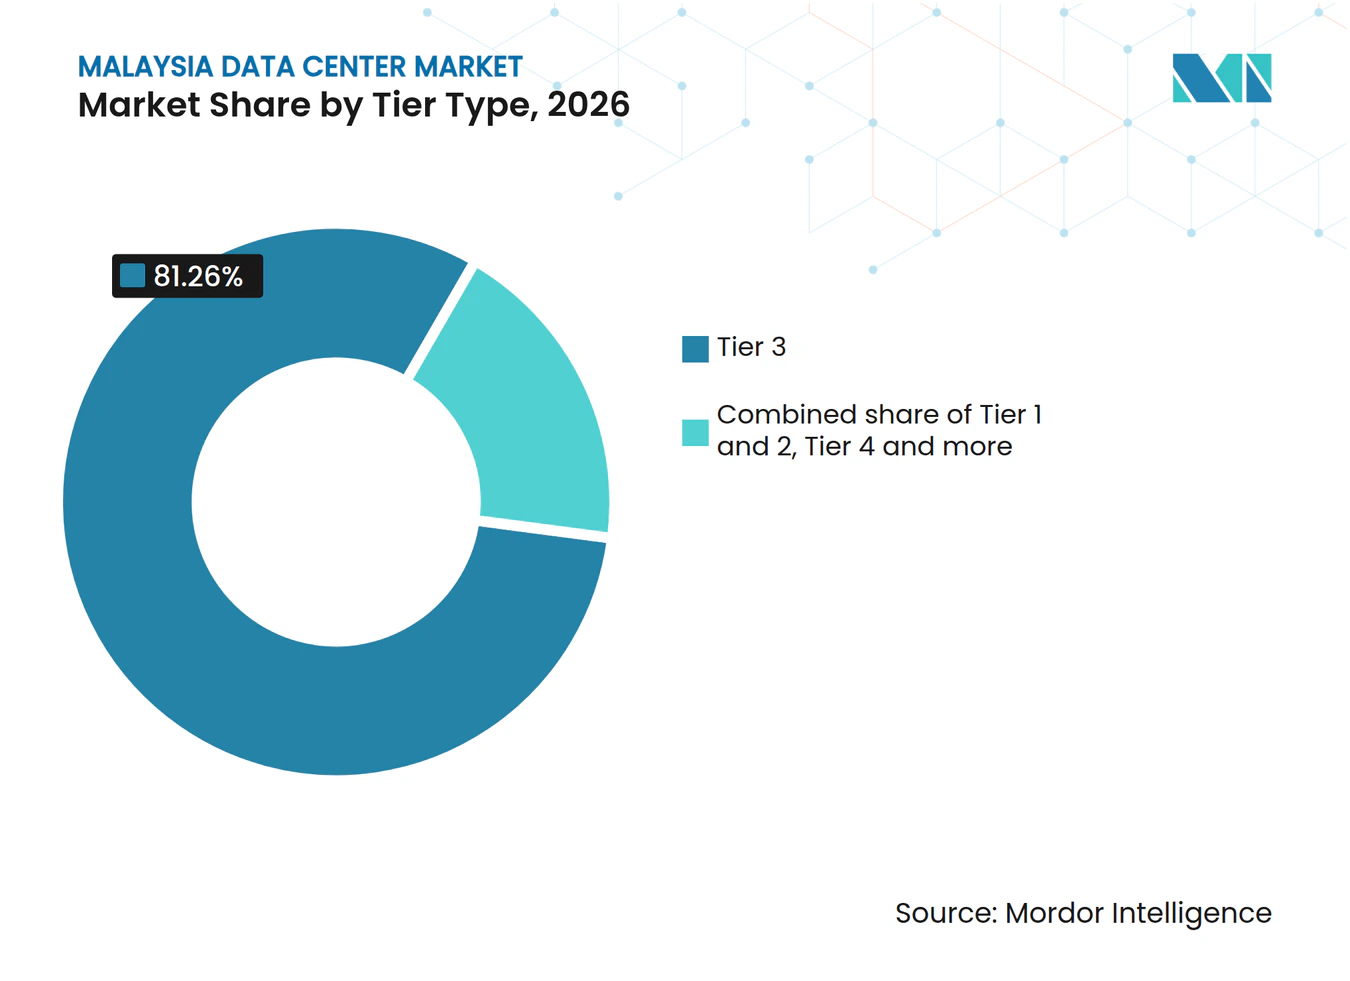
- Innerhalb der Tier-Klassifizierung hielt Tier 3 im Jahr 2026 einen Anteil von 81,26 % an der Malaysia Data Center Marktgröße und wird ebenfalls mit einer prognostizierten CAGR von 34,4 % zwischen 2027 und 2032 am schnellsten wachsen.
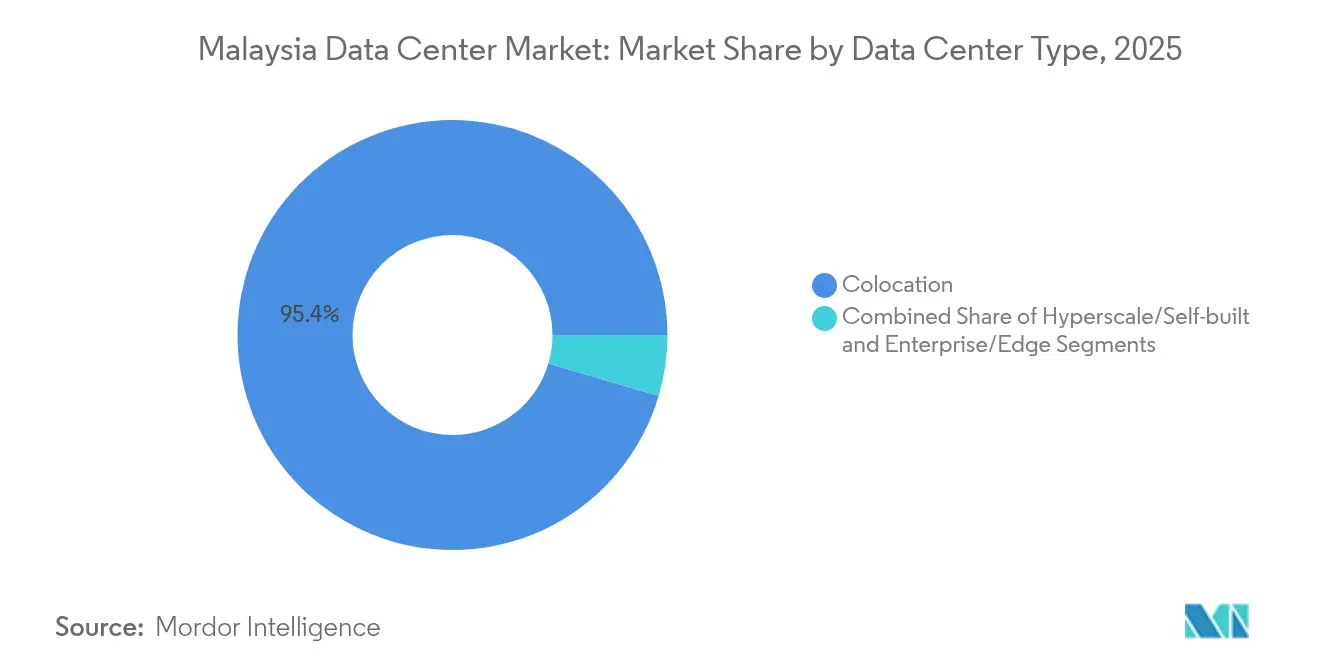
- Unter den Rechenzentrumstypen führte Colocation im Jahr 2026 mit einem Anteil von 95,23 %, während Hyperscale/Eigenbau-Einrichtungen mit einer prognostizierten CAGR von 30,7 % zwischen 2027 und 2032 am schnellsten wachsen dürften.
- Die Endnutzernachfrage wurde von IT und ITES mit einem Anteil von 31,34 % im Jahr 2026 angeführt, wobei BFSI mit einer prognostizierten CAGR von 29,7 % zwischen 2027 und 2032 am schnellsten wachsen dürfte.
- Nach Hotspot entfiel auf Johor Bahru im Jahr 2026 ein Anteil von 53,19 %, und Cyberjaya wird mit einer prognostizierten CAGR von 29,9 % zwischen 2027 und 2032 am schnellsten wachsen.
- Geografisch führte Johor Bahru im Jahr 2026 mit einem Anteil von 53,19 %, während Cyberjaya mit einer prognostizierten CAGR von 29,9 % zwischen 2027 und 2032 am schnellsten wachsen dürfte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Hyperscale-Cloud-Bereitstellungen | +8.2% | Großraum Kuala Lumpur | Mittelfristig (2-4 Jahre) |
| Anstieg der Digitalisierung im FinTech- und E-Commerce-Bereich | +5.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Rasch zunehmende Unterseekabellandungen stärken die Konnektivität | +4.3% | Morib, Selangor und Sedili, Johor | Mittelfristig (2–4 Jahre) |
| Staatliche Steueranreize für umweltfreundliche IKT-Investitionen | +3.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Randnachfrage im Penang-Johor-Industriekorridor | +2.4% | Industriecluster in Penang und Johor | Langfristig (≥ 4 Jahre) |
| KI-Trainingscluster treiben Campus-Entwicklungen voran | +2.2% | Kulai in Johor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Hyperscale-Cloud-Bereitstellungen
Lokal verfügbare Cloud-Regionen können ein Dienstleistungsstandorthindernis für regulierte Workloads beseitigen. Microsoft stellte Malaysia West, seine erste Cloud-Region im Land, am 28. Mai 2025 allgemein zur Verfügung.[1] Die KI-fähige Hyperscale-Infrastruktur im Großraum Kuala Lumpur umfasst 3 Verfügbarkeitszonen. Im August 2025 vereinbarte Maybank, Azure im Rahmen einer Partnerschaft, die ASEAN und darüber hinaus abdeckt, für einige strategische Systeme, Funktionen und Daten-Workloads zu nutzen. Die landesinterne Datenresidenz von Malaysia West wurde als entscheidend für die regulatorischen Anforderungen und Souveränitätsanforderungen malaysischer Finanzdienstleister identifiziert. Infrastrukturanbieter können daher regionale Kapazitäten mit Datenresidenzfähigkeiten verbinden, die einen lokalen Cloud-Dienst für Finanzkunden nutzbar machen.
Anstieg der Digitalisierung im FinTech- und E-Commerce-Bereich
Die Transaktionsverarbeitung eröffnet der Digitalisierung einen Weg in die Hosting-Nachfrage im Finanzdienstleistungsbereich und bei handelsorientierten Unternehmen. DuitNow-QR-Transaktionen von Privatpersonen und Händlern über Banken und Nichtbank-Finanzinstitute verdoppelten sich von 1,5 Milliarden im Jahr 2024 auf 3 Milliarden im Jahr 2025. Die Einnahmen malaysischer Unternehmen mit E-Commerce-Transaktionen stiegen im ersten Quartal 2026 um 2,8 % im Jahresvergleich. Das Zahlungsvolumen deutet auf Verarbeitungsaktivitäten hin, während die Unternehmenseinnahmen den kommerziellen Umfang elektronisch abwickelnder Unternehmen widerspiegeln. Die schärfere Chance liegt in der Zahlungsverarbeitungskapazität für Banken und Nichtbankinstitute, die höhere Transaktionszahlen abwickeln, wobei die Rechennachfrage dem Verarbeitungsvolumen und nicht dem monetären Wert der Unternehmenseinnahmen folgt.
Rasch zunehmende Unterseekabellandungen stärken die Konnektivität
Internationale Konnektivität stärkt den kommerziellen Fall für das Hosting von Workloads in Malaysia, wenn die Landeinfrastruktur mehrere Netzwerkanbieter unterstützt. Im September 2025 schloss TM Global seine offene Kabellandestation in Morib, Selangor, ab, die bis zu 3 Unterseekabelsysteme unterstützen kann. Eine offene Verbindungseinrichtung bietet Konnektivitätsanbietern einen gemeinsamen Punkt für den Verkehrsaustausch und erweitert die Netzwerkoptionen rund um das inländische Hosting. TM Global meldete auch die Landung des Asia Link Cable in Sedili in Johor, mit geplantem Betrieb ab 2027. Diese Unterscheidung macht abgeschlossene Landeinfrastruktur und nutzbaren Kabeldienst zu separaten Meilensteinen für Kapazitätsentscheidungen. Ein Hosting-Angebot, das vom neuen Kabel abhängt, muss daher seine Kundendienstzusage mit diesem späteren Netzwerkmeilenstein in Einklang bringen.
Staatliche Steueranreize für grüne IKT-Investitionen
Die Steuerberechtigung verleiht einem effizienten Rechenzentrumsdesign eine kommerzielle Rolle, die über die bloße Reduzierung des Ressourcenverbrauchs hinausgeht. Malaysias Digital Ecosystem Acceleration (DESAC)-Programm bietet qualifizierten Betreibern Steueranreize für die Einführung energie- und wassereffizienter Geräte sowie erneuerbarer Energien. Die Malaysian Investment Development Authority (MIDA) nimmt Anträge bis zum 31. Dezember 2027 entgegen und bewertet lokale wirtschaftliche Verflechtungen und die Einhaltung von Nachhaltigkeitsstandards. Für einen Entwickler verbindet diese bedingte Struktur Geräteentscheidungen mit dem Investitionsfall, anstatt Nachhaltigkeit als späteren Zusatz zu behandeln. Sie macht auch das qualifizierende Design und den Antragszeitplan relevant, bevor ein Projekt seine technische Konfiguration festlegt. Die daraus resultierende Nachfragechance begünstigt Geräte und Projektvorschläge, die die Bedingungen des Programms gemeinsam erfüllen, anstatt Effizienzansprüche losgelöst von einer berechtigten Investition zu stellen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Volatilität der Stromtarife | -2.7% | Rechenzentrumcluster auf der Halbinsel Malaysia | Kurzfristig ( 2 Jahre) |
| Langwierige Tier-3/Tier-4-Genehmigungszyklen | -1.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Knappheit an CO2-armen Strom-PPAs in Malaysia | -1.2% | Rechenzentrumcluster auf der Halbinsel Malaysia | Langfristig (≥ 4 Jahre) |
| Mangel an akkreditierten Uptime-qualifizierten Ingenieuren | -0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Volatilität der Stromtarife
Schwankungen beim Strompreis erschweren die Einnahmen, die zur Rechtfertigung zusätzlicher Hosting-Kapazitäten erforderlich sind, wenn sich die Erzeugungskosten monatlich ändern können. Auf der Halbinsel Malaysia passt die automatische Kraftstoffanpassung die Erzeugungsgebühren monatlich an, um Kraftstoffpreise und andere Erzeugungskosten widerzuspiegeln. Tenaga Nasional Berhad (TNB) teilte mit, dass Stromverbraucher 9 aufeinanderfolgende Monate von August 2025 bis April 2026 Rabatte erhielten, gefolgt von einem Aufschlag ab Mai 2026. Die Umkehrung zeigt, warum eine günstige Anpassung nicht sicher als feste Annahme für die künftigen Stromkosten eines Betreibers gelten kann. Eine Einrichtung, die feste Hosting-Preise anbietet, würde folglich ein Risiko behalten, sofern ihre Vertragsbedingungen keine Änderungen der Stromgebühr berücksichtigen. Dieses ungelöste Risiko kann die Einnahmeschwelle für die Bereitstellung zusätzlicher Kapazitäten erhöhen.
Langwierige Tier-3/Tier-4-Genehmigungszyklen
Die Investitionsgenehmigung eines Projekts klärt nicht, wann seine geplante Rechenzentrumskapazität kommerziell nutzbar werden kann. In Malaysia kann ein Projekt nach der Bundesgenehmigung auf die staatliche Planungsgenehmigung warten oder eine Planungsgenehmigung erhalten, während Versorgungsanschlüsse aufgeschoben werden. Diese separaten Entscheidungspunkte setzen einen Entwickler einem Spalt zwischen der Investitionsgenehmigung und der Bereitschaft zur Bedienung von Workloads aus. Bei Tier-3- und Tier-4-Entwicklungen schafft diese Abfolge neben der beabsichtigten Einrichtungsspezifikation ein Lieferrisiko. Die Bindung von Bauausgaben, bevor die verbleibenden Genehmigungen und Anschlüsse geklärt sind, kann Kapital an Kapazitäten binden, die noch keine Hosting-Einnahmen erzielen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße:
Phasenweise Inbetriebnahme und Leistungsbänder bestimmen EinrichtungsentscheidungenGroße Einrichtungen machten im Jahr 2026 einen Anteil von 23,62 % an der Malaysia Data Center Marktgröße aus. TM Nxera, das Gemeinschaftsunternehmen von Telekom Malaysia und Nxera, schloss im April 2026 das erste Gebäudetragwerk seines Iskandar Puteri Campus ab, wobei der Betrieb der ersten Phase für die zweite Jahreshälfte 2026 angestrebt wird. Der Campus wurde für eine Skalierung auf bis zu 200 MW ausgelegt, wobei Maschinen- und Elektroinstallation, Systemintegration und Inbetriebnahme dem strukturellen Meilenstein folgen. Diese Abfolge knüpft das Bereitstellungsdatum eines Käufers an die Inbetriebnahme der ersten Phase und nicht an die 200-MW-Designobergrenze des Campus.
Mittlere Einrichtungen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 30,5 % zwischen 2027 und 2032. Die Planungsrichtlinie 2024 von PLANMalaysia definierte mittlere Einrichtungen als über 5 MVA bis 25 MVA und identifizierte Infinaxis Cyberjaya mit 12 MVA. Das Projekt hatte voraussichtlich 2025 fertiggestellt werden sollen, und Sime Darby Property meldete anschließend dessen Fertigstellung in diesem Jahr. Die Richtlinie ordnet das 12-MVA-Infinaxis-Projekt einer kommerziellen Planungszone in Cyberjaya zu und zeigt einen Standortweg für mittlere Einrichtungen in Gewerbegebieten.



Nach Tier-Typ:
KI-Nutzung und Fehlertoleranz definieren unterschiedliche AngeboteTier 3 repräsentierte im Jahr 2026 einen Marktanteil von 81,26 % am Malaysia Data Center Markt und ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 34,4 % zwischen 2027 und 2032. Im Jahr 2025 teilte Telekom Malaysia mit, dass seine Uptime Tier III Rechenzentren KI-Workloads unterstützten, zusammen mit lokal gehosteter GPU-Infrastruktur für die Entwicklung und den Einsatz von KI-Lösungen. Dieses Betriebsbeispiel verknüpft die Einrichtungsspezifikation mit einer Anwendung, die Rechenkapazität erfordert, und verleiht dem Tier eine Rolle innerhalb eines implementierten KI-Ökosystems. Betreiber, die ähnliche Workloads anstreben, können Tier-III-Resilienz mit lokal gehosteter GPU-Infrastruktur kombinieren, die Kombination, die Telekom Malaysia 2025 beschrieben hat.
Das Tier-1-und-2-Segment wird voraussichtlich schrumpfen. Das Uptime Institute beschreibt Tier I als grundlegende Kapazität für Büro-IT und darüber hinaus, und Tier II als Hinzufügen redundanter Strom- und Kühlkomponenten bei gleichzeitiger Anfälligkeit für unerwartete Abschaltungen. Tier 4 verwendet unabhängige, physisch isolierte redundante Systeme, sodass Geräte- oder Verteilungspfadausfälle den IT-Betrieb nicht beeinträchtigen. Wartungsabschaltungen redundanter Komponenten oder Pfade können jedoch das Störungsrisiko erhöhen, wenn ein weiterer Ausfall auftritt. Die Anfälligkeit von Tier II für unerwartete Abschaltungen schwächt seine Eignung für Workloads, die keine Unterbrechung tolerieren können, ein technischer Grund, der mit der prognostizierten Schrumpfung übereinstimmt.

Nach Rechenzentrumstyp:
Colocation-Skalierung erfüllt Hyperscale-AusbauanforderungenColocation war das größte Segment und machte im Jahr 2026 95,23 % der Branche aus. Im August 2026 beschrieb der Colocation-Anbieter ST Telemedia Global Data Centres eine geplante Kapazität von bis zu 166 MW IT-Last bei STT Johor in Iskandar Puteri.[2] Diese geplante Größenordnung bietet einem potenziellen Kunden einen betreibergeführten Weg zur Erfüllung großer Rechenanforderungen, wobei der Anbieter dafür verantwortlich ist, seinen Campus-Plan in lieferbare Kapazitätsblöcke umzuwandeln. Die kommerzielle Aufgabe besteht daher darin, Kundenzusagen mit abgeschlossenen Kapazitätsblöcken abzugleichen, sodass der Entwicklungsrahmen Erweiterungen unterstützen kann, ohne seine volle geplante Last als sofort verfügbar zu behandeln.
Hyperscale/Eigenbau-Einrichtungen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 30,7 % zwischen 2027 und 2032. Im Oktober 2025 vergab das Google-Tochterunternehmen Pearl Computing Malaysia an IJM Construction einen Maschinen- und Elektroausbauvertrag für ein Hyperscale-Rechenzentrum im Elmina Business Park, Selangor. Pearl least die Einrichtung vom Entwickler Sime Darby Property. Die Auftragsvergabe für den Ausbau veranschaulicht einen kommerziellen Weg, bei dem ein Hyperscale-Kunde Einrichtungsarbeiten in Auftrag gibt, während ein anderes Unternehmen die zugrunde liegende Immobilie bereitstellt. Die Eröffnung des Ausbauunternehmers ist die spezifizierte technische Umgebung innerhalb eines gemieteten Gebäudes, sodass die Fertigstellung dieser Arbeiten die Voraussetzung für den Einsatz des Hyperscale-Kunden ist.
Nach Endnutzer:
Technologiedienstleistungen und kontinuierliche Abwicklung unterstützen unterschiedliche NachfrageIT und ITES war das größte Segment und machte im Jahr 2026 31,34 % der Branche aus. Malaysias Branche für Computerprogrammierung, Beratung, Informations- und verwandte Aktivitäten, einschließlich Datenverarbeitung und Hosting, verzeichnete im Jahr 2025 ein Bruttowertschöpfungswachstum von 17,9 %. SCICOM bietet technologiegestützte Kunden- und Geschäftsbetriebsdienstleistungen mit Niederlassungen in Kuala Lumpur und Cyberjaya an. Im Mai 2025 nannte Microsoft SCICOM unter den Kunden, die Malaysia West nutzen, seine Hyperscale-Cloud-Region mit landesinterner Datenresidenz und geringerer Latenz. Die Expansion der Branche und SCICOMs Nutzung von Malaysia West verbinden IT- und ITES-Aktivitäten mit dem lokalen Cloud-Verbrauch und kanalisieren die Einrichtungsnachfrage dieses Beispiels über Microsofts Cloud-Plattform.
BFSI ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 29,7 % zwischen 2027 und 2032. Bank Negara Malaysia startete RENTAS+, eine interne Verbesserung des nationalen Echtzeit-Brutto-Abrechnungssystems, im Oktober 2025.[3] Die mit moderner Cloud-Technologie entwickelte Verbesserung ermöglicht eine kontinuierliche Interbanken-Geldüberweisung und -abwicklung rund um die Uhr, 365 Tage im Jahr. Für ein Finanzinstitut, das kontinuierliche Abwicklungs-Workloads betreibt, wird die geplante Wartung sowohl zu einem Verfügbarkeitstest als auch zu einer Geräteverwaltungsaufgabe. Eine Einrichtung, die diese Kontinuität nicht aufrechterhalten kann, würde eine Wahl zwischen Infrastrukturwartung und ununterbrochener Interbankenabwicklung erzwingen.
Nach Hotspot:
Bauprogramme und Akquisitionen erweitern KapazitätsoptionenJohor Bahru war das größte Segment und machte im Jahr 2026 53,19 % der Branche aus. Im Februar 2026 gewann Leighton Asia den Hauptarbeitsvertrag für ein Rechenzentrum in Johor Bahru. Das Projekt soll bis zu 57,6 MW kritische IT- und Netzwerkkapazität über 6 Colocation-Gebäude liefern, mit geplanter Fertigstellung im Jahr 2028. Open DCs Johor Bahru City Centre JB1 hatte Ende 2025 etwa 1 MW IT-Last bei einer aufgeführten Leistungskapazität von bis zu 20 MW, was auf Spielraum in dieser Einrichtung hindeutet. Das 6-Gebäude-Bauprogramm ist daher die größere kurzfristige Anbieterchance mit geplanter Lieferung im Jahr 2028.
Cyberjaya ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 29,9 % zwischen 2027 und 2032. Im Juni 2026 teilte Digital Realty mit, dass sein neu erworbenes, zweckgebautes KUL11-Rechenzentrum in Cyberjaya über 15 MW IT-Kapazität verfügt und für KI- und Hochleistungsrechen-Workloads ausgelegt ist. Die Einrichtung integriert energie- und wassereffiziente Designprinzipien. Die Akquisition fügt Kapazität etwa 500 Meter von KUL10 entfernt hinzu und erweitert Digital Realtys bestehende Präsenz in Cyberjaya.
Geografische Analyse
Johor Bahru Data Center Markt
Johor Bahru machte im Jahr 2026 einen Anteil von 53,19 % an der Malaysia Data Center Marktgröße aus. AirTrunks JHB1 ist ein Hyperscale-Campus in der Stadt. Seine Gesamtkapazität beträgt über 150 MW über mehrere verschiedene Gebäude. Der Betreiber positioniert JHB1 in Johor Bahru für internationale Konnektivität.
Cyberjaya Data Center Markt
Cyberjaya ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 29,9 % zwischen 2027 und 2032. Im Februar 2026 erwarb AIMS etwa 10 Acres von Cyberview für ein geplantes KI- und Hyperscale-Rechenzentrum. Die Kapazität war auf bis zu 200 MW geplant, vorbehaltlich der abschließenden technischen Bestätigung, mit geplanter Fertigstellung im Jahr 2027. Der Besitz des Grundstücks gibt dem Vorhaben eine physische Grundlage, während die technische Bestätigung die endgültige Kapazität und der angekündigte Fertigstellungstermin 2027 bestimmt, wann Hyperscale-Kunden es nutzen könnten.
Kuala Lumpur gewann durch Equinix' Erweiterung im Mai 2025 450 Schränke, während Penangs Open DC PE2 im April 2025 den Betrieb aufnahm und Niedriglatenz-Konnektivität sowie Hochleistungsrechnen im Bayan Lepas Technology Park unterstützt. Im Klang Valley deckt die Vereinbarung von EcoWorld-Tochter Quantum Alpha vom Februar 2025 den Bau und die Vermietung von Hüllen und zugehörigen Strukturen nach den Spezifikationen von Pearl Computing auf einem separaten, etwa 92,44 Acres großen Eco Business Park V (EBP V)-Grundstück ab. Der geplante STT Johor Campus in Iskandar Puteri sicherte sich im August 2026 grüne Finanzierung von bis zu 1,37 Milliarden USD für seine Entwicklung. Die KI-fähige Einrichtungskooperation in Bukit Jalil wurde von Malaysian Resources Corporation Berhad (MRCB) im Juni 2026 angekündigt. Käufer können abgeschlossene Hosting-Ergänzungen von Bau- und Finanzierungsmöglichkeiten unterscheiden und Zusagen vermeiden, die angekündigte Projekte als sofort verfügbare Kapazität behandeln.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen umfasst Malaysias nationalen Rahmen und Johors zusätzliche staatliche Aufsicht aus der Perspektive eines Entwicklers, der Digital Ecosystem Acceleration (DESAC)-Steueranreize anstrebt. Planungsrichtlinien bieten eine gemeinsame Referenz für Behörden, die Entwicklungen über 1 MVA in neuen Gebieten oder bestehenden Gebäuden bearbeiten. Für DESAC-Anträge, die bis zum 31. Dezember 2027 eingehen, müssen betroffene Organisationen die Energie-, Kohlenstoff- und Wasserleistung des Designs deklarieren und die tatsächliche Wassernutzungseffizienz (WUE) jährlich offenlegen. Entwickler müssen daher die nationale Anreizfähigkeit mit einer separaten Bewertung verknüpfen, ob ihr vorgeschlagener Standort und ihre Einrichtung die lokalen Prüfkriterien erfüllen.
Regulatorische Tabelle
| Entscheidungsfaktor | Malaysia | Johor |
|---|---|---|
| Primäre Behörde | MIDA für DESAC-Anträge; staatliche und lokale Planungsbehörden | Dedizierter Vorschlagsprüfungsrat der Johor-Landesregierung |
| Wichtige Instrumente oder Ausrichtung | Nationale Planungsreferenz und DESAC-Nachhaltigkeitsbedingungen | Vorschlagsprüfung und gemeldete Willkommenskriterien für wassereffiziente Tier-3- und Tier-4-Einrichtungen mit grünen Technologien |
| Kommerzielle Wirkung | Anreizqualifikation und jährliche tatsächliche WUE-Offenlegung für betroffene Antragsteller | Vorschläge werden anhand der angegebenen Tier- und Ressourcenkriterien geprüft |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung Mittel spiegelt einen Anreizweg wider, der an messbare Designdeklarationen und jährliche Wasserleistungsberichte geknüpft ist. Johors Bewertung Mittel spiegelt sein gemeldetes Willkommen für wassereffiziente Tier-3- und Tier-4-Einrichtungen mit grünen Technologien sowie die Ratsprüfung wider. Die bestehenden DESAC-Richtlinien empfehlen ein Design-WUE von 2,2 m³/MWh oder weniger und verlangen eine jährliche tatsächliche WUE-Offenlegung sowie die Arbeit in Richtung 2,0 m³/MWh oder weniger über 10 Jahre ab der Designbasis. Im September 2026 berichtete Malaysias Ministerium für Investitionen, Handel und Industrie (MITI), dass Energie- und Wasserrahmen von der Energiekommission und der Nationalen Wasserdienstleistungskommission entwickelt werden, was die Verschärfungsbewertungen national und in Johor unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Lieferanteneinnahmen aus kritischer Infrastruktur, Einrichtungsbau und wiederkehrenden Hosting-Dienstleistungen. Vertiv eröffnete im Juli 2026 eine Einrichtung für Fertigung, Montage und Abnahmeprüfung in Senai, Johor, um Kunden in ganz Asien zu bedienen. Gamuda Engineering Sdn Bhd und IJM Construction Sdn Bhd erhielten im August 2025 malaysische Rechenzentrum-Bauaufträge. Diese Aktivitäten schaffen unterschiedliche Einnahmemöglichkeiten, da Gerätelieferung, abgeschlossener Bau und eine nutzbare Hosting-Umgebung unterschiedliche kommerzielle Verpflichtungen darstellen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Versorgung mit kritischer Strom- und Thermalinfrastruktur | Infrastrukturhersteller wie Vertiv | Geräteverkäufe | Validierung von Baugruppen für die beabsichtigte Rechenlast | Abnahmeprüfung von Baugruppen vor dem Standorteinsatz |
| Einrichtungsbau | Bauunternehmer wie Gamuda Engineering Sdn Bhd, IJM Construction Sdn Bhd | Bauvertragseinnahmen | Abstimmung der Gebäudeübergabe mit der Infrastrukturbereitschaft | Koordinierung von Baumeilensteinen mit der Geräteabnahme |
| Colocation und Verbindung | Rechenzentrumsbetreiber wie Equinix, AirTrunk, Digital Realty | Hosting- und Verbindungsdienstgebühren | Umwandlung von fertiggestelltem Raum in vernetzte Kundenkapazität | Kombination von Einrichtungsbereitschaft mit Zugang zu Netzwerkanbietern |
| Quelle: Mordor Intelligence | ||||
Die Übergabe zwischen physischer Bereitschaft und Kundenkonnektivität bestimmt, ob vorgelagerte Projekteinnahmen zu wiederkehrenden Betreibereinnahmen werden. Equinix' malaysische Dienste kombinieren Colocation mit Verbindung, während Digital Realtys Cyberjaya-Campus Zugang zu Cloud- und Netzwerkdienstanbietern bietet. Für Betreiber löst die Übernahme eines fertiggestellten Gebäudes daher nur einen Teil der kommerziellen Aufgabe, da das Erzielen von Dienstleistungseinnahmen auch die Infrastruktur und Verbindungen erfordert, die gehostete Workloads nutzbar machen.
Wettbewerbslandschaft
Marktkonzentration
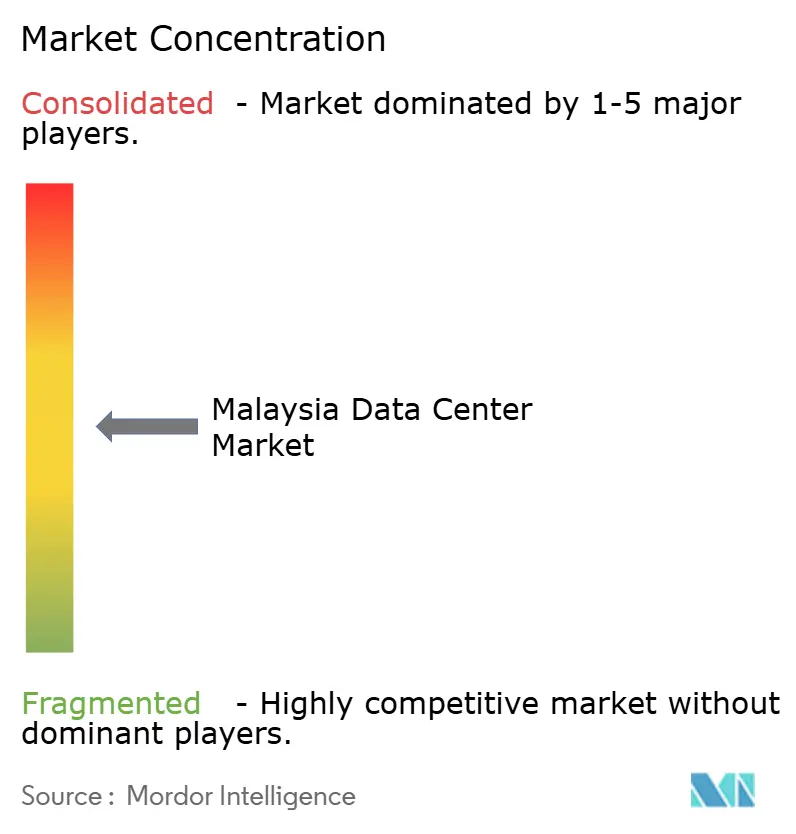
Hyperscale-Infrastrukturbauer und Elektroauftragnehmer nehmen unterschiedliche Wettbewerbsrollen ein. Bridge Data Centres (WinTriX DC Group), ein in Singapur ansässiger Hyperscale-Bauunternehmer, sicherte sich im März 2025 Bankfinanzierung für Entwicklungen in Malaysia, Thailand und dem asiatisch-pazifischen Raum. Am 12. Oktober 2026 teilte MN Holdings Bhd mit, dass sein hundertprozentiges Tochterunternehmen MN Power Transmission einen Vertrag zum Bau von 2 Hochspannungsstromanlagen für eine Rechenzentrumsanlage in Zentralmalaisia angenommen hat. DayOne Data Centers Limited schloss am 11. Juni 2025 eine Mehrwährungsfinanzierung für die Entwicklung der Johor-Singapur-Sonderwirtschaftszone ab, was veranschaulicht, wie sich Entwicklerfinanzierungszusagen von den vertraglich vereinbarten Elektroarbeiten unterscheiden, die von Infrastrukturspezialisten geliefert werden.
K2 Strategic (Kuok Group) vergab über K2 Strategic Infrastructure Malaysia im Mai 2025 die Abschlussphase der Johor-Rechenzentrumsarbeiten an Sunway Construction, wobei die Fertigstellung damals für März 2026 angestrebt wurde. AirTrunk Operating Pty Ltd. kündigte am 30. April 2026 JHB3/JHB4-Pläne für Iskandar Puteri an und fügte mehr als 280 MW IT-Last in Richtung über 700 MW über 4 malaysische Campusse hinzu. Am 4. Juni 2026 unterzeichnete DayOne Energieverträge mit TNB Renewables und TNB Power Generation, die etwa 1,5 GWp Solarkapazität und 2,2 GWh Batteriespeicher abdecken. Die Verträge nutzen das Corporate Renewable Energy Supply Scheme (CRESS) und ermöglichen die direkte Beschaffung von grünem Strom von erneuerbaren Entwicklern. AirTrunks geplante Kapazitätserweiterung und DayOnes erneuerbare Energiebeschaffung stellen unterschiedliche Lieferanforderungen an Bau- und Energiepartner.
DayOnes Kempas-Wasservereinbarung veranschaulicht den Wettbewerb, der sich über das Ressourcenmanagement hinaus über die Hosting-Kapazität erstreckt. Im August 2026 entnahm und behandelte DayOne rohes Sungai-Tebrau-Wasser für sein Kempas-Rechenzentrum im Rahmen einer Vereinbarung mit Johor Special Water. Der staatseigene Vertragspartner liefert Rohwasser, während DayOne die Aufbereitung für die Einrichtung übernimmt. Am 13. Oktober 2026 erklärte Johors Menteri Besar, dass der Staat nur Tier-3- und Tier-4-Einrichtungen willkommen heißt, die Wassereffizienz und grüne Technologien priorisieren. Die Erklärung signalisiert eine Wassereffizienz- und Einrichtungstier-Präferenz für eingehende Vorschläge, getrennt von DayOnes Verantwortung, Rohwasser im Rahmen seiner Kempas-Vereinbarung aufzubereiten.
Führende Unternehmen der Malaysia Data Center Branche
-
Bridge Data Centres (WinTriX DC Group)
-
MN Holdings Bhd (in partnership with Shanghai DC-Science Co Ltd.)
-
DayOne Data Centers Limited
-
K2 Strategic (Kuok Group)
-
AirTrunk Operating Pty Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Malaysia Rechenzentrum Markt Unternehmen in diesem Bericht
- Bridge Data Centres (WinTriX DC Group)
- MN Holdings Bhd (in partnership with Shanghai DC-Science Co Ltd.)
- DayOne Data Centers Limited
- K2 Strategic (Kuok Group)
- AirTrunk Operating Pty Ltd.
- AIMS Data Centre Sdn. Bhd. (DigitalBridge Group, Inc.)
- Telekom Malaysia Berhad
- NTT DATA, Inc.
- CSF Group
- Alibaba Cloud
- Keppel Data Centres
- Open DC Sdn Bhd
- SAP SE
- Vantage Data Centers
- Telstra Group Limited
Neueste Industrielle Entwicklungen in Malaysia Rechenzentrum Markt
- Aug 2026: Gamuda Engineering Sdn Bhd, ein hundertprozentiges Tochterunternehmen von Gamuda Berhad, erhielt Aufträge zum Bau von 2 Hyperscale-Rechenzentren in Port Dickson, Negeri Sembilan.
- Aug 2026: ST Telemedia Global Data Centres sicherte sich grüne Finanzierung von bis zu 1,37 Milliarden USD für die Entwicklung seines STT Johor Campus im Nusa Cemerlang Industrial Park, Johor.
- Jun 2026: Digital Realty kündigte den Start seiner Malaysia-Plattform in Cyberjaya an, verankert durch die betriebliche KUL10-Einrichtung mit 1,5 MW IT-Kapazität.
Umfang und Methodik
Segmentierungsübersicht
| Groß |
| Massiv |
| Mittel |
| Mega |
| Klein |
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| Hyperscale/Eigenbau | ||
| Unternehmens-/Edge-Rechenzentren | ||
| Colocation | Nicht genutzt | |
| Genutzt | Retail-Colocation | |
| Großhandels-Colocation | ||
| BFSI |
| IT und ITES |
| E-Commerce |
| Regierung |
| Fertigung |
| Medien und Unterhaltung |
| Telekommunikation |
| Sonstige Endnutzer |
| Kuala Lumpur |
| Cyberjaya |
| Johor Bahru |
| Übriges Malaysia |
| Nach Rechenzentrum-Größe | Groß | ||
| Massiv | |||
| Mittel | |||
| Mega | |||
| Klein | |||
| Nach Tier-Typ | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Rechenzentrum-Typ | Hyperscale/Eigenbau | ||
| Unternehmens-/Edge-Rechenzentren | |||
| Colocation | Nicht genutzt | ||
| Genutzt | Retail-Colocation | ||
| Großhandels-Colocation | |||
| Nach Endnutzer | BFSI | ||
| IT und ITES | |||
| E-Commerce | |||
| Regierung | |||
| Fertigung | |||
| Medien und Unterhaltung | |||
| Telekommunikation | |||
| Sonstige Endnutzer | |||
| Nach Hotspot | Kuala Lumpur | ||
| Cyberjaya | |||
| Johor Bahru | |||
| Übriges Malaysia | |||
Marktdefinition
- IT-LASTKAPAZITÄT - Die IT-Lastkapazität bzw. installierte Kapazität bezieht sich auf die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen.
- ABSORPTIONSRATE - Sie gibt an, inwieweit die Rechenzentrums-Kapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet.
- ERHÖHTE BODENFLÄCHE - Es handelt sich um einen erhöhten Raum, der über dem Boden gebaut wird. Der Zwischenraum zwischen dem Originalboden und dem erhöhten Boden wird zur Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrums-Geräten genutzt. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlungsinfrastruktur. Sie wird in Quadratfuß (Fuß²) gemessen.
- RECHENZENTRUM-GRÖSSE - Die Rechenzentrum-Größe wird auf Basis der den Rechenzentrums-Einrichtungen zugewiesenen erhöhten Bodenfläche segmentiert. Mega-Rechenzentrum - Anzahl der Racks muss mehr als 9.000 betragen oder die erhöhte Bodenfläche (RFS) muss mehr als 225.001 Quadratfuß betragen; Massiv-Rechenzentrum - Anzahl der Racks muss zwischen 9.000 und 3.001 liegen oder die RFS muss zwischen 225.000 und 75.001 Quadratfuß liegen; Groß-Rechenzentrum - Anzahl der Racks muss zwischen 3.000 und 801 liegen oder die RFS muss zwischen 75.000 und 20.001 Quadratfuß liegen; Mittel-Rechenzentrum - Anzahl der Racks muss zwischen 800 und 201 liegen oder die RFS muss zwischen 20.000 und 5.001 Quadratfuß liegen; Klein-Rechenzentrum - Anzahl der Racks muss weniger als 200 betragen oder die RFS muss weniger als 5.000 Quadratfuß betragen.
- TIER-TYP - Gemäß dem Uptime Institute werden Rechenzentren anhand der Leistungsfähigkeit redundanter Anlagen der Rechenzentrum-Infrastruktur in vier Tiers eingeteilt. In diesem Segment werden die Rechenzentren als Tier 1, Tier 2, Tier 3 und Tier 4 klassifiziert.
- COLOCATION-TYP - Das Segment ist in drei Kategorien unterteilt, nämlich Retail-, Großhandels- und Hyperscale-Colocation-Dienste. Die Kategorisierung erfolgt auf Basis der Menge der an potenzielle Kunden vermieteten IT-Last. Retail-Colocation-Dienste haben eine vermietete Kapazität von weniger als 250 kW; Großhandels-Colocation-Dienste haben eine vermietete Kapazität zwischen 251 kW und 4 MW, und Hyperscale-Colocation-Dienste haben eine vermietete Kapazität von mehr als 4 MW.
- ENDVERBRAUCHER - Der Rechenzentrumsmarkt arbeitet auf B2B-Basis. BFSI, Regierung, Cloud-Betreiber, Medien und Unterhaltung, E-Commerce, Telekommunikation und Fertigung sind die wichtigsten Endverbraucher im untersuchten Markt. Der Umfang umfasst nur Colocation-Dienstleister, die die zunehmende Digitalisierung der Endnutzer-Branchen bedienen.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Rack-Einheit | Im Allgemeinen als U oder RU bezeichnet, ist sie die Maßeinheit für die im Rack des Rechenzentrums untergebrachte Servereinheit. 1U entspricht 1,75 Zoll. |
| Rack-Dichte | Sie definiert die Menge der Energie, die von den im Rack untergebrachten Geräten und Servern verbraucht wird. Sie wird in Kilowatt (kW) gemessen. Dieser Faktor spielt eine entscheidende Rolle bei der Rechenzentrum-Planung sowie bei der Kühlungs- und Energieplanung. |
| IT-Lastkapazität | Die IT-Lastkapazität bzw. installierte Kapazität bezieht sich auf die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen. |
| Absorptionsrate | Sie gibt an, wie viel der Rechenzentrums-Kapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet. |
| Erhöhte Bodenfläche | Es handelt sich um einen erhöhten Raum, der über dem Boden gebaut wird. Der Zwischenraum zwischen dem Originalboden und dem erhöhten Boden wird zur Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrums-Geräten genutzt. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlungsinfrastruktur. Sie wird in Quadratfuß/Meter gemessen. |
| Raumluft-Klimaanlage für Computerräume (CRAC) | Es handelt sich um ein Gerät zur Überwachung und Aufrechterhaltung von Temperatur, Luftzirkulation und Luftfeuchtigkeit im Serverraum des Rechenzentrums. |
| Gang | Es ist der offene Raum zwischen den Reihen von Racks. Dieser offene Raum ist entscheidend für die Aufrechterhaltung der optimalen Temperatur (20-25 °C) im Serverraum. Im Serverraum gibt es hauptsächlich zwei Gänge: einen Warmgang und einen Kaltgang. |
| Kaltgang | Es ist der Gang, in dem die Vorderseite des Racks dem Gang zugewandt ist. Hier wird gekühlte Luft in den Gang geleitet, sodass sie in die Vorderseite der Racks eintreten und die Temperatur aufrechterhalten kann. |
| Warmgang | Es ist der Gang, in dem die Rückseite der Racks dem Gang zugewandt ist. Hier wird die von den Geräten im Rack abgegebene Wärme zum Auslassventil der CRAC-Einheit geleitet. |
| Kritische Last | Sie umfasst die Server und andere Computergeräte, deren Betriebszeit für den Rechenzentrumsbetrieb entscheidend ist. |
| Stromverbrauchseffektivität (PUE) | Es handelt sich um eine Kennzahl, die die Effizienz eines Rechenzentrums definiert. Sie wird berechnet durch: (Gesamtenergieverbrauch des Rechenzentrums)/(Gesamtenergieverbrauch der IT-Geräte). Ein Rechenzentrum mit einem PUE von 1,2-1,5 gilt als hocheffizient, während ein Rechenzentrum mit einem PUE >2 als hochineffizient gilt. |
| Redundanz | Sie ist definiert als ein Systemdesign, bei dem zusätzliche Komponenten (USV, Generatoren, CRAC) hinzugefügt werden, sodass bei einem Stromausfall oder Geräteausfall die IT-Geräte nicht beeinträchtigt werden. |
| Unterbrechungsfreie Stromversorgung (USV) | Es handelt sich um ein Gerät, das in Reihe mit der Netzstromversorgung geschaltet ist und Energie in Batterien speichert, sodass die Versorgung durch die USV für IT-Geräte auch bei einem Netzausfall kontinuierlich ist. Die USV unterstützt in erster Linie nur die IT-Geräte. |
| Generatoren | Wie die USV werden Generatoren im Rechenzentrum eingesetzt, um eine unterbrechungsfreie Stromversorgung zu gewährleisten und Ausfallzeiten zu vermeiden. Rechenzentrums-Einrichtungen haben Diesel-Generatoren, und üblicherweise wird 48-Stunden-Dieselkraftstoff in der Einrichtung gelagert, um Unterbrechungen zu verhindern. |
| N+1 | Als \"Bedarf plus eins\"bezeichnet, steht es für das zusätzlich verfügbare Geräte-Setup, um Ausfallzeiten im Falle eines Fehlers zu vermeiden. Ein Rechenzentrum gilt als N+1, wenn für je 4 Komponenten eine zusätzliche Einheit vorhanden ist. Wenn ein Rechenzentrum beispielsweise 4 USV-Systeme hat, wäre für N+1 ein zusätzliches USV-System erforderlich. |
| 2N | Es bezieht sich auf ein vollständig redundantes Design, bei dem zwei unabhängige Stromverteilungssysteme eingesetzt werden. Daher versorgt im Falle eines vollständigen Ausfalls eines Verteilungssystems das andere System das Rechenzentrum weiterhin mit Strom. |
| In-Reihe-Kühlung | Es handelt sich um das zwischen den Racks in einer Reihe installierte Kühldesignsystem, das Warmluft aus dem Warmgang ansaugt und Kaltluft in den Kaltgang einbläst und so die Temperatur aufrechterhält. |
| Tier 1 | Die Tier-Klassifizierung bestimmt die Bereitschaft einer Rechenzentrums-Einrichtung, den Rechenzentrumsbetrieb aufrechtzuerhalten. Ein Rechenzentrum wird als Tier-1-Rechenzentrum klassifiziert, wenn es über nicht redundante (N) Stromkomponenten (USV, Generatoren), Kühlkomponenten und ein Stromverteilungssystem (aus Netzstromnetzen) verfügt. Das Tier-1-Rechenzentrum hat eine Betriebszeit von 99,67 % und eine jährliche Ausfallzeit von <28,8 Stunden. |
| Tier 2 | Ein Rechenzentrum wird als Tier-2-Rechenzentrum klassifiziert, wenn es über redundante Strom- und Kühlkomponenten (N+1) und ein einzelnes nicht redundantes Verteilungssystem verfügt. Redundante Komponenten umfassen zusätzliche Generatoren, USV-Systeme, Kühlaggregate, Wärmeabführungsgeräte und Kraftstofftanks. Das Tier-2-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von <22 Stunden. |
| Tier 3 | Ein Rechenzentrum mit redundanten Strom- und Kühlkomponenten und mehreren Stromverteilungssystemen wird als Tier-3-Rechenzentrum bezeichnet. Die Einrichtung ist gegen geplante (Facility-Wartung) und ungeplante (Stromausfall, Kühlungsausfall) Störungen resistent. Das Tier-3-Rechenzentrum hat eine Betriebszeit von 99,98 % und eine jährliche Ausfallzeit von <1,6 Stunden. |
| Tier 4 | Es ist der toleranteste Rechenzentrum-Typ. Ein Tier-4-Rechenzentrum verfügt über mehrere unabhängige redundante Strom- und Kühlkomponenten sowie mehrere Stromverteilungspfade. Alle IT-Geräte sind doppelt gespeist, was sie im Falle einer Störung fehlertolerant macht und so einen ununterbrochenen Betrieb gewährleistet. Das Tier-4-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von <26,3 Minuten. |
| Kleines Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≤ 5.000 Quadratfuß oder einer installierbaren Rack-Anzahl von ≤ 200 wird als kleines Rechenzentrum klassifiziert. |
| Mittelgroßes Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 5.001 und 20.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 201 und 800 wird als mittelgroßes Rechenzentrum klassifiziert. |
| Großes Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 20.001 und 75.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 801 und 3.000 wird als großes Rechenzentrum klassifiziert. |
| Massives Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 75.001 und 225.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 3.001 und 9.000 wird als massives Rechenzentrum klassifiziert. |
| Mega-Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≥ 225.001 Quadratfuß oder einer installierbaren Rack-Anzahl von ≥ 9.001 wird als Mega-Rechenzentrum klassifiziert. |
| Retail-Colocation | Bezeichnet Kunden mit einem Kapazitätsbedarf von 250 kW oder weniger. Diese Dienste werden hauptsächlich von kleinen und mittleren Unternehmen (KMU) genutzt. |
| Großhandels-Colocation | Bezeichnet Kunden mit einem Kapazitätsbedarf zwischen 250 kW und 4 MW. Diese Dienste werden hauptsächlich von mittleren bis großen Unternehmen genutzt. |
| Hyperscale-Colocation | Bezeichnet Kunden mit einem Kapazitätsbedarf von mehr als 4 MW. Die Hyperscale-Nachfrage stammt hauptsächlich von großen Cloud-Anbietern, IT-Unternehmen, BFSI und OTT-Anbietern (wie Netflix, Hulu und HBO+). |
| Mobile Datengeschwindigkeit | Es ist die mobile Internetgeschwindigkeit, die ein Nutzer über sein Smartphone erlebt. Diese Geschwindigkeit hängt in erster Linie von der im Smartphone verwendeten Carrier-Technologie ab. Die auf dem Markt verfügbaren Carrier-Technologien sind 2G, 3G, 4G und 5G, wobei 2G die langsamste und 5G die schnellste Geschwindigkeit bietet. |
| Glasfaser-Konnektivitätsnetz | Es handelt sich um ein Netz von Glasfaserkabeln, die im ganzen Land verlegt werden und ländliche und städtische Regionen mit Hochgeschwindigkeits-Internetanschluss verbinden. Es wird in Kilometer (km) gemessen. |
| Datenverkehr pro Smartphone | Es ist ein Maß für den durchschnittlichen Datenverbrauch eines Smartphone-Nutzers in einem Monat. Es wird in Gigabyte (GB) gemessen. |
| Breitband-Datengeschwindigkeit | Es ist die Internetgeschwindigkeit, die über eine feste Kabelverbindung bereitgestellt wird. Üblicherweise werden Kupferkabel und Glasfaserkabel sowohl im Privat- als auch im gewerblichen Bereich verwendet. Hier bietet Glasfaserkabel eine schnellere Internetgeschwindigkeit als Kupferkabel. |
| Unterseekabel | Ein Unterseekabel ist ein Glasfaserkabel, das an zwei oder mehr Landepunkten verlegt wird. Über dieses Kabel wird die Kommunikations- und Internetverbindung zwischen Ländern auf der ganzen Welt hergestellt. Diese Kabel können 100-200 Terabit pro Sekunde (Tbps) von einem Punkt zum anderen übertragen. |
| Kohlenstoff-Fußabdruck | Es ist das Maß für das bei dem regulären Betrieb eines Rechenzentrums erzeugte Kohlendioxid. Da Kohle, Öl und Gas die wichtigsten Energiequellen sind, trägt der Verbrauch dieser Energie zu Kohlenstoffemissionen bei. Rechenzentrumsbetreiber integrieren erneuerbare Energiequellen, um den in ihren Einrichtungen entstehenden Kohlenstoff-Fußabdruck zu reduzieren. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Größen. Die Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird über den gesamten Prognosezeitraum für jedes Land konstant gehalten.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




