
Tamanho e Participação do Mercado de Data Centers Hiperscala na Polônia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 0.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 34.93 % |
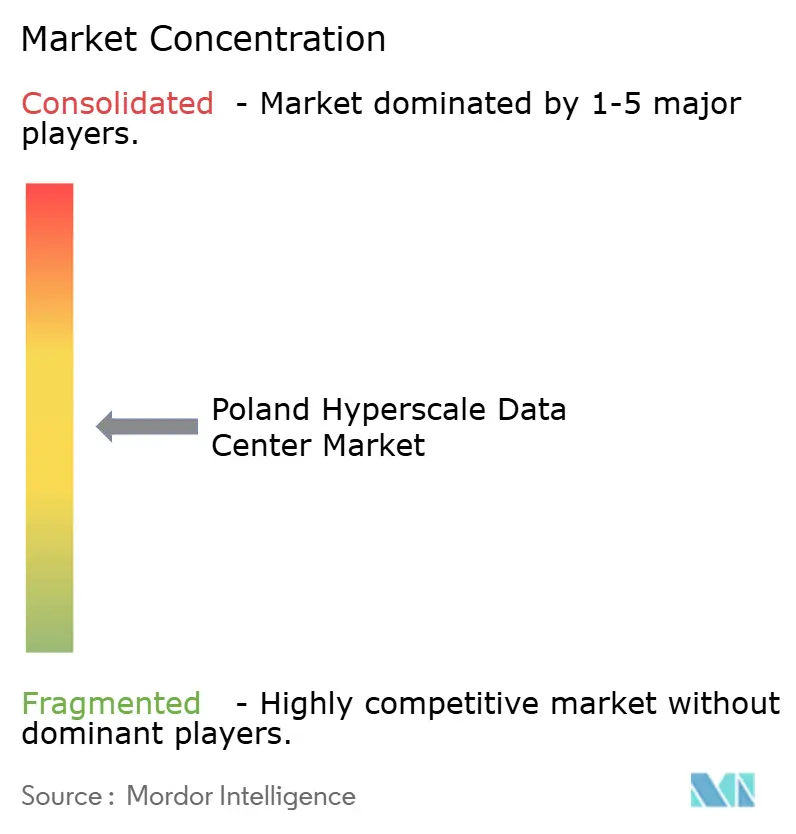
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers Hiperscala na Polônia por Mordor Intelligence
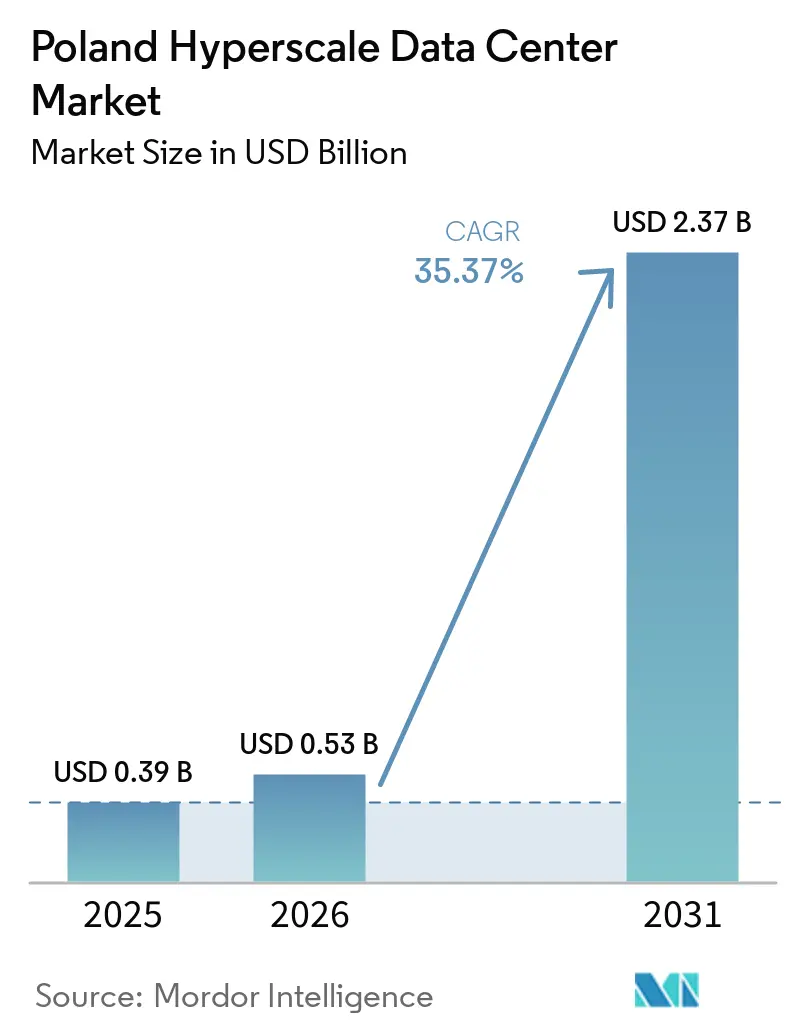
O tamanho do Mercado de Data Center Hiperescala da Polônia foi avaliado em 0,39 bilhões de USD em 2025 e estima-se que cresça de 0,53 bilhões de USD em 2026 para atingir 2,37 bilhões de USD até 2031, a um CAGR de 34,93% durante o período de previsão (2026-2031). Em termos de volume de produção, o mercado foi avaliado em 0,35 mil megawatts em 2025 e espera-se que cresça de 0,38 mil megawatts em 2026 para 3,10 mil megawatts até 2031, a um CAGR de 52,08% durante o período de previsão (2026-2031).
O aumento dos mandatos de nuvem soberana, os compromissos bilionários dos hiperescaladores e a base de custos operacionais relativamente baixa da Polônia se combinaram para criar uma atração decisiva por novas implantações. Os operadores estão priorizando acordos de compra de energia renovável (PPAs), retrofits de resfriamento líquido e suítes avançadas de gerenciamento de infraestrutura de data center (DCIM) para equilibrar as crescentes densidades de energia com as metas de sustentabilidade. O segmento de colocation permanece dominante, mas as construções próprias dos hiperescaladores estão acelerando mais rapidamente, à medida que Microsoft, Google e AWS correm para estabelecer zonas regionais de nuvem soberana. As elevadas taxas do mercado de capacidade e a escassez de talentos em alta tensão moderam as perspectivas, mas não desaceleraram a aquisição de locais no curto prazo, particularmente em torno de Varsóvia, Cracóvia e Poznań. O poder de precificação está se deslocando para instalações prontas para IA, uma tendência sublinhada pela fábrica soberana de IA de 100 MW da Beyond.pl, projetada para clusters de GPU com resfriamento líquido.
Principais Conclusões do Relatório
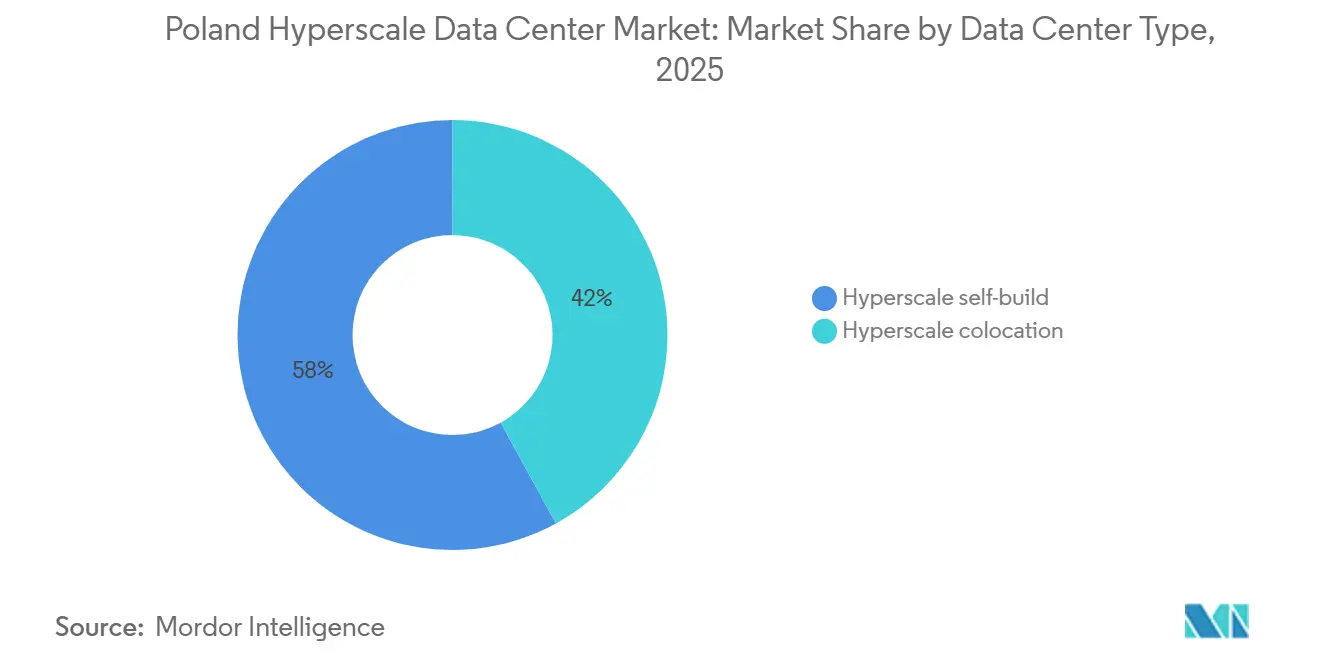
- Por tipo de data center, a colocalização hiperescala representou 58% da participação no mercado de data centers hiperescala na Polônia em 2025, enquanto as instalações de construção própria dos hiperescaladores devem crescer a um CAGR de 18,40% até 2031.
- Por componente, a infraestrutura de TI representou 42% do tamanho do mercado de data centers hiperescala na Polônia em 2025, enquanto os sistemas de resfriamento devem se expandir a um CAGR de 22,70% até 2031.
- Por padrão de nível, os sites Tier III representaram 71% da capacidade em 2025; as instalações Tier IV devem crescer a um CAGR de 19,10% até 2031.
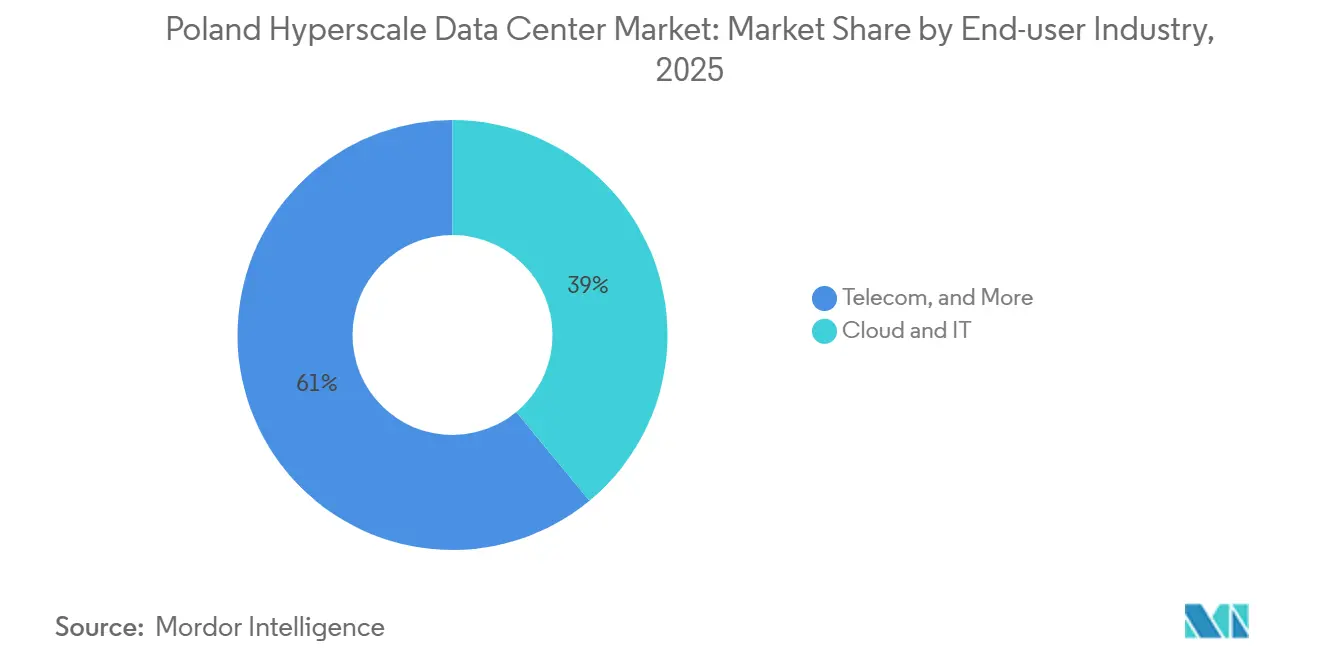
- Por setor de usuário final, nuvem e TI capturaram 39% de participação na receita em 2025 e devem registrar um CAGR de 24,30% até 2031.
- Por tamanho de data center, as implantações em escala massiva (superior a 25 MW e inferior ou igual a 60 MW) controlaram 46% do tamanho do mercado de data centers hiperescala na Polônia em 2025, enquanto as construções em escala mega (superior a 60 MW) devem avançar a um CAGR de 20,80% entre 2026–2031.
Tendências e Perspectivas do Mercado de Data Centers Hiperscala na Polônia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Implantações de regiões de nuvem por hiperscaladores | +8.20% | Nacional; corredores de Varsóvia, Cracóvia e Poznań | Médio prazo (2-4 anos) |
| Mandatos de nuvem soberana e zonas de borda GDPR | +6.80% | Em toda a UE com a Polônia como hub estratégico | Curto prazo (≤ 2 anos) |
| PPAs de energia renovável aproveitando o boom de energia solar fotovoltaica da Polônia | +4.10% | Nacional; mais forte nas voivodias do sul | Longo prazo (≥ 4 anos) |
| Automação DCIM/IA reduz despesas operacionais e riscos de interrupção | +3.70% | Tendência global com adoção local | Médio prazo (2-4 anos) |
| Resfriamento líquido para clusters LLM/GPU | +5.90% | Nacional; campi prontos para IA | Curto prazo (≤ 2 anos) |
| Pilotos de micro-nuclear local baseados em SMR | +2.10% | Projetos-piloto em zonas industriais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantações de Regiões de Nuvem por Hiperscaladores
O compromisso de PLN 2,8 bilhões (USD 705 milhões) da Microsoft, anunciado em fevereiro de 2025, marca o maior projeto de hiperscalador já anunciado na Polônia, abrangendo capacidades de nuvem, IA e cibersegurança [1]. Programas semelhantes de múltiplos bilhões de zlótis pelo Google colocam Cracóvia e Poznań no mapa hiperscala, refletindo uma estratégia de diversificar cargas de trabalho além da rede congestionada de Varsóvia. O plano mais amplo de nuvem soberana europeia da Amazon eleva ainda mais o mercado de data centers hiperscala na Polônia como um nó secundário, porém crítico, para o transbordamento de cargas de trabalho dos hubs FLAP-D. Em conjunto, essas implantações aguçam a concorrência, aceleram a aquisição de terrenos e intensificam a demanda por campi greenfield de classe 100 MW.
Mandatos de Nuvem Soberana e Zonas de Borda GDPR
As regras de soberania de dados europeias estão forçando as cargas de trabalho a permanecerem dentro da jurisdição da UE; a dupla adesão da Polônia à UE e à OTAN e o perfil de custos favorável a tornam uma âncora ideal de nuvem soberana. A colaboração da Microsoft com o governo polonês em cibersegurança demonstra a atração regulatória por infraestrutura compatível no país. A "Fábrica Soberana de IA" da Beyond.pl mantém os conjuntos de dados de treinamento dentro das fronteiras polonesas, ao mesmo tempo que atende à demanda em toda a UE, ilustrando como os operadores locais monetizam a conformidade.
PPAs de Energia Renovável Aproveitando o Boom de Energia Solar Fotovoltaica da Polônia
Os volumes de PPA estão aumentando à medida que os operadores de data centers firmam acordos de várias décadas com desenvolvedores solares como a BayWa r.e., cujo array de 64,6 MWp de Witnica, sem subsídios, estabeleceu um precedente para PPAs corporativos de zero subsídio [2]. Um pipeline de projetos superior a 1 GW posiciona os campi hiperscala para atingir metas de emissão líquida zero e proteger contra preços voláteis de energia da rede elétrica. Os pioneiros asseguram tarifas favoráveis antes que a demanda industrial enrijeci os preços dos PPAs, preservando a vantagem de margem a longo prazo.
Resfriamento Líquido para Clusters LLM/GPU
As cargas de trabalho de IA elevaram as densidades de energia por rack bem acima de 50 kW, tornando o resfriamento líquido indispensável. As implantações polonesas da CoreWeave centram-se em loops de fluido refrigerante direto ao chip que dissipam calor com PUE menor do que sistemas equivalentes resfriados a ar. As soluções em contêiner da Grando hospedam 2.240 GPUs por módulo, permitindo capacidade de oscilação rápida para surtos de treinamento de modelos. Os operadores com profundidade de engenharia ganham uma vantagem durável à medida que a complexidade do resfriamento afasta novos entrantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Congestionamento da rede elétrica e aumento das tarifas do mercado de capacidade | –4.3% | Nacional; agudo na região metropolitana de Varsóvia | Curto prazo (≤ 2 anos) |
| Escassez de profissionais de alta e média tensão e aumento dos salários | –2.8% | Principais cidades em todo o país | Médio prazo (2-4 anos) |
| Restrições de uso de água em áreas propensas à seca | –1.9% | Voivodias do sul e centro | Longo prazo (≥ 4 anos) |
| Distorção de exportação de GPU impulsionada pela lei de chips da UE | –2.1% | Em toda a UE, Polônia secundária | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento da Rede Elétrica e Aumento das Tarifas do Mercado de Capacidade
A fila de transmissão de Varsóvia ultrapassou a capacidade disponível, levando o operador de rede PSE a impor regras de pagamento antecipado e tarifas não reembolsáveis mais elevadas, estendendo os prazos de conexão além de 36 meses [3]. Reformas paralelas na Alemanha sugerem uma tendência regional que desafia as estratégias de construção centradas em metrópoles. Os desenvolvedores estão agora explorando cidades secundárias, porém as atualizações de transmissão ficam atrás da demanda, moderando a curva de crescimento do mercado de data centers hiperscala na Polônia.
Escassez de Profissionais de Alta e Média Tensão e Aumento dos Salários
Apenas 8,33% dos fabricantes poloneses implementaram soluções da Indústria 4.0, sinalizando uma concorrência iminente pelos mesmos engenheiros de alta tensão necessários nos data centers. A inflação salarial para funções sênior de projeto elétrico superou 12% em 2024, pressionando os fornecedores menores de colocação que não conseguem igualar as grades salariais dos hiperscaladores. A decisão da Flex de dobrar sua produção de infraestrutura de energia na Polônia aumenta a pressão ao desviar talentos para a fabricação de equipamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: O Ímpeto das Autoconstruções Acelera
O segmento gerou o maior crescimento no mercado polonês de data centers hiperescala em 2025, à medida que as construções próprias dos hiperescaladores visavam campi centrados em inteligência artificial. O valor cresceu a um CAGR de 18,40%, apesar de a colocalização manter uma participação de 58% em 2025. A Microsoft personaliza topologias de energia em nível de rack para alimentar clusters de GPU, enquanto o Google divide sua presença entre fabricação de construção própria em Cracóvia e halls arrendados em Poznań para nós de borda sensíveis à latência.
A colocalização permanece relevante para cargas de trabalho empresariais de migração direta que necessitam de hospedagem soberana sem exposição a despesas de capital. A Beyond.pl alinha-se a esse nicho ao integrar aceleradores de inteligência artificial em acordos de nível de serviço de colocalização, efetivamente hibridizando o modelo. Ao longo do horizonte de previsão, o mercado polonês de data centers hiperescala tende a se bifurcar: os hiperescaladores com maior capacidade financeira serão proprietários de zonas estratégicas de inteligência artificial, enquanto os especialistas em colocalização se voltarão para inquilinos empresariais de média densidade que necessitam de presença em conformidade com o GDPR em múltiplas regiões metropolitanas polonesas.
Por Componente: Os Sistemas de Resfriamento Impulsionam a Evolução da Infraestrutura
Os produtos de resfriamento registraram a taxa de crescimento de receita mais rápida, superando um CAGR de 22,70%, mesmo com a infraestrutura de TI consolidando uma participação de valor de 42% em 2025. O tamanho do mercado de data centers hiperescala na Polônia apenas para resfriamento deve mais do que triplicar até 2031, pois cada novo rack de GPU empurra as metas de PUE das instalações abaixo de 1,2. Os operadores estão introduzindo gradualmente trocadores de calor de porta traseira antes de migrar para circuitos de placa fria de resfriamento direto ao chip, preparando assim as instalações para densidades de 100 kW por gabinete.
Os equipamentos elétricos, UPS, painéis de distribuição e barramentos seguem o mesmo caminho, sendo atualizados para topologias de 415 V e 800 V a fim de reduzir a corrente enquanto suportam GPUs em escala de megawatt. O espaço físico mecânico é ampliado para acomodar bombas maiores e manifolds de fluido refrigerante redundantes. Os módulos de resfriamento líquido em contêineres da Grando permitem que os operadores testem a imersão bifásica antes de comprometer capital em retrofits em escala total. Consequentemente, o mercado polonês de data centers hiperescala valoriza cada vez mais os serviços de integração de engenharia tanto quanto os gastos com hardware, acelerando a consolidação de fornecedores.
Por Padrão de Nível: O Crescimento do Nível IV Reflete os Requisitos de Confiabilidade para IA
O Nível III detinha 71% de participação, porém o tamanho do mercado de data centers hiperscala na Polônia para sites de Nível IV está definido para superar com um CAGR de 19,10%. As falhas no treinamento de IA desencadeadas por eventos de energia podem desperdiçar milhões de horas de GPU, tornando a redundância 2N+1 um custo racional. O campus soberano da Beyond.pl e o projeto WAW 3 da Atman integram alimentações elétricas independentes e circuitos de água gelada em loop para atingir disponibilidade de 99,995%.
Enquanto isso, o Nível III permanece ideal para nós de borda balanceados por latência e clusters de entrega de conteúdo onde a redundância horizontal mitiga o risco. A estratificação em dois níveis impulsiona as empresas de projeto-construção especializadas em shells de Nível III com manutenção concorrente que incluem galerias opcionais de equipamentos de Nível IV, oferecendo aos inquilinos um caminho de evolução sem novas construções greenfield.
Por Setor do Usuário Final: A Dominância de Nuvem e TI se Intensifica
As cargas de trabalho de nuvem e TI responderam por 39% da receita e devem crescer a um CAGR de 24,30%, tornando-as o maior componente do mercado de data centers hiperescala da Polônia. A migração de bancos e fintechs para sistemas centrais no estilo SaaS adiciona cargas de pico; o Alior Bank migrou a análise de dados para o VantageCloud nativo do Azure em 2024, impulsionando novas conquistas dos hiperescaladores.
Os operadores de telecomunicações sustentam a densidade de engenharia de tráfego por meio de joint ventures de fibra. O FiberCo da Orange, avaliado em PLN 2,75 bilhões, ampliou 2,4 milhões de links de última milha, reforçando a interconectividade de borda. Os segmentos de Indústria 4.0 e comércio eletrônico ficam atrás em termos absolutos de MW, mas avançam em crescimento relativo à medida que o controle de qualidade por visão computacional e os painéis de inventário em tempo real se tornam comuns na resiliente base industrial da Polônia.

Por Tamanho do Data Center: Instalações em Escala Mega Capturam a Demanda por IA
Os halls em escala massiva (maior que 25 MW e menor ou igual a 60 MW) responderam por 46% do tamanho do mercado de data centers hiperescala da Polônia em 2025 e permanecem o padrão central para zonas de disponibilidade de nuvem multirregionais. No entanto, as construções em escala mega avançarão a um CAGR de 20,80%, impulsionadas por laboratórios de IA de locatário único que exigem blocos de energia contíguos. O campus soberano de 100 MW da Beyond.pl e o projeto de 30 MW da Switch Datacenters em Varsóvia ilustram uma tendência mais ampla em direção a parcelas greenfield maiores próximas a subestações suburbanas.
As grandes instalações ainda se encaixam em lotes metropolitanos com restrições de latência, mas enfrentam economias de escala decrescentes à medida que o resfriamento líquido infla as pegadas mecânicas. O próximo ciclo provavelmente apresentará clusters modulares em megaescala conectados por alimentadores dedicados de 110 kV, aumentando a alavancagem nas negociações de capacidade de rede elétrica e permitindo a implantação de capital em etapas.
Análise Geográfica
Varsóvia ancora o mercado de data centers hiperescala da Polônia com os mais numerosos pontos de acesso à nuvem soberana, evidenciados pelo campus de 705 milhões de USD da Microsoft e pelo site de alta densidade da Switch Datacenters. Cracóvia e Poznań emergiram como anéis de crescimento satélite onde os terrenos são mais baratos e os Contratos de Compra de Energia Renovável (PPAs) são abundantes, conforme demonstrado pela iniciativa de supercomputador de inteligência artificial da Google. As metrópoles secundárias oferecem alívio ao congestionamento de Varsóvia, ao mesmo tempo em que aproveitam o conjunto de mais de 400.000 especialistas em TI do país, concentrados em polos acadêmicos.
As voivodias do sul, como Lubus e Silésia, combinam irradiância solar com cargas industriais; a usina de Witnica da BayWa r.e. oferece um modelo ilustrativo de PPA que os operadores de data centers podem replicar para alcançar reduções de emissões de escopo 2. Estudos longitudinais de seca na bacia do rio Neisse da Lusácia alertam os operadores sobre futuras restrições ao uso de água e destacam projetos de resfriamento por imersão que reduzem o consumo evaporativo.
Os fundos estruturais da UE destinados à resiliência da rede elétrica e um plano nacional para direcionar 5% do PIB à transformação até 2035 garantem a contínua expansão da infraestrutura; no entanto, as moratórias de conexão na região metropolitana de Varsóvia empurram os desenvolvedores da área em direção a parques industriais em áreas não urbanizadas com prazos de interconexão mais rápidos, resultando em uma dispersão que amplia a cobertura de computação de borda para clusters da Indústria 4.0 que aproveitam a ascendência manufatureira da Polônia.
Cenário Competitivo
O setor de data centers hiperscala na Polônia apresenta concentração moderada. Microsoft e Google lideram o campo por meio de privilégios de nuvem soberana e grandes compromissos de despesas de capital, enquanto a AWS aproveita iniciativas mais amplas da UE para capacidade de transbordamento. A campeã local Atman garantiu USD 344 milhões em financiamento vinculado a critérios ESG para triplicar a capacidade em Varsóvia, sinalizando confiança na colocação premium pronta para IA. A Beyond.pl diferencia-se por meio de um campus de IA soberana e expertise em resfriamento líquido orientada a parcerias que atrai cargas de trabalho governamentais e empresariais regulamentadas.
As barreiras de entrada no mercado se intensificam à medida que o resfriamento líquido, os designs de nível superior e os PPAs de energia renovável inflam o capital inicial. Fabricantes de equipamentos como a Flex aprofundam a cadeia de fornecimento local, encurtando os prazos de entrega para painéis de distribuição e barramentos e, assim, fortalecendo a resiliência dos clusters domésticos. Os pilotos de micro-nuclear modular liderados pela KGHM-NuScale oferecem energia de carga base à prova do futuro, um potencial divisor de águas para fazendas de GPU sedentas de eletricidade de longa duração sem carbono. O tema mais amplo é a especialização: os operadores que dominarem as nuances regulatórias, a engenharia de grau IA e a arbitragem de energia renovável capturarão valor desproporcional à medida que o mercado de data centers hiperscala na Polônia amadurece.
Líderes do Setor de Data Centers Hiperscala na Polônia
-
Amazon Web Services Inc.
-
Google LLC
-
Meta Platforms, Inc.
-
Equinix, Inc.
-
Vantage Data Centers
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2025: A Microsoft anunciou um investimento de PLN 2,8 bilhões (aproximadamente USD 700 milhões) em tecnologias de nuvem e IA na Polônia, expandindo significativamente seu footprint de data centers para suportar a crescente demanda por serviços de transformação digital e estabelecer o país como um hub regional de IA.
- Março de 2025: A Vantage Data Centers anunciou planos para um campus de 64 MW em Varsóvia, projetado para suportar requisitos hiperscala com tecnologias avançadas de resfriamento e integração de energia renovável, reforçando a posição de Varsóvia como um ímã para investimentos internacionais em data centers.
- Janeiro de 2025: A Polcom anunciou planos para construir dois novos data centers próximos a Cracóvia, ampliando a capacidade da empresa para atender clientes domésticos e internacionais, enquanto contribui para o desenvolvimento dos mercados secundários de data centers na Polônia, além de Varsóvia.
- Fevereiro de 2025: A Amazon iniciou operações na Fazenda Solar de Miłkowice, garantindo 140 MW de energia limpa para instalações locais.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hiperescala da Polônia como todas as instalações greenfield ou de grande expansão localizadas na Polônia cuja carga de TI projetada excede 4 MW por hall e onde a propriedade ou arrendamento de longo prazo pertence a plataformas de nuvem globais ou empresas digitais de locatário único. As receitas abrangem o custo inicial de construção da infraestrutura registrado no ano em que entra em operação e a receita de serviço recorrente associada à presença hiperescala.
Exclusão de escopo: Halls de colocation empresarial, de borda e de varejo abaixo de 4 MW, além de projetos menores de retrofit ou atualização de equipamentos, estão fora desta linha de base.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Autoconstrução Hiperscala
- Colocação Hiperscala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidade de Distribuição de Energia
- Chaves de Transferência e Painéis de Distribuição
- Sistemas de Nobreak (UPS)
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento do Núcleo e da Estrutura
- Serviços de Instalação e Comissionamento
- Engenharia de Projeto
- Detecção de Incêndio, Supressão e Segurança Física
- Soluções DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor do Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Data Center
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor realizaram entrevistas estruturadas com contratantes de design e construção, executivos de colocation, planejadores de serviços públicos e líderes de regiões de nuvem em Varsóvia, Poznań e Wrocław. As conversas esclareceram os MW ativos versus os permitidos, o preço médio por MW implantado e as rampas de utilização de contratos, permitindo-nos preencher lacunas que os dados públicos por si só deixam.
Pesquisa Documental
Começamos extraindo dados de base de fontes abertas, como o Statistics Poland sobre penetração de banda larga fixa, o Escritório de Comunicações Eletrônicas sobre crescimento do tráfego IP, os lançamentos de conexão à rede da PSE, os índices de preços de energia do Eurostat e documentos de política da Associação Polonesa de Data Centers. Registros de empresas, comunicados à imprensa e apresentações para investidores acrescentaram o cronograma e o tamanho dos compromissos de construção. Nossa equipe também analisou o D&B Hoovers para obter dados financeiros de subsidiárias de hiperescaladores, o Dow Jones Factiva para o fluxo de notícias de projetos e os registros de remessas da Volza para importações de racks e sistemas de resfriamento. Essas fontes ancoram o pool de demanda e as curvas de custo; muitas referências adicionais foram consultadas e estão disponíveis em arquivo.
Dimensionamento de Mercado e Previsão
Um modelo de cima para baixo converte o pipeline hiperescala comprometido da Polônia em valor de mercado anual, passando o cronograma de MW de cada campus pelo custo de referência por MW e, em seguida, adicionando a receita de serviço capturada a partir das taxas de arrendamento negociadas. Os resultados são verificados por meio de proxies seletivos de baixo para cima, remessas de racks de fornecedores e estimativas de ASP × volume amostradas, para verificar a plausibilidade antes do ajuste. As principais variáveis incluem carga de TI instalada, anúncios de capex dos hiperescaladores, eficácia média do uso de energia, crescimento da adoção de nuvem, tendências de tarifas de energia e movimentos PLN-USD. As previsões dependem de regressão multivariada combinada com análise de cenários para capturar variações na política energética ou nos prazos de entrega da cadeia de suprimentos. Onde permanecem lacunas de baixo para cima, aplica-se interpolação conservadora guiada pelo consenso dos respondentes primários.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de anomalias em relação a rastreadores de capacidade independentes e, em seguida, um analista sênior revisa cada premissa. Atualizamos o modelo a cada ano e acionamos atualizações intermediárias quando lançamentos de megawatts, mudanças de política ou grandes fusões e aquisições moveriam materialmente a base.
Por que a Linha de Base de Data Centers Hiperescala da Polônia da Mordor Inspira Confiabilidade
As estimativas publicadas diferem porque as empresas escolhem escopos, métricas e cadências de atualização distintos.
As escolhas de taxa de câmbio e se contam o capex anunciado ou a receita realizada ampliam ainda mais as lacunas.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de diferença |
|---|---|---|
| 385,87 milhões de USD (2025) | Mordor Intelligence | - |
| 810 milhões de USD (2023) | Consultoria Global A | Combina hiperescala com grande colocation, baseia-se em extrapolação documental, validação limitada por especialistas |
| 1,15 bilhões de USD (2024) | Consultoria Regional B | Reporta desembolsos de investimento para todos os tipos de data centers em vez de receita registrada, omite fatores de atrito do pipeline |
Em suma, o escopo disciplinado da Mordor, as variáveis de dupla fonte e a atualização anual fornecem aos tomadores de decisão uma linha de base rastreável e equilibrada que podem inserir com confiança no orçamento e na estratégia de localização.
Principais Questões Respondidas no Relatório
Com que rapidez a Polônia está adicionando nova capacidade de data centers hiperscala?
A carga de TI instalada deve aumentar de 0,35 GW em 2025 para 3,10 GW até 2031, um CAGR de 52,08% que sustenta a construção contínua de infraestrutura.
O que está impulsionando o interesse dos hiperscaladores na Polônia?
Mandatos de nuvem soberana, aplicação do GDPR, PPAs de energia renovável e custos mais baixos de terreno e energia em relação às cidades FLAP-D atraem Microsoft, Google e AWS.
As soluções de resfriamento líquido estão se tornando padrão nas instalações polonesas?
Sim; os racks de treinamento de IA que excedem 50 kW tornam o resfriamento líquido essencial, impulsionando o segmento de sistemas de resfriamento a um CAGR de 22,70%.
Qual cidade polonesa oferece o maior potencial de crescimento hiperscala além de Varsóvia?
Cracóvia está emergindo como um hub secundário de destaque, beneficiando-se do investimento da Google em supercomputador de IA e de filas de interconexão de rede menos congestionadas.
Qual é a importância dos PPAs de energia renovável para os operadores de data centers na Polônia?
Contratos solares como o PPA de Witnica da BayWa r.e. proporcionam estabilidade de preços a longo prazo e ajudam os operadores a se alinharem com as metas de emissão líquida zero dos hiperscaladores.
Qual padrão de nível se adapta melhor às cargas de trabalho de IA na Polônia?
As instalações de Nível IV, crescendo a um CAGR de 19,10%, fornecem redundância 2N+1 que minimiza as dispendiosas interrupções de treinamento de GPU.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Servidores para Data Centers Demanda global por servidores, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Redes para Data Center na Polônia Redes na Polônia, divididas por componente, usuário final e tipo de data center.
- Mercado de Energia para Data Centers da Polônia Sistemas de energia na Polónia, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de GPUs para Data Center no Oriente Médio e África GPUs no Médio Oriente e África, divididas por tipo de implementação, tipo de GPU e interconexão.
- Mercado de Segurança Lógica para Data Centers Demanda global de segurança de rede, dividida por solução, serviço e utilizador final.
- Mercado de Racks de Data Center da Polónia Demanda de racks na Polónia, abrangendo tamanho de rack, tipo de rack e camada.
- Mercado de Energia para Data Centers na Espanha Sistemas de energia na Espanha, divididos por componente, tipo de instalação e tamanho da instalação.