
Marktgröße und Marktanteil für Pneumatikgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 37.41 Milliarden US-Dollar |
| Marktgröße (2031) | 52.29 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pneumatikgeräte von Mordor Intelligence
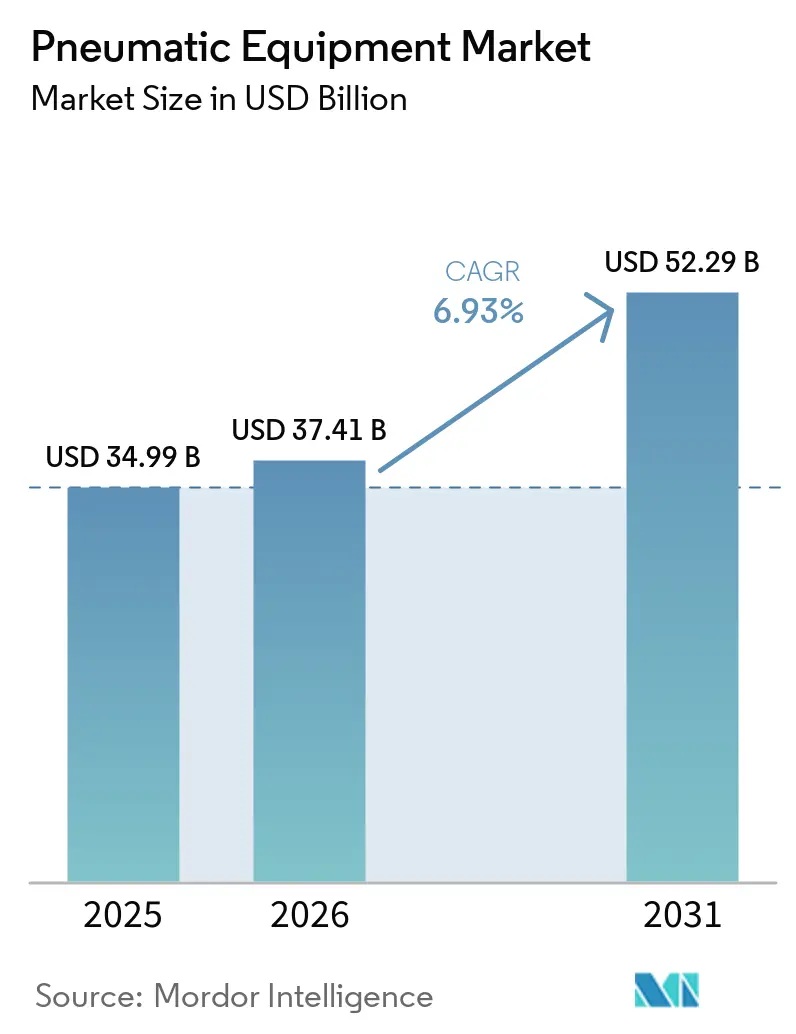
Die Marktgröße für Pneumatikgeräte wird im Jahr 2026 auf 37,41 Milliarden USD geschätzt, ausgehend von einem Wert von 34,99 Milliarden USD im Jahr 2025, mit Projektionen für 2031, die 52,29 Milliarden USD zeigen, was einer CAGR von 6,93 % über den Zeitraum 2026–2031 entspricht. Modernisierungen der industriellen Automatisierung, energieeffiziente Druckluft-Nachrüstungen sowie die Verbindung von Pneumatik-Hardware mit IIoT-Diagnosetools sind die primären Wachstumstreiber. Nachfragespitzen aus Halbleiter-Reinräumen, Fertigungslinien für Elektrofahrzeugbatterien und hygienischen Lebensmittelverarbeitungsanlagen unterstreichen den sich ausdehnenden Anwendungsbereich des Sektors. Die Wettbewerbsintensität steigt, da Marktführer traditionelle Pneumatik mit digitalem Monitoring kombinieren, um Ausfallzeiten und Energieverluste zu reduzieren. Gleichzeitig beschleunigen strengere Effizienzvorschriften in wichtigen Volkswirtschaften den Übergang zu hybriden elektro-pneumatischen Lösungen und eröffnen Lieferanten neue Möglichkeiten zur Differenzierung.
Wesentliche Erkenntnisse des Berichts
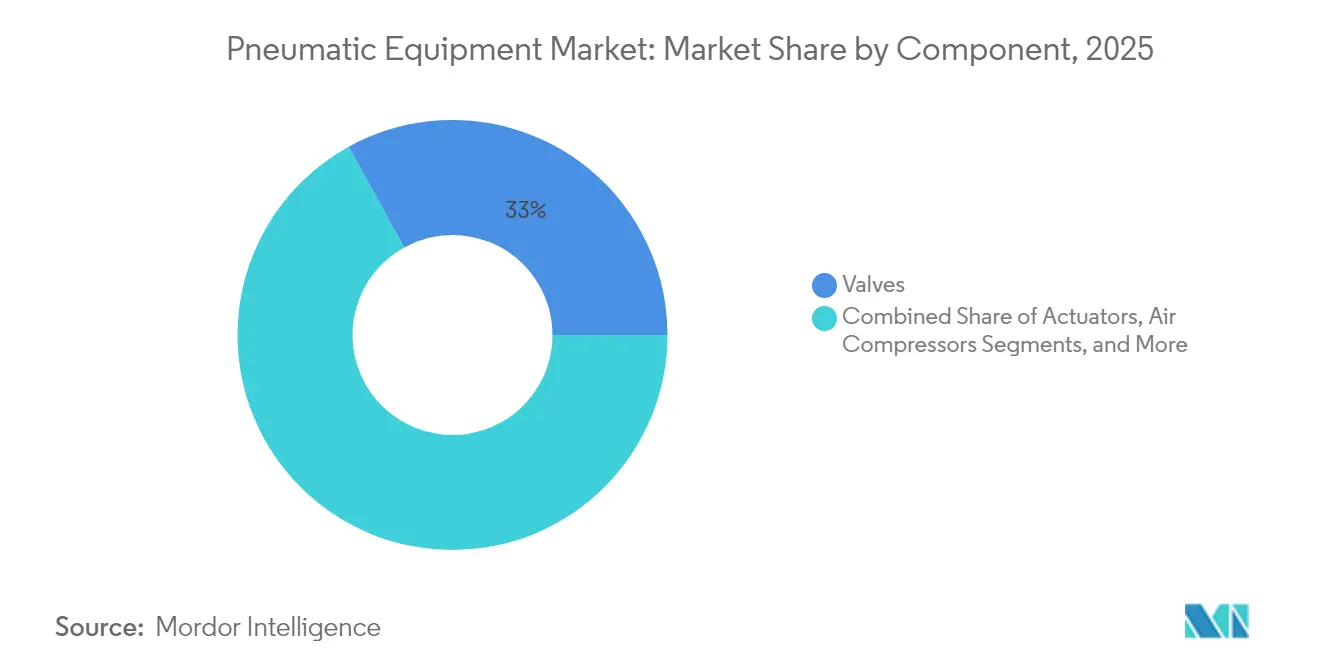
- Nach Komponenten führten Ventile mit einem Marktanteil von 33,02 % am Markt für Pneumatikgeräte im Jahr 2025, während Aktuatoren bis 2031 die schnellste CAGR von 7,46 % verzeichnen sollen.
- Nach Funktion dominierte die Bewegungssteuerung mit einem Anteil von 40,02 % an der Marktgröße für Pneumatikgeräte im Jahr 2025; die Materialhandhabung soll bis 2031 mit einer CAGR von 7,95 % expandieren.
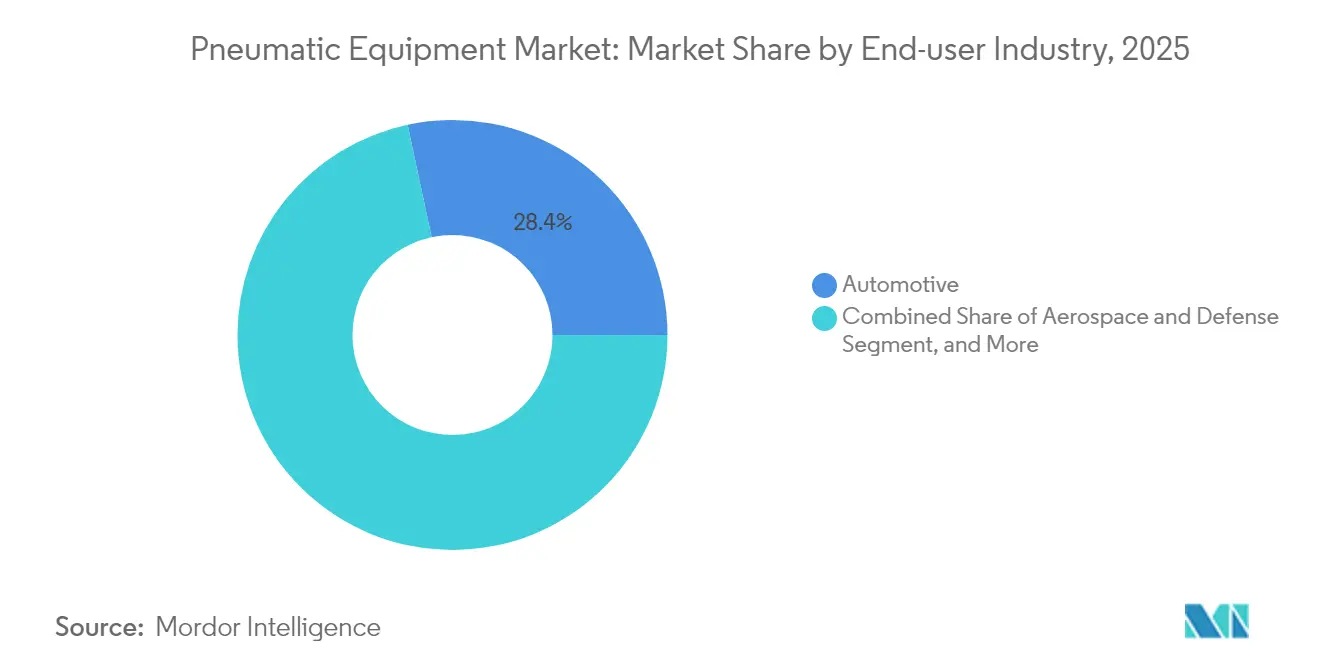
- Nach Endverbraucherbranchen hielt die Automobilindustrie 28,35 % des Umsatzes im Jahr 2025, während Life Sciences die höchste Wachstumsrate von 7,20 % bis 2031 verzeichnen.
- Nach Druckbereich entfielen auf Niederdrucksysteme 45,12 % der Basis im Jahr 2025, während Hochdruckgeräte die schnellste CAGR von 8,06 % bis 2031 erzielen sollen.
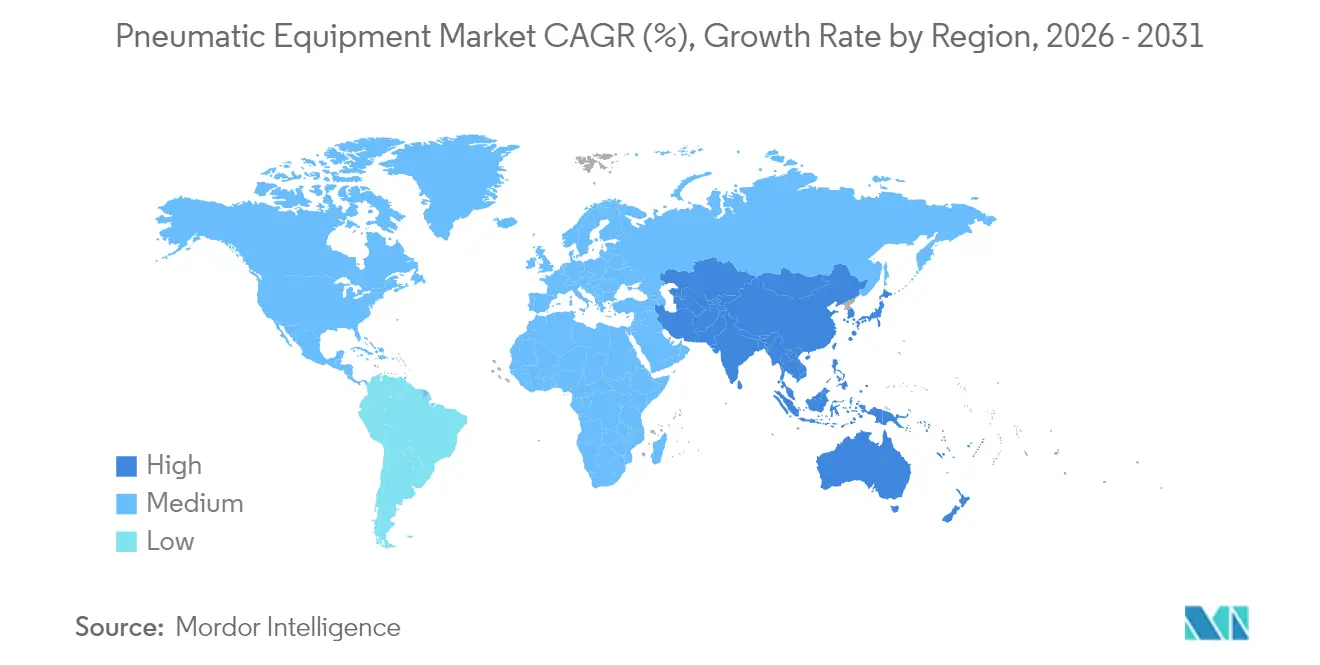
- Nach Geografie entfiel auf Nordamerika 34,21 % des Umsatzes im Jahr 2025, während Asien-Pazifik mit einer CAGR von 7,66 % wächst und auf Kurs ist, die Lücke bis 2031 zu verringern.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Automatisierung in allen Branchen | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach energieeffizienten Druckluftsystemen | +1.2% | Europa und Nordamerika, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Schnelles Wachstum hygienischer Lebensmittel- und Getränkeverarbeitungslinien | +0.9% | Global, mit früher Einführung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Fertigungsanlagen für Elektrofahrzeuge | +1.1% | Kern Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Mikroaktuatoren in der mikrofluidischen Montage | +0.6% | Halbleiter-Hubs in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| IIoT-gestützte Nachrüstungen für vorausschauende Instandhaltung | +0.8% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Automatisierung in allen Branchen
Die groß angelegte Digitalisierung von Fabriken verändert das Pneumatikdesign grundlegend und veranlasst Lieferanten, Sensoren und drahtlose Module zu integrieren, die prädiktive Analysen ermöglichen. Der drahtlose Knoten EXW1 von SMC reduziert die Größe von Ventilmanifolds um 86 % und unterstützt führende industrielle Ethernet-Protokolle – ein Beleg dafür, wie Miniaturisierung und Konnektivität in einem einzigen Gerät konvergieren.[1]SMC Corporation, "Das EXW1-Drahtlossystem," smcusa.com Für Anlagenleiter bedeuten Echtzeit-Gesundheitsdaten zu Zylindern und Ventilen weniger ungeplante Stillstände und eine schnellere Ursachenanalyse. Der Adoptionsschwung ist besonders stark in Elektronik-, Automobil- und Konsumgüterwerken, die neue „Lights-out”-Linien auf der grünen Wiese errichten. Compliance-Audits gemäß ISO 11011 verleihen Lösungen, die Druckluft-Baselines quantifizieren, zusätzliches Gewicht und machen digital gestützte Pneumatik zu einer überzeugenden Investition. Lieferanten, die messbare OEE-Gewinne nachweisen können, gewinnen Kopf-an-Kopf-Angebote gegen herkömmliche Angebote.
Nachfrage nach energieeffizienten Druckluftsystemen
Druckluft macht rund 10 % des industriellen Stromverbrauchs aus, und neue Effizienzvorschriften des US-amerikanischen Energieministeriums (DOE), die ab Januar 2025 gelten, zwingen zur Modernisierung des installierten Maschinenparks. Das Hybrid-Kompressorportfolio von Atlas Copco, das zwischen Festdrehzahl- und Drehzahlvariablen-Antriebsmodi (VSD) umschaltet, kann den jährlichen CO₂-Ausstoß pro Einheit um 9 Tonnen reduzieren und gleichzeitig die Druckstabilität innerhalb von ±0,1 bar halten.[2]Atlas Copco Group, "Hybridkompressoren für nachhaltige Effizienz," atlascopcogroup.com In Europa erhöht die Aufnahme von Druckluft in ASHRAE 90.1-2022 auch die Anforderungen an Gebäudeplaner. Aus finanzieller Sicht übersteigen Leckraten häufig 30 % und kosten einzelne Fabriken jährlich Zehntausende von Dollar an verschwendeter Energie, was schnelle Nachrüstungen mit rascher Amortisation begünstigt. Nachhaltigkeitsbeauftragte in Unternehmen betrachten Leckageerkennungsprogramme inzwischen als leicht erreichbare Dekarbonisierungserfolge, was die Nachfrage nach hocheffizienter Pneumatik weiter beschleunigt.
Ausbau von Fertigungsanlagen für Elektrofahrzeuge
Gigafabriken, die Lithium-Ionen-Akkupacks montieren, benötigen Druckluft- und Stickstoffinfrastruktur der Reinheitsklasse 0, um Partikelverunreinigungen beim Elektrodenbeschichten und Zellversiegeln zu verhindern. Festos Entgasungszelle integriert Pneumatikzylinder mit elektrischen Achsen, um Beutelzellen in einer synchronisierten Bewegung zu durchstechen und zu entlüften – ein Beispiel für die hybriden Architekturen, die in Batterielinien entstehen [FESTO.COM]. Da sich asiatische Batterielieferketten in Korea und China konzentrieren, beziehen lokale Erstausrüster-Automobilhersteller regional, um Logistikrisiken zu minimieren, was die Nachfrage im Asien-Pazifik-Raum ankurbelt. Die nordamerikanische Expansion traditioneller Automobilhersteller erweitert die Chancen für Anbieter, die strenge Validierungsprotokolle erfüllen und standortübergreifende Rollouts unterstützen können.
IIoT-gestützte Nachrüstungen für vorausschauende Instandhaltung
Brownfield-Fabriken betreiben häufig 10 Jahre alte Manifolds ohne Diagnoseeinrichtungen, sodass nachrüstbare Sensorblöcke und Edge-Gateways einen attraktiven Modernisierungspfad bieten. Die Aventics-Plattform von Emerson leitet Druck- und Durchflussdaten an Cloud-Dashboards weiter und ermöglicht Warnmeldungen, bevor Dichtungsverschleiß zu Ausfallzeiten führt. Praxisfallstudien zeigen, dass prädiktive Algorithmen ungeplante Stillstände um 25 % reduzieren und die mittlere Reparaturzeit um 30 % verkürzen können. Die stärkste Akzeptanz besteht in Verpackungs- und Life-Sciences-Anlagen, wo Chargenintegrität und Rückverfolgbarkeit von größter Bedeutung sind. Da die Einnahmen aus abonnementbasierter Software wachsen, entwickeln sich führende Anbieter von Hardware-Verkäufern zu Lifecycle-Lösungspartnern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Lebenszykluskosten für Wartung und Energie | -1.4% | Global, insbesondere in energieintensiven Regionen | Langfristig (≥ 4 Jahre) |
| Substitution durch elektrische Aktuatoren bei Präzisionsaufgaben | -1.1% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| ESG-bedingte Strafen für Druckluftleckagen | -0.8% | Europa und Nordamerika, mit regulatorischer Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Mangel an ultrareiner Druckluft für Halbleiter-Fabs | -0.6% | Kern-Halbleiter-Hubs in Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Lebenszykluskosten für Wartung und Energie
Gesamtbetriebskostenanalysen zeigen, dass Energie bis zu 77 % der Lebenszyklusausgaben eines Kompressors ausmachen kann und damit den Investitionsaufwand bei Weitem übertrifft. Leckage-Behebungsprogramme senken den Verbrauch, erfordern jedoch Messtechnik und Personalstunden, die kleinere Werke häufig nicht aufbringen können. Regierungsstudien in Australien berichten von einer durchschnittlichen Leckagerate von 30 %, was ein globales Ineffizienzmuster bestätigt.[3]NSW-Regierung, "Leitfaden für industrielle Druckluft," energy.nsw.gov.au Obwohl IIoT-Sensoren eine automatisierte Leckerkennung versprechen, schrecken anfängliche Hardware- und Analyseabonnementkosten preissensible Betreiber ab. Die anhaltende zweistellige Strompreisinflation in Teilen Europas verstärkt die Überprüfung von Pneumatikkosten und veranlasst Käufer, bei geeigneten Lastzyklen auf alternative Antriebsmodi umzusteigen.
Substitution durch elektrische Aktuatoren bei Präzisionsaufgaben
Elektrische Stangenaktuatoren erreichen einen Energiewirkungsgrad von 75–80 % gegenüber 10–20 % bei gleichwertigen Pneumatikzylindern, und die Lebensdauer überschreitet inzwischen 100 Millionen Hübe. Sinkende Motorantriebspreise verringern die anfängliche Kostenlücke, insbesondere in der Halbleiter-Werkzeugbestückung und der Medizingerätemontage, wo Wiederholgenauigkeit im Mikrometerbereich entscheidend ist. Lieferanten wie SMAC optimieren die Produktion, um Listenpreise zu senken, was auf eine sich verschärfende Substitutionsbedrohung hindeutet. Pneumatik übertrifft jedoch weiterhin bei Hochkraft-, Rauhumgebungs- und federsicherheitsrückführungs-Szenarien, was der Technologie eine verteidigungsfähige Rolle in vielen Schwerlastlinien sichert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponenten:
Ventile behaupten ihre Führungsposition inmitten von Smart-AktuatorenAufschwung Ventile erfassten 2025 einen Marktanteil von 33,02 % am Markt für Pneumatikgeräte und unterstrichen damit ihre zentrale Rolle bei der Druck- und Durchflussregelung in automatisierten Linien. Ihre Dominanz hält an, da jeder Kreislauf – von Pick-and-Place-Robotern bis hin zu Schüttgutförderern – auf Richtungs- und Proportionalventile angewiesen ist, um Bewegungssequenzen zu koordinieren. Das Wachstum tendiert zu kompakten, protokollunabhängigen Manifolds, die die Installationszeit verkürzen und mit Smart-Factory-Architekturen übereinstimmen.
Aktuatoren beschleunigen sich mit einer CAGR von 7,46 %, was den Bedarf der Hersteller nach höherer Nutzlastgenauigkeit und schnelleren Taktzeiten widerspiegelt. Die XV-Serie von Emerson liefert 350 NL/min in einem schlanken Format und ermöglicht es Konstrukteuren, Schaltschränke zu verkleinern, ohne den Durchsatz zu beeinträchtigen. Druckluftaufbereitungseinheiten und Präzisionsarmaturen ergänzen den Komponentenmix, da Reinluftvorgaben zunehmen, während Sensorzubehör dank der Einführung von vorausschauender Instandhaltung floriert. Infolgedessen migriert der Markt für Pneumatikgeräte zunehmend von Einzelteilen zu vollständig integrierten, datenreichen Baugruppen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Funktion:
Bewegungssteuerung dominierend; Materialhandhabung gewinnt an DynamikDie Bewegungssteuerung hielt 2025 einen Anteil von 40,02 % an der Nachfrage im Markt für Pneumatikgeräte, was ihre Allgegenwärtigkeit in Linearführungen, Drehtischen und Pressenstationen widerspiegelt. Das Segment profitiert vom günstigen Leistungs-Gewichts-Verhältnis der Pneumatik und der Millisekundenreaktion – Vorteile, die in Hochgeschwindigkeits-Montagelinien geschätzt werden. Der Schwerpunkt liegt nun auf rückkopplungsfähigen Zylindern, die Hubdaten an MES-Plattformen für die Rückverfolgbarkeit liefern.
Die Materialhandhabung verzeichnet mit einer CAGR von 7,95 % das stärkste Wachstum, da der E-Commerce-Logistikboom automatisierte Sortierzentren antreibt. Die RMH-Greifer von SMC, die für die Zusammenarbeit mit kollaborativen Robotern (Cobots) zertifiziert sind, veranschaulichen, wie sanftes Greifen neue SKU-Handhabungsfähigkeiten eröffnet. Fluidsteuerung behält eine Nische in der Prozessindustrie, während die Vakuumerzeugung im Transport von Halbleiter-Wafern zunimmt. Konvergenz ist erkennbar: Fortschrittliche Manifolds kombinieren Positionierungs-, Greif- und Vakuumlogik in einem Knoten und stärken die Lieferantenbindung im Markt für Pneumatikgeräte.
Nach Endverbraucherbranche:
Automobilindustrie weiterhin führend, Life Sciences im AufholmodusAutomobillinien beanspruchten 28,35 % des Umsatzes im Jahr 2025 und hielten das Segment an der Spitze der Marktgröße für Pneumatikgeräte. Zu den traditionellen Anwendungen gehören die Betätigung von Punktschweißpistolen und das Einspannen von Rohkarosserien, wobei Pneumatikwerkzeuge Montage- und Befestigungsanwendungen unterstützen; neuere EV-Packstationen erfordern Druckluft der Klasse 0 und eine feinere Druckregelung. Rockwell Automation fördert modulare Zellen, die es Linienbauern ermöglichen, mit minimalen Ausfallzeiten von Verbrennungsmotor- auf Batterievarianten umzustellen – eine Fähigkeit, die durch intelligente Pneumatik untermauert wird.
Life Sciences verzeichnen mit 7,20 % den schnellsten CAGR, da sich Abfüll- und Verschlussanlagen für Impfstoffe sowie Einweg-Bioreaktoren vervielfachen. Die cGMP-Vorschriften der FDA drängen auf Ventilblöcke aus Edelstahl, redundante Filter und dokumentationsfertige Sensorbausätze, was den Integrationsbedarf zwischen OEMs und Pneumatiklieferanten vertieft. Verpackung, Elektronik und Luft- und Raumfahrt bleiben bedeutende Nischen, jede mit spezialisierten Anforderungen an Sauberkeit, Kraft oder Redundanz, die eine gesunde Vielfalt innerhalb der Pneumatikgeräteindustrie aufrechterhalten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Druckbereich:
Niederdruckvorherrschaft trifft auf HochdrucknischenNiederdrucksysteme (weniger als 7 bar) generierten 2025 45,12 % des Umsatzes, unterstützt durch Energieoptimierungskampagnen wie die 4-bar-Fabrikinitiative von SMC, die CO₂- und Kostensenkungen ohne Durchsatzverlust verspricht. Niedrigere Betriebsniveaus harmonieren gut mit modernem hocheffizientem Werkzeug, verlängern die Kompressorlebensdauer und verringern Leckverluste.
Hochdruckeinheiten (über 15 bar) weisen zwar eine geringere Basis auf, zeigen jedoch eine CAGR von 8,06 %, angetrieben durch Luft- und Raumfahrt-Ermüdungstests, Spritzguss und Wasserstoff-Betankungsstationen. Anbieter investieren in Verbundwerkstoff-gewickelte Druckbehälter und fortschrittliche Dichtungssysteme, um den erhöhten Belastungen standzuhalten. Mitteldrucklösungen überbrücken beide Welten und ermöglichen ein ausgewogenes Verhältnis von Kraft und Wirtschaftlichkeit für die allgemeine Industrie. Diese Dynamik veranlasst Lieferanten, maßgeschneiderte Angebote anzustreben statt „Einheitsdrucklösungen”, was die Expansion im Markt für Pneumatikgeräte aufrechterhält.
Geografische Analyse
Markt für Pneumatikgeräte in Nordamerika
Nordamerika erzielte 34,21 % des weltweiten Umsatzes im Jahr 2025, bedingt durch ausgereifte Luft- und Raumfahrt-, Pharma- und Automobilsektoren, die hochspezifizierte Lösungen nachfragen. Siemens' Investitionszusage von 10 Milliarden USD für neue Werke in Texas und Kalifornien verdeutlicht den anhaltenden Reshoring-Trend der Region, der Komponentenaufträge für Antriebs-, Ventil- und Kompressorpakete ankurbelt. Bevorstehende DOE-Kompressorvorschriften lösen Nachrüstungswellen aus, die die Ersatzzyklen für Geräte stabilisieren.
Markt für Pneumatikgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 7,66 % den steilsten CAGR und wird bis 2031 den Abstand verringern, da China, Indien und die ASEAN-Staaten neue Halbleiterfertigungsanlagen und Batteriefabriken errichten. Atlas Copcos Erwerb des südkoreanischen Unternehmens Kyungwon Machinery für 46,5 Millionen USD signalisiert strategische Schritte zur Lokalisierung der Lieferkette und zur Deckung der rasant steigenden regionalen Nachfrage. Staatliche Anreize für die Halbleiter-Eigenversorgung in Indien und Vietnam schaffen zusätzliche Nachfrage nach ultrareiner Pneumatik.
Markt für Pneumatikgeräte in Europa, dem Nahen Osten und Südamerika
Europa hält einen soliden Marktanteil, gestützt durch strenge Energie- und Nachhaltigkeitsrichtlinien. Bosch Rexroths Werk in Mexiko im Wert von 160 Millionen EUR unterstreicht die Zweimarkt-Strategie europäischer OEMs: Forschung und Entwicklung im Inland halten, während kostengünstige Kapazitäten in der Nähe der US-amerikanischen Kundenbasis aufgebaut werden. Kleinere, aber wachsende Chancen in Südamerika und dem Nahen Osten hängen von petrochemischen Diversifizierungsprojekten ab, die robuste Hochdruck-Pneumatikanlagen erfordern, und tragen so zu einem inkrementellen Volumenwachstum im Markt für Pneumatikgeräte bei.

Regulatorisches Umfeld
Anbieter von Pneumatikausrüstung unterliegen einer Kombination aus Anforderungen an Maschinensicherheit, funktionale Sicherheit und Druckluft-Effizienz, die die Produktgestaltung und Dokumentation zunehmend prägen. In der Europäischen Union ersetzt die Verordnung (EU) 2023/1230 (Maschinenverordnung) den bisherigen Rahmen der Maschinenrichtlinie und legt aktualisierte grundlegende Gesundheits- und Sicherheitsanforderungen für Maschinen fest, die in Verkehr gebracht werden; die vollständige Anwendung tritt am 20. Januar 2027 in Kraft. Dieser Zeitplan veranlasst OEMs und Komponentenhersteller, ihre Konformitätsbewertungen und technischen Unterlagen zu aktualisieren.
Auch energie- und handelspolitische Maßnahmen beeinflussen Beschaffungs- und Lieferstrategien für Kompressoren und nachgelagerte Pneumatikpakete. In den Vereinigten Staaten beschleunigen neue Energieeffizienzstandards des DOE für Rotationsluftkompressoren, die ab Januar 2025 gelten, die Entscheidungen zur Nachrüstung, während Maßnahmen im Jahr 2026 die Compliance- und Beschaffungsüberlegungen erweiterten. Das US-Handelsministerium leitete am 27. Mai 2026 Untersuchungen ein, und die US International Trade Commission leitete am 5. Mai 2026 vorläufige Antidumping- und Ausgleichszolluntersuchungen zu stationären und tragbaren Luftkompressoren aus China, Malaysia und Vietnam ein. Normungsgremien aktualisieren weiterhin die technischen Grundlagen, darunter ISO 4414 für die Sicherheit von Pneumatik-Fluidtechnik und ISO/FDIS 18623-1, das Anfang 2026 für Luftkompressoren und Druckluftsysteme weiterentwickelt wird.
Wettbewerbslandschaft
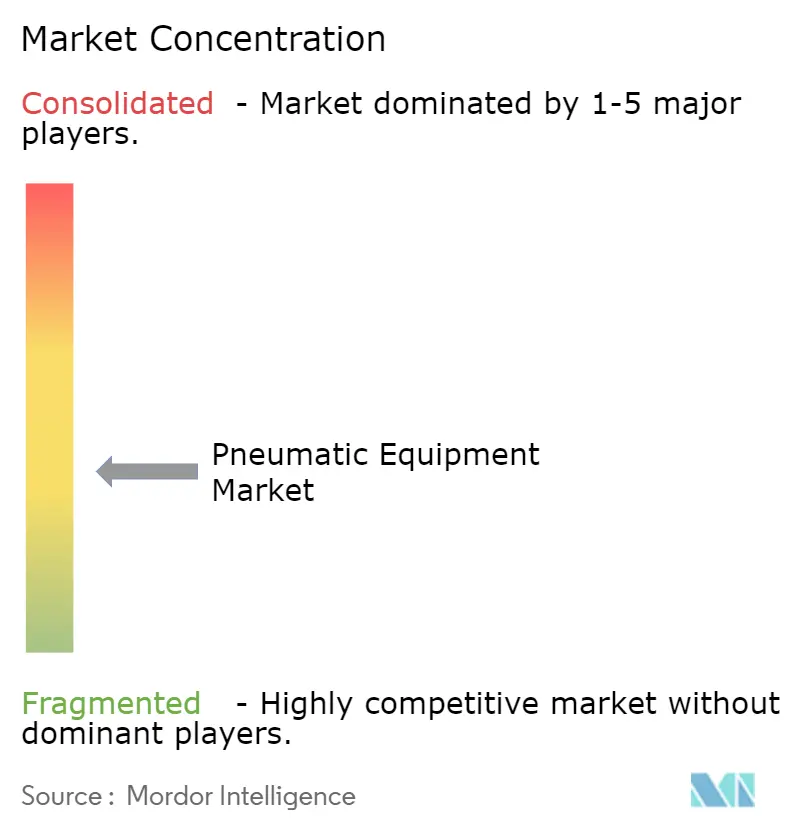
Der Markt für Pneumatikgeräte zeigt eine moderate Konsolidierung, da führende Akteure Hardware-Kompetenz mit Software-Analysen verbinden. Festo, SMC, Parker-Hannifin und Emerson investieren kollektiv zweistellige Forschungs- und Entwicklungsbudgets in sensorbestückte Ventile und Cloud-Dashboards, die Luftdaten in umsetzbare OEE-Einblicke umwandeln. Patentanmeldungen für MEMS-basierte Proportionalventile unterstreichen eine Migration hin zu feinerer Druckmodulation, die für Mikromontagelinien geeignet ist.
Strategische Fusionen und Übernahmen sind ein zentraler Hebel. Emersons Aventics-Übernahme vertieft die Kompetenz in der Fluidautomatisierung, während Ingersoll Rands Bolt-on-Akquisitionen in der Stickstoffgenerierung die nachgelagerte Reichweite erweitern. Applied Industrial Technologies' Hydradyne-Transaktion im Wert von 260 Millionen USD stärkt den Fluidkraft-Vertrieb und beschleunigt den Ersatzteilzugang im Aftersales-Geschäft. Solche Schritte zielen darauf ab, regionale Präsenz zu sichern und Produktlücken zu schließen, um eine robuste Verteidigung gegen Nischenanbieter aufrechtzuerhalten.
Aufkommende Disruptoren zielen auf drahtlose, batteriebetriebene Sensorknoten ab, die an veralteten Aktuatoren befestigt werden können und Leckagewarnungen innerhalb von Minuten versprechen. Gleichzeitig erschließen ESG-fokussierte Innovatoren wie Kathairos emissionsfreie, stickstoffbetriebene Geräte für Ölfeld-Pads und schaffen grüne Premium-Nischen. Etablierte Marken kontern, indem sie CO₂-neutrale Operationen zusagen, wie Festos deutsche Standorte, die 2023 Klimaneutralität erreichten – eine Initiative, die bei OEMs Anklang findet, die Scope-3-Reduzierungen anstreben.
Branchenführer im Markt für Pneumatikgeräte
Emerson Electric Co.
SMC Corporation
Siemens AG
Festo SE and Co. KG
Janatics India Pvt Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pneumatikgeräte
- Festo SE and Co. KG
- Emerson Electric Co.
- SMC Corporation
- Parker-Hannifin Corporation
- Siemens AG
- Ingersoll Rand Inc.
- Atlas Copco AB
- Bosch Rexroth AG
- Norgren Ltd. (IMI plc)
- Airtac International Group
- CKD Corporation
- Camozzi Automation S.p.A.
- Danfoss A/S
- Honeywell International Inc.
- Eaton Corporation plc
- ROSS Operating Valve Co.
- Bimba Manufacturing LLC (IMI)
- Janatics India Pvt Ltd
- Chicago Pneumatic Tool Co. LLC
- Koki Holdings Co., Ltd.
- Yamaha Motor Co., Ltd. (Robotics)

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht darin, Vorgaben zur Druckluft-Effizienz in messbare, überprüfbare Nachrüstprogramme umzuwandeln, die Hardware-Upgrades mit Diagnostik und Leckage-Management verbinden. Da die DOE-Effizienzstandards für Kompressoren seit Januar 2025 gelten und Werksaudits zunehmend auf ISO-11011-Praktiken Bezug nehmen, verschaffen sich Anbieter, die hocheffiziente Kompressoren, FRL-Einheiten, Durchfluss- und Drucksensorik sowie Software zur Basiswert- und Leckageverfolgung bündeln, einen Vorteil in Bestandsfabriken, in denen Energie die Lebenszykluskosten dominieren kann. Angebote, die Leerlaufverluste und Leckagen quantifizieren und dokumentationsfertige Ergebnisse liefern, entsprechen zudem der ESG-getriebenen Prüfung in Europa und Nordamerika.
Eine zweite Chance liegt in lokalisierter Kapazität und anwendungstechnischer Unterstützung für Nachfragepunkte mit hohen Spezifikationsanforderungen, darunter Reinräume für Halbleiter, EV-Batterielinien, die Klasse-0-Luft- und Stickstoffinfrastruktur benötigen, sowie hygienische Lebensmittel- und Life-Science-Anlagen, die Rückverfolgbarkeit und validierte Komponenten erfordern. Jüngste Investitionen und Markteinführungen zeigen, dass dieser Wandel bereits im Gange ist: Andritz-Western Pneumatics ergänzte im Mai 2026 seine Ausrüstung durch eine Erweiterung einer Anlage in Ruston, Louisiana, im Wert von 1,4 Millionen USD, Francois Compressors India begann im Januar 2026 mit Werkserweiterungsarbeiten in Pirangut, Pune, und Kirloskar Pneumatic brachte im Juni 2026 ein neues Zentrifugalkompressor-Modell auf den Markt. Diese Maßnahmen unterstützen die Nachfrage nach Anbietern, die durch regionale Fertigung Lieferzeiten verkürzen und gleichzeitig hybride elektro-pneumatische Architekturen sowie IIoT-fähige Servicemodelle für Mehrstandort-Einführungen bereitstellen.
Recent Industry Developments in Markt für Pneumatikgeräte
- April 2026: Siemens AG erweiterte sein Industrial-Edge-Ökosystem um zusätzliche Cybersicherheitsfunktionen sowie verbesserte Daten- und KI-Integration, wobei ein breiterer Rollout für die zweite Jahreshälfte 2026 vorgesehen ist. Das Update stärkt die digitale Ebene, die Werkshallenanlagen, einschließlich pneumatischer Steuerungskomponenten, mit standardisierter Analytik und Governance verbindet. Es unterstützt OEMs und Endnutzer, die sichere, interoperable Edge-to-Cloud-Diagnostik über gemischte Automatisierungsstacks hinweg suchen.
- März 2026: SMC Corporation eröffnete ein neues Japan Technical Center (JTC) in der Kashiwanoha Smart City, Kashiwa, Japan, und positioniert es als zentrales globales F&E-Zentrum für Automatisierungslösungen. Die Einrichtung unterstützt die schnellere Entwicklung und Validierung kompakter, vernetzter Pneumatiksysteme, die für die Anforderungen smarter Fabriken konzipiert sind. Sie stärkt zudem SMCs Fähigkeit, drahtlose und sensorintegrierte Multiblöcke für anspruchsvolle Anwendungen zu industrialisieren.
- Juli 2024: Emerson Electric Co. brachte die AVENTICS-Serie XV Pneumatikventile auf den Markt, die auf verbesserte Interoperabilität und Durchflusseffizienz für die Fabrikautomation abzielen. Die Einführung aktualisiert die Kerntechnologie der in Bewegungs- und Materialtransportkreisläufen verwendeten Ventile und entspricht der Nachfrage nach energiebewusster Pneumatik. Sie erweitert zudem das Emerson-Ökosystem für OEMs, die auf modulare Ventile und digital vorbereitete Architekturen standardisieren.


Markt für Pneumatikgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Pneumatikgeräten, die zur Erzeugung von Bewegung und Steuerung mittels Druckluft oder Druckgas in industriellen und gewerblichen Umgebungen eingesetzt werden. Er schließt gängige Pneumatikkomponenten und zusammengebaute Systeme ein, die über OEM- und Aftermarket-Kanäle vertrieben werden.
Ausschlüsse aus dem Umfang: Wir schließen rein hydraulische und rein elektrische Bewegungssteuerungshardware sowie allgemeine Baukompressoren aus, die nicht für den Einsatz in Pneumatiksystemen verkauft werden.
Segmentierungsübersicht
- Nach Komponenten
- Aktuatoren
- Ventile
- Druckluftaufbereitungseinheiten (Filter-Regler-Öler)
- Armaturen und Schlauchleitungen
- Luftkompressoren
- Vakuumgeneratoren
- Zubehör
- Nach Funktion
- Bewegungssteuerung
- Fluidsteuerung
- Materialhandhabung
- Vakuumerzeugung
- Energieerzeugung / Druckluftversorgung
- Nach Endverbraucherbranche
- Automobilindustrie
- Lebensmittel- und Getränkeverarbeitung und -verpackung
- Luft- und Raumfahrt sowie Verteidigung
- Life Sciences (Pharma und Medizinprodukte)
- Elektronik und Halbleiter
- Chemie und Petrochemie
- Verpackungsmaschinen
- Sonstige Endverbraucherbranchen
- Nach Druckbereich
- Niederdruck (weniger als 7 bar)
- Mitteldruck (7 – 15 bar)
- Hochdruck (über 15 bar)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-5
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die Grundstruktur des Modells aufzubauen, beginnen wir mit öffentlichen Referenzen, die die Industrieproduktion, die Automatisierungsadoption und die Handelsströme für wichtige Pneumatikkategorien verankern. Zu den verwendeten Quellen gehören Fertigungsstatistiken des US Census Bureau, Industrieproduktionsreihen von Eurostat, Handelsdaten von UN Comtrade, Energieeffizienzindikatoren der Internationalen Energieagentur sowie OSHA- oder EU-Maschinensicherheitsrichtlinien, die die Geräteersatzzyklen beeinflussen können.
Anschließend ergänzen wir Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen und seriöse Presseberichterstattung, um Produktmixmuster und Preisentwicklungen auf unkomplizierte Weise zu verstehen. Zur Überprüfung von Lieferantenpräsenzen und Patentintensität, insbesondere für Ventile, Aktuatoren und Luftaufbereitungseinheiten, greifen wir bei Bedarf auch auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken zurück. Diese Desk-Research-Eingaben sind nicht erschöpfend, und andere öffentliche Dokumente wurden zur Klärung, Gegenprüfung und Datenvalidierung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das zu validieren, was Desk Research nicht eindeutig erklären kann, beispielsweise wie viel der Nachfrage OEM-getrieben gegenüber Ersatzbeschaffung ist und wie sich die Preisrealisierung nach Druckklasse und Betriebszyklus verändert. Wir sprechen mit Herstellern, Distributoren, Integratoren und großen Endverbrauchern in APAC, EMEA und Amerika, damit Annahmen über verschiedene Fabrikreifeniveaus und regulatorische Umgebungen hinweg überprüft werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | CXOs: 16 % | APAC: 45 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 33 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 51 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Industrieproduktion, Automatisierungsinvestitionen und Handelsdaten verwendet werden, um den adressierbaren Nachfragepool für Pneumatikgeräte in den wichtigsten Regionen zu rekonstruieren. Um die Gesamtwerte realistisch zu halten, bestätigen wir das Ergebnis durch selektive Bottom-up-Näherungen, wie z. B. stichprobenartige Umsatzaufteilungen von Lieferanten nach Pneumatik, Überprüfungen der Distributionskanäle sowie eine Logik aus Durchschnittspreis mal Liefermenge für hochvolumige Artikel wie Fittings, Schläuche und Standardzylinder.
Zu den wichtigsten Modelleingaben gehören Fertigungs-PMI und Produktionsindizes, Ergänzungen bei Fabrikautomatisierung und Verpackungslinien, Ersatzzyklen für installierte Ventile und Aktuatoren, Kompressor- und Luftaufbereitungsumrüstungen im Zusammenhang mit Energiesparprogrammen sowie Import-Export-Bewegungen für gängige Pneumatikteile. Wo eine Datenlücke für kleinere Komponentenkategorien besteht, werden Verhältnisse aus interviewbasierten Mixanteilen abgeleitet und anschließend anhand beobachtbaren Beschaffungsverhaltens in Endverbraucheranlagen einem Stresstest unterzogen.
Für die Prognose wird eine Szenarioanalyse mit einem einfachen Satz von Nachfragetreibern und Preisannahmen verwendet, die mit Branchenteilnehmern überprüft und anschließend in jährliche Wachstumspfade nach Region umgewandelt werden. Die endgültige Prognose wird für erwartete Verschiebungen hin zur elektropneumatischen Steuerung, effizienzgetriebene Upgrades und die Normalisierung des Projektzeitplans in zyklischen Industrien angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe anhand unabhängiger Signale überprüft, darunter Trends in der Industrieproduktion, Handelsrichtung und ersatzgetriebene Nachfragehinweise, die von Kanalteilnehmern geteilt werden. Wenn eine Region oder Komponente einen ungewöhnlichen Ausschlag zeigt, werden die Annahmen überprüft und Folgegespräche ausgelöst, um zu bestätigen, ob die Änderung real oder modellgetrieben ist.
Es wird eine mehrstufige Überprüfung angewendet, bei der ein weiterer Analyst Arithmetik, Umfangsausrichtung und Konsistenz von Jahr zu Jahr prüft, gefolgt von einem abschließenden Durchgang für narrative und tabellarische Kohärenz. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. regulatorische Änderungen, starke Währungsbewegungen oder größere Kapazitätsänderungen, die die realisierten Preise beeinflussen können.
Marktgröße für Pneumatikgeräte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Pneumatikgeräte variieren häufig, weil Forscher den Marktrahmen unterschiedlich definieren und auch unterschiedliche Methoden zur Umrechnung von Volumina in Umsätze verwenden. Unterschiede entstehen häufig durch das, was als Pneumatikgerät gezählt wird, das gewählte Basisjahr und die angenommene Preisentwicklung in den Regionen.
Einige Schätzungen neigen zu einer breiteren Definition und können angrenzende Fabrikhardware einbeziehen, was die Gesamtsumme erhöht, auch wenn die Wachstumsgeschichte ähnlich ist. Bei Mordor Intelligence ist die Zählung auf Pneumatikkomponenten und -systeme beschränkt, die mit Druckluft oder Druckgas betrieben werden, und die Gesamtwerte werden anhand von Komponentenmix, Endverbrauchsaktivität und handelsbezogenen Plausibilitätsprüfungen gegengeprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 37,41 Milliarden USD (2026) | |
| Branchenforschungshaus A | 36,20 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster; es ist unklar, wie Aftermarket und kleine pneumatische Unterkomponenten über Endverbraucherbranchen hinweg behandelt werden. |
| Marktpublisher B | 34,90 Milliarden USD (2025) | Gibt ein Basisjahr 2024 an und berichtet einen Wert für 2025, bietet jedoch nur begrenzte Klarheit darüber, ob Allzweckkompressoren und Werkzeuge über Regionen und Kanäle hinweg konsistent gezählt werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Jahresauswahl und die Umfangsdisziplin, nicht durch eine Meinungsverschiedenheit über die zentralen Nachfragetreiber wie Automatisierung und Anlagenaufrüstungen. Durch die Verknüpfung der Gesamtwerte mit wiederholbaren Indikatoren wie Industrieaktivität, Komponentenmix und Handelsrichtung bleibt das Ergebnis nachvollziehbar und lässt sich leichter abgleichen, wenn Annahmen aktualisiert werden müssen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Pneumatikgeräte im Jahr 2026?
Die Marktgröße für Pneumatikgeräte beträgt im Jahr 2026 37,41 Milliarden USD und soll bis 2031 52,29 Milliarden USD erreichen.
Wie lautet die prognostizierte CAGR für Pneumatikgeräte bis 2031?
Es wird erwartet, dass der Sektor zwischen 2026 und 2031 eine CAGR von 6,93 % verzeichnen wird.
Welches Komponentensegment wächst am schnellsten?
Aktuatoren führen das Wachstum mit einer CAGR von 7,46 % an, angetrieben durch die Nachfrage nach hochpräziser Bewegung in automatisierten Linien.
Welche Region expandiert am schnellsten?
Asien-Pazifik verzeichnet mit einer CAGR von 7,66 % bis 2031 das schnellste Wachstum, angetrieben durch Investitionen in Batterien und Halbleiter.
Welche Vorschrift beeinflusst Kompressor-Upgrades in den Vereinigten Staaten?
Neue Energieeffizienzstandards des US-amerikanischen Energieministeriums (DOE) für rotierende Luftkompressoren, die ab Januar 2025 gelten, lösen bundesweite Nachrüstungen aus.
Seite zuletzt aktualisiert am:


