
Zahnradpumpenmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.04 Milliarden US-Dollar |
| Marktgröße (2031) | 5.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.93 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Zahnradpumpenmarktanalyse von Mordor Intelligence
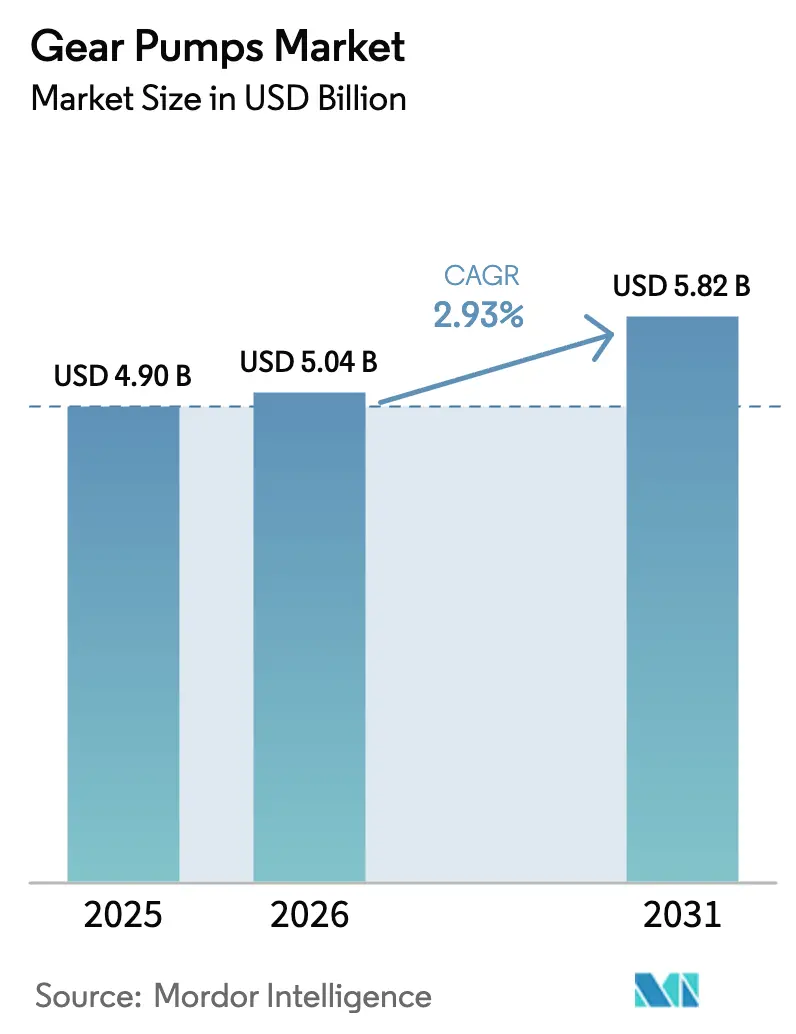
Die Marktgröße des Zahnradpumpenmarkts wird voraussichtlich von USD 4,9 Milliarden im Jahr 2025 auf USD 5,04 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 2,93 % über den Zeitraum 2026–2031 USD 5,82 Milliarden erreichen. Dieses Wachstum deutet auf einen reifen, aber widerstandsfähigen Markt hin, der weiterhin von der wesentlichen Industrienachfrage profitiert, auch wenn Energieeffizienzvorschriften und Engpässe bei Speziallegierungen Gegenwind erzeugen. Starke Kapitalausgaben im vorgelagerten Öl- und Gassektor, rasch wachsende petrochemische Kapazitäten in der Region Asien-Pazifik und die Einführung modularer Hydrauliksysteme in mobilen Maschinen stützen einen stetigen Auftragseingang. Gleichzeitig konzentriert sich die Produktentwicklung auf geräuscharme Systeme mit variabler Verdrängung, die elektrifizierten Offroad-Geräten ergänzen und Nachhaltigkeitsvorgaben erfüllen. Anhaltende Umstellungen auf biobasierte Hydraulikflüssigkeiten treiben ebenfalls Innovationen bei Werkstoffen für Dichtungen, Lager und Beschichtungen voran, mit dem Ziel, die Leistung zu erhalten und gleichzeitig Umweltziele zu unterstützen.
Wesentliche Erkenntnisse des Berichts
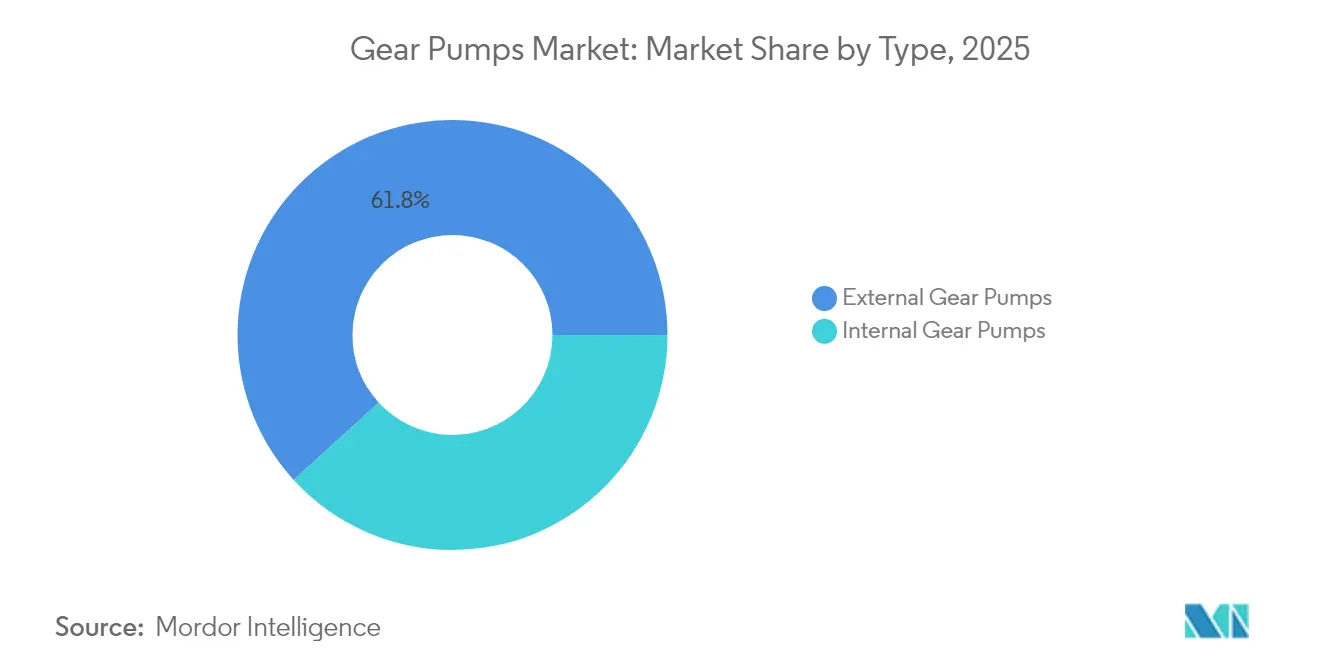
- Nach Typ entfielen im Jahr 2025 61,78 % des Zahnradpumpenmarktanteils auf Außenzahnradpumpen, während Innenzahnradpumpen voraussichtlich mit einer CAGR von 4,55 % wachsen werden.
- Nach Verdrängung entfielen im Jahr 2025 71,45 % des Zahnradpumpenmarktanteils auf Festverdrängungseinheiten, während Einheiten mit variabler Verdrängung voraussichtlich bis 2031 mit einer CAGR von 4,39 % wachsen werden.
- Nach Material erzielte Grauguss im Jahr 2025 einen Umsatzanteil von 50,88 %, während Edelstahl voraussichtlich mit einer CAGR von 4,01 % wachsen wird.
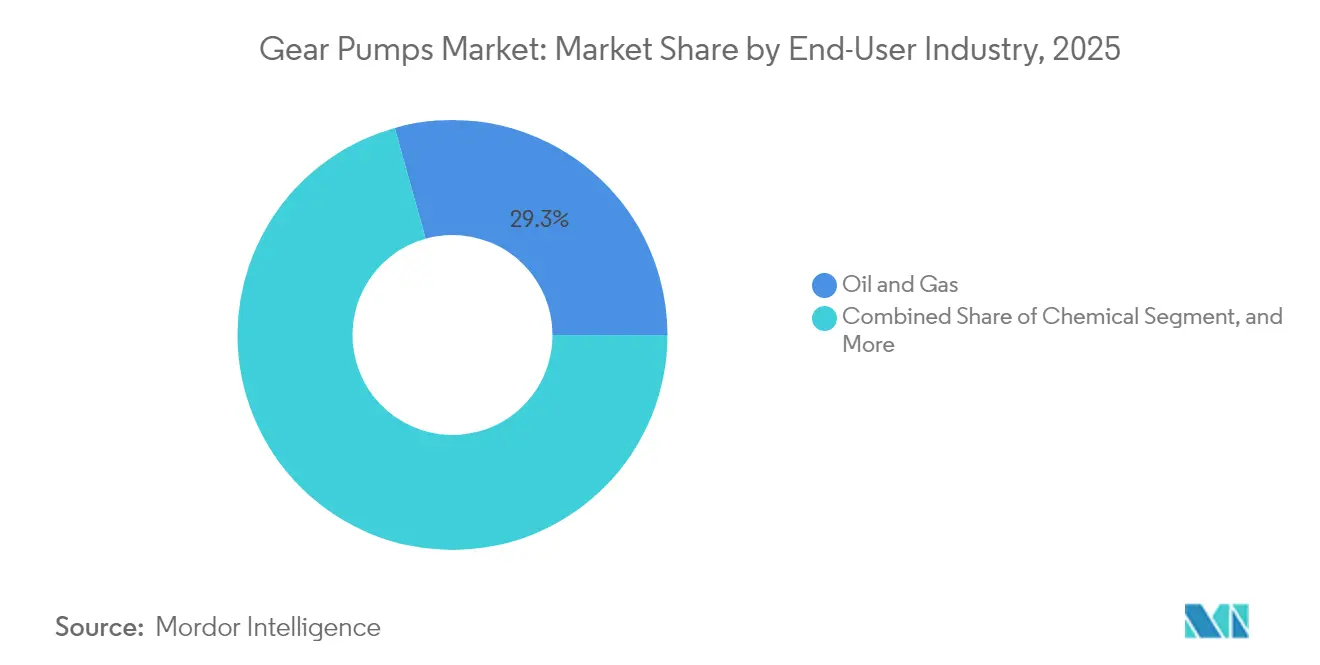
- Nach Endverbraucher entfiel auf den Öl- und Gassektor im Jahr 2025 ein Anteil von 29,33 % an der Zahnradpumpenmarktgröße, während der Pharmasektor mit einer CAGR von 3,34 % das höchste Wachstum verzeichnete.
- Nach Geografie führte die Region Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 35,29 %, während der Nahe Osten mit einer CAGR von 3,41 % bis 2031 das schnellste regionale Wachstum verzeichnete.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage aus vorgelagerten Öl- und Gasprojekten | +0.8% | Nordamerika, Naher Osten, Offshore-Becken | Mittelfristig (2–4 Jahre) |
| Rasche Kapazitätserweiterung in petrochemischen Komplexen | +0.6% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nahen Osten und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wandel hin zu modularen Hydrauliksystemen in mobilen Maschinen | +0.4% | Europa und Nordamerika führend, globale Ausbreitung | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Offroad-Geräten erfordert geräuscharme Hydraulikquellen | +0.3% | Europa und Nordamerika als Vorreiter, Asien-Pazifik folgend | Mittelfristig (2–4 Jahre) |
| Einführung von Smart Factories treibt Nachrüstpumpen für vorausschauende Wartung an | +0.2% | Entwickelte Fertigungsregionen weltweit | Langfristig (≥ 4 Jahre) |
| Umstieg auf biobasierte Hydraulikflüssigkeiten erfordert kompatible Zahnradpumpen | +0.2% | Führerschaft Europas, spätere globale Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage aus vorgelagerten Öl- und Gasprojekten
Der Wiederaufschwung der Kapitalausgaben in der Förderung aus unkonventionellen Schiefervorkommen und Offshore-Projekten treibt Aufträge für Hochdruck-Außenzahnradpumpen an, die abrasiven Bohrschlämmen und aggressiven Frac-Flüssigkeiten standhalten können. Schwimmende Produktions-, Speicher- und Entladungsschiffe sind auf robuste Hydraulikpakete angewiesen, die hohe Zuverlässigkeitsanforderungen erfüllen.[1]Schlumberger, „Technologie- und Innovationsbericht”, slb.com Bohrteams spezifizieren fortschrittliche Oberflächenbehandlungen und engere Toleranzen, um die Lebensdauer in korrosiven Hochtemperaturbohrungen zu verlängern, was kontinuierliche Konstruktionsverbesserungen antreibt.
Rasche Kapazitätserweiterung in petrochemischen Komplexen
Die Milliarden-Dollar-Cracker- und Polymervorhaben im Asien-Pazifik-Raum dominieren die globalen Kapazitätszuwächse; jedes davon erfordert Hunderte von Spezialzahnradpumpen für Katalysatorzirkulation, Polymertransfer und Dosieraufgaben.[2]China Petroleum and Chemical Industry Federation, „Bericht zur Branchenentwicklung 2024”, cpcia.org.cn Lokale Inhaltsvorschriften in China und Vorzugsfinanzierungen im Nahen Osten stimulieren die Nachfrage zusätzlich, während Debottlenecking-Maßnahmen an der US-Golfküste einen sekundären Wachstumsstrom sichern.
Wandel hin zu modularen Hydrauliksystemen in mobilen Maschinen
Hersteller von Landmaschinen- und Baugeräten (OEM) bauen ihre Ausrüstungen heute auf standardisierte Hydraulikmodule auf, die die Wartung vereinfachen, Lagerbestände reduzieren und Modellwechsel beschleunigen. Austauschbare Zahnradpumpen lassen sich in diese Module einsetzen, was die Wiederholgenauigkeit des Volumens erhöht und die Stückkosten senkt. Deeres neueste Traktorfamilie nutzt diese Architektur, um Montage und Außendienst zu optimieren.[3]Deere and Company, „Jahresbericht 2024”, deere.com
Elektrifizierung von Offroad-Geräten erfordert geräuscharme Hydraulikquellen
Elektrische Bagger, Radlader und Bohrgeräte benötigen ruhige, energieeffiziente Hydrauliksysteme, um die akustischen und effizienten Gesamtvorteile zu erhalten. Neue Außenzahnradpumpen mit Schrägverzahnung, gepaart mit schwingungsgedämpften Gehäusen, reduzieren den Geräuschpegel auf unter 70 dB und begrenzen gleichzeitig parasitäre Verluste, die Akkupacks entleeren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität in industriellen Kapitalinvestitionszyklen | -0.5% | Global, Spitze in zyklischen Ressourcensegmenten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von Schrauben- und Flügelzellenpumpen bei hochviskosen Anwendungen | -0.3% | Chemie- und Lebensmittelverarbeitungszentren weltweit | Mittelfristig (2–4 Jahre) |
| Preissensibilität in Endmärkten für Massengüter | -0.2% | Schwellenmärkte und kleinere Fertigungsbetriebe | Kurzfristig (≤ 2 Jahre) |
| Compliance-Kosten im Zusammenhang mit verschärften Effizienzstandards | -0.1% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität in industriellen Kapitalinvestitionszyklen
Boom-and-Bust-Investitionsmuster in den Bereichen Energie, Bergbau und Chemie führen zu ungleichmäßigen Projektauftragsbeständen, die die Produktionsplanung und das Cash-Flow-Management belasten. Inflationsbedingte Rohstoffpreisspitzen und sich verlängernde Lieferzeiten schaffen weitere Unsicherheit und veranlassen Lieferanten, größere Lagerbestände zu halten und flexiblere Lieferpläne anzubieten.
Zunehmende Verbreitung von Schrauben- und Flügelzellenpumpen bei hochviskosen Anwendungen
Alternative Rotationstechnologien gewinnen bei viskosen Medien Marktanteile aufgrund ihres gleichmäßigeren Durchflusses, geringerer Scherkräfte und breiterer Regelbarkeit. Exzenterschneckenpumpen fördern Schokolade, Harze und Schlämme schonender und verdrängen damit etablierte Zahnradpumpen in der Speziallebensmittel- und Chemieindustrie. Zahnradpumpenhersteller reagieren mit Nischenformulierungen und Konstruktionen mit variabler Verdrängung, um ihre Marktstellung zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Außenzahnradpumpen dominieren industrielle AnwendungenAußenzahnradpumpen hatten im Jahr 2025 einen Anteil von 61,78 % am Zahnradpumpenmarkt, was auf ihre überlegene Druckfähigkeit von über 3.000 psi und ihre robuste Toleranz gegenüber verunreinigten Flüssigkeiten zurückzuführen ist. Die Festzahngeometrie vereinfacht die Bearbeitung und senkt die Wartungskosten, was die Dominanz beim Bohren, Fracken und in der Schwerfertigungsindustrie sichert. Innenzahnradpumpen, obwohl kleinerer Marktanteil, wachsen mit einer CAGR von 4,55 % aufgrund ihrer höheren volumetrischen Effizienz und ihrer ruhigen, pulsationsfreien Förderung. Die Zahnradpumpenmarktgröße für Innenvarianten wird sich voraussichtlich ausweiten, da Lebensmittel-, Pharma- und Feinchemikalienunternehmen hygienische, geräuscharme Leistung fordern.
Pharmazeutische Anlagen spezifizieren zunehmend spaltfreie Innendesigns aus 316L-Edelstahl, um Hygienevorschriften zu erfüllen. Die FDA-konforme Serie von Parker Hannifin veranschaulicht diesen Wandel, indem sie Magnetkupplungen mit polierten Innenbauteilen für CIP-kompatible Transferaufgaben verbindet. Außenzahnradpumpen behalten ihre Vorrangstellung in der Öl- und Gasindustrie, wo robuste Metallurgie und feldservicevertraute Ausführungen oft Lärm oder Effizienz übertrumpfen. Luft- und Raumfahrt-OEMs erforschen jedoch kompakte Innenzahnradpumpen, um Gewicht und Leistungsaufnahme in Flugsteuerungssystemen der nächsten Generation zu reduzieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Material:
Grauguss führend trotz Wachstum bei EdelstahlGrauguss hatte im Jahr 2025 aufgrund seiner niedrigen Kosten, bewährten Bearbeitbarkeit und ausreichenden mechanischen Festigkeit in nicht korrosiven Anwendungen einen Umsatzanteil von 50,88 %. Die aus Graugussanwendungen abgeleitete Zahnradpumpenmarktgröße umfasst Industriehydraulik, Bohrschlammzirkulation und allgemeine Fabrikdienstleistungen. Edelstahl, der voraussichtlich mit einer jährlichen Rate von 4,01 % wachsen wird, gewinnt in der Bioprozess-, Molkerei- und Spezialchemiebranche an Bedeutung, wo Korrosionsbeständigkeit oder Hygiene die Gesamtbetriebskosten bestimmt. Duplexlegierungen gewinnen bei Offshore-Topsidepaketen an Boden und bieten eine ausgewogene Balance zwischen Beständigkeit und Preis.
Materialverbesserungen folgen strengeren Validierungsanforderungen, insbesondere den elektronischen Aufzeichnungsanforderungen gemäß FDA 21 CFR Teil 11, die Edelstahleinheiten bevorzugen, um die Komplexität der Reinigungsprotokolle zu reduzieren. Der Marktanteil von Grauguss bleibt in robusten mobilen Maschinen bestehen, wo Abrieb und Stoßbelastung und nicht Korrosion die Lebenszyklusökonomie bestimmen. Hybridbaugruppen, die Graugussgehäuse mit Edelstahlzahnrädern kombinieren, bieten einen Kompromiss für mittelgroße Chemiewerke, die schrittweise Aufrüstungen anstreben.
Nach Endverbraucherbranche:
Öl und Gas führend inmitten der DiversifizierungÖl und Gas trug im Jahr 2025 29,33 % zum Zahnradpumpenmarktanteil bei, was vorgelagerte Hydraulik für Blowout-Preventer, Mittelstrom-Pipeline-Booster und nachgelagerte Schmierölverteiler umfasst. Allerdings entwickelt sich Pharma zum am schnellsten wachsenden Kundensegment mit einer CAGR von 3,34 % bis 2031, da globale Biologika- und Impfstoffkapazitäten skaliert werden. Lebensmittel- und Getränkehersteller stellen ebenfalls auf hygienische Zahnradpumpen um, um Zucker, Sirup und Molchkonzentrate ohne Schaumbildung oder Kontamination zu fördern.
Biopharmazeutische Einwegreaktoranlagen sind auf scherkraftarme Pumpen angewiesen, die gammastrahlensterilisierte Wegwerf-Nassenden integrieren, um die Sterilität zu wahren. Chemieanlagen stellen einen großen installierten Maschinenpark dar, doch viele Produktionslinien bevorzugen nun Schraubenpumpen für viskose Monomere, was Zahnradpumpenhersteller zwingt, sich auf Katalysatoreinspritzung und Versorgungsaufgaben zu konzentrieren. Die Stromerzeugung hält eine stetige Nachfrage nach Schmieröl- und Kraftstoffhandhabungskreisläufen in Gas-und-Dampf-Kombikraftwerken und Kernkraftwerken aufrecht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Verdrängung:
Festverdrängung dominiert, variable Verdrängung gewinnt an BodenFestverdrängungsmodelle machten im Jahr 2025 71,45 % des Umsatzes aus, geschätzt für ihre Einfachheit, Zuverlässigkeit und leichte Fehlerdiagnose. Dennoch drängen energiebezogene Vorschriften OEMs in Richtung variabler Verdrängungseinheiten, die den Durchfluss bedarfsgerecht modulieren und eine CAGR von 4,39 % unterstützen. Die an die variable Technologie gebundene Zahnradpumpenmarktgröße wird durch intelligente Elektronik gestützt, die die Pumpenleistung mit Telematik verknüpft und Leerlaufverluste in Baggern und Erntemaschinen reduziert.
Caterpillars neueste Bagger verfügen über lastfühlende Pumpen mit variabler Verdrängung, die den Kraftstoffverbrauch im Vergleich zu herkömmlichen Festverdrängungsdesigns um 15 % senken. Fabrikautomatisierungsplattformen integrieren servogekoppelte Zahnradpumpen, die mit SPS-Systemen synchronisiert werden, um Trägheit mit Geschwindigkeit auszugleichen, Kilowattstunden zu sparen und Scope-2-Emissionen zu senken. Festverdrängungspumpen dominieren nach wie vor in kleinen Schaufelladerfahrzeugen und Werkstattpressen, wo Robustheit über Effizienz steht.
Geografische Analyse
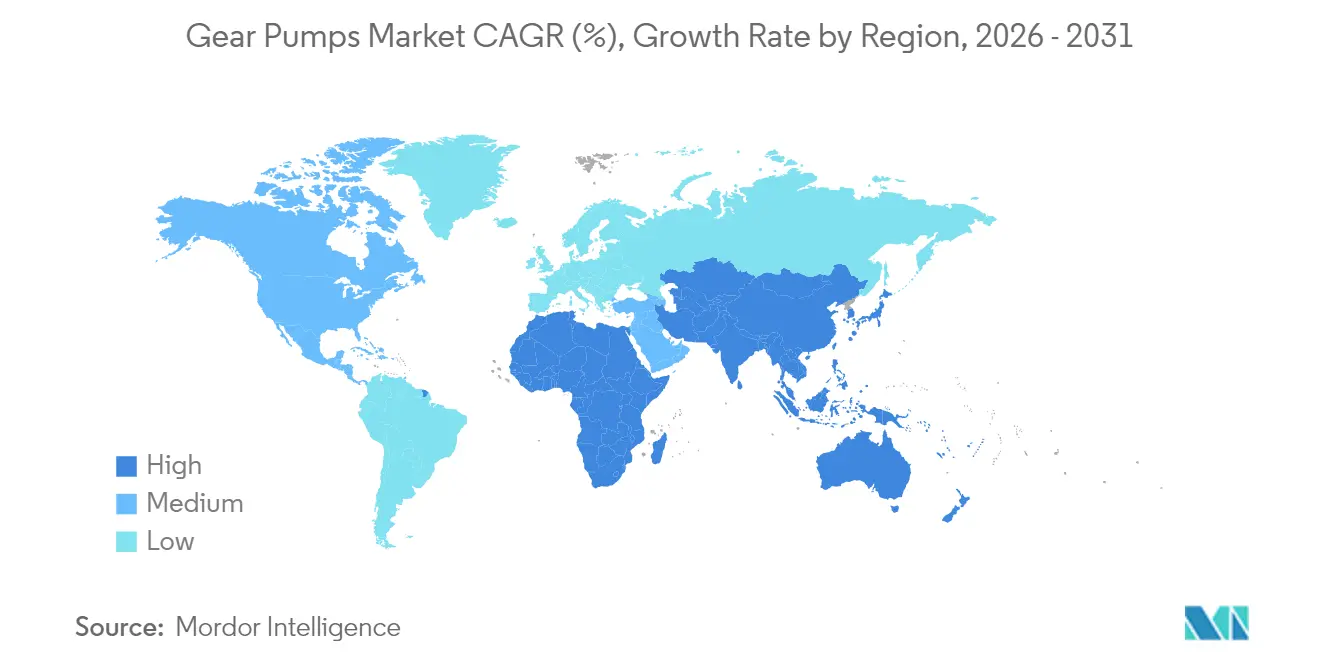
Zahnradpumpen-Markt im asiatisch-pazifischen Raum
Der Anteil des asiatisch-pazifischen Raums von 35,29 % unterstreicht seine Rolle als Schwerpunkt der petrochemischen, elektronischen und Schwermaschinenindustrie. Großprojekte in Chinas küstennahen Industriezonen und Indiens neuen dedizierten Güterkorridoren bilden die Grundlage für eine stetige Pipeline hydraulischer Installationen. Südostasiatische Länder ziehen Fabrikverlagerungen aus Hochkostenstandorten an und erweitern damit die installierte Basis kleinerer Zahnradpumpen. Staatliche Anreize für saubere Energie, einschließlich Solarwafer-Fabriken und Batterieanlagen, schaffen neue hygienische und chemikalienbeständige Pumpenanforderungen.
Zahnradpumpen-Markt im Nahen Osten
Für den Nahen Osten wird eine CAGR von 3,41 % prognostiziert, angetrieben durch petrochemische Investitionen in Höhe von 20 Milliarden USD im Rahmen der Saudi Vision 2030, die korrosionsbeständige Zahnradpumpen für Ethylen-, Polyethylen- und Spezialchemieeinheiten erfordern werden. Die VAE streben danach, sich als regionales Fertigungszentrum zu etablieren, indem Aluminium-, Stahl- und modulare Wohnbaufabriken in Betrieb genommen werden, die dezentrale Hydrauliknetzwerke nutzen. Die Hafenerweiterungen und Industriestädte Katars erfordern robuste Baumaschinen, die mit Hochdruck-Außenpumpen ausgestattet sind.
Zahnradpumpen-Markt in Nordamerika und Europa
Nordamerika und Europa bleiben reife, aber innovative Märkte. US-amerikanische Schiefergasbohrunternehmen bestellen abrasionsbeständige Pumpenpakete und setzen gleichzeitig auf Predictive-Maintenance-Sensoren, die Echtzeitdaten an Cloud-Plattformen übermitteln. Europäische Vorschriften zu Lärm und Effizienz drängen OEMs zu variablen, geräuscharmen Designs und stärken damit die Forschung und Entwicklung. Deutschlands Maschinenbauer integrieren intelligente Zahnradpumpen in automatisierte Fertigungslinien und orientieren sich dabei an der Industrie-4.0-Strategie des Landes.

Regulatorisches Umfeld
Konstruktion, Integration und Anlagenbetrieb von Zahnradpumpen unterliegen Regelwerken zur Maschinen- und Arbeitssicherheit, bei denen die Konformität zunehmend von dokumentierten Risikobewertungen und der Absicherung rotierender Kraftübertragungsteile abhängt. In der Europäischen Union ersetzt die Maschinenverordnung (EU) 2023/1230 die Maschinenrichtlinie 2006/42/EG und gilt ab dem 20. Januar 2027, was OEMs und Pumpenlieferanten dazu veranlasst, technische Dokumentationen, Konformitätsbewertungsverfahren und sicherheitsrelevante Dokumentation für Steuerungssysteme zu aktualisieren, da Hydraulikpakete zunehmend elektronisch integriert werden.
In den Vereinigten Staaten prägen OSHA-Anforderungen gemäß 29 CFR 1910 Subpart O, einschließlich 29 CFR 1910.219 für mechanische Kraftübertragungsgeräte und 29 CFR 1910.212 für Maschinenschutz, weiterhin die Gehäuse-, Schutz- und Installationspraxis für Zahnräder und rotierende Komponenten in zahnradpumpenbetriebenen Anlagen. Bei globalen Einsätzen bleiben weit verbreitete Sicherheitsrahmenwerke wie EN ISO 12100 für Risikobewertung und harmonisierte Pumpensicherheitsnormen wie EN 809 zentrale Referenzpunkte für Anlagenbauer, die Pumpen spezifizieren, sowie für Endnutzer, die die sichere Integration in Industrieskids, mobile Hydraulik und automatisierte Produktionslinien validieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Zahnradpumpen beginnt mit Eisen- und Speziallegierungsvorprodukten, darunter Gusseisen, Edelstähle und verschleißfeste Werkstoffe, und geht dann in die Präzisionsgusstechnik und hochpräzise Bearbeitung von Gehäusen, Zahnrädern und Wellen über. Komponentenzulieferer liefern Lager, Dichtungen, Beschichtungen und zunehmend Elektronik für Erfassung und Überwachung, die Pumpen-OEMs in Außen- und Innenzahnradpumpenplattformen integrieren und testen. Nachgelagert bündeln Systemintegratoren und Hersteller von Hydraulikaggregaten Zahnradpumpen mit Motoren, Verteilern, Ventilen und Steuerungen für mobile Maschinen und Industrieskids, während Kunden aus der Prozessindustrie Zahnradpumpen für Dosier- und Transferaufgaben in Chemie, Polymeren, Lebensmitteln und Pharmazeutika einsetzen.
Vertrieb und Service kombinieren typischerweise Direktverkäufe der OEMs, spezialisierte Fluidtechnik-Distributoren und Aftermarket-Netzwerke für Ersatzteile und Vor-Ort-Support, was für ausfallzeitsensible Nutzer relevant ist, die modulare Hydraulik zur Vereinfachung der Wartung standardisieren. Belastungspunkte in der Wertschöpfungskette stehen im Einklang mit dem Berichtskontext zur Verfügbarkeit von Speziallegierungsguss und der Volatilität der Lieferzeiten, was Lieferanten zu Dual-Sourcing und regionaler Bearbeitungskapazität sowie zu Designansätzen drängt, die die Leistung bei Materialersatz erhalten. Die Kette verschiebt sich zudem in Richtung digital ausgestatteter Produkte, da Pumpen elektronische Schnittstellen für PLC-Konnektivität und vorausschauende Wartung erhalten, wodurch die Bedeutung von Firmware, Kalibrierung und Validierung neben der traditionellen mechanischen Qualitätskontrolle zunimmt.
Wettbewerbslandschaft
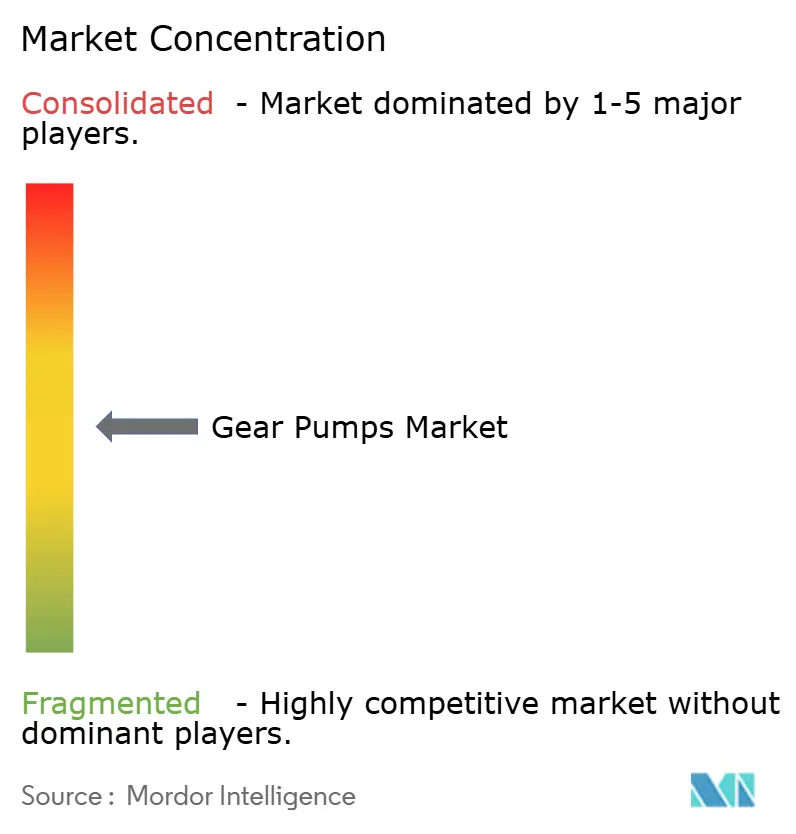
Der Zahnradpumpenmarkt weist eine moderate Konzentration auf, da globale Akteure durch Akquisitionen nach Größe und Technologieführerschaft streben. Bosch Rexroths Erwerb von Hawe Hydraulik für EUR 1,2 Milliarden (USD 1,3 Milliarden) erweitert dessen Reichweite im mobilen Hydraulikbereich und veranschaulicht den strategischen Imperativ, ein vollständiges Systemportfolio zu kontrollieren. Parker Hannifin und Eaton setzen integrierte Elektronik und IoT-fähige Sensoren ein, um sich durch Leistungsüberwachung und vorausschauende Verfügbarkeit zu differenzieren.
Die digitale Transformation prägt den Wettbewerb: Eingebettete Schwingungssensoren, Edge-Analytics und Cloud-Dashboards wandeln Pumpen von Massenprodukten in datenreiche Anlagen um. Anbieter investieren in additive Fertigung, um Prototypenzyklen zu beschleunigen, und in verschleißfeste Oberflächenbeschichtungen für die Kompatibilität mit Bioflüssigkeiten. Nischenanbieter zielen auf Biopharmazeutika und die Luft- und Raumfahrt ab, wo strenge Qualitätsanforderungen Premiumpreise ermöglichen und gegen mengengetriebenen Wettbewerb schützen. Große Marktführer gehen unterdessen Partnerschaften mit Schmiermittelherstellern ein, um Dichtungswerkstoffe für biobasierte Flüssigkeiten zu validieren und künftige Kompatibilitätsverträge zu sichern.
Der Fragmentierungsindex liegt im mittleren Bereich, da die führenden Anbieter in verschiedenen Endmärkten bemerkenswerte, aber nicht dominante Anteile halten. Eine anhaltende Konsolidierung wird erwartet, da regionale Spezialisten globale Vertriebskanäle anstreben, während große Unternehmen Produktlücken schließen und lokale Inhaltsqualifikationen in aufstrebenden Clustern sichern.
Marktführer im Zahnradpumpenmarkt
Bosch Rexroth AG
Parker-Hannifin Corporation
Hydac International GmbH
Viking Pump, Inc.
IDEX Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zahnradpumpen-Markt
- Bosch Rexroth AG
- Parker-Hannifin Corporation
- Hydac International GmbH
- Viking Pump, Inc.
- IDEX Corporation
- Haight Pump Company, Inc.
- Danfoss A/S
- Kawasaki Heavy Industries Ltd.
- Bailey International, LLC
- Flowserve Corporation
- Albany Pumps Ltd.
- Sumitomo Heavy Industries, Ltd.
- Eaton Corporation plc
- Bucher Hydraulics GmbH
- Marzocchi Pompe S.p.A.
- Yuken Kogyo Co., Ltd.
- Liquiflo Equipment Corporation
- Cascon, Inc.

Marktchancen und Zukunftsaussichten
Kurzfristig entsteht Freiraum für Lieferanten, die eine breitere Zahnradpumpenabdeckung in hochviskosen und speziellen Nischenanwendungen anbieten können, während sie die Lieferkonsistenz beibehalten. Ein klares Signal ist die Übernahme der Herringbone-Zahnradpumpenproduktlinie von Flowserve (Serien GAX, GR und Gearex) durch CIRCOR International im Oktober 2025 sowie die geplante Verlagerung der Produktion an den CIRCOR-Standort Columbia, Kentucky, was auf eine aktive Portfolioumgestaltung und Fertigungsverlagerungen zur Sicherung von Kapazitäten und Verkürzung von Lieferzyklen hindeutet.
Auch die Einkaufskriterien bei mobilen Geräten verschieben sich hin zu elektronisch steuerbaren, leiseren und energieeffizienteren Hydraulikquellen. Dies erhöht die Nachfrage nach Architekturen mit variabler Verdrängung und integrierter Sensorik, die PLC-, SCADA- und vorausschauende Wartungsabläufe unterstützen. Kapazitäts- und Effizienzinvestitionen der Hersteller spiegeln dieses Betriebsmodell wider: Marzocchi Pompe verwies auf eine im Februar 2024 abgeschlossene Immobilienakquisition von 2.500 Quadratmetern zur Zusammenführung und Erweiterung der Produktion in Zola Predosa, während NETZSCH Technologies India im April 2025 mit dem Bau einer neuen Fertigungsanlage in Goa begann, um die regionale Pumpenproduktion auszuweiten. Zusammen mit dem Berichtskontext zur Einführung modularer Hydraulik und den Kompatibilitätsanforderungen an biobasierte Hydraulikflüssigkeiten schaffen diese Schritte Raum für Lieferanten, die Materialvalidierung (Dichtungen, Lager, Beschichtungen) mit elektronikgestützter Zustandsüberwachung und standardisierten Modulen kombinieren, die zur OEM-Integration und zum Aftermarket-Service passen.
Recent Industry Developments in Zahnradpumpen-Markt
- April 2026: Bosch Rexroth und HydraForce präsentierten ihr Compact-Hydraulics-Portfolio auf der Agrishow 2026 in Ribeirao Preto, Brasilien (27. April bis 1. Mai). Der Fokus auf integrierte kompakte Hydraulik unterstützt die OEM-Nachfrage nach standardisierten Hydraulikmodulen in landwirtschaftlichen und Offhighway-Geräten und stärkt die Wettbewerbsdifferenzierung über einzelne Pumpenkomponenten hinaus.
- Oktober 2025: CIRCOR International übernahm die Herringbone-Zahnradpumpenproduktlinie von Flowserve Corporation, einschließlich der Serien GAX, GR und Gearex. Die Transaktion erweitert das Zahnradpumpenangebot von CIRCOR für Spezial- und hochviskose Anwendungen, und die geplante Produktionsverlagerung nach Columbia, Kentucky, stärkt die Kontrolle über Fertigungskapazitäten und Lieferzeiten.
- Februar 2024: Marzocchi Pompe schloss eine Immobilienakquisition von 2.500 Quadratmetern ab, um die Produktionskapazität am Werk Zola Predosa zusammenzuführen und zu erweitern. Die Konsolidierung des Fertigungsstandorts unterstützt höheren Durchsatz und operative Effizienz, was relevant ist, da OEMs und Distributoren bei standardisierten Hydraulikmodulen zuverlässige Lieferung und wiederholbare Qualität priorisieren.


Zahnradpumpen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Zahnradpumpen die Umsätze aus Innen- und Außenzahnradpumpen, die zur Bewegung von Flüssigkeiten in Industrie- und mobilen Geräten verkauft werden, erfasst auf Herstellerebene über die wichtigsten Regionen hinweg.
Ausschlüsse: Wir schließen Installationsarbeiten, nachgelagerte Wartungsdienstleistungen und komplette Hydraulikaggregate aus, bei denen der Pumpenwert nicht sauber abgetrennt werden kann.
Übersicht der Segmentierung
- Nach Typ
- Außenzahnradpumpen
- Innenzahnradpumpen
- Nach Material
- Grauguss
- Edelstahl
- Sonstige Werkstoffe
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie
- Lebensmittel und Getränke
- Pharmazeutika
- Stromerzeugung
- Sonstige Endverbraucherbranchen
- Nach Verdrängung
- Festverdrängung
- Variable Verdrängung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, die Marktgrenzen festzulegen und eine anfängliche Nachfragelogik aufzubauen, bevor Interviews die Annahmen verfeinerten. Wir bezogen uns auf öffentliche und offizielle Quellen wie Handels- und Fertigungsreihen des US Census Bureau, Eurostat-Industriestatistiken, UN-Comtrade-Zolldaten und Branchenindikatoren der Internationalen Energieagentur, um zu verstehen, wo die Nachfrage nach Fluidhandhabung zunimmt oder nachlässt.
Wir haben zudem Geschäftsberichte von Herstellern, Investorenpräsentationen, Produktkataloge und angesehene Fachpresse geprüft, um typische Anwendungsfälle wie Schmiersysteme, Kraftstofftransfer, Hydraulikkreisläufe und Chemikalienhandhabung abzubilden. Wo Offenlegungen begrenzt waren, stützten wir uns auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen sowie Patentdatenbanken, um Signale für Produktänderungen wie verwendete Materialien, Effizienzhinweise und Aktualisierungen der Druckbeständigkeit zu erkennen. Diese Schreibtischquellen dienen nur der Veranschaulichung, und zusätzliche Referenzen wurden für Datenerhebung, Validierung und Klärung im gesamten Projekt verwendet.
Primärinterviews und Umfragen
Die Primärarbeit erfolgte durch Experteninterviews und kurze Umfragen mit Pumpenherstellern, Distributoren, Integratoren und großen Endnutzern in der Prozessindustrie und mobilen Hydraulik. Diese Gespräche nutzten wir, um zu validieren, wie Zahnradpumpen ausgewählt werden, was Ersatzzyklen antreibt und wie sich die Preisgestaltung mit Materialien und Zertifizierungen verändert, und prüften anschließend Unterschiede zwischen APAC, EMEA und Amerika.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 19% | APAC: 45% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 37% | EMEA: 37% |
| Kleinere Akteure: 20% | Manager: 44% | Amerika: 18% |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgte hauptsächlich über einen Top-down-Ansatz, bei dem Indikatoren für Industrieproduktion und Anlagenaktivität in einen realistischen Nachfragepool für Zahnradpumpen übersetzt und dann anhand von Preisbändern und Ersatzverhalten in Werte umgerechnet werden. Um die Ergebnisse fundiert zu halten, haben wir die Gesamtsummen durch selektive Bottom-up-Prüfungen abgeglichen, einschließlich Stichproben von Lieferantenumsatzaufteilungen, Kanalfeedback zu Lieferungen und einer einfachen ASP-nach-Anwendung-mal-Volumen-Berechnung, wenn die Interviewdaten belastbar waren.
Einige Marktfingerabdrücke wurden als Kerneingaben behandelt, da sie den Großteil der Jahresschwankungen erklären. Dazu gehören Trends bei Maschinen- und Fertigungsproduktion, Investitionsausgaben im Öl- und Gassektor sowie Midstream-Wartungsaktivitäten, Auslastung der chemischen Verarbeitung, der Anteil der Anwendungen, die feste versus variable Verdrängung benötigen, sowie Verschiebungen im Materialmix (Gusseisen versus Edelstahl), die durchschnittliche Verkaufspreise verändern. Wenn direkte Volumensignale für eine Nischenanwendung fehlten, verwendeten wir die nächstliegende Endverbrauchsaktivitätsreihe als Proxy und testeten diese anschließend mit Distributorenfeedback erneut.
Für die Prognose stützten wir uns auf Szenarioanalysen, unterstützt durch einfache Regressionsbeziehungen zwischen Nachfragetreibern und historischem Marktverhalten, gefolgt von Expertenanpassungen dort, wo Lieferzeiten, Energieeffizienzverbesserungen oder eine Substitution durch andere Pumpentypen den Verlauf beeinflussen könnten. Die Preisannahmen wurden in jedem Zyklus anhand von Interviewfeedback zur Kostenweitergabe und der typischen jährlichen Neupreisungsrhythmen in wichtigen Regionen aktualisiert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit die endgültigen Zahlen nicht von einem einzigen Datensatz abhängen. Wir haben die Modellergebnisse mit unabhängigen Signalen wie der Richtung der Industrieproduktion, der Ausgabenstimmung wichtiger Endnutzer und der Übereinstimmung der implizierten Stückzahlnachfrage mit den von den Kanälen gemeldeten Werten verglichen und Ausreißer vor der Freigabe untersucht.
Eine zweite Analystenprüfung dient zur erneuten Überprüfung von Berechnungen, Umfangsabstimmung und Jahresveränderungen, und Folgeanrufe werden ausgelöst, wenn sich eine Kernannahme ändert oder eine Region eine ungewöhnliche Schwankung zeigt. Berichte werden jährlich aktualisiert, und Zwischenupdates erfolgen bei wesentlichen Ereignissen, etwa starken Rohstoffbewegungen, die die Preisgestaltung von Edelstahlpumpen beeinflussen, oder einem Sprung bei den Investitionsausgaben wichtiger Endnutzer. Vor der Auslieferung führt der Analyst einen erneuten Durchgang durch, um Narrativ und Zahlen mit den neuesten verfügbaren Veröffentlichungen abzugleichen.
Vergleich der Marktgröße für Zahnradpumpen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Zahnradpumpen variieren häufig, da die Grenzen zwischen den Studien nicht identisch sind und die Umrechnung von Aktivität in Umsatz stark von der Preislogik und davon abhängt, was als Zahnradpumpenverkauf gezählt wird. Wir sehen auch Unterschiede, wenn sich eine Schätzung stärker auf breite Pumpenausgabenquoten stützt, während eine andere auf Endverbrauchsanlagenpools und Ersatzzyklen aufbaut.
Durch die Verfolgung von ASP-Bändern auf Anwendungsebene und dem Aktualisierungszeitpunkt hält Mordor Intelligence die Gesamtsumme für 2026 an Zahnradpumpen gebunden, die als eigenständige Komponenten verkauft werden, anstatt angrenzende Pumpenfamilien oder komplette Antriebseinheiten einzumischen, die den Wert aufblähen. Weitere Abweichungen ergeben sich daraus, wie Edelstahl- und Spezialkonstruktionen bepreist werden, ob nur hydraulische Nachfrage gezählt wird oder alle Anwendungen des Transfers viskoser Flüssigkeiten einbezogen werden, sowie daraus, wie der Zeitpunkt der Währungsumrechnung bei der Zusammenfassung regionaler Umsätze gehandhabt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,04 Mrd. USD (2026) | |
| Branchenverlag A | 11,22 Mrd. USD (2024) | Verwendet eine breitere Produktabgrenzung, die die Zahnradpumpennachfrage über mehr Pumpenkategorien und Druckklassen hinweg zusammenzufassen scheint, und wendet möglicherweise höhere gemischte ASPs aus Industriemaschinenanwendungen an, die nicht ausschließlich auf Zahnradpumpen beschränkt sind. |
| Regionale Beratungsgesellschaft B | 4,60 Mrd. USD (2024) | Verankert das Basisjahr früher und kann die Nachfrage nach Spezial- und Edelstahlprodukten unterschätzen, wenn sich das Modell auf verallgemeinerte Endverbrauchsaufteilungen stützt, ohne vollständig für höhere Preisbänder und Ersatzintensität in der Prozessindustrie anzupassen. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was rund um den Zahnradpumpenkern einbezogen wird, sowie dadurch, wie Preisgestaltung und Währungszeitpunkt bei der Zusammenfassung regionaler Nachfrage gehandhabt werden. Wenn der Umfang konsistent gehalten und gegen Endverbrauchsaktivität, Lieferungsfeedback und realistische ASP-Bänder geprüft wird, lässt sich die Marktgröße leichter reproduzieren und für die Planung verwenden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Zahnradpumpenmarkt im Jahr 2026?
Der Markt wird im Jahr 2026 auf USD 5,04 Milliarden geschätzt, mit einer prognostizierten CAGR von 2,93 % bis 2031.
Welches Segment hält den größten Zahnradpumpenmarktanteil?
Außenzahnradpumpen führen im Jahr 2025 mit einem Umsatzanteil von 61,78 %.
Was treibt das schnellere Wachstum bei Zahnradpumpen aus Edelstahl an?
Die steigende Nachfrage der Pharma- und Lebensmittelverarbeitungsbranche nach korrosionsbeständigen, hygienischen Pumpenlösungen steigert den Edelstahlumsatz mit einer CAGR von 4,01 %.
Warum gewinnen Zahnradpumpen mit variabler Verdrängung an Beliebtheit?
Energieeffizienzvorschriften und der Bedarf an präziser Durchflussregelung in mobilen und industriellen Geräten fördern die Akzeptanz und stützen eine CAGR von 4,39 % bis 2031.
Welche Region verzeichnet das schnellste Wachstum bei Zahnradpumpen?
Der Nahe Osten verzeichnet das höchste regionale Wachstum mit einer CAGR von 3,41 %, unterstützt durch massive petrochemische Investitionen und Diversifizierungsprogramme.
Wie begegnen Zahnradpumpenhersteller dem Wandel hin zu biobasierten Hydraulikflüssigkeiten?
Hersteller entwickeln kompatible Dichtungen und Beschichtungen, validieren Werkstoffe mit Schmiermittellieferanten und bringen Produktlinien auf den Markt, die ausdrücklich für den Einsatz mit Bioflüssigkeiten zertifiziert sind.
Seite zuletzt aktualisiert am:



