
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
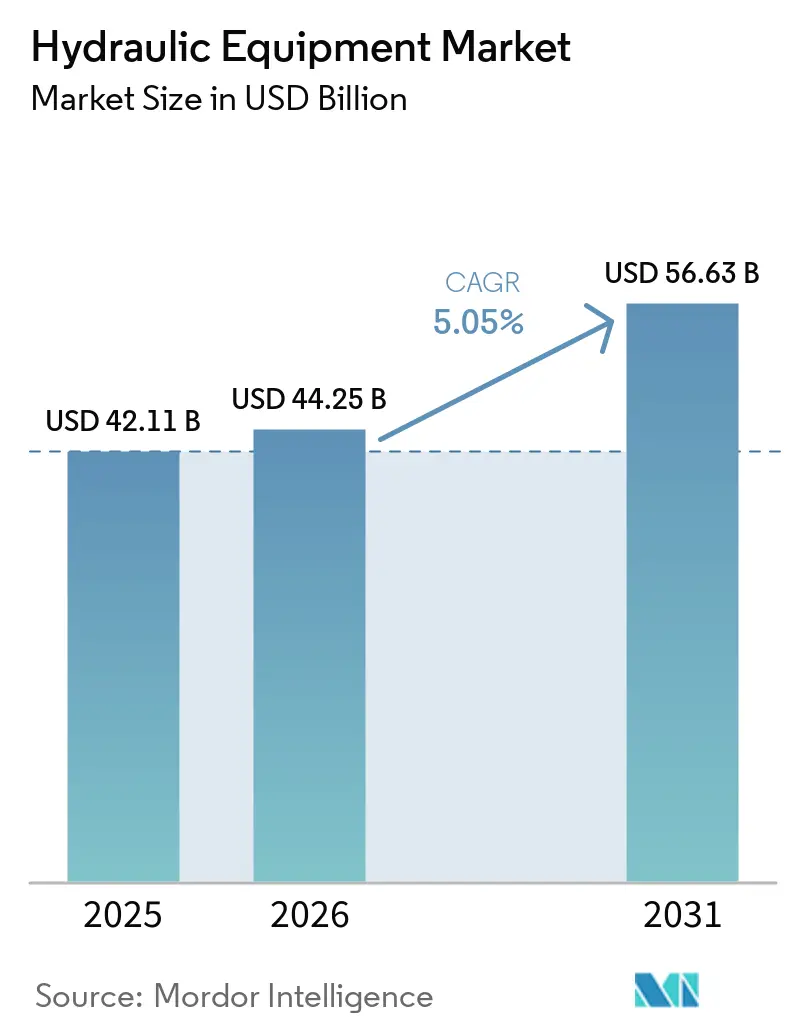
| Marktgröße (2026) | 44.25 Milliarden US-Dollar |
| Marktgröße (2031) | 56.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für hydraulische Ausrüstungen von Mordor Intelligence
Der Markt für hydraulische Ausrüstungen wurde 2025 auf 42,11 Milliarden USD bewertet und wird voraussichtlich von 44,25 Milliarden USD im Jahr 2026 auf 56,63 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,05 % während des Prognosezeitraums (2026–2031). Dieser stetige Aufwärtstrend unterstreicht die Widerstandsfähigkeit des Sektors angesichts konjunktureller Abschwächungen, Rohstoffvolatilität und zunehmendem Druck durch Elektrifizierung. Robuste öffentliche Infrastrukturausgaben in den Vereinigten Staaten und China, steigende Lagerautomatisierung im globalen E-Commerce sowie die Ausweitung der Präzisionslandwirtschaft stützen die Nachfrage, auch während Gerätehersteller den Übergang zu energieeffizienten elektrohydraulischen Hybridlösungen beschleunigen. Zunehmende Konsolidierung, exemplarisch verdeutlicht durch die Übernahme von Hydradyne durch Applied Industrial Technologies, signalisiert, wie Lieferanten auf Margendruck und den Bedarf an digitalen, leistungsdichten Lösungen reagieren. Nordamerika bleibt die größte regionale Basis, gestützt durch beispiellose Mittelzuweisungen für Wasserinfrastruktur, während der asiatisch-pazifische Raum das stärkste Wachstum verzeichnet, da China und Indien Billionen-Dollar-Konjunkturprogramme für Verkehr und städtische Dienstleistungen bereitstellen.
Wichtigste Erkenntnisse des Berichts
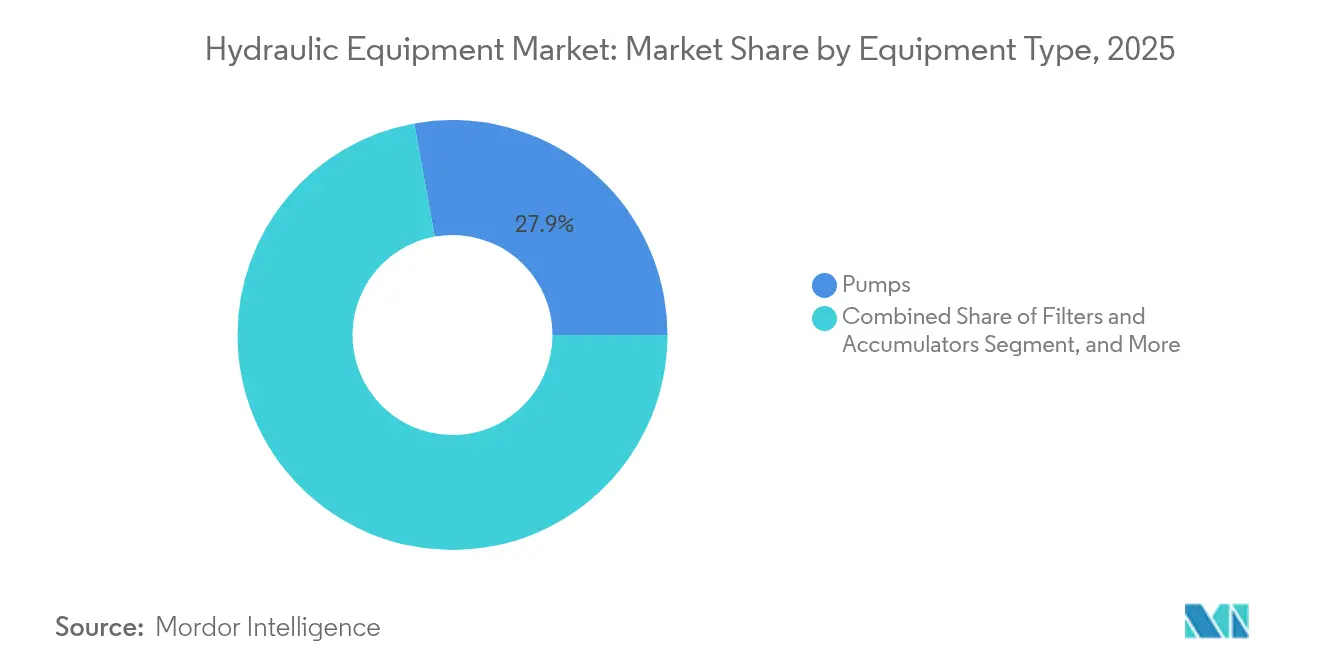
- Nach Ausrüstungstyp führten Pumpen mit einem Marktanteil von 27,85 % am Markt für hydraulische Ausrüstungen im Jahr 2025; Filter und Akkumulatoren werden bis 2031 voraussichtlich mit einer CAGR von 6,18 % wachsen.
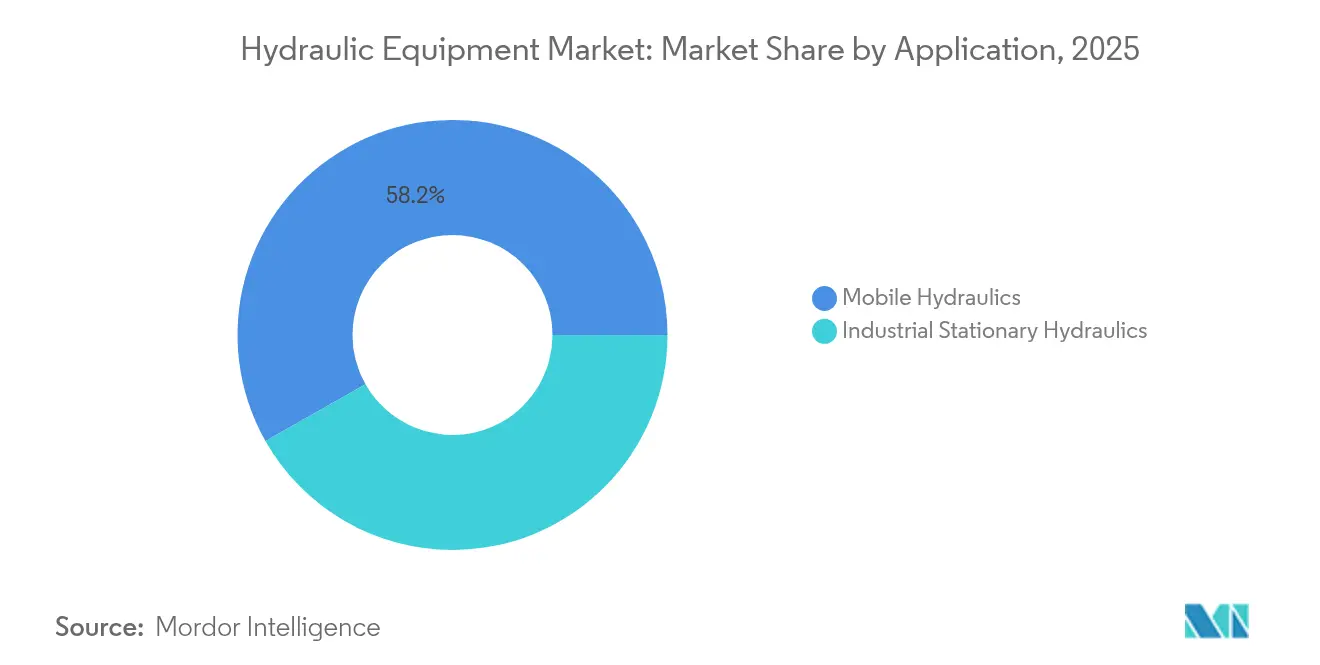
- Nach Anwendung erfasste die mobile Hydraulik 2025 einen Umsatzanteil von 58,20 % und verzeichnet bis 2031 eine CAGR von 7,72 %.
- Nach Endverbraucher dominierte das Bauwesen 2025 mit einem Beitrag von 31,05 %; Luft- und Raumfahrt sowie Verteidigung werden voraussichtlich bis 2031 mit einer CAGR von 6,35 % wachsen.
- Nach Betriebsdruckbereich hielten Mitteldruck-Systeme 2025 einen Anteil von 42,35 % an der Marktgröße für hydraulische Ausrüstungen, während Hochdrucksysteme voraussichtlich eine CAGR von 7,29 % bis 2031 verzeichnen werden.
- Nach Geographie behielt Nordamerika 2025 einen Anteil von 37,65 %; der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 8,07 % verzeichnen und bis 2031 das schnellste regionale Wachstum erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Lagerautomatisierung in der E-Commerce-Auftragsabwicklung | +1.20% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatlich finanzierte Megainfrastrukturprogramme | +1.80% | Nordamerika, asiatisch-pazifischer Kernraum, Ausstrahlung auf Europa | Langfristig (≥ 4 Jahre) |
| Umstieg auf energieeffiziente elektrohydraulische Hybridlösungen | +0.90% | Global, frühe Einführung in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Elektrifizierung im Geländebereich treibt kompakte, leistungsdichte Hydraulik voran | +0.70% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung von Präzisionslandwirtschaftsmaschinen | +0.60% | Global, mit frühen Gewinnen in Nordamerika, Brasilien, Indien | Mittelfristig (2–4 Jahre) |
| Ersatzzyklus für veraltete Industriemaschinen in der OECD | +0.50% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Lagerautomatisierung in der E-Commerce-Auftragsabwicklung
Explosive E-Commerce-Bestellvolumina zwingen Distributionszentren dazu, autonome Gabelstapler, Shuttlesysteme und Waren-zu-Person-Roboter einzusetzen, die auf kompakte servohydraulische Zylinder für Millimeter-Genauigkeit angewiesen sind. Amazons Netzwerk mobiler Roboter veranschaulicht, wie der 24/7-Betrieb leckagefreie, sensorgestützte Hydraulikanlagen erfordert, die vorausschauende Störungsmeldungen zur Minimierung von Ausfallzeiten bieten.[1] Lagerbetreiber berichten typischerweise von 40 % Produktivitätssteigerungen, was Komponentenlieferanten ermöglicht, Aufpreise für hochzuverlässige, kontaminationskontrollierte Baugruppen zu verlangen.
Staatlich finanzierte Megainfrastrukturprogramme
Mehrjährige öffentliche Bauvorhaben – vom Infrastruktur-Investitions- und Beschäftigungsgesetz der USA im Wert von 1,2 Billionen USD bis hin zu Chinas Plan für lokale Staatsschulden im Wert von 1,4 Billionen USD – schaffen Nachfragetransparenz für Bagger, Betonpumpen und Großbohrungszylinder.[2] Langfristige Projektpipelines ermöglichen es OEMs, Langzeitverträge abzuschließen, regionale Servicezentren auszubauen und anwendungsspezifische Hydraulikanlagen für Brücken-, Hafen- und Bau von erneuerbaren Energien gemeinsam zu entwickeln.
Umstieg auf energieeffiziente elektrohydraulische Hybridlösungen
Elektrohydrostatische Aktuatoren von Bosch Rexroth erzielen Energieeinsparungen von bis zu 30 %, während sie die Leistungsdichte erhalten, die für mobile Maschinen unerlässlich ist.[3] Hybridkreisläufe rekuperieren Bremsenergie und reduzieren Leerlaufverluste erheblich, was Geräteherstellern hilft, die Emissionsgrenzwerte der Stufe V und Tier 4f einzuhalten, ohne auf schnelle Reaktion oder Hubkapazität verzichten zu müssen.
Zunehmende Elektrifizierung im Geländebereich
OEMs, die kompakte Lader und Arbeitsbühnen elektrifizieren, spezifizieren zunehmend Hochdruck-Mikrohydraulikpumpen, die bei kleineren Batteriepaketen identische Kräfte liefern. Die Miniaturisierung von Komponenten erleichtert Packaging-Einschränkungen in emissionsfreien Antriebssträngen, während der geräuscharme Betrieb und das sofortige Drehmoment den Bedienkomfort verbessern und die Einführung auf emissionsarmen Baustellen in Europa fördern.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesamtbetriebskosten höher als bei elektrischen Antrieben im Leichtlastbereich | -1.10% | Global, am stärksten ausgeprägt in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Rohstoffpreisvolatilität bei Stahl und seltenen Erden | -0.80% | Global, mit starker Auswirkung auf die Fertigung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende ESG-Prüfung hinsichtlich Hydraulikflüssigkeitsleckagen | -0.60% | Europa und Nordamerika, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel für Wartung und Nachrüstung | -0.40% | OECD-Länder, entstehend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Rohstoffpreisvolatilität bei Stahl und seltenen Erden
Die Stahlpreise schwankten 2024 um 40 %, während Chinas Dominanz bei der Seltenen-Erden-Verarbeitung Lieferketten für Magnetmotoren geopolitischen Risiken aussetzt.[4] Zölle von 44–54 % auf chinesische Hydraulikkomponenten komprimieren die Margen weiter und zwingen Lieferanten dazu, Rohstoffe abzusichern, das Design zur Reduzierung der Materialintensität zu überarbeiten oder durch Fusionen Skalierungsvorteile zu erzielen.
Fachkräftemangel für Wartung und Nachrüstung
Umfragen der National Fluid Power Association (NFPA) zeigen, dass 35 % der Fluidkraft-Techniker innerhalb des nächsten Jahrzehnts in den Ruhestand treten werden, während die Ausbildungspipelines Schwierigkeiten haben, die Nachfrage zu decken.[5] Engpässe verlängern Ausfallzeiten bei Hochdrucksystemen, erhöhen Servicevertragskosten und veranlassen einige Flottenoperatoren, Upgrades zu verzögern, was die Ersatzverkäufe bremst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp:
Pumpen behalten die Vorrangstellung, Filter beschleunigenPumpen hielten 2025 einen Anteil von 27,85 % am Markt für hydraulische Ausrüstungen als unverzichtbare Antriebsquelle in der Bau-, Landwirtschafts- und Industriemaschinerie. Modelle mit variabler Verdrängung und lastabhängiger Regelung senken den Kraftstoffverbrauch, erfüllen die OEM-Effizienzanforderungen und steigern den Absatz von Nachrüstlösungen im Aftermarket. Die Marktgröße für hydraulische Ausrüstungen im Bereich Pumpen ist positioniert, um mit den Infrastrukturinvestitionszyklen bis 2031 voranzuschreiten. Filter und Druckspeicher verzeichnen mit einer CAGR von 6,18 % die stärksten Zuwächse, da strengere ISO-4406-Reinheitscodes die Kontaminationskontrolle bei Garantieverhandlungen entscheidend machen. Die Nachfrage nach Filtermedien mit hohem Durchfluss und geringem Differenzdruck erhöht die Margen, während stickstoffgefüllte Blasenspeicher regenerative Energie in Hybridkreisläufen speichern und den Marktanteil dieses Teilsegments für hydraulische Ausrüstungen in mobilen Anwendungen ausweiten.
Ventilhersteller profitieren von der präzisen Durchflussregelung, die für Fernsteuerungs- und autonome Aufgaben erforderlich ist. Zylinder profitieren von der Lagerrobotik im E-Commerce, die eine wiederholbare, hochzyklische Linearbewegung erfordert. Motoren und Getriebe bedienen Spezialfahrzeuge, bei denen Drehmomentverdichtung und Überlastkapazität entscheidend bleiben. Hilfskomponenten – Behälter, Verteiler, Kühler – profitieren von integrierten Hydraulikaggregaten, die im Markt für Hydraulikaggregate eingesetzt werden und die OEM-Montagelinien vereinfachen sowie die Markteinführungszeit verkürzen.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Endverbraucherbranche:
Bauwesen dominiert, Luft- und Raumfahrt beschleunigtDas Bauwesen trug 2025 mit 31,05 % zum Umsatz des Marktes für hydraulische Ausrüstungen bei, begünstigt durch globale öffentliche Baupipelines und Starts im gewerblichen Immobilienbereich. Flottenoperatoren setzen elektrohydraulische Hybridlösungen ein, um strengere Emissionsauflagen auf Baustellen zu erfüllen, was eine hohe Auslastung und einen hohen Teilekonsum aufrechterhält. Die Marktgröße für hydraulische Ausrüstungen im Bauwesen ist auf stabiles mittleres einstelliges Wachstum ausgerichtet, da Brücken-, Hafen- und Schienenbauprojekte Langhubaaktuatoren und Hochleistungspumpen über mehrjährige Zeiträume verbrauchen. Luft- und Raumfahrt sowie Verteidigung verzeichnen jedoch mit einer CAGR von 6,35 % den stärksten Anstieg, da die Produktion kommerzieller Schmalrumpfflugzeuge zunimmt und Verteidigungsbehörden Flugzeugzellen modernisieren. Hochdruck- und gewichtsoptimierte Aktuatoren für Flugsteuerung und Fahrwerk erzielen Premiumpreise und erhöhen den Marktanteil der Luft- und Raumfahrtanbieter im Markt für hydraulische Ausrüstungen.
Die Landwirtschaft verzeichnet stetige Zuwächse, da die Präzisionslandwirtschaft GPS-gestützte Hydraulikanlagen für zentimetergenaue Saatgutplatzierung integriert. Die Materialhandhabung floriert dank des Omnichannel-Einzelhandelslogistik, während die Nachfrage aus der Öl- und Gasbranche sich rund um Offshore-Bau und Pipeline-Wartung stabilisiert. Werkzeugmaschinen-, Kunststoff- und Automobilsegmente verzeichnen gemischte Trends, die an globale Fertigungszyklen gebunden sind, bleiben jedoch unverzichtbare Volumenanker für die Nachfrage nach Dichtungen, Ventilen und Kleinbohrungszylindern.
Nach Anwendung:
Mobile Hydraulik expandiert raschDie mobile Hydraulik hielt 2025 einen Umsatzanteil von 58,20 % und wird voraussichtlich bis 2031 die höchste CAGR des Segments von 7,72 % erzielen. Geräteersatz in Nordamerika und Kapazitätserweiterungen in Asien verstärken die Lieferungen von Schwingantrieben, Fahrmotoren und lastsensorgesteuerten Pumpen. Der Vorstoß in Richtung elektrohydraulischer Hybridlösungen positioniert Anbieter mit fortschrittlichen Energierückgewinnungsventilen für einen überproportionalen Marktanteil. Die Marktgröße für hydraulische Ausrüstungen im mobilen Segment weitet sich aus, da regulatorische Gutschriften CO₂-sparende Systeme belohnen. Die stationäre industrielle Hydraulik bleibt eine reife, aber unverzichtbare Basis, wobei Servoventile und proportionale Pumpen präzise Metallumformungs- und Spritzgießprozesse unterstützen.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Betriebsdruckbereich:
Hochdrucksysteme gewinnen an FahrtMitteldrucksysteme (150–350 bar) machten 2025 42,35 % des Umsatzes aus und werden für ihr ausgewogenes Kosten-Leistungs-Verhältnis bei gängigen Baggern und Pressen geschätzt. Hochdrucklösungen (> 350 bar) weisen jedoch eine CAGR von 7,29 % auf, da Luft- und Raumfahrt, Tunnelbau und Exoskelett-Robotik kompakte, leistungsdichte Baugruppen erfordern. Materialfortschritte bei verchromten Stangen und Hochtemperaturdichtungen erweisen sich als entscheidend für die Langlebigkeit. Niederdruckmärkte (< 150 bar) bleiben preissensitiv und sind durch Substitutionsrisiken durch vollelektrische Aktuatoren bei leichten Aufgaben gefährdet.
Geografische Analyse
Markt für Hydraulikgeräte in Nordamerika
Nordamerika erzielte im Jahr 2025 einen Anteil von 37,65 % am globalen Umsatz, gestützt durch 68,8 Milliarden USD an gebundenen Mitteln für die Wasserinfrastruktur und 850 Millionen USD, die für Rekultivierungsprojekte vorgesehen sind. Robuste Investitionen in die Lagerautomatisierung sowie der Ersatz veralteter Fahrzeugflotten stützen den Absatz von Zylindern, Proportionalventilen und Filtrationssätzen. Die Schwäche im Bereich Transportausrüstung stellt jedoch einen Gegenwind dar, der die Anbieter dazu veranlasst, Aftermarket-Serviceverträge und digitalisierte Wartungsangebote in den Vordergrund zu stellen.
Markt für Hydraulikgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet das stärkste Wachstum mit einem CAGR von 8,07 % bis 2031, da das Kreditpaket Chinas in Höhe von 1,4 Billionen USD sowie die Stadtbahn- und Wasserversorgungsprogramme Indiens die Nachfragespitzen über die inländischen Konjunkturzyklen hinaus aufrechterhalten. Lokale OEMs kooperieren mit Komponentenspezialisten, um die Tier-4f-Normen zu erfüllen, während Zollstreitigkeiten multinationale Anbieter dazu veranlassen, ihre Montagestandorte in Südostasien zu diversifizieren. Hochdruck-Mikropumpen und verschmutzungsresistente Ventile verzeichnen eine steigende Nachfrage in den Präzisionsfertigungsclustern Südkoreas und Japans.
Markt für Hydraulikgeräte in Europa
Europa bietet ein gemischtes Bild: Die deutschen Fluidtechnik-Aufträge sanken im Jahr 2024 um 8 %, doch Projekte wie das Grand Paris Express in Frankreich und der Ausbau von Windparks in Italien treiben den Bedarf an Hochdrucklösungen in Nischenbereichen. Die PFAS-Beschränkungen beschleunigen den Übergang zu biobasierten Dichtungen und lösen erhebliche F&E-Investitionen im Markt für Hydraulikgeräte aus. Die Zuweisung von 300 Milliarden EUR (339 Milliarden USD) im Rahmen des REPowerEU-Plans für die Infrastruktur erneuerbarer Energien vervielfacht die Nachfrage nach Teleskopzylindern für Offshore-Windkraftinstallationsschiffe und federt die makroökonomische Schwäche ab.
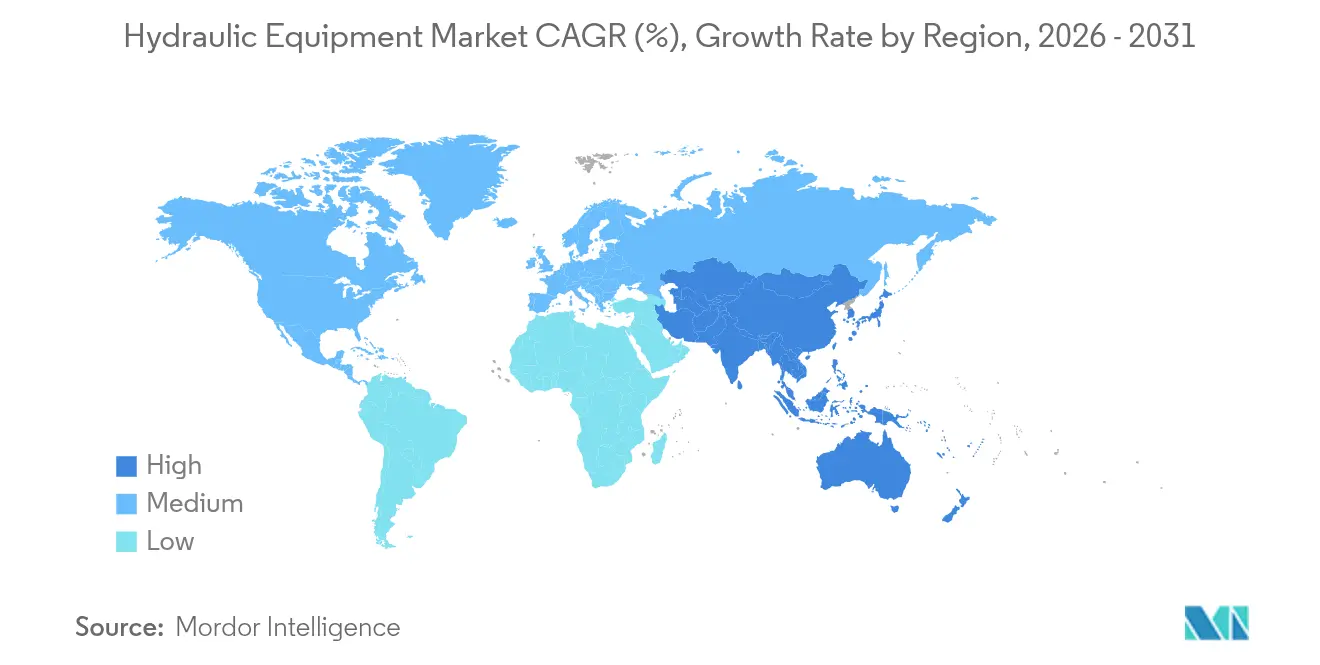
Regionale Ausgaben
Regulatorisches Umfeld
Die Anforderungen an Sicherheit, Konformität und Effizienz für Hydraulikmaschinen und -systeme werden strenger, wobei der unmittelbarste Druck in Europa besteht. Die EU-Maschinenverordnung (EU) 2023/1230 befindet sich in ihrer Übergangsphase hin zur Anwendung ab dem 20. Januar 2027 und ersetzt die Maschinenrichtlinie 2006/42/EG, was sich direkt auf Konstruktion, Dokumentation und Konformitätsbewertung von Maschinen mit Hydraulikantrieb auswirkt. Im März 2026 veröffentlichte die Europäische Kommission den Durchführungsbeschluss (EU) 2026/546, der Verweise auf harmonisierte Maschinennormen für Gerätekategorien aktualisiert, die häufig Hydraulik enthalten, und die Anforderungen an Hersteller und Importeure erhöht, ihre Konformitätsabgleiche auf dem neuesten Stand zu halten.
Aktualisierungen von Normen wirken sich zudem auf Produktspezifikationen und Validierungsprotokolle entlang globaler Lieferketten aus. Die ISO veröffentlichte die ISO 18464:2025, die eine Konstruktionsmethodik für energieeffiziente Hydrauliksysteme einführt, sowie die ISO 10767-3:2025 zur Messung von Druckwelligkeitspegeln in Hydraulikmotoren, die beide die OEM-Qualifizierung und das Benchmarking beeinflussen. Im Juni 2026 veröffentlichte das britische Department for Business and Trade eine Maschinenmitteilung, die auf die ISO 4413:2010 (Hydraulik, allgemeine Regeln und Sicherheitsanforderungen) verweist und damit die Notwendigkeit einer auf das Vereinigte Königreich ausgerichteten Konformitätsplanung neben der EU-Ausrichtung für weltweit versendete Hydraulikgeräte unterstreicht.
Wettbewerbslandschaft
Marktkonzentration
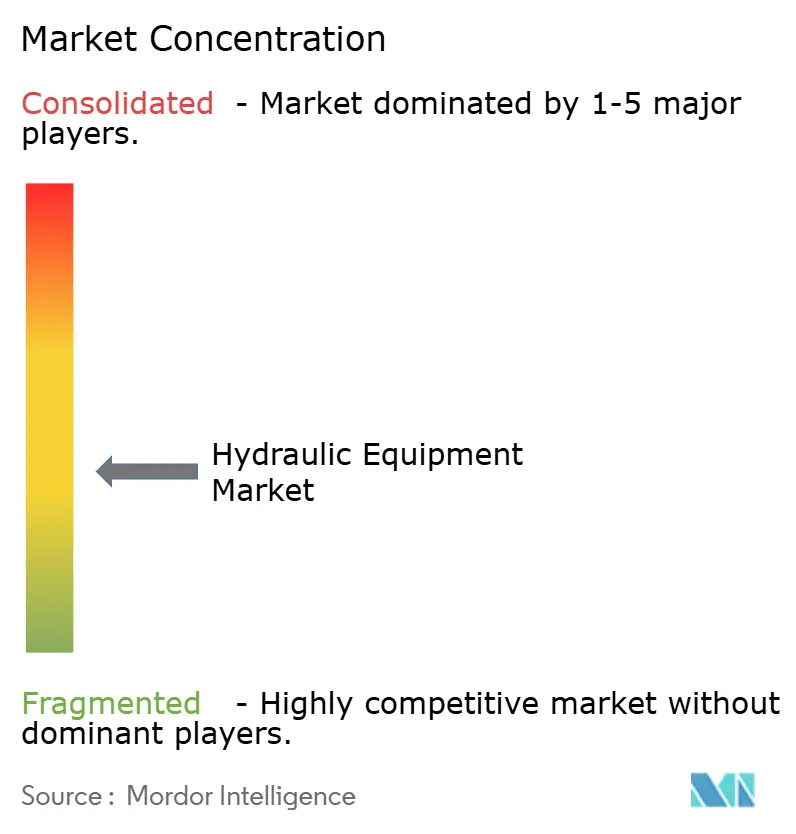
Der Markt für hydraulische Ausrüstungen bleibt moderat fragmentiert, doch die Konsolidierung beschleunigt sich, da Lieferanten Größe und technologische Tiefe anstreben. Die Übernahme von Hydradyne durch Applied Industrial Technologies (260 Millionen USD Umsatz) erweitert dessen Servicepräsenz in der mobilen Hydraulik und stärkt die Kompetenz bei Engineering-Systemen. Die geplante Übernahme von National Tank & Equipment durch Atlas Copco für 218 Millionen USD festigt dessen Nischenposition in der Hochdruckfiltration und -entwässerung und erweitert das Cross-Selling-Potenzial in den Bergbau- und Bausektoren.
Strategische Schritte konzentrieren sich auf Elektrifizierung, digitales Zustandsmonitoring und ESG-Compliance. Bosch Rexroths Integration von HydraForce vertieft seinen Mobilventilstapel und ermöglicht differenzierte lastsensorgesteuerte Architekturen für Hybridbagger. Parker Hannifin erzielt Rekordmargen durch die Rationalisierung seiner Luft- und Raumfahrt- sowie Filtrationsportfolios und zeigt, wie diszipliniertes Bestands- und Preismanagement sektorale Schwäche ausgleichen kann. Mittelständische Akteure verfolgen IoT-fähige Predictive-Maintenance-Module, um den Fachkräftemangel zu lindern und wiederkehrende Software-as-a-Service-Erlöse zu sichern.
Freie Marktpotenziale vervielfachen sich im autonomen Bauwesen, bei der Errichtung erneuerbarer Energieanlagen und in der Präzisionslandwirtschaft. Lieferanten, die Hochdruckfähigkeit mit Energierückgewinnung und sensorbasierter Analytik verbinden können, werden einen Premiumanteil gewinnen, da OEMs ihre Geräte auf emissionsfreie Anforderungen umstellen. Der Markt für hydraulische Ausrüstungen belohnt daher diejenigen, die in Materialwissenschaft, digitale Zwillinge und Plug-and-Play-Subsysteme investieren, die OEM-Entwicklungskosten senken und die Zeit zur Regulierungskonformität verkürzen.
Marktführer für hydraulische Ausrüstungen
-
Bosch Rexroth AG
-
Parker Hannifin Corporation
-
Danfoss A/S
-
KYB Corporation
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für hydraulische Ausrüstungen Unternehmen in diesem Bericht
- Bosch Rexroth AG
- Parker Hannifin Corporation
- HYDAC International GmbH
- Danfoss A/S
- SMC Corporation
- Festo SE and Co. KG
- Norgren Limited (IMI plc)
- Bucher Hydraulics GmbH (Bucher Industries AG)
- HAWE Hydraulik SE
- Linde Hydraulics GmbH and Co. KG
- Caterpillar Inc.
- KYB Corporation
- Eaton Corporation plc
- Kawasaki Heavy Industries Ltd.
- Yuken Kogyo Co., Ltd.
- Daikin Industries, Ltd.
- Komatsu Ltd.
- Sun Hydraulics LLC (Helios Technologies, Inc.)
- Moog Inc.
- Argo-Hytos Group AG
Marktchancen und Zukunftsaussichten
Die Integration auf Systemebene schafft Freiräume für Zulieferer, die Hydraulik als validierte Subsysteme statt als Einzelkomponenten liefern können, insbesondere in mobilen Anwendungen und der Industrieautomation, wo Ausfallzeiten, Leckagen und Energieverbrauch verstärkt im Fokus stehen. HYDAC stellte auf der CONEXPO 2026 seinen Ansatz „Fluid Architecture Engineering“ vor, der die Gestaltung der gesamten Fluidumgebung (Tankdimensionierung, Entlüftung, Kontaminationskontrolle und Komponenteninteraktionen) betont. Dieser Wandel unterstützt höherwertige Angebote wie integrierte Hydraulikaggregate, sauberkeitsgesteuerte Filtrationskreise und konstruierte Verteiler, die den OEM-Validierungsaufwand reduzieren und die Ausfallrate im Feld senken können.
Digitalisierung und Sensorik fügen eine weitere kurzfristige Ebene rund um Zustandsüberwachung und vorausschauende Instandhaltung hinzu, ein Bereich, der mit dem von Branchenverbänden angeführten Engpass an Fachkräften verknüpft ist. Die NFPA-Industrietechnik-Roadmap 2025 hebt Automatisierung als primären Kundentreiber hervor und priorisiert miniaturisierte Sensoren, multifunktionale drahtlose Druck-/Temperatur-/Durchflussmessung sowie prädiktive Algorithmen, was der Nachfrage nach sensorbestückten Ventilen, Zylindern und Filtrationsbaugruppen entspricht. Zulieferer, die Hydraulik mit Elektronik und Software zu interoperablen Architekturen bündeln, wie etwa Digital-Twin-fähigen Datenmodellen und standardisierten Schnittstellen, können ihren wiederkehrenden Ersatzteilumsatz durch Diagnostik, Fluidgesundheitsmanagement und Nachrüstsätze für alternde Industriemaschinen in OECD-Märkten ausbauen.
Neueste Industrielle Entwicklungen in Markt für hydraulische Ausrüstungen
- Juli 2026: Danfoss unterzeichnete eine endgültige Vereinbarung zur Übernahme von Alfagomma, einem Hersteller von Schläuchen und Verbindungselementen, zur Integration in seine Sparte Fluid Conveyance. Dieser Schritt erweitert die Abdeckung von Danfoss bei kritischen Komponenten für den Fluidtransport, die neben Pumpen, Motoren und Ventilen in mobilen und industriellen Hydrauliksystemen zum Einsatz kommen. Die Bündelung des Portfolios über Transport- und Antriebskomponenten stärkt den Plattformvertrieb und kann die Beschaffung für OEMs und Distributoren vereinfachen.
- Juni 2026: Parker Hannifin brachte den GLFTrolley auf den Markt, eine portable Hydraulikfiltrationseinheit zur Entfernung von freiem Wasser und Verunreinigungen aus Hydraulikflüssigkeiten in industriellen Anwendungen. Die Filtration am Einsatzort unterstützt die Zuverlässigkeit und verlängert die Lebensdauer von Komponenten in stark beanspruchten Systemen, in denen Verunreinigungen ungeplante Ausfallzeiten verursachen. Das Produkt unterstreicht zudem den Trend hin zu Instandhaltungslösungen, die Anlagen helfen, die Reinheit der Flüssigkeiten mit weniger spezialisierten Technikern zu verwalten.
- August 2024: Parker Hannifin stellte in seiner Division Pump and Motor Europe die T7G-Serie von Lkw-Hydraulikpumpen vor, die den Anbaunormen der ISO 7653 entspricht. Die aktualisierte Flügelzellenpumpe richtet sich sowohl an Diesel- als auch an Hybrid-, Elektro- und Wasserstofffahrzeuge und passt Lkw-Nebenaggregate an sich entwickelnde Antriebsstränge an. Normgerechte Anbaumaße und aktualisierte Antriebstechnik können OEM-Integrationszyklen verkürzen und die Nachrüstnachfrage in gemischten Flotten unterstützen.
Markt für hydraulische Ausrüstungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für hydraulische Ausrüstungen hydraulische Leistungsübertragungs- und Steuerungshardware, die Fluidleistung in Maschinen erzeugt, leitet und reguliert, einschließlich wichtiger Komponenten, die in mobilen und industriellen Geräten sowie deren Ersatzteilbedarf eingesetzt werden.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind vollständige Maschinen und Fahrzeuge, die lediglich hydraulische Systeme enthalten, sowie eigenständige Hydraulikflüssigkeiten, einfache Armaturen und allgemeine Wartungsdienstleistungen.
Segmentierungsübersicht
-
Nach Ausrüstungstyp
- Pumpen
- Ventile
- Zylinder
- Motoren
- Filter und Akkumulatoren
- Getriebe
- Sonstiges
-
Nach Endverbraucherbranche
- Bauwesen
- Landwirtschaft
- Materialhandhabung
- Luft- und Raumfahrt sowie Verteidigung
- Werkzeugmaschinen
- Öl und Gas
- Hydraulische Presse
- Kunststoffe
- Automobil
- Sonstige Endverbraucher
-
Nach Anwendung
- Mobile Hydraulik
- Industrielle stationäre Hydraulik
-
Nach Betriebsdruckbereich
- Niederdruck (weniger als 150 bar)
- Mitteldruck (150–350 bar)
- Hochdruck (mehr als 350 bar)
-
Nach Geographie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Rest von Südamerika
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Rest von Europa
-
Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Rest des asiatisch-pazifischen Raums
-
Naher Osten und Afrika
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
-
Afrika
- Südafrika
- Ägypten
- Rest von Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erfassung dessen, was als hydraulische Ausrüstung gilt und wo sie am stärksten eingesetzt wird, und wurde dann mit öffentlichen Produktions-, Handels- und Endmarktaktivitätsindikatoren abgeglichen. Wir haben Quellen wie die Produktions- und Handelstabellen des US Census Bureau, die Zollstatistiken von UN Comtrade, die Industrieproduktionsreihen der OECD sowie Maschinerieinvestitionsdaten von Zentralbanken oder nationalen Statistikämtern herangezogen, die dazu beitragen, Volumina und Zyklen nach Region zu verankern.
Um das Modell nicht auf einem einzigen Datenstrom aufzubauen, haben wir auch Jahresberichte und Investorenpräsentationen von Unternehmen hinsichtlich Produktmix und Nachfragekommentaren sowie Verbandswebsites und seriöse Fachpresse zu politischen und infrastrukturellen Themen ausgewertet. In ausgewählten Fällen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken zur Innovationsrichtung sowie Import- oder Export-Sendungsdatenbanken genutzt, um die Richtungsbewegungen bei Komponentenströmen zu plausibilisieren. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, wie sich die Nachfrage nach hydraulischen Komponenten mit Bauzyklen, industriellen Investitionsausgaben und Ersatzmustern verändert, und dann Preis- und Mixannahmen mit Personen zu testen, die Aufträge und Ausschreibungen aus erster Hand kennen. Wir haben mit Herstellern, Distributoren, Systemintegratoren und großen Endanwendern in den wichtigsten Verbrauchsregionen gesprochen, damit Lücken aus Desk-Schätzungen geschlossen und Annahmen vor der Festlegung der endgültigen Zahlen einem Stresstest unterzogen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | APAC: 41 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 20 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 60 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Produktions-, Handels- und Maschinerieinvestitionssignale genutzt wurden, um den adressierbaren Nachfragepool für hydraulische Komponenten nach Region zu rekonstruieren und dann anhand von Verbrauchsmustern, die von Branchenteilnehmern geteilt wurden, in wichtige Anwendungsbereiche aufzuteilen. Nachdem die Logik festgelegt war, wurden die Gesamtwerte durch selektive Bottom-up-Annäherungen überprüft, wie z. B. den mit Versandproxys multiplizierten durchschnittlichen Verkaufspreisen von Stichprobenkomponenten, Kanalprüfungen bei Distributoren und Gegenprüfungen mit der Umsatzexposition von Lieferanten, die dann zur Anpassung von Ausreißern verwendet werden.
Zu den wichtigsten Modelleingaben gehörten Produktionstrends bei Geländefahrzeugen, die Richtung der Bau- und Infrastrukturausgaben, Industrieproduktion und Werkzeugmaschinenaktivität, Ersatz- und Überholungsintensität in Hochlastanwendungen sowie Komponentenpreisbewegungen, die an Metall- und Bearbeitungskosten gebunden sind. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch Expertenmeinungen zum Zyklusverlauf unterstützt wurde, und dann bei Bedarf geglättet, um unrealistische Stufenänderungen zu vermeiden. Wo Lücken auf Länderebene bestanden, wurden diese mithilfe von Proxy-Indikatoren wie Maschinenproduktion und Importabhängigkeit geschlossen, bevor sie zu regionalen Gesamtwerten zusammengefasst wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem die endgültigen Marktgesamtwerte mit unabhängigen Signalen wie Ausrüstungsproduktionszyklen, Handelsrichtung und dem impliziten Anteil des hydraulischen Inhalts in wichtigen Endmärkten verglichen wurden. Große Abweichungen wurden durch Annahmenüberprüfungen, Währungsumrechnungsprüfungen und erneute Tests von Preis- und Mixeingaben untersucht, gefolgt von einer mehrstufigen internen Analystenprüfung vor der Freigabe.
Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung beeinflussen, wie z. B. größere infrastrukturpolitische Veränderungen oder starke Veränderungen der Industrieaktivität. Vor der Lieferung wird ein abschließender aktueller Durchlauf durchgeführt, damit die veröffentlichten Zahlen die neuesten verfügbaren Daten und Feldrückmeldungen widerspiegeln.
Vergleich der Marktgrößenbestimmung für hydraulische Ausrüstungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktdaten für hydraulische Ausrüstungen stimmen häufig nicht überein, da der Umfang nicht identisch ist und das als Basis verwendete Jahr ebenfalls abweichen kann. Unterschiede entstehen auch dadurch, wie Unternehmen mit Preisgestaltung, Währungszeitpunkt und der Frage umgehen, ob die Ersatznachfrage als konstante Schicht behandelt oder zyklischer modelliert wird.
Die Vergleichstabelle zeigt eine große Bandbreite, hauptsächlich weil einige Schätzungen die Definition näher an Fluidleistungssysteme oder angrenzende Ausgaben heranrücken und häufig auf unterschiedlichen Basisjahren und längeren Prognosehorizonten basieren. Die Tabelle deutet auch auf einen weiteren Treiber hin, nämlich wie die mobile gegenüber der industriellen Nachfrage gewichtet wird, da Bauzyklen den Gesamtwert vorübergehend anheben können, wenn die Annahmen aggressiv sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 44,25 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 53,31 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und eine breitere Auswahl an Endanwendungen nach Komponente und Anwendung, was den Ausgangswert gegenüber einem Anker von 2026 und einer engeren komponentenspezifischen Berechnung anheben kann. |
| Globaler Forschungsanbieter B | 57,55 Milliarden USD (2024) | Verankert das Modell im Jahr 2024 und wendet einen höheren langfristigen Wachstumspfad an, der durch optimistische Zyklus-Annahmen und begrenzte Transparenz hinsichtlich der Behandlung von Ersatznachfrage und Preisentwicklung beeinflusst werden kann. |
Die Tabelle verweist auf Umfangs- und Basisjahrentscheidungen als Hauptgründe für die Abweichung. Im Modell von Mordor Intelligence wird der Gesamtwert als der Wert der in Endanwendungen verkauften hydraulischen Komponenten gezählt, wobei 2026 als Basisjahr verwendet und die Preisgestaltung am beobachteten Komponentenmix und Währungszeitpunkt ausgerichtet wird. Mit klaren Eingaben und wiederholbaren Prüfungen können Nutzer nachvollziehen, wie jede Annahme den Gesamtwert beeinflusst, und ihn dann für ihre eigenen Planungsszenarien anpassen, ohne das gesamte Modell neu aufzubauen.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für hydraulische Ausrüstungen bis 2031 voraussichtlich wachsen?
Es wird prognostiziert, dass der Markt von 44,25 Milliarden USD im Jahr 2026 auf 56,63 Milliarden USD bis 2031 expandiert, was eine CAGR von 5,05 % bedeutet, angetrieben durch Infrastrukturausgaben und die Elektrifizierung mobiler Geräte.
Welches Teilsegment führt die Nachfrage nach hydraulischen Ausrüstungen an?
Pumpen dominieren mit einem Umsatzanteil von 27,85 % dank ihrer unverzichtbaren Rolle als Energiequelle in nahezu jedem Hydraulikkreislauf.
Welche Region bietet das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum verzeichnet eine CAGR von 8,07 % bis 2031, da China und Indien Infrastruktur- und Urbanisierungsprogramme im Billionen-Dollar-Bereich entfalten.
Warum gewinnen elektrohydraulische Hybridlösungen an Bedeutung?
Sie erzielen Energieeinsparungen von bis zu 30 % und helfen OEMs, strenge Emissionsvorschriften einzuhalten, während die hydraulische Leistungsdichte erhalten bleibt.
Was ist das hauptsächliche Hemmnis für Lieferanten heute?
Extreme Volatilität bei Stahl- und Seltene-Erden-Preisen komprimiert die Margen und erschwert langfristige Preisvereinbarungen.
Wie begegnen Unternehmen dem Fachkräftemangel in der Wartung?
Führende Unternehmen integrieren Sensoren und entwickeln Predictive-Maintenance-Software, die die Servicezeit reduziert und den Techniker-Talentpool erweitert.