
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 50.46 Milliarden US-Dollar |
| Marktgröße (2031) | 63.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.69 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Industriepumpen von Mordor Intelligence
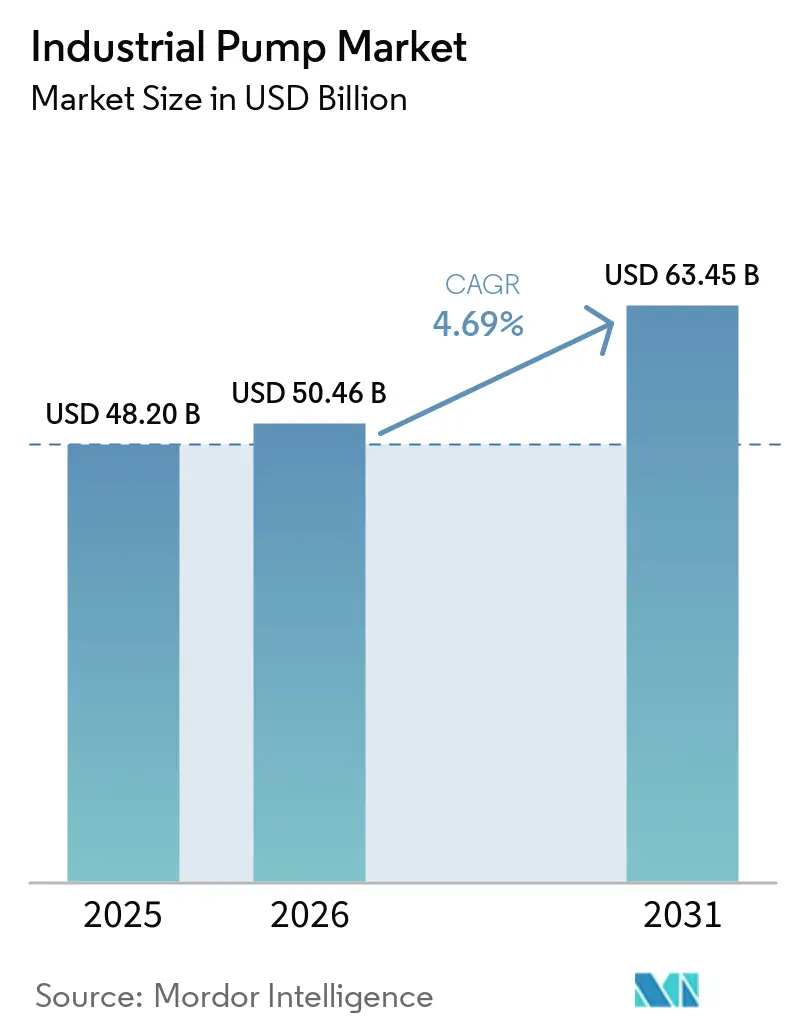
Die Marktgröße für Industriepumpen wurde im Jahr 2025 auf 48,2 Milliarden USD geschätzt und soll von 50,46 Milliarden USD im Jahr 2026 auf 63,45 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,69 % während des Prognosezeitraums (2026–2031). Der anhaltende Ersatz alternder kommunaler Netze, Kapazitätserweiterungen in der Petrochemie und strengere Effizienzvorschriften untermauerten die Widerstandsfähigkeit des Marktes trotz anhaltender Lieferkettenvolatilität. Die Kapitalausgaben für die Wasseraufbereitung blieben der größte einzelne Nachfragetreiber, wobei allein die Vereinigten Staaten zwischen 2022 und 2026 mehr als 50 Milliarden USD für Wasserinfrastruktur-Upgrades bereitstellten. Großprojekte in Katar und Saudi-Arabien steigerten weiterhin die Aufträge für hochwertige Pumpen, die korrosive Medien bei hohen Temperaturen in Ethylen-Crackern und Gasverarbeitungsanlagen handhaben können. Der asiatisch-pazifische Raum behielt seine volumenmäßige Führungsposition aufgrund der umfangreichen Industrialisierung in China, Indien und Südostasien, während der Nahe Osten und Afrika die schnellste Wachstumsdynamik verzeichneten, da die petrochemische Diversifizierung sich beschleunigte.
Wichtigste Erkenntnisse des Berichts
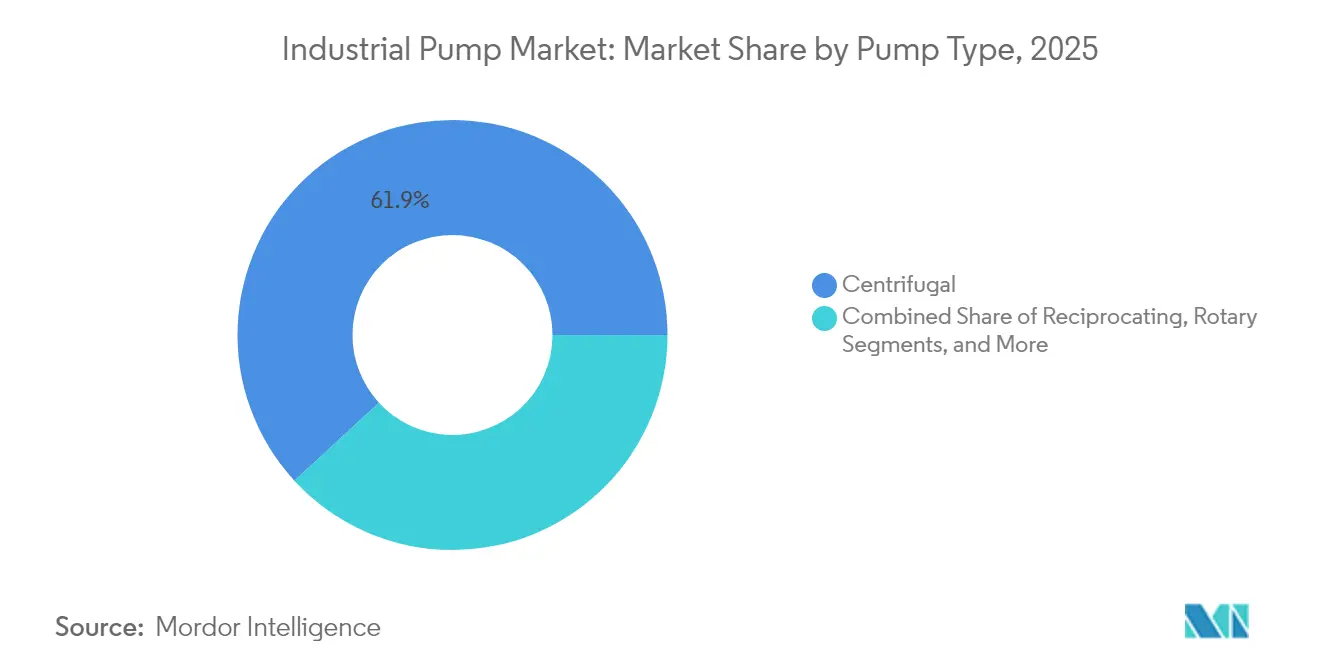
- Nach Pumpentyp führten Kreiselpumpen mit einem Umsatzanteil von 61,85 % im Jahr 2025; Exzenterschneckenpumpen werden voraussichtlich bis 2031 mit einer CAGR von 7,45 % wachsen.
- Nach Energiequelle hielten elektrisch angetriebene Systeme im Jahr 2025 einen Anteil von 77,95 % am Markt für Industriepumpen, während solarbetriebene Einheiten voraussichtlich bis 2031 mit einer CAGR von 11,1 % wachsen werden.
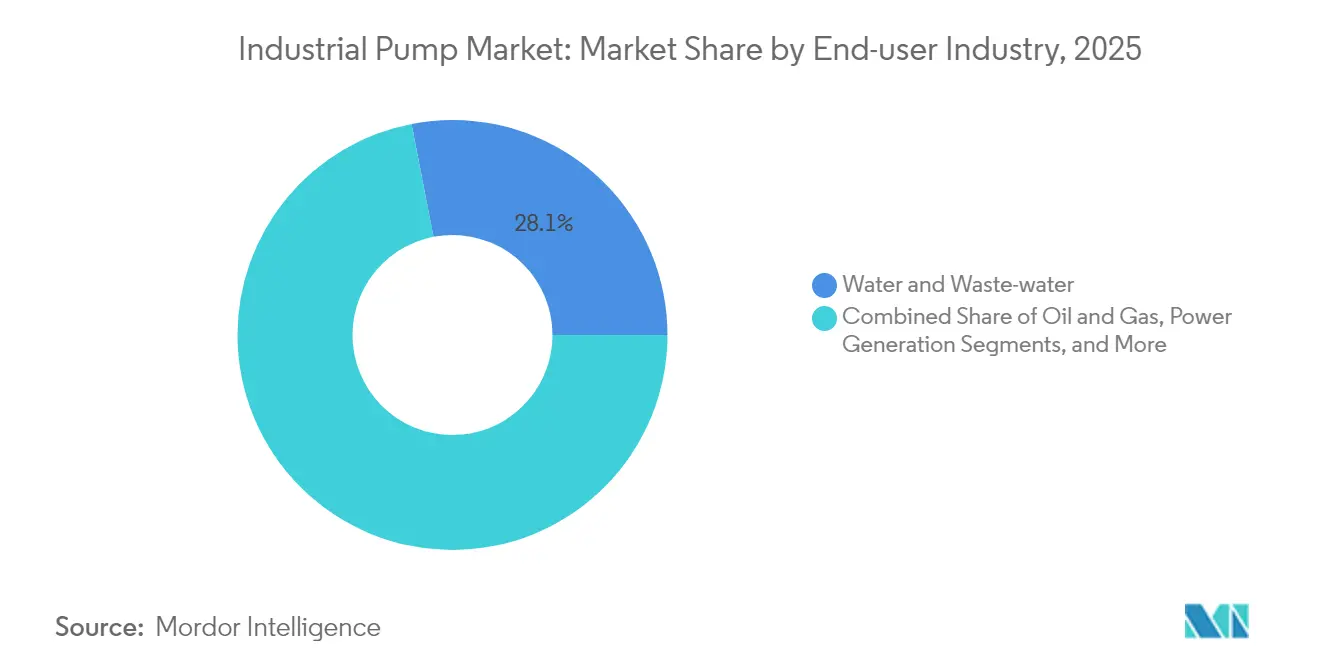
- Nach Endverbraucherbranche entfielen auf Wasser- und Abwasseranwendungen im Jahr 2025 28,05 % des Marktvolumens für Industriepumpen; Chemie und Petrochemie verzeichnen bis 2031 eine CAGR von 6,48 %.
- Nach Ausrichtung entfielen auf Tauchpumpen 30,75 % des Umsatzes im Jahr 2025; Oberflächenpumpen sind auf dem Weg zu einer CAGR von 9,85 % bis 2031.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum ein Anteil von 44,85 % am Umsatz 2025; die Region Naher Osten und Afrika wächst bis 2031 mit einer CAGR von 6,05 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Ausgaben für Wasser- und Abwasserbehandlung | +1.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der petrochemischen Kapazität im Nahen Osten und Afrika | +1.2% | Naher Osten und Afrika, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Rascher Aufbau industrieller Infrastruktur im asiatisch-pazifischen Raum | +1.5% | Kernregion asiatisch-pazifischer Raum, sekundäre Auswirkungen in Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach korrosionsbeständigen Pumpen in Elektrolyseuren für grünen Wasserstoff | +0.7% | Global, frühe Einführung in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| IoT-basierte Servicemodelle für vorausschauende Wartung erschließen Nachmarkterlöse | +0.9% | Global, angeführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Ausgaben für Wasser- und Abwasserbehandlung
Rekordhohe kommunale Budgets, die 2024 und Anfang 2025 freigegeben wurden, führten zu größeren Ausschreibungsvolumina für hochkapazitive Kreisel- und Tauchpumpen für Abwasser. Die US-Umweltschutzbehörde schätzte den langfristigen Sanierungsbedarf auf über 744 Milliarden USD, was mehrstufige Upgrades wie die 465-Millionen-USD-Regionalanlage in Sioux City und die 239-Millionen-USD-Southside-Anlage in Cape Fear auslöste. Vorschriften für fortschrittliche Aufbereitungsverfahren förderten das Interesse an Hochdruck-Umkehrosmoseanlagen, wobei Sulzers vertikale mehrstufige Systeme Ägyptens Al-Mahsama-Drainagerückgewinnungsprojekt unterstützten.[1] Versorgungsunternehmen integrieren zunehmend drahtlose Sensoren, die Vibrations- und Temperaturdaten in Cloud-Dashboards übertragen und so die mittlere Reparaturzeit bei kritischen Einheiten verkürzen. Beschaffungsrahmen begannen, Gesamtbetriebskostenberechnungen stärker zu gewichten, die energieeffiziente Designs begünstigen, und lenkten Käufer zu Motoren mit Premium-Effizienz, die die EU-MEI-Schwellenwerte komfortabel übertreffen. Verschärfte Überwachungspflichten erweiterten zudem die Nachmarkt-Erlöspools und sicherten wiederkehrende Serviceverträge für Erstausrüster.
Ausbau der petrochemischen Kapazität im Nahen Osten und Afrika
Golfproduzenten trieben Agenden zur nachgelagerten Diversifizierung voran und vergaben EPC-Verträge für Cracker, Polymereinheiten und Gasverarbeitungsanlagen, die zusammen Tausende von korrosionsbeständigen Pumpen erfordern. Katars Ras-Laffan-Polymerkomplex mit einem Budget von 6 Milliarden USD umfasste einen Ethan-Cracker mit 2.080 KTA, der für 2027 zur Inbetriebnahme vorgesehen ist. Saudi-Arabiens 11-Milliarden-USD-Amiral-Projekt fügte 1,65 Millionen Tonnen Ethylen-Nennkapazität hinzu, die in SATORPs Raffinerie integriert ist, und vervielfachte die Nachfrage nach API-610-konformen Pumpen, die Auslasstemperaturen von 204 °C standhalten. Lokale Inhaltsklauseln in Beschaffungsausschreibungen verstärkten die Anreize für internationale Erstausrüster, die Gehäusebearbeitung und Endmontage zu lokalisieren. Endverbraucher priorisierten Frequenzumrichter zur Reduzierung des Stromverbrauchs und förderten die Einführung intelligenter Motorsteuerungen, die mit den regionalen Energieeffizienzzielen übereinstimmen.
Rascher Aufbau industrieller Infrastruktur im asiatisch-pazifischen Raum
Chinas von SABIC unterstützter 6,4-Milliarden-USD-Fujian-Komplex und Indiens laufende Smart-Cities-Mission leiteten Mittel in Wasser-, Energie- und Fertigungsanlagen, die jeweils eine Nachfrage für den Markt für Industriepumpen darstellten. Automatisierte Produktionslinien erforderten digital gesteuerte Dosier- und Transferpumpen, die mit Fabrik-IT-Netzwerken kommunizieren können. Bergbauunternehmen in Indonesien und der Mongolei erhöhten die Beschaffung von hochchromierten Schlammpumpen zur Bewältigung von Tailings mit einem Feststoffgehalt von über 20 %. Gleichzeitig vergaben Entsalzungsanlagen in Australien Aufträge für Hochdruck-Mehrstufeneinheiten, die für Speisedrücke von 70 bar ausgelegt sind, was auf zunehmende Wasserknappheit zurückzuführen ist. Regionale Käufer zeigten sich aufgeschlossen gegenüber nutzungsbasierten Servicemodellen, die analysegestützte Wartung bündeln und neue Abonnementerlöse für Erstausrüster erschließen. Kohlenstoffpreissysteme in Südkorea und Japan setzten weitere Anreize für die Einführung von Pumpen mit höherer Draht-zu-Wasser-Effizienz und drängten Lieferanten dazu, hydraulische Designs schnell weiterzuentwickeln.
Nachfrage nach korrosionsbeständigen Pumpen in Elektrolyseuren für grünen Wasserstoff
Elektrolyseur-Installationen stiegen von der Pilotskala auf Multi-Megawatt-Anlagen in Europa und Nordamerika an und schufen eine aufkommende Nische für Pumpen aus 316L-Edelstahl, Super-Duplex-Stahl und fortschrittlichen Polymerbeschichtungen. Verfahrensingenieure benötigten Kreislaufsysteme, die hochkorrosive Elektrolyte tolerieren und gleichzeitig Durchflussschwankungen innerhalb von ±2 % bewältigen. Anbieter wie Fluid Components International führten SIL-2-zertifizierte Durchflussschalter ein, die auf PEM-Stacks zugeschnitten sind, während IHI spezialisierte Bipolarplatten-Beschichtungen entwickelte, die bei Betriebsdrücken von 30 bar einen niedrigen Grenzflächenwiderstand aufrechterhalten. Da Projektentwickler auf Ziele für die Gestehungskosten von Wasserstoff hinarbeiteten, wurden Pumpeneffizienz und Betriebszeit zu Differenzierungsmerkmalen, die Lieferantenlisten prägten. Obwohl die Volumina noch bescheiden sind, etablierten Erstanbieter Referenzanlagen, die voraussichtlich in Folgeaufträge münden werden, wenn Wasserstoff-Hubs auf Gigawatt-Niveau skalieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Stahl- und Kupferpreise erhöht die Gesamtbetriebskosten | -0.8% | Global, insbesondere Fertigungszentren betreffend | Kurzfristig (≤ 2 Jahre) |
| Strengere Pumpeneffizienz-Richtlinien verzögern Investitionszyklen | -0.6% | Europa und Nordamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Umstieg auf motorlose Schwerkraft-Mikrobewässerungssysteme in ariden Volkswirtschaften | -0.3% | Naher Osten, Nordafrika und aride Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Stahl- und Kupferpreise erhöht die Gesamtbetriebskosten
Kupfer überschritt 2024 die Marke von 10.000 USD pro Tonne und näherte sich 11.000 USD angesichts drohender Angebotsdefizite, was die Inputkosten der Hersteller bei kupferintensiven Statoren und Wicklungen um 3,5 %–4,2 % erhöhte. Initiativen für CO₂-neutralen Stahl sorgten für weitere Unsicherheit, da Stahlwerke grüne Aufschläge im Zusammenhang mit wasserstoffbasierter Produktion weitergaben. Hersteller reagierten mit der Verschärfung von Absicherungsprogrammen, der Neugestaltung von Gehäusen zur Materialeinsparung und der Einführung dynamischer Preisklauseln in Lieferverträge. Endverbraucher verschoben unterdessen diskretionäre Ersatzbeschaffungen, verlängerten die mittlere Gerätelebensdauer und dämpften das kurzfristige Versandvolumen im Markt für Industriepumpen.
Strengere Pumpeneffizienz-Richtlinien verzögern Investitionszyklen
Die MEI-Änderungen der Europäischen Union gemäß Verordnung 547/2012 traten Ende 2024 in Kraft, während das US-Energieministerium strenge Schwellenwerte für die Pumpeneffizienz gemäß 10 CFR Teil 431 beibehielt. Ältere Designs hatten Schwierigkeiten, die vorgeschriebenen Draht-zu-Wasser-Benchmarks zu erfüllen, was Erstausrüster zwang, in neue hydraulische Geometrien und erweiterte Prüfstandkapazitäten zu investieren. Zertifizierungsrückstände verlängerten die Produkteinführungszeiten, und Endverbraucher verschoben Käufe bis zur Verfügbarkeit konformer Modelle. Kleine regionale Hersteller ohne Laboreinrichtungen riskierten den Marktaustritt, was Konsolidierungstendenzen beschleunigte, die multinationalen Marken mit umfangreichen Ingenieurkapazitäten zugutekamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
Dominanz der Kreiselpumpen steht vor Herausforderungen durch SpezialpumpenKreiselpumpen hielten 2025 einen Umsatzanteil von 61,85 % und bildeten damit das Rückgrat des Industriepumpen-Markts dank ihrer bewährten Kosten-Leistungs-Balance in der Wasserversorgung, im Chemikalientransfer und in HLK-Kreisläufen. Das Segment erzielte stetige Nachmarktvolumina, da typische mittlere Überholungsintervalle in kommunalen Betriebszyklen bei drei Jahren liegen. Spezialanforderungen bei der Förderung viskoser Schlämme verlagerten jedoch inkrementelle Marktanteile hin zu Exzenterschneckenpumpen, die bis 2031 eine CAGR von 7,45 % verzeichnen sollen. Die Exzenterschneckenpumpen-Gruppe eroberte einen wachsenden Anteil am Industriepumpen-Marktvolumen bei petrochemischen und Bergbaukunden, die eine schonende Förderung mit geringer Scherbelastung schätzen. Hubkolben- und Membranpumpen behielten derweil ihre unverzichtbare Rolle bei Hochdruckpumpen für Injektions- bzw. Hygieneanwendungen, wenn auch mit begrenztem Marktanteil. IoT-Nachrüstungen wurden selbst bei älteren Kreiselpumpen üblich und ermöglichen prädiktive Schwingungsanalysen, die ungeplante Ausfallzeiten um bis zu 30 % reduzieren.
Hersteller von Exzenterschneckenpumpen investierten intensiv in verschleißfeste Rotorbeschichtungen, um die Wartungsintervalle unter abrasiven Betriebsbedingungen auf über 8.000 Stunden zu verlängern. Zahnrad- und Schlauchpumpen übernahmen neu entstehende Mikrodosieraufgaben in Fertigungslinien für Batteriewerkstoffe und unterstrichen damit die Breite der anwendungsseitigen Innovation. Aus Sensortelemetrie aufgebaute digitale Zwillinge ermöglichten es Betreibern, das Kavitationsrisiko über die gesamte hydraulische Kennlinie zu simulieren und so Prozesssteuerungsverbesserungen voranzutreiben, die Laufräder schützen. Lieferanten legten weiterhin Wert auf modulare Patronendichtungen, die die Wartung vereinfachen und den Ersatzteilbestand reduzieren. Da der regulatorische Fokus fest auf der Energieintensität liegt, wurden Effizienzverbesserungen an Spiralgehäusen und Leitschaufeln zu einem wettbewerbsentscheidenden Merkmal für alle Pumpentypen im übergeordneten Industriepumpen-Markt.



Nach Energiequelle:
Dominanz elektrischer Antriebe wird durch Solarinnovation herausgefordertElektrisch angetriebene Aggregate hielten 2025 einen beherrschenden Anteil von 77,95 %, begünstigt durch nahezu universellen Netzzugang in industrialisierten Volkswirtschaften und die inkrementellen Effizienzgewinne von Frequenzumrichtern. Von Gracos QUANTM-Plattform erfasste Felddaten zeigten dank Transversalfluss-Topologie eine Motoreffizienz von bis zu 85 % und untermauerten das Narrativ des Lebenszykluskosten-Vorteils auf Strombasis. Solarbetriebene Lösungen entwickelten sich jedoch zum am schnellsten wachsenden Segment der Industriepumpenbranche und verzeichneten eine CAGR von 11,1 % auf der Grundlage ländlicher Bewässerungsprojekte in Afrika und Südasien. Installationskosten zwischen 76,23 EUR (89,13 USD) und 1.219,59 EUR (1.425,95 USD) führten zu wettbewerbsfähigen Gestehungskosten, insbesondere wenn die Kraftstofflogistikaufschläge für Dieselaggregate berücksichtigt wurden.
Dieselmotorpakete behielten strategische Relevanz für die Ölfeld-Fracking und die Notfall-Regenwasserevakuierung, wo die Netzstabilität fraglich blieb. Hydraulische und pneumatische Antriebe bedienten weiterhin Einsatzorte in explosionsgefährdeten Bereichen und mobile Anlagenausrüstungen, die Leistungsdichte und Zündsicherheit schätzten. Hybride Mikronetz-Lösungen, die Photovoltaik-Anlagen mit Lithium-Ionen-Speichern kombinieren, befanden sich in mehreren indonesischen Bergwerken in der Pilotphase und boten 24/7-Betriebszeit ohne Dieselergänzung. Frequenzumrichter-Nachrüstungen bei bestehenden Elektroflotten senkten die Energiekosten in Dauerbetriebs-Entsalzungsanwendungen um bis zu 20 %. Insgesamt verdeutlichte der Energiequellenmix den Pragmatismus der Endverbraucher, doch die elektrische Führungsposition im Markt für Industriepumpen wird voraussichtlich über den gesamten Prognosehorizont anhalten.
Nach Endverbraucherbranche:
Wasseraufbereitung führt inmitten des Aufschwungs im ChemiesektorKommunale und industrielle Wasserbetreiber entfielen 2025 auf 28,05 % des Gesamtumsatzes und unterstrichen den Status des Sektors als Rückgrat des Marktes für Industriepumpen. Der laufende Ersatz alternder Graugusseisenpumpen durch korrosionsbeständige Duplex-Stahlvarianten intensivierte sich, da Versorgungsunternehmen längere Anlagenlebenszyklen angesichts steigender Salzgehaltsbelastungen in Küstengrundwasserleitern anstrebten. Das Segment Chemie und Petrochemie verzeichnete unterdessen eine lebhafte CAGR von 6,48 % für den Rest des Jahrzehnts, gestützt durch Ethylen-, Polypropylen- und Aromatenanlagen im Megamaßstab, die Tausende von Prozess- und Hilfspumpen erfordern. Große Cracker-Standorte spezifizieren häufig einstufige Überhang-Designs für leichtere Kohlenwasserstoffe und mehrstufige Radialausführungen für die Hochdruck-Reformatzirkulation, was zu Hochmix-Produktionsläufen in Erstausrüster-Werken führt.
Öl und Gas repräsentierte trotz volatiler Investitionszyklen weiterhin einen bedeutenden Nachmarkt-Erlösstrom angesichts strenger Betriebszeitanforderungen an Injektions-, Transfer- und Verladepumpen. Betreiber von Stromerzeugungsanlagen verlagerten Investitionen auf geschlossene Kühlkreislaufpumpen, die mit fortschrittlichen ultra-superkritischen Kesseln kompatibel sind, sowie auf Salzschmelzenpumpen in aufkommenden Solarthermiekraftwerken. Bergbaubetriebe priorisierten robuste Schlammpumpen mit elastomerbeschichteten Gehäusen; Ausfallzeiten an einem einzigen Entwässerungsstrang konnten den Mühlen-Durchsatz im Wert von 0,5 Millionen USD pro Tag zum Stillstand bringen. Lebensmittel- und Getränkehersteller forderten hygienische Kreisel- und Lappenpumpen zur Einhaltung der FSMA-Vorschriften, während Pharmahersteller auf Membranpumpen mit validierten Reinigungsregimen setzten. Digitale Service-Overlays erstreckten sich über alle Branchen und verwandelten rohe Betriebsdaten in vorausschauende Arbeitsaufträge, was die Serviceumsatz-Bindung für Tier-1-Anbieter im Markt für Industriepumpen stärkte.

Nach Pumpenausrichtung:
Vorteil der Tauchpumpen trifft auf Innovationen bei OberflächenpumpenTauchpumpenausrüstung entfiel 2025 auf 30,75 % des Umsatzes; ihr kompakter Platzbedarf und ihre Geräuschdämpfung erwiesen sich in dicht besiedelten städtischen Versorgungseinrichtungen und Untertageminen als unschätzbar wertvoll. Versiegelte Motoren, die durch ölgefüllte Kammern geschützt sind, zeigten eine hohe Zuverlässigkeit, doch In-situ-Reparaturen blieben kostspielig, was Betreiber dazu veranlasste, drahtlose Temperatursensoren einzusetzen, die Dichtungsausfälle vor einem katastrophalen Eindringen signalisieren. Oberflächenmontierte Pumpen, die historisch wartungsfreundlich sind, profitierten von einer jüngsten Welle von Designverbesserungen, die Lärm- und Vibrationslücken verringerten und gleichzeitig den einfachen Zugang beibehielten. Ihre kürzere mittlere Reparaturzeit trug zu einer erwarteten CAGR von 9,85 % bei und übertraf Tauchpumpen beim inkrementellen Volumenwachstum.
Sulzer erweiterte 2024 seine Anlage in Easley, South Carolina, um Tauchpumpen mit Schneidwerk zu lokalisieren, die die Build-America-Buy-America-Kriterien erfüllen, was die Präferenz des öffentlichen Sektors für inländisch beschaffte Ausrüstung widerspiegelt. Gleichzeitig integrierten Hersteller von Oberflächenpumpen Verbundstoff-Verschleißringe und Gehäuse in geteilter Bauweise, um Leckageverluste zu reduzieren und die Laufradentnahme zu vereinfachen. Beide Ausrichtungen übernahmen Edge-Analytics-Module, die Vibrationsspektren lokal verarbeiten, den Bandbreitenbedarf minimieren und gleichzeitig Anomalien über Cloud-Dashboards melden. Endverbraucher setzten zunehmend gemischte Flotten ein und entschieden sich für Tauchpumpen in beengten Schächten und Oberflächeneinheiten, wo der Platzbedarf Standard-Wartungsbuchten erlaubte. Diese pragmatische Kombination unterstrich die diversifizierte, anwendungsgesteuerte Nachfrage, die den Markt für Industriepumpen charakterisiert.
Geografische Analyse
Industriepumpenmarkt APAC
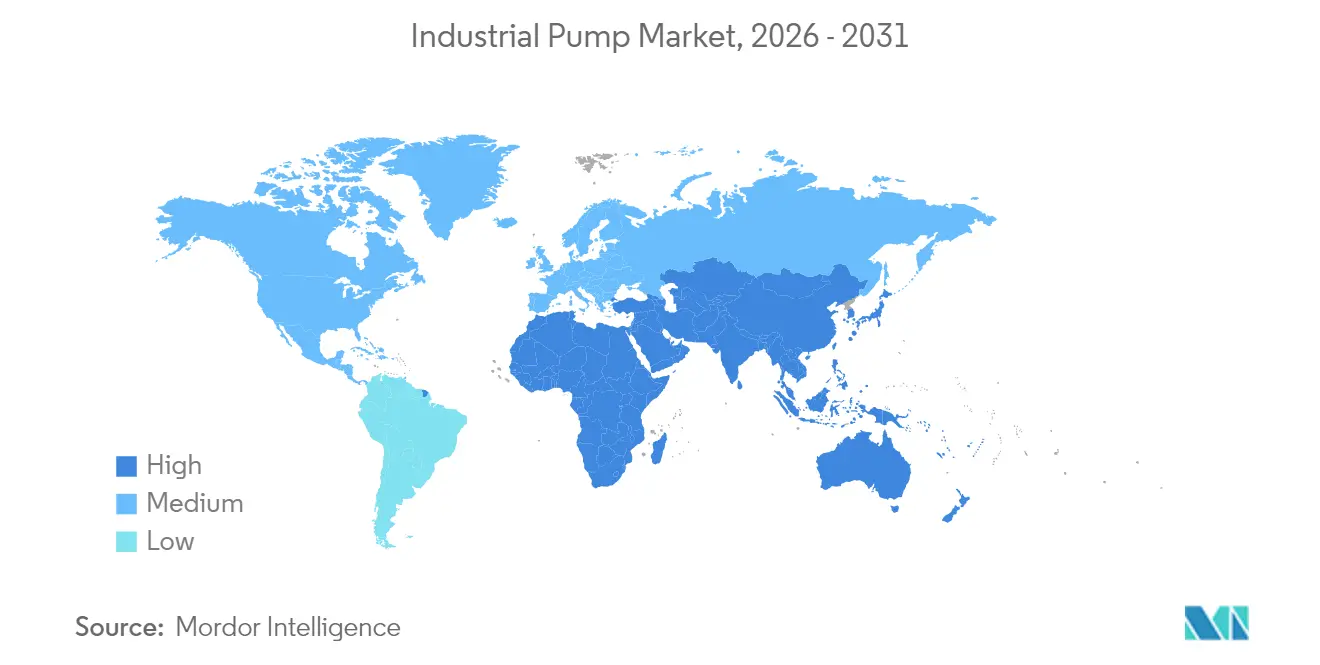
Der asiatisch-pazifische Raum dominierte 2025 mit einem Umsatzanteil von 44,85 %, bedingt durch jahrzehntelangen industriellen Aufbau, umfangreiche kommunale Modernisierungen und politisch geförderte Produktionsverlagerung. Neue Ethylen-Cracker-Komplexe in Fujian und groß angelegte Entsalzungsvorhaben in Australien verstärkten die Beschaffung hocheffizienter mehrstufiger Pumpen. Chinas Konjunkturprogramm zur Abwasserwiederverwendung und Indiens produktionsgebundenes Anreizprogramm für die Chemieindustrie lenkten die Bestellungen weiterhin sowohl an globale als auch an inländische Pumpenhersteller. Regulatorische Vorgaben hinsichtlich Stromintensität und CO₂-Bilanz veranlassten Betreiber zur Nachrüstung von Frequenzumrichtern und verschoben das Marktvolumen im Industriepumpenmarkt hin zu Produktlinien mit Premium-Energieeffizienz.
Industriepumpenmarkt Nordamerika, EMEA und LATAM
Der Nahe Osten und Afrika verzeichneten mit einer CAGR von 6,05 % das stärkste Wachstum, angetrieben durch kombinierte petrochemische Investitionen von 17 Milliarden USD in Saudi-Arabien, Katar und den Vereinigten Arabischen Emiraten. Entsalzungsprojekte – wie das NEOM-Projekt mit einer Kapazität von 1 Million m³ pro Tag – erforderten Hochdruckpumpen aus Duplexstahl, die gegenüber Chlorid-Spannungskorrosion beständig sind. Bergbauexpansionen in Afrika, in Sambia und der Demokratischen Republik Kongo, steigerten die Nachfrage nach verschleißfesten Schlammpumpen. Lokale Wertschöpfungsanforderungen veranlassten Originalausrüstungshersteller, Servicezentren in Oman und Südafrika zu eröffnen, was die Durchlaufzeiten bei Überholungen verkürzte und die Markentreue stärkte. In Nordamerika war ein stetiger Ersatzzyklus zu beobachten, der durch Infrastrukturgesetze für die Wasserversorgung getragen wurde, wobei Kalifornien, Texas und Florida den Großteil der Ausschreibungen für den Austausch von Kreiselpumpen und vertikalen Turbinenpumpen auf sich vereinten. Energiepolitische Anreize förderten die frühzeitige Einführung der Wasserstoffelektrolyse und lösten Nischenbestellungen für korrosionsbeständige Umwälzpumpen aus. Die strengen MEI-Vorschriften in Europa stimulierten die Nachfrage nach Designs mit höchster Energieeffizienz und veranlassten Anlagenbetreiber, die Gesamtbetriebskosten neu zu bewerten. Lateinamerika verzeichnete zwar ein geringeres Volumen, jedoch eine stetige Zunahme bei landwirtschaftlichen Bewässerungspumpen sowie bergbaubezogener Nachfrage in Chile und Peru. In allen Regionen wurde digitalen Serviceangeboten mit vorausschauender Wartung ein entscheidender Stellenwert bei der Angebotsbewertung beigemessen, was die Wettbewerbsposition im Industriepumpenmarkt weiter prägte.
Regionale Ausgaben
Regulatorisches Umfeld
Anbieter von Industriepumpen operieren unter zunehmend strengeren Energieeffizienz- und Nachhaltigkeitsvorschriften, die Produktdesign, Prüf- und Zertifizierungszeitpläne prägen. In der Europäischen Union legt die Verordnung (EU) Nr. 547/2012 der Kommission Mindesteffizienzindex (MEI)-Schwellenwerte für rotodynamische Reinwasserpumpen fest, während Umwälzpumpen unter separate Ökodesign-Anforderungen (Verordnung (EG) 641/2009 der Kommission) fallen. Die Ausrichtung auf umfassendere Lebenszyklusanforderungen wird durch die im Juni 2024 verabschiedete Verordnung (EU) 2024/1781 verstärkt, die einen neuen Rahmen für Ökodesign-Anforderungen an nachhaltige Produkte schafft und die Konformität über die hydraulische Effizienz hinaus auf Haltbarkeits- und Nachhaltigkeitsmerkmale ausweitet.
In den Vereinigten Staaten sind pumpenbezogene Anforderungen zur Energieeinsparung in 10 CFR Part 431 kodifiziert, einschließlich 10 CFR 431.465 für bestimmte gewerbliche und industrielle Pumpenkategorien. Das DOE hat außerdem am 20. Mai 2024 neue Energieeinsparstandards für Umwälzpumpen finalisiert, mit obligatorischer Konformität für Einheiten, die am oder nach dem 22. Mai 2028 hergestellt oder importiert werden. Diese mehrjährigen Übergangsfristen unterstützen OEM-Investitionen in Prüfstandkapazitäten, Dokumentation und Redesign-Zyklen, und sie können den Zeitpunkt von Ersatzbeschaffungen beeinflussen, da Endkunden auf vollständig konforme Modellreihen warten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Industriepumpenbranche beginnt mit Rohstoffen und technischen Vorprodukten, darunter Stahl und Speziallegierungen, Gussteile und Schmiedeteile, Kupferwicklungen und Motoren, Gleitringdichtungen, Lager, Elektronik sowie Frequenzumrichter (wobei ABB, Danfoss und Siemens häufig für Pumpensteuerungsanwendungen vorgeschrieben werden). Wertschöpfung entsteht durch hydraulisches Design und Validierung, Guss und Bearbeitung von Gehäusen und Laufrädern, Motor- und Antriebsintegration, Montage, Prüfung und Zertifizierung sowie Verpackung. Der Vertrieb teilt sich dann auf in Direktverkäufe an EPCs und industrielle Endkunden, Vertriebspartner und Distributoren für Standardproduktlinien sowie projektorientierte Lieferung für hochspezifizierte Pumpen, die in der Petrochemie, Entsalzung und großen kommunalen Anlagen eingesetzt werden.
Aftermarket-Dienstleistungen stellen einen zentralen Gewinnpool dar, der Feldinbetriebnahme, Ersatzteile, Dichtungs- und Lageraustausch, Reparatur und Überholung sowie digitale Zustandsüberwachung umfasst, die in Verträge für vorausschauende Wartung einfließt. Im Jahr 2026 zeigen langfristige Beschaffungsvereinbarungen in Saudi-Arabien, wie die von Celeros Flow Technology (Februar 2026) und Sulzer (Mai 2026) unterzeichneten Corporate Procurement Agreements, wie Lokalisierung und Lebenszyklusunterstützung weiter vorgelagert in Beschaffungsentscheidungen einbezogen werden. Die Kette ist auch anfällig für handels- und kapazitätsbedingte Einschränkungen: VDMA wies darauf hin, dass eine EU-Antisubventionsuntersuchung zu chinesischen Industriepumpen und -ventilen im Jahr 2026 zu Verzögerungen bei Zoll und Logistik beigetragen hat, und Kapazitätsgrenzen in traditionellen Gießereien und bei anderen Großkomponentenlieferungen können die Lieferzeiten für große Pumpen und Regelventile auf über 180 Tage verlängern, was OEMs und Käufer zu alternativen Bearbeitungsstrategien und einer stärker regionalisierten Beschaffung drängt.
Wettbewerbslandschaft
Marktkonzentration
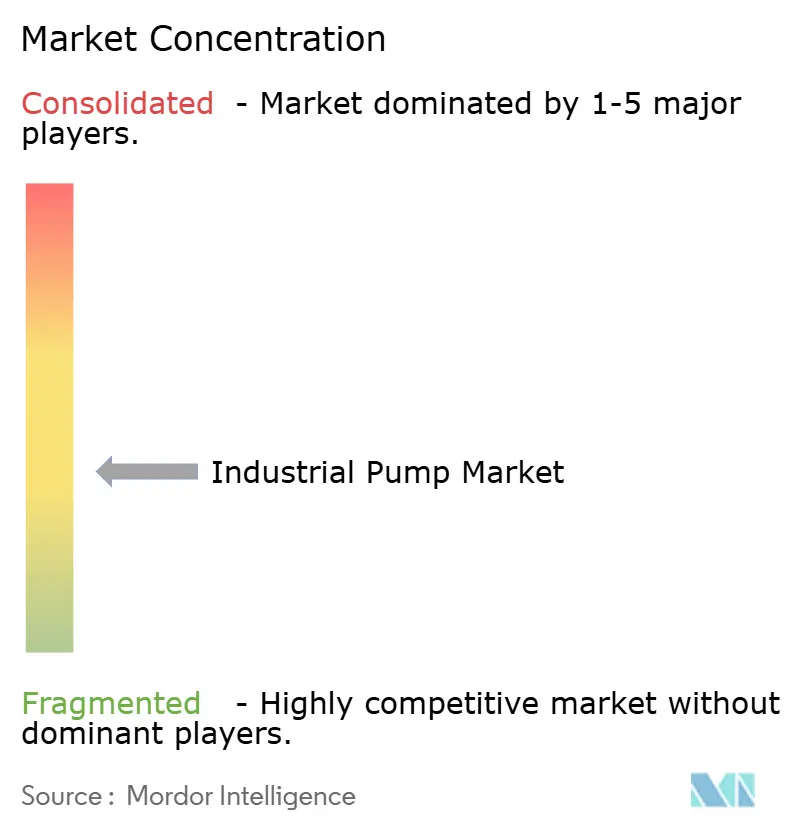
Der Wettbewerb blieb mäßig fragmentiert, da globale Marktführer mit starken regionalen Spezialisten konkurrierten, die anwendungsspezifische Lösungen und schnelle Nachmarktreaktionen anboten. Honeywells Übernahme von Sundyne im März 2025 fügte ein Premium-API-610- und integriertes Getriebeturbopumpen-Portfolio zu seinem Angebot hinzu und festigte ein breiteres Engagement im Bereich kritischer Ausrüstungen. Grundfos stärkte ebenfalls seinen europäischen Fußabdruck durch die Übernahme des Geschäftsbereichs Gewerbe und Industrie von Culligan für 100 Millionen EUR (116,92 Millionen USD) und erweiterte die Wasseraufbereitungskompetenz in drei wichtigen EU-Märkten.[2] Xylem erzielte unterdessen im ersten Quartal 2025 einen Umsatz von 2,1 Milliarden USD auf der Grundlage differenzierter digitaler Angebote, die intelligente Sensoren mit Cloud-Analysen integrieren – eine Fähigkeit, die seinen Wettbewerbsvorteil bei Nachrüstprojekten schärfte.
Erstausrüster der Tier-1-Kategorie verdoppelten ihr Engagement bei Plattformen für vorausschauende Wartung – Grundfos Machine Health und Sulzer Sense – und nutzten Modelle des maschinellen Lernens, um Lagerschäden Wochen im Voraus vorherzusagen. Der Schwenk erhöhte die Servicemargen und vertiefte die Kundenbindung, insbesondere in unternehmenskritischen Wasser- und Chemieanlagen, wo Ausfallzeiten Millionen pro Tag kosten. Die Konsolidierung erfasste auch das mittlere Segment: Atlas Copco übernahm Kracht GmbH, und ITT integrierte den dänischen Marinepumpenspezialisten Svanehøj, was den Appetit auf Nischentechnologien signalisiert, die branchenübergreifende Portfolios abrunden. Anbieter ohne digitale oder energieeffiziente Referenzen verloren Marktanteile an Innovatoren, die Hardware, Sensoren und Cloud-Plattformen in kohärenten Paketen kombinierten – ein Trend, der voraussichtlich anhalten wird, da ESG-Kennzahlen die Beschaffung im Markt für Industriepumpen steuern.
Strategische Allianzen entstanden zwischen Pumpenherstellern und Materialwissenschaftsunternehmen, um korrosionsbeständige Legierungen für Anwendungen im Bereich grüner Wasserstoff schnell zu entwickeln. Sulzer kooperierte mit Outokumpu, um Super-Duplex-Güten gemäß den kommenden ISO-19880-3-Wasserstoffkompatibilitätsstandards zu qualifizieren. Andernorts lizenzierte Graco Transversalfluss-Motorpatente von einem europäischen Forschungskonsortium, um seine Hocheffizienz-Roadmap zu beschleunigen. Die Wettbewerbsintensität war am stärksten bei standardisierten Kreiselpumpenlinien, wo lokale Hersteller Kostenvorteile behielten; Premium-Nischen wie die Elektrolyseur-Zirkulation und Hochdruck-Umkehrosmose-Speisepumpen boten gesündere Margen und Schutz vor Preiskämpfen. Insgesamt belohnte der Markt für Industriepumpen Unternehmen, die energiesparende Designs mit datengesteuerten Servicemodellen kombinieren konnten.
Marktführer in der Industriepumpenbranche
-
Flowserve Corporation
-
Grundfos Holding A/S
-
KSB AG
-
Sulzer Ltd
-
Weir Group PLC,
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industriepumpen-Markt Unternehmen in diesem Bericht
- Flowserve Corporation
- Grundfos Holding A/S
- Xylem Inc.
- Sulzer Ltd.
- KSB SE & Co. KGaA
- ITT Inc.
- Ebara Corporation
- The Weir Group PLC
- Schlumberger NV (REDA Pump)
- Baker Hughes Company
- SPX FLOW Inc.
- Wilo SE
- Dover Corporation
- Pentair plc
- Franklin Electric Co. Inc.
- Tsurumi Manufacturing Co. Ltd.
- Kirloskar Brothers Ltd.
- Atlas Copco AB
- Ruhrpumpen Group
- Zoeller Company
- Roto Pumps Ltd.
- Gardner Denver LLC (Ingersoll Rand)
- ClydeUnion Pumps (Celeros Flow Tech)
- LEWA GmbH
- Graco Inc.
Marktchancen und Zukunftsaussichten
Die Einhaltung der Energieeffizienzvorgaben und Beschaffung nach Gesamtbetriebskosten schaffen Freiraum für Pumpenaggregate mit Premium-Effizienz, die Hydraulik, Motoren und Antriebe integrieren, wobei digitale Überwachung zunehmend zur Leistungsverifizierung eingesetzt wird. Der EU-MEI-Rahmen gemäß Verordnung 547/2012 und die US-Anforderungen nach 10 CFR Part 431 verstärken die Nachfrage nach Redesigns, Prüfkapazitäten und konformen Produkterneuerungszyklen, während Anlagenstandards zunehmend die Integration von Frequenzumrichtern in DCS/SCADA-Architekturen vorschreiben. Dieses Umfeld begünstigt Anbieter, die konforme Leistung schnell liefern und Flotten mit Analytik unterstützen können, insbesondere im Wasser- und Abwasserbereich, wo Ersatzprogramme an finanzierte Infrastrukturmodernisierungen gekoppelt sind (die Vereinigten Staaten haben zwischen 2022 und 2026 mehr als 50 Milliarden USD für Wasserinfrastrukturmodernisierungen bereitgestellt).
Kapazitätslokalisierung und Lieferungen mit kürzeren Vorlaufzeiten werden ebenfalls zu greifbaren Chancen, da Käufer ihre Beschaffung angesichts von Zollreibungen und langen Bauteil-Lieferzeiten neu ausrichten. Im Jahr 2026 verdeutlichen OEM-Investitionen und -Erweiterungen die Richtung dieser Entwicklung: Grundfos feierte den Spatenstich für eine 143.000 Quadratfuß große Produktionserweiterung auf seinem Campus in Brookshire, Texas (mit einer angegebenen Kapazität von 75.000 Einheiten pro Jahr), NETZSCH eröffnete eine neue Pumpenproduktionsanlage in Goa, Indien, und KSB begann ein 70-Millionen-Euro-Erweiterungs- und Modernisierungsprojekt an seinem Eta-Produktionsstandort in Frankenthal, Deutschland. Neben diesen Schritten bleiben Bereiche wie korrosionsbeständige Umwälzpumpen für Grün-Wasserstoff-Elektrolyseure und Hochdruck-Umkehrosmose-Speisepumpen im Verhältnis zur beschleunigten Projektaktivität unterversorgt, was differenzierte Angebote bei Materialien, Abdichtung und auf Betriebszeit ausgerichteten Servicemodellen unterstützt.
Neueste Industrielle Entwicklungen in Industriepumpen-Markt
- Juni 2026: Flowserve schloss die Übernahme der Valves Division von Trillium Flow Technologies für 490 Millionen USD (plus Anpassungen des Betriebskapitals) ab, ausgenommen der französischen Ventilgeschäfte. Die Transaktion erweitert Flowserves Fußabdruck im Bereich Strömungssteuerung für kritische Serviceanwendungen und erhöht die Cross-Selling-Möglichkeiten in pumpennahen Projekten, die Ventile, Dichtungen und Aftermarket-Dienstleistungen kombinieren.
- März 2025: Honeywell gab die Übernahme von Sundyne bekannt und erweiterte damit sein Portfolio um API 610- und integral verzahnte Turbopumpenkompetenzen. Der Schritt stärkt die Beteiligung an hochspezifizierten petrochemischen und Raffineriedienstleistungen, bei denen technische Pumpen und Verträge zur Lebenszyklusunterstützung häufig gemeinsam vergeben werden.
- April 2024: Saudi Aramco vergab EPC-Verträge im Wert von 7,7 Milliarden USD für die Erweiterung der Fadhili-Gasanlage, was die Nachfrage nach spezialisierten Prozess- und Versorgungspumpen entlang der Gasverarbeitungsstränge erhöht. Großprojekte dieser Art im Upstream- und Midstream-Bereich ziehen typischerweise API-konforme Pumpenpakete, Ersatzteilversorgung und lokale Servicekapazitätsanforderungen nach sich.
Industriepumpen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Industriepumpen mechanische Geräte, die zum Fördern von Flüssigkeiten in industriellen und versorgungstechnischen Umgebungen eingesetzt werden, einschließlich der zugehörigen Systemlieferungen für diese Anwendungen. Der Umsatz wird zum Zeitpunkt des Verkaufs von Pumpen erfasst, die in Prozess-, Wasserbehandlungs- und ähnlichen Betriebszyklen eingesetzt werden.
Ausschlüsse aus dem Umfang: Kompressoren und rein pneumatische Förderanlagen sind ausgeschlossen, ebenso wie reine Serviceumsätze, bei denen keine Pumpenausrüstung geliefert wird.
Segmentierungsübersicht
- Nach Pumpentyp
- Kreiselpumpen
- Hubkolbenpumpen
- Rotationspumpen
- Membranpumpen
- Exzenterschneckenpumpen
- Sonstige
- Nach Energiequelle
- Elektrisch
- Diesel
- Solar
- Hydraulisch
- Pneumatisch
- Nach Endverbraucherbranche
- Öl und Gas
- Wasser und Abwasser
- Chemie und Petrochemie
- Stromerzeugung
- Bergbau
- Lebensmittel und Getränke
- Pharmazeutika
- Zellstoff und Papier
- Sonstige
- Nach Pumpenausrichtung
- Tauchpumpen
- Oberflächenpumpen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Taiwan
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Türkei
- Israel
- GCC-Länder
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wird eingesetzt, um die Nachfragepools zu kartieren und sicherzustellen, dass keine wesentlichen Endmärkte übersehen werden, in denen Pumpen installiert und ersetzt werden. Wir stützen uns auf öffentliche Quellen wie den USGS und andere nationale Geologie- und Bergbaustatistiken, die Internationale Energieagentur für Energie- und Stromindikatoren, Infrastruktur- und Industrieproduktionsreihen der Weltbank und der OECD sowie UN Comtrade für Handelsströme, die die regionale Verfügbarkeit des Angebots validieren.
Wir sichten außerdem Jahresberichte von Lieferanten, Investorenpräsentationen, regulatorische und normative Referenzen, wo Effizienzvorschriften gelten, sowie seriöse Presseberichte über Investitionszyklen in der Wasser- und Petrochemiebranche. In einigen Fällen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten genutzt, um Umsatzrichtung und -zeitpunkt gegenzuprüfen, und eine Datenbank auf Ebene von Import- und Exportlieferungen wird selektiv eingesetzt, um grenzüberschreitende Bewegungen in den Kategorien Pumpen und Teile zu plausibilisieren. Diese Desk-Quellen sind lediglich illustrativ, und viele weitere öffentliche Dokumente wurden gesichtet, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärgespräche werden genutzt, um Annahmen zu überprüfen, die nicht direkt aus öffentlichen Daten abgeleitet werden können, insbesondere Preisspannen, Ersatzanteile und die Verschiebung der Nachfrage zwischen Endverbrauchern. Wir haben mit einer Mischung aus Herstellern, Distributoren, EPC-nahen Teilnehmern und großen Endverbrauchern in der Region Asien-Pazifik, EMEA und Amerika gesprochen, damit regionale Industriezyklen und Prioritäten bei der Wasserinfrastruktur im endgültigen Modell berücksichtigt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 12 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 31 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 57 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Industrieaktivitäts- und Infrastrukturindikatoren genutzt werden, um einen realistischen Pumpennachfragepool nach Region zu rekonstruieren; anschließend wird der Wert auf die wichtigsten industriellen Endanwendungen aufgeteilt. Um die Gesamtwerte zu verankern, wird das Modell durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von durchschnittlichen Verkaufspreisbereichen multipliziert mit der geschätzten Stücknachfrage in wichtigen Endanwendungen, gefolgt von Kanalgesprächen, die bei der Anpassung der Aufteilung helfen.
Einige Eingangsgrößen, die das Modell wesentlich beeinflussen, sind die Projektaktivität im Öl- und Gasbereich vor- und nachgelagert, die Investitionsintensität in der kommunalen Wasser- und Abwasserversorgung, die Richtung der Bergbauproduktion, Zuwächse in der Stromerzeugung sowie Ersatzzeitpunkte, die mit dem Alter der installierten Basis und Energieeffizienzvorschriften zusammenhängen. Wo die Bottom-up-Transparenz schwächer ist, beispielsweise bei kleineren lokalen Lieferungen oder gemischt genutzten Paketsystemen, werden Lücken mithilfe von Handels- und Industrieproduktionsproxys geschlossen, und die impliziten Werte werden anschließend durch Primärfeedback validiert. Die Prognose erfolgt mittels Szenarioanalyse, gestützt auf kurzfristige Projektpipelines und mittelfristige Makroindikatoren; die Szenarien werden anhand der Konsenskorridore aus Branchenrückmeldungen eingegrenzt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit die Marktgesamtwerte nicht von einer einzigen Datenreihe oder einem einzigen Interviewset bestimmt werden. Modellergebnisse werden mit unabhängigen Signalen wie regionalen Handelsmustern, Investitionsrichtungen in Energie und Wasser sowie Lieferantenkommentaren verglichen; große Abweichungen werden so lange überprüft, bis die Treiber in verständlichen Begriffen erklärt werden können.
Vor der Freigabe durchläuft die Arbeit interne Prüfungen auf arithmetische Konsistenz, Einheiten- und Währungsabgleich sowie Jahres-über-Jahres-Bewegungen, die ungewöhnlich erscheinen. Wenn sich eine Zahl aufgrund einer neuen Projektwelle, einer Regulierungsänderung oder eines makroökonomischen Schocks wesentlich ändert, werden die Befragten erneut kontaktiert, um zu bestätigen, was sich geändert hat und ob dies Auswirkungen auf Preise oder Volumina hat. Berichte werden jährlich aktualisiert, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Industriepumpen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Industriepumpen können weit auseinanderliegen, selbst wenn das Thema identisch klingt, da jeder Herausgeber unterschiedliche Produktgrenzen zieht und unterschiedliche Preis- und Zeitannahmen verwendet. Die Streuung ergibt sich typischerweise aus der Behandlung von Paketsystemen, der Einbeziehung angrenzender Flüssigkeitsförderanlagen und den angenommenen Entwicklungen der durchschnittlichen Verkaufspreise in den Regionen.
Verpackte Pumpsysteme und Skid-Lösungen sind ein häufiger Treiber von Unterschieden, da einige Schätzungen breitere Flüssigkeitsförder-Skids und Zubehör einbeziehen, was den Gesamtwert erhöht. Industrielle Investitionszyklen werden auch unterschiedlich in Umsatz umgerechnet: Einige Quellen verwenden aggressive Projektzeitpläne, andere eine langsamere Realisierungskurve, und Währungsumrechnungszeitpunkte können Lücken vergrößern, wenn Regionen zusammengefasst werden. Peripherieelemente wie Ersatzteile, Steuerungen und Installationsarbeiten können ebenfalls uneinheitlich einbezogen werden, weshalb zwei Schätzungen selbst für dasselbe angegebene Jahr abweichen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 48,20 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 73,65 Mrd. USD (2025) | Verwendet einen breiteren Rahmen für Industriepumpen, der offenbar eine größere Auswahl an verpackten Pumpenskids und angrenzenden Flüssigkeitsförderkomponenten berücksichtigt, was die Wertbasis für dasselbe Jahr erhöht. |
| Branchenpublikation B | 47,41 Mrd. USD (2025) | Stützt sich stärker auf anwendungsorientierte Abdeckung und schließt möglicherweise einige Endverbrauchersegmente und verpackte Industriepumpen aus, was den impliziten Nachfragepool in Regionen reduzieren kann, in denen branchenübergreifende Installationen dominieren. |
Verpackte Pumpenskids und breitere Flüssigkeitsförderergänzungen liegen außerhalb des Umfangs von Mordor Intelligence, was erklärt, warum ein veröffentlichter Wert für 2025 deutlich höher ausfällt, obwohl die Endverbrauchsbezeichnungen ähnlich erscheinen. Nach der Angleichung des Umfangs ergibt sich die verbleibende Lücke in der Regel aus der Geschwindigkeit, mit der Projektpipelines in Umsatz umgewandelt werden, und aus der Art und Weise, wie Entwicklungen der durchschnittlichen Verkaufspreise auf die Regionen angewendet werden – Annahmen, die überprüft und wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß war der Markt für Industriepumpen im Jahr 2026 und wie schnell wird er wachsen?
Der Markt für Industriepumpen hatte 2026 einen Wert von 50,46 Milliarden USD und wird voraussichtlich bis 2031 auf 63,45 Milliarden USD bei einer CAGR von 4,69 % wachsen.
Welcher Pumpentyp hat den größten Anteil am Markt für Industriepumpen?
Kreiselpumpen führten 2025 mit einem Umsatzanteil von 61,85 % aufgrund ihrer Vielseitigkeit in der Wasser-, Öl- und Gasversorgung sowie in allgemeinen Industriedienstleistungen.
Warum gewinnen solarbetriebene Pumpen an Bedeutung?
Solareinheiten bieten attraktive Wirtschaftlichkeit für netzunabhängige Bewässerung und abgelegene Wasserversorgung und treiben eine CAGR von 11,1 % bis 2031 an, da die Einführung erneuerbarer Energien zunimmt.
Welches Endverbrauchersegment wächst am schnellsten?
Chemie und Petrochemie werden voraussichtlich mit einer CAGR von 6,48 % wachsen, unterstützt durch Mega-Cracker und Raffinerie-Integrationsprojekte im Nahen Osten und im asiatisch-pazifischen Raum.
Wie wirken sich Effizienzvorschriften auf Pumpenkäufe aus?
EU-MEI- und US-PER-Vorschriften veranlassen Käufer, Upgrades zu verzögern, bis konforme Designs auf den Markt kommen, was die Investitionszyklen vorübergehend verlängert, letztendlich aber hocheffiziente Pumpen begünstigt.
Welche Rolle spielt die Digitalisierung in der Industriepumpenbranche?
IoT-basierte Überwachungs- und Plattformen für vorausschauende Wartung reduzieren ungeplante Ausfallzeiten und schaffen margenstarke Serviceerlöse, was zu einem wichtigen Differenzierungsmerkmal unter führenden Anbietern wird.