
Plastisole-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.15 Milliarden US-Dollar |
| Marktgröße (2031) | 9.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.22 % |
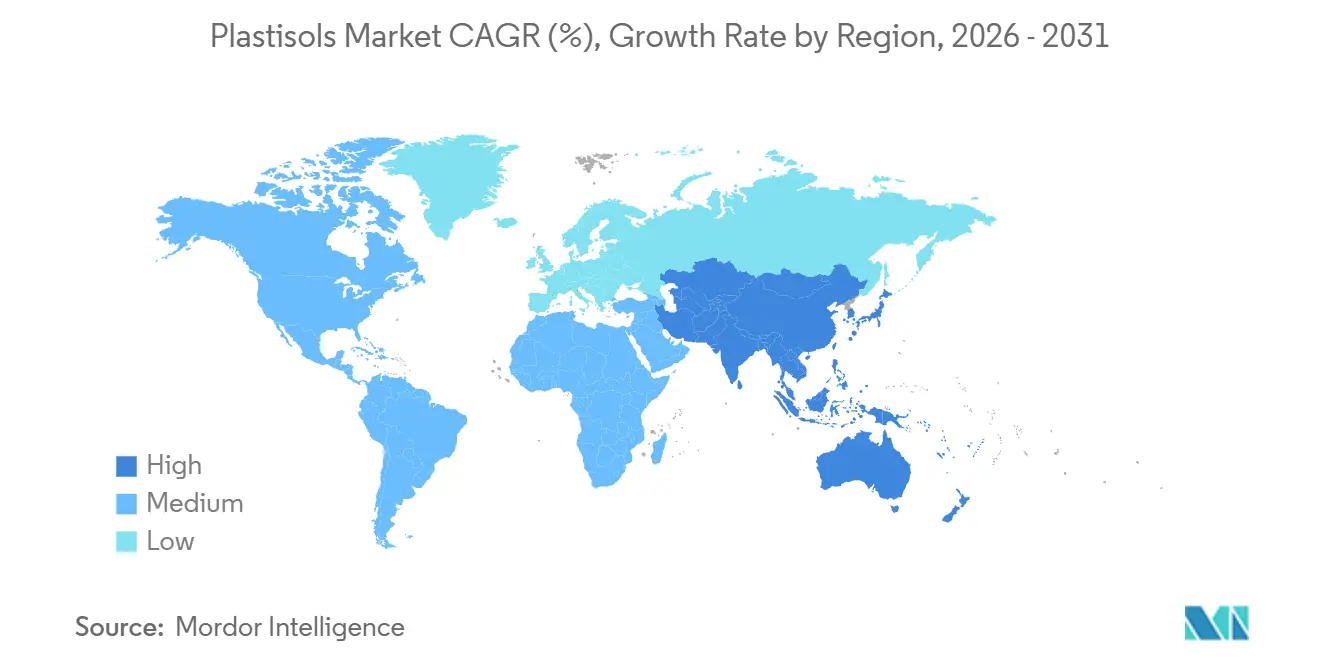
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
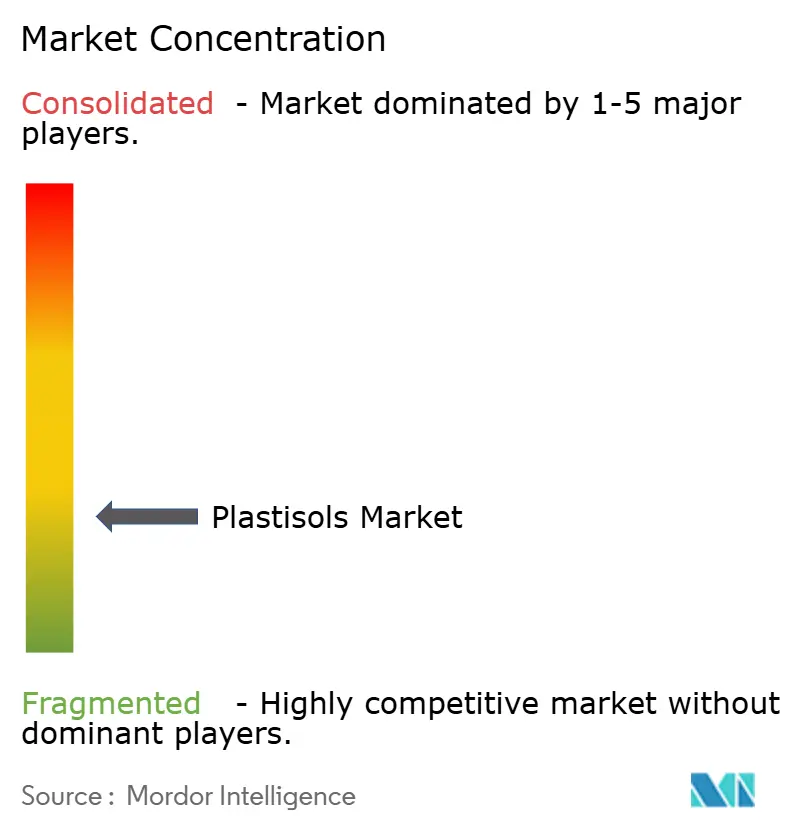
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Plastisole-Marktanalyse von Mordor Intelligence
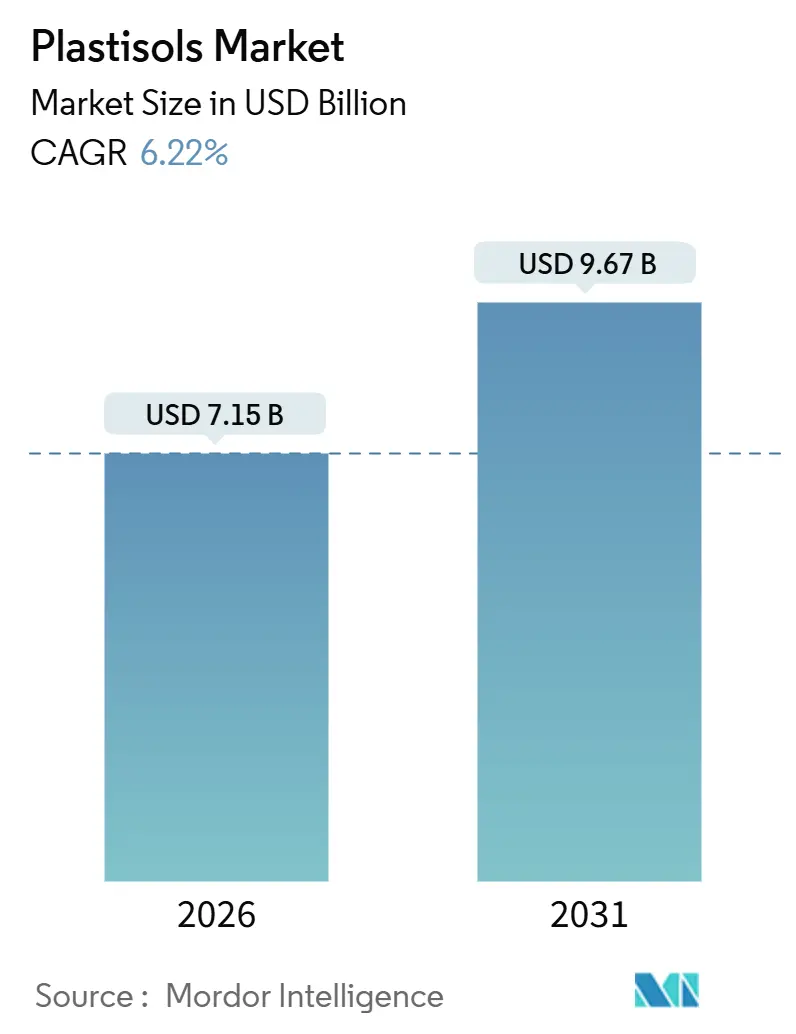
Die Größe des Plastisole-Marktes wird im Jahr 2026 auf 7,15 Milliarden USD geschätzt und soll bis 2031 einen Wert von 9,67 Milliarden USD erreichen, bei einer CAGR von 6,22 % während des Prognosezeitraums (2026–2031). Die stetige Nachfrage im Textilsiebdruck, bei Fahrzeugunterbodenbeschichtungen und Baustofffugendichtmitteln trägt zum übergeordneten Wachstum bei, doch die laufende Reformulierung hin zu phthalatfreien Weichmachern verändert die Rohstoffkostenstrukturen. Ein PVC-Harzüberschuss in Europa und Asien hielt die Preise für Basisrohstoffe bis 2025 niedrig, während Spezialweichmacher wie DOTP und DINCH kostspielig blieben und die Bruttomargen der Compoundierer unter Druck setzten. Asien-Pazifik behält seine Fertigungsführerschaft bei, unterstützt einen dominanten Umsatzanteil und zieht sowohl Kapazitätserweiterungen als auch ausländische Investitionen in Schutzbeschichtungen und Textilfarben an. Die Einhaltung von Vorschriften in Nordamerika und Europa beschleunigt die Produktdifferenzierung, wobei ISO-zertifizierte Lieferanten am schnellsten GOTS-zugelassene, RoHS-konforme Farben einführen, die Premiumpreise erzielen. Substitutionsbedrohungen durch Pulver- und wasserbasierte Systeme nehmen zu, doch Plastisole behaupten sich weiterhin in Anwendungen, die extreme Flexibilität, Schalldämpfung oder einen dicken Filmaufbau erfordern.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung hielten Druckfarben im Jahr 2025 einen Plastisole-Marktanteil von 33,24 % und verzeichnen bis 2031 eine CAGR von 7,18 %.
- Nach Endverbraucherbranche entfielen auf Textilien im Jahr 2025 ein Anteil von 28,44 % an der Plastisole-Marktgröße, mit einer prognostizierten CAGR von 6,97 % bis 2031.
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 51,12 % und verzeichnet über den Prognosezeitraum eine CAGR von 6,33 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bauboom treibt Nachfrage nach Beschichtungen und Dichtungsmitteln | +1.2% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausbau der Textilsiebdruckkapazitäten in Asien-Pazifik | +1.8% | China, Indien, ASEAN-Länder | Kurzfristig (≤ 2 Jahre) |
| Bedarf an Korrosionsschutz und Gewichtsreduzierung im Automobilbereich | +0.9% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Umstieg auf phthalatfreie Plastisole für Spielzeug und Kinderbetreuungsartikel | +1.1% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Entstehung von 3D-druckbaren und intelligenten funktionalen Plastisolen | +0.6% | Forschungs- und Entwicklungszentren in Nordamerika und Europa, Pilotanwendungen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bauboom treibt Nachfrage nach Beschichtungen und Dichtungsmitteln
Saudi-Arabiens Vision 2030 betont den Einsatz flexibler Plastisol-Dichtungsmittel, die ideal für das Hochtemperatur-Wüstenklima der Region geeignet sind[1]Vision 2030-Behörde, „Saudi-Arabische Infrastruktur-Megaprojekte,” vision2030.gov.sa. In Brasilien treibt eine Infrastrukturinitiative die Nachfrage nach Plastisol-Dachmembranen und Brückendehnungsfugenmassen in die Höhe. Die ASEAN-Ausgaben für Schutzbeschichtungen wurden durch die Übernahme der Vermögenswerte von Kansai Paint in Südostasien durch AkzoNobel und die Kapazitätserweiterung von Jotun in Indonesien gestärkt[2]Jotun Group, „Schutzbeschichtungslösungen,” jotun.com. Beschichtete Stahldächer und -verkleidungen bevorzugen zunehmend Plastisol, da dessen Schlagfestigkeit den Aufpreis gegenüber Polyesterbeschichtungen rechtfertigt. Makroprojekte in Argentinien stehen jedoch vor Herausforderungen durch Währungsschwankungen und Verzögerungen bei Einfuhrlizenzen, was die kurzfristigen Wachstumsaussichten dämpft.
Ausbau der Textilsiebdruckkapazitäten in Asien-Pazifik
Indiens Produktionsgebundenes Anreizprogramm hat erhebliche Investitionen in den Textilfertigungssektor gelenkt. Dies zielt in Verbindung mit sieben PM-MITRA-Megaparks darauf ab, die inländische Siebdruckproduktion zu steigern. Chinas Druck- und Färbesektor verzeichnete im Jahr 2025 einen Anstieg des Exportvolumens, trotz eines Rückgangs der Stückpreise. Dieser Trend deutet auf Kapazitätsverteidigungsstrategien hin, die ihrerseits den Farbverbrauch steigern. Eine Senkung der Waren- und Dienstleistungssteuer auf Chemiefasern hat die Inputkosten gesenkt. Diese Maßnahme fördert den Einsatz von Plastisol-Druckfarben, die bei niedrigeren Temperaturen aushärten und den Energieverbrauch pro Druckdurchgang potenziell senken. Vietnam und Bangladesch sind bereit, die Nachfrage nach Plastisol-Formulierungen anzukurbeln, da sie bis 2030 erhebliche Textilexporte anstreben. Unter GOTS und RoHS zertifizierte Farben gewinnen bei regionalen Käufern an Bedeutung und lenken Formulierer hin zu hochwertigen phthalatfreien Chemikalien.
Bedarf an Korrosionsschutz und Gewichtsreduzierung im Automobilbereich
Die Plastisol-Beschichtungen von Sika AG schützen Aluminium-Batteriegehäuse in Elektrofahrzeugen vor galvanischer Korrosion, selbst bei Aushärtungsfenstern unter 180 °C. Die nordamerikanische Montage bleibt stabil und soll bis 2028 anhalten. Mit der erwarteten Zunahme der Elektrofahrzeugdurchdringung wird jede Einheit eine größere Unterbodenbeschichtungsfläche erfordern. In Europa drängen CO₂-Vorgaben Fahrzeughersteller zur Verwendung von Aluminium und Magnesium. Dieser Wandel treibt die Nachfrage nach flexiblen, schalldämpfenden Plastisol-Schichten an, die unterschiedliche Wärmeausdehnungen bewältigen können. Während Beschichtungen mit Elektrotauch- und Pulvertechnologien konkurrieren, die für ihre niedrigeren VOC-Profile bekannt sind, behauptet Plastisol seinen Vorteil bei komplexen Geometrien und Nähten. Darüber hinaus setzen die steigenden NVH-Normen (Geräusch, Vibration, Rauheit) für Luxus-Elektrofahrzeuge zunehmend auf Dickfilm-Plastisol-Lösungen.
Umstieg auf phthalatfreie Plastisole für Spielzeug und Kinderbetreuungsartikel
Umfassende Reformulierungen, ausgelöst durch die Obergrenzen für den Gesamtphthalatgehalt gemäß REACH und CPSIA, haben zu einem Anstieg der Rohstoffkosten beim Ersetzen von DOTP oder DINCH durch DINP geführt. Avients Einführung phthalatfreier Druckfarben im Jahr 2024 hat eine schnellere Übernahme bei GOTS-auditierten Lieferanten angeregt, die europäische Fast-Fashion-Konzerne beliefern. Fujifilms Pioneer Ultra YC, eine PVC-freie Linie, wird nun von Marken bevorzugt, die strenge Verbote für alle Phthalate verhängen, unabhängig von deren Konzentration. Die komplexe Compliance-Landschaft erhöht die Markteintrittsbarrieren und begünstigt ISO 14001-zertifizierte Betriebe mit eigenen Toxikologielabors. Unterdessen erarbeiten Regulierungsbehörden im Asien-Pazifik-Raum ähnliche Beschränkungen, was mittelfristig auf einen potenziellen Umsatzanstieg für zugelassene Alternativen hindeutet.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge PVC- und Phthalatvorschriften (REACH, RoHS, CPSIA) | -1.3% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Volatile PVC-Harz- und Weichmacher-Rohstoffpreise | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Pulver- und wasserbasierte Beschichtungen | -1.0% | Nordamerika und Europa, Pilotanwendungen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge PVC- und Phthalatvorschriften (REACH, RoHS, CPSIA)
Ab 2023 erfordern die ECHA-Verbote für DINP, DIDP und DnOP in Spielzeug und Kinderbetreuungsartikeln doppelte Lagerbestände, was den Betriebskapitalbedarf erhöht. In den USA führen TSCA-Meldepflichten zu administrativem Aufwand, wobei kleine Compoundierer Kosten für vorgeschriebene Phthalattests durch Dritte tragen. Chinas GB 6675 orientiert sich an europäischen Standards, und Indien steht kurz vor der Finalisierung seiner IS 9873-Vorschriften, was eine globale regulatorische Konvergenz unterstreicht. Die zunehmende Komplexität der Compliance hat Fusions- und Übernahmeaktivitäten befeuert, wie die Übernahme von Pactiv Evergreen durch Novolex im Jahr 2024 zeigt, die darauf abzielt, die Regulierungsausgaben zu stärken und den Wettbewerb im mittleren Marktsegment zu intensivieren.
Volatile PVC-Harz- und Weichmacher-Rohstoffpreise
Im Jahr 2024 sanken die europäischen Spot-PVC-Preise, bevor sie Anfang 2025 wieder anstiegen – eine Bewegung, die auf Energiemarktschocks zurückzuführen ist. Premium-phthalatfreie Weichmacher erzielen einen höheren Preis als das herkömmliche DINP. Diese Preisdynamik erhöht das Risiko von Kostenweitergaben, insbesondere wenn Endverbraucher Preiserhöhungen ablehnen. Ein Beispiel: In China sanken die durchschnittlichen Druckfarben-Stückpreise trotz steigender Volumina. Produzenten in Asien, die in der Nähe von Ethylen-Crackern angesiedelt sind, profitieren von Frachtersparnissen. Im Gegensatz dazu kämpfen globale Lieferanten mit der Herausforderung vierteljährlicher Festpreisverträge bei schwankenden Inputkosten. Wenn die Weitergabe eines PVC-Kostenanstiegs verzögert wird, könnten die Margen der Formulierer unter Druck geraten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
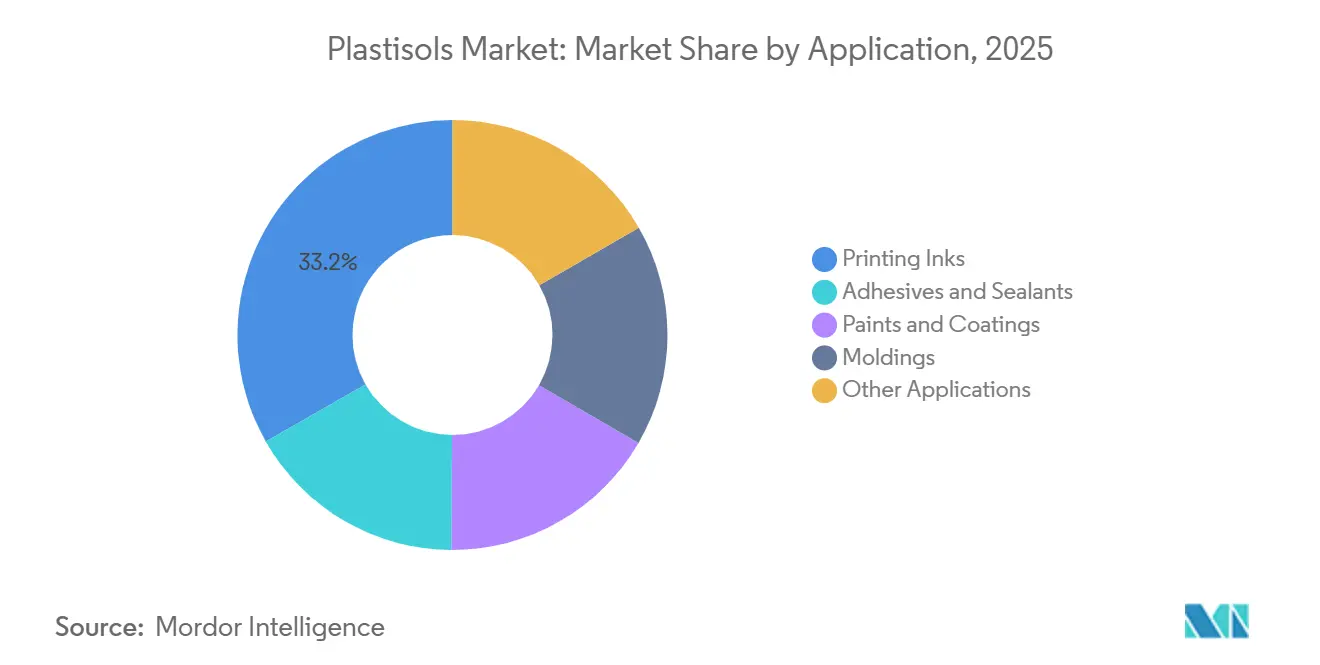
Dominanz des Siebdrucks treibt Führungsposition bei DruckfarbenDruckfarben führten den Umsatz im Jahr 2025 mit einem Plastisole-Marktanteil von 33,24 % an und werden ihre Spitzenposition durch eine Expansion mit einer CAGR von 7,18 % bis 2031 behaupten. Indiens PLI-Anreize, Chinas aggressive Exportstrategien und die Diversifizierung der Beschaffungsquellen in ASEAN haben einen Anstieg der Nachfrage nach Bekleidungsveredelung ausgelöst. Dieser Aufschwung hat zu konsistenten Nachbestellungen von Plastisol-Formulierungen geführt, die für ihre Deckkraft und Elastizität auf Baumwoll- und Polyestermischgeweben bekannt sind. Diese Formulierungen übertreffen wasserbasierte Druckfarben sowohl in der Blitzhärtungsgeschwindigkeit als auch in der Farbsättigung. In Premiumnischen besteht eine klare Präferenz für phthalatfreie, GOTS-zugelassene Versionen, die es Bekleidungsexporteuren ermöglichen, europäische Chemikalienmanagement-Audits reibungslos zu bestehen.
Die unerschütterliche Dominanz des Siebdrucks sichert eine stetige Nachfrage nach Rohstoffen und stärkt Kapazitätserweiterungen bei globalen Druckfarbenherstellern. Die Verlagerung der Branche hin zu phthalatfreien, teilweise biobasierten Chemikalien ist offensichtlich. Während Farben und Beschichtungen, Klebstoffe und Dichtungsmittel sowie Formteile eine kleinere Rolle spielen, ist ihre strategische Bedeutung unbestreitbar. Auf Plastisol basierende Fahrzeugunterbodenbeschichtungen bieten Schalldämpfung und Korrosionsschutz. Gleichzeitig profitieren tauchgeformte Werkzeuggriffe und elektrische Verbinder von verbesserten Dickfilm-Eigenschaften. In Gebieten mit hoher Sonneneinstrahlung nutzt Außenwerbung UV-beständige Plastisol-Beschichtungen, um ihre Lebensdauer zu verlängern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
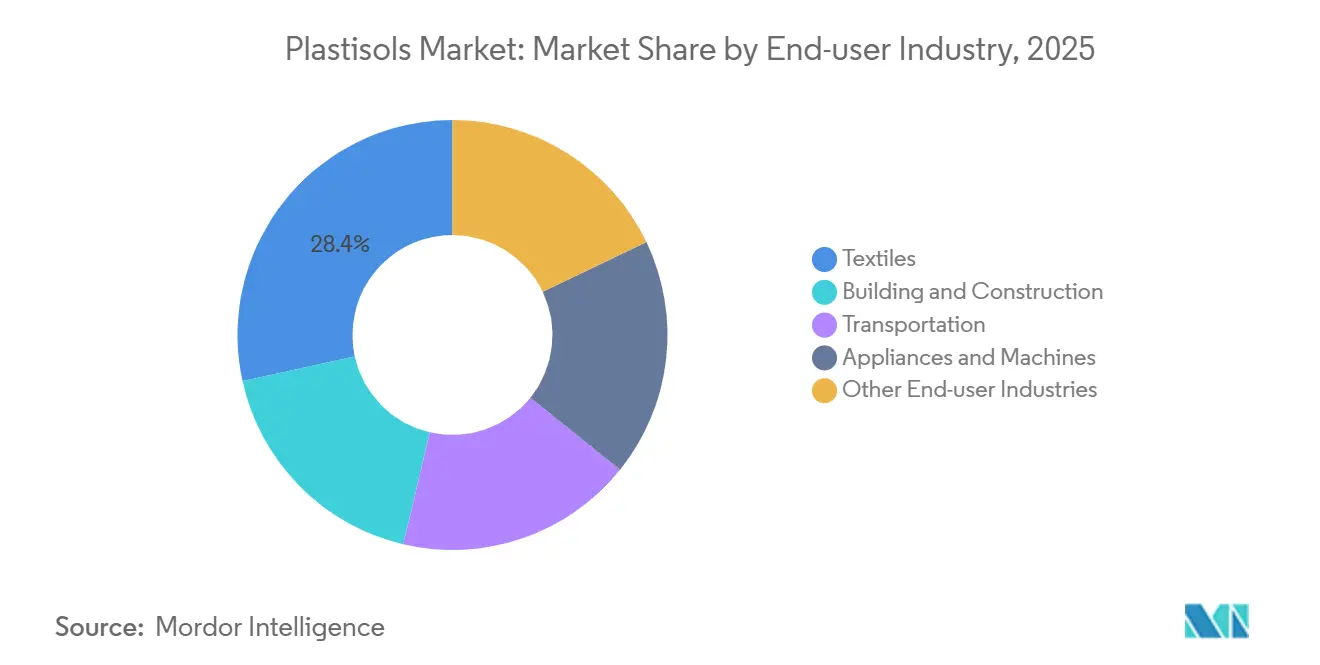
Textilsektor verankert die NachfrageTextilien kontrollierten im Jahr 2025 28,44 % des Umsatzes und sind auf eine CAGR von 6,97 % ausgerichtet, was die Verbrauchsbasis für Plastisol-Druckfarben weltweit verankert. Indien strebt bis 2030 eine erhebliche Textilproduktion an, während Chinas umfangreiche installierte Basis eine stabile Grundlage bietet. Eine reduzierte Waren- und Dienstleistungssteuer auf Chemiefasern, kombiniert mit Energieeinsparungen durch Niedertemperaturhärtung, stärkt die Kostenvorteile gegenüber wasserbasierten Systemen. Druckfarbenhersteller und Bekleidungsexporteure gehen engere Partnerschaften ein, wobei die GOTS-Akkreditierung für den Zugang zu europäischen Fast-Fashion-Lieferketten unverzichtbar wird.
Bau-, Transport- und Haushaltsgerätehersteller bilden die zweite Verbrauchsebene. In Saudi-Arabien greifen Megaprojekte auf flexible Plastisol-Dichtungsmittel für Stahldächer zurück. Gleichzeitig setzen Elektrofahrzeugplattformen auf Unterbodenbeschichtungen, die nahtlos mit Aluminiumsubstraten zusammenarbeiten und galvanische Korrosion vermeiden. Hersteller von Konsumgütern wählen tauchgeformte Griffe und Zugentlastungsdichtungen, insbesondere in Bereichen, in denen mechanische Biegung pulverbeschichtete Optionen ausschließt. Sowohl der Gesundheits- als auch der Werbesektor sind frühe Anwender von antimikrobiellen und UV-stabilen Plastisolen, was auf potenzielles Wachstum hindeutet, sobald regulatorische Genehmigungen erteilt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Plastisole Markt
Asien-Pazifik erzielte im Jahr 2025 einen Anteil von 51,12 % am weltweiten Plastisol-Markterlös und wird bis 2031 mit einer CAGR von 6,33 % wachsen. Indiens PLI-Programm unterstützt neue Drucklinien, während China trotz Einheitspreis-Erosion sein Exportvolumen entschlossen verteidigt und damit gemeinsam das Wachstum der Tintenverkäufe stärkt. Bauausgaben in der ASEAN-Region treiben einen Anstieg der Dichtmittelnachfrage an und veranlassen AkzoNobel und Jotun, ihre regionalen Kapazitäten auszubauen. Da Japan und Südkorea ihre Korrosionsschutzschichten im Automobilbereich verbessern, bedienen sie die wachsenden Elektrofahrzeugflotten. Eine reduzierte Mehrwertsteuer auf synthetisches Garn festigt die Kostenführerschaft der Region.
Nordamerika Plastisole Markt
Nordamerika profitiert von einer konstanten Produktion leichter Fahrzeuge. Mit einem zunehmenden Anteil an Elektrofahrzeugen erfordert jedes Fahrzeug eine größere Unterbodenversiegelungsfläche. Als Reaktion auf die CPSIA-Phthalatverbote vollzieht sich eine deutliche Verlagerung hin zu phthalatfreiem Plastisol bei Spielzeug und Kinderpflegeprodukten, was den Marktanteil ISO-zertifizierter Hersteller stärkt. Mexikos Montagesektor nutzt zollfreie Beschichtungen im Rahmen des USMCA. Kanadische Bauprojekte erfordern derweil spezielle Dachanwendungen, die anspruchsvollen Frost-Tau-Zyklen standhalten müssen.
Europa Plastisole Markt
Europa kämpft mit gedämpftem Wachstum aufgrund von REACH-Beschränkungen, die die Führung doppelter Lagerbestände erfordern und die Compliance-Kosten erhöhen. Strengere CO₂-Vorschriften drängen Automobilhersteller zu leichteren Metallen und steigern dadurch die Nachfrage nach haftungsverbesserten Plastisolen. Deutschland, Frankreich und das Vereinigte Königreich führen die regionalen Anwendungen in den Bereichen Automobil, Bau und Textil an. Während Russland aufgrund von Sanktionen mit Versorgungsengpässen konfrontiert ist, nutzen die nordischen Länder Plastisol für Offshore-Windkraftanlagen und betonen dabei den Bedarf an ermüdungsbeständigen Beschichtungen.

Regulatorisches Umfeld
Die Regulierung von Plastisolen wird vor allem durch Beschränkungen für PVC-Zusatzstoffe, insbesondere Phthalat-Weichmacher, geprägt, zusammen mit produktspezifischen Chemikalien-Compliance-Regelwerken für Konsumgüter, Elektronik und Baustoffe. In Europa treiben REACH und RoHS die Reformulierung weiterhin von eingeschränkten Phthalaten in sensiblen Anwendungen wie Spielzeug und Babyartikeln weg. An die Europäische Chemikalienagentur gekoppelte Kontrollen unterstützen zudem duale Bestandspraktiken für Alt- und phthalatfreie Qualitäten. In den Vereinigten Staaten fügt der TSCA eine parallele Ebene hinzu, wobei die US EPA im Dezember 2025 Risikobewertungen für DEHP und DIBP abschloss und dabei unzumutbare Risiken für Arbeitnehmer in industriellen Umgebungen im Zusammenhang mit der Weichmacher- und Beschichtungsherstellung feststellte. Dies hat die Compliance- und Dokumentationsanforderungen für Plastisol-Compoundeure und ihre vorgelagerten Lieferanten erhöht.
Vorschriften zu Lebensmittelkontakt und Verpackungen beeinflussen zunehmend die Plastisol-Lieferketten für beschichtete Substrate und Spezialbeschichtungen. Die EU-Kommission aktualisierte die Liste der zugelassenen Stoffe im Rahmen der Verordnung (EU) 2026/245 im Februar 2026 (im Rahmen der Verordnung (EU) Nr. 10/2011 über Materialien mit Lebensmittelkontakt), wodurch die Notwendigkeit häufigerer Positivlisten-Prüfungen, Migrationstests und aktualisierter Konformitätserklärungen für Exporteure und Verarbeiter verstärkt wird. Separat änderte die EU-Kommission Anhang XVII von REACH durch die Verordnung (EU) 2026/1168 im Juni 2026, um Ausnahmen für synthetische Polymer-Mikropartikel zu klären, wenn diese dauerhaft in feste Matrizen eingebunden sind. Dies wirkt sich darauf aus, wie bestimmte Additivpakete und funktionale Füllstoffe auf Compliance in Plastisol-Formulierungen geprüft werden.
Wertschöpfungskettenanalyse
Die Plastisol-Wertschöpfungskette beginnt mit vorgelagerten Rohstoffen und Zwischenprodukten, angeführt von Herstellern von PVC-Dispersionsharz und Weichmacherherstellern, gefolgt von Additivlieferanten, die Stabilisatoren, üblicherweise CaZn- und BaZn-Systeme, Füllstoffe (zum Beispiel Calciumcarbonat), Pigmente und Leistungsmodifikatoren bereitstellen. Formulierer und Compoundeure kombinieren diese Inputs mittels hochintensiver Mischung, Vakuumentlüftung und kontrollierter Kühlung, um die Viskosität zu steuern und vorzeitige Gelierung zu verhindern, und nachgelagerte Verarbeiter tragen Plastisole mittels Siebdruck-, Beschichtungs-, Form- oder Versiegelungsverfahren auf. Gelierung und Fusion erfolgen typischerweise während der Endverarbeitung bei etwa 150-210 Grad C. Die regulatorisch bedingte Reformulierung hat auch die Bedeutung höherwertiger Weichmacher erhöht, zum Beispiel DINCH in phthalatsensiblen Anwendungen, zusammen mit strengeren Eingangsqualitätskontrollen für Harz- und Additivchargen.
Der Vertrieb läuft in der Regel über die direkte Lieferung an große Endabnehmer, darunter Hersteller von Textildruckfarben, Anbieter von Unterbodenbeschichtungen für die Automobilindustrie und Formulierer von Bauwerkstoffdichtstoffen, sowie über regionale Distributoren, die Compliance-Unterstützung, Prüfungen und Just-in-Time-Logistik kombinieren. Branchenverbände wie die Plastics Industry Association (PLASTICS), einschließlich ihrer Flexible Vinyl Products Division, stellen technische Ressourcen und Prüfmethoden bereit, die zur Standardisierung von Leistungs- und Compliance-Ansätzen für flexible Vinylformulierungen beitragen. Wichtige Druckpunkte liegen an der Schnittstelle zwischen Rohstoffverfügbarkeit und Zertifizierungsbereitschaft, wo Volatilität bei PVC und Spezialweichmachern die Vertragsstrukturen beeinflussen kann. Kunden verlangen zunehmend Rückverfolgbarkeitsdokumentation, die den Erwartungen von REACH und RoHS für eingeschränkte Stoffe entspricht.
Wettbewerbslandschaft
Der Plastisole-Markt ist fragmentiert. Skaleneffekte bei der PVC-Harzbeschaffung und die Kosten für ISO 9001- und 14001-Zertifizierungen schrecken kleine Marktteilnehmer ab. Marktführer setzen auf zwei Fronten: Reformulierung zur Erfüllung globaler Phthalatverbote und Einführung hochwertiger Mehrwertprodukte. Spezialisierte Herausforderer entstehen mit PVC-freien Polyurethan- oder Silikondruckfarben, denen es jedoch derzeit an der globalen Vertriebsinfrastruktur und den Testkapazitäten mangelt, über die große etablierte Anbieter verfügen. Die Technologieadoption, insbesondere digitale Viskositätskontrolle und geschlossene Farbabstimmung, reduziert Chargenabweichungen und den Betriebskapitalbedarf und stärkt den Vorteil von Mehrstandortproduzenten, die Kapitalinvestitionen amortisieren können. Chancen in unerschlossenen Bereichen konzentrieren sich auf intelligente funktionale Plastisole. Antimikrobielle, leitfähige und UV-stabile Varianten sind nur wenig patentiert, was Erstanbietern einen Vorsprung bietet. Die Kosten für die Erlangung von FDA-, CE- oder anderen regulatorischen Zulassungen, kombiniert mit dem Bedarf an teuren Nano-Additiven, haben jedoch Masseneinführungen verzögert. Unternehmen mit starken Bilanzen und bestehenden Beziehungen zu Medizingeräteherstellern sind am besten positioniert, um diese angrenzenden Bereiche zu erschließen, sobald sich Standards herausgebildet haben.
Branchenführer im Plastisole-Markt
Avient Corporation
Fujifilm Holdings Corporation
International Coatings
Carlisle Plastics Company
Huber Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Plastisole Markt
- Avient Corporation
- Campbell Plastics
- Carlisle Plastics Company
- Chemionics Corporation
- Fujifilm Holdings Corporation
- Huber Group
- International Coatings
- Lancer Group International
- MONARCH COLOR CORPORATION
- PATCHAM
- Polyblend
- PolySol LLC
- Sinclair & Rush, Inc.
- Sushee Coatings
- Uniway Asia Limited
- VITA LIQUID POLYMERS

Marktchancen und Zukunftsaussichten
Premium-Plastisolsysteme mit hoher Compliance-Orientierung, die eingeschränkte Additive reduzieren oder eliminieren und dabei den Dickschichtaufbau, die Opazität und die Flexibilität beibehalten, bleiben ein wichtiger Chancenbereich für Lieferanten. Im Textilbereich haben Marken- und Prüfanforderungen Zertifizierungen und die Prüfung eingeschränkter Stoffe in die Beschaffung integriert, was das Geschäftsmodell für phthalatfreie und migrationsärmere Weichmacherpakete stärkt. Es begünstigt auch Lieferanten, die konsistente Dokumentation und Unterstützung durch Drittprüfungen bieten können. Dieser Compliance-Druck deckt sich mit den Nachfragezentren des Berichts in Druckfarben und Textilien, wo höherwertige Farben, einschließlich GOTS- und RoHS-konformer Varianten, die im Berichtskontext erwähnt werden, Raum für differenzierte Formulierungen schaffen, anstatt rein preisgetriebenen Wettbewerb.
Ein weiterer Freiraum liegt bei funktionalen und emissionsärmeren Qualitäten für Transport- und Bauprodukte, wo Plastisole gegenüber Pulver- und wasserbasierten Alternativen bei VOC- und Nachhaltigkeitskennzahlen konkurrieren, aber Vorteile bei Nahtabdeckung, Schalldämpfung und Leistung in komplexen Geometrien beibehalten. Die Anforderungen an die Produktverantwortung werden auch operativ zunehmend digital, wie die Anforderung der US Consumer Product Safety Commission zur obligatorischen eFiling-Einreichung von Testdaten für importierte Produkte zeigt, die ab dem 8. Juli 2026 in Kraft tritt. Diese Entwicklung erhöht den Wert von Lieferanten, die konforme Testdaten bereitstellen und Importeure und Verarbeiter mit schnelleren Dokumentationszyklen unterstützen können. Bei der Innovation deutet die von Fachgutachtern begutachtete Forschung zu umweltfreundlicheren Weichmachern, einschließlich 2026 veröffentlichter Arbeiten zu mehrkomponentigen grünen Weichmachern mit verbesserter thermischer Stabilität und verringerter Migration, auf laufende Reformulierungswege hin, die die Leistung erhalten und dabei Migrations- und Expositionsbedenken angehen, die für Spielzeug, Babyartikel und sensible Kontaktanwendungen zentral sind.
Recent Industry Developments in Plastisole Markt
- Juli 2026: FUJIFILM schloss den Verkauf seines nordamerikanischen Sieb- und Flexodruckfarbengeschäfts an Nazdar ab, wobei die Übergangsaktivitäten voraussichtlich Mitte Juli 2026 abgeschlossen werden. Die Übertragung verlagert Kundenbetreuung, Altproduktlinien und Vertriebsfähigkeiten auf einen spezialisierten Druckfarbenlieferanten und verändert die Wettbewerbspositionierung für plastisolbezogene Druckfarben in Nordamerika.
- September 2025: Protech Group übernahm Loes Enterprises, Inc., einen kundenspezifischen Compoundeur von PVC-Plastisol und verwandten Produkten in Saint Paul, Minnesota. Der Deal erweitert Protechs Compoundierungsfußabdruck und Kundenzugang bei Plastisolformulierungen und unterstützt eine breitere Teilnahme in Druckfarben-, Beschichtungs- und Spezial-PVC-Compound-Anwendungen.
- März 2024: Avient Corporation stellte Wilflex Revive Bio-Plastisol-Druckfarben mit 50 % bis 59 % biobasiertem Anteil für den Siebdruck vor. Die Einführung erweiterte die kommerziellen Optionen für Plastisol-Druckfarbensysteme mit geringerem fossilem Anteil und zielte dabei auf gleichwertige Bedruckbarkeit und Waschbeständigkeit wie herkömmliche Formulierungen ab, was die Differenzierung im Hinblick auf Nachhaltigkeits- und Compliance-Themen stärkt.


Plastisole Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Plastisolmarkt die Umsätze aus Plastisolformulierungen, die für industrielle und gewerbliche Zwecke verkauft werden, wobei eine Polymerdispersion in Weichmacher für die Weiterverarbeitung zu einem Endprodukt oder einer Beschichtung geliefert wird.
Ausgeschlossener Umfang: Wir schließen den Wert nachgelagerter Fertigprodukte aus (wie fertige Bodenbeläge, beschichtete Gewebe oder montierte Komponenten) und zählen nur das Plastisolmaterial selbst zum Zeitpunkt des Verkaufs.
Übersicht der Segmentierung
- Nach Anwendung
- Klebstoffe und Dichtungsmittel
- Farben und Beschichtungen
- Druckfarben
- Formteile
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Bauwesen und Konstruktion
- Transport
- Textilien
- Haushaltsgeräte und Maschinen
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärarbeit beginnt mit dem Aufbau eines klaren Bildes davon, wie Plastisole in den wichtigsten Regionen produziert, gehandelt, reguliert und verbraucht werden. Wir stützen uns auf öffentliche Quellen wie die Handelsdaten der US International Trade Commission, UN Comtrade und die Mineral- und Materialstatistiken der USGS (zur Unterstützung von Annahmen zu vorgelagerten Verknüpfungen). Für den Compliance-Kontext prüfen wir zudem Dokumentationen der EPA und der Europäischen Chemikalienagentur zu Weichmacher- und verwandten Chemikalienanforderungen.
Um den Branchenkontext in verwendbare Modell-Inputs zu übersetzen, prüfen wir außerdem Geschäftsberichte und Investorenpräsentationen von Unternehmen, Veröffentlichungen von Branchenverbänden und Berichterstattung aus angesehener Fachpresse. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine Import-Export-Datenbank auf Sendungsebene verwendet, um Richtungsvolumina und Preissignale gegenzuprüfen. Diese Liste ist nicht erschöpfend, und weitere öffentliche Quellen wurden ebenfalls herangezogen, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf, Lücken zu schließen, die Sekundärquellen nicht gut abdecken können, insbesondere Preislogik, Nachfrageverschiebungen auf Anwendungsebene und wie sich Vorschriften auf Formulierungsentscheidungen auswirken. Wir sprechen mit Rohstofflieferanten, Compoundeuren, Distributoren und nachgelagerten Verarbeitern in APAC, EMEA und Amerika, damit Annahmen zu Volumina, typischen Preisspannen und Substitutionstrends bestätigt und angepasst werden können.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 13 % | APAC: 51 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 40 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 47 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Produktions- und Handelsindikatoren verwendet werden, um den scheinbaren Verbrauch für Schlüsselregionen zu rekonstruieren, der dann anhand anwendungsbezogener Preisspannen in einen Marktwert übersetzt wird. Um die Gesamtwerte realistisch zu halten, bestätigen wir das Ergebnis durch selektive Bottom-up-Prüfungen, wie beispielsweise stichprobenartige Umsatzsignale von Lieferanten und Distributoren, Kanalprüfungen zu typischen Verkaufspreisen und Volumen-Plausibilitätsprüfungen für Anwendungen mit hoher Nutzung.
Einige Inputs, die in diesem Markt von Bedeutung sind, umfassen die Kostenentwicklung von PVC und Weichmachern, die Aufteilung zwischen phthalathaltigen und phthalatfreien Formulierungen, die Bau- und Renovierungstätigkeit (als Näherungswert für die Nachfrage nach Beschichtungen und Dichtstoffen), Trends in der Textil- und Siebdruckproduktion sowie die Automobilproduktion und die Nachfrage nach Unterbodenbeschichtungen. Wenn eine länderspezifische Datenreihe dünn ist, verwenden wir regionale Durchschnittswerte und Handelsflussproxys und validieren dann den implizierten Pro-Kopf- oder Pro-Branchen-Verbrauch mit Interview-Feedback.
Für die Prognose verwenden wir eine Szenarioanalyse, die durch kurzzyklische Indikatoren (Bauleistung, Industrieproduktion und Automobilproduktionsraten) unterstützt wird, und wenden dann Annahmen zur Akzeptanz und Preisgestaltung auf Anwendungsebene an. Diese Annahmen werden mit Experten überprüft, damit der endgültige Wachstumspfad praxisnah bleibt, anstatt von einer einzigen Variable getrieben zu werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden auf mehr als eine Weise überprüft, einschließlich der Triangulation über unabhängige Signale wie Handelstrends, Preisentwicklung bei vorgelagerten Inputs und nachgelagerte Aktivitätsniveaus. Wenn eine Region ungewöhnliche Sprünge zeigt, überprüfen wir das Timing der Währung, die Preisannahmen und etwaige einmalige Handelsverzerrungen erneut, bevor die Zahlen akzeptiert werden.
Vor der endgültigen Freigabe durchläuft das Modell mehrstufige Analystenprüfungen, bei denen Schlüsselgesamtwerte und Wachstumsraten mit historischen Mustern und bekannten Kapazitätserweiterungen oder -schließungen verglichen werden. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie beispielsweise regulatorische Änderungen mit Auswirkungen auf Weichmacher oder eine größere Verschiebung der Nachfrage im Bau- oder Automobilsektor. Unmittelbar vor der Auslieferung wird eine erneute Prüfung durchgeführt, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Plastisol-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für Plastisole können stark variieren, da der zugrunde liegende Zählpunkt nicht immer derselbe ist und weil sich Preisannahmen mit den PVC- und Weichmacherzyklen schnell ändern. Einige Studien verwenden zudem einen längeren Prognosezeitraum mit einem aggressiveren Szenario, was den implizierten Wert des laufenden Jahres bei Rückrechnung erhöht.
Fertige beschichtete Produkte (zum Beispiel beschichtete Textilien oder Bodenbeläge) liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, wodurch der Wert für 2026 an materialbezogene Plastisol-Umsätze und nicht an den nachgelagerten Produktumsatz gebunden bleibt. Andere Zahlen erweitern den Umfang häufig, um breitere plastisolähnliche Beschichtungen einzuschließen, oder zählen den Wert an einem späteren Punkt der Kette, und sie können zudem eine andere Zeitpunktwahl für die Währungsumrechnung und einen langsameren Aktualisierungszyklus anwenden, was die Abweichung in Zeiten schnell steigender Inputkosten vergrößern kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,15 Mrd. USD (2026) | |
| Branchenverlag A | 22,90 Mrd. USD (2024) | Verwendet eine deutlich breitere Abdeckung, die einen umfassenderen Korb an Anwendungen und Endverwendungen zu enthalten scheint und möglicherweise eine spätere Wertschöpfungsstufe erfasst, was den Gesamtwert im Vergleich zu reinen Plastisol-Materialumsätzen aufbläht. |
| Branchenverlag B | 23,50 Mrd. USD (2024) | Weist einen höheren Ausgangswert mit einer langfristigen Prognose aus, und die Umfangsbeschreibung deutet auf eine breitere Einbeziehung von Endverwendungen hin, sodass die Zahl einen anderen Zählpunkt und Preissatz widerspiegeln kann als ein materialbezogenes Modell. |
Die Tabelle zeigt, dass der Anwendungsbereich und der Punkt in der Kette, an dem der Wert gezählt wird, die größten Gründe für die Abweichung sind, gefolgt davon, wie Preisgestaltung und Währungstiming gehandhabt werden. Indem die Annahmen an beobachtbaren Nachfragesignalen verankert und mit realen Preis- und Nutzungsdaten überprüft werden, bleibt die Schätzung auf nachvollziehbare, wiederholbare Schritte zurückführbar und ist über Regionen und Anwendungen hinweg leichter abzustimmen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Plastisole-Markt?
Die Plastisole-Marktgröße betrug im Jahr 2026 7,15 Milliarden USD.
Wie schnell wird der Plastisole-Markt voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 6,22 % wächst und bis 2031 einen Wert von 9,67 Milliarden USD erreicht.
Welche Anwendungskategorie generiert den höchsten Umsatz?
Druckfarben führen mit einem Anteil von 33,24 % am Umsatz im Jahr 2025 und einer Expansion mit einer CAGR von 7,18 %.
Warum dominiert Asien-Pazifik die Plastisol-Nachfrage?
Die Region beherbergt umfangreiche Textildruckprogramme und Infrastrukturprogramme und erzielte im Jahr 2025 einen Umsatzanteil von 51,12 % mit dem höchsten Wachstumsmomentum.
Welchen Substitutionsbedrohungen ist Plastisol ausgesetzt?
Pulver- und wasserbasierte Beschichtungen gewinnen Marktanteile, wo niedrige VOC-Werte und Härtung bei Umgebungstemperatur entscheidend sind, doch Plastisol bleibt bei Anforderungen an hohe Flexibilität und Dickfilmanwendungen bevorzugt.
Seite zuletzt aktualisiert am:



