
Polyisobutylen (PIB)-Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 1.11 Millionen Tonnen |
| Marktvolumen (2031) | 1.32 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.53 % |
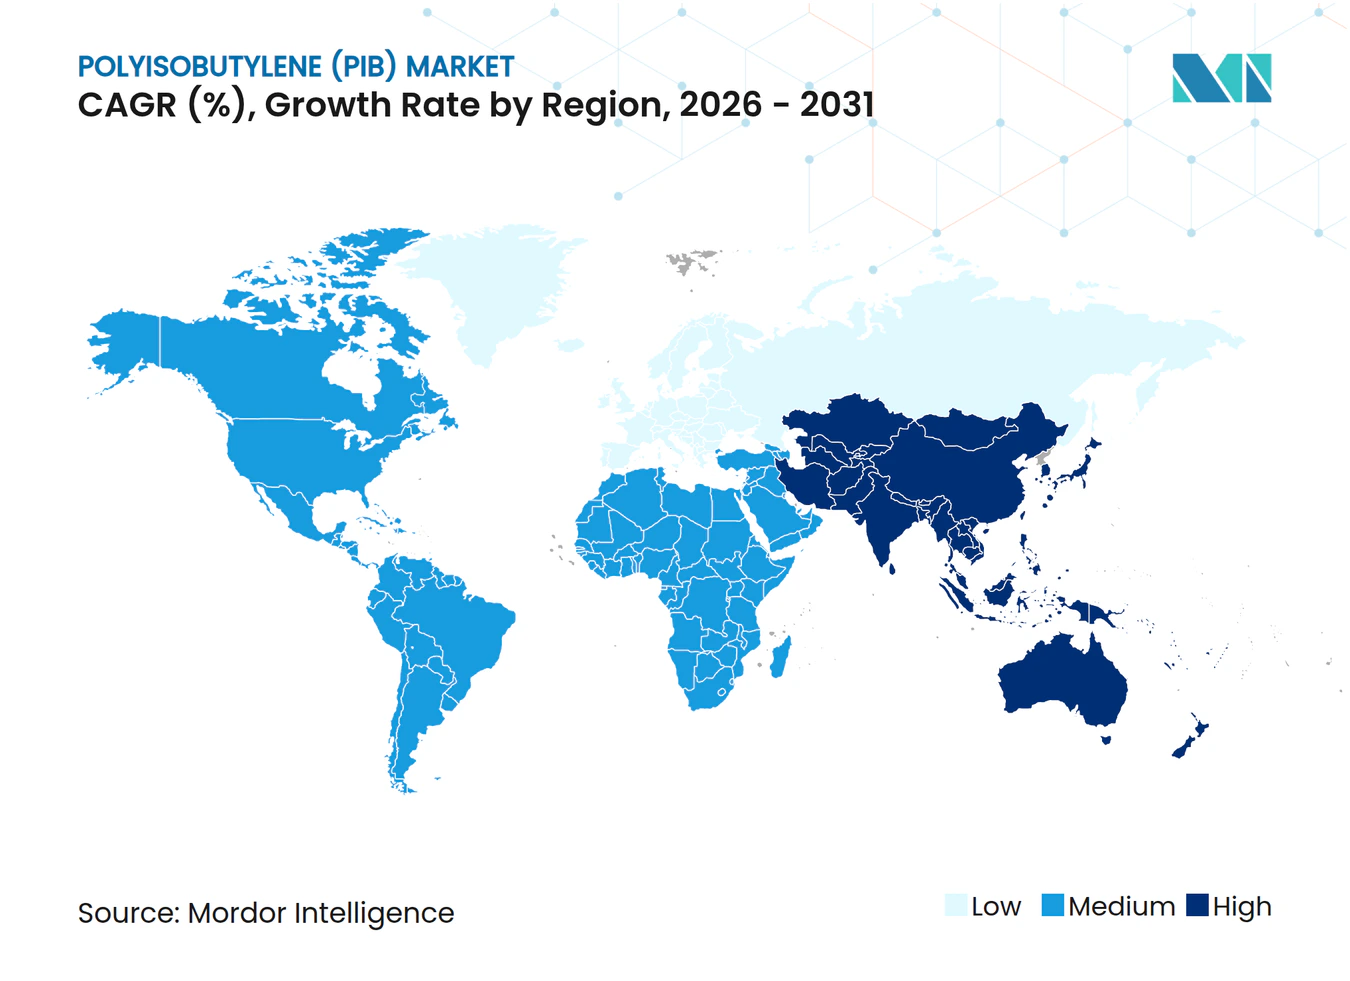
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyisobutylen (PIB)-Marktanalyse von Mordor Intelligence
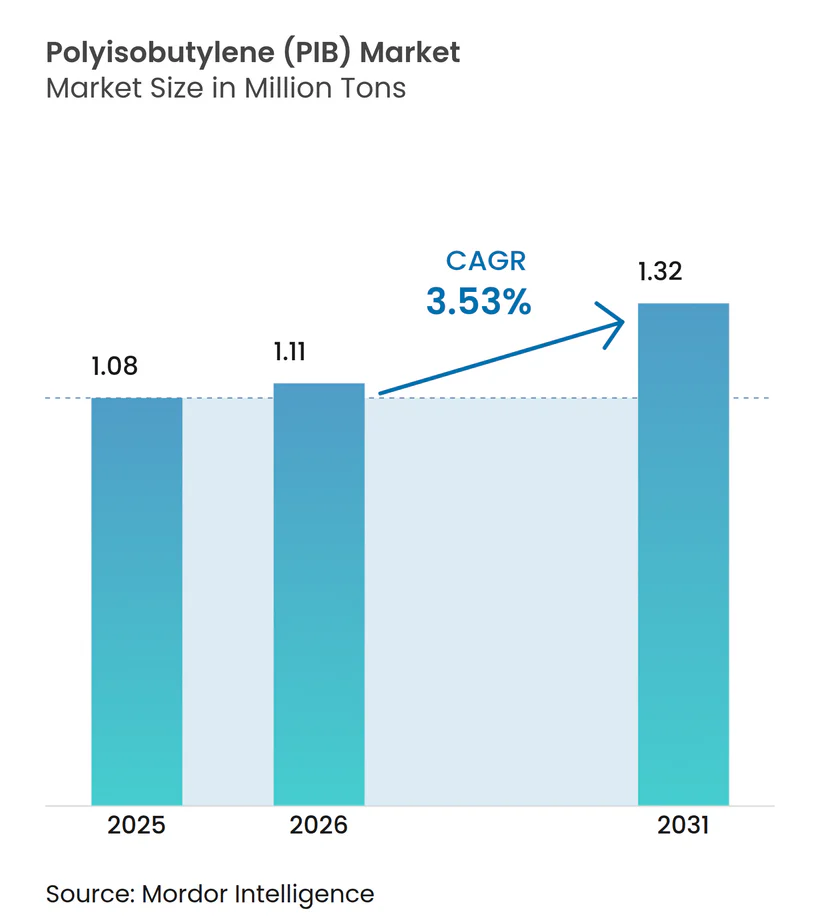
Die Größe des Polyisobutylen-Marktes wurde im Jahr 2025 auf 1,08 Millionen Tonnen geschätzt und soll von 1,11 Millionen Tonnen im Jahr 2026 auf 1,32 Millionen Tonnen bis 2031 wachsen, bei einer CAGR von 3,53 % während des Prognosezeitraums (2026–2031). Regulatorischer Druck für niedrigviskose Motorenöle, der Übergang zu schlauchlosen Radialreifen und ein Aufschwung bei Bauklebstoffen stärken gemeinsam die Nachfragedynamik. Hersteller lenken Kapital in hochreaktive und mittelmolekulare Qualitäten, die strenge Kraftstoffeffizienz-, Emissions- und Haltbarkeitsziele erfüllen. Während Asien-Pazifik die Kapazitätserweiterungen anführt, nutzt der Nahe Osten kostengünstige Ethan- und Butan-Rohstoffe, um sich als Exportdrehscheibe zu positionieren. Der Wettbewerbsschwerpunkt verlagert sich daher in Richtung Differenzierung – durch oxidationsstabile Chemien, Batteriebinder-Funktionalität und wasserbasierte Dispersionen – anstatt auf reine Volumenexpansion, was die Margen gegen Rohstoffvolatilität und preisbasierten Wettbewerb abpuffert.
Wichtigste Erkenntnisse des Berichts
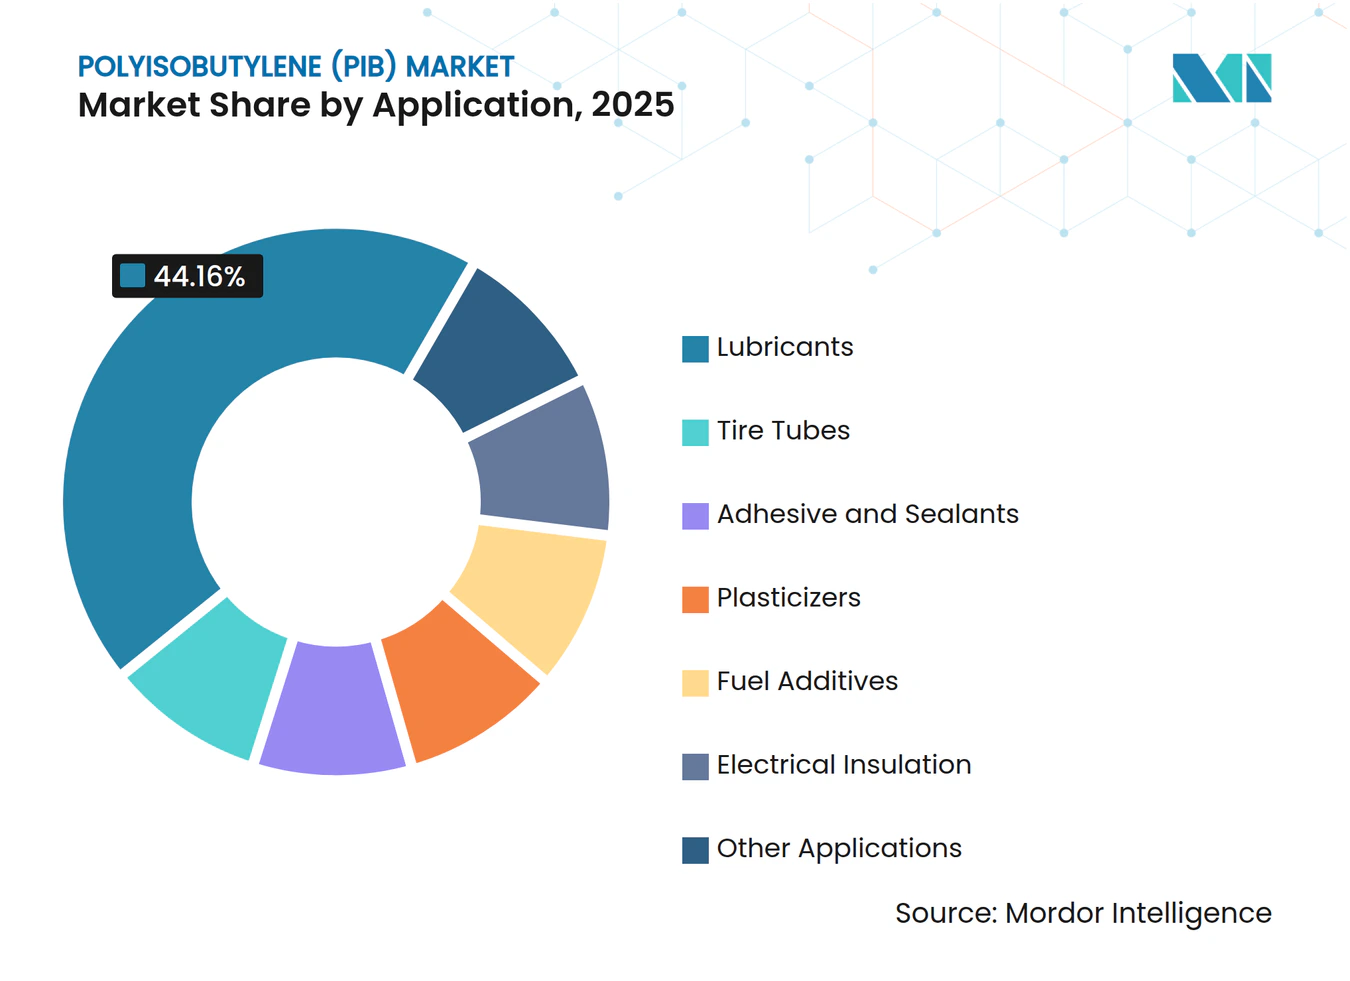
- Nach Anwendung führten Schmierstoffe mit einem Marktanteil von 44,16 % am Polyisobutylen-Markt im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 3,78 % wachsen.
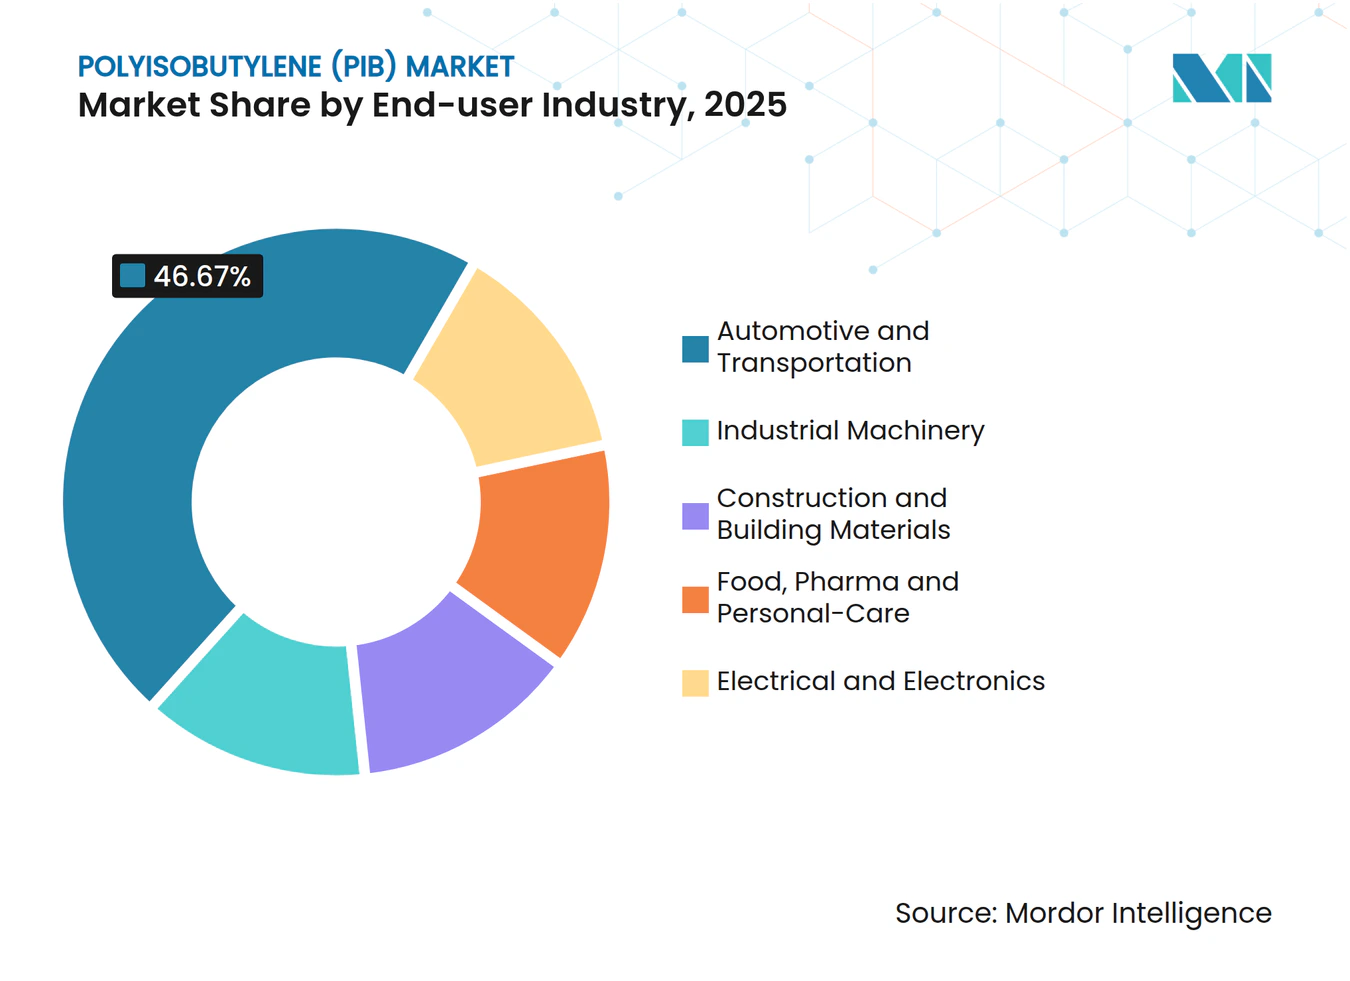
- Nach Endverbraucherbranche hielt Automobil und Transport im Jahr 2025 einen Anteil von 46,67 % an der Polyisobutylen-Marktgröße und soll bis 2031 mit einer CAGR von 3,89 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 39,42 % an der Polyisobutylen-Marktgröße und soll bis 2031 mit einer CAGR von 4,12 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage aus dem Bereich Klebstoffe und Dichtmittel | +0.8% | Global, mit Schwerpunkt im Asien-Pazifik-Baubereich und im nordamerikanischen Automobil-Ersatzteilmarkt | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz in Reifeninnenschichten und schlauchlosen Verbindungen | +1.0% | Asien-Pazifik (Reifenproduktion in China und Indien), Nordamerika OEM-Flotten | Mittelfristig (2–4 Jahre) |
| Wachsende Rolle als Viskositätsmodifikator in Schmierstoffen der nächsten Generation | +0.9% | Global, angeführt von regulatorisch bedingter Neuformulierung in Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Verlagerung hin zu hochreaktivem PIB für Kraftstoff- und Schmierstoffadditive | +0.6% | Nordamerika, Europa, Japan (strenge Emissionsstandards) | Langfristig (≥4 Jahre) |
| Dichtungen und Abdichtungen für Wasserstoffinfrastruktur, die PIB-Sperrschichtfolien erfordern | +0.2% | Europa (Wasserstoffkorridore), Japan, Südkorea (nationale Wasserstoffstrategien) | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage aus dem Bereich Klebstoffe und Dichtmittel
Bau- und Ersatzteilklebstoffe spezifizieren zunehmend Polyisobutylen, da die Feuchtigkeits- und Gasbarriereleistung Polyurethan- und Acrylalternativen übertrifft. H.B. Fullers Isolierglasversiegelungen auf Basis mittlerer Mn-Qualitäten überschreiten eine 25-jährige Randversiegelungshaltbarkeit unter EN 1279-Wärmezyklierung, was mit strengeren europäischen Gebäudeenergievorschriften übereinstimmt. Hersteller von Druckempfindlichkeitsbändern mischen niedrig-Mn-PIB mit Klebrigmachern, um eine Schälfestigkeit von ≥20 N/25 mm zu erzielen, was Verpackungs- und Automobilverkleidungsanforderungen in feuchten asiatischen Klimazonen erfüllt. Die Konformität mit ISO 11600 und ISO 9047 eröffnet internationale Beschaffungskanäle für chinesische und indische Verarbeiter und ermöglicht ihnen, über den Inlandsabsatz hinaus zu gehen, ohne die Leistung zu beeinträchtigen. Der Polyisobutylen-Markt profitiert daher doppelt – von höheren Stückvolumina im Neubau und von Premiumpreisen für langlebige Dichtmittel. Kapazitätsinvestitionen in Zhejiang und Guangdong sind darauf ausgerichtet, diesen Nachfragegipfel zu nutzen und den Anteil Asien-Pazifiks an den globalen Lieferungen zu verstärken.
Zunehmender Einsatz in Reifeninnenschichten und schlauchlosen Verbindungen
Reifenhersteller ersetzen herkömmliche Butyl-Innenschichten durch Halobutyl-PIB-Mischungen, die die Luftdurchlässigkeit um 30–40 % senken, die Druckhalteintervalle verlängern und den Rollwiderstand reduzieren, um Kraftstoffeffizienzvorschriften zu erfüllen. ExxonMobils Exxpro™-Elastomerfamilie erreicht Durchlässigkeitskoeffizienten unter 20 × 10⁻¹² cm³ cm/(cm² s cmHg), was nun ein Basiswert für Elektrofahrzeugreifen ist. Goodyears Einreichungen von 2024 fügen Kälteflexibilitätsverbesserungen hinzu, die die Schichtintegrität unter −40 °C erhalten. Chinas GB/T 29042-Kennzeichnung und Indiens 22%iger Reifenexportanstieg untermauern das Volumenwachstum in Asien-Pazifik, während südostasiatische Neueinsteiger Technologien von Daelim und ENEOS lizenzieren, um OEM-Flotten zu beliefern. Infolgedessen verleihen Reifenformulierungen dem Polyisobutylen-Markt neuen Schwung und stellen sicher, dass das Volumenwachstum mit den Trends zur Fahrzeugelektrifizierung Schritt hält.
Wachsende Rolle als Viskositätsmodifikator in Schmierstoffen der nächsten Generation
Motorölformulierer wechseln zu hochmolekularem PIB (10.000–50.000) zur Viskositätsmodifikation, das mechanischer Scherung in turboaufgeladenen Benzin-Direkteinspritzungsmotoren widersteht. Lubrizols PIBSI-Dispergiermittel halten den Viskositätsindex ≥150 in API SP- und ILSAC GF-6-Ölen aufrecht und reduzieren Schlamm- und Lackablagerungen. Chevron Oronites chlorfreie OLOA 15500-Linie erfüllt die Anforderungen des kalifornischen Programms für sicherere Verbraucherprodukte und signalisiert eine strengere Additivverwaltung. Die durch US-CAFE-Standards und Japans JASO GLV-1-Protokoll vorgeschriebenen Viskositätsklassen 0W-16 und 0W-20 verstärken den PIB-Verbrauch, da Formulierer Kraftstoffeffizienz mit Motorhaltbarkeit in Einklang bringen. Industrielle Anwendungen folgen einem ähnlichen Verlauf: Windturbinengetriebeöle mit PIB verlängern Ölwechselintervalle auf über fünf Jahre und unterstützen die Wirtschaftlichkeit der Offshore-Windwartung. Dieser Treiber sichert eine langfristige Säule für den Polyisobutylen-Markt.
Verlagerung hin zu hochreaktivem PIB für Kraftstoff- und Schmierstoffadditive
Hochreaktives PIB (HR-PIB) mit ≥75 % Vinylidengehalt ermöglicht Reinigungsmittel, die Einspritzerreinheitsbewertungen über 9,5 in IKA-Tests erzielen – weit vor herkömmlichen PIBA-Benchmarks. Daelims Kapazitätserweiterung von 65 kt auf 100 kt in Yeosu und sein 80-kt-Gemeinschaftsunternehmen in Jubail festigen die Kostenführerschaft im Nahen Osten. BASFs Debottlenecking in Ludwigshafen priorisierte Material mit 2.500–10.000 Mn, das auf Batteriebinder und mittelviskose Dispergiermittel abzielt. TPC Groups epoxidierte PIBplus-Variante verbessert die Oxidationsstabilität und stellt PAO in Premium-Motorölformulierungen in Frage. Zusammen erweitern diese Angebote die Leistungsbandbreite und sichern Premiumpreise, was den Wertpool innerhalb des breiteren Polyisobutylen-Marktes vergrößert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität beim Rohstoff Isobutylen | -0.7% | Global, besonders ausgeprägt in Regionen, die von Naphtha-Crackern abhängig sind (Europa, Nordostasien) | Kurzfristig (≤2 Jahre) |
| Intrinsische UV-Instabilität, die kostspielige Stabilisatoren erfordert | -0.3% | Nordamerika und Europa (Außenbau, Automobil-Ersatzteilmarkt) | Mittelfristig (2–4 Jahre) |
| Verschärfung der VOC- und REACH-Grenzwerte für lösungsmittelbasierte PIB-Systeme | -0.4% | Europa (REACH-Durchsetzung), Kalifornien (CARB-Vorschriften) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität beim Rohstoff Isobutylen
Isobutylen stammt hauptsächlich aus C4-Raffinerieschnitten und gezielter Isobutan-Dehydrierung, was PIB-Hersteller Spotpreisschwankungen von 75 % zwischen 800 und 1.400 USD pro Tonne in den Jahren 2024–2025 aussetzt[1]. EU-Kohlenstoffzertifikate zu 80–100 EUR pro Tonne CO₂ belasten europäische Naphtha-Cracker zusätzlich und verschieben die Kostenkurve zugunsten ethanreicher Anlagen im Nahen Osten. Gezielte Routen stabilisieren die Versorgung, erfordern jedoch Katalysator- und Wasserstoffmanagementkosten, die nur große integrierte Standorte absorbieren können. Biowege von Global Bioenergies und LanzaTech bleiben im Pilotmaßstab, mit Kosten von 2–3× petrochemischen Wegen, was kurzfristige Entlastung einschränkt. Diese Volatilität komprimiert die Margen und dämpft die Kapitalplanung in der gesamten Polyisobutylen-Branche.
Intrinsische UV-Instabilität, die kostspielige Stabilisatoren erfordert
Außendichtmittel erfordern 1–3 % gehinderte Amin- oder Benzotriazolpakete, um eine 10-jährige Haltbarkeit gemäß ASTM G154 zu erfüllen, was die Endkosten um bis zu 1,50 USD kg⁻¹ erhöht. Diese Additive stehen aufgrund von Hinweisen auf endokrine Störungen vor einer möglichen REACH-Neuregistrierung, was das Risiko weiterer Kostensteigerungen birgt. Alternativen wie coextrudierte UV-undurchlässige Schichten erhöhen die Prozesskomplexität, während vollständig UV-stabile Chemien wie Silikon PIB beim Preis herausfordern. Der Margendruck ist besonders stark in Europa und Nordamerika, wo Garantieerwartungen für Isolierglasversiegelungen über 20 Jahre hinausgehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Schmierstoffe verankern das WachstumSchmierstoffe hielten 44,16 % des Volumens von 2025 und machten den größten Anteil am Polyisobutylen-Markt aus. Dieses Segment wird den breiteren Markt mit einer CAGR von 3,78 % übertreffen, da Automobilhersteller 0W-16- und 0W-20-Öle einsetzen, um die US-Flottenverbrauchsziele von 49 mpg zu erreichen. HR-PIB-basierte Dispergiermittel erhalten die Schlammkontrolle und Scherstabilität und gewährleisten die Konformität mit API SP und ILSAC GF-6. Additivlieferanten nutzen das gesättigte Grundgerüst von PIB, um Oxidation zu widerstehen und Energieerzeugern längere Getriebeöl-Ablassintervalle bei Offshore-Windanlagen zu ermöglichen.
Umgekehrt bleiben Kraftstoffadditive, die HR-PIB für PIBA-Reinigungsmittel verbrauchen, ein kleineres, aber technologisch intensives Segment. Das Nachfragewachstum hängt von der zunehmenden Verbreitung der Benzin-Direkteinspritzung ab, insbesondere in Nordamerika und Europa, wo über 50 % der Neuwagen GDI-Systeme einsetzen. Klebstoffe und Dichtmittel machen etwa ein Fünftel des Volumens aus, angetrieben durch den Asien-Pazifik-Bau, aber gedämpft durch VOC-Vorschriften in Europa. Bei Kaugummi und pharmazeutischen Verschlüssen bleibt FDA-zugelassenes niedrig-Mn-PIB aufgrund seiner sensorischen Neutralität unersetzlich. Elektrische Isolationsanwendungen – Kabelverbindungen und Vergussmassen – tragen einen bescheidenen Anteil bei, verzeichnen jedoch ein stetiges Wachstum, da erneuerbare Energienetze expandieren. Insgesamt stabilisieren diese Nischen das Basisvolumen und diversifizieren die Gewinnströme innerhalb des Polyisobutylen-Marktes.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Dominanz des Automobilsektors setzt sich fortAutomobil und Transport erfassten 46,67 % der Nachfrage von 2025 und werden mit einer CAGR von 3,89 % wachsen, angetrieben durch Halobutyl-PIB-Innenschichten, niedrigviskose Schmierstoffe und hochklebende Dichtungsprofilklebstoffe. Asien-Pazifik mit 900 Millionen produzierten Reifen im Jahr 2024 bleibt das Gravitationszentrum dieses Anstiegs.
Industriemaschinen folgen mit etwa einem Viertel des Verbrauchs. Windturbinengetriebe in Europa und China spezifizieren PIB-verstärkte Schmierstoffe, um Ölwechselzyklen auf über fünf Jahre zu verlängern und Offshore-Wartungskosten zu senken. Der Bau gewinnt inkrementellen Anteil durch langlebige Dichtmittel, die für energieeffiziente Verglasung in dichten städtischen Zentren benötigt werden. Lebensmittel, Pharma und Körperpflege bewahren eine sicherheitskritische, aber kleinere Nachfragenische und nutzen die Biokompatibilität von PIB gemäß FDA 21 CFR 175.105. Elektro- und Elektroniканwendungen steigen parallel zu Hochspannungskabel- und Ladestation-Rollouts, was eine stetige Volumenabsorption über den Prognosehorizont hinweg sicherstellt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Polyisobutylen (PIB) Markt
Asien-Pazifik dominierte mit 39,42 % des Volumens im Jahr 2025 und verzeichnet mit einer CAGR von 4,12 % das stärkste Wachstum. Chinas Anstieg der Reifenproduktion um 18 % im ersten Halbjahr 2024 und Indiens kostenvorteile bei Exporten von Spezialqualitäten festigen die regionale Führungsposition. Japan und Südkorea stärken das technologische Gewicht durch HR-PIB-Anlagen, die globale Additivketten beliefern. Neue südostasiatische Marktteilnehmer in Malaysia und Vietnam lizenzieren Halobutyl-Compoundierlinien, um OEM-Verträge zu gewinnen, was den innerregionalen Wettbewerb verbreitert und die Marktpräsenz von Polyisobutylen ausbaut.
Nordamerika Polyisobutylen (PIB) Markt
Nordamerika expandiert auf Basis von Rohstoffvorteilen durch Schiefergas. TPC Groups 27%ige Erweiterung der Di-Isobutylen-Kapazität in Houston und Lubrizols HR-PIB-Linie in Deer Park bedienen inländische und internationale Kunden. Kanada und Mexiko leisten durch Automobilkomponentenwerke, die mit US-amerikanischen OEMs verbunden sind, inkrementelle Nachfragebeiträge, während Kaliforniens VOC-Vorschriften die frühzeitige Einführung wasserbasierter Emulsionen fördern und die Produktmixentwicklung vorantreiben.
Europa Polyisobutylen (PIB) Markt
In Europa zielt BASFs 25%ige Erweiterung in Ludwigshafen auf Automobil- und Batterienischen ab, während INEOS' Projekt ONE-Cracker bis 2027 kohlenstoffärmere Rohstoffe verspricht und die regionale Kostenwettbewerbsfähigkeit potenziell steigern könnte[2]. Allerdings veranlassen REACH und die VOC-Obergrenzen der Decopaint-Richtlinie Klebstoffformulierungsunternehmen dazu, auf Hybrid- oder wässrige Systeme umzustellen – eine Entwicklung, die das kurzfristige Wachstum bremst, aber für leistungsstarke, konforme Qualitäten Mehrwert freisetzen könnte.
Südamerika und MEA Polyisobutylen (PIB) Markt
In Südamerika stützen Brasiliens Fahrzeugproduktion und Argentiniens Bedarf an Landwirtschaftsmaschinen den Kauf von Klebstoffen und Schmierstoffen. Die Nachfrage im Nahen Osten und in Afrika wird durch das 80-kt-HR-PIB-Gemeinschaftsunternehmen von Saudi Aramco/Total und Daelim in Jubail angeführt, das die Region als kostengünstigen Exportstandort positioniert. Aufkommende Wasserstoffkorridore in den Vereinigten Arabischen Emiraten und Saudi-Arabien schaffen zudem eine Nischenachfrage nach PIB-basierten Dichtungsmaterialien und signalisieren eine zukunftsorientierte Diversifizierung im Polyisobutylen-Markt.
Wertschöpfungskettenanalyse
Die PIB-Wertschöpfungskette beginnt mit C4-Einsatzstoffen (Isobutylen und gemischten Butenen aus FCC-Strömen von Raffinerien und Steamcrackern) oder mit der zweckgerichteten Isobutan-Dehydrierung und nutzt anschließend die kationische Polymerisation zur Herstellung von niedrig-, mittel- und hochreaktiven PIB-Sorten. Integration kann für einige Großproduzenten, darunter BASF, INEOS und Daelim, die Anfälligkeit gegenüber Schwankungen bei den Einsatzstoffen verringern, während eigenständige und kleinere regionale Anbieter typischerweise stärkere Schwankungen bei der Versorgungskontinuität und den Lieferkosten verzeichnen.
Die Wertschöpfung im Midstream-Bereich konzentriert sich auf Reinigung, Molekulargewichtskontrolle und funktionalisierte Zwischenprodukte wie PIBSA für Schmierstoff- und Kraftstoffadditivpakete. Das Material fließt anschließend in die Compoundierung und Formulierung für Reifen (Innerliner und schlauchlose Compounds), Schmierstoffe (Viskositätsmodifikatoren und Dispergiermittel) sowie Klebstoffe und Dichtstoffe (Isolierglas, Baumembranen und Klebebänder) ein. Der Vertrieb erfolgt üblicherweise direkt an große Additivhersteller und Reifenhersteller, wobei Chemikaliendistributoren auch Dichtstoffe und industrielle Anwendungen unterstützen. Logistik- sowie europäische Energie- und Rohstoffschocks werden wiederholt als Engpässe genannt; gleichzeitig hat China zwischen 2024 und 2025 rund 30.000 Tonnen pro Jahr an hochreaktiver Kapazität hinzugefügt, ausgerichtet auf die PIBSA-bezogene Nachfrage in Indien und Vietnam, was einen stärker regionalisierten Fluss von asiatischen Produktionszentren in nachgelagerte Additiv- und Compoundierungskorridore unterstützt.
Wettbewerbslandschaft
Marktkonzentration
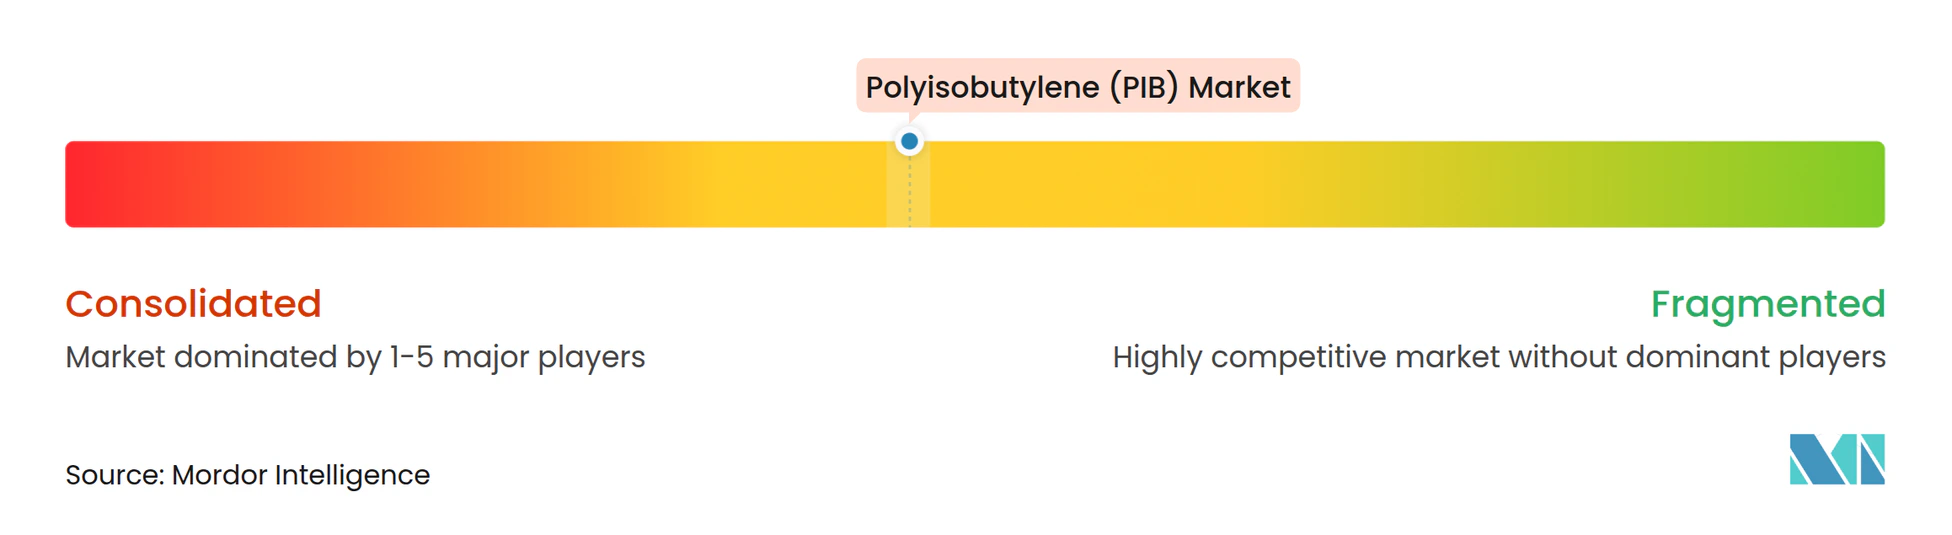
Der Polyisobutylen-Markt weist eine moderate Konzentration auf: Die fünf größten Hersteller – BASF, INEOS, TPC Group, Daelim und Lubrizol – kontrollieren etwa 62 % der globalen Kapazität. Die Auslastungsraten liegen bei etwa 70 %, was die Spotmarktliquidität begrenzt und den Wettbewerb in Richtung Produktdifferenzierung und Servicetiefe lenkt. BASFs 25%iges Debottlenecking in Ludwigshafen zielt auf Batteriebinder- und mittelmolekulare Dispergiermittelqualitäten ab und signalisiert eine Verlagerung hin zu Elektromobilitäts-Adjacencies. TPC Groups PIBplus führt Epoxidierung ein, um die Oxidationsresistenz zu erhöhen und Raum in Premium-Schmierstoffmischungen zu schaffen, während INEOS die Indopol- und PANALANE-Serien mit einem Bereich von 3 cSt bis 45.000 cSt anbietet, um unterschiedliche Kundenbedürfnisse zu erfüllen.
Daelim exportiert HR-PIB-Technologie an Lubrizol und Partner im Nahen Osten und stärkt damit seinen Status als lizenzgeführter Wachstumsarchitekt. ENEOS entwickelt in Partnerschaft mit einem japanischen Dichtungshersteller PIB-FKM-Hybride für Wasserstoffinfrastrukturen und sucht einen First-Mover-Vorteil in diesem aufstrebenden Segment. Chinesische mittelständische Unternehmen wie Zhejiang Shunda drängen Standardqualitäten zu Preisen, die 15–20 % unter westlichen Angeboten liegen, haben jedoch Schwierigkeiten, die für Kraftstoffadditivmärkte erforderliche HR-PIB-Reinheit zu erfüllen, was Platzhirschen die Möglichkeit lässt, Premiummargen zu erhalten.
Innovation geht über die Chemie hinaus in Logistik und digitale Dienstleistungen. INEOS modernisiert die französische Infrastruktur, um C4-Rohstoffflüsse zu optimieren, während TPC die Isocontainer-Beladung in Houston für agile Exporte aufrüstet. Lubrizol erweitert technische Supportlabore, um Mischern bei der Navigation durch API- und ILSAC-Testregimes zu helfen und die Kundenbindung zu stärken. Angesichts zunehmender Nachhaltigkeitsprüfung investieren Hersteller auch in Lebenszyklusanalysen und Niedrigkohlenstoffzertifizierungen, um Portfolios an ESG-Anforderungen der Kunden anzupassen und die Differenzierung innerhalb des Polyisobutylen-Marktes zu stärken.
Marktführer der Polyisobutylen (PIB)-Branche
-
BASF
-
TPC Group
-
INEOS
-
Daelim Co., Ltd.
-
Lubrizol
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyisobutylen (PIB) Markt Unternehmen in diesem Bericht
- BASF
- Braskem
- Chevron Oronite LLC
- Daelim Co., Ltd.
- Dowpol Corporation
- INEOS
- Group of companies Titan
- Infineum International Limited
- INOES
- Kemipex
- Lubrizol
- TPC Group
- Zhejiang Shunda New Material Co.
Marktchancen und Zukunftsaussichten
Höherwertige PIB-Chancen zeigen sich dort, wo Leistungs- und Compliance-Anforderungen zusammentreffen: VOC-arme Klebstoff- und Dichtstoffsysteme (einschließlich Randverbindungen von Isolierglas und speziellen Baumembranen), hochreaktives PIB für Detergens- und Dispergiermittelchemie in niedrigviskosen Motorölen sowie neu entstehende Barrieren- und Bindemittelfunktionen im Zusammenhang mit der Elektrifizierung. BASF hat diesen Wandel bereits durch Maßnahmen in Ludwigshafen angedeutet, indem der Ausbau der Kapazität für mittleres Molekulargewicht mit Produktentwicklung für batteriebezogene Montageanforderungen kombiniert wird. Dies unterstützt eine Abkehr von Commodity-PIB hin zu Sorten, die strengeren Spezifikationen für Reinheit, Reaktivität (einschließlich Vinylidengehalt) und Oxidationsstabilität unterliegen.
Eine zweite Chance liegt in der Lokalisierung und Versorgungssicherheit im gesamten asiatisch-pazifischen Raum, während Reifen- und Additiv-Ökosysteme skalieren. Der Ausbau der hochreaktiven Kapazität in China zwischen 2024 und 2025 zielte auf PIBSA-orientierte nachgelagerte Ketten in Indien und Vietnam ab, während Produzenten und Additivformulierer weiterhin Formulierungspakete überarbeiten, um die Leistungsanforderungen von API SP und ILSAC GF-6 zu erfüllen, ohne sich auf traditionelle Chemikalien zu verlassen. Darüber hinaus verweisen nicht-traditionelle Endanwendungen innerhalb des Geltungsbereichs, wie PIB als Ersatz für Wollfett in Lederfüllstoffen und PIB-basierte Bindemitteltechnologien für Batterieanoden der nächsten Generation, auf Premium-Nischen, in denen Qualifizierungszyklen und Anwendungstechnik – und nicht allein die Nennkapazität – Marktanteilsgewinne bestimmen.
Neueste Industrielle Entwicklungen in Polyisobutylen (PIB) Markt
- Juni 2026: BASF schloss den Kapazitätsausbau in Ludwigshafen für PIB-Sorten mittleren Molekulargewichts ab, um höherreines PIB für nachgelagerte batteriebezogene Montage- und Dichtstoffanwendungen zu unterstützen. Das Projekt verbessert die Fähigkeit von BASF, Spezial-PIB-Sorten an Kunden aus der Automobil- und Baubranche zu liefern, und erweitert die Rolle von PIB in E-Mobilitätsplattformen.
- Dezember 2025: TPC Group meldete den Abschluss ihrer ersten ISCC-Systemtransaktion und erweiterte damit ihre Fähigkeit, zertifizierte Nachhaltigkeitsmerkmale entlang der Lieferkette zu dokumentieren. Dieser Schritt verbessert die Referenzen für Kunden in Schmierstoffen und anderen formulierten Produkten, während die Beschaffungsanforderungen an die Rückverfolgbarkeit strenger werden. Er ergänzt zudem die Rohstoff- und Standortinfrastrukturstrategie des Unternehmens, indem operative Fähigkeiten mit Zertifizierungsbereitschaft verbunden werden.
- Dezember 2024: TPC Group schloss ein Investitionsprogramm an ihren Standorten in Houston ab, das die Verarbeitungskapazität für Roh-C4 auf eine maximale nachhaltige Tagesrate anhob, die 25 % höher lag als jeder frühere Jahreshöchstwert. Die höhere C4-Flexibilität unterstützt die Verfügbarkeit wichtiger PIB-bezogener Ströme, einschließlich Isobutylen- und Di-Isobutylen-Routen, in Zeiten knapper oder volatiler Versorgung. Das Upgrade verbessert die Reaktionsfähigkeit auf nachgelagerte Nachfrageschwankungen bei Additiven, Elastomeren und speziellen Kohlenwasserstoffketten.
Polyisobutylen (PIB) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Polyisobutylen (PIB), das als Polymermaterial verkauft und in industriellen Anwendungen eingesetzt wird, bei denen PIB aufgrund seiner Klebeeigenschaften, Dichtwirkung und Viskositätskontrolle ausgewählt wird.
Ausschlüsse aus dem Umfang: Wir schließen die Umsätze mit nachgelagerten Fertigprodukten (wie Reifen, Dichtmittel und Schmierstoffpakete) aus und erfassen ausschließlich den Materialwert oder das Volumen des gehandelten und verbrauchten PIB.
Segmentierungsübersicht
- Nach Anwendung
- Schmierstoffe
- Reifenschläuche
- Klebstoffe und Dichtmittel
- Weichmacher
- Kraftstoffadditive
- Elektrische Isolierung
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Automobil und Transport
- Industriemaschinen
- Bau und Baumaterialien
- Lebensmittel, Pharma und Körperpflege
- Elektro und Elektronik
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Russland
- Spanien
- Türkei
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Ägypten
- Nigeria
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den Nachfragepool zu strukturieren und sicherzustellen, dass keine der wichtigsten PIB-verbrauchenden Industrien übersehen wurde. Wir haben öffentliche Quellen herangezogen, darunter USGS-Chemie- und Materialdaten, Handelsstatistiken der US International Trade Commission, UN Comtrade, OECD-Industrieindikatoren sowie die Datenbank der Europäischen Chemikalienagentur für regulatorische und substanzbezogene Zusammenhänge.
Darüber hinaus haben wir Offenlegungen von Produzenten und nachgelagerten Unternehmen ausgewertet, wie Jahresberichte, Investorenpräsentationen, Produktbroschüren und seriöse Presseberichterstattung, um Kapazitätsveränderungen, Qualitätspositionierungen und Verschiebungen in der Endverbrauchernachfrage zu verfolgen. Patentdatenbanken und eine Import-Export-Datenbank auf Sendungsebene wurden selektiv eingesetzt, um Handelsrichtungen gegenzuprüfen und festzustellen, wo grenzüberschreitende Versorgung die Verfügbarkeit maßgeblich beeinflusst. Diese Sekundärquellen sind illustrativ; weitere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung im Verlauf der Arbeit herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der PIB-Nachfragebildung innerhalb wichtiger Kundenketten, einschließlich der Schmierstoffadditivmischung, der Reifen- und Kautschukkompoundierung sowie der Kleb- und Dichtstoffformulierung. Wir haben mit Produzenten, Distributoren, Compoundeuren und großen Endverbrauchern in der Region Asien-Pazifik, EMEA und Amerika gesprochen und anschließend wichtige Annahmen erneut überprüft, wenn die Antworten eine große Streubreite aufwiesen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Führungskräfte der obersten Ebene (CXOs): 16 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 29 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 55 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der PIB-Verbrauch aus dem Endverbrauchsausstoß und Handelssignalen rekonstruiert und anschließend mithilfe von Anwendungsintensitätsfaktoren in Polymernachfrage umgerechnet wird. Um die Gesamtwerte zu verankern, haben wir das Ergebnis mit selektiven Bottom-up-Näherungen abgeglichen, wie der Stichprobenerhebung typischer Preisspannen nach Qualitätsstufe, der Auswertung angekündigter Kapazitäts- und Auslastungssignale, soweit erkennbar, sowie Kanalprüfungen zu Bestellmustern und Substitutionsverhalten.
Zu den wichtigsten Eingangsgrößen des Modells zählten die Behandlungsraten von Schmierstoffadditiven in Verbindung mit dem Fahrzeugbestand und der Motorölnachfrage, Trends in der Reifen- und Kautschukproduktion, der Kleb- und Dichtstoffausstoß in Abhängigkeit von der Bautätigkeit, Verschiebungen im PIB-Qualitätsmix (niedrig gegenüber mittel und hoch molekulargewichtig) sowie rohstoffgetriebene Preisbewegungen, die das Kaufverhalten beeinflussen. Prognosen wurden mittels Szenarioanalyse entwickelt, bei der Makroindikatoren und Endverbrauchsausstoß variiert und anschließend mit den Erwartungen von Branchenexperten hinsichtlich Adoption und Substitution abgeglichen wurden. Wenn die Sichtbarkeit in kleineren Ländern begrenzt war, wurden Lücken durch regionale Normalisierungsfaktoren geschlossen und das Ergebnis anschließend durch Prüfungen der Importabhängigkeit und der lokalen Fertigungspräsenz gefiltert.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden gegen unabhängige Signale trianguliert, darunter regionale Handelsbilanzen, bekannte Zeitpläne für Kapazitätsveränderungen sowie die Frage, ob das implizierte Nachfragewachstum mit den Produktionsmustern der Endverbraucher übereinstimmt. Ausreißer werden in einem zweiten Durchgang überprüft, bei dem Einheitenumrechnungen, Preisannahmen und Anwendungsanteile einem Stresstest unterzogen werden; bei anhaltend hoher Varianz nehmen wir erneut Kontakt zu den Quellen auf.
Vor der Veröffentlichung durchläuft die Arbeit mehrstufige Analytikerprüfungen, damit Berechnungen, Annahmen und schriftliche Schlussfolgerungen konsistent bleiben. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Ausfällen, größeren Kapazitätserweiterungen oder starken Rohstoffpreisbewegungen. Unmittelbar vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Polyisobutylen (PIB) gemäß Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für PIB stimmen häufig nicht überein, da dasselbe Material mit unterschiedlichen Einheiten, unterschiedlichen Qualitätsmixen und unterschiedlichen Preisannahmen erfasst werden kann. Auch die Wahl des Basisjahres, der Währungszeitpunkt sowie die Frage, ob Recycling- oder Aufbereitungskreisläufe als Neunachfrage behandelt werden, können zu sichtbaren Unterschieden führen.
Die Hauptursache liegt in der Einheitenwahl und den Umrechnungsannahmen: Mordor Intelligence hält die Gesamtmarktgröße an der gemeldeten Nachfrage in Tonnen verankert und verwendet den Preis hauptsächlich als Querprüfung nach Qualitätsstufe und Region, anstatt eine einzige globale Durchschnittsverkaufspreiskurve anzuwenden. Einige andere Quellen weisen ausschließlich eine Umsatzzahl aus und können einen stärkeren Preisaufschlag einbeziehen oder den erfassten Markt implizit durch die Einbeziehung nachgelagerter Produktökonomien anstelle des PIB-Materials selbst erweitern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,11 Mio. Tonnen (2026) | |
| Branchenpublikation A | 2,25 Milliarden USD (2024) | Eine umsatzbasierte Größenbestimmung kann abweichen, wenn ein einziger Durchschnittspreis über PIB-Qualitätsstufen und Regionen hinweg angewendet wird und wenn angenommen wird, dass Preisveränderungen schneller als das physische Nachfragewachstum kumulieren. |
| Globale Publikation B | 2,16 Milliarden USD (2024) | Verwendet ein Umsatzmodell mit eigenen Basisjahrespreisen sowie Annahmen zum Typ- und Anwendungsmix, was den impliziten Durchschnittsverkaufspreis und die Gesamtmarktgröße verschieben kann, selbst wenn die Volumina ähnlich sind. |
Die Tabelle zeigt, dass der größte Teil der Streubreite dadurch erklärt wird, ob PIB in Tonnen bemessen oder in US-Dollar umgerechnet wird und wie Qualitätsmix und regionale Preisgestaltung im Zeitverlauf behandelt werden. Indem wir die Definition des Nachfragepools an Materialverbrauchsindikatoren knüpfen und die Preisgestaltung durch Interviews und Sekundärprüfungen validieren, bleibt unser Ergebnis leichter reproduzierbar und prüfbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Polyisobutylen-Markt?
Die Größe des Polyisobutylen-Marktes beträgt 1,11 Millionen Tonnen im Jahr 2026 und soll bis 2031 1,32 Millionen Tonnen erreichen, unterstützt durch eine CAGR von 3,53 % von 2026 bis 2031.
Welches Anwendungssegment führt beim Verbrauch?
Schmierstoffe dominieren mit 44,16 % des Volumens von 2025 und werden bis 2031 der größte Verbraucher bleiben, da sich niedrigviskose Motorenöle verbreiten.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Robuste Reifenproduktion in China und Indien, kombiniert mit regionalen Kapazitätserweiterungen für hochreaktive Qualitäten, treibt Asien-Pazifik mit einer CAGR von 4,12 % voran.
Wie wirken sich VOC-Vorschriften auf PIB-Klebstoffe aus?
EU- und kalifornische VOC-Obergrenzen drängen Formulierer zu wasserbasierten oder Schmelzklebstoff-PIB-Systemen und fördern die Einführung patentierter wässriger Emulsionen trotz höherer Formulierungskomplexität.