
Größe und Marktanteil des Marktes für pharmazeutische Zwischenprodukte
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 48.65 Milliarden US-Dollar |
| Marktgröße (2031) | 68.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.05 % |
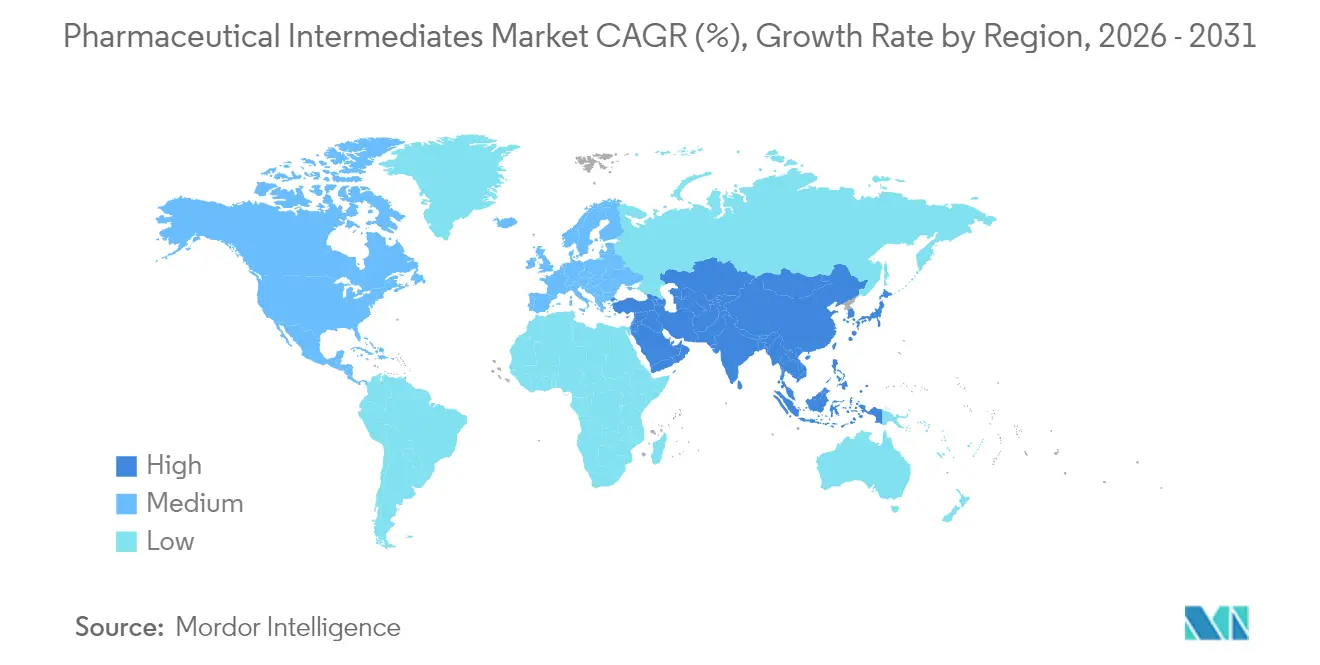
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
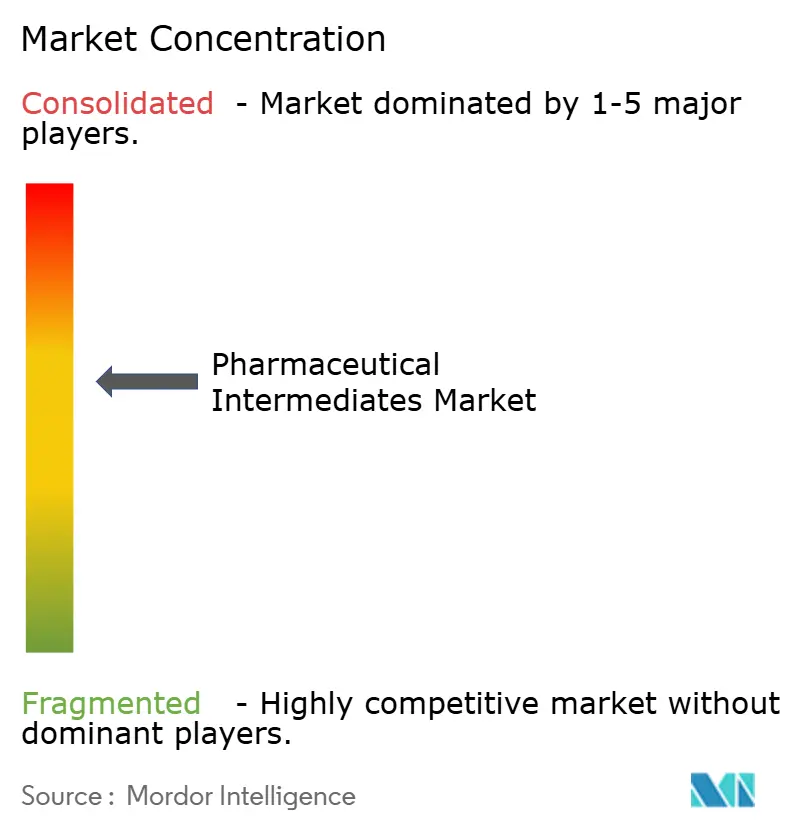
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für pharmazeutische Zwischenprodukte von Mordor Intelligence
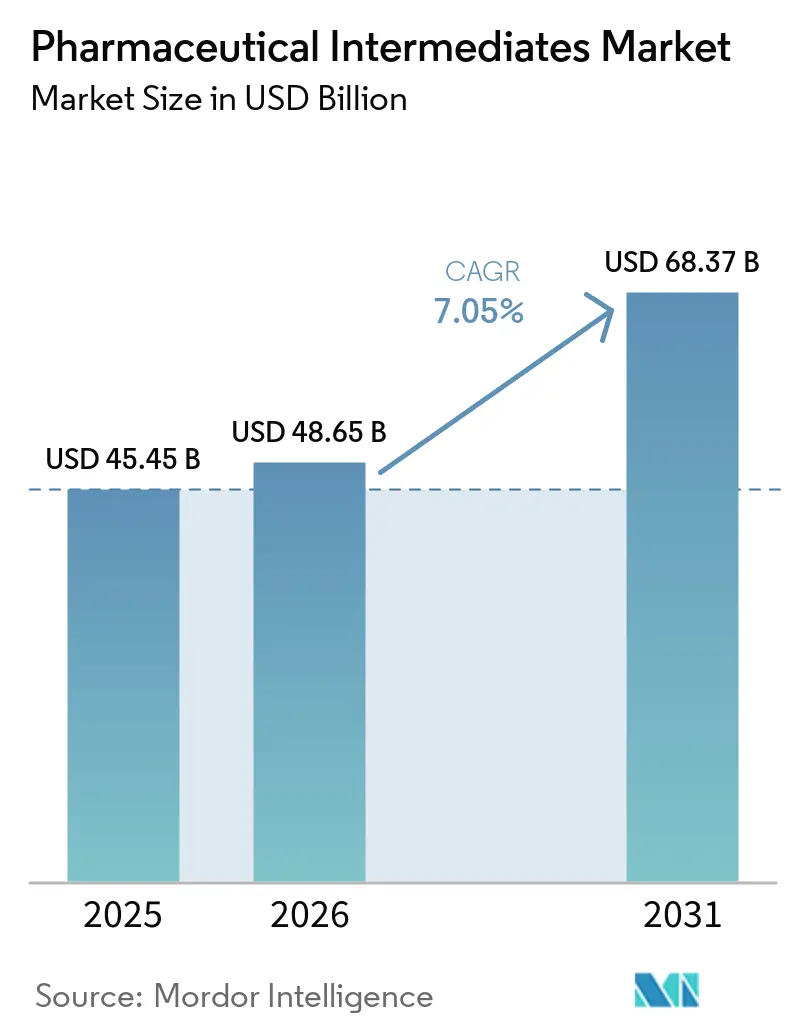
Die Marktgröße für pharmazeutische Zwischenprodukte wurde im Jahr 2025 auf 45,45 Milliarden USD geschätzt und soll von 48,65 Milliarden USD im Jahr 2026 auf 68,37 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,05 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch die wachsende Präferenz der Arzneimittelsponsoren für Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMOs), die Wiederbelebung der Durchflusschemie sowie staatliche Anreize zur Rückverlagerung kritischer Wirkstoffe angetrieben. Intensivierende Biologika-Pipelines, insbesondere für Onkologie- und Peptidarzneimittel, erhöhen den Bedarf an hochwirksamen, chiralen und Oligonukleotid-Zwischenprodukten. Gleichzeitig verkürzen disruptive Technologien wie KI-gestützte Synthesewegsuche die Entwicklungszeiten, während Regulierungsprogramme wie das Programm zur Bezeichnung fortschrittlicher Fertigungstechnologien der US-amerikanischen FDA frühe Anwender mit schnelleren Zulassungen belohnen. Zusammen stärken diese Kräfte die zentrale Rolle des Marktes für pharmazeutische Zwischenprodukte in einem Ökosystem, in dem Geschwindigkeit, Flexibilität und Qualität zu den entscheidenden Wettbewerbsparametern geworden sind.
Wichtigste Erkenntnisse des Berichts
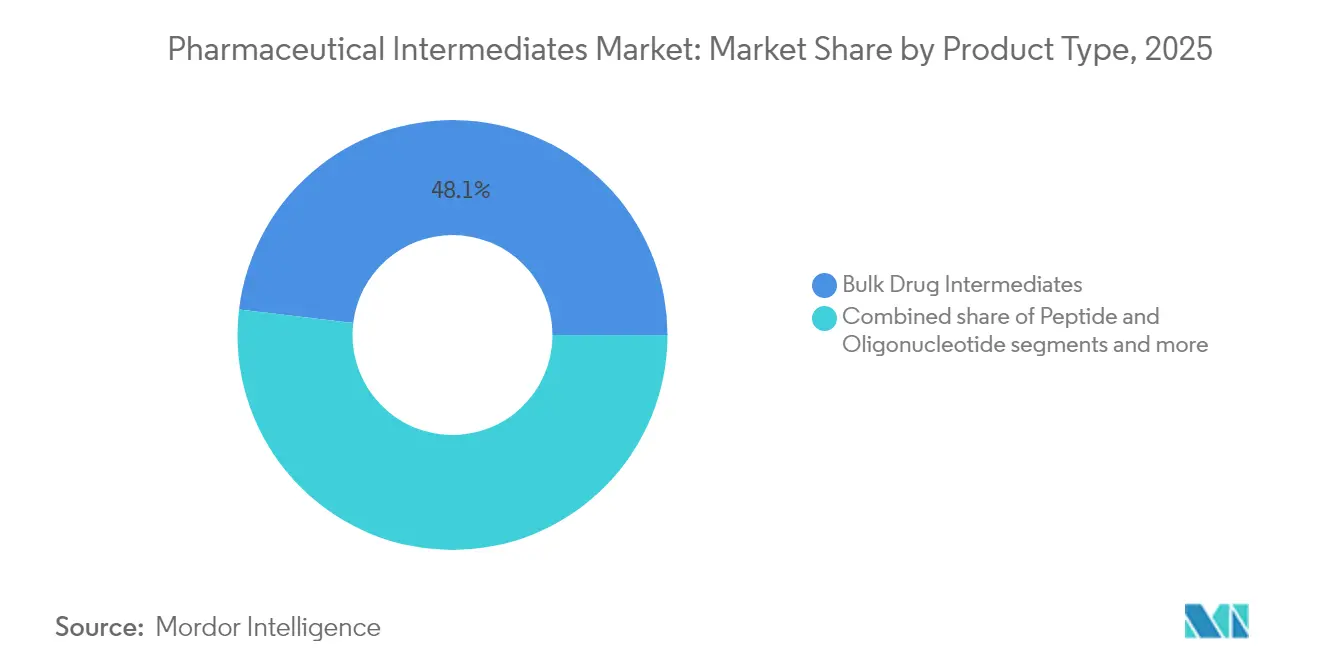
- Nach Produkttyp entfielen im Jahr 2025 48,10 % des Marktanteils für pharmazeutische Zwischenprodukte auf Bulk-Wirkstoffzwischenprodukte, während Peptid- und Oligonukleotid-Zwischenprodukte bis 2031 den schnellsten CAGR von 7,85 % verzeichnen dürften.
- Nach therapeutischer Anwendung führte die Onkologie im Jahr 2025 mit einem Umsatzanteil von 37,20 %; dasselbe Segment wird voraussichtlich den höchsten CAGR von 7,35 % im Zeitraum 2026–2031 aufrechterhalten.
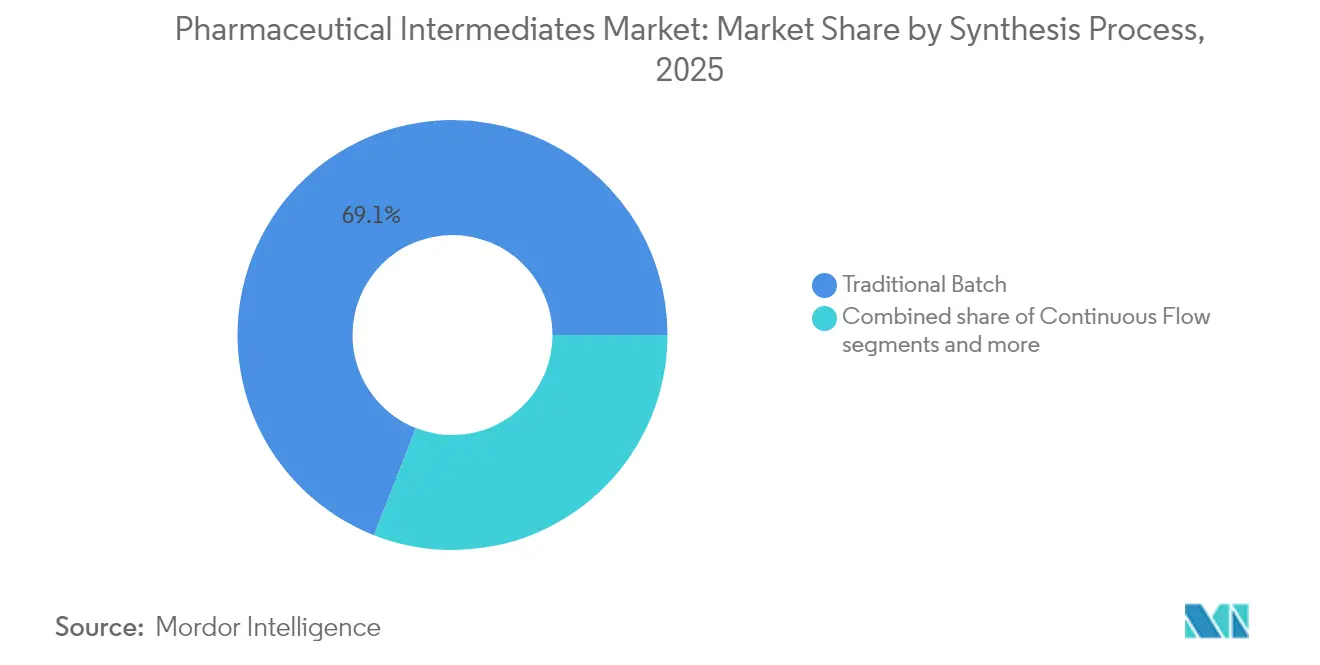
- Nach Syntheseverfahren entfiel im Jahr 2025 ein Anteil von 69,05 % der Marktgröße für pharmazeutische Zwischenprodukte auf die traditionelle Batch-Chemie, während die Durchflusschemie im Prognosezeitraum mit einem CAGR von 7,76 % expandieren dürfte.
- Nach Endnutzer hielten Generikahersteller im Jahr 2025 einen Marktanteil von 53,10 % bei pharmazeutischen Zwischenprodukten, wobei innovative Pharmaunternehmen bis 2031 den schnellsten CAGR von 7,62 % verzeichnen dürften.
- Nach Geografie entfielen im Jahr 2025 41,80 % des globalen Wertes auf Nordamerika, während für den asiatisch-pazifischen Raum der schnellste CAGR von 8,02 % in den nächsten fünf Jahren prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für pharmazeutische Zwischenprodukte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter Wandel hin zur ausgelagerten Fertigung | +1.8% | Global, mit dem asiatisch-pazifischen Raum als Wachstumsführer | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach niedermolekularen Onkologie-APIs | +1.2% | Nordamerika und Europa, Ausweitung nach Asien | Langfristig (≥ 4 Jahre) |
| Rückverlagerungsanreize in den Vereinigten Staaten und Europa | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Investitionen in die Durchflusschemie | +0.7% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Ausweitung der Nukleotid- und Oligonukleotid-Arzneimittelpipelines | +0.6% | Global, mit Nordamerika als Führungsregion | Langfristig (≥ 4 Jahre) |
| KI-gestützte Synthesewegsuche und Syntheseoptimierung | +0.5% | Global, frühe Einführung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Wandel hin zur ausgelagerten Fertigung
Auftragsdienstleistungen sind zum Produktionsrückgrat für neue chemische Einheiten geworden, da Arzneimittelentwickler kapitalleichte Modelle bevorzugen, die Lieferketten absichern. Vollservice-CDMOs werben heute mit Kostensenkungen von 25 % und einer Zeitkomprimierung von 50 % im Vergleich zur internen Entwicklung. Post-pandemische Unternehmensführungen verlagern zudem kritische Zwischenprodukte; 81 % der im Jahr 2025 befragten Führungskräfte planten, mindestens einen Fertigungsschritt zu einem CDMO im selben Wirtschaftsblock zu verlagern. Regulatorische Unterstützung, insbesondere das Programm zur Bezeichnung fortschrittlicher Fertigungstechnologien der FDA, verschiebt die Kalkulation weiter zugunsten der Auslagerung, da zertifizierte Standorte schnellere Vorabzulassungsinspektionsslots und kürzere Prüfzyklen erhalten.
Steigende Nachfrage nach niedermolekularen Onkologie-APIs
Im Jahr 2024 wurden weltweit 25 neue onkologische Wirkstoffe eingeführt, womit die Gesamtzahl der Einführungen über fünf Jahre auf 132 stieg und ein Anstieg spezialisierter Zwischenproduktbestellungen ausgelöst wurde. Die Produktivität der Onkologie-Pipelines hat sich seit 2019 um 51 % verbessert, doch die zugrunde liegende Chemie ist komplexer geworden und erfordert häufig mehrstufige Handhabung hochwirksamer Substanzen und maßgeschneiderte chirale Katalysatoren. Nordamerikanische Innovationsunternehmen dominieren Präzisionsmedizinstudien, doch chinesische CDMOs haben bei Tyrosinkinase-Inhibitoren der zweiten Generation Marktanteile gewonnen, was globale Beschaffungsmuster verkompliziert und den Bedarf an Dual-Geografie-Versorgungsstrategien verstärkt.
Rückverlagerungsanreize in den Vereinigten Staaten und Europa
US-amerikanische Hersteller verpflichteten sich im Jahr 2025 zu Investitionen von 160 Milliarden USD in inländische Pharmafazilitäten, gestützt durch Steuergutschriften, das FDA-PreCheck-Pilotprogramm und Bundesförderungen für APIs essenzieller Arzneimittel. Parallele Programme in Frankreich und Österreich bieten Subventionen für lokale API-Komplexe mit kontinuierlichen Produktionslinien. Infolgedessen soll die Zwischenproduktproduktion in diesen Regionen schneller wachsen als das Wachstum bei fertigen Darreichungsformen, was lokale Rohstoffmärkte verknappt und vertikale Integrationsschritte wie den 16,5-Milliarden-USD-Catalent-Deal von Novo Holdings begünstigt.
Wachsende Investitionen in die Durchflusschemie
Durchflussreaktoren reduzieren den Flächenbedarf von Anlagen um bis zu 70 % und senken die variablen Kosten um 40–50 %, was wirtschaftlich tragfähige Bedingungen für westliche Märkte in Segmenten ermöglicht, die einst von asiatischen Lohnfertigern dominiert wurden. Frühe Anwender haben über kürzere FDA-Zulassungszeiten als bei traditionellen Batch-Einreichungen berichtet, während ICH Q13 einen harmonisierten Weg zur globalen Validierung bietet. Große Pharmaunternehmen rüsten bestehende Linien um, während Neubauten in Indien, Singapur und Irland als durchfluss-orientierte Anlagen konzipiert werden, was die Technologie für schnelle Marktanteilsgewinne positioniert.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Preise für wichtige Rohstoffe (Lösungsmittel, Reagenzien) | -0.8% | Global, besonders den asiatisch-pazifischen Raum betreffend | Kurzfristig (≤ 2 Jahre) |
| Strenge Kosten für die Einhaltung von Umweltauflagen | -0.6% | Europa und Nordamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Geopolitische Exportkontrollen für Dual-Use-Vorläuferstoffe | -0.4% | US-chinesische Handelskorridore, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe bei CDMOs für hochwirksame Zwischenprodukte | -0.3% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise wichtiger Rohstoffe (Lösungsmittel, Reagenzien)
Volatile Preise wichtiger Rohstoffe, darunter Lösungsmittel und Reagenzien, hemmen den Markt für pharmazeutische Zwischenprodukte, indem sie die Produktionskosten erhöhen und Unsicherheit bei den Beschaffungsbudgets erzeugen. Schwankungen bei den Preisen von petrochemischen Derivaten, Spezialchemikalien und anderen wesentlichen Einsatzstoffen können die Gewinnmargen der Hersteller verringern und deren Fähigkeit einschränken, wettbewerbsfähig bepreiste pharmazeutische Zwischenprodukte anzubieten.
Strenge Compliance-Kosten für Umweltauswirkungen
Die hohen Kosten für die Einhaltung strenger Umweltvorschriften hemmen den Markt für pharmazeutische Zwischenprodukte. Hersteller müssen in Emissionskontrollsysteme, Abwasserbehandlungsanlagen, Gefahrstoffentsorgung und sauberere Produktionstechnologien investieren, um Umweltstandards zu erfüllen, was die Betriebskosten erhöht und insbesondere kleinere Hersteller belasten kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Komplexe Zwischenprodukte treiben Innovation voran
Bulk-Arzneimittelzwischenprodukte behielten im Jahr 2025 die Führungsposition mit 48,10 % des Marktanteils für pharmazeutische Zwischenprodukte, gestützt durch hochvolumige niedermolekulare Generika und ausgereifte Therapien. Peptid- und Oligonukleotid-Zwischenprodukte sollen, obwohl kleiner im absoluten Wert, mit einer CAGR von 7,85 % überdurchschnittlich wachsen, da biologikaähnliche chemische Einheiten klinischen Schwung gewinnen. Kundenspezifische und Auftragsintermediäre florieren weiterhin, da Innovatoren schlüsselfertige Synthesen bevorzugen, die beschleunigte Einreichungsfristen erfüllen.
Die Marktgröße für pharmazeutische Zwischenprodukte im Bereich chirale und hochwirksame Zwischenprodukte wächst stetig auf dem Rücken von Onkologie-Pipelines, die präzise Stereochemie und spezialisierte Eindämmung erfordern. CDMOs, die Durchflusschemie mit fortschrittlichem Gefahrstoffmanagement kombinieren können, gewinnen mehrjährige Rahmendienstleistungsverträge, was auf einen strukturellen Wandel hin zu Premium-, niedrigvolumigen, hochmargigen Teilsegmenten hindeutet.


Nach therapeutischer Anwendung: Onkologie führt den Wachstumspfad an
Die Onkologie generierte im Jahr 2025 37,20 % des Umsatzes und soll eine CAGR von 7,35 % aufrechterhalten, was ihren Status als wichtigsten Werttreiber im Markt für pharmazeutische Zwischenprodukte festigt. Immuno-Onkologie-Kombinationen und Antikörper-Wirkstoff-Konjugate erfordern komplizierte Linker-Chemie, was die Nachfrage nach hochreinen Zwischenprodukten steigert. Kardiovaskuläre Wirkstoffe erfordern trotz einer Abschwächung nach mehreren Patentabläufen weiterhin erhebliche Basiszwischenprodukte angesichts der Prävalenz chronischer Erkrankungen.
Kandidaten für das zentrale Nervensystem erleben eine Wiederbelebung, da KI-entdeckte Moleküle in klinische Studien eintreten – ein Trend, der den Verbrauch spezialisierter Amid- und Heterocyclus-Zwischenprodukte voraussichtlich beschleunigen wird. Programme für Infektionskrankheiten bleiben strategisch wichtig, da Regierungen antivirale Mittel und Impfstoffe bevorraten und so eine mittelvolumige Nachfrage aufrechterhalten. Stoffwechselstörungen, insbesondere Adipositas, stimulieren Peptid-Zwischenproduktbestellungen im Zusammenhang mit GLP-1-Agonisten.
Nach Syntheseverfahren: Traditionelle Methoden stehen vor digitaler Disruption
Die konventionelle Batch-Chemie macht aufgrund etablierter Validierungsdokumentationen und abgeschriebener Anlagen noch immer 69,05 % der Marktgröße für pharmazeutische Zwischenprodukte aus. Dennoch verzeichnet die Durchflusschemie eine CAGR von 7,76 %, unterstützt durch nachweisbare Verbesserungen bei Ausbeute, Sicherheit und regulatorischer Akzeptanz. Frühe Anwender berichten über zweistellige Margenverbesserungen und kürzere Technologietransferzyklen zu Sekundärstandorten.
Biokatalytische und enzymatische Verfahren gewinnen, obwohl nischenhaft, an Glaubwürdigkeit, da die Kosten für Enzymengineering sinken und Nachhaltigkeitskennzahlen auf regulatorischen Agenden aufsteigen. Großvolumige Aminosäurederivate und ausgewählte chirale Epoxide wechseln bereits zur enzymatischen Produktion, was darauf hindeutet, dass der Segmentanteil überproportional steigen könnte, sobald sich die Skalenökonomie angleicht.
Nach Endverbraucher: Innovationsunternehmen beschleunigen das Wachstum
Generikahersteller hielten im Jahr 2025 53,10 % des Marktanteils für pharmazeutische Zwischenprodukte, was die nach wie vor dominierende Rolle von Mehrquellenmolekülen in der globalen Gesundheitsversorgung widerspiegelt. Innovative Pharmaunternehmen sollen jedoch mit einer CAGR von 7,62 % wachsen, da patentgeschützte Wirkstoffe zunehmen. Diese Unternehmen vergeben zunehmend Mehrverbindungs-, Mehrjahres-Lieferverträge, die Entwicklungsdienstleistungen mit garantierten kommerziellen Mengen bündeln.
Auftragsforschungs- und Auftragsfertigungsorganisationen (CROs/CDMOs) fungieren als Bindegewebe der Lieferkette und absorbieren den Kapazitätsdruck sowohl von Generika- als auch von Innovatorkunden. Marktführer haben begonnen, sich in die Fertigung fertiger Darreichungsformen vorwärts zu integrieren – eine Strategie, die den Umsatzanteil sichert und die Volatilität in frühen Projektpipelines mindert.
Geografische Analyse
Nordamerika generierte im Jahr 2025 41,80 % des Umsatzes, gestützt durch angekündigte Fertigungsinvestitionen von 160 Milliarden USD und ein politisches Umfeld, das die inländische Beschaffung belohnt. Das FDA-PreCheck-Programm und Entwürfe zur Minderung von Versorgungsengpässen verkürzen bereits Inspektionswarteschlangen und ermutigen sowohl etablierte Unternehmen als auch Neueinsteiger, US-Standorte zu qualifizieren. Kanada ergänzt das regionale Ökosystem durch regulatorische Modernisierung, die darauf abzielt, Wirkstoffengpässe zu vermeiden, und festigt damit die grenzüberschreitende Versorgungsresilienz.
Der asiatisch-pazifische Raum soll zwischen 2026 und 2031 die schnellste CAGR von 8,02 % verzeichnen. Indiens CRDMO-Gemeinschaft skaliert Dienstleistungen für hochwirksame Substanzen und Antikörper-Wirkstoff-Konjugate, während China trotz aufkommender Compliance-Kosten im Zusammenhang mit überarbeiteten Umweltgesetzen die Führung bei Commodity-APIs beibehält. Bilaterale Rahmenwerke wie die India-U.S. TRUST-Initiative unterstreichen den strategischen Imperativ einer diversifizierten Beschaffung weg von der Konzentration auf ein einzelnes Land. Südostasiatische Nationen werben ebenfalls um Investitionen mit Freihandelszonen und beschleunigten Genehmigungen für Neubauprojekte.
Europa bleibt eine kritische Säule mit Schwerpunkt auf Nachhaltigkeit und Bereitschaft für fortschrittliche Therapien. Synthetische APIs machen 77 % der regionalen Produktion aus, doch politische Entscheidungsträger subventionieren die Rückverlagerung ausgewählter Zwischenprodukte im Rahmen von Versorgungssicherheitsinitiativen. Kontinuierliche Fertigungsumrüstungen in Irland, Belgien und Deutschland signalisieren einen technologischen Sprung, der Kostenlücken zu Niedrigkostenstandorten schließen könnte. Darüber hinaus erhöhen aktualisierte EU-GMP-Anhänge und der Dreijahresarbeitsplan der Europäischen Arzneimittel-Agentur die konsistenten Qualitätserwartungen und erhöhen die Eintrittsbarriere für neue Lieferanten.

Regulatorisches Umfeld
Die regulatorische Aufsicht für pharmazeutische Zwischenprodukte gleicht sich zunehmend den Erwartungen an Wirkstoffe an, da Zwischenprodukte für die API-Qualität entscheidend sind. ICH Q7 bleibt eine grundlegende GMP-Referenz, die von Regulierungsbehörden für APIs und deren kritische Zwischenprodukte angewendet wird. In Europa veröffentlichte die Europäische Arzneimittel-Agentur (EMA) im März 2026 eine überarbeitete Leitlinie zur Chemie von Wirkstoffen, wobei die Aktualisierung am 1. September 2026 in Kraft tritt. Die Änderung verstärkt die Kontrollstrategien für Risikogruppen wie N-Nitrosamine und verschärft die Erwartungen an das Verunreinigungsrisikomanagement und die Dokumentation.
In den Vereinigten Staaten hat die FDA ihren Schwerpunkt auf die Sichtbarkeit von Betriebsstätten und moderne Fertigungsmodelle verlagert. Eine im Juli 2026 vorgeschlagene Regel zur Änderung der Registrierung von Arzneimittelbetriebsstätten sollte Ansätze zur Registrierung verteilter Fertigung berücksichtigen und gleichzeitig eine obligatorische Registrierung für ausländische Betriebsstätten vorschreiben, die APIs für die US-Lieferkette herstellen. Dies erhöht die Compliance-Anforderungen für die grenzüberschreitende Beschaffung und unterstreicht die Bedeutung transparenter Standort- und Lieferkettendaten für die Wege von Zwischenprodukten zu APIs.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst vorgelagerte petrochemische und biobasierte Rohstoffe, Lösungsmittel, Reagenzien, Katalysatoren und Key Starting Materials (KSMs) über die Synthese von Zwischenprodukten (häufig mehrstufig, mit Batch- und zunehmend kontinuierlichen Durchflusskonfigurationen), Reinigung, analytische Prüfung bis hin zum nachgelagerten Übergang in die API-Produktion und die Fertigarzneimittelherstellung. CDMOs und Spezialchemieproduzenten stehen zunehmend im Zentrum dieser Kette und übernehmen Routensuche, Scale-up und GMP-Fertigung für kundenspezifische, chirale und hochpotente Zwischenprodukte. Distributoren unterstützen die Reichweite über mehrere Regionen und die SKU-Fragmentierung, insbesondere bei Feinchemikalien und ausgewählten pharmazeutischen Zwischenprodukten.
Die Angebotskonzentration auf der KSM-Ebene bleibt ein zentraler Engpass und Risikoverstärker. Eine Analyse der US Pharmacopeia zeigte, dass 58 % der KSMs für zugelassene US-APIs ausschließlich aus einem einzigen Land bezogen werden, darunter 41 % aus China und 16 % aus Indien. Dieselbe Analyse stellte auch fest, dass 50 % der in den USA zugelassenen APIs für mindestens ein KSM von einem einzigen Land abhängen. Diese Konzentration steht in Wechselwirkung mit Regionalisierungsbemühungen und Kapazitätserweiterungen, darunter die im März 2026 angekündigte Erweiterung von Thermo Fisher in Greenville, North Carolina, im Umfang von 420 Millionen USD, die auf die Stärkung der Widerstandsfähigkeit der inländischen Lieferkette abzielt. Sie steht auch im Einklang mit politischen Veränderungen, die eine Neuqualifizierung von Lieferanten und eine Neuoptimierung von Routen erzwingen, wenn sich Handels- oder Compliance-Bedingungen ändern.
Wettbewerbslandschaft
Megafusionen verändern die Verhandlungsmacht. Der 16,5-Milliarden-USD-Kauf von Catalent durch Novo Holdings sichert kritische Biologika-Kapazitäten, während Roquettes 1,5-Milliarden-USD-Übernahme von IFF Pharma Solutions seinen Formulierungsfußabdruck vergrößert. Agilents 925-Millionen-USD-Übernahme von BIOVECTRA erweitert seine Präsenz bei hochwirksamen APIs. Zusammen veranschaulichen diese Deals ein Wettrüsten um differenzierte Fähigkeiten in einem Umfeld, in dem CDMO-Slots für hochwirksame Zwischenprodukte jahrelang im Voraus ausgebucht sein können.
Technologieführerschaft entwickelt sich zu einem wichtigen Differenzierungsmerkmal. Die Zusammenarbeit von Lonza Group mit IBM an KI-gesteuerten Retrosynthese-Modellen zielt darauf ab, Prozessentwicklungszyklen zu verkürzen, während Thermo Fisher Scientific maschinelle Lernbildsysteme einsetzt, um Falschabweisungsraten bei Inspektionslinien zu senken. Wettbewerber mit nachgewiesenen Durchflusschemie-Kompetenzen gewinnen hochkarätige Transferprojekte, insbesondere von Sponsoren, die ESG-Kennzahlen erfüllen möchten. Umgekehrt riskieren kleinere regionale Akteure ohne digitale oder Durchflussexpertise Kommoditisierung und Margenverengung.
Umwelt-Compliance-Kosten und Dual-Use-Exportkontrollen schaffen zusätzliche Markteintrittsbarrieren, die subtil etablierte Unternehmen mit diversifizierten Standortnetzwerken begünstigen. Akteure, die Produktionsoptionen auf beiden Hemisphären zusammen mit redundanten Rohstoffquellen anbieten können, werden von multinationalen Unternehmen, die Risikostreuungsstrategien verfolgen, als risikoärmere Partner angesehen. Nischenspezialisten in der Peptid-, Oligonukleotid- und Linker-Chemie bleiben Akquisitionsziele, da breitere Plattformen ihre Modalitätsabdeckung vertiefen möchten.
Marktführer im Bereich pharmazeutische Zwischenprodukte
-
Chiracon GmbH
-
BASF SE
-
Sanofi SAIS
-
Aceto
-
Codexis, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Es entsteht Weißraum, in dem Käufer qualifizierte, geografisch diversifizierte Quellen für kritische und hochkomplexe Zwischenprodukte benötigen, insbesondere dort, wo die Konzentration der vorgelagerten KSM-Versorgung Audit- und Dual-Sourcing-Vorgaben antreibt. Dokumentierte Engpässe, darunter Erkenntnisse der US Pharmacopeia zur KSM-Beschaffung aus einem einzigen Land (mit großen Anteilen aus China und Indien) und Berichte von NITI Aayog, wonach Indien bei kritischen Inputs (APIs, KSMs und Zwischenprodukte) zu 65 % von China abhängig bleibt, veranlassen Sponsoren und Hersteller, in alternative Routen, redundante Lieferanten und regional ausgerichtete Lieferketten zu investieren.
Die Investitionspipeline deutet auch auf eine Nachfrage nach spezialisierten Zwischenproduktfähigkeiten und die Modernisierung der chemischen Infrastruktur hin. Im Juli 2026 kündigte Evonik ein fünfjähriges Programm im Umfang von 100 Millionen USD zur Modernisierung seines Standorts Tippecanoe Labs in Lafayette, Indiana, an, bei dem Reaktor-Upgrades und Automatisierung hinzugefügt werden, um die Kapazität für Wirkstoffe und CDMO-Dienstleistungen zu erweitern. Pharmaron gab im Mai 2026 eine Investition von 3 Milliarden RMB für eine Anlage in Shaoxing bekannt, die sich auf Zwischenprodukte und APIs konzentriert. Am modalitätsbezogenen Rand kommunizierte Lonza im Juli 2026 Pläne zur Erweiterung der Produktionskapazität für Payload-Linker in Visp, was höherwertige Zwischenproduktklassen im Zusammenhang mit HPAPI- und ADC-Lieferketten unterstützt. Zusammen unterstreichen diese Schritte ein Chancenpotenzial rund um komplexe Zwischenprodukte, konforme Dokumentationspakete und technologiegestützte Fertigungsverbesserungen, die die Transferreibung zwischen den Regionen verringern.
Aktuelle Branchenentwicklungen
- Juli 2026: Evonik kündigte eine fünfjährige Investition von 100 Millionen USD zur Modernisierung seines Standorts Tippecanoe Labs in Lafayette, Indiana, an, einschließlich Reaktor-Upgrades und Automatisierung zur Erweiterung der Wirkstoff-CDMO-Kapazität. Der Plan des Unternehmens stärkt die nordamerikanischen Versorgungsoptionen für die Wege von Zwischenprodukten zu APIs und entspricht der Kundennachfrage nach regional ausgerichteter Beschaffung und schnelleren Technologietransfers.
- Februar 2025: Ardena übernahm die Anlage von Catalent in Somerset, New Jersey, und skizzierte Pläne, bis Ende 2025 ein neues bioanalytisches Labor hinzuzufügen. Die Übernahme erweitert das Serviceangebot von Ardena im Bereich Entwicklung und analytische Unterstützung, das die Zykluszeiten für Zwischenprodukt- und API-Programme beim Übergang von der Frühphase zur klinischen Versorgung verkürzen kann.
- Oktober 2024: National Resilience sicherte sich 17,5 Millionen USD an US-Bundesmitteln, um die inländische Produktion von Zwischenprodukten für essenzielle Arzneimittel zu skalieren. Die Finanzierung unterstrich die Bereitschaft des öffentlichen Sektors, die Kapazität für kritische Inhaltsstoffe zu unterstützen, und förderte Bemühungen, die Abhängigkeit von einer einzigen Region für wichtige chemische Inputs zu verringern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt den Umsatzwert pharmazeutischer Zwischenprodukte, die als Einsatzmaterialien bei der Herstellung von Wirkstoffen und Arzneimittelsubstanzen in wichtigen Erzeuger- und Verbraucherländern verwendet werden. Der Umfang folgt Zwischenprodukten, die über mehrstufige chemische Synthesewege vor der abschließenden Wirkstoffstufe erzeugt und verbraucht werden.
Ausschlüsse aus dem Umfang: Fertigarzneimittelformen, Verpackungsmaterialien und finale Wirkstoffe sind von dieser Marktgrößenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Bulk-Arzneimittelzwischenprodukte
- Kundenspezifische und Auftragsintermediäre
- Peptid- und Oligonukleotid-Zwischenprodukte
- Chirale und hochwirksame Zwischenprodukte
- Nach therapeutischer Anwendung
- Onkologie
- Kardiovaskulär
- Infektionskrankheiten
- Zentrales Nervensystem
- Stoffwechselerkrankungen und weitere
- Nach Syntheseverfahren
- Traditionelle Batch-Chemie
- Durchflusschemie
- Biokatalytische und enzymatische Verfahren
- Nach Endverbraucher
- Generikahersteller
- Innovative Pharmaunternehmen
- Auftragsforschungs- und Auftragsfertigungsorganisationen (CROs/CDMOs)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research begann mit der Definition dessen, was in der pharmazeutischen Chemie als Zwischenprodukt gilt, und der anschließenden Kartierung des Nachfragepools, der Wiederholungskäufe unterstützt. Wir nutzten öffentliche Quellen wie die US-amerikanische FDA (Arzneimittelzulassungen und Anlagendaten), die Europäische Arzneimittel-Agentur, UN-Comtrade-Handelsstatistiken und makroökonomische Indikatoren der Weltbank, um Produktions- und grenzüberschreitende Bewegungstrends zu rahmen.
Um die Größenbestimmung zu fundieren, haben wir auch Quellen wie OECD-Industriestatistiken, WIPO-Patentveröffentlichungen, Jahresberichte von Unternehmen und Investorenpräsentationen ausgewertet, um Kapazitätserweiterungen und Produktmixverschiebungen zu verstehen. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene genutzt, um Eigentumsstrukturen und richtungsweisende Volumenbewegungen auf wichtigen Routen zu verifizieren. Diese Desk-Research-Quellen sind illustrativ, und wir haben viele weitere öffentliche Referenzen geprüft, um Datenpunkte zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Herstellern, Distributoren, Beschaffungsteams bei Pharmaunternehmen und Prozesschemie-Experten, damit Preislogik und Auslastungsannahmen mit der tatsächlichen Beschaffung und dem Verbrauch von Zwischenprodukten abgeglichen werden konnten. Da es sich um einen globalen Markt handelt, wurden die Eingaben in der Region Asien-Pazifik, EMEA und Amerika validiert, mit besonderem Augenmerk auf Regionen, die als Exporthubs für Zwischenprodukte fungieren. Wo Desk-Daten inkonsistent erschienen, wurden die Befragten erneut kontaktiert, um zu bestätigen, ob die Lücke auf Eigenverbrauch, Mixverschiebungen oder vorübergehende Abschaltungen zurückzuführen war.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 14 % | Asien-Pazifik: 49 % |
| Mittlere Ebene: 53 % | Funktions-/Einheitsleiter: 35 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 51 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung wurde mithilfe eines Top-down-Ansatzes erstellt, bei dem Produktions- und Handelssignale in einen adressierbaren Nachfragepool für pharmazeutische Zwischenprodukte rekonstruiert und anschließend anhand typischer Preisspannen in Werte umgerechnet wurden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse mit selektiven Bottom-up-Näherungen gegengeprüft, beispielsweise mit dem nach Zwischenproduktfamilien aufgeschlüsselten Stichprobenvolumen multipliziert mit beobachteten durchschnittlichen Verkaufspreisen, gefolgt von Distributionskanalprüfungen.
Zu den wichtigsten Modelleingaben zählten Trends bei der Wirkstoffherstellung, die Zwischenproduktintensität in mehrstufigen Synthesewegen, Kapazitätsauslastungsbereiche in Chemieanlagen, Importabhängigkeit bei wichtigen Bausteinen sowie beobachtete Preisbewegungen im Zusammenhang mit Rohstoff- und Energiekosten. Wenn Bottom-up-Daten für kleinere Routen fehlten, wurden Lücken mithilfe von Proxy-Verhältnissen aus ähnlichen Chemien geschlossen und das Ergebnis anschließend anhand von Handelsströmen und Interview-Feedback getestet.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit die Nachfrage auf Basis der Expansion von Generika, der Auslagerung an Auftragsfertigungsorganisationen und strengerer Compliance-Kosten, die Beschaffungsmuster verändern können, flexibel angepasst werden konnte. Die Vorausschau wurde anschließend anhand des Expertenkonsenses darüber angepasst, welche Regionen voraussichtlich Kapazitäten aufbauen werden und welche voraussichtlich importabhängig bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit die Ergebnisse mit externen Marktsignalen konsistent blieben. Wir verglichen die impliziten Volumina und Werte mit unabhängigen Indikatoren wie dem Wachstum der Pharmafertigung, der Handelsrichtung und Kapazitätserweiterungen und untersuchten Ausreißer, bevor das Modell freigegeben wurde.
Wenn eine große Abweichung zwischen dem, was das Modell vorschlug, und dem, was Interviews implizierten, auftrat, wurden die Annahmen überprüft und gezielte Nachfassaktionen ausgelöst. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Anlagenstörungen, regulatorische Maßnahmen oder starke Rohstoffpreisänderungen. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang der wichtigsten Variablen durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für pharmazeutische Zwischenprodukte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für pharmazeutische Zwischenprodukte können abweichen, weil jeder Herausgeber die Grenze um einen etwas anderen Satz von Chemikalien und Verkaufspunkten in der Wertschöpfungskette zieht. Unterschiede entstehen auch durch das als aktuelle Schätzung angegebene Jahr, den Zeitpunkt der Währungsumrechnung und die Behandlung des Eigenverbrauchs innerhalb integrierter Anlagen.
Fertige Wirkstoffe werden im Rahmen von Mordor Intelligence für diesen Markt außerhalb des Umfangs gehalten, was den Gesamtwert von Schätzungen abweichen lassen kann, die den Wert von Wirkstoffen in späten Phasen mit der Zwischenproduktchemie bündeln. Eine weitere wiederkehrende Lücke besteht darin, ob Zahlen auf aggressiven Preisaufschlagsannahmen basieren oder stattdessen Handels- und Auslastungsprüfungen verwenden, um das Wachstum der durchschnittlichen Verkaufspreise näher an dem zu halten, was Käufer in Verträgen und Spotgeschäften berichten. Der Aktualisierungsrhythmus spielt ebenfalls eine Rolle, da kurzfristige Störungen in China und Indien Volumina und Preise für bestimmte Zwischenprodukte schnell verschieben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 48,65 Milliarden USD (2026) | |
| Fachzeitschrift A | 33,59 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und wendet möglicherweise eine engere Definition von Zwischenprodukten an; zudem wird der Eigenverbrauch von Zwischenprodukten, der in handelsbasierten Ansichten nicht klar sichtbar ist, möglicherweise nicht vollständig normalisiert. |
| Branchenpublikation B | 36,62 Milliarden USD (2025) | Spiegelt wahrscheinlich einen konservativeren Preispfad und einen anderen Produktumfang wider, was den Wert unterschätzen kann, wenn sich der Mix hin zu komplexeren Zwischenprodukten in regulierten Lieferketten verschiebt. |
Die Streuung zwischen den Quellen erklärt sich größtenteils dadurch, was als Zwischenprodukt im Vergleich zu einem wirkstoffnahen Artikel gezählt wird und ob ältere Jahrespreise ohne ausreichende Anpassung fortgeschrieben werden. Mit klaren Umfangsregeln, beobachtbaren Nachfragesignalen und wiederholbaren Prüfungen bleibt die Schätzung leichter auf reales Produktions- und Kaufverhalten zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für pharmazeutische Zwischenprodukte?
Die Marktgröße für pharmazeutische Zwischenprodukte soll im Jahr 2026 48,65 Milliarden USD erreichen und mit einer CAGR von 7,05 % wachsen, um bis 2031 68,37 Milliarden USD zu erreichen.
Wie groß ist der aktuelle Markt für pharmazeutische Zwischenprodukte?
Im Jahr 2026 soll die Marktgröße für pharmazeutische Zwischenprodukte 48,65 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im Markt für pharmazeutische Zwischenprodukte?
Chiracon GmbH, BASF SE, Sanofi SAIS, Aceto und Codexis, Inc. sind die wichtigsten Unternehmen, die im Markt für pharmazeutische Zwischenprodukte tätig sind.
Welche Region wächst am schnellsten im Markt für pharmazeutische Zwischenprodukte?
Der asiatisch-pazifische Raum soll im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil am Markt für pharmazeutische Zwischenprodukte?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für pharmazeutische Zwischenprodukte.
Welche Jahre deckt dieser Bericht über den Markt für pharmazeutische Zwischenprodukte ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße für pharmazeutische Zwischenprodukte auf 48,65 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße für pharmazeutische Zwischenprodukte für die Jahre 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße für pharmazeutische Zwischenprodukte für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
