
Schweden Pharmazeutika Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.91 Milliarden US-Dollar |
| Marktgröße (2026) | 6.21 Milliarden US-Dollar |
| Marktgröße (2031) | 7.96 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.08 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schweden Pharmazeutika Marktanalyse von Mordor Intelligence
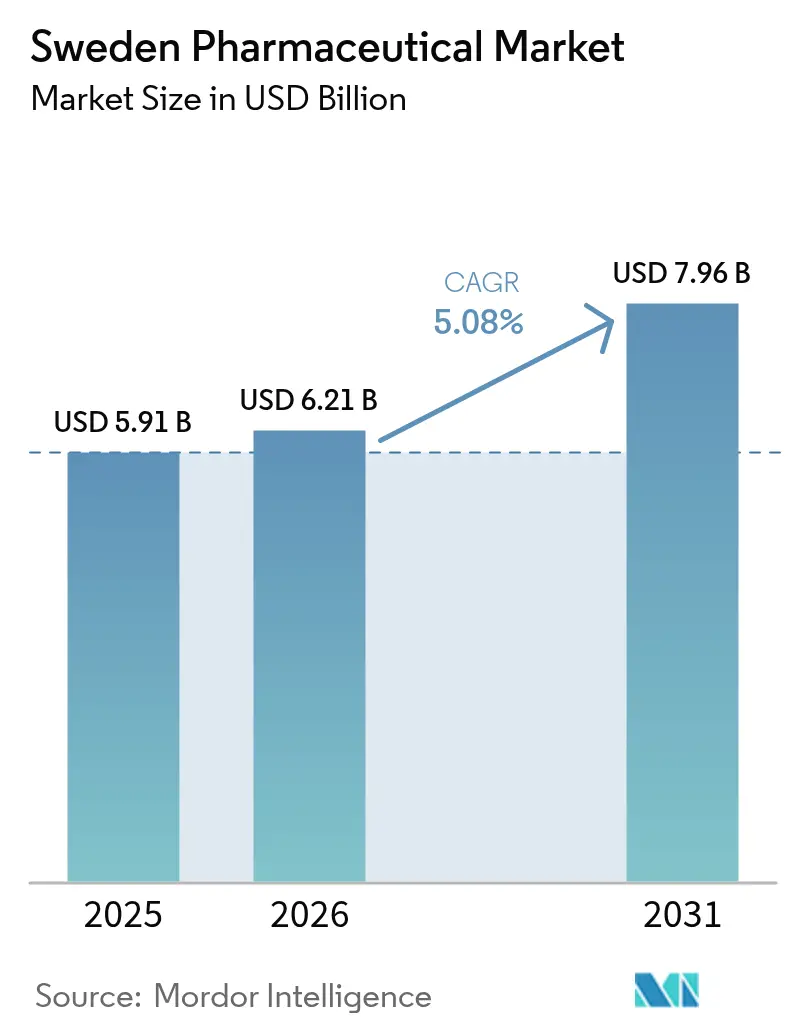
Die Größe des schwedischen Pharmazeutika-Marktes wird voraussichtlich von 5,91 Milliarden USD im Jahr 2025 auf 6,21 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,08 % über den Zeitraum 2026–2031 einen Wert von 7,96 Milliarden USD erreichen. Das stetige Wachstum spiegelt die Konvergenz eines universellen Gesundheitsversorgungsmodells, einer hohen Durchdringung digitaler Verschreibungen und gezielter staatlicher Investitionen in die Präzisionsmedizin wider. Onkologie-, Herz-Kreislauf- und Dermatologietherapien bestimmen den kommerziellen Ton, während die Nationale Lebenswissenschaftsstrategie die translationale Forschung beschleunigt, die eine robuste Produktpipeline speist. Eine moderate Wettbewerbsintensität bleibt bestehen, da multinationale Unternehmen die Infrastruktur für klinische Studien Schwedens nutzen und lokale Spezialisten wie Sobi ihre Portfolios im Bereich seltener Erkrankungen ausbauen. Krankenhausapotheken bleiben das primäre Abgabetor, doch Online-Kanäle gewinnen als Reaktion auf die nahezu universelle Einführung elektronischer Verschreibungen an Dynamik.
Wichtigste Erkenntnisse des Berichts
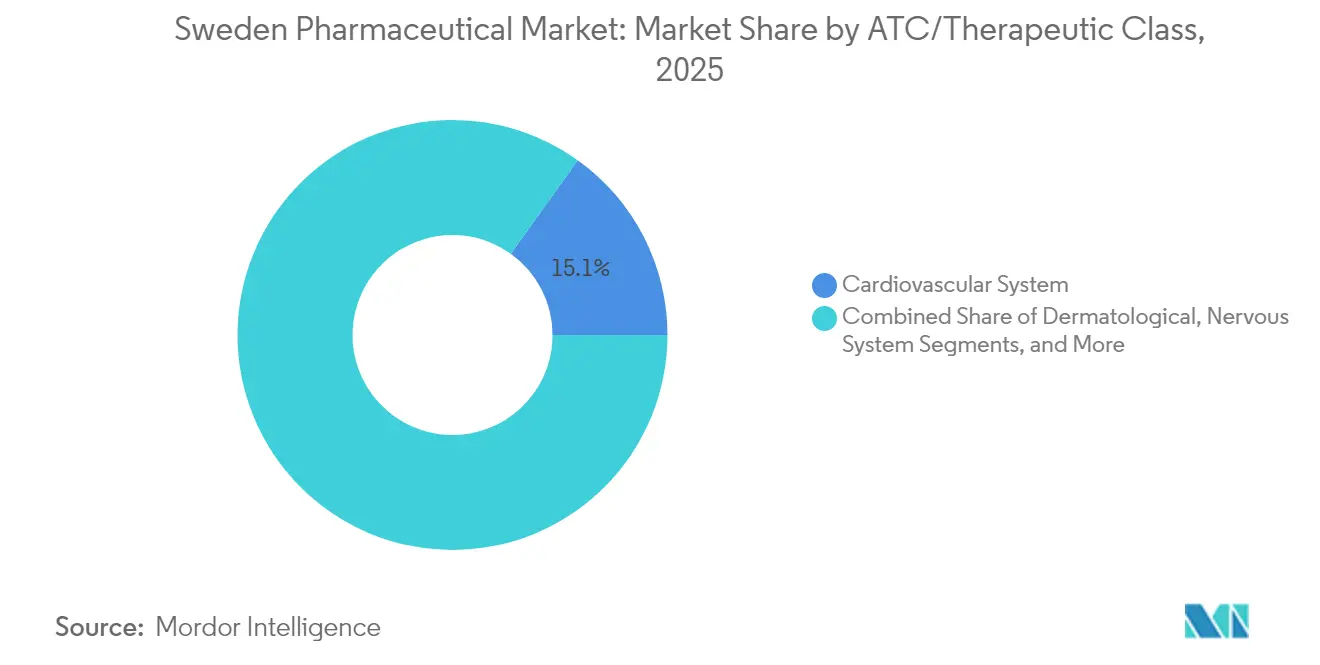
- Nach ATC-Therapeutischer Klasse führte das Herz-Kreislauf-System-Segment mit einem Anteil von 15,10 % am schwedischen Pharmazeutika-Markt im Jahr 2025; Dermatologika werden bis 2031 voraussichtlich mit einer CAGR von 6,12 % expandieren.
- Nach Arzneimitteltyp hielten Markenprodukte im Jahr 2025 einen Anteil von 70,55 % am schwedischen Pharmazeutika-Markt, während Generika mit einer CAGR von 6,71 % bis 2031 das schnellste Wachstum verzeichnen.
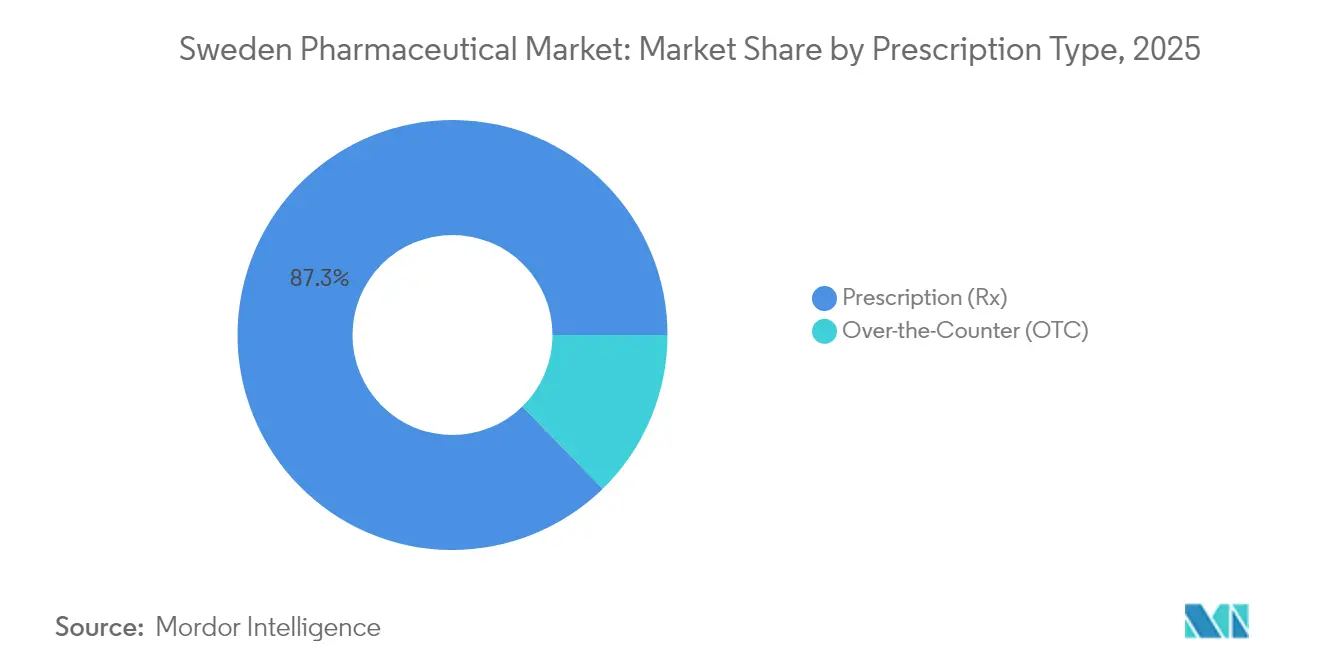
- Nach Verschreibungstyp entfielen im Jahr 2025 87,32 % des schwedischen Pharmazeutika-Marktes auf verschreibungspflichtige Arzneimittel; nicht verschreibungspflichtige Produkte schreiten mit einer CAGR von 6,86 % bis 2031 voran.
- Nach Vertriebskanal erfassten Krankenhausapotheken im Jahr 2025 einen Anteil von 52,48 % am schwedischen Pharmazeutika-Markt, während Online-Apotheken mit einer CAGR von 6,25 % bis 2031 die höchste Wachstumsrate verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des schwedischen Pharmazeutika-Marktes
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Ausgabenanstieg für Onkologika, getrieben durch Alterung & Lebensstiländerungen | +1.2% | National, konzentriert in Stockholm, Göteborg, Malmö | Langfristig (≥ 4 Jahre) |
| Förderung translationaler Forschung durch die Nationale Lebenswissenschaftsstrategie | +0.8% | National, mit Forschungsclustern in Stockholm, Uppsala, Lund | Mittelfristig (2–4 Jahre) |
| Beschleunigtes Zulassungsverfahren für ATMPs & Orphan-Drugs | +0.6% | National, mit regulatorischem Zentrum in Uppsala | Mittelfristig (2–4 Jahre) |
| Reformen bei der Krankenhausbeschaffung begünstigen wertorientierte Verträge | +0.4% | National, mit regionalen Umsetzungsunterschieden | Kurzfristig (≤ 2 Jahre) |
| Pilotprogramm zur Erstattung digitaler Therapeutika | +0.3% | National, zunächst in Pilotregionen | Mittelfristig (2–4 Jahre) |
| Nordischer grenzüberschreitender Studien-Hub zieht ausländische Direktinvestitionen an | +0.5% | Nordische Region, Schweden als Koordinationszentrum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Ausgabenanstieg für Onkologika, getrieben durch Alterung & Lebensstiländerungen
Die Bevölkerungsgruppe der über 65-Jährigen in Schweden ist auf dem Weg, bis 2030 23 % der Bevölkerung zu erreichen, was die nationalen Onkologieausgaben intensiviert. Die Arzneimittelkosten werden voraussichtlich von 38,7 Milliarden SEK im Jahr 2024 auf 46,4 Milliarden SEK im Jahr 2028 steigen, wobei Onkologika am schnellsten wachsen. Eine höhere Inzidenz von Lungen- und Darmkrebs, die mit Lebensstilfaktoren zusammenhängt, verstärkt den Bedarf an zielgerichteten Therapien und Immuno-Onkologie-Wirkstoffen. Der universelle Zugang gewährleistet die Übernahme neuartiger CAR-T- und Präzisionsmedizin-Produkte, und die reichhaltig verknüpften nationalen Gesundheitsregister liefern reale Belege, die Schweden als bevorzugten Standort für globale Onkologiestudien stärken. Diese Dynamiken heben gemeinsam den schwedischen Pharmazeutika-Markt, indem sie die Nachfrage nach hochwertigen Krebsbehandlungen vertiefen.
Förderung translationaler Forschung durch die Nationale Lebenswissenschaftsstrategie
Die staatliche Förderung in Höhe von insgesamt 3,1 Milliarden SEK bis 2030 unterstützt das SciLifeLab & Wallenberg-Programm, das 185 Doktoranden rekrutiert und datengestützte Lebenswissenschaftsplattformen ausbaut. Priorisierte Bereiche umfassen Zellbiologie, Präzisionsmedizin und Infektionsepidemiologie, was pharmazeutischen Entwicklern ein Ökosystem für KI-gestützte Arzneimittelentwicklung bietet. Die Förderung unterstützt auch Entwicklungszentren für fortgeschrittene Therapien, belegt durch 48 aktive ATMP-Studien, die regulatorisches Wissen generieren und multinationale Forschungs- und Entwicklungsinvestitionen anziehen. Die Initiative bereichert das Humankapital und die Infrastruktur und stärkt das Wachstum des schwedischen Pharmazeutika-Marktes durch beschleunigte Bench-to-Bedside-Zyklen.
Beschleunigtes Zulassungsverfahren für ATMPs & Orphan-Drugs
Optimierte Prüfverfahren, die an die Leitlinien der EMA (Europäische Arzneimittel-Agentur) angepasst sind, haben die durchschnittliche Zulassungsdauer Schwedens für Orphan-Drug-Designierungen im Jahr 2024 um 30 % verkürzt [1]Schwedische Arzneimittelzulassungsbehörde, "Orphan-Drug-Designierungen und Marktzulassungen 2024," lakemedelsverket.se. Die Beschäftigung im inländischen ATMP-Segment ist seit 2018 um 183 % gestiegen, mit 25 KMU, die in der Gen- und Zelltherapie tätig sind. Zehn Jahre Marktexklusivität für Orphan-Drugs und günstige Bedingungen für klinische Studien, die mit einer genetisch homogenen Bevölkerung verbunden sind, ziehen sowohl lokale als auch globale Innovatoren an. Der regulatorische Vorteil verleiht dem schwedischen Pharmazeutika-Markt Schwung, indem neuartige Therapien auf dem schnellen Weg zur kommerziellen Markteinführung gebracht werden.
Reformen bei der Krankenhausbeschaffung begünstigen wertorientierte Verträge
Die Einführung des überarbeiteten NordDRG-Systems im Jahr 2025 führt standardisierte Kostengewichte ein, die therapeutische Ergebnisse in Erstattungsgesprächen hervorheben. Regionen schließen nun Managed-Entry-Agreements ab, die Zahlungen an die reale Leistung knüpfen, und bevorzugen Unternehmen, die robuste gesundheitsökonomische Daten liefern können. Erhöhte Transparenz beeinflusst Formulierungsentscheidungen und fördert eine stärkere Betonung von Patientenunterstützungsprogrammen. Der Governance-Wandel stärkt den schwedischen Pharmazeutika-Markt, da datenreiche Lieferanten einen Wettbewerbsvorteil gewinnen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stärkerer Preisdruck durch Aktualisierungen der TLV-Referenzpreisgestaltung | -0.9% | National, alle Arzneimittelpreise betreffend | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in Bioproduktionsanlagen | -0.6% | National, konzentriert in den Regionen Stockholm und Göteborg | Mittelfristig (2–4 Jahre) |
| EU-HTA-Verordnung erhöht die Evidenzanforderungen | -0.4% | EU-weit, den Marktzugang Schwedens betreffend | Mittelfristig (2–4 Jahre) |
| Lieferkettenrisiko durch API-Abhängigkeit von Asien | -0.3% | Global, schwedische Pharmazeutikaimporte betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stärkerer Preisdruck durch Aktualisierungen der TLV-Referenzpreisgestaltung
Das internationale Preisreferenzsystem des TLV (Dental- und Pharmazeutisches Leistungsausschuss) platziert die schwedischen Nicht-Generika-Preise aktuell an sechster Stelle der niedrigsten in Europa, während Generika die günstigsten unter 19 Ländern sind. Das Produkt-des-Monats-System schreibt die Substitution zur kostengünstigsten Option vor, was die Margen für Innovatoren erodiert. Eine neue Zuzahlungsobergrenze von 3.800 SEK ab Juli 2025 signalisiert unnachgiebige Kostenkontrolle. Zusammen genommen dämpfen diese Maßnahmen die Umsatzexpansion im schwedischen Pharmazeutika-Markt und zwingen Unternehmen, Premiumpreise durch überlegene Ergebnisse zu rechtfertigen.
Fachkräftemangel in Bioproduktionsanlagen
Fortgeschrittene Fertigungsinvestitionen in der nordischen Region, wie beispielsweise der Kapazitätsausbau von Novo Nordisk in Höhe von 42 Milliarden DKK, verschärfen den Wettbewerb um Fachkräfte. Rekrutierungshürden, langwierige Arbeitserlaubnisverfahren und Lücken im Lehrplan in den Bereichen Automatisierung und Regulierungsdisziplinen schränken die Skalierung der ATMP-Produktion ein. Fachkräftemangel verlangsamt die Inbetriebnahme von Anlagen, was die Kapazität des schwedischen Pharmazeutika-Marktes zur Absorption der Nachfrage nach neuartigen Biologika hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach ATC-Therapeutischer Klasse: Kardiovaskuläre Führungsrolle, Dermatologie-Dynamik
Die Kategorie Herz-Kreislauf-System lieferte 2025 15,10 % des schwedischen Pharmazeutika-Marktes, unterstützt durch landesweite Herzversorgungsprotokolle und eine alternde Bevölkerung, die die Verwendung von Antihypertensiva, Antikoagulanzien und Lipidmodulatoren aufrechterhält. Antineoplastische und immunmodulierende Wirkstoffe folgen dicht dahinter, angekurbelt durch die nationale Krebsstrategie und beschleunigte Zulassungen. Dermatologika verzeichnen, obwohl in absoluten Zahlen kleiner, eine CAGR von 6,12 %, die alle anderen Klassen übertrifft, aufgrund steigender Inzidenz entzündlicher Hauterkrankungen und einer zunehmenden Übernahme von Biologika. Die antimikrobielle Stewardship Schwedens hält die Volumina der Antiinfektiva stabil, während die anhaltende Krankenhausnachfrage einen stabilen Beitrag aufrechthält. Respirationstherapien sehen sich rückläufigen Rauchquoten gegenüber, doch Gewinne bei biologischen Asthmabehandlungen gleichen den Volumenschwund aus. Muskel-Skelett-, Urogenital- und spezialisierte Krankenhausarzneimittel bilden gemeinsam eine vielfältige Palette von Möglichkeiten, insbesondere dort, wo Orphan-Drug-Status oder klinische Nischenbedürfnisse gelten.
Eine abrupte Veränderung der Marktführerschaft ist unwahrscheinlich, doch das Wachstum in der Dermatologie könnte die Lücke zu den kardiovaskulären Linien bis 2031 verringern. Die Expansion in Onkologie und Dermatologie unterstreicht die Ausrichtung Schwedens auf hochkomplexe Versorgung, die wiederum Premium-Preisgestaltung und Studienaktivität unterstützt. Die strategische Streuung der Therapieklassen fördert die Resilienz des schwedischen Pharmazeutika-Marktes gegenüber Schocks in einem einzelnen Segment und bietet Herstellern mehrere Einstiegspunkte, die in klar definierten klinischen Leitlinien verankert sind.
Notiz: Anteile aller Einzelsegmente nach Berichtkauf verfügbar


Nach Arzneimitteltyp: Markenvorherrschaft trifft auf Generika-Dynamik
Markenprodukte hielten 2025 mit einem Anteil von 70,55 % an den Verkäufen, was die Präferenz von Klinikern für ergebnisorientierte Behandlungen und ein Erstattungsmodell widerspiegelt, das echte Innovation belohnt. Spezialbiologika und Orphan-Drugs verlängern die Exklusivitätsfenster und schützen Premium-Linien vor unmittelbaren Biosimilar- oder Generikabedrohungen. Die gesundheitstechnologischen Bewertungen des TLV, die den klinischen Wert vor der bloßen Kostenminimierung stellen, stärken die Markendauerhaftigkeit für Therapien, die auf ungedeckten Bedarf abzielen.
Generika beschleunigen sich jedoch mit einer CAGR von 6,71 %, da Referenzpreisgestaltung und obligatorische Substitution den Preiswettbewerb verschärfen. Der Effekt ist am ausgeprägtesten bei kardiovaskulären Arzneimitteln und Arzneimitteln für das zentrale Nervensystem, wo die therapeutische Austauschbarkeit hoch ist. Die Übernahme von Biosimilars bleibt selektiv, insbesondere in der Onkologie, wo die Zurückhaltung beim Wechsel anhält. Das Zusammenspiel dieser Kräfte kultiviert einen zweistufigen Markt: hochwertige Spezialmarken am oberen Ende und kommerzialisierte Kleinmolekül-Generika an der Basis, die zusammen einen ausgewogenen, aber dynamischen schwedischen Pharmazeutika-Markt bilden.
Nach Verschreibungstyp: Ärztliche Aufsicht bleibt zentral
Verschreibungspflichtige Arzneimittel machten 2025 87,32 % der Verkäufe aus und unterstreichen damit ein Gesundheitsversorgungsmodell, bei dem medizinische Fachkräfte den Zugang zu den meisten Behandlungen kontrollieren. Umfassende Erstattung, begrenzte Eigenkosten und nahezu universelle digitale Verschreibungen verbessern die Therapietreue und Sicherheit. Nationale Datenbanken verfolgen die Abgabe und Ergebnisse, stärken die Pharmakovigilanz und unterstützen wertorientiertes Vertragsmanagement.
Nicht verschreibungspflichtige Produkte expandieren mit einer CAGR von 6,86 % auf der Grundlage von Selbstversorgungstrends in den Bereichen Schmerzmanagement, Magen-Darm-Gesundheit und Vitaminergänzung. Die regulatorische Umklassifizierung bestimmter Wirkstoffe, verbunden mit digitalen Beratungstools, erleichtert es Verbrauchern, geeignete Produkte auszuwählen. Der OTC-Schwung ist bedeutsam, bleibt aber komplementär, nicht substitutiv, und stärkt die verschreibungszentrierte Architektur des schwedischen Pharmazeutika-Marktes.
Notiz: Anteile aller Einzelsegmente nach Berichtkauf verfügbar
Nach Vertriebskanal: Krankenhäuser als Anker, Online-Wachstum
Krankenhausapotheken behielten 2025 einen Kanalanteil von 52,48 %, bedingt durch ihre zentrale Rolle bei der Verabreichung von Onkologika, ATMPs und anderen spezialisierten Arzneimitteln. Regionale Beschaffungsstellen verhandeln Mengenverträge und nutzen Größenvorteile sowie zentralisierte Kühlkettenlogistik. Im Spezialbereich sichern klinische Aufsicht und maßgeschneiderte Zubereitungsanforderungen die Vorherrschaft der Krankenhäuser.
Online-Apotheken, die mit einer CAGR von 6,25 % wachsen, profitieren von Schwedens 99%iger Durchdringung elektronischer Verschreibungen und dem Konsumentenwunsch nach Lieferung an die Haustür. Erweiterte E-Health-Dienste – Beratungen, Adhärenz-Apps, Heimüberwachung – vertiefen das Engagement und eröffnen Möglichkeiten für Programme zum Management chronischer Erkrankungen. Traditionelle Einzelhandelsgeschäfte bedienen weiterhin die routinemäßige Abgabe und OTC-Verkäufe, sehen sich jedoch einer Anteilsverwässerung gegenüber, da die digitale Übernahme zunimmt. Insgesamt stattet die Kanaldiversifizierung den schwedischen Pharmazeutika-Markt mit mehreren Kontaktpunkten aus, die den sich wandelnden Patientenpräferenzen gerecht werden und gleichzeitig klinische Standards aufrechterhalten.
Geografische Analyse
Das Pharmazeutika-Ökosystem Schwedens profitiert von seiner Integration in den nordischen Block, wo gemeinsame regulatorische Rahmenbedingungen und grenzüberschreitende Initiativen wie Medicon Valley Skalenvorteile schaffen. Die Region beschäftigt mehr als 65.000 Lebenswissenschaftsfachleute und beherbergt eine dichte Ansammlung von GMP-Standorten, wobei Dänemark mehr als die Hälfte der Gesamtkapazität beherbergt und Schweden spezialisierte Kapazitäten im Bereich seltener Erkrankungen und digitaler Gesundheitslösungen beiträgt.
Im ersten Quartal 2024 erreichten die schwedischen Pharmazeutika-Exporte 39,5 Milliarden SEK gegenüber Importen von 6,46 Milliarden SEK, was einen beträchtlichen Überschuss ergibt, der die wettbewerbsfähigen Fertigungskapazitäten unterstreicht. Zu den führenden Zielländern gehören Deutschland, Norwegen und die Vereinigten Staaten, während als wichtigste Importquellen Deutschland und die Niederlande für APIs und fertige Darreichungsformen verbleiben. Die EU-Harmonisierung durch die gemeinsamen klinischen Bewertungsregeln vom Januar 2025 erhöht die Evidenzanforderungen für Krebsmedikamente und ATMPs, verlängert Dossiers, gewährt aber auch einheitliche wissenschaftliche Gutachten, die einen umfassenderen europäischen Rollout erleichtern.
Auf nationaler Ebene beherbergt Stockholm Konzernzentralen und Regulierungsbehörden, Göteborg konzentriert Forschung und Entwicklung sowie Analytik, und Uppsala ist auf Regulierungswissenschaft und ATMP-Studien spezialisiert. Regionale Unterschiede in 21 Kreisen prägen lokalisierte Nachfragemuster – altersintensive Kreise treiben die kardiovaskuläre Aufnahme an, während städtische Zentren mit höherer Lifestyle-Erkrankungsprävalenz den Onkologie- und Dermatologieverbrauch steigern. Das geografische Geflecht nährt den schwedischen Pharmazeutika-Markt, indem es exportorientierte Fertigung mit einem innovationsgetriebenen internen Nachfrageprofil in Einklang bringt.
Regulatorisches Umfeld
Die schwedische Arzneimittelregulierung folgt den EU-Vorgaben und ist im Arzneimittelgesetz (Läkemedelslag 2015:315) verankert. Die Marktzulassung kann über die zentralisierten, dezentralen, gegenseitigen Anerkennungs- und nationalen EU-Verfahren erfolgen, wobei die schwedische Arzneimittelbehörde (Läkemedelsverket) die nationale Umsetzung, Überwachung und Kontrolle von Änderungen nach der Zulassung (zum Beispiel Variationen) übernimmt, zusätzlich zur GMP- und GDP-Überwachung. Anforderungen an Kennzeichnung und Patienteninformationen umfassen Materialien in schwedischer Sprache, was die inländischen Normen zur Patientensicherheit und Kommunikation widerspiegelt.
Marktzugang und öffentliche Finanzierung werden maßgeblich von der Behörde für Zahn- und Arzneimittelleistungen (TLV) gestaltet, die Erstattungs- und wertbasierte Preisentscheidungen für das nationale Leistungssystem festlegt. Im März 2026 erklärte Läkemedelsverket, dass ein neuer Bericht seines Wissenszentrums für Arzneimittel in der Umwelt die Umsetzung der schwedischen Strategie gegen antimikrobielle Resistenz (AMR) 2026-2035 unterstützen wird, wodurch ein expliziter Umwelt- und Verantwortungsaspekt in die Steuerung des Arzneimitteleinsatzes einfließt. Hersteller sollen dies in ihr Lebenszyklusmanagement und ihre Compliance-Planung einbeziehen.
Wertschöpfungskettenanalyse
Die schwedische Wertschöpfungskette für Arzneimittel erstreckt sich von Forschung und klinischer Entwicklung über Herstellung und Import (einschließlich Parallelimport), dann Großhandel und Vertrieb gemäß GDP-Anforderungen, bis hin zur Abgabe über Krankenhausapotheken, öffentliche Apotheken und Online-Apotheken, die durch die nationale E-Health-Infrastruktur unterstützt werden. Läkemedelsverket reguliert Entwicklung, Herstellung und Handel, TLV legt Preise und Erstattung fest, und E-hälsomyndigheten stellt zentrale digitale Dienste bereit, die die Verbreitung von E-Rezepten und Apotheken-Arbeitsabläufe unterstützen.
Verfügbarkeitsmanagement und Engpassminderung sind institutionalisiert durch ADL (Aktorsgemensamt Dialogmote om Lakemedelstillganglighet), ein ständiges, akteursübergreifendes Forum, das Behörden, Industrie und Vertreiber verbindet, um Engpässe zu identifizieren und Maßnahmen zu koordinieren. Auf der Abgabeseite umfasste das Apothekennetz Ende 2024 1.397 öffentliche Apotheken, 7 reine Online-Apotheken und 26 Krankenhausapotheken, wobei die Krankenhausversorgung bei Apoteket AB und ApoEx konzentriert ist. Die Exportorientierung wirkt sich auch auf die vorgelagerte Kapazitäts- und Lieferplanung aus: Arzneimittel wurden 2025 mit 154 Milliarden SEK (7,5 % der schwedischen Gesamtexporte) ausgewiesen, während der Parallelimport ein bedeutender Strom bleibt, der durch EU/EWR-Preisunterschiede und Währungsbewegungen geprägt ist.
Wettbewerbslandschaft
Die Wettbewerbsrivalität ist moderat, mit einer Mischung aus multinationalen Marktführern und spezialisierten schwedischen Unternehmen. Globale Großunternehmen nutzen etablierte Krankenhausbeziehungen und umfassende klinische Studiennetzwerke, um Therapien der nächsten Generation einzuführen. Lokale Champions wie Sobi, das 2024 einen Umsatz von 26 Milliarden SEK erzielte, konzentrieren sich auf Hämatologie und Immunologie und nutzen Orphan-Drug-Vorteile sowie tiefgreifende Patientenunterstützungsrahmen.
Strategische Schritte im Jahr 2024 zeigten Kapitaleinsatz und regulatorische Zusammenarbeit. AstraZeneca reservierte 135 Millionen USD für eine Erweiterung des Bioproduktionszentrums in Södertälje um 2.700 Quadratmeter, was die Kapazität zur hochwertigen Massenformulierung stärkt. Die schwedische Regierung wies die Arzneimittelzulassungsbehörde an, eine sektorübergreifende Partnerschaft zu erkunden, um die nationale Wettbewerbsfähigkeit klinischer Studien zu steigern, was das Engagement des öffentlichen Sektors zur Gewinnung multinationaler Studien signalisiert. Genomic Medicine Sweden sicherte sich 15 Millionen SEK für Präzisionsmedizin-Initiativen im pädiatrischen Bereich und erweiterte damit den genomischen Testfußabdruck, der Datenpipelines für die Arzneimittelentwicklung speist.
Start-ups im Bereich digitaler Therapeutika und ATMP-Entwickler verschärfen den Wettbewerb, indem sie ergebnisorientierte Lösungen anbieten, die auf wertorientierte Verträge abgestimmt sind. Unternehmen differenzieren sich durch die Integration von Instrumenten zur Sammlung realer Belege, KI-Algorithmen und patientenberichteten Ergebnissen in Produkt-Service-Bündel. Diejenigen, die in der Lage sind, die strengen gesundheitsökonomischen Benchmarks des TLV zu erfüllen, gewinnen einen Insidervorteil bei Formulierungsverhandlungen und festigen ihre Position im schwedischen Pharmazeutika-Markt.
Führende Unternehmen der schwedischen Pharmaindustrie
Amgen Inc.
Pfizer Inc.
Orifarm Group A/S
Merck & Co., Inc.
Novartis AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die laufende Zentralisierung und Arbeit an der Systemnachhaltigkeit schafft Raum für Anbieter, die eine landesweite Vertragsgestaltung, Interoperabilität und Nachweisgenerierung unterstützen können. Im Dezember 2025 erteilte die schwedische Regierung neue Mandate für 2026 an Stellen wie E-halsomyndigheten, TLV und Lakemedelsverket, um ein nachhaltiges Arzneimittelsystem zu stärken, einschließlich Arbeiten zu einer stärker zentralisierten Verwaltung von Arzneimittelverträgen und einer schlankeren Genehmigung klinischer Studien. Im März 2026 ernannte die Regierung außerdem eine Sonderermittlerin (Karin Johansson), um eine erweiterte staatliche Verantwortung für Arzneimittel und Impfstoffe vorzuschlagen, mit einem Zwischenbericht bis Juni 2027 und einem Abschlussbericht bis Dezember 2027. Dies deutet auf Beschaffung und Governance hin, die Anbieter belohnt, die auf stärker standardisierte Beschaffungsschnittstellen vorbereitet sind.
Versorgungssicherheit und Engpassmanagement sind angesichts des Ausmaßes sichtbarer Engpässe ein weiterer kurzfristiger Chancenbereich. Der Jahresbericht 2025 von Lakemedelsverket verwies auf 2.657 Engpassmeldungen und 169 Inspektionen bei Herstellern/Großhändlern, was den Wert widerstandsfähiger Versorgungsstrukturen und compliance-bereiter Distribution unterstreicht. TLVs Überprüfung der generischen Referenzpreise (takpriser) im Jahr 2026 zielt auf Marktflexibilität und Engpassminderung ab, was Portfolio- und Ausschreibungsstrategien unterstützt, die wettbewerbsfähige Preise mit Kontinuitätsverpflichtungen in Einklang bringen. Die Nationale Arzneimittelstrategie 2024-2026 hält zudem Verfügbarkeit, angemessene Anwendung und Handhabung sowie die Entwicklung neuer Arzneimittel und klinischer Studien als Kernthemen fest, was Chancen mit der Ermöglichung klinischer Studien, der Generierung von Real-World-Evidenz und operativen Modellen zur Verringerung regionaler Fragmentierung verbindet.
Aktuelle Branchenentwicklungen
- Juli 2026: Newbury Pharmaceuticals gab die Marktzulassung in Schweden für Dalbavancin Newbury (500 mg) bekannt, eine generische Version von Xydalba. Die Zulassung unterstützt Newburys Vorstoß in Krankenhaus-Antiinfektiva und fügt einen weiteren Wettbewerber in injizierbaren Krankenhaus-Lieferketten hinzu, in denen Beschaffung und Substitutionsdynamik empfindlich auf die Verfügbarkeit reagieren.
- Juni 2026: Pfizer erhielt eine TLV-Entscheidung, die eine öffentliche Erstattung für Litfulo (Ritlecitinib) bei schwerer Alopecia areata bei Erwachsenen und Jugendlichen ab 12 Jahren gewährt, wirksam ab 1. Juni 2026. Das Erstattungsergebnis erweitert den finanzierten Zugang in einer dermatologischen Spezialindikation und verdeutlicht die Rolle von TLV-Entscheidungen bei der Gestaltung der Nutzung höherwertiger Therapien.
- August 2024: AstraZeneca gab eine Investition von 135 Millionen USD zur Erweiterung seines Sweden Biomanufacturing Center in Södertälje um 2.700 Quadratmeter bekannt. Die Erweiterung erhöht die inländische Biofertigungskapazität und unterstützt Schwedens Rolle bei der Versorgung mit fortschrittlichen Biologika aus einem EU-konformen Qualitäts- und Regulierungsumfeld.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt wird definiert als der Wert der verkauften verschreibungspflichtigen und nicht verschreibungspflichtigen Fertigarzneimittel für Menschen in Schweden über Einzelhandels- und Krankenhauskanäle, gemessen zu Ab-Werk-Preisen.
Ausgeschlossen aus dem Anwendungsbereich: Tierarzneimittel, pharmazeutische Wirkstoffe, Medizinprodukte sowie Vertriebs- oder Apothekendienstleistungserlöse sind ausgeschlossen.
Übersicht der Segmentierung
- Nach ATC/Therapeutischer Klasse
- Herz-Kreislauf-System
- Dermatologika
- Urogenitalsystem & Sexualhormone
- Antiinfektiva (Systemisch)
- Antineoplastische & Immunmodulierende Wirkstoffe
- Muskel-Skelett-System
- Nervensystem
- Respirationssystem
- Weitere Klassen
- Nach Arzneimitteltyp
- Markenprodukte
- Generika
- Nach Verschreibungstyp
- Verschreibungspflichtig (Rx)
- Nicht verschreibungspflichtig (OTC)
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche half uns, die Grenzen festzulegen und das Modell an Signale zur öffentlichen Gesundheit und zu Arzneimittelausgaben zu verankern. Wir stützten uns auf Quellen wie die Swedish eHealth Agency für den Kontext des Rezeptsystems, die schwedische Arzneimittelbehörde für regulatorische und produktbezogene Hinweise sowie OECD-Gesundheitsstatistiken für einheitliche Basiswerte der Gesundheitsausgaben. Wir bezogen uns auch auf Materialien der European Medicines Agency, von Eurostat und der Weltgesundheitsorganisation, wo diese halfen, die Trendrichtung und die länderübergreifende Vergleichbarkeit zu bestätigen.
Um diese Signale in ein praktikables, nur auf Schweden bezogenes Wertmodell zu übersetzen, verwendeten wir anschließend Jahresberichte, Investorenpräsentationen und öffentliche Diskussionen zu Preisen und Erstattung als Plausibilitätsprüfungen für Preisdruck, Ausschreibungsverhalten und den Verschiebungstrend hin zu Spezialpräparaten. An einigen Stellen wurden kostenpflichtige Abonnements nur genutzt, um die Überprüfung von Unternehmensfinanzdaten, Patentrecherchen und lieferungsbezogene Handelsprüfungen zu beschleunigen, wo die öffentliche Berichterstattung dünn war. Die hier aufgeführten Schreibtischquellen sind beispielhaft, und viele weitere öffentliche Dokumente und Datentabellen wurden ebenfalls zur Kreuzprüfung und Klärung herangezogen.
Primärinterviews und -umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was die tatsächliche Nachfrage innerhalb Schwedens antreibt, mit besonderem Augenmerk auf Beschaffungsmuster in Krankenhäusern, Abgabeverhalten im Einzelhandel und Veränderungen im Produktmix zwischen Markenprodukten, Generika und Biosimilars. Wir sprachen mit Herstellern, Vertreibern, Apothekenakteuren und Einkäufern im Gesundheitswesen, damit Lücken aus der Schreibtischrecherche geschlossen und Annahmen angepasst werden konnten, bevor die endgültigen Zahlen bestätigt wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 19% |
| Mittleres Segment: 50% | Funktions-/Bereichsleiter: 38% |
| Kleinere Akteure: 19% | Manager: 43% |
Marktgrößenbestimmung & Prognose
Das Kernmodell wurde mit einem Top-down-Ansatz erstellt, bei dem nationale Signale zu Arzneimittelausgaben zu einem Ab-Werk-Pharmapool für Schweden rekonstruiert und anschließend mit den tatsächlich über Einzelhandels- und Krankenhauswege abgegebenen und beschafften Mengen abgeglichen werden. Nachdem diese Gesamtzahl gebildet war, wurde sie durch selektive Bottom-up-Näherungen bestätigt, etwa Stichprobenvolumen multipliziert mit durchschnittlichem Verkaufspreis nach großen Therapiegruppen, zusammen mit Kanalprüfungen zur Ausschreibungsintensität in Krankenhäusern und zur Substitution im Einzelhandel.
Zu den bei der Größenbestimmung verwendeten Eingaben zählten öffentliche Erstattungs- und Preisrichtungen, Ausschreibungsakzeptanz in Krankenhäusern, Durchdringung von Generika und Biosimilars, Veränderungen im Anteil von Spezialpräparaten sowie das Tempo der Verfügbarkeit neuer Produkte und des Wechselverhaltens. Wo direkte Eingaben fehlten, wurden Lücken durch konservative Proxy-Verhältnisse behandelt, die mit den Befragten überprüft und anschließend anhand benachbarter Indikatoren stresstestet wurden. Für die Prognose stützten wir uns hauptsächlich auf Szenarioanalysen, da politische Änderungen, Ausschreibungsergebnisse und Verschiebungen im Spezialmix das Wachstum schneller nach oben oder unten bewegen können, als ältere Trends nahelegen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch schrittweise Triangulation über unabhängige Signale, gefolgt von Abweichungsprüfungen, um Jahre zu kennzeichnen, in denen Preisänderungen, Ausschreibungen oder Mixverschiebungen einen falschen Sprung hätten erzeugen können. Trat ein Ausreißer auf, überprüften wir die Annahmen zu Preisgestaltung, Durchdringung oder Kanalaufteilung erneut und kontaktierten gezielt Befragte erneut, um zu bestätigen, ob die Bewegung tatsächliches Marktverhalten widerspiegelte.
Vor der endgültigen Freigabe überprüft ein weiterer Analyst die Modelllogik, die Berechnungen und die Plausibilität jeder wichtigen Eingabe, damit sich Fehler nicht fortsetzen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa Änderungen der Erstattungsregeln oder größeren Beschaffungsänderungen. Kurz vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit der Kunde die aktuellste Sichtweise erhält.
Vergleich der Marktgröße für Pharmazeutika in Schweden von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Pharmazeutika in Schweden weichen oft voneinander ab, selbst wenn sie scheinbar denselben Bereich abdecken. Die Unterschiede lassen sich meist darauf zurückführen, was als Arzneimittelverkauf gezählt wird, welcher Kanal einbezogen wird und ob die Zahl näher an den Herstellerpreisen oder an den Endverbraucherausgaben liegt.
Tierarzneimittel sind ausgeschlossen, und dieser Posten liegt außerhalb des Anwendungsbereichs von Mordor Intelligence, da der Wert ausschließlich verschreibungspflichtige und nicht verschreibungspflichtige Fertigarzneimittel für Menschen zu Ab-Werk-Preisen widerspiegeln soll, wodurch eine Vermischung mit Apothekenaufschlägen und nicht humanmedizinischen Nachfragepools vermieden wird.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,91 Mrd. USD (2025) | |
| Branchenverband A | 6,45 Mrd. USD (2025) | Spiegelt oft von Unternehmen gemeldete Arzneimittelverkäufe wider, die Tierarzneimittel enthalten können und näher an Listenwertmessungen liegen, die über einer reinen Ab-Werk-Betrachtung für Menschen liegen können. |
| Fachzeitschrift B | 5,20 Mrd. USD (2023) | Verfolgt möglicherweise stärker den Umsatz öffentlicher Apotheken, was Krankenhausausschreibungen untererfassen kann und zudem je nach Währungszeitpunkt und dem konkreten Umrechnungsfenster von SEK in USD variiert. |
Die Tabelle zeigt, dass sich die meisten Abweichungen durch Umfang und Preisbasis erklären lassen und nicht durch eine unterschiedliche Sicht auf die Nachfrage. Wenn ausschließlich für Menschen bestimmte Fertigarzneimittel konsistent auf Ab-Werk-Niveau bewertet und dann gegen Kanal-Signale abgeglichen werden, bleibt das Ergebnis auf einige klare, von Jahr zu Jahr wiederholbare Variablen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der schwedische Pharmazeutika-Markt?
Die Größe des schwedischen Pharmazeutika-Marktes wird voraussichtlich im Jahr 2026 einen Wert von 6,21 Milliarden USD erreichen und mit einer CAGR von 5,08 % bis 2031 auf 7,96 Milliarden USD anwachsen.
Welche Therapeutische Klasse hält den größten Marktanteil?
Herz-Kreislauf-System-Arzneimittel führen mit einem Anteil von 15,10 % am schwedischen Pharmazeutika-Markt im Jahr 2025.
Wer sind die wichtigsten Akteure im schwedischen Pharmazeutika-Markt?
Amgen Inc., Pfizer Inc., Orifarm Group A/S, Merck & Co., Inc. und Novartis AG sind die bedeutendsten Unternehmen, die im schwedischen Pharmazeutika-Markt tätig sind.
Wie schnell wachsen Dermatologika-Arzneimittel in Schweden?
Dermatologietherapien werden voraussichtlich bis 2031 mit einer CAGR von 6,12 % wachsen, getrieben durch den ausgeweiteten Einsatz von Biologika.
Seite zuletzt aktualisiert am:



