
Belgischer Pharmamarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße im Basisjahr (2025) | 8.40 Milliarden US-Dollar |
| Marktgröße (2026) | 8.89 Milliarden US-Dollar |
| Marktgröße (2031) | 11.78 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des belgischen Pharmamarkts durch Mordor Intelligence
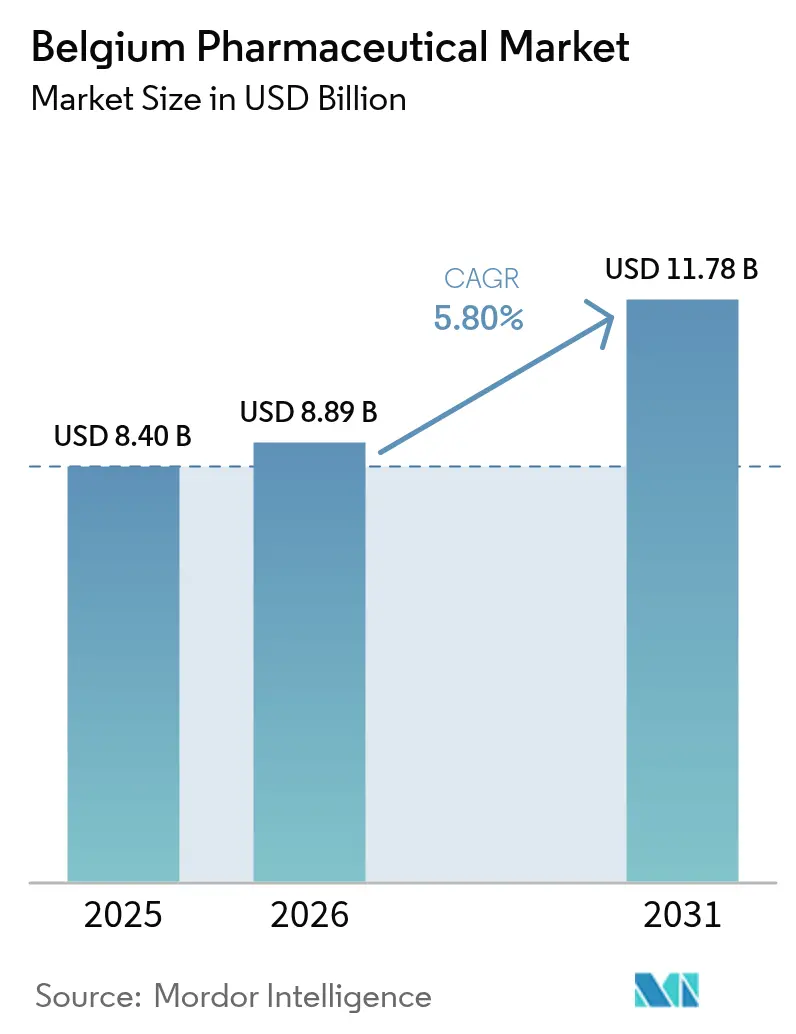
Die Größe des belgischen Pharmamarkts soll von 8,40 Milliarden USD im Jahr 2025 auf 8,89 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,80 % über den Zeitraum 2026–2031 einen Wert von 11,78 Milliarden USD erreichen.
Belgiens exportorientierte Ausrichtung, sein Exportwert von 79 Milliarden EUR im Jahr 2024 und Forschungs- und Entwicklungsausgaben in Höhe von 19,3 % der gesamten EU-Pharmaforschung bilden gemeinsam eine solide Nachfrageprognose. Hohe Pro-Kopf-Gesundheitsausgaben, ein nationaler eHealth-Score von 100 % und politische Unterstützung für beschleunigte Erstattungsprogramme senken weiterhin die Zugangshürden für bahnbrechende Therapien. Obligatorische Preissenkungen nach Patentablauf dämpfen die Stückwerte, fördern jedoch durch die Sicherstellung der Erschwinglichkeit große Volumina, während Herstellerrabatte im Rahmen von Managed-Entry-Vereinbarungen einen Teil der Budgetlast von den öffentlichen Kostenträgern abwälzen. Multinationale Tochtergesellschaften dominieren Spezialitätensegmente, doch die wachsende Durchdringung von Online-Apotheken und eine sichtbare Pipeline an Biologika und fortschrittlichen Therapien signalisieren sich erweiternde Chancen für neuere Marktteilnehmer.
Wichtigste Erkenntnisse des Berichts
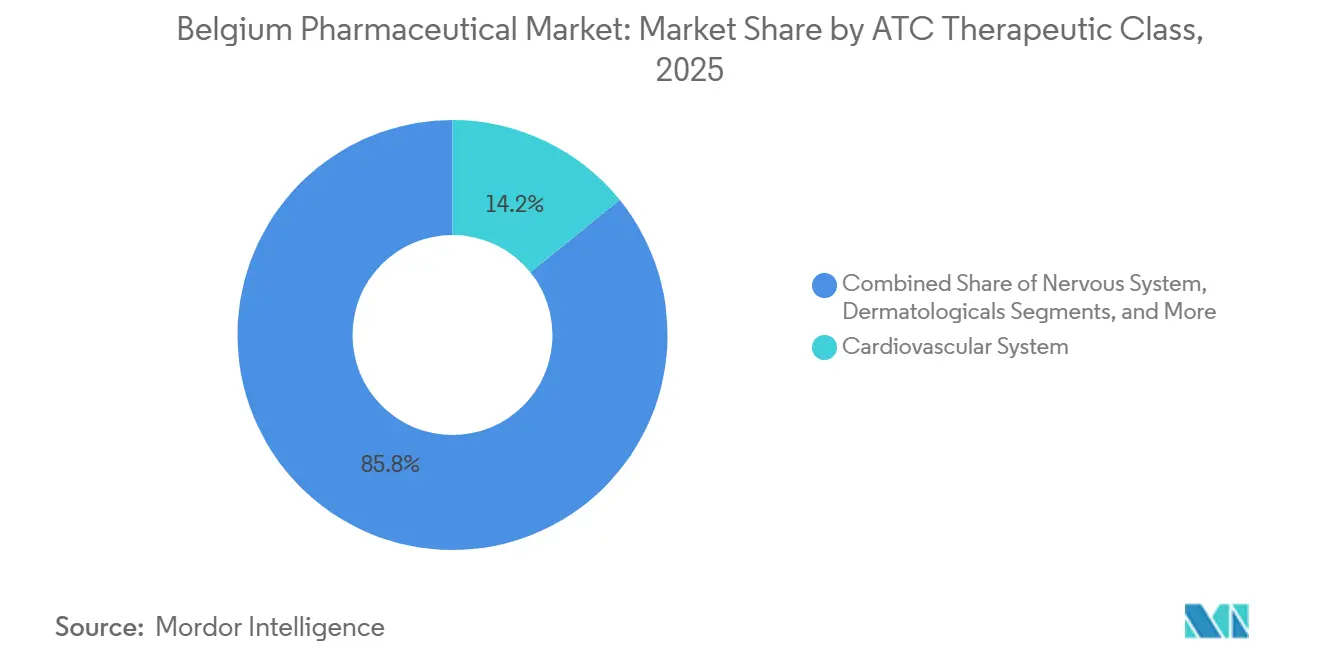
- Nach therapeutischer Klasse hielt das Segment Herz-Kreislauf-System im Jahr 2025 einen Anteil von 14,18 % am belgischen Pharmamarkt, während Dermatologika bis 2031 voraussichtlich mit einer CAGR von 7,54 % wachsen werden.
- Nach Arzneimitteltyp entfielen im Jahr 2025 86,85 % des belgischen Pharmamarkts auf verschreibungspflichtige Arzneimittel; die Kategorie der nicht verschreibungspflichtigen Arzneimittel verzeichnet mit 7,21 % CAGR bis 2031 das stärkste Wachstum.
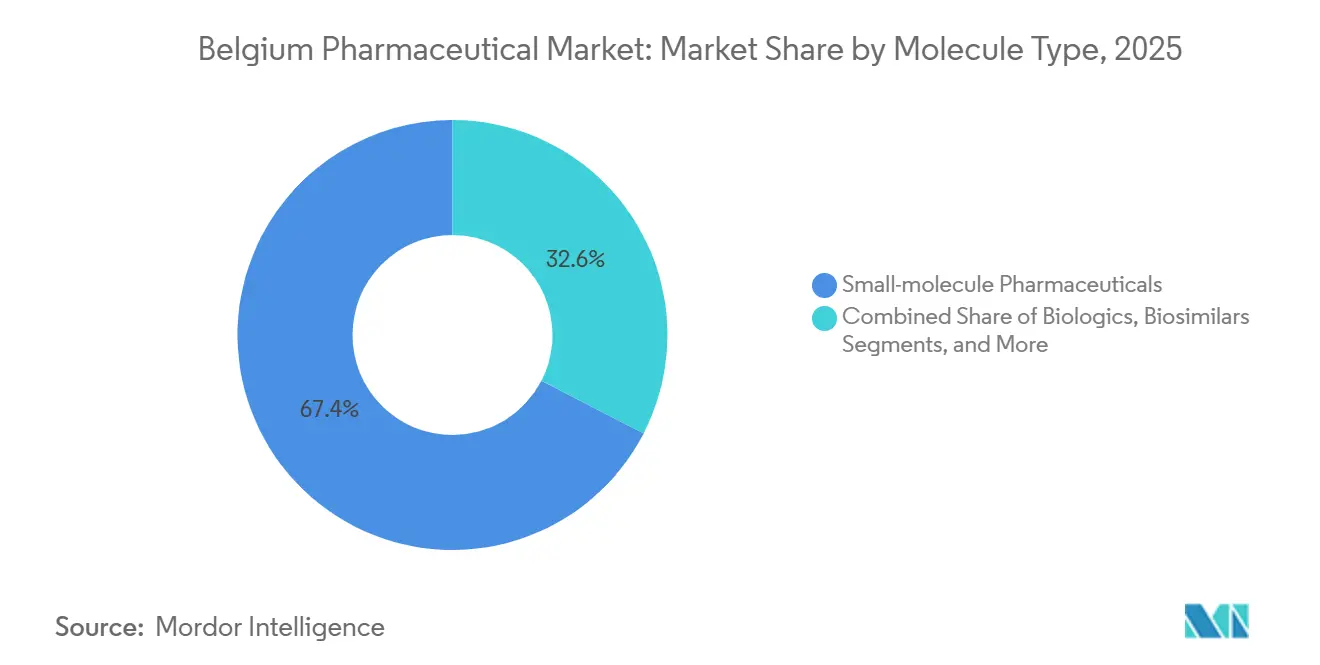
- Nach Molekültyp repräsentierten Kleinmoleküle im Jahr 2025 67,43 % des belgischen Pharmamarkts, während Biologika zwischen 2026 und 2031 die höchste CAGR von 6,78 % aufweisen.
- Nach Vertriebskanal entfielen im Jahr 2025 45,73 % des Umsatzes auf Krankenhausapotheken, und Online-Apotheken sollen bis 2031 mit einer CAGR von 7,65 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des belgischen Pharmamarkts
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Pro-Kopf-Gesundheitsausgaben | +1.2% | National, konzentriert in der Region Brüssel-Hauptstadt, Flämisch-Brabant und Wallonisch-Brabant | Mittelfristig (2–4 Jahre) |
| Hohe Belastung durch chronische Krankheiten | +1.5% | National, alternde Bevölkerungsgruppen in Flandern und der Wallonie | Langfristig (≥ 4 Jahre) |
| Robuste Biopharma-Exportinfrastruktur | +1.0% | National, Exportzentren im Pharmakorridor Antwerpen und Flughafen Brüssel | Langfristig (≥ 4 Jahre) |
| Staatliche Steueranreize für Forschung und Entwicklung | +0.8% | National, stärkste Anziehungskraft in Biotech-Clustern rund um Löwen und Gent | Mittelfristig (2–4 Jahre) |
| Einführung digitaler Verschreibungen und E-Apotheken | +0.9% | National, frühe Akzeptanz in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Versorgungsresilienzprogramme des EU-Gesetzes über kritische Arzneimittel | +0.7% | National, abgestimmt auf den EU-weiten Rollout | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Pro-Kopf-Gesundheitsausgaben
Belgiens Pro-Kopf-Gesundheitsausgaben erreichten 6.022 USD und übertrafen damit den EU-14-Durchschnitt, wodurch Budgetspielraum für hochpreisige Biologika geschaffen wurde. Die öffentlichen Pharmaausgaben sollen von 8 % des BIP im Jahr 2022 auf 8,9 % bis 2027 steigen, was einem nominalen Anstieg von 36,6 % entspricht. Der Bundeshaushalt 2026 stellte 25 Millionen EUR für das Programm für frühen und gleichberechtigten schnellen Zugang bereit und verkürzte damit die Erstattungsfristen für Onkologie- und Arzneimittel für seltene Krankheiten. Die Branchenlohnlisten mit 44.738 direkten Mitarbeitern und weiteren 140.835 entlang der Wertschöpfungskette verstärken die Steuereinnahmen und das Wählerinteresse an der Stabilität des Sektors. Die Pro-Kopf-Ausgaben für Einzelhandelsarzneimittel liegen 6 % unter dem EU-Durchschnitt, was auf ungenutztes Volumenpotenzial hindeutet, da die Bevölkerung altert und das verfügbare Einkommen wächst.
Hohe Belastung durch chronische Krankheiten
Krebs und Kreislauferkrankungen machen nach wie vor etwa die Hälfte der nationalen Sterblichkeit aus, bei einer Lebenserwartung von 82,6 Jahren. Reife Herz-Kreislauf-Kategorien sind mit Generikaerosion konfrontiert, doch der durch Adipositas bedingte Anstieg der GLP-1-Nachfrage bietet einen neuen Wachstumspfad. Dermatologische Biologika für Psoriasis und atopische Dermatitis übertreffen systemische Kortikosteroide und heben die Wachstumskurve des Segments für 2026–2031. Belgiens Adipositasprävalenz von 16 % beschleunigt die Akzeptanz oraler GLP-1-Kandidaten wie Orforglipron, sobald Lillys 2,6-Milliarden-EUR-Werk in den Niederlanden 2027 in Betrieb geht. Anhaltende Versorgungsengpässe bis 2025 schaffen latente Nachfrage, die durch Kapazitätserweiterungen freigesetzt wird.
Einführung digitaler Verschreibungen und E-Apotheken
Ein eHealth-Indikatorwert von 100 % und eine E-Rezept-Durchdringung von 91,8 % legen die Grundlage für eine reibungslose Online-Abwicklung[1]Europäische Kommission, „EU-Gesetz über kritische Arzneimittel”, europa.eu. Belgiens Umsatz im Bereich digitale Gesundheit erreichte 2025 754,53 Millionen EUR und soll bis 2029 bei einer CAGR von 7,09 % auf 991,91 Millionen EUR steigen. Der bevorstehende EU-Gesundheitsdatenraum und die digitale Identitätsbrieftasche werden bis 2027 die grenzüberschreitende Einlösung von E-Rezepten unterstützen und stationäre Apotheken unter Druck setzen, Heimliefermodelle zu integrieren. Die derzeitigen Beschränkungen für den Online-Verkauf verschreibungspflichtiger Arzneimittel, die Belgien mit 18 anderen EU-Staaten teilt, sollen im Rahmen der Pharmazeutischen Strategie für Europa gelockert werden. Nicht verschreibungspflichtige Produkte, die bereits online verfügbar sind, profitieren als erste von den während der Pandemie entstandenen Verbraucherpräferenzverschiebungen.
Versorgungsresilienzprogramme des EU-Gesetzes über kritische Arzneimittel
Belgien registrierte im Jahr 2022 36 Engpassmeldungen mit kritischen Auswirkungen – 56 % davon im Zusammenhang mit Immunglobulinen –, was die Abhängigkeit von einer engen Fertigungsbasis verdeutlicht. Das EU-Gesetz über kritische Arzneimittel verpflichtet nun zu diversifizierter Beschaffung, strategischen Lagerbeständen und schnelleren Parallelimportgenehmigungen. Obwohl Belgien 2024 Arzneimittel im Wert von 79 Milliarden EUR exportierte, bleiben die inländischen Lagerbestände angespannt, wenn globale Wirkstofflieferungen ins Stocken geraten. Ein Koalitionspakt vom Januar 2025 setzte Engpässe und Biosimilar-Anreize hoch auf die Gesetzgebungsagenda, während die Europäische Plattform zur Überwachung von Arzneimittelengpässen der EMA eine frühere Intervention ermöglicht, wenn Versorgungssignale Alarm schlagen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obligatorische Preissenkungen nach Patentablauf | -0.8% | National, alle erstattungsfähigen Produkte | Kurzfristig (≤ 2 Jahre) |
| Langwierige Erstattungsfristen | -0.7% | National, betrifft innovative Therapien | Mittelfristig (2–4 Jahre) |
| Krankenhausfinanzierungsmodell, das die Akzeptanz von Biosimilars hemmt | -0.6% | National, öffentliche Krankenhausnetzwerke | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für Nachhaltigkeitskonformität | -0.4% | National, energieintensive Anlagen in Flandern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische Preissenkungen nach Patentablauf
Belgien senkt die Preise für Originalpräparate um bis zu 38 %, sobald Generika- oder Biosimilar-Wettbewerb entsteht, was die Margenspielräume einengt und kleinere Linienerweiterungen entmutigt[2]OECD, „Pharmazeutische Preis- und Erstattungspolitik 2025”, oecd.org. Der Haushalt 2026 kürzt die Erstattung von Krankenhausrechnungen weiter auf 78 % und führt Patientenzuzahlungen von 1–2 EUR ein, was die Gewinne in der Wertschöpfungskette weiter belastet. Managed-Entry-Vereinbarungen mit Rabatten in Höhe von 1,6 Milliarden EUR im Jahr 2019 begrenzen den Aufwärtsspielraum, wenn die Umsätze die ausgehandelten Obergrenzen überschreiten. Langwierige Erstattungsprüfungen – im EU-Durchschnitt 578 Tage – sowie Referenzpreisgestaltung verringern die Differenzierungsvorteile für Formulierungsanpassungen oder Adhärenzprogramme.
Krankenhausfinanzierungsmodell, das die Akzeptanz von Biosimilars hemmt
Krankenhäuser erzielen eine feste Marge auf die in Rechnung gestellten Arzneimittelkosten, was sie dazu veranlasst, teurere Markenprodukte gegenüber günstigeren Biosimilars zu bevorzugen, da der Umsatz mit dem Stückpreis skaliert. Die Erstattungskürzung 2026 verstärkt den Druck, lässt jedoch den perversen Anreiz bestehen. Trotz eines königlichen Erlasses von 2023, der wettbewerbsfähige Ausschreibungen vorschreibt, bleibt die Biosimilar-Durchdringung hinter den EU-Normen zurück, was bestätigt, dass Ausschreibungen allein strukturelle Finanzierungsverzerrungen nicht ausgleichen können. Da Krankenhausapotheken 45,73 % der nationalen Einkäufe halten, hängt jede bedeutende Verlagerung hin zu Biosimilars von einer Finanzierungsreform ab. Koalitionsdokumente listen Biosimilar-Anreize als Priorität auf, doch operative Details bleiben vage.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach ATC/Therapeutischer Klasse: Dermatologika führen das Wachstum an bei gleichzeitiger Reife des Herz-Kreislauf-Segments
Herz-Kreislauf-Mittel lieferten im Jahr 2025 14,18 % des belgischen Pharmamarktanteils, sehen sich jedoch durch generikabedingten Preisdruck konfrontiert, da Statine und ACE-Hemmer ausgereift sind. Dermatologische Produkte sollen bis 2031 mit einer CAGR von 7,54 % wachsen, angetrieben durch monoklonale Antikörper, die bei Psoriasis und atopischer Dermatitis überlegene Remissionsraten bieten. Nervensystemarzneimittel halten das Volumen durch Belgiens frühe Einführung krankheitsmodifizierender Therapien für Multiple Sklerose und Alzheimer aufrecht. Respiratorische Biologika, die IL-5- oder IL-4/IL-13-Signalwege hemmen, reduzieren Exazerbationen, während blutbildende Mittel durch direkte orale Antikoagulanzien einer Kommoditisierung ausgesetzt sind. Versicherungsgestützte Schnellzugangsfonds verschieben den Marktmix zugunsten von Onkologiedurchbrüchen, die in den verbleibenden „Sonstige”-Bereich eintreten.
Alternde Bevölkerungsstrukturen und höhere verfügbare Einkommen erweitern die Nachfrage nach Interventionen bei Osteoporose, benigner Prostatahyperplasie und rheumatoider Arthritis. Patentanmeldungen in Höhe von 417 im Jahr 2024 signalisieren eine anhaltende therapeutische Diversifizierung. GLP-1-Therapien adressieren Stoffwechselerkrankungen, die mit der nationalen Adipositasrate von 16 % zusammenhängen, wobei die Kapazitätserweiterung im benachbarten Niederlande die Versorgungsengpässe nach 2027 beseitigen soll. Die belgische Pharmaindustrie investiert verstärkt in Forschung und Entwicklung in den Bereichen Immunologie und seltene Krankheiten – Felder mit weniger etablierten Generika.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Arzneimitteltyp: Dominanz verschreibungspflichtiger Arzneimittel hält an, während OTC-Selbstmedikation zunimmt
Verschreibungspflichtige Produkte repräsentierten 86,85 % des Gesamtwerts 2025 und festigen die Dominanz des belgischen Pharmamarkts in Spezialgebieten wie Onkologie und Neurologie. Markenmoleküle überstehen Preissenkungen nach Patentablauf, behaupten jedoch Volumen in geschützten Nischen, während Generika automatische Substitutionsregeln nutzen, um Primärversorgungsstandards zu bedienen. Nicht verschreibungspflichtige Mittel wachsen mit einer CAGR von 7,21 %, da Verbraucher die während der pandemiebedingten Mobilitätseinschränkungen entwickelten Selbstmedikationsgewohnheiten beibehalten.
Die Allgegenwart digitaler Verschreibungen gibt Online-Apotheken einen reibungslosen Weg zur Skalierung, obwohl regulatorische Hürden die Fernabgabe verschreibungspflichtiger Produkte noch blockieren. Europäische Harmonisierungsbemühungen deuten auf breitere E-Abgaberechte innerhalb dieses Jahrzehnts hin. Managed-Entry-Rabatte stellen sicher, dass öffentliche Budgets auf Kurs bleiben, selbst wenn Spezialvolumina wachsen, was eine ausgewogene Mischung aus hochpreisigen Verschreibungen und preisgünstigen Generika ermöglicht.
Nach Molekültyp: Biologika auf dem Vormarsch, während Kleinmoleküle die Volumenbasis halten
Kleinmoleküle verankern dank oraler Bequemlichkeit und optimierter Produktionsfußabdrücke noch immer zwei Drittel des belgischen Pharmamarkts. Biologika sichern sich jedoch eine CAGR von 6,78 %, indem sie ungedeckten Bedarf in Onkologie, Immunologie und Ophthalmologie decken. Der Biosimilar-Rollout bleibt verhalten, da Krankenhausaufschlagsformeln die Nutzung von Originalpräparaten belohnen, doch Politikentwürfe fordern eine Finanzierungsanpassung.
Fortschrittliche Therapiearzneimittel gewinnen unter beschleunigter Erstattung an Bedeutung, offenbaren jedoch eine Fertigungslücke im Inland. GSKs 150-Millionen-EUR-Impfstofferweiterung in Wavre und Lillys orales GLP-1-Werk jenseits der Grenze veranschaulichen die Anziehungskraft der Region für hochwertige Anlagen. Steigende Forschungs- und Entwicklungsbudgets begünstigen zunehmend Zell-, Gen- und RNA-Modalitäten und positionieren Belgien als potenziellen europäischen Startpunkt, sobald lokale Kapazitätslücken geschlossen werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Online-Apotheken stören den Markt, während Krankenhäuser die Beschaffungsmacht behalten
Krankenhausapotheken hielten 45,73 % des Umsatzes 2025 und gaben die meisten Onkologie- und komplexen Biologikaregimes aus. Die Umstellung 2026 auf eine Erstattungsobergrenze von 78 % erzwingt schärfere Ausschreibungsstrategien und könnte krankenhausübergreifende Einkaufsallianzen beschleunigen. Online-Apotheken, unterstützt durch eine E-Rezept-Nutzung von 91,8 %, verzeichnen bis 2031 eine CAGR von 7,65 % und werden ihre Reichweite erweitern, sobald EU-Brieftaschen für digitale Identitäten grenzüberschreitende Einlösungen ermöglichen.
Einzelhandelsapotheker, landesweit rund 2.000, bewältigen dünnere Margen, da Belgien den Arzneimittelverkauf in Supermärkten verbietet und damit ein professionelles, beratungsorientiertes Modell bewahrt. Die Harmonisierungsagenda der Europäischen Kommission kündigt gemäßigte Beschränkungen für Versandverschreibungen an und eröffnet damit eine weitere Wachstumsmöglichkeit.
Regulatorisches Umfeld
Belgien reguliert Humanarzneimittel über die Föderale Agentur für Arzneimittel und Gesundheitsprodukte (FAMHP), die die Zulassung, die Pharmakovigilanz und die Überwachung der Herstellung und des Großhandelsvertriebs über den gesamten Produktlebenszyklus abdeckt. Im Jahr 2026 verschärfte sich der politische Schwerpunkt auf Zugang und Erschwinglichkeit, einschließlich des Early and Equitable Fast Access (EEFA)-Pfads für innovative Therapien, die einen ungedeckten Bedarf adressieren, finanziert im Haushalt 2026 (25 Millionen EUR). Ein Königlicher Erlass vom 14. Februar 2026 legte Verfahren und Zeitpläne für EEFA fest und verknüpfte die Beschleunigung der Kostenerstattung mit strafferen Budgetkontrollinstrumenten wie Managed Entry Agreements.
Auch die Anforderungen an Versorgungssicherheit und Marktverhalten wurden im Laufe des Jahres 2026 verschärft, was anhaltende Bedenken hinsichtlich Arzneimittelknappheit und EU-weit abgestimmte Resilienzinitiativen widerspiegelt (einschließlich der European Shortages Monitoring Platform der EMA). Belgien aktualisierte auch die Vorschriften für Parallelvertrieb und Parallelimport durch einen im Dezember 2025 verabschiedeten und im Januar 2026 in Kraft getretenen Königlichen Erlass, der harmonisierte digitale Einreichungsprozesse hinzufügte. Mit Blick nach außen hat die FAMHP Vorbereitungen für kommende Elemente der EU-Arzneimittelreform (wie elektronische Produktinformationen) angekündigt, während Belgien weiterhin nationale Umsetzungsschritte vornimmt.
Wertschöpfungskettenanalyse
Belgiens pharmazeutische Wertschöpfungskette reicht von Forschung und klinischer Entwicklung über die Herstellung von Fertigarzneimitteln und die Qualitätsfreigabe bis hin zum Hochdurchsatzvertrieb in Kranchhaus-, Einzelhandels- und Online-Kanäle. Die Forschungsintensität wird durch die Präsenz großer multinationaler und lokaler Akteure gestützt (einschließlich UCB als bedeutendem inländischen F&E-Ausgeber), während fortschrittliche Modalitäten zunehmend höhere Anforderungen an die vorgelagerte Verarbeitung stellen. Die regulatorische Kontrolle ist formell, wobei Herstellungs- und Vertriebstätigkeiten eine Zulassung gemäß dem Königlichen Erlass vom 14.12.2006 erfordern, was die GMP-/GDP-Konformität über die gesamte Kette hinweg verstärkt.
Die Logistik ist ein struktureller Vorteil, wobei der Hafen von Antwerpen-Brügge und der Flughafen Liège wichtige Knotenpunkte für temperaturkontrollierte und zeitkritische Life-Science-Ströme bilden, die sowohl den Export als auch die Inlandsversorgung unterstützen. Gleichzeitig wird das Engpassmanagement und die operative Transparenz zunehmend datengetriebener, da Belgien Instrumente zur Bestandssichtbarkeit formalisiert (2024 pilotiert) und die Durchsetzung der Dienstleistungspflichten für Vollsortiment-Großhändler durch thematische Inspektionen verstärkt. Branchenverbände wiesen in im April 2026 veröffentlichten Zahlen für 2025 auf Wettbewerbsgegenwind hin (einschließlich eines Rückgangs der Arbeitsplätze im Sektor und geringerer Exporte), was Energie- und Betriebskosten, Versorgungsresilienz und die Einhaltung der Nachhaltigkeit auf Anlagenebene zu höheren Prioritäten in der Wertschöpfungskette machte.
Wettbewerbslandschaft
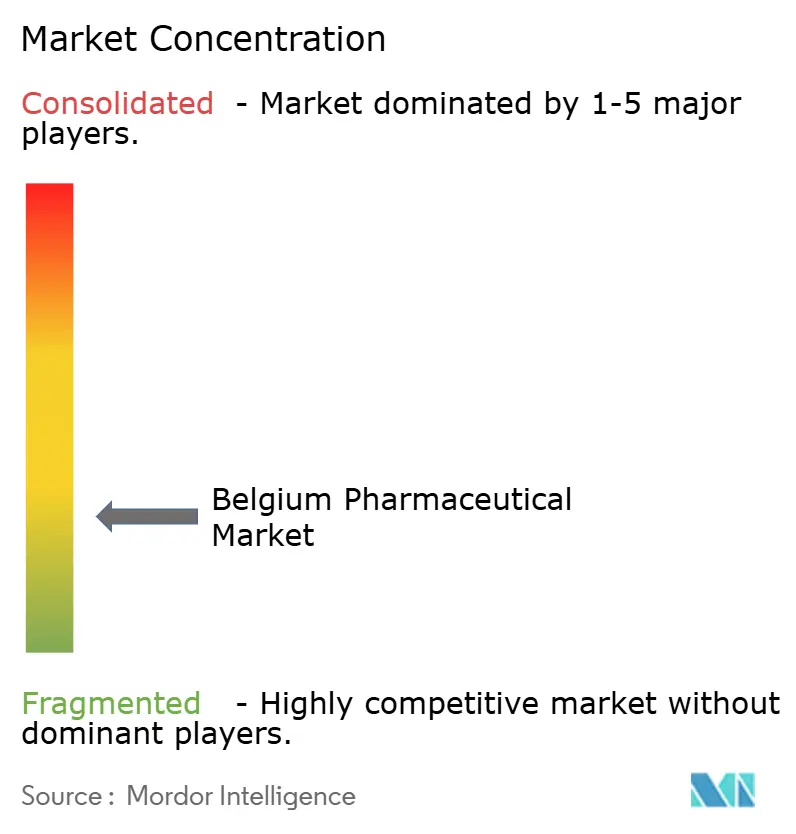
Der Wettbewerb auf dem belgischen Pharmamarkt konzentriert sich auf multinationale Tochtergesellschaften, wobei Pfizer, Janssen, GSK, Novartis und AbbVie Skaleneffekte mit dem einheimischen UCB teilen, das allein 41 % der nationalen Forschungs- und Entwicklungsausgaben absorbiert. Die Strategie dreht sich um die Einführung spezialisierter Biologika, die 38-prozentige Preissenkungen nach Patentablauf durch klare klinische Differenzierung überstehen können. Viatris und Zentiva verfolgen Krankenhausausschreibungen für Biosimilars, doch der Fortschritt stockt angesichts von Finanzierungsanreizen, die weiterhin Originalpreispunkte belohnen.
Digitale Werkzeuge gestalten Vertriebsmodelle um, da die E-Rezept-Infrastruktur direkte Patientenunterstützungsprogramme, Treueanwendungen und datengesteuerte Adhärenzdienstleistungen ermöglicht. Unterschiedliche Fertigungswetten schärfen die Kontraste: Pfizer schließt seinen Standort in Puurs und streicht 1.200 Stellen, während GSK 150 Millionen EUR in Wavre investiert und Lilly 2,6 Milliarden EUR für eine niederländische Anlage für orale Feststoffe bereitstellt. Belgiens 417 Patentanmeldungen im Jahr 2024 bestätigen eine fruchtbare geistige Eigentumsproduktion, doch die Versorgungsresilienz dominiert die Vorstandsagenden, nachdem Immunglobulinengpässe logistische Schwachstellen aufgedeckt haben. Kommerzielle Allianzen verbinden nun Forschungs- und Entwicklungs-Kofinanzierung mit risikogeteilten Erstattungsmodellen, um die Zeit bis zur Wertschöpfung zu beschleunigen.
Marktführer der belgischen Pharmaindustrie
AstraZeneca plc
AbbVie Inc.
Bayer AG
GlaxoSmithKline plc
Boehringer Ingelheim International GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein sichtbares Chancenfeld liegt an der Schnittstelle zwischen schnelleren Zugangsmechanismen und Spezialinnovation, wo Belgiens EEFA-Pfad (implementiert seit Januar 2026, mit Verfahren formalisiert durch den Königlichen Erlass vom 14. Februar 2026) einen klareren Weg für Onkologie- und Therapien seltener Erkrankungen schafft, die einen ungedeckten Bedarf adressieren. Dies wird durch Belgiens hohe digitale Bereitschaft für Patientenzugang und Abgabeprozesse verstärkt (100 % eHealth-Score und 91,8 % E-Rezept-Durchdringung) sowie durch kurzfristige EU-Interoperabilitätsinitiativen (EU Health Data Space und Digital Identity Wallet), die die grenzüberschreitende Einlösung von E-Rezepten unterstützen.
Auch Investitionen in Produktion und Plattformen untermauern Freiräume bei fortschrittlichen Modalitäten und hochwertigen Biologika. Im Jahr 2026 eröffnete UCB eine Gentherapie-Anlage im Wert von 200 Millionen EUR in Braine-l'Alleud, und GSK kündigte eine Investition von 150 Millionen EUR in ein klinisches Labor in Rixensart an, um klinische Laboraktivitäten im Zusammenhang mit der Impfstoffentwicklung zu konsolidieren, was die anhaltende Konzentration von Investitionsausgaben in Belgiens Biopharma-Clustern unterstreicht. Programme zur Versorgungsresilienz schaffen zusätzliche Möglichkeiten für konforme Hersteller, Vertriebshändler und Anbieter digitaler Tools, während Belgien die Engpassüberwachung und Bestandsberichterstattung verschärft. Kostendämpfungsinstrumente, einschließlich obligatorischer Preissenkungen nach Ablauf der Exklusivität und der Änderung der Krankenhauskostenerstattungsobergrenze 2026, erhöhen die Prämie für differenzierte Wirksamkeitsnachweise, Risikoteilungsvereinbarungen und effiziente Kanalstrategien.
Aktuelle Branchenentwicklungen
- Juli 2026: Besins Healthcare schloss die Übernahme von UniD Manufacturing in Seraing ab und stärkte damit seine Fähigkeiten im Bereich der langwirksamen Arzneimittelabgabe durch eine belgische CDMO-Präsenz. Der Schritt konzentriert spezialisiertes Fertigungswissen lokal und unterstützt Kunden, die Formulierungen mit verzögerter Freisetzung und differenzierte Verabreichungstechnologien suchen.
- Juni 2026: GSK kündigte eine Investition von 150 Millionen EUR in ein klinisches Labor in Rixensart, Wallonisch-Brabant, an, um klinische Laboraktivitäten zur Unterstützung von Impfstoffentwicklungsprogrammen zu konsolidieren. Das Projekt schafft zusätzliche lokale Kapazitäten für Entwicklungs- und Testarbeiten und stärkt Belgiens Rolle im regionalen Biopharma-F&E- und Produktionsökosystem.
- Dezember 2025: Belgien bestätigte seine Teilnahme an FAST-EU, einer EU-Initiative zur Straffung und Beschleunigung der Genehmigung multinationaler klinischer Studien. Dieser Schritt stärkt Belgiens Positionierung in der grenzüberschreitenden klinischen Entwicklung, indem der Prozessaufwand für Sponsoren, die Studien in mehreren Ländern durchführen, reduziert wird.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der belgische Pharmamarkt verschreibungspflichtige und nicht verschreibungspflichtige Fertigarzneimittel für Menschen, einschließlich niedermolekularer Wirkstoffe und Biologika, die in Belgien hergestellt oder importiert und im Land zu Ab-Werk-Werten kommerziell fakturiert werden.
Ausgeschlossen aus dem Umfang: Tierarzneimittel, eigenständige, für den Export bestimmte pharmazeutische Wirkstoffe, Medizinprodukte und Nahrungsergänzungsmittel sind ausgeschlossen.
Übersicht der Segmentierung
- Nach ATC / Therapeutischer Klasse
- Alimentärer Trakt & Stoffwechsel
- Blut & Blutbildende Organe
- Herz-Kreislauf-System
- Dermatologika
- Urogenitalsystem
- Systemische Hormonpräparate
- Nervensystem
- Muskel-Skelett-System
- Atemwegssystem
- Andere Therapeutische Klassen
- Nach Arzneimitteltyp
- Verschreibungspflichtige Arzneimittel
- Markenprodukte
- Generika
- Nicht verschreibungspflichtige Arzneimittel
- Verschreibungspflichtige Arzneimittel
- Nach Molekültyp
- Kleinmolekülare Arzneimittel
- Biologika
- Biosimilars
- Fortschrittliche Therapiearzneimittel (ATMPs)
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärarbeit beginnt mit der Kartierung, wie Arzneimittel in Belgien fließen, von der Herstellung und Einfuhr bis zur Rechnungsstellung und Verwendung, da dies beeinflusst, was zu Ab-Werk-Werten sauber gezählt werden kann. Wir überprüfen öffentliche Statistiken und politische Mitteilungen, um Nachfragetreiber, den Preisrahmen und Änderungen der Kostenerstattung zu verstehen, die Volumina zwischen Einzelhandel und Krankenhausumgebungen verschieben können.
Zu den genutzten Quellen gehören öffentliche und offizielle Referenzen wie das nationale Statistikamt Belgiens, Eurostat, die Europäische Arzneimittel-Agentur, die OECD-Gesundheitsstatistikreihe sowie Bevölkerungs- und Makroindikatoren der Weltbank. Wir nutzen auch Geschäftsberichte von Unternehmen, Investorenpräsentationen und amtliche Bekanntmachungen für relevante politische Aktualisierungen sowie Verbandspublikationen aus dem belgischen Biopharma-Ökosystem. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Zeitpläne rund um Markteinführungen und den Verlust der Exklusivität abzugleichen. Die oben genannten Quellen sind exemplarisch und nicht erschöpfend, und es wurden auch weitere öffentliche Dokumente geprüft, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Preislogik und den Zeitpunkt von Marktereignissen, die Sekundärquellen möglicherweise nicht gut erklären, zu überprüfen, insbesondere bei der Übersetzung von Ab-Werk-fakturierten Werten gegenüber Einzelhandelsausgaben. Wir sprechen mit einer Mischung aus Herstellern, Vertriebshändlern, Interessenvertretern aus Krankenhaus- und Einzelhandelskanälen sowie Kostenträger- oder politiknahen Experten und überprüfen dann zentrale Annahmen über die wichtigsten Nachfragezentren Belgiens und grenzüberschreitende Versorgungsschnittstellen hinweg.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 34 % | CXOs: 17 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 26 % |
| Kleinere Akteure: 22 % | Manager: 57 % |
Marktgrößenbestimmung & Prognose
Das Größenbestimmungsmodell beginnt mit einer Top-down-Rekonstruktion, die an den Arzneimittelbedarfspool Belgiens gekoppelt ist, wobei Verbrauchs- und Angebotssignale in eine Ab-Werk-Wertbetrachtung übersetzt werden. In der Praxis werden historische Ausgaben- und Volumenindikatoren mit wichtigen politischen Terminen abgeglichen und anschließend für den Kanalmix angepasst, sodass Krankenhaus- und Einzelhandelsbewegungen nicht doppelt gezählt werden.
Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Prüfungen verwendet, wie z. B. Stichproben von Preisen pro Packung multipliziert mit geschätzten Packungen, Plausibilitätsprüfungen bei wichtigen Therapiegruppen sowie Plausibilitätsprüfungen der Wachstumsraten mit Vertriebshändlern und Lieferanten. Zu den Kerneingaben gehören das Tempo neuer Produkteinführungen und deren Aufnahme, der Verlust der Exklusivität und die Generikapenetration, Inflation und Wechselkurszeitpunkte für nicht in Euro notierte Referenzwerte, Kostenerstattungs- und Ausschreibungszyklen, die die realisierten Preise beeinflussen, sowie Verschiebungen zwischen ausschließlich krankenhausgebundener und Einzelhandelsabgabe. Die Prognose stützt sich auf Szenarioanalysen, die durch Expertenmeinungen unterstützt werden, wobei Basis-, schnellere Aufnahme- und langsamere Kostenerstattungszeitfälle durchgespielt werden, bevor eine einzelne zentrale Prognose ausgewählt wird. Wo sich Lücken in den Bottom-up-Betrachtungen zeigen, beispielsweise bei begrenzter Transparenz kleinerer Marken, füllt das Modell diese mithilfe von Wachstumsmustern auf Kategorieebene, die in Interviews validiert wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schritten, damit Fehler frühzeitig erkannt und vor der endgültigen Freigabe erneut überprüft werden. Die Modellergebnisse werden mit unabhängigen Signalen wie Handels- und Produktionsrichtung, politisch bedingten Preisbewegungen und der erwarteten Auswirkung von Patentabläufen verglichen, und ungewöhnliche Sprünge werden anschließend untersucht, bis eine klare Erklärung dokumentiert ist.
Vor der Veröffentlichung überprüft eine Analystenprüfung Währungsumrechnungen, die Jahresabstimmung und ob die Preisbasis mit der Definition des Ab-Werk-Umfangs konsistent bleibt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere Änderungen der Kostenerstattung, bedeutende Markteinführungsaktivitäten oder starke makroökonomische Verschiebungen. Kurz vor der Auslieferung wird eine erneute Durchsicht vorgenommen, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den belgischen Pharmamarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für belgische Pharmaprodukte können je nach Quelle variieren, selbst wenn sie scheinbar denselben Endmarkt abdecken. Die Unterschiede ergeben sich meist daraus, was in den Umfang einbezogen wird, welche Preisebene verwendet wird und wie das Basisjahr umgerechnet und aktualisiert wird, wenn sich der Zeitpunkt der Währungsumrechnung ändert.
Ein praktischer Unterschied besteht darin, dass Ab-Werk-fakturierte Werte, Einzelhandelsapothekenverkäufe und breitere Warenkörbe von Gesundheitsprodukten nicht austauschbar sind, sodass ihre Vermischung zu Abweichungen führt. Wird die Preisverfall nach Verlust der Exklusivität mit einem einheitlichen Prozentsatz angewendet, oder wird der Zeitpunkt der Kostenerstattung nicht in dem Jahr abgebildet, in dem die Verkäufe verzeichnet werden, können die Ergebnisse nach oben oder unten verzerrt werden. Mit jährlichen Aktualisierungsprüfungen zum Zeitpunkt der Wechselkurse und der ASP-Entwicklung sowie mit Folgevalidierungsgesprächen zu wichtigen Preisstufenereignissen bleibt der Wert für 2025 im Einklang mit den fakturierten Ab-Werk-Verkäufen, wie von Mordor Intelligence modelliert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,40 Mrd. USD (2025) | |
| Branchenverband A | 7,96 Mrd. USD (2022) | Verwendet ein älteres Basisjahr und eine breitere Rahmung des Gesundheitssektors, wobei der Wert nicht konsistent als Ab-Werk-fakturierte Verkäufe innerhalb Belgiens ausgewiesen wird. |
| Branchenblog B | 7,02 Mrd. USD (2028) | Der Zukunftswert scheint eine umsatzbasierte Reihe mit begrenzter Transparenz hinsichtlich der Preisbasis zu sein und könnte verschreibungspflichtige Produkte und Konsumgesundheitsprodukte ohne klare Ab-Werk-Fakturierungsbasis vermischen. |
Die Tabelle zeigt, dass die Wahl des Jahres und die Preisbasis den Großteil der Abweichung erklären, und nicht ein einzelner Nachfragetreiber. Sobald der Umfang auf in Belgien fakturierte humane Fertigarzneimittel beschränkt und die Preise über die Jahre konsistent behandelt werden, lässt sich die Marktgröße leichter auf klare Schritte und überprüfbare Eingaben zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird das belgische Verschreibungssegment bis 2031 sein?
Verschreibungspflichtige Arzneimittel, die 86,85 % des Umsatzes 2025 halten, sollen einer Markt-CAGR von 5,8 % folgen, was ihren Wert 2031 auf rund 10,2 Milliarden USD innerhalb der Größe des belgischen Pharmamarkts bringt.
Welche therapeutische Klasse soll bis 2031 am schnellsten wachsen?
Dermatologika führen mit einer CAGR von 7,54 %, da biologische Behandlungen für Psoriasis und atopische Dermatitis an Erstattungsdynamik gewinnen.
Was treibt das Wachstum von Online-Apotheken in Belgien an?
Eine E-Rezept-Rate von 91,8 %, ein eHealth-Indikatorwert von 100 % und bevorstehende EU-Regeln für grenzüberschreitende E-Rezepte unterstützen eine CAGR von 7,65 % für Online-Kanäle.
Warum gewinnen Biosimilars nur langsam an Boden?
Die Krankenhausfinanzierung knüpft den Umsatz an Arzneimittelpreise, sodass Einrichtungen höherpreisige Originalpräparate bevorzugen, was die Biosimilar-Akzeptanz bis zu einer Erstattungsreform dämpft.
Wie groß ist Belgiens pharmazeutischer Exportüberschuss?
Der Sektor erzielte 2024 einen Handelsüberschuss von 16,6 Milliarden EUR, was seine Rolle als hochwertige Produktions- und Exportdrehscheibe widerspiegelt.
Welche Politik erleichtert den Patientenzugang zu innovativen Arzneimitteln am meisten?
Das Programm für frühen und gleichberechtigten schnellen Zugang, das im Haushalt 2026 mit 25 Millionen EUR finanziert wird, verkürzt die Erstattungsfristen für bahnbrechende Therapien.
Seite zuletzt aktualisiert am:


