
Marktgröße und Marktanteil für Rechenzentrumstransformation
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 22.94 Milliarden US-Dollar |
| Marktgröße (2031) | 34.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrumstransformation von Mordor Intelligence
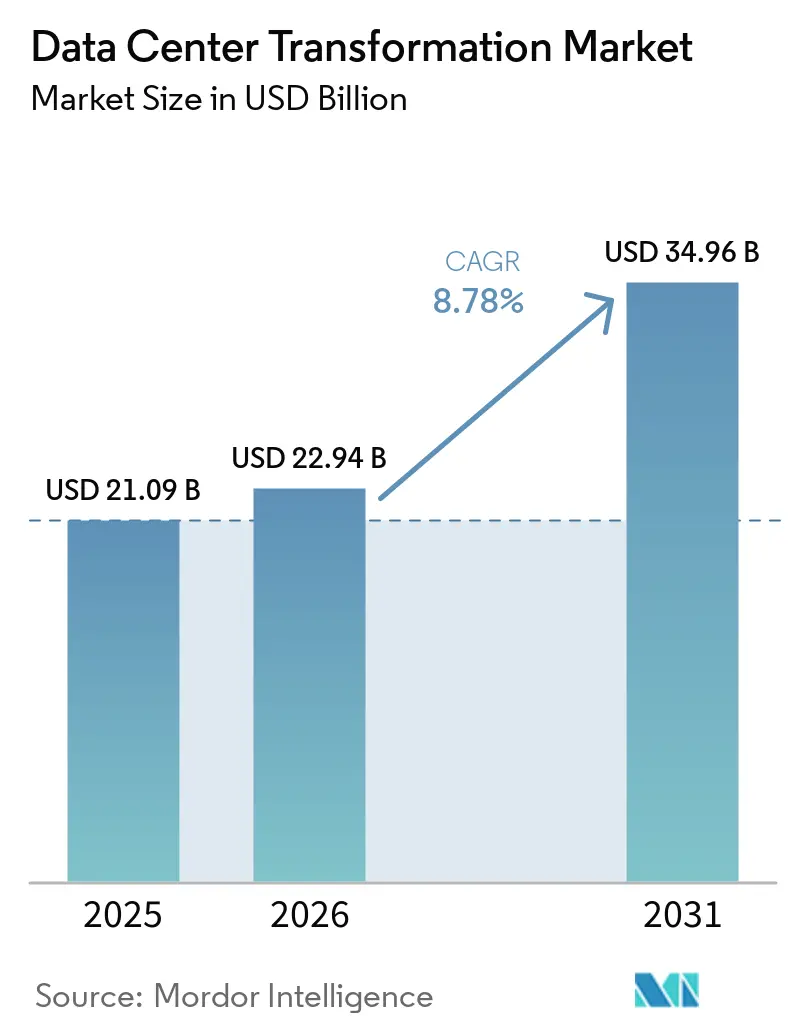
Die Größe des Marktes für Rechenzentrumstransformation wird voraussichtlich von 21,09 Milliarden USD im Jahr 2025 und 22,94 Milliarden USD im Jahr 2026 auf 34,96 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 8,78 % verzeichnen.
Zunehmende Workloads der künstlichen Intelligenz (KI), steigende Rack-Leistungsdichten und die wachsende Einführung softwaredefinierter Rechenzentren weiten die Nachfrage nach Modernisierungsdienstleistungen in den Bereichen Konsolidierung, Optimierung, Automatisierung und Migration aus. Unternehmen wechseln von konventioneller Luftkühlung zu Flüssigkeitstechnologien, da die Leistungsdichten für KI von 5–10 kW pro Rack auf 40–140 kW ansteigen. Cloud-native Designprinzipien durchdringen Colocation-Standorte, während Hyperscale-Betreiber Edge-Knoten beschleunigen, um latenzempfindliche Anwendungen zu unterstützen. Kapitalzuflüsse von institutionellen Investoren und nachhaltigkeitsgebundene Finanzierungen verkürzen die Bauzeiten für Tier-3- und Tier-4-Anlagen. Der asiatisch-pazifische Raum eilt bei Kapazitätserweiterungen voran, während Nordamerika Vorteile als Vorreiter bei KI-Infrastrukturpartnerschaften und der Beschaffung erneuerbarer Energien behält.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp führte Optimierung im Jahr 2025 mit einem Umsatzanteil von 27,85 %, während Automatisierung bis 2031 voraussichtlich mit einem CAGR von 10,7 % wachsen wird.
- Nach Tier-Typ entfiel im Jahr 2025 ein Anteil von 50,95 % des Marktes auf Tier 3; Tier 4 wird voraussichtlich mit einem CAGR von 11,6 % bis 2031 am schnellsten wachsen.
- Nach Endnutzer hielt IT und Telekommunikation im Jahr 2025 einen Anteil von 34,25 %; Einzelhandel & E-Commerce ist auf dem Weg zu einem CAGR von 12,6 % bis 2031.
- Nach Bereitstellungsmodell hielt Colocation im Jahr 2025 einen Anteil von 40,02 % am Markt für Rechenzentrumstransformation, während Cloud-native Lösungen voraussichtlich mit einem CAGR von 12,4 % wachsen werden.
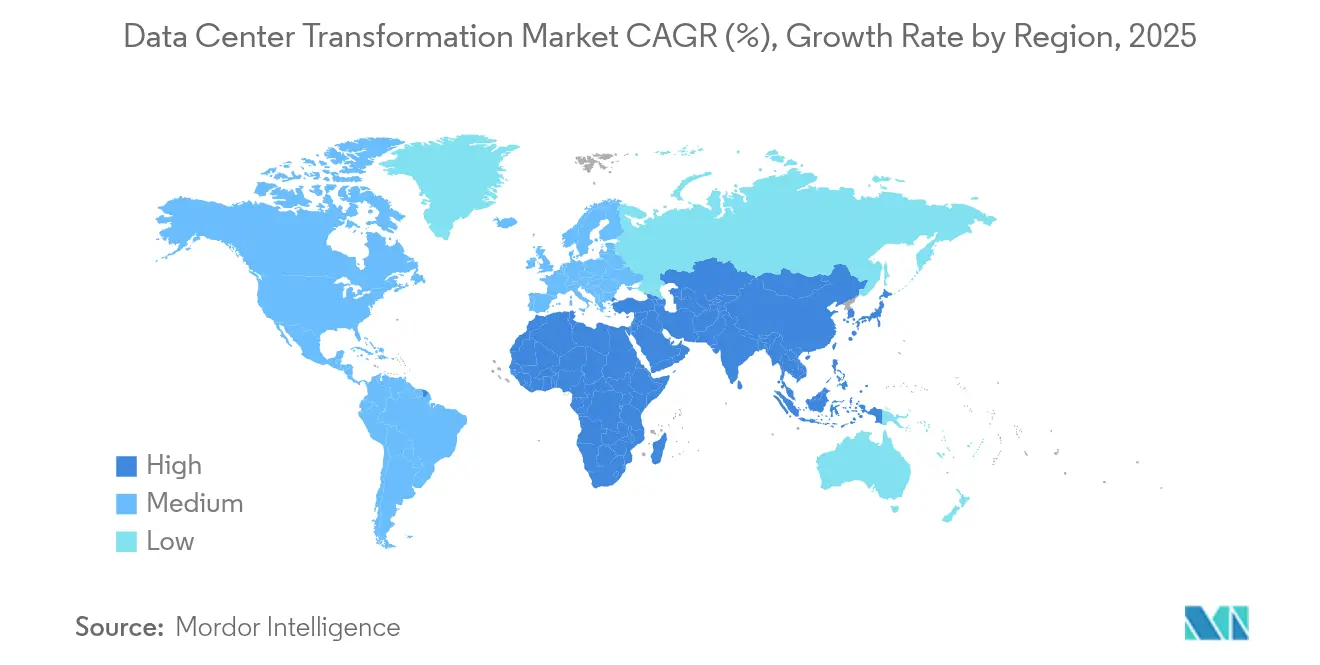
- Nach Geografie behielt Nordamerika im Jahr 2025 die Führungsposition mit einem Anteil von 37,10 %; Asien-Pazifik wird voraussichtlich mit dem schnellsten CAGR von 11,9 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Notwendigkeit zur Kostensenkung und Effizienzsteigerung | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Schnelle Einführung von Cloud- und Hybrid-Cloud-Architekturen | +2.1% | Nordamerika und EU, Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende E-Commerce-Transaktionsvolumina | +1.4% | Global mit frühen Gewinnen in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Edge Computing | +1.6% | Kernregion Asien-Pazifik, Ausweitung auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Infrastrukturoptimierung | +1.9% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Nachfrage nach quantengerechtem Rechenzentrumdesign | +0.7% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Notwendigkeit zur Kostensenkung und Effizienzsteigerung
Die Senkung der Gesamtbetriebskosten treibt Modernisierungsprojekte voran, die Server konsolidieren, Speicher virtualisieren und Kühlsysteme optimieren. Die Capital Bank of Jordan reduzierte die Datenmigrationsdauer durch IBM Cloud Pak for Data um 95 % und entlastete Mitarbeiter für höherwertige Aufgaben.[1] Die Salling Group erzielte erhebliche jährliche Einsparungen durch die Konsolidierung der Infrastruktur und verarbeitete dabei weiterhin ein großes Volumen an täglichen Einzelhandelstransaktionen – ein Beleg dafür, dass betriebliche Effizienz und Leistungssteigerungen nebeneinander bestehen können. Steigende Strompreise und Nachhaltigkeitsvorgaben verstärken den Fokus auf Energieeffizienz, da Rechenzentren einen erheblichen Anteil am globalen Strombedarf ausmachen. Betreiber messen ihre Designs nun an strengen Zielvorgaben für die Energieverbrauchseffektivität (PUE) und treiben die Einführung fortschrittlicher Kältemaschinen und Heckklappen-Wärmetauscher voran. In allen Regionen knüpfen Finanzteams die Projektgenehmigung zunehmend an nachweisbare Reduzierungen des Energieverbrauchs und des Personalaufwands.
Schnelle Einführung von Cloud- und Hybrid-Cloud-Architekturen
Organisationen balancieren Agilität und Governance, indem sie Workloads auf öffentliche Clouds, On-Premises-Cluster und Colocation-Suiten verteilen. Die Bank of Ayudhya migrierte Kernsysteme auf einen hybriden Amazon Web Services-Stack, verbesserte die Beobachtbarkeit und Sicherheit und automatisierte gleichzeitig Deployment-Pipelines.[2] Im Vereinigten Königreich stellte der NHS veraltete Rechenzentren außer Betrieb, nachdem Akten und Analysen in eine Cloud-Infrastruktur überführt worden waren, was Fixkosten und CO₂-Fußabdruck reduzierte. Der Markt für softwaredefinierte Rechenzentren wird im Prognosezeitraum voraussichtlich erheblich wachsen, was unterstreicht, wie richtlinienbasierte Automatisierung und Mikrosegmentierung hybride Strategien untermauern. Da die Nachfrage nach latenzempfindlicher KI-Inferenz steigt, setzen Unternehmen auf Cloud-Bursting, um GPU-Cluster hochzufahren und gleichzeitig sensible Datenbanken in vertrauenswürdigen Einrichtungen zu behalten. Infolgedessen betonen Dienstleister Direct-Connect-Fabrics und interregionale Niedriglatenzverbindungen.
KI-gesteuerte Infrastrukturoptimierung
Künstliche Intelligenz transformiert den Rechenzentrumsbetrieb durch vorausschauende Wartung, automatisierte Ressourcenzuweisung und intelligentes Kühlungsmanagement und liefert messbare betriebliche Verbesserungen. KI-Optimierung kann die Serverauslastung um bis zu 30 % verbessern und Ausfallzeiten durch vorausschauende Wartung reduzieren, wobei bis 2024 voraussichtlich 40 % der Rechenzentrums-Infrastruktur KI-gesteuert sein wird. Vertiv meldete starke Ergebnisse für das erste Quartal 2025 mit einem Umsatz von 2,04 Milliarden USD, ein Anstieg von 25 %, der durch die Nachfrage nach KI-Infrastruktur angetrieben wurde, was die beschleunigte Skalierung von KI-Deployments in Rechenzentren verdeutlicht.[3] Googles Willow-Quantenchip repräsentiert die Konvergenz von KI und Quantencomputing in Rechenzentren und könnte Rechenkapazitäten und Infrastrukturanforderungen revolutionieren. ServerLift. Die Transformation erstreckt sich auch auf Kühlsysteme, wo KI-gesteuerte Optimierung es Rechenzentren ermöglicht, Energieverbrauchseffektivitätswerte (PUE) von bis zu 1,02 zu erreichen und damit die Energieeffizienz erheblich zu steigern.
Verbreitung von Edge Computing
Der Einsatz von Edge-Computing beschleunigt sich zur Unterstützung latenzarmer Anwendungen, angetrieben durch IoT- und generative KI-Anforderungen. Niedrige Latenzanforderungen treiben einen erheblichen Anteil der Edge-Deployments voran, während Datensicherheitsbedenken einen wesentlichen Anteil der Implementierungen ausmachen. Vapor IO und NVIDIA lancierten in Las Vegas eine private 5G-KI-RAN-Lösung unter Einsatz der NVIDIA AI Aerial-Technologie zur Optimierung der Echtzeitleistung in der gesamten Stadt, mit Plänen zur Einbindung umfangreicher Kameranetzwerke. Das Wachstum des Edge-Computings ist besonders ausgeprägt im asiatisch-pazifischen Raum und in der MENA-Region, wo die Modernisierung der Telekommunikationsinfrastruktur mit Smart-City-Initiativen übereinstimmt. Die Technologie ermöglicht die Echtzeit-Datenverarbeitung für autonome Fahrzeuge, Augmented Reality und industrielle IoT-Anwendungen und erfordert verteilte Rechenarchitekturen, die traditionelle zentralisierte Rechenzentren ergänzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben und Unsicherheit beim Return on Investment | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Sicherheit und regulatorischer Compliance | -0.9% | Global mit verstärkten Auswirkungen in der EU | Mittelfristig (2–4 Jahre) |
| Mangel an Automatisierungsfähigkeiten für softwaredefinierte Rechenzentren | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Herstellerabhängigkeit bei Altsystemen und Migrationsrisiko | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben und Unsicherheit beim Return on Investment
Der Aufbau KI-fähiger Hallen mit Flüssigkühlung, 100-MW-Umspannwerken und redundanten Glasfaserstrecken kann 15.000 USD pro Terabyte migrierter Daten übersteigen, was die Speicheranschaffungskosten unter Einbeziehung von Arbeits- und Ausfallzeiten verdoppelt. Lieferzeiten für Schaltanlagen und Generatoren erstrecken sich mittlerweile auf 6–12 Monate, was Käufer zwingt, Designs lange vor der Konkretisierung der Nachfrage festzulegen. Chip-Engpässe und intensiver Wettbewerb um GPUs erhöhen das Preisrisiko und erschweren Wirtschaftlichkeitsprognosen. Finanzierungsstrukturen beinhalten zunehmend nachhaltigkeitsgebundene Darlehen mit Treibhausgaszielen, was Compliance-Kosten verursacht. Angesichts steigender Zinssätze haben kleinere Betreiber Schwierigkeiten, Brownfield-Nachrüstungen zu finanzieren, was Kapazitätserweiterungen außerhalb der Tier-1-Metropolen verlangsamt.
Komplexität bei Sicherheit und regulatorischer Compliance
Behörden verschärfen Vorschriften zu Cyberresilienz, Datensouveränität und Energieberichterstattung. Die EU-Energieeffizienzrichtlinie verpflichtet Einrichtungen mit einer IT-Last über 100 kW zur Offenlegung des jährlichen Energieverbrauchs, der Speicherkapazität und der CO₂-Kennzahlen. Finanzinstitute, die im Binnenmarkt tätig sind, müssen sich am Gesetz über die digitale operationale Resilienz ausrichten, was den Prüfungsaufwand erhöht. Weltweit lenken Datenlokalisierungsvorschriften in China und Indien neue Bauprojekte in Richtung landeseigener Verfügbarkeitszonen. Betreiber jonglieren mit mehreren Rahmenwerken und ordnen häufig Kontrollen aus ISO 27001, SOC 2 und PCI-DSS länderspezifischen Überlagerungen zu. Compliance-Spezialisten sind rar, sodass Anbieter Beratungsdienstleistungen in Transformationsprojekte bündeln, was Servicekosten erhöht und Lieferzeitpläne verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
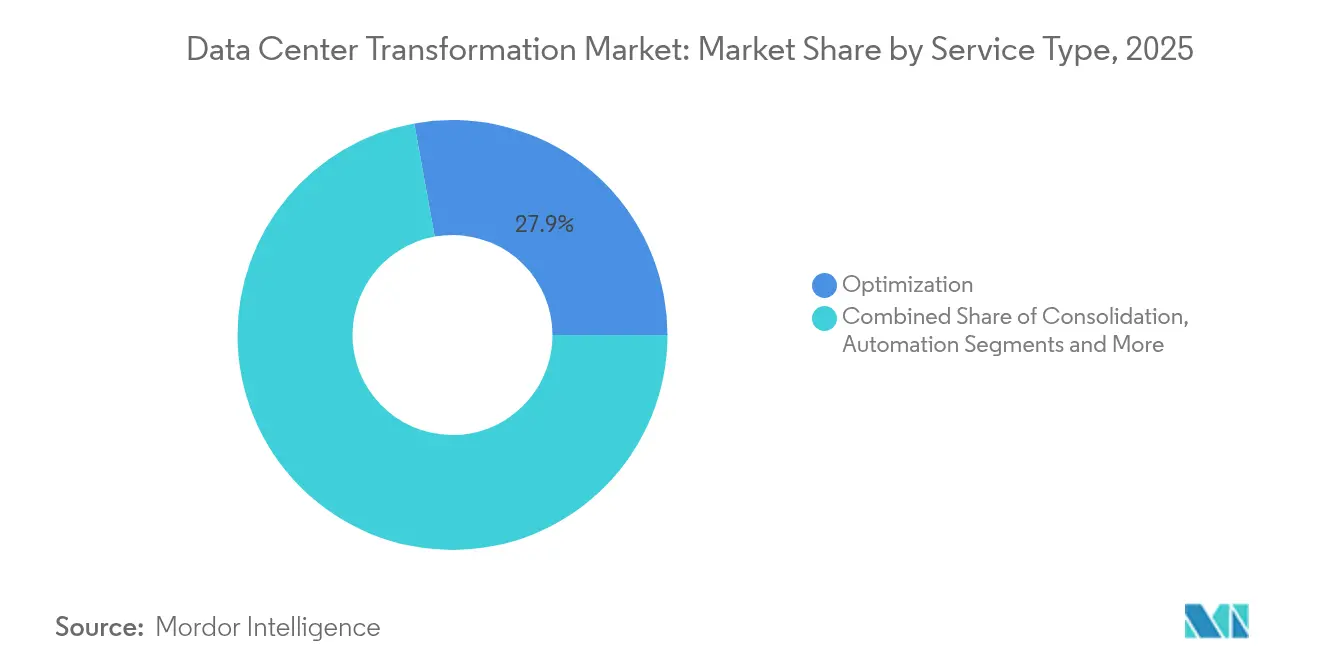
Automatisierung treibt Effizienz der nächsten Generation voranOptimierung machte im Jahr 2025 27,85 % des Marktes für Rechenzentrumstransformation aus, da Unternehmen durch Workload-Platzierung, Right-Sizing und Luftstromanalysen zusätzliche Kapazitäten aus bestehenden Anlagen gewannen. Automatisierung wird voraussichtlich den schnellsten CAGR von 10,7 % verzeichnen, angetrieben durch KI-gesteuerte Orchestrierungs-Engines, die Leistungsobergrenzen kalibrieren, Live-Migrationen einleiten und vorausschauende Wartung auslösen. Konsolidierungsprojekte bleiben relevant für Carve-outs und Fusionsintegrationen, die darauf abzielen, den Rack-Fußabdruck zu verringern. Infrastrukturmanagementverträge wachsen, da Betreiber die Überwachung an Managed-Service-Experten auslagern, insbesondere dort, wo ein 24×7-Support gemäß Service-Level-Vereinbarungen obligatorisch ist.
Die Nachfrage nach Migration und Modernisierung nimmt zu, wenn Unternehmen von monolithischen Systemen auf Container-Cluster umsteigen, die auf GPU-dichten Knoten laufen. Die Marktgröße für Rechenzentrumstransformation bei automatisierungszentrierten Projekten wird bis 2031 voraussichtlich 15,47 Milliarden USD erreichen, verglichen mit 9,3 Milliarden USD im Jahr 2026. Fachkräftemangel intensiviert die Einführung, da 58 % der Betreiber über Einstellungsschwierigkeiten berichten, was sie dazu veranlasst, Runbook-Automatisierung einzusetzen, um Kapazitäten ohne lineares Personalwachstum auszubauen. Anbieter integrieren digitale Zwillinge in ihre Serviceportfolios, damit Kunden thermische Zonen modellieren können, bevor Geräte neu eingebaut werden, und so Terminüberschreitungen reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumsstufe:
Tier 4 führt die Nachfrage nach Premium-Infrastruktur anTier-3-Anlagen lieferten eine Verfügbarkeit von 99,982 % und erzielten im Jahr 2025 einen Anteil von 50,95 % am Markt für Rechenzentrumstransformation und bedienen Unternehmens-Workloads, die kurze Wartungsfenster tolerieren. Tier-4-Rechenzentren wachsen jedoch mit einer CAGR von 11,6 %, da KI-Modelltraining, Hochfrequenzhandel und unternehmenskritische Gesundheitsplattformen ungeplante Ausfälle als inakzeptabel betrachten. Betreiber rechtfertigen Premium-Kosten durch differenzierte Service-Level-Vereinbarungen, fehlertolerante Architektur und sichere Campus-Designs.
Tier-1- und Tier-2-Standorte bleiben eine Nische für Entwicklungslabore und Archivspeicher, wo Budgetbeschränkungen Verfügbarkeitsziele überwiegen. Die Marktgröße für Rechenzentrumstransformation bei Tier-4-Nachrüstungen wird voraussichtlich von USD 5,8 Milliarden im Jahr 2026 auf USD 10,05 Milliarden bis 2031 wachsen. Hyperscaler wie Equinix und Digital Realty verlängern die Lebensdauer älterer Campusse durch Hinzufügen von N+2-Stromwegen und Flüssigkühlungsverteilern und migrieren diese effektiv in Richtung Tier-4-Fähigkeiten ohne vollständige Neubauten. Da Regulierungsbehörden Verfügbarkeitsschwellen in Richtlinien für digitales Banking einbetten, wird die Nachfrage nach Premium-Designs weiter steigen.
Nach Endnutzer:
Einzelhandelsbeschleunigung übertrifft traditionelle MarktführerIT und Telekommunikation hielten 2025 einen Marktanteil von 34,25 %, gestützt durch 5G-Rollouts, Netzwerkfunktionsvirtualisierung und Upgrades der Inhaltsbereitstellung. Einzelhandel und E-Commerce verzeichnet einen CAGR von 12,6 % für den Zeitraum 2026–2031, was auf kanalübergreifende Bestellspitzen und Personalisierungsmaschinen zurückzuführen ist, die die Echtzeit-Datenverarbeitung belasten. So verlagerte Etsy beispielsweise 5,5 Petabyte auf Google Cloud und verdoppelte die Experimentiergeschwindigkeit, was zeigt, wie schnelle Iteration Wettbewerbsvorteile schafft.
Banken transformieren Kernsysteme, um Sofortzahlungsvorschriften und generativen KI-Beratungstools gerecht zu werden, während Versicherer Deep-Learning-Betrugsanalysen einsetzen, die GPU-Cluster erfordern. Das Gesundheitswesen modernisiert elektronische Akten und Bildarchive, wobei die Mayo Clinic bis 2030 2,4 Millionen Quadratfuß neue digitale Einrichtungen plant. Hersteller integrieren industrielle IoT-Sensoren in Produktionslinien und streamen Telemetriedaten in Edge-Gateways, die vor der Rückübertragung vorverarbeiten. Luft- und Raumfahrt- sowie Verteidigungsorganisationen setzen auf isolierte, luftgespaltene Module für klassifizierte Workloads, was spezialisierte Sovereign-Cloud-Bauten erfordert.
Nach Bereitstellungsmodell:
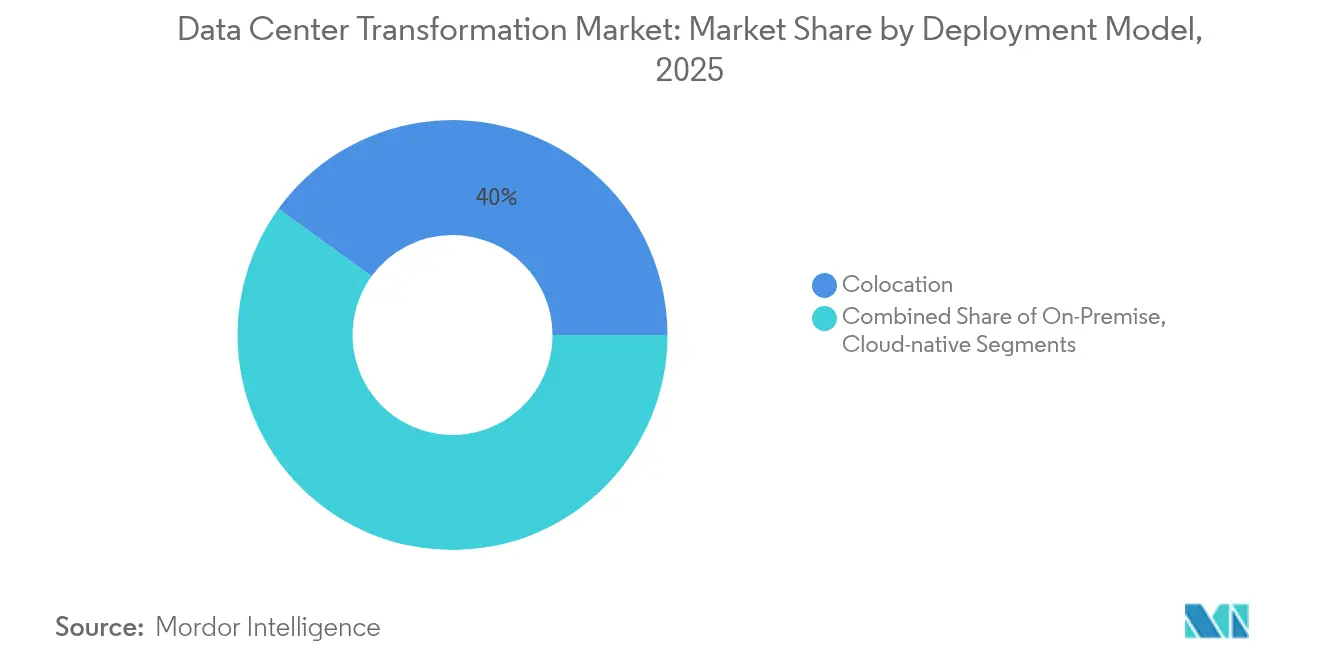
Cloud-native Architekturen stören traditionelle ParadigmenColocation beherbergte 2025 40,02 % der Workloads und wird wegen Kostenteilung, Skalierbarkeit und Compliance mit Prüfanforderungen bevorzugt, die weiterhin physische Anlagenkontrolle schätzen. Cloud-native Architekturen werden jedoch voraussichtlich einen CAGR von 12,4 % verzeichnen, da Microservices, Container und ereignisgesteuertes Computing die Anwendungs-Roadmaps dominieren. Ein führender Blumenhändler zerlegte monolithische Systeme in zahlreiche Microservices, um Releasezyklen zu verkürzen und Kundenerlebnisse zu personalisieren.
On-Premises-Cluster bleiben in Sektoren bestehen, die durch Datensouveränitätsgesetze oder spezifische Latenzanforderungen gebunden sind. Hybride Konzepte verbinden Colocation-Käfige, Private Clouds und Hyperscale-Instanzen über softwaredefinierte Wide-Area-Netzwerke. Die Marktgröße für Data-Center-Transformation im Bereich Cloud-native Deployments wird voraussichtlich von 7,08 Milliarden USD im Jahr 2026 auf 12,7 Milliarden USD im Jahr 2031 anwachsen. Dienstleister erschließen diese Chancen mit Konnektivitätsfabrics, die eine Roundtrip-Zeit von unter 2 Millisekunden zu den wichtigsten öffentlichen Cloud-Zugangspunkten bieten, während Colocation-Campusse schlüsselfertige Kubernetes-Stacks als Mehrwertdienste integrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Rechenzentrumstransformation in Nordamerika
Nordamerika dominierte den Markt für Rechenzentrumstransformation im Jahr 2025 mit einem Anteil von 37,10 %, gestützt durch ein fest etabliertes Hyperscale-Ökosystem, ausgereifte Erneuerbare-Energie-Zertifikate und dichte Interconnect-Infrastrukturen. Amazons Programm in Pennsylvania im Wert von 20 Milliarden USD und die Eigenkapitalzuführung von Vantage Data Centers in Höhe von 9,2 Milliarden USD signalisieren anhaltende Ausbaudynamik. Die prognostizierte CAGR der Region von 9,15 % bis 2031 profitiert von KI-Chip-Clustern, die mit kernenergieversorgten Campussen verbunden sind und Netzengpässe abmildern. Staatliche Anreize in Virginia, Texas und Ohio bieten Grundsteuerbefreiungen, die an Energieeffizienz-Benchmarks geknüpft sind, und verlängern den Wettbewerbsvorteil etablierter Betreiber.
Markt für Rechenzentrumstransformation im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum entwickelt sich mit einer CAGR von 11,9 % rasant, beflügelt durch die Expansion des E-Commerce, die Verbreitung von Smartphones und unterstützende politische Rahmenbedingungen. Indien plant bis 2026 den Ausbau von 850 MW Kapazität, angetrieben durch eine AWS-Investitionszusage von 12,7 Milliarden USD und die Expansion von NTT im Wert von 1,5 Milliarden USD. Japan zieht Sovereign-Cloud-Investitionen von Oracle in Höhe von über 8 Milliarden USD an, da Unternehmen Datenlokalisierungsvorschriften und KI-Bereitschaftsziele erfüllen müssen. Der Korridor Johor Bahru in Malaysia entwickelt sich mit einer installierten Leistung von 1,6 GW zu einem regionalen Knotenpunkt und zieht Kapital von Google, Nvidia und Microsoft an.
Markt für Rechenzentrumstransformation in EMEA
Europa legt den Schwerpunkt auf Nachhaltigkeit und schreibt Transparenz beim Energieverbrauch sowie die Nutzung erneuerbarer Energiequellen gemäß der Energieeffizienzrichtlinie vor. Betreiber reagieren darauf, indem sie Wärmerückgewinnungskreisläufe in die Fernwärmeversorgung integrieren und 24×7-Verträge für kohlenstofffreien Strom abschließen. Vantage Data Centers hat kürzlich 1,4 Milliarden EUR für EMEA-Expansionen bereitgestellt, mit Fokus auf kohlenstoffarme Materialien und modulare Batteriesysteme. Der Nahe Osten und Afrika liegen bei der absoluten Kapazität zurück, profitieren jedoch von staatlich geförderten Digitalisierungsagenden; Saudi-Arabien und die Vereinigten Arabischen Emirate beschleunigen die Entwicklung von Greenfield-Zonen im Einklang mit Smart-City-Konzepten.

Wettbewerbslandschaft
Der Wettbewerb konzentriert sich auf Skalierung, Energiestrategie und die Ermöglichung von KI-Workloads. Equinix vertiefte seine NVIDIA-Allianz und steigerte den Umsatz im ersten Quartal 2025 auf USD 2,225 Milliarden durch 56 gleichzeitige Bauprojekte in 33 Metropolregionen. Digital Realty verzeichnete ein 17-faches Gewinnwachstum nach der Buchung eines Rekordauftragsbestands und der Sicherung von USD 7,2 Milliarden in grünen Anleihen zur Finanzierung von Campussen mit erneuerbarer Energie. Betreiber nutzen Flüssigkühlungsexpertise, Edge-Knoten-Platzierung und softwaredefinierte Interconnects als Waffe, um langfristige Ankermieter zu gewinnen.
Private-Equity-Zuflüsse beschleunigen die Konsolidierung: Vantage zog USD 9,2 Milliarden von DigitalBridge und Silver Lake an, während KKR eine Position von USD 1,3 Milliarden in ST Telemedia anführte, um die Expansion in Südostasien voranzutreiben. Deal-Begründungen umfassen Synergien bei der Beschaffung, Cross-Selling von Managed Services und schnellere Durchdringung von Sekundärstädten, die KI-Inferenzzonen unterstützen. Kleinere Spezialisten differenzieren sich durch Sovereign-Cloud-Compliance, regionale Edge-Präsenz oder branchenspezifische Zertifizierungen wie FedRAMP High.
Technologieallianzen prägen den Marktzugang. Vapor IO kooperiert mit NVIDIA, um KI-gestützte 5G-Funkzugangsnetzwerke in Las Vegas bereitzustellen, was zeigt, wie Edge-Knoten Konnektivität und Computing integrieren. Equinix investierte USD 25 Millionen in Oklo, um Mikro-Kernreaktoren zu erkunden, die die Kohlenstoffintensität für dichte KI-Trainingscluster senken könnten. Anbieter präsentieren auch schlüsselfertige quantengerechte Module in Erwartung qubitzentrischer Workloads. Kunden bewerten Anbieter anhand transparenter Dekarbonisierungs-Roadmaps, physischer Lieferkettenresilienz und Interoperabilität nach offenen Standards.
Marktführer im Bereich Rechenzentrumstransformation
-
IBM Corporation
-
Cisco Systems, Inc.
-
Microsoft Corporation
-
Schneider Electric SE
-
Dell Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechenzentrumstransformation Unternehmen in diesem Bericht
- IBM Corporation
- Cisco Systems, Inc.
- NetApp, Inc.
- NTT Communications
- Dell EMC (Dell Inc.)
- Microsoft Corporation
- Schneider Electric SE
- HCL Technologies Limited
- Accenture plc
- Wipro Technologies
- Hitachi Vantara Federal, Corporation
- Emerson Network Power, Inc
Lesen Sie die Analyse der Rechenzentrumstransformation-Unternehmen
Marktchancen und Zukunftsaussichten
Die KI-gesteuerte Rack-Dichte (Anstieg von 5–10 kW pro Rack auf 40–140 kW in KI-Deployments) verlagert Transformationsbudgets in Richtung Stromversorgung, thermisches Design und Automatisierung und eröffnet Spielraum für integrierte Nachrüstungs- und Betriebsprogramme, die Flüssigkühlung, Hochspannungsverteilung und softwaredefinierte Steuerungsebenen kombinieren. Reale Hyperscale-Bauaktivitäten unterstützen diese Verlagerung: Im Juli 2026 gab Meta tiefere Investitionen in seinen Rechenzentrumscampus in Richland Parish, Louisiana bekannt und erweiterte die Rechenkapazität auf 5 GW, verbunden mit Infrastrukturunterstützungsvereinbarungen mit Entergy Louisiana. Diese Schritte verstärken die Nachfrage nach Modernisierungsdienstleistungen, die Versorgungsanschlüsse, Umspannwerk-Upgrades, Kühlungsübergänge und Workload-Migration unter engen Zeitplanvorgaben koordinieren können.
Geografische Diversifizierung schafft Chancen für Anbieter, die Designs standardisieren und wiederholbare Einsatz-Playbooks über Tier-2-Märkte und neue regionale Hubs hinweg liefern können, wo Energieverfügbarkeit und Genehmigungsverfahren die Standortwahl bestimmen. In Europa unterstreichen energieeffiziente KI-Campus-Bauvorhaben dasselbe Thema: Pure Data Centres Group startete im Juli 2026 das SJK01-Projekt in Seinäjoki, Finnland, und positionierte damit einen KI-Rechenzentrumscampus mit 550 MW und einer anfänglichen Phase-1-Investition von über 1,5 Milliarden EUR. Zusammen mit laufenden Compliance- und Berichtspflichten (zum Beispiel den Offenlegungspflichten der EU-Energieeffizienzrichtlinie für größere Standorte) unterstützt dies eine breitere Marktnachfrage nach Transformationsaufträgen, die Energie- und CO2-Berichtsinstrumente, digitale-Zwilling-basierte Kapazitätsplanung und standortübergreifende Governance für Hybrid- und Colocation-Betriebsmodelle umfassen.
Neueste Industrielle Entwicklungen in Markt für Rechenzentrumstransformation
- Juli 2026: IBM kündigte neue Power Systems und Software-Updates an, zusammen mit kompakten IBM z17- und LinuxONE 5-Konfigurationen, die in Standard-19-Zoll-Racks passen, mit allgemeiner Verfügbarkeit ab August 2026. Die Rack-Montierbarkeit und dichteorientierte Verpackung stehen im Einklang mit Programmen zur Rechenzentrumstransformation, die auf Flächenreduzierung, Modernisierung von Legacy-Plattformen und engere Integration in standardisierte Colocation- und On-Premises-Racks ausgerichtet sind.
- Juni 2026: Cisco stellte eine agentische Plattform vor, die auf den Betrieb und den Schutz kritischer IT-Infrastruktur ausgerichtet ist. Die Markteinführung unterstützt automatisierungsgetriebene Transformationsinitiativen, indem mehr operative Entscheidungsfindung in Software verlagert wird, was Unternehmen hilft, hybride Umgebungen mit weniger Fachpersonal und strengeren Sicherheitsanforderungen zu verwalten.
- Oktober 2025: Einführung von BlueField-4 mit bis zu 800 Gb/s Durchsatz, ausgerichtet auf KI-Fabrik-Infrastruktur durch beschleunigtes Networking sowie Speicher- und Sicherheitstechnologien als Schlüsseltechnologien für die Rechenzentrumstransformation der nächsten Generation.
Markt für Rechenzentrumstransformation Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst die Einnahmen aus Data-Center-Transformationsarbeiten, die bestehende Einrichtungen und Betriebsmodelle aufrüsten, damit Rechenzentren mit besserer Agilität, Zuverlässigkeit und Effizienz betrieben werden können. Er umfasst Transformationsdienstleistungen im Zusammenhang mit Konsolidierung, Optimierung, Automatisierung und Infrastrukturmanagement, die in den wichtigsten Regionen erbracht werden.
Ausschlüsse aus dem Umfang: Wir schließen tägliche Colocation-Mieten, reine Cloud-Infrastruktur-Verbrauchsgebühren und standardmäßige Reparatur- und Wartungsleistungen aus, die die Rechenzentrums-Architektur oder das Betriebsmodell nicht verändern.
Segmentierungsübersicht
- Nach Dienstleistungen
- Konsolidierungsdienstleistungen
- Optimierungsdienstleistungen
- Automatisierungsdienstleistungen
- Infrastrukturmanagement
- Nach Rechenzentrumsstufe
- Tier 1
- Tier 2
- Tier 3
- Tier 4
- Nach Endnutzer
- Rechenzentrumsbetreiber
- Unternehmen
- IT und Telekommunikation
- BFSI
- Gesundheitswesen
- Einzelhandel
- Fertigung
- Luft- und Raumfahrt, Verteidigung und Nachrichtendienste
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Südamerika
- Naher Osten und Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit öffentlichen Indikatoren, die zeigen, wie schnell sich Rechenzentrums-Footprints ausweiten und wie sich Modernisierungsprioritäten in den Regionen verschieben. Wir stützten uns auf Quellen wie die Stromstatistiken der U.S. Energy Information Administration, Energiedaten der Internationalen Energieagentur, Konnektivitätsindikatoren der Internationalen Fernmeldeunion, digitale Wirtschaftsdatensätze der OECD und Handelsstatistiken der U.S. International Trade Commission für relevante Gerätekategorien.
Anschließend ergänzten wir den Kontext durch Unternehmensgeschäftsberichte, Investorenpräsentationen, Mitschriften von Earnings Calls, seriöse Presseberichte und Veröffentlichungen von Rechenzentrums-Verbänden, um typische Projekttypen und die Preisentwicklung zu kartieren. Wo verfügbar, wurden Patentdatenbanken genutzt, um zu erkennen, welche Transformationsthemen an Bedeutung gewinnen, wie Automatisierung und Energieeffizienz. Wir nutzten auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, um Zeitpläne, Vertragsankündigungen und Strategiewechsel zu validieren. Diese Quellen sind nur illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung und Querprüfungen verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden mit Dienstleistern, Infrastrukturspezialisten, Rechenzentrumsbetreibern und Unternehmens-IT-Teams geführt, um zu bestätigen, was als Transformationsausgaben im Vergleich zu Routinebetrieb gezählt wird. Die Eingaben wurden auch in den wichtigsten Nachfrageregionen getestet, sodass Annahmen zu Tier-Mix, Automatisierungsintensität und Projekttakt angepasst werden konnten, bevor die endgültigen Gesamtwerte festgelegt wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 16 % | APAC: 45 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 36 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 48 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem der adressierbare Pool aus regionalen Rechenzentrums-Bau- und Aufrüstungsaktivitäten rekonstruiert und dann auf den Anteil gefiltert wurde, der typischerweise zu Transformationsprojekten wird (z. B. Modernisierungsprogramme im Zusammenhang mit Konsolidierung, Automatisierung und Infrastrukturmanagement). Um die Gesamtwerte realistisch zu halten, führten wir auch selektive Bottom-up-Prüfungen anhand von Stichprobenprojektwerten, Dienstleistungspreisbereichen sowie Lieferanten- und Kanalfeedback durch und passten das Modell an, wenn Lücken auftraten.
Einige Eingaben, die die Ergebnisse stark beeinflussen, wurden sorgfältig verfolgt, darunter der Rechenzentrums-Tier-Mix, das Tempo der Automatisierungseinführung, Erneuerungszyklen für Server und Speicher, Upgrades der Strom- und Kühlungseffizienz sowie die Verlagerung hin zu hybriden und softwaredefinierten Architekturen. Wenn einige Länder keine konsistenten Offenlegungen hatten, wurden nahe gelegene Marktproxys und Betreiberkommentare verwendet, und die Annahme wurde mit zusätzlichen Interviews erneut getestet.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit das Wachstum verschiedene Pfade für neue Workload-Nachfrage, Schwere von Energieengpässen und Modernisierungsbudgets widerspiegeln kann. Der endgültige Wachstumspfad wurde erst akzeptiert, nachdem er mit dem übereinstimmte, was Praktiker als machbare Projektlieferkapazität und -timing beschrieben.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse wurden anhand unabhängiger Signale wie Rechenzentrums-Investitionszyklen, IT-Modernisierungsbudgets von Unternehmen und regionalen Kapazitätserweiterungsmustern überprüft und dann auf unerwartete Sprünge nach Jahr oder Region untersucht. Wenn eine Abweichung nicht durch einen klaren Treiber erklärt werden konnte, wurde die Annahme überarbeitet und Folgegespräche mit relevanten Befragtengruppen ausgelöst.
Vor der Freigabe durchläuft die Arbeit mehrere Analytikerprüfungen, die sich auf Umfangskonsistenz, Währungsbehandlung und Sensitivität gegenüber wichtigen Eingaben konzentrieren. Der Bericht wird jährlich aktualisiert, und wesentliche Ereignisse werden durch Zwischenaktualisierungen erfasst, gefolgt von einer abschließenden Überprüfung vor der Lieferung, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Data-Center-Transformation von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für Data-Center-Transformation zu sehen, da Herausgeber nicht immer dieselben Dienstleistungen, dieselben Käufergruppen oder denselben Zeitpunkt für die Umsatzrealisierung berücksichtigen. Unterschiede treten auch auf, wenn eine Studie angrenzende Ausgaben, wie allgemeine Rechenzentrums-Dienstleistungen, als Teil der Transformation behandelt, während eine andere den Umfang enger fasst.
Die größten Lücken in diesem Markt entstehen in der Regel durch das, was in Transformationsdienstleistungen einbezogen wird, wie Rechenzentrums-Tiers und Endnutzer zugeordnet werden und ob Prognosen eine aggressive Automatisierungs- und Modernisierungseinführung annehmen. Auch der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus spielen eine Rolle, da sich Projektwerte schnell verschieben können, wenn sich Strom- und Kühlungsengpässe ändern. Die Spanne in der Tabelle erklärt sich hauptsächlich durch einen engeren, nur auf Dienstleistungen ausgerichteten Umfang, der Routinebetrieb von Transformationsprogrammen trennt, und durch die Verwendung eines späteren Basisjahres, das die aktuelle KI-getriebene Upgrade-Aktivität besser widerspiegelt. So wird die Schätzung von Mordor Intelligence erstellt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,94 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 13,82 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und einen engeren Umsatzrealisierungsansatz, der Transformationsberatung und Dienstleistungserbringung betont, was mehrjährige Modernisierungsprogramme, die später anlaufen, unterzählen kann. |
| Branchenpublisher B | 13,09 Milliarden USD (2025) | Beinhaltet eine Bewertungslogik im Fabrikabgangsstil und breitere regionale Länderlisten, und die Dienstleistungsdefinition kann verwandte Waren mit Dienstleistungen vermischen, was die Gesamtwerte je nachdem verschiebt, was als transformationsgebundene Verkäufe behandelt wird. |
Betrachtet man die drei Zahlen, ist die wichtigste Erkenntnis, dass Umfangs- und Zeitentscheidungen die Zahl stärker bewegen als kleine Modellierungsentscheidungen. Unsere Methode bleibt nachvollziehbar, weil sie die Nachfrage an Upgrade-Zyklen, Tier-Muster und Dienstleistungsintensität knüpft und das Ergebnis dann mit praktischen Preis- und Volumenprüfungen auf Plausibilität testet, bevor die Gesamtwerte finalisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Rechenzentrumstransformation?
Der Markt wird im Jahr 2026 auf USD 22,94 Milliarden geschätzt und soll bis 2031 USD 34,96 Milliarden erreichen, was einer CAGR von 8,78 % entspricht.
Welche Region wächst am schnellsten?
Asien-Pazifik expandiert mit einer CAGR von 11,9 %, angetrieben durch groß angelegte Investitionen in Indien, Japan und Malaysia.
Welches Dienstleistungssegment zeigt das höchste Wachstumspotenzial?
Automatisierungsdienstleistungen werden voraussichtlich mit einer CAGR von 10,7 % wachsen, da KI-gesteuerte Orchestrierung und softwaredefinierte Rechenzentren an Bedeutung gewinnen.
Warum gewinnen Tier-4-Rechenzentren an Beliebtheit?
Unternehmenskritische KI- und Finanz-Workloads erfordern eine Verfügbarkeit von 99,995 %, was die Nachfrage nach der fehlertoleranten Architektur und Premium-Zuverlässigkeit von Tier 4 steigert.
Vorschriften wie die EU-Energieeffizienzrichtlinie veranlassen Betreiber, erneuerbare Energien, Flüssigkühlung und Wärmerückgewinnungssysteme einzusetzen, um Kohlenstoffziele zu erreichen.
Cloud-native Architekturen, einschließlich Container und Microservices, werden voraussichtlich mit einem CAGR von 12,4 % wachsen, da Unternehmen hybride Multi-Cloud-Strategien verfolgen.
Vorschriften wie die EU-Energieeffizienzrichtlinie veranlassen Betreiber, erneuerbare Energien, Flüssigkühlung und Wärmerückgewinnungssysteme einzusetzen, um Kohlenstoffziele zu erreichen.
Cloud-native Architekturen, die Container und Microservices umfassen, werden voraussichtlich mit einer CAGR von 12,4 % wachsen, da Unternehmen hybride Multi-Cloud-Strategien verfolgen.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Kühlung weltweit, gegliedert nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Markt für KI-Rechenzentren in Deutschland KI-Anlagen in Deutschland, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Wasserverbrauch in Rechenzentren Asien-Pazifik Wasserverbrauch im asiatisch-pazifischen Raum, unterteilt nach Bezugsquelle des Wassers, Rechenzentrumstyp und Rechenzentrumsgröße.
- Markt für Rechenzentrums-Networking in Nigeria Nigeria Netzwerktechnik, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Markt für Wasserverbrauch in Rechenzentren Japan Wassernutzung in Japan, unterteilt nach Anlagengröße und Tier.
- Kanada Rechenzentrums-GPU-Markt GPUs in Kanada, unterteilt nach Bereitstellungstyp, GPU-Typ und Interconnect.
- Vereinigte Arabische Emirate Rechenzentrumskühlungsmarkt Kühlung in den VAE, unterteilt nach Anlagentyp, Tier und Kühltechnologie.
- Norwegen Hyperscale-Rechenzentrum-Markt Nachfrage nach Hyperscale-Standorten in Norwegen, einschließlich Anlagentyp, Komponente und Tier.
- Markt für KI-Rechenzentren in den Vereinigten Staaten KI-Anlagen in den USA, unterteilt nach Anlagentyp, Komponente und Tier.
- Neuseeland Markt für Rechenzentrumsracks Racks in Neuseeland, unterteilt nach Rackgröße, Rackhöhe und Racktyp.