
Nigerianischer Rechenzentrum-Netzwerkmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 106.92 Millionen US-Dollar |
| Marktgröße (2026) | 129.03 Millionen US-Dollar |
| Marktgröße (2031) | 330.27 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 20.68 % |
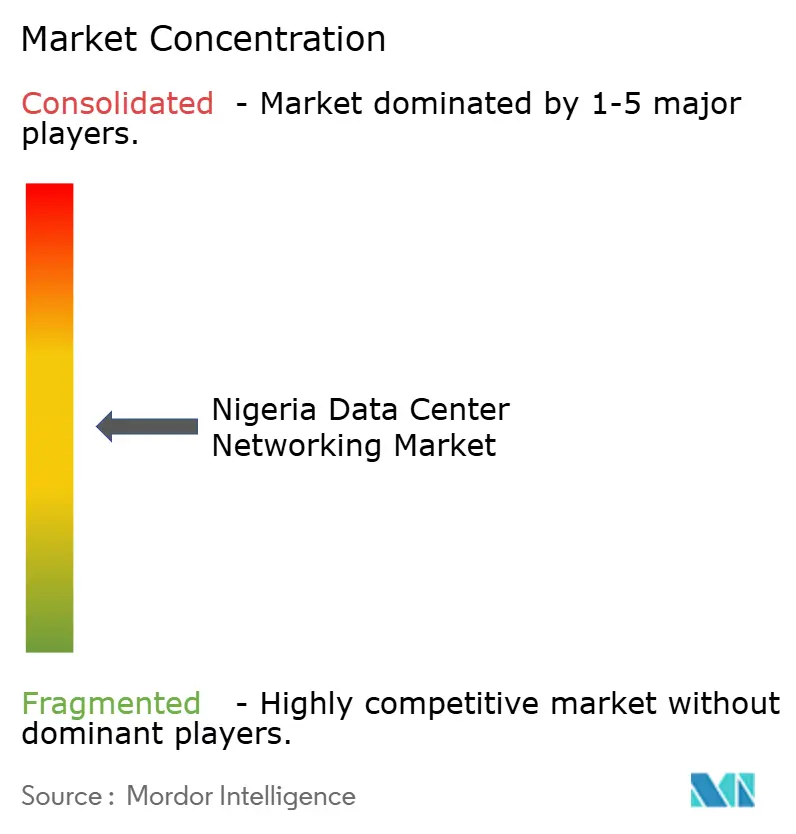
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nigerianischer Rechenzentrum-Netzwerkmarkt Analyse von Mordor Intelligence
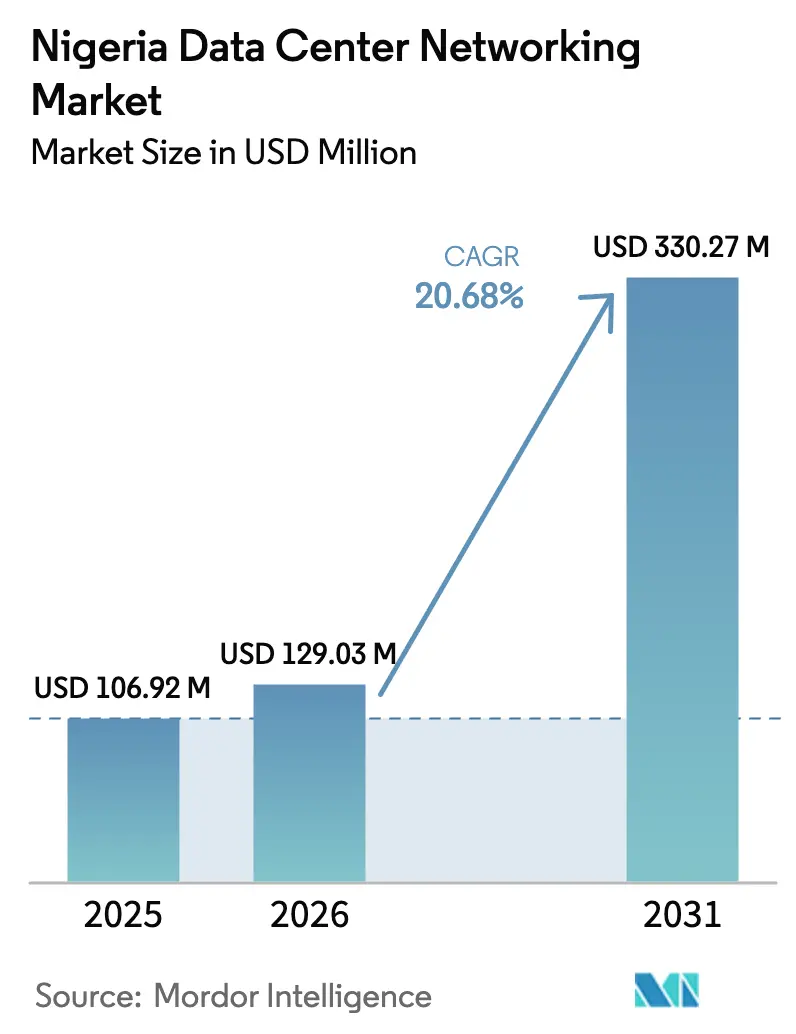
Die Größe des nigerianischen Rechenzentrum-Netzwerkmarkts wird im Jahr 2026 auf 129,03 Millionen USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 106,92 Millionen USD mit Projektionen für 2031, die 330,27 Millionen USD zeigen, mit einer CAGR von 20,68 % über den Zeitraum 2026-2031. Die Dynamik wird durch Cloud-Migration, 5G-Einführungen und Datensouveränitätsmandate angetrieben, die verlangen, dass kritische Arbeitslasten innerhalb der nationalen Grenzen verbleiben. Lagos und Abuja bilden den Anker für die meisten Bauprojekte, doch sekundäre Städte bauen stetig Kapazitäten für Edge-Computing auf, da der Datenverkehr aus den Bereichen Finanztechnologie, Medien-Streaming und E-Commerce ins Landesinnere vordringt. Die Ausgaben fließen weiterhin in Richtung Leaf-Spine-Topologien, 400G/800G-Optik und softwaredefinierte Werkzeuge, die Multi-Hersteller-Umgebungen beherrschbar machen. Anbieter, die leistungsstarke Hardware mit verwalteten Dienstleistungen verbinden, verschaffen sich einen Vorteil, da Betreiber sowohl mit der Instabilität des Stromnetzes als auch mit einem Mangel an zertifizierten Netzwerkingenieuren zu kämpfen haben. Internationale Kapitalzusagen von über 630 Millionen USD unterstreichen das langfristige Vertrauen, auch wenn Betreiber mit erhöhten Betriebskosten durch Dieselgenerierung und Importzölle auf optische Geräte zu kämpfen haben.
Wichtigste Erkenntnisse des Berichts
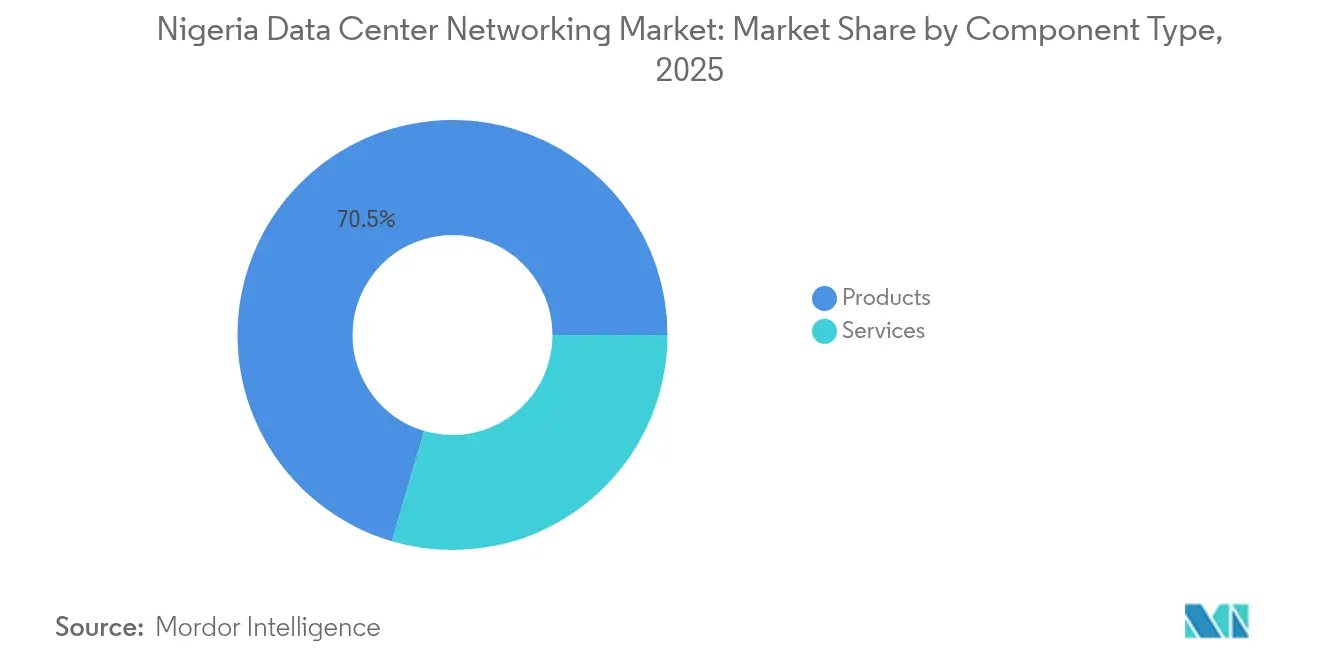
- Nach Komponente führten Produkte mit einem Anteil von 70,45 % am nigerianischen Rechenzentrum-Netzwerkmarkt im Jahr 2025; Dienstleistungen verzeichnen die schnellste CAGR von 23,35 % bis 2031.
- Nach Endnutzer beanspruchte IT & Telekommunikation im Jahr 2025 einen Umsatzanteil von 37,85 %, während Gesundheitswesen & Biowissenschaften mit einer CAGR von 24,55 % bis 2031 wächst.
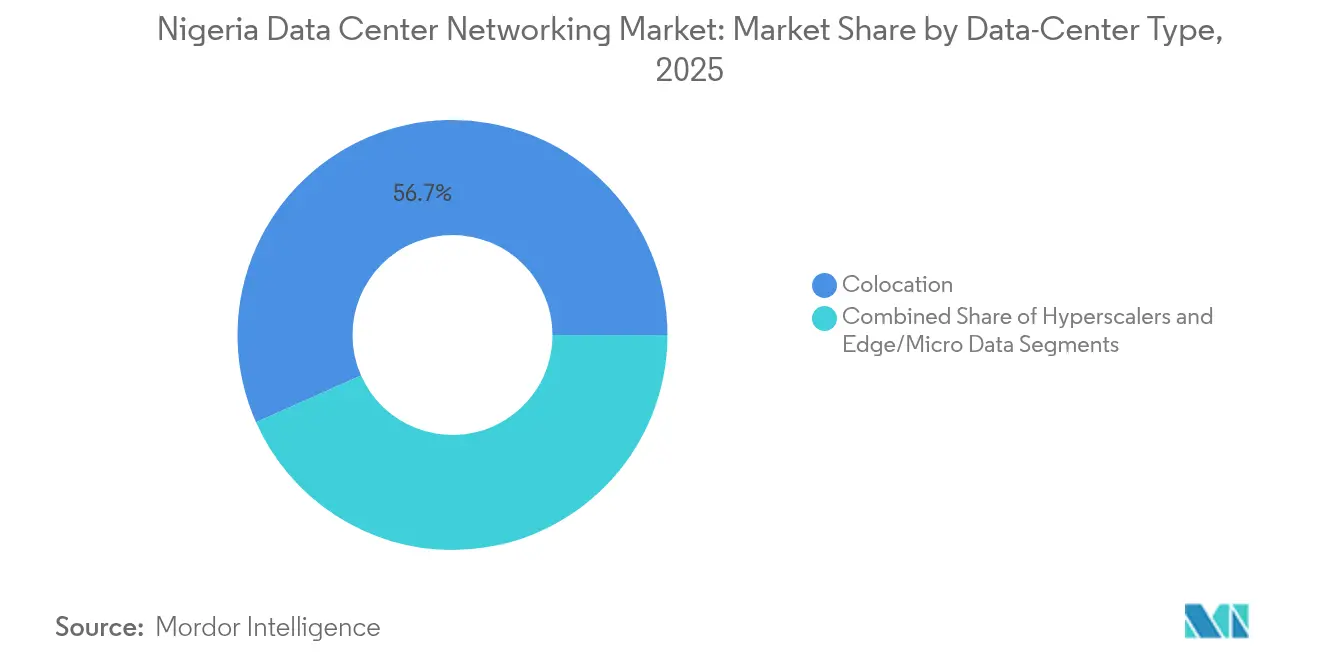
- Nach Rechenzentrumstyp erfasste Kollokation im Jahr 2025 56,65 % der Größe des nigerianischen Rechenzentrum-Netzwerkmarkts; Hyperscaler wachsen bis 2031 mit einer CAGR von 25,1 %.
- Nach Bandbreite hielten 50-100 GbE-Verbindungen im Jahr 2025 einen Umsatzanteil von 33,65 %; Upgrades auf >100 GbE schreiten mit einer CAGR von 22,2 % bis 2031 voran.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Nigerianischer Rechenzentrum-Netzwerkmarkt Trends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | Prozentuale Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anstieg der Einführung von Cloud-Diensten und lokaler Datensouveränitätsdruck | +4.2% | National, mit Konzentration in Lagos, Abuja | Mittelfristig (2-4 Jahre) |
| 5G-getriebene Nachfrage nach geringer Latenz, die die Netzwerkkapazität erhöht | +3.8% | National, mit Früheinführung in Lagos, Port Harcourt | Mittelfristig (2-4 Jahre) |
| Hyperscale- und Kollokationskapitalzuflüsse | +3.1% | Lagos, Abuja, mit Ausstrahlungseffekten auf Port Harcourt | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize über den Nationalen Breitbandplan 2025 | +2.9% | National, mit Priorisierung unterversorgter Regionen | Langfristig (≥ 4 Jahre) |
| Schnelle Einführung von Flüssig- und Tauchkühlung, die 400G-Fabrics ermöglicht | +2.4% | Lagos, Abuja Rechenzentrumscluster | Mittelfristig (2-4 Jahre) |
| KI-Arbeitslasten, die 800G-Leaf-Spine-Architekturen in Finanztechnologieclustern erfordern | +1.8% | Finanzdistrikt Lagos, aufkommende Finanztechnologie-Hubs | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Einführung von Cloud-Diensten und Datensouveränitätsdruck
Vorgeschriebenes inländisches Hosting von Finanz-, Gesundheits- und Bürgerdaten zwingt Unternehmen dazu, Arbeitslasten in lokale Clouds zu verlagern, was sofortige Upgrades von carrier-neutralen Einrichtungen auslöst, die Sub-Millisekunden-Latenz liefern können. Banken in Lagos spezifizieren jetzt redundante Spine-Leaf-Fabrics für Echtzeit-Clearingsysteme, während inländische Cloud-Start-ups die Konformität als Wettbewerbsvorteil anführen. Die regulatorische Haltung hält den Datenverkehr im Inland und treibt neue Käufe von Switches mit hoher Portdichte und Anwendungsbereitstellungscontrollern an. Betreiber, die verwaltete Sicherheit mit ultrageringer Latenz-Konnektivität bündeln, werden zu bevorzugten Partnern für stark regulierte Sektoren.
5G-getriebene Nachfrage nach geringer Latenz, die die Netzwerkkapazität erhöht
Die Regulierungsbehörde vergab das 3,5-GHz-Spektrum und erklärte das Backbone zu 97 % bereit für den landesweiten Start. Mobilfunkbetreiber reagieren mit Mikro-Rechenzentren in der Nähe von Sendemasten, damit IoT- und AR/VR-Sitzungen lange Umlaufzeiten vermeiden.[1]Nigerian Communications Commission, "NCC kündigt Nigerias 5G-Bereitschaftsstatus an", ncc.gov.ng Diese Edge-Knoten speisen Metropoleinrichtungen über 400G-Wellenteilungs-Verbindungen, die wiederum Backbone-Anforderungen über 800G hinaustreiben. MTN Nigerias 1.400-Rack-Tier-4-Bau veranschaulicht den Umfang, der für die Rückführung von 5G-Verkehrsspitzen erforderlich ist. Optische Anbieter, die kohärente Pluggables in bestehende Routing-Gestelle integrieren können, erlangen einen Preisvorteil.
Hyperscale- und Kollokationskapitalzuflüsse
Equinix' Übernahme von MainOne für 320 Millionen USD und die 100-Millionen-USD-Investition der IFC in Raxio bestätigen Nigerias Stellung als Cloud-Gateway Westafrikas.[2]Equinix Inc., "Equinix schließt die Übernahme von MainOne ab", equinix.com Jedes Projekt erfordert hochdichte Switches, automatisiertes Fabric-Management und direkte Cloud-Exchange-Punkte. Betreiber streben an, den Umsatz pro Rack zu steigern, indem sie 400G-Leaf-Uplinks mit Flüssigkühlung verknüpfen, sodass Mieter KI-Beschleuniger ohne thermische Risiken hosten können. Schnell umgesetzte Bereitstellungen verkürzen die Amortisationszeiten, intensivieren jedoch den Wettbewerb um qualifizierte Installateure.
Staatliche Anreize über den Nationalen Breitbandplan 2025
Der Plan zielt auf 70 % Internetdurchdringung und 120.000 km neues Glasfaser ab und erschließt fiskalische Vergünstigungen und null Gebühren für das Wegerecht für Netzbetreiber, die Routen in unterversorgte Gebiete ausdehnen. Der Rahmen katalysiert den Aufbau von Metropol-Aggregationen, die ländliche Präsenzpunkte über widerstandsfähige Ringtopologien mit Lagos-Kernen verbinden.[3]Büro des Ministers für Kommunikation, Innovation und digitale Wirtschaft, "National Broadband Plan 2025 Update", fmcide.gov.ng Anbieter, die 100-Gbps-Optik für tropische Bedingungen robuster gestalten können, verzeichnen eine frühe Akzeptanz in nördlichen Korridoren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | Prozentuale Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Unzuverlässiges Stromnetz, das Betriebskosten in die Höhe treibt | -2.8% | National, akut in nördlichen Regionen | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Rechenzentrum-Netzwerkingenieuren | -1.9% | National, konzentriert in Lagos, Abuja | Mittelfristig (2-4 Jahre) |
| Verzögerungen bei Genehmigungen für das Wegerecht für Glasfaser in Ballungsgebieten | -1.4% | Ballungsgebiete Lagos, Abuja, Port Harcourt | Kurzfristig (≤ 2 Jahre) |
| Hohe Importzölle auf Optik mit mehr als 100G und Netzwerkschnittstellenkarten | -1.1% | National, alle Rechenzentrum-Betreiber betreffend | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unzuverlässiges Stromnetz, das Betriebskosten in die Höhe treibt
Die Netzleistung fällt häufig unter 5.000 MW, was Rechenzentren zwingt, Dieselgeneratoren zu betreiben, die erhebliche Kosten pro Kilowattstunde verursachen. Die Netzinstabilität erschwert auch die Einführung hochdichter 800G-Switches, die mehr Stromstärke ziehen und engere thermische Hüllen erfordern. Betreiber schwenken zunehmend auf Tauchkühlung und standortgebundene Gasturbinen um, um Netzausfälle zu bewältigen, doch die Kapitalaufwendungen dehnen die Projektzeitpläne aus.
Mangel an zertifizierten Rechenzentrum-Netzwerkingenieuren
Der \"Japa\"Talentexodus entzieht Fachkräfte in mittlerer Karrierestufe, die in 400G-Optik, softwaredefiniertem Netzwerk und Fabric-Automatisierung erfahren sind. Lokale Lehrpläne hinken den Hyperscale-Designpraktiken hinterher und zwingen Integratoren, Auftragnehmer zu einem Aufpreis zu importieren. Die Löhne steigen, Bereitstellungspläne dehnen sich aus, und Anbieter verwalteter Dienste mit regionalen Schulungspipelines gewinnen mehrjährige Verträge.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen skalieren auf Qualifikationslücken
Produkte beherrschen im Jahr 2025 immer noch 70,45 % des Umsatzes, da Betreiber Leaf-Spine-Switches, Router und kohärente Optik erwerben, um von Legacy-10-GbE zu migrieren. Dienstleistungen eilen jedoch mit einer CAGR von 23,35 % voran, angetrieben durch Komplexität, die Unternehmen zwingt, Design, Integration und Betrieb des zweiten Tages auszulagern. Verwaltete Netzwerkdienste erfassen Arbeitslasten von Finanztechnologieunternehmen, die rund um die Uhr laufen müssen, aber keine internen Ingenieure haben. Beratungs- und Schulungsaufträge steigen, da sich Betreiber auf Flüssigkühlung und 800G-Fahrpläne vorbereiten. Folglich erzielen Lieferanten, die Lebenszyklusdienste um Hardware bündeln, stärkere Umsatzbindungen im nigerianischen Rechenzentrum-Netzwerkmarkt.
Ein paralleler Trend ist der Schwenk zu softwaredefinierten Overlay-Netzwerken, die die Herstellerheterogenität abstrahieren. Controller optimieren Datenverkehrsflüsse über 100-GbE- und 400-GbE-Verbindungen hinweg und stellen gleichzeitig northbound-APIs für DevOps-Teams bereit. Dieser Übergang untermauert die Nachfrage nach hochverfügbaren professionellen Dienstleistungen und hält den nigerianischen Rechenzentrum-Netzwerkmarkt auf einem Aufwärtskurs trotz makroökonomischer Gegenwindkräfte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Endnutzer: Gesundheitswesen gewinnt an Fahrt
IT & Telekommunikation behält im Jahr 2025 37,85 % der Ausgaben, doch digitale Gesundheitsinitiativen treiben das Gesundheitswesen bis 2031 auf eine CAGR von 24,55 %. Tele-Intensivpflegeplattformen übertragen klinische Daten zwischen Krankenhäusern, Cloud-KI-Maschinen und Versicherern und erfordern sichere L2-L3-Fabrics sowie Anwendungsfirewalls. Finanztechnologieunternehmen, die 42 % des kontinentalen Transaktionsflusses abwickeln, bleiben starke Netzwerkeinkäufer für Hochfrequenzhandel und sofortige Zahlungsabwicklung. Die Regierung modernisiert Steuer- und Identitätssysteme und übernimmt Private-Cloud-Stacks in klassifizierten Einrichtungen. Medienunternehmen setzen Knoten zur Bereitstellung von Inhalten ein, um die Streaming-Latenz bei Live-Sport unter 50 ms zu halten. Zusammengenommen halten diese Branchen die Geräteaktualisierungszyklen aufrecht und lassen den nigerianischen Rechenzentrum-Netzwerkmarkt auch bei anhaltender wirtschaftlicher Volatilität expandieren.
Der Schwung des Gesundheitswesens ist am deutlichsten in Lehrkrankenhäusern sichtbar, die nun Röntgenbilder zur Diagnose in Lagos KI-Cluster zurückübertragen und dabei auf 50-100-GbE-Uplinks und redundante BGP-Routen setzen. Die Einhaltung neuer Patientendatengesetze beschleunigt die Nachfrage nach Verschlüsselungsgeräten. Diese Upgrades unterstreichen, wie die vertikale Diversifizierung den nigerianischen Rechenzentrum-Netzwerkmarkt vor branchenspezifischen Schocks schützt.
Nach Rechenzentrumstyp: Hyperscale-Wachstum übertrifft Kollokation
Kollokation behält im Jahr 2025 einen Anteil von 56,65 %, da Unternehmen carrier-neutrale Einrichtungen wie Rack Centre für die Multi-Cloud-Verbindung schätzen. Dennoch verzeichnen Hyperscale-Campusse eine CAGR von 25,1 %, da Microsoft und Google Verfügbarkeitszonen einrichten, um Datensouveränitätsklauseln zu erfüllen. Projektpipelines, die sich insgesamt 60 MW nähern, werden die Größe des nigerianischen Rechenzentrum-Netzwerkmarkts für Hyperscale-Bauten mindestens bis 2031 anschwellen lassen.
Betreiber verwischen die Grenzen, indem sie hybride Angebote einführen, die es Mietern ermöglichen, gemeinsam genutzte MMR-Flächen mit reservierten Suiten zu kombinieren. Diese Modelle erfordern Leaf-Switches mit hoher Portanzahl und Mikrosegmentierungsfirewalls. Edge- und Mikro-Rechenzentren entstehen entlang von 5G-Korridoren und verwenden modulare Container mit robusten 25-GbE-TOR-Switches, um das Back-Haul effizient zu gestalten. Diese Diversifizierung stellt sicher, dass sich die Investitionszyklen überschneiden, anstatt gleichzeitig zu gipfeln, was die Kapitalaufwandsvolatilität im nigerianischen Rechenzentrum-Netzwerkmarkt glättet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Bandbreite: 400G und darüber hinaus wird zum Mainstream
Der Löwenanteil des Umsatzes von 2025 bleibt bei 50-100 GbE, da viele Unternehmensarbeitslasten VM-zentriert bleiben. Dennoch wachsen >100-GbE-Verbindungen jährlich um 22,2 %, da KI-Cluster, Online-Handelsmaschinen und Streaming-Transkodierer 30 Gbps pro Server überschreiten. Frühe 800G-Pilotprojekte in Lagos-Finanztechnologie-Racks sind auf tauchgekühlte Gehäuse angewiesen, die 35 W pro optischem Modul ausgleichen. Anbieter, die energieeffiziente digitale Signalprozessoren liefern, erhalten Aufträge, da Kunden einen niedrigeren Stromverbrauchseffizienzwert anstreben.
Umgekehrt nehmen ≤10-GbE-Uplinks ab und überleben nur noch in Zweigstellen. Sekundäre Städte übernehmen 25-40 GbE für Edge-Computing-Knoten, die IoT-Sensordatenfeeds aggregieren. Diese Verschiebungen erhöhen kollektiv die durchschnittliche Portgeschwindigkeit und treiben den nigerianischen Rechenzentrum-Netzwerkmarkt zu höheren durchschnittlichen Verkaufspreisen, auch wenn die Stückvolumina sich einpendeln.
Geografische Analyse
Lagos verankert nahezu jeden Hyperscale-Start dank der Nähe zu Unterseekabeln, der Nigerianischen Wertpapierbörse und dem Finanztechnologiekorridor. Die Carrier-Hotels der Metropole bündeln bereits Datenverkehr von mehr als 40 regionalen Internetdienstleistern, was das Cross-Connect-Volumen steigert und die Nachfrage im nigerianischen Rechenzentrum-Netzwerkmarkt nach 400G-optischen Backbones ankurbelt. Abuja bildet die staatliche Rechenenklave, angetrieben durch E-Governance-Anwendungen und Anreize des Nationalen Breitbandplans, die Glasfaser-Seitenstränge in unterversorgte Bezirke subventionieren. Port Harcourt zieht jetzt Edge-Knoten an, die der Telemetrie der Öl- und Gasindustrie und der 5G-Kleinzellen-Aggregation dienen. Nördliche Bundesstaaten hinken bei der Versorgungsstabilität hinterher, doch kürzliche Solaranlage-Kaufabkommen könnten eigenständige Mikronetz-Rechenzentren erschließen. In allen Regionen sollen neue Glasfaserzusagen von 90.000 km die Haushaltszugangsdichte von 42 % auf 70 % bis 2025 erhöhen und neue Leitungen für hochkapazitive Inter-Rechenzentrum-Routen legen.
Die grenzüberschreitende Konnektivität verbessert sich, da neue Unterseesysteme in Lagos anlanden, die Latenzen zu Europa auf unter 90 ms senken und Nigeria als regionale Übergabestation positionieren. Datenverkehr aus Ghana und Côte d'Ivoire wird zunehmend über Lagos-Exchange-Punkte umgeleitet, was den nigerianischen Rechenzentrum-Netzwerkmarkt weiter vergrößert. Da die Wegerechtsgebühren in mehreren Bundesstaaten aufgehoben wurden, proliferieren Metropolschleifen, doch Genehmigungsverzögerungen verursachen in überfüllten Stadtgebieten immer noch Terminüberschreitungen.
Regulatorisches Umfeld
Die Nachfrage nach Data-Center-Netzwerktechnik in Nigeria wird durch Vorschriften zur Datenlokalisierung und Cloud-Governance geprägt. Die Nigeria Data Protection Commission (NDPC) reguliert die Verarbeitung personenbezogener Daten im Rahmen des Nigeria Data Protection Act (NDPA) 2023, dessen Anforderungen große Datenverantwortliche und -verarbeiter zu formaler Compliance und Aufsicht verpflichten. Für Cloud-Dienste hat die National Information Technology Development Agency (NITDA) die National Cloud Policy 2025 (Oktober 2025) erlassen, die einen einheitlichen Rahmen für die Cloud-Einführung im öffentlichen Sektor bietet und die Cloud-Nutzung mit dem NDPA in Einklang bringt, wodurch die Anforderungen an lokales Hosting für sensible und klassifizierte Datensätze verstärkt werden.
Auch Telekommunikations- und Branchenregulierungsbehörden beeinflussen das Design von Einrichtungen, die Interconnection und die Sicherheitsarchitektur. Die Nigerian Communications Commission (NCC) regelt Lizenzierungs- und Betriebsvorschriften, die sich auf die Carrier-Konnektivität zu Rechenzentren sowie den Ausbau von 5G und Metro-Glasfaser auswirken. Branchenorgane wie die Central Bank of Nigeria (CBN) legen Erwartungen an die Datenverwaltung für regulierte Finanzinstitute fest. In der Praxis treiben diese Rahmenwerke die Nachfrage nach geprüften Kontrollen (einschließlich Registrierung, Datenklassifizierung und Sicherheitsgewährleistung) an und fördern die Einführung von Netzwerksicherheitsgeräten, Segmentierung und widerstandsfähigen Leaf-Spine-Fabrics in nigerianischen Einrichtungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Data-Center-Netzwerktechnik in Nigeria beginnt bei globalen OEMs, die Switches, Router, optische Interconnects und Sicherheitsgeräte liefern. Die Hardware gelangt dann über lokale Distributoren und Systemintegratoren, die Import, Zollabwicklung und Vor-Ort-Bereitstellung übernehmen, weiter. Colocation- und Carrier-neutrale Betreiber in Lagos und Abuja bilden in der Regel die Nachfragebasis, indem sie Ethernet mit hoher Portdichte und kohärente Optik kaufen und Hardware mit Dienstleistungen wie Installation, Integration und Managed Operations kombinieren, um den Mangel an zertifizierten Netzwerktechnikern auszugleichen.
Vorgelagerte Abhängigkeiten wirken sich ebenfalls auf Kosten und Lieferzeiten aus, insbesondere die Stromversorgungsinfrastruktur und Konnektivität. Angesichts der Volatilität des Stromnetzes setzen Betreiber zunehmend auf ein Energie-zu-Digital-Modell, etwa gasbasierte Erzeugung oder IPP-artige Vor-Ort-Versorgung, was das Netzwerkdesign durch dichteres, energiebewusstes Fabric-Design und Out-of-Band-Management beeinflusst. Nachgelagert bestimmen Seekabellandepunkte, Metro-Glasfaserausbauten und lokale Internet Exchange Points (IXPs), wo sich interconnection-reiche Rechenzentren konzentrieren. Öffentliche Programme wie FMCIDEs Project BRIDGE (nationaler Backbone-Ausbau über eine Zweckgesellschaft) stärken die Backbone-Ebene, die Data-Center-Interconnect- sowie Edge- oder Micro-Deployments versorgt.
Wettbewerbslandschaft
Globale Originalgerätehersteller wie Cisco, Huawei und Dell behalten ihre Markenstärke, gestützt durch umfassende Portfolios und Kanalfinanzierung. Juniper und Arista sind auf hochdichte Leaf-Spine-Fabrics spezialisiert und sichern sich KI- und Hochfrequenzhandels-Projekte, die deterministische Latenz erfordern. Cienas WaveLogic-6-Nano-Pluggables schieben kohärentes 800G auf kompakte Gehäuse und gewinnen Metropol-Back-Haul-Slots. Lokale Integratoren füllen eine kritische Lücke, indem sie Konformitätsausrichtung, Zollabfertigung und Vor-Ort-Support bieten, den internationale Anbieter manchmal nur aus der Ferne liefern.
Die technologische Differenzierung dreht sich zunehmend um softwaredefinierte Orchestrierung, die mit KI-gesteuerter Telemetrie verbunden ist, welche Stauungen und Leistungsanomalien vorhersagt. Anbieter, die netzwerkbewusste Flüssigkühlung bündeln, schnitzen sich Margen heraus, weil Kunden eine einzige Anlaufstelle wollen. Edge-Bereitstellungen in sekundären Städten eröffnen einen Weißfleckenmarkt für robuste Switches, die für hohe Luftfeuchtigkeit und Temperaturschwankungen ausgelegt sind. Über den Prognosezeitraum hinweg sollte die Wettbewerbsintensität moderat bleiben, da die Kapazitätserweiterungen der Nachfrage vorauseilen und die Preise stabil halten, aber dienstleistungsreiche Angebote belohnen.
Führende Unternehmen der nigerianischen Rechenzentrum-Netzwerkbranche
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Dell Technologies Inc.
Oracle Corporation
Juniper Networks Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance sind neue Backbone- und Metro-Ausbauten, die zu mehr Konnektivität zwischen Rechenzentren sowie höheren Anforderungen an Routing- und Optikkapazität führen. FMCIDEs Project BRIDGE zielt über eine Zweckgesellschaft auf einen nationalen Glasfaser-Backbone von 90.000 km ab und schafft damit Raum für Metro-Aggregation, DCI-Verbindungen und exchange-verbundene Designs, die die Nachfrage nach 100-GbE- und mehr-als-100-GbE-Optik, hochskalierbarem Routing und automatisierten Netzwerkbetrieb unterstützen.
Kapazitätserweiterungen und energieresilientere Neubauten erweitern zudem den Markt für Switching, optische Interconnects und Sicherheitsstacks in neuen Einrichtungen. Im November 2025 gab Equinix eine Investition von 22 Millionen USD für sein LG3-Rechenzentrum in Lagos bekannt, und im März 2026 kündigten Tetracore Energy Group, Huawei und Inspirive Technologies ein 400-Millionen-USD-Projekt für ein Tier-III-Rechenzentrum mit 20 MW im Bundesstaat Ogun an, mit einem 100-MW-Kraftwerk vor Ort. Diese Ankündigungen deuten auf die wachsende Rolle integrierter Strom- und Anlagenerweiterung bei der Ermöglichung von Netzwerk-Upgrades hin. Da Open Access Data Centres gasbasierte Stromerzeugung zur Verfügung der Betriebszeit prüfen, ergeben sich für Netzwerkanbieter und Integratoren klarere Einstiegspunkte, um hochdichte Fabrics mit Managed Services, Security-by-Design und energiebewusstem Betrieb für regulierte Branchen und latenzsensible Workloads zu bündeln.
Aktuelle Branchenentwicklungen
- Juni 2026: Airtel Nigeria kündigte eine Investition von 120 Millionen USD für ein 38-MW-Rechenzentrum in Eko Atlantic, Lagos, zur Unterstützung von KI- und Unternehmens-Workloads an. Die Investition erweitert die Kapazität in Lagos für KI-Workloads und stärkt ein Telco-Rechenzentrums-Modell im Fintech-Hub.
- April 2026: Digital Realty/IXPN aktivierten einen neuen Internet Exchange Point im Rechenzentrum Ibeju-Lekki, einem Landepunkt für das Seekabel 2Africa. Der Schritt positioniert Nigeria als regionalen IX-Hub und erweitert die grenzüberschreitenden Datenrouting-Fähigkeiten.
- März 2026: Tetracore Energy Group/Huawei/Inspirive Technologies kündigten ein 400-Millionen-USD-Projekt für ein Tier-III-Rechenzentrum mit 20 MW in Atakobo, Bundesstaat Ogun, an, das von einem unabhängigen 100-MW-Kraftwerk vor Ort versorgt wird. Das Projekt stärkt die inländische Kapazität und Energieresilienz für den Data-Center-Backbone.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Netzwerkhardware, -software und zugehörige Dienstleistungen, die zur Verbindung und zum Betrieb von Data-Center-Netzwerken innerhalb Nigerias beschafft werden, einschließlich Switching-, Routing-, Sicherheits- und Interconnect-Funktionen, die On-Premises- und Colocation-Einrichtungen unterstützen.
Ausgeschlossener Umfang: Wir schließen Endverbraucher-Konnektivitätsgeräte, reine Telekommunikations-Carrier-Transportnetze sowie Netzwerkkomponenten aus, die außerhalb Nigerias installiert und abgerechnet werden.
Übersicht der Segmentierung
- Nach Komponente
- Produkte
- Ethernet-Switches
- Router
- Speicherbereichsnetzwerk (SAN)
- Anwendungsbereitstellungscontroller (ADC)
- Netzwerksicherheitsgeräte
- Softwaredefinierte Netzwerk-Controller (SDN)
- Optische Verbindungen
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienste
- Produkte
- Nach Endnutzer
- IT und Telekommunikation
- Bank-, Finanz- und Versicherungswesen (BFSI)
- Regierung und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Andere Endnutzer
- Nach Rechenzentrumstyp
- Kollokation
- Hyperscaler/Cloud-Dienstleister
- Edge-/Mikro-Rechenzentren
- Nach Bandbreite
- Kleiner gleich 10 GbE
- 25-40 GbE
- 50-100 GbE
- Größer als 100 GbE
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit dem Aufbau einer grundlegenden Faktenbasis zur Aktivität von Rechenzentren und digitaler Infrastruktur in Nigeria, damit spätere Annahmen nicht isoliert getroffen werden. Öffentliche Quellen wie die Nigerian Communications Commission (NCC), das National Bureau of Statistics (NBS), die Central Bank of Nigeria (CBN), nigerianische Zollhandelsstatistiken und ITU-Indikatoren werden genutzt, um den Konnektivitätsausbau, die Importabhängigkeit und makroökonomische Signale zu verstehen, die die Netzwerkinvestitionen beeinflussen können.
Anschließend werden Unternehmensunterlagen, Investorenpräsentationen, Websites von Verbänden und seriöse Presseberichte genutzt, um Rechenzentrumserweiterungen zu erfassen und praktische zeitliche Einschränkungen im Bereich Strom und Logistik zu verfolgen, die Entscheidungen zur Erneuerung von Netzwerkgeräten beeinflussen können. Bei Bedarf greifen wir auch auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und Handelsdaten auf Sendungsebene zurück, um die Richtung zu überprüfen. Diese Desk-Research-Quellen sind lediglich beispielhaft, und es wurden viele weitere Referenzen zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Wir interviewen und befragen Netzwerkarchitekten, Rechenzentrumsbetreiber, Distributoren, Integratoren und Führungskräfte aus dem Unternehmenstechnologiebereich in Nigeria. Ihre Antworten helfen, Gerätemix, Rack-Erweiterungen, Vertriebsmargen, Ersatzzeitpunkte, lokale Preisgestaltung und Projektpipelines zu quantifizieren, insbesondere dort, wo öffentliche Aufzeichnungen Netzwerkausgaben nicht separat ausweisen. Wir vergleichen widersprüchliche Antworten mit sekundären Indikatoren vor der endgültigen Triangulation.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 15 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 25 % | Manager: 55 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-Down-Rekonstruktion der Ausgaben für Data-Center-Netzwerktechnik in Nigeria, bei der Kapazitätserweiterungen und Auslastungssignale von Rechenzentren im Laufe des Jahres in Bedarf an Netzwerkports und Fabrics übersetzt werden. Diese Sichtweise wird dann durch selektive Bottom-Up-Prüfungen bestätigt, etwa stichprobenartige Gerätepreise nach Klasse, Kanalrückmeldungen zum Bestellzeitpunkt und Anbindungsraten für Serviceumsätze, was hilft, Lücken zu korrigieren, wenn öffentliche Angaben begrenzt sind.
Das Modell stützt sich auf praktische, überprüfbare Eingaben, darunter Baugeschehen bei Rechenzentren, Erneuerungszyklen für Switches und Router, die Einführung von Ethernet mit höherer Geschwindigkeit und optischen Interconnects, den Mix aus Colocation- und Unternehmensanlagen sowie den Anteil der Projekte mit Sicherheits- und softwaredefinierten Steuerungen. Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, bei denen diese Treiber unter einem Basisszenario projiziert und anschließend auf Währungsbewegungen, Importvorlaufzeiten und Energiekostensensitivität, die Bereitstellungen verzögern können, stresstestet werden. Wenn eine Eingabe nicht direkt beobachtet werden kann, dokumentieren wir den verwendeten Proxy und validieren ihn durch Interviews, damit die endgültigen Summen erklärbar und reproduzierbar bleiben.
Datenvalidierung & Aktualisierungszyklus
Vor der Freigabe führen wir mehrere Prüfungen durch, damit die endgültigen Marktwerte nicht auf einer einzigen Annahme beruhen. Modellergebnisse werden mit unabhängigen Signalen wie bekannten Anlagenerweiterungen, relevanten Mustern beim Geräteimport und typischer, von Praktikern mitgeteilter Projektgrößenordnung verglichen, und Anomalien werden untersucht, bis die Abweichung verstanden ist.
Ein zweiter Analyst überprüft zentrale Eingaben, die Berechnungslogik und die Entwicklung im Jahresvergleich, gefolgt von erneuter Kontaktaufnahme, wenn sich eine wichtige Variable ändert oder ein großer Deal den Zeitplan verändert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Data-Center-Netzwerktechnik in Nigeria mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Data-Center-Netzwerktechnik in Nigeria unterscheiden sich häufig, da die Abgrenzungen nicht immer übereinstimmen, selbst wenn die Themenbezeichnung ähnlich erscheint. Unterschiede ergeben sich meist daraus, was als Data-Center-Netzwerktechnik im Gegensatz zu Telekommunikations-Transport gezählt wird, ob Dienstleistungen enthalten sind, und wie die Preisgestaltung in einem Markt gehandhabt wird, in dem sich Währungs- und Importkosten schnell verändern können.
Durch die Verfolgung der Preisgestaltung auf Geräteklassenebene und des Erneuerungsrhythmus sowie die anschließende Überprüfung der Einschlussregeln für die Umsatzerfassung im Land hält Mordor Intelligence die Schätzung auf Netzwerklösungen fokussiert, die für Data-Center-Umgebungen in Nigeria eingesetzt werden, und nicht auf angrenzende Konnektivitätsausgaben. Einige Schätzungen erweitern den Umfang auch auf breitere IT-Infrastruktur oder wenden aggressive Annahmen zur Verbreitung von Ports mit höherer Geschwindigkeit an, ohne den Installationszeitpunkt mit lokalen Projektzyklen zu validieren.
Vergleich der Referenzwerte
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 106,92 Mio. USD (2025) | |
| Branchenverband A | 118,40 Mio. USD (2025) | Verwendet eine breitere Infrastrukturperspektive, die Ausgaben einbeziehen kann, die nicht zur Data-Center-Netzwerktechnik gehören, und behandelt Carrier-seitige Netzwerktechnik und Unternehmens-Campus-Upgrades häufig als Teil desselben Pools. |
| Fachzeitschrift B | 92,10 Mio. USD (2025) | Stützt sich auf einen konservativen Versand-Proxy, der Serviceumsätze und Projektabschlüsse spät im Jahr übersehen kann, und wendet in der Regel nur eine begrenzte Anpassung für Preisaufschläge bei importierten Netzwerkgeräten an. |
Die Abweichung erklärt sich weitgehend durch die Disziplin bei der Abgrenzung des Umfangs und die Art und Weise, wie Preisgestaltung und Zeitplanung in einem sich schnell verändernden lokalen Ausbauzyklus behandelt werden. Wenn Einschlüsse, Preislogik und Nachfragesignale klar dargelegt sind, können Entscheidungsträger die Gesamtsumme auf tatsächliche Bereitstellungsaktivitäten zurückführen und die Annahmen anpassen, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des nigerianischen Rechenzentrum-Netzwerkmarkts?
Der Markt wird im Jahr 2026 auf 129,03 Millionen USD geschätzt und ist auf dem Weg, bis 2031 330,27 Millionen USD zu erreichen.
Welches Segment wächst im nigerianischen Rechenzentrum-Netzwerkmarkt am schnellsten?
Dienstleistungen expandieren mit einer CAGR von 23,35 %, da Unternehmen komplexes Netzwerkdesign, Integration und Betrieb auslagern.
Wie wird 5G die nigerianische Rechenzentrum-Netzwerkbranche beeinflussen?
5G-Einführungen lösen Edge-Rechenzentrum-Bauten aus und erfordern 400G/800G-Back-Haul-Verbindungen zur Bewältigung von Datenverkehr mit geringer Latenz.
Was ist das größte Hemmnis für Betreiber?
Unzuverlässige Strominfrastruktur zwingt zur starken Abhängigkeit von Dieselgeneratoren, was die Betriebskosten in die Höhe treibt und die Bereitstellung hochdichter Geräte erschwert.
Warum beschleunigen sich Hyperscale-Investitionen?
Datensouveränitätsregeln, steigende Cloud-Akzeptanz und neue Unterseekabel machen Nigeria zu einem strategischen Knotenpunkt und veranlassen globale Akteure zur Verpflichtung von Campusse im Wert von mehreren Hundert Millionen Dollar.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Weltweite Nachfrage nach Kühlung, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für physische Sicherheit in Rechenzentren Nigeria Nigerias physische Sicherheit, unterteilt nach Lösungstyp und Servicetyp.
- Mexiko Rechenzentrum Kühlung-Markt Nachfrage nach Kühlung in Mexiko, aufgeschlüsselt nach Kühltechnologie, Typ und Endverbraucherbranche.
- Vereinigte Arabische Emirate Rechenzentrumskühlungsmarkt Kühlung in den VAE, unterteilt nach Anlagentyp, Tier und Kühltechnologie.



