
Londoner Rechenzentrumsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
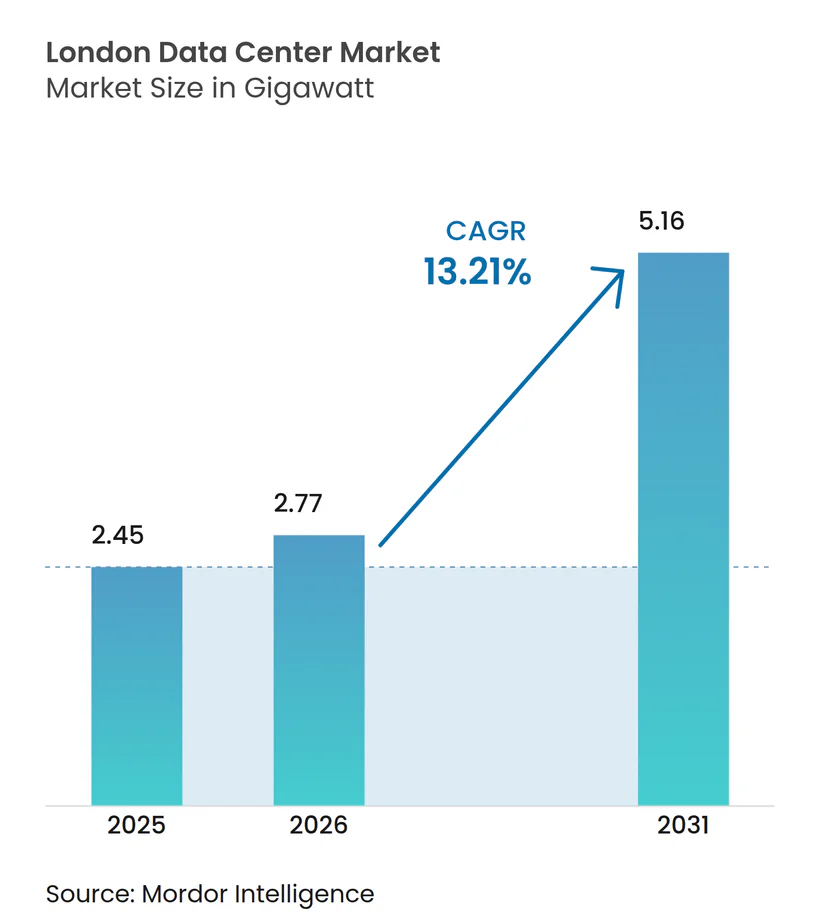
| Marktgröße im Basisjahr (2025) | 2.45 Gigawatt |
| Marktvolumen (2026) | 2.77 Gigawatt |
| Marktvolumen (2031) | 5.16 Gigawatt |
| Wachstumsrate (2026 - 2031) | 13.21 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Londoner Rechenzentrumsmarkt Analyse von Mordor Intelligence
Die Größe des Londoner Rechenzentrumsmarkts wird im Jahr 2026 auf 2,77 GW geschätzt, wachsend vom Wert des Jahres 2025 von 2,45 GW, mit Projektionen für 2031, die 5,16 GW zeigen, was einem Wachstum von 13,21 % CAGR über 2026–2031 entspricht. Das Wachstum wird durch die Hyperscaler-Nachfrage nach KI-fähigen Kapazitäten, die anhaltende Migration von Unternehmen zu hybriden Architekturen und Londons unübertroffene globale Konnektivität angetrieben. Betreiber gestalten Einrichtungen um, um Rack-Dichten von 40–140 kW zu unterstützen, setzen auf Flüssig- und Flusswasserkühlung und führen eine 24/7-kohlenstofffreie Strombeschaffung ein. Zunehmende Netzkapazitätsbeschränkungen in West-London haben neue Bauprojekte in Richtung Osten gelenkt, während die KI-Wachstumszonen der britischen Regierung und die Einstufung als kritische nationale Infrastruktur einen klareren regulatorischen Rahmen schaffen. Marktteilnehmer balancieren jetzt steigende KI-bedingte Stromanforderungen gegen verschärfte Energieeffizienzvorgaben, was Investitionen in erneuerbare PPAs (Stromabnahmeverträge), Fernkältesysteme und Abwärmenutzung katalysiert. Der Wettbewerbsdruck bleibt hoch, während Equinix, Digital Realty und NTT ihre Marktposition verteidigen, jedoch agile Spezialisten wie Kao Data erstklassige KI-Workloads gewinnen.
Wesentliche Erkenntnisse des Berichts
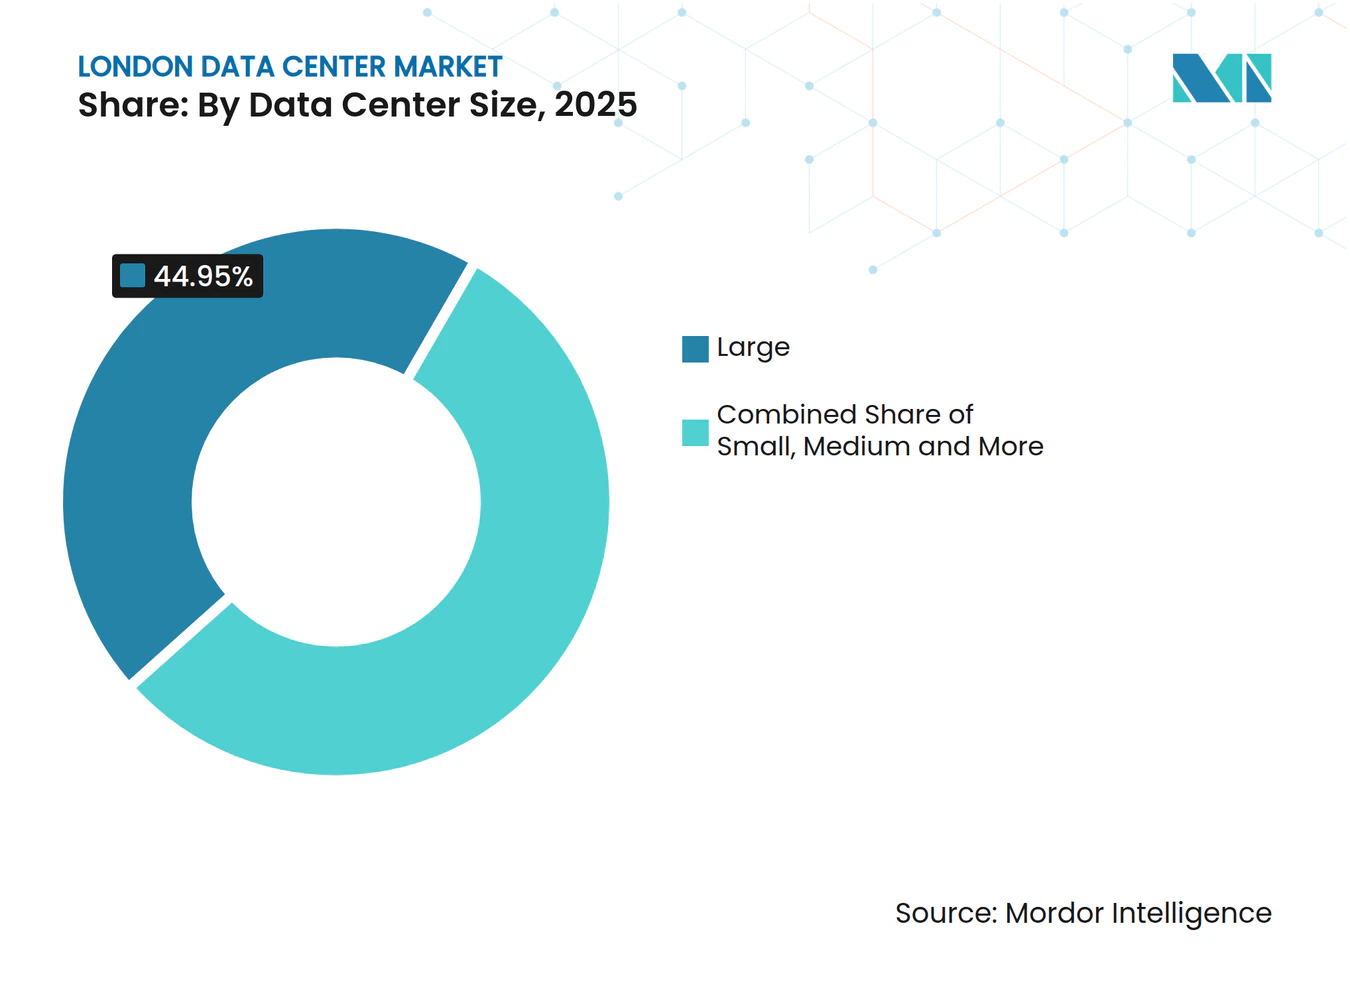
- Nach Rechenzentrumsgröße führten Große Einrichtungen (10–20 MW) mit einem Anteil von 44,95 % am Londoner Rechenzentrumsmarkt im Jahr 2025, während Mega-Einrichtungen (>40 MW) für den schnellsten CAGR von 27,60 % bis 2031 positioniert sind.
- Nach Tier-Typ hielten Tier-3-Standorte im Jahr 2025 einen Umsatzanteil von 84,35 %; Tier 4 wird voraussichtlich mit einem CAGR von 36,10 % wachsen, dem schnellsten unter allen Tiers.
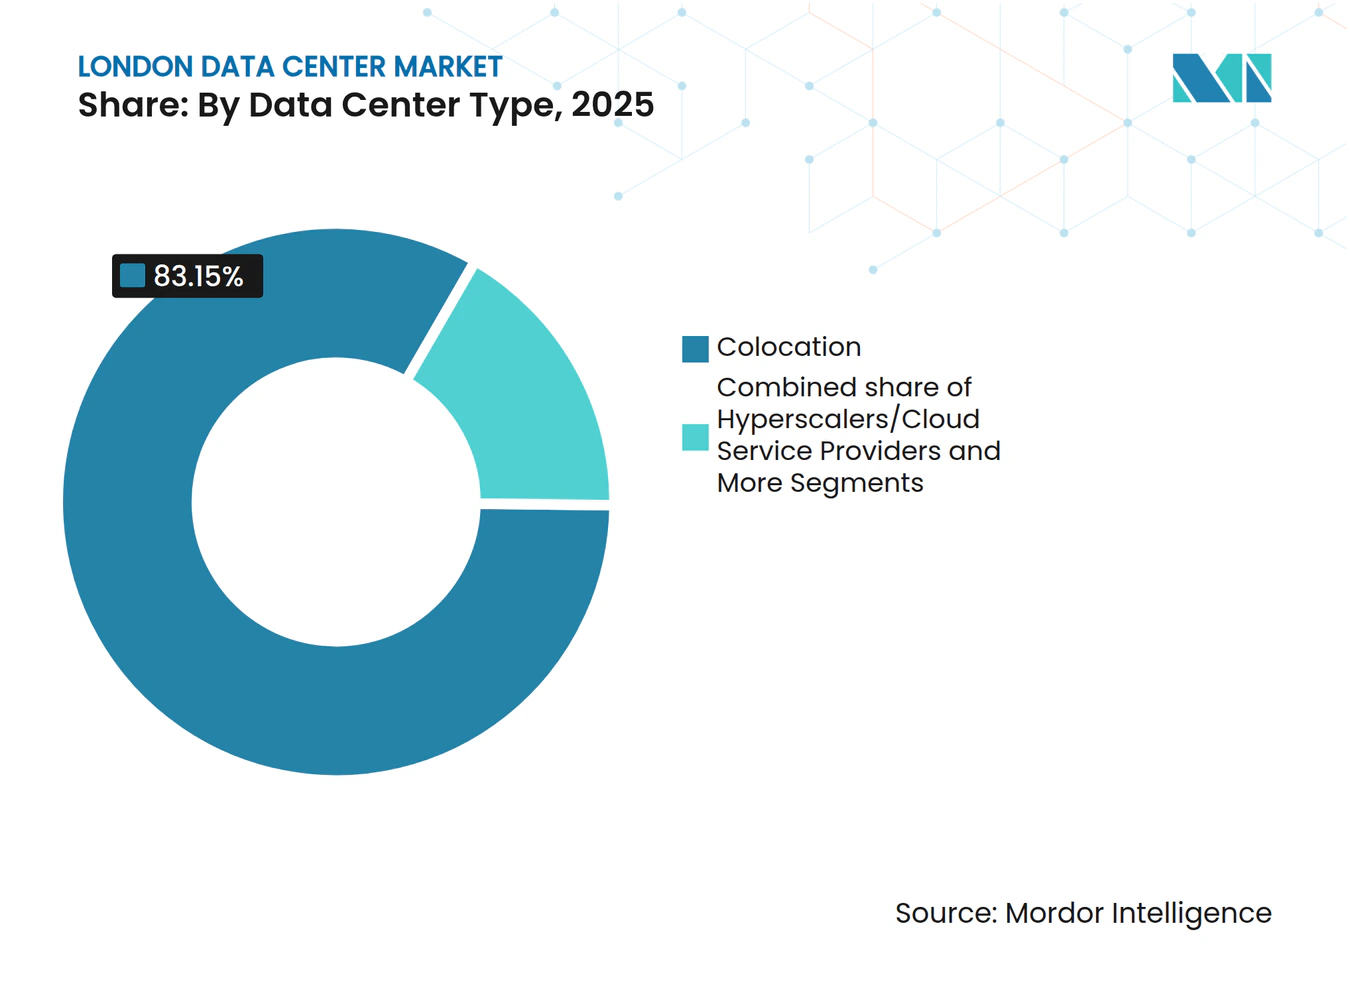
- Nach Einrichtungstyp entfiel die Kolokation im Jahr 2025 auf einen Anteil von 83,15 % am Londoner Rechenzentrumsmarkt; Hyperscaler werden voraussichtlich einen CAGR von 14,55 % bis 2031 verzeichnen.
- Nach Endnutzer beherrschten Cloud- und IT-Dienste im Jahr 2025 einen Anteil von 22,10 % an der Marktgröße des Londoner Rechenzentrums; Behörden-Workloads weisen den höchsten CAGR-Ausblick von 22,40 % auf.
- Nach Geografie behielt West-London im Jahr 2025 nahezu die Hälfte der installierten Kapazität, aber für Ost-London wird ein überlegenes Wachstum von 18,95 % CAGR aufgrund neuer Stromverfügbarkeit prognostiziert.
- Equinix, Digital Realty und NTT kontrollierten zusammen im Jahr 2025 mehr als 44,20 % der Marktgröße des Londoner Rechenzentrums.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Londoner Rechenzentrumsmarkts
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage durch Hyperscaler-Cloud-Expansion | +5.2% | Slough, Docklands, Ost-London | Mittelfristig (2–4 Jahre) |
| KI-/GPU-bedingte Hochdichte-Rechenanforderungen | +4.8% | Finanzdistrikt, größerer Ballungsraum | Mittelfristig (2–4 Jahre) |
| Tiefseekabel- und Metro-Glasfaser-Ökosystemtiefe | +1.8% | Londoner Kernbereich und angrenzende Grafschaften | Langfristig (≥ 4 Jahre) |
| Erneuerbare-Energie-PPAs und Netto-Null-Vorgaben | +1.3% | UK-weit mit London als frühem Anwender | Langfristig (≥ 4 Jahre) |
| Glasfaser-Wegerecht der Londoner U-Bahn für Edge-Rechenzentren | +0.6% | Innenstadt bis in die äußeren Zonen | Mittelfristig (2–4 Jahre) |
| Fernkältesysteme an der Themse | +0.4% | Docklands und Flussuferentwicklungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscaler-Cloud-Expansion treibt Marktwachstum an
Hyperscaler finanzieren den Londoner Rechenzentrumsmarkt weiterhin mit Budgets in Milliardenhöhe für KI-fähige Neubauten und Modernisierungsprogramme. Im Januar 2025 kündigte die britische Regierung 14 Milliarden GBP an Rechenzentrumsprojekten an, die auf KI-Infrastruktur ausgerichtet sind und neue Kapazitäten in Richtung der ausgewiesenen KI-Wachstumszonen lenken. CoreWeaves Markteintritt mit 1 Milliarde GBP unterstreicht die Kapitaltiefe hinter GPU-beschleunigten Umgebungen. Sloughs historische Dominanz schwindet, da Leistungsobergrenzen neue Anfragen einschränken; das 210-MW-Campus von Ada Infrastructure in den Royal Docks veranschaulicht die östliche Neuausrichtung. Gemeinschaftliche Nutzenpakete – standortinterne Kompetenzzentren, öffentliche Grünflächen und Fernwärme-Schnittstellen – sind zum Standard geworden, da Entwickler schnellere Genehmigungen sichern.
KI-getriebene Rechendichte transformiert das Facility-Design
Die Einführung von 40–140-kW-Racks hat die Designnormen im gesamten Londoner Rechenzentrumsmarkt neu gesetzt. Kao Datas Einsatz von Nvidia H200-GPUs im März 2025 demonstrierte den operativen Sprung und integrierte geschlossene Kreislauf-Hecktür-Wärmetauscher und 100 % erneuerbare Energieversorgung. Der Stromverbrauch pro KI-Server liegt jetzt 4–5-mal höher als bei herkömmlichen Workloads, was neue Erlösmodelle erzwingt, die Strom-, Platz- und Kühlungsmetriken kombinieren. Finanzdienstleistungsmieter – deren algorithmischer Handel und Risikosimulationen von GPU-Clustern profitieren – akzeptieren höhere Kolokationsraten im Austausch für latenzempfindliche Rechenleistung in der Nähe der City. Einrichtungspläne übernehmen zunehmend lichte Deckenhöhen über 6 m, doppelte 132-kV-Zuleitungen und modulare Kühlblöcke, die ohne längere Ausfallzeiten von Luft- auf Flüssigkühlung umgestellt werden können.
Tiefseekabel-Ökosystem steigert Londons Konnektivitätswert
Transatlantische Verbindungen mit geringer Latenz bleiben ein herausragendes Zugmerkmal für den Londoner Rechenzentrumsmarkt. Equinix' LD4- und LD5-Knoten in Slough verankern das Hibernia-Express-Kabel und halten eine Hin- und Rücklauflatenz von unter 59 ms nach New York aufrecht, was für den Hochfrequenzhandel entscheidend ist.[1] Die direkte Eigentümerschaft von Hyperscalern an neuen Kabeln verändert die Carrier-Wirtschaft und leitet neue Kabellandungen zu eigens errichteten Hyperscale-Campussen. Diese vertikale Integration vertieft Londons Rolle als Cloud-Region, erhöht jedoch die Anforderungen an physische Sicherheit; Branchenkonsortien haben neue europäische Standards für den Kabelschutz gefordert, was Bedenken gegenüber geopolitischen Störungen widerspiegelt.
Erneuerbare-Energie-PPAs werden zum operativen Imperativ
Für Betreiber, die auf der Grundlage von ESG-Kriterien konkurrieren, hat die 24/7-kohlenstofffreie Versorgung jährliche RECs (Erneuerbare-Energie-Zertifikate) ersetzt. Kao Datas Harlow-Campus veranschaulicht den Wandel durch den Abschluss mehrjähriger erneuerbarer PPAs, die den stündlichen Verbrauch verfolgen. Überarbeitungen der britischen Politik zur Verschärfung der Mindestvorgaben für Energieeffizienz fördern ähnliche Verpflichtungen im gesamten Londoner Rechenzentrumsmarkt. Ausgefeilte Energiemanagementsoftware arbitriert in Echtzeit zwischen Netz, Batterie und standortinterner Erzeugung und glättet die Volatilität aus Offshore-Wind. Fernwärmeexporte, wie die im Januar 2025 gestartete Abwärmenutzung der Queen Mary University, demonstrieren monetarisierbare Nachhaltigkeitswege.[2]
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Netzstromzuteilung in West-London | -2.1% | Ealing, Hillingdon, Hounslow | Kurzfristig (≤ 2 Jahre) |
| Hohe Grundstücks- und Gewerbesteuerkosten + Planungsverzögerungen | -1.4% | Großraum London, am stärksten in zentralen Zonen | Mittelfristig (2–4 Jahre) |
| Abwärmenutzungspflichten verschärfen die Kapitalausgaben | -0.9% | Stadtweite mit Priorität auf Neubauten | Mittelfristig (2–4 Jahre) |
| Knappheit an HV-Inbetriebnahme-Ingenieuren | -0.5% | Londonweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzstromzuteilung schafft kritischen Entwicklungsengpass
Ausstehende Netzanfragen von über 400 GW in West-London haben eine Pause bei neuen Anschlüssen ausgelöst und Entwickler gezwungen, Umspannwerk-Upgrades zu finanzieren oder Projekte östlich der Stadt zu verlagern.[3] Einige Vorhaben wurden aufgrund fehlender Stromverfügbarkeit vollständig abgelehnt, was Betreiber zur hybriden standortinternen Stromerzeugung und zu Batterielösungen treibt. Regierungsberatungen zur Reform der Anschlusswarteschlange und zu Vessel-to-Grid-Pilotprojekten auf der Themse deuten auf kurzfristige Entlastung hin, doch das Risiko bleibt für Projekte bestehen, die auf Blöcke von mehr als 100 MW in kapazitätsbeschränkten Stadtbezirken setzen.
Hohe Grundstückskosten und Planungskomplexitäten behindern das Wachstum
Grundstücke in Slough, Docklands und der Londoner Innenstadt zählen zu den teuersten in Europa, was die Einstiegsschwellen für neue Marktteilnehmer erhöht. Ein anspruchsvolleres Planungsumfeld verlängert die Zeitrahmen zusätzlich; lokale Bezirksräte bestehen nun auf klaren gesellschaftlichen Vorteilen und nachweisbaren Emissionsreduzierungen. Die nationale Neueinstufung von Rechenzentren als bedeutende Infrastruktur verspricht vereinfachte Genehmigungen für Projekte über 50 MW, aber kleinere Vorhaben müssen sich noch durch bezirksspezifische Abweichungen navigieren. Kluge Entwickler betten nun Vor-Antrag-Gemeinschaftssitzungen und transparente Nachhaltigkeits-Dashboards ein, um die Zustimmung zu sichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße: Mega-Einrichtungen erfassen KI-getriebenes Wachstum
Große Standorte zwischen 10 MW und 20 MW führten 2025 die Kapazität an und trugen 44,95 % zum Londoner Rechenzentrumsmarkt bei. Die Dominanz spiegelte ihre ideale Balance zwischen Baukosten und Nähe zu wichtigen Glasfaserrouten wider. Die Dynamik verlagert sich jedoch zu Mega-Campussen, die 40 MW überschreiten, und es wird prognostiziert, dass diese zwischen 2026 und 2031 mit einem CAGR von 27,60 % vorpreschen. Ada Infrastructures 210-MW-Royal-Docks-Projekt veranschaulicht den Entwurf: drei 70-MW-Hallen, konfiguriert für flüssigkeitsgekühlte GPU-Cluster und ergänzt durch Fernkälte-Anbindungen. Solche Projekte nutzen Größenvorteile bei der Strombeschaffung und standortinternen Umspannwerk-Ausbauten, was Betreibern Tarifhebel gegenüber Stromverteilnetzanbietern verschafft. Kleinere Einrichtungen unter 5 MW werden zu Edge-Knoten umfunktioniert, die die Latenz für IoT- und Fintech-Anwendungen reduzieren und den Fußabdruck des Londoner Rechenzentrumsmarkts auf Vorstadtvermittlungsgebäude und unterirdische Glasfasergewölbe ausweiten.
Die Wachstumstrajektorie verstärkt den Konsolidierungsdruck. Mega-Campus-Investoren bündeln mehrere Datensäle in einer einzigen Planungsgenehmigung, was den Kapitalaufwand pro MW reduziert und die Zeit bis zur Erzielung von Einnahmen verkürzt. Unternehmen bevorzugen diese skalenstarken Einrichtungen für vorhersehbare Expansionspfade und reichhaltigere Interconnection-Strukturen. Umgekehrt stehen mittelgroße Anlagen nun vor Kapitalaufwendungen für Upgrades, um steigende Rack-Dichten zu bewältigen. Betreiber, die keine Nachrüstung auf 30-kW-Racks vornehmen können, könnten einen Rückgang der Auslastung erleben, da KI-Workloads sie umgehen, was Fusionen oder Veräußerungen von Vermögenswerten antreibt. Die Marktgröße des Londoner Rechenzentrums für Mega-Einrichtungen wird voraussichtlich verdoppelt, was ihren Umsatzbeitrag bis Ende des Jahrzehnts auf über ein Drittel des Gesamtvolumens hebt.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Tier-Typ: Tier-4-Einrichtungen steigen aufgrund von Resilienzanforderungen stark
Tier-3-Hallen deckten 2025 84,35 % des Londoner Rechenzentrumsmarkts ab und wurden für ihre gleichzeitige Wartbarkeit und Kostendisziplin geschätzt. Dennoch eilen Tier-4-Einrichtungen, obwohl heute eine Nische, mit einem CAGR von 36,10 % bis 2031 voran, da KI-Modelltraining-Jobs, finanzielles Clearing und regulierte Workloads Fehlertoleranz anstreben. Die 99,99%ige Betriebszeit und die 2N+1-Redundanz von Tier 4 schützen hochwertige Berechnungen vor kostspieligen Neustarts – Ausfälle können Tage an Trainingszyklen auslöschen oder Trades in Milliardenhöhe stoppen. Betreiber berechnen für Tier-4-Flächen eine Prämie von 25–40 % gegenüber Tier 3; die Nachfrage übersteigt weiterhin das Angebot, was Spielraum für neue Neubauten signalisiert.
Die Regulierung verschärft das Bild. Der EU-Rechtsakt zur digitalen Betriebsstabilität (Digital Operational Resilience Act, DORA) drängt Finanzunternehmen zu nachweisbarer Infrastrukturredundanz und kanalisiert neue Anforderungen in Verträge auf dem Londoner Rechenzentrumsmarkt. Einige Hyperscaler kombinieren Tiers – sie beherbergen latenzempfindliche Front-Ends in Tier-4-Zonen und verlagern die Stapelverarbeitung in Tier-3-Flügel desselben Campus. Mit der Zeit könnten hybride Architekturen die starken Preisunterschiede erodieren, aber vorerst bleibt Tier 4 das bevorzugte Kennzeichen für unternehmenskritische Deployments.
Nach Rechenzentrumstyp: Hyperscaler treiben die nächste Expansionswelle an
Die Kolokation behielt im Jahr 2025 einen Anteil von 83,15 % am Londoner Rechenzentrumsmarkt und bediente den Hunger der Unternehmen nach Elastizität ohne Kapitalbelastung. Innerhalb der Kolokation hielten hyperscale-fokussierte Formate 41,60 %, die selbst mit einem CAGR von 23,90 % vorankamen. Parallel dazu wird prognostiziert, dass selbst errichtete Hyperscaler-Campussen jeden anderen Archetyp mit einem CAGR von 14,55 % übertreffen, was die steigende KI-Inferenz und Sovereign-Cloud-Workloads widerspiegelt. Souveränitätsanforderungen britischer Behörden bevorzugen inländische Zonen und ziehen AWS, Microsoft und Google dazu, Grundstücke für Dual-Region-Verfügbarkeitspaare zu reservieren.
Edge-Computing-Fußabdrücke wachsen schrittweise, da 5G-Einführungen die Latenzerwartungen für Fintech- und Augmented-Reality-Anwendungsfälle auf unter 5 ms drücken. Kleine carrier-neutrale Standorte innerhalb von U-Bahn-Stationen und straßenseitigen Schränken entstehen als neue Endpunkte. In der Zwischenzeit sinken unternehmenseigene On-Premises-Suiten, während CFOs Budgets in Richtung Cloud-Architekturen und GPU-als-Dienstleistung-Konsum umleiten. Die Londoner Rechenzentrumsindustrie migriert daher zu einem dreilagigen Stack – Mega-Scale-Kerne, vorstädtische Edge-Pods und Metro-Mikro-Knoten – jeder mit eigener Wirtschaftlichkeit und Leistungsdichteprofil.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
West-Londons historischer Cluster, verankert durch das Slough Trading Estate, beherbergt weiterhin nahezu die Hälfte der installierten Kapazität auf dem Londoner Rechenzentrumsmarkt. Überlegene Glasfaserrouten zur City und zu primären Liquiditätsbörsen machten es zur frühen Standardwahl für Kolokationsbauten. Netzleistungsobergrenzen haben jedoch große neue Anschlüsse eingefroren, und verfügbares Land wird jetzt zu Premiumpreisen gehandelt. Entwickler berichten von Vorlaufzeiten von über 60 Monaten für 100-MW-Umspannwerkslots, was einige Betreiber dazu veranlasst, Expansionen nach Norden in Richtung Hemel Hempstead oder Reading zu verlagern, wo Netzkapazitäten noch vorhanden sind.
East Londons Royal-Docks-Viertel entwickelt sich rasch zum neuen Kraftzentrum. Der 210-MW-Campus von Ada Infrastructure ist zum Maßstab geworden, bestätigt durch eine Baugenehmigung, die gemeinschaftliche Kompetenzzentren und Flusswasserkühlung integrierte. Die Nähe zu Docklands-Glasfaserpfaden erhält die geringe Latenz, die von Finanzdienstleistungen geschätzt wird; relative Grundstücksbezahlbarkeit stützt die Projektökonomik. In den nächsten fünf Jahren wird der Anteil Ost-Londons an der Marktgröße des Londoner Rechenzentrums voraussichtlich von einstelligen Zahlen auf Mitte-Teens steigen und die Gesamtkapazitätsresilienz des Ballungsraums stärken.
Das Docklands-Gebiet selbst bleibt trotz räumlicher Einschränkungen Londons Interconnection-Herz und Heimat des London Internet Exchange. Telehouse erweitert bestehende Standorte vertikal, setzt auf mehrstöckige Datensäle und Direct-to-Chip-Flüssigkühlung, um schrittweise Megawatt freizuschalten. Periphere Städte jenseits der M25 – wie Basingstoke und Didcot – werben nun um Hyperscale-Bauten und bieten Nähe zu erneuerbaren Energien und schnellere Netzanschlüsse an. Diese geografische Streuung gewährleistet, dass der Londoner Rechenzentrumsmarkt seine Wachstumsdynamik beibehält, auch wenn zentrale Stadtbezirke mit Planungshindernissen konfrontiert sind.
Regulatorisches Umfeld
Die britische Politik hat Rechenzentren zu einem strategischen Gut erhoben und verändert damit, wie große Londoner Projekte genehmigt, gesteuert und abgesichert werden. Rechenzentren wurden im September 2024 als kritische nationale Infrastruktur eingestuft, was die Kontrolle der physischen und Cyber-Resilienz verstärkt hat. Auch das britische Cyber Security and Resilience (Network and Information Systems) Bill behandelt Rechenzentren als wesentliche Dienstleistungen, wobei Ofcom als operative Regulierungsbehörde positioniert ist, was die Compliance-Anforderungen für Betreiber erhöht, die Cloud-, Finanzdienstleistungs- und öffentliche Sektor-Workloads bedienen.
Auch die Planungs- und Netzanschlusspolitik verändert sich in einer Weise, die die Standortwahl in ganz Greater London beeinflusst. Reformen des National Planning Policy Framework im Dezember 2024 verpflichten lokale Behörden, den Bedarf an Rechenzentren zu berücksichtigen, während die Möglichkeit, das Regime der Nationally Significant Infrastructure Projects (NSIP) zu nutzen, einen Weg schafft, damit national bedeutsame Vorhaben über die Beschränkungen der Planung auf Bezirksebene hinausgehen können. Auf der Energieseite treiben Ofgem und das Department for Energy Security and Net Zero (DESNZ) Reformen des Netzanschlusses voran, die darauf abzielen, strategisch bedeutsame Nachfrage zu priorisieren – ein wichtiger Hebel, da West London mit erheblichen Anschlussbeschränkungen konfrontiert ist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Londoner Rechenzentren beginnt mit dem Landerwerb und der Planung, führt dann über Netzanschluss und Hochspannungsdesign, Bau und Inbetriebnahme, und endet schließlich im Betrieb, der durch Interconnection und Managed Services verankert wird. Große Campus-Betreiber wie Equinix und Telehouse (KDDI) stehen im Zentrum des Ökosystems, bündeln Mieter, Carrier und Cloud-On-Ramps, während Versorgungsunternehmen und Netzbetreiber die Zeitpläne durch Anschlussangebote und die Bereitschaft von Umspannwerken beeinflussen. Der Docklands-Cluster veranschaulicht, wie Land und Strom die Kette prägen: Telehouse entwickelt seine 33-MW-Anlage Telehouse West Two auf seinem London-Docklands-Campus (Zielfertigstellung 2028), und hat zudem angrenzendes, bereits genehmigtes Erweiterungsland gesichert, was zeigt, wie knappe, vorab genehmigte Standorte das Lieferrisiko verringern können.
Vorgelagerte Lieferanten differenzieren sich zunehmend über die Bereitschaft für hohe Dichten, einschließlich Flüssigkühlungskomponenten, modularer Elektroräume und CO2-ärmerer Notstromlösungen wie HVO-fähiger Generatoren, während die Rack-Dichten sich in KI-fokussierten Hallen in Richtung der 100-kW-Klasse bewegen. Standards und Rahmenwerke prägen die Beschaffung und die Kundenakzeptanz, darunter BS EN 50600 für Rechenzentrumsanlagen und ISO 27001 für Informationssicherheitsmanagement, zusammen mit Kühlungs- und Gebäudeleistungsrichtlinien, die von Ingenieuren und Betreibern im britischen Markt verwendet werden. Die Lieferpartner umfassen Engineering- und Bauspezialisten, Inbetriebnahmedienstleister und OEMs für Strom- und Wärmeinfrastruktur, während betreibergeführte Innovationslabore und Nachrüstprogramme beeinflussen, was in neuen Londoner Bauten zum Standard wird.
Wettbewerbslandschaft
Marktkonzentration
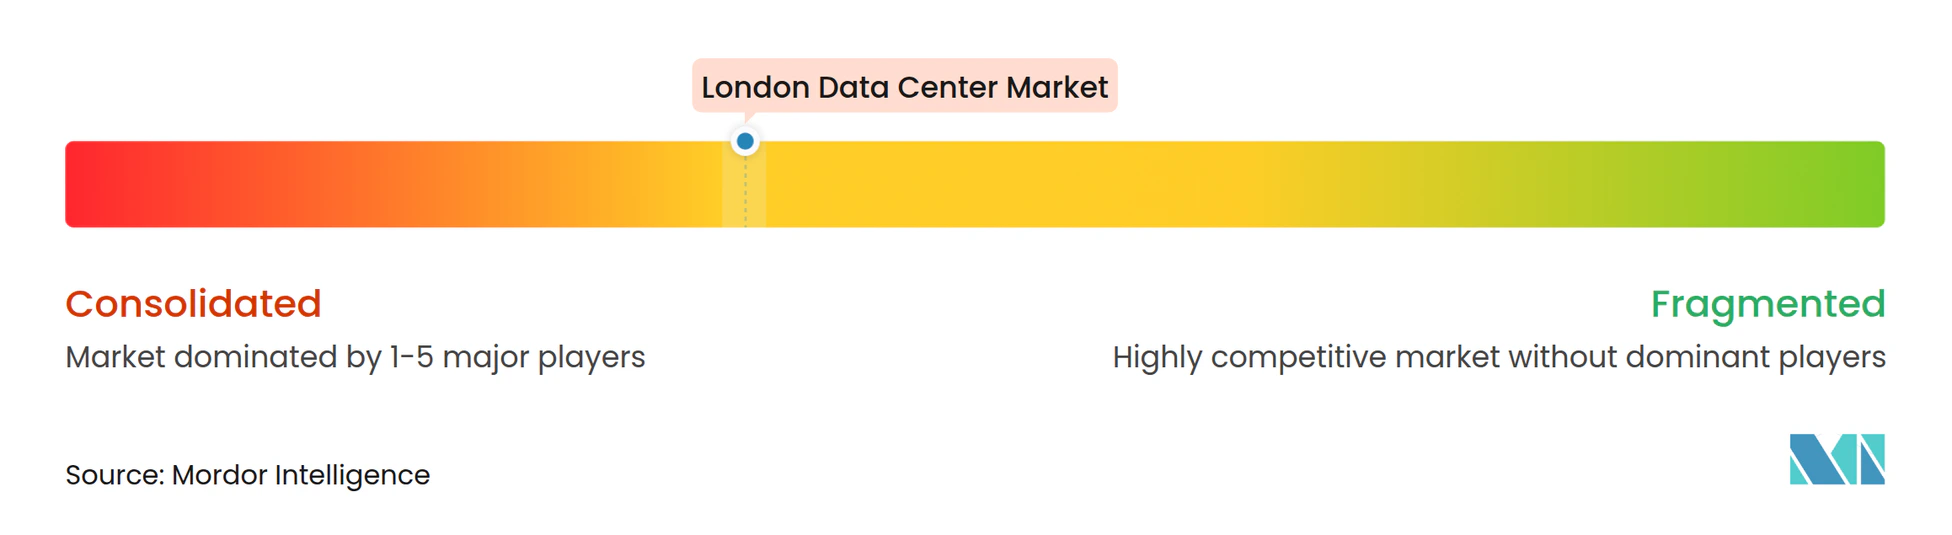
Equinix, Digital Realty und NTT halten dominante vernetzte Campusse und übertreffen gemeinsam 45 % der installierten MW, was dem Londoner Rechenzentrumsmarkt ein moderates Konzentrationsprofile verleiht. Equinix nutzt sein neutrales Interconnection-Netz und zieht Cloud-On-Ramp-Nachfrage von Finanz- und Medienunternehmen an. Digital Realtyss Slough-Akquisition vom Juli 2024 erweiterte seinen Metro-Fußabdruck auf 14 Einrichtungen und stärkte die campusübergreifende Kapazitätsplanung. NTTs Grundstückskauf im Mai 2025 für LON2 signalisiert einen anhaltenden Multi-GW-globalen Expansionsplan, der London als EMEA-Flaggschiff positioniert.
Nischenspezialisten fügen wettbewerbliche Nuancen hinzu. Kao Datas KI-optimierter Campus wurde der erste britische Standort für Nvidia H200-GPUs und gewann Workloads mit maßgeschneiderter Flüssigkühlung und 100 % erneuerbarer Versorgung. Telehouse stärkt seine Position durch die Verankerung von Unterseerouten und die Aufrechterhaltung von Metro-Hin- und Rücklaufzeiten unter 5 ms, ein entscheidendes Merkmal für Finanzbörsen.
Nachhaltigkeit ist nun ein sichtbares Wettbewerbsfeld. Betreiber veröffentlichen stündliche Kohlenstoffintensitäts-Dashboards und verpflichten sich zu Abwärmepartnerschaften mit kommunalem Wohnungsbau. Erste Schritte sichern Planungswohlwollen und langfristige PPAs zu günstigen Tarifen, was über die Megawatt-Skala hinaus differenziert. Da Kapitalzuflüsse KI-Kapazität verfolgen und die Politik rund um Emissionen straffer wird, könnte die Konsolidierung beschleunigen, insbesondere für mittelgroße Akteure ohne Liquidität für Effizienz-Nachrüstungen.
Marktführer der Londoner Rechenzentrumsindustrie
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
-
Telehouse (KDDI)
-
Global Switch
-
VIRTUS Data Centres
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Stromkapazitätsbeschränkte Planungszonen und der Übergang zu KI-tauglichen Dichten erweitern den Handlungsraum für Entwicklungen, die Netzlösungen, Hochdichtekühlung und compliancetaugliche Resilienz in einem einzigen Paket bündeln. Staatlich unterstützte AI Growth Zones bieten einen benannten Rahmen für schnellere Planung und potenzielle Unterstützung bei Strompreisen, wodurch die öffentliche Politik mit den Investitionsanforderungen von Hyperscalern und Colocation-Anbietern in Einklang gebracht wird. Daneben öffnet sich der Markt im Bereich Netzflexibilität: laufende Reformen des Nachfrageanschlusses unter Führung von Ofgem und DESNZ schaffen einen klareren Weg für große Lasten, an Flexibilitäts- und Kapazitätsmechanismen teilzunehmen, was Geschäftsmodelle unterstützt, die Rechenzentrumshallen mit Batterien und aktivem Energiemanagement kombinieren, wo die Anschlussvorlaufzeiten lang sind.
Jüngste Investitions- und Anlagenbewegungen zeigen ebenfalls, wo Betreiber Kapital und Umsetzungsfähigkeit rund um London konzentrieren. Equinix hat einen Investitionsplan für das Vereinigte Königreich in Höhe von 3,9 Milliarden GBP im Zusammenhang mit kritischer nationaler Infrastruktur angekündigt, darunter ein Projekt in Hertfordshire mit einer Zielkapazität von mehr als 250 MW, was einen Korridoransatz für souveräne und KI-Workloads bekräftigt. In Docklands treibt Telehouse Neubaukapazitäten voran (Telehouse West Two mit 33 MW), begleitet von Nachrüstaktivitäten ohne fossile Brennstoffe, was eine anhaltende Nachfrage nach Partnern für die Integration von Flüssigkühlung, Schnittstellen zur Wärmerückgewinnung und Nachrüstungstechnik erzeugt. Entwickler mit genehmigtem Land, skalierbaren 132-kV-Designs und bewährten Paketen für den Gemeinschaftsnutzen sind gut positioniert, um Nachfrage in umsetzbare Megawatt umzuwandeln, während lokale Planungs- und Netzbeschränkungen die Machbarkeit weiterhin prägen.
Aktuelle Branchenentwicklungen
- Juli 2026: Telehouse eröffnete offiziell sein Rechenzentrum Telehouse South, das sich am Blackwall Yard in den London Docklands befindet und nach vollständigem Ausbau eine Gesamtinvestition von 223 Mio. GBP darstellt. Die Erweiterung in den London Docklands schafft zusätzliche Kapazität im Rechenzentrumshub und stärkt die Interconnection-Optionen für Mieter. Die Fertigstellung erweitert die Präsenz von Telehouse und ermöglicht KI- und Unternehmens-Workloads durch verbesserte Konnektivität und Kapazität.
- Juni 2026: Equinix kündigte Erweiterungen seiner bestehenden Rechenzentrumsstandorte LD7 und LD8 im Großraum London an. Die Erweiterungen erhöhen die Londoner Kapazität für Hyperscaler und verbessern die Interconnection-Optionen. Der Schritt stärkt die KI-taugliche Kapazität und festigt die Führungsposition von Equinix durch beschleunigten Ausbau in der Nähe des Londoner Kernbereichs.
- Mai 2026: Digital Realty hat ein 100 m² großes Flüssigkühlungslabor in seinem Rechenzentrum LHR19 (Cloud House West) in den Londoner Docklands eröffnet, das Dichten von 150 kW oder mehr unterstützen kann. Die Innovation im Bereich Hochdichtekühlung stärkt Londons Fähigkeit, hochleistungsfähige KI-Workloads zu hosten. Dies festigt die Premiumpräsenz von Digital Realty in London und ermöglicht leistungsintensivere Workloads.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der Londoner Rechenzentrumsmarkt als Rechenzentrumskapazität Dritter und von Unternehmen definiert, die im Großraum London verfügbar ist und als installierte sowie geplante IT-Last (MW) erfasst wird, die Colocation-, Cloud- und Managed-Hosting-Workloads unterstützt.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt IT-Ausgaben der Endnutzer wie Server und Software, Telekommunikationsnetzwerkdienste sowie reine Büro-IT-Räume aus, die nicht als dedizierte Rechenzentrumsanlagen betrieben werden.
Segmentierungsübersicht
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Massiv
- Mega
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Hyperscaler/Cloud-Dienstanbieter
- Unternehmen und Edge
- Kolokation
- Genutzt
- Kolokationstyp
- Retail
- Wholesale
- Hyperscale
- Endnutzer
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Behörden
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Kolokationstyp
- Genutzt
- Nicht-Genutzt
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Ausgangsstruktur für das Modell festzulegen und Definitionen abzustimmen, bevor wir mit Branchenteilnehmern gesprochen haben. Wir stützten uns auf öffentliche Datensätze und Regelwerke, die Ausbau und Betrieb in London beeinflussen, wie etwa Veröffentlichungen zur Planungspolitik, Aktualisierungen zu Netzanschlüssen und Nachhaltigkeitsberichterstattungspraktiken.
Auf der Datenseite haben wir nicht kostenpflichtige Quellen ausgewertet, darunter Veröffentlichungen der britischen Regierung (einschließlich DCMS und ONS, soweit relevant), Veröffentlichungen von Ofgem und National Grid ESO für Strom- und Anschlusssignale, lokale Planungsportale für wichtige Entwicklungshinweise sowie Branchenverbände wie TechUK und das Uptime Institute für operative Benchmark-Orientierung. Wir haben außerdem Unternehmensberichte, Investorenpräsentationen, seriöse Pressemitteilungen und, wo erforderlich, kostenpflichtige Datenbanken für Unternehmensfinanzdaten, Patentprüfungen und Import-Export-Muster auf Sendungsebene für kritische Ausrüstung genutzt. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden ebenfalls für die Erhebung, Gegenprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Wir nutzen Experteninterviews und strukturierte Umfragen mit Rechenzentrumsbetreibern, Entwicklern, Cloud-Infrastrukturspezialisten, Stromfachleuten und Unternehmensnutzern, die in London und seinem vernetzten Cluster aktiv sind. Die Angaben der Befragten klären Auslastung, Stromverfügbarkeit, Anschlusszeitpläne, Unternehmensmigration sowie die Unterscheidung zwischen angekündigtem und lieferbarem Angebot. Ihr Feedback wird mit Londoner Kapazitätsdaten und Modelloutputs verglichen, bevor Annahmen und abschließende Ergebnisse akzeptiert werden.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 30 % | CXOs: 18 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Der Markt wurde mithilfe einer Top-down-Kapazitätsrekonstruktion aufgebaut, bei der standortbezogene IT-Last-Ergänzungen mit der Londoner Baupipeline verknüpft und anschließend durch Inbetriebnahmezeitpläne und erwartete Hochlaufphasen gefiltert wurden, um die nutzbare Kapazität je Jahr zu ermitteln. Um die Gesamtwerte realistisch zu halten, wurde das Ergebnis durch selektive Bottom-up-Prüfungen bestätigt – etwa durch Stichproben von Standortanzahlen nach Zone, beobachtete MW-Bereiche je Anlage und Preis-pro-kW-Signale aus Kanalgesprächen, die anschließend zur Anpassung von Ausreißern verwendet wurden.
Zu den wesentlichen Eingabegrößen zählten (illustrativ) installierte und angekündigte IT-Last in MW, zugesagte Stromverfügbarkeit und Netzanschlusszeitpläne, typische Verschiebungen der Rack-Dichte durch Workload-Veränderungen, durchschnittliche Auslastungs- und Belegungsmuster sowie das Tempo der Lieferung neuer Campus-Anlagen im Vergleich zu Retrofit-Erweiterungen. Prognosen wurden mittels Szenarioanalyse entwickelt, da Stromzugang, Planungsgenehmigungen und Kunden-Vorvermietungen eher in Stufen als in einem gleichmäßigen Verlauf eintreten können; die Szenariogewichtungen wurden an die im Rahmen der Primärarbeit gewonnenen Expertenmeinungen angepasst. Wo Bottom-up-Daten Lücken aufwiesen, wurden konservative Füllraten angewendet und später ersetzt, sobald Bestätigungen aus Folgegesprächen oder aktualisierten öffentlichen Bekanntmachungen vorlagen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch den Abgleich der Modelloutputs mit unabhängigen Signalen wie angekündigten MW nach großen Campus-Clustern, veröffentlichten Belegungsindikatoren und Stromsystembeschränkungen, die begrenzen, wie schnell neue Kapazitäten in Betrieb genommen werden können. Wenn ein Eingabewert auf Anlagenebene einen ungewöhnlichen Sprung erzeugte, wurde er vor der Akzeptanz auf Doppelzählungen zwischen geplanter, im Bau befindlicher und in Betrieb genommener Kapazität überprüft.
Es wird ein mehrstufiger Prüfprozess angewendet, der mit Peer-Prüfungen der Annahmen beginnt, gefolgt von einer Managementprüfung der Gesamtwerte und Wachstumsraten sowie einem abschließenden Durchgang zur Sicherstellung der Konsistenz von Definitionen und Einheiten. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa wichtigen Planungsgenehmigungen, neuen Netzanschlussrichtlinien oder großen Kapazitäts-Vorvermietungen. Vor der Auslieferung führt ein Analyst eine aktuelle Aktualisierungsprüfung durch, damit die Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Einschätzung erhalten.
Marktgröße des Londoner Rechenzentrums laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für den Londoner Rechenzentrumsmarkt können weit auseinanderliegen, da der Umfang nicht immer einheitlich behandelt wird und einige Quellen nach Kapazität bemessen, während andere Umsatz oder Bauausgaben einbeziehen. Unterschiede entstehen auch dadurch, wie jede Schtzung geplante Standorte behandelt, wie schnell die Auslastung hochlaufen soll und wie der Währungszeitpunkt bei der Umrechnung von Preiseingaben gehandhabt wird.
Die wesentliche Lücke ergibt sich daraus, ob Pipeline-MW, die sich in der Planungs- oder Netzwarteschlange befinden, als Teil des aktuellen Marktes gezählt werden; Mordor Intelligence hält die Kernmarktzahl an die installierte IT-Last gebunden und verschiebt Kapazitäten erst dann nach vorne, wenn Inbetriebnahmemeilensteine und Hochlaufannahmen erfüllt sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,45 GW (2025) | |
| Fachzeitschrift A | 1,30 Milliarden USD (2024) | Berichtet häufig eine IT-Kapazitätsmomentaufnahme für London und angrenzende Gebiete und kann MW einbeziehen, die sich noch in der Entwicklung befinden, was den Jahresabgleich und die Nachverfolgung der gelieferten Kapazität weniger konsistent macht. |
| Regionale Unternehmensberatung B | 1,10 Milliarden USD (2024) | Kann die Geografie auf eine engere Cluster-Definition eingrenzen und einen langsameren Hochlauf der Auslastung aufgrund von Strombeschränkungen annehmen, was den implizierten Marktwert für dasselbe Kalenderjahr nach unten zieht. |
Die Streuung in der Tabelle erklärt sich größtenteils durch den Zeitpunkt und die Frage, welche Kapazitätsphase als aktives Angebot gilt. Indem die Größenbestimmungsschritte explizit gehalten werden – gelieferte MW, Hochlaufverhalten und Gegenprüfungen anhand von Strom- und Bausignalen – bleibt die endgültige Zahl nachvollziehbar und kann wiederholt werden, wenn neue Standorte in Betrieb genommen oder verzögert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Londoner Rechenzentrumsmarkt derzeit?
Der Londoner Rechenzentrumsmarkt verfügt im Jahr 2026 über eine installierte IT-Leistung von 2,77 GW.
Wie schnell wird der Londoner Rechenzentrumsmarkt voraussichtlich wachsen?
Die Kapazität wird voraussichtlich bis 2031 auf 5,16 GW steigen, was einem CAGR von 13,21 % entspricht.
Warum gewinnen Mega-Rechenzentren in London an Bedeutung?
KI-Workloads erfordern hohe Rack-Dichten und Größenvorteile, was Mega-Campussen (>40 MW) zu einem CAGR von 27,60 % verhilft – dem schnellsten unter allen Größenkategorien.
Welches geografische Gebiet Londons zieht neue Rechenzentrumsinvestitionen an?
East Londons Royal Docks entwickelt sich zur bevorzugten Zone dank besserem Netzzugang und niedrigeren Grundstückskosten, exemplarisch durch Ada Infrastructures 210-MW-Campus.
Wie begegnen Betreiber den Netzkapazitätsbeschränkungen in West-London?
Strategien umfassen die Verlagerung von Bauprojekten nach Osten, die Finanzierung von Umspannwerk-Upgrades, die Erkundung von Vessel-to-Grid-Batterieprojekten auf der Themse und den Abschluss von Erneuerbare-Energie-PPAs.
Welcher regulatorische Trend beeinflusst neue Rechenzentrumsprojekte in London am meisten?
Verschärfte Energieeffizienz- und 24/7-kohlenstofffreie Anforderungen gestalten das Facility-Design und Standortentscheidungen neu, was Nachhaltigkeitsnachweise für Baugenehmigungen entscheidend macht.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Rechenzentrum Sicherheit-Markt Sicherheit weltweit, unterteilt nach Sicherheitstyp, Angebot und Anlagentyp.
- Markt für Rechenzentrumsbau im Vereinigten Königreich Bauwesen im Vereinigten Königreich, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- US-Markt für Multi-Tenant-Rechenzentren (Colocation) Colocation in den USA, unterteilt nach Lösungstyp, Tier und Anlagengröße.
- Markt für Rechenzentrumsstrom im Vereinigten Königreich Stromsysteme im Vereinigten Königreich, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Indien Rechenzentrums-Rack-Markt Racknachfrage in Indien, einschließlich Rackgröße, Racktyp und Kühlkompatibilität.
- Israel Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Israel, unterteilt nach Anlagentyp, Servicetyp und Endnutzer.
- Markt für Rechenzentrumsspeicher im Vereinigten Königreich Der Speicher im Vereinigten Königreich, gegliedert nach Anlagengröße und Tier.
- Markt für Rechenzentrumsbau in den Vereinigten Staaten Bauaktivitäten in den USA, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.