
Oslo-Rechenzentrumsmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 165.39 Megawatt |
| Marktvolumen (2026) | 185.34 Megawatt |
| Marktvolumen (2031) | 327.61 Megawatt |
| Wachstumsrate (2026 - 2031) | 12.06 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Oslo-Rechenzentrumsmarkt – Analyse von Mordor Intelligence
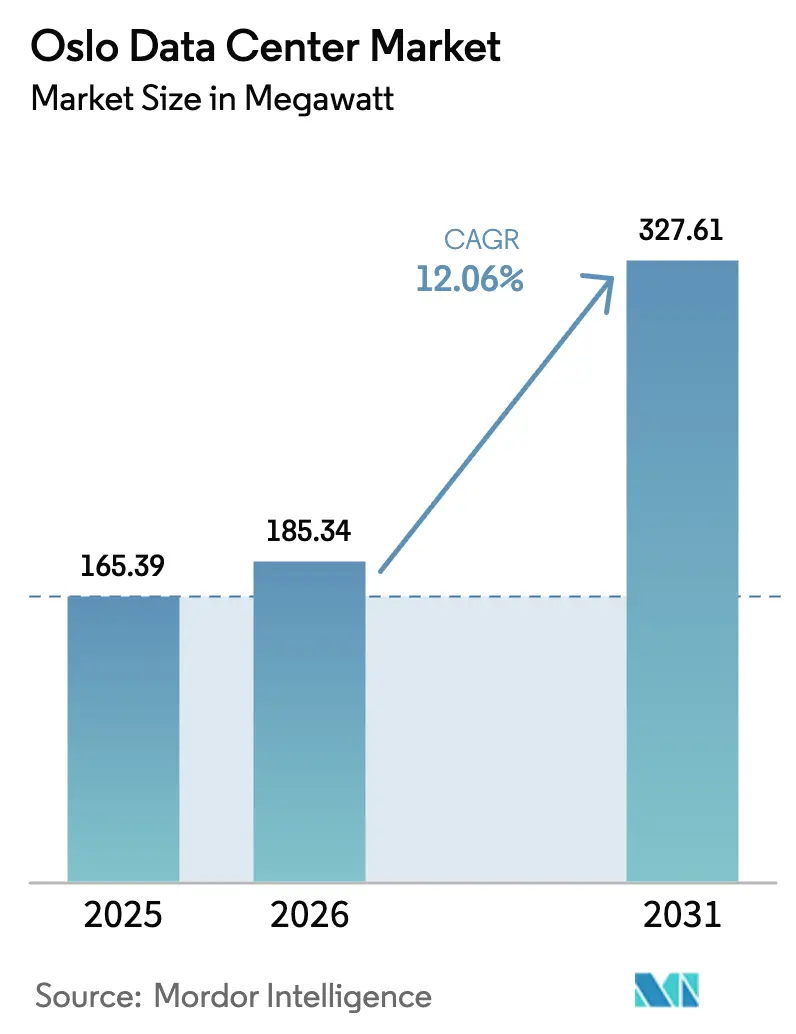
Die Größe des Oslo-Rechenzentrumsmarktes wird voraussichtlich von 165,39 MW im Jahr 2025 auf 185,34 MW im Jahr 2026 anwachsen und bis 2031 bei einer CAGR von 12,06 % über den Zeitraum 2026–2031 327,61 MW erreichen. Die starke Dynamik resultiert aus der 100-prozentigen erneuerbaren Wasserkraft, dem natürlich kühlen Klima, das erstklassige PUE-Verhältnisse von nahezu 1,1 ermöglicht, sowie der wachsenden Rolle der Stadt als digitales Eingangstor, das das europäische Festland mit der Arktis und Nordamerika verbindet. Neue Unterseekabel, großflächige Investitionen in erneuerbare Energien und förderliche Stromsteuerregelungen halten die Energiepreise 30–40 % unter dem Niveau vieler kontinentaler Zentren und sichern damit Gesamtkostenvorteile. Betreiber profitieren zudem von politischen Änderungen, die dem Netzzugang für Anlagen mit Wärmerückgewinnungssystemen Priorität einräumen, was Oslos Nachhaltigkeitsprofil weiter stärkt. Gleichzeitig treiben Hyperscale- und KI-Workloads die durchschnittliche Rack-Dichte in die Höhe, was eine Nachfrage nach Mega-Campus-Anlagen, Flüssigkühlung und flexiblen Netzverbindungen schafft, die die nächste Wachstumswelle im Oslo-Rechenzentrumsmarkt untermauern.
Wesentliche Erkenntnisse des Berichts
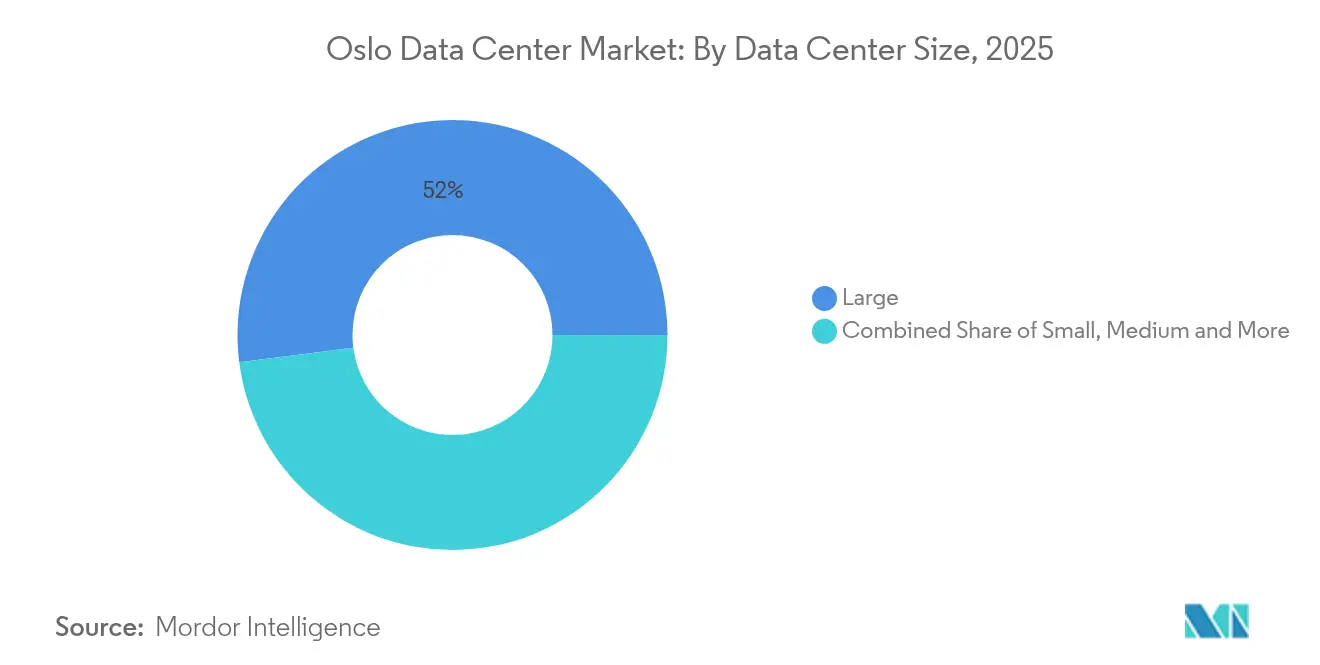
- Nach Rechenzentrumsgröße führten Großanlagen mit 52,02 % des Oslo-Rechenzentrumsmarktanteils im Jahr 2025; das Mega-Segment wird bis 2031 voraussichtlich mit einer CAGR von 14,93 % expandieren.
- Nach Tier-Typ beanspruchten Tier-3-Anlagen 70,65 % der Kapazität im Jahr 2025; Tier 4 ist die am schnellsten wachsende Klasse mit einer CAGR von 19,05 % bis 2031.
- Nach Rechenzentrumskategorie entfielen auf Kollokationsanbieter 71,58 % des Umsatzes im Jahr 2025, während Cloud-Dienstanbieter bis 2031 mit einer CAGR von 18,32 % wachsen werden.
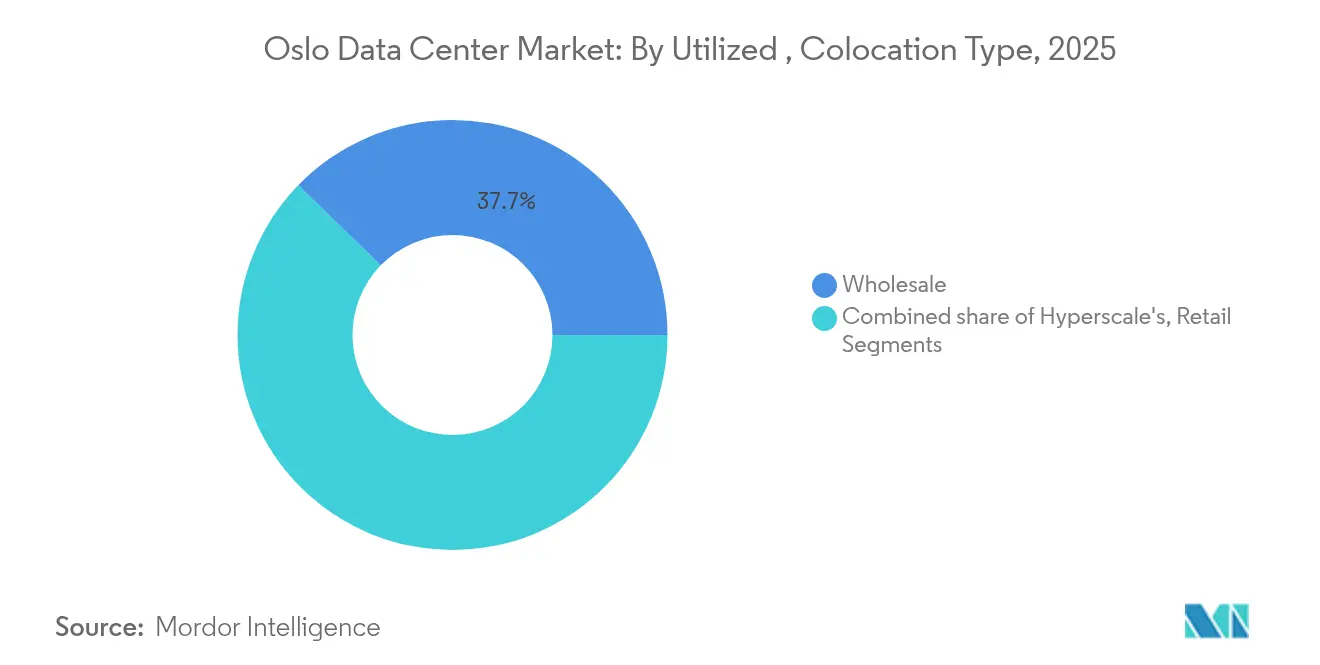
- Nach Kollokationsmodell hielt Wholesale 37,74 % der Oslo-Rechenzentrumsmarktgröße im Jahr 2025, und Hyperscale-Kollokation wächst mit einer CAGR von 14,74 % bis 2031.
- Nach Endnutzer repräsentierten Cloud- und IT-Dienste 22,05 % der Kapazität im Jahr 2025; das verarbeitende Gewerbe verzeichnet die schnellste Entwicklung mit einer CAGR von 15,34 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Oslo-Rechenzentrumsmarkt – Trends und Erkenntnisse
Analyse der Auswirkungen von Marktreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Erneuerbarer Strommix und kühles Klima | +2.5% | Oslo und angrenzende Regionen | Langfristig (≥ 4 Jahre) |
| Stromsteuererleichterung für Rechenzentren | +1.8% | National | Mittelfristig (2–4 Jahre) |
| KI-getriebener Hyperscale-Nachfrageanstieg | +3.1% | Oslo-zentriert, globale Anziehungskraft | Mittelfristig (2–4 Jahre) |
| Neue transatlantische und arktische Kabel | +1.2% | Oslofjord-Landepunkte | Langfristig (≥ 4 Jahre) |
| Fernwärme-Wärmeabnahmemodell | +1.0% | Oslo-Metropolregion | Mittelfristig (2–4 Jahre) |
| EU-„Daten-für-Grün”-Niedrigzinskapital | +0.9% | Oslo und EU-Projekte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Günstiges Klima und 100-prozentiger erneuerbarer Strommix
Norwegen versorgt Rechenzentren mit vollständig erneuerbarer Wasserkraft, wodurch die Betriebsemissionen nahezu auf null gesenkt und die Stromkosten gegenüber wichtigen europäischen Vergleichswerten um bis zu 40 % gesenkt werden.[1]Norwegische Regierung, „Norwegische Rechenzentren – Nachhaltige, digitale Kraftwerke,” regjeringen.no Ein kühles Umgebungsklima ermöglicht eine weitreichende freie Kühlung, wodurch typische PUE-Werte von etwa 1,1 erzielt werden – deutlich unter dem globalen Richtwert von 1,57. Im Februar 2025 erhöhte die Regierung die Netzzuweisungspriorität für Standorte mit Wärmerückgewinnung und belohnte damit Betreiber, die sich in Oslos Fernwärmenetz integrieren. Diese Faktoren ziehen globale Unternehmen an, die ihre Infrastruktur an unternehmerischen ESG-Zielen ausrichten und gleichzeitig ihre Margen schützen möchten. Der kombinierte Nachhaltigkeits- und Kostenvorteil ist ein langfristiger Katalysator für den Oslo-Rechenzentrumsmarkt.
KI-getriebener Hyperscale-Nachfrageanstieg (2025–2030)
Steigende KI-Workloads erhöhen die Rack-Dichten und treiben Multi-Megawatt-Erweiterungen voran. Bis 2030 werden KI-fähige Hallen voraussichtlich 70 % der nordischen Kapazität ausmachen. Googles Anlage im Wert von 600 Millionen EUR in Skien allein könnte beim Betrieb ab 2026 5 % des gesamten norwegischen Stromverbrauchs beanspruchen.[2]ITPro, „Google beginnt den Bau seines ersten norwegischen Rechenzentrums,” itpro.com Hardware-Anbieter reagieren mit breitbandigen SmartNICs und Flüssigkühllösungen, die für 200–400 Gbps-Datenverkehr ausgelegt sind. Für Oslo bedeutet der Hyperscale-Appetit größere Campus-Anlagen, innovative Kühlung und umfangreiche Netzanschlussanfragen, die die Netzplanungsdiskussionen neu gestalten. Diese KI-zentrierte Welle ist ein zentraler Wachstumsmotor für den Oslo-Rechenzentrumsmarkt.
Neue transatlantische und arktische Verbindungskabel mit Landepunkten im Oslofjord
Das Arctic Way Cable (250 Millionen USD) wird das norwegische Festland bis 2028 mit Jan Mayen und Svalbard verbinden und Oslo damit den nördlichsten Unterseepfad der Welt bescheren..[3]Space Norway und SubCom, „Vertrag in Kraft für das Arctic Way Cable System,” subcom.com Far North Fiber fügt eine Europa-Asien-Verbindung über Nordamerika hinzu, während der N0R5KE Viking-Ring Bergen und Oslo bis Ende 2025 mit 192-Kern-Glasfaser verbindet. Reduzierte Latenz, Pfaddiversität und souveräne Routing-Möglichkeiten machen Oslo für latenzempfindliche Workloads und Notfallwiederherstellungsknoten attraktiver. Die verbesserte Konnektivität beschleunigt die Investitionen im Oslo-Rechenzentrumsmarkt weiter.
Fernwärme-Abnahmeverträge zur Monetarisierung von Abwärme
Stack Infrastructure exportiert etwa 3,5 MW Wärme aus OSL01 in das Hafslund Oslo Celsio-Netz, heizt damit 5.000 Haushalte und ersetzt jährlich 25 GWh alternativer Energie. Neubauten wie Skygard in Hovinbyen sind für ähnliche Kreislaufenergiemodelle konzipiert. Diese Projekte verwandeln thermische Abfälle in einen Erlösstrom, richten sich nach den kommunalen Klimazielen aus und positionieren die Betreiber günstig bei den Regulierungsbehörden. Eine solche Monetarisierung vertieft den Oslo-Rechenzentrumsmarkt und veranschaulicht, wie Nachhaltigkeit zu einem Wettbewerbsvorteil wird.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Flächennutzungsmoratorien im Großraum Oslo | −1.8% | Metropolregion Oslo | Kurzfristig (≤ 2 Jahre) |
| Steigende Statnett-Netzanschlussgebühren | −1.2% | National, Schwerpunkt Oslo | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für Flüssigkühlung | −1.0% | National | Mittelfristig (2–4 Jahre) |
| Lokaler Widerstand gegen Trafostationen | −0.6% | Urbanes und suburbanes Oslo | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Flächennutzungsmoratorien im Großraum Oslo
Im Juli 2025 wurde „Rechenzentrum” zu einer eigenständigen Flächennutzungskategorie, was die Prüfung von Zonierungsanträgen verschärfte. Das Klimabudget 2024 der Stadt setzt ein Emissionsreduktionsziel von 95 % bis 2030 und verschärft damit die Genehmigung für Vorhaben in der Nähe von Wohngebieten. Wirtschaftliche Analysen zeigen erhöhte Reibungsverluste bei Grundstücken auf landwirtschaftlichen Flächen oder in Wohnungsnähe, was Betreiber dazu veranlasst, auf vertikale Entwürfe oder suburbane Standorte auszuweichen. Diese Planungshindernisse verlangsamen vorübergehend Erweiterungen innerhalb des Stadtgürtels und beeinflussen Projektpipelines im gesamten Oslo-Rechenzentrumsmarkt.
Steigende Netzanschlussgebühren (Statnett-Ausbaustau)
Eine einzelne Hyperscale-Anfrage von 840 MW könnte 5,5 % des nationalen Stromverbrauchs entsprechen, was den Netzkapazitätsdruck unterstreicht. Im Jahr 2024 strich die Regierung die ermäßigte Stromsteuer für Rechenzentren, während die Großhandelspreise nach der Energiepreiskrise von 2021 weiterhin volatil bleiben. Der Rückstand bei Statnett verlängert die Anschlussfristen und zwingt Betreiber zu Effizienzgewinnen und langfristigen Stromabnahmeverträgen. Höhere Einstiegskosten dämpfen das kurzfristige Wachstum im Oslo-Rechenzentrumsmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße: Mega-Anlagen gestalten die Branchenlandschaft um
Großanlagen kontrollierten 52,02 % des Oslo-Rechenzentrumsmarktanteils im Jahr 2025, was die langfristige Dominanz von 5–20-MW-Bauten widerspiegelt. Die Mega-Klasse, definiert als 45 MW und darüber, wird bis 2031 voraussichtlich eine CAGR von 14,93 % verzeichnen – die schnellste aller Größenklassen. Dieser Anstieg ist in KI- und Cloud-Skalenvorteilen verankert, wobei Betreiber Kapazitäten auf Campus-artigen Liegenschaften konsolidieren, die durch phasenweise Hallen verdoppelt oder verdreifacht werden können. Das 90–150-MW-TikTok-Projekt von Green Mountain und Bulks OS-IX-Erweiterung veranschaulichen diesen Weg.
Mega-Bauten stimulieren Innovationen in der Lieferkettenlogistik, im modularen Trafostationsdesign und bei mehrstufigen Flüssigkühlinstallationen. Die Flächenknappheit innerhalb Oslos verlagert einige Projekte in periphere Landkreise, wobei die Backbone-Glasfaserlatenzen unter 3 ms gehalten werden. Betreiber behalten mittelgroße Anlagen für individuelle Unternehmensbereitstellungen bei, und kleine Standorte migrieren zunehmend in Richtung Edge-Anwendungsfälle. Diese Neuausrichtung positioniert Mega-Campus-Anlagen als Wachstumskern des Oslo-Rechenzentrumsmarktes.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar


Nach Tier-Typ: Tier-4-Wachstum signalisiert die Verschiebung hin zu unternehmenskritischen Anforderungen
Tier 3 hielt 2025 mit 70,65 % seinen Anteil dank der Balance aus N+1-Redundanz und Kostendisziplin. Dennoch nimmt Tier 4 mit einer CAGR von 19,05 % zu, da Finanz- und Behörden-Workloads eine 2N-Topologie und fehlertolerante Architektur erfordern. Anlagen, die eine Tier-4-Zertifizierung anstreben, legen Wert auf duale aktive Stromwege, gleichzeitige Wartung und fehlerisolierte Kühlkreise.
Projekte wie DigiPlex Fetsund zielen auf einen PUE von 1,1 mittels indirekter Verdunstungsluftanlagen und erfüllen gleichzeitig Tier-4-Anforderungen. Das Erreichen von Tier 4 stärkt die Datensouveränitäts-Referenzen in einem zunehmend regulierten EU-Kontext. Mit strengeren Betriebszeitverpflichtungen wird die Oslo-Rechenzentrumsmarktgröße für Tier-4-Bauten stetig wachsen, während Tier-1/2-Fußabdrücke auf Nischenanforderungen schrumpfen.
Nach Rechenzentrumskategorie: CSPs führen die Wachstumstrajektorie an
Kollokationsanbieter lieferten 71,58 % der Kapazität des Jahres 2025 und nutzten dabei flexible Mietverträge und carrier-neutrale Ökosysteme. Cloud-Dienstanbieter werden jedoch mit einer CAGR von 18,32 % das Feld anführen, da globale Plattformen nordische Verfügbarkeitszonen einrichten. Googles Hyperscale-Anlage in Skien von 2026 ist exemplarisch und zielt auf einen 99-prozentigen CO₂-freien Energiemix ab, laut itpro.com.
Der Ausbau der Cloud-Dienstanbieter erhöht die durchschnittliche Rack-Dichte auf 30–50 kW und beschleunigt die Einführung von Flüssigkühlung und 48-V-Gleichstromverteilung. Unternehmen schätzen weiterhin dedizierte Kollokations-Suites für Kontrolle und Compliance, aber die Workload-Migration in Richtung Public Cloud rekalibriert die Nachfragemuster. Diese Verschiebungen erhalten gemeinsam hohe Auslastungsraten und stärken die Vorrangstellung der Cloud-Dienstanbieter im Oslo-Rechenzentrumsmarkt.
Nach genutzter Kollokationsart: Hyperscale-Nachfrage gestaltet den Markt um
Wholesale-Kollokation repräsentierte 37,74 % der Oslo-Rechenzentrumsmarktgröße im Jahr 2025 und bot dedizierte, für Mieterausbauten vorverkabelte Suites an. Hyperscale-Kollokation wächst am schnellsten mit einer CAGR von 14,74 %, da Cloud- und KI-Mieter Multi-Megawatt-Blöcke mit SLA-Flexibilität bevorzugen. Bulks OS-IX-Hallen vom Mai 2025, die bis zu 50 kW pro Rack skalieren, zielen auf dieses Profil ab.
Retail-Fußabdrücke bleiben für KMU relevant, die Ein-bis-Fünf-Rack-Flächen mit verwalteten Diensten benötigen. Betreiber segmentieren Anlagen und widmen separate Stromsteiger für Hyperscale-Kunden, um Lastprofile von Retail-Zonen zu isolieren. Diese Zweiteilung maximiert den Vermögenswert und unterstreicht die hyperscale-zentrierte Chance im Oslo-Rechenzentrumsmarkt.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Nach genutzten Endnutzern: Der Fertigungssektor führt das Wachstum an
Cloud- und IT-Dienste hielten 2025 einen Anteil von 22,05 %, da SaaS- und Plattformbetreiber Kerncluster aufbauten. Die Kapazität im verarbeitenden Gewerbe wird voraussichtlich mit einer CAGR von 15,34 % wachsen, angetrieben durch Industrie-4.0-Sensoren, KI-gestützte Qualitätskontrolle und vorausschauende Wartung. Telenors „KI-Fabrik” aus dem Jahr 2025 unterstreicht den industriellen Bedarf nach dedizierter Rechenleistung, die in operative Technologiestacks eingebunden ist.
Andere Sektoren – Telekommunikation, Medien, BFSI, Behörden und E-Commerce – setzen weiterhin auf sichere Knoten, aber die industrielle Digitalisierung gibt das schnellste Tempo vor. Edge-Mikro-Standorte entstehen in der Nähe von Produktionslinien, um die Latenz unter 10 ms zu senken. Diese industrielle Dynamik diversifiziert die Erlöse und verstärkt die Sektorresilienzen im gesamten Oslo-Rechenzentrumsmarkt.
Geografische Analyse
Das Stadtgebiet Oslo konzentriert Glasfaserringe, Unterseekabel-Landepunkte und qualifizierte Arbeitskräfte und verankert damit den Großteil der nationalen Kapazität. Projekte wie Skygards NOK-2,4-Milliarden-Stadtstandort verbinden sichere Datenhallen mit öffentlichen Grünflächen und veranschaulichen, wie Betreiber sich an städtische Zonierungsanforderungen anpassen und dabei innerhalb von 5 km zum Stadtzentrum bleiben. Der Clustereffekt fördert spezialisierte Auftragnehmer, resiliente Stromversorger und Dunkelglasfaseranbieter, die Oslos Dominanz im Oslo-Rechenzentrumsmarkt stärken.
Die peripheren Landkreise Akershus und Østfold entwickeln sich zu kosteneffizienten Ausweichzonen und bieten größere Grundstücke und einfachere Genehmigungsverfahren. Green Mountain und andere Hyperscale-Akteure bevorzugen diese Gebiete für Campus-Fußabdrücke, während sie eine Latenz von unter 3 ms zum Oslo Internet Exchange aufrechterhalten. Netzaufrüstungen hinken der Nachfrage hinterher, sodass Entwickler Bauprojekte häufig auf schrittweise Statnett-Anschlüsse oder Eigenverbrauchserneuerbare abstimmen.
Küstenknoten in der Nähe des Oslofjords gewinnen an Bedeutung durch neue Kabellandepunkte wie Arctic Way und N0R5KE Viking, die transatlantische Hops verkürzen. Diese Standorte verbinden direkte Glasfaser zu kontinentalen Börsen mit dem Zugang zu Offshore-Windenergie und machen sie ideal für Edge-Cluster und Content-Delivery-Knoten. Insgesamt schafft die dreiregionale Konfiguration – urbaner Kern, suburbane Landkreise und Küsten-Landepunkte – eine ausgewogene Topologie, die Resilienz und Skalierbarkeit im gesamten Oslo-Rechenzentrumsmarkt verbessert.
Regulatorisches Umfeld
Norwegen hat den formalen regulatorischen Rahmen für Rechenzentren durch die Rechenzentrumsverordnung (datasenterforskriften), die am 18. Dezember 2024 verabschiedet wurde, gestärkt. Die Vorschriften führten eine obligatorische Registrierung bei der norwegischen Kommunikationsbehörde (Nkom) für Betreiber mit einer abonnierten elektrischen Kapazität von über 0,5 MW ein. Die zugehörigen Leitlinien und der gestaffelte Umsetzungszeitplan gipfelten in einer verpflichtenden Registrierung für bestehende Betreiber bis zum 1. Juli 2025, zusammen mit Anforderungen an Sicherheitsmanagementsysteme, Risiko- und Schwachstellenbewertungen sowie Notfallplanung, die alle die Standortgestaltung, Betriebsabläufe und die Lieferantenauswahl im Osloer Markt beeinflussen.
Die politische Debatte konzentrierte sich auch darauf, wie weit der Sektor über Registrierungs- und Vorsorgepflichten hinaus kontrolliert werden sollte. Am 26. Februar 2026 lehnte das norwegische Parlament ein nationales Lizenzierungssystem ab und behielt das derzeitige Modell bei, das auf der Nkom-Registrierung und Sicherheitsvorsorge basiert, statt auf einem vollständigen Lizenzierungsverfahren. Gleichzeitig prägt die lokale Planungsprüfung im Großraum Oslo weiterhin die Entwicklungspfade durch Zonierung und Flächennutzungsprüfungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Osloer Rechenzentren beginnt mit der Energiebeschaffung und dem Netzzugang, unterstützt durch Norwegens erneuerbaren, wasserkraftbasierten Strom und ein Klimaprofil, das eine hocheffiziente Kühlung ermöglicht. Netz- und Anschlussinfrastruktur bestimmt die Projektphasierung und den Zeitpunkt der Investitionsausgaben, wobei Entwickler und Betreiber langfristige elektrische Ausrüstungspakete rund um Umspannwerke, Transformatoren, Schaltanlagen und Notstromaggregate strukturieren, um die auf dem Markt üblichen Tier-3- und Tier-4-Redundanzziele zu erfüllen.
Mit steigenden Rack-Dichten rücken vorgeschaltete Kühl- und Wärmemanagementfähigkeiten zunehmend in den Mittelpunkt. Norwegische Campus setzen auch immer häufiger fortschrittliche Kühlansätze ein, einschließlich geschlossener Meerwassersysteme, wie im Modell des Lefdal Mine Datacenter zu sehen. Im Midstream-Bereich aggregieren Colocation- und Plattformbetreiber wie Green Mountain, STACK Infrastructure und Lefdal Mine Datacenter die Nachfrage von Hyperscalern, Unternehmen und Workloads des öffentlichen Sektors und arbeiten mit EPC-Unternehmen, Zulieferern modularer Komponenten und Glasfaseranbietern zusammen, um Kapazitäten phasenweise bereitzustellen. Im Downstream-Bereich runden Interconnection- und Cloud-On-Ramps, zusammen mit Fernwärme-Abnahme, wo verfügbar, das Angebot ab, während Infrastrukturinvestoren wie 3i Infrastructure zunehmend als Kapitalgeber sichtbar werden, die die Entwicklung und Erweiterung großer, leistungsdichter Campusanlagen unterstützen.
Wettbewerbslandschaft
Der Oslo-Rechenzentrumsmarkt ist mäßig konsolidiert mit mehreren Akteuren wie Stack Infrastructure, Inc., Bulk Infrastructure Group AS, Blix Solutions AS usw. Die Unternehmen investieren kontinuierlich in strategische Partnerschaften und Produktentwicklungen, um substanzielle Marktanteile zu gewinnen. Einige der jüngsten Entwicklungen in diesem Markt sind:
Im Mai 2023 gab DE-CIX bekannt, dass seine neuen DE-CIX-Internetknoten in den Bulk-Rechenzentren in Oslo und Kristiansand verfügbar sind. Sein InterconnectionFLEX-Dienst wird durch eine Zusammenarbeit mit Bulk Infrastructure Group verfügbar sein und Nutzern ein Verbindungspaket für Peering, Cloud-Konnektivität und private Netzverbindungen (PNIs) bereitstellen. Kunden erhalten außerdem direkten Zugang zu mehr als 50 Clouds, über 2.000 lokalen und internationalen Netzwerken sowie mehr als 250 Rechenzentren in Deutschland, Südeuropa und den Vereinigten Staaten.
Im Januar 2023 schloss Green Mountain den Bau eines neuen 13,5-MW-Rechenzentrums angrenzend an seinen aktuellen OSL1-Enebakk-Campus ab. Es handelt sich um das dritte Rechenzentrum des Campus, das für Kollokation konzipiert ist. Mit dieser Ergänzung verfügt der Rechenzentrum-Campus in Enebakk nun über drei Rechenzentren. Die ersten beiden 4-MW-Rechenzentren werden einen einzigen Mieter beherbergen, während das dritte 13,5-MW-Gebäude mehrere Mieter aufnehmen wird. Das 10.000 m² große dreigeschossige Gebäude ist nach Tier-3-Standards konzipiert und verfügt auf jeder Etage über 1.300 m² Nutzfläche. Die Kapazität wurde bereits für zahlreiche Kunden reserviert, obwohl noch einige verfügbare Kapazitäten in diesem Gebäude und geplante künftige Campus-Erweiterungen vorhanden sind.
Oslo-Rechenzentrumsbranche – Marktführer
Stack Infrastructure
Bulk Infrastructure
Green Mountain
DigiPlex (Stack EMEA)
Lefdal Mine Datacenter
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich im Osloer Rechenzentrumsmarkt ist die Skalierung von hochdichter, KI-orientierter Colocation innerhalb des sich verschärfenden Sicherheits- und Registrierungsrahmens Norwegens für Betreiber mit einer abonnierten elektrischen Kapazität von über 0,5 MW gemäß Nkom. Diese Kombination schafft Raum für Betreiber und Zulieferer, die Compliance industrialisieren können (Sicherheitsmanagementsysteme, Risikobewertungen und Notfallplanung) neben den technischen Anforderungen für Flüssigkeitskühlung, Hochspannungsnetzanschlüsse und die Integration von Wärmerückgewinnung. Planungs- und Netzzugangsprioritäten im Raum Oslo belohnen diese Integration zunehmend, insbesondere wenn Campusanlagen sich an Anforderungen zur Wärmewiederverwendung anpassen können.
Kapitalbildung und Bauplanungen in ganz Norwegen signalisieren zudem investierbare Wachstumsplattformen, die das Osloer Ökosystem durch Talent-, Lieferketten- und Kundeneffekte beeinflussen können. Im März 2026 meldete Lefdal Mine Datacenter 37 MW operative Kapazität mit 43 MW im Bau, und 3i Infrastructure erklärte sich bereit, rund 300 Millionen EUR für eine Mehrheitsbeteiligung zu investieren, mit angestrebtem Abschluss im Sommer 2026, was auf institutionelle Finanzierung hinter norwegischen Campusanlagen hinweist. Parallel dazu zeigt die Branchenbeobachtung, dass Norwegen 2025 bei der Colocation-Nachfrage in den nordischen Ländern führend war, was den kommerziellen Anreiz für zusätzliche Wholesale- und Hyperscale-Suiten, interconnection-reiche Designs und Partnerschaften zur Wärmewiederverwendung verstärkt, die zur Nachhaltigkeitserzählung und den städtischen Beschränkungen Oslos passen.
Aktuelle Branchenentwicklungen
- Juni 2026: Magnora Data Center ASA an der Euronext Growth Oslo gelistet mit einem Portfolio von 585 MW in Norwegen, Schweden, Finnland und Italien. Die Notierung stellt einen öffentlichen Kapitalmarktkanal zur Finanzierung der europäischen Rechenzentrumsexpansion in der Region Oslo und darüber hinaus dar und erweitert den Zugang zu Wachstumskapital für den Sektor.
- Juni 2026: Genehmigung für das Projekt Green Horizon Planning für das Rechenzentrum Norway 1 (36 MW) in Südwestnorwegen erhalten. Diese regulatorische Freigabe ermöglicht eine kurzfristige Entwicklung und potenzielle Synergien bei Wärmewiederverwendung und Netzanschluss in einem wichtigen, an Oslo angrenzenden Korridor.
- Juni 2026: atNorth expandiert nach Norwegen mit einem Grundstückserwerb in Haugaland für ein neues Rechenzentrum NOR01 (anfänglich 120 MW, skalierbar auf 350 MW). Der Standort stärkt Norwegens KI-Rechenzentrumskapazität und unterstützt den regionalen Aufbau von KI-Infrastruktur unter Nutzung von Wasserkraft- und Kühlvorteilen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Osloer Rechenzentrumsmarkt kommerzielle und dedizierte Einrichtungen, die Rechen- und Speicherdienste innerhalb des Osloer Gebiets bereitstellen. Wir messen ihn anhand von Ausgaben und Umsätzen, die mit dem Bau, der Ausstattung und dem Betrieb von Rechenzentrumskapazität verbunden sind.
Ausschlüsse des Umfangs: Der Markt umfasst keine Endnutzer-IT-Geräte außerhalb des Rechenzentrums (zum Beispiel Firmen-Laptops und Bürovernetzungsgeräte) oder Telekommunikationszugangsnetze.
Übersicht der Segmentierung
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Massiv
- Mega
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumskategorie
- Cloud-Dienstanbieter (CSPs)
- Unternehmens-, Modul- und Edge-Rechenzentren
- Kollokation
- Genutzt
- Kollokationsart
- Retail
- Wholesale
- Hyperscale
- Endnutzer
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Behörden
- BFSI
- Verarbeitendes Gewerbe
- E-Commerce
- Sonstige Endnutzer
- Kollokationsart
- Nicht genutzt
- Genutzt
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um den spezifischen Kontext Oslos festzulegen und das Modell mit nachvollziehbaren öffentlichen Signalen zu verankern. Wir stützten uns hauptsächlich auf offizielle Energie- und Stromstatistiken, politische Hinweise zu Rechenzentren und nationale IKT-Indikatoren, um zu verstehen, wie sich Nachfrage in MW-Zuwächse und damit verbundene Ausgaben übersetzen lässt.
Für Gegenprüfungen nutzten wir öffentliche Quellen wie Statistics Norway für Makro- und Sektortrends, die norwegische Wasserressourcen- und Energiedirektion für den Netz- und Energiekontext sowie die norwegische Kommunikationsbehörde für Konnektivitäts- und Telekommunikationsindikatoren. Wir haben zudem Klimapublikationen und Energiepublikationen auf EU-Ebene überprüft, um Referenzannahmen für die nordische Infrastrukturplanung zu untermauern. Parallel dazu haben wir Unternehmensmeldungen, Investorenpräsentationen und genehmigungsbezogene öffentliche Dokumente, soweit verfügbar, sowie seriöse Presseberichterstattung geprüft. Kostenpflichtige Datenbankabonnements wurden in begrenztem Umfang für Unternehmensfinanzen und -informationen, Nachrichten- und Finanzverfolgung sowie Patentdatenbanken zur Überprüfung der Technologierichtung genutzt. Die hier aufgeführten Schreibtischquellen sind lediglich beispielhaft. Viele zusätzliche Dokumente wurden verwendet, um Daten zu erheben, Annahmen zu validieren und Punkte zu klären, die in der öffentlichen Berichterstattung nicht explizit waren.
Primärinterviews und Umfragen
Wir nutzen Expertengespräche und Befragungen mit Rechenzentrumsbetreibern, Entwicklern, Energiespezialisten, Technologiemanagern und Unternehmensnutzern in ganz Norwegen. Ihre Antworten helfen, aktive und geplante Kapazitäten, Auslastung, wiederkehrende Flächen- und Energiegebühren, Kundennachfrage und Projektzeitpläne zu validieren. Analysten nutzen diese Ergebnisse, um Lücken in öffentlichen Unterlagen zu schließen und das endgültige Marktmodell abzustimmen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 15% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 30% |
| Kleinere Akteure: 20% | Manager: 55% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem die Kapazitätsnachfrage aus dem Lastwachstum der Osloer Rechenzentren, angekündigten Projekten und Einschränkungen im Zusammenhang mit verfügbarer Energie und Standortbereitschaft rekonstruiert wird. Diese Nachfrage wird dann anhand typischer Kosten- und Umsatzbeziehungen in Marktwert übersetzt. Um die Gesamtzahlen realistisch zu halten, bestätigen wir die Ergebnisse mit selektiven Bottom-Up-Prüfungen, einschließlich stichprobenartiger MW-Zuwächse pro Einrichtung, typischer Rack-Dichte und stichprobenartiger Preisspannen für Colocation- und Wholesale-Flächen.
Wichtige Eingaben in diesem Markt umfassen installierte und geplante IT-Last in MW, lokal verwendete durchschnittliche Annahmen zur Energieeffizienz (Power Usage Effectiveness), die Richtung der Strompreise und die Verfügbarkeit kontrahierter Energie, Verschiebungen der Rack-Dichte im Zusammenhang mit KI- und Hochleistungs-Workloads sowie Bauvorlaufzeiten für Strom- und Kühlsysteme. Wo die Bottom-Up-Sichtbarkeit unvollständig ist, zum Beispiel bei frühphasigen Projekten ohne bestätigtes elektrisches Design, verwenden wir konservative Annahmen zu Auslastung und Zeitplan und testen anschließend die Sensitivität mit alternativen Szenarien. Prognosen werden mittels Szenarioanalyse erstellt, da die kurzfristige Entwicklung von Genehmigungen, Netzanschlussschlangen und der Geschwindigkeit von Hyperscale-Verpflichtungen abhängt. Die Szenarioausgaben werden zudem mit dem abgeglichen, was Primärbefragte als jährlich realisierbar einschätzen.
Datenvalidierung & Aktualisierungszyklus
Modellausgaben werden durch Konsistenzprüfungen über MW, implizierte Ausgaben pro MW und das Tempo der Kapazitätszuwächse validiert, die Oslo praktisch aufnehmen kann. Wir führen zudem Abweichungsprüfungen gegen unabhängige Signale wie gemeldete Stromanschlüsse, Bautätigkeit und öffentliche Ankündigungen durch. Jedes Ergebnis, das außerhalb des erwarteten Bereichs liegt, wird vor der Freigabe erneut überprüft.
Ein zweiter Analyst überprüft wichtige Annahmen, Berechnungen und Einheitenumrechnungen. Rückrufe werden ausgelöst, wenn Primärrückmeldungen im Widerspruch zu öffentlichen Indikatoren stehen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei bedeutenden Ereignissen, wie großen Projektverzögerungen, neuen energiepolitischen Änderungen oder wichtigen Kapazitätsankündigungen. Vor der Lieferung wird ein abschließender frischer Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Oslo mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Rechenzentren in Oslo können erheblich variieren, teilweise weil manche Quellen Bauinvestitionen bemessen, andere sich auf Colocation-Umsätze konzentrieren und manche nationale Ausgaben mit städtischer Nachfrage vermischen. Unterschiede ergeben sich auch aus dem gewählten Jahr, dem Ansatz zur Währungsumrechnung und ob die Schätzung an MW-Zuwächse oder an breitere Ausgaben für digitale Infrastruktur gekoppelt ist.
Die Benchmark-Tabelle zeigt eine Streuung, die größtenteils daraus resultiert, was als Marktwert gezählt wird. Im Modell von Mordor Intelligence ist die Gesamtzahl an den Kapazitätsaufbau und Betrieb in Oslo gebunden, verknüpft mit der lokalen MW-Basis, statt an landesweite Gesamtzahlen für Norwegen oder einmalige nationale Investitionsankündigungen. Wenn andere Schätzungen eine größere Geographie verwenden, Investitionsausgaben als vollständigen Marktwert behandeln oder eine schnellere Preisentwicklung ohne Kanalprüfungen annehmen, können ihre Gesamtzahlen schnell steigen, selbst wenn der MW-Ausblick weitgehend ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,45 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 1,55 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und tendiert zu nationalen Investitionsausgaben und zugesagten Investitionsausgaben, die den realisierten Umsatz und Betriebswert in Oslo in diesem Jahr übertreffen können. |
| Branchen-Tracker B | 2,82 Mrd. USD (2023) | Vermischt landesweite Colocation-Umsätze in Norwegen mit Ankündigungen zum Hyperscale-Bau und wendet eine begrenzte Logik zur Oslo-Aufteilung an, was die Gesamtzahl auf Stadtebene überbewerten kann, wenn Pipeline-Projekte sich noch vor dem Baubeginn befinden. |
Betrachtet man die Tabelle, so besteht die am besten wiederholbare Methode, die Schätzung stabil zu halten, darin, den auf Kapazität bezogenen Wert auf Stadtebene von nationalen Investitionsschlagzeilen zu trennen. Anschließend testen wir den implizierten USD-Wert pro MW gegen das, was Betreiber und Zulieferer als erreichbar beschreiben. Mit diesen Prüfungen bleibt die Marktgröße auf einen klaren Nachfragepool nachvollziehbar und kann bei Änderungen von Kapazität, Preisen oder Energiebeschränkungen sauber aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Oslo-Rechenzentrumsmarkt im Jahr 2026?
Die Oslo-Rechenzentrumsmarktgröße beträgt 185,34 MW im Jahr 2026, mit einem prognostizierten Anstieg auf 327,61 MW bis 2031 bei einer CAGR von 12,06 %.
Welches Anlagensegment nach Größe wächst am schnellsten?
Mega-Rechenzentren verzeichnen das höchste Wachstum und registrieren zwischen 2026 und 2031 eine CAGR von 14,93 %, da sich Hyperscale- und KI-Workloads konzentrieren.
Warum gewinnen Tier-4-Rechenzentren an Bedeutung?
Strengere Anforderungen an Betriebszeit, Datensouveränität und Compliance treiben Unternehmen zu Tier-4-Redundanzen, was dieser Klasse eine CAGR von 19,05 % bis 2031 beschert.
Was macht Oslo für nachhaltigkeitsorientierte Betreiber attraktiv?
Der Zugang zu 100-prozentiger erneuerbarer Wasserkraft, ein kaltes Klima, das niedrige PUE-Verhältnisse ermöglicht, sowie Anreize für die Abwärmeverwertung senken gemeinsam Betriebskosten und Emissionen.
Wie wirkt sich der Ausbau von Unterseekabeln auf Oslos Position aus?
Neue Systeme wie Arctic Way, Far North Fiber und N0R5KE Viking reduzieren die Latenz, verbessern die Routendiversität und stärken Oslos Rolle als nördliches digitales Eingangstor.
Welche politischen Herausforderungen könnten das kurzfristige Wachstum bremsen?
Flächennutzungsmoratorien im Großraum Oslo und steigende Netzanschlussgebühren aufgrund des Statnett-Ausbaustaus erhöhen die Genehmigungskomplexität und die Kapitalkosten für Entwickler.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Wasserverbrauch in Rechenzentren in Thailand Wasserverbrauchsbedarf in Thailand, unterteilt nach Anlagengröße und Tier.
- Markt für Rechenzentrums-Networking in Nigeria Nigerias Netzwerktechnik, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Vereinigte Arabische Emirate Rechenzentrumskühlungsmarkt Kühlungsbedarf in den VAE, unterteilt nach Anlagentyp, Tier und Kühltechnologie.
- APAC Rechenzentrum-Netzwerk-Markt Netzwerktechnik im asiatisch-pazifischen Raum, unterteilt nach Komponente.
- Norwegen Hyperscale-Rechenzentrum-Markt Hyperscale-Standorte in Norwegen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumstransformation Modernisierung im globalen Markt, einschließlich Dienstleistungen, Rechenzentrumsebene und Endnutzer.
- Norwegen Rechenzentrumsbau-Markt Bauwesen in Norwegen, unterteilt nach Tier.
- Singapur Rechenzentrum Wasserverbrauch-Markt Wasserverbrauch in Singapur, unterteilt nach Anlagengröße und Tier.
- Naher Osten Data-Center-Storage-Markt Speicher im Nahen Osten, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.
- Nordamerika-Markt für Rechenzentrums-Netzwerktechnik Netzwerktechnik in Nordamerika, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.



