
Größe und Marktanteil des nordamerikanischen Drucketiketten-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
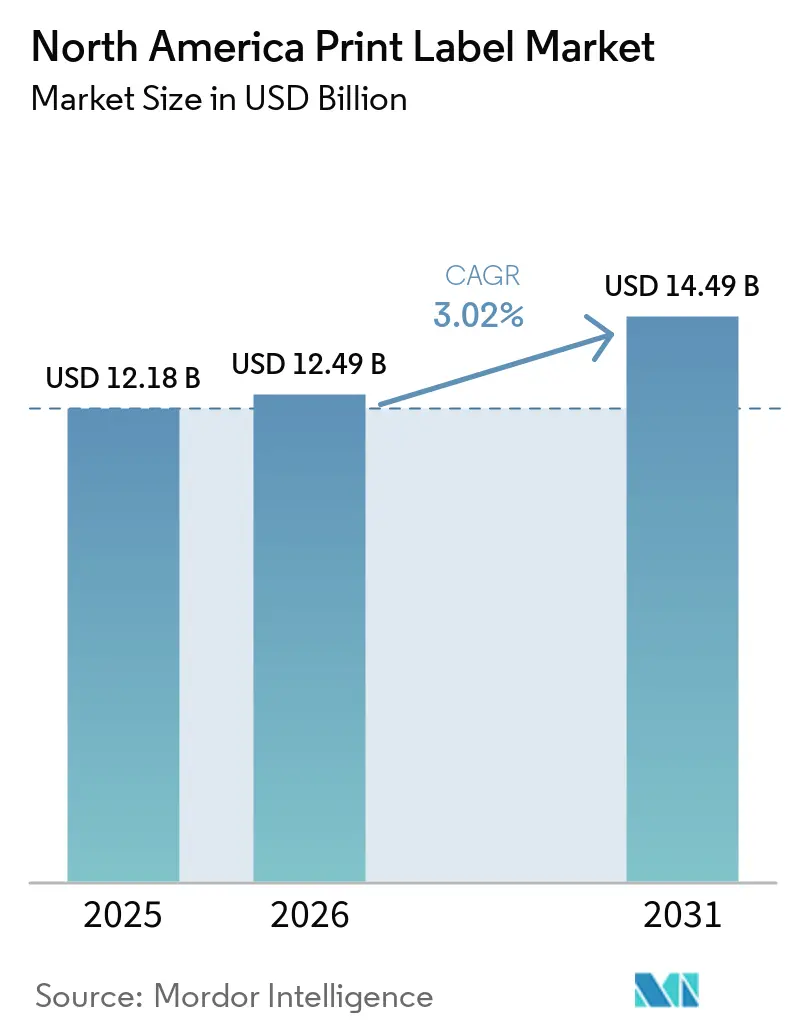
| Marktgröße im Basisjahr (2025) | 12.18 Milliarden US-Dollar |
| Marktgröße (2026) | 12.49 Milliarden US-Dollar |
| Marktgröße (2031) | 14.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.02 % |
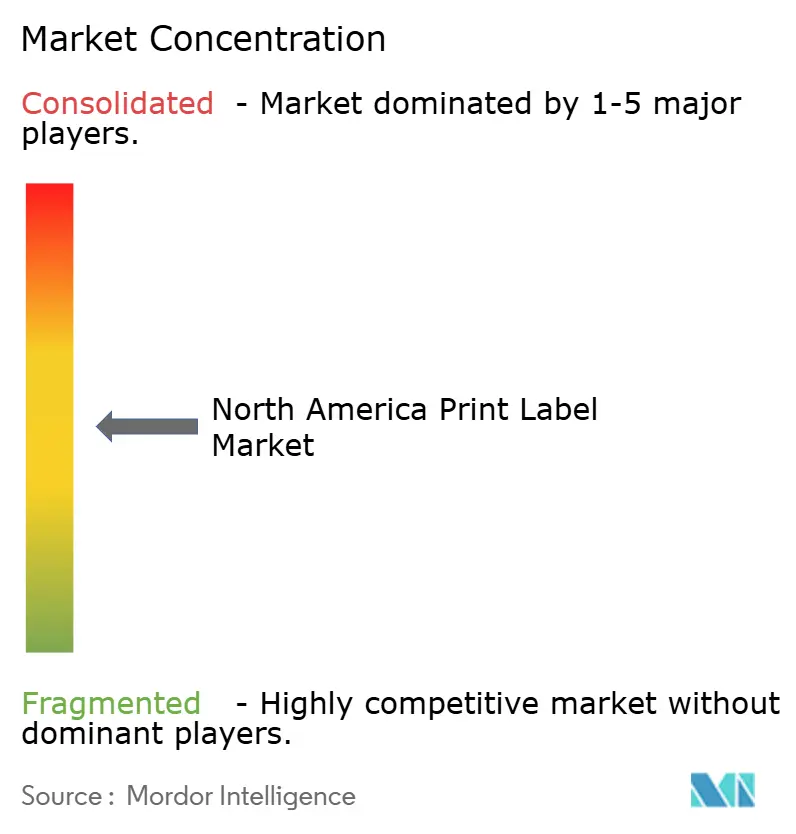
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Drucketiketten-Markts von Mordor Intelligence
Die Größe des nordamerikanischen Drucketiketten-Markts wird voraussichtlich von USD 12,18 Milliarden im Jahr 2025 auf USD 12,49 Milliarden im Jahr 2026 steigen und bis 2031 USD 14,49 Milliarden erreichen, mit einer CAGR von 3,02 % über den Zeitraum 2026–2031. Die Aussichten spiegeln eine stabile Ersatznachfrage aus den Linien für verpackte Lebensmittel und Getränke wider, verbunden mit steigenden Aufträgen für variable Daten, die mit E-Commerce-Versandetiketten zusammenhängen. Konverter investieren in Digitalpresse, die die Rüstzeiten verkürzen und Plattenkosten eliminieren – ein Wandel, der von Markeninhabern verstärkt wird, die ihre SKUs vierteljährlich auffrischen, um in Omnichannel-Regalen sichtbar zu bleiben. Regulatorischer Druck lenkt Tintensysteme in Richtung wasserbasierter und UV-härtbarer Chemikalien, die strengere Grenzwerte für flüchtige organische Verbindungen erfüllen, während Gesundheitsmandate für die eindeutige Gerätekennzeichnung die Nachfrage nach serialisierten, manipulationssicheren Konstruktionen steigern. Trotz wachsender Volumina sehen sich mittelständische Konverter mit Margenverengungen konfrontiert, wenn die Rohstoffpreise steigen, was zu einer weiteren Konsolidierung unter regionalen Akteuren führt, denen die Einkaufsmacht fehlt.
Wichtigste Erkenntnisse des Berichts
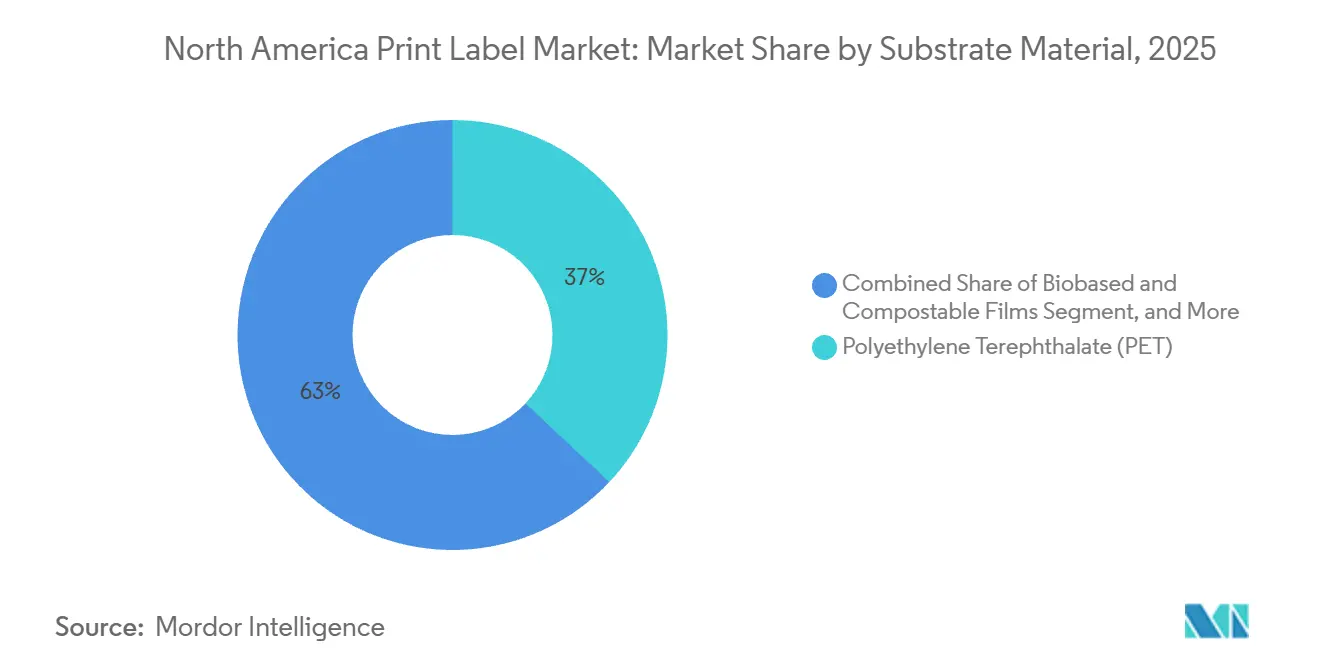
- Nach Substratmaterial hielt Polyethylenterephthalat im Jahr 2025 den größten Marktanteil von 36,98 % im nordamerikanischen Drucketiketten-Markt, während biobasierte und kompostierbare Folien bis 2031 die schnellste CAGR von 4,56 % verzeichnen sollen.
- Nach Drucktechnologie entfiel im Jahr 2025 ein Marktanteil von 44,96 % auf den Flexodruck, während der Digitaldruck über 2026–2031 die höchste CAGR von 4,32 % erzielen soll.
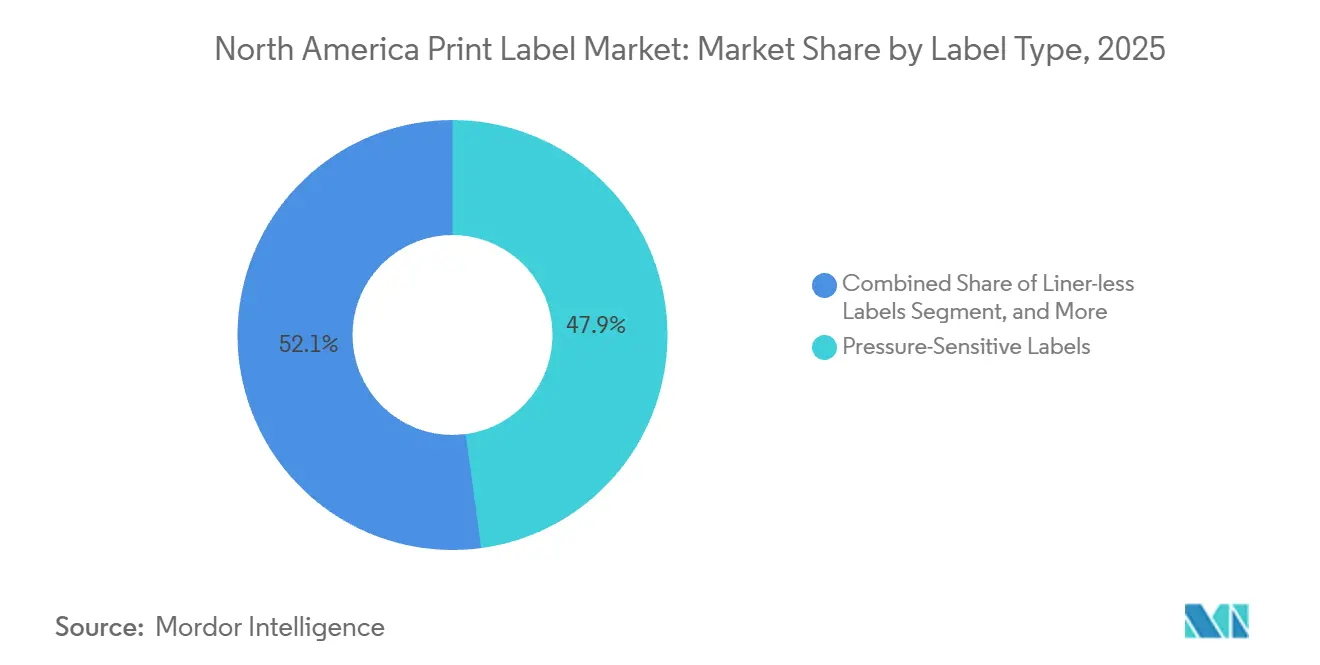
- Nach Etikettentyp beherrschten druckempfindliche Konstruktionen im Jahr 2025 einen Marktanteil von 47,87 %, wobei linerlose Formate im Prognosezeitraum mit der schnellsten CAGR von 4,48 % wachsen sollen.
- Nach Endverbraucherbranche führten Lebensmittelanwendungen im Jahr 2025 mit einem Anteil von 29,79 %; Gesundheitswesen und Pharmazeutik stellen das am schnellsten wachsende Segment dar, mit einer prognostizierten CAGR von 4,71 % bis 2031.
- Nach Geografie dominierte die Vereinigten Staaten mit einem Marktanteil von 75,16 % im Jahr 2025, während Mexiko mit der stärksten CAGR der Region von 5,01 % bis 2031 wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach digitalen Drucktechnologien | +0.8% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Anstieg des variablen Datendrucks für die E-Commerce-Logistik | +0.7% | Fulfillment-Zentren in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsgetriebener Wechsel zu linerlosen und Schrumpffolien-Formaten | +0.6% | Nordamerika, angeführt von Kalifornien und ausgewählten kanadischen Provinzen | Langfristig (≥ 4 Jahre) |
| Gesundheitliche UDI-Kennzeichnungsmandate | +0.5% | Vereinigte Staaten mit Ausstrahlungseffekten auf mexikanische Exporteure | Mittelfristig (2–4 Jahre) |
| KI-gestützte Automatisierung von Druckabläufen | +0.4% | Konverter mit mehreren Standorten in Nordamerika | Langfristig (≥ 4 Jahre) |
| Integration von Markenschutz- und Fälschungsschutzmerkmalen | +0.3% | Pharmazeutika, Spirituosen, Kosmetika in der gesamten Region | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach digitalen Drucktechnologien
Digitalpressen verändern die Wirtschaftlichkeit des nordamerikanischen Drucketiketten-Markts, indem sie Auflagen unter 5.000 Linearfuß finanziell rentabel machen. RR Donnelley installierte im Juni 2025 eine HP Indigo 120K-Presse und kombinierte sie mit robotergestützter Materialhandhabung zur Rationalisierung der Kurzauflagenproduktion.[1] Cimpress verpflichtete sich im Mai 2025, bis zu 20 weitere HP Indigo-Einheiten in seinem Netzwerk hinzuzufügen, was das Vertrauen in die Nachfrage nach personalisierter Verpackung bis 2027 signalisiert.[2] Die internen Daten von Taylor Corporation beziffern den digitalen Break-even-Punkt gegenüber dem Flexodruck auf etwa 3.000 Fuß, gegenüber 8.000 Fuß vor fünf Jahren. Diese Wirtschaftlichkeit ermöglicht es kleineren Konvertern, mit 48-Stunden-Lieferzeiten zu konkurrieren, die nationale Einzelhändler zunehmend erwarten. Die Flexibilität digitaler Plattformen unterstützt auch Serialisierung, eindeutige QR-Codes und Augmented-Reality-Trigger, die auf analogen Linien unpraktisch sind.
Anstieg des variablen Datendrucks für die E-Commerce-Logistik
Die rasche Expansion des Online-Einzelhandels hat die Anzahl der Versandetiketten vervielfacht, die eindeutige Barcodes, Rückgabedaten und Markenbotschaften erfordern. Große US-amerikanische Drittlogistikanbieter schreiben nun RFID-fähige Etiketten zur Automatisierung der Palettensortierung vor – eine Anforderung, die durch Amazons Mandat beschleunigt wurde, dass eingehende Paletten ab 2025 RFID-Tags tragen müssen. Das von der Vereinigung der Kunststoffrecycler anerkannte Mono-Material-RFID-Etikett von Avery Dennison, das im Juni 2025 eingeführt wurde, zeigt, wie Konverter Nachhaltigkeit mit Smart-Label-Funktionalität verbinden. Der Boom bei serialisierten Etiketten verpflichtet Konverter, digitale Front-End-Software einzusetzen, die hochvolumige Datenströme direkt aus den Unternehmenssystemen der Kunden verarbeiten kann. Parallel dazu bevorzugen Fulfillment-Zentren linerlose Formate, die Abfall bei Hochgeschwindigkeitsapplikatoren reduzieren, was das Volumenwachstum für direkt gewickelte Konstruktionen verstärkt.
Nachhaltigkeitsgetriebener Wechsel zu linerlosen und Schrumpffolien-Formaten
Markeninhaber wechseln zu Formaten, die Abfall reduzieren und das Recycling vereinfachen – ein Trend, der besonders in Rechtsgebieten mit Gesetzen zur erweiterten Herstellerverantwortung sichtbar ist. Kaliforniens SB 54 erhebt steigende Gebühren auf Verpackungskomponenten, die nicht in etablierte Recyclingströme gelangen können, und bestraft damit silikonbeschichtete Trennliner.[3] Das linerlose Sortiment von UPM Raflatac eliminiert den Liner vollständig und reduziert die Verpackungsmasse pro Einheit um bis zu 50 %, was in den Bereichen Frischprodukte und Fleisch Anklang findet. Schrumpffolien, die heute in glykolmodifizierten Polyethylenterephthalat-Formulierungen hergestellt werden, die Kompatibilitätstests im PET-Recycling bestehen, bieten 360-Grad-Grafiken, ohne die Nachverbraucherverarbeitung zu beeinträchtigen. Kompostierbare Substrate von TIPA, zertifiziert nach ASTM D6400 und EN 13432, ziehen Premium-Bio-Lebensmittelmarken an, obwohl die Harzkosten höher bleiben als bei erdölbasierten Folien. Zu den Umstellungskosten gehören spezialisierte Applikatoren und Heißlufttunnel-Upgrades, die kleinere Abfüller abschrecken können, doch Lebenszyklusanalysen rechtfertigen den Kapitalaufwand zunehmend.
UDI-Kennzeichnungsmandate im Gesundheitswesen
Die vollständige Durchsetzung der Regeln zur eindeutigen Gerätekennzeichnung der US-amerikanischen Behörde für Lebensmittel- und Arzneimittelsicherheit gemäß 21 CFR Teil 801 stimuliert fortschrittliche Etikettenspezifikationen. Medizingerätehersteller müssen nun GS1-konforme Barcodes anbringen, die jede Verpackung mit der globalen UDI-Datenbank verknüpfen, was die Nachfrage nach hochauflösendem Digitaldruck antreibt, der häufige Chargenänderungen ermöglicht. Biogen gab in seinem Jahresbericht 2024 Ausgaben von USD 12 Millionen für Serialisierungsinfrastruktur bekannt, die Etiketten-Verifizierungskameras und Datenverwaltungssoftware umfasst. Pharmazeutische Hersteller, die Biologika bei −80 °C lagern, benötigen außerdem Klebstoffe mit Glasübergangstemperaturen unter −40 °C, was Acrylsysteme begünstigt, die von der technischen Anleitung von RxSource empfohlen werden. Konverter, die Materialien nach Guter Herstellungspraxis zertifizieren, erzielen einen Preisaufschlag, der die höheren Kosten für kryogengeeignete Trägermaterialien ausgleicht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unzureichende Haltbarkeit bei extremen Kühlanwendungen | -0.4% | Vereinigte Staaten und Kanada, mit Fokus auf den Vertrieb von Biologika | Mittelfristig (2–4 Jahre) |
| Versorgungsvolatilität bei Spezialetikettenpapiersorten | -0.5% | Regionsweite Engpässe bei Trennliner-Qualitäten | Kurzfristig (≤ 2 Jahre) |
| Kapitalintensiver Übergang von analogen zu digitalen Pressen | -0.3% | Mittelständische Konverter in den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Verschärfung strenger VOC- und Tintenmigrationsvorschriften im Jahr 2026 | -0.4% | Vereinigte Staaten, insbesondere Kalifornien und nordöstliche Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Unzureichende Haltbarkeit bei extremen Kühlanwendungen
mRNA-Impfstoffe und Zelltherapien, die bei extrem niedrigen Temperaturen versandt werden, haben Klebe- und Trägermaterialversagen im nordamerikanischen Drucketiketten-Markt aufgedeckt. RxSource identifizierte Delaminierung und Barcode-Verblassen während Gefrier-Tau-Zyklen und empfiehlt Acrylsysteme mit Glasübergangstemperaturen unter −40 °C sowie Polypropylen-Trägermaterialien, die Versprödung widerstehen. Die Gute-Herstellungspraxis-Regeln der Behörde für Lebensmittel- und Arzneimittelsicherheit verpflichten dazu, dass Etiketten während der gesamten Haltbarkeitsdauer lesbar bleiben, was die Haftung der Konverter erhöht, wenn Materialien versagen. Biogen validiert Etiketten durch 10 beschleunigte Gefrier-Tau-Tests bei −80 °C – ein Protokoll, das sich unter Biotechnologie-Kunden verbreitet. Die Neuformulierung von Klebstoffen erhöht die Materialkosten um bis zu 25 % und drückt die Margen bei Verträgen, die bereits zu engen Preisen ausgeschrieben wurden. Nischenkonverter, die kryogene Konstruktionen zertifizieren können, sichern sich einen Anteil an diesem spezialisierten Nachfragesegment.
Versorgungsvolatilität bei Spezialetikettenpapiersorten
Die Schließung der Mühle von Pixelle Specialty Solutions in Spring Grove, Pennsylvania, im Jahr 2024 entfernte rund 200.000 Tonnen beschichtetes Grundmaterial und verschärfte die Verfügbarkeit von Wein- und Premium-Lebensmitteletikettenpapiersorten. Frühere Arbeitskampfmaßnahmen bei den finnischen Betrieben von UPM störten auch die globale Trennlinerversorgung, und die Bestandsnormalisierung erstreckte sich bis ins Jahr 2025. Nordamerikanische Konverter beeilten sich, alternative Mühlen zu qualifizieren, und akzeptierten dabei oft längere Vorlaufzeiten, die die Just-in-time-Produktion erschweren. ATP Adhesive Systems reagierte mit einer Erweiterung im Wert von USD 50 Millionen in Kentucky, um die Kapazität für silikonbeschichtete Liner zu lokalisieren. Dennoch ermöglicht das eingeschränkte Angebot den vorgelagerten Mühlen, Preiserhöhungen schnell weiterzugeben – eine Kostenherausforderung, die kleine und mittlere Konverter gegenüber ihren Kunden nur schwer ausgleichen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Substratmaterial:
Biobasierte Folien gewinnen an Bedeutung trotz PET-DominanzPolyethylenterephthalat hielt im Jahr 2025 einen Anteil von 36,98 % am nordamerikanischen Drucketikettenmarkt, gestützt durch seine Zähigkeit, Transparenz und Eignung für Hochgeschwindigkeitsabfüllanlagen. Markeninhaber, die Kreislaufwirtschaftsziele verfolgen, setzen zunehmend auf biobasierte und kompostierbare Folien, die mit einem CAGR von 4,56 % wachsen, obwohl aktuelle Kostenaufschläge die Nutzung auf Premium-Bio- und Wellnesslinien beschränken. Der Industrieetiketten-Markt verzeichnet ein wachsendes Interesse an faserbasierten Materialien, da Markeninhaber recycelbare Verpackungslösungen und eine geringere Umweltbelastung anstreben. Papier bleibt relevant für Wein und handwerkliche Lebensmittel, bei denen ein natürliches Erscheinungsbild wichtig ist, während Polypropylen bei quetschbaren Verpackungen dominiert, die Anpassungsfähigkeit erfordern. Polyvinylchlorid zieht sich weiterhin unter dem Druck der Umweltprüfung zurück, behauptet sich jedoch in der Industriechemie, wo seine Lösungsmittelbeständigkeit unübertroffen bleibt. Die Designprotokolle des Association of Plastic Recyclers beeinflussen nun Spezifikationsblätter und ermutigen Verarbeiter, Trägermaterialien zu vermeiden, die Polyethylen-Recyclingströme verunreinigen.
Versorgungsschocks verschärfen die Entscheidungen bei Trägermaterialien. Die Werksschließung von Pixelle zwang Verarbeiter zur Suche nach Spezialstreichpapieren und veranlasste einige Weinmarken, strukturierte Polypropylen-Trägermaterialien zu testen, die Papierästhetik nachahmen, ohne das Lieferkettenrisiko. Die Expansion von UPM in North Carolina erhöhte die Produktion von Trennlagen, was den Verlust europäischer Tonnage teilweise ausgleicht, doch die Marktverunsicherung hält an. Beontag investierte 40 Millionen USD, um eine Speziallinie in Ohio zu installieren, die hochwertige selbstklebende Materialien lokal produziert. Das Wachstum intelligenter Etiketten ist ein weiterer Treiber, da RFID-Antennen Trägermaterialien erfordern, die die Signaldämpfung begrenzen; Avery Dennisons Mono-Material-Polyethylenkonstruktion erfüllt diesen Bedarf und entspricht gleichzeitig den Akzeptanzkriterien der Recycler.

Nach Drucktechnologie:
Digitale Plattformen untergraben den Vorteil des Flexodrucks bei langen AuflagenDer Flexodruck hielt im Jahr 2025 einen Marktanteil von 44,96 %, dank seiner Produktivität bei Auflagen über 10.000 Fuß und seiner Kompatibilität mit VOC-armen wasserbasierten Tinten. Digitale Systeme, angeführt von HP Indigo, Xeikon und Inkjet-Hybriden, expandieren über 2026–2031 mit 4,32 %, da Konverter Aufträge für regionale Craft-Biere, limitierte Kosmetika und Direct-to-Consumer-Nachfüllpakete verfolgen. Die Anlage von RR Donnelley in Georgia integriert eine neue HP Indigo 120K mit automatisierter Weiterverarbeitung – ein Beispiel für die Koexistenz von Analog und Digital im großen Maßstab. Die geplante Flottenexpansion von Cimpress bestätigt den anhaltenden Appetit auf personalisierte Drucke, insbesondere über Massenanpassungs-Webportale.
Offset- und Siebdruck behalten Nischenrollen, wo metallische Tinten oder schwere Auftragsmengen entscheidend sind. Inzwischen wird die US-amerikanische Umweltschutzbehörde die Grenzwerte gemäß 40 CFR Teil 60 Unterabschnitt RR im Jahr 2026 verschärfen und Konverter, die auf Lösungsmitteltinten angewiesen sind, in Richtung UV-härtbarer oder wässriger Systeme drängen. Kalifornische Luftbezirke haben bereits strengere Schwellenwerte erlassen und beschleunigen damit den Schwenk zu emissionsärmeren Plattformen, die sich natürlich mit Digitalpressen decken. Das Kapital bleibt eine Hürde: Einstiegsmodelle für Inkjet kosten nahezu USD 500.000 und Hochvolumen-Tonerlinien übersteigen USD 1 Million, was Fusionen unter Druckereien antreibt, die Skaleneffekte anstreben.
Nach Etikettentyp:
Linerlose Konstruktionen fordern die Vorherrschaft druckempfindlicher Etiketten herausDruckempfindliche Designs repräsentierten im Jahr 2025 einen Marktanteil von 47,87 %, bevorzugt wegen ihrer Vielseitigkeit auf Hochgeschwindigkeitsabfüll- und Pharmalinien. Linerlose Alternativen sollen mit einer CAGR von 4,48 % wachsen, da Einzelhändler Trennliner-Abfall beseitigen, um provinzielle Vorschriften zur erweiterten Herstellerverantwortung zu erfüllen. Die direkt gewickelten Bänder von UPM Raflatac reduzieren die Verpackungsmasse pro Einheit um die Hälfte und erfüllen Durchsatzziele auf Rotationsapplikatoren. Schrumpffolien, die PET-G-Formulierungen verwenden, die zusammen mit klaren PET-Flaschen recycelt werden können, wachsen im Bereich Körperpflege, weil vollflächige Grafiken in überfüllten Regalen auffallen.
Nassleim-Etiketten verbleiben auf Legacy-Bierlinien, die für Kaltleim optimiert sind, doch Brauereien, die ihre Ausrüstung aufrüsten, entscheiden sich für druckempfindliche Lösungen, die die SKU-Proliferation vereinfachen. In-Mold-Etiketten integrieren die Dekoration während der Behälterformung, sparen einen sekundären Schritt und verbessern die Manipulationssicherheit bei Molkereiwannen. Mehrteilige Tracking-Etiketten, die in der Logistik und bei klinischen Studien unverzichtbar sind, nutzen den Digitaldruck, um eindeutige IDs in Abreißstreifen einzubetten. Da RFID und Nahfeldkommunikation in die Mainstream-Verpackung einziehen, verschwimmt die funktionale Grenze zwischen Etikettentypen weiter und ermutigt Konverter, mehrere Konstruktionen innerhalb eines einzigen Workflows zu beherrschen.
Nach Endverbraucherbranche:
Pharmazeutische Serialisierung übertrifft die LebensmittelnachfrageLebensmittel behielten im Jahr 2025 einen Gesamtmarktanteil von 29,79 %, verankert durch obligatorische Nährwertangaben gemäß 21 CFR Teil 101. Gesundheitsetiketten, angetrieben durch Serialisierungs- und Manipulationsschutzanforderungen, sind auf dem Weg zu einer CAGR von 4,71 % bis 2031. Biogens millionenschwerer Serialisierungs-Rollout veranschaulicht das Kapitalengagement der Biopharmazie für die Rückverfolgbarkeit. Die Nachfrage kommt auch von Biologika in der Kühlkette, die kryogene Klebstoffe erfordern, die nach Guter Herstellungspraxis zertifiziert sind. Getränkeetiketten unterstützen häufige saisonale Veröffentlichungen von Craft-Brauereien, die digital gedruckte druckempfindliche Materialien für Flexibilität bevorzugen.
Kosmetiktester konkurrieren um Regalwirkung und setzen auf holografische Folien und metallische Sonderfarben, die sich in Premium-Einheitspreisen niederschlagen. Industrielle Nutzer priorisieren Haltbarkeit und die Einhaltung von Piktogrammen des global harmonisierten Systems und schreiben häufig chemikalienbeständige Sieb- oder Flexodrucktinten vor. Logistiketiketten stellen eine schnell wachsende Nische dar, in der jedes Paket eine eindeutige Kennung benötigt, was sich natürlich mit digitalen Workflows deckt, die serialisierte Barcodes in Echtzeit drucken. Das wachsende Interesse an vernetzter Verpackung, die Nachfüllerinnerungen oder Authentizitätsvalidierung ermöglicht, verstärkt die Bestellungen im Gesundheitswesen und bei Premium-Kosmetika weiter.
Geografische Analyse
Vereinigte Staaten Drucketikettenmarkt
Die Vereinigten Staaten generierten im Jahr 2025 einen Marktanteil von 75,16 %, was auf die große Konsumgüterbasis, die fortschrittliche Pharmafertigung und die dichte E-Commerce-Fulfillment-Infrastruktur des Landes zurückzuführen ist. Nationale Konverter betreiben Mehrstandortnetzwerke, die flexografische Massenproduktion mit digitalen Kleinauflagen in Einklang bringen, und viele Standorte fügen KI-gesteuerte Planungssysteme hinzu, die den Rüstabfall reduzieren. Regulierungen auf Bundesstaatsebene beeinflussen Substratentscheidungen, insbesondere in Kalifornien, wo Gebühren im Rahmen der erweiterten Herstellerverantwortung die Einführung von linerlosen Formaten und recycelbaren PET-G-Schrumpfhülsen beschleunigen. Vorschriften zu flüchtigen organischen Verbindungen im Nordosten treiben Konverter zusätzlich in Richtung UV-härtbarer und wasserbasierter Chemikalien.
Kanada Drucketikettenmarkt
Kanada verfügt über einen kleineren, aber anspruchsvollen Markt, der durch die obligatorische zweisprachige Kennzeichnung gemäß dem Consumer Packaging and Labelling Act geprägt ist. Provinzielle Programme zur erweiterten Herstellerverantwortung begünstigen recycelbare Substrate, und druckempfindliche Materialien, die Polyethylen-Deckfolien mit ablösbaren Waschklebestoffen kombinieren, gewinnen im Getränkebereich Marktanteile. Inländische Konverter verfolgen zunehmend Investitionen in linerlose Lösungen, um die in Ontario und British Columbia festgelegten Abfallreduzierungsziele zu erfüllen. Wichtig ist, dass US-amerikanische und kanadische Lebensmittelmarken häufig einheitliche Druckvorlagen verwenden, die sowohl englische als auch französische Textanforderungen erfüllen, sodass Digitaldrucker, die Kleinstauflagenproduktion ermöglichen, das Lagerrisiko minimieren.
Mexiko Drucketikettenmarkt
Mexiko verzeichnet als kleinerer Marktanteilsbeitrag heute das stärkste prozentuale Wachstum in der Region, da Nearshoring die Montage von Automobilen, Unterhaltungselektronik und Körperpflegeprodukten näher an nordamerikanische Abnehmer bringt. Industrieparks in Städten wie Tijuana und Monterrey gewinnen lokale Etikettenkonverter als Zulieferer für sequenzgenaue Teileidentifikation und Konformitätsaufkleber. Avery Dennison eröffnete 2024 eine RFID-Anlage in Querétaro mit einem Investitionsvolumen von über 100 Millionen USD und schuf damit regionale Kapazitäten für intelligente Etiketten, die sowohl grenzüberschreitende als auch südamerikanische Exporte bedienen. Mexikanische Werke drucken zudem serialisierte Barcodes für Bekleidung, die für US-amerikanische Fulfillment-Center bestimmt ist, und nutzen dabei die zollfreien Warenströme im Rahmen des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada.
Regulatorisches Umfeld
In den Vereinigten Staaten stützt sich die Einhaltung der Kennzeichnungsvorschriften für Druckerzeugnisse auf den Federal Food, Drug, and Cosmetic Act (FD&C Act) und den Fair Packaging and Labeling Act (FPLA), wobei FDA-Richtlinien die vorgeschriebenen Inhalte und Formate für Lebensmitteletiketten prägen. Ein kurzfristiger Planungsanker ist das einheitliche FDA-Compliance-Datum vom 1. Januar 2028 für Lebensmittelkennzeichnungsvorschriften, die zwischen dem 1. Januar 2025 und dem 31. Dezember 2026 erlassen wurden, was die Änderungsmanagementzyklen für Etikettenneugestaltungen und -validierungen verschärft.
In Kanada regeln der Consumer Packaging and Labelling Act und die zugehörigen Consumer Packaging and Labelling Regulations die Kennzeichnung vorverpackter Produkte, einschließlich Kernangaben wie Produktidentität, Nettomenge und Händleridentifikation, und erfordern häufig eine zweisprachige Darstellung (Englisch und Französisch). Das Competition Bureau bietet Durchsetzungsrichtlinien für Kennzeichnungsansprüche außerhalb von Lebensmitteln, und Verarbeiter, die grenzüberschreitende Marken bedienen, richten Druckvorlagen und Nachweisdateien üblicherweise so aus, dass sie beiden föderalen Rahmenwerken entsprechen, während sie bundesstaatliche oder provinzielle Anforderungen überwachen, die über die nationalen Basisanforderungen hinausgehen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei den Rohstofflieferanten für Trägermaterialien (Papier, PET, PP), Klebstoffe, Trennliner, Farben und Beschichtungen sowie RFID-Inlays, geht dann über Druckvorstufe und Vorlagenmanagement in den Druck (Flexodruck, Digitaldruck sowie Offset- oder Siebdrucknischen) und die Endverarbeitung (Stanzen, Laminieren, Inspektion, Umrollen) über. Verarbeiter liefern fertige Rollen oder geschnittene und gestapelte Etiketten an Markeninhaber, Lohnverpacker, 3PLs und Hersteller im Gesundheitswesen, wobei Applikationsgeräte und Verifizierungssysteme (Barcode-Bewertung und Serialisierungskameras) das nachgelagerte Glied vervollständigen.
Jüngste Maßnahmen auf der Angebotsseite zeigen, wie vorgelagerte Volatilität in Kennzeichnungsvorprodukte und Servicelevels einfließen kann. Im Jahr 2026 verdeutlichte die Verknappung des Wellpappenrohpapier- und Linerboard-Marktes sowie die Bestandspriorisierung durch Packaging Corporation of America die Kostenempfindlichkeit von Verpackungsmaterialien, die auch Etikettenmaterial, Liner und Frachtbudgets belasten kann, was Beschaffungsabsicherung und Mehrfachbeschaffung verstärkt. Im Bereich Kapazitätsaufbau kündigte UPM Adhesive Materials Investitionen in firmeneigene Beschichtungstechnologie an seinem Standort Mills River, North Carolina (Juli 2025) an, um Kapazitäten für fortschrittliche Etikettenmaterialien zu schaffen. Getrennt davon verband Yerecic Label seine Multi-Standort-Betriebe über eine eProductivity-Software-Plattform (Oktober 2025), was den anhaltenden Wandel zu digitalen Arbeitsabläufen widerspiegelt, die Transparenz, Chargenbildung und Durchlaufzeiten verbessern, wenn die Margen unter Druck stehen.
Wettbewerbslandschaft
Der nordamerikanische Drucketiketten-Markt ist mäßig fragmentiert mit Akteuren wie Avery Dennison Corporation, CCL Industries Inc. und anderen. CCL Industries schloss zwischen 2023 und 2025 neun Akquisitionen ab, zuletzt den Kauf von IDESCO Holding im Oktober 2025 für CAD 19,0 Millionen (USD 13,6 Millionen), der seinen pharmazeutischen und nutrazeutischen Fußabdruck erweitert. Große Konzerne nutzen ihre Einkaufsmacht, um langfristige Folien- und Linerverträge zu stabilen Preisen zu sichern – ein Vorteil, der unabhängigen Druckereien nicht zur Verfügung steht.
Unterhalb der Tier-1-Unternehmen haben Hunderte von regionalen Konvertern Nischen erschlossen, indem sie Digitalpressen, schnelle Grafik-zu-Presse-Workflows und Mehrwert-Veredelungen wie Augmented-Reality-Codes kombinieren. Viele bieten 48-Stunden-Lieferzeiten für Auflagen unter 5.000 Linearfuß an und umwerben Craft-Brauereien und Direct-to-Consumer-Marken, die häufige SKU-Änderungen benötigen. Multi-Color Corporation, Brady Corporation und WestRock Company konkurrieren hauptsächlich über Endmarktspezialisierung; beispielsweise dominiert Brady bei industriellen Langlebigkeitsprodukten, während WestRock Etiketten mit Wellpappe- und Faltschachtelprogrammen querverkauft.
Technologie ist ein aufkommender Keil. World Wide Technology dokumentierte eine 30-prozentige Reduzierung der Rüstzeit bei einem Konverter, der Algorithmen des maschinellen Lernens für das Farbmanagement einsetzte. Die Software von HiFlow Solutions automatisiert die Auftragsgruppierung und Rohstoffzuteilung und erzielt eine um 20 % höhere Erstdurchlaufausbeute in Pilotanlagen. Die KI-gesteuerten Inspektionsköpfe von Domino Printing verifizieren jeden Barcode mit Liniengeschwindigkeit und verknüpfen Qualitätsdaten direkt mit der regulatorischen Dokumentation – besonders wertvoll auf Gesundheitslinien, die keine Fehldrucke tolerieren können. Die Wettbewerbsintensität dürfte steigen, da Private-Equity-Plattformen kleinere Betriebe konsolidieren, um regionale Supernetzwerke aufzubauen, die nationale Serviceniveaus bieten können.
Marktführer der nordamerikanischen Drucketiketten-Branche
-
Avery Dennison Corporation
-
Ahlstrom-Munksjö Oyj
-
Brady Corporation
-
Cenveo Worldwide Limited
-
Mondi plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Drucketikettenmarkt Unternehmen in diesem Bericht
- Avery Dennison Corporation
- CCL Industries Inc.
- Multi-Color Corporation
- Brady Corporation
- Smurfit Westrock
- Mondi plc
- Ahlstrom-Munksjö Oyj
- Cenveo Worldwide Limited
- Resource Label Group, LLC
- Blue Label Packaging Company
- OMNI Systems Inc.
- Inovar Packaging Group
- Fort Dearborn Company
- RR Donnelley and Sons Company
- Fortis Solutions Group, LLC
- Traco Manufacturing, Inc.
- UPM-Raflatac Oy
- Brook + Whittle Holdings, LLC
- Lux Global Label Company
- Consolidated Label Co.
Marktchancen und Zukunftsaussichten
Es entsteht zunehmend Raum für intelligente und datenreiche Etiketten, die Nachhaltigkeitsanforderungen mit Automatisierungsbedürfnissen in Logistik und regulierten Endanwendungen in Einklang bringen. Amazons Anforderung für RFID an eingehenden Paletten im Jahr 2025 und der Marktwandel hin zu RFID-gestützter Sortierung schaffen Chancen für Verarbeiter, die Inlays integrieren, Leistung validieren und variable Hochmix-Daten mit hoher Geschwindigkeit verarbeiten können, unterstützt durch Materialfortschritte wie die APR-anerkannten Monomaterial-RFID-Konstruktionen von Avery Dennison (eingeführt im Juni 2025). Im Gesundheitswesen treibt die Durchsetzung der FDA-Anforderungen zur eindeutigen Geräteidentifikation gemäß 21 CFR Part 801 weiterhin die Nachfrage nach serialisierten, fälschungssicheren Konstruktionen und inspektionsbereiten Arbeitsabläufen an, was Verarbeiter mit GMP-konformer Materialqualifizierung und durchgängiger Datenverarbeitung begünstigt.
Regionale Kapazitätserweiterungen und die Neugestaltung von Lieferketten schaffen ebenfalls konkrete Chancen für nordamerikanische Verarbeiter und Materiallieferanten. SIG kündigte einen Expansionsplan für sein Werk in Querétaro, Mexiko (April 2026) an, um die Versorgung Nordamerikas mit Kartonpackungen zu erhöhen und den nearshoreten Durchsatz verpackter Güter zu unterstützen, der in der Regel das Etikettenvolumen und die SKU-Fluktuation in Lebensmittel- und Getränkelinien erhöht. Auf Seiten der Verarbeiter deutet Investitions- und Konsolidierungsaktivität wie die von ePac Flexible Packaging unterzeichnete Mehrjahresvereinbarung mit HP zur Hinzufügung von Digitaldruckmaschinen in seinem Netzwerk (März 2026) und die Übernahme von Litho Quebec durch Labelink (April 2026) auf eine anhaltende Nachfrage nach Kurzläufen mit hoher grafischer Qualität und gebündelten Angeboten hin, die Etiketten mit angrenzenden bedruckten Verpackungen kombinieren.
Neueste Industrielle Entwicklungen in Nordamerika Drucketikettenmarkt
- April 2026: Brady Corporation schloss eine endgültige Vereinbarung zum Erwerb des Geschäftsbereichs Productivity Solutions and Services (PSS) von Honeywell für 1,4 Milliarden USD, wodurch mobile Computer, Barcode-Scanner und Workflow-Tools neben Drucklösungen hinzukommen. Die Akquisition stärkt Bradys Position bei Identifikationssystemen im Umfeld der Nachfrage nach Industrie- und Compliance-Etiketten und unterstützt stärker integrierte Bereitstellungen für Druck- und Datenerfassung bei Endanwendern.
- April 2026: Avery Dennison kündigte eine strategische Minderheitsinvestition von 75 Millionen USD in Wiliot an, um Physical AI zu skalieren und die Zusammenarbeit bei vernetzten Produkten und digitalen Identitäten auszubauen. Die Investition unterstützt die Intelligent-Labels-Plattform von Avery Dennison und stärkt die Einführung sensorgestützter, datenreicher Kennzeichnung in Einzelhandels- und Logistikabläufen.
- Oktober 2025: CCL Industries schloss die Übernahme von IDESCO Holding für 19,0 Millionen CAD (13,6 Millionen USD) ab und erweiterte damit seine Präsenz im Bereich Spezialpharma- und Nutraceutical-Kennzeichnung. Die Akquisition fügt Kapazitäten und Fähigkeiten in regulierten Anwendungen hinzu, bei denen Rückverfolgbarkeit, Sicherheitsmerkmale und Validierungsanforderungen die Wechselkosten erhöhen und tendenziell skalierte Verarbeiternetzwerke begünstigen.
Nordamerika Drucketikettenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt gedruckte Etiketten, die in Nordamerika für Identifikation, Markenbildung, Logistik und regulatorische Informationen auf verpackten und industriellen Gütern verkauft werden, gemessen am Umsatz zum Zeitpunkt der Etikettenverarbeitung und des Drucks.
Ausschlüsse aus dem Umfang: Wir schließen Etikettenapplikationsmaschinen, eigenständige Tinten und Beschichtungen, die für Nicht-Etikettenzwecke verkauft werden, sowie rein digitale Softwaredienstleistungen aus, die nicht zu einem gedruckten Etikettenergebnis führen.
Segmentierungsübersicht
- Nach Substratmaterial
- Papier und Karton
- Polyethylenterephthalat (PET)
- Polypropylen (PP und BOPP)
- Polyvinylchlorid (PVC)
- Biobasierte und kompostierbare Folien
- Andere Substratmaterialien
- Nach Drucktechnologie
- Offsetdruck
- Flexodruck
- Siebdruck
- Digitaldruck
- Andere Drucktechnologien
- Nach Etikettentyp
- Nassleim-Etiketten
- Druckempfindliche Etiketten
- Linerlose Etiketten
- In-Mold-Etiketten
- Schrumpffolien-Etiketten
- Andere Etikettentypen
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Gesundheitswesen und Pharmazeutik
- Kosmetik und Körperpflege
- Industrie
- Andere Endverbraucherbranchen
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen und die Nachfragetreiber zu verankern, die letztendlich Etikettenvolumina und Preisgestaltung beeinflussen. Wir stützten uns auf öffentliche Verpackungs- und Fertigungsindikatoren sowie auf Handels- und Regulierungssignale, die den Etikettierungsbedarf in den Vereinigten Staaten, Kanada und Mexiko beeinflussen.
Zu den gängigen Quellentypen gehörten unter anderem Fertigungsdaten des US Census Bureau, Handelsstatistiken der US International Trade Commission, Erzeugerpreisreihen des Bureau of Labor Statistics, Fertigungsveröffentlichungen von Statistics Canada sowie Zoll- und Tarifpläne, die die Etikettierung und den Materialverkehr klären. Wir haben auch Unternehmenseinreichungen und Investorenpräsentationen, Verbandswebseiten und renommierte Fachpresse zu Kapazitätserweiterungen, Materialveränderungen und Kommentaren zur Technologieakzeptanz ausgewertet und anschließend ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Patentdatenbank zur Überprüfung der Innovationsaktivitäten genutzt. Diese Liste ist illustrativ, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Arbeit herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Verarbeitern, Rohstoffakteuren, Experten des Druckmaschinenökosystems sowie wichtigen Etikettenabnehmern in der Konsumgüter- und Gesundheitsbranche, um Nachfragemuster und realistisches Preisverhalten zu validieren. Die Abdeckung war ausgewogen über Nordamerika verteilt, um zu bestätigen, was wirklich regional ist und was von einem einzelnen Land getrieben wird, und um Annahmen zu testen, die in öffentlichen Daten nicht vollständig sichtbar waren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 35 % | CXOs: 14 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 15 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem Verpackungsproduktion, branchenweite Etikettierungsintensität pro Einheit und handelsverknüpfte Lieferströme genutzt wurden, um einen realistischen Nachfragepool für gedruckte Etiketten in Nordamerika zu rekonstruieren. Sobald diese Obergrenze festgelegt war, führten wir selektive Bottom-up-Überprüfungen durch, indem wir Umsatzangaben von Verarbeitern, Kanalprüfungen zu durchschnittlichen Verkaufspreisbereichen und Volumen-zu-Wert-Brücken nach Etikettenformat nutzten, um Gesamtwerte dort anzupassen, wo Lücken auftraten.
Zu den wichtigsten Eingaben im Modell gehörten Produktionstrends bei verpackten Lebensmitteln und Getränken, Etikettierungsanforderungen in der Pharmazie und Körperpflege, Materialmixtransformationen (Papier gegenüber Folie), die Einführung von Drucktechnologien, die die Auflagenökonomie beeinflussen, sowie beobachtbare Inputkostenbewegungen, die Preisanpassungen beeinflussen. Wo die Bottom-up-Sichtbarkeit für kleinere Verarbeiter begrenzt war, haben wir die Lücke durch einen aus Interview-Feedback kalibrierten Abdeckungsfaktor geschlossen und anschließend die Sensitivität getestet, um eine Überschätzung des langen Endes zu vermeiden.
Für die Prognose verwendeten wir eine Szenarioanalyse, gestützt auf kurzfristige Trendsignale, wobei Nachfragetreiber und Preisannahmen vor der Finalisierung der Entwicklung mit Branchenakteuren überprüft wurden. Die Prognose wurde praxisnah gehalten, indem das Wachstum an die Endverbrauchsaktivität und an Ersatzzyklen in der Etikettierung geknüpft wurde, anstatt Sprünge anzunehmen, die anhand öffentlicher Indikatoren nicht verifiziert werden können.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, bei denen das modellierte Gesamtergebnis mit unabhängigen Signalen verglichen wurde, darunter die Richtung der Verpackungsproduktion, Handelsbewegungen und beobachtbares Preisverhalten bei Etikettenmaterialien und Verarbeitungsdienstleistungen. Wenn ungewöhnliche Sprünge von Jahr zu Jahr auftraten, überprüften wir die zugrunde liegenden Annahmen erneut und leiteten Folgegespräche ein, um zu bestätigen, ob die Veränderung auf Volumen, Mix oder Preis zurückzuführen war.
Vor der Freigabe durchlaufen das Modell und die wichtigsten Annahmen eine analytische Querprüfung, damit Berechnungslogik, Währungsbehandlung und Umfangsgrenzen über die Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätserweiterungen, etikettierungsbezogene Regulierungsänderungen oder abrupte Rohstoffpreisverschiebungen. Unmittelbar vor der Lieferung wird eine abschließende Aktualitätsprüfung durchgeführt, damit die Kunden die neueste aktualisierte Sichtweise erhalten.
Vergleich der Marktgröße des nordamerikanischen Drucketikettenmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Drucketiketten zu sehen, da Herausgeber nicht immer dieselben Produkte zählen, unterschiedliche Preislogiken anwenden und die Nachfrage an unterschiedlichen Endverbrauchspools verankern können. Der Zeitpunkt kann ebenfalls eine Rolle spielen, da sich die Etikettenpreise nach Inputkostenschwankungen zurücksetzen können, was einen wertbasierten Markt verändert, selbst wenn die Volumina konstant bleiben.
Durch die Verfolgung von Etikettentypgrenzen und die Aktualisierung von Preis- und Mixannahmen durch Interviewprüfungen hält Mordor Intelligence das Gesamtergebnis an den Umsätzen aus der Drucketikettenverarbeitung in Nordamerika fest, anstatt angrenzende Verpackungsetikettenkategorien oder breitere Etikettenmaterialien einzubeziehen. Unterschiede entstehen auch dadurch, ob Schrumpfhülsen und In-Mold-Formate vollständig einbezogen sind, ob Mexiko und Kanada mit derselben Tiefe wie die Vereinigten Staaten modelliert werden und ob Währungszeitpunkt und Inflationsanpassungen für dasselbe Referenzjahr konsistent angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,18 Milliarden USD (2025) | |
| Fachzeitschrift A | 16,53 Milliarden USD (2024) | Verwendet einen breiteren Rahmen für gedruckte Etiketten, der angrenzende Verpackungsetikettenaktivitäten einbeziehen kann, und ist auf ein anderes Jahr verankert, was den Wert bei steigenden Preisen aufblähen kann. |
| Branchenwiederverkäufer B | 10,17 Milliarden USD (2025) | Scheint eine engere Zählung zu verwenden, die sich auf ausgewählte Etikettenformate und Endverwendungen konzentriert, was dazu führen kann, dass folienbasierte Formate und Spezialanwendungen im Vergleich zu einem vollständigen Drucketikettenumfang unterzählt werden. |
Die Streuung der Werte erklärt sich hauptsächlich dadurch, was als Drucketikett gezählt wird, wie die Preisgestaltung in das Basisjahr übertragen wird und ob alle drei nordamerikanischen Länder mit konsistenter Tiefe modelliert werden. Mit dem hier verwendeten Ansatz ist das Marktgesamtergebnis auf klare Nachfragetreiber, formatbezogenen Mix und wiederholbare Prüfungen zurückführbar, was die Schätzung im Laufe der Zeit leichter nachvollziehbar macht.
Im Bericht beantwortete Schlüsselfragen
Wie hoch werden die Ausgaben für Drucketiketten in Nordamerika bis 2031 sein?
Es wird prognostiziert, dass sie USD 14,49 Milliarden erreichen werden, mit einer CAGR von 3,02 % über 2026–2031.
Welches Substrat führt die aktuelle Nachfrage an?
Polyethylenterephthalat hält einen Anteil von 36,98 %, da es Klarheit, Festigkeit und Anwendungsgeschwindigkeit ausbalanciert.
Welche Technologie wächst am schnellsten?
Digitalpressen, die mit einer CAGR von 4,32 % expandieren, übertreffen alle anderen Druckverfahren, da Konverter kurzauflagige Personalisierung anstreben.
Warum gewinnen linerlose Etiketten an Dynamik?
Sie eliminieren silikonbeschichtete Trennliner, reduzieren das Einheitsgewicht um bis zu 50 % und helfen Markeninhabern, die Vorschriften zur erweiterten Herstellerverantwortung zu erfüllen.
Wie beeinflussen Gesundheitsvorschriften das Etikettendesign?
Serialisierungs- und UDI-Mandate der Behörde für Lebensmittel- und Arzneimittelsicherheit treiben die Nachfrage nach serialisierten Barcodes, Manipulationsschutz und kältekettenkonformen Klebstoffen an.